
ニュージーランドAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
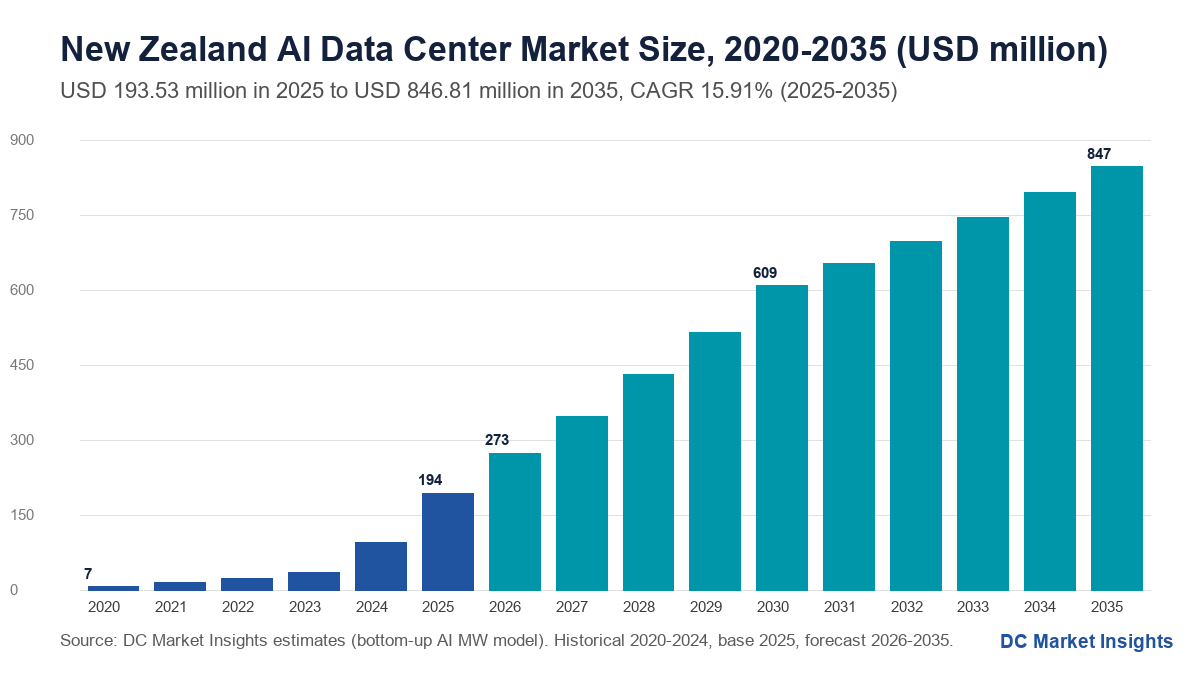
ニュージーランドAIデータセンター市場の規模は2025年にUSD 193.5百万で、年平均成長率(CAGR)15.91%で拡大し、2035年までにUSD 846.8百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07コンポーネント別市場セグメンテーション
- 08購入者別市場セグメンテーション
- 09冷却方式別市場セグメンテーション
- 10ワークロード別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
ニュージーランドAIデータセンター市場は、2026年に2億7,346万米ドルと評価され、2025年の1億9,353万米ドルから2035年には8億4,681万米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は15.91%です(DC Market Insights推計)。ニュージーランドで資金の流れを左右しているのは、すでに再生可能である電力です。2025年には同国の電力の88.5%が再生可能エネルギー由来であり、だからこそMercuryは2026年7月、サウスランドのMakarewaで資源同意を得たDatagridの360 MWキャンパスに12.7%出資し、Contact EnergyとCDC Data CentresはタラナキのStratfordで250 MWのキャンパスを検討しています(出典:ビジネス・イノベーション・雇用省、MercuryおよびContact EnergyのNZXリリース)。それでもオークランドが支出の80%を占めています。2025年9月1日に3つのアベイラビリティゾーンと75億NZドルの投資計画で開設されたAmazon Web Services(AWS)のリージョンがここにあり、MicrosoftのNew Zealand NorthリージョンやCDCのHobsonvilleおよびSilverdaleキャンパスも隣接しているためです(出典:AWS)。ニュージーランドAIデータセンター市場は、事業者が人工知能(AI)ホールそのものに支払う金額を対象とします。電力、冷却、建屋、内装、ラック、ホール内ネットワーク配線、そして運用を支えるサービスが含まれ、画像処理装置(GPU)サーバーは除外されます。2025年の内訳は、新設AIホール12.60 MW分で1億7,892万米ドル(ニュージーランドで竣工した42 MWの30%、MW当たり1,420万米ドル)、旧ホール2 MWの改修でMW当たり460万米ドル、計920万米ドル、そして稼働中の15.93 MWに対するサービスで541万米ドルでした。最も成長が速いのはサービスで年38.75%、地域別ではMakarewaのAIファクトリーが2027年から受電を始めるサウスランド・オタゴが年38.65%で最速です。
主要市場統計:ニュージーランドは2026年にAIホールへいくら支出するのか?
DC Market Insightsは、新設AI IT容量が12.60 MWから17.28 MWに増えることから、2026年のニュージーランドAIデータセンター市場を2025年比41.30%増の2億7,346万米ドルと評価しています。
- 2025年の市場規模:1億9,353万米ドル
- 2026年の市場規模:2億7,346万米ドル
- 2030年の市場規模:6億855万米ドル
- 2035年の市場規模:8億4,681万米ドル
- CAGR 2025-2035年:15.91%(低位ケース11.94%、高位ケース18.50%)
- 最大のコンポーネント:電気インフラ、2025年支出の33.98%(6,576万米ドル)
- 最速のコンポーネント:運用サービス・ソフトウェア、年38.75%
- 最速の冷却方式:液浸冷却、年27.85%。ダイレクト・トゥ・チップ液冷は2035年までに4億9,115万米ドルに到達
- 首位地域:オークランド、2025年支出の80.00%。最速成長地域:サウスランド・オタゴ、年38.65%
- 最大のロケーション:Hobsonville(オークランド)、2025年に5,806万米ドル
- 最大の購入者グループ:ハイパースケールクラウドリージョン、2025年支出の50%(DC Market Insights推計)
主なポイント:ニュージーランドでAI容量を計画するすべての人が知るべき事実
DC Market Insightsは、2025年の1億9,353万米ドルから2035年に8億4,681万米ドルへ成長するニュージーランドAIデータセンター市場から、4つのポイントを導き出しています。
- メガワットは南にある:Datagridの360 MWキャンパスが水力電源の近くに位置し資源同意を得ているため、サウスランドの支出シェアは2025年の3%から2035年には18%に上昇します(出典:Mercury NZXリリース、2026年7月)。
- ニュージーランドのAIホールは2025年にサーバーを除いてITロード1 MW当たり1,420万米ドルかかります。液冷とより重い電源系統が従来型のメガワットに約500万米ドルを上乗せするためです(DC Market Insights推計)。
- 関税よりも電力価格の変動が重要:卸電力価格は2025年8月下旬の1 MWh当たり280NZドル超から2025年10月の平均30NZドルへ下落しており、長期契約がAIテナントの採算を左右します(出典:電力庁)。
- オークランドはクラウド需要を維持:遅延に敏感な推論処理はユーザーと海底ケーブル陸揚げ地の近くにとどまるため、同地域の支出は年12.04%で成長し、2035年には4億8,268万米ドルに達します。
ニュージーランドAIデータセンター市場の概要:ニュージーランドは2025年にAIホールへいくら支出したのか?
ニュージーランドは2025年、AIデータセンターの施設インフラに1億9,353万米ドルを支出しました。ニュージーランドAIデータセンター市場規模は2020年に685万米ドルと評価され、2025年に1億9,353万米ドルに達し、予測期間中にCAGR 15.91%で2035年には8億4,681万米ドルに達すると見込まれます。2020年から2025年にかけては、ニュージーランドで建設される容量に占めるAIの割合が5%から30%に上昇し、オークランドで初のハイパースケールリージョンが開設されたことで、非常に小さな基盤から年95.08%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 1億9,353万米ドル |
| 2026年の市場規模 | 2億7,346万米ドル |
| CAGR 2025-2035年 | 15.91% |
| 2035年の市場規模 | 8億4,681万米ドル |
| 対象セグメント | コンポーネント、購入者、冷却方式、ワークロード |
| 対象地域 | オークランド、ウェリントン、カンタベリー、ワイカト・タラナキ、サウスランド・オタゴ。12ロケーション |
Hobsonville、Silverdale、Takanini、MakarewaでAIホールが通電する2026年から2030年は年18~41%で成長し、その後、年間のAI竣工が約40 MWで横ばいとなりサービスが全体に占める比重が高まるにつれ、2035年には6.50%まで減速します。DC Market Insightsは、2025年のアジア太平洋AIデータセンター施設支出に占めるニュージーランドの割合を約2%と推計しています。地域全体の状況はアジア太平洋AIデータセンター市場レポートをご覧ください。
ニュージーランドAIデータセンター市場とは何か、その範囲はどこまでか?
ニュージーランドAIデータセンター市場は、ニュージーランド国内のAI高密度ホールの物理層および運用層に対する2025年の支出1億9,353万米ドルを、ホールが建設される場所で計上したものです。
対象に含まれるもの
- AIホール向け電気インフラ:高圧受電設備と変電所、変圧器、開閉装置、無停電電源装置(UPS)、バスウェイ、ラック配電。
- 約30 kWを超えるラック向け冷却:チラーとドライクーラー、冷却液分配ユニット(CDU)、リアドア熱交換器、ダイレクト・トゥ・チップ冷却ループ、液浸タンク。
- AI密度向けに設計されたホールの建屋、内装、ラック(液冷ラック用の構造床を含む)。
- ホール内のAIネットワークファブリック:構造化配線、光ファイバートレイ、GPUクラスタを接続するパッシブ設備。
- 運用サービスとソフトウェア:設置済みAIホールの保守、コミッショニング、データセンターインフラ管理(DCIM)、監視。
対象から除外されるもの
- GPUサーバー、ストレージ、スイッチ、その他のIT機器。
- 土地、電気料金、コロケーション賃料、GPUクラウド収益。
- 約30 kW未満の従来型企業向けまたはクラウド向けラックのみを想定して建設されたホール。
セグメント間の関係
コンポーネント別の値はモデルから直接導かれ、購入者別、冷却方式別、ワークロード別の内訳はいずれも同じ合計を分割したものです。そのため、どの切り口でも2025年は1億9,353万米ドル、2035年は8億4,681万米ドルになります。ニュージーランドデータセンター市場レポートとの境界は明確です。同レポートは国内データセンター市場全体を計上するのに対し、本レポートはAIホール層のみを計上しており、DC Market Insightsの推計では2025年の国内データセンター価値の約6%にあたります。
ニュージーランドAIデータセンターの数値が情報源によって異なるのはなぜか?
DC Market Insightsの2026年の数値2億7,346万米ドルは施設インフラのみを計上しているため、サーバーやクラウド収益を含む合計を大きく下回ります。
より広い定義では、メガワット当たりでホールの3~5倍のコストがかかり得るGPUサーバーに加え、AIクラウドサービス、AIソフトウェアプラットフォーム、機械学習運用ツール、エッジAIデバイスが加算されます。ラック密度にかかわらずすべてのハイパースケールホールを「AI」として数える推計や、オーストラリアのデータセンターからニュージーランド企業に販売される生成AIアプリケーションを加える推計もあります。本レポートはGPUサーバー、クラウドAIサービス、AIソフトウェア、エッジデバイス、海外の容量を除外し、ニュージーランド国内でAIホールのスペースを購入する場合は中小企業(SME)、政府機関、イウィ(マオリ部族)所有企業、研究機関の利用者を対象に含めます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIホールの電力、冷却、建屋、ファブリック | 含む、2025年に1億8,812万米ドル | 中核となる物理的支出 |
| 運用サービスとソフトウェア | 含む、2025年に541万米ドル | 設置済みAIホールへの継続的支出 |
| GPUサーバーとストレージ | 含まない | IT機器、サーバー関連レポートで計上 |
| AIクラウドおよびGPU-as-a-Service収益 | 含まない | インフラではなくサービス収益 |
| ラック当たり30 kW未満の従来型ホール | 含まない | 国内データセンターレポートで計上 |
市場の推進要因:ニュージーランドのAIデータセンター支出を押し上げるものは何か?
3つの推進要因が、ニュージーランドのAIホール支出を2025年の1億9,353万米ドルから2030年の6億855万米ドルへ押し上げます。いずれも特定のプロジェクトまたは制度に結び付いています。
再生可能電力契約がAIキャンパスを南へ引き寄せる:MakarewaのDatagrid 360 MW
Invercargill近郊にあるDatagridのMakarewaキャンパスは360 MWの資源同意を取得しており、Mercuryは2026年7月22日にDatagrid NZの12.7%を3,000万米ドルで取得しました。最終投資決定は2026年後半に見込まれています(出典:Mercury NZXリリース)。同リリースによると、Mercuryは2026年3月にすでに同プロジェクトと140 MW、15年間の電力購入オプションを締結していました。DC Market Insightsは2027年からサウスランド初のAIホールをモデル化しており、これが国内AIホール支出に占める南部のシェアが2025年の3%から2035年に18%へ上昇する理由です。魅力はTiwai Point製錬所近くの水力電源で、同製錬所は少なくとも2044年まで572 MWの契約を保有しています。排出削減目標を持つAIテナントが対価を払うのは、この再生可能電力の供給です。
オークランドのハイパースケールリージョン:AWSの75億NZドルとMicrosoft New Zealand North
AWSは2025年9月1日、3つのアベイラビリティゾーンを備えたアジアパシフィック(ニュージーランド)リージョンを開設しました。15年間で75億NZドルの投資計画に支えられ(出典:Amazonプレスリリース)、AWSによればMercuryとの契約を通じて再生可能電力を利用しています。MicrosoftのNew Zealand Northリージョンは、MicrosoftのAzure告知によると、同じくオークランドのアベイラビリティゾーンとともに2024年12月に稼働を開始しました。両リージョンはデータを国内に保持する必要があるニュージーランドの顧客向けにAIアクセラレータインスタンスを提供しているため、DC Market Insightsはハイパースケールクラウドリージョンを2025年AIホール支出の50%、9,677万米ドルと計上しています。
コロケーション資本:CDCのオークランド拡張とTenPeaksの売却
CDC Data Centresは、Silverdale Campus Oneを22 MW(60 MW以上へ拡張予定)、Hobsonville Campus OneおよびTwoをそれぞれ22 MWと54 MWとしています(出典:CDC Data Centres)。SparkのNZXリリースによると、Sparkはデータセンター事業の75%をPacific Equity Partnersに企業価値最大7億500万NZドル、プロフォーマの利払い・税・償却前利益(EBITDA)の30.8倍で売却し、2026年1月30日に売却を完了しました。現在TenPeaks Data Centresとなった同事業は11拠点で23 MWを運営し、130 MW超を計画しています。新たな所有者がテナントに先行してAI対応ホールに資金を投じているため、コロケーション・ホールセールキャンパスは年19.78%で成長し、2035年には4億2,340万米ドルに達する最速の購入者グループとなります。
市場トレンド:ニュージーランドのAIホールはどう変わりつつあるのか?
DC Market Insightsの推計では、ニュージーランドのAIデータセンターホール支出に占める液冷の割合は2025年の30%から2035年には66%に上昇し、市場で最大の設計上の変化となります。
ダイレクト・トゥ・チップ冷却が標準設計に
Infratil向けのCDCの2026年度決算説明資料には、同社の設計が液冷に対応していると記載されており、業界紙の報道によると、Datacomは2026年に取得したEast Tamakiのホールで液冷を計画していると述べています。ダイレクト・トゥ・チップ液冷は2025年の5,225万米ドルから2035年の4億9,115万米ドルへ年25.11%で成長する一方、ラック当たり30 kWまでの空冷は年3.36%の成長にとどまります。
キャンパスは発電所へ:Stratfordと旧タラナキ・コンバインドサイクル発電所跡地
Contact EnergyとCDCは2026年8月10日、タラナキのStratfordで、Contactが長期契約で電力を供給するIT 250 MW(ピーク時約350 MW)のデータセンターを検討していると発表しました(出典:Contact Energy NZXリリース)。DC Market InsightsはStratfordについて、2028年以前はゼロ、2035年には8,468万米ドルのAIホール支出とモデル化しており、これによりワイカト・タラナキは年30.40%の成長となります。
推論が学習を上回る
ニュージーランドの需要はモデルの学習よりも、主に国内企業が利用するクラウドAIサービスであるため、AI推論はすでに2025年支出の52%を占め、年17.96%で成長して2035年には5億2,502万米ドルに達します。
市場の課題:ニュージーランドのAIデータセンター成長を制約するものは何か?
電力価格の変動と系統接続の待ち行列という2つの制約により、2035年のニュージーランドAIデータセンター支出が低位ケースの5億9,814万米ドルまで減少する可能性があります。
渇水年の価格高騰
電力庁は、2024年8月上旬に1 MWh当たり約820NZドルの日次平均卸電力価格を記録しました。2018-2023年の冬季平均は1 MWh当たり約180NZドルでした。価格は2025年8月下旬にも1 MWh当たり280NZドルを超え、その後10月には30NZドルまで下落しました(出典:電力庁)。電力使用効率(PUE)1.3のAI 1メガワットは年間約11,400 MWhを消費するため、1 MWh当たり100NZドルの変動で電気料金は年約114万NZドル変わります(DC Market Insights推計)。
系統接続の待ち行列と送電のリードタイム
業界によるTranspowerダッシュボードの読み取りとTranspowerの供給安定性に関するリリースによると、2026年のTranspowerの接続パイプラインにはデータセンター負荷が約1,010 MWあり、これに対し全国の最大需要記録は2026年8月6日の7,415 MWでした。DC Market Insightsの低位ケースでは、2027年から新規MWを25%、AI比率を5ポイント引き下げ、2035年は5億9,814万米ドル、CAGR 11.94%となります。
市場機会:ニュージーランドのAIホールでサプライヤーが勝てる分野はどこか?
DC Market Insightsの推計では、ニュージーランドのAIデータセンターにおける2つの機会が、2035年までに年間約1億5,996万米ドルの支出を生み出します。
356 MWのAI設置基盤に向けた運用サービス
設置済みAI容量は2025年末の30.29 MWから2035年には355.99 MWに増加するため、運用サービス・ソフトウェアは541万米ドルから1億4,314万米ドルへ年38.75%で成長し、最速のコンポーネントとなります。
オークランドの企業向けホールの改修
業界紙の報道によると、Datacomが2026年に約8 MWのEast Tamakiのホールを取得したことは、オークランドの旧ホールがAI密度向けに改修されつつあることを示しています。DC Market Insightsは、2025年の改修2 MWが2028-2030年には年4 MWに増え、2025年価格でMW当たり約460万米ドル、2030年に2,032万米ドルになるとモデル化しています。
価格:ニュージーランドでAI 1メガワットのコストはいくらか?
DC Market Insightsの推計では、ニュージーランドのAIデータセンターホールのコストは2025年にサーバーを除いてITロード1 MW当たり1,420万米ドルで、年2%上昇しています。
| 年 | AI 1 MW当たりの施設コンテンツ(百万米ドル) | 電気 | 冷却 | 建屋、内装、ラック | ネットワークファブリック |
|---|---|---|---|---|---|
| 2020 | 12.86 | 4.53 | 4.12 | 3.62 | 0.59 |
| 2025 | 14.20 | 5.00 | 4.55 | 4.00 | 0.65 |
| 2030 | 15.68 | 5.52 | 5.02 | 4.42 | 0.72 |
| 2035 | 17.31 | 6.09 | 5.55 | 4.88 | 0.79 |
公開されている指標がこの数値の範囲を示しています。業界紙の報道によると、DCI Data CentersはAlbanyの40 MWの建設費を約6億NZドル、従来型ホールでMW当たり約1,500万NZドル(870万米ドル)としており、Datagridの280 MWに対する約35億NZドルはMW当たり約1,250万NZドルとなります。ダイレクト・トゥ・チップ冷却ループ、CDU、より高密度な開閉装置がMW当たり約500万米ドルを上乗せするため、AIホールはこれら従来型の数値よりも高くなります。ビジネス・イノベーション・雇用省(MBIE)の価格データによると、業務用電力は2024年に平均約23.0セント/kWhで、2023年の20.9セントから上昇しました。改修は2025年にMW当たり約460万米ドル、サービスは設置済みAI 1 MW当たり年34万米ドルです(DC Market Insights推計)。
標準と規制:ニュージーランドのAIデータセンターを形作るルールは何か?
2026年にニュージーランドで見込まれる2億7,346万米ドルのAIデータセンター案件には、6つのルールと標準が適用されます。
- MBIEが2025年7月8日に公表したニュージーランドの人工知能戦略は、AIの導入に重点を置き、AIが2038年までに国内総生産(GDP)に760億NZドルを上乗せし得ると推計しています。計算資源への補助金はないため、建設は民間キャンパスが担います(出典:MBIE)。
- Resource Management Act 1991(資源管理法)は同意手続きを規定します。DatagridのMakarewaキャンパスは2026年3月にEnvironment SouthlandとInvercargill City Councilから同意を取得しており、Mercuryの2026年7月のリリースは360 MWのプロジェクトが資源同意を得ていることを確認しています。
- Fast-track Approvals Act 2024(迅速承認法)は別表2に149件のプロジェクトを掲載しています。インフラ担当大臣によると、大規模AIデータセンターを含むAuckland Surf Park第2期は2025年7月に同法に基づき付託されました。
- Privacy Act 2020(プライバシー法、国外開示に関する情報プライバシー原則12)と、政府のクラウドファースト方針およびProtective Security Requirements(保護的セキュリティ要件)により、公共部門のAI業務は国内リージョンに向かいます。
- Overseas Investment Act 2005(海外投資法)はDatagridの用地に適用されました。海外投資局は2022年2月、当初100 MW向けにMakarewaの約43 haを承認しました。
- 設計標準:データセンター施設向けのEN 50600、液冷向けのASHRAE TC 9.9熱ガイドライン、電気工事向けのAS/NZS 3000配線規則。
市場セグメンテーション:ニュージーランドAIデータセンター市場をリードするセグメントはどれか?
電気インフラが2025年支出の33.98%、6,576万米ドルで首位に立ち、運用サービス・ソフトウェアが年38.75%で最も速く成長します。
コンポーネント別
新設ホールが大半を占めるため、電気、冷却、建屋工事が2025年支出の93%を構成します。設置基盤の拡大に伴い、サービスは2035年までに全体の16.90%に上昇します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 電気インフラ | 65.76 | 33.98% | 246.90 | 14.14% |
| 冷却インフラ | 62.39 | 32.24% | 229.33 | 13.90% |
| 建屋・内装・ラック | 51.78 | 26.75% | 196.00 | 14.24% |
| AIネットワークファブリック | 8.19 | 4.23% | 31.44 | 14.40% |
| 運用サービス・ソフトウェア | 5.41 | 2.80% | 143.14 | 38.75% |
購入者別
2025年はハイパースケールクラウドリージョンが50%で首位ですが、Datagrid、CDC、TenPeaksがAIテナント向けに建設を進めることで、2035年にはコロケーション・ホールセールキャンパスが4億2,340万米ドルで首位に立ちます。
| 購入者 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドリージョン | 96.77 | 50.00% | 304.85 | 12.16% |
| コロケーション・ホールセールキャンパス | 69.67 | 36.00% | 423.40 | 19.78% |
| ソブリン・公共部門AI | 11.61 | 6.00% | 59.28 | 17.71% |
| 企業・通信事業者AI | 15.48 | 8.00% | 59.28 | 14.37% |
冷却方式別
2025年はラック当たり30 kWまでの空冷が44%で依然首位ですが、ダイレクト・トゥ・チップ液冷が2030年より前に最大の方式となり、2035年支出の58%を占めます。
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ラック当たり30 kWまでの空冷 | 85.16 | 44.00% | 118.55 | 3.36% |
| リアドア・ハイブリッド冷却 | 50.32 | 26.00% | 169.36 | 12.90% |
| ダイレクト・トゥ・チップ液冷 | 52.25 | 27.00% | 491.15 | 25.11% |
| 液浸冷却 | 5.81 | 3.00% | 67.74 | 27.85% |
ワークロード別
国内の利用者はニュージーランドでフロンティアモデルを学習させるよりもAIサービスを購入するため、AI推論は2025年支出の52%、2035年支出の62%を占めます。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AI学習 | 92.90 | 48.00% | 321.79 | 13.23% |
| AI推論 | 100.64 | 52.00% | 525.02 | 17.96% |
DC独自分析:ニュージーランドAIキャンパス・パイプライン・トラッカー、8プロジェクト・約894 MW
DC Market Insightsは、発表済みIT容量が約894 MWとなるニュージーランドの8つの名称付きAIデータセンターキャンパスを追跡しています。その半分が2025年価格でAIホールになれば、AIホール支出は約63億5,000万米ドルに相当します。このDC Market Insightsのモデルは10の入力値を使用します。企業およびNZXのリリースに基づく各プロジェクトのMW、ステータス、日付と、2025年のAI 1 MW当たりのコンテンツです。
| プロジェクト | 事業者 | 所在地 | IT MW | ステータス(日付) |
|---|---|---|---|---|
| Makarewa AIキャンパス | Datagrid NZ | サウスランド | 360 | 同意取得済み、最終決定は2026年後半(2026年7月) |
| Stratfordキャンパス | Contact EnergyおよびCDC | タラナキ | 250 | 構想検討(2026年8月) |
| Hobsonville Campus OneおよびTwo | CDC Data Centres | オークランド | 76 | 稼働中(2026年) |
| Silverdale Campus One | CDC Data Centres | オークランド | 60 | 22 MW稼働中、拡張中(2026年) |
| TakaniniおよびNorth Shoreキャンパス | TenPeaks Data Centres | オークランド | 75 | 拡張計画(2026年1月) |
| AKL01およびAKL02 | DCI Data Centers | WestgateおよびAlbany | 50 | AKL01稼働中、AKL02建設中 |
| AK1 | NEXTDC | オークランド | 15 | 計画中 |
| East Tamakiホール | Datacom | オークランド | 8 | AI改修向けに取得(2026年4月) |
オークランド以外の2キャンパスで610 MW、追跡対象合計の68%を占めます。これが、DC Market InsightsがAIホール支出に占めるオークランドのシェアが2025年の80%から2035年に57%へ低下すると見込む主な理由です。モデル化した2026-2030年の新規IT容量の竣工277 MW(うちAI 127.70 MW)は追跡パイプラインの約31%に相当するため、ベースケースはすべてのプロジェクトが建設されることを前提としていません。
地域別分析:ニュージーランドのどの地域がAIデータセンター支出をリードしているのか?
オークランドが2025年支出の80.00%、1億5,483万米ドルで首位に立ち、サウスランド・オタゴが年38.65%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| オークランド | 154.83 | 80.00% | 482.68 | 12.04% |
| ウェリントン | 11.61 | 6.00% | 42.34 | 13.81% |
| カンタベリー | 13.55 | 7.00% | 59.28 | 15.91% |
| ワイカト・タラナキ | 7.74 | 4.00% | 110.08 | 30.40% |
| サウスランド・オタゴ | 5.81 | 3.00% | 152.43 | 38.65% |
オークランド
オークランド地域の2025年の1億5,483万米ドルは、AWSとMicrosoftのリージョン、そして単一ロケーションとして最大の5,806万米ドルを占めるCDCのHobsonvilleキャンパスに支えられています。同地域の支出は年12.04%で成長して4億8,268万米ドルに達し、金額では他のどの地域よりも大きく増えますが、シェアは57%に低下します。
サウスランド・オタゴ
業界紙の報道によると、Datagridの360 MWキャンパスが2027年後半に予定されるTranspowerの変電所を通じて受電するため、InvercargillおよびMakarewaは2025年の387万米ドルから2035年の1億3,549万米ドルへ年42.70%で成長し、最速のロケーションとなります。
ワイカト・タラナキ
北島中部は、HamiltonにあるDatacomのKapuaサイトと、Contactの旧ガス発電所に隣接するStratfordの構想により、774万米ドルから1億1,008万米ドルへ年30.40%で成長します。
カンタベリー
クライストチャーチ地域は2025年に1,355万米ドルを占めます。その大半は南島の企業向けとオークランドのバックアップ用のChristchurchのホールで、年15.91%で成長します。
ウェリントン
首都地域は2025年に1,161万米ドルを占めます。Protective Security Requirementsの下で機密性の高いAIワークロードを国内に保持しなければならない政府機関が牽引し、年13.81%で成長します。
ロケーション分析:ニュージーランドのどのロケーションが最も多くのAIホール支出を担っているのか?
Hobsonville(オークランド)が2025年に5,806万米ドルと最も多くのAIホール支出を担い、InvercargillおよびMakarewaが年42.70%で最も速く成長します。
| 順位 | ロケーション | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | Hobsonville(オークランド) | オークランド | 58.06 | 135.49 | 8.84% |
| 2 | Silverdale(オークランド) | オークランド | 29.03 | 110.08 | 14.26% |
| 3 | AlbanyおよびNorth Shore(オークランド) | オークランド | 25.16 | 84.68 | 12.90% |
| 4 | Takanini(オークランド) | オークランド | 17.42 | 59.28 | 13.03% |
| 5 | Westgate(オークランド) | オークランド | 13.55 | 50.81 | 14.13% |
| 6 | Christchurch | カンタベリー | 13.55 | 59.28 | 15.91% |
| 7 | East Tamaki(オークランド) | オークランド | 11.61 | 42.34 | 13.81% |
| 8 | Wellington | ウェリントン | 11.61 | 42.34 | 13.81% |
| 9 | Hamilton | ワイカト・タラナキ | 7.74 | 25.40 | 12.62% |
| 10 | InvercargillおよびMakarewa(サウスランド) | サウスランド・オタゴ | 3.87 | 135.49 | 42.70% |
| 11 | Dunedin | サウスランド・オタゴ | 1.94 | 16.94 | 24.22% |
| 12 | Stratford(タラナキ) | ワイカト・タラナキ | 0.00 | 84.68 | 2028年から新規 |
オークランドの上位6ロケーションが2025年支出の80%を占めます。Stratfordは2028年から加わり、ContactとCDCの検討が建設につながれば2035年までに8,468万米ドルに達します。オークランドのコロケーション供給の詳細はニュージーランドデータセンターコロケーション市場レポートをご覧ください。
シナリオ分析:2035年のニュージーランドAIデータセンター市場はどうなり得るか?
ニュージーランドAIデータセンター市場は、ベースケースで2035年に8億4,681万米ドルに達し、その幅は5億9,814万米ドルから10億6,000万米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025-2035年 | 2027年以降の前提 |
|---|---|---|---|
| 低位 | 5億9,814万米ドル | 11.94% | 新規IT MWが25%減、AI比率が5ポイント減(Stratfordは建設されず、Makarewaは遅延) |
| ベース | 8億4,681万米ドル | 15.91% | 新規IT MWは48(2026年)から64(2035年)、AI比率は36%から62% |
| 高位 | 10億6,000万米ドル | 18.50% | 新規IT MWが20%増、価格が5%高(MakarewaとStratfordがともにフル規模) |
変動要因は2026年後半に予定されるDatagridの最終投資決定です。これがなければ、サウスランドの2035年支出1億5,243万米ドルは半分以上減少します。
主要企業:ニュージーランドのAIデータセンターホールを建設し購入するのは誰か?
DC Market Insightsの推計では、ニュージーランドAIデータセンター市場の上位3購入者であるCDC Data Centres、AWS、Microsoftが、稼働開始したAI MWベースで2025年支出の約64%を占めます。
- CDC Data Centres(Infratil):2025年支出の約28%(DC Market Insights推計)。Infratilの2026年度決算によると2026年3月時点でオークランドで98 MWが稼働、グループEBITDAFは3億9,250万豪ドル
- Amazon Web Services:約22%(DC Market Insights推計)。2025年9月1日に3つのアベイラビリティゾーンを開設(出典:AWS)
- Microsoft:約14%(DC Market Insights推計)。2024年12月からNew Zealand Northリージョン(出典:Microsoft Azure告知)
- TenPeaks Data Centres(Pacific Equity PartnersおよびSpark):約7%(DC Market Insights推計)。11拠点で23 MW(出典:Spark NZXリリース)
- DCI Data Centers:約5%(DC Market Insights推計)。DCIによるとAKL01が10 MW、AKL02 Albanyが40 MW
- Datacom:約5%(DC Market Insights推計)。East TamakiとHamiltonのホール
- Datagrid NZ:Makarewa 360 MW、同意取得済み(出典:Mercury NZXリリース)
- Contact Energy:CDCとのStratford検討(出典:Contact Energy NZXリリース)
- Mercury:Datagridの12.7%、140 MWのオプション(出典:Mercury NZXリリース)
- NEXTDC:NEXTDCによるとAK1オークランド、15 MWを計画
- Google Cloud:2022年8月にニュージーランドリージョンを発表(出典:Google Cloud)
- Catalyst Cloud:ソブリンGPUクラウド
- Schneider Electric:業界紙の報道によると2025年11月にニュージーランドで液冷製品群を投入
- Vertiv:電源・熱管理サプライヤー
- Eaton:UPSおよび開閉装置サプライヤー
- Transpower:大口負荷向けの系統接続
CDCの首位はHobsonvilleの76 MWと、60 MW以上に拡張可能なSilverdaleキャンパスに支えられています。残りの市場は約10の小規模事業者に分かれており、上位3社以外が約36%を占めます。Datagridは計画が進めば単一サイトとして最大になります。施設サプライヤー全般についてはニュージーランドデータセンターインフラ市場レポートで取り上げています。
最近の動向:2025年以降、ニュージーランドのAIデータセンターで何が変わったのか?
2025年8月から2026年8月にかけてのニュージーランドのAIデータセンターにおける6つの出来事により、南部とタラナキの610 MWのキャンパス計画が前進し、ニュージーランドで2番目のハイパースケールリージョンが開設されました。
- 2025年8月、Sparkはデータセンター事業の75%をPacific Equity Partnersに企業価値最大7億500万NZドルで売却することで合意しました(出典:Spark NZXリリース)。
- 2025年9月、AWSはオークランドで3つのアベイラビリティゾーンを備えたアジアパシフィック(ニュージーランド)リージョンを開設しました(出典:AWS)。
- 2026年1月、Sparkは売却を完了し、同事業はTenPeaks Data Centresとなりました(出典:Spark NZXリリース)。
- 2026年3月、DatagridのMakarewaキャンパスは資源同意と、Mercuryからの140 MW、15年間の電力オプションを取得しました(出典:Mercury NZXリリース)。
- 2026年7月、MercuryはDatagrid NZの12.7%を3,000万米ドルで取得し、プロジェクトは360 MWとなりました(出典:Mercury NZXリリース)。
- 2026年8月、Contact EnergyとCDCはStratfordでのIT 250 MWデータセンターの検討を発表しました(出典:Contact Energy NZXリリース)。
調査手法:モデルはニュージーランドAIデータセンター市場をどう評価しているか
DC Market Insightsは、16の年次容量コホート(2020-2035年)と8つの名称付きプロジェクトからニュージーランドAIデータセンター市場を構築しており、すべての内訳は合計と一致します。
2025年の内訳:AI 12.60 MW × 1,420万米ドル = 1億7,892万米ドル、これに改修2 MW × 460万米ドル = 920万米ドル、設置済み15.93 MW × 34万米ドル = 541万米ドルを加え、計1億9,353万米ドルです。新規IT容量は28 MW(2024年)、42 MW(2025年)、48 MW(2026年)、62 MW(2030年)、64 MW(2035年)と推移し、これに対しNZTechの業界調査による2025年9月時点の国内導入基盤は104 MWです。AI比率は30%から62%に上昇します。3つの上下限チェック:
- 上限1:2030年の設置済みAI容量170.14 MWは、負荷率60%、PUE 1.3で約1.16 TWhを消費します。これはMBIEの2030年データセンター需要の参照値1.8 TWhの65%、高位ケース4.6 TWhの25%です。
- 上限2:2025-2026年の支出4億6,699万米ドルは、AWS、Datagrid、TenPeaksが発表した約81億2,000万米ドル(140億NZドル)の約6%です。
- 下限:2024-2026年にモデル化した新規AI容量36.04 MWは、Infratilの報告によるとCDCが2025年1月から2026年3月にオークランドで追加した約70 MWの30%(21 MW)を上回ります。
ニュージーランドドルは0.58米ドルで換算しています。手法の詳細は調査手法ページをご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と除外される要素
- 1.3セグメント間の関係
- 1.4ニュージーランドAIデータセンターの数値が情報源によって異なる理由
- 02調査手法
- 2.1ボトムアップモデル:AI MW × MW当たりのコンテンツ
- 2.2上下限チェック
- 2.3出典台帳
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年、2035年
- 3.2主要市場統計
- 3.3主なポイント
- 04市場ダイナミクス
- 4.1推進要因:MakarewaのDatagrid 360 MW
- 4.2推進要因:オークランドのAWSとMicrosoftのリージョン
- 4.3推進要因:CDCの拡張とTenPeaksの売却
- 4.4トレンド:ダイレクト・トゥ・チップ冷却
- 4.5トレンド:Stratfordと発電所隣接キャンパス
- 4.6トレンド:推論が学習を上回る
- 4.7課題:渇水年の価格高騰
- 4.8課題:系統接続の待ち行列
- 4.9機会:運用サービス
- 4.10機会:オークランドのホールの改修
- 05価格分析
- 5.1AI 1 MW当たりのコスト、2020-2035年
- 5.2公開価格の指標
- 06標準と規制
- 6.1ニュージーランドの人工知能戦略
- 6.2Resource Management Act 1991
- 6.3Fast-track Approvals Act 2024
- 6.4Privacy Act 2020とProtective Security Requirements
- 6.5Overseas Investment Act 2005
- 6.6EN 50600、ASHRAE TC 9.9、AS/NZS 3000
- 07コンポーネント別市場セグメンテーション
- 7.1電気インフラ
- 7.2冷却インフラ
- 7.3建屋・内装・ラック
- 7.4AIネットワークファブリック
- 7.5運用サービス・ソフトウェア
- 08購入者別市場セグメンテーション
- 8.1ハイパースケールクラウドリージョン
- 8.2コロケーション・ホールセールキャンパス
- 8.3ソブリン・公共部門AI
- 8.4企業・通信事業者AI
- 09冷却方式別市場セグメンテーション
- 9.1ラック当たり30 kWまでの空冷
- 9.2リアドア・ハイブリッド冷却
- 9.3ダイレクト・トゥ・チップ液冷
- 9.4液浸冷却
- 10ワークロード別市場セグメンテーション
- 10.1AI学習
- 10.2AI推論
- 11Dc独自分析:ニュージーランドaiキャンパス・パイプライン・トラッカー
- 11.18つの名称付きキャンパス、約894 MW
- 11.2AI比率50%でのAI施設価値
- 12地域別分析
- 12.1オークランド
- 12.2ウェリントン
- 12.3カンタベリー
- 12.4ワイカト・タラナキ
- 12.5サウスランド・オタゴ
- 13ロケーション分析
- 13.1Hobsonville(オークランド)
- 13.2Silverdale(オークランド)
- 13.3AlbanyおよびNorth Shore(オークランド)
- 13.4Takanini(オークランド)
- 13.5Westgate(オークランド)
- 13.6Christchurch
- 13.7East Tamaki(オークランド)
- 13.8Wellington
- 13.9Hamilton
- 13.10InvercargillおよびMakarewa(サウスランド)
- 13.11Dunedin
- 13.12Stratford(タラナキ)
- 14予測シナリオ
- 14.1低位ケース
- 14.2ベースケース
- 14.3高位ケース
- 15主要企業
- 15.1CDC Data Centres
- 15.2Amazon Web Services
- 15.3Microsoft
- 15.4TenPeaks Data Centres
- 15.5DCI Data Centers
- 15.6Datacom
- 15.7Datagrid NZ
- 15.8Contact Energy
- 15.9Mercury
- 15.10NEXTDC
- 15.11Google Cloud
- 15.12Catalyst Cloud
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Eaton
- 15.16Transpower
- 15.17購入者の集中度
- 16最近の動向
- 16.12025年8月から2026年8月
- 図 11. ニュージーランドAIデータセンター市場規模、2020-2035年(百万米ドル)
- 表 11. レポート属性
- 表 22. 範囲の比較
- 表 33. AI 1 MW当たりのコスト、2020-2035年
- 表 44. コンポーネント別市場、2025年および2035年
- 表 55. 購入者別市場、2025年および2035年
- 表 66. 冷却方式別市場、2025年および2035年
- 表 77. ワークロード別市場、2025年および2035年
- 表 88. AIキャンパス・パイプライン・トラッカー
- 表 99. 地域別市場、2025年および2035年
- 表 1010. 上位12ロケーション
- 表 1111. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は2億7,346万米ドルで、2025年の1億9,353万米ドルから41.30%増加しています。市場は2035年までに8億4,681万米ドルに達し、2025年からのCAGRは15.91%と予測されます。
2025年から2035年は年15.91%で、2020-2025年の年95.08%から減速します。2030年以降、AIの竣工が年約40 MWで横ばいとなる一方、サービスが成長するためです。
2025年はサーバーを除いてITロード1 MW当たり1,420万米ドルです。内訳は電気500万米ドル、冷却455万米ドル、建屋・内装・ラック400万米ドル、ネットワークファブリック65万米ドルです(DC Market Insights推計)。
サウスランド・オタゴで、年38.65%で成長し2035年までに1億5,243万米ドルに達します。資源同意を得たDatagridの360 MWのMakarewaキャンパスが南部の再生可能電力を利用するためです。
運用サービス・ソフトウェアで、設置済みAI容量が356 MWに増えるにつれ、2025年の541万米ドルから2035年の1億4,314万米ドルへ年38.75%で成長します。
CDC Data Centres、AWS、Microsoftが2025年のAIホール支出の約64%を占めます(DC Market Insights推計)。TenPeaks、DCI Data Centers、Datacom、Datagridがこれに続きます。
360 MW:Invercargill近郊にあるDatagridの資源同意取得済みAIキャンパスで、Mercuryが2026年7月に3,000万米ドルで12.7%を取得しました。最終投資決定は2026年後半に見込まれています。
はい。2025年支出の80.00%、1億5,483万米ドルを占めます。サウスランドとタラナキのキャンパスが成長するにつれ、そのシェアは2035年までに57%に低下します。
1 MWh当たり100NZドルの価格変動で、AI 1メガワットの電気料金は年114万NZドル変わります。卸電力価格は2025年8月の1 MWh当たり280NZドル超から2025年10月には30NZドルへ動きました。
2026年の2億7,346万米ドルは、AIホールの施設インフラのみを対象としたDC Market Insightsの数値です。GPUサーバー、AIクラウドサービス、AIソフトウェアを加えた推計は数倍大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。