
Mercato dei data center AI in Nuova Zelanda: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
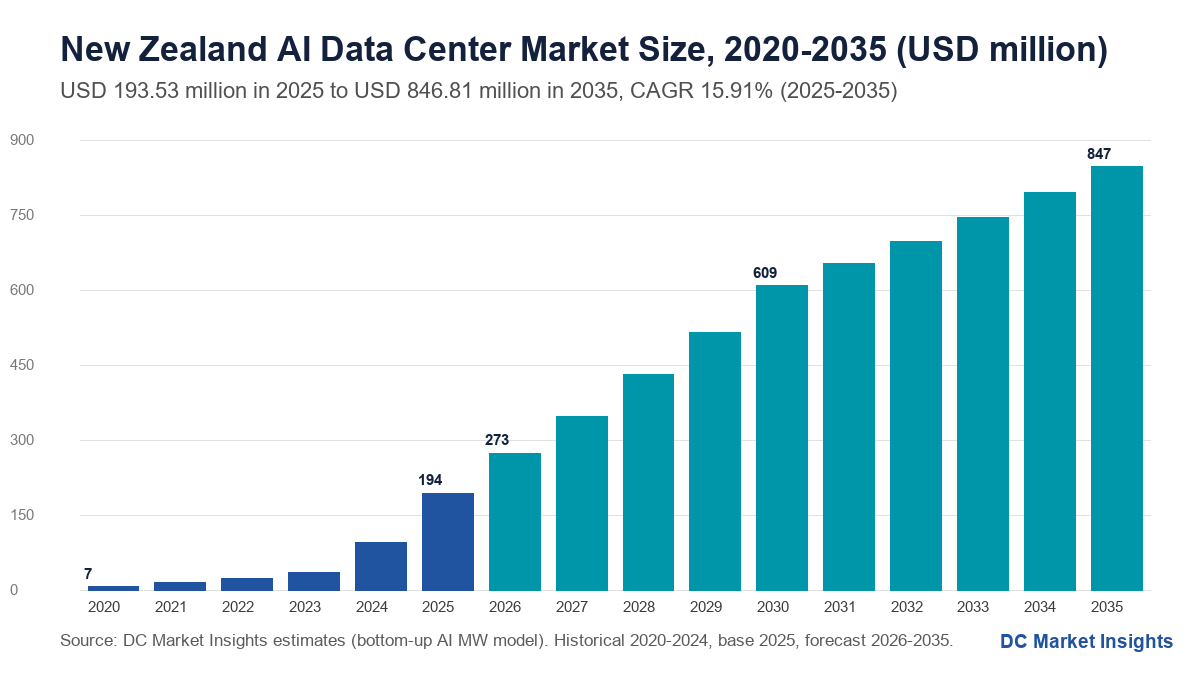
Nel 2025 il valore del Mercato dei data center AI in Nuova Zelanda era pari a USD 193.5 milioni; si prevede che raggiunga USD 846.8 milioni entro il 2035, con un CAGR del 15.91%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per acquirente
- 09Segmentazione del mercato per approccio di raffreddamento
- 10Segmentazione del mercato per carico di lavoro
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center AI in Nuova Zelanda vale USD 273,46 milioni nel 2026 e si prevede che raggiunga USD 846,81 milioni entro il 2035, partendo da USD 193,53 milioni nel 2025, con un CAGR del 15,91% dal 2025 al 2035 (stima DC Market Insights). In Nuova Zelanda a muovere i capitali è un’energia che è già rinnovabile: nel 2025 l’88,5% dell’elettricità del Paese proveniva da fonti rinnovabili, ed è per questo che nel luglio 2026 Mercury ha rilevato una quota del 12,7% nel campus autorizzato da 360 MW di Datagrid a Makarewa, nel Southland, e che Contact Energy e CDC Data Centres stanno studiando un campus da 250 MW a Stratford, nel Taranaki (Fonte: Ministry of Business, Innovation and Employment; comunicati NZX di Mercury e Contact Energy). Auckland assorbe ancora l’80% della spesa, perché lì si trova la region di Amazon Web Services (AWS) aperta il 1° settembre 2025 con tre zone di disponibilità e un piano da NZ$ 7,5 miliardi, accanto alla region New Zealand North di Microsoft e ai campus CDC di Hobsonville e Silverdale (Fonte: AWS). Il mercato dei data center AI in Nuova Zelanda comprende ciò che gli operatori pagano per la sala di intelligenza artificiale (AI) in sé: alimentazione, raffreddamento, involucro edilizio, allestimento, rack, cablaggio di rete interno alla sala e i servizi che la mantengono in funzione, esclusi i server con unità di elaborazione grafica (GPU). Nel 2025 ciò ha significato USD 178,92 milioni per 12,60 MW di nuove sale AI (il 30% dei 42 MW completati in Nuova Zelanda, a USD 14,20 milioni per MW), USD 9,20 milioni per la conversione di 2 MW di sale esistenti a USD 4,60 milioni per MW e USD 5,41 milioni di servizi su 15,93 MW già in esercizio. I servizi crescono più rapidamente, del 38,75% l’anno, e Southland e Otago è la regione a crescita più rapida, con il 38,65% l’anno, poiché la AI factory di Makarewa riceverà energia dal 2027.
Statistiche chiave del mercato: quanto spenderà la Nuova Zelanda per le sale AI nel 2026?
DC Market Insights stima il mercato dei data center AI in Nuova Zelanda a USD 273,46 milioni nel 2026, il 41,30% in più rispetto al 2025, poiché la nuova capacità IT AI sale da 12,60 MW a 17,28 MW.
- Dimensione del mercato 2025: USD 193,53 milioni
- Dimensione del mercato 2026: USD 273,46 milioni
- Dimensione del mercato 2030: USD 608,55 milioni
- Dimensione del mercato 2035: USD 846,81 milioni
- CAGR 2025-2035: 15,91% (scenario basso 11,94%, scenario alto 18,50%)
- Componente maggiore: Infrastruttura elettrica, 33,98% della spesa 2025 (USD 65,76 milioni)
- Componente a crescita più rapida: Servizi operativi e software, 38,75% l’anno
- Approccio di raffreddamento a crescita più rapida: Raffreddamento a immersione, 27,85% l’anno; il Raffreddamento a liquido direct-to-chip raggiunge USD 491,15 milioni entro il 2035
- Regione leader: Auckland, 80,00% della spesa 2025; regione a crescita più rapida: Southland e Otago, 38,65% l’anno
- Località maggiore: Hobsonville (Auckland), USD 58,06 milioni nel 2025
- Gruppo di acquirenti maggiore: Regioni cloud hyperscale, 50% della spesa 2025 (stima DC Market Insights)
Punti chiave: tre fatti per chi pianifica capacità AI in Nuova Zelanda
DC Market Insights trae quattro conclusioni da un mercato dei data center AI neozelandese che cresce da USD 193,53 milioni nel 2025 a USD 846,81 milioni nel 2035.
- I megawatt sono al sud: la quota di spesa del Southland sale dal 3% nel 2025 al 18% nel 2035, perché il campus da 360 MW di Datagrid si trova vicino all’offerta idroelettrica e dispone dell’autorizzazione ambientale (Fonte: comunicato NZX di Mercury, luglio 2026).
- Nel 2025 una sala AI neozelandese costa USD 14,20 milioni per MW di carico IT, server esclusi, perché il raffreddamento a liquido e catene di alimentazione più pesanti aggiungono circa USD 5 milioni a un megawatt convenzionale (stima DC Market Insights).
- Le oscillazioni del prezzo dell’energia contano più delle tariffe: i prezzi all’ingrosso sono scesi da oltre NZ$ 280 per MWh a fine agosto 2025 a una media di NZ$ 30 a ottobre 2025, quindi sono i contratti a lungo termine a decidere l’economia dei clienti AI (Fonte: Electricity Authority).
- Auckland mantiene il lavoro cloud: la sua spesa cresce comunque del 12,04% l’anno fino a USD 482,68 milioni entro il 2035, perché l’inferenza sensibile alla latenza resta vicina agli utenti e agli approdi dei cavi sottomarini.
Sintesi del mercato dei data center AI in Nuova Zelanda: quanto ha speso la Nuova Zelanda per le sale AI nel 2025?
Nel 2025 la Nuova Zelanda ha speso USD 193,53 milioni in infrastrutture per data center AI. La dimensione del mercato dei data center AI in Nuova Zelanda era pari a USD 6,85 milioni nel 2020, ha raggiunto USD 193,53 milioni nel 2025 e si prevede che arrivi a USD 846,81 milioni entro il 2035, con un CAGR del 15,91% nel periodo di previsione. Dal 2020 al 2025 il mercato è cresciuto del 95,08% l’anno partendo da una base molto ridotta, poiché la quota AI della capacità costruita in Nuova Zelanda è salita dal 5% al 30% e ad Auckland hanno aperto le prime region hyperscale.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 193,53 milioni |
| Dimensione del mercato 2026 | USD 273,46 milioni |
| CAGR 2025-2035 | 15,91% |
| Dimensione del mercato 2035 | USD 846,81 milioni |
| Segmenti coperti | Componente, Acquirente, Approccio di raffreddamento, Carico di lavoro |
| Regioni coperte | Auckland, Wellington, Canterbury, Waikato e Taranaki, Southland e Otago; 12 località |
La crescita si attesta al 18-41% l’anno dal 2026 al 2030, man mano che Hobsonville, Silverdale, Takanini e Makarewa mettono in tensione le sale AI, per poi rallentare al 6,50% entro il 2035, quando i completamenti AI annui si stabilizzano intorno ai 40 MW e i servizi pesano di più sul totale. DC Market Insights stima che nel 2025 la Nuova Zelanda rappresenti circa il 2% della spesa per infrastrutture di data center AI dell’Asia-Pacifico; il quadro regionale è nel report Asia Pacific AI Data Center Market.
Che cos’è il mercato dei data center AI in Nuova Zelanda e dove finisce?
Il mercato dei data center AI in Nuova Zelanda misura USD 193,53 milioni di spesa 2025 per lo strato fisico e operativo delle sale ad alta densità AI in Nuova Zelanda, contabilizzata nel luogo in cui la sala viene costruita.
Incluso
- Infrastruttura elettrica per sale AI: allacciamento in alta tensione e sottostazioni, trasformatori, quadri elettrici, gruppi di continuità (UPS), condotti sbarre e distribuzione dell’alimentazione ai rack.
- Raffreddamento per rack oltre circa 30 kW: refrigeratori e dry cooler, unità di distribuzione del refrigerante (CDU), scambiatori di calore a porta posteriore, circuiti direct-to-chip e vasche a immersione.
- Involucro edilizio, allestimento e rack per sale progettate per densità AI, compresi i solai strutturali per rack raffreddati a liquido.
- Fabric di rete AI all’interno della sala: cablaggio strutturato, canaline per fibra e impianti passivi che collegano i cluster GPU.
- Servizi operativi e software: manutenzione, commissioning, gestione dell’infrastruttura del data center (DCIM) e monitoraggio delle sale AI installate.
Escluso
- Server GPU, storage, switch e altre apparecchiature IT.
- Terreni, bollette elettriche, canoni di colocation e ricavi da cloud GPU.
- Sale costruite solo per rack aziendali o cloud convenzionali sotto circa 30 kW.
Come si combinano i segmenti
I valori per componente derivano direttamente dal modello; le ripartizioni per acquirente, raffreddamento e carico di lavoro dividono ciascuna lo stesso totale, quindi ogni dimensione somma USD 193,53 milioni nel 2025 e USD 846,81 milioni nel 2035. Il confine con il report New Zealand Data Center Market è netto: quel report conta l’intero mercato nazionale dei data center, mentre questo conta solo lo strato delle sale AI, circa il 6% del valore nazionale dei data center nel 2025 secondo le stime di DC Market Insights.
Perché i dati sui data center AI in Nuova Zelanda differiscono tra le fonti?
Il dato DC Market Insights di USD 273,46 milioni per il 2026 conta solo l’infrastruttura della struttura, quindi si colloca ben al di sotto dei totali che includono server o ricavi cloud.
Le definizioni più ampie aggiungono i server GPU, che per megawatt possono costare da tre a cinque volte la sala, oltre a servizi cloud AI, piattaforme software AI, strumenti di machine learning operations e dispositivi AI edge. Alcune stime contano inoltre come “AI” ogni sala hyperscale, a prescindere dalla densità dei rack, oppure aggiungono applicazioni di AI generativa vendute ad aziende neozelandesi da data center in Australia. Questo report esclude server GPU, servizi AI cloud, software AI, dispositivi edge e capacità all’estero, e mantiene nel perimetro piccole e medie imprese (PMI), enti pubblici, imprese di proprietà iwi e utenti della ricerca quando acquistano spazio in sale AI in Nuova Zelanda.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro e fabric delle sale AI | Sì, USD 188,12 milioni nel 2025 | Spesa fisica principale |
| Servizi operativi e software | Sì, USD 5,41 milioni nel 2025 | Spesa ricorrente sulle sale AI installate |
| Server GPU e storage | No | Apparecchiature IT, contate nei report sui server |
| Ricavi da cloud AI e GPU-as-a-service | No | Ricavi da servizi, non infrastruttura |
| Sale convenzionali sotto 30 kW per rack | No | Contate nel report nazionale sui data center |
Driver di mercato: cosa spinge la spesa per data center AI in Nuova Zelanda?
Tre driver portano la spesa neozelandese per sale AI da USD 193,53 milioni nel 2025 a USD 608,55 milioni nel 2030, ciascuno legato a un progetto o a una norma precisi.
I contratti rinnovabili attirano i campus AI al sud: i 360 MW di Datagrid a Makarewa
Il campus Makarewa di Datagrid, vicino a Invercargill, dispone dell’autorizzazione ambientale per 360 MW, e il 22 luglio 2026 Mercury ha pagato USD 30 milioni per il 12,7% di Datagrid NZ, con una decisione finale di investimento attesa più avanti nel 2026 (Fonte: comunicato NZX di Mercury). Secondo lo stesso comunicato, Mercury aveva già firmato con il progetto, a marzo 2026, un’opzione di acquisto di energia da 140 MW per 15 anni. DC Market Insights modella le prime sale AI del Southland dal 2027, motivo per cui la quota meridionale della spesa nazionale per sale AI sale dal 3% nel 2025 al 18% nel 2035. L’attrattiva è l’energia idroelettrica vicino alla fonderia di Tiwai Point, che ha contratti per 572 MW almeno fino al 2044: è questa offerta rinnovabile che i clienti AI con obiettivi di emissioni pagano.
Region hyperscale ad Auckland: i NZ$ 7,5 miliardi di AWS e Microsoft New Zealand North
AWS ha aperto la sua region Asia Pacific (New Zealand) il 1° settembre 2025 con tre zone di disponibilità, sostenuta da un piano di investimento da NZ$ 7,5 miliardi in 15 anni (Fonte: comunicato stampa Amazon) e da energia rinnovabile tramite un accordo con Mercury, secondo AWS. La region New Zealand North di Microsoft è operativa da dicembre 2024, anch’essa con zone di disponibilità ad Auckland, come riportato dall’avviso Azure di Microsoft. DC Market Insights attribuisce alle Regioni cloud hyperscale il 50% della spesa 2025 per sale AI, USD 96,77 milioni, perché entrambe le region ospitano istanze con acceleratori AI per clienti neozelandesi che devono mantenere i dati nel Paese.
Capitale per la colocation: l’espansione di CDC ad Auckland e la vendita di TenPeaks
CDC Data Centres indica Silverdale Campus One a 22 MW, in crescita a 60 MW o più, e Hobsonville Campus One e Two a 22 MW e 54 MW (Fonte: CDC Data Centres). Spark ha venduto il 75% della sua attività di data center a Pacific Equity Partners per un enterprise value fino a NZ$ 705 milioni, pari a 30,8 volte l’utile pro forma prima di interessi, imposte, deprezzamenti e ammortamenti (EBITDA), e ha completato la vendita il 30 gennaio 2026, secondo i comunicati NZX di Spark; l’attività, oggi TenPeaks Data Centres, gestisce 23 MW in 11 siti e pianifica oltre 130 MW. I Campus di colocation e wholesale crescono del 19,78% l’anno fino a USD 423,40 milioni entro il 2035, il gruppo di acquirenti più dinamico, perché i nuovi proprietari finanziano sale pronte per l’AI prima ancora di avere i clienti.
Tendenze di mercato: come stanno cambiando le sale AI in Nuova Zelanda?
Secondo le stime di DC Market Insights il raffreddamento a liquido sale dal 30% della spesa per sale di data center AI in Nuova Zelanda nel 2025 al 66% nel 2035, il maggiore cambiamento progettuale del mercato.
Il raffreddamento direct-to-chip diventa la progettazione standard
La presentazione dei risultati FY2026 di CDC per Infratil afferma che il suo progetto supporta il raffreddamento a liquido, e Datacom ha dichiarato di prevedere il raffreddamento a liquido nella sala di East Tamaki acquistata nel 2026, come riportato dalla stampa di settore. Il Raffreddamento a liquido direct-to-chip cresce del 25,11% l’anno da USD 52,25 milioni nel 2025 a USD 491,15 milioni nel 2035, mentre il Raffreddamento ad aria fino a 30 kW per rack cresce solo del 3,36% l’anno.
I campus si spostano verso le centrali elettriche: Stratford e l’ex sito Taranaki Combined Cycle
Il 10 agosto 2026 Contact Energy e CDC hanno comunicato di valutare un data center da 250 MW IT, circa 350 MW di picco, a Stratford nel Taranaki, alimentato da Contact con un contratto a lungo termine (Fonte: comunicato NZX di Contact Energy). DC Market Insights modella Stratford a USD 84,68 milioni di spesa per sale AI nel 2035, partendo da zero prima del 2028, il che porta Waikato e Taranaki a una crescita del 30,40% l’anno.
L’inferenza supera l’addestramento
L’Inferenza AI assorbe già il 52% della spesa 2025 e raggiunge USD 525,02 milioni entro il 2035, il 17,96% l’anno, perché la domanda neozelandese è costituita soprattutto da servizi AI cloud usati dalle aziende locali più che dall’addestramento di modelli.
Sfide di mercato: cosa limita la crescita dei data center AI in Nuova Zelanda?
Due vincoli potrebbero ridurre la spesa 2035 per data center AI in Nuova Zelanda allo scenario basso di USD 598,14 milioni: la volatilità del prezzo dell’energia e la coda delle connessioni alla rete.
Picchi di prezzo negli anni secchi
La Electricity Authority ha registrato un prezzo medio giornaliero all’ingrosso di circa NZ$ 820 per MWh all’inizio di agosto 2024, contro una media invernale 2018-2023 vicina a NZ$ 180 per MWh, e i prezzi hanno di nuovo superato NZ$ 280 per MWh a fine agosto 2025 prima di scendere a NZ$ 30 a ottobre (Fonte: Electricity Authority). Un megawatt AI con un’efficienza nell’uso dell’energia (PUE) di 1,3 consuma circa 11.400 MWh l’anno, quindi un’oscillazione di NZ$ 100 per MWh sposta la sua bolletta di circa NZ$ 1,14 milioni l’anno (stima DC Market Insights).
Coda delle connessioni alla rete e tempi della trasmissione
Nel 2026 la pipeline di connessioni di Transpower comprendeva circa 1.010 MW di carico di data center, a fronte di un picco nazionale record di 7.415 MW il 6 agosto 2026, secondo le letture di settore della dashboard di Transpower e un comunicato di Transpower sulla sicurezza dell’approvvigionamento. Lo scenario basso di DC Market Insights riduce i nuovi MW del 25% e la quota AI di 5 punti dal 2027, ottenendo USD 598,14 milioni nel 2035, con un CAGR dell’11,94%.
Opportunità di mercato: dove possono vincere i fornitori nelle sale AI neozelandesi?
Secondo le stime di DC Market Insights, due aperture nei data center AI in Nuova Zelanda aggiungono circa USD 159,96 milioni di spesa annua entro il 2035.
Servizi operativi per una base AI da 356 MW
La capacità AI installata sale da 30,29 MW a fine 2025 a 355,99 MW entro il 2035, quindi i Servizi operativi e software crescono da USD 5,41 milioni a USD 143,14 milioni, il 38,75% l’anno, la componente più dinamica.
Ammodernamento delle sale aziendali di Auckland
L’acquisto da parte di Datacom di una sala di circa 8 MW a East Tamaki nel 2026 mostra che le sale più vecchie di Auckland vengono adeguate alle densità AI, come riportato dalla stampa di settore. DC Market Insights modella 2 MW di ammodernamenti nel 2025, in crescita a 4 MW l’anno nel 2028-2030, per un valore di USD 20,32 milioni nel 2030 a circa USD 4,60 milioni per MW a prezzi 2025.
Prezzi: quanto costa un megawatt AI in Nuova Zelanda?
Secondo le stime di DC Market Insights, nel 2025 una sala di data center AI in Nuova Zelanda costava USD 14,20 milioni per MW di carico IT, server esclusi, con un aumento del 2% l’anno.
| Anno | Contenuto della struttura per MW AI (USD milioni) | Elettrico | Raffreddamento | Involucro, allestimento e rack | Fabric di rete |
|---|---|---|---|---|---|
| 2020 | 12,86 | 4,53 | 4,12 | 3,62 | 0,59 |
| 2025 | 14,20 | 5,00 | 4,55 | 4,00 | 0,65 |
| 2030 | 15,68 | 5,52 | 5,02 | 4,42 | 0,72 |
| 2035 | 17,31 | 6,09 | 5,55 | 4,88 | 0,79 |
Alcuni riferimenti pubblici delimitano questo valore. DCI Data Centers ha stimato la sua costruzione da 40 MW ad Albany in circa NZ$ 600 milioni, all’incirca NZ$ 15 milioni (USD 8,70 milioni) per MW per una sala convenzionale, e i circa NZ$ 3,5 miliardi di Datagrid per 280 MW danno circa NZ$ 12,5 milioni per MW, entrambi come riportato dalla stampa di settore. Le sale AI costano più di questi valori convenzionali perché circuiti direct-to-chip, CDU e quadri elettrici più densi aggiungono circa USD 5 milioni per MW. Secondo i dati sui prezzi del Ministry of Business, Innovation and Employment (MBIE), nel 2024 l’elettricità commerciale costava in media circa 23,0 centesimi per kWh, contro 20,9 centesimi nel 2023. Gli ammodernamenti costano circa USD 4,60 milioni per MW nel 2025 e i servizi ammontano a USD 0,34 milioni per MW AI installato all’anno (stime DC Market Insights).
Standard e normativa: quali regole definiscono i data center AI in Nuova Zelanda?
Sei insiemi di norme e standard si applicano agli USD 273,46 milioni di lavori per data center AI che la Nuova Zelanda vedrà nel 2026.
- La Strategia per l’intelligenza artificiale della Nuova Zelanda, pubblicata dal MBIE l’8 luglio 2025, si concentra sull’adozione dell’AI e stima che l’AI possa aggiungere NZ$ 76 miliardi al prodotto interno lordo (PIL) entro il 2038; non prevede sussidi per la capacità di calcolo, quindi sono i campus privati a sostenere la costruzione (Fonte: MBIE).
- Il Resource Management Act 1991 regola le autorizzazioni: il campus Makarewa di Datagrid ha ricevuto l’autorizzazione da Environment Southland e dall’Invercargill City Council a marzo 2026, e il comunicato di Mercury di luglio 2026 conferma che il progetto da 360 MW dispone dell’autorizzazione ambientale.
- Il Fast-track Approvals Act 2024 elenca 149 progetti nello Schedule 2; Auckland Surf Park Stage 2, che comprende un grande data center AI, è stato ammesso ai sensi della legge a luglio 2025, secondo il Minister for Infrastructure.
- Il Privacy Act 2020 (Information Privacy Principle 12 sulla comunicazione transfrontaliera), insieme alla politica cloud-first del governo e ai Protective Security Requirements, spinge il lavoro AI del settore pubblico verso region nel Paese.
- L’Overseas Investment Act 2005 si è applicato al terreno di Datagrid: l’Overseas Investment Office ha approvato circa 43 ha a Makarewa nel febbraio 2022 per un primo blocco da 100 MW.
- Standard di progettazione: EN 50600 per le strutture dei data center, linee guida termiche ASHRAE TC 9.9 per il raffreddamento a liquido e norme di cablaggio AS/NZS 3000 per i lavori elettrici.
Segmentazione del mercato: quale segmento guida il mercato dei data center AI in Nuova Zelanda?
L’Infrastruttura elettrica è in testa con il 33,98% della spesa 2025, USD 65,76 milioni, mentre i Servizi operativi e software crescono più rapidamente, al 38,75% l’anno.
Per componente
Le opere elettriche, di raffreddamento e di involucro costituiscono il 93% della spesa 2025 perché dominano le nuove sale; i servizi salgono al 16,90% del totale entro il 2035 con la crescita della base installata.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 65,76 | 33,98% | 246,90 | 14,14% |
| Infrastruttura di raffreddamento | 62,39 | 32,24% | 229,33 | 13,90% |
| Involucro edilizio, allestimento e rack | 51,78 | 26,75% | 196,00 | 14,24% |
| Fabric di rete AI | 8,19 | 4,23% | 31,44 | 14,40% |
| Servizi operativi e software | 5,41 | 2,80% | 143,14 | 38,75% |
Per acquirente
Le Regioni cloud hyperscale sono in testa con il 50% nel 2025, mentre i Campus di colocation e wholesale passano al primo posto entro il 2035 con USD 423,40 milioni, man mano che Datagrid, CDC e TenPeaks costruiscono per clienti AI.
| Acquirente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regioni cloud hyperscale | 96,77 | 50,00% | 304,85 | 12,16% |
| Campus di colocation e wholesale | 69,67 | 36,00% | 423,40 | 19,78% |
| AI sovrana e del settore pubblico | 11,61 | 6,00% | 59,28 | 17,71% |
| AI per imprese e telecomunicazioni | 15,48 | 8,00% | 59,28 | 14,37% |
Per approccio di raffreddamento
Il Raffreddamento ad aria fino a 30 kW per rack è ancora in testa nel 2025 con il 44%, ma il Raffreddamento a liquido direct-to-chip diventa l’approccio più diffuso prima del 2030 e detiene il 58% della spesa 2035.
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria fino a 30 kW per rack | 85,16 | 44,00% | 118,55 | 3,36% |
| Raffreddamento a porta posteriore e ibrido | 50,32 | 26,00% | 169,36 | 12,90% |
| Raffreddamento a liquido direct-to-chip | 52,25 | 27,00% | 491,15 | 25,11% |
| Raffreddamento a immersione | 5,81 | 3,00% | 67,74 | 27,85% |
Per carico di lavoro
L’Inferenza AI assorbe il 52% della spesa 2025 e il 62% di quella 2035, perché gli utenti locali acquistano servizi AI anziché addestrare modelli di frontiera in Nuova Zelanda.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 92,90 | 48,00% | 321,79 | 13,23% |
| Inferenza AI | 100,64 | 52,00% | 525,02 | 17,96% |
Esclusiva DC: il tracker della pipeline dei campus AI in Nuova Zelanda, 8 progetti e circa 894 MW
DC Market Insights monitora 8 campus di data center AI neozelandesi identificati per nome, con circa 894 MW di capacità IT annunciata, pari a circa USD 6,35 miliardi di spesa per sale AI se metà diventasse sale AI a prezzi 2025. Questo modello di DC Market Insights utilizza 10 input: MW, stato e data di ciascun progetto tratti dai comunicati aziendali e NZX, più il contenuto 2025 per MW AI.
| Progetto | Operatore | Località | MW IT | Stato (data) |
|---|---|---|---|---|
| Campus AI di Makarewa | Datagrid NZ | Southland | 360 | Autorizzato; decisione finale attesa a fine 2026 (lug 2026) |
| Campus di Stratford | Contact Energy e CDC | Taranaki | 250 | Studio di fattibilità (ago 2026) |
| Hobsonville Campus One e Two | CDC Data Centres | Auckland | 76 | In esercizio (2026) |
| Silverdale Campus One | CDC Data Centres | Auckland | 60 | 22 MW in esercizio, in crescita (2026) |
| Campus di Takanini e North Shore | TenPeaks Data Centres | Auckland | 75 | Espansione pianificata (gen 2026) |
| AKL01 e AKL02 | DCI Data Centers | Westgate e Albany | 50 | AKL01 in esercizio; AKL02 in costruzione |
| AK1 | NEXTDC | Auckland | 15 | Pianificato |
| Sala di East Tamaki | Datacom | Auckland | 8 | Acquisita per l’adeguamento AI (apr 2026) |
I due campus fuori da Auckland totalizzano 610 MW, il 68% del totale monitorato, e questo è il motivo principale per cui DC Market Insights prevede che la quota di Auckland nella spesa per sale AI scenda dall’80% nel 2025 al 57% nel 2035. I completamenti modellati per il 2026-2030, 277 MW di nuova capacità IT di cui 127,70 MW AI, equivalgono a circa il 31% della pipeline monitorata: lo scenario base non presuppone quindi che ogni progetto venga realizzato.
Analisi regionale: quale regione neozelandese guida la spesa per data center AI?
Auckland è in testa con l’80,00% della spesa 2025, USD 154,83 milioni, e Southland e Otago cresce più rapidamente, al 38,65% l’anno.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Auckland | 154,83 | 80,00% | 482,68 | 12,04% |
| Wellington | 11,61 | 6,00% | 42,34 | 13,81% |
| Canterbury | 13,55 | 7,00% | 59,28 | 15,91% |
| Waikato e Taranaki | 7,74 | 4,00% | 110,08 | 30,40% |
| Southland e Otago | 5,81 | 3,00% | 152,43 | 38,65% |
Auckland
Gli USD 154,83 milioni della regione di Auckland nel 2025 poggiano sulle region di AWS e Microsoft e sui campus CDC di Hobsonville, la singola località più grande con USD 58,06 milioni. La sua spesa cresce del 12,04% l’anno fino a USD 482,68 milioni, più di qualsiasi altra regione in valore assoluto, anche se la sua quota scende al 57%.
Southland e Otago
Invercargill e Makarewa crescono da USD 3,87 milioni nel 2025 a USD 135,49 milioni nel 2035, il 42,70% l’anno, la località più dinamica, poiché il campus da 360 MW di Datagrid riceverà energia attraverso una sottostazione Transpower prevista per fine 2027, come riportato dalla stampa di settore.
Waikato e Taranaki
L’Isola del Nord centrale sale da USD 7,74 milioni a USD 110,08 milioni, il 30,40% l’anno, con il sito Kapua di Datacom a Hamilton e il progetto di Stratford accanto all’ex centrale a gas di Contact.
Canterbury
L’area di Christchurch conta USD 13,55 milioni nel 2025, soprattutto sale di Christchurch al servizio delle imprese dell’Isola del Sud e come backup per Auckland, con una crescita del 15,91% l’anno.
Wellington
La regione della capitale conta USD 11,61 milioni nel 2025, trainata dagli enti pubblici che devono mantenere nel Paese i carichi di lavoro AI sensibili in base ai Protective Security Requirements, e cresce del 13,81% l’anno.
Analisi per località: quali località neozelandesi concentrano la maggiore spesa per sale AI?
Hobsonville (Auckland) concentra la maggiore spesa per sale AI, USD 58,06 milioni nel 2025, e Invercargill e Makarewa crescono più rapidamente, al 42,70% l’anno.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Hobsonville (Auckland) | Auckland | 58,06 | 135,49 | 8,84% |
| 2 | Silverdale (Auckland) | Auckland | 29,03 | 110,08 | 14,26% |
| 3 | Albany e North Shore (Auckland) | Auckland | 25,16 | 84,68 | 12,90% |
| 4 | Takanini (Auckland) | Auckland | 17,42 | 59,28 | 13,03% |
| 5 | Westgate (Auckland) | Auckland | 13,55 | 50,81 | 14,13% |
| 6 | Christchurch | Canterbury | 13,55 | 59,28 | 15,91% |
| 7 | East Tamaki (Auckland) | Auckland | 11,61 | 42,34 | 13,81% |
| 8 | Wellington | Wellington | 11,61 | 42,34 | 13,81% |
| 9 | Hamilton | Waikato e Taranaki | 7,74 | 25,40 | 12,62% |
| 10 | Invercargill e Makarewa (Southland) | Southland e Otago | 3,87 | 135,49 | 42,70% |
| 11 | Dunedin | Southland e Otago | 1,94 | 16,94 | 24,22% |
| 12 | Stratford (Taranaki) | Waikato e Taranaki | 0,00 | 84,68 | nuovo dal 2028 |
Le sei principali località di Auckland detengono l’80% della spesa 2025. Stratford entra dal 2028 e raggiunge USD 84,68 milioni entro il 2035 se lo studio di Contact e CDC porterà a una costruzione. Maggiori dettagli sull’offerta di colocation di Auckland sono nel report New Zealand Data Center Colocation Market.
Analisi degli scenari: come potrebbe presentarsi il mercato dei data center AI in Nuova Zelanda nel 2035?
Nello scenario base il mercato dei data center AI in Nuova Zelanda raggiunge USD 846,81 milioni nel 2035, in un intervallo compreso tra USD 598,14 milioni e USD 1,06 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Basso | USD 598,14 milioni | 11,94% | Nuovi MW IT inferiori del 25%, quota AI inferiore di 5 punti (Stratford non costruito, Makarewa in ritardo) |
| Base | USD 846,81 milioni | 15,91% | Nuovi MW IT da 48 (2026) a 64 (2035), quota AI dal 36% al 62% |
| Alto | USD 1,06 miliardi | 18,50% | Nuovi MW IT superiori del 20%, prezzi superiori del 5% (Makarewa e Stratford entrambi a piena dimensione) |
Il fattore decisivo è la decisione finale di investimento di Datagrid attesa a fine 2026: senza di essa, la spesa 2035 del Southland, pari a USD 152,43 milioni, si ridurrebbe di oltre la metà.
Principali attori: chi costruisce e acquista le sale di data center AI in Nuova Zelanda?
I primi tre acquirenti del mercato dei data center AI in Nuova Zelanda, CDC Data Centres, AWS e Microsoft, detengono circa il 64% della spesa 2025 secondo le stime di DC Market Insights, misurata in MW AI messi in servizio.
- CDC Data Centres (Infratil): circa il 28% della spesa 2025 (stima DC Market Insights); 98 MW in esercizio ad Auckland a marzo 2026 secondo i risultati FY2026 di Infratil, EBITDAF di gruppo di AUD 392,5 milioni
- Amazon Web Services: circa il 22% (stima DC Market Insights); tre zone di disponibilità aperte il 1° settembre 2025 (Fonte: AWS)
- Microsoft: circa il 14% (stima DC Market Insights); region New Zealand North da dicembre 2024 (Fonte: avviso Microsoft Azure)
- TenPeaks Data Centres (Pacific Equity Partners e Spark): circa il 7% (stima DC Market Insights); 23 MW in 11 siti (Fonte: comunicato NZX di Spark)
- DCI Data Centers: circa il 5% (stima DC Market Insights); AKL01 10 MW, AKL02 Albany 40 MW, secondo DCI
- Datacom: circa il 5% (stima DC Market Insights); sale di East Tamaki e Hamilton
- Datagrid NZ: Makarewa 360 MW, autorizzato (Fonte: comunicato NZX di Mercury)
- Contact Energy: studio su Stratford con CDC (Fonte: comunicato NZX di Contact Energy)
- Mercury: 12,7% di Datagrid, opzione da 140 MW (Fonte: comunicato NZX di Mercury)
- NEXTDC: AK1 Auckland, 15 MW pianificati, secondo NEXTDC
- Google Cloud: region in Nuova Zelanda annunciata ad agosto 2022 (Fonte: Google Cloud)
- Catalyst Cloud: cloud GPU sovrano
- Schneider Electric: gamma di raffreddamento a liquido lanciata in Nuova Zelanda a novembre 2025, come riportato dalla stampa di settore
- Vertiv: fornitore di soluzioni di alimentazione e termiche
- Eaton: fornitore di UPS e quadri elettrici
- Transpower: connessioni alla rete per grandi carichi
Il primato di CDC poggia sui 76 MW di Hobsonville e sul campus di Silverdale, che può crescere fino a 60 MW o più. Il resto del mercato è suddiviso tra circa 10 operatori più piccoli, quindi i primi tre lasciano agli altri circa il 36%; Datagrid diventerebbe il sito singolo più grande se il progetto andasse avanti. I fornitori di infrastrutture in senso più ampio sono trattati nel report New Zealand Data Center Infrastructure Market.
Sviluppi recenti: cosa è cambiato nei data center AI in Nuova Zelanda dal 2025?
Sei eventi datati nei data center AI in Nuova Zelanda tra agosto 2025 e agosto 2026 hanno fatto avanzare 610 MW di piani per campus nel sud e nel Taranaki e hanno aperto la seconda region hyperscale della Nuova Zelanda.
- Ad agosto 2025 Spark ha concordato la vendita del 75% della sua attività di data center a Pacific Equity Partners per un enterprise value fino a NZ$ 705 milioni (Fonte: comunicato NZX di Spark).
- A settembre 2025 AWS ha aperto la sua region Asia Pacific (New Zealand) ad Auckland con tre zone di disponibilità (Fonte: AWS).
- A gennaio 2026 Spark ha completato la vendita e l’attività è diventata TenPeaks Data Centres (Fonte: comunicato NZX di Spark).
- A marzo 2026 il campus Makarewa di Datagrid ha ottenuto l’autorizzazione ambientale e un’opzione di energia da 140 MW per 15 anni da Mercury (Fonte: comunicato NZX di Mercury).
- A luglio 2026 Mercury ha acquistato il 12,7% di Datagrid NZ per USD 30 milioni, con il progetto a 360 MW (Fonte: comunicato NZX di Mercury).
- Ad agosto 2026 Contact Energy e CDC hanno annunciato uno studio per un data center da 250 MW IT a Stratford (Fonte: comunicato NZX di Contact Energy).
Metodologia: come il modello valuta il mercato dei data center AI in Nuova Zelanda
DC Market Insights ha costruito il mercato dei data center AI in Nuova Zelanda a partire da 16 coorti annuali di capacità (2020-2035) e 8 progetti identificati per nome, con ogni ripartizione che somma al totale.
Il calcolo 2025: 12,60 MW AI × USD 14,20 milioni = USD 178,92 milioni, più 2 MW di ammodernamenti × USD 4,60 milioni = USD 9,20 milioni, più 15,93 MW installati × USD 0,34 milioni = USD 5,41 milioni, per un totale di USD 193,53 milioni. La nuova capacità IT segue 28 MW (2024), 42 MW (2025), 48 MW (2026), 62 MW (2030) e 64 MW (2035), rispetto a una base nazionale di 104 MW installati a settembre 2025 secondo l’indagine di settore NZTech; la quota AI sale dal 30% al 62%. Tre verifiche di limite:
- Tetto 1: una capacità AI installata di 170,14 MW nel 2030 al 60% di carico e con un PUE di 1,3 consuma circa 1,16 TWh, il 65% della domanda di riferimento dei data center di 1,8 TWh stimata dal MBIE per il 2030 e il 25% del suo scenario alto da 4,6 TWh.
- Tetto 2: la spesa 2025-2026 di USD 466,99 milioni è pari a circa il 6% dei circa USD 8,12 miliardi (NZ$ 14 miliardi) annunciati da AWS, Datagrid e TenPeaks.
- Soglia minima: la nuova capacità AI modellata di 36,04 MW nel 2024-2026 supera il 30% dei circa 70 MW che CDC ha aggiunto ad Auckland tra gennaio 2025 e marzo 2026 (21 MW), secondo i report di Infratil.
I dollari neozelandesi sono convertiti a USD 0,58. Il metodo completo è nella pagina sulla metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché i dati sui data center AI in Nuova Zelanda differiscono tra le fonti
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW AI × contenuto per MW
- 2.2Verifiche di limite
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Driver: i 360 MW di Datagrid a Makarewa
- 4.2Driver: le region di AWS e Microsoft ad Auckland
- 4.3Driver: l'espansione di CDC e la vendita di TenPeaks
- 4.4Tendenza: raffreddamento direct-to-chip
- 4.5Tendenza: Stratford e i campus presso le centrali elettriche
- 4.6Tendenza: l'inferenza supera l'addestramento
- 4.7Sfida: picchi di prezzo negli anni secchi
- 4.8Sfida: coda delle connessioni alla rete
- 4.9Opportunità: servizi operativi
- 4.10Opportunità: ammodernamento delle sale di Auckland
- 05Analisi dei prezzi
- 5.1Costo per MW AI, 2020-2035
- 5.2Riferimenti pubblici di prezzo
- 06Standard e normativa
- 6.1Strategia per l'intelligenza artificiale della Nuova Zelanda
- 6.2Resource Management Act 1991
- 6.3Fast-track Approvals Act 2024
- 6.4Privacy Act 2020 e Protective Security Requirements
- 6.5Overseas Investment Act 2005
- 6.6EN 50600, ASHRAE TC 9.9 e AS/NZS 3000
- 07Segmentazione del mercato per componente
- 7.1Infrastruttura elettrica
- 7.2Infrastruttura di raffreddamento
- 7.3Involucro edilizio, allestimento e rack
- 7.4Fabric di rete AI
- 7.5Servizi operativi e software
- 08Segmentazione del mercato per acquirente
- 8.1Regioni cloud hyperscale
- 8.2Campus di colocation e wholesale
- 8.3AI sovrana e del settore pubblico
- 8.4AI per imprese e telecomunicazioni
- 09Segmentazione del mercato per approccio di raffreddamento
- 9.1Raffreddamento ad aria fino a 30 kW per rack
- 9.2Raffreddamento a porta posteriore e ibrido
- 9.3Raffreddamento a liquido direct-to-chip
- 9.4Raffreddamento a immersione
- 10Segmentazione del mercato per carico di lavoro
- 10.1Addestramento AI
- 10.2Inferenza AI
- 11Esclusiva DC: tracker della pipeline dei campus AI in Nuova Zelanda
- 11.1Otto campus identificati, circa 894 MW
- 11.2Valore delle strutture AI con una quota AI del 50%
- 12Analisi regionale
- 12.1Auckland
- 12.2Wellington
- 12.3Canterbury
- 12.4Waikato e Taranaki
- 12.5Southland e Otago
- 13Analisi per località
- 13.1Hobsonville (Auckland)
- 13.2Silverdale (Auckland)
- 13.3Albany e North Shore (Auckland)
- 13.4Takanini (Auckland)
- 13.5Westgate (Auckland)
- 13.6Christchurch
- 13.7East Tamaki (Auckland)
- 13.8Wellington
- 13.9Hamilton
- 13.10Invercargill e Makarewa (Southland)
- 13.11Dunedin
- 13.12Stratford (Taranaki)
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali attori
- 15.1CDC Data Centres
- 15.2Amazon Web Services
- 15.3Microsoft
- 15.4TenPeaks Data Centres
- 15.5DCI Data Centers
- 15.6Datacom
- 15.7Datagrid NZ
- 15.8Contact Energy
- 15.9Mercury
- 15.10NEXTDC
- 15.11Google Cloud
- 15.12Catalyst Cloud
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Eaton
- 15.16Transpower
- 15.17Concentrazione degli acquirenti
- 16Sviluppi recenti
- 16.1Da agosto 2025 ad agosto 2026
- Fig. 11. Dimensione del mercato dei data center AI in Nuova Zelanda, 2020-2035 (USD milioni)
- Tabella 11. Attributi del report
- Tabella 22. Confronto del perimetro
- Tabella 33. Costo per MW AI, 2020-2035
- Tabella 44. Mercato per componente, 2025 e 2035
- Tabella 55. Mercato per acquirente, 2025 e 2035
- Tabella 66. Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 77. Mercato per carico di lavoro, 2025 e 2035
- Tabella 88. Tracker della pipeline dei campus AI
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Prime 12 località
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 273,46 milioni nel 2026, il 41,30% in più rispetto a USD 193,53 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 846,81 milioni entro il 2035, con un CAGR del 15,91% dal 2025.
Del 15,91% l’anno dal 2025 al 2035, in calo rispetto al 95,08% l’anno del 2020-2025, perché dopo il 2030 i completamenti AI si stabilizzano intorno ai 40 MW l’anno mentre i servizi crescono.
USD 14,20 milioni per MW di carico IT nel 2025, server esclusi: USD 5,00 milioni per la parte elettrica, 4,55 milioni per il raffreddamento, 4,00 milioni per involucro, allestimento e rack e 0,65 milioni per il fabric di rete (stima DC Market Insights).
Southland e Otago, al 38,65% l’anno fino a USD 152,43 milioni entro il 2035, perché il campus autorizzato da 360 MW di Datagrid a Makarewa utilizza energia rinnovabile del sud.
Servizi operativi e software, al 38,75% l’anno da USD 5,41 milioni nel 2025 a USD 143,14 milioni nel 2035, mentre la capacità AI installata sale a 356 MW.
CDC Data Centres, AWS e Microsoft detengono circa il 64% della spesa 2025 per sale AI (stima DC Market Insights). Seguono TenPeaks, DCI Data Centers, Datacom e Datagrid.
360 MW: il campus AI autorizzato di Datagrid vicino a Invercargill, nel quale Mercury ha rilevato una quota del 12,7% per USD 30 milioni a luglio 2026. Una decisione finale di investimento è attesa più avanti nel 2026.
Sì, con l’80,00% della spesa 2025, USD 154,83 milioni. La sua quota scende al 57% entro il 2035 con la crescita dei campus del Southland e del Taranaki.
NZ$ 1,14 milioni l’anno è la variazione della bolletta di un megawatt AI per ogni oscillazione di prezzo di NZ$ 100/MWh; i prezzi all’ingrosso sono passati da oltre NZ$ 280/MWh ad agosto 2025 a NZ$ 30/MWh a ottobre 2025.
USD 273,46 milioni nel 2026 è il dato di DC Market Insights relativo alla sola infrastruttura delle sale AI. Le stime che aggiungono server GPU, servizi AI cloud o software AI sono molte volte più grandi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.