
스웨덴 데이터 센터 인프라 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
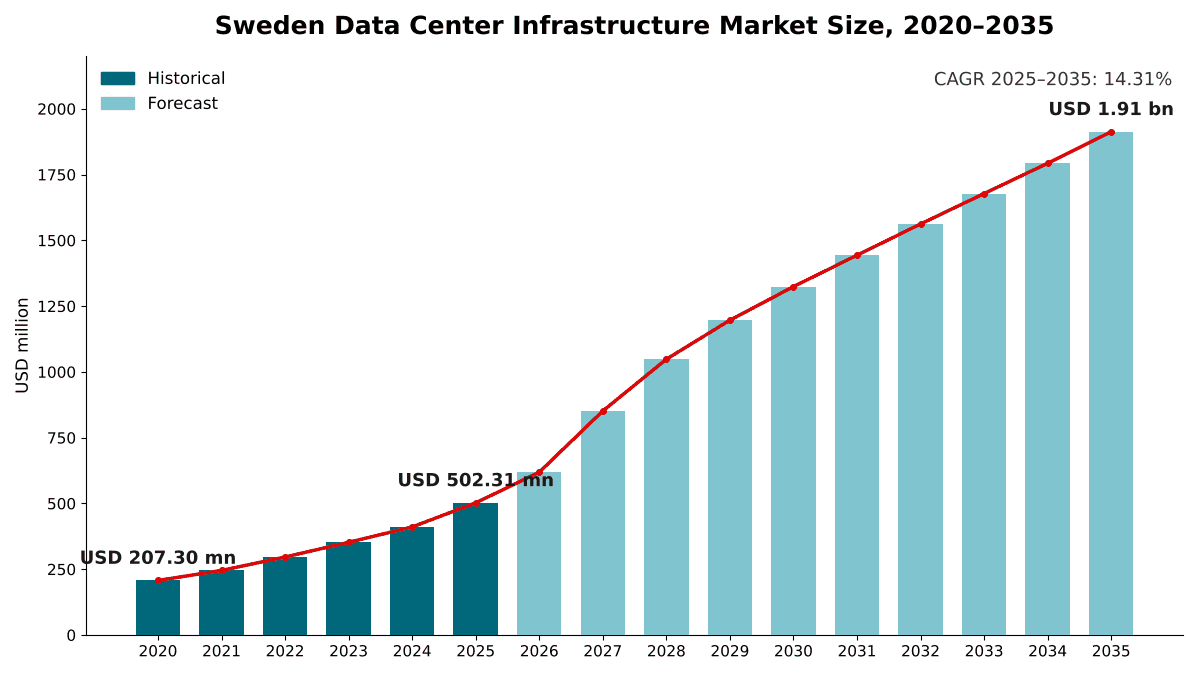
스웨덴 데이터 센터 인프라 시장 규모는 2025년 USD 502.3백만였으며, 연평균 성장률(CAGR) 14.31%로 성장해 2035년에는 USD 1,910.0백만에 이를 것으로 전망됩니다. Stockholm Region의 시장 점유율은 38.4%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02연구 방법론
- 03경영 요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 예측
- 09구성 요소별 시장
- 10데이터 센터 유형별 시장
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
지역별 인사이트
- Stockholm Region38.4%
- East Central Sweden33.1%
- Northern Sweden15.2%
- Southern and Western Sweden13.3%
분석 대상 기업
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
전체 분석
스웨덴 데이터 센터 인프라 시장은 스웨덴 내 데이터 센터의 가동을 유지하는 물리적 장비를 포괄합니다. 여기에는 전력 인프라, 냉각 인프라, IT 랙 및 인클로저, 모니터링 및 관리 소프트웨어, 그리고 소화 설비, 물리적 보안, 구조화 케이블링 등 기타 현장 시스템이 포함됩니다. DC Market Insights는 스웨덴 데이터 센터 인프라 시장 규모를 2025년 5.02억 달러로 평가하며, 2035년에는 19.10억 달러에 이르러 연평균 성장률(CAGR) 14.31%를 기록할 것으로 전망합니다. 2025년 수치는 실제 구축 규모를 바탕으로 산출되었습니다. 약 80MW의 신규 IT 용량에 MW당 평균 481만 달러의 인프라 비용을 적용하면 3.85억 달러의 신규 구축 지출이 산출되며, 2025년 초 약 680MW 규모의 설치 기반에 대한 업그레이드 및 교체 지출 1.18억 달러가 더해집니다. AI 홀이 액체 냉각으로 전환함에 따라 냉각 인프라는 연 15.92%로 가장 빠르게 성장하는 구성 요소이며, 300MW 이상 규모의 캠퍼스가 솔레프테오(Sollefteå)와, 잠재적으로 셸레프테오(Skellefteå)로 이동함에 따라 북부 스웨덴은 연 18.40%로 가장 빠르게 성장하는 지역입니다.
경영 요약
스웨덴 데이터 센터 인프라 시장 규모는 2020년 2.07억 달러로 평가되었고, 2025년 5.02억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 14.31%로 성장하여 2035년에는 19.10억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 스웨덴 데이터 센터 인프라 시장 규모 2025 | 5.02억 달러 |
| 스웨덴 데이터 센터 인프라 시장, CAGR | 14.31% |
| 스웨덴 데이터 센터 인프라 시장 규모 2035 | 19.10억 달러 |
시장은 2020년부터 2025년까지 연 19.36% 성장했으며, 2025년 한 해에만 지출이 4.11억 달러였던 2024년 대비 22.3% 증가했습니다. DC Market Insights는 스웨덴이 2025년에 약 80MW의 신규 IT 용량을 완공한 것으로 추정하며(2020년 48MW에서 증가), 2025년 증설분의 22%가 인공지능(AI) 워크로드용으로 구축된 것으로 추정합니다. DC Market Insights는 2035년 완공 규모를 211MW로 모델링하며, 이에 따라 설치 기반은 2025년 약 760MW에서 약 2,491MW로 늘어납니다.
시장 범위: 스웨덴 데이터 센터 인프라 시장은 무엇을 포괄합니까?
스웨덴 데이터 센터 인프라 시장은 스웨덴 내 데이터 센터 건물 및 캠퍼스 안에 설치되는 전력, 냉각, 랙, 모니터링 및 현장 장비를 포괄하며, 최초 판매 시점 기준 현재 미국 달러로 평가하고, 2025년을 기준 연도로 2035년까지 예측합니다. DC Market Insights는 2025년 시장 규모를 5.02억 달러로 산정합니다.
포함 범위. 전력 인프라(부지 경계 내 스위치기어, 무정전 전원 공급 장치(UPS) 시스템 및 배터리, 백업 발전기, 전력 분배 장치 및 버스웨이), 냉각 인프라(칠러, 공조기, 프리쿨링 및 열 회수 장치, 인로우 쿨러 및 칩 직접 액체 냉각), IT 랙 및 인클로저, 데이터 센터 인프라 관리(DCIM) 및 모니터링 소프트웨어와 센서, 그리고 화재 감지 및 소화, 물리적 보안, 구조화 케이블링 등 기타 현장 시스템.
제외 범위. 서버, 스토리지 및 네트워크 스위치, 건물 외피 및 토지, 부지 경계 밖의 전력망 연결 및 변전소, 회수된 열을 공급받는 지역 난방망, 그리고 설치 인건비.
세그먼트 간의 관계. 각 세그먼트 차원과 4개 지역 구분은 동일한 5.02억 달러를 다시 나눈 것입니다.
시장 동인: 스웨덴의 데이터 센터 인프라 지출을 이끄는 요인은 무엇입니까?
MW당 660만 달러가 드는 AI 홀이 스웨덴 데이터 센터 인프라 시장을 이끌고 있습니다. 여기에 두 가지 동인이 더해집니다. 7,000MW에 달하는 데이터 센터 수요의 전력망 대기열, 그리고 Brookfield, Microsoft, Google, Mistral AI의 하이퍼스케일 투자 약속입니다. AI 홀은 MW당 기존 홀의 약 1.5배에 달하는 인프라를 필요로 합니다(DC Market Insights 추정).
AI 캠퍼스가 인프라 지출을 MW당 660만 달러로 끌어올리다
AI 홀에는 더 큰 UPS 블록, 더 무거운 버스웨이, 액체 냉각이 필요합니다. DC Market Insights는 2025년 스웨덴 AI 홀의 인프라 비용을 MW당 660만 달러로 추정하며, 이는 기존 홀의 MW당 430만 달러와 대비됩니다. DC Market Insights는 AI 홀이 2025년 신규 용량의 22%를 차지한 것으로 추정하며(2023년 5%에서 증가), 2030년 50%, 2035년 62%에 이를 것으로 전망합니다. 단일 AI 프로젝트로는 Brookfield의 프로젝트가 가장 큽니다. Brookfield는 2025년 6월 스트렝네스(Strängnäs)의 신규 AI 센터를 중심으로 최대 950억 스웨덴 크로나(100.00억 달러)의 투자를 발표했으며, 10~15년의 건설 기간에 걸쳐 용량을 300MW에서 750MW로 늘릴 계획입니다(출처: Brookfield 보도자료). 2026년 2월, Mistral AI와 EcoDataCenter는 EcoDataCenter의 보를렝에(Borlänge) 부지에 AI 중심 데이터 센터를 건설하기 위한 12억 유로 투자에 합의했으며, 이 데이터 센터는 NVIDIA Vera Rubin GPU를 탑재하고 2027년 개소할 예정입니다. 이러한 AI 홀의 수요 측면은 스웨덴 AI 데이터 센터 시장 보고서에서 다룹니다.
7,000MW 규모의 전력망 대기열이 2035년까지 연 211MW의 완공을 뒷받침하다
스웨덴 데이터 센터 인프라 시장은 무엇보다 신규 구축 시장입니다. DC Market Insights는 2025년 지출의 76.6%가 신규 홀에 투입된 것으로 추정합니다. 국가 송전 시스템 운영자인 Svenska kraftnät는 2025년 11월 중순 연결 대기열에서 대형 데이터 센터용 용량 5,500MW를 집계했습니다. 2026년 9월에는 대기열에 26,000MW의 전력 사용 요청이 있었으며, 이 중 7,000MW가 데이터 센터, 11,000MW가 산업 부문이었습니다. DC Market Insights는 대기열의 대부분이 실제로 구축될 것으로 보지 않습니다. 모델은 완공 규모가 2025년 80MW에서 2030년 180MW, 2035년 211MW로 증가한다고 가정하므로, 2026년부터 2035년까지 추가되는 1,731MW는 2026년 데이터 센터 대기열의 약 4분의 1에 해당합니다.
스웨덴의 하이퍼스케일 데이터 센터가 Microsoft, Google, Vantage로부터 수십억 규모의 투자를 유치하다
2024년 6월, Microsoft는 산드비켄(Sandviken), 예블레(Gävle), 스타판스토르프(Staffanstorp)의 데이터 센터에서 2년간 클라우드 및 AI 인프라에 337억 스웨덴 크로나를 투자한다고 발표했으며, 여기에는 20,000개 이상의 그래픽 처리 장치(GPU)가 포함됩니다. Google은 2026년 6월 2일, 2017년에 매입한 109헥타르 부지에서 혼달(Horndal) 데이터 센터를 착공했습니다. 2026년 9월 보도에 따르면, Vantage는 티에르프(Tierp) 지자체에 메헤데뷔(Mehedeby) 인근 약 400헥타르 부지에 약 1,000억 스웨덴 크로나 규모의 AI 데이터 센터 투자를 논의 중이라고 밝혔습니다. 하이퍼스케일 및 클라우드 데이터 센터는 2025년 인프라 지출의 2.10억 달러, 즉 41.8%를 차지하며, 시장 전체의 모습은 스웨덴 데이터 센터 시장 보고서에서 확인할 수 있습니다.
시장 동향: 스웨덴의 데이터 센터 인프라는 어떻게 변화하고 있습니까?
스웨덴 데이터 센터 인프라 시장은 기본 설계 요소로서의 열 회수, AI 홀의 액체 냉각, 그리고 국토 북부의 초대형 캠퍼스 방향으로 이동하고 있습니다.
열 회수가 표준 설계 요건으로 자리 잡다
스톡홀름의 여러 신규 부지는 열을 외부로 공급하도록 설계되고 있습니다. 2026년 1월, atNorth는 스톡홀름 시스타(Kista)에 30MW 규모의 도심형 부지 SWE02를 발표했으며, 이 부지는 Stockholm Exergi와 협력하여 잉여열을 회수하고 2027년 4분기에 가동될 예정입니다. 2025년 10월, GlobalConnect는 스톡홀름 남부 데이터 센터를 1.2MW 확장하여 2.7MW로 늘린다고 발표했으며, 2026년 가동 예정인 이 시설은 히트 펌프로 폐열을 회수해 인근 약 2,700가구에 난방을 공급합니다. 또한 Google의 혼달 시설은 외부 열 회수가 가능한 상태로 준비될 예정입니다.
액체 냉각으로 냉각이 15.92%로 가장 빠르게 성장하는 구성 요소가 되다
AI 랙은 공랭식에서 칩 직접 액체 냉각으로 전환하고 있습니다. 공기 처리 및 냉각 기업인 Munters는 Data Center Technologies 부문의 수주가 2025년 4분기에 416% 증가했으며, 2025년 연간 수주는 85% 증가해 사상 최고치를 기록했다고 발표했습니다. DC Market Insights는 냉각 인프라가 2025년 1.37억 달러에서 2035년 6.01억 달러로 성장하여 점유율이 27.3%에서 31.4%로 상승할 것으로 전망합니다.
캠퍼스가 북쪽의 솔레프테오와 셸레프테오로 이동하다
신규 캠퍼스는 더 커지고 스톡홀름에서 더 멀어지고 있습니다. 2026년 2월, atNorth는 솔레프테오 롱셀레(Långsele)의 Hamre 산업단지에 300MW 데이터 센터를 확정했으며, 2028년 상반기 가동이 예상됩니다. 같은 달 EdgeConneX는 셸레프테오에 있는 Lyten의 데이터 센터 부지 인수 계획을 발표했으며, 규제 승인을 조건으로 이 부지는 최대 1GW 규모의 캠퍼스로 개발될 수 있습니다. DC Market Insights는 인프라 지출에서 북부 스웨덴이 차지하는 비중이 2025년 15.2%에서 2035년 21.6%로 상승할 것으로 추정합니다.
시장 과제: 스웨덴 데이터 센터 인프라 시장의 성장을 가로막는 요인은 무엇입니까?
26,000MW 규모의 전력망 대기열이 스웨덴 데이터 센터 인프라 시장의 성장을 가로막고 있습니다. DC Market Insights는 또한 데이터 센터 전기세 감면의 폐지와 연 4.69% 성장에 그치는 엔터프라이즈 세그먼트가 시장 성장을 둔화시킬 것으로 예상합니다.
전력망 연결이 26,000MW 대기열을 따라가지 못하다
스웨덴 프로젝트의 착수 시점을 결정하는 것은 토지가 아니라 송전 용량입니다. 2026년 9월 보도에 따르면, Svenska kraftnät는 향후 10년간 약 2,150억 스웨덴 크로나의 전력망 투자를 계획하고 있으며, 여기에는 남북 프로그램에 따른 1,000억 스웨덴 크로나 이상 및 2,000km의 신규 송전선이 포함됩니다.
데이터 센터 전기세 감면이 2023년 7월 종료되다
스웨덴은 2017년 1월부터 IT 용량이 0.5MW 이상인 데이터 센터의 전기세를 kWh당 0.0006달러로 인하했습니다. 스웨덴 국세청은 2023년 7월 1일부터 데이터 센터에서 소비되는 전력에 대한 에너지세 감면이 폐지되었다고 확인했습니다(출처: 스웨덴 국세청 공지). 전력에 대한 표준 에너지세는 2026년 kWh당 36.0외레로, 2025년 kWh당 43.9외레에서 인하되었습니다.
엔터프라이즈 데이터 센터의 지출 비중 축소
엔터프라이즈 데이터 센터는 2025년 인프라에 9,192만 달러를 지출하지만, 워크로드가 클라우드와 코로케이션으로 이동함에 따라 DC Market Insights는 2035년까지 연평균 성장률 4.69%로 1.45억 달러에 그칠 것으로 전망합니다. 엔터프라이즈의 점유율은 18.3%에서 7.6%로 하락합니다.
시장 기회: 스웨덴의 새로운 수익원은 어디에 있습니까?
연 26.46% 성장하는 AI 및 HPC 데이터 센터는 스웨덴 데이터 센터 인프라 시장에서 가장 큰 신규 수익원입니다. 새로운 보고 규정에 따른 모니터링 및 관리 소프트웨어, 그리고 2035년까지 3배 이상 늘어나는 설치 기반에 대한 교체 지출이 나머지 두 가지 기회입니다.
AI 및 HPC 데이터 센터가 2035년까지 10배로 성장하다
AI 및 고성능 컴퓨팅(HPC) 전용 데이터 센터는 2025년 인프라에 5,174만 달러를 지출했으며, DC Market Insights는 2035년 이들의 지출이 5.41억 달러에 이를 것으로 예상합니다. 이들의 장비 구성은 다릅니다. 2025년 AI 및 HPC 인프라 지출에서 냉각이 차지하는 비중은 40.7%로, 하이퍼스케일 및 클라우드 데이터 센터의 27.1%보다 높아, 냉각수 분배 장치(CDU)와 고밀도 전력 분배 장비 공급업체가 가장 큰 혜택을 받습니다.
보고 규정이 모니터링 및 관리의 성장률을 15.45%로 끌어올리다
2025년 7월 1일부터 설치 IT 전력 수요가 500kW 이상인 데이터 센터의 소유자 또는 운영자는 Act (2025:570)에 따라 에너지 사용, 물 사용 및 폐열에 관한 연간 정보를 공개해야 합니다. DC Market Insights는 모니터링 및 관리(DCIM)를 2025년 3,365만 달러, 2035년 1.42억 달러로 평가하며, 연평균 성장률은 15.45%로 냉각에 이어 두 번째로 빠르게 성장하는 구성 요소입니다.
교체 지출이 2035년까지 시장의 30.4%에 도달하다
DC Market Insights는 UPS 배터리, 칠러 및 스위치기어가 10~20년 주기로 교체되고, 노후 홀은 고밀도 랙에 맞게 업그레이드된다고 가정합니다. DC Market Insights는 업그레이드 및 교체 지출을 2025년 1.18억 달러, 2035년 5.82억 달러로 모델링하며, 2035년에는 스웨덴 데이터 센터 인프라 시장의 30.4%에 달합니다.
가격: 스웨덴의 데이터 센터 인프라 비용은 MW당 얼마입니까?
2025년 스웨덴의 기존 데이터 센터 홀은 IT 부하 MW당 약 430만 달러를 인프라에 지출하며, AI 홀은 MW당 약 660만 달러를 지출합니다. 이는 건물 외피, IT 장비 및 인건비를 제외하고 전력, 냉각, 랙, 모니터링 및 기타 현장 장비를 포괄하는 DC Market Insights의 추정치입니다.
| MW당 인프라 지출(백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 기존 홀 | 3.30 | 4.30 | 5.12 | 6.09 |
| AI 홀 | 6.10 | 6.60 | 6.52 | 6.44 |
| 신규 용량 중 AI 비중 | 0% | 22% | 50% | 62% |
두 곡선은 수렴합니다. 기존 홀의 MW당 지출은 장비 가격과 함께 상승하는 반면, AI 홀의 MW당 지출은 랙 밀도가 장비 비용보다 빠르게 증가하기 때문에 거의 변동이 없습니다. 참고로, 750MW 부지를 중심으로 한 최대 100.00억 달러 규모의 Brookfield 계획은 MW당 총 1,333만 달러를 시사합니다. 이는 건물, 토지 및 전력망 공사를 포함하고 모든 투자가 해당 부지에 투입된다고 가정한 DC Market Insights의 계산이며, MW당 660만 달러의 인프라 장비는 그 약 절반에 해당합니다.
표준 및 규제: 스웨덴의 데이터 센터 인프라를 형성하는 규정은 무엇입니까?
스웨덴의 데이터 센터 인프라 설계 및 보고 방식은 세 가지 규정에 의해 결정됩니다. EN 50600 시설 표준, 2025년 에너지 성능 공개법, 그리고 스웨덴 전기 과세입니다.
EN 50600-1:2026. 유럽 표준 “정보 기술 – 데이터 센터 시설 및 인프라 – 제1부: 일반 개념”이 2026년에 개정되었습니다. 이 표준은 계획된 수명 기간 동안의 가용성, 보안, 자원 및 에너지 효율 지원 수준에 따라 데이터 센터를 분류하며, 이는 구매자가 지정하는 전력 및 냉각의 이중화 수준을 결정합니다.
Act (2025:570) 및 Delegated Regulation (EU) 2024/1364. 스웨덴 에너지청이 감독하는 Act (2025:570)는 설치 IT 전력 수요가 500kW 이상인 데이터 센터의 소유자 또는 운영자에게 연간 정보 공개를 의무화합니다. 2025년 보고 연도의 경우, 에너지청에 대한 신고 기한은 2026년 4월 27일, EU 데이터베이스 보고 기한은 2026년 5월 15일이었습니다(출처: 스웨덴 에너지청 지침). 에너지청에 따르면, 보고할 데이터는 데이터 센터에 대한 공통 EU 등급 체계 수립의 첫 단계에 관한 2024년 3월 14일자 Commission Delegated Regulation (EU) 2024/1364에 명시되어 있습니다. 데이터는 에너지 사용, 물 사용 및 폐열을 포괄하며, 이는 계량형 전력 분배와 DCIM 소프트웨어에 유리하게 작용합니다.
전기 과세. 데이터 센터에 대한 에너지세 감면은 2023년 7월 1일부로 폐지되었으며, 전력에 대한 표준 에너지세는 2026년 kWh당 36.0외레입니다.
시장 세분화: 스웨덴 데이터 센터 인프라 시장을 주도하는 세그먼트는 무엇입니까?
전력 인프라는 2025년 가치의 44.6%로 스웨덴 데이터 센터 인프라 시장을 주도하고, 구매자 중에서는 하이퍼스케일 및 클라우드 데이터 센터가 41.8%로 선두이며, Tier III 시설이 63.7%를 차지합니다. 구성 요소 중에서는 AI 홀이 기존 홀에는 필요 없는 액체 냉각과 열 회수를 필요로 하기 때문에, 냉각 인프라가 연 15.92%로 가장 빠르게 성장하는 세그먼트이며, 전력은 13.92%, 랙은 12.82%입니다.
구성 요소별: 전력 인프라가 44.6%로 선두
| 구성 요소 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 전력 인프라 | 224.03 | 44.6% | 824.47 | 13.92% |
| 냉각 인프라 | 137.13 | 27.3% | 600.66 | 15.92% |
| IT 랙 및 인클로저 | 49.23 | 9.8% | 164.51 | 12.82% |
| 모니터링 및 관리(DCIM) | 33.65 | 6.7% | 141.56 | 15.45% |
| 기타 | 58.27 | 11.6% | 181.73 | 12.05% |
냉각 방식과 관계없이 신규 MW마다 스위치기어, UPS, 배터리 및 백업 발전이 필요하기 때문에 전력이 가장 큰 점유율을 유지합니다. 냉각은 2035년까지 점유율이 4.1%포인트 상승합니다. 기타는 MW당 전력 및 냉각 비중이 높아지면서 점유율이 하락합니다.
데이터 센터 유형별: 하이퍼스케일 및 클라우드 데이터 센터가 41.8%로 선두
| 데이터 센터 유형 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 데이터 센터 | 209.97 | 41.8% | 705.87 | 12.89% |
| 코로케이션 데이터 센터 | 148.68 | 29.6% | 520.32 | 13.34% |
| 엔터프라이즈 데이터 센터 | 91.92 | 18.3% | 145.38 | 4.69% |
| AI 및 HPC 데이터 센터 | 51.74 | 10.3% | 541.36 | 26.46% |
AI 및 HPC 데이터 센터는 연 26.46%로 가장 빠르게 성장하는 데이터 센터 유형이며, 2035년까지 가치 면에서 코로케이션을 추월합니다. DC Market Insights의 견해에 따르면, atNorth와 EcoDataCenter 같은 운영자가 기업뿐 아니라 AI 임차인을 위한 용량을 구축하고 있어 코로케이션이 하이퍼스케일 및 클라우드보다 빠르게 성장합니다.
티어 유형별: Tier III가 63.7%로 선두
Tier III 시설은 2025년 지출의 3.20억 달러(63.7%)를 차지하며, 연 14.75% 성장하여 2035년까지 12.70억 달러에 이릅니다. Tier IV 시설은 1.20억 달러(23.9%)를 차지하며 연 15.54%로 가장 빠르게 성장합니다. DC Market Insights는 이러한 성장이 완전한 내결함성 전력 및 냉각 경로를 필요로 하는 금융 서비스 및 정부 구매자에게서 나올 것으로 예상합니다. Tier I 및 II 시설은 12.4%를 차지하며 연 8.26% 성장합니다.
최종 사용자별: IT 및 통신이 53.2%로 선두
클라우드 및 AI 서비스 제공업체를 포함한 IT 및 통신 사업자는 2025년 수요의 2.67억 달러(53.2%)를 차지하며, 연 15.79% 성장하여 2035년까지 11.60억 달러에 이릅니다. 은행, 금융 서비스 및 보험(BFSI)이 6,329만 달러(12.6%)로 뒤를 이으며 연 11.92% 성장합니다. 정부는 9.7%, 제조는 8.9%, 헬스케어는 5.7%, 기타는 9.9%를 차지합니다. 헬스케어는 IT 외 부문 중 연 13.69%로 가장 빠르게 성장하며, DC Market Insights는 병원 영상 아카이브와 임상 AI가 전용 홀로 이동함에 따라 이러한 성장을 예상합니다.
DC 독점: 스웨덴 MW당 인프라 지출 모델 및 구성 요소 × 데이터 센터 유형 매트릭스
2025년 9,600만 달러인 하이퍼스케일 및 클라우드 데이터 센터용 전력 인프라는 매트릭스에서 단일 셀로는 가장 크며, 스웨덴 전체 데이터 센터 인프라 지출의 19.1%를 차지합니다. 이 매트릭스는 출하량 집계가 아닌 DC Market Insights의 모델로, 60개의 입력값으로 구성됩니다. 32개 용량 코호트(2020~2035년 16개 연도의 기존 홀 및 AI 홀), 2개의 MW당 지출 곡선, 1개의 교체율 곡선, 5개의 구성 요소 구분, 4개의 데이터 센터 유형 구분, 3개의 티어 구분, 6개의 최종 사용자 구분, 4개의 지역 구분, 그리고 교차 검증에 사용된 3개의 공개 에너지 및 전력망 수치입니다.
| 2025, 백만 달러 | 하이퍼스케일 및 클라우드 | 코로케이션 | 엔터프라이즈 | AI 및 HPC | 합계 |
|---|---|---|---|---|---|
| 전력 인프라 | 96.00 | 67.95 | 39.79 | 20.29 | 224.03 |
| 냉각 인프라 | 56.82 | 37.08 | 22.17 | 21.06 | 137.13 |
| IT 랙 및 인클로저 | 18.05 | 15.74 | 11.58 | 3.86 | 49.23 |
| 모니터링 및 관리(DCIM) | 12.85 | 11.06 | 7.47 | 2.27 | 33.65 |
| 기타 | 26.25 | 16.85 | 10.91 | 4.26 | 58.27 |
| 합계 | 209.97 | 148.68 | 91.92 | 51.74 | 502.31 |
AI 및 HPC 데이터 센터는 전력(2,029만 달러)보다 냉각(2,106만 달러)에 더 많이 지출하며, 이는 구매자 그룹 중 유일한 경우입니다. 코로케이션은 예산의 45.7%를 전력에 지출합니다. 엔터프라이즈 데이터 센터는 12.6%를 랙에 지출하여 구매자 중 가장 높은 랙 비중을 보이며, 이 세그먼트가 축소되는 가운데에서도 랙 및 인클로저 공급업체의 핵심 시장이 됩니다.
이 수치의 바탕이 되는 MW당 지출 모델에는 두 가지 주요 입력값이 있으며, 둘 다 DC Market Insights의 추정치입니다. 매년 완공되는 신규 IT 용량(2025년 80MW)과 그중 AI용으로 구축된 비중(2025년 22%)입니다. 각각에 MW당 인프라 비용을 곱하면 신규 구축 지출이 산출되며, 여기에 설치 기반에 대한 업그레이드 및 교체 지출을 더하면 시장 규모가 됩니다. 모델과 그 가정은 연구 방법론 페이지에서 설명합니다.
지역별 인사이트: 스웨덴 데이터 센터 인프라 시장을 주도하는 지역은 어디입니까?
스톡홀름 지역은 2025년 가치의 38.4%로 스웨덴 데이터 센터 인프라 시장을 주도하며, 300MW 이상 규모의 캠퍼스가 수도가 제공할 수 없는 토지, 차가운 공기, 전력망 용량을 필요로 하기 때문에 북부 스웨덴이 연 18.40%로 가장 빠르게 성장하는 지역입니다.
스톡홀름 지역이 38.4% 점유율로 선두
스톡홀름의 데이터 센터는 2025년 인프라에 1.93억 달러를 지출했으며, 이 지역은 연평균 성장률 11.10%로 2035년 5.53억 달러에 이를 것으로 전망됩니다. 스톡홀름 시스타에는 2027년 4분기에 atNorth의 30MW 규모 SWE02가 들어서며, Stockholm Exergi 지역 난방망으로 열을 회수합니다. 스톡홀름은 2035년까지 점유율이 9.5%포인트 하락하는데, 이는 물량이 줄어서가 아니라 최대 규모의 캠퍼스가 다른 지역으로 가기 때문입니다.
동중부 스웨덴이 33.1% 점유율을 차지하며 선두에 오르다
DC Market Insights가 웁살라(Uppsala), 예블레보리(Gävleborg), 달라르나(Dalarna), 쇠데르만란드(Södermanland), 베스트만란드(Västmanland)로 정의하는 동중부 스웨덴은 2025년 1.66억 달러, 2035년까지 7.40억 달러 규모로, 연평균 성장률은 16.11%입니다. Brookfield의 750MW 스트렝네스 AI 센터, Microsoft의 예블레 및 산드비켄 부지, Google의 혼달 부지, EcoDataCenter의 보를렝에 부지, 그리고 Vantage의 티에르프 계획이 모두 이 지역에 있어, 2035년까지 이 지역이 스톡홀름을 추월합니다.
북부 스웨덴이 15.2% 점유율을 차지하며 가장 빠르게 성장
북부 스웨덴은 2025년 7,635만 달러, 2035년까지 4.13억 달러 규모로, 연 18.40% 성장합니다. 2028년 상반기 가동 예정인 atNorth의 300MW 솔레프테오 부지와 EdgeConneX의 잠재적 1GW 셸레프테오 캠퍼스가 성장을 이끕니다.
남부 및 서부 스웨덴이 13.3% 점유율 차지
스코네(Skåne), 예테보리(Gothenburg) 및 서해안을 포괄하는 남부 및 서부 스웨덴은 2025년 6,681만 달러, 2035년까지 2.07억 달러 규모로, 연평균 성장률은 11.95%입니다. Microsoft의 스타판스토르프 부지가 남부의 거점 역할을 합니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있습니까?
스웨덴 데이터 센터 인프라 시장은 기본 시나리오에서 2035년까지 19.10억 달러에 이르며, 저성장 및 고성장 시나리오에 따라 14.70억 달러에서 22.60억 달러의 범위를 보입니다.
| 시나리오 | 2026년 이후 가정 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 완공 규모가 기본 시나리오보다 25% 낮음, 신규 용량 중 AI 비중 상한 45% | 1.47 | 11.36% |
| 기본 | 완공 규모가 연 211MW로 증가, AI 비중 62% 도달 | 1.91 | 14.31% |
| 고성장 | 완공 규모가 기본 시나리오보다 20% 높음, AI 비중 70% 도달 | 2.26 | 16.21% |
저성장 시나리오는 더딘 전력망 보강을 반영합니다. 고성장 시나리오는 7,000MW 규모의 데이터 센터 대기열 중 더 많은 부분이 제때 연결된다고 가정합니다. 스웨덴 에너지청을 위해 작성된 2023년 추정치는 2030년 데이터 센터 전력 사용량을 보수적으로 4.4~5.2TWh로 제시했으나, AI 캠퍼스 발표의 대부분이 해당 추정치 발표 이후에 나왔기 때문에 DC Market Insights의 기본 시나리오는 이보다 높은 수치를 시사합니다.
경쟁 인사이트: 스웨덴 데이터 센터 인프라 시장을 주도하는 기업은 누구이며, 스웨덴에서 데이터 센터를 구축하는 기업은 누구입니까?
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Schneider Electric은 2025년 스웨덴 데이터 센터 인프라 시장의 약 14%를 차지하는 시장 선도 기업이며, 상위 3개 공급업체인 Schneider Electric, ABB, Vertiv가 합계 약 34%를 차지합니다(DC Market Insights 추정, 스웨덴 데이터 홀에 설치된 UPS, 스위치기어 및 냉각 장비에서 이들이 차지하는 비중을 5.02억 달러 규모의 시장과 대비하여 산출). 2025년 5월 보도에 따르면, ABB는 2년 만에 매출에서 데이터 센터가 차지하는 비중을 9%에서 15%로 높였습니다. Munters는 2025년 4분기 Data Center Technologies 수주가 416% 증가했다고 발표했습니다.
최근 개발 동향
- 2025년 6월, Brookfield는 스트렝네스의 신규 AI 센터를 중심으로 최대 950억 스웨덴 크로나(100.00억 달러)의 투자를 발표했으며, 용량은 300MW에서 750MW로 늘어날 예정입니다(출처: Brookfield 보도자료).
- 2026년 1월, atNorth는 스톡홀름 시스타에 Stockholm Exergi와 협력하여 열을 회수하는 30MW 규모의 도심형 데이터 센터 SWE02를 발표했으며, 2027년 4분기 가동 예정입니다(출처: atNorth 보도자료).
- 2026년 2월, Mistral AI와 EcoDataCenter는 보를렝에의 AI 중심 데이터 센터에 대한 12억 유로 투자에 합의했으며, 이 데이터 센터는 NVIDIA Vera Rubin GPU를 탑재하고 2027년 개소 예정입니다(출처: EcoDataCenter 보도자료).
- 2026년 2월, atNorth는 솔레프테오의 Hamre 산업단지에 300MW 데이터 센터를 확정했으며, 2028년 상반기 가동이 예상됩니다(출처: atNorth 보도자료).
- 2026년 2월, EdgeConneX는 셸레프테오에 있는 Lyten 부지의 인수 계획을 발표했으며, 규제 승인을 조건으로 이 부지는 최대 1GW 규모의 데이터 센터 캠퍼스로 개발될 수 있습니다(출처: W.Media 뉴스 보도).
- 2026년 6월, Google은 외부 열 회수가 가능한 상태로 준비될 혼달 데이터 센터를 착공하고 500만 유로 규모의 지역사회 기금을 조성했습니다(출처: Google 보도자료).
저희는 이러한 캠퍼스, 전력망 및 공급 관련 발표를 데이터 센터 산업 업데이트에서 실시간으로 추적하고 있습니다.
방법론: 스웨덴 데이터 센터 인프라 시장 모델을 구축한 방법
DC Market Insights는 이 시장을 16개의 연간 용량 코호트(2020~2035년)를 바탕으로 상향식으로 구축했으며, 각 코호트를 기존 홀과 AI 홀로 나누어 2025년 MW당 430만 달러와 660만 달러로 가격을 책정하고, 여기에 설치 MW당 17만 달러의 업그레이드 지출을 더했습니다. 2020년 430MW, 2025년 760MW의 설치 기반은 스웨덴 에너지청이 발간한 2023년 RISE 보고서와 대조하여 검증했습니다. 이 보고서는 2020년 데이터 센터 전력 사용량을 2.4TWh(평균 전력 276MW)로, 2025년을 4.0~4.4TWh로 추정하며, 이는 설치 IT 용량 대비 평균 가동률이 2020년 약 64%, 2025년 60~66%임을 의미합니다. 예측 완공 규모는 2025년 11월 Svenska kraftnät 대기열에 있던 5,500MW의 대형 데이터 센터 용량과 대조하여 검증했습니다. 전체 시장은 5개 구성 요소, 4개 데이터 센터 유형, 3개 티어 유형, 6개 최종 사용자 그룹 및 4개 지역으로 구분되었으며, 모든 구분의 합계는 시장 전체와 일치합니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2연구 목적
- 1.3통화, 단위 및 고려 연도
- 1.4이해관계자
- 02연구 방법론
- 2.1상향식 용량 코호트 모델
- 2.2MW당 인프라 지출 곡선
- 2.3에너지 및 전력망 데이터 대비 하향식 검증
- 2.4가정 및 한계
- 03경영 요약
- 3.1시장 스냅샷, 2025년 및 2035년
- 3.2주요 결과
- 3.3분석가 시사점
- 04시장 역학
- 4.1동인
- 4.2과제
- 4.3동향
- 4.4기회
- 05가격 분석
- 5.1MW당 인프라 지출, 기존 홀
- 5.2MW당 인프라 지출, AI 홀
- 5.3전기 과세 및 운영 비용
- 06표준 및 규제
- 6.1EN 50600 데이터 센터 시설 및 인프라
- 6.2Act (2025:570) 및 Delegated Regulation (EU) 2024/1364
- 6.3전력에 대한 에너지세
- 07공급망 분석
- 7.1장비 제조업체
- 7.2유통업체 및 시스템 통합업체
- 7.3데이터 센터 개발업체 및 운영자
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2신규 구축 및 교체 지출
- 8.3설치 IT 용량 및 연간 완공 규모
- 09구성 요소별 시장
- 9.1전력 인프라
- 9.2냉각 인프라
- 9.3IT 랙 및 인클로저
- 9.4모니터링 및 관리(DCIM)
- 9.5기타
- 10데이터 센터 유형별 시장
- 10.1하이퍼스케일 및 클라우드 데이터 센터
- 10.2코로케이션 데이터 센터
- 10.3엔터프라이즈 데이터 센터
- 10.4AI 및 HPC 데이터 센터
- 11티어 유형별 시장
- 11.1Tier I 및 II
- 11.2Tier III
- 11.3Tier IV
- 12최종 사용자별 시장
- 12.1IT 및 통신
- 12.2BFSI
- 12.3정부
- 12.4제조
- 12.5헬스케어
- 12.6기타
- 13Dc 독점: mw당 인프라 지출 모델
- 13.1구성 요소 × 데이터 센터 유형 매트릭스, 2025
- 13.2모델 입력값
- 14지역별 시장
- 14.1스톡홀름 지역
- 14.2동중부 스웨덴(웁살라, 예블레보리, 달라르나, 쇠데르만란드, 베스트만란드)
- 14.3북부 스웨덴
- 14.4남부 및 서부 스웨덴
- 15지역별 교차 분석
- 15.1지역별 성장률, 2025-2035
- 15.2지역별 점유율 변화, 2025년 및 2035년
- 16예측 시나리오
- 16.1저성장 시나리오
- 16.2기본 시나리오
- 16.3고성장 시나리오
- 17경쟁 구도
- 17.1시장 점유율 추정, 2025
- 17.2구성 요소별 경쟁 포지셔닝
- 17.3스웨덴에서 활동 중인 데이터 센터 개발업체
- 18기업 프로필
- 18.1Schneider Electric
- 18.2ABB
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Munters
- 18.9Socomec
- 18.10Stulz
- 18.11Systemair
- 18.12Caterpillar
- 18.13Rolls-Royce Power Systems
- 18.14Hitachi Energy
- 18.15Alfa Laval
- 19최근 개발 동향
- 19.1캠퍼스 발표
- 19.2전력망 및 정책 업데이트
- 20분석가 권고 사항
- 20.1장비 공급업체를 위한 권고
- 20.2데이터 센터 운영자를 위한 권고
- 20.3투자자를 위한 권고
- 그림 1스웨덴 데이터 센터 인프라 시장 규모, 2020-2035
- 그림 2설치 IT 용량 및 연간 완공 규모, 2020-2035
- 그림 3MW당 인프라 지출, 2020년, 2025년, 2030년 및 2035년
- 그림 4구성 요소별 시장, 2025년 및 2035년
- 그림 5데이터 센터 유형별 시장, 2025년 및 2035년
- 그림 6지역별 시장, 2025년 및 2035년
- 그림 7예측 시나리오, 2035
- 표 1보고서 속성
- 표 2MW당 인프라 지출, 2020년, 2025년, 2030년 및 2035년
- 표 3구성 요소별 시장, 2025년 및 2035년
- 표 4데이터 센터 유형별 시장, 2025년 및 2035년
- 표 5티어 유형별 시장, 2025년 및 2035년
- 표 6최종 사용자별 시장, 2025년 및 2035년
- 표 7구성 요소 × 데이터 센터 유형 매트릭스, 2025
- 표 8지역별 시장, 2025년 및 2035년
- 표 9예측 시나리오, 2035
- 표 10주요 공급업체 시장 점유율 추정, 2025
보고서 정보


작성: Priyanka Mor, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2025년 5.02억 달러이며, 연평균 성장률(CAGR) 14.31%로 2035년까지 19.10억 달러로 증가합니다. 2020년 시장 규모는 2.07억 달러였습니다.
2020년부터 2025년까지 연 19.36% 성장한 데 이어, 2025년부터 2035년까지 연 14.31% 성장합니다. DC Market Insights는 신규 IT 용량의 연간 완공 규모가 2025년 80MW에서 2035년 211MW로 증가할 것으로 모델링합니다.
전력 인프라로, 2025년 가치의 2.24억 달러, 즉 44.6%를 차지합니다. AI 홀이 액체 냉각으로 전환함에 따라 냉각 인프라는 연 15.92%로 가장 빠르게 성장하는 구성 요소입니다.
전력, 냉각, 랙, 모니터링 및 기타 현장 장비를 포괄하는 DC Market Insights 추정에 따르면, 2025년 기준 기존 홀은 MW당 약 430만 달러, AI 홀은 MW당 660만 달러입니다.
스트렝네스(Strängnäs)의 750MW AI 센터에 대한 Brookfield의 최대 950억 스웨덴 크로나(100.00억 달러) 투자, 보를렝에(Borlänge)에서의 Mistral AI와 EcoDataCenter의 12억 유로 투자, 그리고 2026년 6월 착공한 Google의 혼달(Horndal) 데이터 센터가 있습니다.
스톡홀름 지역으로, 2025년 가치의 1.93억 달러, 즉 38.4%를 차지합니다. 300MW 이상 규모의 캠퍼스가 솔레프테오(Sollefteå)와, 잠재적으로 셸레프테오(Skellefteå)로 이동함에 따라 북부 스웨덴이 연 18.40%로 가장 빠르게 성장합니다.
Schneider Electric, ABB, Vertiv가 합계 시장의 약 34%를 차지하며, Schneider Electric이 약 14%로 선두입니다(DC Market Insights 추정). Eaton, Siemens, Legrand, Rittal, Munters, Socomec, Stulz도 경쟁하고 있습니다.
2026년 9월 기준 스웨덴의 전력망 연결 대기열에는 26,000MW의 전력 사용 요청 중 7,000MW의 데이터 센터 수요가 있었습니다. Svenska kraftnät는 2025년 11월 대형 데이터 센터용으로 5,500MW를 집계했습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.