
Schwedischer Rechenzentrumsinfrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Schwedischer Rechenzentrumsinfrastrukturmarkt: 2025 lag das Marktvolumen bei USD 502.3 Mio.; bis 2035 soll es bei einer CAGR von 14.31 % auf USD 1,910.0 Mio. steigen. Auf Stockholm Region entfallen 38.4% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- Stockholm Region38.4%
- East Central Sweden33.1%
- Northern Sweden15.2%
- Southern and Western Sweden13.3%
Profilierte Unternehmen
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Vollständige Analyse
Der schwedische Rechenzentrumsinfrastrukturmarkt umfasst die physische Ausrüstung, die Rechenzentren in Schweden am Laufen hält: Strominfrastruktur, Kühlinfrastruktur, IT-Racks und Gehäuse, Überwachungs- und Managementsoftware sowie weitere Standortsysteme wie Brandunterdrückung, physische Sicherheit und strukturierte Verkabelung. DC Market Insights bewertet den schwedischen Rechenzentrumsinfrastrukturmarkt im Jahr 2025 mit USD 502,31 Mio. und prognostiziert bis 2035 USD 1,91 Mrd., was einer CAGR von 14,31 % entspricht. Der Wert für 2025 wird direkt aus dem Ausbau abgeleitet: Rund 80 MW neue IT-Kapazität zu durchschnittlich USD 4,81 Mio. Infrastruktur pro MW ergeben USD 384,65 Mio. an Neubauausgaben, und Modernisierungen und Ersatzinvestitionen in einem installierten Bestand von rund 680 MW zu Beginn des Jahres 2025 tragen USD 117,66 Mio. bei. Die Kühlinfrastruktur ist mit 15,92 % pro Jahr die am schnellsten wachsende Komponente, weil KI-Hallen auf Flüssigkeitskühlung umstellen, und Nordschweden ist mit 18,40 % pro Jahr die am schnellsten wachsende Region, da Campusse mit 300 MW und mehr nach Sollefteå und möglicherweise Skellefteå ziehen.
Zusammenfassung
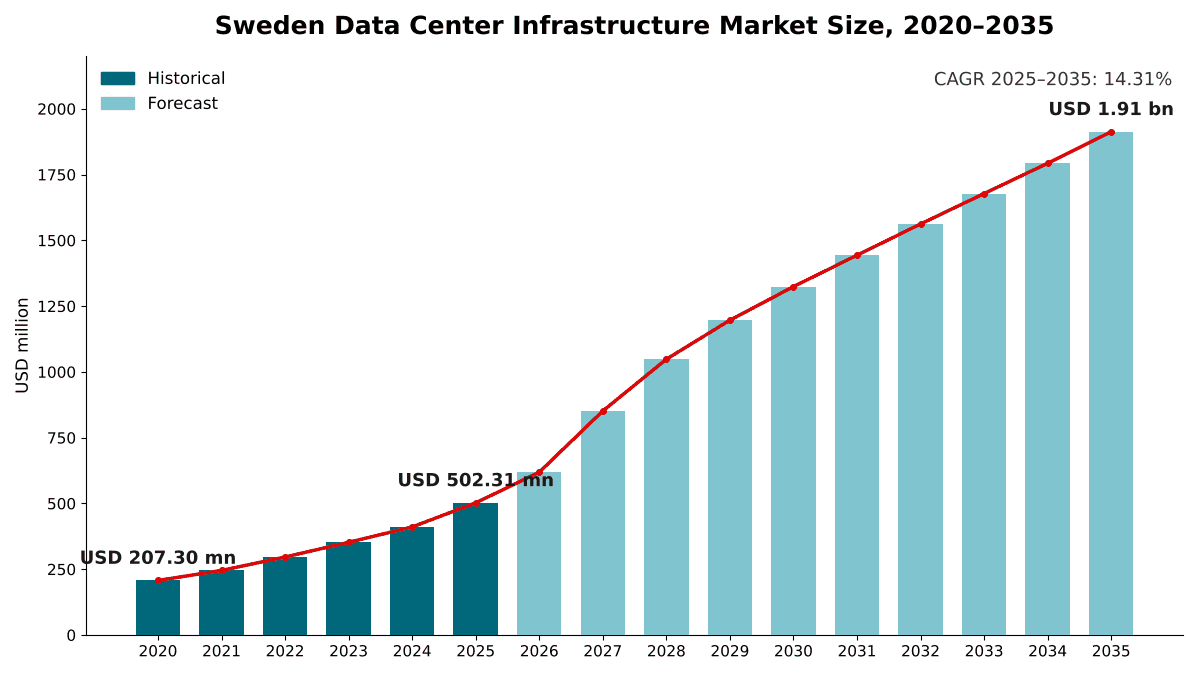
Die Größe des schwedischen Rechenzentrumsinfrastrukturmarkts wurde 2020 auf USD 207,30 Mio. geschätzt, erreichte 2025 USD 502,31 Mio. und soll bis 2035 USD 1,91 Mrd. erreichen, bei einer CAGR von 14,31 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Schwedischer Rechenzentrumsinfrastrukturmarkt, Größe 2025 | USD 502,31 Mio. |
| Schwedischer Rechenzentrumsinfrastrukturmarkt, CAGR | 14,31 % |
| Schwedischer Rechenzentrumsinfrastrukturmarkt, Größe 2035 | USD 1,91 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 19,36 % pro Jahr, und allein 2025 legte er um 22,3 % gegenüber 2024 zu, als die Ausgaben USD 410,64 Mio. erreichten. DC Market Insights schätzt, dass Schweden 2025 rund 80 MW neue IT-Kapazität fertigstellte, gegenüber 48 MW im Jahr 2020, und dass 22 % der Zubauten 2025 für Workloads der künstlichen Intelligenz (KI) errichtet wurden. DC Market Insights modelliert für 2035 Fertigstellungen von 211 MW, wodurch der installierte Bestand von rund 760 MW im Jahr 2025 auf rund 2.491 MW steigt.
Marktumfang: Was umfasst der schwedische Rechenzentrumsinfrastrukturmarkt?
Der schwedische Rechenzentrumsinfrastrukturmarkt umfasst die Strom-, Kühl-, Rack-, Überwachungs- und Standortausrüstung, die in Rechenzentrumsgebäuden und -campussen in Schweden installiert ist, bewertet zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 502,31 Mio.
Enthalten. Strominfrastruktur (Schaltanlagen innerhalb der Standortgrenze, unterbrechungsfreie Stromversorgungssysteme (USV) und Batterien, Notstromgeneratoren, Stromverteilungseinheiten und Stromschienen), Kühlinfrastruktur (Kältemaschinen, Lüftungsgeräte, Freikühlungs- und Wärmerückgewinnungseinheiten, In-Row-Kühler und Direct-to-Chip-Flüssigkeitskühlung), IT-Racks und Gehäuse, Software und Sensoren für Data Center Infrastructure Management (DCIM) und Überwachung sowie weitere Standortsysteme wie Branderkennung und -unterdrückung, physische Sicherheit und strukturierte Verkabelung.
Ausgeschlossen. Server, Speicher und Netzwerk-Switches, Gebäudehülle und Grundstück, Netzanschlüsse und Umspannwerke des Versorgers außerhalb der Standortgrenze, Fernwärmenetze, die zurückgewonnene Wärme aufnehmen, sowie Installationsarbeiten.
Wie die Segmente zusammenhängen. Jede Segmentdimension und die Aufteilung auf vier Regionen schlüsseln dieselben USD 502,31 Mio. neu auf.
Markttreiber: Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Schweden?
KI-Hallen mit Kosten von USD 6,60 Mio. pro MW treiben den schwedischen Rechenzentrumsinfrastrukturmarkt. Zwei weitere Treiber kommen hinzu: eine Netzwarteschlange mit 7.000 MW Rechenzentrumsnachfrage und Hyperscale-Zusagen von Brookfield, Microsoft, Google und Mistral AI. KI-Hallen benötigen rund 1,5-mal so viel Infrastruktur pro MW wie konventionelle Hallen (Schätzung von DC Market Insights).
KI-Campusse heben die Infrastrukturausgaben auf USD 6,60 Mio. pro MW
KI-Hallen benötigen größere USV-Blöcke, schwerere Stromschienen und Flüssigkeitskühlung. DC Market Insights schätzt den Infrastrukturgehalt einer KI-Halle in Schweden 2025 auf USD 6,60 Mio. pro MW, gegenüber USD 4,30 Mio. pro MW für eine konventionelle Halle. DC Market Insights schätzt, dass KI-Hallen 2025 22 % der neuen Kapazität ausmachten, nach 5 % im Jahr 2023, und prognostiziert 50 % bis 2030 und 62 % bis 2035. Das größte einzelne KI-Projekt ist das von Brookfield: Im Juni 2025 kündigte Brookfield Investitionen von bis zu SEK 95 Mrd. (USD 10 Mrd.) an, deren Schwerpunkt ein neues KI-Zentrum in Strängnäs ist, dessen Kapazität im Rahmen eines 10- bis 15-jährigen Bauprozesses von 300 MW auf 750 MW steigen soll (Quelle: Brookfield-Pressemitteilung). Im Februar 2026 vereinbarten Mistral AI und EcoDataCenter eine Investition von EUR 1,2 Mrd. in ein auf KI ausgerichtetes Rechenzentrum am Standort Borlänge von EcoDataCenter, das 2027 mit NVIDIA Vera Rubin GPUs eröffnen soll. Die Nachfrageseite dieser KI-Hallen wird im Bericht Schwedischer KI-Rechenzentrumsmarkt behandelt.
Eine Netzwarteschlange von 7.000 MW stützt bis 2035 Fertigstellungen von 211 MW pro Jahr
Der schwedische Rechenzentrumsinfrastrukturmarkt ist in erster Linie ein Neubaumarkt: DC Market Insights schätzt, dass 76,6 % der Ausgaben 2025 in neue Hallen flossen. Svenska kraftnät, der nationale Übertragungsnetzbetreiber, zählte Mitte November 2025 in seiner Anschlusswarteschlange 5.500 MW Kapazität für große Rechenzentren. Bis September 2026 umfasste die Warteschlange 26.000 MW beantragten Stromverbrauch, davon 7.000 MW Rechenzentren und 11.000 MW Industrie. DC Market Insights erwartet nicht, dass der Großteil dieser Warteschlange gebaut wird: Das Modell geht davon aus, dass die Fertigstellungen von 80 MW im Jahr 2025 auf 180 MW im Jahr 2030 und 211 MW im Jahr 2035 steigen, sodass die zwischen 2026 und 2035 hinzukommenden 1.731 MW etwa einem Viertel der Rechenzentrumswarteschlange von 2026 entsprechen.
Hyperscale-Rechenzentren in Schweden ziehen Milliarden von Microsoft, Google und Vantage an
Im Juni 2024 kündigte Microsoft über zwei Jahre SEK 33,7 Mrd. für Cloud- und KI-Infrastruktur in seinen Rechenzentren in Sandviken, Gävle und Staffanstorp an, darunter mehr als 20.000 Grafikprozessoren (GPUs). Google begann am 2. Juni 2026 mit dem Bau seines Rechenzentrums in Horndal, auf 109 Hektar Land, das das Unternehmen 2017 gekauft hatte. Vantage hat der Gemeinde Tierp mitgeteilt, dass es über eine Investition von rund SEK 100 Mrd. in ein KI-Rechenzentrum auf rund 400 Hektar in der Nähe von Mehedeby verhandelt, wie im September 2026 berichtet wurde. Auf Hyperscale- und Cloud-Rechenzentren entfallen USD 209,97 Mio. bzw. 41,8 % der Infrastrukturausgaben 2025; das Gesamtbild des Marktes findet sich im Bericht Schwedischer Rechenzentrumsmarkt.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Schweden?
Der schwedische Rechenzentrumsinfrastrukturmarkt verlagert sich hin zu Wärmerückgewinnung als Standard im Design, Flüssigkeitskühlung in KI-Hallen und sehr großen Campussen im Norden des Landes.
Wärmerückgewinnung wird zur Standardanforderung im Design
Mehrere neue Standorte in Stockholm sind für die Abgabe von Wärme ausgelegt. Im Januar 2026 kündigte atNorth SWE02 an, einen 30-MW-Metro-Standort in Kista, Stockholm, der in Zusammenarbeit mit Stockholm Exergi überschüssige Wärme zurückgewinnen und im 4. Quartal 2027 in Betrieb gehen soll. Im Oktober 2025 kündigte GlobalConnect eine Erweiterung seines Rechenzentrums im Süden Stockholms um 1,2 MW auf 2,7 MW an, die 2026 starten soll; die Abwärme wird über eine Wärmepumpe genutzt, um rund 2.700 nahe gelegene Wohnungen zu beheizen, und die Anlage von Google in Horndal wird für die externe Wärmerückgewinnung vorbereitet sein.
Flüssigkeitskühlung macht Kühlung mit 15,92 % zur am schnellsten wachsenden Komponente
KI-Racks wechseln von Luft- zu Direct-to-Chip-Flüssigkeitskühlung. Munters, der Konzern für Luftbehandlung und Kühlung, meldete, dass der Auftragseingang in seinem Segment Data Center Technologies im vierten Quartal 2025 um 416 % stieg und der Auftragseingang für das Gesamtjahr 2025 um 85 % auf ein Allzeithoch zulegte. DC Market Insights prognostiziert, dass die Kühlinfrastruktur von USD 137,13 Mio. im Jahr 2025 auf USD 600,66 Mio. im Jahr 2035 wächst und ihr Anteil von 27,3 % auf 31,4 % steigt.
Campusse ziehen nach Norden, nach Sollefteå und Skellefteå
Neue Campusse sind größer und weiter von Stockholm entfernt. Im Februar 2026 bestätigte atNorth ein 300-MW-Rechenzentrum im Hamre Industrial Park in Långsele, Sollefteå, das voraussichtlich im ersten Halbjahr 2028 in Betrieb gehen wird. Im selben Monat kündigte EdgeConneX Pläne an, einen Rechenzentrumsstandort von Lyten in Skellefteå zu erwerben, der vorbehaltlich behördlicher Genehmigungen zu einem Campus mit bis zu 1 GW ausgebaut werden könnte. DC Market Insights schätzt, dass der Anteil Nordschwedens an den Infrastrukturausgaben von 15,2 % im Jahr 2025 auf 21,6 % im Jahr 2035 steigt.
Marktherausforderungen: Was bremst den schwedischen Rechenzentrumsinfrastrukturmarkt?
Eine Netzwarteschlange von 26.000 MW bremst den schwedischen Rechenzentrumsinfrastrukturmarkt. DC Market Insights erwartet zudem, dass der Wegfall der Stromsteuerermäßigung für Rechenzentren und ein Unternehmenssegment, das nur um 4,69 % pro Jahr wächst, ihn verlangsamen.
Netzanschlüsse hinken einer Warteschlange von 26.000 MW hinterher
Übertragungskapazität, nicht Grundstücke, entscheidet darüber, wann schwedische Projekte beginnen können. Svenska kraftnät plant im kommenden Jahrzehnt Netzinvestitionen von rund SEK 215 Mrd., darunter mehr als SEK 100 Mrd. und 2.000 km neue Stromleitungen in seinem Nord-Süd-Programm, wie im September 2026 berichtet wurde.
Die Stromsteuerermäßigung für Rechenzentren endete im Juli 2023
Schweden senkte die Stromsteuer für Rechenzentren ab Januar 2017 auf USD 0,0006 pro kWh für Standorte mit mindestens 0,5 MW IT-Kapazität. Die schwedische Steuerbehörde bestätigte, dass die Ermäßigung der Energiesteuer auf in Rechenzentren verbrauchten Strom ab dem 1. Juli 2023 abgeschafft wurde (Quelle: Mitteilung der schwedischen Steuerbehörde). Die reguläre Energiesteuer auf Strom beträgt 2026 36,0 Öre pro kWh, nach 43,9 Öre pro kWh im Jahr 2025.
Unternehmensrechenzentren verlieren Anteil an den Ausgaben
Unternehmensrechenzentren geben 2025 USD 91,92 Mio. für Infrastruktur aus, doch DC Market Insights prognostiziert bis 2035 nur USD 145,38 Mio., eine CAGR von 4,69 %, da Workloads in die Cloud und in Colocation-Einrichtungen wandern. Der Anteil der Unternehmensrechenzentren sinkt von 18,3 % auf 7,6 %.
Marktchancen: Wo liegen die neuen Umsatzpotenziale in Schweden?
KI- und HPC-Rechenzentren, die um 26,46 % pro Jahr wachsen, sind das größte neue Umsatzpotenzial im schwedischen Rechenzentrumsinfrastrukturmarkt. Überwachungs- und Managementsoftware, getrieben durch neue Berichtspflichten, sowie Erneuerungsausgaben für einen installierten Bestand, der sich bis 2035 mehr als verdreifacht, sind die beiden anderen.
KI- und HPC-Rechenzentren wachsen bis 2035 um das Zehnfache
Dedizierte Rechenzentren für KI und Hochleistungsrechnen (HPC) gaben 2025 USD 51,74 Mio. für Infrastruktur aus, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 541,36 Mio. erreichen. Ihr Ausrüstungsmix ist anders: Auf Kühlung entfallen 2025 40,7 % der Infrastrukturausgaben von KI- und HPC-Rechenzentren, gegenüber 27,1 % bei Hyperscale- und Cloud-Rechenzentren, sodass Anbieter von Kühlmittelverteilereinheiten und Hochdichte-Stromverteilung am meisten profitieren.
Berichtspflichten heben Überwachung und Management auf 15,45 % Wachstum
Seit dem 1. Juli 2025 müssen Eigentümer oder Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW gemäß Act (2025:570) jährlich Angaben zu Energieverbrauch, Wasserverbrauch und Abwärme veröffentlichen. DC Market Insights bewertet Überwachung und Management (DCIM) 2025 mit USD 33,65 Mio. und 2035 mit USD 141,56 Mio., eine CAGR von 15,45 %, die zweitschnellste Komponente nach der Kühlung.
Erneuerungsausgaben erreichen bis 2035 30,4 % des Marktes
DC Market Insights geht davon aus, dass USV-Batterien, Kältemaschinen und Schaltanlagen in Zyklen von 10 bis 20 Jahren ersetzt und ältere Hallen für dichtere Racks modernisiert werden. DC Market Insights modelliert die Ausgaben für Modernisierung und Ersatz mit USD 117,66 Mio. im Jahr 2025 und USD 581,84 Mio. im Jahr 2035, wenn sie 30,4 % des schwedischen Rechenzentrumsinfrastrukturmarkts erreichen.
Preise: Wie viel kostet Rechenzentrumsinfrastruktur pro MW in Schweden?
Eine konventionelle Rechenzentrumshalle in Schweden gibt 2025 rund USD 4,30 Mio. pro MW IT-Last für Infrastruktur aus, eine KI-Halle rund USD 6,60 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, die Strom, Kühlung, Racks, Überwachung und sonstige Standortausrüstung abdecken, ohne Gebäudehülle, IT-Ausrüstung und Arbeitskosten.
| Infrastrukturausgaben pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle | 3,30 | 4,30 | 5,12 | 6,09 |
| KI-Halle | 6,10 | 6,60 | 6,52 | 6,44 |
| KI-Anteil an neuer Kapazität | 0 % | 22 % | 50 % | 62 % |
Die beiden Linien nähern sich an: Die konventionellen Ausgaben pro MW steigen mit den Ausrüstungspreisen, während die KI-Ausgaben pro MW nahezu konstant bleiben, weil die Rackdichte schneller steigt als die Ausrüstungskosten. Zur Einordnung: Der Brookfield-Plan von bis zu USD 10 Mrd. mit Schwerpunkt auf einem 750-MW-Standort impliziert indikativ USD 13,33 Mio. pro MW insgesamt, eine Berechnung von DC Market Insights, die Gebäude, Grundstück und Netzarbeiten einschließt und davon ausgeht, dass die gesamte Investition an diesen Standort fließt; Infrastrukturausrüstung von USD 6,60 Mio. pro MW macht etwa die Hälfte davon aus.
Normen und Regulierung: Welche Vorschriften prägen die Rechenzentrumsinfrastruktur in Schweden?
Drei Regelwerke bestimmen, wie Rechenzentrumsinfrastruktur in Schweden ausgelegt und gemeldet wird: die Einrichtungsnorm EN 50600, das Gesetz von 2025 zur Offenlegung der Energieeffizienz und die schwedische Stromsteuer.
EN 50600-1:2026. Die europäische Norm „Informationstechnik – Einrichtungen und Infrastrukturen von Rechenzentren – Teil 1: Allgemeine Konzepte“ wurde 2026 überarbeitet. Sie klassifiziert Rechenzentren nach Verfügbarkeit, Sicherheit sowie Befähigung zu Ressourcen- und Energieeffizienz über ihre geplante Lebensdauer, was die Redundanz von Strom und Kühlung festlegt, die Käufer spezifizieren.
Act (2025:570) und Delegierte Verordnung (EU) 2024/1364. Act (2025:570), beaufsichtigt von der schwedischen Energiebehörde, verpflichtet Eigentümer oder Betreiber von Rechenzentren mit mindestens 500 kW installiertem IT-Leistungsbedarf zur jährlichen Veröffentlichung von Angaben; für das Berichtsjahr 2025 war die Meldung an die Behörde bis zum 27. April 2026 und die Berichterstattung in der EU-Datenbank bis zum 15. Mai 2026 fällig (Quelle: Leitfaden der schwedischen Energiebehörde). Nach Angaben der Behörde sind die zu meldenden Daten in der Delegierten Verordnung (EU) 2024/1364 der Kommission vom 14. März 2024 über die erste Phase der Einführung eines gemeinsamen Bewertungssystems der Union für Rechenzentren festgelegt. Die Daten umfassen Energieverbrauch, Wasserverbrauch und Abwärme, was gemessene Stromverteilung und DCIM-Software begünstigt.
Stromsteuer. Die ermäßigte Energiesteuer für Rechenzentren wurde zum 1. Juli 2023 abgeschafft, und die reguläre Energiesteuer auf Strom beträgt 2026 36,0 Öre pro kWh.
Marktsegmentierung: Welches Segment führt den schwedischen Rechenzentrumsinfrastrukturmarkt an?
Strominfrastruktur führt den schwedischen Rechenzentrumsinfrastrukturmarkt mit 44,6 % des Werts 2025 an, Hyperscale- und Cloud-Rechenzentren führen bei den Käufern mit 41,8 %, und auf Tier-III-Einrichtungen entfallen 63,7 %. Unter den Komponenten ist die Kühlinfrastruktur mit 15,92 % pro Jahr das am schnellsten wachsende Segment, gegenüber 13,92 % bei Strom und 12,82 % bei Racks, weil KI-Hallen Flüssigkeitskühlung und Wärmerückgewinnung benötigen, die konventionelle Hallen nicht brauchen.
Nach Komponente: Strominfrastruktur führt mit 44,6 %
| Komponente | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strominfrastruktur | 224,03 | 44,6 % | 824,47 | 13,92 % |
| Kühlinfrastruktur | 137,13 | 27,3 % | 600,66 | 15,92 % |
| IT-Racks und Gehäuse | 49,23 | 9,8 % | 164,51 | 12,82 % |
| Überwachung und Management (DCIM) | 33,65 | 6,7 % | 141,56 | 15,45 % |
| Sonstige | 58,27 | 11,6 % | 181,73 | 12,05 % |
Strom behält den größten Anteil, weil jedes neue MW Schaltanlagen, USV, Batterien und Notstromerzeugung benötigt, unabhängig davon, wie es gekühlt wird. Kühlung gewinnt bis 2035 4,1 Prozentpunkte Anteil. Sonstige verlieren Anteil, da der Strom- und Kühlungsgehalt pro MW steigt.
Nach Rechenzentrumstyp: Hyperscale- und Cloud-Rechenzentren führen mit 41,8 %
| Rechenzentrumstyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Rechenzentren | 209,97 | 41,8 % | 705,87 | 12,89 % |
| Colocation-Rechenzentren | 148,68 | 29,6 % | 520,32 | 13,34 % |
| Unternehmensrechenzentren | 91,92 | 18,3 % | 145,38 | 4,69 % |
| KI- und HPC-Rechenzentren | 51,74 | 10,3 % | 541,36 | 26,46 % |
KI- und HPC-Rechenzentren sind mit 26,46 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp und überholen Colocation bis 2035 im Wert. Colocation wächst schneller als Hyperscale und Cloud, weil nach Einschätzung von DC Market Insights Betreiber wie atNorth und EcoDataCenter Kapazitäten sowohl für KI-Mieter als auch für Unternehmen errichten.
Nach Tier-Typ: Tier III führt mit 63,7 %
Auf Tier-III-Einrichtungen entfallen USD 319,97 Mio. (63,7 %) der Ausgaben 2025; sie erreichen bis 2035 USD 1,27 Mrd. und wachsen um 14,75 % pro Jahr. Tier-IV-Einrichtungen halten USD 120,05 Mio. (23,9 %) und wachsen mit 15,54 % pro Jahr am schnellsten; DC Market Insights erwartet, dass dieses Wachstum von Käufern aus Finanzdienstleistungen und Regierung kommt, die vollständig fehlertolerante Strom- und Kühlpfade benötigen. Tier-I- und Tier-II-Einrichtungen halten 12,4 % und wachsen um 8,26 % pro Jahr.
Nach Endnutzer: IT und Telekommunikation führen mit 53,2 %
Auf IT- und Telekommunikationsbetreiber, einschließlich Cloud- und KI-Dienstleistern, entfallen USD 267,23 Mio. (53,2 %) der Nachfrage 2025; sie erreichen bis 2035 USD 1,16 Mrd. bei 15,79 % pro Jahr. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 63,29 Mio. (12,6 %) und wachsen um 11,92 % pro Jahr. Die Regierung hält 9,7 %, die Fertigung 8,9 %, das Gesundheitswesen 5,7 % und Sonstige 9,9 %. Das Gesundheitswesen wächst außerhalb der IT mit 13,69 % pro Jahr am schnellsten, was DC Market Insights erwartet, da Bildarchive von Krankenhäusern und klinische KI in dedizierte Hallen wandern.
DC Exclusive: Das schwedische Modell der Infrastrukturausgaben pro MW und die Matrix Komponente × Rechenzentrumstyp
Mit USD 96,00 Mio. im Jahr 2025 ist die Strominfrastruktur für Hyperscale- und Cloud-Rechenzentren die größte einzelne Zelle der Matrix und macht 19,1 % aller Ausgaben für Rechenzentrumsinfrastruktur in Schweden aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen, und basiert auf 60 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Hallen von 2020 bis 2035), 2 Kurven der Ausgaben pro MW, 1 Kurve der Erneuerungsrate, 5 Komponentenaufteilungen, 4 Aufteilungen nach Rechenzentrumstyp, 3 Tier-Aufteilungen, 6 Endnutzeraufteilungen, 4 regionale Aufteilungen und 3 veröffentlichte Energie- und Netzkennzahlen, die zur Gegenprüfung dienen.
| 2025, USD Mio. | Hyperscale und Cloud | Colocation | Unternehmen | KI und HPC | Gesamt |
|---|---|---|---|---|---|
| Strominfrastruktur | 96,00 | 67,95 | 39,79 | 20,29 | 224,03 |
| Kühlinfrastruktur | 56,82 | 37,08 | 22,17 | 21,06 | 137,13 |
| IT-Racks und Gehäuse | 18,05 | 15,74 | 11,58 | 3,86 | 49,23 |
| Überwachung und Management (DCIM) | 12,85 | 11,06 | 7,47 | 2,27 | 33,65 |
| Sonstige | 26,25 | 16,85 | 10,91 | 4,26 | 58,27 |
| Gesamt | 209,97 | 148,68 | 91,92 | 51,74 | 502,31 |
KI- und HPC-Rechenzentren geben mehr für Kühlung (USD 21,06 Mio.) als für Strom (USD 20,29 Mio.) aus – die einzige Käufergruppe, bei der dies der Fall ist. Colocation verwendet 45,7 % ihres Budgets für Strom. Unternehmensrechenzentren geben 12,6 % für Racks aus, den höchsten Rack-Anteil aller Käufer, was sie zum Kernmarkt für Anbieter von Racks und Gehäusen macht, auch wenn das Segment schrumpft.
Das Modell der Ausgaben pro MW hinter diesen Zahlen hat zwei Haupteingangsgrößen, beides Schätzungen von DC Market Insights: die jedes Jahr fertiggestellte neue IT-Kapazität (80 MW im Jahr 2025) und deren für KI errichteter Anteil (22 % im Jahr 2025). Die Multiplikation jeder Größe mit ihrem Infrastrukturgehalt pro MW ergibt die Neubauausgaben; zusammen mit den Ausgaben für Modernisierung und Ersatz im installierten Bestand ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den schwedischen Rechenzentrumsinfrastrukturmarkt an?
Die Region Stockholm führt den schwedischen Rechenzentrumsinfrastrukturmarkt mit 38,4 % des Werts 2025 an, und Nordschweden ist mit 18,40 % pro Jahr die am schnellsten wachsende Region, weil Campusse mit 300 MW und mehr Grundstücke, kalte Luft und Netzkapazität benötigen, die die Hauptstadt nicht bieten kann.
Region Stockholm führt mit 38,4 % Anteil
Rechenzentren in Stockholm gaben 2025 USD 192,89 Mio. für Infrastruktur aus, und für die Region werden für 2035 USD 552,84 Mio. prognostiziert, eine CAGR von 11,10 %. Kista in Stockholm erhält im 4. Quartal 2027 das 30-MW-Rechenzentrum SWE02 von atNorth mit Wärmerückgewinnung in das Fernwärmenetz von Stockholm Exergi. Stockholm verliert bis 2035 9,5 Prozentpunkte Anteil, weil die größten Campusse anderswo entstehen, nicht weil sein Volumen sinkt.
Ostmittelschweden hält 33,1 % Anteil und übernimmt die Führung
Ostmittelschweden, das DC Market Insights als Uppsala, Gävleborg, Dalarna, Södermanland und Västmanland definiert, hat 2025 einen Wert von USD 166,26 Mio. und bis 2035 von USD 740,30 Mio., eine CAGR von 16,11 %. Brookfields 750-MW-KI-Zentrum in Strängnäs, die Microsoft-Standorte in Gävle und Sandviken, der Google-Standort in Horndal, der EcoDataCenter-Standort in Borlänge und die Pläne von Vantage in Tierp liegen alle hier, sodass die Region Stockholm bis 2035 überholt.
Nordschweden hält 15,2 % Anteil und wächst am schnellsten
Nordschweden hat 2025 einen Wert von USD 76,35 Mio. und bis 2035 von USD 413,19 Mio., bei einem Wachstum von 18,40 % pro Jahr. Der 300-MW-Standort von atNorth in Sollefteå, fällig im ersten Halbjahr 2028, und der potenzielle 1-GW-Campus von EdgeConneX in Skellefteå treiben das Wachstum.
Süd- und Westschweden hält 13,3 % Anteil
Süd- und Westschweden, das Skåne, Göteborg und die Westküste umfasst, hat 2025 einen Wert von USD 66,81 Mio. und bis 2035 von USD 206,60 Mio., eine CAGR von 11,95 %. Der Microsoft-Standort in Staffanstorp ist der Anker im Süden.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der schwedische Rechenzentrumsinfrastrukturmarkt erreicht im Basisszenario bis 2035 USD 1,91 Mrd., mit einer Spanne von USD 1,47 Mrd. bis USD 2,26 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 25 % unter dem Basisszenario; KI-Anteil an neuer Kapazität auf 45 % begrenzt | 1,47 | 11,36 % |
| Basis | Fertigstellungen steigen auf 211 MW pro Jahr; KI-Anteil erreicht 62 % | 1,91 | 14,31 % |
| Hoch | Fertigstellungen 20 % über dem Basisszenario; KI-Anteil erreicht 70 % | 2,26 | 16,21 % |
Das niedrige Szenario spiegelt einen langsamen Netzausbau wider. Das hohe Szenario geht davon aus, dass ein größerer Teil der 7.000 MW in der Rechenzentrumswarteschlange rechtzeitig angeschlossen wird. Die 2023 für die schwedische Energiebehörde erstellte Schätzung bezifferte den Stromverbrauch von Rechenzentren im Jahr 2030 vorsichtig auf 4,4 bis 5,2 TWh; das Basisszenario von DC Market Insights impliziert mehr, weil die meisten Ankündigungen von KI-Campussen nach der Veröffentlichung dieser Schätzung erfolgten.
Wettbewerbseinblicke: Wer führt den schwedischen Rechenzentrumsinfrastrukturmarkt an und wer baut Rechenzentren in Schweden?
- Schneider Electric
- ABB
- Vertiv
- Eaton
- Siemens
- Legrand
- Rittal
- Munters
- Socomec
- Stulz
- Systemair
- Caterpillar
- Rolls-Royce Power Systems
- Hitachi Energy
- Alfa Laval
Schneider Electric ist mit rund 14 % des schwedischen Rechenzentrumsinfrastrukturmarkts im Jahr 2025 Marktführer, und die drei größten Anbieter, Schneider Electric, ABB und Vertiv, halten zusammen rund 34 % (Schätzung von DC Market Insights, basierend auf ihrem Anteil an installierten USV-, Schaltanlagen- und Kühlgeräten in schwedischen Rechenzentrumshallen, bezogen auf den Markt von USD 502,31 Mio.). ABB steigerte den Rechenzentrumsanteil an seinem Umsatz innerhalb von zwei Jahren von 9 % auf 15 %, wie im Mai 2025 berichtet wurde. Munters meldete im vierten Quartal 2025 einen Anstieg des Auftragseingangs im Bereich Data Center Technologies um 416 %.
Jüngste Entwicklungen
- Im Juni 2025 kündigte Brookfield Investitionen von bis zu SEK 95 Mrd. (USD 10 Mrd.) an, deren Schwerpunkt ein neues KI-Zentrum in Strängnäs ist, dessen Kapazität von 300 MW auf 750 MW steigen soll (Quelle: Brookfield-Pressemitteilung).
- Im Januar 2026 kündigte atNorth SWE02 an, ein 30-MW-Metro-Rechenzentrum in Kista, Stockholm, mit Wärmerückgewinnung in Zusammenarbeit mit Stockholm Exergi, das im 4. Quartal 2027 in Betrieb gehen soll (Quelle: atNorth-Pressemitteilung).
- Im Februar 2026 vereinbarten Mistral AI und EcoDataCenter eine Investition von EUR 1,2 Mrd. in ein auf KI ausgerichtetes Rechenzentrum in Borlänge, das 2027 mit NVIDIA Vera Rubin GPUs eröffnen soll (Quelle: EcoDataCenter-Pressemitteilung).
- Im Februar 2026 bestätigte atNorth ein 300-MW-Rechenzentrum im Hamre Industrial Park in Sollefteå, das voraussichtlich im ersten Halbjahr 2028 in Betrieb gehen wird (Quelle: atNorth-Pressemitteilung).
- Im Februar 2026 kündigte EdgeConneX Pläne an, einen Standort von Lyten in Skellefteå zu erwerben, der vorbehaltlich behördlicher Genehmigungen zu einem Rechenzentrumscampus mit bis zu 1 GW ausgebaut werden könnte (Quelle: Nachrichtenbericht von W.Media).
- Im Juni 2026 begann Google mit dem Bau seines Rechenzentrums in Horndal, das für die externe Wärmerückgewinnung vorbereitet sein wird, und richtete einen Gemeinschaftsfonds von EUR 5 Mio. ein (Quelle: Google-Pressemitteilung).
Wir verfolgen diese Ankündigungen zu Campussen, Netzen und Lieferketten laufend in unseren Updates zur Rechenzentrumsbranche.
Methodik: Wie wir das Modell des schwedischen Rechenzentrumsinfrastrukturmarkts erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, jeweils aufgeteilt in konventionelle und KI-Hallen und 2025 mit USD 4,30 Mio. bzw. USD 6,60 Mio. pro MW bewertet, zuzüglich Modernisierungsausgaben von USD 0,17 Mio. pro installiertem MW. Der installierte Bestand von 430 MW im Jahr 2020 und 760 MW im Jahr 2025 wurde anhand eines 2023 von der schwedischen Energiebehörde veröffentlichten RISE-Berichts überprüft: 2,4 TWh Stromverbrauch von Rechenzentren im Jahr 2020 bei einer durchschnittlichen Leistung von 276 MW und eine Schätzung von 4,0 bis 4,4 TWh für 2025, was eine durchschnittliche Auslastung von rund 64 % der installierten IT-Kapazität im Jahr 2020 und von 60 % bis 66 % im Jahr 2025 impliziert. Die prognostizierten Fertigstellungen wurden mit den 5.500 MW an Kapazität für große Rechenzentren in der Warteschlange von Svenska kraftnät im November 2025 abgeglichen. Die Gesamtsumme wurde nach 5 Komponenten, 4 Rechenzentrumstypen, 3 Tier-Typen, 6 Endnutzergruppen und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktgesamtwert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und berücksichtigte Jahre
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Kurven der Infrastrukturausgaben pro MW
- 2.3Top-down-Prüfungen anhand von Energie- und Netzdaten
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Erkenntnisse
- 3.3Fazit der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen
- 4.3Trends
- 4.4Chancen
- 05Preisanalyse
- 5.1Infrastrukturausgaben pro MW, konventionelle Hallen
- 5.2Infrastrukturausgaben pro MW, KI-Hallen
- 5.3Stromsteuer und Betriebskosten
- 06Normen und Regulierung
- 6.1EN 50600 Einrichtungen und Infrastrukturen von Rechenzentren
- 6.2Act (2025:570) und Delegierte Verordnung (EU) 2024/1364
- 6.3Energiesteuer auf Strom
- 07Lieferkettenanalyse
- 7.1Ausrüstungshersteller
- 7.2Distributoren und Systemintegratoren
- 7.3Rechenzentrumsentwickler und -betreiber
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Neubau- und Erneuerungsausgaben
- 8.3Installierte IT-Kapazität und jährliche Fertigstellungen
- 09Markt nach Komponente
- 9.1Strominfrastruktur
- 9.2Kühlinfrastruktur
- 9.3IT-Racks und Gehäuse
- 9.4Überwachung und Management (DCIM)
- 9.5Sonstige
- 10Markt nach Rechenzentrumstyp
- 10.1Hyperscale- und Cloud-Rechenzentren
- 10.2Colocation-Rechenzentren
- 10.3Unternehmensrechenzentren
- 10.4KI- und HPC-Rechenzentren
- 11Markt nach Tier-Typ
- 11.1Tier I und II
- 11.2Tier III
- 11.3Tier IV
- 12Markt nach Endnutzer
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Regierung
- 12.4Fertigung
- 12.5Gesundheitswesen
- 12.6Sonstige
- 13DC Exclusive: Modell der Infrastrukturausgaben pro MW
- 13.1Matrix Komponente × Rechenzentrumstyp, 2025
- 13.2Modelleingaben
- 14Markt nach Region
- 14.1Region Stockholm
- 14.2Ostmittelschweden (Uppsala, Gävleborg, Dalarna, Södermanland, Västmanland)
- 14.3Nordschweden
- 14.4Süd- und Westschweden
- 15Regionale Querschnitte
- 15.1Regionale Wachstumsraten, 2025-2035
- 15.2Verschiebung der regionalen Anteile, 2025 und 2035
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbslandschaft
- 17.1Schätzungen der Marktanteile, 2025
- 17.2Wettbewerbspositionierung nach Komponente
- 17.3In Schweden aktive Rechenzentrumsentwickler
- 18Unternehmensprofile
- 18.1Schneider Electric
- 18.2ABB
- 18.3Vertiv
- 18.4Eaton
- 18.5Siemens
- 18.6Legrand
- 18.7Rittal
- 18.8Munters
- 18.9Socomec
- 18.10Stulz
- 18.11Systemair
- 18.12Caterpillar
- 18.13Rolls-Royce Power Systems
- 18.14Hitachi Energy
- 18.15Alfa Laval
- 19Jüngste Entwicklungen
- 19.1Ankündigungen von Campussen
- 19.2Neuigkeiten zu Netz und Politik
- 20Empfehlungen der Analysten
- 20.1Für Ausrüstungslieferanten
- 20.2Für Rechenzentrumsbetreiber
- 20.3Für Investoren
- Abb. 1Schwedischer Rechenzentrumsinfrastrukturmarkt, Marktgröße, 2020-2035
- Abb. 2Installierte IT-Kapazität und jährliche Fertigstellungen, 2020-2035
- Abb. 3Infrastrukturausgaben pro MW, 2020, 2025, 2030 und 2035
- Abb. 4Markt nach Komponente, 2025 und 2035
- Abb. 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Markt nach Region, 2025 und 2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Infrastrukturausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Tier-Typ, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10Schätzungen der Marktanteile führender Anbieter, 2025
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 502,31 Mio. im Jahr 2025, mit einem Anstieg auf USD 1,91 Mrd. bis 2035 bei einer CAGR von 14,31 %, nach Schätzungen von DC Market Insights. Im Jahr 2020 lag der Markt bei USD 207,30 Mio.
Um 14,31 % pro Jahr von 2025 bis 2035, nach 19,36 % pro Jahr zwischen 2020 und 2025, da DC Market Insights einen Anstieg der jährlichen Fertigstellungen neuer IT-Kapazität von 80 MW im Jahr 2025 auf 211 MW bis 2035 modelliert.
Die Strominfrastruktur, mit USD 224,03 Mio. bzw. 44,6 % des Werts 2025. Die Kühlinfrastruktur ist mit 15,92 % pro Jahr die am schnellsten wachsende Komponente, da KI-Hallen auf Flüssigkeitskühlung umstellen.
Rund USD 4,30 Mio. pro MW für eine konventionelle Halle und USD 6,60 Mio. pro MW für eine KI-Halle im Jahr 2025, nach Schätzungen von DC Market Insights, die Strom, Kühlung, Racks, Überwachung und sonstige Standortausrüstung abdecken.
Bis zu SEK 95 Mrd. (USD 10 Mrd.) von Brookfield für ein 750-MW-KI-Zentrum in Strängnäs, EUR 1,2 Mrd. von Mistral AI und EcoDataCenter in Borlänge sowie das Rechenzentrum von Google in Horndal, dessen Bau im Juni 2026 begann.
Die Region Stockholm, mit USD 192,89 Mio. bzw. 38,4 % des Werts 2025. Nordschweden wächst mit 18,40 % pro Jahr am schnellsten, da Campusse mit 300 MW und mehr nach Sollefteå und möglicherweise Skellefteå ziehen.
Rund 34 % des Marktes halten Schneider Electric, ABB und Vertiv zusammen, wobei Schneider Electric mit rund 14 % führt (Schätzung von DC Market Insights). Eaton, Siemens, Legrand, Rittal, Munters, Socomec und Stulz sind ebenfalls im Wettbewerb.
Bis September 2026 befanden sich 7.000 MW Rechenzentrumsnachfrage in der schwedischen Netzanschlusswarteschlange, von insgesamt 26.000 MW beantragtem Stromverbrauch. Svenska kraftnät zählte im November 2025 5.500 MW für große Rechenzentren.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.