
대만 데이터센터 인프라 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
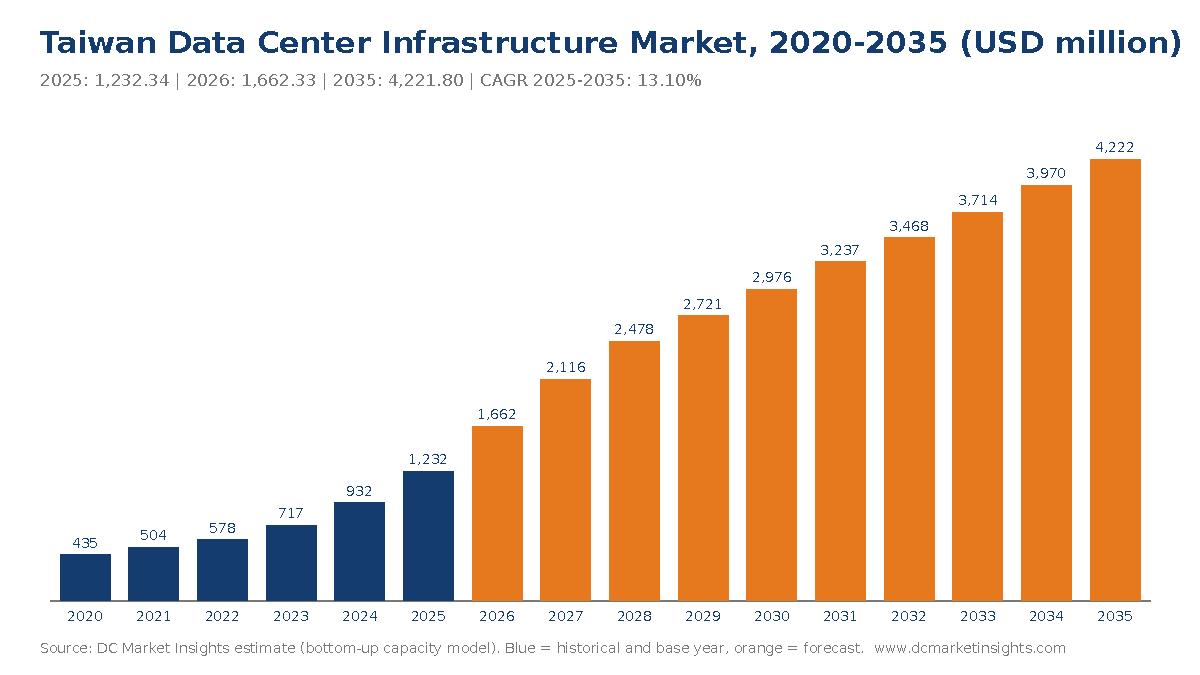
대만 데이터센터 인프라 시장 규모는 2025년 USD 1,230.0백만였으며, 연평균 성장률(CAGR) 13.1%로 성장해 2035년에는 USD 4,220.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01소개
- 02요약
- 03시장 개요
- 04시장 성장 요인
- 05시장 트렌드
- 06시장 과제
- 07시장 기회
- 08표준 및 규제
- 09인프라 유형별 시장 세분화
- 10프로젝트 유형별 시장 세분화
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
대만 데이터센터 인프라 시장은 2026년 16억 6,233만 달러 규모로 평가되며, 2025년 12억 3,000만 달러에서 2035년 42억 2,000만 달러에 이를 것으로 전망되어 2025년부터 2035년까지 연평균 성장률(CAGR) 13.10%를 기록할 것으로 예상됩니다(DC Market Insights 추정). 대만의 투자 흐름은 하나의 규제 결정에 따라 움직입니다. 2025년 12월부터 경제부(MOEA)는 신규 하이퍼스케일 홀의 전력 사용 효율(PUE)을 1.3, 코로케이션 홀은 1.4로 상한을 두었으며, 이로 인해 구매자들은 모든 신규 메가와트에 액체 냉각 대응 냉각 설비, 고효율 무정전 전원 장치(UPS) 시스템, 중전압 개폐장치를 도입하는 방향으로 움직이고 있습니다. 대만 데이터센터 인프라는 IT 부하를 수용하는 전기, 기계 및 냉각, 토목·구조·건축, 랙·케이블링 및 물리적 네트워크 계층을 포함하며, 서버, 스토리지, 스위치, 토지 및 전기 요금은 범위에서 제외됩니다. 2025년 실적은 신규 IT 용량 95 MW(이 중 45%가 AI 홀)에 MW당 평균 1,137만 달러를 적용한 10억 8,000만 달러의 신규 구축 지출과, 가동 중인 534 MW에 대한 1억 5,219만 달러의 업그레이드 지출로 구성됩니다. 노후 타이베이 홀이 임대 경쟁력을 유지하려면 더 높은 전력 밀도가 필요하기 때문에 업그레이드 및 개보수가 연 17.26%로 가장 빠르게 성장하며, AI 컴퓨팅이 타이난과 가오슝의 과학단지로 이동함에 따라 남부 대만이 연 17.99%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 대만 데이터센터 인프라 시장 규모는 얼마인가?
DC Market Insights는 2026년 대만 데이터센터 인프라 시장을 16억 6,233만 달러로 추정하며, 이는 2025년 대비 34.89% 증가한 수치입니다. 2026년에는 신규 IT 부하 125 MW가 완공되어 전년의 95 MW를 웃돌기 때문입니다.
- 시장 규모 2025년: 12억 3,000만 달러, 2026년: 16억 6,233만 달러, 2030년: 29억 8,000만 달러, 2035년: 42억 2,000만 달러.
- 2025-2035년 CAGR: 기본 시나리오 13.10%, 2035년 저성장 시나리오 35억 4,000만 달러, 고성장 시나리오 49억 4,000만 달러.
- 2020-2025년 과거 CAGR: 23.15%, 2020년 4억 3,513만 달러에서 증가.
- 최대 부문: 전기 인프라, 2025년 4억 5,729만 달러(37.1%).
- 가장 빠르게 성장하는 인프라 계층: 랙 케이블링 및 물리적 네트워크 인프라, 연 14.07% 성장해 2035년 3억 3,240만 달러.
- 가장 빠르게 성장하는 프로젝트 유형: 업그레이드 및 개보수, 연 17.26%.
- 선도 지역: 북부 대만, 2025년 7억 6,405만 달러(62.0%).
- 가장 빠르게 성장하는 지역: 남부 대만, 연 17.99% 성장해 2035년 12억 2,000만 달러.
- 최대 시·현: 타오위안시, 2025년 2억 3,414만 달러(19.0%).
- 시장 선도 기업: Delta Electronics, 2025년 전력 및 냉각 장비 가치 기준 점유율 약 11%(DC Market Insights 추정).
애널리스트 핵심 시사점
- 모든 AI 홀은 MW당 약 500만 달러의 전력 계통 설비가 필요해 일반 홀의 368만 달러를 웃돌기 때문에, 전기 부문 지출은 2035년 시장의 36.9%로 최대 항목을 유지합니다.
- MOEA의 PUE 1.3 상한으로 신규 하이퍼스케일 홀에서 기존 냉수식 설계가 배제되면서 냉각 부문의 점유율은 2025년 31.5%에서 2035년 32.5%로 상승합니다.
- 2024년 가동 중인 534 MW의 홀이 2034년에는 2,100 MW 이상으로 늘어나고 설치된 MW당 매년 약 28만 5,000 달러를 흡수하기 때문에, 업그레이드 및 개보수의 시장 비중은 12.3%에서 17.7%로 상승합니다.
- 타오위안 북쪽의 전력망 여유가 제한적이고 국가 AI 컴퓨팅 프로젝트가 타이난과 가오슝에 위치하기 때문에, 남부 대만의 신규 지출 점유율은 19.0%에서 29.0%로 증가합니다.
요약: 대만은 데이터센터 전력, 냉각 및 구축에 얼마를 지출하는가?
대만 데이터센터 인프라 시장 규모는 2020년 4억 3,513만 달러로 평가되었고, 2025년 12억 3,000만 달러에 도달했으며, 예측 기간 동안 CAGR 13.10%로 성장해 2035년 42억 2,000만 달러에 이를 것으로 예상됩니다.
| 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 12억 3,000만 달러 |
| 2026년 시장 규모 | 16억 6,233만 달러 |
| 2025-2035년 CAGR | 13.10% |
| 2035년 시장 규모 | 42억 2,000만 달러 |
성장은 가격이 아니라 용량에서 나옵니다. DC Market Insights는 신규 IT 완공 용량이 2025년 95 MW에서 2030년 195 MW, 2035년 235 MW로 증가하는 반면 MW당 설비 가치는 연 2%만 상승하는 것으로 모델링합니다. 2025년 AI 홀은 MW당 1,335만 달러의 인프라를 필요로 해 일반 홀의 975만 달러보다 많으므로, 신규 용량 중 AI 비중(2025년 45%, 2035년 66%)이 메가와트 증가보다 지출을 더 빠르게 끌어올립니다. Amazon은 2025년 6월 대만 데이터센터에 50억 달러 이상을 투자할 계획이라고 밝혔으며(출처: Amazon), 상위 보고서인 대만 데이터센터 시장 보고서는 2025년 데이터센터 총지출을 21억 1,000만 달러로 집계하며, 이 중 인프라 계층이 58.5%를 차지합니다.
대만에서 데이터센터 인프라에 포함되는 것과 제외되는 것은 무엇인가?
DC Market Insights는 2025년 대만 데이터센터 인프라를 12억 3,000만 달러로 평가하며, 대만의 코로케이션, 하이퍼스케일, 엔터프라이즈 및 엣지 시설 내에서 IT 부하를 수용하는 물리적 계층만 집계합니다.
포함: 중전압 및 저전압 개폐장치, 변압기, UPS 시스템, 배터리, 발전기, 버스웨이 및 전력 분배 장치(PDU), 칠러, 냉각탑, 전산실 공조기, 인로우 유닛, 냉각수 분배 장치 및 액체 냉각 루프, 토목 공사, 구조용 강재, 이중 바닥, 컨테인먼트, 화재 감지 및 진압, 물리적 보안 및 건물 외피 내장 공사, 랙, 구조화 케이블링, 케이블 트레이, 광 분배 프레임 및 랙 단위 센서.
제외: 서버, 스토리지 어레이 및 네트워크 스위치, 토지, 건물 임대 및 전기, 시설 관리 서비스, 그리고 데이터센터 인프라 관리(DCIM) 소프트웨어. DCIM 소프트웨어는 DC Market Insights가 대만 데이터센터 인프라 관리(DCIM) 시장 보고서에서 별도로 산정합니다. 경계는 단순합니다. DC Market Insights는 여기서 DCIM 소프트웨어가 모니터링하는 하드웨어를 집계하며, 소프트웨어 자체는 집계하지 않습니다.
부문 간 관계: 2025년의 모든 금액은 인프라 유형, 프로젝트 유형(신규 구축 대 업그레이드), 데이터센터 유형 및 티어 표준이라는 네 가지 차원 각각에 한 번씩 포함됩니다. 4개 지역 항목과 12개 시·현 항목은 국가 전체 합계 안에서 합산됩니다.
대만 데이터센터 인프라 시장 추정치가 서로 다른 이유는 무엇인가?
공개된 대만 데이터센터 인프라 시장 추정치는 크게 다르며, DC Market Insights는 2026년을 16억 6,233만 달러로 보고 있습니다. 일부 정의에는 홀을 채우는 IT 하드웨어가 추가되기 때문입니다.
더 넓은 정의는 서버, 스토리지 및 스위칭을 포함하는데, 대만에서는 Foxconn, Quanta Computer, Wiwynn이 조립하는 AI 서버 랙이 이를 주도합니다. DC Market Insights는 이 계층을 상위 시장에서 집계합니다. 다른 정의는 DCIM 소프트웨어, 관리형 서비스 또는 토지 및 전기 비용을 추가하거나, 대만 홀에 설치된 장비가 아닌 대만 공장에서 수출된 장비를 집계합니다. 더 좁은 정의는 전기 및 기계 설비만 남기고 건설, 랙 및 케이블링을 제외합니다. 자체 서버실을 구축하는 중소기업(SME), 은행, 병원 및 정부 기관은 엔터프라이즈 및 엣지 항목을 통해 범위에 포함됩니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 전력, 냉각, 건설, 랙 및 케이블링 | 포함, 12억 3,234만 달러 | IT 부하를 수용하는 물리적 계층 |
| 서버, 스토리지 및 네트워크 스위치 | 제외 | IT 장비, 상위 시장에서 집계 |
| DCIM 소프트웨어 및 모니터링 플랫폼 | 제외 | DCIM 보고서에서 산정 |
| 대만산 전력 및 냉각 장비 수출 | 제외 | 대만 외부에 설치 |
| 토지, 전기 및 운영 | 제외 | 인프라가 아닌 운영 비용 |
2035년까지 대만 데이터센터 인프라 수요를 이끄는 요인은 무엇인가?
대만 특유의 세 가지 요인이 2025년부터 2035년 사이 연간 지출을 약 29억 9,000만 달러 늘리며, MOEA의 효율 규제, 캐비닛당 200 kW에 달하는 랙 밀도, 그리고 AI 컴퓨팅의 남부 이동이 이를 주도합니다.
MOEA의 PUE 1.3 상한이 MW당 냉각 및 전력 설비 가치를 높인다
2025년 12월 MOEA는 계약 용량 5 MW 이상의 데이터센터에 승인된 에너지 이용 매뉴얼 제출을 의무화하고, 하이퍼스케일 홀은 1.3, 코로케이션 홀은 1.4의 PUE 상한을 설정했습니다(출처: 경제부). PUE 1.3은 IT 부하 1와트당 0.3 W의 오버헤드만 허용하는데, 이는 2020년대 초반의 일반적인 공랭식 설계가 대만의 습한 아열대 여름에 달성하지 못한 수준입니다. 구매자들은 프리쿨링 칠러, 후면 도어 및 칩 직접 액체 냉각 루프, 효율 97% 이상의 UPS 시스템으로 대응하고 있습니다. DC Market Insights는 이 규제가 AI MW당 기계 설비 가치에 약 60만 달러를 추가하며(AI 홀 냉각 항목 450만 달러의 일부), 기계 및 냉각 인프라가 연 13.46% 성장해 2035년 13억 7,000만 달러에 이를 것으로 추정합니다.
Chief Telecom LY2의 10 kW~200 kW 랙 밀도가 전력 계통을 재설정한다
Chief Telecom은 타이베이의 LY2 AI 데이터센터를 캐비닛당 10 kW~200 kW의 랙 약 1,800개 규모로 설계했으며, 두 개의 Taipower 변전소로부터 20 MW를 공급받습니다(출처: Chief Telecom). 200 kW 캐비닛은 6 kW 엔터프라이즈 랙보다 버스웨이, 액체 냉각 후면 도어 또는 냉각수 분배 장치, 그리고 더 큰 바닥 하중을 필요로 합니다. 이 때문에 2025년 대만의 AI 홀은 MW당 500만 달러의 전기 인프라를 필요로 해 일반 홀의 368만 달러를 웃돌며, 전기 인프라는 연 13.03% 성장해 2035년 15억 6,000만 달러에 이릅니다.
과학단지 AI 컴퓨팅이 신규 구축을 타이난과 가오슝으로 끌어당긴다
국가과학기술위원회(NSTC)에 따르면 국가고속컴퓨팅센터(NCHC)는 2025년 12월 남부 대만 과학단지에 설치 전력 15 MW의 클라우드 컴퓨팅 센터를 개소했으며, Foxconn에 따르면 Foxconn은 가오슝에 64개 랙과 4,608개의 그래픽 처리 장치(GPU)를 갖춘 첨단 컴퓨팅 센터를 건설 중입니다. 이러한 프로젝트는 각각 변전소 연결, 중전압 개폐장치 및 냉각 설비를 처음부터 구매합니다. DC Market Insights는 남부 대만 인프라를 2025년 2억 3,414만 달러, 2035년 12억 2,000만 달러로 평가하며, 이는 연 17.99%로 지역 중 가장 빠른 성장률입니다.
대만의 데이터센터 인프라 구축 방식을 바꾸는 트렌드는 무엇인가?
두 가지 트렌드가 2030년 지출의 약 9%인 2억 7,000만 달러를 공장 제작 및 현지 생산 모듈과 현장 에너지 연계로 이동시킵니다.
Foxconn과 TECO가 프리팹 전력 및 냉각 모듈을 추진한다
TECO에 따르면 Foxconn과 TECO Electric and Machinery는 2025년 7월 주식 교환을 통해 AI 데이터센터 동맹을 결성하고 데이터센터 건설의 표준화와 모듈화를 추진하고 있습니다. 프리팹 전력 스키드와 냉각 모듈은 타이베이의 건설 인력이 부족한 시장에서 현장 작업을 줄여 줍니다. DC Market Insights는 모듈형 및 프리팹 방식이 2025년 신규 구축 인프라 가치의 약 18%인 1억 9,400만 달러를 차지하며, 2030년에는 약 30%로 증가할 것으로 추정합니다.
기업의 지열 및 재생에너지 계약이 현장 전기 공사를 늘린다
Google에 따르면 Google은 2025년 4월 Baseload Capital과 초기 10 MW 규모의 대만 최초 기업 지열 계약을 체결했습니다. 재생에너지 공급 계약은 캠퍼스 경계에 추가 계량 설비, 개폐소 및 배터리 저장 장치를 가져옵니다. DC Market Insights는 2025년 하이퍼스케일 홀의 전기 항목 내에 이러한 계통 연계 장비가 MW당 약 15만 달러 포함된 것으로 집계합니다.
대만 데이터센터 인프라 지출을 제약하는 요인은 무엇인가?
전력망 여유와 복원력 비용이라는 두 가지 제약이 저성장 시나리오에서 2035년 기본 시나리오 대비 약 6억 8,500만 달러를 감소시킵니다.
타오위안 북쪽의 전력망 병목과 요금 인상
MOEA에 따르면 MOEA는 2024년 10월 타오위안 북쪽의 여러 지역이 전력망 병목에 직면해 있음을 인정했으며, 2024년 4월 요금 결정으로 연간 50 GWh 이상을 사용하는 인터넷 데이터센터의 요금이 15%~25% 인상되었습니다. 산업용 평균 요금은 2024년 10월 16일부터 kWh당 NT$4.29에 달했습니다. 전력망 연결 지연은 완공 시기를 뒤로 미룹니다. 50 MW가 1년 지연되면 2026년 설비 가치 기준 약 5억 9,000만 달러의 인프라 주문이 이연됩니다.
해저 케이블 사고가 이중화 비용을 높인다
디지털발전부(MODA)에 따르면 대만에서는 2025년 7건의 해저 케이블 사고가 발생했으며, 이 중 3건(42.9%)이 닻 끌림에 의한 것이었습니다. 운영사들은 다중 광케이블 경로, 발전기 자율 운전 시간 연장 및 보조 사이트로 대응하고 있으며, 이는 임대 가능한 메가와트를 늘리지 않으면서 비용을 증가시킵니다. DC Market Insights는 복원력 업그레이드가 2025년 지출의 약 2%인 2,500만 달러를 차지하며, 이 자금이 소규모 엔터프라이즈 운영사의 신규 용량 예산에서 나온다고 추정합니다.
대만 데이터센터 인프라의 최대 기회는 어디에 있는가?
두 개의 영역, 즉 가동 중인 홀의 개보수와 남부 대만의 신규 구축이 2035년 지출 19억 7,000만 달러를 차지합니다.
고밀도 AI 부하를 위한 타이베이 시대 홀 개보수, 2035년 7억 4,814만 달러 규모
업그레이드 및 개보수는 2025년 1억 5,219만 달러 규모이며, 설치된 MW당 매년 약 28만 5,000 달러의 전력, 냉각 및 케이블링 교체 비용이 발생하기 때문에 연 17.26% 성장합니다. 신베이시와 타이베이시에서 4 kW~8 kW 랙용으로 지어진 홀은 AI 임차인을 유치하기 위해 새로운 버스웨이, 후면 도어 냉각 및 바닥 보강이 필요하며, 소유주들은 북부에서 신규 전력망 용량을 쉽게 확보할 수 없습니다.
남부 대만 신규 구축, 2035년 12억 2,000만 달러 규모
남부 대만은 2025년부터 2035년 사이 연간 인프라 지출을 약 9억 9,000만 달러 늘립니다. 중전압 장비와 칠러는 현지 시운전 및 유지보수가 필요하기 때문에 과학단지 캠퍼스와 가까운 타이난과 가오슝에 서비스 팀을 보유한 공급업체가 유리합니다.
대만의 MW당 데이터센터 인프라 비용은 얼마인가?
DC Market Insights 추정에 따르면 2025년 대만의 일반 데이터 홀은 IT 부하 MW당 975만 달러, AI 홀은 1,335만 달러의 인프라 비용이 들며, 연 2%씩 상승합니다.
| 연도 | 일반 홀 | AI 홀 | 신규 구축 평균 |
|---|---|---|---|
| 2020 | 8.83 | 12.09 | 8.99 |
| 2025 | 9.75 | 13.35 | 11.37 |
| 2030 | 10.76 | 14.74 | 13.31 |
| 2035 | 11.89 | 16.27 | 14.78 |
공개된 기준점도 이 범위에 부합합니다. Chief Telecom의 LY2는 20 MW의 상용 전력을 공급받으며, MW당 1,335만 달러를 적용하면 단일 캠퍼스에 약 2억 6,700만 달러의 AI 대응 인프라가 필요함을 의미합니다. 2025년 산업용 전기 요금인 kWh당 NT$4.29는 시장 가치에 포함되지 않지만 구매자들이 효율에 더 많은 비용을 지불하도록 만듭니다. IT 부하 10 MW에서 PUE를 0.1포인트 절감할 때마다 연간 약 8,760 MWh가 줄어들며, 이는 해당 요금 기준 약 NT$3,760만에 해당합니다.
대만 데이터센터 인프라를 규정하는 규칙과 표준은 무엇인가?
네 가지 규정 체계가 2025년 신규 구축 지출 약 10억 8,000만 달러에 포함되어야 할 내용을 결정합니다.
- MOEA 에너지 이용 매뉴얼 및 PUE 상한(2025년 12월): 계약 용량 5 MW 이상의 데이터센터는 승인된 매뉴얼이 필요하며, PUE 상한은 하이퍼스케일 1.3, 코로케이션 1.4입니다.
- Taipower 요금 규정(2024년 4월 및 10월): 연간 50 GWh를 초과하는 인터넷 데이터센터는 15%~25% 더 많은 요금을 내며, 산업용 평균 요금은 kWh당 NT$4.29입니다.
- 전력망 복원력 강화 건설 계획(2022년): 계획 투자액 NT$5,645억 규모의 10년 프로그램으로, 신규 변전소가 우선 들어설 지역을 정합니다(출처: 국제에너지기구 정책 데이터베이스).
- 설계 표준: 데이터센터 설계를 위한 ANSI/TIA-942 및 ISO/IEC 22237, 그리고 Tier III 및 Tier IV 설계 등급. Tier IV 홀은 2025년 2억 7,112만 달러 규모이며 연 17.42% 성장합니다.
대만 데이터센터 인프라에서 가장 큰 가치를 차지하는 부문은 무엇인가?
전기 인프라가 2025년 4억 5,729만 달러로 대만 데이터센터 인프라 시장의 37.1%를 차지하며 가장 큰 가치를 보유하고, 업그레이드 및 개보수가 연 17.26%로 가장 빠르게 성장합니다.
인프라 유형별 대만 데이터센터 인프라 시장
AI 홀은 MW당 85만 달러의 랙, 구조화 케이블링 및 광케이블이 필요해 일반 홀의 55만 달러를 웃돌기 때문에, 랙 케이블링 및 물리적 네트워크 인프라가 4개 계층 중 연 14.07%로 가장 빠르게 성장합니다.
| 인프라 유형 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 전기 인프라 | 457.29 | 37.1% | 1,555.76 | 13.03% |
| 기계 및 냉각 인프라 | 387.85 | 31.5% | 1,371.62 | 13.46% |
| 토목 구조 및 건축 | 298.09 | 24.2% | 962.02 | 12.43% |
| 랙 케이블링 및 물리적 네트워크 인프라 | 89.11 | 7.2% | 332.40 | 14.07% |
프로젝트 유형별 대만 데이터센터 인프라 시장
신규 구축이 2025년 가치의 87.7%인 10억 8,000만 달러를 차지하며, 업그레이드 및 개보수는 2035년 7억 4,814만 달러에 이릅니다.
| 프로젝트 유형 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 신규 구축 | 1,080.15 | 87.7% | 3,473.66 | 12.39% |
| 업그레이드 및 개보수 | 152.19 | 12.3% | 748.14 | 17.26% |
데이터센터 유형별 대만 데이터센터 인프라 시장
코로케이션 데이터센터가 2025년 4억 6,829만 달러로 선두이지만, Amazon Web Services(AWS), Google, Microsoft가 대만에 자체 캠퍼스를 구축함에 따라 하이퍼스케일 및 클라우드 데이터센터가 연 16.32% 성장해 2035년 19억 달러로 최대 구매자가 됩니다.
| 데이터센터 유형 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 코로케이션 데이터센터 | 468.29 | 38.0% | 1,393.19 | 11.52% |
| 하이퍼스케일 및 클라우드 데이터센터 | 418.99 | 34.0% | 1,899.81 | 16.32% |
| 엔터프라이즈 데이터센터 | 246.47 | 20.0% | 506.62 | 7.47% |
| 엣지 데이터센터 | 98.59 | 8.0% | 422.18 | 15.66% |
티어 표준별 대만 데이터센터 인프라 시장
Tier III가 2025년 가치의 66.0%인 8억 1,334만 달러를 차지하며, 은행과 AI 클라우드가 동시 유지보수성과 내결함성에 비용을 지불하기 때문에 Tier IV가 연 17.42%로 가장 빠르게 성장합니다.
| 티어 표준 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I 및 II | 147.88 | 12.0% | 253.31 | 5.53% |
| Tier III | 813.34 | 66.0% | 2,617.52 | 12.40% |
| Tier IV | 271.12 | 22.0% | 1,350.97 | 17.42% |
DC 독점 분석: 대만 홀의 MW당 비용 분해, 일반 홀 대 AI 홀
14개의 모델 입력값(계층별 MW당 설비 가치, AI 비중, 업그레이드 비율 및 MOEA PUE 상한)으로 구축한 DC Market Insights 모델에 따르면, 2025년 대만의 AI 홀은 일반 홀보다 MW당 360만 달러 더 많은 인프라가 필요하며, 1,335만 달러 대 975만 달러입니다.
| 계층 | 일반 홀 | AI 홀 | 차이 |
|---|---|---|---|
| 전기 인프라 | 3.68 | 5.00 | +1.32 |
| 기계 및 냉각 인프라 | 2.76 | 4.50 | +1.74 |
| 토목 구조 및 건축 | 2.76 | 3.00 | +0.24 |
| 랙 케이블링 및 물리적 네트워크 인프라 | 0.55 | 0.85 | +0.30 |
| 합계 | 9.75 | 13.35 | +3.60 |
100 kW 이상 랙을 갖춘 PUE 1.3 홀에는 냉각수 분배 장치와 액체 냉각 루프가 필요하기 때문에 360만 달러 격차 중 174만 달러가 냉각 부문에서 발생하며, 전기 부문은 더 큰 UPS 블록과 버스웨이로 132만 달러를 추가합니다. 입찰을 비교하는 구매자는 이 분해 분석을 활용해 견적이 추정 범위 안에 있는지 검증할 수 있습니다.
대만의 어느 지역이 데이터센터 인프라 지출을 주도하는가?
북부 대만이 2025년 7억 6,405만 달러로 시장의 62.0%를 차지하며 선두이고, 남부 대만은 연 17.99%로 가장 빠르게 성장해 2035년 12억 2,000만 달러에 이릅니다.
북부 대만
Microsoft에 따르면 타오위안시, 신베이시 및 타이베이시에는 케이블 육양국, 상호연결 허브, 그리고 타오위안에 위치한 Microsoft의 첫 대만 데이터센터가 있습니다. 타오위안 북쪽의 전력망 제약으로 신규 구축이 둔화되어, 이 지역은 연 10.70% 성장해 2035년 21억 1,000만 달러에 이르며 개보수에 더 많이 의존합니다.
중부 대만
Google에 따르면 장화현에는 Google 캠퍼스가 있으며, Google은 2011년 이후 이곳에 16억 달러 이상을 투자했습니다. 중부 대만은 연 14.37% 성장해 2025년 2억 950만 달러에서 2035년 8억 214만 달러로 증가합니다.
남부 대만
남부 대만 과학단지의 NCHC 15 MW 클라우드 컴퓨팅 센터와 Foxconn의 가오슝 컴퓨팅 센터로 남부는 연 17.99%로 가장 빠르게 성장하는 지역이 됩니다.
동부 대만 및 도서 지역
화롄, 타이둥 및 펑후 제도는 2025년 2,465만 달러 규모이며 대부분 통신 엣지 사이트입니다. MODA가 보고한 2025년 2월 대만-펑후 3호 케이블 단선으로 이 지역의 이중화 지출은 연 약 13.10%의 성장을 유지합니다.
대만에서 데이터센터 인프라에 가장 많이 지출하는 시·현은 어디인가?
타오위안시가 2025년 2억 3,414만 달러로 가장 많이 지출하며, 가오슝시는 대형 지역 중 연 18.73%로 가장 빠르게 성장해 2035년 5억 4,883만 달러에 이릅니다.
| 순위 | 시·현 | 지역 | 2025 | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 타오위안시 | 북부 대만 | 234.14 | 717.71 | 11.85% |
| 2 | 신베이시 | 북부 대만 | 209.50 | 548.83 | 10.11% |
| 3 | 타이베이시 | 북부 대만 | 172.53 | 379.96 | 8.21% |
| 4 | 타이난시 | 남부 대만 | 110.91 | 548.83 | 17.34% |
| 5 | 가오슝시 | 남부 대만 | 98.59 | 548.83 | 18.73% |
| 6 | 장화현 | 중부 대만 | 98.59 | 337.75 | 13.10% |
| 7 | 신주시 및 신주현 | 북부 대만 | 86.26 | 253.31 | 11.37% |
| 8 | 타이중시 | 중부 대만 | 61.61 | 253.31 | 15.19% |
| 9 | 윈린현 | 중부 대만 | 36.97 | 168.87 | 16.40% |
| 10 | 지룽시 | 북부 대만 | 36.97 | 126.65 | 13.10% |
| 11 | 이란현 | 북부 대만 | 24.65 | 84.44 | 13.10% |
| 12 | 먀오리현 | 중부 대만 | 12.32 | 42.22 | 13.11% |
12개 지역이 2025년 가치의 96.0%를 차지하며, 나머지 4.0%는 소규모 현에 분포합니다. 가오슝과 타이난의 합산 비중은 시장의 17.0%에서 26.0%로 상승합니다.
2035년 대만 데이터센터 인프라 전망은 어떻게 달라질 수 있는가?
2035년 대만 데이터센터 인프라 시장은 Taipower가 신규 부하를 얼마나 빨리 연결하느냐에 따라 기본 시나리오 42억 2,000만 달러를 중심으로 35억 4,000만 달러에서 49억 4,000만 달러 범위에 있습니다.
| 시나리오 | 2035 (백만 달러) | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 3,536.60 | 11.12% | 전력망 승인 지연, 2027년 이후 신규 IT 완공 용량이 기본 시나리오보다 약 16% 낮음 |
| 기본 | 4,221.80 | 13.10% | 2035년 235 MW 완공, AI 비중 66% |
| 고성장 | 4,935.71 | 14.88% | 남부 변전소 조기 가동, 소버린 AI 프로그램이 연간 약 40 MW 추가 |
대만 데이터센터 인프라는 누가 공급하며, 시장 집중도는 어느 정도인가?
DC Market Insights 추정에 따르면 상위 5개 공급업체가 2025년 전력 및 냉각 장비 가치의 약 41%를 차지합니다(기준: 대만 데이터 홀에 설치된 장비 가치, 건설 제외).
- Delta Electronics
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Fortune Electric
- TECO Electric and Machinery
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Trane Technologies
- Daikin
- Johnson Controls
- Asia Vital Components
- Auras Technology
- Fu Sheng Industrial (Hanbell)
- Panduit
- CommScope
Delta Electronics가 전력 및 냉각 장비 가치의 약 11%로 선두이며, Delta Electronics에 따르면 Delta는 2025년 9월 한 달에만 NT$570억 6,100만의 연결 매출을 기록했습니다. Schneider Electric과 Vertiv가 UPS, 개폐장치 및 열관리 시스템 분야에서 뒤를 잇고, Fortune Electric, Shihlin Electric, Chung-Hsin Electric and Machinery는 변압기와 중전압 장비를 공급합니다. Asia Vital Components(AVC)와 Auras Technology는 액체 냉각 부품을 공급하며, TECO Electric and Machinery는 2025년 7월 Foxconn과의 동맹 이후 모듈형 전력 및 냉각 분야에서 경쟁하고 있습니다. 건설 부문은 현지 종합건설사들로 분산되어 있습니다.
2025년 이후 대만 데이터센터 인프라에는 어떤 변화가 있었는가?
2025년 5월부터 12월 사이의 날짜가 명시된 6건의 사건이 신규 인프라 주문의 속도를 결정했습니다.
- 2025년 5월, Foxconn, NVIDIA Corporation(NVIDIA) 및 대만 정부가 NVIDIA Blackwell GPU 10,000개를 갖춘 AI 팩토리를 발표했습니다(출처: NVIDIA).
- 2025년 6월, Amazon이 AWS 아시아 태평양(타이베이) 리전을 출시하고 대만 데이터센터에 50억 달러 이상을 투자할 계획이라고 밝혔습니다(출처: Amazon).
- 2025년 7월, Chunghwa Telecom이 대만 북부에 IT 부하 최소 12 MW 규모의 하이퍼스케일 데이터센터를 발표했습니다(출처: Chunghwa Telecom).
- 2025년 7월, Foxconn과 TECO Electric and Machinery가 주식 교환을 통해 AI 데이터센터 동맹을 결성했습니다(출처: TECO).
- 2025년 11월, Foxconn과 Visionbay.ai가 NVIDIA GB300 NVL72 시스템 기반의 소버린 AI 슈퍼컴퓨팅 센터를 발표했으며, 2026년 상반기 가동 예정입니다(출처: Foxconn).
- 2025년 12월, MOEA가 하이퍼스케일 데이터센터 1.3, 코로케이션 데이터센터 1.4의 PUE 상한을 설정했습니다(출처: 경제부).
방법론: 대만 데이터센터 인프라 모델의 작동 방식
DC Market Insights는 16개의 연간 용량 코호트(2020-2035), 14개의 입력값 및 4개 지역으로 대만 데이터센터 인프라 시장 모델을 구축했으며, 2025년 실적은 95 MW × MW당 1,137만 달러 = 신규 구축 10억 8,000만 달러, 그리고 534 MW × 28만 5,000 달러 = 업그레이드 1억 5,219만 달러입니다.
신규 IT 완공 용량(2020년 40 MW, 2025년 95 MW, 2030년 195 MW, 2035년 235 MW)은 일반 홀과 AI 홀로 나뉘며, 각각 계층별 MW당 설비 가치를 가집니다. 설치 용량(2025년 말 621 MW, 연 1.5% 폐기)에는 업그레이드 비율이 적용됩니다. 가격은 연 2%씩 상승합니다. 모든 부문, 지역 및 도시 항목은 동일한 총계에서 배분되며 Python으로 재합산됩니다.
범위 검증: (1) 상한: 인프라 계층은 상위 대만 데이터센터 시장 모델의 2025년 총액 21억 1,000만 달러 중 58.5%이며, 전력, 냉각 및 건설 항목은 상위 모델과 0.2% 이내로 일치합니다. (2) 상한: 2028년 모델상 설치 IT 용량 1,042 MW는 PUE 1.3 기준 약 1.35 GW가 필요하며, 이는 MOEA가 2028년에 전망한 AI 전력 수요 2.24 GW보다 낮습니다(출처: 경제부). (3) 하한: Amazon의 50억 달러 이상 투자 약속은 15년에 걸쳐 40%가 시설 계층에 투입될 경우 단일 운영사로부터 연간 최소 약 1억 3,000만 달러의 대만 인프라 지출을 의미합니다. 전체 방법론 설명은 DC Market Insights 조사 방법론에서 확인할 수 있으며, 관련 자료: 대만 데이터센터 냉각 시장 및 대만 AI 데이터센터 시장.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 인프라
- 1.3부문 간 관계
- 1.4추정치가 다른 이유
- 02요약
- 2.1주요 시장 통계
- 2.2애널리스트 핵심 시사점
- 2.3시장 규모 차트, 2020-2035
- 03시장 개요
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2IT 부하 MW당 비용, 2020-2035
- 04시장 성장 요인
- 4.1MOEA PUE 1.3 상한
- 4.2Chief Telecom LY2의 10 kW~200 kW 랙 밀도
- 4.3타이난 및 가오슝의 과학단지 AI 컴퓨팅
- 05시장 트렌드
- 5.1프리팹 전력 및 냉각 모듈
- 5.2기업의 지열 및 재생에너지 계약
- 06시장 과제
- 6.1타오위안 북쪽의 전력망 병목과 요금 인상
- 6.2해저 케이블 사고와 이중화 비용
- 07시장 기회
- 7.1타이베이 시대 홀 개보수
- 7.2남부 대만 신규 구축
- 08표준 및 규제
- 8.1MOEA 에너지 이용 매뉴얼 및 PUE 상한
- 8.2Taipower 요금 규정
- 8.3전력망 복원력 강화 건설 계획
- 8.4설계 표준 및 티어 등급
- 09인프라 유형별 시장 세분화
- 9.1전기 인프라
- 9.2기계 및 냉각 인프라
- 9.3토목 구조 및 건축
- 9.4랙 케이블링 및 물리적 네트워크 인프라
- 10프로젝트 유형별 시장 세분화
- 10.1신규 구축
- 10.2업그레이드 및 개보수
- 11데이터센터 유형별 시장 세분화
- 11.1코로케이션 데이터센터
- 11.2하이퍼스케일 및 클라우드 데이터센터
- 11.3엔터프라이즈 데이터센터
- 11.4엣지 데이터센터
- 12티어 표준별 시장 세분화
- 12.1Tier I 및 II
- 12.2Tier III
- 12.3Tier IV
- 13Dc 독점 분석: 대만 홀의 mw당 비용 분해
- 13.1일반 홀의 계층별 비용
- 13.2AI 홀의 계층별 비용
- 13.3360만 달러 격차의 원인
- 14지역별 인사이트
- 14.1북부 대만
- 14.2중부 대만
- 14.3남부 대만
- 14.4동부 대만 및 도서 지역
- 15시·현 분석
- 15.1타오위안시
- 15.2신베이시
- 15.3타이베이시
- 15.4타이난시
- 15.5가오슝시
- 15.6장화현
- 15.7신주시 및 신주현
- 15.8타이중시
- 15.9윈린현
- 15.10지룽시
- 15.11이란현
- 15.12먀오리현
- 16전망 시나리오
- 16.1저성장 시나리오
- 16.2기본 시나리오
- 16.3고성장 시나리오
- 17경쟁 인사이트
- 17.1Delta Electronics
- 17.2Schneider Electric
- 17.3Vertiv
- 17.4ABB
- 17.5Eaton
- 17.6Fortune Electric
- 17.7TECO Electric and Machinery
- 17.8Chung-Hsin Electric and Machinery
- 17.9Shihlin Electric
- 17.10Trane Technologies
- 17.11Daikin
- 17.12Johnson Controls
- 17.13Asia Vital Components
- 17.14Auras Technology
- 17.15Fu Sheng Industrial (Hanbell)
- 17.16Panduit
- 17.17CommScope
- 17.18시장 집중도
- 18최근 동향
- 18.12025년 5월~2025년 12월 주요 사건
- 19방법론
- 19.1용량 코호트 및 MW당 설비 가치
- 19.2범위 검증
- 그림 1대만 데이터센터 인프라 시장 규모, 2020-2035
- 표 1대만 데이터센터 인프라 시장 개요
- 표 2범위 비교, 대만, 2025년
- 표 3IT 부하 MW당 비용, 2020-2035
- 표 4인프라 유형별 시장
- 표 5프로젝트 유형별 시장
- 표 6데이터센터 유형별 시장
- 표 7티어 표준별 시장
- 표 8DC 독점 분해 분석: 계층별 MW당 비용, 2025년
- 표 9상위 12개 시·현
- 표 10전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 16억 6,233만 달러로, 2025년 12억 3,000만 달러에서 34.89% 증가했습니다. 신규 IT 완공 용량이 연 95 MW에서 235 MW로 늘어남에 따라 시장은 2025년부터 CAGR 13.10%로 성장해 2035년 42억 2,000만 달러에 이를 것으로 전망됩니다.
기본 시나리오에서 2035년 42억 2,000만 달러이며, Taipower가 신규 부하를 얼마나 빨리 연결하느냐에 따라 35억 4,000만 달러에서 49억 4,000만 달러 범위입니다(DC Market Insights 추정).
IT 부하를 수용하는 물리적 계층, 즉 전기 전력 계통, 냉각 설비, 토목 및 구조 공사, 랙 및 케이블링에 대한 2025년 지출 12억 3,000만 달러를 말합니다. 서버, 스토리지, 스위치, 토지, 전기 및 DCIM 소프트웨어는 제외됩니다.
전기 인프라가 2025년 4억 5,729만 달러로 시장의 37.1%를 차지하며 선두입니다. AI 홀은 MW당 약 500만 달러의 개폐장치, UPS 시스템 및 버스웨이가 필요하기 때문입니다.
업그레이드 및 개보수가 연 17.26%로 가장 빠르게 성장하며, 노후 타이베이 지역 홀이 고밀도 AI 랙용으로 재정비됨에 따라 2025년 1억 5,219만 달러에서 2035년 7억 4,814만 달러로 증가합니다.
DC Market Insights 추정에 따르면 2025년 IT 부하 MW당 일반 홀은 975만 달러, AI 홀은 1,335만 달러이며, 연 약 2%씩 상승합니다.
남부 대만이 연 17.99%로 가장 빠르게 성장하며, 타이난과 가오슝의 과학단지 AI 컴퓨팅에 힘입어 2025년 2억 3,414만 달러에서 2035년 12억 2,000만 달러로 증가합니다.
상위 5개 공급업체가 2025년 전력 및 냉각 장비 가치의 약 41%를 차지합니다. Delta Electronics가 약 11%로 선두이며, Schneider Electric, Vertiv, ABB, Eaton이 뒤를 잇습니다(DC Market Insights 추정).
범위 때문입니다. DC Market Insights는 전력, 냉각, 건설, 랙 및 케이블링만을 대상으로 2026년 16억 6,233만 달러로 집계하며, 더 넓은 정의는 서버, 스토리지, 스위치, DCIM 소프트웨어 또는 수출 장비를 추가합니다.
2025년 12억 3,000만 달러는 DCIM 소프트웨어가 모니터링하는 하드웨어와 건설을 포함하며, 소프트웨어 자체는 대만 데이터센터 인프라 관리(DCIM) 시장 보고서에서 별도로 산정됩니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.