
운송 및 물류 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
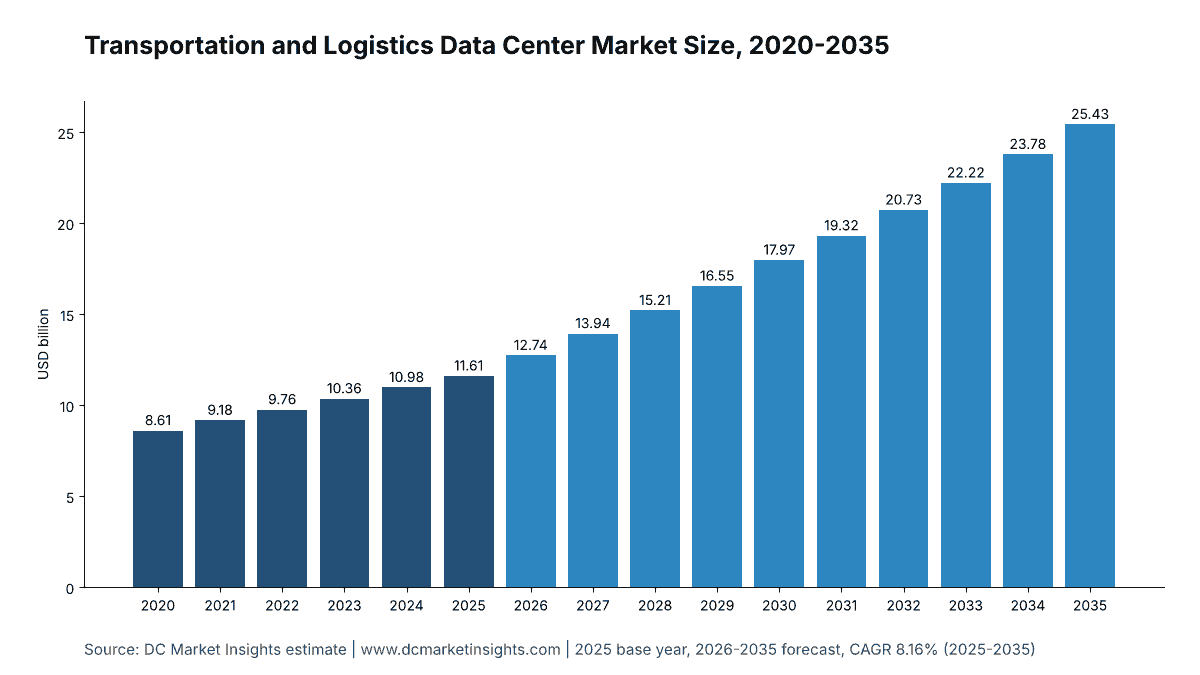
운송 및 물류 데이터센터 시장 규모는 2025년 USD 11.61십억였으며, 연평균 성장률(CAGR) 8.16%로 성장해 2035년에는 USD 25.43십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 서로 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
운송 및 물류 데이터센터 시장은 2026년 127억 4,000만 달러로 평가되며, 2025년 116억 1,000만 달러에서 2035년 254억 3,000만 달러에 이를 것으로 전망되고, 2025년부터 2035년까지 연평균 성장률(CAGR)은 8.16%입니다(DC Market Insights 추정). 이 시장에서 자금 흐름을 좌우하는 것은 승객이나 소포 증가만이 아니라 단일 시스템 장애가 초래하는 비용입니다. Delta Air Lines는 2024년 7월 CrowdStrike 소프트웨어 결함으로 5일 동안 항공편 약 7,000편이 결항되어 약 3억 8,000만 달러의 매출 손실과 1억 7,000만 달러의 추가 비용이 발생했다고 투자자들에게 밝혔으며(미국 증권거래위원회(SEC)에 제출된 Delta Air Lines 증빙자료 99.1, 2024년 10월), 항공업계 상당 부분의 예약 시스템을 운영하는 Amadeus는 2026년 9월, 과거 자체 데이터센터에서 호스팅하던 워크로드의 100%가 이제 Microsoft Azure에서 운영된다고 발표했습니다(Amadeus, 2026년 9월). 2025년 산출 근거는 운송사, 공항, 철도, 해운사, 항만, 화물 포워더, 여행 및 모빌리티 플랫폼이 사용하는 정보기술(IT) 부하 2,450메가와트(MW) x MW당 연간 지출 474만 달러 = 116억 1,000만 달러입니다. 노선, 적재, 가격 책정 모델이 그래픽 처리 장치(GPU)로 이동하면서 분석 및 인공지능(AI)이 연 16.78%로 가장 빠르게 성장하는 워크로드이며, 걸프 지역 허브 공항과 항만의 디지털화로 중동 및 아프리카가 11.66%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 운송 및 물류 데이터센터 시장 규모는 얼마입니까?
DC Market Insights는 운영사들이 자체 서버실을 클라우드 리전, 코로케이션 홀, 허브 및 항만 엣지 사이트로 대체함에 따라 2026년 운송 및 물류 데이터센터 지출을 2025년 대비 9.73% 증가한 127억 4,000만 달러로 평가합니다.
- 2025년 운송 및 물류 데이터센터 시장 규모: 116억 1,000만 달러
- 2026년 시장 규모: 127억 4,000만 달러
- 2030년 시장 규모: 179억 7,000만 달러
- 2035년 시장 규모: 254억 3,000만 달러
- 2025-2035년 CAGR: 8.16%(저성장 시나리오 6.36%, 고성장 시나리오 9.86%)
- 최대 구성요소: 클라우드 인프라 서비스, 54억 4,000만 달러, 2025년 가치의 46.8%
- 최고 성장 워크로드: 분석 및 AI, 연 16.78% 성장해 2035년 71억 2,000만 달러
- 최대 최종 사용자: 소포 및 특송 운송사, 2025년 27억 9,000만 달러; 최고 성장 배포 모델: 허브 및 항만 엣지 사이트, 12.66%
- 선도 지역: 북미, 40억 6,000만 달러, 2025년 가치의 35.0%; 최고 성장 지역: 중동 및 아프리카, 11.66%
- 최대 국가: 미국, 2025년 35억 6,000만 달러; 최고 성장 대형 국가: 인도, 15.52%
- 시장 선도 기업: 임차 용량 부문의 Amazon Web Services, Microsoft Azure, Google Cloud와 운영사 자산 부문의 Oracle Cloud Infrastructure, IBM 메인프레임, Equinix 코로케이션(DC Market Insights 평가)
요약: 운송 및 물류 데이터센터 시장 규모, 2020-2035년
세계 운송 및 물류 데이터센터 시장 규모는 2020년 86억 1,000만 달러로 평가되었고 2025년 116억 1,000만 달러에 도달했으며, 전망 기간 동안 CAGR 8.16%로 성장해 2035년 254억 3,000만 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지는 항공사와 철도 운영사의 팬데믹 시기 지출 삭감으로 연 6.17% 성장에 그쳤으며, 2025년부터는 사용 중인 운송 IT 부하가 2,450MW에서 4,300MW로, GPU 비중이 5%에서 23%로 증가합니다.
| 속성 | 값 |
|---|---|
| 과거 기간 | 2020-2024년 |
| 기준 연도 | 2025년 |
| 전망 기간 | 2026-2035년 |
| 2025년 시장 규모 | 116억 1,000만 달러 |
| 2026년 시장 규모 | 127억 4,000만 달러 |
| 2025-2035년 CAGR | 8.16% |
| 2035년 시장 규모 | 254억 3,000만 달러 |
| 대상 세그먼트 | 구성요소, 배포 모델, 워크로드, 최종 사용자, 지역, 12개국 |
운송 운영사의 자체 보유 코어 데이터센터는 31억 4,000만 달러에서 32억 9,000만 달러로 거의 성장하지 않는 반면(연 0.45%), 퍼블릭 클라우드는 131억 6,000만 달러, 코로케이션은 61억 1,000만 달러로 증가합니다.
운송 및 물류 데이터센터 시장에는 어떤 데이터센터가 포함됩니까?
운송 및 물류 데이터센터 시장은 운송 및 물류 운영사가 자체 네트워크와 서비스를 운영하기 위해 보유, 코로케이션 또는 임차하는 데이터센터 용량에 대한 2025년 지출 116억 1,000만 달러를 집계합니다.
포함 범위: 항공사, 공항 및 항공항행서비스 제공기관, 철도 및 대중교통 운영사, 컨테이너 해운사, 터미널 운영사 및 항만 당국, 소포·특송 및 우편 운송사, 화물 포워더, 트럭 운송 및 계약 물류 기업, 그리고 여행 기술 및 모빌리티 플랫폼(글로벌 유통 시스템, 예약 플랫폼, 차량 호출 및 배달 앱)의 데이터센터와 전산실. 추정치는 자체 보유 코어 데이터센터, 허브·분류 센터·터미널·차량기지의 엣지 컴퓨팅실, 이들 구매자가 임차하는 코로케이션, 임차하는 퍼블릭 클라우드 인프라, 그리고 자체 보유 및 코로케이션 사이트 내부의 IT 하드웨어, 전기 및 기계 인프라, 내부 마감 공사를 포함합니다.
제외 범위: 차량, 항공기, 선박의 탑재 컴퓨터, 운송 관리 및 창고 관리 소프트웨어 라이선스, 정부 교통 부처 및 세관 시스템(정부 데이터센터 시장에 집계), 소매업체 자체 창고(소매 데이터센터 시장에 집계), 자동차 제조업체, 그리고 데이터센터 건설사에 판매되는 물류 서비스. 전기 요금은 제외됩니다.
세그먼트 간 관계: 모든 세그먼트 표는 2025년 116억 1,000만 달러와 2035년 254억 3,000만 달러라는 동일한 금액을 구성요소별, 배포 모델별, 워크로드별, 최종 사용자별로 각각 다르게 나누고, 이어서 5개 지역과 12개국으로 나눕니다.
운송 및 물류 데이터센터 시장 추정치는 왜 서로 다릅니까?
DC Market Insights의 2026년 추정치 127억 4,000만 달러는 운송 및 물류 운영사가 자체 서비스에 사용하는 데이터센터 용량만 집계합니다. 더 넓은 정의는 운송 및 물류 소프트웨어, 차량 및 항공기 탑재 컴퓨팅, 도로 당국이 운영하는 지능형 교통 시스템, 또는 장비를 데이터센터 현장으로 운반하는 물류 서비스를 추가하므로 몇 배 더 큰 수치가 나옵니다. 더 좁은 정의는 자체 보유 서버실만 집계하므로 현재 예약, 추적, 배차 시스템을 담당하는 클라우드 비용을 누락합니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 운송사, 공항, 항만, 여행 플랫폼이 임차하는 퍼블릭 클라우드 | 포함, 2025년 54억 4,000만 달러 | 자체 보유 예약 및 배차 사이트를 대체 |
| 허브, 터미널, 차량기지의 엣지 컴퓨팅실 | 포함, 2025년 8억 7,265만 달러 | 운영사가 보유하고 운영 |
| 운송 구매자가 임차하는 코로케이션 | 포함, 2025년 수수료 9억 5,256만 달러 | 재해 복구 홀 등의 사이트 |
| 차량, 항공기, 선박 탑재 컴퓨터 | 제외 | 데이터센터 용량이 아님 |
| 운송 및 물류 소프트웨어 라이선스 | 제외 | 용량이 아닌 소프트웨어 |
| 정부 교통 및 세관 시스템 | 제외 | 정부 데이터센터 시장에 집계 |
추정치에 포함된 구매자 그룹은 글로벌 통합 물류 기업부터 지역 트럭 운송 기업, 소규모 화물 포워더, 모든 용량을 임차하는 단일 공항 운영사까지 다양합니다. 인도 정부 보도국(Press Information Bureau)에 따르면 2023년 9월까지 인도 통합 물류 인터페이스 플랫폼(ULIP)에 등록된 기업만 614개가 넘었습니다. 동일한 방법론을 적용한 관련 산업 보고서로는 제조 데이터센터 시장이 있습니다.
시장 성장 요인: 운송사와 항만은 왜 데이터센터 용량을 더 많이 구매합니까?
2025년 116억 1,000만 달러에서 2035년 254억 3,000만 달러로의 성장 대부분은 세 가지 요인으로 설명됩니다. 거래량, 의무화된 디지털 화물 및 국경 데이터, 그리고 이제 운송 운영사를 명시하는 사이버보안 규제입니다.
중국의 1,989억 5,000만 건 소포와 47억 명 항공 승객이 거래 부하를 결정
중국 국가우정국은 2025년 특송 소포를 2024년보다 13.6% 많은 1,989억 5,000만 건으로 집계했고 특송 매출은 1조 5,000억 위안이었으며(국가우정국, 2026년 1월), 국제민간항공기구(ICAO)는 2024년 정기 항공편 승객을 7.9% 증가한 47억 명, 유상 여객킬로미터를 9조 980억으로 집계했습니다(ICAO 2024 연차보고서). 모든 소포 스캔과 예약은 추적 또는 예약 시스템의 데이터베이스 쓰기 작업이므로, 소포 및 특송 운송사가 2025년 27억 9,000만 달러로 최대 최종 사용자이며 연 8.60% 성장합니다.
종이 없는 화물 운송과 국경 데이터: 2027년 7월부터 eFTI, 2025년 10월부터 출입국 생체정보
EU 전자 화물 운송 정보(eFTI) 규정(Regulation (EU) 2020/1056)에 따라 모든 회원국 당국은 2027년 7월 9일부터 인증된 eFTI 플랫폼을 통해 공유되는 화물 데이터를 의무적으로 수용해야 하며, 2026년 1월부터 수용을 시작할 수 있습니다(유럽연합 집행위원회 모빌리티·운송 총국, 2025년 1월). 유럽연합 집행위원회와 IMO에 따르면 EU 출입국 시스템(EES)은 2025년 10월 12일 가동을 시작해 외부 국경에서 비EU 여행자의 지문과 얼굴 이미지를 등록하고 있으며, 국제해사기구(IMO)의 국제해상교통간소화협약(FAL)에 따른 해양 단일창구는 2024년 1월 1일부터 의무화되었습니다. 이러한 의무 규정으로 유럽의 운송 데이터센터 지출은 2025년 29억 달러에서 2035년 57억 2,000만 달러로 증가합니다.
사이버 규제가 이제 철도, 항만, 항공사를 명시: NIS2, TSA 및 24개월 해안경비대 기한
유럽연합 집행위원회에 따르면 EU 네트워크 및 정보 보안 지침(NIS2)은 2024년 10월 18일부터 운송을 고위험 핵심 부문으로 적용하고 있습니다. 미국 교통안전청(TSA)은 2024년 11월 300곳에 조금 못 미치는 지상 운송 운영사를 대상으로 철도 사이버보안 지침을 영구화하는 방안을 제안했으며, 10년간 비용은 약 21억 6,000만 달러로 추산됩니다(연방관보, 2024년 11월). 또한 해양 운송 시스템에 대한 미국 해안경비대 규칙은 2025년 7월 16일 발효되어 항만 및 선박 운영사에 사이버보안 계획 제출 기한으로 24개월을 부여합니다(연방관보, 2025년 1월). 검증된 복구 체계를 요구하는 규제로 워크로드가 두 번째 리전이나 코로케이션 홀로 이동하며, 이 때문에 코로케이션이 연 10.95% 성장합니다.
시장 동향: 운송 운영사는 시스템을 어디로 옮기고 있습니까?
운송 구매자는 자체 보유 코어 데이터센터를 떠나고 있습니다. 자체 보유 코어 사이트가 연 0.45% 성장하는 데 비해 퍼블릭 클라우드는 연 9.24%, 엣지 사이트는 12.66% 성장합니다.
Sabre는 데이터센터 19곳을 폐쇄하고 Amadeus는 워크로드 100%를 Azure로 이전
Google Cloud의 Sabre 사례 연구에 따르면 Sabre는 데이터센터 19곳을 폐쇄하고 40,000대가 넘는 서버를 Google Cloud로 이전해 연간 1억 5,000만 달러 이상을 절감하고 있으며 현재 컴퓨팅의 99%가 클라우드에 있습니다. 또한 Sabre의 2025년 Form 10-K 연차보고서는 이 이전이 비용과 혼란을 초래했다고 밝히고 있습니다. Amadeus는 2017년 메인프레임을 폐기한 후 2021년 2월 Microsoft와의 파트너십을 발표했으며, 2021년 12월까지 400개가 넘는 고성능 애플리케이션을 Azure로 이전했고 2026년에 이전을 완료했습니다. 여행 기술 및 모빌리티 플랫폼은 2025년 15억 1,000만 달러를 지출하며 대부분이 임차 용량에 쓰입니다.
Deutsche Bahn은 데이터센터 건물을 매각하고 Maersk, Grab, Uber는 전략 클라우드를 선정
DB Systel에 따르면 Deutsche Bahn의 IT 자회사 DB Systel은 2017년 말 그룹 데이터센터 건물을 매각했고, 2020년 10월 계획보다 2년 앞서 IT의 클라우드 이전을 완료했으며, 여기에는 약 370개의 Amazon EC2 인스턴스에서 운영되는 SAP 애플리케이션 27개가 포함되고 인프라 비용이 10% 절감되었습니다. A.P. Moller-Maersk는 2023년 6월 Azure를 전략 클라우드 플랫폼으로 지정했고, Grab은 2018년 10월 Azure를 선호 클라우드로 선택했으며, Uber는 자체 데이터센터의 워크로드를 Oracle Cloud Infrastructure와 Google Cloud로 이전하기 시작했습니다. Uber의 Hadoop 자산은 두 리전 각각에서 수만 대의 서버에 1엑사바이트 이상의 데이터를 보유하고 있었습니다(Uber, 2024년 5월). 클라우드 인프라 서비스는 이미 2025년 가치의 46.8%를 차지합니다.
해운사의 AI 투자: CMA CGM의 1억 유로 규모 모델 계약과 55개 운영 프로젝트
CMA CGM에 따르면 CMA CGM은 그룹 차원의 5억 유로 규모 AI 투자 약속의 일환으로 2025년 4월 Mistral AI와 5년간 1억 유로 규모의 파트너십을 체결했으며, 2026년 5월까지 55개가 넘는 AI 프로젝트를 운영하고 있었습니다. DC Market Insights는 GPU 용량 서버 비용을 MW-년당 820만 달러로, 기존 용량은 245만 달러로 산정하므로, 분석 및 AI의 비중은 2025년 가치의 13.0%에서 2035년 28.0%로 상승합니다.
시장 과제 및 제약 요인: 운송 데이터센터 지출을 늦추는 요인은 무엇입니까?
장애 위험과 레거시 시스템이 시장의 발목을 잡고 있습니다. 2025년 22억 1,000만 달러 규모의 기업 및 백오피스 IT는 연 2.40% 성장에 그칩니다.
잘못된 업데이트 한 번으로 Delta가 약 5억 5,000만 달러와 항공편 7,000편을 잃음
Delta의 2024년 8월 8-K 공시에 따르면 2024년 7월 19일 장애로 5일 동안 약 7,000편이 결항되었으며, 미국 교통부 데이터에 따르면 2024년 7월 미국 항공편의 2.9%가 결항되어 연초 이후 누적 1.7%를 크게 웃돌았습니다. 영국 민간항공청(CAA)은 2023년 8월 28일 NATS 비행계획 시스템 장애에 대한 검토에서 영향을 받은 승객이 700,000명이 넘으며 그중 300,000명이 결항으로 피해를 입었다고 집계했습니다(CAA, 2024년 11월). 운영사들은 이중화 사이트와 더 느리고 검증된 변경 주기로 대응하고 있으며, 이로 인해 용량이 늘지 않는 곳에서도 2025년 MW당 지출이 474만 달러 수준으로 유지됩니다.
레거시 데이터베이스와 메인프레임이 이전을 지연: FAA의 NOTAM 파일과 FedEx의 메인프레임 탈피
미국 연방항공청(FAA)은 2023년 1월 11일 항공고시보(NOTAM) 장애가 계약직 직원이 주 데이터베이스와 백업 데이터베이스를 동기화하는 과정에서 파일을 삭제하면서 시작되었다고 밝혔으며(FAA, 2023년 1월), FedEx의 2026년 5월 31일 종료 회계연도 Form 10-K 연차보고서는 여전히 메인프레임 컴퓨팅에서 클라우드 기반 시스템으로의 전환을 기술하고 있습니다. 따라서 자체 보유 전기 및 기계 인프라는 노후 홀을 재건축하기보다 점진적으로 축소하면서 연 1.36% 성장에 그쳐 2035년 6억 7,080만 달러에 이릅니다.
시장 기회: 새로운 운송 컴퓨팅 수요는 어디에 있습니까?
허브 및 항만 엣지 용량과 AI 용량이 두 가지 기회이며, 2035년까지 각각 28억 8,000만 달러와 71억 2,000만 달러 규모에 이릅니다.
항공교통관제 시스템 재구축: 미국의 125억 달러 초기 투자
미국 교통부(2025년 6월)에 따르면 FAA Reauthorization Act of 2024는 2024년 5월 16일 서명되었으며, 2025년 예산법은 새로운 미국 항공교통관제 시스템을 위한 초기 투자로 125억 달러를 배정했습니다. 공항, 항공사, 항공항행 시스템은 항공사 및 공항 세그먼트에 속하며, 이 세그먼트는 25억 5,000만 달러에서 48억 3,000만 달러로 성장하고, 북미는 2035년 78억 8,000만 달러로 최대 지역 자리를 유지합니다.
물류비가 GDP의 7.97%인 가운데 인도 물류 플랫폼이 34개 시스템을 연결
인도 정부 보도국에 따르면 2022년 9월 인도 국가물류정책(National Logistics Policy)은 여러 부처에 걸친 34개 물류 디지털 시스템을 통합하는 ULIP를 구축했으며, 산업국내무역진흥부(DPIIT)를 위한 2025년 평가는 인도의 물류비를 국내총생산(GDP)의 약 7.97%로 추산했습니다. 인도는 2억 8,797만 달러에서 12억 2,000만 달러로 연 15.52% 성장하는 가장 빠른 대형 국가입니다. 허브 인접 사이트 공급에 대해서는 엣지 데이터센터 시장을 참조하십시오.
운송 운영사는 데이터센터 용량 MW당 얼마를 지출합니까?
DC Market Insights 추정에 따르면 운송 및 물류 구매자는 2025년 사용 중인 IT 부하 MW당 474만 달러를 지출했으며, GPU 용량 비중이 커지면서 2035년에는 591만 달러로 증가합니다.
| 연도 | 사용 중인 IT 부하(MW) | 시장 규모 | 사용 MW당 지출 |
|---|---|---|---|
| 2020 | 2,100 | 86억 1,000만 달러 | 410만 달러 |
| 2025 | 2,450 | 116억 1,000만 달러 | 474만 달러 |
| 2030 | 3,250 | 179억 7,000만 달러 | 553만 달러 |
| 2035 | 4,300 | 254억 3,000만 달러 | 591만 달러 |
공개 가격 기준점: Sabre는 40,000대가 넘는 서버 이전으로 연간 1억 5,000만 달러 이상, 서버당 연간 약 3,750 달러를 절감하고 있습니다. Delta의 2024년 7월 장애 비용은 약 5억 5,000만 달러, 결항 항공편당 약 7만 8,600 달러였습니다. TSA는 지상 운송 사이버 규칙안의 비용을 300곳에 조금 못 미치는 운영사에 대해 10년간 약 21억 6,000만 달러, 운영사당 연간 약 72만 달러로 추산합니다. DC Market Insights는 2025년 운송 코로케이션 가격으로 킬로와트(kW)-월당 180 달러를 적용하며, 이는 DC Market Insights 추정치입니다.
운송 및 물류 데이터센터를 형성하는 규칙과 표준은 무엇입니까?
2025년 지출 116억 1,000만 달러의 흐름은 사이버보안법, 디지털 화물 및 국경 데이터, 해운 배출 데이터, EU 에너지 보고 등 8개의 규칙 체계가 결정합니다.
- EU NIS2 지침(Directive (EU) 2022/2555): 2024년 10월 17일까지 국내법 전환, 2024년 10월 18일부터 NIS1 폐지. 운송은 고위험 핵심 부문입니다(출처: 유럽연합 집행위원회).
- 2022년 10월 18일 TSA 철도 보안 지침 및 2024년 11월 7일 규칙안 ‘Enhancing Surface Cyber Risk Management'(출처: TSA, 연방관보).
- 미국 해안경비대 규칙 ‘Cybersecurity in the Marine Transportation System’: 2025년 7월 16일 발효, 24개월 이내 사이버보안 계획 제출(출처: 연방관보).
- EU 데이터법(Regulation (EU) 2023/2854): 클라우드 전환 의무를 포함해 2025년 9월 12일부터 적용(출처: 폴란드 개인정보보호청 UODO).
- eFTI 규정(Regulation (EU) 2020/1056): 2026년 1월부터 인증 플랫폼 수용, 2027년 7월 9일부터 의무 수용(출처: 유럽연합 집행위원회).
- 해운 부문 EU 배출권거래제: 2024년 1월부터 총톤수 5,000톤 이상 선박 대상, 2025년, 2026년, 2027년에 각각 배출량의 40%, 70%, 100%에 대한 배출권 제출(출처: 유럽연합 집행위원회).
- IMO FAL 협약: 2024년 1월 1일부터 해양 단일창구 의무화(출처: IMO).
- EU 위임규정 2024/1364: 운영사 자체 사이트를 포함해 500kW 이상 데이터센터는 매년 에너지 및 용수 데이터를 보고(출처: 유럽연합 집행위원회).
운송 및 물류 데이터센터 시장 세분화: 어떤 세그먼트가 가장 많이 지출합니까?
최대 구성요소는 2025년 54억 4,000만 달러의 클라우드 인프라 서비스이고, 최대 최종 사용자는 27억 9,000만 달러의 소포 및 특송 운송사이며, 최대 워크로드는 36억 달러의 운영 및 배차 시스템입니다.
구성요소별
클라우드 인프라 서비스가 2025년 가치의 46.8%를 차지하며, 코로케이션 서비스가 연 9.50%로 가장 빠르게 성장합니다.
| 구성요소 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 클라우드 인프라 서비스 | 54억 3,753만 달러 | 46.8% | 131억 6,367만 달러 | 9.24% |
| IT 하드웨어 | 42억 9,240만 달러 | 37.0% | 86억 3,635만 달러 | 7.24% |
| 코로케이션 서비스 | 9억 5,256만 달러 | 8.2% | 23억 5,974만 달러 | 9.50% |
| 전기 및 기계 인프라 | 5억 8,604만 달러 | 5.0% | 6억 7,080만 달러 | 1.36% |
| 건설 및 내부 마감 공사 | 3억 4,300만 달러 | 3.0% | 6억 200만 달러 | 5.79% |
배포 모델별
퍼블릭 클라우드가 2025년 가치의 46.8%를 차지하며, 허브 및 항만 엣지 사이트가 연 12.66%로 가장 빠르게 성장합니다.
| 배포 모델 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 퍼블릭 클라우드 | 54억 3,753만 달러 | 46.8% | 131억 6,367만 달러 | 9.24% |
| 자체 보유 코어 데이터센터 | 31억 4,155만 달러 | 27.1% | 32억 8,603만 달러 | 0.45% |
| 코로케이션 | 21억 5,980만 달러 | 18.6% | 61억 759만 달러 | 10.95% |
| 허브 및 항만 엣지 사이트 | 8억 7,265만 달러 | 7.5% | 28억 7,527만 달러 | 12.66% |
워크로드별
분석 및 AI는 연 16.78% 성장해 2035년까지 가치의 28.0%를 차지하는 최대 워크로드가 됩니다.
| 워크로드 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 운영 및 배차 시스템 | 35억 9,957만 달러 | 31.0% | 66억 1,247만 달러 | 6.27% |
| 예약 및 고객 플랫폼 | 25억 5,454만 달러 | 22.0% | 45억 7,786만 달러 | 6.01% |
| 기업 및 백오피스 IT | 22억 619만 달러 | 19.0% | 27억 9,758만 달러 | 2.40% |
| 추적 및 IoT 텔레메트리 | 17억 4,173만 달러 | 15.0% | 43억 2,354만 달러 | 9.52% |
| 분석 및 AI | 15억 950만 달러 | 13.0% | 71억 2,112만 달러 | 16.78% |
최종 사용자별
소포 및 특송 운송사가 2025년 가치의 24.0%를 차지하며, 여행 기술 및 모빌리티 플랫폼이 연 8.96%로 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 소포 및 특송 운송사 | 27억 8,677만 달러 | 24.0% | 63억 5,814만 달러 | 8.60% |
| 항공사 및 공항 | 25억 5,454만 달러 | 22.0% | 48억 3,219만 달러 | 6.58% |
| 화물 포워딩 및 계약 물류 | 20억 9,008만 달러 | 18.0% | 48억 3,219만 달러 | 8.74% |
| 여행 기술 및 모빌리티 플랫폼 | 15억 950만 달러 | 13.0% | 35억 6,056만 달러 | 8.96% |
| 해운 및 항만 | 13억 9,338만 달러 | 12.0% | 30억 5,191만 달러 | 8.16% |
| 철도 및 대중교통 | 12억 7,727만 달러 | 11.0% | 27억 9,758만 달러 | 8.16% |
DC 독점 분석: 운송 IT 복원력 리스크 레지스터, 장애 3건과 규칙 5건
운송 IT 복원력 리스크 레지스터(장애 3건과 규칙 5건)는 규제 기관, 정부 및 기업 공시에서 얻은 9개 입력값을 기반으로 한 DC Market Insights 모델입니다. 이 레지스터는 2023년부터 2024년 사이의 운송 시스템 장애 3건과, 이러한 장애를 두 번째 사이트, 코로케이션 및 검증된 복구에 대한 지출로 전환시키는 2024년부터 2027년까지의 규칙 5건을 정리합니다.
| 사건 또는 규칙 | 날짜 | 측정된 영향 | 데이터센터 대응 |
|---|---|---|---|
| FAA NOTAM 장애(미국) | 2023년 1월 11일 | 주 데이터베이스와 백업 데이터베이스 동기화 중 파일 삭제 | 주 시스템과 함께 장애가 나는 백업 사이트 |
| NATS 비행계획 시스템 장애(영국) | 2023년 8월 28일 | 700,000명 이상의 승객 피해, 그중 300,000명이 결항으로 피해 | 독립 검토, CAA 보고서 CAP2993 |
| Delta Air Lines의 CrowdStrike 업데이트 장애 | 2024년 7월 19일 | 약 7,000편 결항; 매출 손실 3억 8,000만 달러 및 비용 1억 7,000만 달러 | 엔드포인트 변경 관리, 복구 용량 |
| EU NIS2 지침 | 2024년 10월 18일 | 운송을 고위험 핵심 부문으로 지정 | 검증된 복구, 사고 보고 |
| TSA 지상 운송 사이버 규칙(안) | 2024년 11월 7일 | 300곳에 조금 못 미치는 운영사; 10년간 약 21억 6,000만 달러 | 철도 사이버 리스크 관리의 영구화 |
| 미국 해안경비대 해양 사이버 규칙 | 2025년 7월 16일 | 24개월 이내 사이버보안 계획 제출 | 항만 및 선박 시스템 분리 |
| EU 출입국 시스템(EES) | 2025년 10월 12일 | 외부 국경에서 비EU 여행자 생체정보 등록 | 공항, 항만, 철도 터미널 데이터 부하 |
| eFTI 의무 수용 | 2027년 7월 9일 | 모든 EU 당국이 인증 플랫폼 데이터 수용 | 복원력 있는 호스팅 기반의 화물 데이터 플랫폼 |
이 레지스터는 모델의 구조를 설명합니다. 2025년부터 2035년 사이 증가하는 138억 2,000만 달러 중 코로케이션이 39억 5,000만 달러, 퍼블릭 클라우드가 77억 3,000만 달러를 더하는 반면, 자체 보유 코어 데이터센터는 1억 4,448만 달러만 더합니다. DC Market Insights는 예약, 추적 또는 배차 시스템을 두 사이트에서 액티브-액티브 방식으로 운영하면 해당 시스템의 호스팅 비용이 35%~60% 증가한다고 추정하며, 최대 규모 운영사의 절반이 2030년까지 이러한 설계에 도달한다고 가정합니다.
운송 및 물류 데이터센터 시장을 선도하는 지역은 어디입니까?
북미가 2025년 가치의 35.0%인 40억 6,000만 달러로 선도하며, 중동 및 아프리카가 연 11.66%로 가장 빠르게 성장합니다.
| 지역 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 북미 | 40억 6,404만 달러 | 35.0% | 78억 8,409만 달러 | 6.85% |
| 아시아 태평양 | 35억 9,957만 달러 | 31.0% | 90억 2,856만 달러 | 9.63% |
| 유럽 | 29억 288만 달러 | 25.0% | 57억 2,233만 달러 | 7.02% |
| 라틴 아메리카 | 5억 8,058만 달러 | 5.0% | 13억 9,879만 달러 | 9.19% |
| 중동 및 아프리카 | 4억 6,446만 달러 | 4.0% | 13억 9,879만 달러 | 11.66% |
북미
북미는 소포 네트워크, 2024년 7월 장애 이후 항공사의 복구 관련 지출, 미국 항공교통관제 시스템 재구축에 힘입어 연 6.85% 성장해 2035년 78억 8,000만 달러에 이릅니다.
아시아 태평양
아시아 태평양은 36억 달러에서 90억 3,000만 달러로 연 9.63% 성장합니다. 2025년 1,989억 5,000만 건의 소포를 처리한 중국은 14억 4,000만 달러로 두 번째로 큰 국가입니다.
유럽
유럽은 eFTI, EES 및 해운 배출 보고가 데이터 부하를 늘리면서 연 7.02% 성장해 57억 2,000만 달러에 이릅니다. Eurostat는 2024년 EU 항공 승객을 11억 명, EU 철도 이용을 87억 회로 집계했습니다.
라틴 아메리카
라틴 아메리카는 2025년 5억 8,058만 달러 규모로 연 9.19% 성장하며, 브라질이 2억 4,384만 달러로 최대 국가입니다(DC Market Insights 추정).
중동 및 아프리카
중동 및 아프리카는 CAGR 11.66%로 4억 6,446만 달러에서 14억 달러로 성장하며, 허브 공항, 항공사, 항만 그룹이 시스템을 국내 클라우드 리전으로 이전함에 따라 연 12.98% 성장하는 아랍에미리트가 성장을 주도합니다(DC Market Insights 추정).
운송 및 물류 데이터센터 시장 상위 12개국
미국이 2025년 35억 6,000만 달러로 선도하며, 인도가 연 15.52%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(달러) | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 35억 5,603만 달러 | 68억 1,974만 달러 | 6.73% |
| 2 | 중국 | 아시아 태평양 | 14억 3,983만 달러 | 36억 1,142만 달러 | 9.63% |
| 3 | 일본 | 아시아 태평양 | 6억 4,792만 달러 | 13억 5,428만 달러 | 7.65% |
| 4 | 독일 | 유럽 | 5억 8,058만 달러 | 11억 1,585만 달러 | 6.75% |
| 5 | 영국 | 유럽 | 4억 9,349만 달러 | 9억 4,418만 달러 | 6.70% |
| 6 | 캐나다 | 북미 | 4억 640만 달러 | 8억 2,783만 달러 | 7.37% |
| 7 | 프랑스 | 유럽 | 3억 7,737만 달러 | 7억 1,529만 달러 | 6.60% |
| 8 | 인도 | 아시아 태평양 | 2억 8,797만 달러 | 12억 1,886만 달러 | 15.52% |
| 9 | 네덜란드 | 유럽 | 2억 6,126만 달러 | 5억 4,362만 달러 | 7.60% |
| 10 | 한국 | 아시아 태평양 | 2억 5,197만 달러 | 6억 3,200만 달러 | 9.63% |
| 11 | 브라질 | 라틴 아메리카 | 2억 4,384만 달러 | 5억 8,749만 달러 | 9.19% |
| 12 | 아랍에미리트 | 중동 및 아프리카 | 1억 1,147만 달러 | 3억 7,767만 달러 | 12.98% |
12개국이 2025년 가치의 74.6%를 차지합니다. Port of Rotterdam에 따르면 로테르담항은 연간 약 230,000건의 원양 선박 입항을 처리하고 그중 약 80%가 자동으로 정산되므로, 네덜란드는 2억 6,126만 달러로 9위에 올랐습니다.
전망 시나리오: 2035년 운송 및 물류 데이터센터 시장은 얼마나 커질 수 있습니까?
2035년 운송 및 물류 데이터센터 시장은 기본 시나리오 254억 3,000만 달러를 중심으로 저성장 시나리오 215억 달러에서 고성장 시나리오 297억 3,000만 달러까지의 범위를 보입니다.
| 시나리오 | 2035년 시장 규모 | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 215억 달러 | 6.36% | GPU 비중이 운송 IT 부하의 16%에 도달; 화물량 정체 |
| 기본 | 254억 3,000만 달러 | 8.16% | GPU 비중 23%; IT 부하 4,300MW |
| 고성장 | 297억 3,000만 달러 | 9.86% | GPU 비중 30%; 복원력 규칙으로 대부분의 대형 운영사가 이중 사이트 설계 도입 |
저성장 시나리오
해상 무역이 UNCTAD가 2025년에 예상하는 0.5% 성장 수준에 머물고 운송사들이 AI 프로젝트를 연기할 경우, 2035년 215억 달러(연 6.36%).
기본 시나리오
운송 IT 부하가 2,450MW에서 4,300MW로 증가하면서 2035년 254억 3,000만 달러(연 8.16%).
고성장 시나리오
소포 물량이 중국의 13.6% 속도로 계속 증가하고 NIS2, TSA 및 해안경비대 규칙이 이중 사이트 설계를 촉진할 경우, 2035년 297억 3,000만 달러(연 9.86%).
주요 기업 및 시장 점유율: 운송 및 물류 데이터센터의 공급업체는 누구입니까?
Amazon Web Services, Microsoft Azure, Google Cloud는 2025년 54억 4,000만 달러 규모 클라우드 세그먼트의 약 65%를 차지합니다. 이는 운영사 이전 사례에서 거론된 제공업체(Amadeus, Maersk, Grab의 Azure, Sabre의 Google Cloud, Deutsche Bahn의 Amazon Web Services)를 바탕으로 한 DC Market Insights 추정치이며, 자체 보유 사이트 하드웨어는 집중도가 낮습니다.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Cisco
- NVIDIA
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Vertiv
- Schneider Electric
공급업체 사실 정리, 2017-2026년
Microsoft Azure는 현재 Amadeus가 과거 자체 데이터센터에서 운영하던 워크로드의 100%를 호스팅하며(Amadeus, 2026년 9월) Maersk의 전략 클라우드입니다(Maersk, 2023년 6월). Google Cloud는 Sabre의 서버 40,000대를 인수했고(Google Cloud), Amazon Web Services는 약 370개의 EC2 인스턴스와 260테라바이트의 블록 스토리지에서 Deutsche Bahn의 SAP 자산을 운영하며(DB Systel, 2020년 11월), Oracle Cloud Infrastructure는 수천 개의 Uber 마이크로서비스를 운영합니다(Oracle, 2024년 9월). FedEx의 2026년 연차보고서에서 보듯이, 오랫동안 IBM의 아성이었던 메인프레임 자산은 소포 백엔드에 여전히 남아 있습니다.
운송 및 물류 데이터센터 시장의 최근 동향
2025년과 2026년의 주요 사건 6건이 2026년 127억 4,000만 달러에 이르는 운송 및 물류 데이터센터 시장을 움직였습니다.
- 2026년 9월, Amadeus는 과거 자사 데이터센터에서 호스팅하던 워크로드의 100%가 Microsoft Azure로 이전되었다고 밝혔습니다(출처: Amadeus).
- 2026년 5월, CMA CGM은 55개가 넘는 AI 프로젝트를 배포하고 200개 이상의 활용 사례를 발굴했다고 밝혔습니다(출처: CMA CGM).
- 2026년 1월, 중국 국가우정국은 2025년 특송 소포가 13.6% 증가한 1,989억 5,000만 건이라고 발표했습니다(출처: 국가우정국).
- 2026년 1월, EU 회원국 당국이 인증된 eFTI 플랫폼의 화물 데이터 수용을 시작할 수 있게 되었습니다(출처: 유럽연합 집행위원회).
- 2025년 10월, EU 출입국 시스템이 10월 12일 6개월간의 단계적 도입과 함께 운영을 시작했습니다(출처: 유럽연합 집행위원회).
- 2025년 7월, 미국 해안경비대 해양 사이버보안 규칙이 7월 16일 발효되었습니다(출처: 연방관보).
조사 방법론: DC Market Insights는 운송 및 물류 데이터센터 시장 규모를 어떻게 산정했습니까?
2025년 가치 116억 1,000만 달러는 사용 중인 운송 및 물류 IT 부하 2,450MW에 대한 DC Market Insights의 상향식 모델로 산출되었습니다. 이는 약 46기가와트(GW)에 달하는 기업 및 코로케이션급 용량과 이들 구매자가 임차하는 클라우드 용량의 약 5.3%에 해당하며, 구성요소별로 가격을 책정했습니다. 자세한 내용은 DC Market Insights 조사 방법론을 참조하십시오.
모델 입력값
사용 중인 운송 및 물류 IT 부하는 2020년, 2025년, 2030년, 2035년에 각각 2,100MW, 2,450MW, 3,250MW, 4,300MW입니다. 자체 보유 비중은 60%, 46%, 36%, 30%(그중 허브 및 항만 엣지 사이트는 전체 부하의 8%, 10%, 12%, 14%), 코로케이션 비중은 14%, 18%, 21%, 23%이며, 나머지는 퍼블릭 클라우드입니다. GPU 비중은 1%, 5%, 15%, 23%입니다. 자체 보유 및 코로케이션 MW 기준 서버 비용은 기존 용량 MW-년당 245만 달러(연 +1%), GPU MW-년당 820만 달러(연 -1%)이고, 클라우드는 MW-년당 570만 달러(연 -1%) 및 1,500만 달러(연 -3%), 코로케이션은 kW-월당 180 달러(연 +1%), 자체 보유 전기 및 기계 설비 유지비는 자체 보유 MW-년당 52만 달러, 건설 및 내부 마감 공사는 사용 중인 MW당 14만 달러입니다. 2025년 기준: 하드웨어 42억 9,000만 달러 + 클라우드 54억 4,000만 달러 + 코로케이션 9억 5,256만 달러 + 전기 및 기계 5억 8,604만 달러 + 건설 3억 4,300만 달러 = 116억 1,000만 달러.
범위 검증
- 상한: 116억 1,000만 달러는 2025년 DC Market Insights 글로벌 데이터센터 시장 5,700억 4,000만 달러의 2.0%로, 교육 부문 비중 2.2%와 제조 부문 비중 3.7%보다 낮습니다.
- 코로케이션 상한: 운송 코로케이션 수수료 9억 5,256만 달러는 2025년 744억 6,000만 달러 규모인 DC Market Insights 데이터센터 코로케이션 시장의 1.3%입니다.
- 단위당 검증: 25억 5,000만 달러 규모의 항공사 및 공항 세그먼트는 정기 항공편 승객 1인당 약 0.54 달러에 해당하며(2024년 47억 명, ICAO), Delta의 단일 장애 비용 약 5억 5,000만 달러는 해당 세그먼트 연간 지출의 21.5%입니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035년
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3세그먼트 간 관계
- 04시장 추정치가 서로 다른 이유
- 4.1범위 표: DC Market Insights 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1중국의 1,989억 5,000만 건 소포와 47억 명 항공 승객이 거래 부하를 결정
- 5.2종이 없는 화물 운송과 국경 데이터: 2027년 7월부터 eFTI, 2025년 10월부터 출입국 생체정보
- 5.3사이버 규제가 이제 철도, 항만, 항공사를 명시: NIS2, TSA 및 24개월 해안경비대 기한
- 06시장 동향
- 6.1Sabre는 데이터센터 19곳을 폐쇄하고 Amadeus는 워크로드 100%를 Azure로 이전
- 6.2Deutsche Bahn은 데이터센터 건물을 매각하고 Maersk, Grab, Uber는 전략 클라우드를 선정
- 6.3해운사의 AI 투자: CMA CGM의 1억 유로 규모 모델 계약과 55개 운영 프로젝트
- 07시장 과제 및 제약 요인
- 7.1잘못된 업데이트 한 번으로 Delta가 약 5억 5,000만 달러와 항공편 7,000편을 잃음
- 7.2레거시 데이터베이스와 메인프레임이 이전을 지연: FAA의 NOTAM 파일과 FedEx의 메인프레임 탈피
- 08시장 기회
- 8.1항공교통관제 시스템 재구축: 미국의 125억 달러 초기 투자
- 8.2물류비가 GDP의 7.97%인 가운데 인도 물류 플랫폼이 34개 시스템을 연결
- 09가격 분석
- 9.1MW당 지출, 2020-2035년
- 9.2공개 가격 기준점
- 10표준 및 규제
- 10.1EU NIS2 지침
- 10.2TSA 철도 보안 지침 및 지상 운송 사이버 규칙안
- 10.3미국 해안경비대 해양 사이버보안 규칙
- 10.4EU 데이터법(EU Data Act)
- 10.5eFTI 규정
- 10.6해운 부문 EU 배출권거래제
- 10.7IMO FAL 협약 해양 단일창구
- 10.8EU 위임규정 2024/1364
- 11시장 세분화
- 11.1구성요소별: 클라우드 인프라 서비스, IT 하드웨어, 코로케이션 서비스, 전기 및 기계 인프라, 건설 및 내부 마감 공사
- 11.2배포 모델별: 퍼블릭 클라우드, 자체 보유 코어 데이터센터, 코로케이션, 허브 및 항만 엣지 사이트
- 11.3워크로드별: 운영 및 배차 시스템, 예약 및 고객 플랫폼, 기업 및 백오피스 IT, 추적 및 IoT 텔레메트리, 분석 및 AI
- 11.4최종 사용자별: 소포 및 특송 운송사, 항공사 및 공항, 화물 포워딩 및 계약 물류, 여행 기술 및 모빌리티 플랫폼, 해운 및 항만, 철도 및 대중교통
- 12Dc 독점 분석: 운송 IT 복원력 리스크 레지스터
- 12.1FAA NOTAM 장애(미국)
- 12.2NATS 비행계획 시스템 장애(영국)
- 12.3Delta Air Lines의 CrowdStrike 업데이트 장애
- 12.4EU NIS2 지침
- 12.5TSA 지상 운송 사이버 규칙(안)
- 12.6미국 해안경비대 해양 사이버 규칙
- 12.7EU 출입국 시스템(EES)
- 12.8eFTI 의무 수용
- 13지역별 인사이트
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4라틴 아메리카
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4독일
- 14.5영국
- 14.6캐나다
- 14.7프랑스
- 14.8인도
- 14.9네덜란드
- 14.10한국
- 14.11브라질
- 14.12아랍에미리트
- 15전망 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1클라우드 제공업체 집중도, 2025년
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7IBM
- 16.8Dell Technologies
- 16.9Hewlett Packard Enterprise
- 16.10Lenovo
- 16.11Cisco
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15NTT DATA
- 16.16Kyndryl
- 16.17Vertiv
- 16.18Schneider Electric
- 16.19공급업체 사실 정리, 2017-2026년
- 17최근 동향
- 17.1주요 사건 일지, 2025년 7월~2026년 9월
- 18조사 방법론
- 18.1모델 입력값
- 18.2범위 검증
- 그림 1운송 및 물류 데이터센터 시장 규모, 2020-2035년
- 표 1요약 속성
- 표 2범위 표: 추정치의 포함 및 제외 항목
- 표 3MW당 지출, 2020-2035년
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5배포 모델별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8운송 IT 복원력 리스크 레지스터, 8개 항목
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 127억 4,000만 달러로, 2025년 116억 1,000만 달러보다 9.73% 증가했습니다. 시장은 2035년까지 254억 3,000만 달러에 이를 것으로 전망되며, 2025년부터 CAGR은 8.16%입니다.
2020년부터 2025년까지 연 6.17% 성장한 데 이어 2025년부터 2035년까지 연 8.16% 성장합니다. 사용 중인 운송 IT 부하가 2,450MW에서 4,300MW로, GPU 비중이 5%에서 23%로 증가하기 때문입니다.
2025년 항공사, 공항, 철도, 해운사, 항만, 소포 운송사, 화물 포워더, 여행 및 모빌리티 플랫폼이 자체 시스템을 위해 보유, 코로케이션 또는 임차하는 용량에 116억 1,000만 달러가 지출되었습니다. 차량 탑재 컴퓨터, 소프트웨어 라이선스, 정부 교통 시스템은 제외됩니다.
2025년 지출의 46.8%인 54억 4,000만 달러가 퍼블릭 클라우드에 쓰입니다. Sabre는 데이터센터 19곳을 폐쇄하고 40,000대가 넘는 서버를 Google Cloud로 이전했으며, Amadeus는 2026년 9월 과거 데이터센터 워크로드의 100%가 Microsoft Azure에서 운영된다고 밝혔습니다.
약 5억 5,000만 달러입니다. 미국 증권거래위원회(SEC)에 제출된 Delta의 공시에 따르면 5일 동안 약 7,000편이 결항된 후 2024년 9월 분기에 3억 8,000만 달러의 매출 손실과 1억 7,000만 달러의 추가 비용이 발생했습니다.
분석 및 AI가 연 16.78%로 가장 빠르게 성장해 2035년까지 71억 2,000만 달러에 이릅니다. 배포 모델 중에서는 허브 및 항만 엣지 사이트가 12.66%로 선두이며, 코로케이션은 10.95% 성장합니다.
북미가 2025년 가치의 35.0%인 40억 6,000만 달러로 선도합니다. 중동 및 아프리카가 연 11.66%로 가장 빠르게 성장하며, 인도가 15.52%로 가장 빠르게 성장하는 대형 국가입니다.
DC Market Insights 추정에 따르면 2025년 사용 MW당 474만 달러이며, 2035년에는 591만 달러로 증가합니다. 운송 구매자의 코로케이션 비용은 2025년 kW-월당 약 180 달러입니다.
네 가지 날짜가 중요합니다. NIS2는 2024년 10월 18일부터 EU 운송 부문에 적용되고 있고, 미국 해안경비대 해양 사이버 규칙은 2025년 7월 16일 발효되었으며, EU 출입국 시스템은 2025년 10월 12일 가동을 시작했고, eFTI 화물 데이터 수용은 2027년 7월 9일부터 의무화됩니다.
2026년 127억 4,000만 달러는 운송 운영사가 자체 시스템에 사용하는 데이터센터 용량만 집계합니다. 운송 소프트웨어, 차량 탑재 컴퓨팅, 도로 당국의 교통 시스템 또는 데이터센터 건설사에 판매되는 물류 서비스를 추가하는 추정치는 몇 배 더 크게 나옵니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.