
Markt für Rechenzentren in Transport und Logistik: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in Transport und Logistik: 2025 lag das Marktvolumen bei USD 11.61 Mrd.; bis 2035 soll es bei einer CAGR von 8.16 % auf USD 25.43 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Standards und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren in Transport und Logistik wird 2026 auf 12,74 Mrd. USD geschätzt und soll bis 2035 auf 25,43 Mrd. USD steigen, nach 11,61 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,16 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was hier das Geld bewegt, ist nicht allein das Wachstum bei Passagieren oder Paketen, sondern die Ausfallkosten eines einzelnen Systems: Delta Air Lines teilte Investoren mit, dass der Softwarefehler von CrowdStrike im Juli 2024 über fünf Tage rund 7.000 Flugstreichungen verursachte und etwa 380 Mio. USD Umsatz sowie 170 Mio. USD Zusatzaufwand kostete (Exhibit 99.1 von Delta Air Lines, eingereicht bei der U.S. Securities and Exchange Commission, Oktober 2024), und Amadeus, das die Reservierungssysteme für einen Großteil der Luftfahrtbranche betreibt, erklärte im September 2026, dass 100 % der Workloads, die früher in eigenen Rechenzentren liefen, nun auf Microsoft Azure laufen (Amadeus, September 2026). Die Rechnung für 2025 lautet: 2.450 Megawatt (MW) genutzte IT-Last (Informationstechnik) von Carriern, Flughäfen, Bahnen, Reedereien, Häfen, Spediteuren sowie Reise- und Mobilitätsplattformen x 4,74 Mio. USD jährliche Ausgaben pro MW = 11,61 Mrd. USD. Analytik und künstliche Intelligenz (KI) ist mit 16,78 % pro Jahr der am schnellsten wachsende Workload, da Routen-, Auslastungs- und Preismodelle auf Grafikprozessoren (GPUs) wandern, und der Nahe Osten und Afrika ist mit 11,66 % die am schnellsten wachsende Region, da die Drehkreuzflughäfen und Häfen am Golf digitalisieren.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in Transport und Logistik im Jahr 2026?
DC Market Insights beziffert die Rechenzentrumsausgaben in Transport und Logistik für 2026 auf 12,74 Mrd. USD, 9,73 % mehr als 2025, da Betreiber eigene Serverräume durch Cloud-Regionen, Colocation-Hallen und Edge-Standorte an Drehkreuzen und Häfen ersetzen.
- Marktgröße für Rechenzentren in Transport und Logistik 2025: 11,61 Mrd. USD
- Marktgröße 2026: 12,74 Mrd. USD
- Marktgröße 2030: 17,97 Mrd. USD
- Marktgröße 2035: 25,43 Mrd. USD
- CAGR 2025-2035: 8,16 % (unteres Szenario 6,36 %, oberes Szenario 9,86 %)
- Größte Komponente: Cloud-Infrastrukturdienste mit 5,44 Mrd. USD bzw. 46,8 % des Werts 2025
- Am schnellsten wachsender Workload: Analytik und KI mit 16,78 % pro Jahr auf 7,12 Mrd. USD bis 2035
- Größter Endnutzer: Paket- und Expressdienstleister mit 2,79 Mrd. USD im Jahr 2025; am schnellsten wachsendes Bereitstellungsmodell: Edge-Standorte an Drehkreuzen und Häfen mit 12,66 %
- Führende Region: Nordamerika mit 4,06 Mrd. USD bzw. 35,0 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 11,66 %
- Größtes Land: Vereinigte Staaten mit 3,56 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 15,52 %
- Marktführer: Amazon Web Services, Microsoft Azure und Google Cloud bei gemieteter Kapazität, dazu Oracle Cloud Infrastructure, IBM-Mainframes und Equinix-Colocation in den Infrastrukturen der Betreiber (Einschätzung von DC Market Insights)
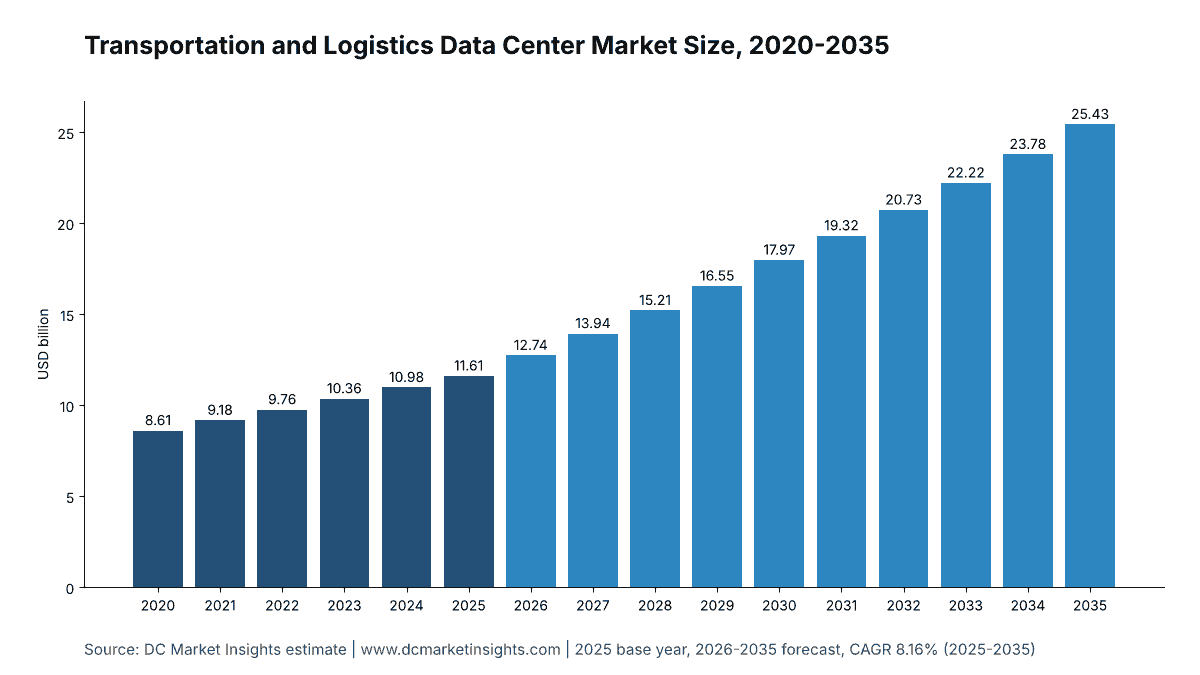
Zusammenfassung: Marktgröße für Rechenzentren in Transport und Logistik, 2020-2035
Der globale Markt für Rechenzentren in Transport und Logistik wurde 2020 auf 8,61 Mrd. USD bewertet, erreichte 2025 11,61 Mrd. USD und soll bis 2035 auf 25,43 Mrd. USD wachsen, bei einer CAGR von 8,16 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 6,17 % pro Jahr, gebremst durch Kürzungen bei Fluggesellschaften und Bahnbetreibern während der Pandemie; ab 2025 steigt die genutzte IT-Last im Transportsektor von 2.450 MW auf 4.300 MW und ihr GPU-Anteil von 5 % auf 23 %.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 11,61 Mrd. USD |
| Marktgröße 2026 | 12,74 Mrd. USD |
| CAGR 2025-2035 | 8,16 % |
| Marktgröße 2035 | 25,43 Mrd. USD |
| Abgedeckte Segmente | Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region, 12 Länder |
Die eigenen Kernrechenzentren der Transportbetreiber wachsen kaum, von 3,14 Mrd. USD auf 3,29 Mrd. USD (0,45 % pro Jahr), während die Public Cloud auf 13,16 Mrd. USD und Colocation auf 6,11 Mrd. USD steigt.
Welche Rechenzentren zählen zum Markt für Rechenzentren in Transport und Logistik?
Der Markt für Rechenzentren in Transport und Logistik umfasst 11,61 Mrd. USD an Ausgaben im Jahr 2025 für Rechenzentrumskapazität, die Transport- und Logistikbetreiber besitzen, per Colocation nutzen oder mieten, um ihre eigenen Netze und Dienste zu betreiben.
Enthalten: Rechenzentren und Rechnerräume von Fluggesellschaften, Flughäfen und Flugsicherungsorganisationen; Bahn- und ÖPNV-Betreibern; Containerreedereien, Terminalbetreibern und Hafenbehörden; Paket-, Express- und Postdienstleistern; Spediteuren, Lkw-Transport- und Kontraktlogistikunternehmen; sowie Reisetechnologie- und Mobilitätsplattformen (globale Distributionssysteme, Buchungsplattformen, Fahrdienst- und Liefer-Apps). Die Schätzung umfasst eigene Kernrechenzentren, Edge-Rechenräume an Drehkreuzen, Sortierzentren, Terminals und Depots, von diesen Käufern angemietete Colocation, gemietete Public-Cloud-Infrastruktur sowie IT-Hardware, elektrische und mechanische Infrastruktur und Ausbau in eigenen und Colocation-Standorten.
Ausgeschlossen: Bordcomputer in Fahrzeugen, Flugzeugen und Schiffen; Lizenzen für Transportmanagement- und Lagerverwaltungssoftware; Systeme von Verkehrsministerien und Zollbehörden (erfasst im Markt für Rechenzentren der öffentlichen Hand); eigene Lager von Einzelhändlern (erfasst im Markt für Rechenzentren im Einzelhandel); Automobilhersteller; sowie Logistikdienstleistungen, die an Rechenzentrumsbauer verkauft werden. Stromkosten sind ausgeschlossen.
Wie die Segmente zusammenpassen: Jede Segmenttabelle teilt dieselben 11,61 Mrd. USD für 2025 und 25,43 Mrd. USD für 2035 auf andere Weise auf: nach Komponente, Bereitstellungsmodell, Workload und Endnutzer, dann nach fünf Regionen und 12 Ländern.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren in Transport und Logistik?
Die Schätzung von DC Market Insights von 12,74 Mrd. USD für 2026 erfasst nur Rechenzentrumskapazität, die Transport- und Logistikbetreiber für ihre eigenen Dienste nutzen. Weiter gefasste Definitionen rechnen Transport- und Logistiksoftware, Rechenleistung an Bord von Fahrzeugen und Flugzeugen, von Straßenbehörden betriebene intelligente Verkehrssysteme oder Logistikdienstleistungen für den Transport von Ausrüstung zu Rechenzentrumsstandorten hinzu und fallen um ein Mehrfaches größer aus. Enger gefasste Definitionen zählen nur eigene Serverräume und übersehen die Cloud-Rechnungen, über die heute Reservierungs-, Tracking- und Dispositionssysteme laufen.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Von Carriern, Flughäfen, Häfen und Reiseplattformen gemietete Public Cloud | Ja, 5,44 Mrd. USD im Jahr 2025 | Ersetzt eigene Reservierungs- und Dispositionsstandorte |
| Edge-Rechenräume an Drehkreuzen, Terminals und Depots | Ja, 872,65 Mio. USD im Jahr 2025 | Im Eigentum und Betrieb des Betreibers |
| Von Transportkunden angemietete Colocation | Ja, 952,56 Mio. USD an Gebühren im Jahr 2025 | Standorte wie Disaster-Recovery-Hallen |
| Bordcomputer in Fahrzeugen, Flugzeugen und Schiffen | Nein | Keine Rechenzentrumskapazität |
| Lizenzen für Transport- und Logistiksoftware | Nein | Software, keine Kapazität |
| Staatliche Verkehrs- und Zollsysteme | Nein | Im Markt für Rechenzentren der öffentlichen Hand erfasst |
Die Käufergruppen innerhalb der Schätzung reichen von globalen Integratoren bis zu regionalen Lkw-Transportunternehmen, kleinen Spediteuren und Betreibern einzelner Flughäfen, die ihre gesamte Kapazität mieten; allein in Indien waren laut Press Information Bureau bis September 2023 mehr als 614 Unternehmen auf der Unified Logistics Interface Platform (ULIP) registriert. Zu den verwandten Branchenmärkten mit derselben Methodik gehört der Markt für Rechenzentren in der Fertigung.
Markttreiber: Warum kaufen Carrier und Häfen mehr Rechenzentrumskapazität?
Drei Kräfte erklären den Großteil des Wachstums von 11,61 Mrd. USD im Jahr 2025 auf 25,43 Mrd. USD im Jahr 2035: Transaktionsvolumen, verpflichtende digitale Fracht- und Grenzdaten sowie Cybersicherheitsvorschriften, die Transportbetreiber inzwischen ausdrücklich nennen.
Chinas 198,95 Mrd. Pakete und 4,7 Mrd. Fluggäste bestimmen die Transaktionslast
Chinas State Post Bureau zählte 2025 198,95 Mrd. Expresspakete, 13,6 % mehr als 2024, bei Expressumsätzen von 1,5 Bio. RMB (State Post Bureau, Januar 2026), und die Internationale Zivilluftfahrt-Organisation (ICAO) zählte 2024 4,7 Mrd. Passagiere auf Linienflügen, ein Plus von 7,9 %, sowie 9.098 Mrd. verkaufte Passagierkilometer (ICAO-Jahresbericht 2024). Jeder Paketscan und jede Buchung ist ein Datenbank-Schreibvorgang in einem Tracking- oder Reservierungssystem, daher sind Paket- und Expressdienstleister mit 2,79 Mrd. USD im Jahr 2025 der größte Endnutzer und wachsen um 8,60 % pro Jahr.
Papierlose Fracht und Grenzdaten: eFTI ab Juli 2027, biometrisches Ein-/Ausreisesystem ab Oktober 2025
Nach der EU-Verordnung über elektronische Frachtbeförderungsinformationen (eFTI), Verordnung (EU) 2020/1056, müssen die Behörden aller Mitgliedstaaten ab dem 9. Juli 2027 Frachtdaten akzeptieren, die über zertifizierte eFTI-Plattformen bereitgestellt werden, und dürfen ab Januar 2026 damit beginnen (Generaldirektion Mobilität und Verkehr der Europäischen Kommission, Januar 2025). Das EU-Einreise-/Ausreisesystem (EES) startete am 12. Oktober 2025 und erfasst Fingerabdrücke und Gesichtsbilder von Reisenden aus Nicht-EU-Staaten an den Außengrenzen, und das maritime Single Window nach dem Übereinkommen der Internationalen Seeschifffahrts-Organisation (IMO) zur Erleichterung des Internationalen Seeverkehrs (FAL) ist laut Europäischer Kommission und IMO seit dem 1. Januar 2024 verpflichtend. Diese Vorgaben treiben die Rechenzentrumsausgaben im europäischen Transportsektor von 2,90 Mrd. USD im Jahr 2025 auf 5,72 Mrd. USD im Jahr 2035.
Cybervorschriften nennen nun Bahn, Häfen und Fluggesellschaften: NIS2, TSA und eine 24-Monats-Frist der Coast Guard
Die EU-Richtlinie über Netz- und Informationssicherheit (NIS2) gilt laut Europäischer Kommission seit dem 18. Oktober 2024 für den Verkehr als Sektor mit hoher Kritikalität; die U.S. Transportation Security Administration (TSA) schlug im November 2024 vor, ihre Cybersicherheitsrichtlinien für die Bahn für knapp 300 Betreiber des Landverkehrs dauerhaft festzuschreiben, bei geschätzten Kosten von 2,16 Mrd. USD über 10 Jahre (Federal Register, November 2024); und die Vorschrift der U.S. Coast Guard für das maritime Verkehrssystem trat am 16. Juli 2025 in Kraft und gibt Hafen- und Schiffsbetreibern 24 Monate Zeit, einen Cybersicherheitsplan vorzulegen (Federal Register, Januar 2025). Vorschriften, die getestete Wiederherstellung verlangen, verlagern Workloads in eine zweite Region oder eine Colocation-Halle, weshalb Colocation um 10,95 % pro Jahr wächst.
Markttrends: Wohin verlagern Transportbetreiber ihre Systeme?
Transportkunden verlassen ihre eigenen Kernrechenzentren: Die Public Cloud wächst um 9,24 % pro Jahr und Edge-Standorte um 12,66 %, gegenüber 0,45 % bei eigenen Kernstandorten.
Sabre schloss 19 Rechenzentren und Amadeus verlagerte 100 % seiner Workloads zu Azure
Sabre legte laut der Sabre-Fallstudie von Google Cloud 19 Rechenzentren still, verlagerte mehr als 40.000 Server zu Google Cloud und spart jährlich mehr als 150 Mio. USD, wobei 99 % seiner Rechenleistung nun in der Cloud laufen; der Jahresbericht von Sabre auf Formular 10-K für 2025 hält fest, dass die Migration Kosten und Störungen verursacht hat. Amadeus kündigte seine Partnerschaft mit Microsoft im Februar 2021 an, nachdem es 2017 seine Mainframes abgeschaltet hatte, verlagerte bis Dezember 2021 mehr als 400 Hochleistungsanwendungen zu Azure und schloss die Migration 2026 ab. Reisetechnologie- und Mobilitätsplattformen geben 2025 1,51 Mrd. USD aus, den größten Teil davon für gemietete Kapazität.
Deutsche Bahn verkaufte ihr Rechenzentrumsgebäude, und Maersk, Grab und Uber wählten strategische Clouds
Die IT-Tochter der Deutschen Bahn, DB Systel, verkaufte Ende 2017 das Rechenzentrumsgebäude des Konzerns und schloss die Verlagerung der IT in die Cloud im Oktober 2020 zwei Jahre früher als geplant ab, darunter 27 SAP-Anwendungen auf rund 370 Amazon-EC2-Instanzen bei 10 % geringeren Infrastrukturkosten, so DB Systel. A.P. Moller-Maersk ernannte Azure im Juni 2023 zu seiner strategischen Cloud-Plattform, Grab wählte Azure im Oktober 2018 als bevorzugte Cloud, und Uber begann, Workloads aus seinen eigenen Rechenzentren zu Oracle Cloud Infrastructure und Google Cloud zu verlagern, wobei seine Hadoop-Umgebung in jeder von zwei Regionen mehr als 1 Exabyte auf Zehntausenden von Servern umfasste (Uber, Mai 2024). Cloud-Infrastrukturdienste machen bereits 46,8 % des Werts 2025 aus.
Reedereien finanzieren KI: CMA CGMs Modellvertrag über 100 Mio. EUR und 55 laufende Projekte
CMA CGM unterzeichnete im April 2025 eine fünfjährige Partnerschaft mit Mistral AI über 100 Mio. EUR im Rahmen einer konzernweiten KI-Zusage von 500 Mio. EUR und hatte laut CMA CGM bis Mai 2026 mehr als 55 KI-Projekte im Einsatz. DC Market Insights bewertet GPU-Kapazität mit 8,20 Mio. USD pro MW-Jahr an Servern gegenüber 2,45 Mio. USD für konventionelle Kapazität, sodass der Anteil von Analytik und KI von 13,0 % des Werts 2025 auf 28,0 % bis 2035 steigt.
Marktherausforderungen und Hemmnisse: Was bremst die Rechenzentrumsausgaben im Transportsektor?
Ausfallrisiken und Altsysteme bremsen den Markt: Unternehmens- und Back-Office-IT mit 2,21 Mrd. USD im Jahr 2025 wächst nur um 2,40 % pro Jahr.
Ein fehlerhaftes Update kostete Delta rund 550 Mio. USD und 7.000 Flüge
Laut Deltas 8-K-Meldung vom August 2024 verursachte der Ausfall vom 19. Juli 2024 über fünf Tage rund 7.000 Streichungen, und Daten des U.S. Department of Transportation zeigen, dass im Juli 2024 2,9 % der US-Flüge gestrichen wurden, gegenüber 1,7 % im bisherigen Jahresverlauf. Die Untersuchung der britischen Civil Aviation Authority (CAA) zum Ausfall der NATS-Flugplanung vom 28. August 2023 zählte mehr als 700.000 betroffene Passagiere, 300.000 davon durch Streichungen (CAA, November 2024). Die Betreiber reagieren mit duplizierten Standorten und langsameren, getesteten Änderungszyklen, die die Ausgaben 2025 bei 4,74 Mio. USD pro MW halten, selbst wo die Kapazität nicht wächst.
Altdatenbanken und Mainframes bremsen die Migration: die NOTAM-Dateien der FAA und der Mainframe-Ausstieg von FedEx
Die U.S. Federal Aviation Administration (FAA) stellte fest, dass ihr Ausfall des Notice to Air Missions (NOTAM) am 11. Januar 2023 begann, als Vertragspersonal beim Synchronisieren der primären und der Backup-Datenbank Dateien löschte (FAA, Januar 2023), und der Jahresbericht von FedEx auf Formular 10-K für das Geschäftsjahr bis 31. Mai 2026 beschreibt weiterhin einen Übergang von Mainframe-Computing zu cloudbasierten Systemen. Die eigene elektrische und mechanische Infrastruktur wächst daher nur um 1,36 % pro Jahr auf 670,80 Mio. USD im Jahr 2035, da alte Hallen auslaufen statt neu gebaut zu werden.
Marktchancen: Wo entsteht neue Nachfrage nach Rechenleistung im Transportsektor?
Edge-Kapazität an Drehkreuzen und Häfen sowie KI-Kapazität sind die beiden Chancen, mit einem Volumen von 2,88 Mrd. USD bzw. 7,12 Mrd. USD bis 2035.
Neuaufbau der Flugsicherung: eine US-Anzahlung von 12,5 Mrd. USD
Der FAA Reauthorization Act of 2024 wurde am 16. Mai 2024 unterzeichnet, und das Haushaltsgesetz 2025 stellt laut U.S. Department of Transportation (Juni 2025) 12,5 Mrd. USD als Anzahlung für ein neues US-Flugsicherungssystem bereit. Flughafen-, Airline- und Flugsicherungssysteme gehören zum Segment Fluggesellschaften und Flughäfen, das von 2,55 Mrd. USD auf 4,83 Mrd. USD wächst, und Nordamerika bleibt mit 7,88 Mrd. USD im Jahr 2035 die größte Region.
Indiens Logistikplattform verknüpft 34 Systeme bei Logistikkosten von 7,97 % des BIP
Indiens National Logistics Policy vom September 2022 schuf ULIP, das 34 digitale Logistiksysteme verschiedener Ministerien integriert, und eine Bewertung von 2025 für das Department for Promotion of Industry and Internal Trade bezifferte Indiens Logistikkosten laut Press Information Bureau auf rund 7,97 % des Bruttoinlandsprodukts (BIP). Indien ist das am schnellsten wachsende große Land mit 15,52 % pro Jahr, von 287,97 Mio. USD auf 1,22 Mrd. USD; zum Angebot an Standorten nahe den Drehkreuzen siehe den Markt für Edge-Rechenzentren.
Wie viel gibt ein Transportbetreiber pro MW Rechenzentrumskapazität aus?
Transport- und Logistikkunden gaben 2025 nach Schätzung von DC Market Insights 4,74 Mio. USD pro MW genutzter IT-Last aus, mit einem Anstieg auf 5,91 Mio. USD im Jahr 2035, da GPU-Kapazität einen größeren Anteil einnimmt.
| Jahr | Genutzte IT-Last (MW) | Marktgröße | Ausgaben pro genutztem MW |
|---|---|---|---|
| 2020 | 2.100 | 8,61 Mrd. USD | 4,10 Mio. USD |
| 2025 | 2.450 | 11,61 Mrd. USD | 4,74 Mio. USD |
| 2030 | 3.250 | 17,97 Mrd. USD | 5,53 Mio. USD |
| 2035 | 4.300 | 25,43 Mrd. USD | 5,91 Mio. USD |
Öffentliche Preisanker: Die Verlagerung von mehr als 40.000 Servern spart Sabre jährlich mehr als 150 Mio. USD, rund 3.750 USD pro Server und Jahr; Deltas Ausfall im Juli 2024 kostete rund 550 Mio. USD, also etwa 78.600 USD pro gestrichenem Flug; und die TSA beziffert die Kosten ihrer vorgeschlagenen Cybervorschrift für den Landverkehr auf rund 2,16 Mrd. USD über 10 Jahre für knapp 300 Betreiber, etwa 0,72 Mio. USD pro Betreiber und Jahr. DC Market Insights setzt für Transport-Colocation 2025 180 USD pro Kilowatt (kW) und Monat an, eine Schätzung von DC Market Insights.
Welche Vorschriften und Standards prägen Rechenzentren in Transport und Logistik?
Acht Regelwerke bestimmen, wohin die 11,61 Mrd. USD an Ausgaben des Jahres 2025 fließen: Cybersicherheitsrecht, digitale Fracht- und Grenzdaten, Emissionsdaten der Schifffahrt und EU-Energieberichterstattung.
- EU-Richtlinie NIS2 (EU) 2022/2555: Umsetzung fällig zum 17. Oktober 2024, NIS1 aufgehoben ab 18. Oktober 2024; Verkehr ist ein Sektor mit hoher Kritikalität (Quelle: Europäische Kommission).
- TSA-Sicherheitsrichtlinie für die Bahn vom 18. Oktober 2022 und der vorgeschlagene Rechtsakt ‘Enhancing Surface Cyber Risk Management’ vom 7. November 2024 (Quelle: TSA, Federal Register).
- Vorschrift der U.S. Coast Guard ‘Cybersecurity in the Marine Transportation System’: in Kraft seit 16. Juli 2025, Cybersicherheitsplan innerhalb von 24 Monaten (Quelle: Federal Register).
- EU Data Act (Verordnung (EU) 2023/2854): gilt ab 12. September 2025, einschließlich Pflichten zum Cloud-Anbieterwechsel (Quelle: polnische Datenschutzbehörde UODO).
- eFTI-Verordnung (EU) 2020/1056: zertifizierte Plattformen ab Januar 2026 akzeptiert, verpflichtende Akzeptanz ab 9. Juli 2027 (Quelle: Europäische Kommission).
- EU-Emissionshandelssystem für die Schifffahrt: Schiffe ab 5.000 Bruttoraumzahl seit Januar 2024, Zertifikate für 40 %, 70 % und 100 % der Emissionen in 2025, 2026 und 2027 (Quelle: Europäische Kommission).
- IMO-FAL-Übereinkommen: maritimes Single Window verpflichtend ab 1. Januar 2024 (Quelle: IMO).
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW, einschließlich betreibereigener Standorte, melden jährlich Energie- und Wasserdaten (Quelle: Europäische Kommission).
Segmentierung des Marktes für Rechenzentren in Transport und Logistik: Welches Segment gibt am meisten aus?
Die größte Komponente sind Cloud-Infrastrukturdienste mit 5,44 Mrd. USD im Jahr 2025, der größte Endnutzer sind Paket- und Expressdienstleister mit 2,79 Mrd. USD und der größte Workload sind Betriebs- und Dispositionssysteme mit 3,60 Mrd. USD.
Nach Komponente
Cloud-Infrastrukturdienste halten 46,8 % des Werts 2025; Colocation-Dienste wachsen mit 9,50 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Infrastrukturdienste | 5.437,53 Mio. USD | 46,8 % | 13.163,67 Mio. USD | 9,24 % |
| IT-Hardware | 4.292,40 Mio. USD | 37,0 % | 8.636,35 Mio. USD | 7,24 % |
| Colocation-Dienste | 952,56 Mio. USD | 8,2 % | 2.359,74 Mio. USD | 9,50 % |
| Elektrische und mechanische Infrastruktur | 586,04 Mio. USD | 5,0 % | 670,80 Mio. USD | 1,36 % |
| Bau und Ausbau | 343,00 Mio. USD | 3,0 % | 602,00 Mio. USD | 5,79 % |
Nach Bereitstellungsmodell
Die Public Cloud hält 46,8 % des Werts 2025; Edge-Standorte an Drehkreuzen und Häfen wachsen mit 12,66 % pro Jahr am schnellsten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public Cloud | 5.437,53 Mio. USD | 46,8 % | 13.163,67 Mio. USD | 9,24 % |
| Eigene Kernrechenzentren | 3.141,55 Mio. USD | 27,1 % | 3.286,03 Mio. USD | 0,45 % |
| Colocation | 2.159,80 Mio. USD | 18,6 % | 6.107,59 Mio. USD | 10,95 % |
| Edge-Standorte an Drehkreuzen und Häfen | 872,65 Mio. USD | 7,5 % | 2.875,27 Mio. USD | 12,66 % |
Nach Workload
Analytik und KI wächst um 16,78 % pro Jahr und wird bis 2035 mit 28,0 % des Werts zum größten Workload.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Betriebs- und Dispositionssysteme | 3.599,57 Mio. USD | 31,0 % | 6.612,47 Mio. USD | 6,27 % |
| Buchungs- und Kundenplattformen | 2.554,54 Mio. USD | 22,0 % | 4.577,86 Mio. USD | 6,01 % |
| Unternehmens- und Back-Office-IT | 2.206,19 Mio. USD | 19,0 % | 2.797,58 Mio. USD | 2,40 % |
| Tracking und IoT-Telemetrie | 1.741,73 Mio. USD | 15,0 % | 4.323,54 Mio. USD | 9,52 % |
| Analytik und KI | 1.509,50 Mio. USD | 13,0 % | 7.121,12 Mio. USD | 16,78 % |
Nach Endnutzer
Paket- und Expressdienstleister halten 24,0 % des Werts 2025; Reisetechnologie- und Mobilitätsplattformen wachsen mit 8,96 % pro Jahr am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Paket- und Expressdienstleister | 2.786,77 Mio. USD | 24,0 % | 6.358,14 Mio. USD | 8,60 % |
| Fluggesellschaften und Flughäfen | 2.554,54 Mio. USD | 22,0 % | 4.832,19 Mio. USD | 6,58 % |
| Spedition und Kontraktlogistik | 2.090,08 Mio. USD | 18,0 % | 4.832,19 Mio. USD | 8,74 % |
| Reisetechnologie- und Mobilitätsplattformen | 1.509,50 Mio. USD | 13,0 % | 3.560,56 Mio. USD | 8,96 % |
| Seeschifffahrt und Häfen | 1.393,38 Mio. USD | 12,0 % | 3.051,91 Mio. USD | 8,16 % |
| Bahn und öffentlicher Nahverkehr | 1.277,27 Mio. USD | 11,0 % | 2.797,58 Mio. USD | 8,16 % |
DC Exklusiv: Risikoregister zur IT-Resilienz im Transportsektor, 3 Ausfälle und 5 Vorschriften
Das Risikoregister zur IT-Resilienz im Transportsektor, 3 Ausfälle und 5 Vorschriften, ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen aus Unterlagen von Regulierungsbehörden, Regierungen und Unternehmen; es listet drei Ausfälle von Transportsystemen zwischen 2023 und 2024 sowie fünf Vorschriften aus den Jahren 2024 bis 2027 auf, die diese Ausfälle in Ausgaben für Zweitstandorte, Colocation und getestete Wiederherstellung übersetzen.
| Ereignis oder Vorschrift | Datum | Gemessene Auswirkung | Reaktion im Rechenzentrum |
|---|---|---|---|
| FAA-NOTAM-Ausfall (Vereinigte Staaten) | 11. Jan. 2023 | Dateien beim Synchronisieren der primären und der Backup-Datenbank gelöscht | Backup-Standorte, die mit dem Primärsystem ausfallen |
| Ausfall der NATS-Flugplanung (Vereinigtes Königreich) | 28. Aug. 2023 | Mehr als 700.000 betroffene Passagiere, 300.000 durch Streichungen | Unabhängige Untersuchung, CAA-Bericht CAP2993 |
| CrowdStrike-Update bei Delta Air Lines | 19. Juli 2024 | Rund 7.000 Streichungen; 380 Mio. USD Umsatz und 170 Mio. USD Aufwand | Änderungskontrolle an Endgeräten, Wiederherstellungskapazität |
| EU-Richtlinie NIS2 | 18. Okt. 2024 | Verkehr als Sektor mit hoher Kritikalität benannt | Getestete Wiederherstellung, Meldung von Vorfällen |
| TSA-Cybervorschrift für den Landverkehr (vorgeschlagen) | 7. Nov. 2024 | Knapp 300 Betreiber; rund 2,16 Mrd. USD über 10 Jahre | Dauerhaftes Cyber-Risikomanagement für die Bahn |
| Maritime Cybervorschrift der U.S. Coast Guard | 16. Juli 2025 | Cybersicherheitsplan innerhalb von 24 Monaten fällig | Segmentierung von Hafen- und Schiffssystemen |
| EU-Einreise-/Ausreisesystem | 12. Okt. 2025 | Biometrische Daten von Reisenden aus Nicht-EU-Staaten an den Außengrenzen | Datenlast an Flughäfen, Häfen und Bahnterminals |
| Verpflichtende eFTI-Akzeptanz | 9. Juli 2027 | Alle EU-Behörden akzeptieren Daten zertifizierter Plattformen | Frachtdatenplattformen auf resilientem Hosting |
Das Register erklärt die Struktur des Modells: Von den 13,82 Mrd. USD, die zwischen 2025 und 2035 hinzukommen, entfallen 3,95 Mrd. USD auf Colocation und 7,73 Mrd. USD auf die Public Cloud, während eigene Kernrechenzentren nur 144,48 Mio. USD hinzugewinnen. DC Market Insights schätzt, dass der Active-Active-Betrieb eines Reservierungs-, Tracking- oder Dispositionssystems über zwei Standorte die Hosting-Kosten dieses Systems um 35 % bis 60 % erhöht, und nimmt an, dass die Hälfte der größten Betreiber diese Architektur bis 2030 erreicht.
Welche Region führt den Markt für Rechenzentren in Transport und Logistik an?
Nordamerika führt mit 4,06 Mrd. USD bzw. 35,0 % des Werts 2025, und der Nahe Osten und Afrika wächst mit 11,66 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 4.064,04 Mio. USD | 35,0 % | 7.884,09 Mio. USD | 6,85 % |
| Asien-Pazifik | 3.599,57 Mio. USD | 31,0 % | 9.028,56 Mio. USD | 9,63 % |
| Europa | 2.902,88 Mio. USD | 25,0 % | 5.722,33 Mio. USD | 7,02 % |
| Lateinamerika | 580,58 Mio. USD | 5,0 % | 1.398,79 Mio. USD | 9,19 % |
| Naher Osten und Afrika | 464,46 Mio. USD | 4,0 % | 1.398,79 Mio. USD | 11,66 % |
Nordamerika
Nordamerika erreicht bis 2035 7,88 Mrd. USD bei 6,85 % pro Jahr, getragen von Paketnetzen, Ausgaben der Fluggesellschaften für Wiederherstellung nach dem Ausfall im Juli 2024 und dem Neuaufbau der US-Flugsicherung.
Asien-Pazifik
Asien-Pazifik wächst von 3,60 Mrd. USD auf 9,03 Mrd. USD bei 9,63 % pro Jahr; Chinas 198,95 Mrd. Pakete im Jahr 2025 machen das Land mit 1,44 Mrd. USD zum zweitgrößten Markt.
Europa
Europa wächst um 7,02 % pro Jahr auf 5,72 Mrd. USD, da eFTI, EES und die Emissionsberichterstattung der Schifffahrt zusätzliche Datenlast erzeugen; Eurostat zählte 2024 1,1 Mrd. Fluggäste und 8,7 Mrd. Bahnfahrten in der EU.
Lateinamerika
Lateinamerika kommt 2025 auf 580,58 Mio. USD und wächst um 9,19 % pro Jahr, wobei Brasilien mit 243,84 Mio. USD das größte Land ist (Schätzung von DC Market Insights).
Naher Osten und Afrika
Der Nahe Osten und Afrika wächst von 464,46 Mio. USD auf 1,40 Mrd. USD, eine CAGR von 11,66 %, angeführt von den Vereinigten Arabischen Emiraten mit 12,98 % pro Jahr, da Drehkreuzflughäfen, Fluggesellschaften und Hafenkonzerne ihre Systeme in Cloud-Regionen im eigenen Land verlagern (Schätzung von DC Market Insights).
Die 12 wichtigsten Länder im Markt für Rechenzentren in Transport und Logistik
Die Vereinigten Staaten führen mit 3,56 Mrd. USD im Jahr 2025, und Indien ist mit 15,52 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3.556,03 Mio. USD | 6.819,74 Mio. USD | 6,73 % |
| 2 | China | Asien-Pazifik | 1.439,83 Mio. USD | 3.611,42 Mio. USD | 9,63 % |
| 3 | Japan | Asien-Pazifik | 647,92 Mio. USD | 1.354,28 Mio. USD | 7,65 % |
| 4 | Deutschland | Europa | 580,58 Mio. USD | 1.115,85 Mio. USD | 6,75 % |
| 5 | Vereinigtes Königreich | Europa | 493,49 Mio. USD | 944,18 Mio. USD | 6,70 % |
| 6 | Kanada | Nordamerika | 406,40 Mio. USD | 827,83 Mio. USD | 7,37 % |
| 7 | Frankreich | Europa | 377,37 Mio. USD | 715,29 Mio. USD | 6,60 % |
| 8 | Indien | Asien-Pazifik | 287,97 Mio. USD | 1.218,86 Mio. USD | 15,52 % |
| 9 | Niederlande | Europa | 261,26 Mio. USD | 543,62 Mio. USD | 7,60 % |
| 10 | Südkorea | Asien-Pazifik | 251,97 Mio. USD | 632,00 Mio. USD | 9,63 % |
| 11 | Brasilien | Lateinamerika | 243,84 Mio. USD | 587,49 Mio. USD | 9,19 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 111,47 Mio. USD | 377,67 Mio. USD | 12,98 % |
Die 12 Länder halten 74,6 % des Werts 2025. Die Niederlande liegen mit 261,26 Mio. USD auf Rang neun, weil Rotterdam laut Port of Rotterdam jährlich rund 230.000 Anläufe von Seeschiffen abwickelt, von denen etwa 80 % automatisch abgerechnet werden.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren in Transport und Logistik im Jahr 2035 sein?
Der Markt für Rechenzentren in Transport und Logistik reicht 2035 von 21,50 Mrd. USD im unteren bis 29,73 Mrd. USD im oberen Szenario, rund um das Basisszenario von 25,43 Mrd. USD.
| Szenario | Marktgröße 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 21,50 Mrd. USD | 6,36 % | GPU-Anteil erreicht 16 % der IT-Last im Transportsektor; Frachtvolumen stagnieren |
| Basis | 25,43 Mrd. USD | 8,16 % | GPU-Anteil 23 %; IT-Last 4.300 MW |
| Hoch | 29,73 Mrd. USD | 9,86 % | GPU-Anteil 30 %; Resilienzvorschriften führen bei den meisten großen Betreibern zu Zwei-Standort-Architekturen |
Niedriges Szenario
21,50 Mrd. USD bis 2035 (6,36 % pro Jahr), falls der Seehandel nahe dem von UNCTAD für 2025 erwarteten Wachstum von 0,5 % bleibt und Carrier KI-Projekte verschieben.
Basisszenario
25,43 Mrd. USD bis 2035 (8,16 % pro Jahr), wobei die IT-Last im Transportsektor von 2.450 MW auf 4.300 MW steigt.
Hohes Szenario
29,73 Mrd. USD bis 2035 (9,86 % pro Jahr), falls die Paketvolumen weiter im chinesischen Tempo von 13,6 % wachsen und die Vorschriften von NIS2, TSA und Coast Guard Zwei-Standort-Architekturen vorantreiben.
Wichtige Akteure und Marktanteile: Wer beliefert Rechenzentren in Transport und Logistik?
Amazon Web Services, Microsoft Azure und Google Cloud halten 2025 rund 65 % des Cloud-Segments von 5,44 Mrd. USD, eine Schätzung von DC Market Insights auf Basis der bei Migrationen von Betreibern genannten Anbieter (Azure bei Amadeus, Maersk und Grab; Google Cloud bei Sabre; Amazon Web Services bei der Deutschen Bahn); die Hardware an eigenen Standorten ist weniger konzentriert.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Cisco
- NVIDIA
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Vertiv
- Schneider Electric
Fakten zu Anbietern, 2017-2026
Microsoft Azure hostet heute 100 % der Workloads, die Amadeus früher in eigenen Rechenzentren betrieb (Amadeus, September 2026), und ist die strategische Cloud von Maersk (Maersk, Juni 2023); Google Cloud übernahm die 40.000 Server von Sabre (Google Cloud); Amazon Web Services betreibt die SAP-Umgebung der Deutschen Bahn auf rund 370 EC2-Instanzen und 260 Terabyte Blockspeicher (DB Systel, November 2020); und Oracle Cloud Infrastructure betreibt Tausende von Uber-Microservices (Oracle, September 2024). Mainframe-Umgebungen, lange eine Hochburg von IBM, bleiben in den Back-Ends der Paketdienste bestehen, wie der Jahresbericht 2026 von FedEx zeigt.
Jüngste Entwicklungen im Markt für Rechenzentren in Transport und Logistik
Sechs datierte Ereignisse aus den Jahren 2025 und 2026 haben den Markt für Rechenzentren in Transport und Logistik bewegt, der 2026 12,74 Mrd. USD erreicht.
- Im September 2026 erklärte Amadeus, dass 100 % der zuvor in seinen Rechenzentren gehosteten Workloads zu Microsoft Azure verlagert wurden (Quelle: Amadeus).
- Im Mai 2026 gab CMA CGM an, mehr als 55 KI-Projekte eingeführt und über 200 Anwendungsfälle identifiziert zu haben (Quelle: CMA CGM).
- Im Januar 2026 meldete Chinas State Post Bureau für 2025 198,95 Mrd. Expresspakete, ein Plus von 13,6 % (Quelle: State Post Bureau).
- Im Januar 2026 konnten die Behörden der EU-Mitgliedstaaten beginnen, Frachtdaten von zertifizierten eFTI-Plattformen zu akzeptieren (Quelle: Europäische Kommission).
- Im Oktober 2025 nahm das EU-Einreise-/Ausreisesystem am 12. Oktober mit einer sechsmonatigen Einführungsphase den Betrieb auf (Quelle: Europäische Kommission).
- Im Juli 2025 trat am 16. Juli die maritime Cybersicherheitsvorschrift der U.S. Coast Guard in Kraft (Quelle: Federal Register).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren in Transport und Logistik bemessen hat
Der Wert von 11,61 Mrd. USD für 2025 ist ein Bottom-up-Modell von DC Market Insights für 2.450 MW genutzte IT-Last in Transport und Logistik, rund 5,3 % der etwa 46 Gigawatt (GW) an Kapazität der Enterprise- und Colocation-Klasse zuzüglich der von diesen Käufern gemieteten Cloud-Kapazität, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modelleingaben
Genutzte IT-Last in Transport und Logistik von 2.100, 2.450, 3.250 und 4.300 MW in 2020, 2025, 2030 und 2035; Eigenanteil 60 %, 46 %, 36 % und 30 % (davon Edge-Standorte an Drehkreuzen und Häfen 8 %, 10 %, 12 % und 14 % der gesamten Last); Colocation-Anteil 14 %, 18 %, 21 % und 23 %; Public Cloud der Rest; GPU-Anteil 1 %, 5 %, 15 % und 23 %. Server kosten 2,45 Mio. USD pro konventionellem MW-Jahr (+1 % pro Jahr) und 8,20 Mio. USD pro GPU-MW-Jahr (-1 % pro Jahr) bei eigenen und Colocation-MW; Cloud 5,70 Mio. USD (-1 % pro Jahr) und 15,00 Mio. USD (-3 % pro Jahr) pro MW-Jahr; Colocation 180 USD pro kW und Monat (+1 % pro Jahr); Instandhaltung der eigenen elektrischen und mechanischen Infrastruktur 0,52 Mio. USD pro eigenem MW-Jahr; Bau und Ausbau 0,14 Mio. USD pro genutztem MW. Für 2025: Hardware 4,29 Mrd. USD + Cloud 5,44 Mrd. USD + Colocation 952,56 Mio. USD + elektrische und mechanische Infrastruktur 586,04 Mio. USD + Bau 343,00 Mio. USD = 11,61 Mrd. USD.
Plausibilitätsprüfungen
- Obergrenze: 11,61 Mrd. USD entsprechen 2,0 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025, unter dem Anteil des Bildungswesens von 2,2 % und dem der Fertigung von 3,7 %.
- Colocation-Obergrenze: Colocation-Gebühren im Transportsektor von 952,56 Mio. USD entsprechen 1,3 % des Markts für Rechenzentrums-Colocation von DC Market Insights mit 74,46 Mrd. USD im Jahr 2025.
- Prüfung pro Einheit: Das Segment Fluggesellschaften und Flughäfen mit 2,55 Mrd. USD entspricht rund 0,54 USD pro Linienpassagier (4,7 Mrd. im Jahr 2024, ICAO), und die Kosten von rund 550 Mio. USD allein für Deltas Ausfall entsprechen 21,5 % der jährlichen Ausgaben dieses Segments.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Innerhalb und außerhalb der Schätzung von DC Market Insights
- 05Markttreiber
- 5.1Chinas 198,95 Mrd. Pakete und 4,7 Mrd. Fluggäste bestimmen die Transaktionslast
- 5.2Papierlose Fracht und Grenzdaten: eFTI ab Juli 2027, biometrisches Ein-/Ausreisesystem ab Oktober 2025
- 5.3Cybervorschriften nennen nun Bahn, Häfen und Fluggesellschaften: NIS2, TSA und eine 24-Monats-Frist der Coast Guard
- 06Markttrends
- 6.1Sabre schloss 19 Rechenzentren und Amadeus verlagerte 100 % seiner Workloads zu Azure
- 6.2Deutsche Bahn verkaufte ihr Rechenzentrumsgebäude, und Maersk, Grab und Uber wählten strategische Clouds
- 6.3Reedereien finanzieren KI: CMA CGMs Modellvertrag über 100 Mio. EUR und 55 laufende Projekte
- 07Marktherausforderungen und Hemmnisse
- 7.1Ein fehlerhaftes Update kostete Delta rund 550 Mio. USD und 7.000 Flüge
- 7.2Altdatenbanken und Mainframes bremsen die Migration: die NOTAM-Dateien der FAA und der Mainframe-Ausstieg von FedEx
- 08Marktchancen
- 8.1Neuaufbau der Flugsicherung: eine US-Anzahlung von 12,5 Mrd. USD
- 8.2Indiens Logistikplattform verknüpft 34 Systeme bei Logistikkosten von 7,97 % des BIP
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preisanker
- 10Standards und Regulierung
- 10.1EU-Richtlinie NIS2
- 10.2TSA-Sicherheitsrichtlinie für die Bahn und vorgeschlagene Cybervorschrift für den Landverkehr
- 10.3Maritime Cybersicherheitsvorschrift der U.S. Coast Guard
- 10.4EU Data Act
- 10.5eFTI-Verordnung
- 10.6EU-Emissionshandelssystem für die Schifffahrt
- 10.7Maritimes Single Window nach dem IMO-FAL-Übereinkommen
- 10.8Delegierte Verordnung (EU) 2024/1364
- 11Marktsegmentierung
- 11.1Nach Komponente: Cloud-Infrastrukturdienste, IT-Hardware, Colocation-Dienste, Elektrische und mechanische Infrastruktur, Bau und Ausbau
- 11.2Nach Bereitstellungsmodell: Public Cloud, Eigene Kernrechenzentren, Colocation, Edge-Standorte an Drehkreuzen und Häfen
- 11.3Nach Workload: Betriebs- und Dispositionssysteme, Buchungs- und Kundenplattformen, Unternehmens- und Back-Office-IT, Tracking und IoT-Telemetrie, Analytik und KI
- 11.4Nach Endnutzer: Paket- und Expressdienstleister, Fluggesellschaften und Flughäfen, Spedition und Kontraktlogistik, Reisetechnologie- und Mobilitätsplattformen, Seeschifffahrt und Häfen, Bahn und öffentlicher Nahverkehr
- 12DC Exklusiv: Risikoregister zur IT-Resilienz im Transportsektor
- 12.1FAA-NOTAM-Ausfall (Vereinigte Staaten)
- 12.2Ausfall der NATS-Flugplanung (Vereinigtes Königreich)
- 12.3CrowdStrike-Update bei Delta Air Lines
- 12.4EU-Richtlinie NIS2
- 12.5TSA-Cybervorschrift für den Landverkehr (vorgeschlagen)
- 12.6Maritime Cybervorschrift der U.S. Coast Guard
- 12.7EU-Einreise-/Ausreisesystem
- 12.8Verpflichtende eFTI-Akzeptanz
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Deutschland
- 14.5Vereinigtes Königreich
- 14.6Kanada
- 14.7Frankreich
- 14.8Indien
- 14.9Niederlande
- 14.10Südkorea
- 14.11Brasilien
- 14.12Vereinigte Arabische Emirate
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Cloud-Anbieter, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7IBM
- 16.8Dell Technologies
- 16.9Hewlett Packard Enterprise
- 16.10Lenovo
- 16.11Cisco
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15NTT DATA
- 16.16Kyndryl
- 16.17Vertiv
- 16.18Schneider Electric
- 16.19Fakten zu Anbietern, 2017-2026
- 17Jüngste Entwicklungen
- 17.1Datierte Ereignisse, Juli 2025 bis September 2026
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentren in Transport und Logistik, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Abgrenzungstabelle: Innerhalb und außerhalb der Schätzung
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Risikoregister zur IT-Resilienz im Transportsektor, 8 Einträge
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
12,74 Mrd. USD im Jahr 2026, ein Plus von 9,73 % gegenüber 11,61 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 25,43 Mrd. USD wachsen, was einer CAGR von 8,16 % ab 2025 entspricht.
8,16 % pro Jahr von 2025 bis 2035, nach 6,17 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last im Transportsektor von 2.450 MW auf 4.300 MW und ihr GPU-Anteil von 5 % auf 23 % steigt.
2025 wurden 11,61 Mrd. USD für Kapazität ausgegeben, die Fluggesellschaften, Flughäfen, Bahnen, Reedereien, Häfen, Paketdienstleister, Spediteure sowie Reise- und Mobilitätsplattformen für ihre eigenen Systeme besitzen, per Colocation nutzen oder mieten. Bordcomputer in Fahrzeugen, Softwarelizenzen und staatliche Verkehrssysteme sind ausgeschlossen.
5,44 Mrd. USD bzw. 46,8 % der Ausgaben 2025 fließen in die Public Cloud. Sabre schloss 19 Rechenzentren und verlagerte mehr als 40.000 Server zu Google Cloud, und Amadeus erklärte im September 2026, dass 100 % seiner früheren Rechenzentrums-Workloads auf Microsoft Azure laufen.
Rund 550 Mio. USD: 380 Mio. USD entgangener Umsatz und 170 Mio. USD Zusatzaufwand im Septemberquartal 2024, nach rund 7.000 Flugstreichungen über fünf Tage, laut Deltas Meldungen an die U.S. Securities and Exchange Commission.
Analytik und KI wächst mit 16,78 % pro Jahr am schnellsten und erreicht bis 2035 7,12 Mrd. USD. Unter den Bereitstellungsmodellen führen Edge-Standorte an Drehkreuzen und Häfen mit 12,66 %, und Colocation wächst um 10,95 %.
Nordamerika mit 4,06 Mrd. USD bzw. 35,0 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 11,66 % pro Jahr am schnellsten, und Indien ist mit 15,52 % das am schnellsten wachsende große Land.
4,74 Mio. USD pro genutztem MW im Jahr 2025, mit einem Anstieg auf 5,91 Mio. USD im Jahr 2035, nach Schätzungen von DC Market Insights. Colocation für Transportkunden kostet 2025 rund 180 USD pro kW und Monat.
Vier Daten sind entscheidend: NIS2 gilt seit dem 18. Oktober 2024 für den Verkehr in der EU, die maritime Cybervorschrift der U.S. Coast Guard trat am 16. Juli 2025 in Kraft, das EU-Einreise-/Ausreisesystem startete am 12. Oktober 2025, und die Akzeptanz von eFTI-Frachtdaten ist ab dem 9. Juli 2027 verpflichtend.
Die 12,74 Mrd. USD für 2026 erfassen nur Rechenzentrumskapazität, die Transportbetreiber für ihre eigenen Systeme nutzen. Schätzungen, die Transportsoftware, Rechenleistung an Bord von Fahrzeugen, Verkehrssysteme von Straßenbehörden oder an Rechenzentrumsbauer verkaufte Logistikdienstleistungen hinzurechnen, fallen um ein Mehrfaches größer aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.