
運輸・物流向けデータセンター市場 規模・シェア・2035年までの予測
市場の概要
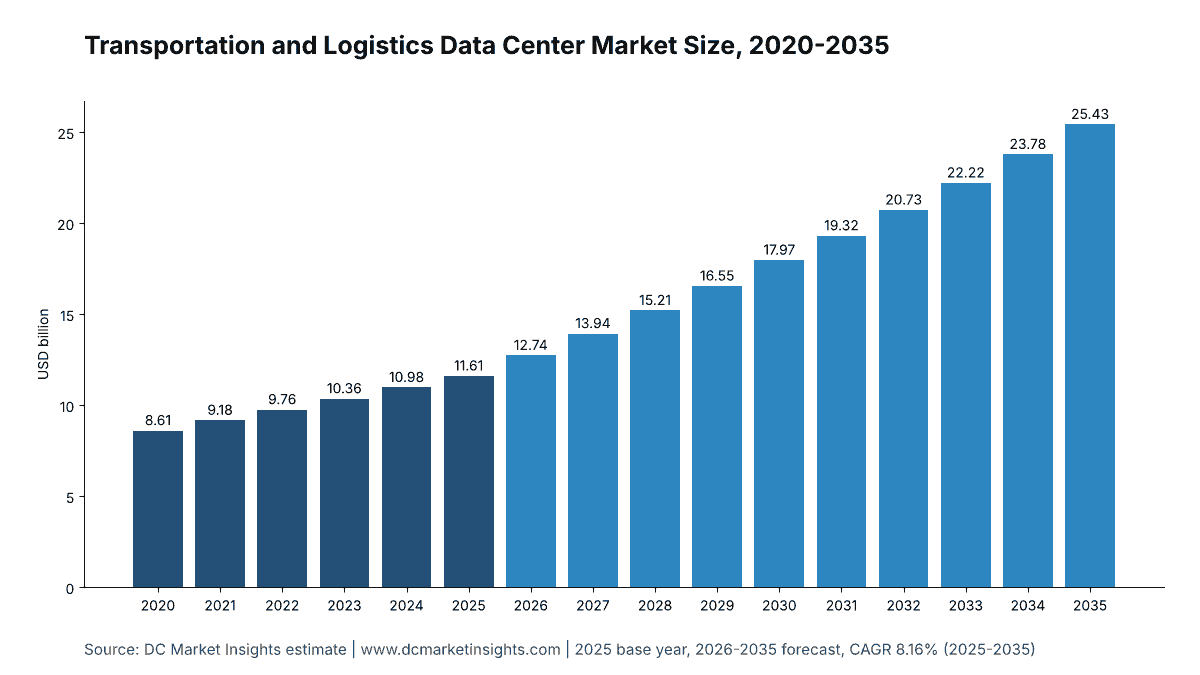
運輸・物流向けデータセンター市場の規模は2025年にUSD 11.61十億で、年平均成長率(CAGR)8.16%で拡大し、2035年までにUSD 25.43十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
運輸・物流向けデータセンター市場は、2026年に127億4,000万米ドルと評価され、2025年の116億1,000万米ドルから2035年には254億3,000万米ドルに達すると予測される。2025年から2035年のCAGRは8.16%である(DC Market Insights推計)。この市場で資金を動かしているのは、旅客数や小包数の伸びだけではなく、単一システムの障害がもたらすコストである。Delta Air Linesは投資家に対し、2024年7月のCrowdStrikeのソフトウェア障害により5日間で約7,000便が欠航し、約3億8,000万米ドルの収益減と1億7,000万米ドルの追加費用が生じたと説明した(米国証券取引委員会に提出されたDelta Air Linesのexhibit 99.1、2024年10月)。また、航空業界の予約業務の多くを担うAmadeusは2026年9月、かつて自社データセンターで運用していたワークロードの100%がMicrosoft Azure上で稼働していると発表した(Amadeus、2026年9月)。2025年の内訳は、航空会社・輸送事業者、空港、鉄道、海運会社、港湾、フォワーダー、旅行・モビリティプラットフォームが使用する2,450メガワット(MW)の情報技術(IT)負荷 × 1 MW当たり年間支出474万米ドル = 116億1,000万米ドルである。ルート、積載、価格設定のモデルがグラフィックス処理装置(GPU)へ移行するのに伴い、分析・人工知能(AI)は年16.78%で最も成長の速いワークロードとなり、湾岸地域のハブ空港と港湾のデジタル化に伴い、中東・アフリカは11.66%で最も成長の速い地域となる。
主要市場統計:2026年の運輸・物流向けデータセンター市場の規模は?
DC Market Insightsは、2026年の運輸・物流向けデータセンター支出を、2025年比9.73%増の127億4,000万米ドルと評価している。事業者が自社保有のサーバールームを、クラウドリージョン、コロケーションホール、ハブや港湾のエッジサイトに置き換えているためである。
- 2025年の運輸・物流向けデータセンター市場規模:116億1,000万米ドル
- 2026年の市場規模:127億4,000万米ドル
- 2030年の市場規模:179億7,000万米ドル
- 2035年の市場規模:254億3,000万米ドル
- 2025~2035年のCAGR:8.16%(低位ケース6.36%、高位ケース9.86%)
- 最大のコンポーネント:クラウドインフラサービス、2025年金額の46.8%にあたる54億4,000万米ドル
- 最も成長の速いワークロード:分析・AI、年16.78%で2035年までに71億2,000万米ドル
- 最大のエンドユーザー:小包・エクスプレス輸送事業者、2025年に27億9,000万米ドル。最も成長の速い導入モデル:ハブ・港湾のエッジサイト、12.66%
- 首位の地域:北米、2025年金額の35.0%にあたる40億6,000万米ドル。最も成長の速い地域:中東・アフリカ、11.66%
- 最大の国:米国、2025年に35億6,000万米ドル。最も成長の速い主要国:インド、15.52%
- 市場リーダー:賃借容量ではAmazon Web Services、Microsoft Azure、Google Cloud、事業者の自社施設ではOracle Cloud Infrastructure、IBMのメインフレーム、Equinixのコロケーション(DC Market Insights評価)
エグゼクティブサマリー:運輸・物流向けデータセンター市場規模、2020~2035年
世界の運輸・物流向けデータセンター市場規模は、2020年に86億1,000万米ドルと評価され、2025年に116億1,000万米ドルに達した。予測期間中のCAGRは8.16%で、2035年までに254億3,000万米ドルに達すると見込まれる。2020年から2025年の成長率は年6.17%で、パンデミック期の航空会社と鉄道事業者による削減が重しとなった。2025年以降、運輸部門の使用中IT負荷は2,450 MWから4,300 MWに増加し、そのうちGPUの比率は5%から23%に上昇する。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 116億1,000万米ドル |
| 2026年の市場規模 | 127億4,000万米ドル |
| 2025~2035年のCAGR | 8.16% |
| 2035年の市場規模 | 254億3,000万米ドル |
| 対象セグメント | コンポーネント、導入モデル、ワークロード、エンドユーザー、地域、12か国 |
運輸事業者の自社保有コアデータセンターはほとんど伸びず、31億4,000万米ドルから32億9,000万米ドル(年0.45%)にとどまる一方、パブリッククラウドは131億6,000万米ドル、コロケーションは61億1,000万米ドルに拡大する。
運輸・物流向けデータセンター市場にはどのデータセンターが含まれるか?
運輸・物流向けデータセンター市場は、運輸・物流事業者が自社のネットワークとサービスを運用するために自社保有、コロケーション、または賃借するデータセンター容量への2025年の支出116億1,000万米ドルを計上している。
対象:航空会社、空港、航空航法サービス提供者のデータセンターとコンピュータールーム、鉄道・公共交通事業者、コンテナ海運会社、ターミナルオペレーター、港湾管理者、小包・エクスプレス・郵便事業者、フォワーダー、トラック輸送・契約物流企業、旅行テクノロジー・モビリティプラットフォーム(グローバル・ディストリビューション・システム、予約プラットフォーム、配車アプリ、デリバリーアプリ)。推計は、自社保有のコアデータセンター、ハブ、仕分けセンター、ターミナル、車両基地のエッジコンピュータールーム、これらの購入者が賃借するコロケーション、賃借するパブリッククラウドインフラ、および自社保有・コロケーション拠点内のITハードウェア、電気・機械インフラ、内装工事を対象とする。
対象外:車両、航空機、船舶の搭載コンピューター、輸送管理・倉庫管理ソフトウェアのライセンス、政府の運輸省庁と税関のシステム(政府データセンター市場に計上)、小売業者自身の倉庫(小売データセンター市場に計上)、自動車メーカー、データセンター建設業者向けに販売される物流サービス。電気料金は含まない。
セグメントの関係:各セグメント表は、2025年の116億1,000万米ドルと2035年の254億3,000万米ドルという同じ金額を、コンポーネント別、導入モデル別、ワークロード別、エンドユーザー別に分け、さらに5地域と12か国に分けている。
運輸・物流向けデータセンター市場の推計値が異なるのはなぜか?
DC Market Insightsによる2026年の推計値127億4,000万米ドルは、運輸・物流事業者が自社のサービスに使用するデータセンター容量のみを計上している。より広い定義では、運輸・物流ソフトウェア、車両・航空機の搭載コンピューティング、道路管理者が運用する高度道路交通システム、またはデータセンター建設地へ機器を輸送する物流サービスが加わり、数倍大きな値になる。より狭い定義では自社保有のサーバールームのみを数え、現在は予約、追跡、配車システムを担っているクラウド料金を見落としている。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 輸送事業者、空港、港湾、旅行プラットフォームが賃借するパブリッククラウド | 対象、2025年に54億4,000万米ドル | 自社保有の予約・配車拠点を置き換えるため |
| ハブ、ターミナル、車両基地のエッジコンピュータールーム | 対象、2025年に8億7,265万米ドル | 事業者が保有・運用するため |
| 運輸部門の購入者が賃借するコロケーション | 対象、2025年の料金9億5,256万米ドル | 災害復旧ホールなどの拠点 |
| 車両、航空機、船舶の搭載コンピューター | 対象外 | データセンター容量ではないため |
| 運輸・物流ソフトウェアのライセンス | 対象外 | 容量ではなくソフトウェアであるため |
| 政府の運輸・税関システム | 対象外 | 政府データセンター市場に計上 |
推計に含まれる購入者層は、グローバルインテグレーターから、地域のトラック輸送会社、小規模フォワーダー、すべての容量を賃借する単一空港の運営者にまで及ぶ。インド報道情報局(Press Information Bureau)によると、インドだけでも2023年9月までに614社超が統合物流インターフェースプラットフォーム(ULIP)に登録していた。同じ手法による関連業種には製造業データセンター市場がある。
市場の推進要因:輸送事業者と港湾がデータセンター容量の購入を増やしているのはなぜか?
2025年の116億1,000万米ドルから2035年の254億3,000万米ドルへの成長の大部分は、3つの要因で説明できる。取引量、義務化されたデジタル貨物・国境データ、そして運輸事業者を明示的に対象とするサイバーセキュリティ規則である。
中国の1,989億5,000万個の小包と47億人の航空旅客が取引負荷を決める
中国国家郵政局は、2025年の宅配小包数を前年比13.6%増の1,989億5,000万個、宅配収入を1兆5,000億人民元と集計した(国家郵政局、2026年1月)。国際民間航空機関(ICAO)は、2024年の定期便旅客数を7.9%増の47億人、有償旅客キロを9兆980億と集計した(ICAO Annual Report 2024)。小包のスキャンや予約の一つひとつが追跡・予約システムへのデータベース書き込みとなるため、小包・エクスプレス輸送事業者は2025年に27億9,000万米ドルで最大のエンドユーザーとなっており、年8.60%で成長している。
ペーパーレス貨物と国境データ:2027年7月からのeFTI、2025年10月からの出入国生体認証
EUの電子貨物輸送情報(eFTI)規則(Regulation (EU) 2020/1056)に基づき、すべての加盟国の当局は2027年7月9日から認証済みeFTIプラットフォームを通じて共有される貨物データを受け入れなければならず、2026年1月から受け入れを開始することもできる(欧州委員会モビリティ・運輸総局、2025年1月)。欧州委員会とIMOによると、EU出入国システム(EES)は2025年10月12日に稼働を開始し、域外国境で非EU旅行者の指紋と顔画像を登録している。また、国際海事機関(IMO)の国際海上交通簡易化条約(FAL)に基づく海事シングルウィンドウは2024年1月1日から義務化されている。これらの義務により、欧州の運輸向けデータセンター支出は2025年の29億米ドルから2035年には57億2,000万米ドルに拡大する。
サイバー規則が鉄道、港湾、航空会社を名指し:NIS2、TSA、24か月の沿岸警備隊期限
欧州委員会によると、EUのネットワーク・情報セキュリティ指令(NIS2)は2024年10月18日から運輸を高重要度セクターとして適用されている。米国運輸保安庁(TSA)は2024年11月、300弱の陸上輸送事業者を対象に、鉄道サイバーセキュリティ指令を恒久化する規則を提案し、その費用を10年間で約21億6,000万米ドルと見積もった(Federal Register、2024年11月)。さらに、海上輸送システムに関する米国沿岸警備隊の規則は2025年7月16日に発効し、港湾・船舶事業者に24か月以内のサイバーセキュリティ計画の提出を求めている(Federal Register、2025年1月)。検証済みの復旧を求める規則はワークロードを第2のリージョンやコロケーションホールへ移すため、コロケーションは年10.95%で成長する。
市場動向:運輸事業者はシステムをどこへ移しているか?
運輸部門の購入者は自社保有のコアデータセンターから離れつつある。自社保有コア拠点の年0.45%に対し、パブリッククラウドは年9.24%、エッジサイトは年12.66%で成長する。
Sabreは19のデータセンターを閉鎖し、Amadeusはワークロードの100%をAzureへ移行
Google CloudのSabre事例によると、Sabreは19のデータセンターを廃止し、40,000台超のサーバーをGoogle Cloudへ移行して年間1億5,000万米ドル超を節減しており、現在はコンピューティングの99%がクラウド上にある。一方、Sabreの2025年版Form 10-K年次報告書は、この移行がコストと混乱を招いたと記している。Amadeusは2017年にメインフレームを廃止した後、2021年2月にMicrosoftとの提携を発表し、2021年12月までに400超の高性能アプリケーションをAzureへ移行し、2026年に移行を完了した。旅行テクノロジー・モビリティプラットフォームの2025年の支出は15億1,000万米ドルで、その大半は賃借容量に向けられている。
Deutsche Bahnはデータセンタービルを売却し、Maersk、Grab、Uberは戦略的クラウドを選定
DB Systelによると、Deutsche BahnのIT部門であるDB Systelは2017年末にグループのデータセンタービルを売却し、2020年10月に計画より2年早くITのクラウド移行を完了した。これには約370のAmazon EC2インスタンス上の27のSAPアプリケーションが含まれ、インフラコストを10%削減した。A.P. Moller-Maerskは2023年6月にAzureを戦略的クラウドプラットフォームに指定し、Grabは2018年10月にAzureを優先クラウドに選んだ。Uberは自社データセンターからOracle Cloud InfrastructureとGoogle Cloudへのワークロード移行を開始しており、同社のHadoop環境は2つのリージョンそれぞれで数万台のサーバーに1エクサバイト超を保持していた(Uber、2024年5月)。クラウドインフラサービスはすでに2025年金額の46.8%を占めている。
海運会社がAIに投資:CMA CGMの1億ユーロのモデル契約と55件の稼働プロジェクト
CMA CGMによると、同社は2025年4月、グループとしての5億ユーロのAI投資の一環として、Mistral AIと5年間・1億ユーロの提携を締結し、2026年5月までに55件超のAIプロジェクトを稼働させた。DC Market Insightsは、GPU容量のサーバー価格をMW・年当たり820万米ドル、従来型容量を245万米ドルとしており、分析・AIは2025年金額の13.0%から2035年には28.0%に上昇する。
市場の課題と制約:運輸向けデータセンター支出を鈍らせる要因は?
障害リスクとレガシーシステムが市場の足かせとなっている。2025年に22億1,000万米ドルの企業・バックオフィスITは年2.40%しか成長しない。
1件の不具合のある更新でDeltaは約5億5,000万米ドルと7,000便を失った
Deltaの2024年8月の8-K提出書類によると、2024年7月19日の障害により5日間で約7,000便が欠航した。米国運輸省のデータでは、2024年7月の米国便の欠航率は2.9%で、年初来の1.7%を上回った。英国民間航空局(CAA)による2023年8月28日のNATS飛行計画システム障害の検証では、影響を受けた旅客は70万人超、うち30万人が欠航によるものと集計された(CAA、2024年11月)。事業者は拠点の二重化と、より慎重で検証済みの変更サイクルで対応しており、容量が増えない場合でも2025年の支出は1 MW当たり474万米ドルの水準に保たれている。
レガシーデータベースとメインフレームが移行を遅らせる:FAAのNOTAMファイルとFedExのメインフレーム脱却
米国連邦航空局(FAA)は、2023年1月11日のノータム(NOTAM)障害が、委託スタッフが主データベースとバックアップデータベースの同期中にファイルを削除したことで始まったと結論付けた(FAA、2023年1月)。また、FedExの2026年5月31日終了年度のForm 10-K年次報告書は、依然としてメインフレームコンピューティングからクラウドベースのシステムへの移行について記述している。このため、古いホールは再建されずに縮小運用され、自社保有の電気・機械インフラは年1.36%しか成長せず、2035年に6億7,080万米ドルとなる。
市場機会:運輸部門の新たなコンピューティング需要はどこにあるか?
ハブ・港湾のエッジ容量とAI容量が2つの機会であり、2035年までにそれぞれ28億8,000万米ドルと71億2,000万米ドルの規模となる。
航空管制システムの再構築:米国の125億米ドルの初期投資
米国運輸省によると、2024年FAA再授権法は2024年5月16日に署名され、2025年の予算法は新たな米国航空管制システムの初期投資として125億米ドルを拠出する(2025年6月)。空港、航空会社、航空航法のシステムは航空会社・空港セグメントに含まれ、同セグメントは25億5,000万米ドルから48億3,000万米ドルに拡大する。北米は2035年に78億8,000万米ドルで最大の地域であり続ける。
インドの物流プラットフォームは34のシステムを連携、物流コストはGDPの7.97%
インド報道情報局によると、2022年9月のインド国家物流政策によりULIPが設立され、各省庁にまたがる34の物流デジタルシステムを統合している。また、商工省産業国内取引促進局(Department for Promotion of Industry and Internal Trade)向けの2025年の評価では、インドの物流コストは国内総生産(GDP)の約7.97%とされた。インドは最も成長の速い主要国で、2億8,797万米ドルから12億2,000万米ドルへ年15.52%で成長する。ハブ側拠点の供給についてはエッジデータセンター市場を参照されたい。
運輸事業者はデータセンター容量1 MW当たりいくら支出しているか?
DC Market Insightsの推計では、運輸・物流部門の購入者は2025年に使用中IT負荷1 MW当たり474万米ドルを支出しており、GPU容量の比率が高まるにつれて2035年には591万米ドルに上昇する。
| 年 | 使用中IT負荷(MW) | 市場規模 | 使用中1 MW当たり支出 |
|---|---|---|---|
| 2020 | 2,100 | 86億1,000万米ドル | 410万米ドル |
| 2025 | 2,450 | 116億1,000万米ドル | 474万米ドル |
| 2030 | 3,250 | 179億7,000万米ドル | 553万米ドル |
| 2035 | 4,300 | 254億3,000万米ドル | 591万米ドル |
公開価格の目安:Sabreによる40,000台超のサーバー移行は年間1億5,000万米ドル超の節減となり、サーバー1台当たり年間約3,750米ドルに相当する。Deltaの2024年7月の障害コストは約5億5,000万米ドルで、欠航1便当たり約7万8,600米ドルとなる。TSAは、提案中の陸上サイバー規則の費用を300弱の事業者に対し10年間で約21億6,000万米ドルと見積もっており、事業者1社当たり年間約72万米ドルとなる。DC Market Insightsは、2025年の運輸向けコロケーション価格として1キロワット(kW)・月当たり180米ドルを用いている(DC Market Insights推計)。
運輸・物流向けデータセンターを形づくる規則と標準は?
2025年の支出116億1,000万米ドルの行き先は、8つの規則群によって形づくられている。サイバーセキュリティ法、デジタル貨物・国境データ、海運の排出データ、EUのエネルギー報告である。
- EU NIS2指令(Directive (EU) 2022/2555):国内法化期限は2024年10月17日、NIS1は2024年10月18日に廃止。運輸は高重要度セクター(出典:欧州委員会)。
- 2022年10月18日のTSA鉄道セキュリティ指令と、2024年11月7日の規則案「Enhancing Surface Cyber Risk Management」(出典:TSA、Federal Register)。
- 米国沿岸警備隊規則「Cybersecurity in the Marine Transportation System」:2025年7月16日発効、24か月以内にサイバーセキュリティ計画を提出(出典:Federal Register)。
- EUデータ法(Regulation (EU) 2023/2854):2025年9月12日から適用、クラウド乗り換えに関する義務を含む(出典:ポーランド個人データ保護局UODO)。
- eFTI規則(Regulation (EU) 2020/1056):2026年1月から認証済みプラットフォームの受け入れが可能、2027年7月9日から受け入れ義務化(出典:欧州委員会)。
- 海運向けEU排出量取引制度:2024年1月から総トン数5,000トン以上の船舶が対象、2025年、2026年、2027年に排出量のそれぞれ40%、70%、100%について排出枠を提出(出典:欧州委員会)。
- IMO FAL条約:2024年1月1日から海事シングルウィンドウを義務化(出典:IMO)。
- EU委任規則2024/1364:事業者保有拠点を含む500 kW以上のデータセンターは、エネルギーと水のデータを毎年報告(出典:欧州委員会)。
運輸・物流向けデータセンター市場のセグメンテーション:最も支出の多いセグメントは?
最大のコンポーネントは2025年に54億4,000万米ドルのクラウドインフラサービス、最大のエンドユーザーは27億9,000万米ドルの小包・エクスプレス輸送事業者、最大のワークロードは36億米ドルの運行・配車システムである。
コンポーネント別
クラウドインフラサービスが2025年金額の46.8%を占め、コロケーションサービスが年9.50%で最も速く成長する。
| コンポーネント | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| クラウドインフラサービス | 54億3,753万米ドル | 46.8% | 131億6,367万米ドル | 9.24% |
| ITハードウェア | 42億9,240万米ドル | 37.0% | 86億3,635万米ドル | 7.24% |
| コロケーションサービス | 9億5,256万米ドル | 8.2% | 23億5,974万米ドル | 9.50% |
| 電気・機械インフラ | 5億8,604万米ドル | 5.0% | 6億7,080万米ドル | 1.36% |
| 建設・内装工事 | 3億4,300万米ドル | 3.0% | 6億200万米ドル | 5.79% |
導入モデル別
パブリッククラウドが2025年金額の46.8%を占め、ハブ・港湾のエッジサイトが年12.66%で最も速く成長する。
| 導入モデル | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| パブリッククラウド | 54億3,753万米ドル | 46.8% | 131億6,367万米ドル | 9.24% |
| 自社保有コアデータセンター | 31億4,155万米ドル | 27.1% | 32億8,603万米ドル | 0.45% |
| コロケーション | 21億5,980万米ドル | 18.6% | 61億759万米ドル | 10.95% |
| ハブ・港湾のエッジサイト | 8億7,265万米ドル | 7.5% | 28億7,527万米ドル | 12.66% |
ワークロード別
分析・AIは年16.78%で成長し、2035年までに金額の28.0%を占めて最大のワークロードとなる。
| ワークロード | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 運行・配車システム | 35億9,957万米ドル | 31.0% | 66億1,247万米ドル | 6.27% |
| 予約・顧客プラットフォーム | 25億5,454万米ドル | 22.0% | 45億7,786万米ドル | 6.01% |
| 企業・バックオフィスIT | 22億619万米ドル | 19.0% | 27億9,758万米ドル | 2.40% |
| 追跡・IoTテレメトリー | 17億4,173万米ドル | 15.0% | 43億2,354万米ドル | 9.52% |
| 分析・AI | 15億950万米ドル | 13.0% | 71億2,112万米ドル | 16.78% |
エンドユーザー別
小包・エクスプレス輸送事業者が2025年金額の24.0%を占め、旅行テクノロジー・モビリティプラットフォームが年8.96%で最も速く成長する。
| エンドユーザー | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 小包・エクスプレス輸送事業者 | 27億8,677万米ドル | 24.0% | 63億5,814万米ドル | 8.60% |
| 航空会社・空港 | 25億5,454万米ドル | 22.0% | 48億3,219万米ドル | 6.58% |
| フォワーディング・契約物流 | 20億9,008万米ドル | 18.0% | 48億3,219万米ドル | 8.74% |
| 旅行テクノロジー・モビリティプラットフォーム | 15億950万米ドル | 13.0% | 35億6,056万米ドル | 8.96% |
| 海運・港湾 | 13億9,338万米ドル | 12.0% | 30億5,191万米ドル | 8.16% |
| 鉄道・公共交通 | 12億7,727万米ドル | 11.0% | 27億9,758万米ドル | 8.16% |
DC独自分析:運輸ITレジリエンス・リスク登録簿、3件の障害と5つの規則
「運輸ITレジリエンス・リスク登録簿、3件の障害と5つの規則」は、規制当局、政府、企業の提出書類から得た9つの入力に基づくDC Market Insightsのモデルである。2023年から2024年の運輸システム障害3件と、2024年から2027年にかけての5つの規則を列挙しており、これらの規則が障害を第2拠点、コロケーション、検証済み復旧への支出に変えている。
| 事象または規則 | 日付 | 測定された影響 | データセンターの対応 |
|---|---|---|---|
| FAAのNOTAM障害(米国) | 2023年1月11日 | 主データベースとバックアップデータベースの同期中にファイルが削除された | 主系とともに停止するバックアップ拠点 |
| NATSの飛行計画システム障害(英国) | 2023年8月28日 | 70万人超の旅客が影響を受け、うち30万人が欠航による | 独立調査、CAA報告書CAP2993 |
| Delta Air LinesでのCrowdStrike更新 | 2024年7月19日 | 約7,000便が欠航、収益減3億8,000万米ドルと費用1億7,000万米ドル | エンドポイントの変更管理、復旧容量 |
| EU NIS2指令 | 2024年10月18日 | 運輸が高重要度セクターに指定 | 検証済みの復旧、インシデント報告 |
| TSA陸上サイバー規則(案) | 2024年11月7日 | 300弱の事業者、10年間で約21億6,000万米ドル | 恒久的な鉄道サイバーリスク管理 |
| 米国沿岸警備隊の海事サイバー規則 | 2025年7月16日 | 24か月以内にサイバーセキュリティ計画を提出 | 港湾・船舶システムのセグメンテーション |
| EU出入国システム | 2025年10月12日 | 域外国境での非EU旅行者の生体認証 | 空港、港湾、鉄道ターミナルのデータ負荷 |
| eFTI受け入れ義務化 | 2027年7月9日 | すべてのEU当局が認証済みプラットフォームのデータを受け入れ | レジリエントなホスティング上の貨物データプラットフォーム |
この登録簿はモデルの形を説明している。2025年から2035年に追加される138億2,000万米ドルのうち、コロケーションが39億5,000万米ドル、パブリッククラウドが77億3,000万米ドルを追加する一方、自社保有コアデータセンターの追加は1億4,448万米ドルにとどまる。DC Market Insightsは、予約、追跡、配車システムを2拠点でアクティブ・アクティブ運用すると、そのシステムのホスティングコストが35%から60%増加すると推計しており、最大手事業者の半数が2030年までにこの設計に到達すると想定している。
運輸・物流向けデータセンター市場をリードする地域は?
北米が2025年金額の35.0%にあたる40億6,000万米ドルで首位に立ち、中東・アフリカが年11.66%で最も速く成長する。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 北米 | 40億6,404万米ドル | 35.0% | 78億8,409万米ドル | 6.85% |
| アジア太平洋 | 35億9,957万米ドル | 31.0% | 90億2,856万米ドル | 9.63% |
| 欧州 | 29億288万米ドル | 25.0% | 57億2,233万米ドル | 7.02% |
| 中南米 | 5億8,058万米ドル | 5.0% | 13億9,879万米ドル | 9.19% |
| 中東・アフリカ | 4億6,446万米ドル | 4.0% | 13億9,879万米ドル | 11.66% |
北米
北米は年6.85%で成長し、2035年までに78億8,000万米ドルに達する。小包ネットワーク、2024年7月の障害後の航空会社の復旧投資、米国の航空管制システム再構築がけん引する。
アジア太平洋
アジア太平洋は年9.63%で36億米ドルから90億3,000万米ドルに成長する。2025年に1,989億5,000万個の小包を扱った中国は、14億4,000万米ドルで第2位の国となっている。
欧州
欧州は、eFTI、EES、海運の排出量報告がデータ負荷を増やすことで、年7.02%で成長し57億2,000万米ドルに達する。Eurostatは2024年のEU航空旅客数を11億人、EU鉄道旅客数を87億人と集計した。
中南米
中南米は2025年に5億8,058万米ドルで、年9.19%で成長する。最大の国はブラジルで2億4,384万米ドルである(DC Market Insights推計)。
中東・アフリカ
中東・アフリカは4億6,446万米ドルから14億米ドルへ、CAGR 11.66%で成長する。ハブ空港、航空会社、港湾グループがシステムを国内のクラウドリージョンへ移すことで、アラブ首長国連邦が年12.98%でけん引する(DC Market Insights推計)。
運輸・物流向けデータセンター市場の上位12か国
米国が2025年に35億6,000万米ドルで首位に立ち、インドが年15.52%で最も成長の速い主要国である。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 35億5,603万米ドル | 68億1,974万米ドル | 6.73% |
| 2 | 中国 | アジア太平洋 | 14億3,983万米ドル | 36億1,142万米ドル | 9.63% |
| 3 | 日本 | アジア太平洋 | 6億4,792万米ドル | 13億5,428万米ドル | 7.65% |
| 4 | ドイツ | 欧州 | 5億8,058万米ドル | 11億1,585万米ドル | 6.75% |
| 5 | 英国 | 欧州 | 4億9,349万米ドル | 9億4,418万米ドル | 6.70% |
| 6 | カナダ | 北米 | 4億640万米ドル | 8億2,783万米ドル | 7.37% |
| 7 | フランス | 欧州 | 3億7,737万米ドル | 7億1,529万米ドル | 6.60% |
| 8 | インド | アジア太平洋 | 2億8,797万米ドル | 12億1,886万米ドル | 15.52% |
| 9 | オランダ | 欧州 | 2億6,126万米ドル | 5億4,362万米ドル | 7.60% |
| 10 | 韓国 | アジア太平洋 | 2億5,197万米ドル | 6億3,200万米ドル | 9.63% |
| 11 | ブラジル | 中南米 | 2億4,384万米ドル | 5億8,749万米ドル | 9.19% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 1億1,147万米ドル | 3億7,767万米ドル | 12.98% |
12か国で2025年金額の74.6%を占める。Port of Rotterdamによると、ロッテルダム港は年間約230,000回の外航船寄港を扱い、その約80%が自動的に処理されているため、オランダは2億6,126万米ドルで第9位となっている。
予測シナリオ:2035年の運輸・物流向けデータセンター市場はどこまで拡大するか?
2035年の運輸・物流向けデータセンター市場は、基本ケースの254億3,000万米ドルを中心に、低位ケースの215億米ドルから高位ケースの297億3,000万米ドルまでの範囲となる。
| シナリオ | 2035年の市場規模 | CAGR 2025~2035年 | 前提 |
|---|---|---|---|
| 低位 | 215億米ドル | 6.36% | 運輸IT負荷に占めるGPU比率は16%、貨物量は横ばい |
| 基本 | 254億3,000万米ドル | 8.16% | GPU比率23%、IT負荷4,300 MW |
| 高位 | 297億3,000万米ドル | 9.86% | GPU比率30%、レジリエンス規則により大手事業者の大半が2拠点設計を採用 |
低位シナリオ
海上貿易がUNCTADの予想する2025年の0.5%成長近辺にとどまり、輸送事業者がAIプロジェクトを先送りした場合、2035年までに215億米ドル(年6.36%)となる。
基本シナリオ
運輸IT負荷が2,450 MWから4,300 MWに増加し、2035年までに254億3,000万米ドル(年8.16%)となる。
高位シナリオ
小包数が中国の13.6%のペースで伸び続け、NIS2、TSA、沿岸警備隊の規則が2拠点設計を後押しした場合、2035年までに297億3,000万米ドル(年9.86%)となる。
主要企業と市場シェア:運輸・物流向けデータセンターの供給企業は?
Amazon Web Services、Microsoft Azure、Google Cloudは、2025年の54億4,000万米ドルのクラウドセグメントの約65%を占める。これは事業者の移行事例で名前が挙がったプロバイダー(Amadeus、Maersk、GrabではAzure、SabreではGoogle Cloud、Deutsche BahnではAmazon Web Services)に基づくDC Market Insightsの推計である。自社保有拠点のハードウェアは集中度が低い。
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Cisco
- NVIDIA
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Vertiv
- Schneider Electric
供給企業に関する事実、2017~2026年
Microsoft Azureは現在、Amadeusがかつて自社データセンターで運用していたワークロードの100%をホストしており(Amadeus、2026年9月)、Maerskの戦略的クラウドでもある(Maersk、2023年6月)。Google CloudはSabreの40,000台のサーバーを引き受けた(Google Cloud)。Amazon Web ServicesはDeutsche BahnのSAP環境を約370のEC2インスタンスと260テラバイトのブロックストレージで運用している(DB Systel、2020年11月)。Oracle Cloud Infrastructureは数千のUberのマイクロサービスを運用している(Oracle、2024年9月)。FedExの2026年の年次報告書が示すように、長年IBMの牙城であったメインフレーム環境は、小包事業のバックエンドに残っている。
運輸・物流向けデータセンター市場の最近の動向
2025年と2026年の日付のある6つの出来事が、2026年に127億4,000万米ドルに達する運輸・物流向けデータセンター市場を動かした。
- 2026年9月、Amadeusは、これまで自社データセンターでホストしていたワークロードの100%がMicrosoft Azureへ移行したと発表した(出典:Amadeus)。
- 2026年5月、CMA CGMは、55件超のAIプロジェクトを展開し、200超のユースケースを特定したと発表した(出典:CMA CGM)。
- 2026年1月、中国国家郵政局は、2025年の宅配小包数が13.6%増の1,989億5,000万個であったと報告した(出典:国家郵政局)。
- 2026年1月、EU加盟国の当局は、認証済みeFTIプラットフォームからの貨物データの受け入れを開始できるようになった(出典:欧州委員会)。
- 2025年10月、EU出入国システムが10月12日に運用を開始し、6か月間の段階的導入が始まった(出典:欧州委員会)。
- 2025年7月、米国沿岸警備隊の海事サイバーセキュリティ規則が7月16日に発効した(出典:Federal Register)。
調査方法:DC Market Insightsは運輸・物流向けデータセンター市場をどのように算出したか
2025年の116億1,000万米ドルという値は、運輸・物流部門の使用中IT負荷2,450 MWを対象とするDC Market Insightsのボトムアップモデルによるものである。これは、エンタープライズおよびコロケーションクラスの容量約46ギガワット(GW)とこれらの購入者が賃借するクラウド容量の約5.3%に相当し、コンポーネントごとに価格を設定している。DC Market Insightsの調査方法を参照されたい。
モデルの入力
運輸・物流部門の使用中IT負荷は、2020年、2025年、2030年、2035年にそれぞれ2,100、2,450、3,250、4,300 MW。自社保有比率は60%、46%、36%、30%(うちハブ・港湾のエッジサイトは全負荷の8%、10%、12%、14%)。コロケーション比率は14%、18%、21%、23%。残りがパブリッククラウド。GPU比率は1%、5%、15%、23%。自社保有およびコロケーションのMWについて、サーバーコストは従来型でMW・年当たり245万米ドル(年+1%)、GPUでMW・年当たり820万米ドル(年-1%)。クラウドはMW・年当たり570万米ドル(年-1%)と1,500万米ドル(年-3%)。コロケーションはkW・月当たり180米ドル(年+1%)。自社保有の電気・機械設備の維持費は自社保有MW・年当たり52万米ドル。建設・内装工事は使用中MW当たり14万米ドル。2025年:ハードウェア42億9,000万米ドル + クラウド54億4,000万米ドル + コロケーション9億5,256万米ドル + 電気・機械5億8,604万米ドル + 建設3億4,300万米ドル = 116億1,000万米ドル。
上限チェック
- 上限:116億1,000万米ドルは、DC Market Insightsによる2025年の世界データセンター市場5,700億4,000万米ドルの2.0%であり、教育の2.2%と製造業の3.7%を下回る。
- コロケーションの上限:運輸向けコロケーション料金9億5,256万米ドルは、DC Market Insightsによる2025年のデータセンターコロケーション市場744億6,000万米ドルの1.3%である。
- 単位当たりチェック:航空会社・空港セグメントの25億5,000万米ドルは定期便旅客1人当たり約0.54米ドルに相当し(2024年に47億人、ICAO)、Deltaの1件の障害コスト約5億5,000万米ドルは同セグメントの年間支出の21.5%にあたる。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020~2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:DC Market Insights推計の対象と対象外
- 05市場の推進要因
- 5.1中国の1,989億5,000万個の小包と47億人の航空旅客が取引負荷を決める
- 5.2ペーパーレス貨物と国境データ:2027年7月からのeFTI、2025年10月からの出入国生体認証
- 5.3サイバー規則が鉄道、港湾、航空会社を名指し:NIS2、TSA、24か月の沿岸警備隊期限
- 06市場動向
- 6.1Sabreは19のデータセンターを閉鎖し、Amadeusはワークロードの100%をAzureへ移行
- 6.2Deutsche Bahnはデータセンタービルを売却し、Maersk、Grab、Uberは戦略的クラウドを選定
- 6.3海運会社がAIに投資:CMA CGMの1億ユーロのモデル契約と55件の稼働プロジェクト
- 07市場の課題と制約
- 7.11件の不具合のある更新でDeltaは約5億5,000万米ドルと7,000便を失った
- 7.2レガシーデータベースとメインフレームが移行を遅らせる:FAAのNOTAMファイルとFedExのメインフレーム脱却
- 08市場機会
- 8.1航空管制システムの再構築:米国の125億米ドルの初期投資
- 8.2インドの物流プラットフォームは34のシステムを連携、物流コストはGDPの7.97%
- 09価格分析
- 9.11 MW当たり支出、2020~2035年
- 9.2公開価格の目安
- 10標準と規制
- 10.1EU NIS2指令
- 10.2TSA鉄道セキュリティ指令と陸上サイバー規則案
- 10.3米国沿岸警備隊の海事サイバーセキュリティ規則
- 10.4EUデータ法
- 10.5eFTI規則
- 10.6海運向けEU排出量取引制度
- 10.7IMO FAL条約の海事シングルウィンドウ
- 10.8EU委任規則2024/1364
- 11市場セグメンテーション
- 11.1コンポーネント別:クラウドインフラサービス、ITハードウェア、コロケーションサービス、電気・機械インフラ、建設・内装工事
- 11.2導入モデル別:パブリッククラウド、自社保有コアデータセンター、コロケーション、ハブ・港湾のエッジサイト
- 11.3ワークロード別:運行・配車システム、予約・顧客プラットフォーム、企業・バックオフィスIT、追跡・IoTテレメトリー、分析・AI
- 11.4エンドユーザー別:小包・エクスプレス輸送事業者、航空会社・空港、フォワーディング・契約物流、旅行テクノロジー・モビリティプラットフォーム、海運・港湾、鉄道・公共交通
- 12Dc独自分析:運輸itレジリエンス・リスク登録簿
- 12.1FAAのNOTAM障害(米国)
- 12.2NATSの飛行計画システム障害(英国)
- 12.3Delta Air LinesでのCrowdStrike更新
- 12.4EU NIS2指令
- 12.5TSA陸上サイバー規則(案)
- 12.6米国沿岸警備隊の海事サイバー規則
- 12.7EU出入国システム
- 12.8eFTI受け入れ義務化
- 13地域別インサイト
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4ドイツ
- 14.5英国
- 14.6カナダ
- 14.7フランス
- 14.8インド
- 14.9オランダ
- 14.10韓国
- 14.11ブラジル
- 14.12アラブ首長国連邦
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1クラウドプロバイダーの集中度、2025年
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7IBM
- 16.8Dell Technologies
- 16.9Hewlett Packard Enterprise
- 16.10Lenovo
- 16.11Cisco
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15NTT DATA
- 16.16Kyndryl
- 16.17Vertiv
- 16.18Schneider Electric
- 16.19供給企業に関する事実、2017~2026年
- 17最近の動向
- 17.1日付のある出来事、2025年7月~2026年9月
- 18調査方法
- 18.1モデルの入力
- 18.2上限チェック
- 図 1運輸・物流向けデータセンター市場規模、2020~2035年
- 表 1エグゼクティブサマリーの項目
- 表 2範囲表:推計の対象と対象外
- 表 31 MW当たり支出、2020~2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5導入モデル別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8運輸ITレジリエンス・リスク登録簿、8項目
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は127億4,000万米ドルで、2025年の116億1,000万米ドルから9.73%増加します。市場は2035年までに254億3,000万米ドルに達すると予測され、2025年からのCAGRは8.16%です。
2020年から2025年の年6.17%に続き、2025年から2035年は年8.16%で成長します。運輸部門の使用中IT負荷は2,450 MWから4,300 MWに増加し、そのうちGPUの比率は5%から23%に上昇します。
2025年には、航空会社、空港、鉄道、海運会社、港湾、小包輸送事業者、フォワーダー、旅行・モビリティプラットフォームが自社システムのために自社保有、コロケーション、または賃借する容量に116億1,000万米ドルが支出されました。車両の搭載コンピューター、ソフトウェアライセンス、政府の運輸システムは含みません。
2025年の支出の46.8%にあたる54億4,000万米ドルはパブリッククラウドに向けられています。Sabreは19のデータセンターを閉鎖して40,000台超のサーバーをGoogle Cloudへ移行し、Amadeusは2026年9月、かつてデータセンターで運用していたワークロードの100%がMicrosoft Azure上で稼働していると発表しました。
約5億5,000万米ドルです。米国証券取引委員会へのDeltaの提出書類によると、5日間で約7,000便が欠航した後、2024年9月期に3億8,000万米ドルの収益減と1億7,000万米ドルの追加費用が生じました。
分析・AIが年16.78%で最も速く成長し、2035年までに71億2,000万米ドルに達します。導入モデルではハブ・港湾のエッジサイトが12.66%で首位で、コロケーションは10.95%で成長します。
北米で、2025年金額の35.0%にあたる40億6,000万米ドルです。中東・アフリカは年11.66%で最も速く成長し、主要国ではインドが15.52%で最も成長が速くなっています。
DC Market Insightsの推計では、2025年の使用中容量1 MW当たり474万米ドルで、2035年には591万米ドルに上昇します。運輸部門の購入者向けコロケーションは、2025年に1 kW・月当たり約180米ドルです。
重要な日付は4つです。NIS2は2024年10月18日からEUの運輸部門を対象とし、米国沿岸警備隊の海事サイバー規則は2025年7月16日に発効し、EU出入国システムは2025年10月12日に稼働を開始し、eFTIによる貨物データの受け入れは2027年7月9日から義務化されます。
2026年の127億4,000万米ドルは、運輸事業者が自社システムに使用するデータセンター容量のみを計上しています。運輸ソフトウェア、車両の搭載コンピューティング、道路管理者の交通システム、またはデータセンター建設業者向けに販売される物流サービスを加えた推計は、数倍大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。