
Mercato dei Data Center per Trasporti e Logistica: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
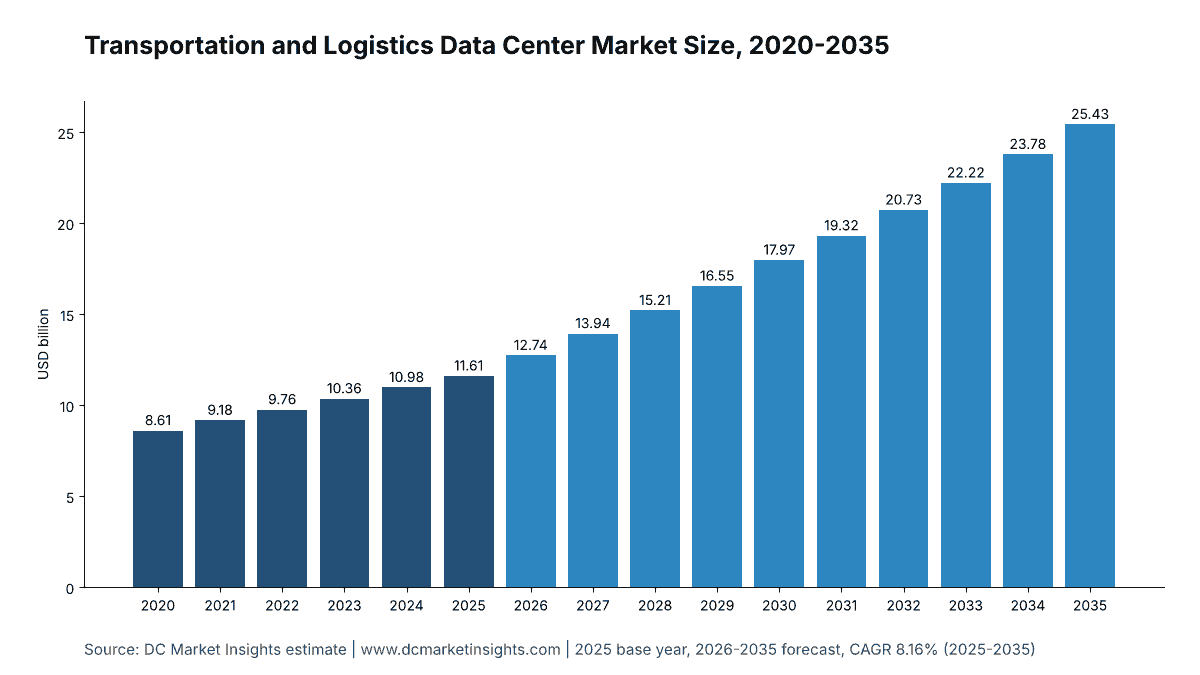
Nel 2025 il valore del Mercato dei Data Center per Trasporti e Logistica era pari a USD 11.61 miliardi; si prevede che raggiunga USD 25.43 miliardi entro il 2035, con un CAGR del 8.16%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori trainanti del mercato
- 06Tendenze di mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center per Trasporti e Logistica vale USD 12,74 miliardi nel 2026 e si prevede che raggiunga USD 25,43 miliardi entro il 2035, rispetto a USD 11,61 miliardi nel 2025, con un CAGR dell’8,16% dal 2025 al 2035 (stima DC Market Insights). A muovere la spesa in questo mercato non è soltanto la crescita di passeggeri o pacchi, ma il costo del guasto di un singolo sistema: Delta Air Lines ha comunicato agli investitori che il difetto software di CrowdStrike del luglio 2024 ha provocato la cancellazione di circa 7.000 voli in cinque giorni, con circa USD 380 milioni di ricavi persi e USD 170 milioni di spese aggiuntive (allegato 99.1 di Delta Air Lines depositato presso la U.S. Securities and Exchange Commission, ottobre 2024), e Amadeus, che gestisce le prenotazioni di gran parte del settore aereo, ha dichiarato nel settembre 2026 che il 100% dei carichi di lavoro un tempo ospitati nei propri data center gira ora su Microsoft Azure (Amadeus, settembre 2026). Il conto del 2025 è dato da 2.450 megawatt (MW) di carico IT (information technology) utilizzato da vettori, aeroporti, ferrovie, compagnie di navigazione, porti, spedizionieri e piattaforme di viaggio e mobilità x USD 4,74 milioni di spesa annua per MW = USD 11,61 miliardi. Analytics e intelligenza artificiale (IA) è il carico di lavoro più dinamico, con una crescita del 16,78% annuo man mano che i modelli di instradamento, carico e pricing passano sulle unità di elaborazione grafica (GPU), e il Medio Oriente e Africa è la regione più dinamica all’11,66%, grazie alla digitalizzazione degli aeroporti hub e dei porti del Golfo.
Statistiche chiave: quanto vale il Mercato dei Data Center per Trasporti e Logistica nel 2026?
DC Market Insights stima la spesa in data center per trasporti e logistica in USD 12,74 miliardi nel 2026, il 9,73% in più rispetto al 2025, mentre gli operatori sostituiscono le sale server di proprietà con region cloud, sale di colocation e siti edge presso hub e porti.
- Dimensione del mercato dei data center per trasporti e logistica nel 2025: USD 11,61 miliardi
- Dimensione del mercato nel 2026: USD 12,74 miliardi
- Dimensione del mercato nel 2030: USD 17,97 miliardi
- Dimensione del mercato nel 2035: USD 25,43 miliardi
- CAGR 2025-2035: 8,16% (scenario basso 6,36%, scenario alto 9,86%)
- Componente principale: servizi di infrastruttura cloud, USD 5,44 miliardi ovvero il 46,8% del valore 2025
- Carico di lavoro più dinamico: analytics e IA, 16,78% annuo fino a USD 7,12 miliardi entro il 2035
- Principale utente finale: corrieri pacchi ed espresso, USD 2,79 miliardi nel 2025; modello di implementazione più dinamico: siti edge presso hub e porti al 12,66%
- Regione leader: Nord America, USD 4,06 miliardi ovvero il 35,0% del valore 2025; regione più dinamica: Medio Oriente e Africa all’11,66%
- Paese principale: Stati Uniti, USD 3,56 miliardi nel 2025; grande paese più dinamico: India al 15,52%
- Leader di mercato: Amazon Web Services, Microsoft Azure e Google Cloud nella capacità in affitto, con Oracle Cloud Infrastructure, i mainframe IBM e la colocation Equinix nei parchi IT degli operatori (valutazione DC Market Insights)
Sintesi: dimensione del Mercato dei Data Center per Trasporti e Logistica, 2020-2035
Il Mercato Globale dei Data Center per Trasporti e Logistica era valutato USD 8,61 miliardi nel 2020, ha raggiunto USD 11,61 miliardi nel 2025 e si prevede che raggiunga USD 25,43 miliardi entro il 2035, con un CAGR dell’8,16% nel periodo di previsione. La crescita è stata del 6,17% annuo dal 2020 al 2025, frenata dai tagli del periodo pandemico presso compagnie aeree e operatori ferroviari; dal 2025 il carico IT dei trasporti in uso sale da 2.450 MW a 4.300 MW e la sua quota GPU dal 5% al 23%.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 11,61 miliardi |
| Dimensione del mercato 2026 | USD 12,74 miliardi |
| CAGR 2025-2035 | 8,16% |
| Dimensione del mercato 2035 | USD 25,43 miliardi |
| Segmenti trattati | Componente, modello di implementazione, carico di lavoro, utente finale, regione, 12 paesi |
I data center core di proprietà degli operatori di trasporto crescono appena, da USD 3,14 miliardi a USD 3,29 miliardi (0,45% annuo), mentre il cloud pubblico sale a USD 13,16 miliardi e la colocation a USD 6,11 miliardi.
Quali data center rientrano nel Mercato dei Data Center per Trasporti e Logistica?
Il Mercato dei Data Center per Trasporti e Logistica comprende USD 11,61 miliardi di spesa 2025 in capacità di data center che gli operatori di trasporto e logistica possiedono, prendono in colocation o affittano per gestire le proprie reti e i propri servizi.
Inclusi: data center e sale computer di compagnie aeree, aeroporti e fornitori di servizi di navigazione aerea; operatori ferroviari e del trasporto pubblico; compagnie di navigazione container, terminalisti e autorità portuali; corrieri pacchi, espresso e postali; spedizionieri, autotrasportatori e operatori di logistica in conto terzi; piattaforme di tecnologia per i viaggi e la mobilità (sistemi di distribuzione globale, piattaforme di prenotazione, app di ride-hailing e di consegna). La stima comprende i data center core di proprietà, le sale di calcolo edge presso hub, centri di smistamento, terminal e depositi, la colocation presa in locazione da questi acquirenti, l’infrastruttura cloud pubblica che affittano, nonché l’hardware IT, l’infrastruttura elettrica e meccanica e l’allestimento all’interno dei siti di proprietà e in colocation.
Esclusi: computer di bordo di veicoli, aeromobili e navi; licenze di software per la gestione dei trasporti e dei magazzini; sistemi dei ministeri dei trasporti e delle dogane (conteggiati nel Mercato dei Data Center per la Pubblica Amministrazione); magazzini propri dei retailer (conteggiati nel Mercato dei Data Center per il Retail); costruttori automobilistici; servizi logistici venduti ai costruttori di data center. Sono escluse le bollette elettriche.
Come si integrano i segmenti: ogni tabella di segmento suddivide in modo diverso gli stessi USD 11,61 miliardi del 2025 e USD 25,43 miliardi del 2035: per componente, per modello di implementazione, per carico di lavoro e per utente finale, quindi per cinque regioni e 12 paesi.
Perché le stime del Mercato dei Data Center per Trasporti e Logistica differiscono?
La stima DC Market Insights di USD 12,74 miliardi per il 2026 conta solo la capacità di data center che gli operatori di trasporto e logistica utilizzano per i propri servizi. Le definizioni più ampie aggiungono il software per trasporti e logistica, il calcolo a bordo di veicoli e aeromobili, i sistemi di trasporto intelligenti gestiti dagli enti stradali o i servizi logistici che trasportano apparecchiature verso i siti dei data center, e risultano di diverse volte superiori. Le definizioni più ristrette contano solo le sale server di proprietà e trascurano le fatture cloud che oggi sostengono i sistemi di prenotazione, tracciamento e dispatching.
| Elemento | In questo report | Motivo |
|---|---|---|
| Cloud pubblico affittato da vettori, aeroporti, porti e piattaforme di viaggio | Sì, USD 5,44 miliardi nel 2025 | Sostituisce i siti di prenotazione e dispatching di proprietà |
| Sale di calcolo edge presso hub, terminal e depositi | Sì, USD 872,65 milioni nel 2025 | Di proprietà e gestite dall’operatore |
| Colocation presa in locazione dagli acquirenti del settore trasporti | Sì, USD 952,56 milioni di canoni nel 2025 | Siti come le sale di disaster recovery |
| Computer di bordo di veicoli, aeromobili e navi | No | Non è capacità di data center |
| Licenze di software per trasporti e logistica | No | Software, non capacità |
| Sistemi pubblici per trasporti e dogane | No | Conteggiati nel mercato dei data center per la pubblica amministrazione |
I gruppi di acquirenti compresi nella stima spaziano dagli integratori globali agli autotrasportatori regionali, ai piccoli spedizionieri e agli operatori di singoli aeroporti che affittano tutta la loro capacità; la sola India contava oltre 614 imprese registrate sulla sua Unified Logistics Interface Platform (ULIP) a settembre 2023, secondo il Press Information Bureau. Tra i mercati verticali affini con lo stesso metodo figura il Mercato dei Data Center per il Manifatturiero.
Fattori trainanti: perché vettori e porti acquistano più capacità di data center?
Tre fattori spiegano gran parte della crescita da USD 11,61 miliardi nel 2025 a USD 25,43 miliardi nel 2035: i volumi di transazioni, i dati digitali obbligatori su merci e frontiere e le norme di cybersicurezza che ora menzionano esplicitamente gli operatori di trasporto.
I 198,95 miliardi di pacchi e i 4,7 miliardi di passeggeri aerei della Cina determinano il carico transazionale
Lo State Post Bureau cinese ha contato 198,95 miliardi di pacchi espresso nel 2025, il 13,6% in più rispetto al 2024, con ricavi del settore espresso pari a RMB 1,5 trilioni (State Post Bureau, gennaio 2026), e l’Organizzazione dell’aviazione civile internazionale (ICAO) ha contato 4,7 miliardi di passeggeri su voli di linea nel 2024, in aumento del 7,9%, e 9.098 miliardi di passeggeri-chilometro trasportati paganti (ICAO Annual Report 2024). Ogni scansione di un pacco e ogni prenotazione è una scrittura su database in un sistema di tracciamento o di prenotazione, per cui i corrieri pacchi ed espresso sono il principale utente finale con USD 2,79 miliardi nel 2025 e una crescita dell’8,60% annuo.
Trasporto merci senza carta e dati di frontiera: eFTI da luglio 2027, biometria Entry/Exit da ottobre 2025
In base al Regolamento (UE) 2020/1056 sulle informazioni elettroniche sul trasporto merci (eFTI), le autorità di ogni Stato membro devono accettare i dati sulle merci condivisi tramite piattaforme eFTI certificate dal 9 luglio 2027 e possono iniziare a farlo da gennaio 2026 (Direzione generale della Mobilità e dei trasporti della Commissione europea, gennaio 2025). Il sistema di ingressi/uscite dell’UE (Entry/Exit System, EES) è stato avviato il 12 ottobre 2025 e registra le impronte digitali e le immagini del volto dei viaggiatori extra-UE alle frontiere esterne, mentre lo sportello unico marittimo previsto dalla Convenzione sulla facilitazione del traffico marittimo internazionale (FAL) dell’Organizzazione marittima internazionale (IMO) è obbligatorio dal 1° gennaio 2024, secondo la Commissione europea e l’IMO. Questi obblighi portano la spesa europea in data center per i trasporti da USD 2,90 miliardi nel 2025 a USD 5,72 miliardi nel 2035.
Le norme di cybersicurezza ora citano ferrovie, porti e compagnie aeree: NIS2, TSA e una scadenza di 24 mesi della Coast Guard
La direttiva UE sulla sicurezza delle reti e dei sistemi informativi (NIS2) si applica ai trasporti come settore ad alta criticità dal 18 ottobre 2024, secondo la Commissione europea; la U.S. Transportation Security Administration (TSA) ha proposto nel novembre 2024 di rendere permanenti le proprie direttive di cybersicurezza ferroviaria per poco meno di 300 operatori del trasporto di superficie, con un costo stimato di USD 2,16 miliardi in 10 anni (Federal Register, novembre 2024); e la norma della U.S. Coast Guard per il sistema di trasporto marittimo è entrata in vigore il 16 luglio 2025 e concede agli operatori portuali e navali 24 mesi per presentare un piano di cybersicurezza (Federal Register, gennaio 2025). Le norme che richiedono un ripristino collaudato spostano i carichi di lavoro in una seconda region o in una sala di colocation, ed è per questo che la colocation cresce del 10,95% annuo.
Tendenze di mercato: dove stanno spostando i propri sistemi gli operatori di trasporto?
Gli acquirenti del settore trasporti stanno abbandonando i data center core di proprietà: il cloud pubblico cresce del 9,24% annuo e i siti edge del 12,66%, contro lo 0,45% dei siti core di proprietà.
Sabre ha chiuso 19 data center e Amadeus ha trasferito il 100% dei suoi carichi di lavoro su Azure
Sabre ha dismesso 19 data center, ha trasferito oltre 40.000 server su Google Cloud e risparmia più di USD 150 milioni l’anno, con il 99% della sua capacità di calcolo ora nel cloud, secondo il caso di studio di Google Cloud su Sabre, e il rapporto annuale di Sabre sul modulo 10-K per il 2025 indica che la migrazione ha comportato costi e disagi. Amadeus ha annunciato la partnership con Microsoft nel febbraio 2021 dopo aver dismesso i propri mainframe nel 2017, ha trasferito oltre 400 applicazioni ad alte prestazioni su Azure entro dicembre 2021 e ha completato il trasferimento nel 2026. Le piattaforme di tecnologia per i viaggi e la mobilità spendono USD 1,51 miliardi nel 2025, in gran parte in capacità in affitto.
Deutsche Bahn ha venduto il suo edificio data center, e Maersk, Grab e Uber hanno scelto i propri cloud strategici
DB Systel, la divisione IT di Deutsche Bahn, ha venduto l’edificio data center del gruppo alla fine del 2017 e ha completato il trasferimento del proprio IT nel cloud con due anni di anticipo, nell’ottobre 2020, comprese 27 applicazioni SAP su circa 370 istanze Amazon EC2 con un taglio del 10% dei costi infrastrutturali, secondo DB Systel. A.P. Moller-Maersk ha designato Azure come piattaforma cloud strategica nel giugno 2023, Grab ha scelto Azure come cloud preferito nell’ottobre 2018 e Uber ha iniziato a trasferire carichi di lavoro dai propri data center a Oracle Cloud Infrastructure e Google Cloud; il suo parco Hadoop contava oltre 1 exabyte su decine di migliaia di server in ciascuna di due region (Uber, maggio 2024). I servizi di infrastruttura cloud rappresentano già il 46,8% del valore 2025.
Le compagnie di navigazione finanziano l’IA: l’accordo da EUR 100 milioni di CMA CGM sui modelli e 55 progetti operativi
CMA CGM ha firmato nell’aprile 2025 una partnership quinquennale da EUR 100 milioni con Mistral AI nell’ambito di un impegno di gruppo da EUR 500 milioni sull’IA, e a maggio 2026 aveva oltre 55 progetti di IA operativi, secondo CMA CGM. DC Market Insights valuta la capacità GPU a USD 8,20 milioni per MW-anno di server contro USD 2,45 milioni per la capacità convenzionale, per cui analytics e IA sale dal 13,0% del valore 2025 al 28,0% entro il 2035.
Sfide e vincoli del mercato: cosa rallenta la spesa in data center per i trasporti?
Il rischio di interruzioni e i sistemi legacy frenano il mercato: l’IT aziendale e di back-office, pari a USD 2,21 miliardi nel 2025, cresce solo del 2,40% annuo.
Un solo aggiornamento difettoso è costato a Delta circa USD 550 milioni e 7.000 voli
Il modulo 8-K di Delta dell’agosto 2024 indica che l’interruzione del 19 luglio 2024 ha causato circa 7.000 cancellazioni in cinque giorni, e i dati del U.S. Department of Transportation mostrano che nel luglio 2024 è stato cancellato il 2,9% dei voli statunitensi contro l’1,7% da inizio anno. La revisione della Civil Aviation Authority (CAA) del Regno Unito sul guasto al sistema di pianificazione dei voli NATS del 28 agosto 2023 ha contato oltre 700.000 passeggeri coinvolti, 300.000 dei quali a causa di cancellazioni (CAA, novembre 2024). Gli operatori rispondono con siti duplicati e cicli di modifica più lenti e collaudati, che mantengono la spesa a USD 4,74 milioni per MW nel 2025 anche dove la capacità non cresce.
Database legacy e mainframe rallentano la migrazione: i file NOTAM della FAA e l’uscita di FedEx dal mainframe
La U.S. Federal Aviation Administration (FAA) ha accertato che l’interruzione del sistema Notice to Air Missions (NOTAM) dell’11 gennaio 2023 è iniziata quando personale a contratto ha cancellato file durante la sincronizzazione del database primario e di quello di backup (FAA, gennaio 2023), e il rapporto annuale di FedEx sul modulo 10-K per l’esercizio chiuso al 31 maggio 2026 descrive ancora una transizione dal calcolo su mainframe a sistemi basati sul cloud. L’infrastruttura elettrica e meccanica di proprietà cresce quindi solo dell’1,36% annuo fino a USD 670,80 milioni nel 2035, poiché le vecchie sale vengono portate a fine vita anziché ricostruite.
Opportunità di mercato: dove nasce la nuova domanda di calcolo nei trasporti?
La capacità edge presso hub e porti e la capacità per l’IA sono le due opportunità, del valore di USD 2,88 miliardi e USD 7,12 miliardi entro il 2035.
Ricostruzione del controllo del traffico aereo: un acconto statunitense da USD 12,5 miliardi
Il FAA Reauthorization Act of 2024 è stato firmato il 16 maggio 2024 e la legge di bilancio 2025 stanzia USD 12,5 miliardi come acconto per un nuovo sistema statunitense di controllo del traffico aereo, secondo il U.S. Department of Transportation (giugno 2025). I sistemi aeroportuali, delle compagnie aeree e di navigazione aerea rientrano nel segmento compagnie aeree e aeroporti, che cresce da USD 2,55 miliardi a USD 4,83 miliardi, e il Nord America resta la regione principale con USD 7,88 miliardi nel 2035.
La piattaforma logistica indiana collega 34 sistemi mentre i costi logistici si attestano al 7,97% del PIL
La National Logistics Policy indiana del settembre 2022 ha istituito ULIP, che integra 34 sistemi digitali logistici di diversi ministeri, e una valutazione del 2025 per il Department for Promotion of Industry and Internal Trade ha stimato i costi logistici dell’India a circa il 7,97% del prodotto interno lordo (PIL), secondo il Press Information Bureau. L’India è il grande paese più dinamico, con una crescita del 15,52% annuo da USD 287,97 milioni a USD 1,22 miliardi; si veda il Mercato dei Data Center Edge per l’offerta di siti presso gli hub.
Quanto spende un operatore di trasporto per MW di capacità di data center?
Gli acquirenti del settore trasporti e logistica hanno speso USD 4,74 milioni per MW di carico IT in uso nel 2025, secondo le stime di DC Market Insights, valore che sale a USD 5,91 milioni nel 2035 man mano che la capacità GPU assume una quota maggiore.
| Anno | Carico IT in uso (MW) | Dimensione del mercato | Spesa per MW in uso |
|---|---|---|---|
| 2020 | 2.100 | USD 8,61 miliardi | USD 4,10 milioni |
| 2025 | 2.450 | USD 11,61 miliardi | USD 4,74 milioni |
| 2030 | 3.250 | USD 17,97 miliardi | USD 5,53 milioni |
| 2035 | 4.300 | USD 25,43 miliardi | USD 5,91 milioni |
Riferimenti di prezzo pubblici: il trasferimento di oltre 40.000 server da parte di Sabre consente di risparmiare più di USD 150 milioni l’anno, circa USD 3.750 per server l’anno; l’interruzione di Delta del luglio 2024 è costata circa USD 550 milioni, ovvero circa USD 78.600 per volo cancellato; e la TSA stima il costo della norma proposta sulla cybersicurezza del trasporto di superficie in circa USD 2,16 miliardi in 10 anni per poco meno di 300 operatori, circa USD 0,72 milioni per operatore l’anno. DC Market Insights utilizza USD 180 per kilowatt (kW)-mese per la colocation nei trasporti nel 2025, una stima DC Market Insights.
Quali norme e standard influenzano i data center per trasporti e logistica?
Otto insiemi di norme determinano la destinazione degli USD 11,61 miliardi di spesa 2025: legislazione sulla cybersicurezza, dati digitali su merci e frontiere, dati sulle emissioni del trasporto marittimo e rendicontazione energetica UE.
- Direttiva UE NIS2 (UE) 2022/2555: recepimento entro il 17 ottobre 2024 e NIS1 abrogata dal 18 ottobre 2024; i trasporti sono un settore ad alta criticità (Fonte: Commissione europea).
- Direttiva TSA sulla sicurezza ferroviaria del 18 ottobre 2022 e proposta di norma ‘Enhancing Surface Cyber Risk Management’ del 7 novembre 2024 (Fonte: TSA, Federal Register).
- Norma della U.S. Coast Guard ‘Cybersecurity in the Marine Transportation System’: in vigore dal 16 luglio 2025, piano di cybersicurezza entro 24 mesi (Fonte: Federal Register).
- EU Data Act (Regolamento (UE) 2023/2854): si applica dal 12 settembre 2025, compresi gli obblighi di cambio di fornitore cloud (Fonte: autorità polacca per la protezione dei dati UODO).
- Regolamento eFTI (UE) 2020/1056: piattaforme certificate accettate da gennaio 2026, accettazione obbligatoria dal 9 luglio 2027 (Fonte: Commissione europea).
- Sistema di scambio di quote di emissione dell’UE per il trasporto marittimo: navi di stazza lorda pari o superiore a 5.000 dal gennaio 2024, quote per il 40%, il 70% e il 100% delle emissioni nel 2025, 2026 e 2027 (Fonte: Commissione europea).
- Convenzione IMO FAL: sportello unico marittimo obbligatorio dal 1° gennaio 2024 (Fonte: IMO).
- Regolamento delegato UE 2024/1364: i data center da 500 kW in su, compresi i siti di proprietà degli operatori, comunicano ogni anno dati su energia e acqua (Fonte: Commissione europea).
Segmentazione del Mercato dei Data Center per Trasporti e Logistica: quale segmento spende di più?
La componente principale sono i servizi di infrastruttura cloud con USD 5,44 miliardi nel 2025, i corrieri pacchi ed espresso il principale utente finale con USD 2,79 miliardi e i sistemi operativi e di dispatching il principale carico di lavoro con USD 3,60 miliardi.
Per componente
I servizi di infrastruttura cloud detengono il 46,8% del valore 2025; i servizi di colocation crescono più rapidamente, al 9,50% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di infrastruttura cloud | USD 5.437,53 milioni | 46,8% | USD 13.163,67 milioni | 9,24% |
| Hardware IT | USD 4.292,40 milioni | 37,0% | USD 8.636,35 milioni | 7,24% |
| Servizi di colocation | USD 952,56 milioni | 8,2% | USD 2.359,74 milioni | 9,50% |
| Infrastruttura elettrica e meccanica | USD 586,04 milioni | 5,0% | USD 670,80 milioni | 1,36% |
| Costruzione e allestimento | USD 343,00 milioni | 3,0% | USD 602,00 milioni | 5,79% |
Per modello di implementazione
Il cloud pubblico detiene il 46,8% del valore 2025; i siti edge presso hub e porti crescono più rapidamente, al 12,66% annuo.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud pubblico | USD 5.437,53 milioni | 46,8% | USD 13.163,67 milioni | 9,24% |
| Data center core di proprietà | USD 3.141,55 milioni | 27,1% | USD 3.286,03 milioni | 0,45% |
| Colocation | USD 2.159,80 milioni | 18,6% | USD 6.107,59 milioni | 10,95% |
| Siti edge presso hub e porti | USD 872,65 milioni | 7,5% | USD 2.875,27 milioni | 12,66% |
Per carico di lavoro
Analytics e IA cresce del 16,78% annuo e diventa il principale carico di lavoro entro il 2035, con il 28,0% del valore.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi operativi e di dispatching | USD 3.599,57 milioni | 31,0% | USD 6.612,47 milioni | 6,27% |
| Piattaforme di prenotazione e per i clienti | USD 2.554,54 milioni | 22,0% | USD 4.577,86 milioni | 6,01% |
| IT aziendale e di back-office | USD 2.206,19 milioni | 19,0% | USD 2.797,58 milioni | 2,40% |
| Tracciamento e telemetria IoT | USD 1.741,73 milioni | 15,0% | USD 4.323,54 milioni | 9,52% |
| Analytics e IA | USD 1.509,50 milioni | 13,0% | USD 7.121,12 milioni | 16,78% |
Per utente finale
I corrieri pacchi ed espresso detengono il 24,0% del valore 2025; le piattaforme di tecnologia per i viaggi e la mobilità crescono più rapidamente, all’8,96% annuo.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Corrieri pacchi ed espresso | USD 2.786,77 milioni | 24,0% | USD 6.358,14 milioni | 8,60% |
| Compagnie aeree e aeroporti | USD 2.554,54 milioni | 22,0% | USD 4.832,19 milioni | 6,58% |
| Spedizioni e logistica in conto terzi | USD 2.090,08 milioni | 18,0% | USD 4.832,19 milioni | 8,74% |
| Piattaforme di tecnologia per i viaggi e la mobilità | USD 1.509,50 milioni | 13,0% | USD 3.560,56 milioni | 8,96% |
| Trasporto marittimo e porti | USD 1.393,38 milioni | 12,0% | USD 3.051,91 milioni | 8,16% |
| Ferrovie e trasporto pubblico | USD 1.277,27 milioni | 11,0% | USD 2.797,58 milioni | 8,16% |
Esclusiva DC: registro dei rischi di resilienza IT nei trasporti, 3 interruzioni e 5 norme
Il registro dei rischi di resilienza IT nei trasporti, 3 interruzioni e 5 norme, è un modello DC Market Insights basato su 9 input tratti da documenti di autorità di regolamentazione, governi e aziende; elenca tre guasti di sistemi di trasporto tra il 2023 e il 2024 e cinque norme datate dal 2024 al 2027 che trasformano tali guasti in spesa per siti secondari, colocation e ripristino collaudato.
| Evento o norma | Data | Impatto misurato | Risposta dei data center |
|---|---|---|---|
| Interruzione NOTAM della FAA (Stati Uniti) | 11 gen 2023 | File cancellati durante la sincronizzazione dei database primario e di backup | Siti di backup che si guastano insieme al primario |
| Guasto alla pianificazione dei voli NATS (Regno Unito) | 28 ago 2023 | Oltre 700.000 passeggeri coinvolti, 300.000 per cancellazioni | Revisione indipendente, rapporto CAA CAP2993 |
| Aggiornamento CrowdStrike presso Delta Air Lines | 19 lug 2024 | Circa 7.000 cancellazioni; USD 380 milioni di ricavi e USD 170 milioni di spese | Controllo delle modifiche sugli endpoint, capacità di ripristino |
| Direttiva UE NIS2 | 18 ott 2024 | Trasporti designati settore ad alta criticità | Ripristino collaudato, notifica degli incidenti |
| Norma TSA sulla cybersicurezza del trasporto di superficie (proposta) | 7 nov 2024 | Poco meno di 300 operatori; circa USD 2,16 miliardi in 10 anni | Gestione permanente del rischio cyber ferroviario |
| Norma della U.S. Coast Guard sulla cybersicurezza marittima | 16 lug 2025 | Piano di cybersicurezza da presentare entro 24 mesi | Segmentazione dei sistemi portuali e navali |
| Sistema di ingressi/uscite dell’UE | 12 ott 2025 | Dati biometrici dei viaggiatori extra-UE alle frontiere esterne | Carico di dati su aeroporti, porti e terminal ferroviari |
| Accettazione obbligatoria eFTI | 9 lug 2027 | Tutte le autorità UE accettano i dati delle piattaforme certificate | Piattaforme di dati sulle merci su hosting resiliente |
Il registro spiega la struttura del modello: degli USD 13,82 miliardi aggiuntivi tra il 2025 e il 2035, la colocation aggiunge USD 3,95 miliardi e il cloud pubblico USD 7,73 miliardi, mentre i data center core di proprietà aggiungono solo USD 144,48 milioni. DC Market Insights stima che gestire un sistema di prenotazione, tracciamento o dispatching in modalità active-active su due siti aggiunga dal 35% al 60% al costo di hosting di quel sistema, e ipotizza che metà dei maggiori operatori adotti tale architettura entro il 2030.
Quale regione guida il Mercato dei Data Center per Trasporti e Logistica?
Il Nord America è in testa con USD 4,06 miliardi ovvero il 35,0% del valore 2025, e il Medio Oriente e Africa cresce più rapidamente, all’11,66% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | USD 4.064,04 milioni | 35,0% | USD 7.884,09 milioni | 6,85% |
| Asia Pacifico | USD 3.599,57 milioni | 31,0% | USD 9.028,56 milioni | 9,63% |
| Europa | USD 2.902,88 milioni | 25,0% | USD 5.722,33 milioni | 7,02% |
| America Latina | USD 580,58 milioni | 5,0% | USD 1.398,79 milioni | 9,19% |
| Medio Oriente e Africa | USD 464,46 milioni | 4,0% | USD 1.398,79 milioni | 11,66% |
Nord America
Il Nord America raggiunge USD 7,88 miliardi entro il 2035 al 6,85% annuo, trainato dalle reti di distribuzione pacchi, dalla spesa delle compagnie aeree per il ripristino dopo l’interruzione del luglio 2024 e dalla ricostruzione del controllo del traffico aereo statunitense.
Asia Pacifico
L’Asia Pacifico cresce da USD 3,60 miliardi a USD 9,03 miliardi al 9,63% annuo; i 198,95 miliardi di pacchi del 2025 rendono la Cina il secondo paese con USD 1,44 miliardi.
Europa
L’Europa cresce del 7,02% annuo fino a USD 5,72 miliardi, mentre eFTI, EES e la rendicontazione delle emissioni del trasporto marittimo aggiungono carico di dati; Eurostat ha contato 1,1 miliardi di passeggeri aerei UE e 8,7 miliardi di viaggi ferroviari UE nel 2024.
America Latina
L’America Latina vale USD 580,58 milioni nel 2025 e cresce del 9,19% annuo, con il Brasile come paese principale a USD 243,84 milioni (stima DC Market Insights).
Medio Oriente e Africa
Il Medio Oriente e Africa cresce da USD 464,46 milioni a USD 1,40 miliardi, con un CAGR dell’11,66%, guidato dagli Emirati Arabi Uniti al 12,98% annuo, mentre aeroporti hub, compagnie aeree e gruppi portuali trasferiscono i sistemi in region cloud nazionali (stima DC Market Insights).
I 12 principali paesi nel Mercato dei Data Center per Trasporti e Logistica
Gli Stati Uniti sono in testa con USD 3,56 miliardi nel 2025, e l’India è il grande paese più dinamico al 15,52% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 3.556,03 milioni | USD 6.819,74 milioni | 6,73% |
| 2 | Cina | Asia Pacifico | USD 1.439,83 milioni | USD 3.611,42 milioni | 9,63% |
| 3 | Giappone | Asia Pacifico | USD 647,92 milioni | USD 1.354,28 milioni | 7,65% |
| 4 | Germania | Europa | USD 580,58 milioni | USD 1.115,85 milioni | 6,75% |
| 5 | Regno Unito | Europa | USD 493,49 milioni | USD 944,18 milioni | 6,70% |
| 6 | Canada | Nord America | USD 406,40 milioni | USD 827,83 milioni | 7,37% |
| 7 | Francia | Europa | USD 377,37 milioni | USD 715,29 milioni | 6,60% |
| 8 | India | Asia Pacifico | USD 287,97 milioni | USD 1.218,86 milioni | 15,52% |
| 9 | Paesi Bassi | Europa | USD 261,26 milioni | USD 543,62 milioni | 7,60% |
| 10 | Corea del Sud | Asia Pacifico | USD 251,97 milioni | USD 632,00 milioni | 9,63% |
| 11 | Brasile | America Latina | USD 243,84 milioni | USD 587,49 milioni | 9,19% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | USD 111,47 milioni | USD 377,67 milioni | 12,98% |
I 12 paesi detengono il 74,6% del valore 2025. I Paesi Bassi sono al nono posto con USD 261,26 milioni perché Rotterdam gestisce circa 230.000 scali di navi d’altura l’anno, circa l’80% dei quali regolati automaticamente, secondo il Port of Rotterdam.
Scenari di previsione: quanto potrebbe valere il Mercato dei Data Center per Trasporti e Logistica nel 2035?
Nel 2035 il Mercato dei Data Center per Trasporti e Logistica oscilla tra USD 21,50 miliardi nello scenario basso e USD 29,73 miliardi nello scenario alto, attorno agli USD 25,43 miliardi dello scenario base.
| Scenario | Dimensione del mercato 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 21,50 miliardi | 6,36% | La quota GPU raggiunge il 16% del carico IT dei trasporti; i volumi di merci restano stabili |
| Base | USD 25,43 miliardi | 8,16% | Quota GPU 23%; carico IT 4.300 MW |
| Alto | USD 29,73 miliardi | 9,86% | Quota GPU 30%; le norme sulla resilienza spingono architetture a doppio sito presso la maggior parte dei grandi operatori |
Scenario basso
USD 21,50 miliardi entro il 2035 (6,36% annuo) se il commercio marittimo resta vicino alla crescita dello 0,5% prevista dall’UNCTAD per il 2025 e i vettori rinviano i progetti di IA.
Scenario base
USD 25,43 miliardi entro il 2035 (8,16% annuo), con il carico IT dei trasporti in aumento da 2.450 MW a 4.300 MW.
Scenario alto
USD 29,73 miliardi entro il 2035 (9,86% annuo) se i volumi di pacchi continuano a crescere al ritmo cinese del 13,6% e le norme NIS2, TSA e della Coast Guard spingono le architetture a doppio sito.
Principali operatori e quote di mercato: chi fornisce i data center per trasporti e logistica?
Amazon Web Services, Microsoft Azure e Google Cloud detengono circa il 65% del segmento cloud da USD 5,44 miliardi nel 2025, una stima DC Market Insights basata sui fornitori citati nelle migrazioni degli operatori (Azure presso Amadeus, Maersk e Grab; Google Cloud presso Sabre; Amazon Web Services presso Deutsche Bahn); l’hardware dei siti di proprietà è meno concentrato.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Cisco
- NVIDIA
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Vertiv
- Schneider Electric
Dati sui fornitori, 2017-2026
Microsoft Azure ospita ora il 100% dei carichi di lavoro che Amadeus gestiva un tempo nei propri data center (Amadeus, settembre 2026) ed è il cloud strategico di Maersk (Maersk, giugno 2023); Google Cloud ha accolto i 40.000 server di Sabre (Google Cloud); Amazon Web Services gestisce il parco SAP di Deutsche Bahn su circa 370 istanze EC2 e 260 terabyte di storage a blocchi (DB Systel, novembre 2020); e Oracle Cloud Infrastructure esegue migliaia di microservizi di Uber (Oracle, settembre 2024). I parchi mainframe, storica roccaforte di IBM, restano nei back-end dei corrieri pacchi, come mostra il rapporto annuale 2026 di FedEx.
Sviluppi recenti nel Mercato dei Data Center per Trasporti e Logistica
Sei eventi datati del 2025 e del 2026 hanno influenzato il Mercato dei Data Center per Trasporti e Logistica, che raggiunge USD 12,74 miliardi nel 2026.
- Nel settembre 2026, Amadeus ha dichiarato che il 100% dei carichi di lavoro in precedenza ospitati nei propri data center era stato trasferito su Microsoft Azure (Fonte: Amadeus).
- Nel maggio 2026, CMA CGM ha dichiarato di aver implementato oltre 55 progetti di IA e individuato più di 200 casi d’uso (Fonte: CMA CGM).
- Nel gennaio 2026, lo State Post Bureau cinese ha riportato 198,95 miliardi di pacchi espresso per il 2025, in aumento del 13,6% (Fonte: State Post Bureau).
- Nel gennaio 2026, le autorità degli Stati membri dell’UE hanno potuto iniziare ad accettare i dati sulle merci dalle piattaforme eFTI certificate (Fonte: Commissione europea).
- Nell’ottobre 2025, il sistema di ingressi/uscite dell’UE è entrato in funzione il 12 ottobre con un’introduzione graduale di sei mesi (Fonte: Commissione europea).
- Nel luglio 2025, la norma della U.S. Coast Guard sulla cybersicurezza marittima è entrata in vigore il 16 luglio (Fonte: Federal Register).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei Data Center per Trasporti e Logistica
Il valore 2025 di USD 11,61 miliardi deriva da un modello bottom-up di DC Market Insights basato su 2.450 MW di carico IT in uso nel settore trasporti e logistica, circa il 5,3% dei circa 46 gigawatt (GW) di capacità di classe enterprise e colocation più la capacità cloud affittata da questi acquirenti, valorizzati componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT in uso nel settore trasporti e logistica pari a 2.100, 2.450, 3.250 e 4.300 MW nel 2020, 2025, 2030 e 2035; quota di proprietà 60%, 46%, 36% e 30% (di cui siti edge presso hub e porti 8%, 10%, 12% e 14% del carico totale); quota in colocation 14%, 18%, 21% e 23%; cloud pubblico per la parte restante; quota GPU 1%, 5%, 15% e 23%. I server costano USD 2,45 milioni per MW-anno convenzionale (+1% annuo) e USD 8,20 milioni per MW-anno GPU (-1% annuo) sui MW di proprietà e in colocation; il cloud USD 5,70 milioni (-1% annuo) e USD 15,00 milioni (-3% annuo) per MW-anno; la colocation USD 180 per kW-mese (+1% annuo); la manutenzione elettrica e meccanica dei siti di proprietà USD 0,52 milioni per MW-anno di proprietà; costruzione e allestimento USD 0,14 milioni per MW in uso. Per il 2025: hardware USD 4,29 miliardi + cloud USD 5,44 miliardi + colocation USD 952,56 milioni + infrastruttura elettrica e meccanica USD 586,04 milioni + costruzione USD 343,00 milioni = USD 11,61 miliardi.
Verifiche dei limiti
- Limite massimo: USD 11,61 miliardi corrispondono al 2,0% del mercato globale dei data center di DC Market Insights, pari a USD 570,04 miliardi nel 2025, al di sotto della quota dell’istruzione (2,2%) e di quella del manifatturiero (3,7%).
- Limite della colocation: i canoni di colocation dei trasporti, pari a USD 952,56 milioni, rappresentano l’1,3% del Mercato della Colocation di Data Center di DC Market Insights, pari a USD 74,46 miliardi nel 2025.
- Verifica per unità: il segmento compagnie aeree e aeroporti, pari a USD 2,55 miliardi, equivale a circa USD 0,54 per passeggero di linea (4,7 miliardi nel 2024, ICAO), e il costo di circa USD 550 milioni della singola interruzione di Delta corrisponde al 21,5% della spesa annua di quel segmento.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Inclusi
- 3.2Esclusi
- 3.3Come si integrano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa rientra e cosa non rientra nella stima DC Market Insights
- 05Fattori trainanti del mercato
- 5.1I 198,95 miliardi di pacchi e i 4,7 miliardi di passeggeri aerei della Cina determinano il carico transazionale
- 5.2Trasporto merci senza carta e dati di frontiera: eFTI da luglio 2027, biometria Entry/Exit da ottobre 2025
- 5.3Le norme di cybersicurezza ora citano ferrovie, porti e compagnie aeree: NIS2, TSA e una scadenza di 24 mesi della Coast Guard
- 06Tendenze di mercato
- 6.1Sabre ha chiuso 19 data center e Amadeus ha trasferito il 100% dei suoi carichi di lavoro su Azure
- 6.2Deutsche Bahn ha venduto il suo edificio data center, e Maersk, Grab e Uber hanno scelto i propri cloud strategici
- 6.3Le compagnie di navigazione finanziano l'IA: l'accordo da EUR 100 milioni di CMA CGM sui modelli e 55 progetti operativi
- 07Sfide e vincoli del mercato
- 7.1Un solo aggiornamento difettoso è costato a Delta circa USD 550 milioni e 7.000 voli
- 7.2Database legacy e mainframe rallentano la migrazione: i file NOTAM della FAA e l'uscita di FedEx dal mainframe
- 08Opportunità di mercato
- 8.1Ricostruzione del controllo del traffico aereo: un acconto statunitense da USD 12,5 miliardi
- 8.2La piattaforma logistica indiana collega 34 sistemi mentre i costi logistici si attestano al 7,97% del PIL
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Standard e regolamentazione
- 10.1Direttiva UE NIS2
- 10.2Direttiva TSA sulla sicurezza ferroviaria e proposta di norma sulla cybersicurezza del trasporto di superficie
- 10.3Norma della U.S. Coast Guard sulla cybersicurezza marittima
- 10.4EU Data Act
- 10.5Regolamento eFTI
- 10.6Sistema di scambio di quote di emissione dell'UE per il trasporto marittimo
- 10.7Sportello unico marittimo della Convenzione IMO FAL
- 10.8Regolamento delegato UE 2024/1364
- 11Segmentazione del mercato
- 11.1Per componente: servizi di infrastruttura cloud, hardware IT, servizi di colocation, infrastruttura elettrica e meccanica, costruzione e allestimento
- 11.2Per modello di implementazione: cloud pubblico, data center core di proprietà, colocation, siti edge presso hub e porti
- 11.3Per carico di lavoro: sistemi operativi e di dispatching, piattaforme di prenotazione e per i clienti, IT aziendale e di back-office, tracciamento e telemetria IoT, analytics e IA
- 11.4Per utente finale: corrieri pacchi ed espresso, compagnie aeree e aeroporti, spedizioni e logistica in conto terzi, piattaforme di tecnologia per i viaggi e la mobilità, trasporto marittimo e porti, ferrovie e trasporto pubblico
- 12Esclusiva DC: registro dei rischi di resilienza IT nei trasporti
- 12.1Interruzione NOTAM della FAA (Stati Uniti)
- 12.2Guasto alla pianificazione dei voli NATS (Regno Unito)
- 12.3Aggiornamento CrowdStrike presso Delta Air Lines
- 12.4Direttiva UE NIS2
- 12.5Norma TSA sulla cybersicurezza del trasporto di superficie (proposta)
- 12.6Norma della U.S. Coast Guard sulla cybersicurezza marittima
- 12.7Sistema di ingressi/uscite dell'UE
- 12.8Accettazione obbligatoria eFTI
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Germania
- 14.5Regno Unito
- 14.6Canada
- 14.7Francia
- 14.8India
- 14.9Paesi Bassi
- 14.10Corea del Sud
- 14.11Brasile
- 14.12Emirati Arabi Uniti
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori cloud, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7IBM
- 16.8Dell Technologies
- 16.9Hewlett Packard Enterprise
- 16.10Lenovo
- 16.11Cisco
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15NTT DATA
- 16.16Kyndryl
- 16.17Vertiv
- 16.18Schneider Electric
- 16.19Dati sui fornitori, 2017-2026
- 17Sviluppi recenti
- 17.1Eventi datati, da luglio 2025 a settembre 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei Data Center per Trasporti e Logistica, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Tabella del perimetro: cosa rientra e cosa non rientra nella stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Registro dei rischi di resilienza IT nei trasporti, 8 voci
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12,74 miliardi nel 2026, in aumento del 9,73% rispetto a USD 11,61 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 25,43 miliardi entro il 2035, con un CAGR dell’8,16% dal 2025.
L’8,16% annuo dal 2025 al 2035, dopo il 6,17% annuo dal 2020 al 2025, mentre il carico IT dei trasporti in uso sale da 2.450 MW a 4.300 MW e la sua quota GPU dal 5% al 23%.
Nel 2025 sono stati spesi USD 11,61 miliardi in capacità che compagnie aeree, aeroporti, ferrovie, compagnie di navigazione, porti, corrieri pacchi, spedizionieri e piattaforme di viaggio e mobilità possiedono, prendono in colocation o affittano per i propri sistemi. Sono esclusi i computer di bordo dei veicoli, le licenze software e i sistemi pubblici per i trasporti.
USD 5,44 miliardi, ovvero il 46,8% della spesa 2025, vanno al cloud pubblico. Sabre ha chiuso 19 data center e trasferito oltre 40.000 server su Google Cloud, e Amadeus ha dichiarato nel settembre 2026 che il 100% dei carichi di lavoro un tempo nei suoi data center gira su Microsoft Azure.
Circa USD 550 milioni: USD 380 milioni di ricavi persi e USD 170 milioni di spese aggiuntive nel trimestre di settembre 2024, dopo circa 7.000 voli cancellati in cinque giorni, secondo i documenti depositati da Delta presso la U.S. Securities and Exchange Commission.
Analytics e IA cresce più rapidamente, al 16,78% annuo, fino a USD 7,12 miliardi entro il 2035. Tra i modelli di implementazione, i siti edge presso hub e porti sono in testa con il 12,66%, e la colocation cresce del 10,95%.
Il Nord America, con USD 4,06 miliardi ovvero il 35,0% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, all’11,66% annuo, e l’India è il grande paese più dinamico al 15,52%.
USD 4,74 milioni per MW in uso nel 2025, in aumento a USD 5,91 milioni nel 2035, secondo le stime di DC Market Insights. La colocation per gli acquirenti del settore trasporti costa circa USD 180 per kW-mese nel 2025.
Contano quattro date: la NIS2 copre i trasporti UE dal 18 ottobre 2024, la norma della U.S. Coast Guard sulla cybersicurezza marittima è entrata in vigore il 16 luglio 2025, il sistema di ingressi/uscite dell’UE è stato avviato il 12 ottobre 2025 e l’accettazione dei dati eFTI sulle merci è obbligatoria dal 9 luglio 2027.
USD 12,74 miliardi nel 2026 comprendono solo la capacità di data center che gli operatori di trasporto utilizzano per i propri sistemi. Le stime che aggiungono software per i trasporti, calcolo a bordo dei veicoli, sistemi di gestione del traffico degli enti stradali o servizi logistici venduti ai costruttori di data center risultano di diverse volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.