
영국 데이터센터 스토리지 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
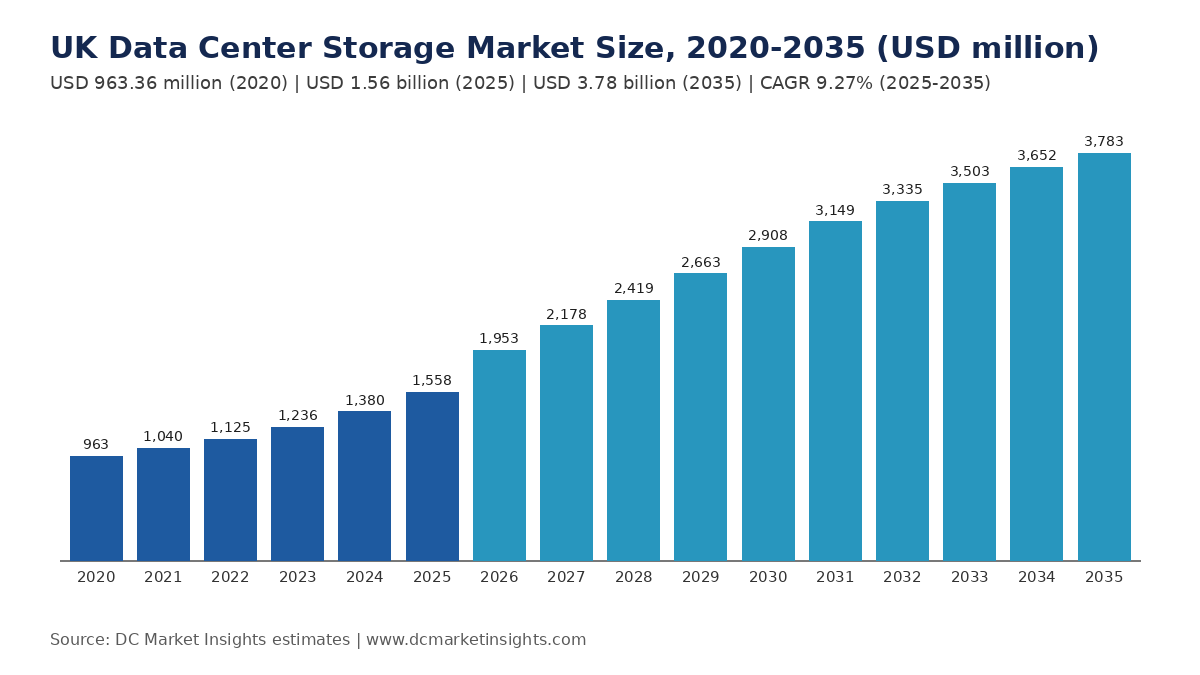
영국 데이터센터 스토리지 시장 규모는 2025년 USD 1,560.0백만였으며, 연평균 성장률(CAGR) 9.27%로 성장해 2035년에는 USD 3,780.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론 및 주요 시장 통계
- 02요약
- 03시장 범위
- 04시장 성장 요인
- 05시장 트렌드
- 06시장 과제
- 07시장 기회
- 08가격: mw당 스토리지 지출
- 09표준 및 규제
- 10시장 세분화
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
영국 데이터센터 스토리지 시장은 2026년 19.5억 달러 규모로 평가되며, 2025년 15.6억 달러에서 2035년 37.8억 달러에 이를 것으로 전망되어 2025~2035년 연평균 성장률(CAGR)은 9.27%입니다(DC Market Insights 추정). 영국에서 이 지출을 움직이는 요인은 두 가지입니다. 하나는 영국 데이터센터의 설치 IT 부하로, DC Market Insights는 2025년 약 2,000메가와트(MW)로 추정하는 반면 정부는 2030년까지 최소 6기가와트(GW)의 AI 지원 용량을 요구하고 있습니다(출처: Department for Science, Innovation and Technology (DSIT), UK Compute Roadmap, 2025년 7월). 다른 하나는 플래시 메모리 가격으로, Sandisk는 2026년 6월 분기 전분기 대비 매출 성장의 약 3분의 2가 가격 상승에서 나왔다고 밝혔습니다. DC Market Insights는 2025년 수치를 일반 IT 부하 1,760 MW × MW당 연간 스토리지 지출 82만 달러(14.4억 달러)에 AI 부하 240 MW × MW당 48만 달러(1.152억 달러)를 더해 산출합니다. 영국 데이터센터 스토리지는 영국 데이터센터용으로 구매한 어레이, 드라이브, 스토리지 소프트웨어 및 지원 서비스를 포함합니다. 올플래시 어레이가 2025년 가치의 43.0%를 차지하고, AI 학습 데이터와 백업이 오브젝트 스토어로 이동하면서 오브젝트 스토리지가 연 13.09%로 가장 빠르게 성장하는 아키텍처이며, 노섬벌랜드의 Blyth and Cambois 캠퍼스가 2028년 개장함에 따라 잉글랜드 북부가 연 16.66%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 영국 데이터센터 스토리지 시장 규모는 얼마인가?
DC Market Insights는 2026년 영국 데이터센터 스토리지 시장을 19.5억 달러로 평가하며, 이는 2025년 15.6억 달러보다 25.35% 높은 수치입니다. 플래시 가격 상승과 첫 AI Growth Zone 홀 가동이 같은 해에 겹칩니다.
- 2025년 시장 규모: 15.6억 달러(DC Market Insights 추정)
- 2026년 시장 규모: 19.5억 달러
- 2030년 시장 규모: 29.1억 달러
- 2035년 시장 규모: 37.8억 달러
- 2025~2035년 CAGR: 9.27%(2035년 저성장 시나리오 30.7억 달러, 고성장 시나리오 45.7억 달러)
- 최대 스토리지 유형: 올플래시 어레이, 6.7011억 달러 또는 2025년 가치의 43.0%
- 최고속 성장 부문: 오브젝트 스토리지, 연 13.09% 성장하여 2035년 11.7억 달러
- 선도 지역: 그레이터 런던, 6.3895억 달러 또는 2025년 가치의 41.0%
- 최고속 성장 지역: 잉글랜드 북부, 연 16.66%
- 최대 허브: 슬라우 및 템스 밸리, 2025년 2.6493억 달러
- 시장 선도 기업: Dell Technologies, 2025년 가치의 약 19%(DC Market Insights 평가)
영국 데이터센터 스토리지 시장의 규모와 성장 속도는?
영국 데이터센터 스토리지 시장 규모는 2020년 9.6336억 달러로 평가되었고 2025년 15.6억 달러에 도달했으며, 예측 기간 동안 9.27%의 CAGR로 2035년 37.8억 달러에 이를 것으로 예상됩니다.
| 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 15.6억 달러 |
| 2026년 시장 규모 | 19.5억 달러 |
| 2025~2035년 CAGR | 9.27% |
| 2035년 시장 규모 | 37.8억 달러 |
| 단위 | 백만 달러, 명목 기준 |
영국 데이터센터 스토리지 지출은 설치 IT 부하가 약 1,350 MW에서 2,000 MW로 증가하면서 2020~2025년 연 10.10% 성장했으며, 2025~2035년 성장률 9.27%는 부하가 6,500 MW로 늘어나는 동안 AI 메가와트당 스토리지 지출이 일반 수준의 약 55~60%에 머무는 점을 반영합니다. DC Market Insights는 AI 홀이 2025년 스토리지 가치의 7.4%, 2035년에는 46.4%를 차지할 것으로 추정합니다.
영국 데이터센터 스토리지에 포함되는 것과 제외되는 것은?
영국 데이터센터 스토리지 시장은 영국 데이터센터 내 스토리지 시스템, 드라이브, 소프트웨어 및 지원 서비스에 대한 2025년 지출 15.6억 달러를 포괄합니다. 가치는 운영사 또는 테넌트가 지불한 가격 기준입니다.
포함 범위
- 하이퍼스케일, 코로케이션, 기업 및 공공 부문 데이터센터의 올플래시, 하이브리드 및 하드디스크 드라이브(HDD) 어레이와 대용량 시스템
- 소프트웨어 정의 스토리지, 오브젝트 스토리지 플랫폼 및 스토리지 운영체제 구독
- 서버 기반 스토리지: 클라우드 데이터센터의 스토리지 노드용으로 구매한 솔리드 스테이트 드라이브(SSD) 및 HDD
- 벤더 지원 계약 및 온프레미스 용량에 대한 서비스형 스토리지(STaaS) 요금
제외 범위
- 최종 고객에게 판매되는 클라우드 스토리지 서비스 매출(이 지출에 대한 수익이지 추가 지출이 아님)
- 데이터센터 외부의 컴퓨팅 서버, PC 및 엣지 기기 내 부트 드라이브
- 별도 라이선스로 판매되는 백업 소프트웨어 및 테이프 미디어
- 그 밖의 데이터센터 지출(서버, 네트워크, 전력, 냉각 및 건물)은 영국 데이터센터 시장 보고서에서 다루며, 영국 스토리지 계층은 해당 보고서의 2025년 가치 121.1억 달러의 약 12.9%에 해당합니다
세그먼트 간 관계
모든 차원의 합계는 동일합니다. 스토리지 유형, 아키텍처, 구매자 각각의 합계는 2025년 15.6억 달러, 2035년 37.8억 달러이며, 영국 5개 지역의 합계도 두 해 모두 전국 수치와 같습니다.
영국 데이터센터 스토리지 시장 추정치가 서로 다른 이유는?
DC Market Insights는 2026년 영국 데이터센터 스토리지를 19.5억 달러로 보며, 더 넓은 추정치는 클라우드 스토리지 서비스를 포함하기 때문에 2배 이상 높게 나옵니다. DC Market Insights는 영국 사이트용으로 구매한 하드웨어, 소프트웨어 및 지원 서비스만 집계합니다.
더 넓은 정의는 영국 기업이 아일랜드나 네덜란드에서 서비스를 제공할 수 있는 사업자에게 지불하는 클라우드 스토리지 구독, 백업 및 아카이브 소프트웨어, 테이프 라이브러리, 모든 서버 내부의 스토리지를 추가합니다. 각각 실제 자금 흐름이지만, 클라우드 스토리지 매출을 이를 제공하는 드라이브에 더하면 같은 페타바이트를 두 번 세게 되며, 이 페이지의 이전 판은 그 넓은 기준을 사용했습니다. 범위 내 구매자에는 하이퍼스케일 클라우드 운영사, Docklands의 은행 및 보험사 같은 코로케이션 테넌트, 기업 IT 부서, 대학 및 연구 위원회, NHS 트러스트, 정부 부처, 그리고 지방 코로케이션 사이트에서 랙을 임차하는 중소기업(SME)이 포함됩니다.
| 요소 | DC Market Insights 범위 포함 여부 | 이유 |
|---|---|---|
| 영국 데이터센터 내 스토리지 어레이, 드라이브 및 소프트웨어 | 예, 15.6억 달러(2025년) | 영국 사이트의 자본 및 지원 지출 |
| 클라우드 스토리지 서비스 매출 | 아니요 | 동일 하드웨어에 대한 수익 |
| 컴퓨팅 서버 내 부트 드라이브 | 아니요 | 서버로 집계 |
| 테이프 미디어 및 독립형 백업 라이선스 | 아니요 | 별도의 데이터 보호 시장 |
영국 데이터센터 스토리지 수요를 이끄는 요인은?
영국 고유의 세 가지 요인이 2025~2030년 연간 스토리지 지출을 약 13.5억 달러 늘립니다. AI Growth Zone 캠퍼스, 복제본 보관을 강제하는 핵심 국가 기반시설 의무, 그리고 2026년 플래시 가격 재조정입니다.
AI Growth Zone: Culham, Blyth, 노스웨일스가 기가와트급 용량 추가
정부는 2025년 1월 옥스퍼드셔의 Culham을 첫 AI Growth Zone으로 지정했고, 2025년 9월에는 Blackstone이 Blyth and Cambois의 QTS 캠퍼스에 100억 파운드를 투자하기로 한 노스이스트 존(2028년 개장 예정, 에너지 용량 1.1 GW까지 확대)을, 2025년 11월에는 최대 4 GW를 추가할 수 있는 노스웨일스 존을 확정했습니다(출처: DSIT 및 총리실 발표). UK Compute Roadmap은 영국이 2030년까지 최소 6 GW의 AI 지원 데이터센터 용량을 필요로 할 것으로 전망합니다(출처: DSIT). DC Market Insights는 이 목표 달성을 가정하지 않고 2030년 설치 IT 부하를 4,200 MW(이 중 45%가 AI)로 모델링하며, 이에 따라 스토리지 가치 중 AI 비중은 7.4%에서 32.5%로 상승합니다.
핵심 국가 기반시설 지위: 모든 핵심 데이터셋의 이중 사본
데이터센터는 2024년 9월 12일 핵심 국가 기반시설(CNI)로 지정되었으며, 이는 약 10년 만의 첫 신규 지정이었고, 정부는 영국 데이터센터 산업 매출을 연간 약 46억 파운드로 추산했습니다(출처: DSIT). Cyber Security and Resilience Bill 팩트시트는 정격 IT 부하 1 MW 이상의 제3자 데이터센터와 10 MW 이상의 기업 사이트를 Ofcom의 규제 대상에 포함합니다(출처: DSIT, 2026년 6월 업데이트). DC Market Insights는 규제 대상 테넌트를 위한 복제 및 불변 스냅샷 용량이 일반 MW당 스토리지 지출을 약 8% 늘리며, 2025년 기준 약 1.15억 달러에 해당한다고 추정합니다.
플래시 가격 재조정: 2026년 MW당 스토리지 지출 12.2% 증가
Sandisk는 2026 회계연도 매출이 202.5억 달러로 175% 증가했고 데이터센터 매출은 51.5억 달러로 437% 증가했다고 보고했으며, 4분기 전분기 대비 성장의 약 3분의 2가 가격 상승에서 나왔다고 밝혔습니다(출처: Sandisk 2026 회계연도 4분기 실적). 영국 구매자도 동일한 부품 가격을 지불하므로, DC Market Insights는 일반 MW당 스토리지 지출을 2025년 82만 달러에서 2026년 92만 달러로 상향하며, 이는 2026년 증가분 3.9504억 달러 중 약 1.87억 달러를 설명합니다.
영국 데이터센터의 스토리지 구매 방식을 바꾸는 트렌드는?
오브젝트 스토리지는 2035년까지 영국 데이터센터 스토리지 가치의 22.0%에서 31.0%로 상승하는 반면, 블록 스토리지는 35.0%에서 25.0%로 하락합니다. 구매자들은 또한 자체 소유 어레이에서 구독 방식으로 이동하고 있습니다.
북부 캠퍼스에서 AI 학습을 지원하는 오브젝트 스토어
23,000개 이상의 NVIDIA 그래픽 처리 장치(GPU)를 갖춘 Microsoft와 Nscale의 슈퍼컴퓨터, 그리고 2026년 1분기 최대 8,000개 GPU로 시작해 31,000개로 확대되는 OpenAI Stargate UK 오프테이크 같은 AI 클러스터는 오브젝트 스토어와 병렬 파일 스토어에서 학습 데이터를 읽습니다(출처: Microsoft, 2025년 9월; OpenAI, 2025년 9월). 오브젝트 스토리지는 연 13.09% 성장하여 2035년 영국 스토리지 가치의 31.0%에 이릅니다(DC Market Insights 추정).
5년 단위 구매를 대체하는 구독형 어레이
Pure Storage는 2026 회계연도 매출이 36.6억 달러로 16% 증가했고 구독 연간 반복 매출(ARR)이 19억 달러라고 보고했습니다(출처: Pure Storage 2026 회계연도 실적, SEC 제출 자료). NetApp은 2026 회계연도 매출 69.3억 달러, 4분기 올플래시 어레이 매출 12억 달러(18% 증가)를 보고했습니다(출처: NetApp). 영국 모델에서 구독 및 지원 요금은 2025년 스토리지 지출의 약 22%를 차지하며 2035년에는 약 30%로 상승합니다(DC Market Insights 추정).
클라우드 계층에 남는 대용량 HDD
Seagate는 클라우드 데이터센터 수요와 열 보조 자기 기록(HAMR) Mozaic 플랫폼에 힘입어 2026 회계연도 매출 122억 달러를 보고했습니다(출처: Seagate). 콜드 데이터는 여전히 테라바이트당 비용이 플래시보다 디스크에서 더 낮기 때문에, HDD 및 대용량 시스템은 2035년에도 영국 가치의 약 22%인 8.3226억 달러를 유지합니다.
영국 데이터센터 스토리지 성장을 가로막는 요인은?
DC Market Insights 기본 시나리오에서 전력망 접근성과 플래시 가격으로 인해 영국 데이터센터 스토리지 시장은 2030년 IT 부하 4,200 MW에 머뭅니다. 대신 6 GW에 도달하면 2035년 스토리지 가치가 약 8억 달러 늘어납니다.
전력망 연결 대기열: 데이터센터 요청 80 GW
Ofgem은 2026년 7월 29일 그레이트브리튼의 수요 연결 신청이 1년도 안 되어 41 GW에서 125 GW로 증가했으며, 이 중 데이터센터가 최소 80 GW를 차지한다고 보고했습니다(출처: Ofgem). 이 프로젝트 대부분은 요청한 일정대로 건설되지 않을 것이며, 스토리지 지출은 신청이 아니라 실제 전력이 공급된 메가와트를 따르므로, DC Market Insights는 대기열 물량이 아니라 2027년 이후 연간 300~550 MW를 추가합니다.
플래시 가격 변동성과 예산 연기
2026년 MW당 스토리지 지출 12.2% 상승은 파운드화로 책정되는 기업 IT 예산을 압박합니다. 일부 구매자가 어레이 사용 기간을 7년으로 늘리거나 콜드 데이터를 클라우드 계층으로 옮기면서, DC Market Insights는 기업 온프레미스 스토리지가 연 4.55%에 그쳐 2035년 6.8094억 달러에 이를 것으로 모델링합니다.
영국 데이터센터 스토리지의 가장 큰 기회는 어디에 있는가?
AI 홀은 영국 데이터센터 스토리지에서 가장 큰 기회로, 2030년까지 가치의 32.5%로 상승합니다. 두 번째는 잉글랜드 북부 구축으로, 2035년까지 비중이 13.0%에서 25.0%로 상승합니다.
AI 데이터 파이프라인: 2030년 AI 부하 1,890 MW
모델상 2030년 AI 부하가 1,890 MW에 달함에 따라 고처리량 파일 시스템, 오브젝트 스토어 및 고밀도 SSD 셸프 공급업체가 성장의 대부분을 차지합니다. AI 홀은 2025년 스토리지 가치의 7.4%, 2030년 32.5%를 차지합니다(DC Market Insights 추정).
북부 캠퍼스: 연 16.66%
Blyth and Cambois, 티스사이드, 맨체스터가 부하를 늘리면서 잉글랜드 북부는 영국 스토리지 가치의 13.0%에서 25.0%로 상승합니다. DC Market Insights는 이 지역의 연 성장률을 16.66%로, 2035년 Blyth and Cambois 허브 단독 가치를 3.9721억 달러로 모델링합니다.
영국 데이터센터는 MW당 스토리지에 얼마를 지출하는가?
영국 데이터센터는 2025년 일반 IT 부하 MW당 연간 약 82만 달러를 스토리지에 지출합니다(DC Market Insights 추정). AI 메가와트는 48만 달러이며, 플래시 가격 재조정으로 2026년에는 각각 92만 달러와 54만 달러로 상승합니다.
| 스토리지 지출(설치 MW당 연간 천 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 일반 IT 부하 | 720 | 820 | 850 | 780 |
| AI IT 부하 | 400 | 480 | 500 | 450 |
| 설치 IT 부하(MW) | 1,350 | 2,000 | 4,200 | 6,500 |
일반 부하 수치는 DC Market Insights가 영국 구축에 적용하는 MW당 시설 비용 1,130만 달러의 약 7%이며, 테라바이트당 비용이 계속 하락하는 반면 랙당 용량은 증가하므로 2030년 이후 하락합니다. 공개 가격 기준점은 정가가 아닌 벤더 공시 자료에서 나옵니다. Pure Storage는 2027 회계연도 매출 가이던스를 43억~44억 달러로 제시했고, Dell은 2026 회계연도 스토리지 매출이 약 166억 달러로 1% 증가했으며 AI 서버 수주잔고는 430억 달러에 달했다고 보고했습니다(출처: Pure Storage; Dell Technologies).
영국 데이터센터 스토리지를 규율하는 규칙과 표준은?
Cyber Security and Resilience Bill의 1 MW 기준부터 영국 데이터 보호법의 보관 기간 제한 원칙까지, 다섯 가지 규정이 영국 데이터센터 스토리지 구매에 영향을 미칩니다(출처: DSIT, ICO, NCSC, ISO).
- 핵심 국가 기반시설 지정, 2024년 9월 12일: 데이터센터가 CNI 체계에 편입되어 사고 발생 시 정부 지원을 받음(출처: DSIT)
- Cyber Security and Resilience Bill: 정격 IT 부하 1 MW 이상의 제3자 데이터센터와 10 MW 이상의 기업 사이트가 적용 대상이며 Ofcom이 규제 기관(출처: DSIT 팩트시트, 2026년 6월 업데이트)
- Data (Use and Access) Act 2025: 2025년 6월 19일 국왕 재가, 데이터 보호 관련 변경 사항은 2~12개월에 걸쳐 단계적으로 시행(출처: DSIT 지침)
- UK GDPR 제5조(1)(e) 보관 기간 제한: 개인 데이터는 필요한 기간 동안만 보관해야 하며, 이것이 보존 및 삭제 기능 수요를 견인(출처: Information Commissioner’s Office (ICO))
- National Cyber Security Centre (NCSC) 클라우드 보안 원칙(14개 원칙) 및 ISO/IEC 27040:2024 스토리지 보안, 공공 부문 입찰에 활용(출처: NCSC; ISO)
영국 데이터센터 스토리지 시장을 선도하는 스토리지 유형은?
올플래시 어레이가 6.7011억 달러, 즉 2025년 가치의 43.0%로 영국 데이터센터 스토리지를 선도하며, 오브젝트 스토리지가 연 13.09%로 가장 빠르게 성장하는 부문입니다.
스토리지 유형별
올플래시 어레이는 연 11.37% 성장하여 2035년 19.7억 달러에 이르는 반면, 하이브리드 플래시 어레이는 구매자들이 이를 건너뛰면서 연 1.34% 성장에 그칩니다.
| 스토리지 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 올플래시 어레이 | 670.11 | 43.0% | 1,967.16 | 11.37% |
| 하이브리드 플래시 어레이 | 264.93 | 17.0% | 302.64 | 1.34% |
| HDD 및 대용량 시스템 | 374.02 | 24.0% | 832.26 | 8.33% |
| 소프트웨어 정의 스토리지 | 249.34 | 16.0% | 680.94 | 10.57% |
| 합계 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
아키텍처별
오브젝트 스토리지는 3.4285억 달러에서 2035년 11.7억 달러로 증가하며, 2035년 이전에 블록 스토리지 영역 네트워크(SAN) 스토리지를 추월합니다.
| 아키텍처 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 블록 스토리지(SAN) | 545.44 | 35.0% | 945.75 | 5.66% |
| 파일 스토리지(NAS) | 420.77 | 27.0% | 1,021.41 | 9.27% |
| 오브젝트 스토리지 | 342.85 | 22.0% | 1,172.73 | 13.09% |
| 서버 기반 및 직접 연결형 | 249.34 | 16.0% | 643.11 | 9.94% |
| 합계 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
구매자별
하이퍼스케일 클라우드 운영사는 2025년 영국 스토리지 가치의 37.0%, 2035년 49.0%를 구매하며 연 12.39% 성장합니다.
| 구매자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 | 576.61 | 37.0% | 1,853.67 | 12.39% |
| 코로케이션 테넌트 | 420.77 | 27.0% | 945.75 | 8.44% |
| 기업 온프레미스 | 436.35 | 28.0% | 680.94 | 4.55% |
| 공공 부문 및 연구 | 124.67 | 8.0% | 302.64 | 9.27% |
| 합계 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
DC 독점: 영국 AI Growth Zone 스토리지 파이프라인 트래커(명시된 7개 프로젝트, 1.4 GW)
DC Market Insights는 공개 용량 약 1.4 GW의 영국 내 명시된 7개 프로젝트가 완전 가동 시 연간 약 7.5억 달러의 스토리지를 필요로 할 것으로 추정합니다. 이 트래커는 14개 입력값(정부 발표, 기업 공시, GPU당 약 1.8킬로와트로 환산한 GPU 수, 가격 표의 MW당 스토리지 가치)으로 구축한 DC Market Insights 모델입니다.
| 프로젝트 | 위치 | 공개 규모 | 시기 | 가동 시 모델링된 스토리지 지출(연간 백만 달러) |
|---|---|---|---|---|
| QTS (Blackstone), Blyth and Cambois | 노스이스트 AI Growth Zone | 100억 파운드; 최대 1,100 MW | 2028년 개장 | 약 500 |
| Equinix, 하트퍼드셔 캠퍼스 | 85에이커 | 39억 파운드; 250+ MW | 2025년 10월 30일 발표 | 약 205 |
| Google, Waltham Cross | 하트퍼드셔 | 2년간 50억 파운드 투자의 일부 | 2025년 9월 개장 | 비공개 |
| Microsoft 및 Nscale 슈퍼컴퓨터 | 영국 | 300억 달러 프로그램 내 23,000개 이상 GPU | 2025-2028 | 약 20 |
| OpenAI Stargate UK (Nscale, NVIDIA) | Cobalt Park 및 기타 사이트 | GPU 8,000개, 31,000개로 확대 | 2026년 1분기부터 | 약 7~27 |
| Culham AI Growth Zone | 옥스퍼드셔 | 첫 AI Growth Zone | 2025년 1월 지정 | 모델: 2035년 허브 가치 1.5132억 달러 |
| 노스웨일스 AI Growth Zone | 앵글시 및 Trawsfynydd | 최대 4 GW 잠재 용량 | 2025년 11월 13일 확정 | 모델: 2035년 허브 가치 1.1349억 달러 |
Blyth and Cambois 캠퍼스 하나만으로도 1.1 GW가 가동되면 영국 2025년 스토리지 지출의 약 3분의 1이 추가되며, 이것이 모델에서 잉글랜드 북부가 가장 빠르게 성장하는 지역인 이유입니다. 트래커는 또한 발표와 실제 전력 공급 부하 간의 격차를 보여줍니다. Ofgem의 데이터센터 연결 요청 80 GW는 2025년 설치 용량 2,000 MW의 40배입니다.
영국에서 데이터센터 스토리지 지출을 선도하는 지역과 가장 빠르게 성장하는 지역은?
그레이터 런던이 2025년 6.3895억 달러로 선도하며, 잉글랜드 북부가 연 16.66%로 가장 빠르게 성장하여 2035년 9.4575억 달러에 이릅니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 그레이터 런던 | 638.95 | 41.0% | 1,021.41 | 4.80% |
| 잉글랜드 남동부 및 동부 | 467.52 | 30.0% | 1,134.90 | 9.27% |
| 잉글랜드 북부 | 202.59 | 13.0% | 945.75 | 16.66% |
| 웨일스 및 서부 | 124.67 | 8.0% | 378.30 | 11.74% |
| 스코틀랜드 미들랜즈 및 북아일랜드 | 124.67 | 8.0% | 302.64 | 9.27% |
| 영국 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
그레이터 런던
은행, 보험사, 거래소가 지연에 민감한 데이터를 가까이 두기 때문에 Docklands, 웨스트 런던, 시티가 2025년 스토리지 가치의 41.0%를 차지합니다. 신규 부하가 수도의 제약된 전력망을 벗어나 이동하면서 성장률은 연 4.80%로 둔화됩니다.
잉글랜드 남동부 및 동부
슬라우, 템스 밸리, 하트퍼드셔, Culham은 2025년 4.6752억 달러를 차지하고 연 9.27% 성장하며, 39억 파운드 규모의 Equinix 캠퍼스와 Google의 Waltham Cross 사이트가 성장을 뒷받침합니다(출처: Equinix; Google).
잉글랜드 북부
노스이스트 존이 300억 파운드의 민간 투자를 목표로 하기 때문에, 맨체스터, 티스사이드, Blyth and Cambois 존은 2.0259억 달러에서 9.4575억 달러로 연 16.66%의 가장 빠른 속도로 증가합니다(출처: DSIT, 2025년 9월).
웨일스 및 서부
뉴포트와 노스웨일스 AI Growth Zone은 연 11.74% 성장하여 2035년 3.783억 달러에 이릅니다.
스코틀랜드, 미들랜즈 및 북아일랜드
중부 스코틀랜드, 미들랜즈, 벨파스트는 2025년 1.2467억 달러를 나눠 가지며 연 9.27% 성장하고, 대학 및 공공 연구 스토리지가 큰 비중을 차지합니다.
영국에서 스토리지를 가장 많이 구매하는 데이터센터 허브는?
슬라우 및 템스 밸리가 2025년 2.6493억 달러로 영국 최대의 데이터센터 스토리지 허브이며, 하트퍼드셔가 연 11.28%로 가장 빠르게 성장하는 대형 허브입니다.
| 순위 | 허브 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|---|
| 1 | 슬라우 및 템스 밸리 | 잉글랜드 남동부 및 동부 | 264.93 | 491.79 | 6.38% |
| 2 | 런던 Docklands | 그레이터 런던 | 249.34 | 359.38 | 3.72% |
| 3 | 웨스트 런던 및 Park Royal | 그레이터 런던 | 202.59 | 321.56 | 4.73% |
| 4 | 센트럴 런던 | 그레이터 런던 | 187.01 | 340.47 | 6.17% |
| 5 | 맨체스터 | 잉글랜드 북부 | 127.79 | 283.73 | 8.30% |
| 6 | 하트퍼드셔(Waltham Cross 및 Hemel) | 잉글랜드 남동부 및 동부 | 116.88 | 340.47 | 11.28% |
| 7 | 뉴포트 및 사우스웨일스 | 웨일스 및 서부 | 77.92 | 189.15 | 9.27% |
| 8 | 중부 스코틀랜드 | 스코틀랜드 미들랜즈 및 북아일랜드 | 62.34 | 132.41 | 7.82% |
| 9 | 티스사이드 | 잉글랜드 북부 | 23.38 | 151.32 | 20.53% |
| 10 | 옥스퍼드셔(Culham) | 잉글랜드 남동부 및 동부 | 15.58 | 151.32 | 25.53% |
| 11 | 노스웨일스 | 웨일스 및 서부 | 7.79 | 113.49 | 30.72% |
| 12 | Blyth and Cambois(노섬벌랜드) | 잉글랜드 북부 | 4.68 | 397.21 | 55.91% |
12개 허브가 2025년 지출의 86.0%를 차지합니다. Blyth and Cambois는 용량의 거의 전부가 2028년 이후에 들어오기 때문에 작은 기반에서 가장 빠르게 성장합니다(연 55.91%, 2035년 3.9721억 달러).
2035년 영국 데이터센터 스토리지 전망은 어떻게 달라질 수 있는가?
2035년 가치는 기본 시나리오 37.8억 달러를 중심으로, 전력망 대기열로 설치 부하가 5,400 MW 부근에 머물 경우 30.7억 달러에서 부하가 7,600 MW에 도달할 경우 45.7억 달러까지 분포합니다.
| 시나리오 | 2035년(백만 달러) | 가정 |
|---|---|---|
| 저성장 | 3,070.30 | 2035년 설치 용량 5,400 MW, AI 비중 55%, MW당 스토리지 지출 5% 감소 |
| 기본 | 3,783.00 | 2035년 설치 용량 6,500 MW, AI 비중 60% |
| 고성장 | 4,565.36 | 2035년 설치 용량 7,600 MW(로드맵 속도 유지), AI 비중 63%, MW당 지출 5% 증가 |
영국 데이터센터 스토리지 시장의 주요 기업은?
Dell Technologies가 2025년 가치의 약 19%로 영국 데이터센터 스토리지를 선도하며, 상위 5개 어레이 벤더가 약 48%를 차지합니다(DC Market Insights 평가). 5개 기업은 Dell, NetApp, Hewlett Packard Enterprise (HPE), Pure Storage, IBM으로, 보고된 스토리지 매출과 영국 내 설치 기반을 기준으로 순위를 매겼으며, 나머지 대부분은 하이퍼스케일러가 제조사로부터 드라이브 형태로 직접 구매합니다.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei
- Lenovo
- Cisco Systems
- Nutanix
- VAST Data
- DataDirect Networks (DDN)
- Seagate Technology
- Western Digital
- Sandisk
- Micron Technology
- Samsung Electronics
각 사에 따르면 Dell은 2026 회계연도 스토리지 매출 약 166억 달러, NetApp은 총매출 69.3억 달러를 보고했습니다. Pure Storage는 2024년 12월 상위 4대 하이퍼스케일러 중 한 곳과 DirectFlash 기술 디자인 윈을 발표했으며(출처: Pure Storage), Micron은 데이터센터 SSD 증산과 함께 2026 회계연도 매출 1,331.9억 달러를 보고했습니다(출처: Micron).
영국 데이터센터 스토리지 시장의 최근 동향은?
2024년 이후 날짜가 명시된 6건의 사건으로 300억 파운드 이상의 영국 데이터센터 지출 계획과 새로운 전력망 체계가 스토리지 수요를 뒷받침하게 되었습니다.
- 2026년 7월, Ofgem은 그레이트브리튼 연결 대기열에 최소 80 GW의 데이터센터 수요가 있다고 보고하고 투기성 프로젝트로부터 전력망 용량을 확보하는 조치에 나섰습니다(출처: Ofgem).
- 2025년 11월, 정부는 최대 4 GW의 잠재 용량을 갖춘 노스웨일스 AI Growth Zone을 확정했습니다(출처: DSIT).
- 2025년 10월, Equinix는 하트퍼드셔에 39억 파운드 규모, 250+ MW 캠퍼스를 발표했습니다(출처: Equinix).
- 2025년 9월, Blackstone은 노스이스트 AI Growth Zone의 Blyth and Cambois 캠퍼스에 100억 파운드를 투자하기로 했습니다(출처: DSIT).
- 2025년 9월, Microsoft는 Nscale과 함께하는 23,000개 이상 GPU 슈퍼컴퓨터를 포함해 2025~2028년 영국에 300억 달러를 투자하기로 했습니다(출처: Microsoft).
- 2024년 9월, 데이터센터가 핵심 국가 기반시설로 지정되었습니다(출처: DSIT).
스토리지 벤더와 투자자가 영국 데이터센터 스토리지 시장에서 얻어야 할 시사점은?
DC Market Insights는 2025년 기준치 15.6억 달러에서 네 가지 결론을 도출합니다.
- 전력이 공급된 메가와트가 속도를 결정: 전력망 연결이 발표를 따라가지 못하므로, 기본 시나리오는 2030년까지 2,200 MW를 추가하는 데 그쳐 6 GW 로드맵에 크게 못 미칩니다.
- 플래시 가격이 2026년을 주도: 일반 MW당 스토리지 지출이 2026년 12.2% 상승하여 그해 약 1.87억 달러를 추가합니다.
- 성장의 북상: Blyth and Cambois가 2028년 개장하면서 잉글랜드 북부가 연 16.66% 성장합니다.
- 주목할 형식은 오브젝트 스토리지: 연 13.09% 성장하며 2035년 이전에 블록 스토리지를 추월합니다.
모델 구축 방법: 영국 데이터센터 스토리지 시장 방법론
DC Market Insights는 16개 연도별 용량 데이터 포인트(2020~2035), 2개의 스토리지 집약도, 2025년 IT 부하 2,000 MW를 바탕으로 상향식 모델을 구축하여 2025년 15.6억 달러를 산출했습니다.
- 용량: 영국 설치 IT 부하는 2020년 1,350 MW, 2025년 2,000 MW, 2030년 4,200 MW, 2035년 6,500 MW(DC Market Insights 추정, 2030년 6 GW 필요량을 제시한 로드맵과 대조 확인). 설치 부하 중 AI 비중은 2020년 2%, 2025년 12%, 2030년 45%, 2035년 60%.
- 단위 가치: 일반 MW당 스토리지 지출 72만 달러(2020), 82만 달러(2025), 92만 달러(2026), 85만 달러(2030), 78만 달러(2035). AI MW당 40만 달러, 48만 달러, 54만 달러, 50만 달러, 45만 달러.
- 검증 1(상한): 2025년 가치 15.6억 달러는 영국 데이터센터 전체 121.1억 달러의 12.9%로, 데이터센터 지출 중 스토리지 비중 10~15% 범위 안에 있습니다.
- 검증 2(상한): 15.6억 달러는 Dell 스토리지, NetApp, Pure Storage, Seagate, Sandisk 데이터센터 부문의 2026 회계연도 합산 매출 445.4억 달러의 3.5%로, 글로벌 스토리지 공급 중 영국 비중 4%보다 낮습니다.
- 검증 3(하한): 일반 부하 1,760 MW × MW당 연간 최소 40만 달러(MW당 200만 달러 스토리지의 5년 교체 주기)는 7억 달러로, 일반 부하 항목 14.4억 달러보다 낮습니다.
전체 접근 방식은 연구 방법론 페이지에서 확인할 수 있습니다. 플래시 공급은 NAND 플래시 및 엔터프라이즈 SSD 시장 보고서에서, 블록 스토리지 네트워크는 서버 스토리지 영역 네트워크 시장 보고서에서, 가장 큰 비교 대상 국가 시장은 미국 데이터센터 스토리지 시장 보고서에서 분석합니다.
목차
- 01서론 및 주요 시장 통계
- 1.1시장 개요, 2025년, 2026년 및 2035년
- 1.2주요 시장 통계
- 02요약
- 2.1시장 규모 2020-2035
- 2.2스토리지 가치 중 AI 비중
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3세그먼트 간 관계
- 3.4영국 데이터센터 스토리지 시장 추정치가 서로 다른 이유
- 04시장 성장 요인
- 4.1AI Growth Zone: Culham, Blyth 및 노스웨일스
- 4.2핵심 국가 기반시설 지위
- 4.32026년 플래시 가격 재조정
- 05시장 트렌드
- 5.1AI 학습을 지원하는 오브젝트 스토어
- 5.25년 단위 구매를 대체하는 구독형 어레이
- 5.3클라우드 계층에 남는 대용량 HDD
- 06시장 과제
- 6.1전력망 연결 대기열
- 6.2플래시 가격 변동성과 예산 연기
- 07시장 기회
- 7.1AI 데이터 파이프라인
- 7.2북부 캠퍼스
- 08가격: mw당 스토리지 지출
- 8.1일반 및 AI MW당 스토리지 지출, 2020-2035
- 09표준 및 규제
- 9.1핵심 국가 기반시설 지정
- 9.2Cyber Security and Resilience Bill
- 9.3Data (Use and Access) Act 2025
- 9.4UK GDPR 보관 기간 제한
- 9.5NCSC 클라우드 보안 원칙 및 ISO/IEC 27040:2024
- 10시장 세분화
- 10.1스토리지 유형별: 올플래시 어레이, 하이브리드 플래시 어레이, HDD 및 대용량 시스템, 소프트웨어 정의 스토리지
- 10.2아키텍처별: 블록 스토리지(SAN), 파일 스토리지(NAS), 오브젝트 스토리지, 서버 기반 및 직접 연결형
- 10.3구매자별: 하이퍼스케일 클라우드, 코로케이션 테넌트, 기업 온프레미스, 공공 부문 및 연구
- 11DC 독점: 영국 AI Growth Zone 스토리지 파이프라인 트래커
- 11.1명시된 7개 프로젝트와 모델링된 스토리지 지출
- 12지역별 인사이트
- 12.1그레이터 런던
- 12.2잉글랜드 남동부 및 동부
- 12.3잉글랜드 북부
- 12.4웨일스 및 서부
- 12.5스코틀랜드 미들랜즈 및 북아일랜드
- 13허브 분석
- 13.1슬라우 및 템스 밸리
- 13.2런던 Docklands
- 13.3웨스트 런던 및 Park Royal
- 13.4센트럴 런던
- 13.5맨체스터
- 13.6하트퍼드셔(Waltham Cross 및 Hemel)
- 13.7뉴포트 및 사우스웨일스
- 13.8중부 스코틀랜드
- 13.9티스사이드
- 13.10옥스퍼드셔(Culham)
- 13.11노스웨일스
- 13.12Blyth and Cambois(노섬벌랜드)
- 14전망 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 인사이트
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei
- 15.8Lenovo
- 15.9Cisco Systems
- 15.10Nutanix
- 15.11VAST Data
- 15.12DataDirect Networks (DDN)
- 15.13Seagate Technology
- 15.14Western Digital
- 15.15Sandisk
- 15.16Micron Technology
- 15.17Samsung Electronics
- 15.18시장 집중도
- 16최근 동향
- 16.12024-2026년 주요 사건
- 17애널리스트 시사점
- 17.1네 가지 결론
- 18방법론
- 18.1용량 및 단위 가치
- 18.2범위 검증
- 그림 1영국 데이터센터 스토리지 시장 규모, 2020-2035(백만 달러)
- 표 1시장 개요
- 표 2범위 비교
- 표 3MW당 스토리지 지출, 2020-2035
- 표 4스토리지 유형별
- 표 5아키텍처별
- 표 6구매자별
- 표 7영국 AI Growth Zone 스토리지 파이프라인 트래커
- 표 8지역별 시장 규모
- 표 9상위 12개 허브
- 표 10전망 시나리오 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 19.5억 달러로, 2025년 15.6억 달러에서 25.35% 증가했습니다. 영국 설치 IT 부하가 2,000 MW에서 6,500 MW로 증가함에 따라 시장은 2025년 이후 CAGR 9.27%로 2035년 37.8억 달러에 이를 것으로 전망됩니다.
2020~2025년 연 10.10% 성장에 이어 2025~2035년 연 9.27% 성장합니다. 성장은 전력이 공급된 메가와트를 따르며, DC Market Insights는 2030년 영국 IT 부하를 4,200 MW로 모델링하는데 이는 UK Compute Roadmap이 요구하는 6 GW에 못 미칩니다.
2025년 일반 IT 부하 MW당 연간 약 82만 달러, AI 부하 MW당 48만 달러이며, 플래시 가격 재조정으로 2026년에는 92만 달러와 54만 달러로 상승합니다(DC Market Insights 추정).
올플래시 어레이로, 6.7011억 달러 또는 2025년 가치의 43.0%를 차지하며 연 11.37% 성장하여 2035년 19.7억 달러에 이릅니다. 오브젝트 스토리지는 연 13.09%로 가장 빠르게 성장하는 아키텍처입니다.
그레이터 런던으로, 6.3895억 달러 또는 2025년 가치의 41.0%를 차지합니다. 잉글랜드 북부는 2028년 Blyth and Cambois 캠퍼스 개장에 힘입어 연 16.66%로 가장 빠르게 성장하여 2035년 9.4575억 달러에 이릅니다.
Dell Technologies가 2025년 가치의 약 19%로 선도하며(DC Market Insights 평가), 상위 5개 어레이 벤더(Dell, NetApp, HPE, Pure Storage, IBM)가 약 48%를 차지합니다. 나머지 대부분은 하이퍼스케일러가 Seagate, Western Digital, Sandisk, Micron, Samsung의 드라이브 형태로 구매합니다.
공개 용량 약 1.4 GW의 영국 내 명시된 7개 프로젝트는 완전 가동 시 연간 약 7.5억 달러의 스토리지를 필요로 합니다(DC Market Insights 트래커). 최대 1.1 GW 규모의 Blyth and Cambois 하나만으로도 영국 2025년 스토리지 지출의 약 3분의 1이 추가됩니다.
2026년 지출은 3.9504억 달러 증가하며, 이 중 약 1.87억 달러는 플래시 가격 상승에서 비롯됩니다. Sandisk는 2026년 6월 분기 전분기 대비 성장의 약 3분의 2가 가격에서 나왔다고 밝혔습니다. 나머지는 신규 부하 300 MW에서 나옵니다.
데이터센터는 2024년 9월 12일 핵심 국가 기반시설로 지정되었으며, Cyber Security and Resilience Bill은 정격 IT 부하 1 MW 이상의 제3자 사이트를 대상으로 합니다. UK GDPR 보관 기간 제한, Data (Use and Access) Act 2025, ISO/IEC 27040:2024도 구매에 영향을 미칩니다.
2026년 19.5억 달러는 영국 사이트용으로 구매한 스토리지 하드웨어, 소프트웨어 및 지원 서비스에 대한 DC Market Insights 수치입니다. 클라우드 스토리지 서비스 매출, 서버 부트 드라이브, 테이프 또는 독립형 백업 소프트웨어를 추가한 추정치는 2배 이상 높게 나옵니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.