
Markt für Rechenzentrumsspeicher im Vereinigten Königreich: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsspeicher im Vereinigten Königreich: 2025 lag das Marktvolumen bei USD 1,560.0 Mio.; bis 2035 soll es bei einer CAGR von 9.27 % auf USD 3,780.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einführung und wichtige Marktkennzahlen
- 02Zusammenfassung
- 03Marktumfang
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preise: Speicherausgaben pro MW
- 09Standards und Regulierung
- 10Marktsegmentierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
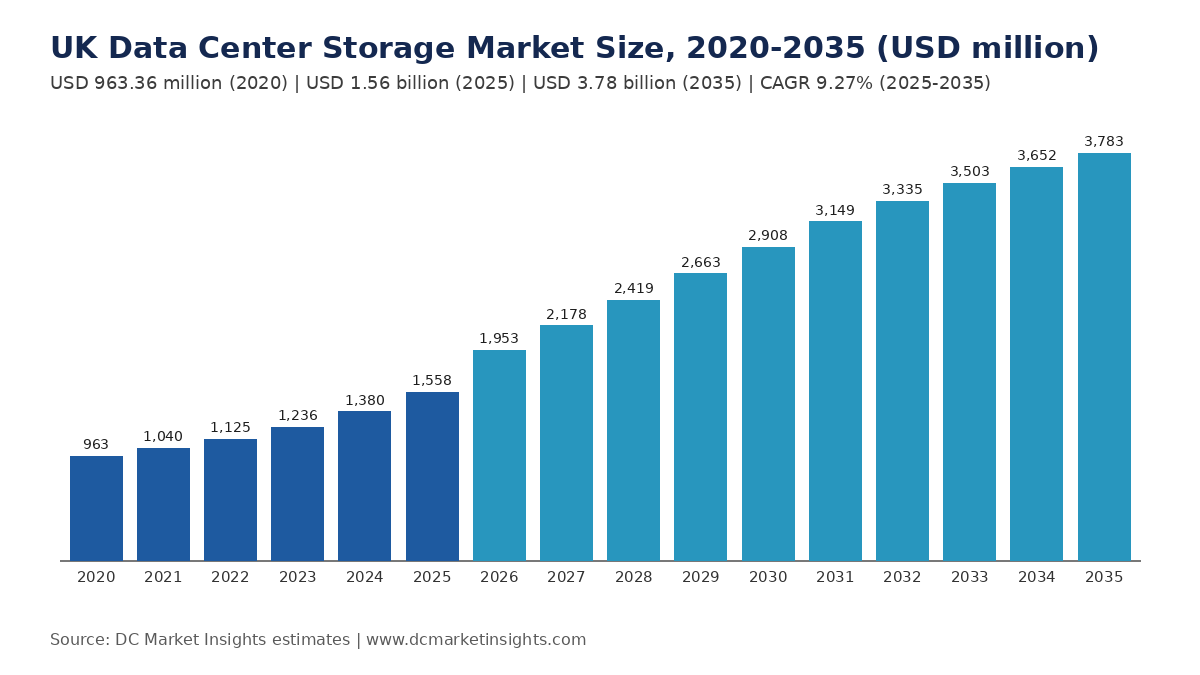
Der Markt für Rechenzentrumsspeicher im Vereinigten Königreich wird 2026 auf 1,95 Mrd. USD geschätzt und soll bis 2035 auf 3,78 Mrd. USD steigen, nach 1,56 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 9,27 % von 2025 bis 2035 (Schätzung von DC Market Insights). Zwei Faktoren bewegen dieses Geld in Großbritannien: die installierte IT-Last britischer Rechenzentren, die DC Market Insights für 2025 auf rund 2.000 Megawatt (MW) beziffert, während die Regierung bis 2030 mindestens 6 Gigawatt (GW) KI-fähiger Kapazität fordert (Quelle: Department for Science, Innovation and Technology (DSIT), UK Compute Roadmap, Juli 2025), und der Preis für Flash-Speicher, der laut Sandisk rund zwei Drittel des sequenziellen Umsatzwachstums im Quartal bis Juni 2026 ausmachte. DC Market Insights ermittelt den Wert für 2025 als 1.760 MW konventionelle IT-Last × 820.000 USD Speicherausgaben pro MW und Jahr (1,44 Mrd. USD) plus 240 MW KI-Last × 480.000 USD pro MW (115,20 Mio. USD). Rechenzentrumsspeicher im Vereinigten Königreich umfasst die Arrays, Laufwerke, Speichersoftware und den Support, die für britische Rechenzentren gekauft werden; All-Flash-Arrays stellen 43,0 % des Werts 2025, Object Storage ist mit 13,09 % pro Jahr die am schnellsten wachsende Architektur, da KI-Trainingsdaten und Backups in Object Stores wandern, und Nordengland ist mit 16,66 % pro Jahr die am schnellsten wachsende Region, weil der Campus Blyth and Cambois in Northumberland 2028 eröffnet.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsspeicher im Vereinigten Königreich 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsspeicher im Vereinigten Königreich 2026 mit 1,95 Mrd. USD, 25,35 % über den 1,56 Mrd. USD von 2025. Höhere Flash-Preise und die ersten Hallen der AI Growth Zones kommen im selben Jahr zusammen.
- Marktgröße 2025: 1,56 Mrd. USD (Schätzung von DC Market Insights)
- Marktgröße 2026: 1,95 Mrd. USD
- Marktgröße 2030: 2,91 Mrd. USD
- Marktgröße 2035: 3,78 Mrd. USD
- CAGR 2025-2035: 9,27 % (unteres Szenario 3,07 Mrd. USD, oberes Szenario 4,57 Mrd. USD im Jahr 2035)
- Größter Speichertyp: All-Flash-Arrays, 670,11 Mio. USD bzw. 43,0 % des Werts 2025
- Am schnellsten wachsendes Segment: Object Storage, 13,09 % pro Jahr auf 1,17 Mrd. USD bis 2035
- Führende Region: Greater London, 638,95 Mio. USD bzw. 41,0 % des Werts 2025
- Am schnellsten wachsende Region: Nordengland, 16,66 % pro Jahr
- Größter Hub: Slough und Thames Valley, 264,93 Mio. USD im Jahr 2025
- Marktführer: Dell Technologies, rund 19 % des Werts 2025 (Einschätzung von DC Market Insights)
Wie groß ist der Markt für Rechenzentrumsspeicher im Vereinigten Königreich und wie schnell wächst er?
Der Markt für Rechenzentrumsspeicher im Vereinigten Königreich wurde 2020 auf 963,36 Mio. USD geschätzt, erreichte 2025 1,56 Mrd. USD und soll bis 2035 bei einer CAGR von 9,27 % im Prognosezeitraum 3,78 Mrd. USD erreichen.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,56 Mrd. USD |
| Marktgröße 2026 | 1,95 Mrd. USD |
| CAGR 2025-2035 | 9,27 % |
| Marktgröße 2035 | 3,78 Mrd. USD |
| Einheit | Mio. USD, nominal |
Die Ausgaben für Rechenzentrumsspeicher im Vereinigten Königreich wuchsen von 2020 bis 2025 um 10,10 % pro Jahr, während die installierte IT-Last von rund 1.350 MW auf 2.000 MW stieg; die Rate von 9,27 % für 2025-2035 spiegelt einen Anstieg der Last auf 6.500 MW wider, wobei die Speicherausgaben pro KI-Megawatt bei rund 55-60 % des konventionellen Niveaus bleiben. DC Market Insights schätzt, dass KI-Hallen 2025 7,4 % des Speicherwerts halten und bis 2035 46,4 %.
Was umfasst Rechenzentrumsspeicher im Vereinigten Königreich und was nicht?
Der Markt für Rechenzentrumsspeicher im Vereinigten Königreich umfasst 1,56 Mrd. USD an Ausgaben 2025 für Speichersysteme, Laufwerke, Software und Support in britischen Rechenzentren. Die Werte entsprechen dem vom Betreiber oder Mieter gezahlten Preis.
Enthalten
- All-Flash-, Hybrid- und Festplatten-Arrays (HDD) sowie Mass-Capacity-Systeme in Hyperscale-, Colocation-, Unternehmens- und Behörden-Rechenzentren
- Software-Defined Storage, Object-Storage-Plattformen und Abonnements für Speicher-Betriebssysteme
- Serverbasierter Speicher: Solid-State-Drives (SSDs) und HDDs, die für Speicherknoten in Cloud-Rechenzentren gekauft werden
- Hersteller-Supportverträge und Storage-as-a-Service-Gebühren für On-Premises-Kapazität
Nicht enthalten
- An Endkunden verkaufte Umsätze aus Cloud-Speicherdiensten (sie sind die Rendite auf diese Ausgaben, keine zusätzlichen Ausgaben)
- Boot-Laufwerke in Compute-Servern, PCs und Edge-Geräten außerhalb von Rechenzentren
- Als separate Lizenz verkaufte Backup-Software und Bandmedien
- Die übrigen Rechenzentrumsausgaben (Server, Netzwerk, Strom, Kühlung und Gebäude), die im Bericht UK Data Center Market erfasst sind; die britische Speicherebene entspricht rund 12,9 % des Werts von 12,11 Mrd. USD für 2025 in diesem Bericht
Wie die Segmente zusammenpassen
Jede Dimension ergibt dieselbe Summe: Speichertyp, Architektur und Käufer ergeben jeweils 1,56 Mrd. USD im Jahr 2025 und 3,78 Mrd. USD im Jahr 2035, und die fünf britischen Regionen ergeben in beiden Jahren den landesweiten Wert.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsspeicher im Vereinigten Königreich?
DC Market Insights beziffert Rechenzentrumsspeicher im Vereinigten Königreich 2026 auf 1,95 Mrd. USD, und breitere Schätzungen fallen mehr als doppelt so hoch aus, weil sie Cloud-Speicherdienste einrechnen. DC Market Insights zählt nur die für britische Standorte gekaufte Hardware, Software und den Support.
Breitere Definitionen rechnen Cloud-Speicherabonnements britischer Unternehmen bei Anbietern ein, die sie möglicherweise aus Irland oder den Niederlanden bedienen, außerdem Backup- und Archivsoftware, Bandbibliotheken und den Speicher in jedem Server. Jeder dieser Posten ist ein realer Geldfluss, doch wer Cloud-Speicherumsätze zu den Laufwerken addiert, die sie erbringen, zählt dasselbe Petabyte doppelt, und eine frühere Ausgabe dieser Seite nutzte diesen breiteren Rahmen. Zu den Käufern im Untersuchungsumfang gehören Hyperscale-Cloud-Betreiber, Colocation-Mieter wie Banken und Versicherer in den Docklands, Unternehmens-IT-Abteilungen, Universitäten und Forschungsräte, NHS-Trusts, Regierungsministerien sowie kleine und mittlere Unternehmen (KMU), die Racks in regionalen Colocation-Standorten mieten.
| Element | Im Umfang von DC Market Insights | Begründung |
|---|---|---|
| Speicher-Arrays, Laufwerke und Software in britischen Rechenzentren | Ja, 1,56 Mrd. USD (2025) | Investitions- und Supportausgaben an britischen Standorten |
| Umsätze aus Cloud-Speicherdiensten | Nein | Rendite auf dieselbe Hardware |
| Boot-Laufwerke in Compute-Servern | Nein | Bei Servern erfasst |
| Bandmedien und eigenständige Backup-Lizenzen | Nein | Separate Datensicherungsmärkte |
Was treibt die Nachfrage nach Rechenzentrumsspeicher im Vereinigten Königreich?
Drei britische Faktoren fügen zwischen 2025 und 2030 rund 1,35 Mrd. USD an jährlichen Speicherausgaben hinzu: die Campus der AI Growth Zones, Pflichten als kritische nationale Infrastruktur, die replizierte Kopien erzwingen, und der Flash-Preissprung 2026.
AI Growth Zones: Culham, Blyth und Nordwales bringen Gigawatt
Die Regierung benannte Culham in Oxfordshire im Januar 2025 als erste AI Growth Zone, bestätigte im September 2025 eine Zone im Nordosten, in der Blackstone 10 Mrd. £ für den QTS-Campus in Blyth and Cambois zusagte, der 2028 eröffnen und eine Energiekapazität von bis zu 1,1 GW erreichen soll, sowie im November 2025 eine Zone in Nordwales, die bis zu 4 GW hinzufügen könnte (Quelle: Mitteilungen von DSIT und Prime Minister’s Office). Die UK Compute Roadmap prognostiziert, dass das Vereinigte Königreich bis 2030 mindestens 6 GW KI-fähige Rechenzentrumskapazität benötigt (Quelle: DSIT). DC Market Insights geht nicht davon aus, dass dieses Ziel erreicht wird, und modelliert für 2030 eine installierte IT-Last von 4.200 MW, davon 45 % KI, wodurch der KI-Anteil am Speicherwert von 7,4 % auf 32,5 % steigt.
Status als kritische nationale Infrastruktur: Zwei Kopien jedes kritischen Datensatzes
Rechenzentren wurden am 12. September 2024 als Critical National Infrastructure eingestuft, die erste neue Einstufung seit fast einem Jahrzehnt, und die Regierung bezifferte den Branchenumsatz britischer Rechenzentren auf rund 4,6 Mrd. £ pro Jahr (Quelle: DSIT). Das Factsheet zur Cyber Security and Resilience Bill stellt Drittanbieter-Rechenzentren ab 1 MW Nenn-IT-Last und Unternehmensstandorte ab 10 MW unter die Aufsicht von Ofcom (Quelle: DSIT, aktualisiert Juni 2026). DC Market Insights schätzt, dass Replikations- und unveränderliche Snapshot-Kapazität für regulierte Mieter die Speicherausgaben pro konventionellem MW um rund 8 % erhöht, was 2025 rund 115 Mio. USD entspricht.
Flash-Preissprung: Speicherausgaben pro MW steigen 2026 um 12,2 %
Sandisk meldete für das Geschäftsjahr 2026 einen Umsatz von 20,25 Mrd. USD, ein Plus von 175 %, mit einem Rechenzentrumsumsatz von 5,15 Mrd. USD, ein Plus von 437 %, und erklärte, dass rund zwei Drittel des sequenziellen Wachstums im vierten Quartal auf höhere Preise zurückgingen (Quelle: Sandisk-Ergebnisse für das vierte Quartal des Geschäftsjahres 2026). Britische Käufer zahlen dieselben Komponentenpreise, daher erhöht DC Market Insights die Speicherausgaben pro konventionellem MW von 820.000 USD im Jahr 2025 auf 920.000 USD im Jahr 2026, was rund 187 Mio. USD des Sprungs von 395,04 Mio. USD im Jahr 2026 erklärt.
Welche Trends verändern, wie britische Rechenzentren Speicher kaufen?
Object Storage steigt bis 2035 von 22,0 % auf 31,0 % des Speicherwerts britischer Rechenzentren, während Block Storage von 35,0 % auf 25,0 % fällt. Käufer wechseln zudem von eigenen Arrays zu Abonnements.
Object Stores versorgen KI-Training in nördlichen Campus
KI-Cluster wie der Supercomputer von Microsoft und Nscale mit mehr als 23.000 NVIDIA-Grafikprozessoren (GPUs) und die Abnahme von OpenAI Stargate UK mit bis zu 8.000 GPUs im ersten Quartal 2026, skalierend auf 31.000, lesen Trainingsdaten aus Object Stores und parallelen Dateisystemen (Quelle: Microsoft, September 2025; OpenAI, September 2025). Object Storage wächst um 13,09 % pro Jahr und erreicht bis 2035 31,0 % des britischen Speicherwerts (Schätzung von DC Market Insights).
Abonnement-Arrays ersetzen Fünfjahreskäufe
Pure Storage meldete für das Geschäftsjahr 2026 einen Umsatz von 3,66 Mrd. USD, ein Plus von 16 %, mit einem jährlich wiederkehrenden Abonnementumsatz (ARR) von 1,9 Mrd. USD (Quelle: Ergebnisse von Pure Storage für das Geschäftsjahr 2026, SEC-Einreichung); NetApp meldete für das Geschäftsjahr 2026 einen Umsatz von 6,93 Mrd. USD und im vierten Quartal einen All-Flash-Array-Umsatz von 1,2 Mrd. USD, ein Plus von 18 % (Quelle: NetApp). Im britischen Modell machen Abonnement- und Supportgebühren rund 22 % der Speicherausgaben 2025 aus und steigen bis 2035 auf rund 30 % (Schätzung von DC Market Insights).
Mass-Capacity-HDDs bleiben in Cloud-Tiers
Seagate meldete für das Geschäftsjahr 2026 einen Umsatz von 12,2 Mrd. USD, getrieben von der Nachfrage aus Cloud-Rechenzentren und seiner Plattform Mozaic mit wärmeunterstützter magnetischer Aufzeichnung (HAMR) (Quelle: Seagate); HDD- und Mass-Capacity-Systeme behalten 2035 rund 22 % des britischen Werts, 832,26 Mio. USD, weil kalte Daten pro Terabyte auf Festplatten weiterhin günstiger sind als auf Flash.
Was bremst das Wachstum von Rechenzentrumsspeicher im Vereinigten Königreich?
Netzzugang und Flash-Preise begrenzen den Markt für Rechenzentrumsspeicher im Vereinigten Königreich im Basisszenario von DC Market Insights auf 4.200 MW IT-Last im Jahr 2030. Würden stattdessen 6 GW erreicht, kämen rund 0,8 Mrd. USD an Speicherwert 2035 hinzu.
Warteschlangen für Netzanschlüsse: 80 GW an Rechenzentrumsanfragen
Ofgem berichtete am 29. Juli 2026, dass die Anträge auf Verbrauchsanschlüsse in Großbritannien in weniger als einem Jahr von 41 GW auf 125 GW gestiegen sind, wobei Rechenzentren mindestens 80 GW ausmachen (Quelle: Ofgem). Die meisten dieser Projekte werden nicht zu den beantragten Terminen gebaut, und Speicherausgaben folgen energetisierten Megawatt, nicht Anträgen, daher fügt DC Market Insights nach 2027 300-550 MW pro Jahr hinzu, nicht das Volumen der Warteschlange.
Volatilität der Flash-Preise und aufgeschobene Budgets
Ein Anstieg der Speicherausgaben pro MW um 12,2 % im Jahr 2026 belastet IT-Budgets von Unternehmen, die in Pfund festgelegt werden; DC Market Insights modelliert für On-Premises-Speicher von Unternehmen ein Wachstum von nur 4,55 % pro Jahr auf 680,94 Mio. USD bis 2035, da manche Käufer Arrays auf sieben Jahre strecken oder kalte Daten in Cloud-Tiers verlagern.
Wo liegen die größten Chancen bei Rechenzentrumsspeicher im Vereinigten Königreich?
KI-Hallen sind die größte Chance bei Rechenzentrumsspeicher im Vereinigten Königreich und steigen bis 2030 auf 32,5 % des Werts. Der Ausbau in Nordengland ist die zweite, mit einem Anteil, der bis 2035 von 13,0 % auf 25,0 % steigt.
KI-Datenpipelines: 1.890 MW KI-Last bis 2030
Mit 1.890 MW KI-Last im Jahr 2030 im Modell erobern Anbieter von Dateisystemen mit hohem Durchsatz, Object Stores und dichten SSD-Shelves den Großteil des Wachstums; KI-Hallen erreichen 2025 7,4 % des Speicherwerts und 2030 32,5 % (Schätzung von DC Market Insights).
Nördliche Campus: 16,66 % pro Jahr
Nordengland steigt von 13,0 % auf 25,0 % des britischen Speicherwerts, da Blyth and Cambois, Teesside und Manchester Last hinzufügen; DC Market Insights modelliert für die Region 16,66 % pro Jahr und allein für den Hub Blyth and Cambois 397,21 Mio. USD bis 2035.
Wie viel geben britische Rechenzentren pro MW für Speicher aus?
Britische Rechenzentren geben 2025 rund 820.000 USD pro Jahr und MW konventioneller IT-Last für Speicher aus (Schätzung von DC Market Insights). Ein KI-Megawatt kommt auf 480.000 USD, und beide Werte steigen 2026 auf 920.000 USD bzw. 540.000 USD, da die Flash-Preise neu ansetzen.
| Speicherausgaben (Tsd. USD pro installiertem MW und Jahr) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle IT-Last | 720 | 820 | 850 | 780 |
| KI-IT-Last | 400 | 480 | 500 | 450 |
| Installierte IT-Last (MW) | 1.350 | 2.000 | 4.200 | 6.500 |
Der konventionelle Wert entspricht rund 7 % der Anlagenkosten von 11,30 Mio. USD pro MW, die DC Market Insights für britische Neubauten ansetzt, und er sinkt nach 2030, weil die Kosten pro Terabyte weiter fallen, während die Kapazität pro Rack steigt. Öffentliche Preisanker stammen aus Unternehmensberichten statt aus Listenpreisen: Pure Storage prognostizierte für das Geschäftsjahr 2027 einen Umsatz von 4,3-4,4 Mrd. USD, und Dell meldete für das Geschäftsjahr 2026 einen Speicherumsatz von rund 16,6 Mrd. USD, ein Plus von 1 %, während sein Auftragsbestand für KI-Server 43 Mrd. USD erreichte (Quelle: Pure Storage; Dell Technologies).
Welche Regeln und Standards gelten für Rechenzentrumsspeicher im Vereinigten Königreich?
Fünf Regelwerke prägen Speicherkäufe britischer Rechenzentren, von der 1-MW-Schwelle der Cyber Security and Resilience Bill bis zum Grundsatz der Speicherbegrenzung im britischen Datenschutzrecht (Quelle: DSIT, ICO, NCSC, ISO).
- Einstufung als Critical National Infrastructure, 12. September 2024: Rechenzentren werden Teil des CNI-Regimes, mit staatlicher Unterstützung bei Vorfällen (Quelle: DSIT)
- Cyber Security and Resilience Bill: Drittanbieter-Rechenzentren ab 1 MW Nenn-IT-Last und Unternehmensstandorte ab 10 MW im Geltungsbereich, Ofcom als Aufsichtsbehörde (Quelle: DSIT-Factsheet, aktualisiert Juni 2026)
- Data (Use and Access) Act 2025: Royal Assent am 19. Juni 2025, Datenschutzänderungen werden über 2 bis 12 Monate schrittweise eingeführt (Quelle: DSIT-Leitfaden)
- UK GDPR Artikel 5(1)(e) Speicherbegrenzung: personenbezogene Daten werden nur so lange wie nötig aufbewahrt, was Aufbewahrungs- und Löschfunktionen antreibt (Quelle: Information Commissioner’s Office (ICO))
- Cloud Security Principles des National Cyber Security Centre (NCSC) (14 Prinzipien) und ISO/IEC 27040:2024 zur Speichersicherheit, verwendet in Ausschreibungen des öffentlichen Sektors (Quelle: NCSC; ISO)
Welcher Speichertyp führt den Markt für Rechenzentrumsspeicher im Vereinigten Königreich an?
All-Flash-Arrays führen bei Rechenzentrumsspeicher im Vereinigten Königreich mit 670,11 Mio. USD bzw. 43,0 % des Werts 2025, und Object Storage ist mit 13,09 % pro Jahr das am schnellsten wachsende Segment.
Nach Speichertyp
All-Flash-Arrays wachsen um 11,37 % pro Jahr auf 1,97 Mrd. USD bis 2035, während Hybrid-Flash-Arrays nur um 1,34 % pro Jahr wachsen, da Käufer sie überspringen.
| Speichertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 670,11 | 43,0 % | 1.967,16 | 11,37 % |
| Hybrid-Flash-Arrays | 264,93 | 17,0 % | 302,64 | 1,34 % |
| HDD- und Mass-Capacity-Systeme | 374,02 | 24,0 % | 832,26 | 8,33 % |
| Software-Defined Storage | 249,34 | 16,0 % | 680,94 | 10,57 % |
| Gesamt | 1.558,40 | 100,0 % | 3.783,00 | 9,27 % |
Nach Architektur
Object Storage steigt von 342,85 Mio. USD auf 1,17 Mrd. USD bis 2035 und überholt Block Storage im Storage Area Network (SAN) vor 2035.
| Architektur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Block Storage (SAN) | 545,44 | 35,0 % | 945,75 | 5,66 % |
| File Storage (NAS) | 420,77 | 27,0 % | 1.021,41 | 9,27 % |
| Object Storage | 342,85 | 22,0 % | 1.172,73 | 13,09 % |
| Serverbasiert und Direct-Attached | 249,34 | 16,0 % | 643,11 | 9,94 % |
| Gesamt | 1.558,40 | 100,0 % | 3.783,00 | 9,27 % |
Nach Käufer
Hyperscale-Cloud-Betreiber kaufen 2025 37,0 % des britischen Speicherwerts und bis 2035 49,0 %, bei einem Wachstum von 12,39 % pro Jahr.
| Käufer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud | 576,61 | 37,0 % | 1.853,67 | 12,39 % |
| Colocation-Mieter | 420,77 | 27,0 % | 945,75 | 8,44 % |
| Unternehmen On-Premises | 436,35 | 28,0 % | 680,94 | 4,55 % |
| Öffentlicher Sektor und Forschung | 124,67 | 8,0 % | 302,64 | 9,27 % |
| Gesamt | 1.558,40 | 100,0 % | 3.783,00 | 9,27 % |
DC Exklusiv: Der UK AI Growth Zone Storage Pipeline Tracker (7 benannte Projekte, 1,4 GW)
Sieben benannte britische Projekte mit rund 1,4 GW offengelegter Kapazität werden nach vollständiger Inbetriebnahme rund 750 Mio. USD pro Jahr für Speicher benötigen, schätzt DC Market Insights. Der Tracker ist ein Modell von DC Market Insights auf Basis von 14 Eingangsgrößen (Regierungsmitteilungen, Unternehmensankündigungen, GPU-Zahlen, umgerechnet mit rund 1,8 Kilowatt pro GPU, und die Speicherwerte pro MW aus der Preistabelle).
| Projekt | Standort | Offengelegte Größe | Zeitplan | Modellierte Speicherausgaben bei Inbetriebnahme (Mio. USD pro Jahr) |
|---|---|---|---|---|
| QTS (Blackstone), Blyth and Cambois | North East AI Growth Zone | 10 Mrd. £; bis zu 1.100 MW | Eröffnung 2028 | Rund 500 |
| Equinix, Campus Hertfordshire | 85 Acres | 3,9 Mrd. £; 250+ MW | Angekündigt am 30. Oktober 2025 | Rund 205 |
| Google, Waltham Cross | Hertfordshire | Teil von 5 Mrd. £ über zwei Jahre | Eröffnet im September 2025 | Nicht offengelegt |
| Supercomputer von Microsoft und Nscale | Vereinigtes Königreich | 23.000+ GPUs im Rahmen eines Programms von 30 Mrd. USD | 2025-2028 | Rund 20 |
| OpenAI Stargate UK (Nscale, NVIDIA) | Cobalt Park und weitere Standorte | 8.000 GPUs, skalierend auf 31.000 | Ab Q1 2026 | Rund 7 bis 27 |
| Culham AI Growth Zone | Oxfordshire | Erste AI Growth Zone | Benannt im Januar 2025 | Modell: 151,32 Mio. USD Hub-Wert bis 2035 |
| North Wales AI Growth Zone | Anglesey und Trawsfynydd | Bis zu 4 GW Potenzial | Bestätigt am 13. November 2025 | Modell: 113,49 Mio. USD Hub-Wert bis 2035 |
Allein der Campus Blyth and Cambois würde rund ein Drittel der britischen Speicherausgaben 2025 hinzufügen, sobald seine 1,1 GW genutzt werden, weshalb Nordengland im Modell die am schnellsten wachsende Region ist. Der Tracker zeigt auch die Lücke zwischen Ankündigungen und energetisierter Last: Die 80 GW an Anschlussanfragen von Rechenzentren bei Ofgem sind das 40-Fache der 2025 installierten 2.000 MW.
Welche britische Region führt bei den Ausgaben für Rechenzentrumsspeicher und welche wächst am schnellsten?
Greater London führt mit 638,95 Mio. USD im Jahr 2025, und Nordengland ist mit 16,66 % pro Jahr auf 945,75 Mio. USD bis 2035 die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Greater London | 638,95 | 41,0 % | 1.021,41 | 4,80 % |
| Südostengland und Ostengland | 467,52 | 30,0 % | 1.134,90 | 9,27 % |
| Nordengland | 202,59 | 13,0 % | 945,75 | 16,66 % |
| Wales und der Westen | 124,67 | 8,0 % | 378,30 | 11,74 % |
| Schottland Midlands und Nordirland | 124,67 | 8,0 % | 302,64 | 9,27 % |
| Vereinigtes Königreich | 1.558,40 | 100,0 % | 3.783,00 | 9,27 % |
Greater London
Die Docklands, West London und die City halten 41,0 % des Speicherwerts 2025, weil Banken, Versicherer und Börsen latenzkritische Daten in der Nähe halten; das Wachstum verlangsamt sich auf 4,80 % pro Jahr, da neue Last aus dem überlasteten Stromnetz der Hauptstadt abwandert.
Südostengland und Ostengland
Slough, das Thames Valley, Hertfordshire und Culham halten 2025 467,52 Mio. USD und wachsen um 9,27 % pro Jahr, unterstützt durch den Equinix-Campus für 3,9 Mrd. £ und Googles Standort Waltham Cross (Quelle: Equinix; Google).
Nordengland
Manchester, Teesside und die Zone Blyth and Cambois steigen von 202,59 Mio. USD auf 945,75 Mio. USD, mit der höchsten Rate von 16,66 % pro Jahr, weil die Zone im Nordosten 30 Mrd. £ an privaten Investitionen anstrebt (Quelle: DSIT, September 2025).
Wales und der Westen
Newport und die North Wales AI Growth Zone wachsen um 11,74 % pro Jahr auf 378,30 Mio. USD bis 2035.
Schottland, Midlands und Nordirland
Zentralschottland, die Midlands und Belfast teilen sich 2025 124,67 Mio. USD und wachsen um 9,27 % pro Jahr, wobei Speicher für Universitäten und öffentliche Forschung einen großen Anteil ausmacht.
Welche britischen Rechenzentrums-Hubs kaufen am meisten Speicher?
Slough und das Thames Valley sind mit 264,93 Mio. USD im Jahr 2025 der größte Speicher-Hub britischer Rechenzentren, und Hertfordshire ist mit 11,28 % pro Jahr der am schnellsten wachsende große Hub.
| Rang | Hub | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Slough und Thames Valley | Südostengland und Ostengland | 264,93 | 491,79 | 6,38 % |
| 2 | London Docklands | Greater London | 249,34 | 359,38 | 3,72 % |
| 3 | West London und Park Royal | Greater London | 202,59 | 321,56 | 4,73 % |
| 4 | Central London | Greater London | 187,01 | 340,47 | 6,17 % |
| 5 | Manchester | Nordengland | 127,79 | 283,73 | 8,30 % |
| 6 | Hertfordshire (Waltham Cross und Hemel) | Südostengland und Ostengland | 116,88 | 340,47 | 11,28 % |
| 7 | Newport und Südwales | Wales und der Westen | 77,92 | 189,15 | 9,27 % |
| 8 | Zentralschottland | Schottland Midlands und Nordirland | 62,34 | 132,41 | 7,82 % |
| 9 | Teesside | Nordengland | 23,38 | 151,32 | 20,53 % |
| 10 | Oxfordshire (Culham) | Südostengland und Ostengland | 15,58 | 151,32 | 25,53 % |
| 11 | Nordwales | Wales und der Westen | 7,79 | 113,49 | 30,72 % |
| 12 | Blyth and Cambois (Northumberland) | Nordengland | 4,68 | 397,21 | 55,91 % |
Die 12 Hubs tragen 86,0 % der Ausgaben 2025; Blyth and Cambois wächst von einer kleinen Basis aus am schnellsten (55,91 % pro Jahr auf 397,21 Mio. USD), weil fast die gesamte Kapazität nach 2028 hinzukommt.
Wie könnte sich die Prognose für Rechenzentrumsspeicher im Vereinigten Königreich für 2035 ändern?
Der Wert für 2035 reicht von 3,07 Mrd. USD, wenn Netzwarteschlangen die installierte Last bei rund 5.400 MW halten, bis 4,57 Mrd. USD, wenn die Last 7.600 MW erreicht, um ein Basisszenario von 3,78 Mrd. USD.
| Szenario | 2035 (Mio. USD) | Annahme |
|---|---|---|
| Niedrig | 3.070,30 | 5.400 MW installiert im Jahr 2035, KI-Anteil 55 %, Speicherausgaben pro MW 5 % niedriger |
| Basis | 3.783,00 | 6.500 MW installiert im Jahr 2035, KI-Anteil 60 % |
| Hoch | 4.565,36 | 7.600 MW installiert im Jahr 2035 (Tempo der Roadmap beibehalten), KI-Anteil 63 %, Ausgaben pro MW 5 % höher |
Welche Unternehmen führen den Markt für Rechenzentrumsspeicher im Vereinigten Königreich an?
Dell Technologies führt bei Rechenzentrumsspeicher im Vereinigten Königreich mit rund 19 % des Werts 2025, und die fünf größten Array-Anbieter halten rund 48 % (Einschätzung von DC Market Insights). Die fünf sind Dell, NetApp, Hewlett Packard Enterprise (HPE), Pure Storage und IBM, gereiht nach gemeldetem Speicherumsatz und installierter Basis im Vereinigten Königreich; Hyperscaler kaufen den Großteil des Rests als Laufwerke direkt bei den Herstellern.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei
- Lenovo
- Cisco Systems
- Nutanix
- VAST Data
- DataDirect Networks (DDN)
- Seagate Technology
- Western Digital
- Sandisk
- Micron Technology
- Samsung Electronics
Dell meldete für das Geschäftsjahr 2026 einen Speicherumsatz von rund 16,6 Mrd. USD und NetApp einen Gesamtumsatz von 6,93 Mrd. USD, laut den Unternehmen; Pure Storage gab im Dezember 2024 einen Design-Win bei einem der vier größten Hyperscaler für seine DirectFlash-Technologie bekannt (Quelle: Pure Storage), und Micron meldete für das Geschäftsjahr 2026 einen Umsatz von 133,19 Mrd. USD bei steigenden Stückzahlen von Rechenzentrums-SSDs (Quelle: Micron).
Was ist zuletzt auf dem Markt für Rechenzentrumsspeicher im Vereinigten Königreich passiert?
Sechs datierte Ereignisse seit 2024 stellen mehr als 30 Mrd. £ an benannten Rechenzentrumsausgaben im Vereinigten Königreich und ein neues Netzregime hinter die Speichernachfrage.
- Im Juli 2026 meldete Ofgem mindestens 80 GW Rechenzentrumsnachfrage in der britischen Anschlusswarteschlange und leitete Schritte ein, um Netzkapazität von spekulativen Projekten freizugeben (Quelle: Ofgem).
- Im November 2025 bestätigte die Regierung die North Wales AI Growth Zone mit bis zu 4 GW potenzieller Kapazität (Quelle: DSIT).
- Im Oktober 2025 kündigte Equinix einen Campus für 3,9 Mrd. £ mit 250+ MW in Hertfordshire an (Quelle: Equinix).
- Im September 2025 sagte Blackstone 10 Mrd. £ für den Campus Blyth and Cambois in der North East AI Growth Zone zu (Quelle: DSIT).
- Im September 2025 sagte Microsoft dem Vereinigten Königreich 30 Mrd. USD für 2025-2028 zu, einschließlich eines Supercomputers mit mehr als 23.000 GPUs zusammen mit Nscale (Quelle: Microsoft).
- Im September 2024 wurden Rechenzentren als Critical National Infrastructure eingestuft (Quelle: DSIT).
Welche Erkenntnisse sollten Speicheranbieter und Investoren aus dem Markt für Rechenzentrumsspeicher im Vereinigten Königreich ziehen?
DC Market Insights zieht vier Schlussfolgerungen aus der Basis von 1,56 Mrd. USD im Jahr 2025.
- Energetisierte Megawatt bestimmen das Tempo: Das Basisszenario fügt bis 2030 2.200 MW hinzu, deutlich unter den 6 GW der Roadmap, weil Netzanschlüsse den Ankündigungen hinterherhinken.
- Flash-Preise treiben 2026: Die Speicherausgaben pro konventionellem MW steigen 2026 um 12,2 % und fügen dem Jahr rund 187 Mio. USD hinzu.
- Das Wachstum wandert nach Norden: Nordengland wächst um 16,66 % pro Jahr, da Blyth and Cambois 2028 eröffnet.
- Object Storage ist das Format, das man beobachten sollte: Es wächst um 13,09 % pro Jahr und überholt Block Storage vor 2035.
Wie das Modell erstellt wurde: Methodik für den Markt für Rechenzentrumsspeicher im Vereinigten Königreich
DC Market Insights hat das Modell bottom-up aus 16 jährlichen Kapazitätspunkten (2020-2035), 2 Speicherintensitäten und 2.000 MW IT-Last 2025 erstellt, was 1,56 Mrd. USD für 2025 ergibt.
- Kapazität: installierte britische IT-Last 1.350 MW im Jahr 2020, 2.000 MW im Jahr 2025, 4.200 MW im Jahr 2030 und 6.500 MW im Jahr 2035 (Schätzungen von DC Market Insights, abgeglichen mit dem in der Roadmap genannten Bedarf von 6 GW für 2030); KI-Anteil an der installierten Last 2 % im Jahr 2020, 12 % im Jahr 2025, 45 % im Jahr 2030 und 60 % im Jahr 2035.
- Einheitswerte: Speicherausgaben pro konventionellem MW 720.000 USD (2020), 820.000 USD (2025), 920.000 USD (2026), 850.000 USD (2030), 780.000 USD (2035); pro KI-MW 400.000 USD, 480.000 USD, 540.000 USD, 500.000 USD und 450.000 USD.
- Prüfung 1 (Obergrenze): Der Wert 2025 von 1,56 Mrd. USD entspricht 12,9 % der britischen Rechenzentrumssumme von 12,11 Mrd. USD und liegt innerhalb eines Speicheranteils von 10-15 % an den Rechenzentrumsausgaben.
- Prüfung 2 (Obergrenze): 1,56 Mrd. USD entsprechen 3,5 % des kombinierten Umsatzes im Geschäftsjahr 2026 von 44,54 Mrd. USD aus Dell Storage, NetApp, Pure Storage, Seagate und dem Rechenzentrumsgeschäft von Sandisk, unter einem britischen Anteil von 4 % am weltweiten Speicherangebot.
- Prüfung 3 (Untergrenze): 1.760 konventionelle MW × mindestens 400.000 USD pro MW und Jahr (ein fünfjähriger Austausch von 2 Mio. USD Speicher pro MW) ergeben 0,70 Mrd. USD, unter der konventionellen Position von 1,44 Mrd. USD.
Der vollständige Ansatz ist auf der Seite Forschungsmethodik beschrieben; das Flash-Angebot wird im Bericht NAND Flash and Enterprise SSD Market analysiert, Block-Storage-Netzwerke im Bericht Server Storage Area Network Market und der größte vergleichbare Ländermarkt im Bericht U.S. Data Center Storage Market.
Inhaltsverzeichnis
- 01Einführung und wichtige Marktkennzahlen
- 1.1Marktüberblick, 2025, 2026 und 2035
- 1.2Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2KI-Anteil am Speicherwert
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenpassen
- 3.4Warum sich die Schätzungen zum Markt für Rechenzentrumsspeicher im Vereinigten Königreich unterscheiden
- 04Markttreiber
- 4.1AI Growth Zones: Culham, Blyth und Nordwales
- 4.2Status als kritische nationale Infrastruktur
- 4.3Flash-Preissprung 2026
- 05Markttrends
- 5.1Object Stores versorgen KI-Training
- 5.2Abonnement-Arrays ersetzen Fünfjahreskäufe
- 5.3Mass-Capacity-HDDs bleiben in Cloud-Tiers
- 06Marktherausforderungen
- 6.1Warteschlangen für Netzanschlüsse
- 6.2Volatilität der Flash-Preise und aufgeschobene Budgets
- 07Marktchancen
- 7.1KI-Datenpipelines
- 7.2Nördliche Campus
- 08Preise: Speicherausgaben pro MW
- 8.1Konventionelle und KI-Speicherausgaben pro MW, 2020-2035
- 09Standards und Regulierung
- 9.1Einstufung als Critical National Infrastructure
- 9.2Cyber Security and Resilience Bill
- 9.3Data (Use and Access) Act 2025
- 9.4Speicherbegrenzung nach UK GDPR
- 9.5NCSC Cloud Security Principles und ISO/IEC 27040:2024
- 10Marktsegmentierung
- 10.1Nach Speichertyp: All-Flash-Arrays, Hybrid-Flash-Arrays, HDD- und Mass-Capacity-Systeme, Software-Defined Storage
- 10.2Nach Architektur: Block Storage (SAN), File Storage (NAS), Object Storage, Serverbasiert und Direct-Attached
- 10.3Nach Käufer: Hyperscale-Cloud, Colocation-Mieter, Unternehmen On-Premises, Öffentlicher Sektor und Forschung
- 11DC Exklusiv: UK AI Growth Zone Storage Pipeline Tracker
- 11.1Sieben benannte Projekte und modellierte Speicherausgaben
- 12Regionale Einblicke
- 12.1Greater London
- 12.2Südostengland und Ostengland
- 12.3Nordengland
- 12.4Wales und der Westen
- 12.5Schottland Midlands und Nordirland
- 13Hub-Analyse
- 13.1Slough und Thames Valley
- 13.2London Docklands
- 13.3West London und Park Royal
- 13.4Central London
- 13.5Manchester
- 13.6Hertfordshire (Waltham Cross und Hemel)
- 13.7Newport und Südwales
- 13.8Zentralschottland
- 13.9Teesside
- 13.10Oxfordshire (Culham)
- 13.11Nordwales
- 13.12Blyth and Cambois (Northumberland)
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wettbewerbseinblicke
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei
- 15.8Lenovo
- 15.9Cisco Systems
- 15.10Nutanix
- 15.11VAST Data
- 15.12DataDirect Networks (DDN)
- 15.13Seagate Technology
- 15.14Western Digital
- 15.15Sandisk
- 15.16Micron Technology
- 15.17Samsung Electronics
- 15.18Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1Datierte Ereignisse 2024-2026
- 17Fazit der Analysten
- 17.1Vier Schlussfolgerungen
- 18Methodik
- 18.1Kapazität und Einheitswerte
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrumsspeicher im Vereinigten Königreich, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick
- Tabelle 2Vergleich des Untersuchungsumfangs
- Tabelle 3Speicherausgaben pro MW, 2020-2035
- Tabelle 4Nach Speichertyp
- Tabelle 5Nach Architektur
- Tabelle 6Nach Käufer
- Tabelle 7UK AI Growth Zone Storage Pipeline Tracker
- Tabelle 8Regionale Marktgröße
- Tabelle 9Top 12 Hubs
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,95 Mrd. USD im Jahr 2026, ein Plus von 25,35 % gegenüber 1,56 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 3,78 Mrd. USD erreichen, eine CAGR von 9,27 % ab 2025, da die installierte britische IT-Last von 2.000 MW auf 6.500 MW steigt.
9,27 % pro Jahr von 2025 bis 2035, nach 10,10 % pro Jahr von 2020 bis 2025. Das Wachstum folgt energetisierten Megawatt: DC Market Insights modelliert für 2030 4.200 MW britische IT-Last, weniger als die 6 GW, die die UK Compute Roadmap fordert.
Rund 820.000 USD pro Jahr und MW konventioneller IT-Last und 480.000 USD pro MW KI-Last im Jahr 2025, steigend auf 920.000 USD bzw. 540.000 USD im Jahr 2026, da die Flash-Preise neu ansetzen (Schätzungen von DC Market Insights).
All-Flash-Arrays mit 670,11 Mio. USD bzw. 43,0 % des Werts 2025, mit einem Wachstum von 11,37 % pro Jahr auf 1,97 Mrd. USD bis 2035. Object Storage ist mit 13,09 % pro Jahr die am schnellsten wachsende Architektur.
Greater London mit 638,95 Mio. USD bzw. 41,0 % des Werts 2025. Nordengland wächst am schnellsten mit 16,66 % pro Jahr auf 945,75 Mio. USD bis 2035, da der Campus Blyth and Cambois 2028 eröffnet.
Dell Technologies führt mit rund 19 % des Werts 2025 (Einschätzung von DC Market Insights), und die fünf größten Array-Anbieter (Dell, NetApp, HPE, Pure Storage und IBM) halten rund 48 %. Hyperscaler kaufen den Großteil des Rests als Laufwerke von Seagate, Western Digital, Sandisk, Micron und Samsung.
Sieben benannte britische Projekte mit rund 1,4 GW offengelegter Kapazität würden nach vollständiger Inbetriebnahme rund 750 Mio. USD pro Jahr für Speicher benötigen (Tracker von DC Market Insights). Allein Blyth and Cambois mit bis zu 1,1 GW würde rund ein Drittel der britischen Speicherausgaben 2025 hinzufügen.
Die Ausgaben steigen 2026 um 395,04 Mio. USD, und rund 187 Mio. USD davon stammen aus höheren Flash-Preisen: Sandisk erklärte, dass rund zwei Drittel seines sequenziellen Wachstums im Quartal bis Juni 2026 auf die Preise zurückgingen. Der Rest stammt aus 300 MW neuer Last.
Rechenzentren wurden am 12. September 2024 zur Critical National Infrastructure, und die Cyber Security and Resilience Bill erfasst Drittanbieter-Standorte ab 1 MW Nenn-IT-Last. Die Speicherbegrenzung nach UK GDPR, der Data (Use and Access) Act 2025 und ISO/IEC 27040:2024 prägen ebenfalls die Käufe.
1,95 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights für Speicherhardware, Software und Support, die für britische Standorte gekauft werden. Schätzungen, die Umsätze aus Cloud-Speicherdiensten, Server-Boot-Laufwerke, Bänder oder eigenständige Backup-Software einrechnen, fallen mehr als doppelt so hoch aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.