
英国データセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
英国データセンターストレージ市場の規模は2025年にUSD 1,560.0百万で、年平均成長率(CAGR)9.27%で拡大し、2035年までにUSD 3,780.0百万に達すると予測されています。
レポートの内容
- 01はじめにと主要市場統計
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場の推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格:mw当たりストレージ支出
- 09標準と規制
- 10市場セグメンテーション
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
英国データセンターストレージ市場は2026年に19.5億米ドルと評価され、2025年の15.6億米ドルから2035年には37.8億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は9.27%です(DC Market Insights推計)。英国でこの市場を動かす要因は2つあります。1つは英国データセンターの設置済みITロードで、DC Market Insightsは2025年に約2,000メガワット(MW)と推計しており、これに対し政府は2030年までに少なくとも6ギガワット(GW)のAI対応容量を求めています(出典:科学・イノベーション・技術省(DSIT)、UK Compute Roadmap、2025年7月)。もう1つはフラッシュメモリの価格で、Sandiskによると2026年6月期四半期の前四半期比売上成長の約3分の2は価格上昇によるものでした。DC Market Insightsは2025年の数値を、従来型ITロード1,760 MW × 1 MW当たり年間ストレージ支出82万米ドル(14.4億米ドル)に、AIロード240 MW × 1 MW当たり48万米ドル(1億1,520万米ドル)を加えて算出しています。英国データセンターストレージは、英国のデータセンター向けに購入されるアレイ、ドライブ、ストレージソフトウェアおよびサポートを対象とします。オールフラッシュアレイが2025年価値の43.0%を占め、AI学習データセットやバックアップのオブジェクトストアへの移行に伴いオブジェクトストレージが年率13.09%で最も急成長するアーキテクチャとなり、ノーサンバーランドのBlyth and Camboisキャンパスが2028年に開業するため北イングランドが年率16.66%で最も急成長する地域となります。
主要市場統計:2026年の英国データセンターストレージ市場の規模は?
DC Market Insightsは、2026年の英国データセンターストレージ市場を19.5億米ドルと評価しており、2025年の15.6億米ドルを25.35%上回ります。フラッシュ価格の上昇と最初のAI Growth Zoneのデータホールが同じ年に到来します。
- 2025年の市場規模:15.6億米ドル(DC Market Insights推計)
- 2026年の市場規模:19.5億米ドル
- 2030年の市場規模:29.1億米ドル
- 2035年の市場規模:37.8億米ドル
- CAGR 2025-2035:9.27%(2035年の低位ケース30.7億米ドル、高位ケース45.7億米ドル)
- 最大のストレージタイプ:オールフラッシュアレイ、6億7,011万米ドル(2025年価値の43.0%)
- 最も急成長するセグメント:オブジェクトストレージ、年率13.09%で2035年までに11.7億米ドル
- 首位地域:グレーターロンドン、6億3,895万米ドル(2025年価値の41.0%)
- 最も急成長する地域:北イングランド、年率16.66%
- 最大のハブ:スラウおよびテムズバレー、2025年に2億6,493万米ドル
- 市場リーダー:Dell Technologies、2025年価値の約19%(DC Market Insights評価)
英国データセンターストレージ市場の規模と成長速度は?
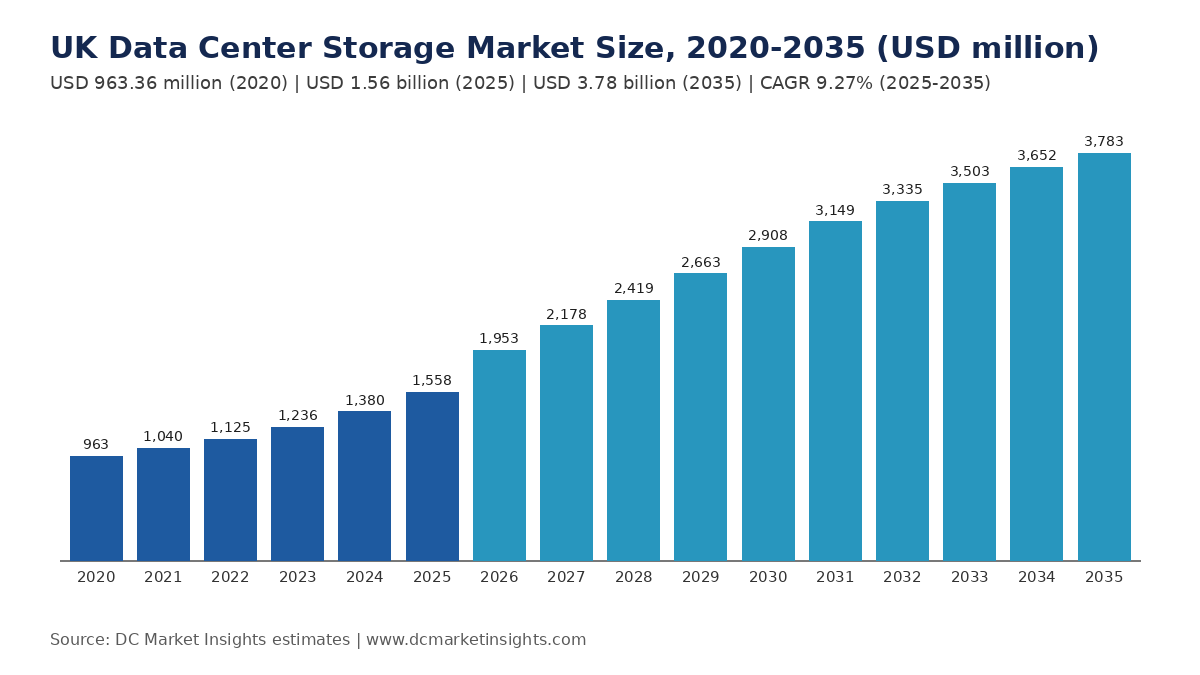
英国データセンターストレージ市場の規模は2020年に9億6,336万米ドルと評価され、2025年に15.6億米ドルに達し、予測期間中のCAGR 9.27%で2035年までに37.8億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 15.6億米ドル |
| 2026年の市場規模 | 19.5億米ドル |
| CAGR 2025-2035 | 9.27% |
| 2035年の市場規模 | 37.8億米ドル |
| 単位 | 百万米ドル(名目) |
英国データセンターのストレージ支出は、設置済みITロードが約1,350 MWから2,000 MWに増加したことで2020年から2025年にかけて年率10.10%で成長しました。2025-2035年の9.27%という成長率は、ITロードが6,500 MWまで増加する一方、AIメガワット当たりのストレージ支出が従来型の約55~60%にとどまることを反映しています。DC Market Insightsは、AIホールがストレージ価値に占める割合を2025年に7.4%、2035年までに46.4%と推計しています。
英国データセンターストレージの対象範囲と対象外は?
英国データセンターストレージ市場は、英国のデータセンターにおけるストレージシステム、ドライブ、ソフトウェアおよびサポートへの2025年の支出15.6億米ドルを対象とします。金額は事業者またはテナントが支払った価格です。
対象範囲
- ハイパースケール、コロケーション、企業および公共部門のデータセンターにおけるオールフラッシュ、ハイブリッドおよびハードディスクドライブ(HDD)アレイと大容量システム
- ソフトウェア定義ストレージ、オブジェクトストレージプラットフォームおよびストレージOSのサブスクリプション
- サーバーベースストレージ:クラウドデータセンターのストレージノード向けに購入されるソリッドステートドライブ(SSD)およびHDD
- オンプレミス容量に対するベンダーサポート契約およびStorage-as-a-Service料金
対象外
- エンドユーザーに販売されるクラウドストレージサービス収益(この支出に対するリターンであり、追加支出ではない)
- コンピュートサーバー内のブートドライブ、PCおよびデータセンター外のエッジデバイス
- 個別ライセンスとして販売されるバックアップソフトウェアおよびテープメディア
- その他のデータセンター支出(サーバー、ネットワーク、電源、冷却および建物)。これらは英国データセンター市場レポートで扱っており、英国のストレージ層は同レポートの2025年価値121.1億米ドルの約12.9%に相当します
セグメント間の関係
すべての区分は同じ合計になります。ストレージタイプ、アーキテクチャおよび購入者はそれぞれ2025年に15.6億米ドル、2035年に37.8億米ドルとなり、英国の5地域の合計も両年とも全国の数値と一致します。
英国データセンターストレージ市場の推計値が異なるのはなぜか?
DC Market Insightsは2026年の英国データセンターストレージを19.5億米ドルとしていますが、より広範な推計はクラウドストレージサービスを加えるため2倍以上高くなります。DC Market Insightsは英国のサイト向けに購入されるハードウェア、ソフトウェアおよびサポートのみを計上しています。
より広い定義では、アイルランドやオランダからサービスを提供する可能性のあるプロバイダーに英国企業が支払うクラウドストレージのサブスクリプション、バックアップおよびアーカイブソフトウェア、テープライブラリ、そしてすべてのサーバー内のストレージが加えられます。いずれも実際の資金の流れですが、クラウドストレージ収益をそれを提供するドライブに加えると同じペタバイトを二重計上することになり、本ページの以前の版ではその広い枠組みを用いていました。対象となる購入者には、ハイパースケールクラウド事業者、ドックランズの銀行や保険会社などのコロケーションテナント、企業のIT部門、大学および研究会議、NHSトラスト、政府省庁、そして地方のコロケーションサイトでラックを借りる中小企業(SME)が含まれます。
| 要素 | DC Market Insightsの対象範囲 | 理由 |
|---|---|---|
| 英国データセンター内のストレージアレイ、ドライブおよびソフトウェア | 対象、15.6億米ドル(2025年) | 英国サイトにおける設備投資およびサポート支出 |
| クラウドストレージサービス収益 | 対象外 | 同じハードウェアに対するリターン |
| コンピュートサーバー内のブートドライブ | 対象外 | サーバーとして計上 |
| テープメディアおよび単体のバックアップライセンス | 対象外 | 別のデータ保護市場 |
英国データセンターストレージ需要を牽引しているものは?
英国固有の3つの要因が、2025年から2030年の間に年間ストレージ支出を約13.5億米ドル押し上げます。AI Growth Zoneのキャンパス、複製コピーを義務付ける重要国家インフラとしての義務、そして2026年のフラッシュ価格のリセットです。
AI Growth Zone:Culham、BlythおよびNorth Walesがギガワット規模を追加
政府は2025年1月にオックスフォードシャーのCulhamを最初のAI Growth Zoneに指定し、続いて2025年9月にNorth East zoneを確定しました。ここではBlackstoneがBlyth and CamboisのQTSキャンパスに100億ポンドを投じることを約束しており、同キャンパスは2028年に開業し、エネルギー容量は1.1 GWまで拡大する予定です。さらに2025年11月には最大4 GWを追加し得るNorth Wales zoneが確定しました(出典:DSITおよび首相官邸発表)。UK Compute Roadmapは、英国が2030年までに少なくとも6 GWのAI対応データセンター容量を必要とすると予測しています(出典:DSIT)。DC Market Insightsはこの目標が達成されるとは想定せず、2030年の設置済みITロードを4,200 MW(うち45%がAI)とモデル化しており、これによりストレージ価値に占めるAIの割合は7.4%から32.5%に上昇します。
重要国家インフラの地位:すべての重要データセットに2つのコピー
データセンターは2024年9月12日に重要国家インフラ(Critical National Infrastructure)に指定されました。これはほぼ10年ぶりの新たな指定であり、政府は英国データセンター業界の収益を年間約46億ポンドとしています(出典:DSIT)。Cyber Security and Resilience Billのファクトシートは、定格ITロード1 MW以上の第三者データセンターと10 MW以上の企業サイトを、Ofcomを規制当局とする規制の対象としています(出典:DSIT、2026年6月更新)。DC Market Insightsは、規制対象テナント向けの複製およびイミュータブルスナップショット容量が従来型MW当たりのストレージ支出を約8%押し上げ、2025年に約1億1,500万米ドルに相当すると推計しています。
フラッシュ価格のリセット:2026年にMW当たりストレージ支出が12.2%上昇
Sandiskは2026会計年度の売上高が前年比175%増の202.5億米ドル、データセンター売上高が437%増の51.5億米ドルとなり、第4四半期の前四半期比成長の約3分の2は価格上昇によるものだったと報告しました(出典:Sandisk 2026会計年度第4四半期決算)。英国の購入者も同じ部品価格を支払うため、DC Market Insightsは従来型MW当たりのストレージ支出を2025年の82万米ドルから2026年に92万米ドルへ引き上げており、これが2026年の3億9,504万米ドルの増加のうち約1億8,700万米ドルを説明します。
英国データセンターのストレージ購入方法を変えているトレンドは?
オブジェクトストレージは2035年までに英国データセンターストレージ価値の22.0%から31.0%に上昇し、ブロックストレージは35.0%から25.0%に低下します。購入者は所有型アレイからサブスクリプションへの移行も進めています。
北部キャンパスでAI学習を支えるオブジェクトストア
23,000基を超えるNVIDIAグラフィックス処理装置(GPU)を備えたMicrosoftとNscaleのスーパーコンピューターや、2026年第1四半期に最大8,000基のGPUから始まり31,000基へ拡大するOpenAI Stargate UKのオフテイクといったAIクラスターは、オブジェクトストアおよび並列ファイルストアから学習データを読み込みます(出典:Microsoft、2025年9月;OpenAI、2025年9月)。オブジェクトストレージは年率13.09%で成長し、2035年までに英国ストレージ価値の31.0%に達します(DC Market Insights推計)。
サブスクリプション型アレイが5年間の購入に取って代わる
Pure Storageは2026会計年度の売上高が16%増の36.6億米ドル、サブスクリプション年間経常収益(ARR)が19億米ドルと報告しました(出典:Pure Storage 2026会計年度決算、SEC提出書類)。NetAppは2026会計年度の売上高69.3億米ドル、第4四半期のオールフラッシュアレイ売上高が18%増の12億米ドルと報告しました(出典:NetApp)。英国モデルでは、サブスクリプションおよびサポート料金が2025年のストレージ支出の約22%を占め、2035年までに約30%に上昇します(DC Market Insights推計)。
大容量HDDはクラウド階層に残る
Seagateは、クラウドデータセンター需要と熱アシスト磁気記録(HAMR)Mozaicプラットフォームに牽引され、2026会計年度の売上高122億米ドルを報告しました(出典:Seagate)。コールドデータはテラバイト当たりのコストがフラッシュよりディスクの方が依然として低いため、HDDおよび大容量システムは2035年も英国価値の約22%、8億3,226万米ドルを維持します。
英国データセンターストレージの成長を妨げているものは?
DC Market Insightsのベースケースでは、系統アクセスとフラッシュ価格により英国データセンターストレージ市場は2030年のITロード4,200 MWに抑えられます。代わりに6 GWに達した場合、2035年のストレージ価値は約8億米ドル増加します。
系統接続待ち:データセンターからの申請は80 GW
Ofgemは2026年7月29日、グレートブリテンにおける需要側の接続申請が1年足らずで41 GWから125 GWに増加し、そのうち少なくとも80 GWをデータセンターが占めると報告しました(出典:Ofgem)。これらのプロジェクトの大半は申請日どおりには建設されず、ストレージ支出は申請ではなく通電済みメガワットに連動するため、DC Market Insightsは2027年以降、待ち行列の規模ではなく年間300~550 MWを追加しています。
フラッシュ価格の変動と予算の先送り
2026年のMW当たりストレージ支出の12.2%上昇は、ポンド建てで設定される企業IT予算を圧迫します。一部の購入者がアレイを7年間使い続けたり、コールドデータをクラウド階層に移したりするため、DC Market Insightsは企業オンプレミスストレージの成長を年率わずか4.55%、2035年までに6億8,094万米ドルとモデル化しています。
英国データセンターストレージの最大の機会はどこにあるか?
AIホールは英国データセンターストレージにおける最大の機会であり、2030年までに価値の32.5%に上昇します。2番目は北イングランドの開発で、そのシェアは2035年までに13.0%から25.0%に上昇します。
AIデータパイプライン:2030年までにAIロード1,890 MW
モデルでは2030年のAIロードが1,890 MWとなり、高スループットファイルシステム、オブジェクトストアおよび高密度SSDシェルフのサプライヤーが成長の大部分を獲得します。AIホールはストレージ価値の2025年に7.4%、2030年に32.5%を占めます(DC Market Insights推計)。
北部キャンパス:年率16.66%
Blyth and Cambois、ティーズサイドおよびマンチェスターがロードを追加することで、北イングランドは英国ストレージ価値の13.0%から25.0%に上昇します。DC Market Insightsは同地域を年率16.66%、Blyth and Camboisハブ単独で2035年までに3億9,721万米ドルとモデル化しています。
英国データセンターはMW当たりストレージにいくら支出しているか?
英国データセンターは2025年に従来型ITロード1 MW当たり年間約82万米ドルをストレージに支出しています(DC Market Insights推計)。AIメガワットは48万米ドルで、フラッシュ価格のリセットにより両者とも2026年にそれぞれ92万米ドルと54万米ドルに上昇します。
| ストレージ支出(設置MW当たり年間千米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ITロード | 720 | 820 | 850 | 780 |
| AI ITロード | 400 | 480 | 500 | 450 |
| 設置済みITロード(MW) | 1,350 | 2,000 | 4,200 | 6,500 |
従来型の数値は、DC Market Insightsが英国の建設に用いるMW当たり施設コスト1,130万米ドルの約7%であり、テラバイト当たりコストが下がり続ける一方でラック当たり容量が増加するため、2030年以降は低下します。公開価格の目安は定価ではなくベンダーの提出書類から得ています。Pure Storageは2027会計年度の売上高見通しを43~44億米ドルとし、Dellは2026会計年度のストレージ売上高が1%増の約166億米ドル、AIサーバーの受注残が430億米ドルに達したと報告しました(出典:Pure Storage;Dell Technologies)。
英国のデータセンターストレージを規律する規則と標準は?
Cyber Security and Resilience Billの1 MWの閾値から英国データ保護法の保存制限原則まで、5つの規則群が英国データセンターのストレージ購入を形作っています(出典:DSIT、ICO、NCSC、ISO)。
- 重要国家インフラ指定、2024年9月12日:データセンターがCNI制度に加わり、インシデント時に政府の支援を受ける(出典:DSIT)
- Cyber Security and Resilience Bill:定格ITロード1 MW以上の第三者データセンターと10 MW以上の企業サイトが対象、規制当局はOfcom(出典:DSITファクトシート、2026年6月更新)
- Data (Use and Access) Act 2025:2025年6月19日に国王裁可、データ保護の変更は2~12か月かけて段階的に施行(出典:DSITガイダンス)
- UK GDPR第5条(1)(e)の保存制限:個人データは必要な期間のみ保持され、これが保持および削除機能の需要を生む(出典:情報コミッショナー事務局(ICO))
- 国家サイバーセキュリティセンター(NCSC)のCloud Security Principles(14原則)およびストレージセキュリティのISO/IEC 27040:2024、公共部門の入札で使用(出典:NCSC;ISO)
英国データセンターストレージ市場をリードするストレージタイプは?
オールフラッシュアレイが6億7,011万米ドル、2025年価値の43.0%で英国データセンターストレージをリードしており、オブジェクトストレージが年率13.09%で最も急成長するセグメントです。
ストレージタイプ別
オールフラッシュアレイは年率11.37%で成長して2035年までに19.7億米ドルに達する一方、購入者に敬遠されるハイブリッドフラッシュアレイの成長は年率1.34%にとどまります。
| ストレージタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オールフラッシュアレイ | 670.11 | 43.0% | 1,967.16 | 11.37% |
| ハイブリッドフラッシュアレイ | 264.93 | 17.0% | 302.64 | 1.34% |
| HDDおよび大容量システム | 374.02 | 24.0% | 832.26 | 8.33% |
| ソフトウェア定義ストレージ | 249.34 | 16.0% | 680.94 | 10.57% |
| 合計 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
アーキテクチャ別
オブジェクトストレージは2035年までに3億4,285万米ドルから11.7億米ドルに増加し、2035年までにブロックストレージ(ストレージエリアネットワーク、SAN)を追い抜きます。
| アーキテクチャ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ブロックストレージ(SAN) | 545.44 | 35.0% | 945.75 | 5.66% |
| ファイルストレージ(NAS) | 420.77 | 27.0% | 1,021.41 | 9.27% |
| オブジェクトストレージ | 342.85 | 22.0% | 1,172.73 | 13.09% |
| サーバーベースおよび直接接続型 | 249.34 | 16.0% | 643.11 | 9.94% |
| 合計 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
購入者別
ハイパースケールクラウド事業者は2025年に英国ストレージ価値の37.0%、2035年までに49.0%を購入し、年率12.39%で成長します。
| 購入者 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウド | 576.61 | 37.0% | 1,853.67 | 12.39% |
| コロケーションテナント | 420.77 | 27.0% | 945.75 | 8.44% |
| 企業オンプレミス | 436.35 | 28.0% | 680.94 | 4.55% |
| 公共部門および研究機関 | 124.67 | 8.0% | 302.64 | 9.27% |
| 合計 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
DC独自分析:英国AI Growth Zoneストレージパイプライントラッカー(指名プロジェクト7件、1.4 GW)
DC Market Insightsの推計によると、公表容量約1.4 GWの英国の指名プロジェクト7件は、完全稼働時に年間約7億5,000万米ドルのストレージを必要とします。このトラッカーは14の入力データ(政府発表、企業発表、GPU 1基当たり約1.8キロワットで換算したGPU数、および価格表のMW当たりストレージ価値)から構築したDC Market Insightsのモデルです。
| プロジェクト | 所在地 | 公表規模 | 時期 | 稼働時のモデル化ストレージ支出(年間百万米ドル) |
|---|---|---|---|---|
| QTS(Blackstone)、Blyth and Cambois | North East AI Growth Zone | 100億ポンド;最大1,100 MW | 2028年開業 | 約500 |
| Equinix、ハートフォードシャーキャンパス | 85エーカー | 39億ポンド;250 MW超 | 2025年10月30日発表 | 約205 |
| Google、Waltham Cross | ハートフォードシャー | 2年間で50億ポンドの一部 | 2025年9月開設 | 非公表 |
| MicrosoftおよびNscaleのスーパーコンピューター | 英国 | 300億米ドルのプログラム内で23,000基超のGPU | 2025-2028 | 約20 |
| OpenAI Stargate UK(Nscale、NVIDIA) | Cobalt Parkほか | 8,000基のGPU、31,000基へ拡大 | 2026年第1四半期から | 約7~27 |
| Culham AI Growth Zone | オックスフォードシャー | 最初のAI Growth Zone | 2025年1月指定 | モデル:2035年までにハブ価値1億5,132万米ドル |
| North Wales AI Growth Zone | アングルシーおよびトロースヴィニッド | 最大4 GWの潜在容量 | 2025年11月13日確定 | モデル:2035年までにハブ価値1億1,349万米ドル |
Blyth and Camboisキャンパスだけでも、1.1 GWが稼働すれば英国の2025年ストレージ支出の約3分の1を追加することになり、これがモデルで北イングランドが最も急成長する地域となる理由です。トラッカーは発表と通電済みロードの差も示しています。Ofgemが示した80 GWのデータセンター接続申請は、2025年に設置済みの2,000 MWの40倍です。
英国でデータセンターストレージ支出をリードする地域と最も急成長する地域は?
グレーターロンドンが2025年に6億3,895万米ドルで首位となり、北イングランドが年率16.66%で最も急成長し、2035年までに9億4,575万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| グレーターロンドン | 638.95 | 41.0% | 1,021.41 | 4.80% |
| 南東イングランドおよび東イングランド | 467.52 | 30.0% | 1,134.90 | 9.27% |
| 北イングランド | 202.59 | 13.0% | 945.75 | 16.66% |
| ウェールズおよび西部 | 124.67 | 8.0% | 378.30 | 11.74% |
| スコットランド・ミッドランズおよび北アイルランド | 124.67 | 8.0% | 302.64 | 9.27% |
| 英国 | 1,558.40 | 100.0% | 3,783.00 | 9.27% |
グレーターロンドン
銀行、保険会社および取引所がレイテンシに敏感なデータを近くに置くため、ドックランズ、西ロンドンおよびシティが2025年のストレージ価値の41.0%を占めます。新たなロードが首都の制約された送電網から外へ移るため、成長は年率4.80%に減速します。
南東イングランドおよび東イングランド
スラウ、テムズバレー、ハートフォードシャーおよびCulhamは2025年に4億6,752万米ドルを占め、39億ポンドのEquinixキャンパスとGoogleのWaltham Crossサイトに支えられて年率9.27%で成長します(出典:Equinix;Google)。
北イングランド
North East zoneが300億ポンドの民間投資を目標としているため(出典:DSIT、2025年9月)、マンチェスター、ティーズサイドおよびBlyth and Cambois zoneは2億259万米ドルから9億4,575万米ドルへ、最も速い年率16.66%で増加します。
ウェールズおよび西部
ニューポートとNorth Wales AI Growth Zoneは年率11.74%で成長し、2035年までに3億7,830万米ドルに達します。
スコットランド、ミッドランズおよび北アイルランド
中央スコットランド、ミッドランズおよびベルファストは2025年に合計1億2,467万米ドルを占め、年率9.27%で成長し、大学および公的研究向けストレージが大きな割合を占めます。
ストレージ購入額が最も大きい英国のデータセンターハブは?
スラウおよびテムズバレーは2025年に2億6,493万米ドルで英国最大のデータセンターストレージハブであり、ハートフォードシャーは年率11.28%で最も急成長する大規模ハブです。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | スラウおよびテムズバレー | 南東イングランドおよび東イングランド | 264.93 | 491.79 | 6.38% |
| 2 | ロンドン・ドックランズ | グレーターロンドン | 249.34 | 359.38 | 3.72% |
| 3 | 西ロンドンおよびパークロイヤル | グレーターロンドン | 202.59 | 321.56 | 4.73% |
| 4 | セントラルロンドン | グレーターロンドン | 187.01 | 340.47 | 6.17% |
| 5 | マンチェスター | 北イングランド | 127.79 | 283.73 | 8.30% |
| 6 | ハートフォードシャー(Waltham CrossおよびHemel) | 南東イングランドおよび東イングランド | 116.88 | 340.47 | 11.28% |
| 7 | ニューポートおよび南ウェールズ | ウェールズおよび西部 | 77.92 | 189.15 | 9.27% |
| 8 | 中央スコットランド | スコットランド・ミッドランズおよび北アイルランド | 62.34 | 132.41 | 7.82% |
| 9 | ティーズサイド | 北イングランド | 23.38 | 151.32 | 20.53% |
| 10 | オックスフォードシャー(Culham) | 南東イングランドおよび東イングランド | 15.58 | 151.32 | 25.53% |
| 11 | 北ウェールズ | ウェールズおよび西部 | 7.79 | 113.49 | 30.72% |
| 12 | Blyth and Cambois(ノーサンバーランド) | 北イングランド | 4.68 | 397.21 | 55.91% |
12のハブが2025年支出の86.0%を占めます。Blyth and Camboisは容量のほぼすべてが2028年以降に追加されるため、小さな基盤から最も速く成長します(年率55.91%で3億9,721万米ドルへ)。
2035年の英国データセンターストレージ予測はどのように変わり得るか?
2035年の価値は、系統接続待ちにより設置済みロードが約5,400 MWにとどまる場合の30.7億米ドルから、ロードが7,600 MWに達する場合の45.7億米ドルまでの範囲にあり、ベースケースは37.8億米ドルです。
| シナリオ | 2035年(百万米ドル) | 前提 |
|---|---|---|
| 低位 | 3,070.30 | 2035年に設置済み5,400 MW、AI比率55%、MW当たりストレージ支出5%減 |
| ベース | 3,783.00 | 2035年に設置済み6,500 MW、AI比率60% |
| 高位 | 4,565.36 | 2035年に設置済み7,600 MW(ロードマップのペースを維持)、AI比率63%、MW当たり支出5%増 |
英国データセンターストレージ市場の主要企業は?
Dell Technologiesが2025年価値の約19%で英国データセンターストレージをリードしており、上位5社のアレイベンダーが約48%を占めます(DC Market Insights評価)。5社はDell、NetApp、Hewlett Packard Enterprise(HPE)、Pure StorageおよびIBMで、報告されたストレージ売上高と英国の導入基盤に基づいて順位付けしています。残りの大部分はハイパースケーラーがメーカーから直接ドライブとして購入しています。
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei
- Lenovo
- Cisco Systems
- Nutanix
- VAST Data
- DataDirect Networks (DDN)
- Seagate Technology
- Western Digital
- Sandisk
- Micron Technology
- Samsung Electronics
各社によると、Dellの2026会計年度のストレージ売上高は約166億米ドル、NetAppの総売上高は69.3億米ドルでした。Pure Storageは2024年12月にDirectFlash技術で上位4社のハイパースケーラーの1社からデザインウィンを獲得したと発表し(出典:Pure Storage)、Micronはデータセンター向けSSDの拡大に伴い2026会計年度の売上高1,331.9億米ドルを報告しました(出典:Micron)。
英国データセンターストレージ市場の最近の動向は?
2024年以降の日付付きの6つの出来事により、300億ポンドを超える指名済みの英国データセンター支出と新たな系統制度がストレージ需要を支えています。
- 2026年7月、Ofgemはグレートブリテンの接続待ちに少なくとも80 GWのデータセンター需要があると報告し、投機的プロジェクトから系統容量を解放する措置を講じました(出典:Ofgem)。
- 2025年11月、政府は最大4 GWの潜在容量を持つNorth Wales AI Growth Zoneを確定しました(出典:DSIT)。
- 2025年10月、Equinixはハートフォードシャーにおける39億ポンド、250 MW超のキャンパスを発表しました(出典:Equinix)。
- 2025年9月、BlackstoneはNorth East AI Growth ZoneのBlyth and Camboisキャンパスに100億ポンドを投じることを約束しました(出典:DSIT)。
- 2025年9月、Microsoftは2025-2028年に英国へ300億米ドルを投じることを約束し、これにはNscaleとの23,000基を超えるGPUのスーパーコンピューターが含まれます(出典:Microsoft)。
- 2024年9月、データセンターが重要国家インフラに指定されました(出典:DSIT)。
ストレージベンダーと投資家は英国データセンターストレージ市場から何を読み取るべきか?
DC Market Insightsは、2025年の基盤15.6億米ドルから4つの結論を導き出しています。
- 通電済みメガワットがペースを決める:系統接続が発表に遅れるため、ベースケースでは2030年までに2,200 MWが追加され、6 GWのロードマップを大きく下回ります。
- フラッシュ価格が2026年を牽引する:従来型MW当たりのストレージ支出は2026年に12.2%上昇し、同年に約1億8,700万米ドルを上乗せします。
- 成長は北へ移る:Blyth and Camboisが2028年に開業するため、北イングランドは年率16.66%で成長します。
- 注目すべき形式はオブジェクトストレージ:年率13.09%で成長し、2035年までにブロックストレージを追い抜きます。
モデルの構築方法:英国データセンターストレージ市場の調査手法
DC Market Insightsは、16の年次容量ポイント(2020-2035年)、2つのストレージ強度、および2025年のITロード2,000 MWからボトムアップでモデルを構築し、2025年の数値を15.6億米ドルとしました。
- 容量:英国の設置済みITロードは2020年に1,350 MW、2025年に2,000 MW、2030年に4,200 MW、2035年に6,500 MW(DC Market Insights推計、ロードマップの2030年6 GW必要量と照合)。設置済みロードに占めるAI比率は2020年に2%、2025年に12%、2030年に45%、2035年に60%。
- 単位価値:従来型MW当たりのストレージ支出は72万米ドル(2020年)、82万米ドル(2025年)、92万米ドル(2026年)、85万米ドル(2030年)、78万米ドル(2035年)。AI MW当たりは40万米ドル、48万米ドル、54万米ドル、50万米ドルおよび45万米ドル。
- チェック1(上限):2025年の価値15.6億米ドルは英国データセンター全体121.1億米ドルの12.9%に相当し、データセンター支出に占めるストレージ比率10~15%の範囲内。
- チェック2(上限):15.6億米ドルは、Dellストレージ、NetApp、Pure Storage、SeagateおよびSandiskデータセンターの2026会計年度合計売上高445.4億米ドルの3.5%に相当し、世界のストレージ供給に占める英国の比率4%を下回る。
- チェック3(下限):従来型1,760 MW × MW当たり年間最低40万米ドル(MW当たり200万米ドルのストレージを5年で更新)で7億米ドルとなり、従来型の14.4億米ドルを下回る。
詳しい手法は調査手法ページに掲載しています。フラッシュ供給はNANDフラッシュおよびエンタープライズSSD市場レポート、ブロックストレージネットワークはサーバーストレージエリアネットワーク市場レポート、比較可能な最大の国別市場は米国データセンターストレージ市場レポートで分析しています。
目次
- 01はじめにと主要市場統計
- 1.1市場スナップショット(2025年、2026年および2035年)
- 1.2主要市場統計
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035年
- 2.2ストレージ価値に占めるAIの割合
- 03市場の範囲
- 3.1対象範囲
- 3.2対象外
- 3.3セグメント間の関係
- 3.4英国データセンターストレージ市場の推計値が異なる理由
- 04市場の推進要因
- 4.1AI Growth Zone:Culham、BlythおよびNorth Wales
- 4.2重要国家インフラの地位
- 4.32026年のフラッシュ価格リセット
- 05市場トレンド
- 5.1AI学習を支えるオブジェクトストア
- 5.2サブスクリプション型アレイが5年間の購入に取って代わる
- 5.3大容量HDDはクラウド階層に残る
- 06市場の課題
- 6.1系統接続待ち
- 6.2フラッシュ価格の変動と予算の先送り
- 07市場機会
- 7.1AIデータパイプライン
- 7.2北部キャンパス
- 08価格:mw当たりストレージ支出
- 8.1従来型およびAIのMW当たりストレージ支出 2020-2035年
- 09標準と規制
- 9.1重要国家インフラ指定
- 9.2Cyber Security and Resilience Bill
- 9.3Data (Use and Access) Act 2025
- 9.4UK GDPRの保存制限
- 9.5NCSC Cloud Security PrinciplesおよびISO/IEC 27040:2024
- 10市場セグメンテーション
- 10.1ストレージタイプ別:オールフラッシュアレイ、ハイブリッドフラッシュアレイ、HDDおよび大容量システム、ソフトウェア定義ストレージ
- 10.2アーキテクチャ別:ブロックストレージ(SAN)、ファイルストレージ(NAS)、オブジェクトストレージ、サーバーベースおよび直接接続型
- 10.3購入者別:ハイパースケールクラウド、コロケーションテナント、企業オンプレミス、公共部門および研究機関
- 11DC独自分析:英国AI Growth Zoneストレージパイプライントラッカー
- 11.1指名プロジェクト7件とモデル化ストレージ支出
- 12地域別インサイト
- 12.1グレーターロンドン
- 12.2南東イングランドおよび東イングランド
- 12.3北イングランド
- 12.4ウェールズおよび西部
- 12.5スコットランド・ミッドランズおよび北アイルランド
- 13ハブ分析
- 13.1スラウおよびテムズバレー
- 13.2ロンドン・ドックランズ
- 13.3西ロンドンおよびパークロイヤル
- 13.4セントラルロンドン
- 13.5マンチェスター
- 13.6ハートフォードシャー(Waltham CrossおよびHemel)
- 13.7ニューポートおよび南ウェールズ
- 13.8中央スコットランド
- 13.9ティーズサイド
- 13.10オックスフォードシャー(Culham)
- 13.11北ウェールズ
- 13.12Blyth and Cambois(ノーサンバーランド)
- 14予測シナリオ
- 14.1低位ケース
- 14.2ベースケース
- 14.3高位ケース
- 15競合インサイト
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei
- 15.8Lenovo
- 15.9Cisco Systems
- 15.10Nutanix
- 15.11VAST Data
- 15.12DataDirect Networks (DDN)
- 15.13Seagate Technology
- 15.14Western Digital
- 15.15Sandisk
- 15.16Micron Technology
- 15.17Samsung Electronics
- 15.18市場集中度
- 16最近の動向
- 16.1日付付きの出来事 2024-2026年
- 17アナリストの見解
- 17.14つの結論
- 18調査手法
- 18.1容量と単位価値
- 18.2範囲チェック
- 図 1:英国データセンターストレージ市場規模 2020-2035年(百万米ドル)
- 表 1:市場スナップショット
- 表 2:範囲の比較
- 表 3:MW当たりストレージ支出 2020-2035年
- 表 4:ストレージタイプ別
- 表 5:アーキテクチャ別
- 表 6:購入者別
- 表 7:英国AI Growth Zoneストレージパイプライントラッカー
- 表 8:地域別市場規模
- 表 9:上位12ハブ
- 表 10:予測シナリオ 2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は19.5億米ドルで、2025年の15.6億米ドルから25.35%増加します。英国の設置済みITロードが2,000 MWから6,500 MWに増加するのに伴い、市場は2025年からのCAGR 9.27%で2035年までに37.8億米ドルに達すると予測されています。
2020年から2025年の年率10.10%に続き、2025年から2035年は年率9.27%です。成長は通電済みメガワットに連動します。DC Market Insightsは2030年の英国ITロードを4,200 MWとモデル化しており、UK Compute Roadmapが求める6 GWには届きません。
2025年は従来型ITロード1 MW当たり年間約82万米ドル、AIロード1 MW当たり48万米ドルで、フラッシュ価格のリセットにより2026年にはそれぞれ92万米ドルと54万米ドルに上昇します(DC Market Insights推計)。
オールフラッシュアレイで、6億7,011万米ドル(2025年価値の43.0%)を占め、年率11.37%で成長して2035年までに19.7億米ドルに達します。最も急成長するアーキテクチャは年率13.09%のオブジェクトストレージです。
グレーターロンドンで、6億3,895万米ドル(2025年価値の41.0%)です。Blyth and Camboisキャンパスが2028年に開業するため、北イングランドが年率16.66%で最も急成長し、2035年までに9億4,575万米ドルに達します。
Dell Technologiesが2025年価値の約19%で首位であり(DC Market Insights評価)、上位5社のアレイベンダー(Dell、NetApp、HPE、Pure StorageおよびIBM)が約48%を占めます。残りの大部分はハイパースケーラーがSeagate、Western Digital、Sandisk、MicronおよびSamsungからドライブとして購入しています。
公表容量約1.4 GWの英国の指名プロジェクト7件は、完全稼働時に年間約7億5,000万米ドルのストレージを必要とします(DC Market Insightsトラッカー)。最大1.1 GWのBlyth and Camboisだけでも、2025年の英国ストレージ支出の約3分の1を追加します。
2026年の支出は3億9,504万米ドル増加し、そのうち約1億8,700万米ドルはフラッシュ価格の上昇によるものです。Sandiskは2026年6月期四半期の前四半期比成長の約3分の2が価格によるものだったと述べています。残りは300 MWの新規ロードによるものです。
データセンターは2024年9月12日に重要国家インフラとなり、Cyber Security and Resilience Billは定格ITロード1 MW以上の第三者サイトを対象としています。UK GDPRの保存制限、Data (Use and Access) Act 2025およびISO/IEC 27040:2024も購入を左右します。
2026年の19.5億米ドルは、英国のサイト向けに購入されるストレージハードウェア、ソフトウェアおよびサポートについてのDC Market Insightsの数値です。クラウドストレージサービス収益、サーバーのブートドライブ、テープまたは単体のバックアップソフトウェアを加えた推計は2倍以上高くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。