
Mercato dei Data Center AI nei Paesi Bassi: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
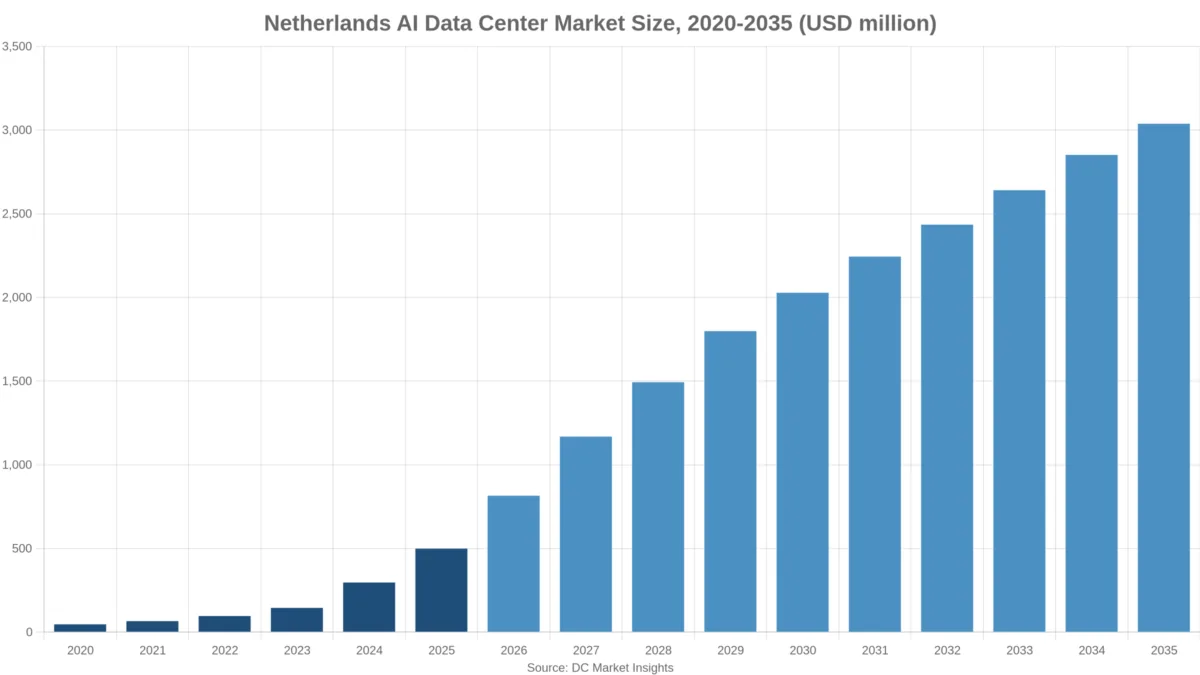
Nel 2025 il valore del Mercato dei Data Center AI nei Paesi Bassi era pari a USD 499.1 milioni; si prevede che raggiunga USD 3,040.0 milioni entro il 2035, con un CAGR del 19.8%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perché le stime differiscono
- 04Fattori di crescita del mercato
- 05Tendenze di mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e normative
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center AI nei Paesi Bassi vale USD 815,41 milioni nel 2026 e si prevede che raggiunga USD 3,04 miliardi entro il 2035, rispetto a USD 499,10 milioni nel 2025, con un CAGR del 19,80% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende lo strato infrastrutturale costruito per i carichi di lavoro AI nei Paesi Bassi: catene di alimentazione elettrica, raffreddamento a liquido e ad alta densità, involucri edilizi e rack pronti per l’AI, la rete ad alta velocità all’interno della sala e i servizi operativi che mantengono in funzione tali sale; server GPU, bollette elettriche e ricavi cloud ne restano esclusi. Ciò che muove il denaro qui è la coda di accesso alla rete elettrica più che la disponibilità di chip: Netbeheer Nederland ha contato 14.044 richieste di prelievo per 9.131 MW in attesa presso i gestori di rete regionali nell’ottobre 2025, per cui i 125 MW di nuova capacità IT effettivamente connessi nel 2025 hanno avuto un sovrapprezzo. Il conto del 2025 è dato da 31,25 MW di capacità di classe AI × USD 13,80 milioni per MW = USD 431,25 milioni di nuove costruzioni, più 8 MW di adeguamenti al raffreddamento a liquido × USD 4,50 milioni = USD 36,00 milioni, più USD 31,85 milioni di servizi sulla base AI installata. Il raffreddamento a liquido direct-to-chip è il grande segmento più dinamico con il 25,95% annuo, e Groninga, sede della fabbrica nazionale di AI e del sito Google di Winschoten, è la regione a crescita più rapida con il 24,97% annuo.
Statistiche chiave del mercato: quanto vale il Mercato dei Data Center AI nei Paesi Bassi nel 2026?
DC Market Insights valuta il Mercato dei Data Center AI nei Paesi Bassi a USD 815,41 milioni nel 2026, il 63,38% in più rispetto ai USD 499,10 milioni del 2025.
- Dimensione del mercato 2025: USD 499,10 milioni
- Dimensione del mercato 2026: USD 815,41 milioni
- Dimensione del mercato 2030: USD 2,03 miliardi
- Dimensione del mercato 2035: USD 3,04 miliardi
- CAGR 2025-2035: 19,80% (scenario basso 16,86%, scenario alto 22,20%)
- Componente principale: raffreddamento a liquido e ad alta densità, 34,76% del valore 2025
- Approccio di raffreddamento più rapido: raffreddamento a immersione e rear-door, 28,39% annuo
- Regione leader: area metropolitana di Amsterdam, 48% del valore 2025
- Regione più rapida: Groninga (Eemshaven e Winschoten), 24,97% annuo
- Località principale: Amsterdam (città), USD 119,78 milioni nel 2025
- Principale tipologia di acquirente: autocostruzione hyperscale, 46% del valore 2025
Punti chiave: cosa devono sapere gli acquirenti sul Mercato dei Data Center AI nei Paesi Bassi?
- La capacità di classe AI rappresenta un quarto della nuova capacità IT olandese nel 2025 (31,25 su 125 MW) e sale al 60% entro il 2035, perché le nuove sale sono progettate per rack raffreddati a liquido oltre i 40 kW.
- Groninga cresce del 24,97% annuo perché il decreto hyperscale del 2023 lascia Het Hogeland come unica zona per i nuovi campus hyperscale e la fabbrica di AI da EUR 200 milioni sorge lì.
- I servizi operativi crescono del 33,35% annuo perché la base AI installata passa da circa 114 MW a fine 2025 a circa 1.106 MW a fine 2034.
- L’inferenza supera l’addestramento intorno al 2028 e sale dal 44% al 64% del valore entro il 2035, perché le imprese olandesi acquistano capacità vicino agli hub di interconnessione di Amsterdam.
Sintesi: a che ritmo cresce il Mercato dei Data Center AI nei Paesi Bassi?
La dimensione del Mercato dei Data Center AI nei Paesi Bassi era stimata in USD 47,03 milioni nel 2020, ha raggiunto USD 499,10 milioni nel 2025 e si prevede che raggiunga USD 3,04 miliardi entro il 2035, con un CAGR del 19,80% nel periodo di previsione.
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 499,10 milioni |
| Dimensione del mercato 2026 | USD 815,41 milioni |
| CAGR 2025-2035 | 19,80% |
| Dimensione del mercato 2035 | USD 3,04 miliardi |
Il Mercato dei Data Center AI nei Paesi Bassi è cresciuto del 60,38% annuo dal 2020 al 2025 partendo da una piccola base di USD 47,03 milioni, quando le sale di classe AI erano il 3% della nuova capacità olandese. La crescita rallenta al 19,80% dopo il 2025 perché la nuova capacità IT si stabilizza a 230-240 MW l’anno dal 2030 per i limiti della rete, mentre la quota AI continua a salire dal 25% al 60%. L’Istituto centrale di statistica olandese (CBS) ha riportato che i data center hanno consumato 5.100 GWh nel 2024, il 4,6% dell’elettricità nazionale: per questo ogni megawatt AI compete con famiglie e industria per un allacciamento.
Perimetro del mercato: cosa comprende il Mercato dei Data Center AI nei Paesi Bassi?
Il Mercato dei Data Center AI nei Paesi Bassi comprende la spesa in infrastrutture per la capacità di data center di classe AI nei Paesi Bassi, pari a USD 499,10 milioni nel 2025. Per classe AI si intendono sale progettate per rack di acceleratori da 40 kW e oltre, per lo più con raffreddamento a liquido.
Incluso
- Infrastruttura di alimentazione elettrica per le sale AI: quadri di media tensione, trasformatori, UPS, condotti sbarre e generazione di riserva (USD 153,12 milioni nel 2025).
- Raffreddamento a liquido e ad alta densità, inclusi gli adeguamenti delle sale esistenti (USD 173,50 milioni).
- Involucro edilizio e rack pronti per l’AI, rete ad alta velocità all’interno della sala, servizi operativi e software.
Escluso
- Server GPU, storage e acceleratori (conteggiati nel Mercato dei Data Center AI), terreni, oneri di allacciamento alla rete, elettricità e ricavi da cloud o noleggio di GPU.
- Sale convenzionali sotto i 40 kW per rack, che restano nel Mercato delle Infrastrutture per Data Center nei Paesi Bassi (USD 1,96 miliardi nel 2025, di cui questo mercato rappresenta circa il 25%).
Come si combinano i segmenti
Ogni tabella di segmentazione riportata sotto somma allo stesso totale per ciascun anno: componente, tipologia di acquirente, approccio di raffreddamento e carico di lavoro ripartiscono ciascuno USD 499,10 milioni nel 2025 e USD 3,04 miliardi nel 2035, e cinque regioni olandesi ripartiscono gli stessi totali.
Perché le stime sul Mercato dei Data Center AI nei Paesi Bassi differiscono?
Le stime differiscono perché contano strati diversi: DC Market Insights stima lo strato infrastrutturale del 2026 in USD 815,41 milioni, mentre le stime che aggiungono i server con unità di elaborazione grafica (GPU) arrivano a un multiplo di questa cifra. Una precedente edizione di DC Market Insights utilizzava una base più ristretta, limitata all’hyperscale, e indicava meno della metà del valore attuale; questa edizione conta ogni sala di classe AI, incluse le sale di colocation e di ricerca, e il modello bottom-up in MW restituisce USD 499,10 milioni.
| Elemento | In questo report | Motivo |
|---|---|---|
| Infrastruttura per le sale AI | Sì, USD 467,25 milioni nel 2025 | Nucleo del mercato |
| Servizi operativi e software | Sì, USD 31,85 milioni | Spesa ricorrente sulla base AI installata |
| Server GPU e acceleratori | No | Conteggiati nel Mercato dei Data Center AI |
| Ricavi da GPU cloud e AI-as-a-service | No | Ricavi da servizi, non infrastruttura |
| Sale convenzionali sotto i 40 kW per rack | No | Conteggiate nel Mercato delle Infrastrutture per Data Center nei Paesi Bassi |
Le definizioni più ampie aggiungono piattaforme software AI, servizi di AI generativa, strumenti per le operazioni di machine learning e consulenza, e alcune aggiungono anche i ricavi da noleggio di GPU; nessuno di questi elementi è conteggiato qui. Le piccole e medie imprese (PMI) rientrano nel perimetro quando acquistano colocation pronta per l’AI, e sono comprese nelle righe Enterprise on-premises e Colocation e wholesale. Le domande sui tassi di adozione tra le PMI olandesi per dimensione, o sul mercato dei servizi di progettazione e consulenza, esulano da questo perimetro infrastrutturale.
Fattori di crescita: cosa spinge la spesa in data center AI nei Paesi Bassi?
Tre progetti specifici e una norma guidano il Mercato dei Data Center AI nei Paesi Bassi: l’espansione di Google a Groninga, la fabbrica nazionale di AI e il decreto hyperscale del 2023 che indirizza i grandi campus AI verso nord; gli acquirenti hyperscale e quelli della ricerca detengono il 51% dei USD 499,10 milioni spesi nel 2025.
L’impronta olandese di Google da EUR 3,7 miliardi sposta la capacità AI a Groninga
Google ha aperto il suo data center di Winschoten, focalizzato sull’AI, nel novembre 2025 e ha dichiarato di aver investito oltre EUR 3,7 miliardi in infrastrutture digitali olandesi, secondo il comunicato Google del 18 novembre 2025. Google ha inoltre avviato nell’aprile 2024 un data center da EUR 600 milioni a Westpoort, a Groninga (Fonte: Google Netherlands). DC Market Insights stima che l’autocostruzione hyperscale rappresenti il 46% del mercato 2025, pari a USD 229,59 milioni.
La fabbrica di AI di Groninga da EUR 200 milioni ancora la domanda pubblica
Il governo e le province settentrionali hanno stanziato EUR 200 milioni per una fabbrica di AI olandese a Groninga, ripartiti in EUR 70 milioni dal Ministero degli Affari Economici e dalla Difesa, EUR 60 milioni dal programma regionale Nij Begun ed EUR 70 milioni richiesti all’Europa, secondo l’annuncio del Governo dei Paesi Bassi del 27 giugno 2025. L’impresa comune EuroHPC ha selezionato la Netherlands AI Factory nella sua terza tornata, come indicato nella selezione dell’impresa comune EuroHPC del 10 ottobre 2025, ed Eurofiber ospiterà il sistema per SURF, l’organizzazione cooperativa ICT dell’istruzione e della ricerca olandesi, con raffreddamento direct-to-chip e piena operatività prevista all’inizio del 2028 (Fonte: Eurofiber). Le fabbriche di AI pubbliche e di ricerca detengono una quota del 5% del valore 2025 nel modello DC Market Insights e mantengono circa il 3% entro il 2035.
La regola hyperscale dei 70 MW spinge i nuovi campus AI verso nord
Le norme nazionali vietano nuovi campus hyperscale oltre 70 MW di allacciamento e 10 ettari al di fuori di Het Hogeland e Hollands Kroon, una soglia che il governo ha ribadito al Parlamento nell’aprile 2026 (Fonte: Tweede Kamer). All’interno di Amsterdam, un progetto da 99 MW in Plimsollweg, realizzato come tre torri da 33 MW su 2,2 ettari, non è considerato hyperscale secondo tale norma (Fonte: Tweede Kamer, aprile 2026), quindi in città restano possibili torri AI ad alta densità. Per questo Hollands Kroon detiene il 21% e Groninga il 19% del valore 2025.
Tendenze di mercato: come stanno cambiando i data center AI olandesi?
Il raffreddamento a liquido sta sostituendo l’aria nel Mercato dei Data Center AI nei Paesi Bassi: i sistemi direct-to-chip salgono dal 40% del valore 2025 al 66% entro il 2035 nel modello DC Market Insights.
I sistemi di classe Blackwell arrivano nelle sale di colocation
Juvoly ha presentato uno dei primi sistemi NVIDIA Corporation DGX B200 (un server AI con otto GPU) nei Paesi Bassi presso il data center NorthC di Rotterdam nel marzo 2025 (Fonte: NorthC Datacenters), e Digital Realty ha aperto AMS11 ad Amsterdam come struttura ottimizzata per l’AI nel novembre 2025 (Fonte: Digital Realty). Colocation e wholesale cresce del 21,36% annuo, più rapidamente dell’autocostruzione hyperscale al 18,13%.
Gli operatori cercano una propria fonte di energia
Equinix e ULC-Energy hanno concordato nell’agosto 2025 di valutare fino a 250 MWe di energia da piccoli reattori modulari per i data center olandesi (Fonte: Equinix). Google ha dichiarato di aver sostenuto oltre 1 GW di capacità di energia pulita nei Paesi Bassi (Fonte: Google, novembre 2025). L’energia prodotta in loco e quella contrattualizzata cambiano i luoghi in cui possono sorgere le sale AI, a vantaggio dei punti di approdo dell’eolico a Groninga.
Sfide del mercato: cosa limita il Mercato dei Data Center AI nei Paesi Bassi?
La congestione della rete è il limite principale: la sola TenneT aveva 212 richieste di prelievo per un totale di 38 GW nell’ottobre 2025, secondo l’aggiornamento sulle code di Netbeheer Nederland del 6 ottobre 2025.
Attese di quattro anni per la rete limitano i nuovi megawatt AI
La Dutch Data Center Association (DDA) riferisce che un allacciamento alla rete richiedeva 10 settimane nel 2016 e in media 4,5 anni nel 2026. DC Market Insights mantiene quindi la nuova capacità IT olandese a 230-240 MW l’anno dopo il 2030, per cui il 19,80% annuo del mercato deriva da una quota AI crescente di un flusso limitato di nuovi megawatt, non da un numero maggiore di megawatt.
Nessun margine di bilancio per una gigafabbrica di AI
Una nota decisionale del marzo 2026 al Segretario di Stato non ha trovato margini nel bilancio attuale per ulteriori impegni EuroHPC e ha stimato una gigafabbrica di AI in circa 100.000 GPU ed EUR 3-5 miliardi per sito, privilegiando il finanziamento di mercato (Fonte: Tweede Kamer). Senza una gigafabbrica, lo scenario alto di USD 3,71 miliardi entro il 2035 richiede capitale privato; lo scenario base non ne prevede.
Opportunità di mercato: dove si trova il valore nei data center AI olandesi?
Le due maggiori opportunità nel Mercato dei Data Center AI nei Paesi Bassi sono gli adeguamenti al raffreddamento a liquido, 8 MW nel 2025 e 9-12 MW l’anno in seguito, e i servizi operativi, la cui quota di valore sale dal 6,38% nel 2025 al 18,64% entro il 2035.
Adeguamento delle sale raffreddate ad aria di Amsterdam
Amsterdam ha poco spazio nuovo, quindi gli operatori convertono le sale esistenti: DC Market Insights modella 8 MW di adeguamenti nel 2025, in crescita a 12 MW l’anno dal 2027 a USD 4,50 milioni per MW (prezzi 2025), una situazione favorevole ai fornitori di raffreddamento e di impianti elettrici già presenti in sito.
Servizi per un patrimonio AI settentrionale in crescita
La quota di Groninga sale dal 19% al 29% del valore entro il 2035, pari a USD 881,01 milioni nel 2035, e ogni nuovo megawatt AI in quell’area richiede manutenzione, sistemi di controllo e servizi per i circuiti di liquido a USD 0,42 milioni per MW l’anno (prezzi 2025).
Prezzi: quanto costa un megawatt di data center AI nei Paesi Bassi?
Nel Mercato dei Data Center AI nei Paesi Bassi, un megawatt di classe AI costa USD 13,80 milioni di infrastruttura nel 2025 (stima DC Market Insights), il 23% in più rispetto ai USD 11,25 milioni di un megawatt olandese convenzionale nel Mercato delle Infrastrutture per Data Center nei Paesi Bassi.
| Anno | Nuova sala AI, USD milioni per MW | Adeguamento al raffreddamento a liquido, USD milioni per MW | Servizi operativi, USD milioni per MW l’anno |
|---|---|---|---|
| 2020 | 12,50 | 4,08 | 0,38 |
| 2025 | 13,80 | 4,50 | 0,42 |
| 2030 | 15,24 | 4,97 | 0,46 |
| 2035 | 16,82 | 5,49 | 0,51 |
I USD 13,80 milioni si suddividono in USD 4,90 milioni per la parte elettrica, USD 4,40 milioni per il raffreddamento, USD 3,90 milioni per involucro e rack e USD 0,60 milioni per la rete. I riferimenti pubblici ne delimitano il valore: il Governo del Portogallo stima circa EUR 8 miliardi di investimento iniziale per ogni gigawatt aggiuntivo (EUR 8 milioni per MW), e la nota decisionale olandese stima una gigafabbrica da 100.000 GPU in EUR 3-5 miliardi, inclusa parte dell’IT. Eurostat ha indicato per l’elettricità olandese non domestica EUR 0,1179 per kWh nel secondo semestre 2025, sopra la media UE di EUR 0,1095, il che aumenta il valore di un raffreddamento efficiente.
Standard e normative: quali regole si applicano ai data center AI nei Paesi Bassi?
Quattro norme plasmano il Mercato dei Data Center AI nei Paesi Bassi, e la soglia hyperscale dei 70 MW decide dove si colloca il 40% del valore 2025.
- Decreto del 20 dicembre 2023 (Staatsblad 2023, 492): nuovi campus hyperscale oltre 10 ettari e 70 MW solo a Het Hogeland, con crescita dei campus esistenti a Hollands Kroon (Fonte: Staatsblad).
- Politica sui data center di Amsterdam: un limite di allacciamento di 670 MVA e metà dello spazio disponibile rilasciata fino al 2030 (Fonte: Comune di Amsterdam, dicembre 2023).
- Regolamento delegato (UE) 2024/1364 della Commissione: rendicontazione annuale di energia e acqua per i data center da 500 kW in su, con la finestra olandese dal 16 marzo al 15 maggio 2026 (Fonte: RVO).
- AI Act dell’UE e regole EuroHPC: la fabbrica di AI deve garantire l’accesso a start-up, ricercatori e industria secondo le condizioni EuroHPC (Fonte: impresa comune EuroHPC).
Segmentazione del mercato: quale segmento concentra il valore nel Mercato dei Data Center AI nei Paesi Bassi?
Il raffreddamento a liquido e ad alta densità concentra il valore maggiore, con USD 173,50 milioni nel 2025, il 34,76% del mercato, perché gli adeguamenti si sommano al raffreddamento delle nuove costruzioni.
Per componente
Servizi operativi e software è la componente più rapida con il 33,35% annuo, man mano che la base AI installata si accumula.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura di alimentazione elettrica | 153,12 | 30,68% | 860,12 | 18,84% |
| Raffreddamento a liquido e ad alta densità | 173,50 | 34,76% | 821,73 | 16,83% |
| Involucro edilizio e rack pronti per l’AI | 121,88 | 24,42% | 684,59 | 18,84% |
| Rete ad alta velocità | 18,75 | 3,76% | 105,32 | 18,84% |
| Servizi operativi e software | 31,85 | 6,38% | 566,23 | 33,35% |
Per tipologia di acquirente
Enterprise on-premises cresce più rapidamente con il 23,29% partendo da una base ridotta, seguito dai fornitori di GPU cloud con il 22,00%.
| Tipologia di acquirente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Autocostruzione hyperscale | 229,59 | 46,00% | 1.215,19 | 18,13% |
| Colocation e wholesale | 179,68 | 36,00% | 1.245,57 | 21,36% |
| Fornitori di GPU cloud | 49,91 | 10,00% | 364,56 | 22,00% |
| Fabbriche di AI pubbliche e di ricerca | 24,96 | 5,00% | 91,14 | 13,83% |
| Enterprise on-premises | 14,97 | 3,00% | 121,52 | 23,29% |
Per approccio di raffreddamento
Il raffreddamento a immersione e rear-door cresce del 28,39% annuo; il raffreddamento a liquido direct-to-chip diventa l’approccio principale entro il 2035 con USD 2,01 miliardi.
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Alta densità raffreddata ad aria | 259,53 | 52,00% | 546,84 | 7,74% |
| Raffreddamento a liquido direct-to-chip | 199,64 | 40,00% | 2.005,07 | 25,95% |
| Raffreddamento a immersione e rear-door | 39,93 | 8,00% | 486,08 | 28,39% |
Per carico di lavoro
L’inferenza AI cresce del 24,37% annuo contro il 14,62% dell’addestramento AI.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 279,50 | 56,00% | 1.093,67 | 14,62% |
| Inferenza AI | 219,60 | 44,00% | 1.944,31 | 24,37% |
DC Exclusive: il tracker olandese dei siti di calcolo AI, 8 progetti da Winschoten a Rotterdam
Questo tracker è una stima di DC Market Insights, modellata su 11 input e 8 progetti specifici; mostra che nel Mercato dei Data Center AI nei Paesi Bassi i siti settentrionali concentrano il 40% del valore 2025, mentre Amsterdam mantiene la domanda di inferenza trainata dall’interconnessione.
| Progetto | Località | Stato e data | Cosa aggiunge |
|---|---|---|---|
| Google Winschoten | Groninga | Aperto a novembre 2025 | Hyperscale focalizzato sull’AI; parte dell’investimento olandese da EUR 3,7 miliardi |
| Google Westpoort | Groninga città | In costruzione da aprile 2024 | EUR 600 milioni, circa 125 posti di lavoro diretti |
| Netherlands AI Factory (SURF, ospitata da Eurofiber) | Groninga | Costruzione nel 2027, piena operatività inizio 2028 | EUR 200 milioni di finanziamento pubblico, raffreddamento direct-to-chip |
| Microsoft Middenmeer, fase successiva | Hollands Kroon | Annunciata il 10 settembre 2025 | Campus a ovest della A7; MW non pubblicati |
| Torri di Plimsollweg | Amsterdam | Risposta al Parlamento aprile 2026 | Circa 99 MW in tre torri da 33 MW su 2,2 ettari |
| Digital Realty AMS11 | Amsterdam | Aperto a novembre 2025 | Colocation ottimizzata per l’AI |
| Juvoly DGX B200 presso NorthC | Rotterdam | Presentato a marzo 2025 | Uno dei primi sistemi Blackwell del Paese |
| Equinix e ULC-Energy | Paesi Bassi | Accordo agosto 2025 | Valutazione di fino a 250 MWe di energia da piccoli reattori modulari |
Letto insieme al modello per località, il tracker spiega perché Winschoten cresce del 25,56% annuo e Groninga città del 33,71% annuo, le due località più rapide, mentre Amsterdam (città) cresce del 16,40%.
Analisi regionale: dove vengono costruiti i data center AI nei Paesi Bassi?
L’area metropolitana di Amsterdam è in testa con USD 239,57 milioni nel 2025, il 48% del Mercato dei Data Center AI nei Paesi Bassi, e Groninga (Eemshaven e Winschoten) cresce più rapidamente con il 24,97% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Area metropolitana di Amsterdam | 239,57 | 48% | 1.154,43 | 17,03% |
| Hollands Kroon (Middenmeer) | 104,81 | 21% | 607,60 | 19,21% |
| Groninga (Eemshaven e Winschoten) | 94,83 | 19% | 881,01 | 24,97% |
| Rotterdam, L’Aia e Utrecht | 39,93 | 8% | 243,04 | 19,80% |
| Paesi Bassi orientali e meridionali | 19,96 | 4% | 151,90 | 22,50% |
Area metropolitana di Amsterdam
La quota di Amsterdam scende dal 48% al 38% entro il 2035 perché la città rilascia solo metà del suo spazio per data center fino al 2030, ma il valore cresce comunque fino a USD 1,15 miliardi grazie a torri ad alta densità come Plimsollweg.
Hollands Kroon (Middenmeer)
La fase successiva del campus Microsoft mantiene Hollands Kroon a circa il 20% del valore, USD 607,60 milioni entro il 2035.
Groninga (Eemshaven e Winschoten)
Groninga sale da USD 94,83 milioni a USD 881,01 milioni perché è l’unica zona aperta ai nuovi campus hyperscale e ospita la fabbrica di AI.
Rotterdam, L’Aia e Utrecht
L’inferenza per imprese e ricerca mantiene questa regione all’8% del valore, USD 243,04 milioni entro il 2035; Rotterdam ospita il cluster Juvoly DGX B200.
Paesi Bassi orientali e meridionali
Il cluster dei semiconduttori di Eindhoven porta i Paesi Bassi orientali e meridionali a USD 151,90 milioni entro il 2035, con il 22,50% annuo.
Analisi per località: quali località olandesi guidano nei data center AI?
Nel Mercato dei Data Center AI nei Paesi Bassi, Amsterdam (città) è la località principale con USD 119,78 milioni nel 2025, e Groninga città (Westpoort e Zernike) è la più rapida con il 33,71% annuo.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Amsterdam (città) | Area metropolitana di Amsterdam | 119,78 | 546,84 | 16,40% |
| 2 | Middenmeer (Agriport A7) | Hollands Kroon (Middenmeer) | 104,81 | 607,60 | 19,21% |
| 3 | Haarlemmermeer (Schiphol) | Area metropolitana di Amsterdam | 69,87 | 303,80 | 15,83% |
| 4 | Eemshaven | Groninga (Eemshaven e Winschoten) | 59,89 | 455,70 | 22,50% |
| 5 | Almere | Area metropolitana di Amsterdam | 29,95 | 212,66 | 21,66% |
| 6 | Winschoten | Groninga (Eemshaven e Winschoten) | 24,96 | 243,04 | 25,56% |
| 7 | Zaanstad | Area metropolitana di Amsterdam | 19,96 | 91,14 | 16,40% |
| 8 | Rotterdam | Rotterdam, L’Aia e Utrecht | 17,47 | 106,33 | 19,80% |
| 9 | Utrecht | Rotterdam, L’Aia e Utrecht | 12,48 | 75,95 | 19,80% |
| 10 | Eindhoven | Paesi Bassi orientali e meridionali | 12,48 | 91,14 | 22,00% |
| 11 | Groninga città (Westpoort e Zernike) | Groninga (Eemshaven e Winschoten) | 9,98 | 182,28 | 33,71% |
| 12 | L’Aia | Rotterdam, L’Aia e Utrecht | 9,98 | 60,76 | 19,80% |
Le dodici località detengono il 98,5% del valore 2025; il resto si trova in siti enterprise ed edge più piccoli.
Scenari di previsione: quale valore potrebbe raggiungere il Mercato dei Data Center AI nei Paesi Bassi entro il 2035?
Lo scenario base del Mercato dei Data Center AI nei Paesi Bassi raggiunge USD 3,04 miliardi entro il 2035, con un intervallo da USD 2,37 miliardi a USD 3,71 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 2.369,62 | 16,86% | Le attese per la rete restano oltre i 4 anni; quota AI al 50% della nuova capacità entro il 2035 |
| Base | 3.037,98 | 19,80% | 230-240 MW di nuova capacità IT l’anno, quota AI al 60% entro il 2035 |
| Alto | 3.706,34 | 22,20% | Una gigafabbrica di AI finanziata dal mercato e un potenziamento più rapido della rete TenneT |
Principali attori e quote di mercato: chi guida il Mercato dei Data Center AI nei Paesi Bassi?
I primi tre acquirenti, Google, Microsoft ed Equinix, detengono circa il 52% della spesa 2025 (stima DC Market Insights basata sui MW dei siti), e tra i fornitori sono in testa Schneider Electric e Vertiv.
- Microsoft
- Equinix
- Digital Realty
- NorthC Datacenters
- Iron Mountain
- Eurofiber
- SURF
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Stulz
- Rittal
- NVIDIA
Schneider Electric ha riportato ricavi del terzo trimestre 2026 pari a EUR 11,46 miliardi, in crescita organica del 16,9%, e ha dichiarato che i clienti regionali di colocation stanno adottando un approccio chiavi in mano (Fonte: Schneider Electric). Vertiv ha riportato vendite nette del secondo trimestre 2026 pari a USD 3,27 miliardi, il 24% in più rispetto a un anno prima (Fonte: documentazione Vertiv). Equinix ha dichiarato nell’ottobre 2025 che i terreni ad Amsterdam e in altre quattro aree metropolitane supportano oltre 900 MW (Fonte: Equinix).
Sviluppi recenti: cosa è cambiato nei data center AI olandesi nel 2025-2026?
Sei eventi datati dal marzo 2025 hanno plasmato il Mercato dei Data Center AI nei Paesi Bassi, che DC Market Insights valuta USD 815,41 milioni nel 2026.
- Nel marzo 2025, Juvoly ha presentato un sistema NVIDIA DGX B200 presso NorthC Rotterdam (Fonte: NorthC Datacenters).
- Nel giugno 2025, il governo e la regione hanno stanziato EUR 200 milioni per la fabbrica di AI di Groninga (Fonte: Governo dei Paesi Bassi).
- Nell’ottobre 2025, EuroHPC ha selezionato la Netherlands AI Factory nella sua terza tornata (Fonte: impresa comune EuroHPC).
- Nel novembre 2025, Google ha aperto il suo data center di Winschoten (Fonte: Google).
- Nel novembre 2025, Digital Realty ha aperto AMS11 ad Amsterdam (Fonte: Digital Realty).
- Nel settembre 2026, Eurofiber ha confermato che ospiterà la fabbrica di AI per SURF, pienamente operativa all’inizio del 2028 (Fonte: Eurofiber).
Metodologia di ricerca: come il modello dimensiona il Mercato dei Data Center AI nei Paesi Bassi
Il modello conta 16 coorti annuali di nuova capacità IT olandese, 125 MW nel 2025, moltiplicate per una quota AI del 25% e per USD 13,80 milioni per megawatt AI, più adeguamenti e servizi; il risultato è USD 499,10 milioni nel 2025.
La capacità segue il Mercato delle Infrastrutture per Data Center nei Paesi Bassi (base installata oltre 1,5 GW a fine 2025, come riporta la DDA), e la quota AI sale dal 3% nel 2020 al 60% nel 2035. I prezzi aumentano del 2% l’anno. I servizi costano USD 0,42 milioni per megawatt AI installato nell’anno precedente, con l’1,5% della base dismesso ogni anno. Tre verifiche di coerenza sono rispettate: (1) tetto, il valore 2025 è il 25,4% del mercato olandese delle infrastrutture da USD 1,96 miliardi; (2) tetto, 1.106 MW di capacità AI installata a fine 2034 sono inferiori ai 2,8 GW che la DDA prevede per l’intero mercato olandese nel 2031; (3) soglia minima, il solo investimento Google da EUR 600 milioni a Westpoort, ripartito su tre anni, vale circa USD 225 milioni l’anno, sotto la riga hyperscale di USD 229,59 milioni. Il quadro nazionale più ampio è nel Mercato dei Data Center nei Paesi Bassi, e un mercato vicino comparabile è il Mercato dei Data Center AI in Belgio. Metodo completo: metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Incluso ed escluso
- 1.3Come si combinano i segmenti
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perché le stime differiscono
- 3.1Tabella di confronto del perimetro
- 3.2Gruppi di acquirenti nel perimetro
- 04Fattori di crescita del mercato
- 4.1L'impronta olandese di Google da EUR 3,7 miliardi sposta la capacità AI a Groninga
- 4.2La fabbrica di AI di Groninga da EUR 200 milioni ancora la domanda pubblica
- 4.3La regola hyperscale dei 70 MW spinge i nuovi campus AI verso nord
- 05Tendenze di mercato
- 5.1I sistemi di classe Blackwell arrivano nelle sale di colocation
- 5.2Gli operatori cercano una propria fonte di energia
- 06Sfide del mercato
- 6.1Attese di quattro anni per la rete limitano i nuovi megawatt AI
- 6.2Nessun margine di bilancio per una gigafabbrica di AI
- 07Opportunità di mercato
- 7.1Adeguamento delle sale raffreddate ad aria di Amsterdam
- 7.2Servizi per un patrimonio AI settentrionale in crescita
- 08Analisi dei prezzi
- 8.1Costo per megawatt AI, 2020-2035
- 8.2Riferimenti di prezzo pubblici
- 09Standard e normative
- 9.1Decreto hyperscale (Staatsblad 2023, 492)
- 9.2Politica sui data center di Amsterdam
- 9.3Regolamento delegato (UE) 2024/1364
- 9.4AI Act dell'UE e regole di accesso EuroHPC
- 10Segmentazione del mercato
- 10.1Per componente
- 10.2Per tipologia di acquirente
- 10.3Per approccio di raffreddamento
- 10.4Per carico di lavoro
- 11DC Exclusive: tracker olandese dei siti di calcolo AI
- 11.18 progetti specifici
- 11.2Lettura incrociata con la crescita per località
- 12Analisi regionale
- 12.1Area metropolitana di Amsterdam
- 12.2Hollands Kroon (Middenmeer)
- 12.3Groninga (Eemshaven e Winschoten)
- 12.4Rotterdam, L'Aia e Utrecht
- 12.5Paesi Bassi orientali e meridionali
- 13Analisi per località
- 13.1Amsterdam (città)
- 13.2Middenmeer (Agriport A7)
- 13.3Haarlemmermeer (Schiphol)
- 13.4Eemshaven
- 13.5Almere
- 13.6Winschoten
- 13.7Zaanstad
- 13.8Rotterdam
- 13.9Utrecht
- 13.10Eindhoven
- 13.11Groninga città (Westpoort e Zernike)
- 13.12L'Aia
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali attori e quote di mercato
- 15.1Google
- 15.2Microsoft
- 15.3Equinix
- 15.4Digital Realty
- 15.5NorthC Datacenters
- 15.6Iron Mountain
- 15.7Eurofiber
- 15.8SURF
- 15.9Schneider Electric
- 15.10Vertiv
- 15.11ABB
- 15.12Eaton
- 15.13Siemens
- 15.14Stulz
- 15.15Rittal
- 15.16NVIDIA
- 16Sviluppi recenti
- 16.12025
- 16.22026
- 17Metodologia di ricerca
- 17.1Modello a coorti di capacità
- 17.2Verifiche di coerenza
- Fig. 1Dimensione del Mercato dei Data Center AI nei Paesi Bassi, 2020-2035 (USD milioni)
- Tabella 1Attributi della sintesi
- Tabella 2Confronto del perimetro
- Tabella 3Costo per megawatt AI, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipologia di acquirente, 2025 e 2035
- Tabella 6Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 7Mercato per carico di lavoro, 2025 e 2035
- Tabella 8Tracker olandese dei siti di calcolo AI
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Prime 12 località, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 815,41 milioni nel 2026, in crescita del 63,38% rispetto a USD 499,10 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 3,04 miliardi entro il 2035, con un CAGR del 19,80% dal 2025.
Del 19,80% annuo dal 2025 al 2035, dopo il 60,38% annuo dal 2020 al 2025. La quota AI della nuova capacità IT olandese sale dal 25% al 60%, mentre la nuova capacità resta ferma a 230-240 MW l’anno per i limiti della rete.
USD 499,10 milioni di spesa 2025 in infrastrutture per sale di classe AI: alimentazione elettrica, raffreddamento a liquido e ad alta densità, involucri e rack pronti per l’AI, rete e servizi operativi. Server GPU, elettricità e ricavi cloud sono esclusi.
USD 13,80 milioni di infrastruttura per megawatt AI nel 2025, secondo le stime di DC Market Insights, contro USD 11,25 milioni per un megawatt olandese convenzionale. Gli adeguamenti al raffreddamento a liquido costano circa USD 4,50 milioni per megawatt.
L’area metropolitana di Amsterdam, con USD 239,57 milioni, pari al 48% del valore 2025. Groninga (Eemshaven e Winschoten) cresce più rapidamente, con il 24,97% annuo, perché è l’unica zona aperta ai nuovi campus hyperscale.
Servizi operativi e software, con il 33,35% annuo fino a USD 566,23 milioni entro il 2035. Per approccio di raffreddamento, il raffreddamento a immersione e rear-door cresce più rapidamente con il 28,39% annuo.
Una struttura nazionale di AI da EUR 200 milioni finanziata dal governo, dalla Difesa e dalla regione settentrionale, selezionata da EuroHPC nell’ottobre 2025. Eurofiber la ospiterà per SURF con raffreddamento direct-to-chip, pienamente operativa all’inizio del 2028.
Nell’ottobre 2025 14.044 richieste di prelievo per 9.131 MW erano in attesa presso i gestori di rete regionali, e gli allacciamenti richiedono circa 4,5 anni. DC Market Insights limita quindi la nuova capacità IT olandese a 230-240 MW l’anno dopo il 2030.
Google, Microsoft ed Equinix detengono circa il 52% della spesa 2025, secondo le stime di DC Market Insights. Digital Realty, NorthC, Iron Mountain ed Eurofiber gestiscono colocation pronta per l’AI, mentre Schneider Electric e Vertiv guidano la fornitura di apparecchiature.
I USD 815,41 milioni del 2026 contano solo lo strato infrastrutturale delle sale di classe AI. Le stime che aggiungono server GPU, software AI o ricavi da noleggio di GPU sono di alcune volte superiori; una precedente edizione di DC Market Insights contava solo le sale hyperscale.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.