
AIインフラストラクチャ市場 規模・シェア・2035年までの予測
市場の概要
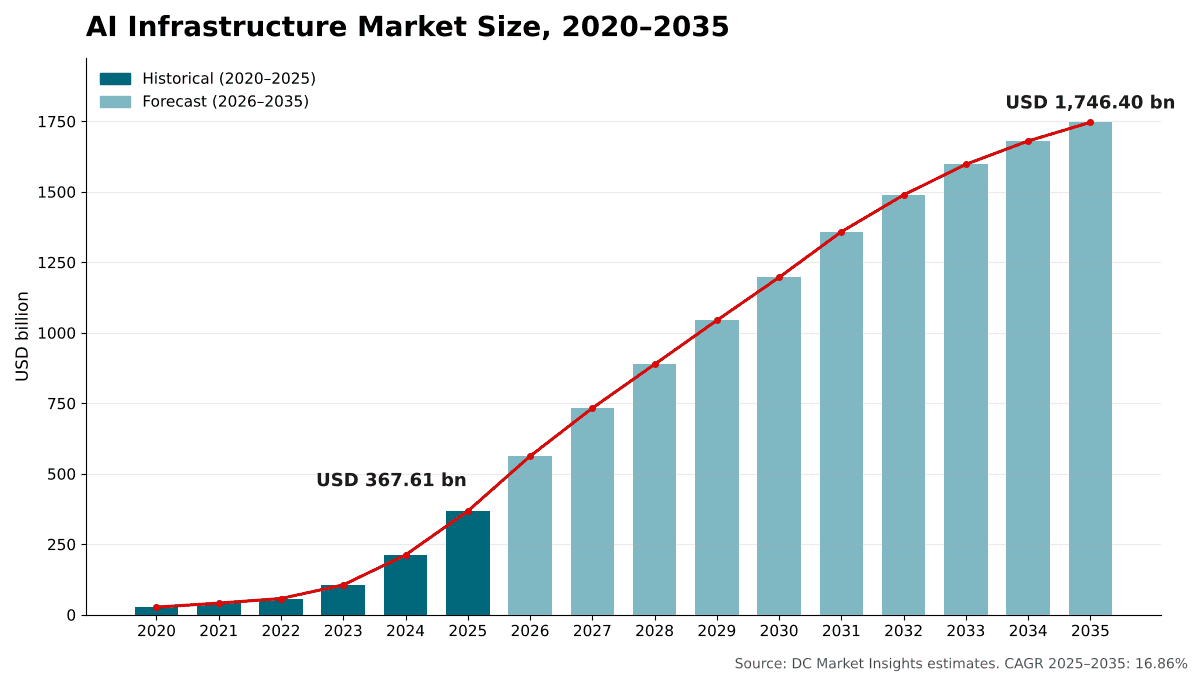
AIインフラストラクチャ市場の規模は2025年にUSD 367.61十億で、年平均成長率(CAGR)16.86%で拡大し、2035年までにUSD 1,746.40十億に達すると予測されています。 North Americaが市場の57.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格およびコスト分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のaiインフラストラクチャ市場規模と予測
- 09コンポーネント別市場
- 10プロセッサタイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America57.8%
- Asia Pacific24.6%
- Europe10.1%
- Middle East and Africa4.6%
- Latin America2.9%
掲載企業
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
詳細分析
AIインフラストラクチャ市場は、人工知能(AI)モデルの学習と実行のためにデータセンターが導入するコンピュート、ネットワーキング、ストレージ、電源・冷却設備を対象とします。DC Market Insightsは、世界のAIインフラストラクチャ市場を2025年に3,676.1億米ドルと評価し、2035年には17,464.0億米ドル(CAGR 16.86%)に達すると予測しています。2025年の値は導入済み容量から積み上げたものです。約5.7 GWの新規AI ITロードに1MW当たり6,129万米ドルの総支出を掛けると約3,493.6億米ドルの新設支出となり、5年前に導入されたサーバー、スイッチ、ストレージの更新が182.5億米ドルを加えます。クラウドプロバイダーやAI開発企業が自社でアクセラレータを設計するようになったため、カスタム特定用途向け集積回路(ASIC)は年率24.40%で最も急成長しているプロセッサセグメントであり、サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスが発表段階から導入段階へ移行するにつれ、中東・アフリカは年率22.55%で最も急成長している地域となっています。
エグゼクティブサマリー
世界のAIインフラストラクチャ市場規模は2020年に269.6億米ドルと評価され、2025年に3,676.1億米ドルに達し、予測期間中にCAGR 16.86%で成長して2035年までに17,464.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| AIインフラストラクチャ市場規模 2025年 | 3,676.1億米ドル |
| AIインフラストラクチャ市場 CAGR | 16.86% |
| AIインフラストラクチャ市場規模 2035年 | 17,464.0億米ドル |
市場は2020年から2025年にかけて年率68.63%で成長し、DC Market Insightsの見解では、グラフィックス・プロセッシング・ユニット(GPU)クラスターが単一のホールから複数棟のキャンパスへと規模を拡大したことで、2025年だけで2024年比73.3%増加しました。DC Market Insightsは、2026年にはさらに53.0%増の5,623.9億米ドルになると予測しており、その後は成長が緩やかになり、2025年から2030年は年率26.62%、2030年から2035年は年率7.86%となる見込みです。年間のAI容量追加が24 GW前後で頭打ちになり、アクセラレータの世代ごとにワット当たりの演算性能が向上してMW当たりの支出が低下するため、成長は鈍化します。
市場範囲:AIインフラストラクチャ市場は何を対象とするか?
AIインフラストラクチャ市場は、AIの学習と推論のためにデータセンターに導入される物理インフラへの初回販売支出を対象とし、名目米ドル建てで、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を3,676.1億米ドルと推定しています。
対象範囲。 アクセラレーテッドサーバーとそのアクセラレータ(GPU、テンソル・プロセッシング・ユニットなどのカスタムASIC、その他のAIプロセッサ)、ホストプロセッサ、メモリ、サーバーシステム、バックエンドおよびフロントエンドのAIネットワーキング(スイッチ、ネットワークインターフェースカード、光学部品、インターコネクト)、AIクラスターに接続されたストレージシステム、そしてAIホール向けに新設または改修された電源・冷却インフラ(液冷、無停電電源装置、配電、AI容量に帰属する建物躯体の比率分を含む)。
対象外。 AIソフトウェア、モデル、アプリケーション、GPUクラウドのレンタル収益(クラウド事業者が購入するハードウェアを二重計上することになるため)、AIクラスターに接続されていない汎用サーバーおよびストレージ、土地、電力系統への接続、オンサイト発電、そして機器価格に含まれない設置作業費。
セグメント間の関係。 4つのコンポーネントの合計が市場全体となります。プロセッサタイプ別の内訳は、2025年に2,562.7億米ドルとなるコンピュートコンポーネントのみを再分割したものです。ワークロード別、エンドユーザー別、導入形態別の内訳は、それぞれ3,676.1億米ドル全体を再分割したものです。
市場の推進要因:AIインフラストラクチャ市場を牽引するものは何か?
AIインフラ支出の成長の大部分は、3つの推進要因で説明できます。AI開発企業によるギガワット規模のコミットメント、最大手データセンター事業者による設備投資の段階的な拡大、そして年率22.76%で成長する推論需要です。
導入されるAI容量は2025年の5.7 GWから2035年には24.2 GWへ増加
2025年9月、OpenAIとNVIDIA Corporation(NVIDIA)は、少なくとも10ギガワットのNVIDIAシステムに関する基本合意書に署名し、最初の1ギガワットはNVIDIA Vera Rubinプラットフォーム上で2026年下半期に予定されています(出典:NVIDIAプレスリリース)。2025年10月、Advanced Micro Devices(AMD)とOpenAIは、複数年・複数世代にわたる契約のもとでOpenAIが6ギガワットのAMD GPUを導入することで合意し、OpenAIとBroadcomは2026年下半期から2029年末までに導入する10ギガワットのカスタムAIアクセラレータを発表しました。同月、Anthropicは最大100万個のGoogleテンソル・プロセッシング・ユニット(TPU)チップを使用し、2026年には1ギガワットを大きく上回る容量が稼働すると発表しました。DC Market Insightsは、新設ホールおよび改修ホールで毎年導入されるAI IT容量を、2025年に5.7 GW、2030年に18.2 GW、2035年に24.2 GWとモデル化しています。
最大手事業者の設備投資は2026年に7,500億米ドルに迫る
BloombergNEFは、上場している最大手データセンター事業者14社が2026年に7,500億米ドル近くの設備投資を行うと推定しており、2025年の4,500億米ドル弱から増加します。Alphabetは2026年の設備投資額が1,750億米ドルから1,850億米ドルになると述べており(2025年は910億米ドル)、Metaは2025年の722億米ドルに続き、2026年に1,150億米ドルから1,350億米ドルを見込んでいます。DC Market Insightsは、ハイパースケールクラウドプロバイダーが2025年に2,257.0億米ドルのAIインフラを購入したと推定しており、これはBloombergNEFの設備投資額の約半分に相当します。
推論支出は年率22.76%で成長
推論は2025年のAIインフラ支出のうち1,532.9億米ドル(41.7%)を占めています。DC Market Insightsは、推論セグメントが2035年までに11,910.4億米ドルに達し、支出の68.2%を占めると予測しています。トークンが安くなることで予算が縮小するのではなく、需要が拡大します。NVIDIAは、6つの新しいチップで構成されるRubinプラットフォームにより、Blackwellと比較して推論トークンコストを最大10分の1に削減できるとしています。
市場トレンド:AIインフラストラクチャはどのように変化しているか?
AIインフラストラクチャ市場は、カスタムシリコン、支出1ドル当たりのネットワーキング比率の上昇、そしてデータセンターの電気系統の再設計を迫るラック電力レベルへと移行しつつあります。
カスタムASICはAIコンピュートの17.2%から34.1%へ拡大
Broadcomは、2025会計年度第4四半期のAI半導体売上高が前年同期比74%増加したと報告し、カスタムAIアクセラレータとイーサネットAIスイッチに牽引されて、2026会計年度第1四半期には前年の2倍となる82億米ドルを見込んでいます。2026年1月、Microsoftは推論アクセラレータMaia 200を発表しました。これはTSMCの3ナノメートルプロセスで製造され、1,400億個を超えるトランジスタと7 TB/sの216GB HBM3eメモリを搭載し、まずアイオワ州デモイン近郊のUS Centralリージョンに導入されました。DC Market Insightsのモデルでは、カスタムASIC支出は2035年まで年率24.40%で成長し、GPUのほぼ2倍の伸び率となります。
AI支出1ドル当たりに占めるネットワーキングの比率が上昇
NVIDIAのネットワーキング事業は2026会計年度に310億米ドルを超える売上高を記録し、第4四半期だけでネットワーキングは110億米ドルを占め、前年同期比3.5倍となりました。Arista Networksは2025年の売上高が28.6%増の90.06億米ドルだったと報告し、2026年のAIネットワーキング目標を32.5億米ドルに設定しました。DC Market Insightsは、ネットワーキングが2025年の579.2億米ドル(15.8%)から2035年には3,096.7億米ドル(17.7%)へ、CAGR 18.25%で成長し、コンピュートの16.17%を上回ると予測しています。
ラック電力は1 MWと800 VDC配電へ
NVIDIAは、2027年のKyberラックスケールシステムに合わせて800ボルト直流(VDC)データセンターの本格生産を計画しており、1 MWのITラックをサポートします。同社によれば、800 VDC配電は現行の54 Vシステムと比べて銅の必要量を45%削減し、エンドツーエンドの効率を最大5%向上させます。DC Market Insightsは、AIホール向け電源・冷却インフラが2025年の1MW当たり600万米ドルから2035年には1MW当たり790万米ドルに上昇すると予測しており、予測期間中にMW当たり支出が増加する唯一のコンポーネントです。この変化の冷却面については、当社のデータセンター液冷市場レポートをご覧ください。
市場の課題:AIインフラストラクチャ市場の抑制要因は何か?
電力供給と輸出規制は、DC Market InsightsがAIインフラ支出を需要の軌道以下に抑えると見込む2つの制約です。2035年に基本ケースを21%下回る低位シナリオは、その両方のコストを示しています。
データセンターの電力消費は2030年までに2倍以上の約945 TWhへ
国際エネルギー機関(IEA)は、データセンターが2024年に約415 TWh(世界消費量の約1.5%)の電力を使用したと推定し、2030年までに消費量が2倍以上の約945 TWhに達すると予想しています。増加分の圧倒的に大きな割合を米国が占め、中国がそれに続きます(出典:IEA「Energy and AI」レポート)。DC Market Insightsの見解では、送電網への接続、変圧器、発電はデータホールよりも納期が長いため、多くの市場ではチップ供給ではなく電力の確保がペースを決めます。DC Market Insightsは基本ケースに2030年の18.2 GWのAI容量追加を織り込んでおり、これはその範囲内に十分収まりますが、送電網接続に遅れが生じれば支出は後年にずれ込みます。
輸出規制がアクセラレータの勢力図を塗り替える
2025年5月、米国商務省は、2025年1月15日に発出され2025年5月15日に遵守期限を迎える予定だったAI拡散規則(AI Diffusion Rule)の撤回を発表し、同省の産業安全保障局(BIS)は、特定のHuawei Ascendチップを含む中国製先端コンピューティングチップの使用リスクに関するガイダンスを発行しました。AMDは、Instinct MI308データセンターGPUに対する米国の輸出規制により、2025年に約4.40億米ドルの純在庫および関連費用を計上しました。DC Market Insightsは、中国がアジア太平洋地域のAIインフラ支出に占める割合を2025年に49.6%とモデル化しており、国産アクセラレータによる低価格のコンピュートが増えるにつれ、2035年までに43.1%に低下すると見ています。
市場機会:新たな収益源はどこにあるか?
AIインフラストラクチャ市場における3つの最大の新たな収益源は、年率20.78%で成長するソブリンAIプログラム、年率19.05%で成長するGPUおよびネオクラウド事業者、そしてすべての新設AIホールを支える電源・冷却設備です。
政府・ソブリンAIは253.7億米ドルから1,676.5億米ドルへ成長
2025年2月、欧州委員会はAI投資のために2,000億ユーロを動員するInvestAIを立ち上げ、その中にはAIギガファクトリー向けの200億ユーロの新たな欧州ファンドが含まれます。2025年5月、HUMAINとNVIDIAは、今後5年間でサウジアラビアに最大500メガワットの容量を見込むAIファクトリーを発表し、NVIDIA InfiniBandネットワーキングを備え、18,000個のNVIDIA GB300 Grace Blackwellを搭載したAIスーパーコンピュータから着手します。また、OpenAIとパートナー企業はアブダビに1 GWのStargate UAEクラスターを発表し、そのうち200 MWが2026年に稼働する見込みです。DC Market Insightsのモデルでは、政府・ソブリン購入者は2035年まで年率20.78%で成長し、すべての購入者グループの中で最も速い伸びとなります。
GPUおよびネオクラウドプロバイダーは2035年までに2,479.9億米ドルに到達
BloombergNEFは、2026年3月までの6か月間にハイパースケーラーがネオクラウドのコンピュート容量について締結したリース契約を追跡しており、その総額は1,000億米ドルを超える可能性があります。DC Market Insightsは、2025年のネオクラウドによるAIインフラ購入額を433.8億米ドルと推定しており、その支出の73.3%がコンピュートで、すべての購入者の中で最も高いコンピュート比率です。
電源・冷却サプライヤーは1,911.8億米ドルの市場で成長
AIホール向け電源・冷却インフラは2025年に342.0億米ドルの規模で、年率18.78%で最も急成長しているコンポーネントです。電源・熱管理機器のサプライヤーであるVertivは、2025年の純売上高が102.3億米ドル、第4四半期のオーガニック受注が約252%増、年末の受注残高が109%増の150.0億米ドルだったと報告しました。ホール自体については、当社のデータセンター建設市場レポートで取り上げています。
価格:AIインフラストラクチャのMW当たりコストはいくらか?
DC Market Insightsの推定によると、AIデータセンターのコストは、コンピュート、ネットワーキング、ストレージ、電源・冷却を含めて2025年にITロード1MW当たり約6,129万米ドルであり、コンピュートだけで1MW当たり4,250万米ドルです。このコンピュートの数値は、NVIDIAの最高経営責任者ジェンスン・フアン氏が示した範囲内に収まっています。同氏は、AI容量1ギガワットごとにNVIDIAにとって約400億米ドルから500億米ドルの価値があると述べています。
| MW当たりAIインフラ支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| コンピュート | 26.00 | 42.50 | 37.25 | 32.66 |
| ネットワーキング | 5.20 | 9.60 | 9.24 | 8.82 |
| ストレージ | 1.82 | 3.19 | 3.00 | 2.81 |
| 電源・冷却 | 5.20 | 6.00 | 6.95 | 7.90 |
| 合計 | 38.22 | 61.29 | 56.44 | 52.19 |
コンピュートのMW当たり支出は、ラックスケールシステムが各ラックにより多くの高帯域幅メモリとより高速なインターコネクトを搭載するようになったことで、2020年から2025年にかけて約63%上昇しました。DC Market Insightsは、カスタムASICとの競争やワット当たり性能の向上により1メガワット分のコンピュートの価格が下がるため、2025年以降は年率2.6%で低下すると予想しています。電源・冷却は上昇する唯一の項目です。液冷と高電圧配電は、空冷ホールよりもMW当たりのコストが高いためです。
規格と規制:AIインフラストラクチャを形作るルールは何か?
AIインフラの購入を形作るルールは3つあります。オープンなアクセラレータ・インターコネクト仕様、EUのデータセンターエネルギー報告、そして米国の輸出規制です。
UALink 200G 1.0(2025年4月)。 Ultra Accelerator Link(UALink)コンソーシアムの200G 1.0仕様は、AIコンピューティングポッド内の最大1,024個のアクセラレータを対象に、レーン当たり200Gのスケールアップ接続を定義しています。
EU委任規則2024/1364。 設置IT電力需要が500 kW以上のデータセンターは、エネルギーと持続可能性、情報通信技術、データトラフィックを対象とする24の性能指標を報告しなければならず、最初の報告期限は2024年9月15日でした。数メガワット規模のAIホールはこの閾値を大きく上回るため、欧州のAIキャンパスは報告義務の対象となります。
米国の輸出規制。 米国商務省は2025年5月にAI拡散規則の撤回を発表し、代替規則を発行すると述べました。
市場セグメンテーション:AIインフラストラクチャ市場をリードするセグメントはどれか?
AIインフラストラクチャ市場では、2025年の金額ベースでコンピュートが69.7%を占めて首位にあり、購入者ではハイパースケールクラウドプロバイダーが61.4%で首位、ワークロードでは学習が依然として58.3%で首位です。プロセッサの中では、カスタムASICが年率24.40%で最も急成長しているセグメントであり、GPUの13.29%を上回ります。DC Market Insightsの見解では、Google、Microsoft、OpenAIなどのクラウドプロバイダーやAI開発企業が、マーチャントGPUと並行して自社製アクセラレータを追加しているためです。
コンポーネント別:コンピュートが69.7%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コンピュート(AIサーバーおよびアクセラレータ) | 256.27 | 69.7% | 1,146.92 | 16.17% |
| ネットワーキング | 57.92 | 15.8% | 309.67 | 18.25% |
| ストレージ | 19.22 | 5.2% | 98.63 | 17.77% |
| 電源・冷却インフラ | 34.20 | 9.3% | 191.18 | 18.78% |
ネットワーキングと電源・冷却がより速く成長するため、コンピュートのシェアは2035年までに4.0ポイント低下し、65.7%となります。
プロセッサタイプ別:GPUがAIコンピュートの78.1%で首位
| プロセッサタイプ(コンピュートのみ) | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 200.15 | 78.1% | 697.33 | 13.29% |
| カスタムASIC | 44.08 | 17.2% | 391.10 | 24.40% |
| CPU、FPGA、その他 | 12.04 | 4.7% | 58.49 | 17.12% |
GPUは2035年までAIコンピュートの過半数(60.8%)を維持しますが、カスタムASICはシェアを倍増させて34.1%となります。
ワークロード別:学習が58.3%で首位
学習クラスターは2025年の支出のうち2,143.2億米ドルを占め、年率9.99%で成長して2035年までに5,553.6億米ドルに達します。推論は1,532.9億米ドル(41.7%)を占め、年率22.76%で成長して11,910.4億米ドルに達し、DC Market Insightsのモデルでは2035年よりかなり前に学習を上回ります。
エンドユーザー別:ハイパースケールクラウドプロバイダーが61.4%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 225.70 | 61.4% | 964.02 | 15.63% |
| 企業 | 52.57 | 14.3% | 260.21 | 17.34% |
| GPUおよびネオクラウドプロバイダー | 43.38 | 11.8% | 247.99 | 19.05% |
| 政府・ソブリンAI | 25.37 | 6.9% | 167.65 | 20.78% |
| AIモデル開発企業 | 20.59 | 5.6% | 106.53 | 17.86% |
AIモデル開発企業には、開発企業が直接所有または資金提供するインフラのみが含まれます。政府・ソブリンAIは最も小さな基盤から最も速く成長し、ハイパースケールクラウドプロバイダーのシェアは2035年までに6.2ポイント低下します。
導入形態別:パブリッククラウドが67.2%で首位
パブリッククラウドのデータセンターは2025年のAIインフラのうち2,470.4億米ドル(67.2%)を収容し、年率15.89%で成長して2035年までに10,792.8億米ドルに達します。コロケーションは年率19.41%で最も急成長している導入形態で、687.4億米ドルから4,051.6億米ドルへ拡大します。DC Market Insightsの見解では、ネオクラウドや企業が電源付きシェルを自ら建設するのではなくリースしているためです。オンプレミス導入は518.3億米ドルから年率17.59%で成長します。
DC独自分析:MW当たりAI支出モデルとコンポーネント×エンドユーザーマトリクス
2025年に1,566.7億米ドルとなるハイパースケールのコンピュートは、マトリクスの中で最大のセルであり、AIインフラ支出全体の42.6%を占めます。このマトリクスは出荷数の集計ではなくDC Market Insightsのモデルであり、34の入力から構築されています。16の年次AI容量コホート(2020年~2035年)、4つのコンポーネント別MW当たりコスト曲線、1つの更新率、5つの購入者別コンポーネント構成、5つの地域別配分、そしてトップダウンのクロスチェックに用いた3社の開示情報です。
| 2025年、10億米ドル | コンピュート | ネットワーキング | ストレージ | 電源・冷却 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 156.67 | 36.30 | 11.21 | 21.52 | 225.70 |
| 企業 | 36.10 | 6.77 | 4.20 | 5.50 | 52.57 |
| GPUおよびネオクラウドプロバイダー | 31.79 | 7.12 | 1.48 | 2.99 | 43.38 |
| 政府・ソブリンAI | 17.07 | 4.10 | 1.52 | 2.68 | 25.37 |
| AIモデル開発企業 | 14.64 | 3.63 | 0.81 | 1.51 | 20.59 |
| 合計 | 256.27 | 57.92 | 19.22 | 34.20 | 367.61 |
ネオクラウドは予算の73.3%をコンピュートに、わずか6.9%を電源・冷却に支出しており、DC Market Insightsはこれを完成済みホールのリースによるものとしています。企業はストレージに8.0%を支出しており、すべての購入者の中で最も高いストレージ比率です。AIモデル開発企業はネットワーキングに17.6%を支出しており、これは最も高いネットワーキング比率で、DC Market Insightsは学習ファブリックの規模によるものとしています。
これらの数値の基礎となるMW当たりAI支出モデルには、読者の誰もが確認できる2つの入力があります。毎年導入されるAI容量(2025年に5.7 GW)と、1MW当たりの総支出(2025年に6,129万米ドル)です。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:AIインフラストラクチャ市場をリードする地域はどこか?
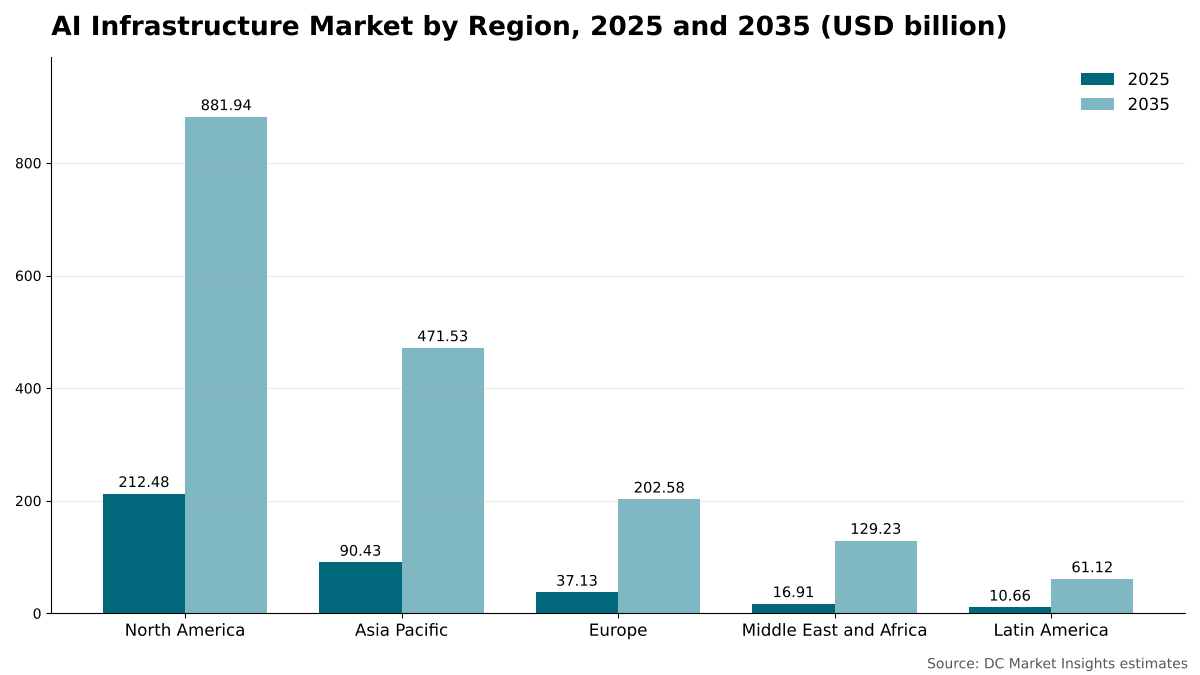
北米は2025年の金額ベースで57.8%を占めてAIインフラストラクチャ市場をリードしており、中東・アフリカは年率22.55%で最も急成長している地域です。サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、小さな基盤からキャンパス規模の容量を追加しているためです。
北米が57.8%のシェアで首位
北米の購入者は2025年にAIインフラに2,124.8億米ドルを支出し、DC Market Insightsは2035年までに8,819.4億米ドル(CAGR 15.30%)に達すると予測しています。BloombergNEFは、2025年9月末時点で米国において15.9 GWのデータセンター容量が建設中であり、世界全体では831拠点で23.1 GWであると集計しました。2025年1月に発表され、4年間で5,000億米ドルを計画し、そのうち1,000億米ドルを即時に投入するStargateプロジェクトは、テキサス州で建設を開始しました。北米のシェアは2035年までに7.3ポイント低下しますが、これは数量の伸びが鈍化するためではなく、他の地域が独自の容量を追加するためです。
アジア太平洋が24.6%のシェア
アジア太平洋は2025年に904.3億米ドル、2035年までに4,715.3億米ドルの規模となり、CAGRは17.96%です。DC Market Insightsのモデルでは中国がこの地域最大の市場です。2025年2月、Alibabaは今後3年間でAIおよびクラウドインフラに少なくとも3,800億人民元(530億米ドル)を投資すると発表しました。これは過去10年間のAIおよびクラウドへの総支出を上回る額です。DC Market Insightsのモデルでは、中国以外ではインド、日本、韓国、マレーシアが最も支出を増やし、アジア太平洋のシェアは2035年までに2.4ポイント上昇します。
欧州が10.1%のシェア
欧州は2025年に371.3億米ドル、2035年までに2,025.8億米ドルの規模となり、CAGRは18.49%です。InvestAIプログラムと200億ユーロのAIギガファクトリーファンドが、公的需要および官民連携需要を押し上げます。DC Market Insightsは、2035年までフランス、英国、ドイツが欧州最大の国別市場であり続けると予想しています。
中東・アフリカが4.6%のシェア
中東・アフリカは2025年に169.1億米ドル、2035年までに1,292.3億米ドルの規模となり、年率22.55%とすべての地域の中で最も速く成長します。DC Market Insightsの推定では、2025年にはアラブ首長国連邦とサウジアラビアが合わせて地域支出の73.9%を占めており、DC Market InsightsはStargate UAEとHUMAINのAIファクトリーが成長の大部分を牽引すると予想しています。
中南米が2.9%のシェア
中南米は2025年に106.6億米ドル、2035年までに611.2億米ドルの規模となり、CAGRは19.08%です。DC Market Insightsの推定では、2025年はブラジルが47.8億米ドル、メキシコが29.7億米ドルで地域をリードしています。
国別分析:AIインフラストラクチャへの支出が最も多い国はどこか?
米国は2025年に1,996.2億米ドルで世界全体の54.3%を占めるAIインフラ最大の国別市場であり、中国が448.5億米ドル(12.2%)、日本が132.5億米ドル(3.6%)で続きます。上位12か国が2025年の支出の89.3%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 199.62 | 54.3% | 815.79 | 15.12% |
| 2 | 中国 | アジア太平洋 | 44.85 | 12.2% | 203.23 | 16.31% |
| 3 | 日本 | アジア太平洋 | 13.25 | 3.6% | 63.19 | 16.91% |
| 4 | カナダ | 北米 | 12.86 | 3.5% | 66.15 | 17.80% |
| 5 | 英国 | 欧州 | 9.56 | 2.6% | 48.82 | 17.71% |
| 6 | インド | アジア太平洋 | 8.82 | 2.4% | 74.97 | 23.86% |
| 7 | 韓国 | アジア太平洋 | 7.73 | 2.1% | 41.02 | 18.16% |
| 8 | ドイツ | 欧州 | 7.72 | 2.1% | 40.31 | 17.97% |
| 9 | アラブ首長国連邦 | 中東・アフリカ | 6.62 | 1.8% | 48.59 | 22.06% |
| 10 | フランス | 欧州 | 5.89 | 1.6% | 34.64 | 19.38% |
| 11 | サウジアラビア | 中東・アフリカ | 5.88 | 1.6% | 48.07 | 23.38% |
| 12 | オーストラリア | アジア太平洋 | 5.52 | 1.5% | 31.12 | 18.88% |
インドは年率23.86%で最も急成長している大規模国別市場であり、サウジアラビアの23.38%を上回り、DC Market Insightsの推定では2035年までに6位から3位へ浮上します。上位12か国以外では、マレーシアが2025年に44.3億米ドルの規模で、年率20.47%で成長します。国別の数値は、各国の既存および新規AIデータセンター容量の推定シェアで加重した、DC Market Insightsによる地域合計の配分です。
予測シナリオ:2035年の予測はどのように変わり得るか?
AIインフラストラクチャ市場は基本ケースで2035年までに17,464.0億米ドルに達し、低位および高位シナリオでは13,796.6億米ドルから21,131.4億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 送電網と資金調達の制約によりAI容量追加が基本ケースを約5分の1下回る。コンピュートの価格低下が加速 | 1,379.66 | 14.14% |
| 基本 | AI容量追加は年間24.2 GWまで増加。コンピュートのMW当たり支出は年率2.6%で低下 | 1,746.40 | 16.86% |
| 高位 | 発表済みのギガワット規模のコミットメントが予定通り実現。追加は基本ケースを約5分の1上回る | 2,113.14 | 19.11% |
低位ケースは、AI設備投資が2年間停滞し、購入者がサーバーの使用期間を5年超に延長するケースです。高位ケースは、送電網接続と高帯域幅メモリの供給が2025年に締結されたギガワット規模の契約に追いつくことを前提としています。
競合インサイト:AIインフラストラクチャ市場をリードするのは誰か?
- NVIDIA
- AMD
- Broadcom
- Intel
- Arista Networks
- Cisco
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Vertiv
- Schneider Electric
- Microsoft
- Google Cloud
- Amazon Web Services
- Oracle
- Alibaba Cloud
- Huawei
DC Market Insightsの推定では、NVIDIAが市場リーダーです。同社のデータセンター売上高は、2026年1月に終了した2026会計年度に68%増加して過去最高の1,937億米ドルとなり(出典:米国証券取引委員会へのNVIDIAの提出書類)、これは2025年のAIインフラストラクチャ市場3,676.1億米ドルの約53%に相当します(NVIDIAの会計年度と暦年ベースの市場を比較したDC Market Insightsの推定)。SDxCentralが報じたNVIDIAの最高財務責任者の発言によると、第4四半期のNVIDIAのデータセンター売上高のおよそ3分の2をGrace Blackwellシステムが占めました。AMDは2025年のデータセンター部門売上高が32%増の過去最高166億米ドルだったと報告しており、第4四半期の成長はEPYCプロセッサとInstinct GPUの出荷拡大が牽引しました。BroadcomはカスタムAIアクセラレータとイーサネットAIスイッチを供給しており、Arista Networksは2026年に32.5億米ドルのAIネットワーキング売上高を目標としています。GoogleとMicrosoftは大規模にAIインフラを購入するとともに、TPUとMaia 200を通じてマーチャントチップサプライヤーとも競合しています。一方、Huaweiは米国の輸出規制ガイダンスで名指しされたAscendチップを製造しています。
最近の動向
- 2025年1月、OpenAIはSoftBank、Oracle、MGXを初期出資者とするStargateプロジェクトを発表し、テキサス州を皮切りに4年間で5,000億米ドルのAIインフラを計画しています(出典:OpenAIの発表)。
- 2025年5月、HUMAINとNVIDIAは、5年間でサウジアラビアに最大500メガワットの容量を見込むAIファクトリーを発表し、18,000個のNVIDIA GB300 Grace Blackwellを搭載したAIスーパーコンピュータから着手します(出典:NVIDIAプレスリリース)。
- 2025年9月、OpenAIとNVIDIAは少なくとも10ギガワットのNVIDIAシステムを導入する基本合意書に署名し、NVIDIAは各ギガワットの導入に応じて段階的にOpenAIへ最大1,000億米ドルを投資する意向です(出典:NVIDIAプレスリリース)。
- 2025年10月、AMDとOpenAIは6ギガワットのGPUパートナーシップに合意しました。Instinct MI450 GPUの最初の1ギガワットは2026年下半期に開始され、最大1億6,000万株のAMD株式に対するワラントが付与されます(出典:AMDプレスリリース)。
- 2025年10月、OpenAIとBroadcomは、すべてBroadcomのイーサネットおよび接続技術で拡張される10ギガワットのカスタムAIアクセラレータを発表し、2026年下半期から2029年末にかけて導入する予定です(出典:OpenAIの発表)。
- 2026年1月、Microsoftは3ナノメートルプロセスで製造され、216GBのHBM3eメモリを搭載した推論アクセラレータMaia 200を発表しました(出典:Microsoftのブログ投稿)。
当社は、これらの取引、製品発表、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査手法:AIインフラストラクチャ市場モデルの構築方法
DC Market Insightsは、新設および改修ホールに導入されるAI ITロードのGWで測定した16の年次AI容量コホート(2020年~2035年)から、この市場をボトムアップで構築し、各コホートをコンピュート、ネットワーキング、ストレージ、電源・冷却の4つのMW当たりコスト曲線で価格付けしました。更新支出は、導入から5年後に各コホートのコンピュート、ネットワーキング、ストレージ部分の60%として加算し、更新年のMW当たりコストで価格付けしました。合計は4つのコンポーネント、3つのプロセッサタイプ、2つのワークロード、5つのエンドユーザー、3つの導入形態、5つの地域に分割され、すべての分割の合計は市場全体と一致します。結果は、NVIDIAの2026会計年度データセンター売上高1,937億米ドル、AMDの2025年データセンター売上高166億米ドル、BloombergNEFによる最大手事業者14社の設備投資推定、そして2024年のデータセンター投資を5,000億米ドルとするIEAの推定(当社の2024年の値である2,121.1億米ドルを大きく上回る)とトップダウンで照合しました。このページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となるコンポーネント、購入者および地域
- 1.3通貨、基準年および予測期間
- 1.4本レポートで回答する主な質問
- 02調査手法
- 2.1MW当たりAI支出モデル
- 2.2AI容量コホート、2020年~2035年
- 2.3更新支出モデル
- 2.4企業開示情報に基づくトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況、2020年~2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025年~2035年
- 05価格およびコスト分析
- 5.1MW当たりAIインフラ支出、2020年~2035年
- 5.2MW当たりコンピュート支出とアクセラレータ世代
- 5.3MW当たり電源・冷却支出
- 5.4コンポーネント別価格見通し、2026年~2035年
- 06規格と規制
- 6.1UALink 200G 1.0仕様
- 6.2EU委任規則2024/1364
- 6.3先端コンピューティングチップに対する米国の輸出規制
- 07サプライチェーンおよびバリューチェーン分析
- 7.1アクセラレータ、メモリおよび先端パッケージング
- 7.2サーバーおよびラックスケールのシステム統合
- 7.3ネットワーキングと光学部品
- 7.4電源・冷却機器
- 7.5ギガワット規模の供給契約
- 08世界のaiインフラストラクチャ市場規模と予測
- 8.1市場規模、2020年~2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026年~2035年
- 8.4新設支出と更新支出
- 09コンポーネント別市場
- 9.1コンピュート(AIサーバーおよびアクセラレータ)
- 9.2ネットワーキング
- 9.3ストレージ
- 9.4電源・冷却インフラ
- 10プロセッサタイプ別市場
- 10.1GPU
- 10.2カスタムASIC
- 10.3CPU、FPGA、その他
- 11ワークロード別市場
- 11.1学習
- 11.2推論
- 12エンドユーザー別市場
- 12.1ハイパースケールクラウドプロバイダー
- 12.2企業
- 12.3GPUおよびネオクラウドプロバイダー
- 12.4政府・ソブリンAI
- 12.5AIモデル開発企業
- 13導入形態別市場
- 13.1パブリッククラウド
- 13.2コロケーション
- 13.3オンプレミス
- 14Dc独自分析:コンポーネント×エンドユーザーマトリクス
- 14.1コンポーネント×エンドユーザーマトリクス、2025年
- 14.2購入者タイプ別の支出構成
- 14.3サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、韓国、オーストラリア、マレーシア、その他アジア太平洋)
- 15.3欧州(英国、ドイツ、フランス、オランダ、その他欧州)
- 15.4中東・アフリカ(アラブ首長国連邦、サウジアラビア、その他中東・アフリカ)
- 15.5中南米(ブラジル、メキシコ、その他中南米)
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国別市場
- 17地域別クロス分析
- 17.1地域×コンポーネント、2025年および2035年
- 17.2地域×エンドユーザー、2025年および2035年
- 18予測シナリオ
- 18.12035年までの基本・低位・高位ケース
- 18.2AI容量追加に対する感応度
- 18.3MW当たりコンピュート支出に対する感応度
- 19競争環境
- 19.1市場リーダーと市場集中度、2025年
- 19.2マーチャントGPUとカスタムASIC
- 19.3ギガワット規模の契約とパートナーシップ、2025年~2026年
- 19.4製品発表
- 20企業プロファイル
- 20.1NVIDIA
- 20.2AMD
- 20.3Broadcom
- 20.4Intel
- 20.5Arista Networks
- 20.6Cisco
- 20.7Dell Technologies
- 20.8Hewlett Packard Enterprise
- 20.9Supermicro
- 20.10Vertiv
- 20.11Schneider Electric
- 20.12Microsoft
- 20.13Google Cloud
- 20.14Amazon Web Services
- 20.15Oracle
- 20.16Alibaba Cloud
- 20.17Huawei
- 21アナリストの提言
- 21.1チップ、システムおよびネットワークサプライヤー向け
- 21.2クラウド、ネオクラウドおよびコロケーション事業者向け
- 21.3政府および投資家向け
- 図 1AIインフラストラクチャ市場規模、2020年~2035年
- 図 2年間導入AI容量、2020年~2035年
- 図 3コンポーネント別MW当たりAIインフラ支出、2020年~2035年
- 図 4新設支出と更新支出、2020年~2035年
- 図 5コンポーネント別市場シェア、2025年および2035年
- 図 6プロセッサタイプ別AIコンピュート、2025年および2035年
- 図 7学習と推論、2025年および2035年
- 図 8コンポーネント×エンドユーザーマトリクス、2025年
- 図 9地域別市場、2025年および2035年
- 図 10上位12か国、2025年
- 図 11予測シナリオ、2035年
- 表 1レポート属性
- 表 2MW当たりAIインフラ支出、2020年~2035年
- 表 3コンポーネント別市場、2020年~2035年
- 表 4プロセッサタイプ別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7導入形態別市場、2025年および2035年
- 表 8コンポーネント×エンドユーザーマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12ギガワット規模の契約とパートナーシップ、2025年~2026年
- 表 13企業プロファイル:製品とAIインフラへの注力分野
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は3,676.1億米ドルで、2035年までに17,464.0億米ドルに拡大します。DC Market Insightsは2020年の市場規模を269.6億米ドルと推定しています。
2025年から2035年にかけて年率16.86%です。2020年から2025年にかけては、AIクラスターの大規模化に伴い年率68.63%と、はるかに速いペースで成長しました。
コンピュートで、2025年に2,562.7億米ドル(市場の69.7%)を占めます。電源・冷却インフラは年率18.78%で最も速く成長しています。
2025年はITロード1MW当たり約6,129万米ドルで、そのうちコンピュートが4,250万米ドルです。これはコンピュート、ネットワーキング、ストレージ、電源・冷却を対象としたDC Market Insightsの推定によるものです。
学習で、2025年の支出のうち2,143.2億米ドル(58.3%)を占めます。推論は年率22.76%で成長し、2035年までに支出の68.2%に達します。
北米で、2025年の金額のうち2,124.8億米ドル(57.8%)を占めます。中東・アフリカは年率22.55%で最も速く成長しています。
DC Market Insightsの推定ではNVIDIAです。同社の2026会計年度のデータセンター売上高1,937億米ドルは、2025年の市場の約53%に相当します。AMD、Broadcom、Arista Networks、Cisco、Vertiv、Google Cloud、Microsoft、Huaweiも競合しています。
米国で1,996.2億米ドル、2025年の支出の54.3%を占め、中国が448.5億米ドルで続きます。大規模な国別市場の中ではインドが年率23.86%で最も速く成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。