
AIサーバー市場 規模・シェア・2035年までの予測
市場の概要
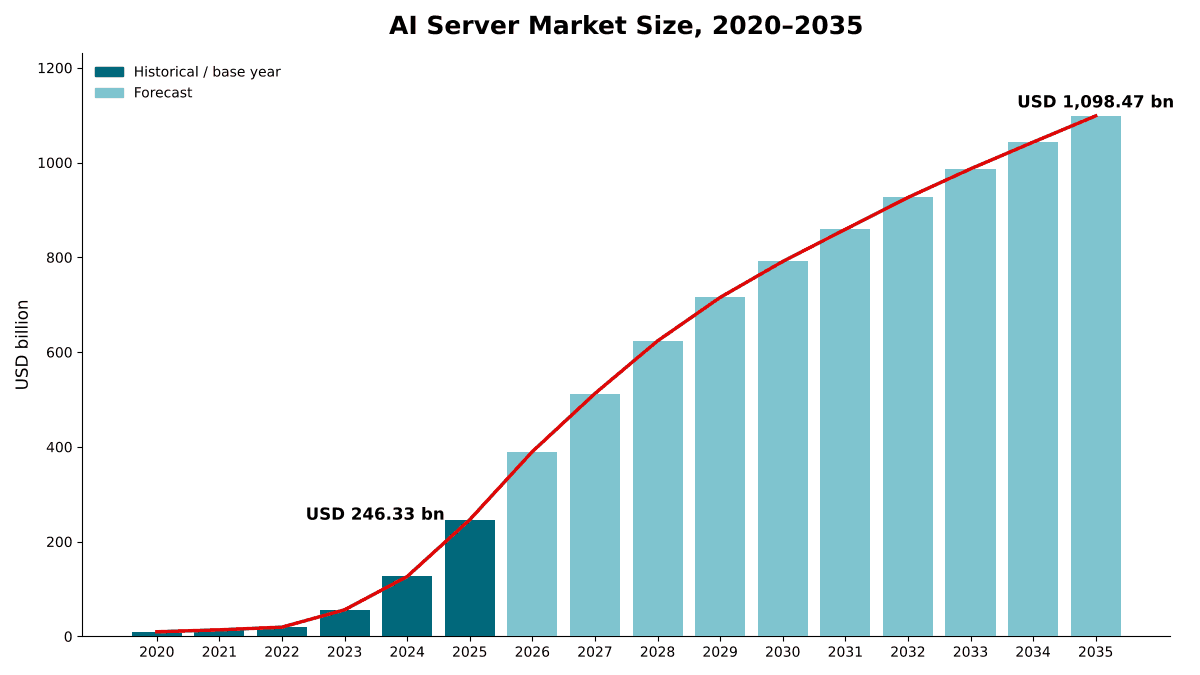
AIサーバー市場の規模は2025年にUSD 246.33十億で、年平均成長率(CAGR)16.13%で拡大し、2035年までにUSD 1,098.47十億に達すると予測されています。 North Americaが市場の57.5%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測(2020年~2035年)
- 09アクセラレーター種類別市場
- 10ワークロード別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- North America57.5%
- Asia Pacific25.3%
- Europe9.9%
- Middle East and Africa5%
- Latin America2.3%
掲載企業
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise
- Lenovo
- Foxconn
- Quanta Computer
- Wiwynn
- Inspur
- Huawei
- NVIDIA
- AMD
- Sanmina
- Gigabyte
詳細分析
AIサーバー市場は、データセンターがAIモデルの学習と実行のために購入する、人工知能(AI)アクセラレーターを中核に構築された完成品サーバーを対象とし、初回販売時点の価値で評価しています。対象には、グラフィックス・プロセッシング・ユニット(GPU)サーバー、カスタム特定用途向け集積回路(ASIC)を搭載したサーバー、フィールド・プログラマブル・ゲート・アレイ(FPGA)およびその他のアクセラレーターを搭載したサーバー、ならびにラック一式として販売されるラックスケールシステムが含まれます。DC Market Insightsは、世界のAIサーバー市場を2025年に2,463.3億米ドルと評価し、2035年には10,984.7億米ドルに達すると予測しています(年平均成長率(CAGR)16.13%)。2025年の値は台数と価格から積み上げたもので、約138万台のAIサーバーが1台あたり約178,500米ドルの平均販売価格で出荷されました。ハイパースケーラーが推論の一部を自社チップへ移す動きを強めているため、カスタムASICサーバーが年率24.68%で最も成長の速いセグメントとなっています。また、サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスがアクセラレーター搭載ラックで埋まりつつあることから、中東・アフリカが年率20.75%で最も成長の速い地域となっています。
エグゼクティブサマリー
世界のAIサーバー市場規模は、2020年に97.4億米ドルと評価され、2025年に2,463.3億米ドルに達し、予測期間中に16.13%のCAGRで2035年には10,984.7億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| AIサーバー市場規模(2025年) | 2,463.3億米ドル |
| AIサーバー市場、CAGR | 16.13% |
| AIサーバー市場規模(2035年) | 10,984.7億米ドル |
AIサーバーへの支出は2020年から2025年にかけて年率90.82%で拡大し、約102,500台のアクセラレーター搭載サーバーというニッチ市場から、データセンター向けハードウェアで最大の単一カテゴリーへと成長しました。ハイパースケーラー、AIラボ、GPUクラウドが8 GPU構成のサーバーから液冷ラックへ移行したことで、市場価値は2024年の1,264.0億米ドルから2025年には2,463.3億米ドルへと94.9%増加しました。DC Market Insightsは、2026年にさらに58.3%増の3,900.0億米ドルに達した後、演算能力あたりのアクセラレーター価格の低下と、フリートの増設から更新への移行に伴い、2030年以降は成長率が1桁台に鈍化すると予測しています。
サプライヤーの業績は、市場がいかに急速に拡大したかを示しています。DellのAIサーバー売上高は2024会計年度の16億米ドルから2025会計年度には98億米ドルに増加しました。2026会計年度には640億米ドルを超えるAI最適化サーバーの受注を獲得し、250億米ドルを超える出荷を行い、2027会計年度第2四半期末には受注残高が過去最高の950億米ドルに達しました。DC Market Insightsは、2025年時点でAIサーバーがデータセンターサーバー全体の価値の67.4%をすでに占めていたと推定しています。
市場範囲:AIサーバー市場の対象は何か?
AIサーバー市場は、データセンターに設置される完成品のアクセラレーター搭載サーバーシステムを対象とし、相手先ブランド製造業者(OEM)または相手先設計製造業者(ODM)による初回販売時点の価値を名目米ドルで評価しています。基準年は2025年で、予測は2035年までです。DC Market Insightsは、2025年の市場規模を2,463.3億米ドルと算定しています。
対象範囲。1基以上のGPU、クラウド事業者が設計したテンソルチップや学習用チップなどのカスタムASIC、FPGAまたはその他のAIアクセラレーターを搭載したサーバー、8アクセラレーター構成の学習用サーバー、1~4アクセラレーター構成の推論用サーバー、ならびにコンピュートトレイ、スイッチトレイ、電源シェルフからなる完成ラックとして販売されるラックスケール統合システム。価値には、サーバーまたはラックに組み込まれて出荷されるホストプロセッサー、メモリー、ローカルドライブ、ネットワークカード、冷却ハードウェアが含まれます。
対象外。アクセラレーターを搭載しない汎用サーバーおよびストレージサーバー、単体で販売されるアクセラレーターカード、外部ストレージアレイ、別売りのデータセンタースイッチおよび光トランシーバー、ソフトウェアおよびサポート契約、データセンター建屋外のエッジ・組み込みAIデバイス、設置作業費。
セグメントの関係。アクセラレーター種類別、ワークロード別、フォームファクター別、冷却方式別、ベンダーモデル別、エンドユーザー別の各区分は、いずれも同じ2,463.3億米ドルを分割し直したものです。本市場は、汎用サーバーおよび高密度ストレージサーバーも対象とする当社のデータセンターサーバー市場レポートにおけるAI・アクセラレーター搭載サーバーセグメントと一致します。
市場の推進要因:AIサーバー市場を牽引するものは何か?
AIサーバー市場の成長の大部分は、3つの推進要因で説明できます。平均178,500米ドルで販売されるAIサーバー、BloombergNEFが上場データセンター事業者上位14社で7,500億米ドル近くに達すると見込む事業者の設備投資、そしてハイパースケーラーからGPUクラウド、政府、企業へのAIの広がりです。
アクセラレーターの価値が平均販売価格178,500米ドルを押し上げる
8 GPU構成の学習用サーバーやラックスケールのコンピュートトレイには、アクセラレーター、高帯域幅メモリー、高速ネットワーク、そして多くの場合は液冷設備が搭載されるため、1台で従来型サーバーの小規模ラック1本分に相当する価値を持ちます。DC Market Insightsは、2025年のAIサーバーの平均販売価格を、2020年の95,000米ドルに対して178,500米ドルと推定し、出荷台数は2025年の約138万台から2035年には366万台に増加するとモデル化しています。チップサプライヤーの売上高も同じ方向を示しています。NVIDIAは2026会計年度のデータセンター売上高を前年比68%増の1,937.4億米ドル(うちネットワーキングが313.8億米ドル)と報告し、2027会計年度第2四半期だけでデータセンター売上高は前年同期比117%増の890.0億米ドルでした。AMDのデータセンターセグメント売上高は、Instinct GPUの立ち上がりに支えられ、2025年に32%増の166.0億米ドルとなりました。
事業者の設備投資は7,500億米ドルに迫る
BloombergNEFは、上場データセンター事業者上位14社の設備投資額が2026年に7,500億米ドル近くに達すると予測しており、2025年9月末時点で世界全体で23 GWを超えるデータセンター容量が建設中で、そのうち15.9 GWが米国にあると集計しています。DC Market Insightsは、ハイパースケールクラウドプロバイダーが2025年に1,509.1億米ドル(市場の61.3%)のAIサーバーを購入したと推定し、2035年にはハイパースケール向けAIサーバー支出が5,894.0億米ドルに達すると予測しています。
サーバーベンダーの受注残は出荷額を大きく上回る
Supermicroは、2026会計年度の純売上高を前年の220.0億米ドルに対して391.0億米ドルと報告し、2027会計年度は650.0億米ドルから720.0億米ドルを見込んでいます(出典:米国証券取引委員会へのSupermicroの提出書類)。Dellは、第2四半期に過去最高となる609億米ドルのAIサーバー受注を計上した後、2027会計年度のAI最適化サーバー売上高見通しを600.0億米ドルから740.0億米ドルに引き上げました。DC Market Insightsは、これらの受注残を2026年と2027年に向けてすでに契約済みの需要とみなしており、これが2026年の58.3%増という予測を裏付けています。
市場動向:AIサーバーはどのように変化しているか?
AIサーバーは、単体サーバーから完成ラックへ、空冷から液冷へ、そして学習から推論へという3つの変化を同時に遂げています。DC Market Insightsは、推論が2035年までにAIサーバー価値の63.5%に達すると予測しています。
ラックスケールシステムは2035年までにAIサーバー価値の57.5%に達する
大口のAI購入者は現在、工場で統合・試験済みの完成ラックを発注しています。NVIDIAのGB300 NVL72は、72基のBlackwell Ultra GPUと36基のArmベースGrace CPUを単一の完全液冷ラックスケールプラットフォームに統合しており、Amazon Web Servicesは、同社のTrainium3 UltraServersが最大144基のTrainiumチップまで拡張できるとしています。DC Market Insightsは、ラックスケール統合システムを2025年に946.2億米ドル(38.4%)と評価し、2035年には6,312.0億米ドル(CAGR 20.90%)に達すると予測しています。このモデルに向けて工場の生産能力も整備されつつあり、Supermicroは2026年7月、世界各地の施設から月間最大3,000本のAIラックを供給できると発表しました。
液冷サーバーは年率24.28%で成長
ラックスケールGPUシステムは1本のラックに極めて大きな電力を集中させるため、空冷では熱を除去しきれなくなっています。Supermicroは2026年7月、月間最大2,000本の液冷ラックを供給できると発表しました。DC Market Insightsは、液冷AIサーバーを2025年に924.7億米ドル(37.5%)と評価し、2035年には8,126.0億米ドルに達して市場の74.0%を占めると予測しています。一方、空冷AIサーバーの成長率は年率6.39%にとどまります。
推論は2029年頃に学習を上回る
2025年の価値では学習用サーバーが1,423.8億米ドル(57.8%)を占めていますが、学習済みモデルが検索、コーディング、カスタマーサービス、エージェントの各ワークロードで本番稼働するにつれ、推論用サーバーは学習用の10.91%に対して年率20.97%で成長しています。DC Market Insightsは、推論用サーバーが2035年までに6,973.2億米ドルに達し、2029年頃に学習用を上回ると予測しています。
市場の課題:AIサーバー市場の成長を妨げるものは何か?
DC Market Insightsは、メモリーコスト、送電網の電力、輸出規制の3つがAIサーバー市場の成長を鈍化させる制約になるとみており、これらが合わさることで、予測成長率が2026年の58.3%から2035年には5.31%へ低下する理由を説明できます。
DDR5モジュール価格は2か月で60%上昇
メモリーは、アクセラレーター上の高帯域幅メモリーとホスト上のDDR5モジュールの両面で、AIサーバーの部品表の大きな割合を占めています。AIデータセンター建設競争が供給を吸収したことで、Samsungの32GB DDR5メモリーモジュールの契約価格は、2025年9月の149米ドルから11月には239米ドルへと60%上昇しました。DC Market Insightsは、メモリーのコスト圧力が2026年と2027年にAIサーバー価格を押し上げ、その後は和らぐと想定しています。
電力の確保が納入のペースを制約
ラックスケールAIシステムは、それを収容するホールに電力と液冷設備が整うまで出荷できません。BloombergNEFによると、2025年9月末時点で世界全体で23 GWを超える容量が建設中でした。DC Market Insightsの見解では、その容量に電力が供給されるペースがAIサーバーの納入ペースを決めます。サプライヤーの受注残はそのギャップを示しており、Dellは430億米ドルの受注残を抱えて2027会計年度に入り、第2四半期末には950億米ドルに増加しました。
輸出規制がサプライヤー基盤を分断
2025年5月、米国商務省は、世界のどこであれHuawei Ascendチップを使用することは米国の輸出規制に違反するとの見解を示しました。DC Market Insightsは、中国の購入者が国産アクセラレーター搭載サーバーへの依存をますます強め、米国系サプライヤーにとっての中国における獲得可能市場が縮小すると予想しています。
市場機会:新たな収益源はどこにあるか?
AIサーバー市場における最大の新たな収益源は2つあり、年率21.42%で成長する政府・ソブリンAI購入者と、年率17.26%で成長する企業です。
ソブリンAI購入者の支出は1,249.7億米ドルに拡大
政府、国立研究機関、国の支援を受けたAI企業は、2025年にAIサーバーに179.5億米ドルを支出しました。DC Market Insightsは、2035年には2025年の水準のほぼ7倍となる1,249.7億米ドルに達すると予測しています。サウジアラビアとアラブ首長国連邦を合わせると、2025年の中東・アフリカにおけるAIサーバー価値の64.9%を占めています。
企業は2035年までに1,482.0億米ドルのAIサーバーを購入
企業は2025年にAIサーバーに301.6億米ドルを支出し、その大半はプライベートな推論とファインチューニング向けのGPUサーバーでした。LenovoのInfrastructure Solutions Groupは、210億米ドルのAIサーバー事業パイプラインと5,800件を超える顧客のAI導入を報告しており、DellはGPU搭載AIサーバーを3,000社を超える顧客に販売しています。DC Market Insightsは、これまで汎用サーバーのみを購入していた購入者がオンプレミスでGPUクラスターを追加することで、企業のAIサーバー支出は2035年に1,482.0億米ドルに達すると予測しています。
GPU・ネオクラウドプロバイダーは1,961.0億米ドルに到達
GPUクラウド専業の事業者は2025年にAIサーバーに412.2億米ドルを支出しており、DC Market Insightsは2035年には1,961.0億米ドルに達すると予測しています。NVIDIAは2026年8月、同社のVera Rubinプラットフォームが本格量産に向けて立ち上がっており、最大手のクラウドプロバイダーに加え、CoreWeaveやNebiusなどのパートナーでラックが稼働していると発表しました。
価格:AIサーバーの価格はいくらか?
AIサーバーの2025年の平均販売価格は約178,500米ドルで、2020年の95,000米ドルから上昇しました。これらは、1アクセラレーター構成の推論用サーバーからラックスケールのコンピュートトレイまで、すべてのフォームファクターを対象とした初回販売時点の平均販売価格に関するDC Market Insightsの推定値であり、サーバーに組み込まれて出荷されるメモリー、ドライブ、ネットワークカードを含みます。
| AIサーバーの台数と価格 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 出荷台数(千台) | 102.5 | 1,380.0 | 3,020.0 | 3,660.0 |
| 平均販売価格(千米ドル) | 95.00 | 178.50 | 262.00 | 300.13 |
| 市場価値(億米ドル) | 97.4 | 2,463.3 | 7,912.4 | 10,984.7 |
トレイあたりのアクセラレーター数が多く、より大容量の高帯域幅メモリースタックを備えたラックスケールシステムが8 GPU構成のサーバーに取って代わるため、平均価格は2030年まで最も速いペースで上昇し、その後は1台あたりの価格が低いカスタムASICサーバーのシェア拡大に伴い横ばいとなります。完成したラックスケールシステム1式は多数のサーバー分の価値を持つため、ラックあたりの支出は1台あたりの平均を大きく上回ります。
規格と規制:AIサーバーを左右するルールは何か?
データセンターがどのAIサーバーを購入できるかは、3つのルールによって左右されます。先端AIチップに対する米国の輸出規制、サーバーに関する欧州連合のエコデザイン規則、そして米国のENERGY STARサーバー仕様です。
米国の輸出規制。米国商務省は2025年5月にAI拡散規則(AI Diffusion Rule)を正式に撤回すると同時に、世界のどこであれHuawei Ascendチップを使用することは米国の輸出規制に違反するとの見解を示しました。
EU規則2019/424。サーバーおよびデータストレージ製品のエコデザイン要件に関する欧州委員会規則(EU)2019/424に基づき、EU市場に投入されるサーバーは2020年3月1日から最初のエコデザイン要件を満たす必要があり、さらに2021年3月1日と2023年1月1日から追加要件が段階的に導入されました。
ENERGY STAR Computer Servers Version 4.0。米国環境保護庁(EPA)のコンピューターサーバー向けENERGY STAR Version 4.0仕様は2024年1月12日に発効し、FPGAとデータ処理ユニット(DPU)の定義が追加されました。
市場セグメンテーション:AIサーバー市場をリードするセグメントはどれか?
AIサーバー市場では、2025年の価値の78.4%を占めるGPUサーバーがトップで、購入者ではハイパースケールクラウドプロバイダーが61.3%、ワークロードでは学習が57.8%で首位です。ハイパースケーラーが推論を自社チップへ移しているため、カスタムASICサーバーが年率24.68%で最も成長の速いセグメントとなり、年率24.28%の液冷サーバーを上回っています。
アクセラレーター種類別:GPUサーバーが78.4%でトップ
| アクセラレーター種類 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 1,931.2 | 78.4% | 6,755.6 | 13.34% |
| カスタムASIC | 418.8 | 17.0% | 3,800.7 | 24.68% |
| FPGAおよびその他のアクセラレーター | 113.3 | 4.6% | 428.4 | 14.23% |
カスタムASICサーバーは2035年までに市場の34.6%に達します。AIラボ、GPUクラウド、企業が汎用(マーチャント)プラットフォームを購入するため、GPUサーバーは61.5%で首位を維持します。また、AMDとOpenAIの6 GW契約(Instinct MI450 GPUの最初の1 GWは2026年下半期から納入予定)により、マーチャントGPUの供給基盤が広がります。
ワークロード別:学習が57.8%でトップ
| ワークロード | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 学習 | 1,423.8 | 57.8% | 4,011.5 | 10.91% |
| 推論 | 1,039.5 | 42.2% | 6,973.2 | 20.97% |
フォームファクター別:8アクセラレーターサーバーが48.1%でトップ
| フォームファクター | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 8アクセラレーターサーバー | 1,185.4 | 48.1% | 3,524.0 | 11.51% |
| ラックスケール統合システム | 946.2 | 38.4% | 6,312.0 | 20.90% |
| 1~4アクセラレーターサーバー | 331.7 | 13.5% | 1,148.7 | 13.23% |
DC Market Insightsの予測では、ラックスケール統合システムは2030年より前に8アクセラレーターサーバーを上回ります。
冷却方式別:空冷サーバーが62.5%でトップ
空冷AIサーバーは2025年の価値の1,538.6億米ドル(62.5%)を占め、年率6.39%で成長して2035年には2,858.7億米ドルに達します。液冷AIサーバーは924.7億米ドル(37.5%)を占め、年率24.28%で成長して8,126.0億米ドルに達し、2030年より前に首位に立ちます。
ベンダーモデル別:ODM直販が56.4%でトップ
購入者独自の設計に基づいてODMが製造し直接販売するサーバーは、2025年に1,389.5億米ドル(56.4%)を占め、年率16.51%で成長して6,402.5億米ドルに達します。このチャネルの詳細は当社のホワイトボックスサーバー市場レポートで取り上げています。ブランドOEMのAIサーバーは1,073.8億米ドル(43.6%)を占め、年率15.62%で成長して4,582.2億米ドルに達します。Quantaは2025年第4四半期のサーバー売上高の70%超をAIサーバーが占めたと発表し、Wiwynnの2025年の売上高は163.7%増の9,506.6億台湾ドルでAI関連製品が半分以上を占めました。また、AIサーバーを含むFoxconnのクラウド・ネットワーキング部門は、2026年第2四半期の売上高の51%を占めました。
エンドユーザー別:ハイパースケールクラウドプロバイダーが61.3%でトップ
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 1,509.1 | 61.3% | 5,894.0 | 14.60% |
| GPU・ネオクラウドプロバイダー | 412.2 | 16.7% | 1,961.0 | 16.88% |
| 企業 | 301.6 | 12.2% | 1,482.0 | 17.26% |
| 政府・ソブリンAI | 179.5 | 7.3% | 1,249.7 | 21.42% |
| 通信事業者およびその他のサービスプロバイダー | 60.9 | 2.5% | 398.0 | 20.65% |
政府、企業、通信事業者の購入者が独自のAI容量を構築するにつれ、ハイパースケールクラウドプロバイダーのシェアは2035年までに7.6ポイント低下します。
DC独自分析:AIサーバーの台数×価格モデルとアクセラレーター×購入者マトリクス
2025年に1,040.6億米ドルとなるハイパースケール向けGPUサーバーは、マトリクスの中で最大の単一セルであり、AIサーバー支出全体の42.2%を占めます。以下のマトリクスは、どのアクセラレーターが購入され、誰が購入しているかをクロス集計したものです。
| 2025年、億米ドル | GPU | カスタムASIC | FPGAおよびその他 | 合計 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 1,040.6 | 389.5 | 79.0 | 1,509.1 |
| GPU・ネオクラウドプロバイダー | 406.5 | 2.1 | 3.6 | 412.2 |
| 企業 | 281.2 | 3.4 | 17.0 | 301.6 |
| 政府・ソブリンAI | 153.0 | 19.8 | 6.7 | 179.5 |
| 通信事業者およびその他のサービスプロバイダー | 49.9 | 4.0 | 7.0 | 60.9 |
| 合計 | 1,931.2 | 418.8 | 113.3 | 2,463.3 |
カスタムASICはクラウド事業者が自社フリート向けに設計したチップであるため、ハイパースケーラーがカスタムASICサーバー価値全体の93.0%を購入しています。その他のすべての購入者グループはAIサーバー予算の80%超をGPUに充てており、GPU・ネオクラウドプロバイダーではその割合が98.6%に達します。したがって、マーチャントGPUサーバーのみを販売するベンダーは、ハイパースケール向けAIサーバー支出の約4分の1から締め出されることになり、DC Market Insightsは、カスタムASICサーバーの成長に伴いこの割合が高まると予想しています。
このマトリクスはDC Market Insightsのモデルであり、出荷台数の実数ではありません。38の入力値から構築されています。すなわち、32の台数・価格系列(台数と平均販売価格それぞれ16年分)、3つのアクセラレーター種類別の分割、チップサプライヤーの売上高に対する3つの検証であり、各行の合計は5つのエンドユーザー合計値と一致します。これらの数値の基となる台数×価格モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:AIサーバー市場をリードする地域はどこか?
北米が2025年の価値の57.5%を占めてAIサーバー市場をリードしており、中東・アフリカが年率20.75%で最も成長の速い地域です。これは、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが小さな基盤からアクセラレーター搭載容量を追加しているためです。
北米が57.5%のシェアでトップ
北米の購入者は2025年にAIサーバーに1,416.2億米ドルを支出し、同地域は2035年までに5,068.0億米ドル(CAGR 13.60%)に達すると予測されています。最大手のクラウド事業者、AIラボ、GPUクラウドが同地域に本社を置いており、2025年9月末時点で世界全体で建設中だった23 GW超のうち15.9 GWが米国にありました。北米のシェアは2035年までに市場の46.1%に低下しますが、これは数量の伸びが鈍化するためではなく、他の地域が独自のAI容量を構築するためです。
アジア太平洋が25.3%のシェアを占める
アジア太平洋の市場規模は2025年に624.0億米ドル、2035年には3,301.5億米ドル(CAGR 18.13%)です。中国が同地域最大の市場であり、8,192基のAscendニューラル・プロセッシング・ユニット(NPU)を搭載したHuaweiのAtlas 950 SuperPoDと、15,488基を搭載したAtlas 960 SuperPoDは、国内サプライヤーが独自のラックスケールシステムを構築していることを示しています。ハイパースケールおよびコロケーションの容量拡大に伴い、インドは大規模国の中で最も速く成長しています。
欧州が9.9%のシェアを占める
欧州の市場規模は2025年に243.8億米ドル、2035年には1,452.0億米ドル(CAGR 19.53%)です。英国、ドイツ、フランスのソブリンクラウドおよび国家AIプログラムが、北米より低い基盤からアクセラレーター搭載システムの需要を押し上げています。
中東・アフリカが5.0%のシェアを占める
中東・アフリカの市場規模は2025年に123.1億米ドル、2035年には811.2億米ドルで、年率20.75%と全地域で最も速い成長を示しています。アラブ首長国連邦とサウジアラビアが同地域をリードしています。
中南米が2.3%のシェアを占める
中南米の市場規模は2025年に56.2億米ドル、2035年には352.0億米ドル(CAGR 20.14%)で、ブラジル、メキシコ、チリが牽引しています。
国別分析:AIサーバーを最も多く購入している国はどこか?
米国はAIサーバーの国別市場として最大で、2025年に1,298.5億米ドルと世界全体の価値の52.7%を占め、中国が227.6億米ドル(9.2%)、カナダが117.7億米ドル(4.8%)で続きます。上位12か国で2025年の支出の84.2%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,298.5 | 52.7% | 4,584.0 | 13.44% |
| 2 | 中国 | アジア太平洋 | 227.6 | 9.2% | 963.0 | 15.52% |
| 3 | カナダ | 北米 | 117.7 | 4.8% | 484.0 | 15.19% |
| 4 | 日本 | アジア太平洋 | 89.3 | 3.6% | 401.5 | 16.22% |
| 5 | 英国 | 欧州 | 53.4 | 2.2% | 286.0 | 18.27% |
| 6 | ドイツ | 欧州 | 48.2 | 2.0% | 261.5 | 18.42% |
| 7 | インド | アジア太平洋 | 46.1 | 1.9% | 498.0 | 26.87% |
| 8 | 韓国 | アジア太平洋 | 43.8 | 1.8% | 226.5 | 17.86% |
| 9 | アラブ首長国連邦 | 中東・アフリカ | 41.2 | 1.7% | 241.0 | 19.32% |
| 10 | サウジアラビア | 中東・アフリカ | 38.7 | 1.6% | 279.0 | 21.84% |
| 11 | オーストラリア | アジア太平洋 | 34.9 | 1.4% | 186.5 | 18.25% |
| 12 | フランス | 欧州 | 34.6 | 1.4% | 217.0 | 20.15% |
インドは年率26.87%で大規模国の中で最も成長の速い市場であり、年率21.84%のサウジアラビアを上回り、2035年までに7位から3位に浮上します。国別の数値は、DC Market Insightsが地域合計を各国に配分したもので、各国の既設および新設データセンター容量に占める推定シェアと、アクセラレーター搭載サーバーの納入に占める推定シェアで重み付けしています。
予測シナリオ:2035年の予測はどのように変わり得るか?
AIサーバー市場は、ベースケースで2035年までに10,984.7億米ドルに達し、低位シナリオと高位シナリオでは8,463.0億米ドルから13,278.5億米ドルの範囲となります。
| シナリオ | 2026年以降の前提条件 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | AIサーバーの台数が2030年までにベースを20%下回る。平均価格は2027年以降横ばい | 8,463.0 | 13.14% |
| ベース | 台数は2035年に366万台に達し、1台あたり約300,000米ドル | 10,984.7 | 16.13% |
| 高位 | 台数がベースを15%上回る。液冷ラックスケールシステムの採用が加速 | 13,278.5 | 18.35% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。受注残が消化され、価格が下落し、購入者は導入済みGPUフリートの使用期間を延長します。高位ケースは、送電網への接続、メモリー供給、液冷能力が、発表済みのハイパースケールおよびソブリンの計画に遅れずについていくことを前提としています。
競合分析:AIサーバー市場をリードしているのは誰か?
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise
- Lenovo
- Foxconn
- Quanta Computer
- Wiwynn
- Inspur
- Huawei
- NVIDIA
- AMD
- Sanmina
- Gigabyte
DellはAIサーバー市場の約10%を占めています(DC Market Insightsの推定:2026会計年度に出荷された250億米ドル超のAI最適化サーバーを、2,463.3億米ドルの市場と比較したもの。Dellの会計年度は1月下旬に終了)(出典:米国証券取引委員会へのDellの提出書類)。Dellは2027会計年度のAI最適化サーバー売上高を740.0億米ドルと見込んでおり、同社のAIサーバー売上高は第2四半期だけで164億米ドルに達しました。Supermicroは2026会計年度の純売上高を391.0億米ドルと報告しました。HPEのサーバー売上高は2026会計年度第3四半期に35.3%増の68.0億米ドルとなり、受注残は過去最高水準でした。LenovoのInfrastructure Solutions Groupは、2025/26会計年度に32%増の過去最高となる192.0億米ドルの売上高を報告しました。Foxconn、Quanta、Wiwynnはハイパースケーラーの設計に基づいてAIラックを製造しています。NVIDIAの2026会計年度のデータセンター・コンピュート売上高(ネットワーキングを除いて約1,623.6億米ドル)はAIサーバー価値の最大の単一構成要素であり、AMDはZT Systemsの買収によってラックスケール設計能力を獲得しました。
最近の動向
- 2025年3月、AMDはクラウド事業者向けAIサーバーラックを製造するZT Systemsの49億米ドルでの買収を完了し、その後、製造事業を30億米ドルでSanminaに売却することで合意しました(出典:Data Center Dynamicsのニュース記事)。
- 2025年7月、Hewlett Packard EnterpriseはJuniper Networksの買収を完了しました(出典:HPEのプレスリリース)。
- 2025年10月、AMDとOpenAIは6 GWの契約を発表し、Instinct MI450 GPUの最初の1 GWの導入は2026年下半期に開始される予定です(出典:AMDのプレスリリース)。
- 2026年7月、SupermicroはDCBBSラインにAI Rack Seriesを追加し、2,000本の液冷ラックを含む月間最大3,000本のラックを供給できると発表しました(出典:Supermicroのプレスリリース)。
- 2026年8月、NVIDIAは2027会計年度第2四半期のデータセンター売上高を890.0億米ドルと報告し、Vera Rubinが本格量産に向けて立ち上がっていると発表しました(出典:NVIDIAのプレスリリース)。
- 2026年9月、Dellは2027会計年度第2四半期に過去最高となる609億米ドルのAIサーバー受注と過去最高の950億米ドルの受注残を報告し、2027会計年度のAI最適化サーバー売上高見通しを740.0億米ドルに引き上げました(出典:Dellの決算発表)。
当社は、こうした取引、製品発表、容量拡大の発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:AIサーバー市場モデルの構築方法
DC Market Insightsは、AIサーバーの16の年次台数コホート(2020年~2035年)からボトムアップで本市場を構築し、各コホートに初回販売時点の平均販売価格を適用しました。2020年は約102,500台×95,000米ドル、2025年は138万台×178,500米ドル、2035年は366万台×約300,000米ドルです。合計値は、3つのアクセラレーター種類、2つのワークロード、3つのフォームファクター、2つの冷却方式、2つのベンダーモデル、5つのエンドユーザー、5つの地域に分割され、すべての分割は親の合計値と一致します。結果はトップダウンで、AIサーバー価値の最大構成要素(2025年市場の65.9%)であるNVIDIAの2026会計年度データセンター・コンピュート売上高約1,623.6億米ドル、AMDのデータセンターセグメント売上高、ならびにDell、Supermicro、Lenovo、Quanta、Wiwynn、FoxconnのAIサーバー出荷および受注残と照合して検証しました。本市場は、DC Market Insightsのデータセンターサーバー市場モデルにおけるアクセラレーター搭載サーバーセグメントとの整合性が保たれています。国別の値は、各地域合計を既設および新設容量に基づく国別の重みで配分したものです。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲と単位
- 1.3本レポートで答える主な問い
- 02調査方法
- 2.1台数×価格モデル
- 2.2サプライヤー売上高に対するトップダウン検証
- 2.3データソースと前提条件
- 03エグゼクティブサマリー
- 3.1市場規模(2020年、2025年、2035年)
- 3.2主な調査結果
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1AIサーバーの平均販売価格(2020年~2035年)
- 5.2AIサーバーの出荷台数(2020年~2035年)
- 06規格と規制
- 6.1米国の輸出規制
- 6.2EU規則2019/424
- 6.3ENERGY STAR Computer Servers Version 4.0
- 07サプライチェーン分析
- 7.1アクセラレーターおよびメモリーのサプライヤー
- 7.2ODMおよびOEMによる組み立て
- 7.3ラック統合と液冷
- 08市場規模と予測(2020年~2035年)
- 8.1市場価値
- 8.2前年比成長率
- 09アクセラレーター種類別市場
- 9.1GPU
- 9.2カスタムASIC
- 9.3FPGAおよびその他のアクセラレーター
- 10ワークロード別市場
- 10.1学習
- 10.2推論
- 11フォームファクター別市場
- 11.18アクセラレーターサーバー
- 11.2ラックスケール統合システム
- 11.31~4アクセラレーターサーバー
- 12冷却方式別市場
- 12.1空冷
- 12.2液冷
- 13ベンダーモデル別市場
- 13.1ODM直販
- 13.2ブランドOEM
- 14エンドユーザー別市場
- 14.1ハイパースケールクラウドプロバイダー
- 14.2GPU・ネオクラウドプロバイダー
- 14.3企業
- 14.4政府・ソブリンAI
- 14.5通信事業者およびその他のサービスプロバイダー
- 15Dc独自分析:アクセラレーター×購入者マトリクス
- 15.1マトリクス(2025年)
- 15.2モデルの入力値
- 16地域別市場
- 16.1北米(米国、カナダ)
- 16.2アジア太平洋(中国、日本、インド、韓国、オーストラリア)
- 16.3欧州(英国、ドイツ、フランス)
- 16.4中東・アフリカ(アラブ首長国連邦、サウジアラビア)
- 16.5中南米(ブラジル、メキシコ、チリ)
- 17国別分析
- 17.1上位12か国(2025年および2035年)
- 17.2最も成長の速い国
- 18地域横断分析
- 18.1地域別シェア(2025年および2035年)
- 18.2地域別成長率の比較
- 19予測シナリオ
- 19.1低位シナリオ
- 19.2ベースシナリオ
- 19.3高位シナリオ
- 20競合環境
- 20.1市場シェアの推定
- 20.2競合ポジショニング
- 21企業プロファイル
- 21.1Dell Technologies
- 21.2Supermicro
- 21.3Hewlett Packard Enterprise
- 21.4Lenovo
- 21.5Foxconn
- 21.6Quanta Computer
- 21.7Wiwynn
- 21.8Inspur
- 21.9Huawei
- 21.10NVIDIA
- 21.11AMD
- 21.12Sanmina
- 21.13Gigabyte
- 22最近の動向
- 22.1買収と契約
- 22.2製品発表
- 23アナリストによる提言
- 23.1サーバーベンダー向け
- 23.2データセンター事業者向け
- 23.3投資家向け
- 図 1AIサーバー市場規模(2020年~2035年)
- 図 2アクセラレーター種類別AIサーバー市場シェア(2025年および2035年)
- 図 3地域別AIサーバー市場シェア(2025年および2035年)
- 図 4AIサーバーの台数と平均販売価格(2020年~2035年)
- 図 5ワークロード別AIサーバー市場(2025年および2035年)
- 図 6AIサーバー価値に占める液冷の割合(2025年および2035年)
- 表 1AIサーバー市場レポートの属性
- 表 2AIサーバーの台数、価格、価値(2020年、2025年、2030年、2035年)
- 表 3アクセラレーター種類別AIサーバー市場(2025年および2035年)
- 表 4ワークロード別AIサーバー市場(2025年および2035年)
- 表 5フォームファクター別AIサーバー市場(2025年および2035年)
- 表 6冷却方式別AIサーバー市場(2025年および2035年)
- 表 7ベンダーモデル別AIサーバー市場(2025年および2035年)
- 表 8エンドユーザー別AIサーバー市場(2025年および2035年)
- 表 9アクセラレーター種類×エンドユーザーのマトリクス(2025年)
- 表 10地域別AIサーバー市場(2025年および2035年)
- 表 11上位12か国(2025年および2035年)
- 表 12予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は2,463.3億米ドルで、2035年までに10,984.7億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を97.4億米ドルと推定しています。
2025年から2035年にかけて年率16.13%で成長します。2020年から2025年にかけては、ハイパースケーラー、AIラボ、GPUクラウドが学習用クラスターを構築したことで、年率90.82%とはるかに速いペースで成長しました。
2025年の平均は約178,500米ドルで、2020年の95,000米ドルから上昇しました。これは、1アクセラレーター構成の推論用サーバーからラックスケールのコンピュートトレイまでを対象としたDC Market Insightsの推定によるものです。
GPUサーバーで、2025年に1,931.2億米ドル、市場の78.4%を占めています。カスタムASICサーバーは年率24.68%で最も成長の速いセグメントです。
北米で、2025年の価値の1,416.2億米ドル、57.5%を占めています。中東・アフリカは年率20.75%で最も速く成長しています。
2025年は301.6億米ドルで、年率17.26%で成長して2035年までに1,482.0億米ドルに拡大します(DC Market Insightsの推定)。その大半はプライベートな推論とファインチューニング向けのGPUサーバーです。
Dellが市場の約10%を占めています(DC Market Insightsの推定)。Supermicro、Hewlett Packard Enterprise、Lenovo、Foxconn、Quanta Computer、Wiwynn、Inspur、Huawei、NVIDIA、AMD、Sanmina、Gigabyteも競合しています。
米国で、2025年の支出の1,298.5億米ドル、52.7%を占め、中国が227.6億米ドルで続きます。インドは大規模国の市場の中で年率26.87%と最も速く成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。