
データセンター建設市場 規模・シェア・2035年までの予測
市場の概要
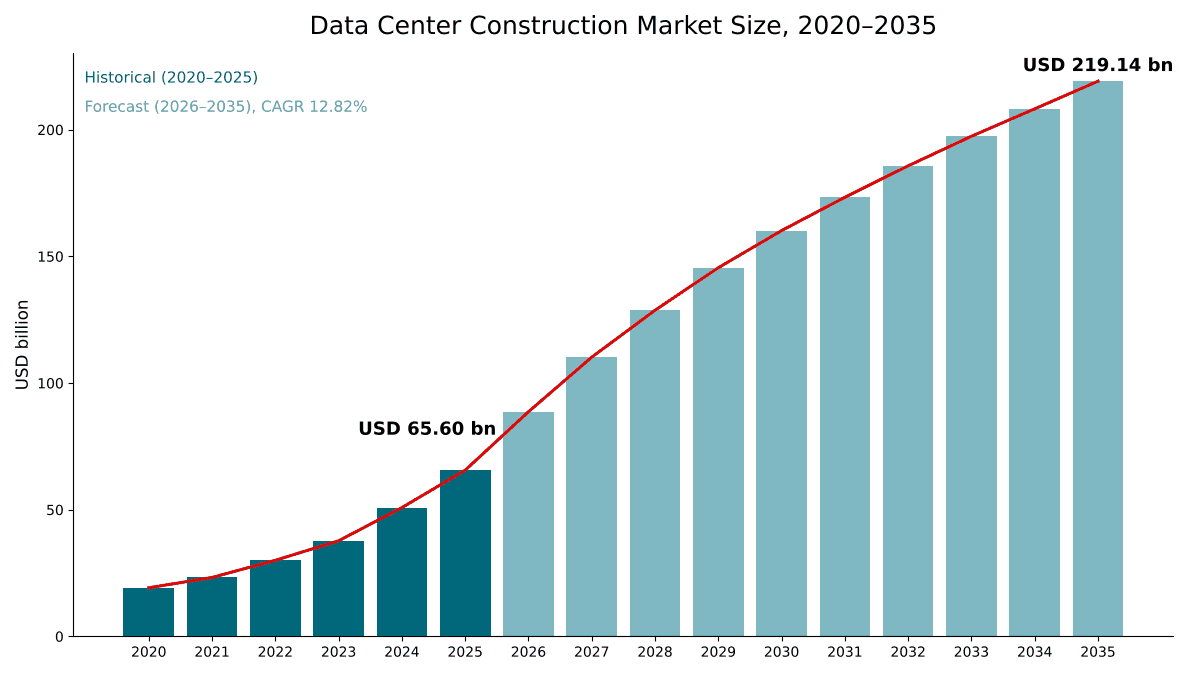
データセンター建設市場の規模は2025年にUSD 65.60十億で、年平均成長率(CAGR)12.82%で拡大し、2035年までにUSD 219.14十億に達すると予測されています。 North Americaが市場の66.7%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のデータセンター建設市場の規模と予測
- 09建設タイプ別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America66.7%
- Europe14.5%
- Asia Pacific12.5%
- Middle East and Africa3.4%
- Latin America2.9%
掲載企業
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
詳細分析
データセンター建設市場は、請負業者がデータセンターの建物およびキャンパスを建設、拡張、改修するために施工する一般建築工事、電気工事、機械設備工事、敷地工事を対象とします。DC Market Insightsは、世界のデータセンター建設市場を2025年に656.0億米ドルと評価し、2035年までに2,191.4億米ドルに達すると予測しており、CAGRは12.82%です。2025年の値は工事そのものから積み上げています。同年に施工されたデータセンター容量は約9.79 GW相当で、請負業者価値の加重平均は670万米ドル/MWであり、土地、IT機器、施主支給の長納期機器、設計料は除外しています。画像処理装置(GPU)およびネオクラウド事業者は、高密度の液冷ホールを短工期で建設するため、年率17.30%で最も急成長しているセグメントです。また、中東・アフリカは、小さな基盤から大規模なAIキャンパスが追加されるため、年率17.48%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンター建設市場規模は、2020年に191.9億米ドルと評価され、2025年に656.0億米ドルに達し、予測期間中に12.82%のCAGRで成長して2035年までに2,191.4億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター建設市場規模 2025年 | 656.0億米ドル |
| データセンター建設市場 CAGR | 12.82% |
| データセンター建設市場規模 2035年 | 2,191.4億米ドル |
市場は2020年から2025年にかけて年率27.87%で成長し、ハイパースケールおよびAIキャンパスが用地取引から本格的な建設段階へ移行したことで、2025年単年でも2024年比29.0%増加しました。成長を牽引しているのは米国です。Wolf Streetが報じたUS Census Bureauのデータによると、2025年の米国のデータセンター建設支出は410億米ドルで、2024年比32%増、2020年比344%増となりました。DC Market Insightsによる2025年の米国推計値416.2億米ドルは、この数値との差が2%以内です。
2025年から2035年にかけての成長率は年率12.82%に鈍化します。これは、数量の急増が最も大きいのが2026年から2028年であり、2027年以降はMW当たりの請負業者価値の上昇が年率約3%にとどまるためです。施工量は2025年の9.79 GW相当から2035年には23.43 GW相当に増加します。DC Market Insightsは2026年を886.7億米ドルと予測しており、35.2%の急増となります。
市場範囲:データセンター建設市場は何を対象とするのか?
データセンター建設市場は、データセンターの建物およびキャンパスで毎年施工される建設工事の価値を対象とし、請負業者価値ベースの名目米ドルで測定しています。基準年は2025年で、2035年までを予測しています。DC Market Insightsは、2025年の市場規模を656.0億米ドルと算定しています。
対象範囲。一般建築工事(基礎、躯体、外殻、屋根、建築仕上げ、データホールおよび支援スペースの内装工事)、電気工事(中圧・低圧配電、配電盤、バスウェイ、接地、照明、制御配線、電力機器の据付)、機械設備工事(冷水・冷却水配管、空調、液冷配管、給排水衛生設備、消火設備)、敷地・土木工事(土工、道路、排水、地下ユーティリティ、キャンパス内の管路)。
対象外。土地、サーバー、ストレージおよびネットワーク機器、施主が直接購入して請負業者に据付を委ねる長納期の電力・冷却機器(施主の包括契約に基づいて購入される発電機、無停電電源装置、チラーなど)、敷地外の電力会社変電所および送電線、設計・エンジニアリング料、資金調達コスト。
セグメントの相互関係。建設タイプ別の区分は、656.0億米ドルを工種別に分割したものです。データセンタータイプ、ティア、プロジェクトタイプ、施設規模の各区分は、同じ合計を施主、冗長性レベル、建設手法、キャンパス規模で切り直したものであり、各区分の合計は市場全体と一致します。
市場の推進要因:データセンター建設市場を牽引するものは何か?
データセンター建設市場の成長の大部分は、3つの推進要因で説明できます。世界で23 GWを超える建設パイプライン、1年で約3,000億米ドル増加すると見込まれる最大手事業者の設備投資予算、そしてクラウドホールよりもMW当たりの電気・機械設備工事量が多いAIホールです。
23 GWを超える建設中容量が施工量を9.79 GW相当に押し上げる
BloombergNEFによると、2025年9月末時点で世界で建設中のデータセンター容量は23 GWを超えており、その内訳は南北アメリカの311拠点で17 GW、アジア太平洋の283サイトで3.2 GW、欧州・中東・アフリカの258サイトで2.9 GWです。米国だけで15.9 GWを占めています。DC Market Insightsは、平均建設期間を約2.4年と仮定してこのパイプラインを年間施工量に換算しており、2025年の施工量は9.79 GW相当、670万米ドル/MWを乗じて656.0億米ドルの市場価値となります。EMCORは、2026年6月30日時点で過去最高となる171.4億米ドルの残存履行義務を報告しており、最も大きな伸びはネットワーク・通信、上下水道、公共施設、医療分野からもたらされました(出典:米国証券取引委員会に提出されたEMCORの決算発表)。
最大手事業者の設備投資は7,500億米ドルに迫る
BloombergNEFは、上場している最大手データセンター事業者14社の設備投資額が、2025年の4,500億米ドル弱に対し、2026年には7,500億米ドル近くに達すると予測しています。DC Market Insightsの推計では、2025年の建設価値のうちハイパースケールデータセンターが339.1億米ドル(51.7%)を占めました。Metaは、ルイジアナ州リッチランド郡のHyperionキャンパスへの経済投資を100億米ドルから500億米ドルに拡大し、5 GWの計算能力を整備する計画で、2030年までに2 GWを見込み、建設ピーク時には7,500人を超える雇用を生み出します。
AIホールには7%から10%の建設コストプレミアムが生じる
Turner & Townsendは、Data Centre Construction Cost Index 2025-2026において、米国の従来型データセンターとAIデータセンターの間に7%から10%の建設コストプレミアムがあることを示しました。DC Market Insightsの推計では、電気工事と機械設備工事を合わせた市場シェアは2025年に68.9%で、2035年までに74.5%に達します。これは、キャンパスがすべてのホールに高電圧配電、大型冷却プラント、液冷配管を追加するためです。冷却分野についてはデータセンター液冷市場レポートをご覧ください。
市場動向:データセンター建設はどのように変化しているのか?
データセンター建設市場は、キャンパスの大型化、多層化による高密度ホール、電気・機械設備工事を自社施工する請負業者へと向かっており、100 MW超のキャンパスが占める価値の割合は2025年の46.7%から2035年には58.7%に拡大します。
100 MW超のキャンパスが2035年までに建設価値の58.7%を占める
データセンター建設価値は超大規模キャンパスに集中しつつあります。DC Market Insightsの推計では、100 MW超の施設は2025年に306.3億米ドルを占め、年率15.43%で成長して2035年までに1,286.4億米ドルに達します。OpenAI、Oracle、SoftBankは、新たに5カ所のStargateサイトを発表し、計画容量を約7 GWに引き上げました。今後3年間で4,000億米ドルを超える投資と、25,000人を超える現地雇用が見込まれています。
多層構造の液冷ホールが機械設備工事の範囲を拡大
建設業者は、アクセラレーター間のケーブル長を短縮するためにデータホールを積層化しています。アトランタにあるMicrosoftのFairwater 2サイトは、チップ密度を高めるために2階建てのレイアウトとクローズドループ型の液冷システムを採用しています。DC Market Insightsは、機械設備工事が4つの工種の中で最も速い年率13.74%で成長し、2025年の179.1億米ドルから2035年には648.7億米ドルに達すると予測しています。
専門工事業者が各プロジェクトに占める割合が拡大
電気・機械設備の請負業者は、各プロジェクトに占める割合を高めています。Comfort Systems USAは、2026年半ば時点で過去最高となる141億米ドルの受注残を報告し、2026年上半期の売上高の58%をテクノロジー顧客が占めました(前年同期は40%)。Sterling Infrastructureは、E-Infrastructure Solutionsセグメントの売上高が2026年第2四半期に192%増加したと報告しており、同セグメントの受注残の92%をデータセンターを含むミッションクリティカル案件が占めています。工場生産型の容量についてはモジュール型データセンター市場レポートで取り上げています。
市場の課題:データセンター建設市場の妨げとなるものは何か?
DC Market Insightsは、熟練労働者とコストインフレの2つが、2026年と2027年にデータセンター建設市場を最も減速させる制約になると見ており、開発コストは2年足らずでMW当たり21%上昇しています。
開発コストは2024年後半以降MW当たり21%上昇
Cushman & Wakefieldの最新のデータセンター開発コストガイドによると、データセンターの建設コストは2024年第4四半期以降、MW当たり平均21%上昇しており、米国およびカナダにおける最新鋭施設のグリーンフィールド開発総コストは、チップとGPUを除いて平均1,760万米ドル/MWです。米国の主要市場における電力供給付き用地は、2026年年初来で平均58.4万米ドル/MWに達し、前年比51%上昇しました。Turner & Townsendは、2025年の52市場における従来型データセンターのコストインフレ率を平均5.5%と測定しています。DC Market Insightsは、米国のMW当たり請負業者価値について、2026年に7.6%、2027年に4.3%の上昇を織り込み、2028年以降は年率3.0%に低下すると想定しています。
建設労働力は2026年に349,000人の追加が必要
Associated Builders and Contractorsは、米国の建設業界が2026年に約349,000人、2027年に456,000人の純増労働者を確保する必要があると推計しており、データセンター建設の急増により精密配線ができる電気工事士の需要が急拡大していると述べています。2025年に272.9億米ドルの規模を持つ電気工事は最大の工種であるため、有資格の電気工事士の不足がキャンパスの受電を進められる速度を制約します。Turner & Townsendの調査では、回答者の83%が地域のサプライチェーンは先進的な冷却への備えが十分でないと答えています。
市場機会:新たな収益源はどこにあるのか?
データセンター建設市場における最大の新たな収益源は2つあり、年率17.30%で成長するGPUおよびネオクラウドのキャンパスと、年率15.28%で成長する、より高密度に対応するための稼働中ホールの改修です。
GPUおよびネオクラウドのキャンパスは2035年までに278.3億米ドルに拡大
GPUクラウドの専門事業者は、2025年にデータセンター建設に56.4億米ドルを支出しており、DC Market Insightsは、その支出が2035年には2025年の約5倍となる278.3億米ドルに達すると予測しています。2025年の機械設備工事の比率は31.8%で、すべての施主タイプの中で最も高くなっています。
改修・リノベーションは2035年までに225.7億米ドルに拡大
稼働中のホールの多くは、AIクラスターが必要とするよりも低いラック密度向けに設計されているため、AIクラスターを収容するには新たな配電設備と液冷が必要となります。DC Market Insightsは、改修・リノベーション工事を2025年に54.4億米ドル、2035年までに225.7億米ドルと試算しており、市場に占める割合は8.3%から10.3%に上昇します。
価格:データセンター建設のMW当たりコストはいくらか?
DC Market Insightsの推計によると、請負業者の建設価値は、2025年に世界平均で670万米ドル/MW、米国で655万米ドル/MWでした。この推計は、土地、IT機器、施主支給の長納期機器、設計料を除外しています。
| MW当たり請負業者価値(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 米国 | 5.00 | 6.55 | 8.04 | 9.32 |
| 欧州 | 6.60 | 8.42 | 10.08 | 11.58 |
| アジア太平洋 | 4.90 | 6.05 | 7.17 | 8.19 |
| ラテンアメリカ | 4.50 | 5.82 | 6.99 | 8.07 |
| 中東・アフリカ | 5.60 | 7.11 | 8.54 | 9.85 |
| 世界加重平均 | 5.26 | 6.70 | 8.11 | 9.35 |
モデル上、MW当たりの請負業者価値が最も高いのは欧州であり、これは労働単価と計画要件に関するDC Market Insightsの前提を反映しています。第三者のコスト調査でも都市間で同様の差が見られます。Turner & Townsendは、東京とシンガポールをそれぞれ1ワット当たり15.2米ドルと14.5米ドルで最もコストの高い2市場とし、チューリッヒが1ワット当たり14.2米ドルで3位としています。ただし、これはTurner & Townsend独自のコスト基準によるもので、本レポートで使用する請負業者価値とは異なります。
規格と規制:データセンター建設を形作るルールは何か?
請負業者が建設するものを形作るルールは3つあります。米国電気通信工業会(TIA)のTIA-942インフラストラクチャ規格、Uptime Instituteのティア分類、そして欧州連合(EU)のエネルギー報告規則です。
ANSI/TIA-942-C(2024年5月)。ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centersは、シングルテナントのエンタープライズ施設やマルチテナント施設を含む、データセンターおよびコンピュータールームのインフラ要件を規定しています。改訂版Cでは、通信、電力、冷却、建築、防火、安全、物理的セキュリティに関する要件が変更されており、本レポートで扱うすべての工種に影響が及びます。
Uptime Instituteのティア。ティアIIの施設には、冗長化された重要な電力・冷却コンポーネントが含まれます。ティアIIIのデータセンターでは、機器の交換や保守のための停止が不要であり、ティアIVではさらにフォールトトレランスが加わり、機器の故障や配電経路の中断がIT運用に影響を及ぼしません。DC Market Insightsの推計では、2025年の建設価値の90.6%をティアIIIおよびティアIVの設計が占めました。
EUのデータセンター格付け制度。2024年3月14日付のCommission Delegated Regulation (EU) 2024/1364は、データセンターに関するEU共通格付け制度の第1段階を定めています。設置済みの情報技術電力需要が500 kW以上のデータセンターの運営者は、24の性能指標を、まず2024年9月15日までに、次に2025年5月15日までに、その後は毎年報告しなければなりません。エネルギーおよびサステナビリティ指標の報告義務により、欧州の新規建設では設計段階から計量、排熱再利用の接続、高効率冷却プラントの導入が進んでいます。
市場セグメンテーション:データセンター建設市場をリードするセグメントはどれか?
データセンター建設市場では、電気工事が2025年の価値の41.6%を占めてトップに立ち、施主別ではハイパースケールデータセンターが51.7%でトップ、ティアIIIの設計が71.8%を占めています。施主タイプの中では、GPUおよびネオクラウド事業者が年率17.30%で最も急成長しているセグメントであり、ハイパースケールの13.27%、エンタープライズの6.85%を上回っています。これは、そのAIホールが短縮された工期で建設され、MW当たりの電気・機械設備工事の比率が最も高いためです。
建設タイプ別:電気工事が41.6%でトップ
| 建設タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気工事 | 272.9 | 41.6% | 983.9 | 13.68% |
| 機械設備工事 | 179.1 | 27.3% | 648.7 | 13.74% |
| 一般建築工事 | 152.2 | 23.2% | 418.6 | 10.65% |
| 敷地・土木工事 | 51.8 | 7.9% | 140.3 | 10.47% |
ラック密度が建物面積よりも速く上昇するため、電気・機械設備工事のシェアは2035年までに5.6ポイント拡大します。同じ床面積のホールでも、現在は2020年当時よりも多くの電力、冷却、配電設備を備えています。
データセンタータイプ別:ハイパースケールデータセンターが51.7%でトップ
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 339.1 | 51.7% | 1,179.0 | 13.27% |
| コロケーションデータセンター | 179.7 | 27.4% | 545.7 | 11.74% |
| エンタープライズデータセンター | 61.0 | 9.3% | 118.3 | 6.85% |
| GPUおよびネオクラウド事業者 | 56.4 | 8.6% | 278.3 | 17.30% |
| エッジおよびモジュール型データセンター | 19.7 | 3.0% | 70.1 | 13.55% |
企業がワークロードをクラウドやコロケーションに移行しているため、エンタープライズの建設は最も成長が遅くなっています。
ティア規格別:ティアIIIが71.8%でトップ
ティアIIIの設計は2025年に471.0億米ドルを占め、年率12.94%で成長して2035年までに1,591.0億米ドルに達します。ティアIVの設計は123.3億米ドル(18.8%)で、年率14.24%と最も速く成長します。ティアIおよびIIの設計は61.7億米ドル(9.4%)で、年率8.04%で成長します。
プロジェクトタイプ別:グリーンフィールド新築が72.4%でトップ
グリーンフィールド新築は2025年に474.9億米ドル、2035年までに1,494.5億米ドルで、CAGRは12.15%です。既存キャンパスでのブラウンフィールド拡張は126.6億米ドル(19.3%)で、年率14.04%で成長します。改修・リノベーションは年率15.28%で最も速く成長し、54.4億米ドルから225.7億米ドルに拡大します。
施設規模別:100 MW超のキャンパスが46.7%でトップ
100 MW超のキャンパスは2025年に306.3億米ドルを占め、年率15.43%で成長して2035年までに1,286.4億米ドルに達します。20~100 MWの施設は253.9億米ドル(38.7%)で年率10.52%で成長し、20 MW未満のサイトは95.8億米ドル(14.6%)で年率8.41%で成長します。
DC独自分析:MW当たり建設価値モデルと工種×施主マトリックス
2025年に146.4億米ドルとなるハイパースケールデータセンター向け電気工事は、マトリックスの中で単独で最大のセルであり、データセンター建設価値全体の22.3%を占めます。以下のマトリックスは、請負業者と施主が最もよく尋ねる2つの区分、すなわちどの工種が工事を行い、誰のために行うのかをクロス集計したものです。
| 2025年、億米ドル | 電気 | 機械設備 | 一般建築 | 敷地・土木 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 146.4 | 92.3 | 75.6 | 24.9 | 339.1 |
| コロケーションデータセンター | 72.8 | 48.2 | 43.9 | 14.9 | 179.7 |
| エンタープライズデータセンター | 21.7 | 16.0 | 17.1 | 6.2 | 61.0 |
| GPUおよびネオクラウド事業者 | 25.5 | 17.9 | 9.9 | 3.0 | 56.4 |
| エッジおよびモジュール型データセンター | 6.5 | 4.7 | 5.7 | 2.8 | 19.7 |
| 合計 | 272.9 | 179.1 | 152.2 | 51.8 | 656.0 |
GPUおよびネオクラウド事業者は建設予算の77.0%を電気・機械設備工事に充てており、エンタープライズデータセンターの61.7%を上回ります。エンタープライズデータセンターでは、依然として一般建築工事が28.1%を占めています。
このマトリックスはDC Market Insightsのモデルであり、契約件数の集計ではありません。5つの施主タイプ別合計、4つの工種別合計、20の工種構成比(施主タイプと工種の組み合わせごとに1つ)、および2025年の市場合計という30の入力値から構築されており、合計は656.0億米ドルの市場規模と一致します。その基礎となるMW当たり建設価値モデルには、読者が誰でも確認できる2つの入力値があります。毎年の施工量(2025年は9.79 GW相当)と、MW当たりの請負業者価値(2025年は670万米ドル)です。モデルとその前提については、調査方法ページで説明しています。
地域別インサイト:データセンター建設市場をリードする地域はどこか?
データセンター建設市場では、北米が2025年の価値の66.7%を占めてトップに立ち、中東・アフリカが年率17.48%で最も急成長している地域です。これは、DC Market Insightsが同地域では小さな基盤からキャンパス規模のAI容量が追加されると見込んでいるためです。
北米が66.7%のシェアでトップ
北米の建設市場は2025年に437.4億米ドルで、2035年には1,443.9億米ドルに達すると予測されており、CAGRは12.69%です。2025年後半に世界で建設中だった23 GW超のうち、米国が15.9 GWを占めており、Associated General Contractors of Americaが集計したUS Census Bureauのデータによると、データセンター建設支出は2025年7月から2026年7月にかけて57%増加しました。DC Market Insightsのモデルでは、新しいキャンパスが地域外ではなく米国の二次市場へ移るため、北米のシェアは2035年まで65.9%とほぼ横ばいで推移します。
欧州は14.5%のシェア
欧州は2025年に95.1億米ドル、2035年までに264.0億米ドルで、CAGRは10.74%と5地域の中で最も低い成長率です。欧州はモデル上MW当たりの請負業者価値が最も高く、2025年は842万米ドルですが、DC Market Insightsは最大級の都市ハブにおける系統接続の制約が数量を抑えると想定しています。Exyteは、フランクフルト都市圏で約7.50億ユーロ、ITロード約80 MWの3件のAIデータセンタープロジェクトを発表しており、2028年までの完成を予定しています。
アジア太平洋は12.5%のシェア
アジア太平洋は2025年に82.2億米ドル、2035年までに296.6億米ドルで、年率13.69%で成長します。BloombergNEFは、2025年後半にアジア太平洋の283サイトで3.2 GWが建設中であると集計しており、欧州・中東・アフリカの合計をわずかに上回っています。MW当たりの請負業者価値は平均605万米ドルで、欧州より低くなっています。これは、Turner & Townsendの指数で東京とシンガポールが最もコストの高い2市場にランクされているにもかかわらず、DC Market Insightsのコストモデルが中国とインドを地域平均より低く見積もっているためです。
中東・アフリカは3.4%のシェア
中東・アフリカは2025年に22.0億米ドル、2035年までに110.3億米ドルで、年率17.48%と最も速く成長します。DC Market Insightsの配分では、サウジアラビアが地域合計の28.4%、2025年に6.26億米ドルを占め、年率18.81%で成長します。新たな市場を検討している投資家の方は、電力、光ファイバールート、許認可をどのように評価しているかを、当社のデータセンターの立地選定・フィージビリティ業務でご覧いただけます。
ラテンアメリカは2.9%のシェア
ラテンアメリカは2025年に19.2億米ドル、2035年までに76.7億米ドルで、CAGRは14.84%です。DC Market Insightsの配分では、ブラジルが2025年に8.69億米ドル、地域合計の45.2%を占めて地域を牽引しています。
国別分析:データセンター建設への支出が最も多い国はどこか?
データセンター建設への国別支出では、米国が世界全体の63.5%、2025年に416.2億米ドルを占めてトップに立ち、中国が27.8億米ドル(4.2%)、カナダが21.1億米ドル(3.2%)で続きます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 416.2 | 63.5% | 1,360.5 | 12.57% |
| 2 | 中国 | アジア太平洋 | 27.8 | 4.2% | 85.1 | 11.84% |
| 3 | カナダ | 北米 | 21.1 | 3.2% | 83.3 | 14.71% |
| 4 | 英国 | 欧州 | 19.8 | 3.0% | 49.6 | 9.63% |
| 5 | ドイツ | 欧州 | 18.6 | 2.8% | 50.7 | 10.51% |
| 6 | 日本 | アジア太平洋 | 12.4 | 1.9% | 40.6 | 12.59% |
| 7 | フランス | 欧州 | 10.7 | 1.6% | 31.1 | 11.32% |
| 8 | インド | アジア太平洋 | 9.7 | 1.5% | 50.7 | 17.99% |
| 9 | ブラジル | ラテンアメリカ | 8.7 | 1.3% | 33.0 | 14.29% |
| 10 | オランダ | 欧州 | 8.3 | 1.3% | 19.5 | 8.96% |
| 11 | オーストラリア | アジア太平洋 | 7.8 | 1.2% | 27.0 | 13.20% |
| 12 | アイルランド | 欧州 | 7.7 | 1.2% | 16.9 | 8.16% |
DC Market Insightsの配分では、インドは年率17.99%で最も急成長している大規模な国別市場であり、ハイパースケールおよびコロケーション事業者が小さな基盤から容量を追加するため、2035年までに日本とフランスを追い抜きます。上位12カ国の中で最も成長が遅いのはアイルランドで、年率8.16%です。上位12カ国以外では、マレーシアが2025年に5.84億米ドルで、年率15.48%で成長します。国別の数値は、DC Market Insightsが地域合計を配分したものであり、各国の建設中容量の推定シェアとMW当たりの請負業者価値で加重しています。米国とカナダは、それぞれ独自の施工量およびコストの系列から直接モデル化しています。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター建設市場は、ベースケースで2035年までに2,191.4億米ドルに達し、低位シナリオと高位シナリオの範囲は1,779.4億米ドルから2,548.6億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 施工量は2035年までにベースより約12%少ない。MW当たりの請負業者価値は2027年以降年率2%上昇 | 1,779.4 | 10.49% |
| ベース | 施工量は2035年に23.43 GW相当に増加。MW当たりの価値は2027年以降年率3%上昇 | 2,191.4 | 12.82% |
| 高位 | 施工量は2035年までにベースより約12%多い。MW当たりの請負業者価値は2027年以降年率3.5%上昇 | 2,548.6 | 14.54% |
低位ケースは、2027年以降にAI関連の設備投資が2年間停止することを反映しています。最大の変動要因は電力です。BloombergNEFによると、ハイパースケーラーは現在データセンターの開発に約5.3年を要しており、系統接続の遅れは建設価値を消滅させるのではなく、後ろ倒しにします。
競争環境インサイト:データセンター建設市場をリードしているのは誰か?
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
Turner Constructionは2025年にデータセンター建設市場の約13%を占めており、これはDC Market Insightsが公開されている請負業者の開示情報から導き出せる最大のシェアです(DC Market Insightsの推計:Turnerが報告した2025年最初の9カ月間のデータセンター売上高64億米ドルを年換算し、656.0億米ドルの市場と比較)。DC Market Insightsの推計では、上位5社のゼネコンが建設価値の約35%を占めています。Holder Constructionは米国全土で6.4 GWを超えるデータセンターを完成させたとしており、Jacobsは過去10年間でハイパースケールおよびAIデータセンター向けに5,000 MWを超える案件を完成または設計したとしています。Skanskaは、2026年第3四半期の受注において、米国南東部の4つのデータセンター、合計約75,000平方メートルに関する12億米ドルの契約を計上しました。Quanta ServicesのCupertino Electricは2,000万平方フィートを超えるデータセンターに電気設備を設置しており、Exyteはフランクフルト近郊で3件のAIデータセンタープロジェクトを手がけ、Kirby Group Engineeringはデータセンター向けに機械設備、電気、高圧・中圧の工事を提供し、Larsen & Toubroはウズベキスタンのタシケントで10 MWのデータセンターを建設しています。
最近の動向
- 2025年9月、OpenAI、Oracle、SoftBankは米国内に5カ所の新たなStargateデータセンターサイトを発表し、計画容量を約7 GWに引き上げました(出典:OpenAIの発表)。
- 2025年11月、Turner Constructionは、2025年最初の9カ月間のデータセンター売上高が64億米ドルとなり、2024年通年の36億米ドルを上回ったと報告しました(出典:Data Center Dynamicsのニュース記事)。
- 2026年6月、Exyteはフランクフルト都市圏で約7.50億ユーロに相当する3件のAIデータセンタープロジェクトを受注しました(出典:Exyteのプレスリリース)。
- 2026年7月、Metaはルイジアナ州のHyperionキャンパスへの経済投資を500億米ドルに拡大し、5 GWの計算能力を整備するとしました(出典:Bisnowのニュース記事)。
- 2026年7月、EMCORは過去最高となる171.4億米ドルの残存履行義務を報告し、その伸びにはネットワーク・通信分野が含まれています(出典:EMCORの決算発表)。
- 2026年9月、Cushman & Wakefieldは、データセンターの建設コストが2024年第4四半期以降、MW当たり平均21%上昇したと報告しました(出典:Cushman & Wakefieldのプレスリリース)。
当社は、これらの契約、キャンパスの発表、コストの最新情報を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンター建設市場モデルの構築方法
DC Market Insightsは、この市場をボトムアップで構築しました。6つの地域(米国、カナダ、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)について、GW相当で測定した建設施工量の16の年次コホート(2020年から2035年)を用い、各コホートにその地域と年のMW当たり請負業者価値を乗じて価格付けしており、入力値は数量96、価格96となります。2025年の数量は、2025年9月末時点の建設中容量と約2.4年の平均建設期間から設定しました。合計は、4つの建設タイプ、5つのデータセンタータイプ、3つのティアレベル、3つのプロジェクトタイプ、3つの施設規模帯に分割されており、各区分の合計は市場全体と一致します。結果は、US Census Bureauによるデータセンター向け建設支出とトップダウンで照合しており、米国モデルは2025年について2%以内、2020年以降の成長率について1%以内で一致しています。また、上場請負業者4社の受注残および売上高の開示情報とも照合しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする建設タイプ、施主、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な問い
- 02調査方法
- 2.1MW当たり建設価値モデル
- 2.2地域別の施工量コホート
- 2.3地域別のMW当たり請負業者価値
- 2.4US Census Bureauのデータおよび請負業者の開示情報とのトップダウン照合
- 2.5前提と制約
- 03エグゼクティブサマリー
- 3.1市場の概観、2020-2035年
- 3.2主な調査結果
- 3.3ステークホルダー別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.1地域別のMW当たり請負業者価値、2020-2035年
- 5.2建設コストのインフレ、2024-2026年
- 5.3AIデータセンターのコストプレミアム
- 5.4労働コストと用地コストの動向
- 06規格と規制
- 6.1ANSI/TIA-942-C
- 6.2Uptime Instituteのティア分類
- 6.3EU委任規則2024/1364
- 07サプライチェーンおよびバリューチェーン分析
- 7.1施主およびデベロッパー
- 7.2ゼネコンおよびデザインビルド企業
- 7.3電気・機械設備の専門工事業者
- 7.4施主支給機器と長納期品の調達
- 08世界のデータセンター建設市場の規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4施工量(GW相当)、2020-2035年
- 09建設タイプ別市場
- 9.1電気工事
- 9.2機械設備工事
- 9.3一般建築工事
- 9.4敷地・土木工事
- 10データセンタータイプ別市場
- 10.1ハイパースケールデータセンター
- 10.2コロケーションデータセンター
- 10.3エンタープライズデータセンター
- 10.4GPUおよびネオクラウド事業者
- 10.5エッジおよびモジュール型データセンター
- 11ティア規格別市場
- 11.1ティアIおよびII
- 11.2ティアIII
- 11.3ティアIV
- 12プロジェクトタイプ別市場
- 12.1グリーンフィールド新築
- 12.2ブラウンフィールド拡張
- 12.3改修・リノベーション
- 13施設規模別市場
- 13.120 MW未満
- 13.220~100 MW
- 13.3100 MW超
- 14Dc独自分析:建設タイプ×データセンタータイプのマトリックス
- 14.1建設タイプ×データセンタータイプのマトリックス、2025年
- 14.2施主タイプ別の工種構成
- 14.3請負業者への示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(英国、ドイツ、フランス、オランダ、アイルランド、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、マレーシア、その他アジア太平洋)
- 15.4ラテンアメリカ(ブラジル、その他ラテンアメリカ)
- 15.5中東・アフリカ(サウジアラビア、その他中東・アフリカ)
- 15.6上位12カ国、2025年および2035年
- 16地域別クロスセクション
- 16.1地域×MW当たり請負業者価値、2020-2035年
- 16.2地域×施工量、2020-2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2施工量に対する感応度
- 17.3MW当たり請負業者価値に対する感応度
- 18競争環境
- 18.1主要ゼネコンのシェア、2025年
- 18.2専門工事業者の受注残と売上高の動向
- 18.3主要な契約とキャンパスの発表、2025-2026年
- 19企業プロファイル
- 19.1Turner Construction
- 19.2Holder Construction
- 19.3DPR Construction
- 19.4Clayco
- 19.5HITT Contracting
- 19.6Hensel Phelps
- 19.7Skanska
- 19.8AECOM
- 19.9Jacobs
- 19.10EMCOR
- 19.11Comfort Systems USA
- 19.12Quanta Services
- 19.13Sterling Infrastructure
- 19.14Exyte
- 19.15Mercury Engineering
- 19.16Kirby Group Engineering
- 19.17Larsen & Toubro
- 20アナリスト提言
- 20.1ゼネコン向け
- 20.2電気・機械設備の専門工事業者向け
- 20.3データセンターの施主およびデベロッパー向け
- 20.4投資家向け
- 図 1データセンター建設市場規模、2020-2035年
- 図 2施工量(GW相当)、2020-2035年
- 図 3地域別のMW当たり請負業者価値、2020-2035年
- 図 4建設タイプ別市場シェア、2025年および2035年
- 図 5データセンタータイプ別市場シェア、2025年および2035年
- 図 6建設タイプ×データセンタータイプのマトリックス、2025年
- 図 7地域別市場、2025年および2035年
- 図 8上位12カ国、2025年
- 図 9予測シナリオ、2035年
- 表 1レポート属性
- 表 2地域別のMW当たり請負業者価値、2020-2035年
- 表 3建設タイプ別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ティア規格別市場、2025年および2035年
- 表 6プロジェクトタイプ別市場、2025年および2035年
- 表 7施設規模別市場、2025年および2035年
- 表 8建設タイプ×データセンタータイプのマトリックス、2025年
- 表 9地域別市場、2020-2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12主要な契約とキャンパスの発表、2025-2026年
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は656.0億米ドルで、2035年までに2,191.4億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を191.9億米ドルと推計しています。
2025年から2035年にかけて年率12.82%です。2020年から2025年にかけては、ハイパースケールおよびAIキャンパスが本格的な建設段階に移行したことで、年率27.87%とより速いペースで成長しました。
電気工事で、2025年に272.9億米ドル、市場の41.6%を占めています。液冷により各ホールに配管と冷却プラントが追加されるため、機械設備工事が年率13.74%で最も速く成長しています。
DC Market Insightsによる請負業者価値の推計(土地、IT機器、施主支給機器、設計料を除く)によると、2025年は世界で約670万米ドル/MW、米国で655万米ドル/MWです。
北米で、2025年に437.4億米ドル、価値の66.7%を占めています。中東・アフリカが年率17.48%で最も速く成長しています。
ハイパースケールデータセンターで、2025年に339.1億米ドル、価値の51.7%を占めています。GPUおよびネオクラウド事業者が年率17.30%で最も速く成長し、2035年までに278.3億米ドルに達します。
Turner Constructionが2025年に市場の約13%を占めています(DC Market Insightsの推計)。Holder Construction、DPR Construction、Clayco、HITT Contracting、Hensel Phelps、Skanska、AECOM、Jacobs、EMCOR、Comfort Systems USA、Quanta Services、Sterling Infrastructure、Exyte、Mercury Engineering、Kirby Group Engineering、Larsen & Toubroも競合しています。
米国で416.2億米ドル、2025年の価値の63.5%を占め、中国が27.8億米ドルで続きます。大規模な国別市場の中では、インドが年率17.99%で最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。