
データセンター液体冷却市場 規模・シェア・2035年までの予測
市場の概要
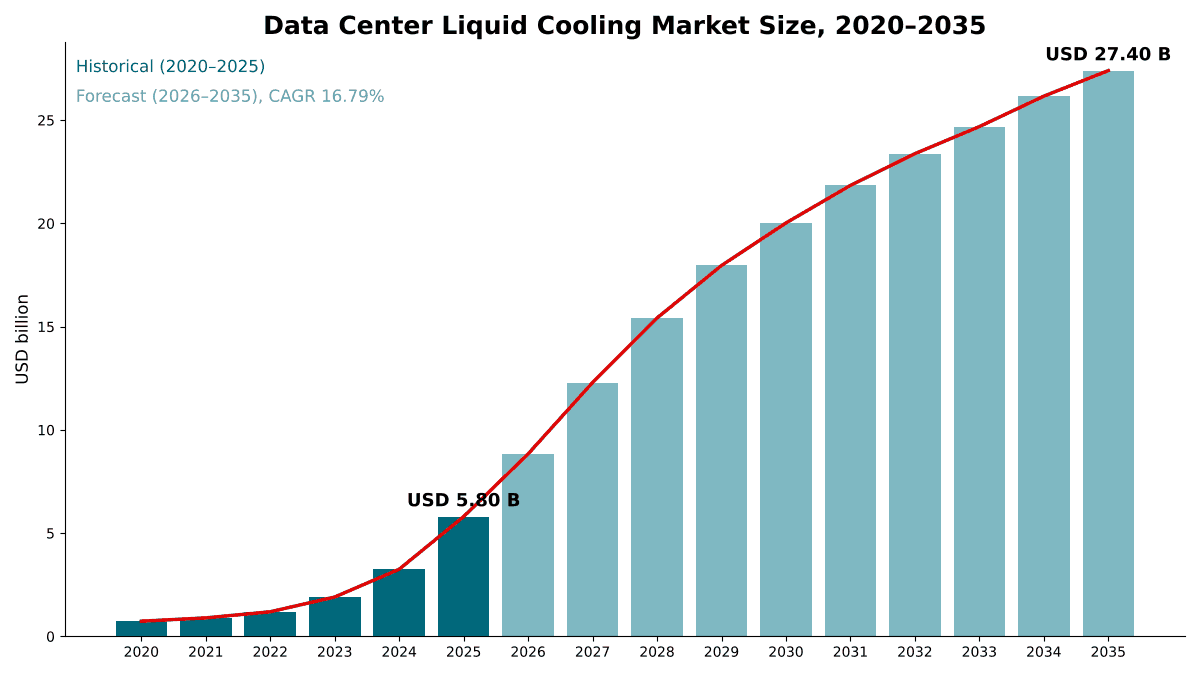
データセンター液体冷却市場の規模は2025年にUSD 5,800.0百万で、年平均成長率(CAGR)16.79%で拡大し、2035年までにUSD 27.40十億に達すると予測されています。 North Americaが市場の44.8%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格とコスト分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン分析
- 08世界のデータセンター液体冷却市場規模と予測
- 09技術別市場
- 10コンポーネント別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America44.8%
- Asia Pacific27.1%
- Europe19.2%
- Latin America4.4%
- Middle East and Africa4.5%
掲載企業
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
詳細分析
データセンター液体冷却市場は、空気ではなく液体でサーバーから熱を除去する機器、流体、サービスを対象とします。具体的には、ダイレクト・トゥ・チップ用コールドプレート、冷却液分配ユニット(CDU)、ラック内マニフォールド、リアドア熱交換器、液浸タンク、冷却液、そしてそれらの稼働を支える設置および流体管理作業です。DC Market Insightsは、世界のデータセンター液体冷却市場を2025年に58.0億米ドルと評価し、2035年までに274.0億米ドル(CAGR 16.79%)に達すると予測しています。2025年の値は建設量そのものから積み上げています。液体冷却対応の新規AI容量約2.94 GWにMW当たり約158万米ドルの液体冷却機器を掛けると46.5億米ドル、液体冷却対応の従来型および高性能コンピューティング(HPC)容量約0.98 GWにMW当たり55万米ドルを掛けると5.38億米ドルが加わり、約15.9 GWの液体冷却設置ベースに対するサービスと流体が6.20億米ドルを加えます。二相冷却は、チップ電力の上昇に伴い流量1リットル当たりでより多くの熱を除去できるため、年率23.42%で最も急成長している技術です。また中東・アフリカは、年率20.58%および20.22%でモデル化されたサウジアラビアとアラブ首長国連邦が小さな基盤からAI容量を拡充するため、年率19.79%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンター液体冷却市場規模は、2020年に7.36億米ドルと評価され、2025年に58.0億米ドルに達し、予測期間中にCAGR 16.79%で成長して2035年までに274.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター液体冷却市場規模(2025年) | 58.0億米ドル |
| データセンター液体冷却市場、CAGR | 16.79% |
| データセンター液体冷却市場規模(2035年) | 274.0億米ドル |
市場は2020年から2025年にかけて年率51.12%で成長し、NVIDIAのGB200 NVL72のような液体冷却ラックスケールのグラフィックス処理装置(GPU)システムが量産展開に移行したことで、2025年だけで2024年比78.4%増加しました。DC Market Insightsのモデルでは、2020年の液体冷却は主にスーパーコンピューター、メインフレーム、リアドアの後付け改修の事業でしたが、2025年には新規AIホール容量の70%が液体冷却向けに建設されました。2025年から2035年の成長率は年率16.79%に鈍化します。これは2030年までに液体冷却がAIホールの標準(新規AI容量の94%)となり、その後は容量の追加、MW当たりコストの低下、そしてDC Market Insightsが2035年までに約156 GWに達すると見込む設置ベース上のサービス事業とともに市場が成長するためです。
市場範囲:データセンター液体冷却市場は何を対象とするか?
データセンター液体冷却市場は、データホール内の液体ループでIT機器から熱を運び去るすべての製品とサービスを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を58.0億米ドルと算定しています。
対象範囲。ダイレクト・トゥ・チップ用コールドプレートとそれに供給するラック内ハードウェア(マニフォールド、ホース、クイックディスコネクト)、あらゆるタイプの冷却液分配ユニット(ラック内、列内、液体対空気サイドカーユニット)、リアドア熱交換器、単相および二相液浸タンク、二相ダイレクト・トゥ・チップ蒸発器、水グリコールおよび誘電性冷却液、ならびにサービス:テクノロジー冷却ループの設計、設置、試運転、フラッシング、ろ過、流体試験、保守。
対象外。ホワイトスペース外の施設側排熱設備(チラー、冷却塔、ドライクーラー)、コンピュータールーム空調機およびその他の空冷機器、サーバーおよびGPU本体、CDU上流の建物配管、データセンター事業者の保有資産に含まれない暗号資産マイニング用液浸ファーム。施設側の冷却については、当社のデータセンター熱管理市場レポートで扱っています。
セグメントの関係。技術、コンポーネント、排熱方式、エンドユーザー、ラック密度の各区分は、いずれも同じ58.0億米ドルを別の切り口で分割したものです。リアドア熱交換器は技術区分と熱交換器・タンクのコンポーネントの両方に含まれ、液体対空気ユニットとは、施設の水ループではなく室内空気に排熱するCDUとリアドアを指します。
市場の推進要因:データセンター液体冷却市場を牽引するものは何か?
AIラックにより、2025年の液体冷却支出はMW当たり158万米ドルに引き上げられています。データセンター液体冷却市場の成長の大部分は、3つの推進要因で説明できます。空冷では冷却できないAIラック、2030年までのデータセンター電力需要の倍増、そして自社のアクセラレーター向けに液体冷却を大規模に展開するようになったハイパースケール事業者です。
ラックスケールAIシステムが液体冷却支出をMW当たり158万米ドルに引き上げる
NVIDIAのGB200 NVL72は、36基のGrace CPUと72基のBlackwell GPUをラックスケールの液体冷却設計で接続しており、同社のGB300 NVL72は72基のBlackwell Ultra GPUを統合した完全液体冷却のラックスケール設計です。NVIDIAによれば、H100の空冷インフラと比較して、GB200は同じ電力で25倍の性能を発揮しつつ水の消費量を削減します。DC Market Insightsは、2025年のAIホールの液体冷却内容をMW当たり158万米ドルと推定しており、これは従来型ホールで液体が空冷を補完する場合のMW当たり55万米ドルのほぼ3倍です。NVIDIAは、2027年のKyberラックスケールシステムに合わせて800 VDCデータセンターの本格生産を計画しており、これはIT負荷1 MWのラックに向けた一歩です。すべてのコールドプレートをCDUに接続するラック内配管については、当社のデータセンター液体冷却マニフォールド市場レポートで規模を算定しています。
データセンターの電力使用量は2030年までに約945 TWhへと倍増する見込み
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)、世界の電力の約1.5%を使用したと推定しており、消費量は2030年までに2倍以上の約945 TWhに達すると見込んでいます。米国では、エネルギー省が、データセンターは2023年に総電力の約4.4%を使用し、2028年までに6.7%から12%を使用する可能性があると報告しました。DC Market Insightsは、毎年追加される液体冷却容量が2025年の3.91 GWから2030年に13.78 GW、2035年に19.03 GWへと増加するとモデル化しています。
ハイパースケーラーがギガワット規模で液体冷却を展開
Googleは、過去7年間で2,000を超えるTPU Podにわたりギガワット規模で液体冷却を展開し、約99.999%の稼働率を達成したとしています。Amazon Web Services(AWS)は、Blackwellを同社が大規模に展開した初の液体冷却ハードウェアプラットフォームと説明しており、自社のIn-Row Heat Exchanger(IRHX)で冷却しています。DC Market Insightsのモデルでは、ハイパースケールデータセンターは2025年の液体冷却支出の27.4億米ドル、すなわち47.3%を占め、そのシェアは2035年までに50.4%に上昇します。
市場トレンド:データセンター液体冷却はどのように変化しているか?
データセンター液体冷却市場は、チップパッケージ内部での冷却、二相冷却液、そして事業者が空冷ホールに液体冷却ラックを追加できる液体対空気ユニットへと向かっています。
マイクロ流体冷却により冷却液がチップパッケージ内部へ
Microsoftは2025年9月に報告し、チップ内マイクロ流体冷却のラボ規模試験で、ワークロードと構成に応じてコールドプレートの最大3倍の熱除去性能を示し、GPU内部のシリコンの最大温度上昇を65%低減したとしました。スイスのスタートアップCorintisは、マイクロ流体冷却システムの開発に向けてシリーズAラウンドで2,400万米ドルを調達しました。DC Market Insightsは、マイクロ流体冷却をダイレクト・トゥ・チップセグメントに含めており、年率17.77%の成長でモデル化しています。
チップ電力の上昇に伴い二相冷却が投資家を獲得
二相システムは、低圧の流体をチップで沸騰させ、その蒸気を別の場所で凝縮させるもので、単相の水よりも単位流量当たりで多くの熱を運びます。二相ダイレクト・トゥ・チップのサプライヤーであるAccelsiusは、Johnson ControlsとLegrandを投資家に持っています。DC Market Insightsのモデルでは、ダイレクト・トゥ・チップと液浸を合わせた二相冷却は2025年に1.10億米ドルの規模で、年率23.42%で最も急成長している技術です。
液体対空気ユニットが空冷ホールとの橋渡しに
MetaのGB200ベースのCatalina設計は、空気補助型液体冷却サイドカーラックを使用して、20 kWの空冷ホールで120 kWのコンピューティングラックを稼働させており、AWSは自社のIRHXユニットでBlackwellの展開を冷却しています。DC Market Insightsは液体対空気ユニットを15.0億米ドル、すなわち2025年支出の25.8%と推定していますが、新しいホールが当初から施設の水ループを備えて設計されるようになるため、そのシェアは2035年までに13.1%に低下すると見込んでいます。
市場の課題:データセンター液体冷却市場の妨げとなるものは何か?
既存施設の大半におけるラック密度の低さと、フッ素系流体の段階的廃止は、DC Market Insightsが新規AIホール以外でデータセンター液体冷却市場の成長を鈍化させると見込む2つの制約です。
事業者の80%以上は依然として30 kWを超えるラックを運用していない
Uptime Instituteの2025年調査によると、最頻ラック密度の平均は8.3 kWからわずかに上昇して約9 kWに達し、事業者の80%以上が30 kWを超えるラックを持っていません。Data Center Dynamicsが報じたUptimeのデータでは、現在ダイレクト液体冷却を使用している事業者は18%です。そのため、DC Market Insightsのモデルでは、エンタープライズデータセンターの成長は年率13.25%にとどまります。
PFASからの撤退により二相流体の選択肢が狭まる
3Mは、ペルフルオロアルキル化合物およびポリフルオロアルキル化合物(PFAS)の製造から撤退し、製品ポートフォリオ全体でPFASの使用を中止することを約束しています。DC Market Insightsは、この撤退により一部の二相液浸システムで使用されるフッ素系流体の選択肢が狭まると推定しており、2035年に単相液浸が市場の10.4%を維持する一方、二相液浸は二相冷却セグメント内の小さなニッチにとどまると見込んでいます。
市場機会:新たな収益源はどこにあるか?
年率21.10%で成長する流体管理サービスが最大の新たな収益源です。DC Market Insightsのモデルでは、150 kWを超えるラックが年率38.75%で成長する第2の収益源です。
サービスは2035年までに59.5億米ドルに成長
すべての液体ループには、その寿命全体にわたってフラッシング、ろ過、流体試験、漏えい対応が必要です。Vertivは2025年11月、流体管理サービスの専門企業PurgeRiteを現金約10億米ドルと最大2.50億米ドルの追加対価で買収することで合意し、2026年9月にはアイルランドの流体管理企業King Environmental Servicesの買収に合意しました。DC Market Insightsは、サービスを2025年に8.76億米ドル、2035年に59.5億米ドルと推定しており、その時点で市場の21.7%に達します。
150 kWを超えるラックが支出の49.3%に到達
150 kWを超えるラックは2025年の液体冷却支出の8.8%を占め、2035年までに49.3%に達すると予測されており、CAGRは38.75%です。これらのラック向けのポンプについては、当社のデータセンター冷却CDUポンプ市場レポートで扱っています。熱の再利用は第2の機会です。ドイツは新設データセンターに対し、エネルギーの再利用比率を段階的に引き上げることを義務付けており、DC Market Insightsは温水液体ループがその熱の主な供給源になると見込んでいます。
価格:データセンター液体冷却のMW当たりコストはいくらか?
2025年、AIホールはIT負荷1 MW当たり約158万米ドルを液体冷却に支出し、液体を追加する従来型またはHPCホールはMW当たり約55万米ドルを支出します。これらはDC Market Insightsの推定値で、コールドプレート、ラック内ハードウェア、CDU、リアドア、タンク、冷却液の初回充填を含み、施設側の排熱設備は除きます。
| MW当たり液体冷却支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AIホール(液体冷却) | 1.35 | 1.58 | 1.36 | 1.17 |
| 液体を導入した従来型またはHPCホール | 0.52 | 0.55 | 0.59 | 0.62 |
| 設置MW当たり年間サービス・流体 | 0.036 | 0.039 | 0.042 | 0.045 |
| 新規AI容量に占める液体冷却の比率 | 40% | 70% | 94% | 97% |
AIホールのMW当たり支出は2025年にピークを迎え、CDUの大型化とラック密度の上昇がコールドプレート数の増加を上回るため、年率約3%で低下します。高密度のラックほど、1台のCDUと1組の施設接続をより多くのコンピューティングで共有できるためです。
規格と規制:データセンター液体冷却を形作るルールとは?
データセンター液体冷却を形作るルールは4つあります。ASHRAEの水温クラス、Open Compute Project(OCP)のハードウェア仕様、欧州のエネルギー報告規則、そしてドイツとシンガポールの国内効率基準です。
ASHRAE液体冷却クラス。ASHRAEの2022年改訂では、施設水クラスW17、W27、W32、W40、W45、W+に移行しました。Uptimeによると、液体冷却システムの施設水温は32°C前後に収束しつつあります。
Open Compute Project。Googleは2025年4月、第5世代のProject Deschutes CDU設計をOCPに提供すると発表し、これによりサプライヤーは大容量CDUの共通リファレンスを得ることになります。
EUエネルギー効率指令。第12条は、設置IT電力需要が500 kW以上のデータセンターに毎年エネルギー性能の報告を義務付けており、欧州委員会委任規則(EU)2024/1364は、それらの事業者が欧州データベースに送付しなければならない情報と主要業績評価指標を定めています。
ドイツとシンガポール。ドイツのエネルギー効率法(EnEfG)は、2026年7月1日以降に稼働を開始するデータセンターに対し、電力使用効率(PUE)を1.2以下とし、エネルギーの少なくとも10%を再利用することを義務付けており、この比率は2027年7月1日以降に稼働開始するものは15%、2028年7月1日以降は20%に引き上げられます。シンガポールのGreen Data Centre Roadmapは、すべてのデータセンターがPUE 1.3以下で稼働することを目指しています。Uptime Instituteの2025年調査では加重平均PUEが1.54であったため、これらの基準はファンとチラーのエネルギーを削減する液体ループに有利に働きます。
市場セグメンテーション:データセンター液体冷却市場をリードするセグメントは?
ダイレクト・トゥ・チップ冷却が2025年の金額の71.4%でデータセンター液体冷却市場をリードし、購入者ではハイパースケールデータセンターが47.3%で、コンポーネントではコールドプレートとラック内ハードウェアが34.6%でリードしています。二相冷却は、チップ電力の上昇により沸騰で熱を吸収する流体が有利になるため、技術別で年率23.42%と最も急成長しているセグメントで、ダイレクト・トゥ・チップの17.77%を上回ります。
技術別:ダイレクト・トゥ・チップ冷却が71.4%でリード
| 技術 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ダイレクト・トゥ・チップ冷却 | 41.4 | 71.4% | 212.6 | 17.77% |
| リアドア熱交換器 | 9.2 | 15.8% | 23.8 | 10.03% |
| 単相液浸冷却 | 6.3 | 10.9% | 28.5 | 16.24% |
| 二相冷却 | 1.1 | 1.9% | 9.0 | 23.42% |
NVIDIAのラックスケールGB200およびGB300システムはチップレベルで液体冷却されるため、ダイレクト・トゥ・チップ冷却は2035年までにシェアを6.2ポイント伸ばします。リアドア熱交換器は主に低密度のエンタープライズおよびコロケーションの列に使われるため、シェアを失います。
コンポーネント別:コールドプレートとラック内ハードウェアが34.6%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コールドプレートとラック内ハードウェア | 20.1 | 34.6% | 90.1 | 16.20% |
| 冷却液分配ユニット | 15.8 | 27.3% | 72.3 | 16.40% |
| 熱交換器とタンク | 10.0 | 17.2% | 33.7 | 12.94% |
| サービス | 8.8 | 15.1% | 59.5 | 21.10% |
| 冷却液と流体 | 3.4 | 5.8% | 18.4 | 18.49% |
冷却液分配ユニットは2025年に15.8億米ドルの規模で、すべてのダイレクト・トゥ・チップループに1台必要です。新規建設が減速した後も設置ベースは拡大し続けるため、サービスが最も速く成長します。
エンドユーザー別:ハイパースケールデータセンターが47.3%でリード
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 27.4 | 47.3% | 138.1 | 17.53% |
| コロケーションデータセンター | 10.8 | 18.6% | 58.9 | 18.50% |
| GPUおよびネオクラウドプロバイダー | 8.2 | 14.2% | 41.9 | 17.67% |
| HPCおよび研究センター | 5.9 | 10.1% | 15.3 | 10.10% |
| エンタープライズデータセンター | 5.7 | 9.8% | 19.7 | 13.25% |
事業者がAIテナント向けに液体冷却対応のホールを建設するため、購入者の中ではコロケーションデータセンターが年率18.50%で最も速く成長します。
排熱方式別:液体対液体システムが74.2%でリード
テクノロジー冷却ループから施設の水ループへ熱を渡す液体対液体システムは、2025年に43.1億米ドル(74.2%)、2035年までに238.1億米ドルの規模となり、CAGRは18.65%です。サイドカーユニットやリアドアを通じて室内空気に排熱する液体対空気システムは15.0億米ドル(25.8%)の規模で、年率9.14%で成長して35.9億米ドルに達します。
ラック密度別:80 kW~150 kWのラックが52.6%でリード
80 kW~150 kWのラックは2025年支出の30.5億米ドル(52.6%)を占めます。30 kW~80 kWのラックは24.9%、30 kW未満のラックは13.7%、150 kWを超えるラックは8.8%を占めます。2035年までに、800 VDC電源とより高密度のGPUシステムの登場により150 kWを超えるラックは135.1億米ドル(49.3%)に達する一方、30 kW未満のラックの成長は年率7.71%にとどまります。
DC独自分析:MW当たり液体冷却支出モデルと技術×購入者マトリクス
2025年に22.0億米ドルのハイパースケールのダイレクト・トゥ・チップ冷却は、マトリクス内で単独最大のセルであり、データセンター液体冷却支出全体の37.9%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルであり、53の入力から構築されています:32の容量コホート(従来型ホールとAIホールの16年分)、2つの液体浸透曲線、2つのMW当たり支出曲線、1つのサービス単価曲線、4つの技術区分、5つの購入者区分、5つの地域区分、そして相互検証に用いた2つのサプライヤー売上開示です。
| 2025年、億米ドル | ダイレクト・トゥ・チップ | リアドア | 単相液浸 | 二相 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 22.0 | 2.8 | 2.3 | 0.4 | 27.4 |
| コロケーションデータセンター | 6.6 | 2.7 | 1.3 | 0.2 | 10.8 |
| GPUおよびネオクラウドプロバイダー | 6.8 | 0.4 | 0.9 | 0.2 | 8.2 |
| エンタープライズデータセンター | 1.9 | 2.8 | 0.8 | 0.1 | 5.7 |
| HPCおよび研究センター | 4.1 | 0.5 | 1.1 | 0.2 | 5.9 |
| 合計 | 41.4 | 9.2 | 6.3 | 1.1 | 58.0 |
GPUおよびネオクラウドプロバイダーは液体冷却予算の83%をダイレクト・トゥ・チップシステムに支出しており、これはどの購入者よりも高い比率です。一方、エンタープライズデータセンターは依然として50%をリアドア熱交換器に支出しています。リアドアに強いサプライヤーは、最も成長の遅い技術を販売していることになります。HPCおよび研究センターは、タンクを中心に構築されたスーパーコンピューターの名残として、液浸の比率が19%と最も高くなっています。
これらの数値の背後にあるMW当たり液体冷却支出モデルには、読者の誰もが確認できる3つの入力があります。毎年引き渡される新規容量(2025年は12.0 GW)、そのうちAI向けに建設された比率(2025年は35%)、そしてAI容量のうち液体冷却向けに建設された比率(2025年は70%)です。液体冷却の各コホートにMW当たり支出を掛けると新規建設支出が得られ、設置ベース上のサービスを加えると市場規模になります。モデルとその前提条件については、当社の調査方法のページで説明しています。
地域別インサイト:データセンター液体冷却市場をリードする地域は?
北米が2025年の金額の44.8%でデータセンター液体冷却市場をリードしています。中東・アフリカは年率19.79%で最も急成長している地域です。DC Market Insightsが同地域の2035年支出の65.8%を占めるとモデル化しているサウジアラビアとアラブ首長国連邦が、小さな基盤から成長するためです。
北米が44.8%のシェアでリード
北米の事業者は2025年に液体冷却に26.0億米ドルを支出し、同地域は2035年までに111.2億米ドルに達すると予測されており、CAGRは15.65%です。米国ではサプライヤーの生産能力が拡大しています。2026年7月、nVentはミネソタ州ブレインに160,000平方フィートの液体冷却工場を開設すると発表しました。これは同社にとって3年間で3度目のデータセンター液体冷却の生産能力拡張です。アジア太平洋と湾岸地域が追い上げるため、北米のシェアは2035年までに4.2ポイント低下します。
アジア太平洋が27.1%のシェアを保持
アジア太平洋は2025年に15.7億米ドル、2035年までに83.3億米ドルの規模となり、CAGRは18.14%です。DC Market Insightsの国別モデルでは、中国が2025年に6.21億米ドルで同地域最大の市場であり、インドが年率22.77%で最も速く成長しています。
欧州が19.2%のシェアを保持
欧州は2025年に11.1億米ドル、2035年までに49.0億米ドルの規模となり、CAGRは15.97%です。ドイツの新設データセンターに対するPUE 1.2の上限とエネルギー再利用規則により、温水液体ループは新設ホールにとって最も容易な法令順守の手段となっています。DC Market Insightsは、再利用可能な熱の大部分を液体ループが供給すると見込んでいるためです。
ラテンアメリカが4.4%のシェアを保持
ラテンアメリカは2025年に2.55億米ドル、2035年までに14.5億米ドルの規模となり、CAGRは18.98%で、ブラジル、メキシコ、チリが牽引しています。
中東・アフリカが4.5%のシェアを保持
中東・アフリカは2025年に2.61億米ドル、2035年までに15.9億米ドルの規模となり、年率19.79%と全地域で最も速い成長を示します。DC Market Insightsのモデルでは、サウジアラビアとアラブ首長国連邦が同地域の2大国別市場であり、それぞれ年率20.58%と20.22%で成長します。
国別分析:データセンター液体冷却への支出が最も多い国は?
米国はデータセンター液体冷却の最大の国別市場で、2025年に23.2億米ドル、世界の金額の40.0%を占め、次いで中国が6.21億米ドル(10.7%)、カナダが2.81億米ドル(4.8%)です。上位12か国が2025年支出の79.7%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 23.2 | 40.0% | 98.0 | 15.50% |
| 2 | 中国 | アジア太平洋 | 6.2 | 10.7% | 29.3 | 16.79% |
| 3 | カナダ | 北米 | 2.8 | 4.8% | 13.2 | 16.77% |
| 4 | ドイツ | 欧州 | 2.2 | 3.8% | 9.8 | 16.15% |
| 5 | 日本 | アジア太平洋 | 2.2 | 3.7% | 9.9 | 16.40% |
| 6 | 英国 | 欧州 | 2.1 | 3.5% | 8.5 | 15.26% |
| 7 | インド | アジア太平洋 | 1.5 | 2.6% | 11.7 | 22.77% |
| 8 | フランス | 欧州 | 1.3 | 2.3% | 6.1 | 16.26% |
| 9 | オーストラリア | アジア太平洋 | 1.3 | 2.2% | 7.2 | 18.56% |
| 10 | ブラジル | ラテンアメリカ | 1.2 | 2.1% | 6.7 | 18.68% |
| 11 | 韓国 | アジア太平洋 | 1.2 | 2.0% | 5.8 | 17.49% |
| 12 | シンガポール | アジア太平洋 | 1.1 | 1.9% | 4.2 | 14.62% |
ハイパースケールおよびコロケーション事業者が小さな設置ベースからAI容量を追加しているため、インドは年率22.77%で最も急成長している大規模国別市場です。上位12か国以外では、北欧諸国が合計で2025年に1.59億米ドルの規模となり、年率17.43%で成長します。国別の数値は、DC Market Insightsが地域合計を各国の既設および新規AIデータセンター容量の推定シェアで加重配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター液体冷却市場は、ベースケースで2035年までに274.0億米ドルに達し、低位および高位シナリオでは221.4億米ドルから322.2億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加がベースより15%少ない。従来型ホールの液体比率は2025年水準で据え置き | 221.4 | 14.33% |
| ベース | 追加容量は年27.0 GWに増加。2035年までに新規AI容量の97%が液体冷却 | 274.0 | 16.79% |
| 高位 | 追加容量がベースより15%多い。コロケーションホールの改修が加速 | 322.2 | 18.70% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。竣工が遅れ、液体を追加する従来型ホールが減少します。
競合インサイト:データセンター液体冷却市場をリードするのは誰か?
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
DC Market Insightsは、上位3社のサプライヤーであるBoyd Thermal(現在はEatonの一部)、Vertiv、CoolIT Systems(現在はEcolabの一部)が、2026年にデータセンター液体冷却市場の合計約38%を占めると推定しています。Vertivは液体冷却の売上を個別に報告していないため、VertivのシェアはDC Market Insightsの推定値です。根拠は2つのサプライヤー開示です。Boyd Thermalは2026年の売上を17億米ドルと予測し、そのうち15億米ドルが液体冷却で、これはDC Market Insightsの2026年推定値88.4億米ドルの約17.0%に相当します。またCoolITは2026年3月以降の12か月間で約5.50億米ドルの売上を生み出すと見込まれており、これは約6.2%に相当します。Eatonは2026年3月12日、取得現金控除後95.5億米ドルでBoyd Thermalの買収を完了し、Ecolabは2026年7月2日に47.5億米ドルでのCoolITの買収を完了しました(出典:米国証券取引委員会に提出されたEcolabの四半期報告書)。nVentは2026年第2四半期の売上が15億米ドルで53%増加し、データセンター分野で大幅な成長があったと報告しました。
最近の動向
- 2025年2月、Schneider ElectricはMotivairの支配持分75%の取得を完了し、残りの25%は2028年に取得する見込みです(出典:Schneider Electricの発表)。
- 2025年11月、EatonはBoyd Thermalを95億米ドルで買収することで合意しました。Boyd Thermalは2026年の売上を17億米ドルと予測しており、そのうち15億米ドルが液体冷却です(出典:Data Center Dynamicsのニュース報道)。
- 2025年12月、Vertivは液体冷却向け流体管理サービスのプロバイダーであるPurgeRiteの買収を完了しました(出典:Vertivのプレスリリース)。
- 2026年3月、Trane Technologiesは液体冷却の専門企業LiquidStackの買収を完了しました(出典:Trane Technologiesのプレスリリース)。
- 2026年7月、EcolabはCoolIT Systemsの47.5億米ドルでの買収を完了しました(出典:Ecolabの四半期報告書)。
- 2026年9月、Vertivはアイルランドの流体管理企業King Environmental Servicesを非公開の条件で買収することで合意しました(出典:Data Center Dynamicsのニュース報道)。
これらの取引、製品発表、生産能力に関する発表は、当社のデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:データセンター液体冷却市場モデルの構築方法
DC Market Insightsは、この市場を16の年次容量コホート(2020年~2035年)からボトムアップで構築し、各コホートを従来型ホールとAIホールに分割しました。各コホートに、液体冷却向けに建設された比率(AI容量では2020年に40%、2025年に70%、2035年に97%。従来型容量では11.0%~19.0%)と、MW当たり液体冷却支出(AIホールは135万米ドルから158万米ドルに上昇した後、年率3%で低下。従来型ホールは52万米ドルから年率1.2%で上昇)を掛けました。サービスと流体は、2019年末時点で約9.5 GWのHPC、メインフレーム、リアドア容量から始まる液体冷却の設置ベースに対して、2020年のMW当たり年間3.6万米ドルから2035年の4.5万米ドルへと上昇する単価で加算しました。合計は4つの技術、5つのコンポーネント、2つの排熱方式、5つの購入者タイプ、4つのラック密度帯、5つの地域に分割され、どの区分も合計すると市場全体と一致します。結果は、Boyd ThermalとCoolITが開示した液体冷却売上に対してトップダウンで検証しました。国別の値は、各地域の合計を既設および新規AI容量の国別ウェイトで配分しています。本ページに名前が記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする技術、コンポーネント、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な質問
- 02調査方法
- 2.1MW当たり液体冷却支出モデル
- 2.2容量コホート:従来型ホールとAIホール
- 2.3液体浸透曲線
- 2.4設置ベース上のサービスと流体
- 2.5サプライヤー開示に対するトップダウン検証
- 2.6前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と阻害要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格とコスト分析
- 5.1MW当たり液体冷却支出:AIホールと従来型ホールの比較、2020-2035年
- 5.2設置MW当たりのサービス・流体支出、2020-2035年
- 5.3新規AI容量に占める液体冷却の比率、2020-2035年
- 5.4技術別価格見通し、2026-2030年
- 06規格と規制
- 6.1ASHRAE液体冷却クラス(W17~W+)
- 6.2Open Compute Projectの冷却仕様
- 6.3EUエネルギー効率指令と委任規則(EU)2024/1364
- 6.4ドイツ エネルギー効率法(EnEfG)
- 6.5シンガポール Green Data Centre Roadmap
- 6.6PFASと冷却液の規制
- 07サプライチェーンとバリューチェーン分析
- 7.1コールドプレートとサーバー統合
- 7.2CDUと熱交換器の製造
- 7.3冷却液と流体管理
- 7.4設置、試運転、サービスのプロバイダー
- 08世界のデータセンター液体冷却市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4新規建設支出とサービス支出
- 09技術別市場
- 9.1ダイレクト・トゥ・チップ冷却
- 9.2リアドア熱交換器
- 9.3単相液浸冷却
- 9.4二相冷却
- 10コンポーネント別市場
- 10.1コールドプレートとラック内ハードウェア
- 10.2冷却液分配ユニット
- 10.3熱交換器とタンク
- 10.4冷却液と流体
- 10.5サービス
- 11排熱方式別市場
- 11.1液体対液体
- 11.2液体対空気
- 12エンドユーザー別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3GPUおよびネオクラウドプロバイダー
- 12.4HPCおよび研究センター
- 12.5エンタープライズデータセンター
- 13ラック密度別市場
- 13.130 kW未満
- 13.230 kW~80 kW
- 13.380 kW~150 kW
- 13.4150 kW超
- 14Dc独自分析:技術×購入者マトリクス
- 14.1技術×エンドユーザー マトリクス、2025年
- 14.2MW当たり液体冷却支出モデルの入力
- 14.3サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(ドイツ、英国、フランス、オランダ、アイルランド、北欧、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、韓国、シンガポール、マレーシア、その他アジア太平洋)
- 15.4ラテンアメリカ(ブラジル、メキシコ、チリ、その他ラテンアメリカ)
- 15.5中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、その他中東・アフリカ)
- 15.6上位12か国、2025年および2035年
- 16地域別クロスセクション
- 16.1地域×技術、2025年および2035年
- 16.2地域×エンドユーザー、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2容量追加に対する感応度
- 17.3従来型ホールの液体浸透に対する感応度
- 17.4マイクロ流体冷却とコールドプレートの境界
- 18競合環境
- 18.1上位3社サプライヤーの集中度、2025年
- 18.2合併、買収、資金調達、2025-2026年
- 18.3生産能力の拡張
- 19企業プロファイル
- 19.1Vertiv
- 19.2Eaton (Boyd Thermal)
- 19.3Schneider Electric (Motivair)
- 19.4CoolIT Systems (Ecolab)
- 19.5nVent
- 19.6Trane Technologies (LiquidStack)
- 19.7Daikin Applied (Chilldyne)
- 19.8Delta Electronics
- 19.9Asia Vital Components (AVC)
- 19.10Auras Technology
- 19.11Supermicro
- 19.12Submer
- 19.13Iceotope
- 19.14Accelsius
- 19.15Green Revolution Cooling (GRC)
- 19.16Corintis
- 20アナリスト提言
- 20.1液体冷却サプライヤー向け
- 20.2ハイパースケールおよびコロケーション事業者向け
- 20.3投資家向け
- 図 1データセンター液体冷却市場規模、2020-2035年
- 図 2年間追加液体冷却容量(AIと従来型)、2020-2035年
- 図 3MW当たり液体冷却支出、2020-2035年
- 図 4新規建設支出とサービス支出、2020-2035年
- 図 5技術別市場シェア、2025年および2035年
- 図 6エンドユーザー別市場シェア、2025年および2035年
- 図 7技術×エンドユーザー マトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9予測シナリオ、2025-2035年
- 図 10上位12か国、2025年
- 表 1レポート属性
- 表 2MW当たり液体冷却支出、2020-2035年
- 表 3技術別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5排熱方式別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7ラック密度別市場、2025年および2035年
- 表 8技術×エンドユーザー マトリクス、2025年
- 表 9地域別・国別市場、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11合併、買収、資金調達、2025-2026年
- 表 12企業プロファイル:製品とデータセンターへの注力
- 表 13上位12か国、2025年および2035年
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に58.0億米ドル、2035年までに274.0億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を7.36億米ドルと推定しています。
2025年から2035年まで年率16.79%です。2020年から2025年にかけては、液体冷却ラックスケールGPUシステムが量産展開に移行したことで、年率51.12%とより速いペースで成長しました。
ダイレクト・トゥ・チップ冷却で、2025年に41.4億米ドル、市場の71.4%を占めます。二相冷却は年率23.42%で最も急成長している技術です。
DC Market Insightsの推定によると、15.8億米ドル、2025年支出の27.3%です。CDUへの支出は年率16.40%で成長し、2035年までに72.3億米ドルに達します。
DC Market Insightsの推定によると、2025年には液体冷却AIホールでMW当たり約158万米ドル、従来型またはHPCホールでMW当たり55万米ドルです。
北米で、2025年の金額の26.0億米ドル、44.8%を占めます。中東・アフリカは年率19.79%で最も速く成長しています。
Boyd Thermal(Eaton)、Vertiv、CoolIT Systems(Ecolab)の3社が、2026年に合計で市場の約38%を占めます(DC Market Insightsの推定)。Schneider Electric、nVent、Trane Technologies、Daikin Applied、Submer、Iceotope、Accelsiusも競合しています。
米国で23.2億米ドル、2025年支出の40.0%を占め、次いで中国が6.21億米ドルです。インドは大規模国別市場の中で年率22.77%と最も速く成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。