
Markt für Seekabel zur Stromübertragung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Seekabel zur Stromübertragung: 2025 lag das Marktvolumen bei USD 11.70 Mrd.; bis 2035 soll es bei einer CAGR von 11.43 % auf USD 34.54 Mrd. steigen. Auf Europe entfallen 46.8% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für Seekabel zur Stromübertragung
- 09Markt nach Anwendung
- 10Markt nach Stromart
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Regionale Analyse
- Europe46.8%
- Asia Pacific37.1%
- North America7.2%
- Middle East and Africa5.8%
- Latin America3.1%
Profilierte Unternehmen
- Prysmian
- Nexans
- NKT
- Sumitomo Electric
- LS Cable & System
- Hellenic Cables
- Furukawa Electric
- Taihan
- ZTT
- JDR Cable Systems
- Van Oord
Vollständige Analyse
Der Markt für Seekabel zur Stromübertragung umfasst Hochspannungs-Gleichstrom-Kabel (HVDC) und Hochspannungs-Wechselstrom-Kabel (HVAC), die auf oder unter dem Meeresboden verlegt werden, einschließlich ihrer Muffen, Endverschlüsse und Installation: Export- und Inter-Array-Kabel für Offshore-Windparks, Interkonnektoren zwischen Ländern und Netzregionen, Inselanbindungen sowie Power-from-Shore-Kabel für Offshore-Plattformen. DC Market Insights bewertet den globalen Markt für Seekabel zur Stromübertragung für 2025 mit USD 11,70 Mrd. und prognostiziert bis 2035 USD 34,54 Mrd., was einer CAGR von 11,43 % entspricht. Der Wert für 2025 setzt sich aus zwei Volumina zusammen: Rund 11,5 GW Offshore-Windkapazität in der Umsetzung bei etwa USD 0,47 Mio. Kabelsystemausgaben je MW ergeben USD 5,38 Mrd., und rund 1.560 Trassenkilometer Interkonnektor- und Netzverbindungskabel bei etwa USD 3,05 Mio. je Trassenkilometer ergeben USD 4,75 Mrd.; Inselanbindungen, Power-from-Shore und sonstige Anwendungen tragen USD 1,57 Mrd. bei. Exportkabel für Offshore-Wind sind mit 14,36 % pro Jahr das am schnellsten wachsende Segment, weil neue Windparks weiter von der Küste entfernt liegen und längere Verbindungen mit höherer Spannung benötigen, und Asien-Pazifik ist mit 12,77 % pro Jahr die am schnellsten wachsende Region, da Südkorea und Japan neue HVDC-Kabelwerke errichten und China auf 500-kV-Exportkabel umstellt.
Zusammenfassung
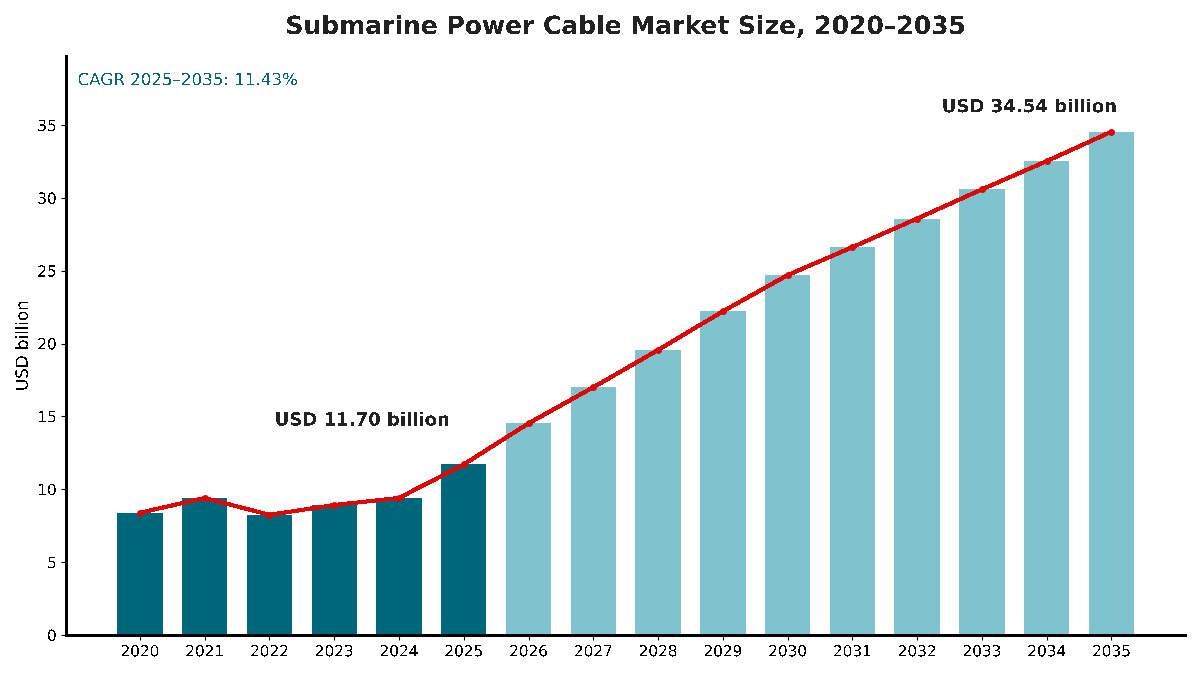
Der globale Markt für Seekabel zur Stromübertragung wurde 2020 auf USD 8,39 Mrd. bewertet, erreichte 2025 USD 11,70 Mrd. und wird bis 2035 voraussichtlich USD 34,54 Mrd. erreichen, bei einer CAGR von 11,43 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Seekabel zur Stromübertragung 2025 | USD 11,70 Mrd. |
| Markt für Seekabel zur Stromübertragung, CAGR | 11,43 % |
| Marktgröße Seekabel zur Stromübertragung 2035 | USD 34,54 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 6,89 % pro Jahr, doch der Verlauf war ungleichmäßig: Die Ausgaben erreichten 2021 mit USD 9,40 Mrd. einen Höchststand, in einem Jahr, für das DC Market Insights einen außergewöhnlichen Anstieg chinesischer Offshore-Windanbindungen modelliert, fielen 2022 auf USD 8,25 Mrd. und stiegen dann allein 2025 um 24,4 %, als europäische HVDC-Interkonnektoren und 525-kV-Offshore-Netzanbindungen von der Auftragsvergabe in die Fertigung übergingen. DC Market Insights erwartet, dass sich das Wachstum von 2025 bis 2035 auf 11,43 % pro Jahr beschleunigt, weil die zwischen 2023 und 2026 unterzeichneten Auftragsbestände in Umsatz umgewandelt werden und weil die Offshore-Wind-Installationen im Basisszenario von 9 GW pro Jahr auf bis zu 36 GW pro Jahr im Jahr 2035 steigen.
Rechenzentrumsbetreiber, die Strom aus Offshore-Wind beziehen, liefern einen neuen Grund für den Ausbau; eine gesicherte CO2-arme Stromversorgung für Rechenzentren wird im Bericht Markt für kleine modulare Reaktoren behandelt.
Marktabgrenzung: Was umfasst der Markt für Seekabel zur Stromübertragung?
Der Markt für Seekabel zur Stromübertragung umfasst Seekabelsysteme zur Stromübertragung, die an Windparkentwickler, Übertragungsnetzbetreiber (TSOs), Versorgungsunternehmen und Offshore-Energieproduzenten verkauft werden, bewertet zum Vertragsumsatz in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 11,70 Mrd.
Enthalten. Export- und Inter-Array-Kabel für Offshore-Wind, Interkonnektoren und unterseeische HVDC-Netzverbindungen, Insel- und Küstenanbindungen, Power-from-Shore- und dynamische Kabel für Öl- und Gasplattformen sowie weitere unterseeische Stromanwendungen wie Unterwasser-Rechenzentren, Gezeitenenergie und Aquakultur. Der Wert umfasst Muffen, Endverschlüsse, Überwachung und Installation, die im Rahmen des Kabelvertrags verkauft werden.
Ausgeschlossen. Landkabel jenseits der Anlandungsmuffe, HVDC-Konverterstationen, Offshore-Umspannwerke, Unterwasser-Telekommunikationskabel sowie Vermessungs- und Reparaturarbeiten, die getrennt von einem Liefervertrag verkauft werden.
Wie die Segmente zusammenhängen. Die Aufteilung nach Anwendung ist der Treiber des Modells; die Aufteilungen nach Stromart, Spannung, Leitermaterial, Isolierung und Leistungsumfang gliedern dieselben USD 11,70 Mrd. nach Technologie und nach Stufe der Wertschöpfungskette neu. Die Verkabelung innerhalb des Gebäudes wird im Bericht Markt für Rechenzentrumskabel behandelt.
Markttreiber: Was treibt den Markt für Seekabel zur Stromübertragung an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Seekabel zur Stromübertragung: Offshore-Wind-Installationen, die nach Erwartung des Global Wind Energy Council (GWEC) bis 2030 auf 34 GW pro Jahr steigen, eine Welle von HVDC-Interkonnektoren, gestützt durch europäische Netzpläne, und der Strombedarf von Rechenzentren, der sich nach Erwartung der Internationalen Energieagentur (IEA) bis 2030 mehr als verdoppeln wird.
Offshore-Wind-Zubau steigt von 9 GW im Jahr 2025 auf 26 GW bis 2030
Laut GWEC wurden 2024 weltweit 8 GW neue Offshore-Windkapazität ans Netz angeschlossen, womit die installierte Gesamtleistung 83,2 GW erreichte, und in staatlichen Ausschreibungen wurde in jenem Jahr ein Rekord von 56 GW neuer Kapazität vergeben. Die Neuinstallationen stiegen 2025 laut von Reuters berichteten GWEC-Daten um 18 % auf 9 GW. GWEC prognostiziert einen Anstieg der jährlichen Installationen auf 34 GW im Jahr 2030. DC Market Insights legt ein vorsichtigeres Basisszenario mit 26 GW im Jahr 2030 und 36 GW im Jahr 2035 zugrunde, wodurch die Ausgaben für Offshore-Windkabel dennoch von USD 5,38 Mrd. im Jahr 2025 auf USD 19,65 Mrd. im Jahr 2035 steigen.
HVDC-Interkonnektoren fügen jährlich Hunderte Trassenkilometer hinzu
Europa plant weit mehr grenzüberschreitende Kapazität, als es heute besitzt. Der Aktionsplan für Netze der Europäischen Kommission bezifferte die bestehende grenzüberschreitende Kapazität auf 93 GW, wobei bis 2025 23 GW hinzukommen und bis 2030 weitere 64 GW benötigt werden, und schätzte, dass in diesem Jahrzehnt Netzinvestitionen von EUR 584 Mrd. erforderlich sind. Der Verband Europäischer Übertragungsnetzbetreiber (ENTSO-E) kam zu dem Ergebnis, dass bis 2040 zusätzliche grenzüberschreitende Kapazität von 108 GW von Nutzen wäre. DC Market Insights modelliert einen Anstieg der Interkonnektor- und Netzverbindungskabel von rund 1.560 Trassenkilometern im Jahr 2025 auf rund 3.250 Trassenkilometer im Jahr 2035, mit einem Wert von USD 11,69 Mrd. bis 2035. Nexans meldete zum 30. Juni 2026 einen Auftragsbestand im Bereich Übertragung von EUR 7,7 Mrd. und bezeichnet ihn als vom Seekabelgeschäft getrieben (Quelle: Halbjahresergebnisse 2026 von Nexans).
Strombedarf von Rechenzentren holt Offshore-Wind in die Netzplanung
Die IEA schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stromverbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. Rechenzentrumsbetreiber beziehen bereits vertraglich Strom aus Offshore-Wind: Google unterzeichnete Stromabnahmeverträge über 478 MW aus zwei niederländischen Offshore-Windparks, damit seine niederländischen Rechenzentren und Büros 2024 mehr als 90 % CO2-freie Energie erreichen, und Amazon vereinbarte den Bezug von 159 MW aus dem Offshore-Windpark East Anglia THREE. Jeder dieser Verträge ist auf Exportkabel angewiesen, die den Strom an Land bringen.
Markttrends: Wie verändert sich der Markt für Seekabel zur Stromübertragung?
Der Markt für Seekabel zur Stromübertragung verlagert sich hin zu 525-kV-HVDC-Verbindungen, zu Anbietern, die sowohl Fabriken als auch Kabelverlegeschiffe besitzen, und zu Aluminiumleitern, wo die Kosten wichtiger sind als der Querschnitt.
525-kV-HVDC wird zum Standard für lange Verbindungen
Das Projekt Eastern Green Link 1 im Vereinigten Königreich umfasst einen Vertrag über GBP 750 Mio. mit Prysmian für das, was National Grid als das erste 525-kV-HVDC-Übertragungskabel des Vereinigten Königreichs bezeichnet. Das 2-GW-Offshore-Netzprogramm von TenneT nutzt dieselbe Spannung: Die Verträge von NKT umfassen rund 1.700 km 525-kV-HVDC-Kabel, und Nexans gewann das Projekt LanWin 2 über 250 km 525-kV-HVDC-Exportkabelsysteme. DC Market Insights schätzt, dass der Anteil von HVDC am Markt für Seekabel zur Stromübertragung von 39,4 % im Jahr 2025 auf 46,6 % im Jahr 2035 steigt, bei einem Wachstum von 13,31 % pro Jahr.
Anbieter investieren gleichzeitig in Fabriken und Schiffe
Anbieter bauen neben neuen Fabriken auch Kabelverlegeschiffe aus. NKT investiert rund EUR 1,30 Mrd. in ein neues Kabelverlegeschiff und in das, was das Unternehmen als die weltweit größte Fabrik für Hochspannungs-Seekabel bezeichnet, in Karlskrona, Schweden; sein Schiff NKT Eleonora wird 23.000 Tonnen Kabel transportieren. Nexans nahm sein drittes Kabelverlegeschiff, Nexans Electra, im zweiten Quartal 2026 in Betrieb, und Prysmian beauftragte bei Fincantieri ein drittes Schiff im Wert von rund EUR 230 Mio. Der Besitz beider ermöglicht es einem Anbieter, einen einzigen Vertrag über Engineering, Beschaffung, Bau und Installation (EPCI) zu verkaufen, wie es Nexans bei LanWin 2 tat.
Aluminiumleiter gewinnen bei steigenden Kupferpreisen an Boden
Der Dreimonats-Kupferpreis an der London Metal Exchange (LME) erreichte am 3. Dezember 2025 einen Rekordwert von USD 11.540 je Tonne, bevor er bei USD 11.465 gehandelt wurde, während Aluminium bei USD 2.897 je Tonne notierte. DC Market Insights erwartet, dass Planer häufiger Aluminiumleiter vorsehen, wo die Trassenlänge wichtiger ist als der Kabeldurchmesser, insbesondere bei Inter-Array-Kabeln und langen HVDC-Verbindungen. DC Market Insights prognostiziert, dass Aluminium von 28,8 % des Marktwerts im Jahr 2025 auf 35,7 % im Jahr 2035 wächst, bei einer CAGR von 13,85 %.
Marktherausforderungen: Was bremst den Markt für Seekabel zur Stromübertragung?
Die US-Offshore-Windpolitik, Kabelausfälle und Projektverzögerungen sind die drei Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Seekabel zur Stromübertragung bremsen, und gemeinsam erklären sie, warum das Basisszenario unter den Installationsprognosen der Branche liegt.
US-Politikwende beseitigt kurzfristige Offshore-Wind-Nachfrage
Das US Bureau of Ocean Energy Management hob im Juli 2025 alle ausgewiesenen Windenergiegebiete auf dem äußeren Festlandsockel der USA auf (Quelle: Mitteilung des Bureau of Ocean Energy Management). Auch bereits im Bau befindliche Projekte wurden gestoppt: Ørsteds 704-MW-Projekt Revolution Wind erhielt im August 2025 bei einem Fertigstellungsgrad von 80 % eine Anordnung zur Einstellung der Arbeiten, und Equinors Empire Wind wurde im April 2025 angehalten, bevor die Anordnung im Mai 2025 aufgehoben wurde, nachdem Equinor rund USD 2,70 Mrd. investiert hatte. DC Market Insights setzt den Anteil Nordamerikas am Markt daher 2025 bei 7,2 % an, mit einem Anstieg auf lediglich 7,6 % bis 2035.
Kabelausfälle verursachen die meisten Versicherungsschäden bei Offshore-Wind
DNV berichtet, dass rund 83 % der finanziellen Verluste und Versicherungsansprüche bei Offshore-Wind auf Ausfälle von Stromkabeln zurückzuführen sind, mit durchschnittlichen Gesamtverlusten von USD 1,20 Mio. bis USD 12,00 Mio. je Ausfall eines Inter-Array-Kabels und USD 10,00 Mio. bis USD 30,00 Mio. je Ausfall eines Exportkabels.
Große Interkonnektoren verschieben sich über ihre ursprünglichen Termine hinaus
Lange HVDC-Verbindungen bergen politische und finanzielle Risiken. Die Fertigstellung des Great Sea Interconnector, einer 525-kV-HVDC-Verbindung zwischen Griechenland und Zypern, wird nun nach dem ursprünglichen Ziel von Ende 2029 oder Anfang 2030 erwartet. Verzögerungen verlagern Umsätze in spätere Jahre, statt sie zu beseitigen.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die größten neuen Umsatzpotenziale im Markt für Seekabel zur Stromübertragung sind Exportkabel für Offshore-Wind, die um 14,36 % pro Jahr wachsen, Lieferketten in Asien-Pazifik und Unterwasser-Rechenzentren.
Exportkabel für Offshore-Wind erreichen bis 2035 USD 12,97 Mrd.
Exportkabel für Offshore-Wind haben 2025 einen Wert von USD 3,39 Mrd., und DC Market Insights prognostiziert für 2035 USD 12,97 Mrd.; dann überholen sie Interkonnektoren als größte Anwendung. Das Offshore-Netzprogramm von TenneT nutzt 525-kV-HVDC-Exportsysteme, und chinesische Projekte stellen auf 500 kV um: ZTT gewann einen Auftrag über 94 km dreiadriges 500-kV-HVAC-Seekabel für das 500-MW-Projekt Honghai Bay VI.
Kabelwerke in Asien-Pazifik schaffen eine zweite Lieferbasis
Neue Fabriken in Asien-Pazifik werden HVDC-Kapazität außerhalb Europas und Chinas hinzufügen. Taihan genehmigte rund KRW 497,2 Mrd. für sein zweites Seekabelwerk in Dangjin, Südkorea, mit nahezu der fünffachen Kapazität seines ersten Werks. Furukawa Electric gab Investitionen von rund JPY 100 Mrd. in die Produktion von HVDC-Kabeln der 500-kV-Klasse in Futtsu, Japan, bekannt.
Unterwasser-Rechenzentren schaffen eine Nische für unterseeische Stromversorgung
Das chinesische Unternehmen HiCloud eröffnete vor Shanghai eine mit Offshore-Wind betriebene Demonstrationsanlage eines Unterwasser-Rechenzentrums mit 2,3 MW und unterzeichnete mit Partnern eine Vereinbarung zur Entwicklung eines Unterwasser-Rechenzentrums mit 500 MW. Sonstige Anwendungen, darunter Unterwasser-Rechenzentren, Gezeitenenergie und Aquakultur, haben 2025 einen Wert von USD 138,70 Mio. und wachsen laut Schätzungen von DC Market Insights um 14,05 % pro Jahr auf USD 516,40 Mio. bis 2035.
Preise: Wie viel kostet ein Seekabel zur Stromübertragung pro Kilometer?
Veröffentlichte HVDC-Kabelverträge ergeben rund EUR 1,59 Mio. bis EUR 4,00 Mio. je Trassenkilometer bei Euro-Verträgen und GBP 3,13 Mio. bis GBP 3,83 Mio. bei britischen Verträgen; DC Market Insights verwendet für Interkonnektor- und Netzverbindungskabel im Jahr 2025 einen gemischten Wert von USD 3,05 Mio. je Trassenkilometer, einschließlich Installation.
| Projekt | Anbieter | Kabelvertrag | Trassenlänge | Vertragswert je Trassenkilometer |
|---|---|---|---|---|
| Eastern Green Link 1 (Vereinigtes Königreich) | Prysmian | GBP 750 Mio. | 196 km | GBP 3,83 Mio. |
| Eastern Green Link 4 (Vereinigtes Königreich) | Prysmian | GBP 2,00 Mrd. | rund 640 km | GBP 3,13 Mio. |
| LanWin 2 (Deutschland) | Nexans | rund EUR 1,00 Mrd. | 250 km (an Land und offshore) | EUR 4,00 Mio. |
| Great Sea Interconnector (Griechenland-Zypern) | Nexans | EUR 1,43 Mrd. | rund 900 km (Bipol, 2 × 900 km Kabel) | EUR 1,59 Mio. |
Die Werte je Kilometer sind Berechnungen von DC Market Insights auf Basis veröffentlichter Vertragswerte und Trassenlängen. Sie variieren, weil sich die Vertragsumfänge unterscheiden: LanWin 2 umfasst Landabschnitte, und die Verbindung Griechenland-Zypern hat eine lange Tiefwassertrasse. Für Offshore-Wind schätzt DC Market Insights die Kabelsystemausgaben 2025 auf USD 0,47 Mio. je MW, mit einem Anstieg auf USD 0,53 Mio. je MW bis 2035.
Normen und Regulierung: Welche Regeln prägen Seekabel zur Stromübertragung?
Vier Regelwerke bestimmen, wie Seekabel zur Stromübertragung ausgelegt und geprüft werden: die Kabelnormen der Internationalen Elektrotechnischen Kommission (IEC), die Prüfempfehlungen von CIGRE, die DNV-Norm für Offshore-Windkabel und öffentliche Vorschriften, nach denen die Verbindungen finanziert und genehmigt werden.
IEC 63026. Die Norm IEC 63026:2019 gilt für Seekabel zur Stromübertragung mit extrudierter Isolierung und deren Garnituren für feste Installationen bei Nennspannungen von 6 kV bis 60 kV in Wassertiefen bis 250 m. IEC 62067 gilt für extrudierte Kabelsysteme über 150 kV bis 500 kV für feste Installationen, ausgenommen Seekabel.
CIGRE Technical Brochure 490. Die Empfehlungen von CIGRE zur Prüfung langer AC-Seekabel mit extrudierter Isolierung decken Systemspannungen über 30 kV bis 500 kV ab.
DNV-ST-0359. Die DNV-Norm für unterseeische Stromkabel in Windkraftanlagen deckt Inter-Array- und Exportkabelsysteme einschließlich Komponenten und Schnittstellen ab; die aktuelle Ausgabe stammt vom Dezember 2025.
Öffentliche Vorschriften. Im Vereinigten Königreich genehmigte Ofgem im Rahmen seines Cap-and-Floor-Regimes im dritten Antragsfenster grundsätzlich drei neue Interkonnektoren mit insgesamt 2,85 GW. In der Europäischen Union legt der Net-Zero Industry Act als Richtwert fest, dass 40 % des Bedarfs der EU an sauberen Technologien bis 2030 in der EU hergestellt werden sollen, was lokale Kabelfabriken unterstützt.
Marktsegmentierung: Welches Segment führt den Markt für Seekabel zur Stromübertragung an?
Interkonnektoren und Netzverbindungen führen den Markt für Seekabel zur Stromübertragung mit 40,6 % des Werts 2025 an, HVAC-Kabel führen nach Stromart mit 60,6 % und Höchstspannungskabel über 220 kV nach Spannung mit 55,3 %. Exportkabel für Offshore-Wind sind mit 14,36 % pro Jahr das am schnellsten wachsende Segment, gegenüber 9,41 % bei Interkonnektoren, weil neue Windparks größer sind und weiter von der Küste entfernt liegen und jeder ein eigenes Exportsystem benötigt.
Nach Anwendung: Interkonnektoren und Netzverbindungen führen mit 40,6 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Exportkabel für Offshore-Wind | 3,39 | 29,0 % | 12,97 | 14,36 % |
| Inter-Array-Kabel für Offshore-Wind | 1,99 | 17,0 % | 6,68 | 12,87 % |
| Interkonnektoren und Netzverbindungen | 4,75 | 40,6 % | 11,69 | 9,41 % |
| Insel- und Küstenanbindungen | 0,87 | 7,5 % | 1,65 | 6,55 % |
| Power-from-Shore für Öl und Gas | 0,56 | 4,8 % | 1,04 | 6,49 % |
| Sonstige | 0,14 | 1,2 % | 0,52 | 14,05 % |
Interkonnektoren wachsen auf Grundlage europäischer Netzpläne stetig, doch Export- und Inter-Array-Kabel für Offshore-Wind steigen zusammen von 46,0 % des Marktes im Jahr 2025 auf 56,9 % im Jahr 2035.
Nach Stromart: HVAC führt mit 60,6 %
HVAC-Kabel haben 2025 einen Wert von USD 7,09 Mrd. und wachsen um 10,04 % pro Jahr auf USD 18,46 Mrd.; sie werden für jede Inter-Array-Verbindung und für küstennahe Exporttrassen eingesetzt. HVDC wächst mit 13,31 % pro Jahr schneller und erreicht bis 2035 46,6 % des Werts, weil DC Market Insights erwartet, dass die meisten neuen Trassen mit mehr als etwa 100 km Länge als HVDC-Verbindungen gebaut werden.
Nach Spannung: Höchstspannung führt mit 55,3 %
Kabel über 220 kV haben 2025 einen Wert von USD 6,47 Mrd. und wachsen um 12,34 % pro Jahr auf 60,0 % des Werts bis 2035. Mittelspannungskabel bis 66 kV, überwiegend Inter-Array-Kabel, halten 22,8 %, und Hochspannungskabel über 66 kV bis 220 kV halten 21,9 %.
Nach Leitermaterial: Kupfer führt mit 71,2 %
Auf Kupferleiter entfallen 2025 USD 8,33 Mrd. (71,2 %), und sie wachsen um 10,30 % pro Jahr. Aluminiumleiter haben einen Wert von USD 3,37 Mrd. (28,8 %) und wachsen mit 13,85 % pro Jahr schneller, da bei langen HVDC- und Inter-Array-Trassen aus Kostengründen das Leitermetall gewechselt wird.
Nach Isolierung: Extrudiertes XLPE führt mit 83,4 %
Isolierung aus extrudiertem vernetztem Polyethylen (XLPE) hat 2025 einen Wert von USD 9,76 Mrd. (83,4 %) und erreicht bis 2035 90,3 % des Werts bei einem Wachstum von 12,32 % pro Jahr. Massegetränkte Papierisolierung (MI) hält 13,7 % und wächst um 5,46 %. Andere Isolierungsarten, darunter Ethylen-Propylen-Kautschuk (EPR) und ältere ölgefüllte Ausführungen, halten 2,9 %.
Nach Leistungsumfang: Kabellieferung führt mit 68,1 %
Die Kabellieferung hat 2025 einen Wert von USD 7,97 Mrd. (68,1 %). Installation und Schutz, also Verlegung, Eingrabung, Steinschüttung und Einzug, haben einen Wert von USD 2,97 Mrd. (25,4 %) und wachsen um 11,78 % pro Jahr. Zubehör und Überwachung, darunter Muffen, Endverschlüsse und verteilte Temperaturmessung, haben einen Wert von USD 760,79 Mio. (6,5 %) und wachsen mit 12,42 % pro Jahr am schnellsten, da Käufer auf Verluste durch Kabelausfälle reagieren.
DC Exklusiv: Das Trassenkilometer- und Pro-MW-Modell und die Matrix Anwendung × Stromart
Mit USD 3,42 Mrd. im Jahr 2025 sind HVDC-Interkonnektoren und Netzverbindungen die größte Einzelzelle der Matrix und machen 29,2 % aller Ausgaben für Seekabel zur Stromübertragung aus.
| 2025, Mrd. USD | HVDC | HVAC | Gesamt |
|---|---|---|---|
| Exportkabel für Offshore-Wind | 1,02 | 2,37 | 3,39 |
| Inter-Array-Kabel für Offshore-Wind | 0,00 | 1,99 | 1,99 |
| Interkonnektoren und Netzverbindungen | 3,42 | 1,33 | 4,75 |
| Insel- und Küstenanbindungen | 0,09 | 0,78 | 0,87 |
| Power-from-Shore für Öl und Gas | 0,08 | 0,48 | 0,56 |
| Sonstige | 0,00 | 0,14 | 0,14 |
| Gesamt | 4,61 | 7,09 | 11,70 |
HVDC entfällt 2025 auf 72,0 % der Ausgaben für Interkonnektoren, aber nur auf 30,0 % der Ausgaben für Offshore-Wind-Exportkabel, weshalb Exportkabel den größten Spielraum für Veränderungen haben: DC Market Insights erwartet, dass der HVDC-Anteil am Wert der Exportkabel bis 2035 48 % erreicht.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen. Sie basiert auf 65 Eingangsgrößen: 17 jährlichen Kohorten der Offshore-Windkapazität, 16 jährlichen Kohorten der Interkonnektor-Trassenkilometer, 4 Ankerwerten für Kabelausgaben je MW, 4 Ankerwerten für Kosten je Trassenkilometer, 12 Ankerwerten für Inselanbindungen, Power-from-Shore und sonstige Anwendungen sowie 12 Ankerwerten für den HVDC-Anteil nach Anwendung, abgeglichen mit den offengelegten Übertragungsumsätzen börsennotierter Anbieter. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Seekabel zur Stromübertragung an?
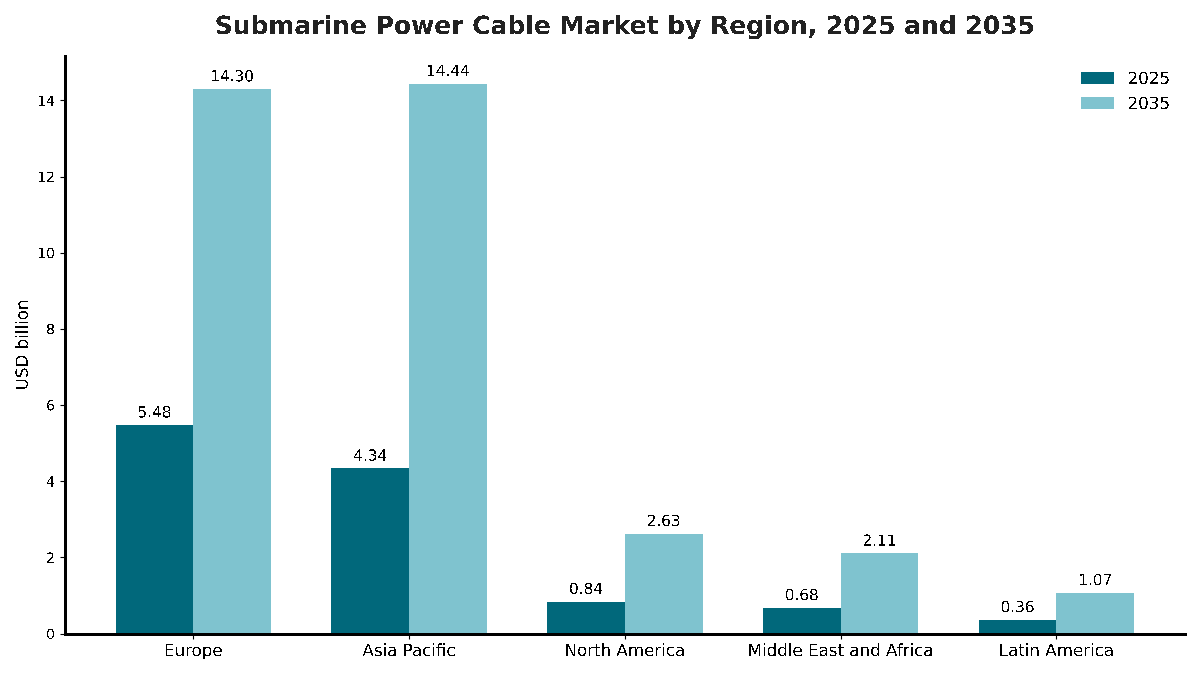
Europa führt den Markt für Seekabel zur Stromübertragung mit 46,8 % des Werts 2025 an, und Asien-Pazifik ist mit 12,77 % pro Jahr die am schnellsten wachsende Region, da Südkorea und Japan HVDC-Kabelwerke hinzufügen, während chinesische Projekte auf 500-kV-Exportkabel umstellen.
Europa führt mit 46,8 % Anteil
Europäische Käufer gaben 2025 USD 5,48 Mrd. für Seekabel zur Stromübertragung aus, und für die Region werden für 2035 USD 14,30 Mrd. prognostiziert, eine CAGR von 10,07 %. Im Vereinigten Königreich hat National Grid Kabelverträge für Eastern Green Link 1, 3 und 4 vergeben und Lieferkettenverträge über GBP 3 Mrd. für den 2-GW-Eastern Green Link 4 bestätigt, darunter GBP 2 Mrd. mit Prysmian für die Kabel.
Asien-Pazifik hält 37,1 % Anteil und wächst am schnellsten
Asien-Pazifik hat 2025 einen Wert von USD 4,34 Mrd. und bis 2035 von USD 14,44 Mrd., eine CAGR von 12,77 %, und überholt Europa bis 2035 als größte Region. China hält laut GWEC etwa die Hälfte der weltweit kumulierten Offshore-Windkapazität, und chinesische Anbieter sind auf 500-kV-Exportkabel umgestiegen.
Nordamerika hält 7,2 % Anteil
Nordamerika hat 2025 einen Wert von USD 842,72 Mio. und bis 2035 von USD 2,63 Mrd., eine CAGR von 12,03 %. LS GreenLink, eine Tochtergesellschaft von LS Cable & System, investiert USD 681,00 Mio. in ein Werk für HVDC-Seekabel in Chesapeake, Virginia, doch die Offshore-Windpolitik der US-Bundesregierung begrenzt die kurzfristigen Aussichten.
Naher Osten und Afrika halten 5,8 % Anteil
Der Nahe Osten und Afrika haben 2025 einen Wert von USD 678,86 Mio. und bis 2035 von USD 2,11 Mrd., eine CAGR von 11,99 %; DC Market Insights führt den Großteil dieses Wachstums auf Power-from-Shore für Offshore-Öl- und Gasfelder sowie auf küstennahe Netzverbindungen zurück.
Lateinamerika hält 3,1 % Anteil
Lateinamerika hat 2025 einen Wert von USD 362,84 Mio. und bis 2035 von USD 1,07 Mrd., eine CAGR von 11,43 %; DC Market Insights führt den Großteil dieser Ausgaben auf Power-from-Shore für Offshore-Öl- und Gasplattformen sowie auf Inselanbindungen zurück.
Länderanalyse: Welche Länder kaufen die meisten Seekabel zur Stromübertragung?
China ist mit USD 3,07 Mrd. im Jahr 2025 der größte Ländermarkt für Seekabel zur Stromübertragung und hält 26,2 % des globalen Werts, gefolgt vom Vereinigten Königreich mit USD 1,66 Mrd. (14,2 %) und Deutschland mit USD 948,06 Mio. (8,1 %). Auf die 12 größten Länder entfallen 81,9 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | China | Asien-Pazifik | 3,07 | 26,2 % | 8,57 | 10,82 % |
| 2 | Vereinigtes Königreich | Europa | 1,66 | 14,2 % | 4,08 | 9,39 % |
| 3 | Deutschland | Europa | 0,95 | 8,1 % | 2,35 | 9,50 % |
| 4 | Niederlande | Europa | 0,75 | 6,4 % | 1,59 | 7,81 % |
| 5 | Vereinigte Staaten | Nordamerika | 0,74 | 6,4 % | 2,42 | 12,53 % |
| 6 | Dänemark | Europa | 0,48 | 4,1 % | 1,24 | 9,99 % |
| 7 | Taiwan | Asien-Pazifik | 0,41 | 3,5 % | 1,14 | 10,78 % |
| 8 | Griechenland | Europa | 0,39 | 3,3 % | 1,04 | 10,37 % |
| 9 | Italien | Europa | 0,35 | 3,0 % | 1,00 | 11,05 % |
| 10 | Südkorea | Asien-Pazifik | 0,30 | 2,6 % | 1,35 | 16,04 % |
| 11 | Japan | Asien-Pazifik | 0,26 | 2,2 % | 1,21 | 16,72 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,22 | 1,9 % | 0,83 | 14,06 % |
Japan ist mit 16,72 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Südkorea mit 16,04 %, da beide Länder bei Taihan und Furukawa Electric inländische HVDC-Kabelkapazitäten aufbauen. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach der Offshore-Wind-Pipeline jedes Landes und der geplanten Interkonnektor-Trassenlänge.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Seekabel zur Stromübertragung erreicht im Basisszenario bis 2035 USD 34,54 Mrd., mit einer Spanne von USD 28,05 Mrd. bis USD 40,45 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Offshore-Wind-Zubau 20 % unter dem Basisszenario; zwei große Interkonnektoren über 2035 hinaus verzögert | 28,05 | 9,13 % |
| Basis | Offshore-Wind-Zubau steigt auf 36 GW pro Jahr; Interkonnektorkabel steigen auf rund 3.250 Trassenkilometer pro Jahr | 34,54 | 11,43 % |
| Hoch | Offshore-Wind-Zubau folgt den Branchenprognosen; HVDC-Anteil an Exportkabeln erreicht 60 % | 40,45 | 13,20 % |
Das niedrige Szenario spiegelt eine längere Pause in den USA und langsamere Ausschreibungen in Europa wider. Das hohe Szenario setzt voraus, dass die Fabrik- und Schiffskapazitäten mit den angekündigten Programmen Schritt halten.
Wettbewerbsanalyse: Wer führt den Markt für Seekabel zur Stromübertragung an?
- Prysmian
- Nexans
- NKT
- Sumitomo Electric
- LS Cable & System
- Hellenic Cables
- Furukawa Electric
- Taihan
- ZTT
- JDR Cable Systems
- Van Oord
Prysmian ist Marktführer mit rund 24 % des Marktes für Seekabel zur Stromübertragung im Jahr 2025, und die drei größten Anbieter, Prysmian, Nexans und NKT, halten zusammen etwa die Hälfte (Schätzung von DC Market Insights auf Basis der gemeldeten Übertragungsumsätze jedes Unternehmens, umgerechnet zu rund USD 1,13 je Euro und bereinigt um Landkabelarbeiten, bezogen auf den Markt von USD 11,70 Mrd.). Das Segment Transmission von Prysmian meldete im ersten Halbjahr 2026 Umsätze von EUR 1,64 Mrd. bei einer bereinigten EBITDA-Marge von 20,7 % und einem Auftragsbestand von rund EUR 17 Mrd. Nexans meldete für 2025 Umsätze im Bereich PWR-Transmission von EUR 1,66 Mrd. bei einem organischen Wachstum von 29,8 %. Der Auftragsbestand von NKT im Bereich Transmission erreichte zum Ende des ersten Halbjahres 2026 EUR 13,0 Mrd., davon rund 70 % bei Interkonnektoren und 30 % bei Offshore-Wind. Hellenic Cables, Teil von Cenergy Holdings, meldete für 2025 einen Umsatz im Kabelsegment von EUR 1,46 Mrd. und zum 30. Juni 2026 einen Rekordauftragsbestand von EUR 3,4 Mrd. Sumitomo Electric baut im Hafen von Nigg in Schottland ein Werk für HVDC-Seekabel im Wert von GBP 350 Mio., und LS Cable & System meldete zum Ende 2025 einen Rekordauftragsbestand von KRW 7,63 Bio. ZTT gewann Aufträge für 500-kV-Exportkabel für chinesische Offshore-Windparks, JDR Cable Systems erhielt den Auftrag für Endverschluss- und Inbetriebnahmearbeiten an Inter-Array-Kabeln beim Projekt Coastal Virginia Offshore Wind, und Van Oord verlegt im Vereinigten Königreich HVDC-Kabel für Sumitomo Electric.
Aktuelle Entwicklungen
- Im Januar 2025 gewann Nexans von TenneT das Projekt LanWin 2 im Wert von rund EUR 1 Mrd. für 250 km 525-kV-HVDC-Exportkabelsysteme (Quelle: Pressemitteilung von Nexans).
- Im September 2025 unterzeichnete NKT mit Energinet einen Vertrag über EUR 650 Mio. zur Lieferung des HVDC-Stromkabelsystems, das die Energieinsel Bornholm mit Seeland verbindet (Quelle: Nachrichtenbericht von offshoreWIND.biz).
- Im Februar 2026 unterzeichnete Prysmian den Vertrag für Eastern Green Link 4 im Wert von über EUR 2,3 Mrd. für eine 2-GW-HVDC-Verbindung zwischen Fife in Schottland und Norfolk in England (Quelle: Pressemitteilung von Prysmian).
- Im März 2026 unterzeichnete National Grid Verträge im Wert von fast GBP 3 Mrd. mit Hitachi Energy und NKT für Eastern Green Link 3, eine 690 km lange HVDC-Verbindung mit rund 580 km auf See (Quelle: Pressemitteilung von National Grid).
- Im Juni 2026 vergab Griechenlands IPTO an Prysmian eine Rahmenvereinbarung über EUR 910 Mio. für Inselanbindungen mit über 900 km HVAC-Kabel (Quelle: Nachrichtenbericht von Baird Maritime).
- Im Juli 2026 unterzeichnete SSEN Transmission mit Sumitomo Electric und Van Oord eine langfristige Rahmenvereinbarung für HVDC-Kabelprojekte, einschließlich 525-kV-Kabel für die geplante Verbindung Shetland 2 (Quelle: Nachrichtenbericht von TGS4C).
Wir verfolgen diese Verträge, Fabrikinvestitionen und Schiffsstapelläufe zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Seekabel zur Stromübertragung erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus zwei Volumentreibern aufgebaut. Die Ausgaben für Offshore-Windkabel basieren auf 17 jährlichen Kohorten netzgekoppelter Kapazität (2020 bis 2036), gemittelt über das Jahr des Netzanschlusses und das Folgejahr, um den Zeitpunkt der Umsatzrealisierung bei Kabeln abzubilden, und bewertet mit USD 0,40 Mio. je MW im Jahr 2020, USD 0,47 Mio. im Jahr 2025 und USD 0,53 Mio. im Jahr 2035. Die Ausgaben für Interkonnektoren und Netzverbindungen basieren auf 16 jährlichen Kohorten von Trassenkilometern in der Umsetzung, bewertet mit USD 2,40 Mio. je Trassenkilometer im Jahr 2020, USD 3,05 Mio. im Jahr 2025 und USD 3,60 Mio. im Jahr 2035. Inselanbindungen, Power-from-Shore und sonstige Anwendungen wurden anhand von Ankerwerten für 2020, 2025, 2030 und 2035 hinzugefügt. Die Summe wurde nach 6 Anwendungen, 2 Stromarten, 3 Spannungsklassen, 2 Leitermaterialien, 3 Isolierungsarten, 3 Leistungsumfängen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde Top-down mit den gemeldeten Übertragungsumsätzen und Auftragsbeständen von Prysmian, Nexans, NKT und Cenergy Holdings sowie mit den Installationszahlen von GWEC abgeglichen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Anwendungen, Technologien und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell der Offshore-Wind-Kabelausgaben je MW
- 2.2Modell der Interkonnektor-Trassenkilometer
- 2.3Inselanbindungen, Power-from-Shore und sonstige Anwendungen
- 2.4Top-down-Abgleich mit Angaben der Anbieter
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt im Überblick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Einschränkungen
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Vertragswert je Trassenkilometer, ausgewählte HVDC-Projekte
- 5.2Offshore-Wind-Kabelausgaben je MW, 2020-2035
- 5.3Weitergabe der Kupfer- und Aluminiumpreise
- 06Normen und Regulierung
- 6.1IEC 63026 und IEC 62067
- 6.2CIGRE Technical Brochure 490
- 6.3DNV-ST-0359
- 6.4Regulierung von Interkonnektoren und Industriepolitik
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Fabrikkapazität für Hochspannungskabel
- 7.2Kabelverlegeschiffe
- 7.3Installation, Eingrabung und Schutz
- 7.4Rahmenvereinbarungen mit Übertragungsnetzbetreibern
- 08Größe und Prognose des globalen Marktes für Seekabel zur Stromübertragung
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 09Markt nach Anwendung
- 9.1Exportkabel für Offshore-Wind
- 9.2Inter-Array-Kabel für Offshore-Wind
- 9.3Interkonnektoren und Netzverbindungen
- 9.4Insel- und Küstenanbindungen
- 9.5Power-from-Shore für Öl und Gas
- 9.6Sonstige
- 10Markt nach Stromart
- 10.1HVAC
- 10.2HVDC
- 11Markt nach Spannung
- 11.1Mittelspannung (bis 66 kV)
- 11.2Hochspannung (über 66 kV bis 220 kV)
- 11.3Höchstspannung (über 220 kV)
- 12Markt nach Leitermaterial
- 12.1Kupfer
- 12.2Aluminium
- 13Markt nach Isolierung
- 13.1Extrudiert (XLPE)
- 13.2Massegetränkt (MI)
- 13.3Sonstige (EPR und ölgefüllt)
- 14Markt nach Leistungsumfang
- 14.1Kabellieferung
- 14.2Installation und Schutz
- 14.3Zubehör und Überwachung
- 15DC Exklusiv: Matrix Anwendung × Stromart
- 15.1Matrix Anwendung × Stromart, 2025
- 15.2HVDC-Anteil nach Anwendung, 2025 und 2035
- 15.3Folgen für Anbieter
- 16Markt nach Region
- 16.1Europa (Vereinigtes Königreich, Deutschland, Niederlande, Dänemark, Griechenland, Italien, übriges Europa)
- 16.2Asien-Pazifik (China, Taiwan, Südkorea, Japan, übriger Asien-Pazifik-Raum)
- 16.3Nordamerika (Vereinigte Staaten, Kanada)
- 16.4Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 16.5Lateinamerika (Brasilien, übriges Lateinamerika)
- 16.6Top-12-Länder, 2025 und 2035
- 17Regionale Querschnitte
- 17.1Region × Anwendung, 2025 und 2035
- 17.2Region × Stromart, 2025 und 2035
- 18Prognoseszenarien
- 18.1Basis-, Niedrig- und Hochszenario bis 2035
- 18.2Sensitivität gegenüber dem Offshore-Wind-Zubau
- 18.3Sensitivität gegenüber Verzögerungen bei Interkonnektoren
- 19Wettbewerbslandschaft
- 19.1Marktanteile der führenden Anbieter, 2025
- 19.2Konzentration der drei größten Anbieter
- 19.3Verträge, Rahmenvereinbarungen und Übernahmen, 2025-2026
- 19.4Investitionen in Fabriken und Schiffe
- 20Unternehmensprofile
- 20.1Prysmian
- 20.2Nexans
- 20.3NKT
- 20.4Sumitomo Electric
- 20.5LS Cable & System
- 20.6Hellenic Cables
- 20.7Furukawa Electric
- 20.8Taihan
- 20.9ZTT
- 20.10JDR Cable Systems
- 20.11Van Oord
- 21Analystenempfehlungen
- 21.1Für Kabelhersteller und Installationsunternehmen
- 21.2Für Übertragungsnetzbetreiber und Windparkentwickler
- 21.3Für Rechenzentrumsbetreiber und Investoren
- Abb. 1Marktgröße für Seekabel zur Stromübertragung, 2020-2035
- Abb. 2Offshore-Windkapazität in der Umsetzung, 2020-2035
- Abb. 3Interkonnektor-Trassenkilometer in der Umsetzung, 2020-2035
- Abb. 4Marktanteil nach Anwendung, 2025 und 2035
- Abb. 5Marktanteil nach Stromart, 2025 und 2035
- Abb. 6Matrix Anwendung × Stromart, 2025
- Abb. 7Markt nach Region, 2025 und 2035
- Abb. 8Top-12-Länder, 2025
- Abb. 9Prognoseszenarien, 2025-2035
- Abb. 10Konzentration der drei größten Anbieter, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vertragswert je Trassenkilometer, ausgewählte HVDC-Projekte
- Tabelle 3Markt nach Anwendung, 2025 und 2035
- Tabelle 4Markt nach Stromart, 2025 und 2035
- Tabelle 5Markt nach Spannung, 2025 und 2035
- Tabelle 6Markt nach Leitermaterial, 2025 und 2035
- Tabelle 7Markt nach Isolierung, 2025 und 2035
- Tabelle 8Markt nach Leistungsumfang, 2025 und 2035
- Tabelle 9Matrix Anwendung × Stromart, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top-12-Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Verträge und Rahmenvereinbarungen, 2025-2026
- Tabelle 14Unternehmensprofile: Produkte, Fabriken und Schiffe
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 11,70 Mrd. im Jahr 2025, mit einem Anstieg auf USD 34,54 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 8,39 Mrd.
11,43 % pro Jahr von 2025 bis 2035, schneller als die zwischen 2020 und 2025 verzeichneten 6,89 % pro Jahr, da Aufträge für HVDC-Interkonnektoren und Offshore-Wind in Umsatz umgewandelt werden.
Interkonnektoren und Netzverbindungen, mit USD 4,75 Mrd. oder 40,6 % des Marktes im Jahr 2025. Exportkabel für Offshore-Wind sind mit 14,36 % pro Jahr das am schnellsten wachsende Segment.
Rund EUR 1,59 Mio. bis EUR 4,00 Mio. je Trassenkilometer bei aktuellen HVDC-Verträgen in Euro, nach Berechnung von DC Market Insights. Das Modell verwendet für Interkonnektorkabel im Jahr 2025 USD 3,05 Mio. je Trassenkilometer.
Europa, mit USD 5,48 Mrd. oder 46,8 % des Werts 2025. Asien-Pazifik wächst mit 12,77 % pro Jahr am schnellsten und überholt Europa bis 2035.
Prysmian führt mit rund 24 % des Marktes, und Prysmian, Nexans und NKT halten zusammen etwa die Hälfte (Schätzung von DC Market Insights). Sumitomo Electric, LS Cable & System, Hellenic Cables, Furukawa Electric, Taihan, ZTT und JDR Cable Systems sind ebenfalls im Wettbewerb.
Laut IEA wird bis 2030 ein Stromverbrauch von Rechenzentren von 945 TWh erwartet, mehr als doppelt so viel wie 2024. Rechenzentrumsbetreiber wie Google und Amazon kaufen Strom aus Offshore-Wind, der über Exportkabel an Land gelangt.
China, mit USD 3,07 Mrd. oder 26,2 % der Ausgaben 2025, gefolgt vom Vereinigten Königreich mit USD 1,66 Mrd. Japan wächst mit 16,72 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.