
Markt für Unterseekabelsysteme: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Unterseekabelsysteme: 2025 lag das Marktvolumen bei USD 5,700.0 Mio.; bis 2035 soll es bei einer CAGR von 6.11 % auf USD 10.32 Mrd. steigen. Auf Asia Pacific entfallen 33.4% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Angebot
- 10Markt nach Systemtyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- Asia Pacific33.4%
- North America23.9%
- Europe20.6%
- Middle East and Africa13.8%
- Latin America8.3%
Profilierte Unternehmen
- SubCom
- Alcatel Submarine Networks (ASN)
- NEC
- HMN Technologies
- Hengtong Group
- Ciena
- Nokia
- Orange
- Global Marine Group
- OMS Group
- Meta
- Amazon Web Services
- Microsoft
- Southern Cross Cables
Vollständige Analyse
Der Markt für Unterseekabelsysteme umfasst die auf dem Meeresboden verlegten Glasfaser-Telekommunikationskabel samt ihren Repeatern, Abzweigeinheiten, Meeresvermessung und Installation, Landestationsausrüstung, Kapazitätserweiterungen sowie Wartungs- und Reparaturleistungen. DC Market Insights bewertet den globalen Markt für Unterseekabelsysteme 2025 mit USD 5,70 Mrd. und prognostiziert USD 10,32 Mrd. bis 2035, eine CAGR von 6,11 %. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: Rund 118.400 km Arbeiten an neuen Systemen zu etwa USD 31.500 pro km ergeben USD 3,73 Mrd. an Ausgaben für neue Systeme, Kapazitätserweiterungen auf einer installierten Basis von etwa 1,70 Mio. km kommen mit USD 936,70 Mio. hinzu, und Wartungsverträge sowie rund 175 Reparaturen tragen USD 1,04 Mrd. bei. Kapazitätserweiterungen sind mit 8,07 % pro Jahr das am schnellsten wachsende Angebot, weil der Cloud-Verkehr bestehende Faserpaare schneller füllt, als neue Kabel verlegt werden können, und der Nahe Osten und Afrika ist mit 7,41 % pro Jahr die am schnellsten wachsende Region, da neue Systeme rund um Afrika und durch den Golf Alternativen zu Routen schaffen, die Kabelschäden im Roten Meer ausgesetzt sind.
Zusammenfassung
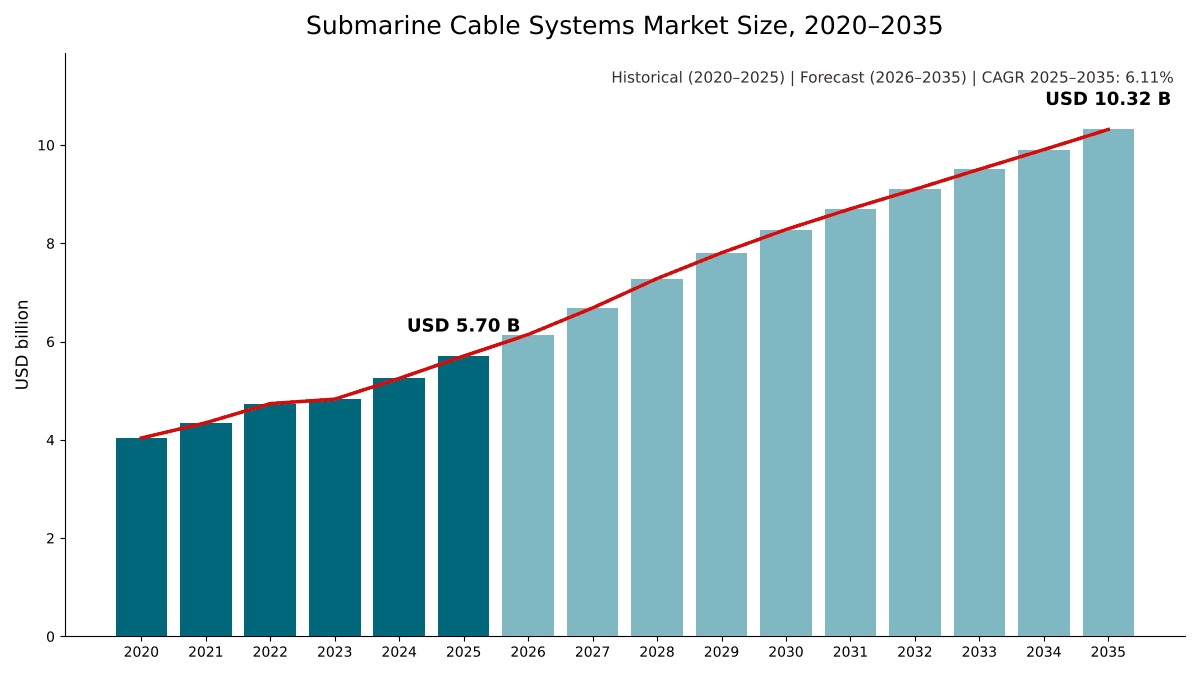
Der globale Markt für Unterseekabelsysteme wurde 2020 mit USD 4,04 Mrd. bewertet, erreichte 2025 USD 5,70 Mrd. und soll bis 2035 USD 10,32 Mrd. erreichen, bei einer CAGR von 6,11 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Unterseekabelsysteme 2025 | USD 5,70 Mrd. |
| Markt für Unterseekabelsysteme, CAGR | 6,11 % |
| Größe des Marktes für Unterseekabelsysteme 2035 | USD 10,32 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 7,16 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 8,6 % zu, als Cloud- und Content-Anbieter vom Kauf von Kapazität auf Konsortialkabeln zur Finanzierung eigener Systeme übergingen. Bis 2035 verlangsamt sich das Wachstum auf 6,11 % pro Jahr, weil Fabriken und Kabelschiffe, nicht die Nachfrage, das Tempo neuer Routen bestimmen. DC Market Insights modelliert einen Anstieg der Arbeiten an neuen Systemen von 118.400 km im Jahr 2025 auf 176.000 km im Jahr 2035, wodurch die installierte Basis auf etwa 2,61 Mio. km steigt.
Marktumfang: Was umfasst der Markt für Unterseekabelsysteme?
Der Markt für Unterseekabelsysteme umfasst die Ausgaben für Glasfaser-Telekommunikationssysteme, die Meere und Ozeane durchqueren, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn 2025 auf USD 5,70 Mrd.
Eingeschlossen. Wet-Plant-Ausrüstung (Unterseekabel, optische Repeater, Abzweigeinheiten und Equalizer), Meeresvermessung der Route, Kabelverlegung und -eingrabung, Dry Plant an der Landestation (Submarine Line Terminal Equipment, Stromversorgungsausrüstung und Netzwerkmanagement), Kapazitätserweiterungen der Endgeräte auf bereits in Betrieb befindlichen Systemen sowie Wartungsverträge, Bereitschafts-Kabelschiffe und einzelne Reparaturen.
Ausgeschlossen. Unterseestromkabel und Interkonnektoren, die in unserem Bericht Markt für Unterseestromkabel behandelt werden; Verkauf und Leasing von Bandbreite oder unwiderruflichen Nutzungsrechten (IRUs) an fertigen Kabeln; terrestrisches Backhaul von der Landestation zu Rechenzentren im Landesinneren; sowie der Bau des Landestationsgebäudes.
Wie die Segmente zusammenpassen. Die Aufteilung nach Angebot gliedert die gesamten USD 5,70 Mrd. in die Lieferung neuer Systeme (Wet Plant, Meeresarbeiten und Dry Plant), Kapazitätserweiterungen und Wartung. Die Aufteilungen nach Systemtyp, Eigentümer und Anwendung gliedern dieselbe Gesamtsumme neu. Die Aufteilung nach Faserpaaren umfasst nur die Lieferung neuer Systeme im Wert von USD 3,73 Mrd. im Jahr 2025.
Markttreiber: Was treibt den Markt für Unterseekabelsysteme an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Unterseekabelsysteme: Content- und Cloud-Anbieter, die inzwischen ganze Systeme finanzieren, ein Sprung um 50 % bei den Faserpaaren pro Kabel von 16 auf 24 und ein öffentlicher Vorstoß für mehr Resilienz nach einer Serie von Kabelschäden, die die Internationale Fernmeldeunion (ITU) auf etwa 200 Störungen pro Jahr beziffert.
Cloud-Anbieter steigern ihre Ausgaben bis 2035 auf USD 5,41 Mrd.
Content- und Cloud-Anbieter gaben 2025 USD 2,44 Mrd. für Unterseekabelsysteme aus, 42,7 % des Marktes, und DC Market Insights prognostiziert bis 2035 USD 5,41 Mrd. bei einem Wachstum von 8,30 % pro Jahr. Die Verschiebung zeigt sich in ihren eigenen Ankündigungen. Meta gibt an, mehr als 20 Unterseekabel entwickelt zu haben, und beschreibt Project Waterworth, ein System von mehr als 50.000 km, als mehrjährige Investition in Milliardenhöhe. Im November 2025 kündigte Amazon Web Services Fastnet zwischen Maryland und dem County Cork an, sein erstes eigenes privates Unterseekabel, das bei Inbetriebnahme im Jahr 2028 mehr als 320 Tbps bieten soll. Der Jahresbericht von Ciena vermerkt, dass Cloud-Anbieter bedeutende Käufer von Kapazität auf Unterseekabel- und drahtgebundenen Netzen von Dienstanbietern sind. Die Nachfrage nach Unterseekabeln folgt dem Verkehr zwischen Regionen, der in unserem Bericht Markt für Data Center Interconnect behandelt wird.
Faserpaare pro Kabel steigen von 16 auf 24
Space-Division-Multiplexing (SDM) fügt Faserpaare hinzu, statt mehr Wellenlängen durch jedes Paar zu leiten. Googles Kabel Dunant war das erste Langstrecken-Unterseekabel mit einem SDM-Design aus 12 Faserpaaren und 250 Terabit pro Sekunde (Tbps) Kapazität, NEC qualifizierte 2021 ein System mit 24 Faserpaaren, das es als Verbesserung um 50 % gegenüber den damals allgemein verfügbaren Systemen mit 16 Faserpaaren bezeichnete, und Meta baut Waterworth als das längste Kabelprojekt mit 24 Faserpaaren der Welt. Mehr Faserpaare erhöhen die Kosten pro km: DC Market Insights modelliert einen Anstieg der durchschnittlichen schlüsselfertigen Kosten neuer Systeme von USD 31.500 pro km im Jahr 2025 auf etwa USD 36.200 pro km im Jahr 2035.
Resilienzpolitik bringt öffentliche Gelder für neue Routen
Regierungen behandeln Unterseekabel inzwischen als kritische Infrastruktur. Die ITU gibt an, dass mehr als 99 % des internationalen Datenverkehrs über Unterseekabel abgewickelt werden. Die Europäische Kommission stellte im Februar 2025 ihren Aktionsplan für Kabelsicherheit vor und stellte im Februar 2026 EUR 347 Mio. für strategische Unterseekabelprojekte bereit, darunter eine Ausschreibung über EUR 20 Mio. zur Stärkung der europäischen Reparaturkapazität (Quelle: Ankündigung der Europäischen Kommission). Die Kommission meldete zudem, dass bis Oktober 2025 über das Programm Connecting Europe Facility (CEF) Digital EUR 420 Mio. in 51 Global-Gateway-Projekte investiert wurden. DC Market Insights beziffert Systeme im Eigentum von Regierungen und Entwicklungsbanken 2025 auf USD 633,10 Mio.
Markttrends: Wie verändern sich Unterseekabelsysteme?
Der Markt für Unterseekabelsysteme verlagert sich hin zu Designs mit hoher Faseranzahl, höheren Ausgaben für Kapazitätserweiterungen pro km und erneuerten Kabelschiffflotten.
Systeme mit 17 oder mehr Faserpaaren wachsen um 15,84 % pro Jahr
Neue Systeme mit 17 oder mehr Faserpaaren hatten 2025 einen Wert von USD 660,14 Mio., 17,7 % der Lieferung neuer Systeme, und DC Market Insights prognostiziert bis 2035 USD 2,87 Mrd.; damit ist dies mit 15,84 % pro Jahr die am schnellsten wachsende Faserpaarklasse. Metas Kabel Petal geht noch weiter: Es nutzt Zweikernfasern in einem System mit 24 Faserpaaren, was 48 Faserpaaren entspricht. Systeme mit bis zu 8 Faserpaaren gehen um 3,71 % pro Jahr zurück.
Kapazitätserweiterungen gewinnen Anteil an den Ausgaben
Kapazitätserweiterungen, bei denen die Endgeräte an jeder Landestation ersetzt werden, ohne die Wet Plant zu berühren, haben 2025 einen Wert von USD 936,70 Mio. und erreichen 2035 USD 2,04 Mrd. bei einem Wachstum von 8,07 % pro Jahr gegenüber 5,59 % für Wet-Plant-Ausrüstung. Bei 2Africa beispielsweise meldet Meta 21 Tbps pro Faserpaar bei 8 Faserpaaren auf der Hauptstrecke des West-Segments. DC Market Insights modelliert die Ausgaben für Kapazitätserweiterungen 2025 auf etwa USD 551 pro km installierten Kabels, mit einem Anstieg auf etwa USD 780 pro km bis 2035.
Kabelschiffflotten werden erneuert
Meereskapazität ist inzwischen ein strategisches Gut. Im März 2025 gab Keppel bekannt, dass der Keppel Infrastructure Fund Global Marine Group übernommen hat, die eine Flotte von sechs Schiffen betreibt. Im November 2025 erklärte Orange, zwei neue Unterseekabelschiffe bauen zu lassen, um einen Teil seiner alternden Flotte zu ersetzen; die Auslieferung wird 2028 und 2029 erwartet. Im Januar 2026 unterzeichnete OMS Group Verträge mit Ulstein über zwei Kabelleger vom Typ SX252 mit einer Kapazität von jeweils bis zu 6.500 Tonnen Kabel.
Marktherausforderungen: Was bremst den Markt für Unterseekabelsysteme?
Kabelschäden, die die Reparaturkapazität übersteigen, und geopolitische Beschränkungen bei Lieferanten und Routen sind die beiden Hemmnisse, die nach Erwartung von DC Market Insights den Markt für Unterseekabelsysteme bremsen werden.
Rund 200 Störungen pro Jahr belasten die Reparaturflotte
Die ITU meldet jährlich rund 200 Störungen an Unterseekabeln, über 80 % davon verursacht durch Fischerei und Ankern, und das International Cable Protection Committee (ICPC) meldete für 2025 weltweit über 170 Kabelreparaturen. Ein Beratungsgremium der ITU stellte fest, dass sich die durchschnittliche Reaktionszeit für Reparaturen zwischen 2012 und 2024 mehr als verdoppelt hat, von weniger als 20 Tagen auf mehr als 50 Tage, und dass es in ganz Afrika nur ein einziges ständiges und ausschließlich dafür bestimmtes Kabelreparaturschiff gibt. Im September 2025 störten Ausfälle der Systeme SMW4 und IMEWE nahe Dschidda den Internetzugang im gesamten Nahen Osten und in Südasien. Reparaturen kosten in der Regel Millionen von Dollar und dauern je nach Ort, Wetter und Tiefe 10 bis 20 Tage. DC Market Insights modelliert für 2025 durchschnittlich etwa USD 2,41 Mio. pro Reparatur.
Sicherheitsvorschriften schränken die Wahl von Lieferanten und Routen ein
Im August 2025 verabschiedete die US Federal Communications Commission (FCC) Vorschriften, die Landelizenzen für Unterseekabel vereinfachen, aber verlangen, dass lizenzierte Systeme keine Ausrüstung oder Dienste von der Covered List der Kommission verwenden, und die eine Ablehnung vermuten, wenn ein Antragsteller ein Kabel in einem Land eines ausländischen Gegners anlanden will. Vorfälle in der Ostsee, eine Störung am Kabel C-Lion1 zwischen Finnland und Deutschland im November 2024 sowie Schäden an EstLink 2 und vier weiteren Kabeln im Dezember 2024, drängten europäische Käufer zu mehr Routendiversität. Lieferanten tragen eigene Risiken: NEC verbuchte in seinem Geschäftsjahr bis März 2025 Aufwendungen von JPY 34,0 Mrd. für die Behebung von Qualitätsproblemen bei Unterseesystemen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Unterseekabelsysteme sind die Systeme mit 24 Faserpaaren, die Cloud-Anbieter bestellen, sowie Wartungs- und Reparaturleistungen, die bis 2035 auf USD 1,91 Mrd. wachsen.
Indien und der Globale Süden erschließen neue Routen
Waterworth wird die Vereinigten Staaten, Indien, Brasilien, Südafrika und weitere Regionen verbinden. Im Februar 2026 kündigte Google America-India Connect an, das ein neues internationales Unterseekabel-Gateway in Visakhapatnam (Vizag) sowie drei neue Unterseepfade schaffen wird, die Indien mit Singapur, Südafrika und Australien verbinden. DC Market Insights prognostiziert Indien als den am schnellsten wachsenden Ländermarkt mit 9,69 % pro Jahr, von USD 215,27 Mio. im Jahr 2025 auf USD 542,58 Mio. im Jahr 2035. Im Landesinneren benötigen dieselben Routen Langstrecken-Glasfaser, um Rechenzentrumscluster zu erreichen, ein Markt, der in unserem Bericht Markt für Dark Fiber behandelt wird.
Wartung und Reparatur wachsen bis 2035 auf USD 1,91 Mrd.
Wartungsverträge und Reparaturen haben 2025 einen Wert von USD 1,04 Mrd., 18,2 % des Marktes, und DC Market Insights prognostiziert bis 2035 USD 1,91 Mrd. bei 6,30 % pro Jahr. Die zweite CEF-Digital-Ausschreibung der Europäischen Union zur Kabelreparaturkapazität investiert weitere EUR 40 Mio. und verlangt von Antragstellern, mindestens drei Schiffe zu benennen, die für Reparaturmodule vorkonfiguriert sind.
Preise: Was kostet ein Unterseekabel pro km?
Ein neues Unterseekabelsystem kostet 2025 nach Schätzungen von DC Market Insights, die Wet Plant, Meeresarbeiten und die anfängliche Landestationsausrüstung abdecken, durchschnittlich etwa USD 31.500 pro km. Offengelegte Projektwerte zeigen eine große Spanne, von etwa USD 20.000 pro km auf langen transpazifischen Routen bis zu mehr als USD 80.000 pro km auf einer arktischen Route.
| System | Offengelegter Wert | Länge (km) | Wert pro km |
|---|---|---|---|
| Hawaiki (Australien, Neuseeland, USA) | USD 300,00 Mio. | 15.000 | USD 20.000 |
| Southern Cross NEXT | USD 350,00 Mio. | 15.840 | USD 22.096 |
| Humboldt (Chile, Australien), Schätzung chilenischer Behörden | USD 300,00 Mio. bis USD 550,00 Mio. | 14.000 | USD 21.429 bis USD 39.286 |
| SEA-ME-WE 6, Angebot von SubCom | Etwa USD 600,00 Mio. | 19.200 | USD 31.250 |
| East Micronesia Cable | USD 95,00 Mio. | 2.250 | USD 42.222 |
| Medusa (Mittelmeer) | EUR 342,00 Mio. | 7.100 | EUR 48.169 |
| Far North Fiber (Arktis) | Etwa USD 1,15 Mrd. | 14.000 | USD 82.143 |
Die Kosten pro km sinken mit der Länge und steigen mit Anlandungen, Eingrabung und Faseranzahl. DC Market Insights modelliert die durchschnittlichen schlüsselfertigen Kosten pro km mit USD 29.000 im Jahr 2020, USD 31.500 im Jahr 2025, USD 33.770 im Jahr 2030 und USD 36.200 im Jahr 2035, ein Anstieg von etwa 1,4 % pro Jahr, da die Anzahl der Faserpaare wächst.
Normen und Regulierung: Welche Vorschriften prägen Unterseekabelsysteme?
Drei Regelwerke prägen Unterseekabelsysteme: Empfehlungen des ITU Telecommunication Standardization Sector (ITU-T), Landelizenzen und Rahmenwerke für Kabelsicherheit.
ITU-T G.977 und G.977.1. G.977 legt die Eigenschaften optisch verstärkter Glasfaser-Unterseekabelsysteme fest, und G.977.1 (10/20) behandelt transversal kompatible Anwendungen des dichten Wellenlängenmultiplexverfahrens für Systeme mit Repeatern, die Grundlage dafür, Endgeräte von einem anderen Lieferanten als dem Wet-Plant-Lieferanten zu beziehen.
ITU-T G.654. Die im August 2024 überarbeitete Empfehlung G.654 behandelt Singlemode-Glasfasern und -Kabel mit verschobener Grenzwellenlänge, die verlustarme Faserfamilie, die auf langen Abschnitten mit Repeatern eingesetzt wird.
FCC Report and Order FCC 25-49. Der am 7. August 2025 verabschiedete FCC Report and Order zu Unterseekabeln vereinfacht und modernisiert die Vorschriften für Landelizenzen und schließt zugleich Ausrüstung von der Covered List aus lizenzierten Systemen aus.
Rahmenwerk der Europäischen Union für Kabelsicherheit. Der Aktionsplan vom Februar 2025 priorisiert die Finanzierung neuer und intelligenter Kabel und zielt auf eine Erhöhung der Reparaturkapazität. Im Februar 2026 schlug die Kommission eine Cable Security Toolbox und eine Liste von Kabelprojekten von europäischem Interesse (Cable Projects of European Interest, CPEIs) vor, Bereiche, die bei der öffentlichen Finanzierung priorisiert werden sollen.
Internationale Gremien für Resilienz. ITU und ICPC gründeten im November 2024 das International Advisory Body for Submarine Cable Resilience. Der zweite International Submarine Cable Resilience Summit, der im Februar 2026 in Porto stattfand, brachte Teilnehmer aus mehr als 70 Ländern zusammen (Quelle: Pressemitteilung der ITU).
Marktsegmentierung: Welches Segment führt den Markt für Unterseekabelsysteme an?
Wet-Plant-Ausrüstung führt den Markt für Unterseekabelsysteme mit 37,9 % des Werts von 2025 an, transozeanische Systeme mit Repeatern führen bei den Systemtypen mit 51,6 %, und Telekommunikationsanbieter und Konsortien bleiben mit 46,2 % die größte Eigentümergruppe. Unter den Angeboten sind Kapazitätserweiterungen mit 8,07 % pro Jahr das am schnellsten wachsende Segment, gegenüber 6,30 % für Wartung und Reparatur und 5,59 % für Wet Plant, weil jede neue Generation von Endgeräteoptik Kabeln, die bereits in Betrieb sind, Kapazität hinzufügt.
Nach Angebot: Wet-Plant-Ausrüstung führt mit 37,9 %
| Angebot | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wet-Plant-Ausrüstung | 2,16 | 37,9 % | 3,73 | 5,59 % |
| Meeresvermessung und Installation | 1,01 | 17,7 % | 1,67 | 5,18 % |
| Dry-Plant- und Landestationsausrüstung | 0,56 | 9,8 % | 0,97 | 5,71 % |
| Kapazitätserweiterungen | 0,94 | 16,4 % | 2,04 | 8,07 % |
| Wartung und Reparatur | 1,04 | 18,2 % | 1,91 | 6,30 % |
Die Lieferung neuer Systeme, die ersten drei Zeilen, hat 2025 einen Wert von USD 3,73 Mrd., 65,4 % des Marktes. Ihr Anteil sinkt bis 2035 auf 61,8 %.
Nach Systemtyp: Transozeanische Systeme mit Repeatern führen mit 51,6 %
| Systemtyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Transozeanische Systeme mit Repeatern | 2,94 | 51,6 % | 5,69 | 6,82 % |
| Regionale Systeme mit Repeatern | 2,01 | 35,3 % | 3,48 | 5,61 % |
| Systeme ohne Repeater | 0,75 | 13,1 % | 1,15 | 4,36 % |
Transozeanische Systeme gewinnen Anteile, weil die größten Cloud-finanzierten Projekte Ozeane durchqueren; Verbindungen ohne Repeater zu Inseln und Küstenstädten wachsen langsamer.
Nach Eigentümer: Telekommunikationsanbieter und Konsortien führen mit 46,2 %
| Eigentümer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Telekommunikationsanbieter und Konsortien | 2,64 | 46,2 % | 3,91 | 4,03 % |
| Content- und Cloud-Anbieter | 2,44 | 42,7 % | 5,41 | 8,30 % |
| Regierungen und sonstige Eigentümer | 0,63 | 11,1 % | 1,00 | 4,69 % |
DC Market Insights prognostiziert, dass Content- und Cloud-Anbieter die Telekommunikationsanbieter vor 2030 überholen und bis 2035 52,4 % des Marktes erreichen. Das Konsortium AUG East, das NEC für ein 8.900 km langes System von Singapur nach Japan auswählte, umfasst neben Telekommunikationsanbietern auch Amazon Web Services und Microsoft.
Nach Anwendung: Internationaler Internet- und Cloud-Verkehr führt mit 63,4 %
Internationaler Internet- und Cloud-Verkehr entfällt auf USD 3,62 Mrd. (63,4 %) der Ausgaben von 2025 und erreicht bis 2035 USD 7,01 Mrd. bei einem Wachstum von 6,84 % pro Jahr. Inländische und Insel-Konnektivität hat einen Wert von USD 1,02 Mrd. (17,8 %), Offshore-Energieplattformen USD 581,77 Mio. (10,2 %) und Unternehmens-, Forschungs- und Verteidigungsnetze USD 490,51 Mio. (8,6 %) bei einem Wachstum von 6,35 % pro Jahr.
Nach Faserpaaranzahl: 9 bis 16 Faserpaare führen bei neuen Systemen mit 50,9 %
Die Lieferung neuer Systeme hat 2025 einen Wert von USD 3,73 Mrd. Systeme mit 9 bis 16 Faserpaaren führen mit USD 1,90 Mrd. (50,9 %), Systeme mit bis zu 8 Faserpaaren halten USD 1,17 Mrd. (31,4 %) und Systeme mit 17 oder mehr Faserpaaren USD 660,14 Mio. (17,7 %). DC Market Insights prognostiziert, dass die Klasse mit 17 und mehr Faserpaaren 2035 45,1 % des Werts neuer Systeme erreicht.
| Faserpaaranzahl (neue Systeme) | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis zu 8 Faserpaare | 1,17 | 31,4 % | 0,80 | -3,71 % |
| 9 bis 16 Faserpaare | 1,90 | 50,9 % | 2,69 | 3,57 % |
| 17 Faserpaare und mehr | 0,66 | 17,7 % | 2,87 | 15,84 % |
DC Exklusiv: Das Kosten-pro-km-Modell und die Matrix Eigentümer × Systemtyp
Mit USD 1,69 Mrd. im Jahr 2025 sind von Content- und Cloud-Anbietern finanzierte transozeanische Systeme die größte einzelne Zelle der Matrix und machen 29,6 % aller Ausgaben für Unterseekabelsysteme aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Verträgen: Sie basiert auf 16 jährlichen Kohorten von km neuer Systeme (2020 bis 2035), bepreist mit schlüsselfertigen Kosten pro km, einem Modell der installierten Basis für Kapazitätserweiterungen und Wartung sowie Aufteilungen nach Eigentümer und Systemtyp. Insgesamt basiert das Modell auf 59 Eingangsgrößen: 16 km-Kohorten, 16 Werte für Kosten pro km, eine installierte Basis, eine Stilllegungsrate, 3 Ratenkurven für Kapazitätserweiterungen und Wartung, eine Anzahl von Reparaturen und Reparaturkosten, 6 Anteile nach Eigentümer und Systemtyp, 5 regionale Aufteilungen, 7 offengelegte Projektkosten und 2 Lieferantenangaben, die zur Gegenprüfung dienen.
| 2025, Mrd. USD | Transozeanisch | Regional | Ohne Repeater | Gesamt |
|---|---|---|---|---|
| Telekommunikationsanbieter und Konsortien | 1,12 | 1,06 | 0,46 | 2,64 |
| Content- und Cloud-Anbieter | 1,69 | 0,67 | 0,07 | 2,44 |
| Regierungen und sonstige Eigentümer | 0,14 | 0,28 | 0,21 | 0,63 |
| Gesamt | 2,94 | 2,01 | 0,75 | 5,70 |
Content- und Cloud-Anbieter investieren 69 % ihrer Unterseekabelausgaben in transozeanische Systeme, während Telekommunikationsanbieter ihre Ausgaben nahezu gleichmäßig auf transozeanische und regionale Routen verteilen. Regierungen und sonstige Eigentümer geben ein Drittel ihres Budgets für Verbindungen ohne Repeater zu Inseln und Küstenregionen aus; ein Lieferant, der bei Systemen ohne Repeater stark ist, verkauft hauptsächlich an Telekommunikationsanbieter und den öffentlichen Sektor. Die Multiplikation der km neuer Systeme (118.400 km im Jahr 2025) mit den durchschnittlichen Kosten pro km (USD 31.500) ergibt die Ausgaben für neue Systeme; die Addition der Ausgaben für Kapazitätserweiterungen und Wartung auf der installierten Basis ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Unterseekabelsysteme an?
Asien-Pazifik führt den Markt für Unterseekabelsysteme mit 33,4 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 7,41 % pro Jahr die am schnellsten wachsende Region, weil neue Routen rund um Afrika und durch den Golf einem Korridor, der Kabelschäden im Roten Meer ausgesetzt ist, mehr Diversität verleihen. Die regionalen Werte ordnen die Ausgaben jedes Systems den Landeländern seiner Eigentümer und seiner Route zu.
Asien-Pazifik führt mit 33,4 % Anteil
Asien-Pazifik gab 2025 USD 1,91 Mrd. für Unterseekabelsysteme aus und soll 2035 USD 3,57 Mrd. erreichen, eine CAGR von 6,48 %. Innerasiatische Routen wie AUG East, dessen Fertigstellung bis zum dritten Quartal 2029 angestrebt wird, und neue Pfade nach Indien tragen den Großteil des Wachstums.
Nordamerika hält 23,9 % Anteil
Nordamerika hat 2025 einen Wert von USD 1,36 Mrd. und bis 2035 von USD 2,24 Mrd., eine CAGR von 5,09 %. In den Vereinigten Staaten ansässige Cloud-Anbieter finanzieren die meisten neuen transatlantischen und transpazifischen Systeme, darunter Fastnet und Googles Kabel Sol, das Palm Coast in Florida mit Bermuda, den Azoren und Spanien verbindet. Nordamerika verliert bis 2035 2,2 Prozentpunkte Anteil, da mehr Ausgaben am anderen Ende jeder Route anfallen.
Europa hält 20,6 % Anteil
Europa hat 2025 einen Wert von USD 1,17 Mrd. und bis 2035 von USD 1,98 Mrd., eine CAGR von 5,36 %. Öffentliche Mittel über CEF Digital und Ausschreibungen zur Reparaturkapazität stützen den Anteil Europas.
Naher Osten und Afrika hält 13,8 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 787,10 Mio. und bis 2035 von USD 1,61 Mrd., das schnellste regionale Wachstum mit 7,41 % pro Jahr. Im November 2025 gab Meta die Fertigstellung des Kerns von 2Africa bekannt, einem 45.000 km langen Open-Access-System; nachfolgende Abzweige, Golfrouten und Reparaturkapazität treiben weitere Ausgaben an.
Lateinamerika hält 8,3 % Anteil
Lateinamerika hat 2025 einen Wert von USD 473,40 Mio. und bis 2035 von USD 918,19 Mio., eine CAGR von 6,85 %, angeführt von Brasilien und von Chiles Humboldt-Route nach Australien.
Länderanalyse: Welche Länder geben am meisten für Unterseekabelsysteme aus?
Die Vereinigten Staaten sind mit USD 1,17 Mrd. im Jahr 2025, 20,6 % des globalen Werts, der größte Ländermarkt für Unterseekabelsysteme, gefolgt von China mit USD 407,67 Mio. (7,1 %) und Japan mit USD 306,71 Mio. (5,4 %). Die 12 größten Länder entfallen auf 61,8 % der Ausgaben von 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,17 | 20,6 % | 1,91 | 4,98 % |
| 2 | China | Asien-Pazifik | 0,41 | 7,1 % | 0,67 | 5,11 % |
| 3 | Japan | Asien-Pazifik | 0,31 | 5,4 % | 0,54 | 5,73 % |
| 4 | Singapur | Asien-Pazifik | 0,26 | 4,6 % | 0,47 | 5,93 % |
| 5 | Vereinigtes Königreich | Europa | 0,24 | 4,2 % | 0,38 | 4,67 % |
| 6 | Frankreich | Europa | 0,22 | 3,9 % | 0,36 | 5,02 % |
| 7 | Indien | Asien-Pazifik | 0,22 | 3,8 % | 0,54 | 9,69 % |
| 8 | Brasilien | Lateinamerika | 0,21 | 3,8 % | 0,43 | 7,22 % |
| 9 | Saudi-Arabien | Naher Osten und Afrika | 0,14 | 2,4 % | 0,29 | 7,96 % |
| 10 | Australien | Asien-Pazifik | 0,14 | 2,4 % | 0,26 | 6,63 % |
| 11 | Indonesien | Asien-Pazifik | 0,12 | 2,1 % | 0,25 | 7,59 % |
| 12 | Portugal | Europa | 0,10 | 1,7 % | 0,18 | 6,83 % |
Indien ist mit 9,69 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 7,96 % und Indonesien mit 7,59 %, da neue Gateways die Abhängigkeit von wenigen Landeknoten verringern. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an Landepunkten und an den Ausgaben der Eigentümer für in Betrieb befindliche und im Bau befindliche Systeme.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Unterseekabelsysteme erreicht im Basisszenario bis 2035 USD 10,32 Mrd., mit einer Spanne von USD 8,69 Mrd. bis USD 11,90 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | km neuer Systeme bis 2035 etwa 20 % unter dem Basisszenario; langsamerer Erweiterungszyklus | 8,69 | 4,30 % |
| Basis | Arbeiten an neuen Systemen steigen auf 176.000 km pro Jahr; Kosten pro km steigen um 1,4 % pro Jahr | 10,32 | 6,11 % |
| Hoch | km neuer Systeme bis 2035 etwa 20 % über dem Basisszenario, da angekündigte Cloud-Programme umgesetzt werden; Reparaturflotte wächst schneller | 11,90 | 7,63 % |
Das niedrige Szenario spiegelt eine Pause bei den Cloud-Investitionen wider; das hohe Szenario geht davon aus, dass Fabrik- und Schiffskapazität mit den angekündigten Programmen Schritt halten. Mehrkernfasern sind der wichtigste technische Unsicherheitsfaktor: Sie erhöhen die Kapazität pro Kabel schneller als die Kosten, was die Anzahl der pro Tbps benötigten neuen Systeme senken kann.
Wettbewerbsanalyse: Wer führt den Markt für Unterseekabelsysteme an?
- SubCom
- Alcatel Submarine Networks (ASN)
- NEC
- HMN Technologies
- Hengtong Group
- Ciena
- Nokia
- Orange
- Global Marine Group
- OMS Group
- Meta
- Amazon Web Services
- Microsoft
- Southern Cross Cables
Drei Systemlieferanten, SubCom, Alcatel Submarine Networks und NEC, liefern 2025 zusammen etwa 70 % des Werts neuer Systeme (Schätzung von DC Market Insights auf Grundlage offengelegter Auftragsvergaben und Fabrikkapazität). Alcatel Submarine Networks meldete für 2024 einen Nettoumsatz von EUR 1,06 Mrd. innerhalb der Konzernrechnung von Nokia, was bei einem angenommenen Kurs von USD 1,08 pro Euro etwa 21,8 % des Marktes von 2024 entspricht, und hat weltweit mehr als 750.000 km optische Unterseekabel verlegt. Der französische Staat schloss die Übernahme von ASN von Nokia am 31. Dezember 2024 ab. Das Werk von SubCom in Newington, New Hampshire, produziert 58.000 km Kabel pro Jahr, und im April 2026 schloss Cerberus ein Continuation Vehicle für SubCom mit Zusagen von rund USD 2,30 Mrd. ab. NEC liefert das System AUG East, und Hengtong gibt an, das erste Unternehmen in China zu sein, das die Verlegung von 40.000 km optischer Unterseekabel abgeschlossen hat. Ciena und Nokia konkurrieren um Endgeräte und Kapazitätserweiterungen; Orange, Global Marine Group und OMS Group betreiben Installations- und Reparaturschiffe; und Southern Cross Cables bestellte SX Tasman Express, ein System mit 16 Faserpaaren zwischen Sydney und Auckland, geliefert von ASN, mit Meeresinstallation durch OMS Group.
Aktuelle Entwicklungen
- Im Februar 2025 kündigte Meta Project Waterworth an, ein System mit 24 Faserpaaren und mehr als 50.000 km, das die Vereinigten Staaten, Indien, Brasilien, Südafrika und weitere Regionen verbindet (Quelle: Engineering-Blog von Meta).
- Im Juli 2025 unterzeichnete das Konsortium AUG East, zu dessen Mitgliedern Amazon Web Services und Microsoft gehören, mit NEC einen Vertrag über ein 8.900 km langes System zwischen Singapur und Japan, dessen Fertigstellung bis zum dritten Quartal 2029 angestrebt wird (Quelle: Nachrichtenbericht von W.Media).
- Im November 2025 kündigte Amazon Fastnet zwischen Maryland und dem County Cork an, sein erstes eigenes privates Unterseekabel, mit mehr als 320 Tbps Kapazität bei Inbetriebnahme im Jahr 2028 (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Januar 2026 unterzeichnete OMS Group Verträge mit Ulstein über zwei Kabelleger vom Typ SX252 mit jeweils bis zu 6.500 Tonnen Kabelkapazität (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Februar 2026 stellte die Europäische Kommission EUR 347 Mio. für strategische Unterseekabelprojekte bereit und schlug eine Cable Security Toolbox vor (Quelle: Ankündigung der Europäischen Kommission).
- Im September 2026 wurde über Metas Pläne für Petal berichtet, ein Kabel zwischen den Vereinigten Staaten und Frankreich, das Zweikernfasern in einem System mit 24 Faserpaaren nutzt, was 48 Faserpaaren entspricht (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Verträge, Kabelinbetriebnahmen und Programme zur Reparaturkapazität laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Unterseekabelsysteme erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen Kohorten von km neuer Systeme (2020 bis 2035) aufgebaut, jeweils bepreist mit schlüsselfertigen Kosten pro km, die bei USD 29.000 im Jahr 2020 beginnen und 2035 USD 36.200 erreichen. Die Kosten von USD 31.500 pro km für 2025 liegen innerhalb der Spanne von 7 offengelegten Projektwerten, von etwa USD 20.000 bis etwa USD 82.000 pro km. Die Ausgaben für Kapazitätserweiterungen wurden auf eine installierte Basis von 1,70 Mio. km im Jahr 2025 aufgeschlagen, im Einklang mit den mehr als 1,7 Mio. km, die die ITU für etwa 500 Kabel meldet, zu etwa USD 551 pro km; die Wartung wurde mit etwa USD 362 pro km zuzüglich 175 Reparaturen zu je etwa USD 2,41 Mio. hinzugerechnet, im Einklang mit den mehr als 170 Reparaturen, die das ICPC für 2025 meldete. Die Basis wird um 3,2 % pro Jahr stillgelegt. Jede Aufteilung ergibt in Summe die Marktgesamtsumme; die Aufteilung nach Faserpaaren gliedert nur die Lieferung neuer Systeme. Das Ergebnis wurde anhand von 2 Grenzwerten geprüft: Der Nettoumsatz von ASN im Jahr 2024 von EUR 1,06 Mrd. entspricht etwa 21,8 % des modellierten Marktes von 2024, was mit einem von drei führenden Lieferanten vereinbar ist, und die Kabelproduktion von SubCom von 58.000 km pro Jahr entspricht etwa 49 % der modellierten km von 2025, was mit seiner Position als einer der größten Lieferanten vereinbar ist. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und Annahmen
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kosten pro km
- 2.2Modell für installierte Basis, Kapazitätserweiterungen und Wartung
- 2.3Top-down-Gegenprüfungen anhand von Lieferanten
- 2.4Datenquellen und Validierung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Offengelegte Projektwerte pro km
- 5.2Schlüsselfertige Kosten pro km, 2020 bis 2035
- 5.3Reparaturkosten und -dauer
- 06Normen und Regulierung
- 6.1ITU-T G.977 und G.977.1
- 6.2ITU-T-G.654-Faser
- 6.3FCC-Lizenzvorschriften für Unterseekabel
- 6.4Rahmenwerk der Europäischen Union für Kabelsicherheit
- 6.5Internationale Gremien für Kabelresilienz
- 07Lieferkettenanalyse
- 7.1Herstellung von Kabeln und Repeatern
- 7.2Meeresvermessung, Installation und Kabelschiffe
- 7.3Endgeräte und Kapazitätserweiterungen
- 7.4Wartungsverträge und Reparatur
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020 bis 2035
- 8.2km neuer Systeme und installierte Basis
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Angebot
- 9.1Wet-Plant-Ausrüstung
- 9.2Meeresvermessung und Installation
- 9.3Dry-Plant- und Landestationsausrüstung
- 9.4Kapazitätserweiterungen
- 9.5Wartung und Reparatur
- 10Markt nach Systemtyp
- 10.1Transozeanische Systeme mit Repeatern
- 10.2Regionale Systeme mit Repeatern
- 10.3Systeme ohne Repeater
- 11Markt nach Faserpaaranzahl
- 11.1Bis zu 8 Faserpaare
- 11.29 bis 16 Faserpaare
- 11.317 Faserpaare und mehr
- 12Markt nach Eigentümer
- 12.1Telekommunikationsanbieter und Konsortien
- 12.2Content- und Cloud-Anbieter
- 12.3Regierungen und sonstige Eigentümer
- 13Markt nach Anwendung
- 13.1Internationaler Internet- und Cloud-Verkehr
- 13.2Inländische und Insel-Konnektivität
- 13.3Unternehmens-, Forschungs- und Verteidigungsnetze
- 13.4Offshore-Energieplattformen
- 14DC Exklusiv: Kosten-pro-km-Modell und Matrix Eigentümer × Systemtyp
- 14.1Modellstruktur und Eingangsgrößen
- 14.2Matrix Eigentümer × Systemtyp, 2025
- 14.3Wichtigste Erkenntnisse
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, übriges Nordamerika)
- 15.2Europa (Vereinigtes Königreich, Frankreich, Portugal, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Singapur, Indien, Australien, Indonesien, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Region nach Angebot, 2025 und 2035
- 17.2Region nach Eigentümer, 2025 und 2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktstruktur und Konzentration
- 19.2Positionierung der Lieferanten
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1SubCom
- 20.2Alcatel Submarine Networks (ASN)
- 20.3NEC
- 20.4HMN Technologies
- 20.5Hengtong Group
- 20.6Ciena
- 20.7Nokia
- 20.8Orange
- 20.9Global Marine Group
- 20.10OMS Group
- 20.11Meta
- 20.12Google
- 20.13Amazon Web Services
- 20.14Microsoft
- 20.15Southern Cross Cables
- 21Empfehlungen der Analysten
- 21.1Empfehlungen für Systemlieferanten
- 21.2Empfehlungen für Kabeleigentümer
- 21.3Empfehlungen für Investoren
- Abb. 1Größe des Marktes für Unterseekabelsysteme, 2020–2035
- Abb. 2Markt für Unterseekabelsysteme nach Angebot, 2025
- Abb. 3Markt für Unterseekabelsysteme nach Region, 2025 und 2035
- Abb. 4Schlüsselfertige Kosten pro km, 2020 bis 2035
- Abb. 5Installierte Basis an Unterseekabeln, 2020 bis 2035
- Abb. 6Marktanteil nach Systemtyp, 2025 und 2035
- Abb. 7Marktanteil nach Eigentümer, 2025 und 2035
- Abb. 8Matrix Eigentümer × Systemtyp, 2025
- Abb. 9Top-12-Länder, 2025
- Abb. 10Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Offengelegte Projektwerte pro km
- Tabelle 3Markt nach Angebot, 2025 und 2035
- Tabelle 4Markt nach Systemtyp, 2025 und 2035
- Tabelle 5Markt nach Eigentümer, 2025 und 2035
- Tabelle 6Markt nach Anwendung, 2025 und 2035
- Tabelle 7Markt nach Faserpaaranzahl, 2025 und 2035
- Tabelle 8Matrix Eigentümer × Systemtyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Aktuelle Entwicklungen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 5,70 Mrd. im Jahr 2025, mit einem Anstieg auf USD 10,32 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 4,04 Mrd.
6,11 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 lag das Wachstum bei 7,16 % pro Jahr, als Content- und Cloud-Anbieter begannen, eigene Systeme zu finanzieren.
Wet-Plant-Ausrüstung, mit USD 2,16 Mrd. oder 37,9 % des Marktes im Jahr 2025. Kapazitätserweiterungen sind mit 8,07 % pro Jahr das am schnellsten wachsende Angebot.
Nach Schätzungen von DC Market Insights durchschnittlich etwa USD 31.500 pro km im Jahr 2025. Offengelegte Projekte reichen von etwa USD 20.000 pro km auf langen transpazifischen Routen bis zu mehr als USD 80.000 pro km auf einer arktischen Route.
Asien-Pazifik, mit USD 1,91 Mrd. oder 33,4 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 7,41 % pro Jahr am schnellsten.
SubCom, Alcatel Submarine Networks und NEC liefern 2025 zusammen etwa 70 % des Werts neuer Systeme (Schätzung von DC Market Insights). HMN Technologies, Hengtong Group, Ciena, Nokia, Orange, Global Marine Group und OMS Group sind ebenfalls im Wettbewerb, und Meta, Google, Amazon Web Services und Microsoft sind bedeutende Eigentümer.
Telekommunikationsanbieter und Konsortien, mit USD 2,64 Mrd. oder 46,2 % der Ausgaben von 2025. Content- und Cloud-Anbieter wachsen mit 8,30 % pro Jahr am schnellsten und erreichen bis 2035 USD 5,41 Mrd.
Die Vereinigten Staaten mit USD 1,17 Mrd., oder 20,6 % der Ausgaben von 2025, gefolgt von China mit USD 407,67 Mio. Indien wächst unter den großen Ländermärkten mit 9,69 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.