
Markt für Vor-Ort-Stromerzeugung in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Vor-Ort-Stromerzeugung in Rechenzentren: 2025 lag das Marktvolumen bei USD 11.95 Mrd.; bis 2035 soll es bei einer CAGR von 13.35 % auf USD 41.83 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was umfasst die Vor-Ort-Stromerzeugung in einem Rechenzentrum?
- 05Warum unterscheiden sich die Schätzungen für den Markt für Vor-Ort-Stromerzeugung in Rechenzentren?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten der Vor-Ort-Stromerzeugung pro kW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
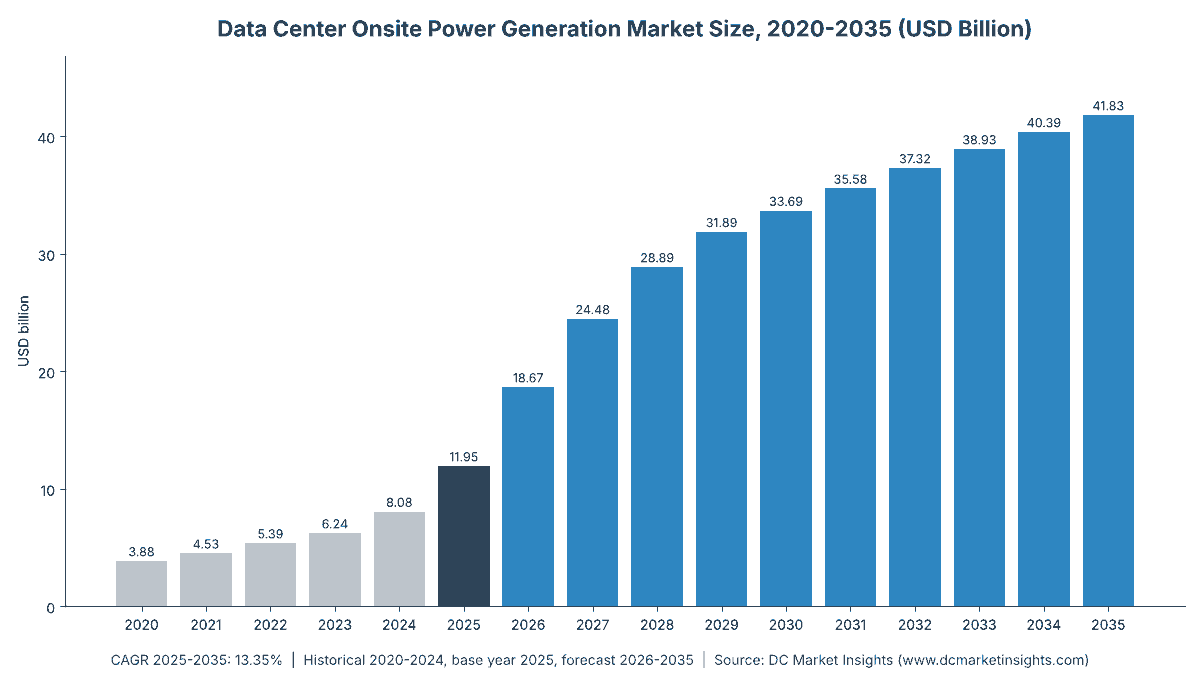
Der Markt für Vor-Ort-Stromerzeugung in Rechenzentren wird 2026 auf 18,67 Mrd. USD geschätzt und soll bis 2035 ein Volumen von 41,83 Mrd. USD erreichen, ausgehend von 11,95 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,35 % von 2025 bis 2035 (Schätzung von DC Market Insights). Früher bedeutete Vor-Ort-Erzeugung eine Reihe von Diesel-Notstromaggregaten, die nur wenige Stunden im Jahr liefen; heute fließt das Geld in Anlagen, die täglich in Betrieb sind, denn ein Campus für künstliche Intelligenz (KI), der auf einen Netzanschluss wartet, erwirtschaftet nichts. Die Internationale Energieagentur (IEA) erklärte im April 2026, dass bis 2030 rund 15 bis 27 Gigawatt (GW) Erdgas-Erzeugung vor Ort Rechenzentren versorgen könnten, und Oracle kündigte im selben Monat an, bis zu 2,8 GW an Brennstoffzellen von Bloom Energy beschaffen zu wollen, davon 1,2 GW bereits vertraglich gesichert. DC Market Insights erwartet daher, dass der Anteil der Primär- und standortnahen Stromversorgung an den Ausgaben von 21,8 % im Jahr 2025 auf 43,9 % im Jahr 2035 steigt, während die Notstromversorgung von 62,9 % auf 40,1 % zurückgeht. Brennstoffzellen sind mit 26,08 % pro Jahr die am schnellsten wachsende Technologie, und der Nahe Osten und Afrika ist mit 22,01 % pro Jahr die am schnellsten wachsende Region.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Vor-Ort-Stromerzeugung in Rechenzentren im Jahr 2026?
DC Market Insights beziffert den Markt für Vor-Ort-Stromerzeugung in Rechenzentren im Jahr 2026 auf 18,67 Mrd. USD, 56,2 % mehr als 2025, da für netzunabhängige KI-Campus bestellte Gasturbinen und Brennstoffzellen zusätzlich zu einem stabilen Geschäft mit Notstromaggregaten in Betrieb genommen werden.
- Marktgröße 2025: 11,95 Mrd. USD
- Marktgröße 2026: 18,67 Mrd. USD
- Marktgröße 2030: 33,69 Mrd. USD
- Marktgröße 2035: 41,83 Mrd. USD
- CAGR 2025-2035: 13,35 % im Basisszenario, 10,81 % im unteren Szenario und 15,40 % im oberen Szenario
- Größte Technologie: Hubkolben-Generatoraggregate, 69,6 % des Werts 2025 (8,31 Mrd. USD)
- Am schnellsten wachsende Technologie: Brennstoffzellen, 26,08 % pro Jahr
- Größte Anwendung: Notstrom- und Ersatzstromversorgung, 62,9 % des Werts 2025 (7,52 Mrd. USD)
- Führende Region: Nordamerika, 55,9 % des Werts 2025 (6,68 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 22,01 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 6,16 Mrd. USD im Jahr 2025 (51,5 % des weltweiten Werts)
- Marktführer: Caterpillar, rund 19 % des Werts 2025 über Generatoraggregate und Solar Turbines hinweg (Bewertung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Vor-Ort-Stromerzeugung in Rechenzentren wurde 2020 auf 3,88 Mrd. USD bewertet, erreichte 2025 ein Volumen von 11,95 Mrd. USD und soll bis 2035 auf 41,83 Mrd. USD wachsen, mit einer CAGR von 13,35 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Vor-Ort-Stromerzeugung in Rechenzentren 2025 | 11,95 Mrd. USD |
| Marktgröße Vor-Ort-Stromerzeugung in Rechenzentren 2026 | 18,67 Mrd. USD |
| Markt für Vor-Ort-Stromerzeugung in Rechenzentren, CAGR | 13,35 % |
| Marktgröße Vor-Ort-Stromerzeugung in Rechenzentren 2035 | 41,83 Mrd. USD |
Die Ausgaben für Vor-Ort-Stromerzeugung in Rechenzentren wuchsen von 2020 bis 2025 um 25,26 % pro Jahr. Der Großteil entfiel auf Notstromaggregate für neue Rechenzentrumshallen, deren Volumen von 3,60 Mrd. USD auf 8,31 Mrd. USD stieg; Gasturbinen legten in denselben fünf Jahren jedoch von 60,50 Mio. USD auf 2,51 Mrd. USD zu, als KI-Campus begannen, mit eigenen Anlagen ans Netz zu gehen. Das Wachstum von 13,35 % pro Jahr bis 2035 beruht auf einem Wandel im Zweck der Anlagen: Generatoraggregate wachsen mit neuer Kapazität weiterhin um 9,13 % pro Jahr, während Gasturbinen (16,39 % pro Jahr) und Brennstoffzellen (26,08 % pro Jahr) die Rolle der Hauptversorgung übernehmen. Bis 2035 halten die drei größten Technologien 47,6 %, 27,4 % und 21,2 % eines Marktes von 41,83 Mrd. USD, gegenüber 69,6 %, 21,0 % und 7,3 % im Jahr 2025.
Zentrale Erkenntnisse
Fünf Zahlen erklären, wohin die Ausgaben für Vor-Ort-Stromerzeugung in Rechenzentren zwischen 2025 und 2035 fließen.
- Der Markt erreicht bis 2035 ein Volumen von 41,83 Mrd. USD, weil Betreiber Erzeugungsanlagen inzwischen kaufen, um den Campus zu betreiben, und nicht nur, um ihn abzusichern.
- Die Primär- und standortnahe Stromversorgung wächst um 21,57 % pro Jahr, weil Netzanschlüsse für Lasten über 100 MW in den gefragtesten Märkten Jahre dauern.
- Der Anteil von Erdgas an den Ausgaben steigt von 36,2 % auf 58,8 %, weil Turbinen, Gasmotoren und Brennstoffzellen allesamt Pipelinegas nutzen, wenn Diesel nicht täglich laufen darf.
- Brennstoffzellen verzehnfachen sich auf 8,88 Mrd. USD, weil Verträge wie der Oracle-Auftrag über bis zu 2,8 GW sie zu einer Option im Versorgungsmaßstab machen.
- Notstromaggregate erreichen bis 2035 weiterhin jährliche Ausgaben von 11,60 Mrd. USD, weil jede neue Halle unabhängig von ihrer Hauptversorgung eine Notstromversorgung benötigt.
Was umfasst die Vor-Ort-Stromerzeugung in einem Rechenzentrum?
Vor-Ort-Stromerzeugung ist jede Anlage innerhalb oder neben einem Rechenzentrumscampus, die Strom für diesen Campus erzeugt; DC Market Insights beziffert Ausrüstung, Installation und Service im Jahr 2025 auf 11,95 Mrd. USD.
Enthalten. Hubkolben-Generatoraggregate (Diesel, hydriertes Pflanzenöl (HVO), Erdgas und Zweistoffbetrieb) für Notstrom-, Primär-, Überbrückungs- und Lastspitzenbetrieb, einschließlich Gehäusen, Kraftstoffsystemen, Steuerungen und Abgasnachbehandlung; Gasturbinen für Primärstrom, Überbrückungsstrom und dedizierte standortnahe Kraftwerke, einschließlich Engineering, Beschaffung und Bau (EPC) sowie langfristigem Service; stationäre Brennstoffzellen (Festoxid-, Protonenaustauschmembran-, Schmelzkarbonat- und Phosphorsäure-Brennstoffzellen) einschließlich Installation und Service; sowie Photovoltaik-Anlagen (PV) vor Ort, Lineargeneratoren und andere kleine Erzeugungsanlagen vor Ort.
Nicht enthalten. Batterien und unterbrechungsfreie Stromversorgungen (USV), die Strom speichern statt erzeugen; die Ebene der Microgrid-Steuerungen und Schaltanlagen, die in einem separaten Bericht von DC Market Insights über Microgrids für Rechenzentren behandelt wird; Versorgungskraftwerke, die das allgemeine Netz beliefern; Brennstoffe, Pipelines und über Stromabnahmeverträge verkaufter Strom; sowie kleine modulare Reaktoren, von denen vor 2030 keiner innerhalb eines Rechenzentrumsgeländes in Betrieb gehen wird. Die Stromverteilung innerhalb der Datenhalle wird im Markt für Stromversorgung in Rechenzentren behandelt.
Wie die Segmente zusammenpassen. Die vier Technologielinien entsprechen exakt den zugehörigen Berichten von DC Market Insights: dem Markt für Generatoren in Rechenzentren (8,31 Mrd. USD im Jahr 2025), dem Markt für Gasturbinen in Rechenzentren (2,51 Mrd. USD) und dem Markt für Brennstoffzellen in Rechenzentren (874,50 Mio. USD), zuzüglich 250,00 Mio. USD für Vor-Ort-Solaranlagen, Lineargeneratoren und sonstige Einheiten. Jede Segmenttabelle teilt denselben Wert von 11,95 Mrd. USD für 2025 auf, und jede Aufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum unterscheiden sich die Schätzungen für den Markt für Vor-Ort-Stromerzeugung in Rechenzentren?
Öffentliche Schätzungen zur Vor-Ort-Stromversorgung von Rechenzentren unterscheiden sich, weil manche Batterien, Microgrids, Brennstoffe und Versorgungskraftwerke einbeziehen, während DC Market Insights für 2026 nur Ausgaben von 18,67 Mrd. USD für Erzeugungsanlagen zählt.
Weiter gefasste Definitionen fügen vier Dinge hinzu. Erstens Energiespeicher und USV-Systeme, die in den meisten Campus-Stromkonzepten neben den Generatoren stehen, aber keinen Strom erzeugen. Zweitens Microgrid-Steuerungen und Schaltanlagen, die die Vor-Ort-Anlagen miteinander verbinden. Drittens GuD-Kraftwerke von Versorgern, die ein Energieunternehmen wegen der Rechenzentrumslast baut, deren Strom es aber ins Netz verkauft, etwa die drei Kraftwerke von Entergy Louisiana, die im August 2025 für den Meta-Campus genehmigt wurden. Viertens Brennstoff- und Stromerlöse über die Lebensdauer der Anlage. Jeder dieser Posten ist für den Betreiber ein realer Kostenfaktor, doch ihre Einbeziehung würde Ausrüstung doppelt zählen, die andere Berichte bereits erfassen, und verwischen, was ein Käufer für Generatoren, Turbinen und Brennstoffzellen ausgibt.
| Element | In diesem Markt enthalten? | Begründung |
|---|---|---|
| Notstrom- und Primär-Generatoraggregate | Ja (8,31 Mrd. USD im Jahr 2025) | Erzeugen Strom für einen Campus |
| Gasturbinen und Brennstoffzellen | Ja (3,39 Mrd. USD im Jahr 2025) | Erzeugen Strom für einen Campus |
| Vor-Ort-Solaranlagen und Lineargeneratoren | Ja (250,00 Mio. USD im Jahr 2025) | Erzeugen Strom vor Ort |
| Batterien und USV | Nein | Speichern Strom |
| Versorgungskraftwerke für die allgemeine Last | Nein | Beliefern das allgemeine Netz |
| Brennstoffe und Stromabnahmeverträge | Nein | Betriebskosten, keine Ausrüstung |
Zu den Käufern innerhalb des Marktumfangs gehören Hyperscale-Cloud-Betreiber, Entwickler von KI-Clouds, Colocation-Anbieter, Eigentümer von Unternehmens- und Edge-Rechenzentren sowie unabhängige Stromerzeuger, die Strom ausschließlich an einen Campus verkaufen. Serverräume kleiner und mittlerer Unternehmen (KMU) mit mobilen Generatoren unter 100 Kilowatt (kW) werden den Unternehmens- und Edge-Rechenzentren zugerechnet. Batterien, USV, Microgrid-Steuerungen, Versorgungskraftwerke für die allgemeine Last, Brennstoffversorgung und Stromabnahmeverträge bleiben in jeder Tabelle außerhalb des Marktumfangs.
Warum erzeugen Rechenzentren ihren eigenen Strom?
Rechenzentren erzeugen ihren eigenen Strom, weil Netzkapazität erst Jahre nach den Gebäuden verfügbar wird; DC Market Insights erwartet daher, dass die Primär- und standortnahe Stromversorgung von 2,60 Mrd. USD im Jahr 2025 auf 18,36 Mrd. USD im Jahr 2035 wächst.
Großlastregeln in Texas, bei PJM und in Irland machen Vor-Ort-Versorgung zur Bedingung
Netzbetreiber verlangen inzwischen von Großverbrauchern, eigene Kapazität mitzubringen. Das texanische Senate Bill 6 (Senatsgesetz 6) legte einen Schwellenwert von 75 Megawatt (MW) für Großlasten fest und erlaubt dem Electric Reliability Council of Texas (ERCOT), diese in Notfällen zum Betrieb ihrer Vor-Ort-Notstromerzeugung anzuweisen, so die offizielle Gesetzesanalyse des Senats vom August 2025. Die Federal Energy Regulatory Commission (FERC) erklärte den Co-Location-Tarif von PJM Interconnection im Dezember 2025 für ungerecht und unangemessen und schlug zwei neue Übertragungsdienste für standortnahe Lasten vor. In Irland entschied die Commission for Regulation of Utilities (CRU) am 12. Dezember 2025, dass neue Rechenzentren regelbare Erzeugung oder Speicherung vor Ort oder in unmittelbarer Nähe bereitstellen müssen, die auf herabgestufter Basis 100 % ihrer maximalen Bezugskapazität entspricht. DC Market Insights ordnet diesen Regeln 4,08 Mrd. USD der Ausgaben für Primär-, standortnahe und Überbrückungsstromversorgung im Jahr 2025 zu.
Motoren- und Turbinenhersteller weisen die Nachfrage von Rechenzentren in ihren Ergebnissen aus
Caterpillar meldete, dass der Umsatz im Bereich Power and Energy im zweiten Quartal 2026 um 17 % auf 8,24 Mrd. USD stieg, wobei große Hubkolbenmotoren und Turbinen vor allem bei Rechenzentrumsanwendungen zulegten, so die Ergebnismitteilung vom 4. August 2026. Cummins meldete im selben Quartal einen Umsatz von 2,3 Mrd. USD im Bereich Power Systems, ein Plus von 19 %, getragen von Rechenzentrumsmärkten in den Vereinigten Staaten (USA), China und im asiatisch-pazifischen Raum. GE Vernova meldete für das erste Halbjahr 2026 Rechenzentrumsaufträge von über 5 Mrd. USD, mehr als das Doppelte des Gesamtwerts von 2025, so die Ergebnismitteilung vom 22. Juli 2026. Diese Angaben stützen den Sprung um 56,2 %, den DC Market Insights von 2025 auf 2026 modelliert.
Die IEA nimmt Erdgas-Erzeugung vor Ort in ihren Ausblick für Rechenzentren auf
Die IEA erklärte in ihrem Update zu Energie und KI vom April 2026, dass bis 2030 rund 15 bis 27 GW Erdgas-Erzeugung vor Ort Rechenzentren versorgen könnten, überwiegend in den USA. Damit werden Vor-Ort-Anlagen Teil des offiziellen Versorgungsbildes und nicht nur eine Notlösung. DC Market Insights beziffert den Anteil von Erdgas an den Ausgaben für Vor-Ort-Erzeugung im Jahr 2025 auf 36,2 % bzw. 4,32 Mrd. USD, mit einem Anstieg auf 58,8 % bzw. 24,57 Mrd. USD im Jahr 2035.
Wie verändert sich der Vor-Ort-Strommix in Rechenzentren?
Der Vor-Ort-Mix verlagert sich von Diesel-Notstrom zu gasbefeuerter Primärstromversorgung; im Modell von DC Market Insights sinkt der Anteil von Diesel und HVO von 58,3 % der Ausgaben 2025 auf 30,3 % im Jahr 2035.
Gigawatt-Flotten aus Gasmotoren ersetzen einzelne Notstromaggregate
Generatoraufträge kommen inzwischen in Gigawatt-Blöcken. Caterpillar gab im Januar 2026 bekannt, dass American Intelligence and Power für die erste Phase seines Monarch-Campus schnell reagierende Erdgas-Generatoraggregate mit 2 GW bestellt hatte, und der Joule-Campus in Utah plant bis zu 4 GW, versorgt durch Caterpillar-Gasgeneratoraggregate G3520K mit Batterien von 1,1 Gigawattstunden (GWh), so Branchenberichte vom August 2025. Erdgas-Hubkolbenaggregate wachsen innerhalb der Generatorlinie von 1,01 Mrd. USD im Jahr 2025 auf 6,02 Mrd. USD im Jahr 2035, um 19,58 % pro Jahr.
Brennstoffzellen wechseln von Pilot-Racks zu Verträgen im Versorgungsmaßstab
Oracle und Bloom Energy erklärten im Juli 2025, dass Brennstoffzellen ein ganzes Rechenzentrum innerhalb von 90 Tagen mit Vor-Ort-Strom versorgen könnten, und im April 2026 bekundete Oracle die Absicht, bis zu 2,8 GW zu beschaffen, so die Investorenmitteilung von Bloom Energy. American Electric Power (AEP) kündigte im Oktober 2026 ein Brennstoffzellenprojekt mit 702 MW nahe Cheyenne, Wyoming, im Wert von rund 4 Mrd. USD an, mit einem 20-jährigen Stromabnahmevertrag für Google. Der Anteil der Brennstoffzellen an den Ausgaben für Vor-Ort-Erzeugung steigt zwischen 2025 und 2035 von 7,3 % auf 21,2 %.
Lineargeneratoren und Vor-Ort-Solaranlagen gelangen in die Auftragsbücher der Versorger
Mainspring Energy gab am 13. Oktober 2026 bekannt, dass AEP im Rahmen einer Vereinbarung über bis zu 1,6 GW bis 2034 zunächst 190 MW seiner Lineargeneratoren gekauft habe, was das Unternehmen als bislang größte Beschaffung von Lineargeneratoren bezeichnete. Die Einheiten werden in Blöcken zu 250 kW geliefert und laufen ohne Verbrennungsflamme mit Erdgas, Biogas oder Wasserstoff. DC Market Insights fasst Lineargeneratoren mit Vor-Ort-PV-Anlagen in einer Linie zusammen, deren Wert 2025 bei 250,00 Mio. USD und 2035 bei 1,58 Mrd. USD liegt, ein Wachstum von 20,21 % pro Jahr.
Markthemmnisse: Was bremst die Vor-Ort-Erzeugung in Rechenzentren?
Emissionsgenehmigungen und die Kosten für den Aufbau von Reservekapazität bremsen den Markt; das untere Szenario von DC Market Insights mit 33,35 Mrd. USD im Jahr 2035 zeigt die Auswirkungen einer langsameren Einführung von Turbinen und Brennstoffzellen.
Luftreinhaltegenehmigungen begrenzen die Betriebsstunden von Dieselflotten
In Nord-Virginia stehen bereits mehr als 4.000 Dieselgeneratoren mit über 11 GW Leistung, so ein Bericht des Virginia Mercury vom Januar 2026, und der lokale Widerstand gegen ihren häufigeren Betrieb ist 2026 ein Thema der Gesetzgebung. Die US-Umweltschutzbehörde (EPA) stellte im Mai 2025 klar, dass bestimmte Notstrommotoren bis zu 50 Stunden pro Jahr unter Nicht-Notfallbedingungen laufen dürfen, und ihre Regel subpart KKKKa für neue Verbrennungsturbinen trat am 15. Januar 2026 in Kraft. Diese Grenzen halten das Wachstum von Diesel und HVO bei 6,18 % pro Jahr, der langsamsten Brennstoffgruppe im Modell.
Zuverlässige Inselversorgung erfordert 30 % bis 70 % Reservekapazität
Die IEA erklärte im April 2026, dass eine zuverlässige Inselversorgung eine Überdimensionierung der Vor-Ort-Erzeugung um 30 % bis 70 % gegenüber dem Bedarf erfordert. Beim Modellpreis 2025 von 1.900 USD pro kW für ein Gasturbinenkraftwerk bedeutet das 2,47 Mio. USD bis 3,23 Mio. USD an Anlagen pro MW IT-Last, gegenüber 0,55 Mio. USD bis 0,62 Mio. USD für Notstromaggregate pro MW. Campus, die diese Überdimensionierung nicht finanzieren können, warten stattdessen auf das Netz, weshalb Überbrückungsstrom nur um 12,89 % pro Jahr wächst.
Wo liegen die Chancen für Anbieter von Vor-Ort-Erzeugung?
Die größten Chancen bieten die Primärstromversorgung für KI-Campus außerhalb Nordamerikas und die Umwandlung von Überbrückungsanlagen in dauerhafte Anlagen, die im Modell von DC Market Insights für 2035 einen Wert von 4,13 Mrd. USD bzw. 18,36 Mrd. USD erreichen.
KI-Campus am Golf und in Asien in Verbindung mit lokalem Gas
Der Nahe Osten und Afrika wachsen von 565,64 Mio. USD im Jahr 2025 auf 4,13 Mrd. USD im Jahr 2035, Saudi-Arabien von 185,81 Mio. USD auf 1,60 Mrd. USD, um 23,99 % pro Jahr. Günstiges Begleitgas und neue KI-Campus machen die Golfregion zum natürlichen Markt für Turbinen und Gasmotoren, die als Paket mit dem Rechenzentrum verkauft werden.
Überbrückungsanlagen, die als Primär- und Notstromversorgung bestehen bleiben
Turbinen und Gasmotoren, die für die Wartezeit auf das Netz gekauft wurden, werden nach dem Netzanschluss selten abgebaut; sie werden zu Primär-, Lastspitzen- oder Notstromanlagen. Die Primär- und standortnahe Stromversorgung erreicht 2035 ein Volumen von 18,36 Mrd. USD, und Lastspitzenkappung und Netzunterstützung wachsen um 17,32 % pro Jahr auf 1,73 Mrd. USD, da Betreiber Flexibilität an Netzbetreiber zurückverkaufen, etwa im Rahmen von Regeln wie der texanischen Notfall-Anweisungsbefugnis.
Was kostet Vor-Ort-Stromerzeugung pro kW?
Die Vor-Ort-Erzeugung kostet im Jahr 2025 zwischen etwa 550 USD pro kW IT-Last für Diesel-Notstromaggregate und 3.600 USD pro kW für Brennstoffzellen, so die Stückwerte von DC Market Insights.
| Jahr | Gasturbinenkraftwerk (USD pro kW) | Brennstoffzellensystem (USD pro kW) | Solar, linear und sonstige (USD pro kW) | Solar, linear und sonstige, Zubau (MW) |
|---|---|---|---|---|
| 2020 | 1.250 | 4.200 | 1.400 | 60 |
| 2025 | 1.900 | 3.600 | 1.250 | 200 |
| 2030 | 2.150 | 3.000 | 1.150 | 900 |
| 2035 | 2.000 | 2.600 | 1.050 | 1.500 |
Öffentliche Referenzwerte stützen diese Spanne. Die US Energy Information Administration (EIA) setzte eine aeroderivative Verbrennungsturbine mit 2.275 USD pro kW und eine industrielle Rahmenturbine (Heavy-Duty) mit 1.158 USD pro kW in Dollar von 2025 an. Das US-Energieministerium (DOE) gibt für heutige Erdgas-Brennstoffzellenanlagen 1.200 USD bis 4.500 USD pro kW an, bei einem Zielwert von 1.000 USD pro kW. Notstromaggregate kosten 2025 in einer konventionellen Halle 0,62 Mio. USD pro MW IT-Last und in einer KI-Halle 0,55 Mio. USD, weil KI-Hallen größere Aggregate der 3-MW-Klasse verwenden.
Welche Vorschriften und Normen gelten für die Vor-Ort-Erzeugung in Rechenzentren?
Sieben Vorschriften und Normen prägen die Ausgaben für Vor-Ort-Erzeugung von 11,95 Mrd. USD im Jahr 2025, von US-Luftreinhaltegenehmigungen bis zur irischen Netzanschlusspolitik.
- EPA National Emission Standards for Hazardous Air Pollutants (NESHAP) für Motoren (nationale Emissionsnormen für gefährliche Luftschadstoffe): Klarstellung vom Mai 2025, dass bestimmte Notstrommotoren bis zu 50 Stunden pro Jahr unter Nicht-Notfallbedingungen laufen dürfen.
- EPA New Source Performance Standards (NSPS), 40 CFR 60 subpart KKKKa (Leistungsnormen für Neuanlagen): in Kraft seit 15. Januar 2026 für neue stationäre Verbrennungsturbinen (Federal Register).
- EPA-Leitlinien zur Inselerzeugung: 27. Juli 2026, erweitern den Weg für Anlagen zur Inselstromerzeugung, die keinen Strom ins Netz verkaufen.
- Executive Order 14318 (Präsidialverordnung 14318): Juli 2025, schnellere Bundesgenehmigungen für Rechenzentrumsprojekte über 100 MW, wobei Erdgasturbinen ausdrücklich als erfasste Komponenten genannt werden.
- Texas Senate Bill 6 (texanisches Senatsgesetz 6): 2025, Großlastschwelle von 75 MW und Befugnis von ERCOT, die Vor-Ort-Notstromerzeugung anzuweisen.
- Ireland CRU Large Energy Users Connection Policy (Netzanschlusspolitik der irischen CRU für Großverbraucher): Entscheidung vom Dezember 2025, die für neue Rechenzentren Erzeugung oder Speicherung vor Ort oder in unmittelbarer Nähe vorschreibt.
- NFPA 110-2025 und ISO 8528-1:2018: die Norm der National Fire Protection Association für Notstrom- und Ersatzstromsysteme sowie die Bemessungsangaben der Internationalen Organisation für Normung für Generatoraggregate im Dauer-, Spitzenlast- und Notstrombetrieb.
Welche Technologie und Anwendung führen bei den Ausgaben für Vor-Ort-Erzeugung?
Hubkolben-Generatoraggregate führen mit 69,6 % des Werts 2025, und bei den Anwendungen führt die Notstrom- und Ersatzstromversorgung mit 62,9 %, so DC Market Insights.
Nach Technologie: Hubkolben-Generatoraggregate führen mit 69,6 %
| Technologie | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hubkolben-Generatoraggregate | 8.313,99 | 69,6 % | 19.918,28 | 9,13 % |
| Gasturbinen | 2.511,85 | 21,0 % | 11.455,56 | 16,39 % |
| Brennstoffzellen | 874,50 | 7,3 % | 8.879,20 | 26,08 % |
| Vor-Ort-Solaranlagen und Lineargeneratoren | 250,00 | 2,1 % | 1.575,00 | 20,21 % |
| Gesamt | 11.950,34 | 100,0 % | 41.828,04 | 13,35 % |
Nach Anwendung: Notstrom- und Ersatzstromversorgung führt mit 62,9 %
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Notstrom- und Ersatzstromversorgung | 7.516,13 | 62,9 % | 16.758,65 | 8,35 % |
| Primär- und standortnahe Stromversorgung | 2.603,17 | 21,8 % | 18.362,49 | 21,57 % |
| Überbrückungsstrom bis zum Netzanschluss | 1.481,62 | 12,4 % | 4.981,39 | 12,89 % |
| Lastspitzenkappung und Netzunterstützung | 349,42 | 2,9 % | 1.725,51 | 17,32 % |
| Gesamt | 11.950,34 | 100,0 % | 41.828,04 | 13,35 % |
Nach Brennstoff oder Energiequelle: Diesel und HVO führen mit 58,3 %
| Brennstoff oder Energiequelle | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Diesel und HVO | 6.967,13 | 58,3 % | 12.687,94 | 6,18 % |
| Erdgas | 4.322,38 | 36,2 % | 24.574,24 | 18,98 % |
| Wasserstoff- und Biogasgemische | 410,83 | 3,4 % | 2.990,86 | 21,96 % |
| Solar und Sonstige | 250,00 | 2,1 % | 1.575,00 | 20,21 % |
| Gesamt | 11.950,34 | 100,0 % | 41.828,04 | 13,35 % |
Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren führen mit 54,7 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 6.531,35 | 54,7 % | 27.431,99 | 15,43 % |
| Colocation-Rechenzentren | 2.968,49 | 24,8 % | 9.464,82 | 12,29 % |
| Unternehmens- und Edge-Rechenzentren | 2.450,50 | 20,5 % | 4.931,23 | 7,24 % |
| Gesamt | 11.950,34 | 100,0 % | 41.828,04 | 13,35 % |
DC Exclusive: Kostenleiter der Vor-Ort-Stromtechnologien — sechs Optionen von 550 USD bis 3.600 USD pro kW
DC Market Insights hat diese Kostenleiter aus 10 Eingangsgrößen erstellt, die aus staatlichen Kostenannahmen, Unternehmensmitteilungen und eigenen Stückwerten stammen; es handelt sich um eine modellierte Schätzung, die zeigt, was jede Option pro kW kostet und welche Rolle sie auf einem Campus spielt.
| Option | Installationskosten 2025 | Typische Rolle | Geschwindigkeit oder Startmerkmal | Kostenquelle |
|---|---|---|---|---|
| Diesel-Notstromaggregat, KI-Halle | 550 USD pro kW IT-Last | Notstromversorgung | 10-Sekunden-Start bei Aggregaten der 3-MW-Klasse | Stückwert von DC Market Insights |
| Diesel-Notstromaggregat, konventionelle Halle | 620 USD pro kW IT-Last | Notstromversorgung | 10-Sekunden-Start | Stückwert von DC Market Insights |
| Heavy-Duty-Gasturbine (Rahmenbauweise) | 1.158 USD pro kW | Primärstrom über 1 GW | Auftrag über 1.150 MW für einen Campus in Wyoming, Mai 2026 | EIA, Dollar von 2025 |
| Aeroderivatives Gasturbinenkraftwerk | 1.900 bis 2.275 USD pro kW | Überbrückungs- und Primärstrom | Rund fünf Minuten bis zur Volllast | DC Market Insights und EIA |
| Lineargenerator | Nicht veröffentlicht | Primär- und Spitzenstrom | Blöcke zu 250 kW, Versorgervereinbarung über 1,6 GW | Mainspring Energy |
| Festoxid-Brennstoffzellensystem | 3.600 USD pro kW | Primärstrom | Strom für ein Rechenzentrum innerhalb von 90 Tagen | DC Market Insights; DOE-Spanne 1.200 bis 4.500 USD |
Die Kostenleiter zeigt, warum sich der Mix verändert. Ein Notstromaggregat ist die günstigste Art, einen Ausfall abzudecken, darf aber unter den meisten Luftreinhaltegenehmigungen nicht täglich laufen. Ein Turbinen- oder Brennstoffzellenkraftwerk kostet pro kW drei- bis sechsmal so viel, und ein Insel-Campus muss es um 30 % bis 70 % überdimensionieren, doch es ermöglicht dem Campus, Jahre vor dem Netzanschluss Umsatz zu erzielen. Bei einem Mietwert von KI-Kapazität, der in Millionen US-Dollar pro MW und Jahr gemessen wird, spricht diese Abwägung für die teurere Option, weshalb die Primär- und standortnahe Stromversorgung um 21,57 % pro Jahr wächst, die Notstromversorgung dagegen um 8,35 %.
Welche Region gibt am meisten für Vor-Ort-Stromerzeugung in Rechenzentren aus?
Nordamerika führt mit 55,9 % des Werts 2025 bzw. 6,68 Mrd. USD, und der Nahe Osten und Afrika ist mit 22,01 % pro Jahr die am schnellsten wachsende Region.
Nordamerika führt mit 55,9 % Anteil
Die nordamerikanischen Ausgaben für Vor-Ort-Erzeugung steigen von 6,68 Mrd. USD im Jahr 2025 auf 20,86 Mrd. USD im Jahr 2035, eine CAGR von 12,06 %. Gasturbinen und Brennstoffzellen halten 43,3 % des regionalen Werts 2025, weit mehr als irgendwo sonst, weil Campus in Texas, Wyoming und Ohio Kraftwerke bauen, um Netzanschluss-Warteschlangen zu umgehen.
Asien-Pazifik hält 21,6 % Anteil
Asien-Pazifik wächst von 2,58 Mrd. USD auf 9,61 Mrd. USD, um 14,07 % pro Jahr. China kauft 2025 für 947,48 Mio. USD überwiegend Diesel-Notstromaggregate, während Südkorea und Japan im Rahmen ihrer Wasserstoff-Energiepolitik beim Einsatz von Brennstoffzellen führen.
Europa hält 14,1 % Anteil
Europa wächst von 1,68 Mrd. USD auf 5,21 Mrd. USD, um 11,97 % pro Jahr. Die irische Netzanschlusspolitik vom Dezember 2025 und der Wechsel von Diesel zu HVO in nordischen Notstromflotten, etwa bei den 32 MTU-Aggregaten am Standort Falun von EcoDataCenter, prägen die Region.
Naher Osten und Afrika ist mit 22,01 % die am schnellsten wachsende Region
Der Nahe Osten und Afrika wachsen von 565,64 Mio. USD auf 4,13 Mrd. USD, da Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) KI-Campus mit Gasturbinen und Gasmotoren kombinieren.
Lateinamerika hält 3,7 % Anteil
Lateinamerika wächst von 442,93 Mio. USD auf 2,01 Mrd. USD, um 16,35 % pro Jahr, angeführt von Brasilien und Mexiko, wo die Übertragungsnetze zu neuen Campus-Standorten hinterherhinken.
Welche Länder geben am meisten für Vor-Ort-Strom in Rechenzentren aus?
Die Vereinigten Staaten geben 2025 6,16 Mrd. USD für Vor-Ort-Erzeugung in Rechenzentren aus, 51,5 % der weltweiten Summe, und Saudi-Arabien ist mit 23,99 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | 6.155,62 | 18.922,02 | 11,88 % | Nordamerika |
| 2 | China | 947,48 | 2.360,54 | 9,56 % | Asien-Pazifik |
| 3 | Kanada | 470,66 | 1.772,80 | 14,18 % | Nordamerika |
| 4 | Vereinigtes Königreich | 354,13 | 1.079,30 | 11,79 % | Europa |
| 5 | Japan | 352,67 | 1.447,99 | 15,17 % | Asien-Pazifik |
| 6 | Deutschland | 306,96 | 952,77 | 11,99 % | Europa |
| 7 | Indien | 260,50 | 1.588,63 | 19,82 % | Asien-Pazifik |
| 8 | Australien | 205,44 | 752,84 | 13,87 % | Asien-Pazifik |
| 9 | Brasilien | 195,64 | 842,45 | 15,72 % | Lateinamerika |
| 10 | Saudi-Arabien | 185,81 | 1.595,20 | 23,99 % | Naher Osten und Afrika |
| 11 | Frankreich | 168,56 | 388,17 | 8,70 % | Europa |
| 12 | Niederlande | 145,36 | 277,74 | 6,69 % | Europa |
Die Vereinigten Staaten bleiben bis 2035 der größte Käufer, auch wenn ihr Anteil von 51,5 % auf 45,2 % sinkt, da Campus am Golf und in Asien Anlagen hinzufügen. Saudi-Arabien mit 23,99 % pro Jahr und Indien mit 19,82 % pro Jahr wachsen unter den großen Ländern am schnellsten, weil beide KI-Campus-Kapazität schneller ausbauen als die Übertragungsnetze (Zuordnung von DC Market Insights).
Wie könnte sich die Prognose für die Vor-Ort-Stromerzeugung 2035 verändern?
Der Markt 2035 bewegt sich zwischen 33,35 Mrd. USD und 50,06 Mrd. USD um das Basisszenario von 41,83 Mrd. USD, je nachdem, wie schnell Turbinen, Brennstoffzellen und neue Generatorkapazität eingeführt werden.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres Szenario | 33.350,66 | 10,81 % | Untere Szenarien der Generator-, Turbinen- und Brennstoffzellenmodelle; Solar und Sonstige 20 % niedriger |
| Basisszenario | 41.828,04 | 13,35 % | Modell wie beschrieben |
| Oberes Szenario | 50.058,63 | 15,40 % | Obere Szenarien der drei Modelle; Solar und Sonstige 20 % höher |
Das untere Szenario geht von schnelleren Netzanschlüssen im Rahmen der FERC- und texanischen Regeln aus, die die Nachfrage nach Überbrückungs- und Primärstrom verringern; das obere Szenario geht von einer breiteren Nutzung von Inselanlagen im Rahmen der EPA-Leitlinien vom Juli 2026 und von mehr Brennstoffzellenverträgen mit Versorgern wie dem AEP-Projekt in Wyoming aus.
Wer sind die führenden Unternehmen für Vor-Ort-Stromerzeugung in Rechenzentren?
Caterpillar führt mit rund 19 % des Werts 2025, und die fünf größten Anbieter halten zusammen rund 55 % (Bewertung von DC Market Insights auf Basis von Anbieterergebnissen und namentlich bekannten Rechenzentrumsaufträgen).
- Caterpillar (einschließlich Solar Turbines)
- Cummins
- Rolls-Royce Power Systems
- GE Vernova
- Bloom Energy
- Generac
- Rehlko
- Mitsubishi Heavy Industries
- Siemens Energy
- Baker Hughes
- Wärtsilä
- FuelCell Energy
- Doosan Fuel Cell
- Mainspring Energy
- Kirloskar Oil Engines
Die Konzentrationsschätzung von rund 55 % setzt sich zusammen aus Caterpillar (rund 19 %), Cummins (rund 14 %), Rolls-Royce Power Systems (rund 8 %), GE Vernova (rund 8 %) und Bloom Energy (rund 6 %). Bloom Energy meldete für 2025 einen Umsatz von 2,02 Mrd. USD, ein Plus von 37,3 %, so die Ergebnisse vom Februar 2026. Rolls-Royce gab im Juni 2025 an, dass der Absatz von Stromerzeugungsprodukten für Rechenzentren um fast 50 % gewachsen sei und die Produktion im Werk in Mankato, Minnesota, bis 2026 um mehr als 120 % steigen werde. Generac erwartet für 2026 einen Anstieg des Umsatzes mit Gewerbe- und Industrieprodukten im Bereich von 30 %, vor allem durch Rechenzentrumskunden. Siemens Energy meldete im dritten Geschäftsquartal 2026 Rekordaufträge im Bereich Gas Services, darunter große Aufträge im Zusammenhang mit Rechenzentren.
Aktuelle Entwicklungen
Acht datierte Ereignisse aus dem Jahr 2026 zeigen, wie Aufträge, Vorschriften und neue Technologien in die Vor-Ort-Erzeugung Einzug halten.
- Im Januar 2026 bestellte American Intelligence and Power Erdgas-Generatoraggregate von Caterpillar mit 2 GW für seinen Monarch-Campus (Quelle: Caterpillar).
- Im April 2026 bekundete Oracle die Absicht, bis zu 2,8 GW an Brennstoffzellen von Bloom Energy zu beschaffen, davon 1,2 GW vertraglich gesichert (Quelle: Bloom Energy).
- Im April 2026 erklärte die IEA, dass bis 2030 15 bis 27 GW Erdgas-Erzeugung vor Ort Rechenzentren versorgen könnten (Quelle: IEA).
- Im Mai 2026 kündigte Mitsubishi Power zwei M501JAC-Turbinen mit rund 1.150 MW für die Vor-Ort-Stromversorgung eines Rechenzentrums in Wyoming an (Quelle: Mitsubishi Power).
- Im Juli 2026 meldete GE Vernova für das erste Halbjahr Rechenzentrumsaufträge von über 5 Mrd. USD (Quelle: GE Vernova).
- Im Juli 2026 veröffentlichte die EPA Genehmigungsleitlinien für Anlagen zur Inselstromerzeugung (Quelle: EPA).
- Im August 2026 meldete Caterpillar einen Anstieg des Umsatzes im Bereich Power and Energy um 17 %, getragen von der Nachfrage von Rechenzentren nach Motoren und Turbinen (Quelle: Caterpillar).
- Im Oktober 2026 kündigte AEP ein Brennstoffzellenprojekt mit 702 MW in Wyoming für Google an, und Mainspring Energy gab eine Vereinbarung mit AEP über bis zu 1,6 GW an Lineargeneratoren bekannt (Quelle: AEP; Mainspring Energy).
Methodik: Wie DC Market Insights den Markt für Vor-Ort-Stromerzeugung in Rechenzentren bemisst
DC Market Insights bemisst den Markt als Summe von vier Bottom-up-Technologiemodellen, woraus sich 11,95 Mrd. USD im Jahr 2025 und 41,83 Mrd. USD im Jahr 2035 ergeben.
Das Modell in Zahlen: Generatoraggregate aus neuer IT-Kapazität von 12,0 GW im Jahr 2025 und 27,0 GW im Jahr 2035 zu 0,62 Mio. USD pro MW in konventionellen Hallen und 0,55 Mio. USD in KI-Hallen, zuzüglich Ersatzbedarf im installierten Bestand und 618,40 Mio. USD für Primär- und Überbrückungsaggregate (8,31 Mrd. USD im Jahr 2025); Gasturbinen aus 1.300 MW Inbetriebnahmen im Jahr 2025 und 4.700 MW im Jahr 2035 zu 1.900 USD bzw. 2.000 USD pro kW zuzüglich Service (2,51 Mrd. USD); Brennstoffzellen aus 220 MW Installationen im Jahr 2025 und 2.600 MW im Jahr 2035 zu 3.600 USD bzw. 2.600 USD pro kW zuzüglich Service (874,50 Mio. USD); sowie Vor-Ort-Solaranlagen, Lineargeneratoren und sonstige Einheiten aus 200 MW im Jahr 2025 und 1.500 MW im Jahr 2035 zu einem Mischpreis von 1.250 USD bzw. 1.050 USD pro kW (250,00 Mio. USD). Die Aufteilungen nach Anwendung, Brennstoff, Rechenzentrumstyp, Region und Land addieren die entsprechenden Aufteilungen der vier Modelle, sodass jede Tabelle in jedem Jahr die Gesamtsumme ergibt.
Drei Plausibilitätsgrenzen prüfen das Ergebnis. Obergrenze eins: Die Flotte der Vor-Ort-Turbinen für Primär- und Überbrückungsstrom (rund 14 GW) und die Brennstoffzellenflotte (rund 7 GW) erreichen im Modell bis 2030 zusammen rund 21 GW und liegen damit innerhalb der IEA-Spanne von 15 bis 27 GW Erdgas-Erzeugung vor Ort. Obergrenze zwei: Die Generatorlinie 2025 von 8,31 Mrd. USD entspricht etwa einem Viertel des annualisierten Power-and-Energy-Umsatzes von Caterpillar, und Caterpillar ist nur einer von mehreren großen Motorenlieferanten, die viele Märkte bedienen. Untergrenze: Die Rechenzentrumsaufträge von GE Vernova von über 5 Mrd. USD in sechs Monaten entsprechen 26,8 % des modellierten Marktes 2026 – von einem einzigen Anbieter. Der vollständige Ansatz wird auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Vier-Technologien-Modell in Zahlen
- 2.2Plausibilitätsgrenzen: IEA-Obergrenze für Vor-Ort-Gas, Caterpillar-Umsatzobergrenze und GE-Vernova-Auftragsuntergrenze
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Zentrale Erkenntnisse
- 04Was umfasst die Vor-Ort-Stromerzeugung in einem Rechenzentrum?
- 4.1Enthalten: Generatoraggregate, Gasturbinen, Brennstoffzellen, Vor-Ort-Solaranlagen und Lineargeneratoren
- 4.2Nicht enthalten: Batterien, USV, Microgrid-Steuerungen, Versorgungskraftwerke und Brennstoffe
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen für den Markt für Vor-Ort-Stromerzeugung in Rechenzentren?
- 5.1Speicher, Microgrids, Versorgungskraftwerke und Brennstoffe in weiter gefassten Definitionen
- 5.2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Großlastregeln in Texas, bei PJM und in Irland machen Vor-Ort-Versorgung zur Bedingung
- 6.2Motoren- und Turbinenhersteller weisen die Nachfrage von Rechenzentren in ihren Ergebnissen aus
- 6.3Die IEA nimmt Erdgas-Erzeugung vor Ort in ihren Ausblick für Rechenzentren auf
- 07Markttrends
- 7.1Gigawatt-Flotten aus Gasmotoren ersetzen einzelne Notstromaggregate
- 7.2Brennstoffzellen wechseln von Pilot-Racks zu Verträgen im Versorgungsmaßstab
- 7.3Lineargeneratoren und Vor-Ort-Solaranlagen gelangen in die Auftragsbücher der Versorger
- 08Markthemmnisse
- 8.1Luftreinhaltegenehmigungen begrenzen die Betriebsstunden von Dieselflotten
- 8.2Zuverlässige Inselversorgung erfordert 30 % bis 70 % Reservekapazität
- 09Marktchancen
- 9.1KI-Campus am Golf und in Asien in Verbindung mit lokalem Gas
- 9.2Überbrückungsanlagen, die als Primär- und Notstromversorgung bestehen bleiben
- 10Preisanalyse: Kosten der Vor-Ort-Stromerzeugung pro kW
- 10.1Preise für Gasturbinen, Brennstoffzellen und Sonstige, 2020-2035
- 10.2Öffentliche Referenzwerte: EIA-Turbinenkosten und DOE-Brennstoffzellenkosten
- 11Normen und Regulierung
- 11.1EPA-NESHAP-Klarstellung für Notstrommotoren
- 11.2EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.3EPA-Leitlinien zur Inselerzeugung
- 11.4Executive Order 14318
- 11.5Texas Senate Bill 6
- 11.6Netzanschlusspolitik der irischen CRU für Großverbraucher (Large Energy Users Connection Policy)
- 11.7NFPA 110-2025 und ISO 8528-1:2018
- 12Markt für Vor-Ort-Stromerzeugung in Rechenzentren, nach Technologie
- 12.1Hubkolben-Generatoraggregate
- 12.2Gasturbinen
- 12.3Brennstoffzellen
- 12.4Vor-Ort-Solaranlagen und Lineargeneratoren
- 13Markt für Vor-Ort-Stromerzeugung in Rechenzentren, nach Anwendung
- 13.1Notstrom- und Ersatzstromversorgung
- 13.2Primär- und standortnahe Stromversorgung
- 13.3Überbrückungsstrom bis zum Netzanschluss
- 13.4Lastspitzenkappung und Netzunterstützung
- 14Markt für Vor-Ort-Stromerzeugung in Rechenzentren, nach Brennstoff oder Energiequelle
- 14.1Diesel und HVO
- 14.2Erdgas
- 14.3Wasserstoff- und Biogasgemische
- 14.4Solar und Sonstige
- 15Markt für Vor-Ort-Stromerzeugung in Rechenzentren, nach Rechenzentrumstyp
- 15.1Hyperscale- und KI-Rechenzentren
- 15.2Colocation-Rechenzentren
- 15.3Unternehmens- und Edge-Rechenzentren
- 16DC Exclusive: Kostenleiter der Vor-Ort-Stromtechnologien
- 16.1Sechs Optionen von 550 USD bis 3.600 USD pro kW
- 16.2Warum Primärstrom schneller wächst als Notstrom
- 17Regionale Einblicke
- 17.1Nordamerika
- 17.2Asien-Pazifik
- 17.3Europa
- 17.4Naher Osten und Afrika
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Kanada
- 18.4Vereinigtes Königreich
- 18.5Japan
- 18.6Deutschland
- 18.7Indien
- 18.8Australien
- 18.9Brasilien
- 18.10Saudi-Arabien
- 18.11Frankreich
- 18.12Niederlande
- 19Prognoseszenarien, 2035
- 19.1Unteres Szenario
- 19.2Basisszenario
- 19.3Oberes Szenario
- 20Wettbewerbsanalyse
- 20.1Caterpillar (einschließlich Solar Turbines)
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4GE Vernova
- 20.5Bloom Energy
- 20.6Generac
- 20.7Rehlko
- 20.8Mitsubishi Heavy Industries
- 20.9Siemens Energy
- 20.10Baker Hughes
- 20.11Wärtsilä
- 20.12FuelCell Energy
- 20.13Doosan Fuel Cell
- 20.14Mainspring Energy
- 20.15Kirloskar Oil Engines
- 21Aktuelle Entwicklungen
- 21.1Datierte Ereignisse, Januar bis Oktober 2026
- Abb. 1Marktgröße Vor-Ort-Stromerzeugung in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Preise für Gasturbinen, Brennstoffzellen und Sonstige, 2020-2035
- Tabelle 4Markt nach Technologie, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Brennstoff oder Energiequelle, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Kostenleiter der Vor-Ort-Stromtechnologien
- Tabelle 9Top-12-Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
18,67 Mrd. USD im Jahr 2026, ein Plus von 56,2 % gegenüber 11,95 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 ein Volumen von 41,83 Mrd. USD erreichen, eine CAGR von 13,35 % ab 2025.
13,35 % pro Jahr von 2025 bis 2035, nach 25,26 % pro Jahr von 2020 bis 2025, weil KI-Campus zusätzlich zu Notstromaggregaten Gasturbinen und Brennstoffzellen für die tägliche Primärstromversorgung installieren.
4,08 Mrd. USD der Ausgaben 2025 entfielen auf Primär-, standortnahe und Überbrückungsstromversorgung, weil Netzanschlüsse für Lasten über 100 MW Jahre dauern. Vor-Ort-Anlagen ermöglichen den Betrieb eines Campus, bevor die Versorgerleitung verfügbar ist.
69,6 % des Werts 2025 bzw. 8,31 Mrd. USD entfallen auf Hubkolben-Generatoraggregate, überwiegend Diesel-Notstrom. Brennstoffzellen wachsen mit 26,08 % pro Jahr am schnellsten, auf 8,88 Mrd. USD im Jahr 2035.
Von etwa 550 USD pro kW IT-Last für Diesel-Notstromaggregate über 1.900 USD pro kW für ein Gasturbinenkraftwerk bis zu 3.600 USD pro kW für Brennstoffzellen im Jahr 2025 (Stückwerte von DC Market Insights).
15 bis 27 GW Erdgas-Erzeugung vor Ort könnten bis 2030 Rechenzentren versorgen, überwiegend in den Vereinigten Staaten, so die IEA. Im Modell von DC Market Insights steigt der Anteil von Erdgas an den Ausgaben für Vor-Ort-Erzeugung bis 2035 auf 58,8 %.
55,9 % des Werts 2025 bzw. 6,68 Mrd. USD werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wachsen mit 22,01 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 23,99 % das am schnellsten wachsende große Land.
Rund 19 % des Werts 2025 hält Caterpillar über Generatoraggregate und Solar Turbines hinweg (Bewertung von DC Market Insights). Es folgen Cummins, Rolls-Royce Power Systems, GE Vernova und Bloom Energy; die fünf größten Anbieter halten zusammen rund 55 %.
Nein: Die Notstromversorgung wächst bis 2035 weiterhin auf 16,76 Mrd. USD, um 8,35 % pro Jahr, weil jede Halle eine Notstromversorgung benötigt. Ihr Anteil sinkt von 62,9 % auf 40,1 %, da die Primärstromversorgung schneller wächst.
18,67 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für Erzeugungsanlagen. Schätzungen, die Batterien, USV, Microgrid-Steuerungen, Versorgungskraftwerke oder Brennstoff- und Stromverkäufe einbeziehen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.