
Mercato dei data center multi-tenant: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
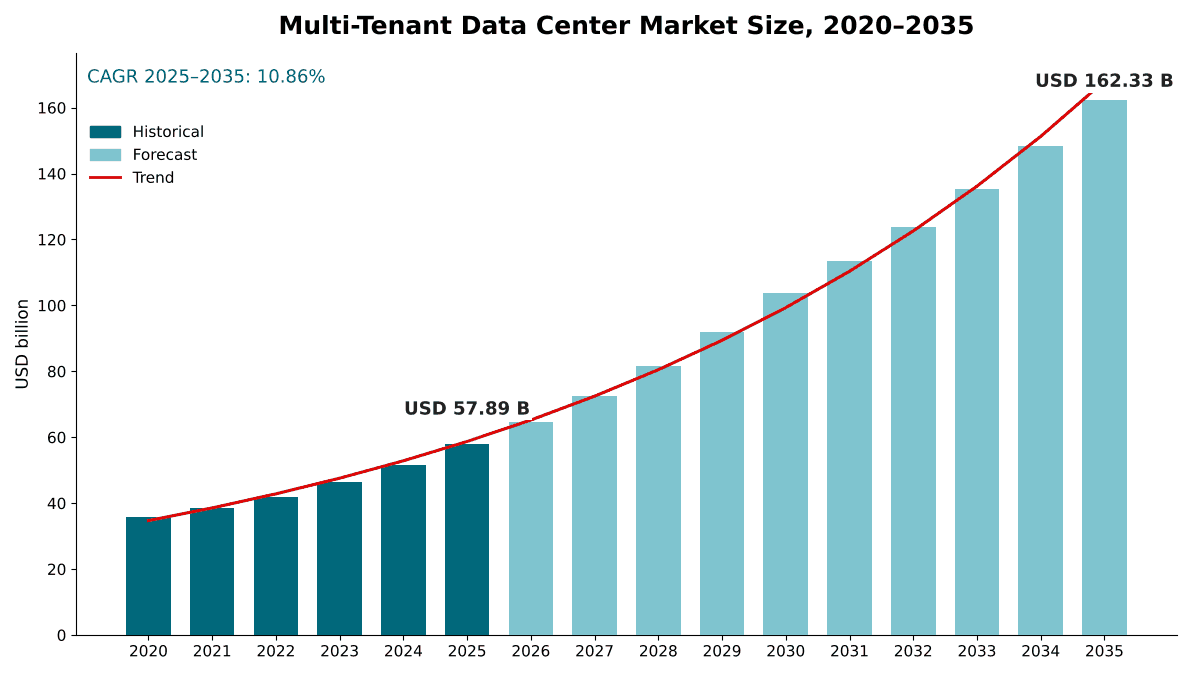
Nel 2025 il valore del Mercato dei data center multi-tenant era pari a USD 57.89 miliardi; si prevede che raggiunga USD 162.33 miliardi entro il 2035, con un CAGR del 10.86%. North America rappresenta 47.8% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei canoni
- 06Standard e normativa
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsioni del mercato globale dei data center multi-tenant
- 09Mercato per tipo di servizio
- 10Mercato per tipo di tenant
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America47.8%
- Asia Pacific24.1%
- Europe21.2%
- Latin America4.1%
- Middle East and Africa2.8%
Aziende analizzate
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Analisi completa
Il mercato dei data center multi-tenant comprende i ricavi che gli operatori di data center multi-tenant (MTDC), detti anche fornitori di colocation, ottengono dalla locazione di spazio, energia e raffreddamento a più di un cliente in un edificio o campus condiviso: colocation retail, colocation wholesale, locazione hyperscale single-tenant in strutture di proprietà dell’operatore e i servizi di interconnessione venduti all’interno di tali edifici. DC Market Insights stima il mercato globale dei data center multi-tenant in USD 57,89 miliardi nel 2025 e prevede USD 162,33 miliardi entro il 2035, con un CAGR del 10,86%. Il valore 2025 è costruito come capacità locata per prezzo: circa 10,5 GW di locazioni hyperscale a una media di USD 128 per kW al mese danno USD 16,13 miliardi, 6,4 GW di colocation wholesale a USD 158 per kW al mese danno USD 12,13 miliardi, 5,6 GW di colocation retail a USD 385 per kW al mese danno USD 25,87 miliardi, e l’interconnessione aggiunge USD 3,75 miliardi. I fornitori cloud di IA e GPU sono il segmento in più rapida crescita, al 20,82% annuo, perché prendono in locazione intere sale anziché costruirne di proprie, e Medio Oriente e Africa è la regione in più rapida crescita, al 15,52% annuo, perché DC Market Insights prevede che i programmi di IA sovrana del Golfo aggiungano capacità locata partendo da una base ridotta.
Sintesi
Il mercato globale dei data center multi-tenant era valutato USD 35,74 miliardi nel 2020, ha raggiunto USD 57,89 miliardi nel 2025 e si prevede che raggiunga USD 162,33 miliardi entro il 2035, con un CAGR del 10,86% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei data center multi-tenant 2025 | USD 57,89 miliardi |
| Mercato dei data center multi-tenant, CAGR | 10,86% |
| Dimensione del mercato dei data center multi-tenant 2035 | USD 162,33 miliardi |
Il mercato è cresciuto del 10,13% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 12,2% rispetto al 2024, poiché i fornitori cloud hyperscale e gli sviluppatori di IA hanno prelocato capacità invece di attendere i propri campus. La crescita accelera al 10,86% annuo dal 2025 al 2035 perché la capacità locata sale da circa 22,5 GW a circa 64,5 GW, mentre i canoni medi continuano ad aumentare nei mercati in cui la vacancy è prossima allo zero.
Ambito del mercato: che cosa comprende il mercato dei data center multi-tenant?
Il mercato dei data center multi-tenant comprende i ricavi ricorrenti ottenuti da operatori terzi che locano capacità di data center a clienti esterni, valutati in dollari USA correnti a livello di operatore, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 57,89 miliardi nel 2025.
Incluso. Colocation retail (rack, cage e suite al di sotto di 1 MW, di solito venduti con energia, raffreddamento, cross-connect e remote hands), colocation wholesale (sale dedicate da 1 MW a circa 10 MW in edifici condivisi), locazione hyperscale (sale, edifici e campus build-to-suit single-tenant che un operatore possiede e loca a un’azienda cloud, di IA o internet) e servizi di interconnessione venduti all’interno di edifici multi-tenant, come cross-connect, porte di exchange e cloud on-ramp.
Escluso. Data center che hyperscaler o imprese costruiscono e gestiscono per uso proprio, ricavi di calcolo da cloud pubblico e GPU-as-a-service, contratti di managed hosting e di outsourcing IT, spesa per costruzioni e vendite di terreni o powered shell senza contratto di locazione.
Come si combinano i segmenti. La ripartizione per tipo di servizio è la struttura del modello: tre bacini di capacità, ciascuno moltiplicato per il proprio canone per kW, più l’interconnessione. Le ripartizioni per tenant, dimensione della struttura, tier e settore verticale riscompongono gli stessi USD 57,89 miliardi in base a chi loca e che cosa loca. Le operazioni in outsourcing e i servizi gestiti sono trattati nel report Data Center Outsourcing Market.
Driver del mercato: che cosa spinge il mercato dei data center multi-tenant?
Tre driver spiegano la maggior parte della crescita del mercato dei data center multi-tenant: tenant hyperscale e di IA che locano capacità anni prima che venga costruita, una vacancy prossima allo zero che consente agli operatori di aumentare i canoni e una domanda di energia dei data center che l’Agenzia internazionale dell’energia (IEA) prevede più che raddoppiata entro il 2030.
La locazione hyperscale cresce del 16,71% annuo mentre i tenant prelocano interi campus
La maggior parte della nuova capacità multi-tenant è impegnata prima di essere completata. Nel North America Data Center Trends H1 2026 di CBRE, gli impegni coprivano l’80,4% di tutta la capacità in costruzione nei mercati primari, e la capacità in costruzione è aumentata del 24,8% nel semestre fino al record di 7.481,1 MW. DC Market Insights stima i ricavi della locazione hyperscale in USD 16,13 miliardi nel 2025 e USD 75,60 miliardi nel 2035, con un CAGR del 16,71%, il più rapido dei quattro tipi di servizio. Digital Realty ha riportato prenotazioni nel quarto trimestre 2025 pari a USD 400 milioni di ricavi da locazione annualizzati, per un totale di 159,1 MW al 100% della quota, inclusi i partner di joint venture. Una domanda di questa portata segue l’espansione del cloud trattata nel report Hyperscale Computing Market.
La vacancy nei mercati primari nordamericani al minimo storico dell’1,4% spinge i canoni
La vacancy nei mercati primari del Nord America è scesa al minimo storico dell’1,4% nel primo semestre 2026, dall’1,6% di un anno prima, e i canoni medi per installazioni da 3 a 10 MW sono aumentati dell’8,3% nel semestre, secondo CBRE. DC Market Insights modella il canone medio della colocation wholesale in aumento da USD 158 per kW al mese nel 2025 a USD 185 nel 2035, e quello della locazione hyperscale da USD 128 a USD 150.
La domanda di energia dei data center raddoppia entro il 2030
La IEA stima che i data center abbiano consumato circa 415 terawattora (TWh) di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che il consumo più che raddoppi fino a circa 945 TWh entro il 2030. DC Market Insights modella la capacità multi-tenant locata globale in aumento da circa 22,5 GW nel 2025 a circa 41,4 GW nel 2030 e circa 64,5 GW nel 2035.
Tendenze del mercato: come sta cambiando il business dei data center multi-tenant?
Il mercato dei data center multi-tenant si sta orientando verso campus da gigawatt, capitale privato e sale pronte per l’IA, con operazioni ormai misurate in decine di miliardi di dollari.
I campus da 1 GW e oltre diventano l’unità di offerta
Le strutture oltre 100 MW valgono USD 8,62 miliardi (14,9%) nel 2025 e crescono del 19,66% annuo, la classe dimensionale più rapida. Nell’agosto 2025 Vantage Data Centers ha lanciato Frontier, un campus hyperscale da USD 25 miliardi e 1,4 GW composto da 10 data center e 3,7 milioni di piedi quadrati nella contea di Shackelford, in Texas.
Il capitale privato acquista intere piattaforme
Gli investitori infrastrutturali ora acquistano interi operatori. Un consorzio formato da AI Infrastructure Partnership (AIP), MGX e Global Infrastructure Partners (GIP) di BlackRock ha concordato nell’ottobre 2025 l’acquisizione di Aligned Data Centers in un’operazione valutata USD 40 miliardi e ha completato l’acquisto del 100% del capitale nel luglio 2026, quando Aligned gestiva 51 campus con oltre 6,4 GW di capacità operativa e pianificata.
L’interconnessione mantiene redditizia la colocation retail
La colocation retail è il prodotto di spazio che cresce più lentamente, al 6,51% annuo, ma i servizi di interconnessione venduti all’interno degli edifici retail crescono dell’8,09% annuo fino a USD 8,16 miliardi entro il 2035. Equinix ha riportato oltre 500.000 interconnessioni a livello globale nel febbraio 2026. DC Market Insights modella l’interconnessione al 14,5% dei ricavi della colocation retail nel 2025, in aumento al 16,8% nel 2035, man mano che le imprese si connettono a più cloud e piattaforme di inferenza IA dalla stessa cage.
Sfide del mercato: che cosa frena il mercato dei data center multi-tenant?
La disponibilità di energia e il costo e i tempi della nuova offerta sono i due vincoli che DC Market Insights prevede limiteranno la crescita del mercato dei data center multi-tenant fino al 2028.
Le code di connessione alla rete arrivano a decine di gigawatt
Le utility dei principali hub ricevono richieste ben superiori alla capacità che riescono a connettere in tempo. Dominion Energy, che serve la Virginia settentrionale, ha riportato nel luglio 2026 oltre 53 GW di capacità di data center in varie fasi di contrattazione, di cui circa 12 GW coperti da contratti di fornitura elettrica. La Virginia settentrionale era il mercato più grande per inventario, con 4.496,5 MW nel primo semestre 2026, secondo CBRE.
La costruzione non riesce a tenere il passo con l’assorbimento
L’assorbimento netto nei mercati primari nordamericani è stato di 1.456,2 MW nel primo semestre 2026, in aumento dell’11,7% su base annua, mentre l’offerta totale dei mercati primari ha raggiunto il record di 10.903 MW. DC Market Insights prevede che ciò manterrà la crescita dei tenant enterprise al 5,60% annuo, la più lenta dei cinque gruppi di tenant.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del mercato dei data center multi-tenant sono i fornitori cloud di IA e GPU, in crescita del 20,82% annuo, e i mercati nazionali in rapida crescita come l’India, in crescita del 16,31% annuo.
I fornitori cloud di IA e GPU moltiplicano i ricavi quasi per sette entro il 2035
Gli operatori specializzati di cloud GPU hanno pagato agli operatori multi-tenant USD 4,86 miliardi nel 2025, e DC Market Insights prevede USD 32,24 miliardi nel 2035. Locano anziché costruire perché la rapidità di accesso all’energia conta più della proprietà, e l’80% della loro spesa 2025 nella matrice di DC Market Insights è andato a sale hyperscale e wholesale.
Asia Pacifico e Medio Oriente aggiungono nuovi hub
L’Asia Pacifico vale USD 13,95 miliardi nel 2025 e cresce del 12,11% annuo, mentre Medio Oriente e Africa crescono del 15,52%. L’Infocomm Media Development Authority (IMDA) di Singapore ha aperto il 1° dicembre 2025 una seconda Data Centre Call for Application (DC-CFA2) per almeno 200 MW di capacità, che aggiunge capacità in un mercato in cui la nuova offerta è contingentata.
Prezzi: quanto costa per kW la capacità dei data center multi-tenant?
Il canone medio 2025 sulla base installata è di circa USD 128 per kW al mese per le locazioni hyperscale, USD 158 per la colocation wholesale e USD 385 per la colocation retail, secondo le stime di DC Market Insights. I canoni richiesti sono più alti: CBRE ha riportato da USD 190 a USD 235 per kW al mese nella Virginia settentrionale e da USD 235 a USD 265 a Francoforte nel primo trimestre 2026 (benchmark CBRE da 250 a 500 kW), una media di USD 403 a Singapore e di USD 280 a Tokyo.
| Canone medio (USD per kW al mese) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Locazione hyperscale | 118 | 128 | 141 | 150 |
| Colocation wholesale | 140 | 158 | 174 | 185 |
| Colocation retail | 345 | 385 | 420 | 450 |
Le medie sono inferiori ai canoni richiesti attuali perché la maggior parte della base installata è stata locata anni fa a tariffe più basse. Per grandi fabbisogni da 10 MW e oltre nella Virginia settentrionale, i canoni richiesti erano di circa da USD 160 a USD 185 per kW al mese a metà 2026, e a San Paolo variavano da USD 130 a USD 190 nel primo trimestre 2026.
Standard e normativa: quali regole plasmano i data center multi-tenant?
Quattro insiemi di regole determinano che cosa un operatore multi-tenant costruisce e rendiconta: lo standard infrastrutturale TIA-942 della Telecommunications Industry Association (TIA), il Tier Classification System dell’Uptime Institute, il regolamento UE sulla rendicontazione dei data center e i sistemi nazionali di allocazione della capacità.
ANSI/TIA-942-C (maggio 2024). Lo standard TIA-942 specifica i requisiti per l’infrastruttura di data center e sale computer e si applica sia ai data center enterprise single-tenant sia a quelli multi-tenant.
Tier dell’Uptime Institute. Il Tier Classification System classifica l’infrastruttura del sito da Tier I a Tier IV, e l’Uptime Institute riporta oltre 4.300 Tier Certification rilasciate in più di 120 paesi (a ottobre 2026). Nel modello di DC Market Insights, le strutture Tier III rappresentano il 78,7% dei ricavi 2025.
Regolamento delegato UE 2024/1364. Il Regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024 impone agli operatori di data center con una potenza IT installata di almeno 500 kW di comunicare indicatori su energia, acqua, calore di scarto ed energia rinnovabile, la prima volta entro il 15 settembre 2024 e poi entro il 15 maggio di ogni anno. L’efficacia nell’uso dell’energia (PUE), l’efficacia nell’uso dell’acqua (WUE), il fattore di riutilizzo dell’energia (ERF) e il fattore di energia rinnovabile (REF) sono calcolati a partire da tali comunicazioni.
Allocazione della capacità. Alcuni governi contingentano la nuova capacità. L’IMDA di Singapore assegna la nuova capacità di data center tramite call for application; la seconda call, lanciata il 1° dicembre 2025, rende disponibili almeno 200 MW.
Segmentazione del mercato: quale segmento guida il mercato dei data center multi-tenant?
La colocation retail guida il mercato dei data center multi-tenant per tipo di servizio con il 44,7% dei ricavi 2025, i fornitori cloud hyperscale guidano i tenant con il 41,8% e le strutture Tier III sono in testa con il 78,7%. I fornitori cloud di IA e GPU sono il segmento in più rapida crescita, al 20,82% annuo, contro l’11,87% dei fornitori cloud hyperscale e il 5,60% delle imprese, perché i cluster GPU richiedono rapidamente grandi blocchi di energia e questi tenant raramente possiedono terreni o connessioni alla rete.
Per tipo di servizio: la colocation retail è in testa con il 44,7%
| Tipo di servizio | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation retail | 25,87 | 44,7% | 48,60 | 6,51% |
| Locazione hyperscale | 16,13 | 27,9% | 75,60 | 16,71% |
| Colocation wholesale | 12,13 | 21,0% | 29,97 | 9,46% |
| Servizi di interconnessione | 3,75 | 6,5% | 8,16 | 8,09% |
La locazione hyperscale supera la colocation retail prima del 2030 e raggiunge il 46,6% del mercato entro il 2035, perché la capacità hyperscale locata quadruplica, da circa 10,5 GW a circa 42,0 GW.
Per tipo di tenant: i fornitori cloud hyperscale sono in testa con il 41,8%
| Tipo di tenant | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | 24,20 | 41,8% | 74,26 | 11,87% |
| Imprese | 16,61 | 28,7% | 28,64 | 5,60% |
| Fornitori di rete e contenuti | 7,58 | 13,1% | 16,05 | 7,79% |
| Fornitori cloud di IA e GPU | 4,86 | 8,4% | 32,24 | 20,82% |
| Governo e settore pubblico | 4,63 | 8,0% | 11,14 | 9,18% |
I fornitori cloud hyperscale pagano USD 24,20 miliardi nel 2025. I fornitori di rete e contenuti, inclusi carrier, reti di distribuzione dei contenuti e internet exchange, pagano USD 7,58 miliardi e acquistano la quota più alta di interconnessione. I tenant di governo e settore pubblico pagano USD 4,63 miliardi e crescono del 9,18% annuo, crescita che DC Market Insights attribuisce ai programmi di cloud sovrano.
Per dimensione della struttura: la classe da 5 a 20 MW è in testa con il 31,8%
| Dimensione della struttura (capacità IT) | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Da 5 a 20 MW | 18,41 | 31,8% | 36,13 | 6,98% |
| Da 20 a 100 MW | 17,19 | 29,7% | 53,73 | 12,07% |
| Meno di 5 MW | 13,66 | 23,6% | 20,57 | 4,18% |
| Oltre 100 MW | 8,62 | 14,9% | 51,91 | 19,66% |
Le strutture da 5 a 20 MW sono il classico edificio multi-tenant e sono ancora in testa nel 2025. Le strutture oltre 100 MW crescono più rapidamente, al 19,66% annuo, e raggiungono il 32,0% dei ricavi entro il 2035.
Per livello Tier: il Tier III è in testa con il 78,7%
Le strutture Tier III generano USD 45,56 miliardi nel 2025 e USD 129,56 miliardi entro il 2035. Le strutture Tier IV generano USD 8,39 miliardi (14,5%) e crescono del 12,92% annuo. Le strutture Tier I e II generano USD 3,94 miliardi (6,8%) e crescono solo dell’1,31% annuo, poiché gli edifici più vecchi vengono aggiornati o dismessi.
Per settore verticale: IT e telecomunicazioni sono in testa con il 45,2%
Le aziende IT e di telecomunicazioni rappresentano USD 26,16 miliardi (45,2%) dei ricavi 2025 e crescono del 12,33% annuo, poiché gli operatori cloud, di IA e di rete rientrano in questo settore verticale. Segue il settore bancario, dei servizi finanziari e assicurativo (BFSI) con USD 9,44 miliardi (16,3%), poi retail ed e-commerce con il 9,4%, governo con il 7,7%, media e intrattenimento con il 7,4%, sanità con il 6,2% e altri con il 7,8%. La sanità è il settore che cresce più rapidamente al di fuori di IT e telecomunicazioni, all’11,53% annuo, nel modello di DC Market Insights, man mano che i carichi di lavoro di IA clinica si spostano in sale locate.
DC Exclusive: il modello capacità locata × canone e la matrice tenant × servizio
Con 13,86 miliardi di dollari USA nel 2025, le locazioni dei cloud hyperscale sono la singola cella più grande della matrice e il 23,9% di tutti i ricavi dei data center multi-tenant, seguite a breve distanza dalla colocation retail delle imprese con USD 13,42 miliardi. La matrice incrocia chi loca e che cosa loca. È un modello di DC Market Insights, non un sondaggio, costruito a partire da 59 input: 16 ancoraggi di capacità per i 3 bacini di capacità locata, 14 ancoraggi di canone, 4 rapporti di interconnessione, 5 ripartizioni per tenant, 5 ripartizioni regionali, 12 pesi nazionali e 3 dati comunicati dagli operatori usati come verifica incrociata.
| 2025, USD miliardi | Locazione hyperscale | Colocation wholesale | Colocation retail | Servizi di interconnessione | Totale |
|---|---|---|---|---|---|
| Fornitori cloud hyperscale | 13,86 | 6,44 | 3,22 | 0,68 | 24,20 |
| Imprese | 0,00 | 1,90 | 13,42 | 1,29 | 16,61 |
| Fornitori di rete e contenuti | 0,10 | 0,89 | 5,15 | 1,44 | 7,58 |
| Fornitori cloud di IA e GPU | 2,01 | 1,90 | 0,86 | 0,09 | 4,86 |
| Governo e settore pubblico | 0,16 | 1,00 | 3,22 | 0,25 | 4,63 |
| Totale | 16,13 | 12,13 | 25,87 | 3,75 | 57,89 |
I fornitori cloud hyperscale destinano il 57% della loro spesa alle locazioni hyperscale, mentre le imprese ne destinano l’81% alla colocation retail; un operatore che vende solo spazio retail vende soprattutto al tenant che cresce più lentamente. I fornitori di rete e contenuti spendono il 19% del loro budget in interconnessione, la quota più alta tra tutti i tenant.
Il modello capacità locata × canone alla base di questi dati ha due input che qualsiasi lettore può verificare: la capacità IT locata in ciascun bacino (circa 22,5 GW in totale nel 2025) e il canone mensile medio per kW. Moltiplicando i due valori e aggiungendo l’interconnessione si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina dedicata alla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dei data center multi-tenant?
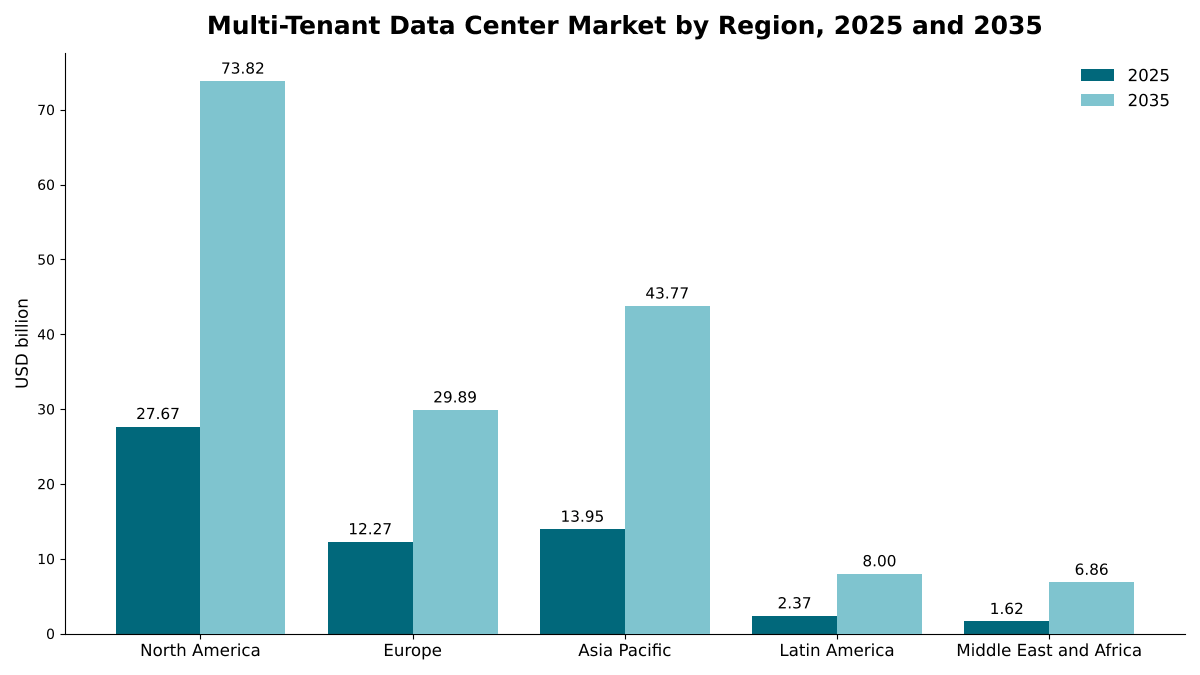
Il Nord America guida il mercato dei data center multi-tenant con il 47,8% dei ricavi 2025, e Medio Oriente e Africa è la regione in più rapida crescita, al 15,52% annuo, perché DC Market Insights prevede che i programmi di IA sovrana del Golfo aggiungano capacità locata partendo da una base ridotta.
Il Nord America è in testa con una quota del 47,8%
Gli operatori nordamericani hanno generato USD 27,67 miliardi nel 2025, e si prevede che la regione raggiunga USD 73,82 miliardi nel 2035, con un CAGR del 10,31%. L’offerta dei mercati primari ha raggiunto il record di 10.903 MW nel primo semestre 2026, in aumento del 33,7% su base annua, e la Virginia settentrionale resta il mercato più grande per inventario. La sola Atlanta aveva 2.882 MW in costruzione nel primo semestre 2026.
L’Asia Pacifico detiene una quota del 24,1%
L’Asia Pacifico vale USD 13,95 miliardi nel 2025 e USD 43,77 miliardi entro il 2035, con un CAGR del 12,11%. CBRE ha indicato la vacancy dell’Asia Pacifico al 7% nel primo trimestre 2026, e l’assorbimento netto nei quattro principali mercati dell’Asia Pacifico ha raggiunto 608,9 MW. Cina, Giappone, India, Australia e Singapore sono i maggiori mercati nazionali nell’allocazione di DC Market Insights.
L’Europa detiene una quota del 21,2%
L’Europa vale USD 12,27 miliardi nel 2025 e USD 29,89 miliardi entro il 2035, con un CAGR del 9,31%. L’assorbimento netto nei quattro maggiori mercati europei, Londra, Francoforte, Parigi e Amsterdam, ha raggiunto 572,1 MW nel primo trimestre 2026, in aumento del 90% su base annua, con una vacancy europea complessiva del 7,3%.
L’America Latina detiene una quota del 4,1%
L’America Latina vale USD 2,37 miliardi nel 2025 e USD 8,00 miliardi entro il 2035, con un CAGR del 12,92%. L’inventario nei quattro maggiori mercati, San Paolo, Querétaro, Santiago e Bogotá, è aumentato del 41,3% su base annua fino a 1.045,0 MW nel primo trimestre 2026.
Medio Oriente e Africa detengono una quota del 2,8%
Medio Oriente e Africa valgono USD 1,62 miliardi nel 2025 e USD 6,86 miliardi entro il 2035, con la crescita più rapida, al 15,52% annuo. DC Market Insights prevede che Arabia Saudita ed Emirati Arabi Uniti trainino la maggior parte della crescita. Gli investitori che valutano nuovi mercati possono leggere come valutiamo energia, tracciati in fibra e autorizzazioni nel nostro lavoro di selezione dei siti e studi di fattibilità per data center.
Analisi per paese: quali paesi guidano i ricavi dei data center multi-tenant?
Gli Stati Uniti sono il maggiore mercato nazionale per i data center multi-tenant con USD 25,04 miliardi nel 2025, il 43,3% dei ricavi globali, seguiti dalla Cina con USD 4,81 miliardi (8,3%) e dal Canada con USD 2,63 miliardi (4,5%). I 12 paesi più grandi rappresentano l’81,6% dei ricavi 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 25,04 | 43,3% | 66,01 | 10,18% |
| 2 | Cina | Asia Pacifico | 4,81 | 8,3% | 14,06 | 11,31% |
| 3 | Canada | Nord America | 2,63 | 4,5% | 7,81 | 11,51% |
| 4 | Regno Unito | Europa | 2,63 | 4,5% | 6,05 | 8,71% |
| 5 | Germania | Europa | 2,41 | 4,2% | 5,97 | 9,51% |
| 6 | Giappone | Asia Pacifico | 2,34 | 4,0% | 6,66 | 11,01% |
| 7 | India | Asia Pacifico | 1,37 | 2,4% | 6,20 | 16,31% |
| 8 | Francia | Europa | 1,29 | 2,2% | 3,31 | 9,91% |
| 9 | Australia | Asia Pacifico | 1,28 | 2,2% | 4,17 | 12,51% |
| 10 | Paesi Bassi | Europa | 1,20 | 2,1% | 2,60 | 8,01% |
| 11 | Singapore | Asia Pacifico | 1,19 | 2,0% | 3,14 | 10,21% |
| 12 | Brasile | America Latina | 1,07 | 1,9% | 3,71 | 13,22% |
L’India è il grande mercato nazionale in più rapida crescita, al 16,31% annuo, davanti al Brasile con il 13,22% e all’Australia con il 12,51%, man mano che la capacità cloud e di IA si espande partendo da una base ridotta. Singapore cresce più lentamente della regione, al 10,21% annuo, perché la nuova capacità è contingentata. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità multi-tenant locata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato dei data center multi-tenant raggiunge USD 162,33 miliardi entro il 2035 nello scenario base, con un intervallo da USD 135,55 miliardi a USD 187,01 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Capacità locata inferiore del 12% rispetto allo scenario base entro il 2035; canoni stabili in termini reali dopo il 2028 | 135,55 | 8,88% |
| Base | La capacità locata raggiunge circa 64,5 GW; i canoni aumentano dall’1% al 2% annuo | 162,33 | 10,86% |
| Alto | Capacità locata superiore del 10% rispetto allo scenario base; gli hyperscaler locano una quota maggiore della nuova capacità per l’IA | 187,01 | 12,44% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni negli investimenti in IA: gli hyperscaler rallentano le prelocazioni, i nuovi campus aprono con spazi sfitti e i canoni ristagnano. Lo scenario alto presuppone che le connessioni alla rete arrivino nei tempi previsti e che gli hyperscaler lochino una quota maggiore della propria capacità per l’IA. La scelta tra costruzione in proprio e locazione è il principale fattore di oscillazione.
Analisi competitiva: chi guida il mercato dei data center multi-tenant?
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Equinix è il leader di mercato con circa il 16% del mercato dei data center multi-tenant nel 2025, e tre grandi operatori quotati negli Stati Uniti, Equinix, Digital Realty e il business data center CoreSite di American Tower, detengono insieme circa il 28% (stima di DC Market Insights: i loro ricavi 2025 riportati di USD 9,22 miliardi, USD 6,11 miliardi e USD 1,05 miliardi rapportati al mercato di USD 57,89 miliardi). Equinix gestisce 280 data center in 77 mercati di 36 paesi per oltre 10.500 clienti, secondo il suo rapporto annuale depositato presso la Securities and Exchange Commission statunitense, e ha consegnato una capacità record nel 2025, inclusi 23.250 rack retail e oltre 90 MW di capacità xScale. Prevede ricavi 2026 compresi tra USD 10,12 miliardi e USD 10,22 miliardi. Digital Realty gestisce oltre 300 strutture in più di 55 aree metropolitane in oltre 30 paesi. NTT DATA, Aligned, Vantage, QTS, CyrusOne, STACK e AirTrunk competono per le locazioni hyperscale e IA, mentre Cologix, DataBank e Switch si concentrano sui tenant enterprise e di rete.
Sviluppi recenti
- Nel luglio 2025 NTT DC REIT di NTT DATA si è quotato a Singapore con un’offerta pubblica iniziale da USD 773 milioni, con sei asset per circa 90,7 MW di carico IT di progetto in Virginia settentrionale, California settentrionale, Vienna e Singapore (Fonte: notizia di W.Media).
- Nell’agosto 2025 Vantage Data Centers ha lanciato Frontier, un campus hyperscale da USD 25 miliardi e 1,4 GW nella contea di Shackelford, in Texas (Fonte: comunicato stampa di DigitalBridge).
- Nell’ottobre 2025 un consorzio formato da AIP, MGX e GIP ha concordato l’acquisizione di Aligned Data Centers in un’operazione valutata USD 40 miliardi (Fonte: notizia di W.Media).
- Nel febbraio 2026 Equinix ha riportato ricavi 2025 di USD 9,22 miliardi e ha indicato una guidance da USD 10,12 miliardi a USD 10,22 miliardi per il 2026 (Fonte: comunicato sui risultati di Equinix).
- Nel marzo 2026 Digital Realty ha annunciato il closing finale del suo primo fondo statunitense di data center hyperscale con USD 3,25 miliardi di impegni di capitale (Fonte: comunicato stampa di Digital Realty).
- Nel luglio 2026 il consorzio AIP, MGX e GIP ha completato l’acquisizione di Aligned Data Centers, che gestisce 51 campus con oltre 6,4 GW di capacità operativa e pianificata (Fonte: notizia di Capacity Media).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei data center multi-tenant
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da tre bacini di capacità locata, locazione hyperscale, colocation wholesale e colocation retail, ciascuno con 16 valori annuali dal 2020 al 2035 e un proprio canone medio per kW al mese. L’interconnessione è stata aggiunta come quota dei ricavi della colocation retail, in aumento dal 13,0% nel 2020 al 16,8% nel 2035. Il totale è stato ripartito per 4 tipi di servizio, 5 tipi di tenant, 4 dimensioni di struttura, 3 livelli Tier, 7 settori verticali e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato rispetto a tre limiti. Primo, top-down: i ricavi 2025 riportati da Equinix, Digital Realty e dal segmento data center di American Tower (CoreSite) ammontano a USD 16,38 miliardi, circa il 28% del mercato modellato, una quota plausibile per tre dei maggiori operatori. Secondo, un tetto di capacità: circa 22,5 GW di capacità IT locata assorbirebbero al massimo circa 31,5 GW a pieno carico con un PUE di 1,4, al di sotto dei circa 47 GW di carico medio impliciti nei 415 TWh di consumo elettrico dei data center stimati dalla IEA per il 2024. Terzo, una verifica incrociata sul Nord America: l’offerta dei mercati primari di 10.903 MW indicata da CBRE a metà 2026, in aumento del 33,7% su base annua, implica circa 8,16 GW un anno prima, e DC Market Insights stima la capacità locata nordamericana, inclusi i mercati secondari, in circa 10,4 GW in media nel 2025, tra le due rilevazioni dei mercati primari più una quota per i mercati secondari. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di servizio, tenant e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui il report risponde
- 02Metodologia di ricerca
- 2.1Modello capacità locata × canone
- 2.2Bacini di capacità: hyperscale, wholesale e retail
- 2.3Modello dei ricavi da interconnessione
- 2.4Verifica top-down rispetto ai dati comunicati dagli operatori
- 2.5Verifiche dei limiti di capacità ed energia
- 2.6Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di tenant
- 04Dinamiche di mercato
- 4.1Driver
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di driver e sfide, 2025-2035
- 05Analisi dei prezzi e dei canoni
- 5.1Canone medio per kW: hyperscale, wholesale e retail, 2020-2035
- 5.2Canoni richiesti nei principali mercati, 2026
- 5.3Prezzi dell'interconnessione e quota dei ricavi retail
- 06Standard e normativa
- 6.1ANSI/TIA-942-C
- 6.2Tier Classification dell'Uptime Institute
- 6.3Regolamento delegato UE 2024/1364
- 6.4Sistemi nazionali di allocazione della capacità
- 07Analisi della supply chain e della catena del valore
- 7.1Terreni, energia e connessioni alla rete
- 7.2Sviluppo e costruzione
- 7.3Operatori, fondi e REIT
- 7.4Tenant ed ecosistemi di interconnessione
- 08Dimensione e previsioni del mercato globale dei data center multi-tenant
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Capacità locata, 2020-2035
- 09Mercato per tipo di servizio
- 9.1Colocation retail
- 9.2Colocation wholesale
- 9.3Locazione hyperscale
- 9.4Servizi di interconnessione
- 10Mercato per tipo di tenant
- 10.1Fornitori cloud hyperscale
- 10.2Imprese
- 10.3Fornitori di rete e contenuti
- 10.4Fornitori cloud di IA e GPU
- 10.5Governo e settore pubblico
- 11Mercato per dimensione della struttura
- 11.1Meno di 5 MW
- 11.2Da 5 a 20 MW
- 11.3Da 20 a 100 MW
- 11.4Oltre 100 MW
- 12Mercato per livello Tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Mercato per settore verticale
- 13.1IT e telecomunicazioni
- 13.2BFSI
- 13.3Retail ed e-commerce
- 13.4Governo
- 13.5Media e intrattenimento
- 13.6Sanità
- 13.7Altri
- 14DC Exclusive: matrice tenant × tipo di servizio
- 14.1Matrice tenant × tipo di servizio, 2025
- 14.2Composizione della spesa per tenant, 2025
- 14.3Implicazioni per gli operatori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Australia, Singapore, resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, resto dell'America Latina)
- 15.5Medio Oriente e Africa
- 15.6Primi 12 paesi, 2025 e 2035
- 16Sezioni trasversali regionali
- 16.1Quota e crescita per regione, 2025 e 2035
- 16.2Quota dei paesi all'interno di ciascuna regione, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto al 2035
- 17.2Sensibilità alla capacità locata
- 17.3Sensibilità ai canoni
- 17.4Costruzione in proprio o locazione
- 18Panorama competitivo
- 18.1Quote di mercato dei principali operatori, 2025
- 18.2Concentrazione dei primi tre
- 18.3Fusioni, acquisizioni e raccolte di capitale, 2025-2026
- 18.4Lanci di nuovi campus
- 19Profili aziendali
- 19.1Equinix
- 19.2Digital Realty
- 19.3NTT DATA Global Data Centers
- 19.4CoreSite (American Tower)
- 19.5Iron Mountain Data Centers
- 19.6Aligned Data Centers
- 19.7Vantage Data Centers
- 19.8QTS Data Centers
- 19.9CyrusOne
- 19.10STACK Infrastructure
- 19.11AirTrunk
- 19.12Switch
- 19.13Cologix
- 19.14DataBank
- 19.15GDS Holdings
- 19.16Princeton Digital Group
- 19.17Yondr Group
- 20Raccomandazioni degli analisti
- 20.1Per gli operatori multi-tenant
- 20.2Per i tenant hyperscale, IA ed enterprise
- 20.3Per gli investitori
- Fig. 1Dimensione del mercato dei data center multi-tenant, 2020-2035
- Fig. 2Capacità locata per bacino, 2020-2035
- Fig. 3Canone medio per kW per tipo di servizio, 2020-2035
- Fig. 4Quota di mercato per tipo di servizio, 2025 e 2035
- Fig. 5Quota di mercato per tipo di tenant, 2025 e 2035
- Fig. 6Mercato per dimensione della struttura, 2025 e 2035
- Fig. 7Matrice tenant × tipo di servizio, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Primi 12 paesi, 2025
- Fig. 10Scenari di previsione, 2025-2035
- Fig. 11Concentrazione dei primi tre operatori, 2025
- Tabella 1Attributi del report
- Tabella 2Canone medio per kW, 2020-2035
- Tabella 3Mercato per tipo di servizio, 2025 e 2035
- Tabella 4Mercato per tipo di tenant, 2025 e 2035
- Tabella 5Mercato per dimensione della struttura, 2025 e 2035
- Tabella 6Mercato per livello Tier, 2025 e 2035
- Tabella 7Mercato per settore verticale, 2025 e 2035
- Tabella 8Matrice tenant × tipo di servizio, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Fusioni, acquisizioni e raccolte di capitale, 2025-2026
- Tabella 13Profili aziendali: portafoglio e focus sui tenant
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 57,89 miliardi nel 2025, in crescita fino a USD 162,33 miliardi entro il 2035. DC Market Insights stima il mercato in USD 35,74 miliardi nel 2020.
Del 10,86% annuo dal 2025 al 2035, rispetto al 10,13% annuo tra il 2020 e il 2025, poiché i tenant hyperscale e di IA locano interi campus.
La colocation retail, con USD 25,87 miliardi, pari al 44,7% dei ricavi 2025. La locazione hyperscale cresce più rapidamente, al 16,71% annuo, e supera la colocation retail prima del 2030.
In media nel 2025 circa USD 128 per kW al mese per le locazioni hyperscale, USD 158 per la colocation wholesale e USD 385 per la colocation retail, secondo le stime di DC Market Insights.
Il Nord America, con USD 27,67 miliardi, pari al 47,8% dei ricavi 2025. Medio Oriente e Africa crescono più rapidamente, al 15,52% annuo.
Equinix è in testa con circa il 16% del mercato, ed Equinix, Digital Realty e CoreSite (American Tower) detengono insieme circa il 28% (stima di DC Market Insights). Competono anche NTT DATA, Iron Mountain, Aligned, Vantage, QTS, CyrusOne, STACK, AirTrunk e altri.
I fornitori cloud di IA e GPU, al 20,82% annuo partendo da USD 4,86 miliardi nel 2025. I fornitori cloud hyperscale sono il gruppo di tenant più grande con il 41,8% dei ricavi.
Gli Stati Uniti, con USD 25,04 miliardi, pari al 43,3% dei ricavi 2025. L’India è il grande mercato nazionale in più rapida crescita, al 16,31% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.