
Mercato del multi-access edge computing: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del multi-access edge computing era pari a USD 6,300.0 milioni; si prevede che raggiunga USD 30.62 miliardi entro il 2035, con un CAGR del 17.13%. Asia Pacific rappresenta 44.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Catena di fornitura ed ecosistema
- 08Dimensioni e previsioni del mercato
- 09Mercato del multi-access edge computing, per componente
- 10Mercato del multi-access edge computing, per implementazione
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Asia Pacific44.6%
- North America28.3%
- Europe18.4%
- Middle East and Africa4.6%
- Latin America4.1%
Aziende analizzate
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
Analisi completa
Il mercato del multi-access edge computing comprende le risorse di calcolo, il software di piattaforma e i servizi implementati all’edge delle reti di accesso mobili, fisse e Wi-Fi: nodi di multi-access edge computing (MEC) presso i siti degli operatori, MEC on-premise venduto insieme a reti 5G private e servizi di edge cloud e di interfacce di programmazione delle applicazioni (API) di rete venduti da tali siti, basati sulle specifiche dell’European Telecommunications Standards Institute (ETSI) e del 3rd Generation Partnership Project (3GPP). DC Market Insights valuta il mercato globale del multi-access edge computing USD 6,30 miliardi nel 2025 e prevede USD 30,62 miliardi entro il 2035, con un CAGR del 17,13%. Il valore del 2025 è costruito a partire da quattro livelli: circa 6.400 nuovi nodi MEC degli operatori, a una media di USD 0,29 milioni ciascuno, danno USD 1,86 miliardi; circa 2.430 nuovi siti MEC aziendali a USD 0,33 milioni ciascuno aggiungono USD 801,90 milioni; il software di piattaforma e i servizi ricorrenti sulla base installata di circa 22.770 nodi degli operatori e 6.990 siti aziendali aggiungono USD 2,37 miliardi; infine i ricavi dei servizi di edge cloud e API aggiungono USD 1,27 miliardi. L’inferenza AI e l’AI generativa sono l’applicazione in più rapida crescita, al 28,41% annuo, perché i siti cellulari e le centrali di commutazione mobile vengono predisposti per ospitare server di inferenza AI vicino agli utenti, mentre il Medio Oriente e Africa è la regione in più rapida crescita, al 21,42% annuo, con l’arrivo delle reti 5G standalone e delle prime edge zone degli hyperscaler a partire da una base ridotta.
Sintesi esecutiva
Il mercato globale del multi-access edge computing era valutato USD 1,22 miliardi nel 2020, ha raggiunto USD 6,30 miliardi nel 2025 e si prevede che raggiunga USD 30,62 miliardi entro il 2035, con un CAGR del 17,13% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del mercato del multi-access edge computing 2025 | USD 6,30 miliardi |
| Mercato del multi-access edge computing, CAGR | 17,13% |
| Dimensioni del mercato del multi-access edge computing 2035 | USD 30,62 miliardi |
La spesa per il multi-access edge computing è cresciuta del 38,87% annuo tra il 2020 e il 2025 a partire da una base ridotta, e il 2025 ha aggiunto il 32,9% rispetto ai USD 4,74 miliardi del 2024, con il passaggio degli operatori dai siti MEC di prova ai nodi in produzione. DC Market Insights stima che le nuove implementazioni di nodi MEC degli operatori siano passate da circa 1.900 nel 2020 a 6.400 nel 2025. La crescita rallenta al 17,13% annuo dal 2025 al 2035 perché la base installata è più ampia e i ricavi edge si stanno sviluppando più lentamente di quanto inizialmente previsto dai proprietari di torri, ma il mercato cresce comunque di quasi cinque volte, man mano che il 5G standalone diventa la principale rete di accesso e l’inferenza AI si sposta all’edge della rete.
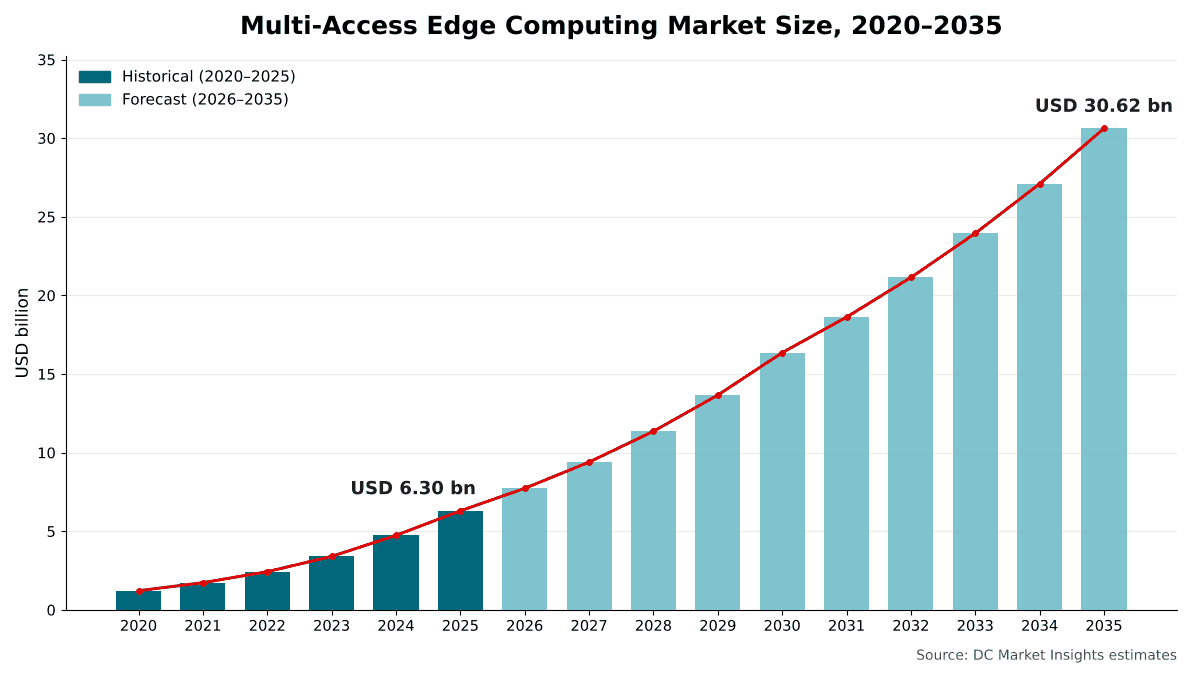
Ambito del mercato: che cosa comprende il mercato del multi-access edge computing?
Il mercato del multi-access edge computing comprende la spesa per risorse di calcolo situate all’interno di una rete di accesso o direttamente collegate a essa ed esposte alle applicazioni tramite piattaforme MEC, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 6,30 miliardi nel 2025. L’ETSI descrive il multi-access edge computing come un’offerta di “capacità di cloud computing e un ambiente di servizi IT all’edge della rete per sviluppatori di applicazioni e fornitori di contenuti”, e osserva che il MEC non si concentra solo sulle reti mobili ma copre anche l’accesso fisso e WLAN (Fonte: ETSI Industry Specification Group MEC).
Incluso. Server, acceleratori e storage installati come nodi MEC in centrali degli operatori, siti di aggregazione, centrali di commutazione e siti cellulari; MEC on-premise venduto con reti private 5G o Long Term Evolution (LTE); software di piattaforma MEC, di orchestrazione e di esposizione di rete; servizi di integrazione e servizi gestiti; servizi di edge cloud e API di rete venduti dai siti MEC, comprese le zone degli hyperscaler all’interno delle reti degli operatori.
Escluso. Unità baseband e unità radio della rete di accesso radio (RAN), funzioni della rete core degli operatori, reti di distribuzione dei contenuti esterne alle reti di accesso, server edge aziendali non collegati a una rete mobile, dispositivi, costi di connettività, spettro, terreni e allacciamenti elettrici.
Come si combinano i segmenti. Le suddivisioni per componente, implementazione, accesso di rete, applicazione e uso finale ripartiscono ciascuna lo stesso totale di USD 6,30 miliardi. La suddivisione per implementazione segue i quattro livelli del modello. Il multi-access edge computing è un sottoinsieme mirato del livello edge di rete e telco nel nostro report Mercato dell’edge computing, che conteggia anche la distribuzione di contenuti e le piattaforme edge esterne alle reti di accesso.
Fattori trainanti del mercato: che cosa spinge il mercato del multi-access edge computing?
Tre fattori trainanti aggiungono USD 24,32 miliardi al mercato del multi-access edge computing tra il 2025 e il 2035. Si tratta del passaggio a reti 5G standalone in grado di instradare il traffico verso siti edge locali, dello spostamento dell’inferenza AI nei siti cellulari e nelle centrali di commutazione e delle reti private che portano il MEC negli stabilimenti e nei campus.
La spesa MEC per il 5G standalone cresce del 26,24% annuo fino a USD 21,99 miliardi entro il 2035
DC Market Insights valuta il segmento di accesso 5G standalone (SA) USD 2,14 miliardi per il 2025 e USD 21,99 miliardi per il 2035, con una quota che sale dal 34,0% al 71,8% del mercato. L’Ericsson Mobility Report di giugno 2026 ha contato 3,1 miliardi di abbonamenti 5G dopo l’aggiunta di 162 milioni nel primo trimestre del 2026, ne ha previsti 6,4 miliardi entro la fine del 2031 e ha affermato che circa 390 fornitori di servizi hanno lanciato servizi 5G commerciali, più di 90 dei quali hanno lanciato il 5G Standalone (Fonte: comunicato stampa di Ericsson). La Global mobile Suppliers Association (GSA) ha contato 184 operatori in 76 paesi che avevano investito nel 5G standalone a marzo 2026 e 95 operatori in 53 paesi che avevano lanciato un servizio 5G standalone.
L’inferenza AI trasforma i siti cellulari in siti di edge compute
Le applicazioni di inferenza AI e AI generativa rappresentano USD 620,00 milioni della spesa MEC nel 2025 e USD 7,56 miliardi entro il 2035, passando dal 9,8% al 24,7% del mercato. Fornitori e operatori stanno costruendo il percorso hardware: NVIDIA ha accettato di investire USD 1,00 miliardi in Nokia per attività sulla rete di accesso radio AI (AI-RAN), T-Mobile testerà le tecnologie AI-RAN con le due società e le prove dovrebbero iniziare nel 2026. Descrivendo il lavoro di T-Mobile sull’AI-RAN, NVIDIA ha affermato che i siti cellulari e le centrali di commutazione mobile possono supportare carichi di lavoro di edge AI distribuiti continuando a fornire connettività 5G.
Le reti private portano il MEC nei siti aziendali
Il MEC on-premise aziendale cresce del 19,72% annuo, da USD 1,24 miliardi nel 2025 a USD 7,50 miliardi nel 2035, man mano che le reti mobili private diventano di uso comune. La GSA ha contato 2.003 organizzazioni in 88 paesi che avevano implementato una o più reti mobili private alla fine del primo trimestre del 2026. Gli operatori vendono ora il breakout edge come prodotto: Edge Control di T-Mobile consente di effettuare il breakout locale del traffico dati cellulare presso un ospedale, uno stabilimento produttivo o una base militare e di farlo confluire direttamente nell’ambiente MEC dell’azienda, ed Ericsson Private 5G è ora disponibile tramite le implementazioni wireless private di Verizon Business oltre i confini degli Stati Uniti.
Tendenze del mercato: come sta cambiando l’offerta di multi-access edge computing?
L’offerta di multi-access edge computing si sta spostando dai siti edge di singoli operatori verso edge zone degli hyperscaler, edge federati tra operatori e siti a torre predisposti per l’AI, con le edge zone hyperscaler-operatore come modello di implementazione in più rapida crescita, al 23,11% annuo.
Le edge zone degli hyperscaler si estendono a nuove città
AWS Wavelength è disponibile in 31 città nel mondo tramite operatori partner. AWS ha aperto una Wavelength Zone con Sonatel, affiliata di Orange, a Dakar, in Senegal, ad aprile 2025, la prima nell’Africa subsahariana, e ha aggiunto una zona con Verizon a Lenexa, in Kansas, a maggio 2025. Non tutti i fornitori cloud si stanno espandendo: Microsoft ha ritirato il servizio Azure Private 5G Core il 30 settembre 2025. DC Market Insights valuta il segmento delle edge zone hyperscaler-operatore USD 510,00 milioni per il 2025, in crescita a USD 4,08 miliardi per il 2035.
Gli operatori federano i propri edge ed espongono API di rete
Deutsche Telekom, Orange, Telefonica, TIM e Vodafone hanno annunciato la prima dimostrazione dal vivo dello European Edge Continuum, un edge federato che comprende i cinque maggiori operatori europei, presentata al MWC 2026. Il memorandum d’intesa Open Gateway della GSM Association (GSMA) è stato firmato da 69 operatori di rete che rappresentano il 78% delle connessioni mobili globali, e l’ETSI ha pubblicato un white paper su come le API di servizio ETSI MEC integrino implementazioni open source come le CAMARA Service APIs. Le applicazioni di API di rete, localizzazione e altro rappresentano USD 760,00 milioni della spesa MEC nel 2025 e USD 2,66 miliardi entro il 2035.
I proprietari di torri testano siti edge AI senza capex elevati
Crown Castle collabora con Available Infrastructure al Project Qestral, un’iniziativa di edge AI che prevede 1.000 sedi AI Edge in 100 città statunitensi entro la fine del 2026 e che Crown Castle descrive come una sperimentazione; Crown Castle sta inoltre testando implementazioni neocloud utilizzando siti, alimentazione e fibra esistenti evitando capex significativi. La capacità delle unità di elaborazione grafica (GPU) in tali siti collega il MEC al report Mercato del GPU as a Service. DC Market Insights prevede che il nodo MEC medio degli operatori costerà USD 0,36 milioni entro il 2035, rispetto a USD 0,29 milioni nel 2025, man mano che un numero maggiore di nodi sarà dotato di GPU.
Sfide del mercato: che cosa frena il mercato del multi-access edge computing?
La lenta monetizzazione dei siti edge degli operatori e la crescita modesta delle vendite di reti aziendali sono i due principali vincoli del mercato del multi-access edge computing e limitano il MEC 5G non-standalone e LTE al 4,44% annuo, il segmento più lento.
I ricavi edge crescono più lentamente di quanto previsto dai proprietari di torri
L’amministratore delegato di American Tower, Steven Vondran, ha dichiarato a luglio 2025, a proposito dell’edge computing, che “la nostra tempistica iniziale era un po’ sbagliata” e che “si sta sviluppando più lentamente di quanto pensassimo”. SBA Communications, che possiede data center basati su torri, ha avvertito nella sua relazione annuale per il 2025 che i suoi investimenti in servizi accessori e tecnologie emergenti, inclusa la sua iniziativa di mobile edge computing e le reti private, “potrebbero non rivelarsi redditizi” (Fonte: relazione annuale di SBA Communications depositata presso la SEC). DC Market Insights modella quindi una crescita delle aggiunte di nodi degli operatori dell’11,84% annuo dal 2025 al 2030 e del 7,12% annuo dal 2030 al 2035, ben al di sotto del ritmo degli ultimi cinque anni.
Le vendite di reti private dei fornitori crescono solo moderatamente
Il segmento Enterprise di Ericsson ha registrato vendite nette in calo del 19% su base annua a SEK 4,5 miliardi nel secondo trimestre del 2026, principalmente a causa della cessione di iconectiv e degli effetti valutari; su base comparabile le vendite sono aumentate del 3% ed Enterprise Wireless Solutions ha beneficiato della crescita delle soluzioni WWAN. Con ricavi dei fornitori in crescita solo moderata, DC Market Insights ipotizza che il prezzo medio di un sito MEC aziendale scenda da USD 0,33 milioni nel 2025 a USD 0,30 milioni entro il 2035, poiché i fornitori competono su nodi più piccoli.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I maggiori nuovi bacini di ricavi nel mercato del multi-access edge computing sono i servizi, che aggiungono USD 13,50 miliardi di spesa annua entro il 2035, e la sanità, l’uso finale in più rapida crescita al 19,24% annuo.
I servizi raggiungono USD 16,08 miliardi entro il 2035
I servizi, che comprendono edge cloud compute, API di rete, integrazione e gestione operativa, salgono da USD 2,58 miliardi nel 2025 a USD 16,08 miliardi nel 2035, con un CAGR del 20,08%, e dal 41,0% al 52,5% del mercato.
Sanità e automotive crescono più rapidamente
La spesa MEC nella sanità cresce da USD 470,00 milioni nel 2025 a USD 2,73 miliardi entro il 2035 e l’automotive cresce da USD 510,00 milioni a USD 2,94 miliardi al 19,15% annuo, poiché imaging, monitoraggio dei pazienti e servizi per veicoli connessi richiedono un’elaborazione locale. Le applicazioni per veicoli connessi e vehicle-to-everything (V2X) crescono del 18,76% annuo fino a USD 2,79 miliardi.
I mercati emergenti ottengono le prime edge zone
Il Medio Oriente e Africa cresce da USD 290,00 milioni nel 2025 a USD 2,02 miliardi entro il 2035 e l’America Latina cresce del 18,91% annuo fino a USD 1,47 miliardi.
Prezzi: quanto costa un nodo MEC?
Un nodo MEC degli operatori costa in media circa USD 0,29 milioni nel 2025 e un sito MEC on-premise aziendale circa USD 0,33 milioni, inclusi server, acceleratori e licenza del software di piattaforma al momento dell’installazione. Si tratta di stime di DC Market Insights, che escludono apparecchiature radio, opere di sito e alimentazione.
| Indicatore di prezzo MEC (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Capex medio per nuovo nodo MEC degli operatori | 0,26 | 0,29 | 0,33 | 0,36 |
| Capex medio per nuovo sito MEC aziendale | 0,36 | 0,33 | 0,31 | 0,30 |
| Spesa ricorrente annua per nodo degli operatori installato | 0,080 | 0,085 | 0,088 | 0,090 |
| Spesa ricorrente annua per sito aziendale installato | 0,058 | 0,062 | 0,060 | 0,058 |
Nel modello i prezzi dei nodi degli operatori aumentano di circa il 2,2% annuo dal 2025 al 2035 con l’ingresso dei server GPU nei siti edge. La capacità di edge cloud ha un proprio listino prezzi: AWS dichiara che le istanze EC2 e le altre risorse nelle Wavelength Zone hanno prezzi diversi rispetto alla regione principale.
Standard e regolamentazione: quali regole definiscono il multi-access edge computing?
Quattro insiemi di regole definiscono il modo in cui il multi-access edge computing viene costruito e venduto: le specifiche ETSI MEC, l’architettura delle applicazioni edge del 3GPP, il lavoro sulle API GSMA Open Gateway e CAMARA e il Digital Networks Act proposto dall’Unione europea.
ETSI MEC. Il gruppo MEC dell’ETSI ha completato la Fase 3 con un’architettura MEC aggiornata (MEC 003), la terminologia (MEC 001) e i casi d’uso (MEC 002), e il suo lavoro di Fase 4 per il periodo dal 2024 al 2026 include uno studio sulle reti edge distribuite (MEC 047).
3GPP TS 23.558. La specifica 3GPP “Architecture for enabling Edge Applications” (TS 23.558) è gestita dal gruppo di lavoro SA6 ed è stata introdotta per la prima volta nella Release 17; DC Market Insights la considera la controparte a livello applicativo delle specifiche della piattaforma ETSI MEC.
GSMA Open Gateway. Il memorandum d’intesa alla base di GSMA Open Gateway è stato firmato da 69 dei maggiori operatori di rete del mondo, che rappresentano il 78% delle connessioni mobili globali.
Digital Networks Act dell’UE. La Commissione europea ha presentato il Digital Networks Act il 21 gennaio 2026, come proposta per sostituire il Codice europeo delle comunicazioni elettroniche con un regolamento; DC Market Insights prevede che le sue norme sulla condivisione delle reti e sui servizi transfrontalieri influenzeranno gli edge federati degli operatori.
Segmentazione del mercato: quale segmento guida il mercato del multi-access edge computing?
I servizi guidano il mercato del multi-access edge computing con il 41,0% del valore del 2025. Il MEC nella rete dell’operatore guida i modelli di implementazione con il 72,2%, il 5G non-standalone e LTE guida l’accesso di rete con il 51,6%, video analytics e computer vision guida le applicazioni con il 24,4% e il manifatturiero guida gli usi finali con il 23,8%. L’inferenza AI e l’AI generativa sono il segmento in più rapida crescita, al 28,41% annuo, perché i server GPU nei siti cellulari e nelle centrali di commutazione consentono agli operatori di vendere capacità di inferenza vicino agli utenti.
Per componente: i servizi guidano con il 41,0%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 1,80 | 28,6% | 6,67 | 13,99% |
| Software | 1,92 | 30,5% | 7,87 | 15,15% |
| Servizi | 2,58 | 41,0% | 16,08 | 20,08% |
Per implementazione: il MEC nella rete dell’operatore guida con il 72,2%
| Modello di implementazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| MEC nella rete dell’operatore | 4,55 | 72,2% | 19,04 | 15,39% |
| MEC on-premise aziendale | 1,24 | 19,7% | 7,50 | 19,72% |
| Edge zone hyperscaler-operatore | 0,51 | 8,1% | 4,08 | 23,11% |
Per accesso di rete: 5G non-standalone e LTE guida con il 51,6%
| Accesso di rete | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5G standalone | 2,14 | 34,0% | 21,99 | 26,24% |
| 5G non-standalone e LTE | 3,25 | 51,6% | 5,02 | 4,44% |
| Accesso fisso e Wi-Fi | 0,91 | 14,4% | 3,61 | 14,77% |
Il 5G standalone sale dal 34,0% del mercato nel 2025 al 71,8% entro il 2035, mentre il 5G non-standalone e LTE scende dal 51,6% al 16,4% man mano che gli operatori spostano il traffico MEC sui core standalone.
Per applicazione: video analytics e computer vision guida con il 24,4%
| Applicazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Video analytics e computer vision | 1,54 | 24,4% | 7,01 | 16,36% |
| Automazione industriale e robotica | 1,10 | 17,5% | 4,84 | 15,97% |
| Caching dei contenuti e distribuzione media | 0,99 | 15,7% | 2,51 | 9,75% |
| Cloud gaming, AR e VR | 0,79 | 12,5% | 3,25 | 15,19% |
| API di rete, localizzazione e altro | 0,76 | 12,1% | 2,66 | 13,35% |
| Inferenza AI e AI generativa | 0,62 | 9,8% | 7,56 | 28,41% |
| Veicoli connessi e V2X | 0,50 | 7,9% | 2,79 | 18,76% |
L’inferenza AI e l’AI generativa passano dalla sesta applicazione per dimensioni nel 2025 alla prima entro il 2035. Cloud gaming, realtà aumentata (AR) e realtà virtuale (VR) crescono del 15,19% annuo, mentre automazione industriale e robotica, che comprende i loop di controllo dell’Internet of Things industriale (IIoT), cresce del 15,97% annuo.
Per uso finale: il manifatturiero guida con il 23,8%
| Uso finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Manifatturiero | 1,50 | 23,8% | 7,52 | 17,49% |
| Media, gaming e intrattenimento | 1,23 | 19,5% | 4,62 | 14,15% |
| Pubblica amministrazione, energia e altri | 1,07 | 17,0% | 5,70 | 18,21% |
| Trasporti e logistica | 0,83 | 13,2% | 4,29 | 17,85% |
| Retail e luoghi di eventi | 0,69 | 11,0% | 2,82 | 15,12% |
| Automotive | 0,51 | 8,1% | 2,94 | 19,15% |
| Sanità | 0,47 | 7,5% | 2,73 | 19,24% |
Il manifatturiero aumenta la propria quota al 24,6% entro il 2035, poiché le fabbriche abbinano il 5G privato al MEC on-premise. Pubblica amministrazione, energia e altri, che comprende smart city, sicurezza pubblica e utility, cresce del 18,21% annuo.
DC Exclusive: il modello di costruzione MEC a quattro livelli e la matrice implementazione × uso finale
Con USD 0,98 miliardi nel 2025, il MEC nella rete dell’operatore acquistato per il manifatturiero è la singola cella più grande della matrice e rappresenta il 15,6% di tutta la spesa per multi-access edge computing. La matrice seguente incrocia chi utilizza il MEC e dove si trova la capacità di calcolo. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito da 140 input: 16 coorti annuali (dal 2020 al 2035) per ciascuno dei 7 driver (nuovi nodi degli operatori, capex per nodo degli operatori, nuovi siti aziendali, capex per sito aziendale, spesa ricorrente per nodo degli operatori, spesa ricorrente per sito aziendale e ricavi di edge cloud e API), 21 pesi iniziali della matrice (3 modelli di implementazione per ciascuno dei 7 usi finali), 3 parametri della base installata e 4 rapporti di suddivisione per componente e implementazione.
| 2025, USD miliardi | MEC nella rete dell’operatore | MEC on-premise aziendale | Edge zone hyperscaler-operatore | Totale |
|---|---|---|---|---|
| Manifatturiero | 0,98 | 0,49 | 0,03 | 1,50 |
| Media, gaming e intrattenimento | 0,96 | 0,04 | 0,23 | 1,23 |
| Pubblica amministrazione, energia e altri | 0,74 | 0,27 | 0,06 | 1,07 |
| Trasporti e logistica | 0,54 | 0,24 | 0,05 | 0,83 |
| Retail e luoghi di eventi | 0,56 | 0,07 | 0,06 | 0,69 |
| Automotive | 0,44 | 0,02 | 0,05 | 0,51 |
| Sanità | 0,33 | 0,11 | 0,03 | 0,47 |
| Totale | 4,55 | 1,24 | 0,51 | 6,30 |
Gli acquirenti del manifatturiero destinano il 32,7% dei loro budget MEC all’on-premise, la quota più alta tra tutti gli usi finali, mentre gli acquirenti di media, gaming e intrattenimento spendono il 18,7% nelle edge zone hyperscaler-operatore perché i carichi di lavoro di cloud gaming e streaming girano già su piattaforme di cloud pubblico. La spesa dell’automotive è per l’86,3% MEC nella rete dell’operatore, perché i veicoli raggiungono l’edge attraverso le reti pubbliche.
Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato del multi-access edge computing?
L’Asia-Pacifico guida il mercato del multi-access edge computing con il 44,6% del valore del 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 21,42% annuo, perché gli operatori della regione stanno lanciando reti 5G standalone ed edge zone a partire da una base ridotta.
L’Asia-Pacifico guida con una quota del 44,6%
L’Asia-Pacifico ha speso USD 2,81 miliardi per il multi-access edge computing nel 2025 e si prevede che raggiunga USD 14,05 miliardi nel 2035, con un CAGR del 17,46%. La Cina determina il primato della regione: RCR Wireless ha riferito, citando il Ministero dell’Industria e dell’Information Technology, che gli operatori cinesi avevano implementato in totale 4,25 milioni di stazioni base 5G entro la fine del 2024. I ricavi da data center AI di SK Telecom hanno raggiunto KRW 519,9 miliardi nel 2025, con un aumento del 34,9%, e SoftBank sta lavorando alla commercializzazione dell’AI-RAN dal 2026 in poi.
Il Nord America detiene una quota del 28,3%
Il Nord America vale USD 1,78 miliardi nel 2025 e USD 7,69 miliardi entro il 2035, con un CAGR del 15,76%, il più lento delle cinque regioni. La regione ospita la AWS Wavelength Zone con Verizon a Lenexa, in Kansas, il servizio Edge Control di T-Mobile e i piani edge presso i siti a torre di Crown Castle e SBA Communications. Il Nord America perde 3,2 punti di quota entro il 2035.
L’Europa detiene una quota del 18,4%
L’Europa vale USD 1,16 miliardi nel 2025 e USD 5,39 miliardi entro il 2035, con un CAGR del 16,60%. Lo European Edge Continuum federato e il Digital Networks Act proposto definiscono il modo in cui gli operatori condividono la capacità edge oltre i confini. La Germania è il maggiore mercato nazionale europeo, con USD 270,00 milioni nel 2025.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 290,00 milioni nel 2025 e USD 2,02 miliardi entro il 2035, la crescita più rapida tra tutte le regioni al 21,42% annuo. L’Arabia Saudita, che vale USD 90,00 milioni nel 2025, è l’unico paese della regione nella top 12, e la zona di Dakar è la prima AWS Wavelength Zone nell’Africa subsahariana.
L’America Latina detiene una quota del 4,1%
L’America Latina vale USD 260,00 milioni nel 2025 e USD 1,47 miliardi entro il 2035, con un CAGR del 18,91%, trainata dal Brasile con USD 110,00 milioni nel 2025 e USD 640,00 milioni entro il 2035.
Analisi per paese: quali paesi spendono di più per il multi-access edge computing?
Gli Stati Uniti sono il maggiore mercato nazionale del multi-access edge computing con USD 1,60 miliardi nel 2025, il 25,4% del valore globale, seguiti da vicino dalla Cina con USD 1,52 miliardi (24,1%) e dal Giappone con USD 400,00 milioni (6,3%). I 12 paesi più grandi rappresentano l’81,9% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1,60 | 25,4% | 6,89 | 15,72% |
| 2 | Cina | Asia-Pacifico | 1,52 | 24,1% | 6,98 | 16,47% |
| 3 | Giappone | Asia-Pacifico | 0,40 | 6,3% | 1,81 | 16,30% |
| 4 | Corea del Sud | Asia-Pacifico | 0,33 | 5,2% | 1,41 | 15,63% |
| 5 | Germania | Europa | 0,27 | 4,3% | 1,22 | 16,28% |
| 6 | Regno Unito | Europa | 0,23 | 3,7% | 1,01 | 15,95% |
| 7 | Canada | Nord America | 0,18 | 2,9% | 0,80 | 16,09% |
| 8 | India | Asia-Pacifico | 0,17 | 2,7% | 1,71 | 25,97% |
| 9 | Francia | Europa | 0,16 | 2,5% | 0,73 | 16,39% |
| 10 | Brasile | America Latina | 0,11 | 1,7% | 0,64 | 19,26% |
| 11 | Australia | Asia-Pacifico | 0,10 | 1,6% | 0,46 | 16,49% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,09 | 1,4% | 0,70 | 22,77% |
L’India è il grande mercato nazionale in più rapida crescita, al 25,97% annuo, davanti all’Arabia Saudita al 22,77% e al Brasile al 19,26%, e la Cina supera gli Stati Uniti come maggiore mercato nazionale entro il 2035. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla copertura 5G standalone stimata di ciascun paese, al numero di siti edge degli operatori e alla base di reti private; il Nord America comprende qui Stati Uniti e Canada. Al di fuori della top 12, la stessa allocazione attribuisce all’Italia USD 110,00 milioni nel 2025 e USD 500,00 milioni entro il 2035 (16,35% annuo), alla Spagna USD 80,00 milioni e USD 370,00 milioni (16,55%), agli Emirati Arabi Uniti USD 70,00 milioni e USD 490,00 milioni (21,48%) e al Messico USD 70,00 milioni e USD 390,00 milioni (18,74%).
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato del multi-access edge computing raggiunge USD 30,62 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 25,11 miliardi e USD 35,83 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di nodi e siti, spesa ricorrente e ricavi di edge cloud inferiori del 18,0% rispetto allo scenario base entro il 2035 | 25,11 | 14,83% |
| Base | 15.800 nuovi nodi degli operatori e 13.500 nuovi siti aziendali nel 2035; ricavi di edge cloud e API pari a USD 10,20 miliardi | 30,62 | 17,13% |
| Alto | Aggiunte di nodi e siti, spesa ricorrente e ricavi di edge cloud superiori del 17,0% rispetto allo scenario base entro il 2035 | 35,83 | 18,98% |
Lo scenario basso mantiene l’inferenza AI nelle regioni cloud centralizzate; lo scenario alto presuppone che i server AI-RAN nei siti cellulari vengano venduti come edge compute attraverso edge federati degli operatori.
Analisi competitiva: chi guida il mercato del multi-access edge computing?
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
Il mercato del multi-access edge computing è frammentato: DC Market Insights stima che nessun singolo fornitore detenga più dell’8% circa del valore del 2025 e che i cinque maggiori detengano insieme circa il 30%. La stima si basa sulle posizioni dei fornitori in hardware, software di piattaforma ed edge cloud rispetto al mercato di USD 6,30 miliardi. Nokia, Ericsson e Samsung vendono piattaforme MEC e prodotti per reti private; Nokia ha dichiarato a luglio 2024 di avere oltre 730 clienti wireless privati in tutto il mondo. Gli operatori possiedono la maggior parte dei siti edge e vendono i servizi; AWS e Google Cloud forniscono piattaforme di edge cloud. I proprietari di torri forniscono siti, alimentazione e fibra.
Sviluppi recenti
- Ad aprile 2025, AWS ha aperto una Wavelength Zone con Sonatel, affiliata di Orange, a Dakar, in Senegal (Fonte: annuncio di prodotto AWS).
- A ottobre 2025, T-Mobile ha presentato Edge Control, che effettua il breakout locale del traffico cellulare nell’ambiente MEC di un’azienda (Fonte: articolo di Mobile World Live).
- A ottobre 2025, NVIDIA ha accettato di investire USD 1,00 miliardi in Nokia per attività AI-RAN, con prove che dovrebbero iniziare nel 2026 (Fonte: articolo di Data Center Dynamics).
- A ottobre 2025, l’ETSI ha pubblicato le sue prime specifiche MEC di Fase 4 e un white paper su ETSI MEC e le API CAMARA (Fonte: comunicato stampa ETSI).
- A febbraio 2026, Deutsche Telekom, Orange, Telefonica, TIM e Vodafone hanno annunciato la prima dimostrazione dal vivo dello European Edge Continuum federato, presentata al MWC 2026 (Fonte: comunicato stampa di Vodafone).
- A giugno 2026, Ericsson ha reso disponibile Ericsson Private 5G tramite le implementazioni wireless private di Verizon Business oltre i confini degli Stati Uniti (Fonte: comunicato stampa di Ericsson).
Seguiamo in tempo reale questi lanci, partnership e annunci di siti edge del mercato del multi-access edge computing nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato del multi-access edge computing
DC Market Insights ha costruito il modello del mercato del multi-access edge computing con un approccio bottom-up a partire da quattro livelli e 16 coorti annuali (dal 2020 al 2035). Per il MEC nella rete dell’operatore, le nuove implementazioni di nodi (1.900 nel 2020, 6.400 nel 2025 e 15.800 nel 2035) sono state moltiplicate per il capex medio per nodo (USD 0,26 milioni, USD 0,29 milioni e USD 0,36 milioni). Per il MEC on-premise aziendale, i nuovi siti (380, 2.430 e 13.500) sono stati moltiplicati per il capex per sito (USD 0,36 milioni, USD 0,33 milioni e USD 0,30 milioni). Il software di piattaforma e i servizi ricorrenti sono stati modellati su una base installata di nodi e siti implementati nei sei anni precedenti, a USD 0,085 milioni per nodo degli operatori e USD 0,062 milioni per sito aziendale all’anno nel 2025, per un totale di USD 2,37 miliardi nel 2025 e USD 10,68 miliardi nel 2035. I ricavi dei servizi di edge cloud e API sono stati modellati direttamente, con una crescita da USD 120,00 milioni nel 2020 a USD 1,27 miliardi nel 2025 e USD 10,20 miliardi nel 2035, e ripartiti 60:40 tra operatori e fornitori di cloud hyperscale. Il totale è stato suddiviso per 3 componenti, 3 modelli di implementazione, 3 tipi di accesso di rete, 7 applicazioni, 7 usi finali, 5 regioni e 12 paesi, e ogni suddivisione somma al totale di mercato. Il risultato è stato verificato con un approccio top-down rispetto ai conteggi di 5G standalone e reti private di Ericsson e GSA, alla copertura delle città di AWS Wavelength, alle vendite del segmento Enterprise di Ericsson, ai ricavi da data center AI di SK Telecom e al livello edge di rete e telco del nostro modello del mercato dell’edge computing.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Modelli di implementazione considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Costruzione bottom-up a quattro livelli
- 2.2Verifiche incrociate top-down
- 2.3Fonti primarie e secondarie
- 2.4Ipotesi e limitazioni
- 03Sintesi esecutiva
- 3.1Dimensioni del mercato, 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Capex per nodo MEC degli operatori, 2020-2035
- 5.2Capex per sito MEC aziendale, 2020-2035
- 5.3Spesa ricorrente per nodo e sito installati
- 06Standard e regolamentazione
- 6.1ETSI Multi-access Edge Computing
- 6.2Architettura delle applicazioni edge 3GPP TS 23.558
- 6.3GSMA Open Gateway
- 6.4Digital Networks Act dell'UE
- 07Catena di fornitura ed ecosistema
- 7.1Fornitori di silicio e acceleratori
- 7.2Fornitori di apparati di rete e piattaforme MEC
- 7.3Fornitori di cloud hyperscale
- 7.4Operatori e proprietari di torri
- 08Dimensioni e previsioni del mercato
- 8.1Dimensioni del mercato, 2020-2035
- 8.2Nodi MEC degli operatori e capex
- 8.3Siti MEC aziendali e capex
- 8.4Servizi ricorrenti e ricavi di edge cloud
- 09Mercato del multi-access edge computing, per componente
- 9.1Hardware
- 9.2Software
- 9.3Servizi
- 10Mercato del multi-access edge computing, per implementazione
- 10.1MEC nella rete dell'operatore
- 10.2MEC on-premise aziendale
- 10.3Edge zone hyperscaler-operatore
- 11Mercato del multi-access edge computing, per accesso di rete
- 11.15G standalone
- 11.25G non-standalone e LTE
- 11.3Accesso fisso e Wi-Fi
- 12Mercato del multi-access edge computing, per applicazione
- 12.1Video analytics e computer vision
- 12.2Automazione industriale e robotica
- 12.3Caching dei contenuti e distribuzione media
- 12.4Cloud gaming, AR e VR
- 12.5API di rete, localizzazione e altro
- 12.6Inferenza AI e AI generativa
- 12.7Veicoli connessi e V2X
- 13Mercato del multi-access edge computing, per uso finale
- 13.1Manifatturiero
- 13.2Media, gaming e intrattenimento
- 13.3Pubblica amministrazione, energia e altri
- 13.4Trasporti e logistica
- 13.5Retail e luoghi di eventi
- 13.6Automotive
- 13.7Sanità
- 14DC Exclusive: modello di costruzione MEC a quattro livelli
- 14.1Matrice implementazione × uso finale, 2025
- 14.2Input del modello
- 15Mercato del multi-access edge computing, per regione
- 15.1Asia-Pacifico: Cina, Giappone, Corea del Sud, India, Australia
- 15.2Nord America: Stati Uniti, Canada
- 15.3Europa: Germania, Regno Unito, Francia
- 15.4Medio Oriente e Africa: Arabia Saudita
- 15.5America Latina: Brasile
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Paesi in più rapida crescita
- 17Sezioni trasversali regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Variazione delle quote per regione, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Struttura del mercato
- 19.2Posizionamento dei fornitori per modello di implementazione
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Nokia
- 20.2Ericsson
- 20.3Samsung
- 20.4NVIDIA
- 20.5Amazon Web Services (AWS)
- 20.6Google Cloud
- 20.7Microsoft
- 20.8Verizon
- 20.9T-Mobile
- 20.10SK Telecom
- 20.11NTT DOCOMO
- 20.12SoftBank
- 20.13Deutsche Telekom
- 20.14Vodafone
- 20.15Crown Castle
- 20.16American Tower
- 20.17SBA Communications
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di piattaforme e hardware MEC
- 21.2Per gli operatori e i proprietari di torri
- 21.3Per gli acquirenti aziendali
- Fig. 1Dimensioni del mercato del multi-access edge computing, 2020-2035
- Fig. 2Quota di mercato per componente, 2025 e 2035
- Fig. 3Quota di mercato per implementazione, 2025 e 2035
- Fig. 4Mercato per accesso di rete, 2025 e 2035
- Fig. 5Mercato per applicazione, 2025 e 2035
- Fig. 6Mercato per uso finale, 2025
- Fig. 7Mercato per regione, 2025 e 2035
- Fig. 8I 12 paesi principali, 2025
- Fig. 9Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Indicatori di prezzo MEC, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per implementazione, 2025 e 2035
- Tabella 5Mercato per accesso di rete, 2025 e 2035
- Tabella 6Mercato per applicazione, 2025 e 2035
- Tabella 7Mercato per uso finale, 2025 e 2035
- Tabella 8Matrice implementazione × uso finale, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Sviluppi recenti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 6,30 miliardi nel 2025, in crescita a USD 30,62 miliardi entro il 2035. DC Market Insights stima il mercato in USD 1,22 miliardi nel 2020.
Del 17,13% annuo dal 2025 al 2035. La crescita è stata più rapida, al 38,87% annuo, tra il 2020 e il 2025, quando gli operatori hanno portato il MEC dai siti di prova ai nodi in produzione.
Il MEC nella rete dell’operatore, con USD 4,55 miliardi ovvero il 72,2% del valore del 2025. Le edge zone hyperscaler-operatore crescono più rapidamente, al 23,11% annuo.
Circa USD 0,29 milioni per un nodo MEC degli operatori e USD 0,33 milioni per un sito MEC on-premise aziendale nel 2025, secondo stime di DC Market Insights che escludono apparecchiature radio, opere di sito e alimentazione.
L’Asia-Pacifico, con USD 2,81 miliardi ovvero il 44,6% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 21,42% annuo.
L’inferenza AI e l’AI generativa, al 28,41% annuo, da USD 620,00 milioni nel 2025 a USD 7,56 miliardi entro il 2035, passando dalla sesta applicazione per dimensioni alla prima.
Al massimo circa l’8% del valore del 2025 per un singolo fornitore e circa il 30% per i cinque maggiori (stima di DC Market Insights). Competono Nokia, Ericsson, Samsung, NVIDIA, AWS, Google Cloud, Microsoft, Verizon, T-Mobile, SK Telecom, NTT DOCOMO, SoftBank, Deutsche Telekom, Vodafone e i proprietari di torri.
USD 1,60 miliardi negli Stati Uniti, ovvero il 25,4% della spesa del 2025, seguiti dalla Cina con USD 1,52 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 25,97% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.