
Mercato dei micro data center mobili: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
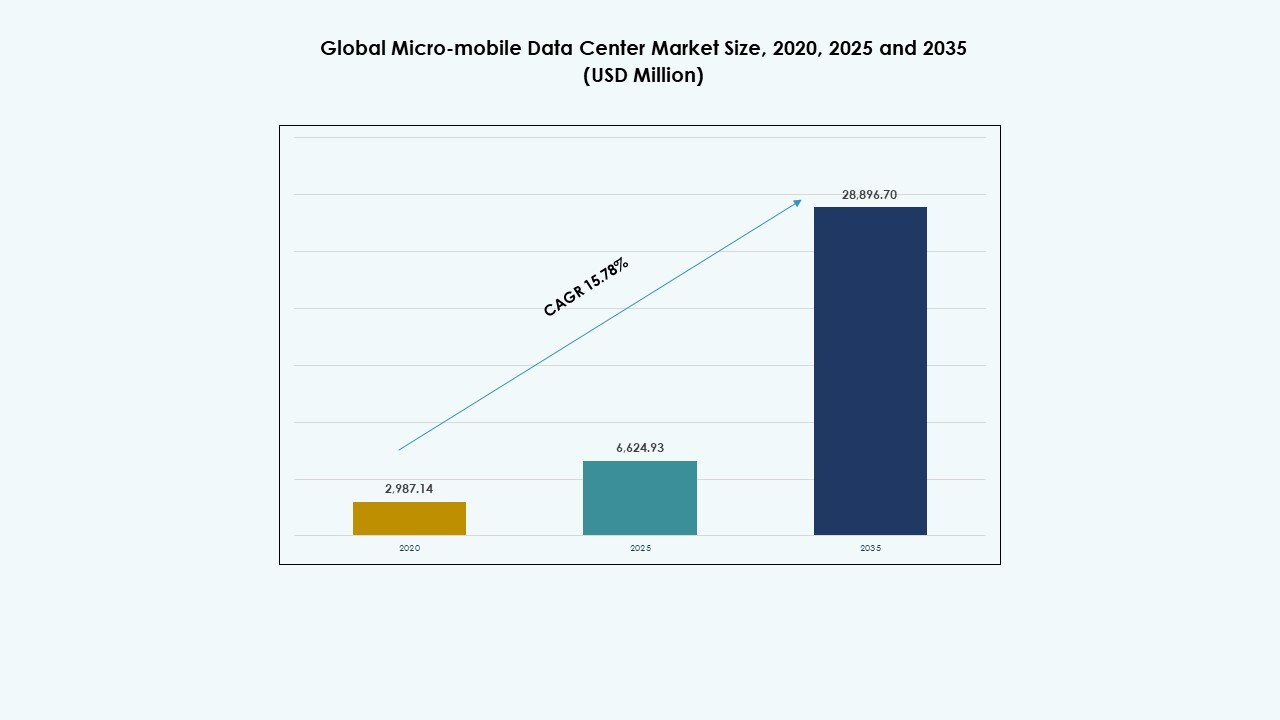
Nel 2025 il valore del Mercato dei micro data center mobili era pari a USD 6,624.9 milioni; si prevede che raggiunga USD 28.90 miliardi entro il 2035, con un CAGR del 15.78%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale dei micro data center mobili – Dimensioni e previsioni di mercato
- 05Mercato globale dei micro data center mobili – Per componente
- 06Mercato globale dei micro data center mobili – Per dimensione in unità rack
- 07Mercato globale dei micro data center mobili – Per dimensione del progetto
- 08Mercato globale dei micro data center mobili – Per dimensione dell'organizzazione
- 09Mercato globale dei micro data center mobili – Per utente finale
- 10Mercato globale dei micro data center mobili – Per regione
- 12capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 15Aziende analizzate
Aziende analizzate
- Schneider Electric S
- Dell Technologies Inc
- Huawei Technologies Co., Ltd
- Hewlett Packard Enterprise (HPE)
- Eaton Corporation plc
- Vertiv Holdings Co
- IBM Corporation
- Panduit Corp
- Hitachi Ltd
- Cisco Systems Inc
- Zella DC (Zellabox)
- Cannon Technologies Ltd
- Canovate Group
- Instant Data Centers LLC
- Others
Analisi completa
Sintesi del mercato dei micro data center mobili
La dimensione del mercato globale dei micro data center mobili è stata valutata in USD 2.987,14 milioni nel 2020 e in USD 6.624,93 milioni nel 2025, e si prevede che raggiunga USD 28.896,70 milioni entro il 2035, con un CAGR del 15,78% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato dei micro data center mobili 2025 | USD 6.624,93 milioni |
| Mercato dei micro data center mobili, CAGR | 15,78% |
| Dimensione del mercato dei micro data center mobili 2035 | USD 28.896,70 milioni |
Il mercato è trainato dalla crescente domanda di edge computing, elaborazione dei dati IoT, rapidità di implementazione e infrastrutture a bassa latenza in ambito telecomunicazioni, industria, retail, sanità, governo e difesa. I micro data center mobili combinano rack IT, server, raffreddamento, alimentazione, monitoraggio, sicurezza e sistemi di backup in unità compatte, portatili o prefabbricate. Aiutano le organizzazioni a installare l’infrastruttura di calcolo vicino al punto di generazione dei dati, riducendo la latenza e supportando le applicazioni in tempo reale. La domanda cresce perché le imprese hanno bisogno di infrastrutture resilienti al di fuori dei grandi data center centralizzati.
IT e telecomunicazioni restano il principale gruppo di utenti finali perché le reti 5G, i nodi di edge computing e i servizi digitali distribuiti richiedono infrastrutture compatte e sicure. Anche BFSI, media e intrattenimento, sanità, governo, retail e manifatturiero sostengono l’adozione attraverso l’elaborazione a livello di filiale, la sorveglianza, la distribuzione di contenuti, le operazioni intelligenti e il disaster recovery. Schneider Electric afferma che gli EcoStruxure Micro Data Centers abilitano l’Industria 4.0 e l’edge computing portando l’infrastruttura IT ovunque serva, a sostegno del passaggio del mercato verso il calcolo distribuito.
Dinamiche di mercato
Fattori trainanti del mercato
Crescente domanda di edge computing e di elaborazione dei dati IoT
La crescente domanda di edge computing e di elaborazione dei dati IoT è un fattore trainante importante per il mercato globale dei micro data center mobili. Le imprese generano sempre più dati tramite sensori, telecamere, macchine connesse, dispositivi mobili, sistemi retail e piattaforme di automazione industriale. Inviare tutti i dati ad ambienti cloud centralizzati può creare problemi di latenza, costi di banda e affidabilità. I micro data center mobili rispondono a questa esigenza collocando calcolo, storage e rete più vicino alla fonte dei dati. Ciò favorisce analisi più rapide, decisioni locali e migliori prestazioni applicative. Ad esempio, Rittal afferma che il suo RiMatrix Micro Data Center è progettato per applicazioni edge che richiedono elaborazione dei dati in tempo reale e a bassa latenza, vicino a dove i dati vengono generati.
Necessità di un’implementazione rapida e portatile dei data center
La necessità di un’implementazione rapida e portatile sostiene una forte adozione dei micro data center mobili. Molte organizzazioni hanno bisogno di capacità di calcolo in uffici remoti, siti industriali, sedi di disaster recovery, operazioni di difesa, strutture temporanee e regioni in cui la costruzione di un data center tradizionale non è praticabile. I sistemi micro-mobili riducono i tempi di implementazione perché arrivano come infrastruttura integrata o prefabbricata con rack, alimentazione, raffreddamento, sicurezza e monitoraggio. Questo li rende adatti a operazioni digitali in rapida crescita e a esigenze di capacità temporanea. Vertiv afferma che i micro data center sono unità prefabbricate autonome che integrano l’IT e l’infrastruttura di supporto e possono essere installate rapidamente e sottoposte a manutenzione con facilità.
Espansione delle reti 5G che richiedono infrastrutture a bassa latenza
L’espansione delle reti 5G aumenta la domanda di micro data center mobili perché gli operatori di telecomunicazioni hanno bisogno di infrastrutture distribuite per supportare servizi a bassa latenza. Il 5G abilita casi d’uso come l’automazione industriale, i sistemi autonomi, le città intelligenti, la sanità connessa, l’analisi video e i media immersivi. Queste applicazioni richiedono un’elaborazione più vicina a utenti e dispositivi. I micro data center mobili aiutano operatori e imprese a collocare capacità di calcolo ai margini della rete, nelle sedi periferiche e nei punti locali di aggregazione. Eaton cita telecomunicazioni, 5G, edge computing, governo, sanità, trasporti e retail tra le applicazioni dei suoi sistemi di micro data center, a conferma dell’ampio potenziale di impiego in ambienti distribuiti.
Fattori di freno del mercato
Elevati costi iniziali di implementazione e infrastruttura
L’elevato costo iniziale di implementazione resta un freno chiave per il mercato globale dei micro data center mobili. Sebbene questi sistemi riducano la complessità costruttiva, gli acquirenti devono comunque investire in server, rack, sistemi UPS, distribuzione dell’energia, raffreddamento, sicurezza fisica, software, monitoraggio e integrazione. Le organizzazioni necessitano inoltre di preparazione del sito, connettività, installazione qualificata e supporto alla manutenzione. Le preoccupazioni sui costi sono più forti tra le piccole e medie imprese, che potrebbero non avere carichi di lavoro edge continui o team IT dedicati. Gli acquirenti devono giustificare l’investimento con il miglioramento della latenza, la protezione della continuità operativa, la resilienza operativa o la ridotta dipendenza da strutture distanti. I fornitori devono offrire configurazioni flessibili e modelli di servizio gestito per abbassare le barriere all’adozione.
Scalabilità limitata rispetto ai grandi data center tradizionali
La scalabilità limitata rappresenta un altro freno perché i micro data center mobili sono compatti per progettazione. Supportano l’elaborazione edge e localizzata, ma non possono eguagliare la capacità delle grandi strutture hyperscale o di colocation. Le organizzazioni con carichi di lavoro in rapida crescita possono aver bisogno di più unità, il che può aumentare la complessità e il costo di gestione. Questo freno è rilevante per gli utenti fortemente orientati al cloud o all’IA che richiedono grandi cluster di calcolo. Il mercato deve affrontare questa sfida attraverso l’espansione modulare, progetti standardizzati e piattaforme di gestione remota. Le strutture micro-mobili resteranno complementari ai grandi data center e non sostituiranno direttamente le infrastrutture centralizzate di grande scala.
Sfide di integrazione con l’infrastruttura IT esistente
Le sfide di integrazione possono rallentare l’adozione, soprattutto nelle imprese con reti legacy, sistemi on-premises, piattaforme cloud e politiche di sicurezza distribuite. I micro data center mobili devono connettersi con la gestione dei servizi IT esistente, la cybersecurity, la gestione dell’infrastruttura dei data center e gli ambienti cloud. Gli operatori necessitano inoltre di politiche standardizzate per backup, monitoraggio, accesso degli utenti, patching e conformità. L’integrazione diventa più difficile quando le unità sono installate in filiali remote o siti industriali con personale IT limitato. I fornitori che offrono sistemi preintegrati, software di automazione e monitoraggio remoto possono ridurre il rischio di implementazione e migliorare l’adozione nelle grandi organizzazioni distribuite.
Opportunità di mercato
Crescente adozione di data center edge e calcolo distribuito
I data center edge e il calcolo distribuito creano forti opportunità per il mercato globale dei micro data center mobili. Le imprese si orientano verso architetture che combinano infrastruttura cloud centralizzata ed elaborazione locale. Questo modello supporta applicazioni a bassa latenza, ottimizzazione della banda e continuità operativa. I micro data center mobili sono ben posizionati perché offrono un’infrastruttura compatta, modulare e distribuibile per gli ambienti edge. Possono servire negozi, fabbriche, ospedali, torri di telecomunicazione, hub di trasporto e uffici remoti. Eaton afferma che i sistemi modulari per data center aiutano a installare capacità in modo rapido e con minor rischio, a supporto di IA, edge computing e servizi cloud.
Crescente impiego in siti remoti, della difesa, minerari e di disaster recovery
I siti remoti, della difesa, minerari e di disaster recovery offrono importanti opportunità di crescita perché questi ambienti richiedono infrastrutture di calcolo robuste, portatili e sicure. I micro data center mobili possono supportare operazioni sul campo, centri di comando, siti di esplorazione, risposta alle emergenze, strutture sanitarie mobili e operazioni industriali remote. Migliorano la resilienza consentendo l’elaborazione locale quando la connettività con i data center centrali è debole o interrotta. Anche gli utenti del governo e della difesa apprezzano la sicurezza fisica, la rapidità di implementazione e la gestione controllata dei dati. Questi requisiti sostengono la domanda di involucri rinforzati, alimentazione di backup, raffreddamento integrato e monitoraggio remoto. I fornitori con sistemi sicuri, durevoli e configurabili possono ottenere una forte trazione in quest’area di opportunità.
Digitalizzazione e adozione del cloud nei mercati emergenti
I mercati emergenti creano opportunità di lungo periodo man mano che imprese, governi e operatori di telecomunicazioni investono in servizi digitali, adozione del cloud e infrastrutture di calcolo localizzate. I micro data center mobili possono aiutare le organizzazioni a installare capacità IT senza costruire grandi strutture tradizionali. Supportano l’attività bancaria di filiale, i servizi pubblici, i nodi di telecomunicazione, i sistemi per le città intelligenti, le catene retail e le operazioni industriali. Questa opportunità è particolarmente rilevante in Asia-Pacifico, Medio Oriente, America Latina e Africa, dove l’espansione delle infrastrutture digitali sta accelerando. I progetti compatti e prefabbricati possono aiutare i clienti a superare vincoli legati a terreno, energia, manodopera qualificata e tempi di costruzione.
Tendenze tecnologiche
Soluzioni di micro data center prefabbricate e modulari
I progetti prefabbricati e modulari sono una tendenza tecnologica chiave nel mercato globale dei micro data center mobili. Questi sistemi riducono la complessità di implementazione combinando rack, raffreddamento, alimentazione, sicurezza e monitoraggio in unità standardizzate. I progetti modulari aiutano i clienti ad aggiungere capacità per fasi e a installare unità su più siti con una configurazione coerente. Questa tendenza supporta i nodi edge delle telecomunicazioni, le filiali retail, gli stabilimenti industriali e i siti di disaster recovery. Migliora anche la qualità, perché i sistemi possono essere assemblati e testati in ambienti controllati prima della spedizione. Il portafoglio di data center micro-modulari di Vertiv comprende i sistemi SmartRow, SmartMod e SmartCabinet, a riprova del forte impegno dei fornitori verso un’infrastruttura edge modulare integrata.
Adozione di tecnologie di raffreddamento avanzate ed efficienti dal punto di vista energetico
Il raffreddamento efficiente dal punto di vista energetico diventa più importante man mano che i micro data center mobili supportano una maggiore densità di calcolo in ingombri compatti. Gli operatori richiedono sistemi di raffreddamento in grado di mantenere la continuità operativa in ambienti vincolati limitando il consumo di energia. Cresce la domanda di gestione intelligente del flusso d’aria, raffreddamento di precisione compatto, integrazione del raffreddamento a liquido e controllo ambientale robusto. Questa tendenza è particolarmente importante nei siti industriali, remoti, di telecomunicazione ed edge, dove le condizioni ambientali possono essere difficili. L’International Energy Agency prevede che il consumo globale di elettricità dei data center raggiunga circa 945 TWh entro il 2030, il che rafforza la necessità di infrastrutture di alimentazione e raffreddamento più efficienti sia nei data center centralizzati sia in quelli edge.
Monitoraggio basato sull’IA e sistemi automatizzati di gestione dei data center
Il monitoraggio basato sull’IA e l’automazione stanno guadagnando adozione perché i micro data center mobili sono spesso installati in siti distribuiti con personale IT locale limitato. I sistemi di gestione automatizzata tengono sotto controllo energia, temperatura, umidità, accessi, allarmi e stato di salute delle apparecchiature. Gli strumenti basati sull’IA possono supportare la manutenzione predittiva, l’ottimizzazione energetica e una risposta più rapida agli incidenti. Questa tendenza migliora l’affidabilità e riduce la necessità di frequenti visite in loco. Piattaforme software come DCIM, monitoraggio remoto e strumenti di automazione stanno diventando fondamentali perché gli operatori possono gestire centinaia o migliaia di unità edge in località diverse. Questa tendenza sostiene la crescita delle componenti software e servizi del mercato.
Segmentazione del mercato
Per componente
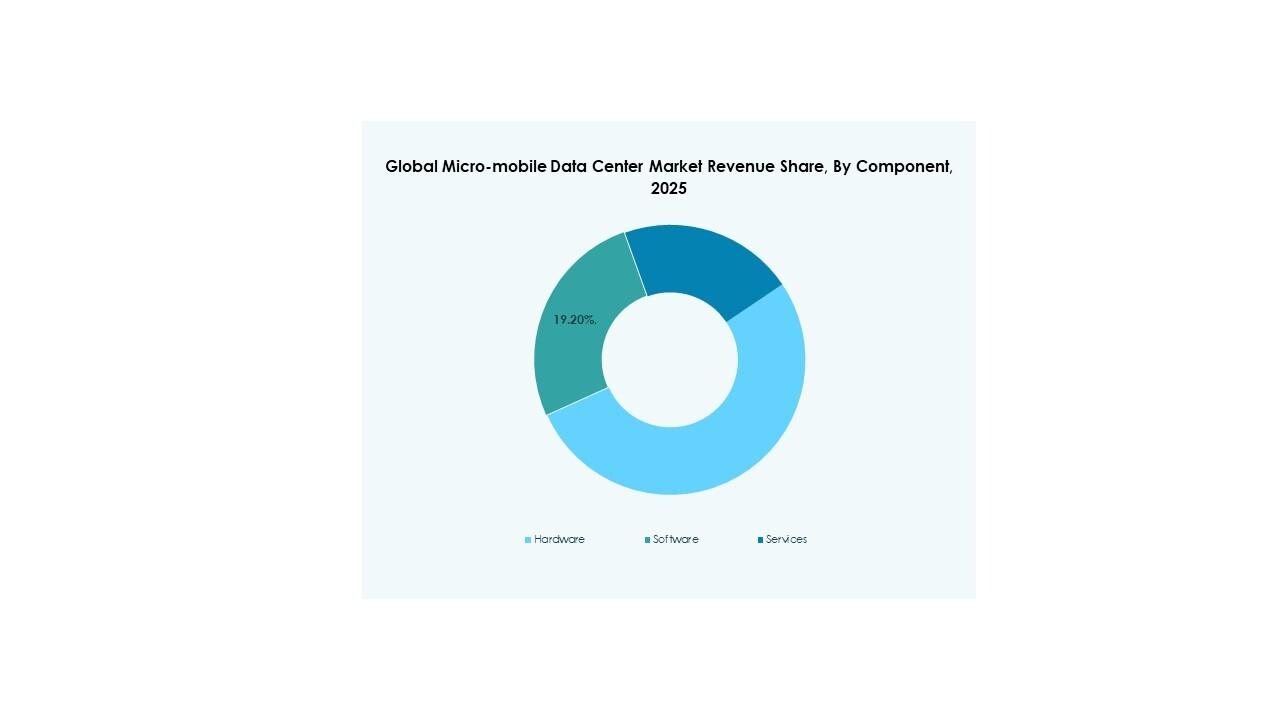
Il mercato globale dei micro data center mobili per componente comprende hardware, software e servizi. L’hardware ha guidato il segmento con una quota del 43,10% nel 2025 perché i sistemi micro-mobili richiedono server, rack, sistemi di raffreddamento, alimentazione, alimentazione di backup, sicurezza fisica e involucri. Il software ha rappresentato una quota del 21,51% grazie alla crescente adozione di piattaforme DCIM, monitoraggio, automazione e gestione remota. I servizi hanno rappresentato una quota del 17,20%, sostenuti dalle esigenze di installazione, integrazione, manutenzione e supporto lungo il ciclo di vita. Le stime di quota per componente fornite non coprono l’intero 100% del mercato, ma indicano chiaramente l’hardware come principale contributore ai ricavi, data la natura fortemente legata all’infrastruttura fisica delle implementazioni micro-mobili.
Per dimensione in unità rack
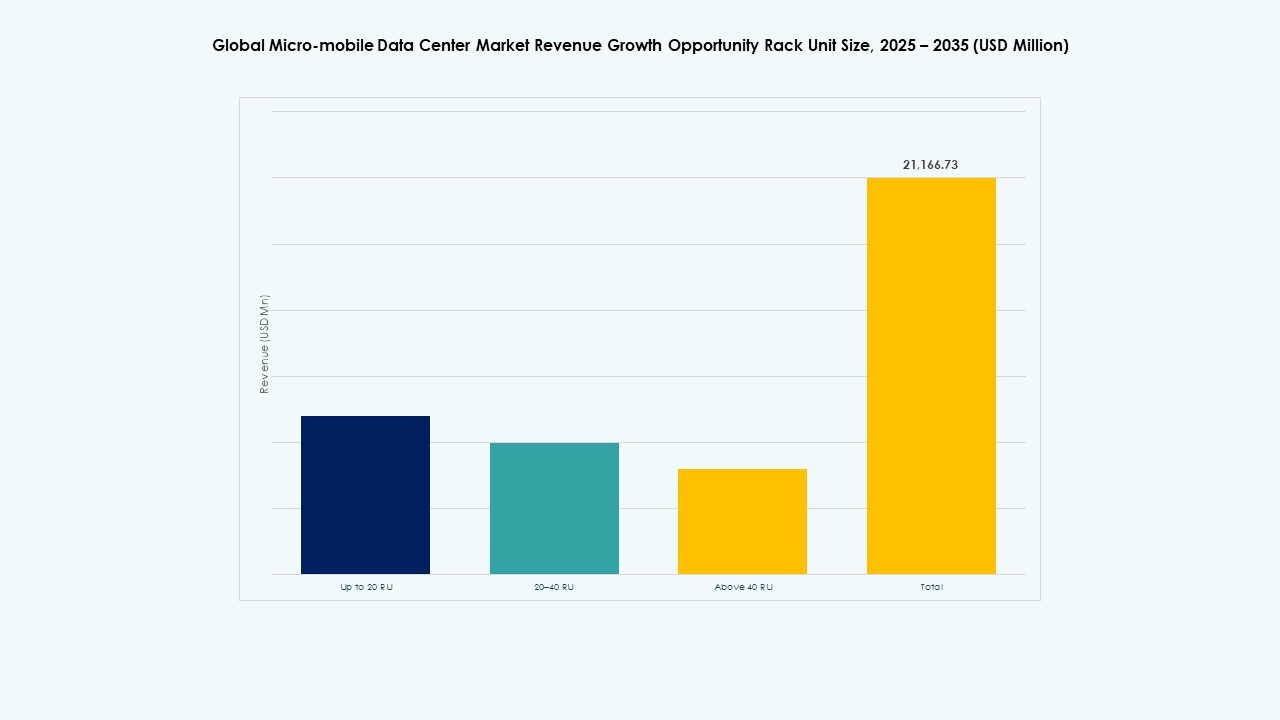
Il mercato per dimensione in unità rack comprende fino a 20 RU, 20-40 RU e oltre 40 RU. Il segmento 20-40 RU ha detenuto la quota maggiore nel 2025 perché offre un equilibrio pratico tra implementazione compatta e capacità IT sufficiente per carichi di lavoro edge di filiali, telecomunicazioni, imprese e industria. I sistemi fino a 20 RU sono preferiti per uffici più piccoli, punti vendita, stazioni di monitoraggio remoto e carichi di lavoro edge leggeri. I sistemi oltre 40 RU servono ambienti edge più grandi, data center istantanei e impianti industriali con maggiori esigenze di calcolo o storage. La domanda si sta spostando verso configurazioni rack flessibili che possano supportare un’espansione per fasi e una manutenzione più semplice.
Per dimensione del progetto
Il mercato per dimensione del progetto comprende edge computing, data center istantanei e implementazioni in uffici remoti o filiali. L’edge computing ha guidato il segmento nel 2025 grazie alla crescente domanda di elaborazione dei dati localizzata, bassa latenza e infrastruttura distribuita. I data center istantanei stanno guadagnando terreno dove le organizzazioni necessitano di un’implementazione rapida per capacità temporanea, disaster recovery, operazioni remote o siti digitali in rapida crescita. Le implementazioni in uffici remoti e filiali restano importanti per applicazioni bancarie, retail, sanitarie, educative e del settore pubblico. I sistemi micro-mobili supportano questi tipi di progetto combinando design compatto, installazione più rapida e infrastruttura integrata in un’unica piattaforma distribuibile.
Per dimensione dell’organizzazione
Il mercato per dimensione dell’organizzazione comprende le grandi imprese e le piccole e medie imprese. Le grandi imprese hanno detenuto la quota dominante nel 2025 perché gestiscono più siti, reti di filiali, fabbriche, nodi di telecomunicazione, magazzini e strutture mission-critical. Queste organizzazioni dispongono di budget più consistenti per infrastruttura IT distribuita, monitoraggio remoto e cybersecurity. Le PMI rappresentano un gruppo di clienti più piccolo ma in crescita, perché le unità micro-mobili permettono loro di installare capacità IT affidabile senza costruire un data center completo. L’adozione da parte delle PMI è più forte dove le aziende richiedono elaborazione locale, backup sicuro, resilienza dei punti vendita o supporto agli uffici remoti. I modelli di servizio gestito possono accelerare l’adozione tra le organizzazioni più piccole.
Per utente finale
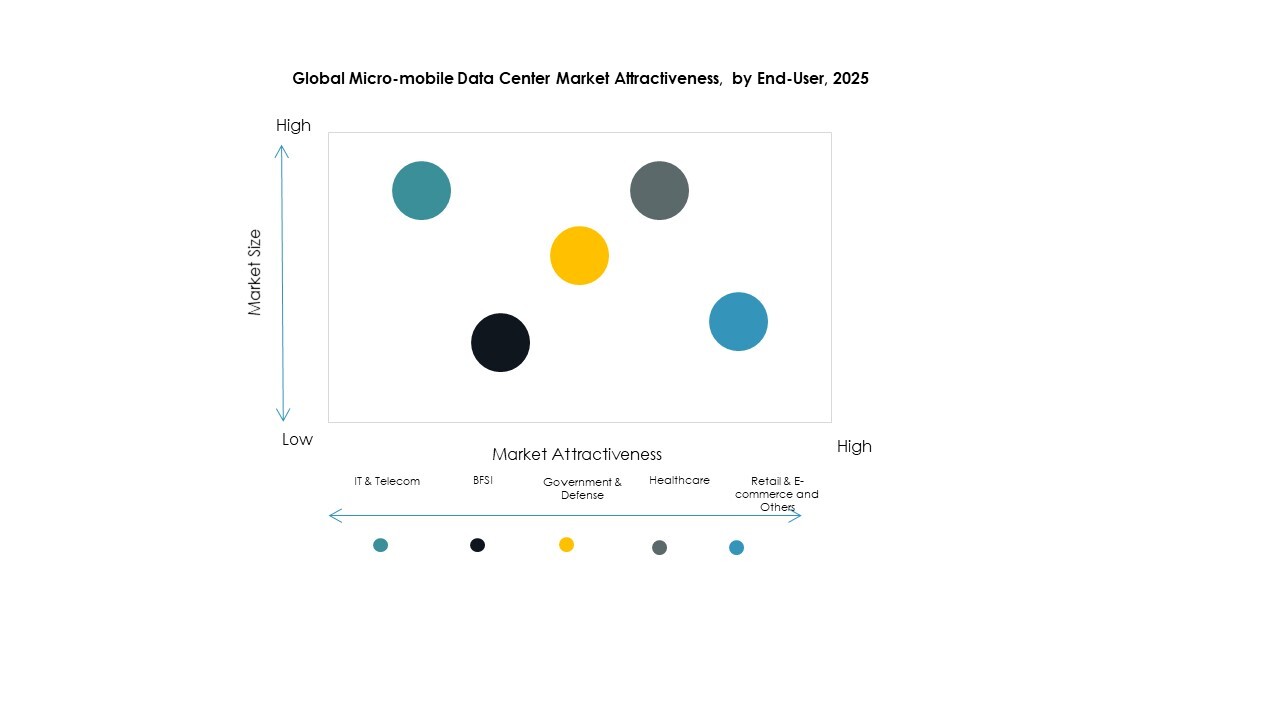
Il mercato globale dei micro data center mobili per utente finale comprende IT e telecomunicazioni, BFSI, media e intrattenimento, sanità, governo e difesa, retail, manifatturiero e altri. IT e telecomunicazioni hanno guidato il mercato nel 2025 grazie al lancio del 5G, all’edge computing, all’ammodernamento delle reti e ai requisiti di cloud distribuito. BFSI utilizza i sistemi micro-mobili per l’elaborazione sicura a livello di filiale e per il backup. La domanda di media e intrattenimento è sostenuta dalla distribuzione di contenuti e dallo streaming. La sanità richiede elaborazione locale per i dati dei pazienti e l’imaging. Governo e difesa apprezzano l’infrastruttura portatile e sicura, mentre retail e manifatturiero la utilizzano per sistemi di negozio, automazione e IoT industriale.
Approfondimenti regionali
Il Nord America mantiene la leadership grazie a edge computing, adozione del cloud e infrastruttura aziendale distribuita
Il Nord America ha guidato il mercato globale dei micro data center mobili nel 2025 grazie alla forte adozione del cloud, alla diffusa implementazione dell’edge computing e a un’infrastruttura IT aziendale matura. Gli Stati Uniti restano il maggiore contributore regionale perché operatori di telecomunicazioni, rivenditori, produttori, fornitori sanitari e agenzie governative utilizzano sistemi di data center distribuiti per supportare servizi a bassa latenza e continuità operativa. Il Canada aggiunge domanda attraverso la digitalizzazione del settore pubblico, l’infrastruttura per siti remoti e l’adozione del cloud da parte delle imprese. La regione beneficia inoltre di una solida base di fornitori che comprende Schneider Electric, Dell Technologies, HPE, Eaton, Vertiv, IBM e Cisco Systems. La domanda resta forte perché le applicazioni di IA, IoT e 5G spingono il calcolo più vicino a utenti e asset.
L’Europa avanza grazie a Industria 4.0, sicurezza dei dati e infrastruttura edge efficiente dal punto di vista energetico
L’Europa rappresenta un mercato importante grazie alla domanda proveniente da Industria 4.0, reti di telecomunicazione, settori regolamentati e utenti aziendali attenti al consumo energetico. Germania, Regno Unito, Francia, Paesi nordici, Italia e Spagna sostengono una forte adozione attraverso l’automazione manifatturiera, la digitalizzazione del retail, l’IT sanitario e l’ammodernamento del settore pubblico. Gli utenti europei danno spesso priorità a infrastrutture sicure, efficienti e conformi, il che sostiene la domanda di micro data center mobili con monitoraggio integrato, protezione fisica e raffreddamento efficiente. Schneider Electric afferma che i suoi EcoStruxure Micro Data Centers supportano l’Industria 4.0, l’edge computing e i progetti di riferimento EcoStruxure, in linea con le esigenze infrastrutturali industriali ed edge dell’Europa.
L’Asia-Pacifico emerge come la regione in più rapida crescita con l’espansione di telecomunicazioni, manifatturiero e cloud
Si prevede che l’Asia-Pacifico mostri la crescita più rapida nel mercato globale dei micro data center mobili grazie alla rapida digitalizzazione, al lancio del 5G, all’automazione industriale, ai programmi per le città intelligenti e all’adozione del cloud. Cina, India, Giappone, Corea del Sud, Australia e Sud-Est asiatico restano importanti centri di domanda. I settori manifatturiero, delle telecomunicazioni, retail, bancario e governativo stanno aumentando l’implementazione di infrastrutture di calcolo localizzate. Anche le economie emergenti della regione traggono vantaggio dai micro data center mobili perché possono installare infrastrutture digitali più rapidamente rispetto alle strutture tradizionali. Huawei, Hitachi, Schneider Electric, Vertiv e Dell Technologies sostengono la concorrenza regionale con soluzioni edge, modulari e per infrastrutture aziendali.
America Latina, Medio Oriente e Africa guadagnano terreno grazie all’ammodernamento delle telecomunicazioni e alla domanda dei siti remoti
America Latina, Medio Oriente e Africa restano mercati più piccoli ma in crescita. Brasile, Messico, Emirati Arabi Uniti, Arabia Saudita e Sudafrica sono i principali centri di domanda grazie all’ammodernamento delle telecomunicazioni, all’espansione del cloud, ai programmi per le città intelligenti e all’infrastruttura aziendale distribuita. Anche gli utenti dei settori minerario, petrolifero e del gas, della difesa, del retail e del settore pubblico generano domanda di sistemi di data center remoti e portatili. I micro data center mobili possono supportare le esigenze di calcolo locali in ambienti in cui connettività, tempi di costruzione e disponibilità delle strutture restano vincoli. La crescita di lungo periodo dipenderà dalla disponibilità di energia, dalla copertura di rete, dal ritmo della digitalizzazione e dagli ecosistemi locali di servizi.
Approfondimenti competitivi
- Schneider Electric S
- Dell Technologies Inc
- Huawei Technologies Co., Ltd
- Hewlett Packard Enterprise (HPE)
- Eaton Corporation plc
- Vertiv Holdings Co.
- IBM Corporation
- Panduit Corp.
- Rittal GmbH & Co. KG
- Hitachi Ltd.
- Cisco Systems Inc.
- Zella DC (Zellabox)
- Cannon Technologies Ltd.
- Canovate Group
- Instant Data Centers LLC
- Altri
Il mercato globale dei micro data center mobili vede la concorrenza tra fornitori di infrastrutture per data center, aziende di hardware IT, produttori di involucri, fornitori di soluzioni di edge computing e specialisti di strutture modulari. Schneider Electric, Vertiv, Eaton, Rittal, Canovate, Cannon Technologies e Instant Data Centers competono con sistemi di data center prefabbricati e modulari, infrastrutture di alimentazione, raffreddamento, rack e protezione fisica integrata. Dell Technologies, HPE, Cisco Systems, IBM, Huawei e Hitachi competono con server, piattaforme di edge computing, networking, software ed ecosistemi IT aziendali. Panduit e Zella DC sostengono la domanda con soluzioni di involucri, connettività e infrastruttura edge. La concorrenza è determinata da rapidità di implementazione, sicurezza fisica, efficienza di raffreddamento, gestione remota, copertura del servizio, flessibilità dei rack e integrazione con gli ambienti IT aziendali.
Sviluppi recenti
- Nel marzo 2025, Vertiv ha annunciato il lancio globale di Vertiv SmartRun, un sistema infrastrutturale aereo prefabbricato e modulare progettato per integrare busbar di distribuzione dell’energia ad alta densità, rete di tubazioni per il raffreddamento a liquido, contenimento del corridoio caldo e infrastruttura di rete in una soluzione scalabile per un allestimento più rapido dei data center.
- Nel maggio 2025, Dell Technologies ha annunciato innovazioni di infrastruttura disaggregata guidate dal software e ha dichiarato che i progressi di Dell NativeEdge sarebbero stati disponibili a luglio 2025, a supporto delle operazioni edge e della gestione dell’infrastruttura distribuita.
- Nell’agosto 2025, Vertiv ha annunciato la disponibilità globale di Vertiv OneCore, una soluzione prefabbricata scalabile che integra tecnologie di alimentazione, termiche e di infrastruttura IT in un sistema assemblato in fabbrica per data center di IA, HPC e ad alta densità.
- Nel novembre 2025, Eaton ha annunciato che avrebbe acquisito Boyd Thermal per USD 9,5 miliardi per ampliare le proprie capacità termiche per i data center. Reuters ha inoltre osservato che Eaton aveva in precedenza acquisito Fibrebond, fornitore di involucri di alimentazione modulari preintegrati utilizzati nei data center, per USD 1,4 miliardi.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori trainanti del mercato
- 3.2Fattori di freno del mercato
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Componente
- 3.7.2Dimensione in unità rack
- 3.7.3Applicazione
- 3.7.4Dimensione dell'organizzazione
- 3.7.5Utente finale
- 3.7.6Regione
- 04Mercato globale dei micro data center mobili – Dimensioni e previsioni di mercato
- 4.1Dimensione storica del mercato (2020-2025)
- 4.2Dimensione prevista del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale dei micro data center mobili – Per componente
- 5.1Hardware (server, rack, sistemi di raffreddamento, alimentazione, sicurezza)
- 5.2Software (DCIM, monitoraggio, automazione)
- 5.3Servizi (installazione, integrazione, manutenzione)
- 06Mercato globale dei micro data center mobili – Per dimensione in unità rack
- 6.1Fino a 20 RU
- 6.220-40 RU
- 6.3Oltre 40 RU
- 07Mercato globale dei micro data center mobili – Per dimensione del progetto
- 7.1Edge computing
- 7.2Data center istantanei
- 7.3Uffici remoti / filiali (ROBO)
- 08Mercato globale dei micro data center mobili – Per dimensione dell'organizzazione
- 8.1Grandi imprese
- 8.2Piccole e medie imprese (PMI)
- 09Mercato globale dei micro data center mobili – Per utente finale
- 9.1IT e telecomunicazioni
- 9.2BFSI
- 9.3Media e intrattenimento
- 9.4Sanità
- 9.5Governo e difesa
- 9.6Retail
- 9.7Manifatturiero
- 9.8Altri
- 10Mercato globale dei micro data center mobili – Per regione
- 10.1Nord America
- 10.1.1Stati Uniti
- 10.1.2Canada
- 10.1.3Messico
- 10.2Europa
- 10.2.1Regno Unito
- 10.2.2Francia
- 10.2.3Germania
- 10.2.4Italia
- 10.2.5Spagna
- 10.2.6Russia
- 10.2.7Resto d'Europa
- 10.3Asia-Pacifico
- 10.3.1Cina
- 10.3.2Giappone
- 10.3.3Corea del Sud
- 10.3.4India
- 10.3.5Australia
- 10.3.6Resto dell'Asia-Pacifico
- 10.4America Latina
- 10.4.1Brasile
- 10.4.2Resto dell'America Latina
- 10.5Medio Oriente
- 10.5.1GCC
- 10.5.2Israele
- 10.5.3Turchia
- 10.5.4Resto del Medio Oriente
- 10.6Africa
- 10.6.1Sudafrica
- 10.6.2Resto dell'Africa
- 11Scenario competitivo
- 11.1Analisi delle quote di mercato
- 11.2Strategie dei principali operatori
- 11.3Fusioni, acquisizioni e partnership
- 11.4Lancio di prodotti e servizi
- 12Profili aziendali
- 12.1Schneider Electric SE
- 12.2Dell Technologies Inc.
- 12.3Huawei Technologies Co., Ltd.
- 12.4Hewlett Packard Enterprise (HPE)
- 12.5Eaton Corporation plc
- 12.6Vertiv Holdings Co.
- 12.7IBM Corporation
- 12.8Panduit Corp.
- 12.9Rittal GmbH & Co. KG
- 12.10Hitachi Ltd.
- 12.11Cisco Systems Inc.
- 12.12Zella DC (Zellabox)
- 12.13Cannon Technologies Ltd.
- 12.14Canovate Group
- 12.15Instant Data Centers LLC
- 12.16Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
La dimensione del mercato globale dei micro data center mobili è stata valutata in USD 6.624,93 milioni nel 2025 e si prevede che raggiunga USD 28.896,70 milioni entro il 2035.
Si prevede che il mercato globale dei micro data center mobili cresca con un CAGR del 15,78% tra il 2025 e il 2035.
Per componente, l'hardware ha detenuto la quota maggiore nel 2025 con una quota del 43,10%. L'hardware è in testa perché i micro data center mobili richiedono server, rack, sistemi di raffreddamento, alimentazione, sistemi di sicurezza e involucri integrati.
Il mercato è trainato principalmente dalla crescente domanda di edge computing e di elaborazione dei dati IoT, dalla necessità di un'implementazione rapida e portatile dei data center e dall'espansione delle reti 5G che richiedono infrastrutture a bassa latenza. La crescita è sostenuta anche dal calcolo distribuito, dall'infrastruttura per siti remoti e dalla digitalizzazione delle imprese.
Le principali aziende del mercato globale dei micro data center mobili includono Schneider Electric SE, Dell Technologies Inc., Huawei Technologies Co. Ltd., Hewlett Packard Enterprise, Eaton Corporation plc, Vertiv Holdings Co., IBM Corporation, Panduit Corp., Rittal GmbH & Co. KG, Hitachi Ltd., Cisco Systems Inc., Zella DC, Cannon Technologies Ltd., Canovate Group, Instant Data Centers LLC e altre.
Si prevede che IT e telecomunicazioni dominino il mercato grazie al lancio del 5G, all'edge computing, all'ammodernamento delle reti e ai requisiti di infrastruttura cloud distribuita.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.