
Mercato dell’hyperscale computing: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
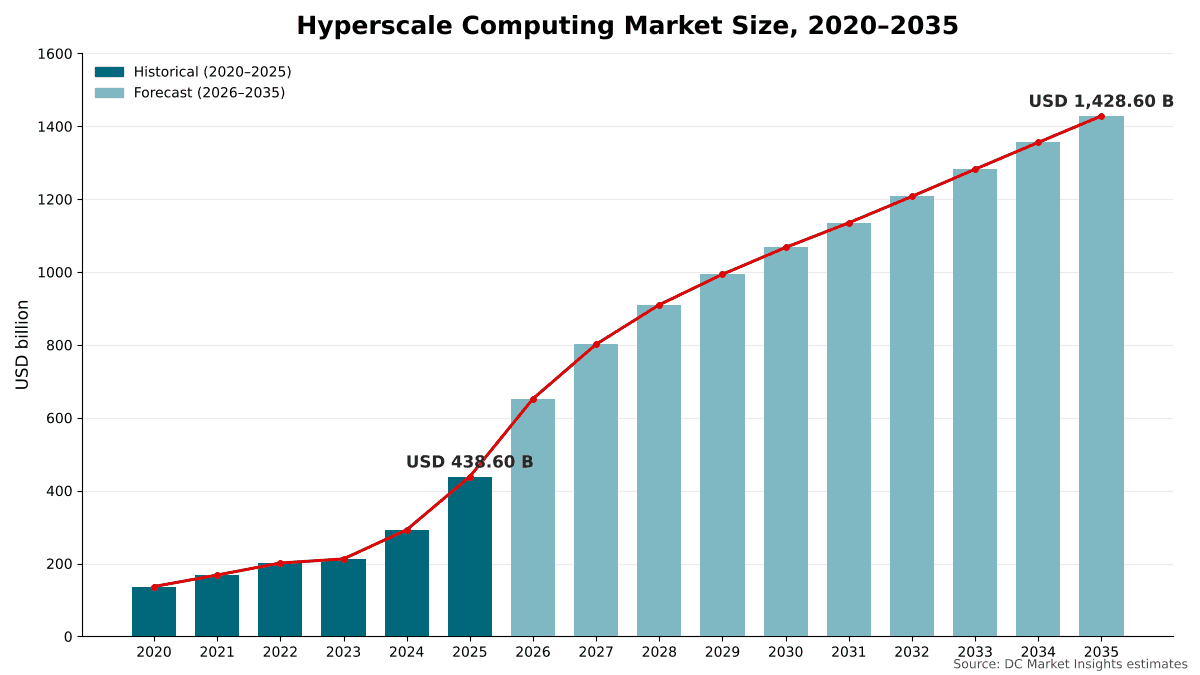
Nel 2025 il valore del Mercato dell’hyperscale computing era pari a USD 438.60 miliardi; si prevede che raggiunga USD 1,428.60 miliardi entro il 2035, con un CAGR del 12.53%. North America rappresenta 64.5% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e costi
- 06Standard e regolamentazione
- 07Analisi della catena di approvvigionamento
- 08Dimensione e previsione del mercato
- 09Mercato dell'hyperscale computing, per componente
- 10Mercato dell'hyperscale computing, per tipo di operatore
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America64.5%
- Asia Pacific20.8%
- Europe9.6%
- Middle East and Africa3.4%
- Latin America1.7%
Aziende analizzate
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
Analisi completa
Il mercato dell’hyperscale computing comprende la spesa in conto capitale degli operatori hyperscale per i data center che fanno funzionare i loro cloud, le loro piattaforme e i loro modelli di AI: server e calcolo accelerato, storage, networking, infrastruttura di alimentazione e raffreddamento, costruzione e allestimento degli edifici, sia che il campus sia costruito in proprio sia che sia preso in locazione. DC Market Insights valuta il mercato globale dell’hyperscale computing a USD 438,60 miliardi nel 2025 e prevede USD 1.428,60 miliardi entro il 2035, con un CAGR del 12,53%. Il valore del 2025 è costruito a partire dalla capacità e dalla spesa per megawatt (MW): circa 13,41 gigawatt (GW) di capacità IT hyperscale equivalente a una media ponderata di USD 32,69 milioni per MW, di cui USD 338,00 miliardi in apparecchiature IT e USD 100,60 miliardi in infrastruttura delle strutture. L’inferenza AI è il segmento in più rapida crescita, al 21,31% l’anno, perché ogni modello addestrato viene servito per anni su miliardi di richieste, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% l’anno, poiché i programmi di AI del Golfo costruiscono campus hyperscale partendo da una base ridotta.
Sintesi
Il mercato globale dell’hyperscale computing è stato valutato USD 136,85 miliardi nel 2020, ha raggiunto USD 438,60 miliardi nel 2025 e si prevede che raggiunga USD 1.428,60 miliardi entro il 2035, con un CAGR del 12,53% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dell’hyperscale computing 2025 | USD 438,60 miliardi |
| Mercato dell’hyperscale computing, CAGR | 12,53% |
| Dimensione del mercato dell’hyperscale computing 2035 | USD 1.428,60 miliardi |
Il mercato dell’hyperscale computing è cresciuto del 26,23% l’anno tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 49,9% rispetto al 2024, mentre i cluster di AI passavano dalle sale pilota ai campus da un gigawatt. Tre operatori hanno dichiarato una spesa in conto capitale complessiva di USD 295,47 miliardi per l’anno solare 2025: Amazon USD 131,80 miliardi, Alphabet USD 91,45 miliardi e Meta USD 72,22 miliardi, inclusi i rimborsi del capitale sui leasing finanziari. NVIDIA ha riportato ricavi data center dell’esercizio 2026 pari a USD 193,70 miliardi, in crescita del 68%, per l’anno chiuso il 25 gennaio 2026, e ricavi data center di USD 89,00 miliardi, in crescita del 117%, per il trimestre chiuso il 26 luglio 2026 (Fonte: documento depositato da NVIDIA presso la Securities and Exchange Commission statunitense).
DC Market Insights prevede USD 652,40 miliardi nel 2026, un ulteriore aumento del 48,7%, in linea con le indicazioni degli operatori: Amazon prevede circa USD 200 miliardi di spesa in conto capitale nel 2026, Alphabet punta a una cifra compresa tra USD 175 miliardi e USD 185 miliardi e Meta tra USD 115 miliardi e USD 135 miliardi. La crescita rallenta poi al 22,9% nel 2027 e a un valore compreso tra il 5% e il 10% l’anno dal 2029, perché la base installata diventa molto ampia, i prezzi degli acceleratori salgono più lentamente e sono gli allacciamenti elettrici, non la domanda, a dettare il ritmo della nuova capacità. Il Nord America mantiene il 60,0% del valore nel 2035, in calo dal 64,5% del 2025.
Ambito del mercato: che cosa comprende il mercato dell’hyperscale computing?
Il mercato dell’hyperscale computing comprende la spesa in conto capitale per data center degli operatori che gestiscono il calcolo su scala hyperscale, valutata al prezzo d’acquisto in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 438,60 miliardi nel 2025.
Incluso. Server e calcolo accelerato, compresi i server AI con unità di elaborazione grafica (GPU) e acceleratori personalizzati; sistemi di storage; networking per data center, compresi switch, componenti ottici e fabric per cluster AI; infrastruttura di alimentazione e raffreddamento come quadri elettrici, gruppi di continuità (UPS), generatori, refrigeratori e raffreddamento a liquido; costruzione e allestimento degli edifici. Gli acquirenti sono i fornitori di servizi cloud, le piattaforme internet e di social media, e i laboratori di AI e i neocloud che costruiscono o prendono in locazione capacità hyperscale. I leasing finanziari sono inclusi quando l’operatore li dichiara come spesa in conto capitale.
Escluso. Terreni, uffici, asset logistici e commerciali, dispositivi di consumo, licenze software, elettricità e altri costi operativi, e canoni pagati per spazi in colocation nell’ambito di leasing operativi. Le apparecchiature IT e l’allestimento che un operatore installa negli spazi in locazione sono inclusi.
Come si combinano i segmenti. Le suddivisioni per componente, tipo di operatore, carico di lavoro e modello di struttura ripartiscono ciascuna lo stesso totale di USD 438,60 miliardi per il 2025. La parte AI di questo mercato si sovrappone al nostro report sul mercato delle infrastrutture AI, che conta anche gli acquirenti AI aziendali e pubblici, e le opere edili si sovrappongono al nostro report sul mercato della costruzione di data center, che conta ogni tipo di data center. Regioni e paesi sono attribuiti in base al luogo in cui la capacità è installata, non a quello in cui ha sede l’operatore.
Fattori trainanti del mercato: che cosa spinge il mercato dell’hyperscale computing?
Tre fattori spiegano la maggior parte della crescita del mercato dell’hyperscale computing, che secondo le previsioni di DC Market Insights aggiungerà USD 990,00 miliardi di spesa annua tra il 2025 e il 2035: budget di investimento che all’incirca raddoppiano nel 2026, portafogli ordini contrattuali che anticipano di anni la capacità, e una domanda di AI che continua a far più che raddoppiare i ricavi data center del principale fornitore.
Amazon, Alphabet e Meta indicano circa USD 505 miliardi di spesa in conto capitale per il 2026
I valori medi delle indicazioni per il 2026 di Amazon (circa USD 200 miliardi), Alphabet (tra USD 175 miliardi e USD 185 miliardi) e Meta (tra USD 115 miliardi e USD 135 miliardi) sommano a circa USD 505 miliardi, il 70,9% in più dei USD 295,47 miliardi spesi dalle tre società nel 2025. Microsoft ha speso USD 145,30 miliardi nell’esercizio chiuso a giugno 2026, di cui USD 41 miliardi nell’ultimo trimestre. Non tutta questa spesa riguarda i data center, poiché il dato di Amazon copre l’intera Amazon e non solo AWS, ma DC Market Insights stima che tra l’80% e il 90% della spesa in conto capitale degli hyperscaler vada ormai ai data center e alle apparecchiature al loro interno. DC Market Insights prevede il mercato a USD 652,40 miliardi nel 2026.
I portafogli ordini contrattuali anticipano la capacità
Gli operatori costruiscono a fronte di contratti firmati. Il portafoglio ordini di AWS era di USD 244 miliardi a fine 2025, in crescita del 40% su base annua, e Oracle ha chiuso l’esercizio 2026 con obbligazioni di prestazione residue per USD 638 miliardi, in crescita del 363%, mentre i suoi ricavi da infrastruttura cloud sono cresciuti del 93% nel quarto trimestre dell’esercizio 2026. I ricavi di Google Cloud sono saliti del 48% a USD 17,70 miliardi nel quarto trimestre del 2025, e i ricavi di AWS sono saliti del 24% a USD 35,60 miliardi nello stesso trimestre. DC Market Insights interpreta questi portafogli ordini come domanda impegnata per almeno i prossimi tre anni di costruzione.
La domanda di calcolo AI ha continuato ad accelerare nel 2026
I ricavi data center di NVIDIA sono saliti del 117% a USD 89,00 miliardi nel trimestre chiuso il 26 luglio 2026, e la società ha indicato ricavi per il terzo trimestre di USD 108,00 miliardi, più o meno il 2%. DC Market Insights valuta i server e il calcolo accelerato acquistati dagli operatori hyperscale a USD 268,40 miliardi nel 2025, il 61,2% del mercato, e prevede USD 842,50 miliardi entro il 2035, con un CAGR del 12,12%.
Tendenze del mercato: come sta cambiando l’hyperscale computing?
L’hyperscale computing si sta spostando verso campus da un gigawatt, siti AI interconnessi e una maggiore capacità in locazione, con la capacità in locazione e build-to-suit in crescita del 13,57% l’anno contro il 12,12% dei campus costruiti in proprio.
I campus passano da centinaia di megawatt ai gigawatt
I singoli siti raggiungono ora la scala del gigawatt. Il campus Hyperion di Meta in Louisiana è un progetto da 2 GW che può crescere fino a 5 GW nell’arco di diversi anni, finanziato tramite una joint venture da USD 27 miliardi in cui i fondi di Blue Owl detengono l’80% e Meta il 20%. AWS ha aggiunto 3,8 GW di capacità tra ottobre 2024 e ottobre 2025, e Microsoft ha messo in funzione 88 data center nell’esercizio chiuso a giugno 2026, aggiungendo 1 GW in ciascuno degli ultimi tre trimestri. DC Market Insights stima che una sala hyperscale per l’addestramento AI sia costata circa USD 51,80 milioni per MW nel 2025, incluse le apparecchiature IT.
I siti AI sono collegati in un unico sistema di addestramento
Microsoft ha aperto la sua “super factory” AI di Atlanta a novembre 2025 come parte della rete Fairwater e la collega a un sito in Wisconsin distante circa 700 miglia; la struttura ospiterà centinaia di migliaia di GPU NVIDIA. Collegare siti su lunghe distanze aumenta la spesa per componenti ottici e capacità geografica, uno dei motivi per cui DC Market Insights prevede che il networking cresca più rapidamente tra i componenti, al 14,29% l’anno, da USD 41,70 miliardi a USD 158,60 miliardi.
La capacità in locazione e finanziata con partner cresce più rapidamente
Gli operatori condividono sempre più il costo degli edifici con investitori e partner. Il direttore finanziario di Microsoft ha dichiarato che una parte maggiore dei futuri leasing di data center della società passerà da leasing finanziari a leasing operativi, e nella joint venture Hyperion i fondi di Blue Owl detengono l’80% del campus. DC Market Insights valuta le apparecchiature IT e l’allestimento nella capacità in locazione e build-to-suit a USD 119,70 miliardi nel 2025, il 27,3% del mercato, in aumento al 29,9% entro il 2035.
Sfide del mercato: che cosa frena il mercato dell’hyperscale computing?
L’approvvigionamento elettrico e le norme sull’efficienza sono i due vincoli che, secondo DC Market Insights, manterranno il mercato dell’hyperscale computing al di sotto della domanda non vincolata, con lo scenario basso a USD 1.104,30 miliardi nel 2035, il 22,7% al di sotto dello scenario base.
La rete elettrica: la domanda di elettricità dei data center raddoppia entro il 2030
L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 terawattora (TWh) nel 2024, circa l’1,5% del consumo mondiale di elettricità, e che tale valore più che raddoppierà a circa 945 TWh entro il 2030 (Fonte: report Energy and AI della IEA). Gli Stati Uniti hanno rappresentato il 45% del consumo elettrico dei data center nel 2024, la Cina il 25% e l’Europa il 15%. Ogni campus hyperscale ha bisogno di un allacciamento alla rete o di generazione in loco prima che i suoi server possano essere installati, per cui DC Market Insights considera la fornitura di energia il principale fattore di oscillazione tra gli scenari.
Le norme sull’efficienza aumentano il costo dei nuovi siti in Europa
La legge tedesca sull’efficienza energetica impone ai data center che entrano in funzione a partire dal 1° luglio 2026 di raggiungere un’efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,2 e un fattore di riutilizzo dell’energia di almeno il 10%, e di coprire il 100% del loro fabbisogno elettrico con energia rinnovabile dal 1° gennaio 2027. DC Market Insights stima che queste norme aggiungano il recupero del calore e un raffreddamento più efficiente a ogni campus tedesco, e prevede per la Germania una crescita del 13,33% l’anno, leggermente superiore al tasso europeo del 13,18%.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del mercato dell’hyperscale computing sono la capacità di inferenza, che cresce da USD 96,30 miliardi a USD 664,90 miliardi, e i laboratori di AI e i neocloud, che crescono del 18,31% l’anno.
L’inferenza supera l’addestramento entro il 2035
L’inferenza AI ha rappresentato USD 96,30 miliardi, ovvero il 22,0% della spesa del 2025, contro USD 171,50 miliardi (39,1%) per l’addestramento. DC Market Insights prevede che l’inferenza cresca del 21,31% l’anno fino al 46,5% del mercato del 2035, perché la capacità di inferenza cresce con gli utenti e le richieste piuttosto che con il numero di modelli di frontiera addestrati. Nel modello di DC Market Insights le sale per l’inferenza costano meno per MW rispetto alle sale per l’addestramento, circa USD 36,40 milioni contro USD 51,80 milioni, il che amplia il numero di siti adatti a ospitarle.
I laboratori di AI e i neocloud diventano acquirenti hyperscale
I laboratori di AI commissionano ora capacità su scala hyperscale. Il programma Stargate di OpenAI, Oracle e SoftBank ha annunciato a settembre 2025 cinque nuovi siti negli Stati Uniti per fornire sette gigawatt di capacità pianificata nei prossimi tre anni, e ha dichiarato che USD 400 miliardi del suo obiettivo di USD 500 miliardi erano già assicurati; il sito principale si trova ad Abilene, in Texas. DC Market Insights valuta la spesa dei laboratori di AI e dei neocloud a USD 49,10 miliardi nel 2025 e USD 263,90 miliardi entro il 2035, in aumento dall’11,2% al 18,5% del mercato.
Prezzi: quanto costa la capacità hyperscale per MW?
Secondo le stime di DC Market Insights, nel 2025 la capacità hyperscale è costata in media ponderata USD 32,69 milioni per MW di carico IT, inclusi server, storage, networking, alimentazione, raffreddamento e l’edificio. La sola infrastruttura delle strutture rappresenta circa USD 7,50 milioni per MW; il resto sono apparecchiature IT, che DC Market Insights ipotizza vengano rinnovate ogni cinque-sei anni.
| Tipo di sala (2025) | Spesa per MW (milioni di USD) | Capacità equivalente (GW) | Spesa (miliardi di USD) |
|---|---|---|---|
| Addestramento AI | 51,80 | 3,31 | 171,50 |
| Inferenza AI | 36,40 | 2,65 | 96,30 |
| Cloud generico e aziendale | 22,90 | 7,46 | 170,80 |
| Totale o media ponderata | 32,69 | 13,41 | 438,60 |
I programmi annunciati si collocano nella parte alta di questo intervallo. Dividendo i USD 400 miliardi assicurati per Stargate per i suoi sette gigawatt di capacità pianificata si ottengono circa USD 57 milioni per MW (calcolo di DC Market Insights), un valore vicino alla stima di DC Market Insights per le sale di addestramento, perché i siti Stargate sono costruiti per cluster AI di frontiera.
Standard e regolamentazione: quali norme plasmano i data center hyperscale?
Due insiemi di norme plasmano i data center hyperscale in Europa, la regione che DC Market Insights valuta USD 42,10 miliardi nel 2025: il regolamento di rendicontazione dell’Unione Europea (UE) per i siti da 500 kW in su e il limite di PUE di 1,2 della Germania per i nuovi data center.
Regolamento delegato UE 2024/1364. Il regolamento UE sul sistema di valutazione dei data center impone agli operatori di data center con una potenza IT installata di almeno 500 kW di comunicare 24 indicatori di prestazione relativi a energia e sostenibilità, tecnologie dell’informazione e della comunicazione e traffico dati, la prima volta entro il 15 settembre 2024, poi entro il 15 maggio 2025 e successivamente ogni anno.
Legge tedesca sull’efficienza energetica (EnEfG). I nuovi data center che entrano in funzione a partire dal 1° luglio 2026 devono raggiungere un PUE pari o inferiore a 1,2 e un fattore di riutilizzo dell’energia di almeno il 10%, e i data center soggetti alla legge devono coprire il 50% del loro fabbisogno elettrico con energia rinnovabile dal 1° gennaio 2024 e il 100% dal 1° gennaio 2027.
Comunicazione della spesa in conto capitale. Negli Stati Uniti gli operatori hyperscale dichiarano la spesa in conto capitale nei documenti depositati presso la Securities and Exchange Commission, e il trattamento dei leasing determina quanta parte di un campus figura come spesa in conto capitale: Microsoft e Meta includono i leasing finanziari nelle spese in conto capitale che dichiarano, mentre i leasing operativi non sono inclusi. DC Market Insights corregge questo effetto conteggiando le apparecchiature IT installate negli spazi in locazione.
Segmentazione del mercato: quale segmento guida il mercato dell’hyperscale computing?
I server e il calcolo accelerato guidano il mercato dell’hyperscale computing con il 61,2% della spesa del 2025, i fornitori di servizi cloud guidano i tipi di operatore con il 65,0% e l’addestramento AI guida i carichi di lavoro con il 39,1%. L’inferenza AI è il segmento in più rapida crescita, al 21,31% l’anno, contro l’8,72% dell’addestramento, perché la domanda di inferenza cresce con ogni utente, applicazione e agente che interroga un modello.
Per componente: server e calcolo accelerato in testa con il 61,2%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server e calcolo accelerato | 268,40 | 61,2% | 842,50 | 12,12% |
| Infrastruttura di alimentazione e raffreddamento | 58,30 | 13,3% | 214,90 | 13,93% |
| Costruzione e allestimento degli edifici | 42,30 | 9,6% | 138,30 | 12,58% |
| Networking | 41,70 | 9,5% | 158,60 | 14,29% |
| Storage | 27,90 | 6,4% | 74,30 | 10,29% |
L’infrastruttura di alimentazione e raffreddamento guadagna 1,7 punti di quota entro il 2035 perché il raffreddamento a liquido e le maggiori densità dei rack aggiungono apparecchiature a ogni MW, mentre lo storage perde quota poiché la spesa per l’AI cresce più rapidamente dei volumi di dati.
Per tipo di operatore: fornitori di servizi cloud in testa con il 65,0%
| Tipo di operatore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori di servizi cloud | 285,10 | 65,0% | 862,00 | 11,70% |
| Piattaforme internet e di social media | 104,40 | 23,8% | 302,70 | 11,23% |
| Laboratori di AI e neocloud | 49,10 | 11,2% | 263,90 | 18,31% |
I fornitori di servizi cloud comprendono AWS, Microsoft, Google Cloud, Oracle e i fornitori cloud cinesi. Le piattaforme internet e di social media come Meta e ByteDance costruiscono principalmente per i propri servizi, mentre i laboratori di AI e i neocloud acquistano capacità di calcolo su scala hyperscale per l’addestramento dei modelli e il noleggio di GPU.
Per carico di lavoro: addestramento AI in testa con il 39,1%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 171,50 | 39,1% | 395,80 | 8,72% |
| Cloud generico e aziendale | 170,80 | 38,9% | 367,90 | 7,98% |
| Inferenza AI | 96,30 | 22,0% | 664,90 | 21,31% |
Nel 2025 le sale cloud generiche rappresentavano ancora circa 7,46 GW dei 13,41 GW di capacità equivalente, più della metà, ma con una spesa per MW inferiore alla metà di quella di una sala per l’addestramento AI.
Per modello di struttura: campus costruiti in proprio in testa con il 72,7%
I campus costruiti in proprio rappresentano USD 318,90 miliardi nel 2025 e USD 1.001,30 miliardi entro il 2035, con un CAGR del 12,12%. La capacità in locazione e build-to-suit, valutata in base alle apparecchiature IT e all’allestimento installati dagli operatori, rappresenta USD 119,70 miliardi nel 2025 e cresce più rapidamente, al 13,57% l’anno, fino a USD 427,30 miliardi, poiché gli operatori si affidano a partner per aggiungere capacità più velocemente di quanto potrebbero costruirne da soli.
DC Exclusive: la matrice tipo di operatore × componente dell’hyperscale
I server e il calcolo accelerato acquistati dai fornitori di servizi cloud sono la singola cella più grande della matrice, con USD 168,90 miliardi, il 38,5% di tutta la spesa hyperscale del 2025. La matrice seguente incrocia chi spende e che cosa acquista.
| 2025, miliardi di USD | Calcolo | Storage | Networking | Alimentazione e raffreddamento | Costruzione e allestimento | Totale |
|---|---|---|---|---|---|---|
| Fornitori di servizi cloud | 168,90 | 20,60 | 25,40 | 39,60 | 30,60 | 285,10 |
| Piattaforme internet e di social media | 64,30 | 6,10 | 10,20 | 13,40 | 10,40 | 104,40 |
| Laboratori di AI e neocloud | 35,20 | 1,20 | 6,10 | 5,30 | 1,30 | 49,10 |
| Totale | 268,40 | 27,90 | 41,70 | 58,30 | 42,30 | 438,60 |
I laboratori di AI e i neocloud destinano il 71,7% della loro spesa al calcolo e solo il 2,6% alla costruzione e all’allestimento, contro il 59,2% e il 10,7% dei fornitori di servizi cloud, perché prendono in locazione la maggior parte dei loro edifici da partner cloud e sviluppatori. Il networking assorbe il 12,4% della spesa dei laboratori di AI, la quota più alta tra tutti i tipi di operatore, poiché i loro cluster sono costruiti per grandi processi di addestramento.
La matrice è un modello di DC Market Insights, non un conteggio di ordini d’acquisto, costruito a partire da 39 input: 16 totali annui di mercato (dal 2020 al 2035), 5 totali per componente e 3 totali per tipo di operatore per il 2025, 3 ipotesi di spesa per MW, 8 dati comunicati da operatori e fornitori usati come riferimenti e 4 dati sulla capacità. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dell’hyperscale computing?
Il Nord America guida il mercato dell’hyperscale computing con il 64,5% della spesa del 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% l’anno, perché i programmi di AI del Golfo stanno costruendo campus hyperscale partendo da una base ridotta (stima di DC Market Insights).
Il Nord America è in testa con una quota del 64,5%
Il Nord America ha rappresentato USD 282,90 miliardi di spesa hyperscale nel 2025 e si prevede che cresca dell’11,72% l’anno fino a USD 857,20 miliardi. La regione ospita diversi campus da un gigawatt in costruzione, tra cui Hyperion di Meta in Louisiana, i siti Stargate annunciati in Texas e il programma di Google da USD 40 miliardi per nuovi campus in Texas fino al 2027.
L’Asia Pacifico detiene una quota del 20,8%
L’Asia Pacifico vale USD 91,20 miliardi nel 2025 e USD 330,10 miliardi entro il 2035, con un CAGR del 13,73%. La Cina è il maggiore mercato nazionale della regione; la sola Alibaba prevede di investire almeno RMB 380 miliardi (USD 53 miliardi) in infrastrutture AI e cloud nell’arco di tre anni, più della sua spesa totale per AI e cloud nell’ultimo decennio. India e Malesia crescono più rapidamente tra i grandi mercati della regione.
L’Europa detiene una quota del 9,6%
L’Europa vale USD 42,10 miliardi nel 2025 e USD 145,20 miliardi entro il 2035, con un CAGR del 13,18%. Il Regno Unito è il maggiore mercato europeo con USD 9,70 miliardi, davanti alla Germania con USD 7,90 miliardi, dove il limite di PUE per i nuovi siti si applica da luglio 2026.
Il Medio Oriente e Africa detiene una quota del 3,4%
Il Medio Oriente e Africa vale USD 14,90 miliardi nel 2025 e USD 64,80 miliardi entro il 2035, la crescita regionale più rapida al 15,83% l’anno. Arabia Saudita ed Emirati Arabi Uniti rappresentano insieme il 67,8% della regione nella ripartizione di DC Market Insights.
L’America Latina detiene una quota dell’1,7%
L’America Latina vale USD 7,50 miliardi nel 2025 e USD 31,30 miliardi entro il 2035, con un CAGR del 15,36%, trainata dal Brasile con USD 4,10 miliardi.
Analisi per paese: quali paesi ricevono più investimenti hyperscale?
Gli Stati Uniti sono il maggiore mercato nazionale dell’hyperscale computing con USD 270,30 miliardi nel 2025, il 61,6% della spesa globale, seguiti dalla Cina con USD 38,40 miliardi (8,8%) e dal Giappone con USD 14,90 miliardi (3,4%). I 12 paesi più grandi rappresentano l’89,5% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 270,30 | 61,6% | 815,40 | 11,67% |
| 2 | Cina | Asia Pacifico | 38,40 | 8,8% | 121,60 | 12,22% |
| 3 | Giappone | Asia Pacifico | 14,90 | 3,4% | 47,30 | 12,25% |
| 4 | Canada | Nord America | 12,60 | 2,9% | 41,80 | 12,74% |
| 5 | India | Asia Pacifico | 9,80 | 2,2% | 52,90 | 18,36% |
| 6 | Regno Unito | Europa | 9,70 | 2,2% | 32,10 | 12,71% |
| 7 | Germania | Europa | 7,90 | 1,8% | 27,60 | 13,33% |
| 8 | Malesia | Asia Pacifico | 7,60 | 1,7% | 29,80 | 14,64% |
| 9 | Australia | Asia Pacifico | 7,10 | 1,6% | 24,70 | 13,28% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 5,30 | 1,2% | 25,90 | 17,19% |
| 11 | Emirati Arabi Uniti | Medio Oriente e Africa | 4,80 | 1,1% | 21,70 | 16,28% |
| 12 | Brasile | America Latina | 4,10 | 0,9% | 17,60 | 15,68% |
L’India è il grande mercato nazionale in più rapida crescita, al 18,36% l’anno, poiché i fornitori cloud globali e gli operatori nazionali costruiscono regioni hyperscale partendo da una base installata ridotta, davanti all’Arabia Saudita con il 17,19%. I dati per paese sono una ripartizione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità hyperscale in costruzione e nei programmi di investimento annunciati dagli operatori.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dell’hyperscale computing raggiunge USD 1.428,60 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 1.104,30 miliardi e USD 1.742,80 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Ritardo di due anni negli allacciamenti alla rete per i campus AI; spesa in conto capitale degli operatori stabile in termini reali dopo il 2028 | 1.104,30 | 9,67% |
| Base | Indicazioni per il 2026 rispettate; campus da un gigawatt annunciati alimentati entro il 2030; l’inferenza raggiunge il 46,5% della spesa | 1.428,60 | 12,53% |
| Alto | L’offerta di energia, memoria e packaging avanzato tiene il passo con i programmi annunciati; i laboratori di AI raggiungono un quarto della spesa | 1.742,80 | 14,79% |
Il divario tra lo scenario basso e quello alto è di USD 638,50 miliardi nel 2035. La fornitura di energia ne spiega la maggior parte, seguita dal ritmo con cui la domanda di inferenza si traduce in nuova capacità anziché in un maggiore utilizzo delle sale esistenti.
Analisi competitiva: chi guida il mercato dell’hyperscale computing?
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
Amazon guida il mercato dell’hyperscale computing con circa il 24% della spesa del 2025 (stima di DC Market Insights: circa l’80% dei suoi USD 131,80 miliardi di spesa in conto capitale del 2025 va ai data center, rapportato al totale di USD 438,60 miliardi), e AWS ha dichiarato di aver aggiunto nel 2025 più capacità di data center a livello globale di qualsiasi altra società, di cui oltre 1,2 GW nel quarto trimestre. Amazon, Microsoft, Alphabet e Meta rappresentano insieme circa il 77% del mercato secondo la stima di DC Market Insights. Microsoft ha speso USD 145,30 miliardi nell’esercizio 2026 e ha aggiunto 1 GW di capacità in ciascuno dei suoi ultimi tre trimestri. L’esborso netto di cassa di Oracle per spese in conto capitale è stato di USD 48 miliardi nell’esercizio 2026; la società ha consegnato ai clienti oltre 1,2 GW di capacità e prevede circa USD 70 miliardi nell’esercizio 2027.
Sviluppi recenti
- A settembre 2025, OpenAI, Oracle e SoftBank hanno annunciato cinque nuovi siti Stargate che forniranno sette gigawatt di capacità pianificata nei prossimi tre anni (Fonte: articolo di Axios).
- A ottobre 2025, Meta ha costituito una joint venture da USD 27 miliardi con i fondi di Blue Owl per finanziare il suo campus Hyperion in Louisiana (Fonte: articolo di DatacenterDynamics).
- A novembre 2025, Microsoft ha messo in funzione la sua super factory AI di Atlanta come parte della rete Fairwater (Fonte: articolo di SiliconANGLE).
- A novembre 2025, Google ha annunciato investimenti per USD 40 miliardi in nuovi campus di data center in Texas fino al 2027 (Fonte: articolo di TechRepublic).
- A giugno 2026, Oracle ha riportato per l’esercizio 2026 una spesa netta in conto capitale per cassa di USD 48 miliardi e obbligazioni di prestazione residue per USD 638 miliardi (Fonte: articolo di Nasdaq).
- A luglio 2026, Microsoft ha riportato per l’esercizio 2026 una spesa in conto capitale di USD 145,30 miliardi e 88 data center messi in funzione (Fonte: articolo di DatacenterDynamics).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dell’hyperscale computing
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire dalla capacità e dalla spesa per MW. Il valore del 2025 corrisponde a circa 3,31 GW di capacità equivalente per l’addestramento AI a USD 51,80 milioni per MW (USD 171,50 miliardi), 2,65 GW di capacità per l’inferenza AI a USD 36,40 milioni per MW (USD 96,30 miliardi) e 7,46 GW di capacità cloud generica a USD 22,90 milioni per MW (USD 170,80 miliardi), per un totale di 13,41 GW a una media ponderata di USD 32,69 milioni per MW. La capacità equivalente comprende le nuove sale e il rinnovo IT delle sale esistenti. Quattro verifiche inquadrano il risultato. Un limite inferiore: la spesa in conto capitale dell’anno solare 2025 di Amazon, Alphabet e Meta ammonta a USD 295,47 miliardi; alla quota destinata ai data center compresa tra l’80% e il 90% stimata da DC Market Insights, questi tre operatori da soli rappresentano tra circa USD 236 miliardi e USD 266 miliardi prima di aggiungere Microsoft, Oracle, gli operatori cinesi e i laboratori di AI. Un limite superiore: la IEA stima gli investimenti globali in data center a cinquecento miliardi di dollari nel 2024, al di sopra dei USD 292,58 miliardi che DC Market Insights attribuisce agli operatori hyperscale in quell’anno. Una verifica sui fornitori: i ricavi data center dell’esercizio 2026 di NVIDIA, pari a USD 193,70 miliardi, che includono anche le vendite ad aziende e governi, sono inferiori ai USD 268,40 miliardi di server e calcolo accelerato acquistati dagli operatori hyperscale nel 2025. Una verifica sulla capacità: il dato di AWS di 3,8 GW in un anno, 1 GW a trimestre per Microsoft e oltre 1,2 GW per Oracle nell’esercizio 2026 sono coerenti con 13,41 GW di capacità hyperscale equivalente nel 2025. Il totale è stato suddiviso per 5 componenti, 3 tipi di operatore, 3 carichi di lavoro, 2 modelli di struttura, 5 regioni e 12 paesi, e ogni suddivisione somma al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anni considerati
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up basato su capacità e spesa per MW
- 2.2Riferimenti alla spesa in conto capitale degli operatori
- 2.3Verifiche dei limiti e triangolazione dei dati
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Dimensione del mercato, 2020-2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi di prezzi e costi
- 5.1Spesa per MW per tipo di sala, 2025
- 5.2Ripartizione dei costi tra apparecchiature IT e strutture
- 5.3Benchmark di costo dei programmi annunciati
- 06Standard e regolamentazione
- 6.1Regolamento delegato UE 2024/1364
- 6.2Legge tedesca sull'efficienza energetica (EnEfG)
- 6.3Comunicazione della spesa in conto capitale e dei leasing
- 07Analisi della catena di approvvigionamento
- 7.1Fornitori di acceleratori e server
- 7.2Fornitori di apparecchiature di alimentazione e raffreddamento
- 7.3Imprese di costruzione e sviluppatori
- 7.4Operatori hyperscale
- 08Dimensione e previsione del mercato
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Capacità equivalente, 2025
- 09Mercato dell'hyperscale computing, per componente
- 9.1Server e calcolo accelerato
- 9.2Storage
- 9.3Networking
- 9.4Infrastruttura di alimentazione e raffreddamento
- 9.5Costruzione e allestimento degli edifici
- 10Mercato dell'hyperscale computing, per tipo di operatore
- 10.1Fornitori di servizi cloud
- 10.2Piattaforme internet e di social media
- 10.3Laboratori di AI e neocloud
- 11Mercato dell'hyperscale computing, per carico di lavoro
- 11.1Addestramento AI
- 11.2Inferenza AI
- 11.3Cloud generico e aziendale
- 12Mercato dell'hyperscale computing, per modello di struttura
- 12.1Campus costruiti in proprio
- 12.2Capacità in locazione e build-to-suit
- 13DC Exclusive: matrice tipo di operatore × componente
- 13.1Valori della matrice, 2025
- 13.2Osservazioni principali
- 13.3Input del modello
- 14Mercato dell'hyperscale computing, per regione
- 14.1Nord America: Stati Uniti, Canada
- 14.2Asia Pacifico: Cina, Giappone, India, Malesia, Australia, resto dell'Asia Pacifico
- 14.3Europa: Regno Unito, Germania, resto d'Europa
- 14.4Medio Oriente e Africa: Arabia Saudita, Emirati Arabi Uniti, resto del Medio Oriente e Africa
- 14.5America Latina: Brasile, resto dell'America Latina
- 15Analisi per paese
- 15.1I 12 principali paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Analisi incrociate regionali
- 16.1Regione per componente, 2025 e 2035
- 16.2Regione per tipo di operatore, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Quote di spesa degli operatori, 2025
- 18.2Indicazioni sulla spesa in conto capitale, 2026
- 18.3Aggiunte di capacità
- 19Profili aziendali
- 19.1Amazon Web Services
- 19.2Microsoft
- 19.3Google
- 19.4Meta
- 19.5Oracle
- 19.6Alibaba Cloud
- 19.7Tencent
- 19.8ByteDance
- 19.9Apple
- 19.10Baidu
- 19.11Huawei Cloud
- 19.12OpenAI (Stargate)
- 19.13xAI
- 19.14CoreWeave
- 20Sviluppi recenti
- 20.1Annunci di capacità e campus
- 20.2Finanziamenti e joint venture
- 21Raccomandazioni degli analisti
- 21.1Per gli operatori hyperscale
- 21.2Per i fornitori di apparecchiature
- 21.3Per investitori e sviluppatori
- Fig. 1Dimensione del mercato dell'hyperscale computing, 2020-2035
- Fig. 2Quota del mercato dell'hyperscale computing per componente, 2025
- Fig. 3Mercato dell'hyperscale computing per regione, 2025 e 2035
- Fig. 4Spesa per MW per tipo di sala, 2025
- Fig. 5Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per MW per tipo di sala, 2025
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di operatore, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per modello di struttura, 2025 e 2035
- Tabella 7Matrice tipo di operatore × componente, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9I 12 principali paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Spesa in conto capitale comunicata dagli operatori
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 438,60 miliardi nel 2025, in aumento a USD 1.428,60 miliardi entro il 2035. DC Market Insights stima il mercato a USD 136,85 miliardi nel 2020.
Del 12,53% l’anno dal 2025 al 2035. La crescita è stata più rapida, del 26,23% l’anno, tra il 2020 e il 2025, e DC Market Insights prevede un ulteriore aumento del 48,7% a USD 652,40 miliardi nel 2026.
Amazon Web Services, Microsoft, Google, Meta e Oracle sono in testa, con Amazon a circa il 24% della spesa del 2025 (stima di DC Market Insights). Anche Alibaba Cloud, Tencent, ByteDance, Apple, Baidu, Huawei Cloud, OpenAI (Stargate), xAI e CoreWeave costruiscono su scala hyperscale.
Server e calcolo accelerato, con USD 268,40 miliardi ovvero il 61,2% della spesa del 2025. Il networking cresce più rapidamente tra i componenti, al 14,29% l’anno, poiché i cluster AI richiedono fabric più ampi.
Circa USD 32,69 milioni per MW in media ponderata nel 2025, da USD 22,90 milioni per una sala cloud generica a USD 51,80 milioni per una sala di addestramento AI, secondo le stime di DC Market Insights comprensive delle apparecchiature IT.
L’addestramento AI è in testa con USD 171,50 miliardi ovvero il 39,1% della spesa del 2025. L’inferenza AI è il segmento in più rapida crescita, al 21,31% l’anno, e raggiunge il 46,5% della spesa entro il 2035.
Il Nord America, con USD 282,90 miliardi ovvero il 64,5% della spesa del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 15,83% l’anno.
USD 270,30 miliardi negli Stati Uniti, ovvero il 61,6% della spesa del 2025, seguiti dalla Cina con USD 38,40 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 18,36% l’anno (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.