
Mercato del cablaggio in fibra ottica e della connettività per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del cablaggio in fibra ottica e della connettività per data center era pari a USD 5,320.0 milioni; si prevede che raggiunga USD 16.69 miliardi entro il 2035, con un CAGR del 12.12%. North America rappresenta 46.54% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 15 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Segmentazione del mercato
- 08Esclusiva DC
- 09Analisi regionale
- 10Analisi per Paese
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America46.54%
- Asia Pacific28.14%
- Europe16.62%
- Middle East and Africa5.32%
- Latin America3.39%
Aziende analizzate
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
Analisi completa
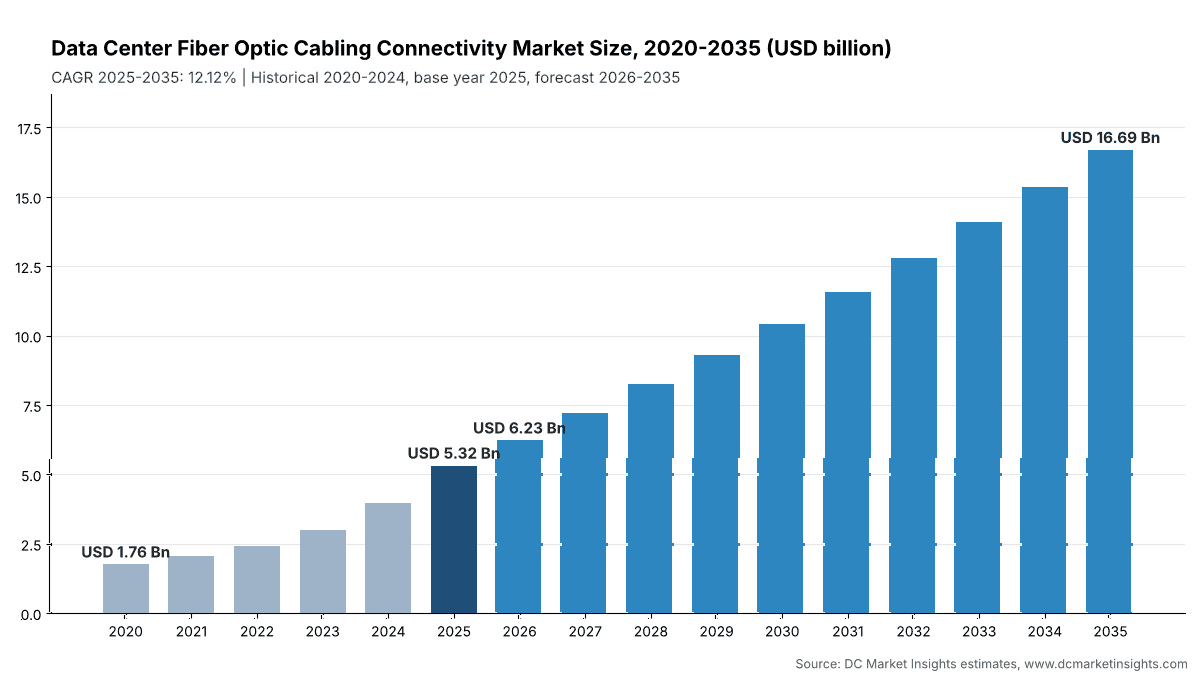
Il mercato del cablaggio in fibra ottica e della connettività per data center vale USD 6,23 miliardi nel 2026 e si prevede che raggiunga USD 16,69 miliardi entro il 2035, rispetto a USD 5,32 miliardi nel 2025, con un CAGR del 12,12% dal 2025 al 2035 (stima DC Market Insights). Questa pagina è la traduzione italiana della versione inglese del report. Il mercato comprende il cablaggio passivo in fibra ottica e la connettività installati all’interno di edifici e campus di data center: cavi trunk, di dorsale e di distribuzione, assiemi pre-terminati e patch cord, enclosure per fibra, cassette, pannelli e adattatori, oltre all’hardware per i percorsi e la gestione della fibra. Il bilancio delle costruzioni 2025 è di 12.000 megawatt (MW) di nuova capacità IT, di cui 7.800 MW di sale convenzionali x USD 0,211 milioni di cablaggio in fibra per MW = USD 1,64 miliardi e 4.200 MW di sale per l’intelligenza artificiale (IA) x USD 0,681 milioni per MW = USD 2,86 miliardi, più USD 814,27 milioni di spostamenti, aggiunte e modifiche sulla base installata. I connettori Very Small Form Factor (VSFF) sono il segmento in più rapida crescita, al 32,40% annuo, perché ospitano fino a tre volte le fibre di un connettore multi-fiber push-on (MPO) nello stesso spazio, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% annuo, grazie alla costruzione dei campus IA nel Golfo. Questo mercato rappresenta la metà in fibra del mercato dei cavi per data center.
Statistiche chiave: quanto vale il mercato del cablaggio in fibra ottica e della connettività per data center nel 2026?
DC Market Insights valuta il mercato del cablaggio in fibra ottica e della connettività per data center USD 6,23 miliardi nel 2026, il 17,08% in più rispetto agli USD 5,32 miliardi del 2025, poiché le sale IA, che richiedono oltre dieci volte la fibra di una sala convenzionale, occupano una quota crescente della nuova capacità.
- Dimensione del mercato 2025: USD 5,32 miliardi
- Dimensione del mercato 2026: USD 6,23 miliardi
- Dimensione del mercato 2030: USD 10,42 miliardi
- Dimensione del mercato 2035: USD 16,69 miliardi
- CAGR 2025-2035: 12,12% (scenario basso 10,10%, scenario alto 14,01%)
- Componente principale: assiemi pre-terminati e patch cord, 51,81% dei ricavi 2025
- Segmento più rapido: connettori VSFF, 32,40% annuo
- Segmento di rete più rapido: AI Back-End Fabric, 16,14% annuo
- Tipologia di acquirente più rapida: fornitori GPU e neocloud, 15,03% annuo
- Regione leader: Nord America, 46,54% dei ricavi 2025; regione in più rapida crescita: Medio Oriente e Africa, 15,83%
- Paese principale: Stati Uniti, 41,98% dei ricavi 2025
- Leader di mercato: Corning, circa il 26% dei ricavi 2025 (valutazione DC Market Insights)
Sintesi: quanto valeva il mercato del cablaggio in fibra ottica e della connettività per data center nel 2025?
Nel 2025 gli operatori di data center hanno speso USD 5,32 miliardi in cablaggio in fibra ottica e connettività. Il mercato globale del cablaggio in fibra ottica e della connettività per data center valeva USD 1,76 miliardi nel 2020, ha raggiunto USD 5,32 miliardi nel 2025 e si prevede che arrivi a USD 16,69 miliardi entro il 2035, con un CAGR del 12,12% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 24,77% annuo, e il solo 2025 ha aggiunto il 33,4% grazie al passaggio dei cluster di unità di elaborazione grafica (GPU) dai progetti pilota a sale su scala di campus.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato del cablaggio in fibra ottica e della connettività per data center 2025 | USD 5,32 miliardi |
| Dimensione del mercato del cablaggio in fibra ottica e della connettività per data center 2026 | USD 6,23 miliardi |
| CAGR del mercato del cablaggio in fibra ottica e della connettività per data center (2025-2035) | 12,12% |
| Dimensione del mercato del cablaggio in fibra ottica e della connettività per data center 2035 | USD 16,69 miliardi |
La crescita rallenta dopo il 2025 per un motivo preciso: la spesa in fibra per MW IA diminuisce con l’aumento della densità dei rack. Un rack IA da 132 kilowatt (kW) colloca più capacità di calcolo dietro ogni trunk rispetto a un rack da 40 kW, quindi il contenuto per MW IA scende da USD 0,681 milioni nel 2025 a USD 0,605 milioni entro il 2035, mentre il contenuto per MW convenzionale sale da USD 0,211 milioni a USD 0,249 milioni con l’aumento del numero minimo di fibre. La nuova capacità IT passa comunque da 12.000 MW nel 2025 a 27.000 MW nel 2035. Gli investimenti globali nei data center dovrebbero raggiungere USD 580 miliardi nel 2025 (Fonte: IEA World Energy Outlook 2025), e questo mercato ne rappresenta circa lo 0,92%.
Punti chiave:
- USD 5,32 miliardi nel 2025, USD 6,23 miliardi nel 2026 e USD 16,69 miliardi entro il 2035, con un CAGR del 12,12%.
- Gli assiemi pre-terminati e i patch cord sono il componente principale con il 51,81%, perché le sale IA vengono cablate con trunk MPO collaudati in fabbrica anziché con giunzioni sul campo.
- Nel 2025 la fibra single-mode supera la multimode con il 52,15% dei ricavi e raggiunge il 67,44% entro il 2035.
- Il Nord America ottiene il 46,54% dei ricavi 2025; il Medio Oriente e Africa cresce più rapidamente, al 15,83%.
- Secondo Corning, i data center IA richiedono oltre 10 volte più fibra rispetto ai data center tradizionali (Fonte: Corning, agosto 2025).
Perimetro del mercato: cosa comprende il mercato del cablaggio in fibra ottica e della connettività per data center?
Il mercato del cablaggio in fibra ottica e della connettività per data center corrisponde ai ricavi annui di fabbrica derivanti dal cablaggio passivo in fibra ottica e dalla connettività venduti per l’uso all’interno dei data center di tutto il mondo: USD 5,32 miliardi nel 2025 su circa 116.000 MW di capacità IT installata (stima DC Market Insights).
Incluso. Cavi in fibra single-mode e multimode (OM3, OM4 e OM5) per trunk, dorsali e collegamenti di campus tra sale dello stesso sito; trunk, harness e fan-out MPO e MTP (il connettore MPO a marchio US Conec) terminati in fabbrica; patch cord LC duplex e VSFF (tipi MMC, SN (il connettore Very Small Form Factor di Senko) e CS); enclosure per fibra da rack, cassette, pannelli adattatori e vassoi di giunzione; canaline aeree per fibra, accumulo delle scorte di cavo ed etichettatura.
Escluso. Transceiver ottici pluggable e cavi ottici attivi, dimensionati nel report sul mercato dei transceiver ottici; cavi in rame e di alimentazione; fibra metropolitana, a lunga distanza e sottomarina al di fuori del campus; switch e server; manodopera di installazione.
Come si combinano i segmenti. Ogni suddivisione di questo report somma allo stesso totale: quattro componenti, due tipi di fibra, quattro tipi di connettore, tre segmenti di rete, quattro tipologie di data center e cinque regioni. Nel 2025 i cavi in fibra ottica e gli assiemi pre-terminati valgono insieme USD 4,58 miliardi, un valore vicino alla voce del cablaggio strutturato in fibra del report sul mercato dei cavi per data center; enclosure, cassette e hardware per i percorsi completano il resto.
Perché le stime sul mercato del cablaggio in fibra ottica e della connettività per data center sono diverse?
DC Market Insights valuta il mercato del cablaggio in fibra ottica e della connettività per data center USD 6,23 miliardi nel 2026, e le stime pubblicate differiscono soprattutto perché alcune includono transceiver, cavi ottici attivi o fibra di rete esterna, mentre questo report conta solo il cablaggio passivo in fibra e la connettività all’interno del data center.
| Elemento | In questo report | Motivo |
|---|---|---|
| Cablaggio in fibra nelle nuove sale | Sì, USD 4,50 miliardi (2025) | Nuovi MW IT x contenuto in fibra per MW |
| Spostamenti, aggiunte, modifiche e aggiornamenti nelle sale installate | Sì, USD 814,27 milioni (2025) | Ricablaggio per ogni nuova generazione di switch |
| Transceiver pluggable e cavi ottici attivi | No | Ottica attiva, dimensionata nel report sul mercato dei transceiver ottici |
| Fibra metropolitana, a lunga distanza e dark fiber tra siti | No | Rete esterna, trattata nei report sul mercato della dark fiber e sul mercato dell’interconnessione tra data center |
| Cavi in rame e di alimentazione | No | Trattati nel report sul mercato dei cavi per data center |
Fattori di crescita: cosa spinge il mercato del cablaggio in fibra ottica e della connettività per data center?
Tre fattori portano il mercato del cablaggio in fibra ottica e della connettività per data center da USD 5,32 miliardi nel 2025 a USD 16,69 miliardi entro il 2035: sale IA che contengono diverse volte la fibra di una sala convenzionale, il raddoppio delle aggiunte annue di capacità e contratti di fornitura pluriennali che bloccano i volumi.
Le sale IA richiedono oltre dieci volte la fibra
Un cluster GPU per l’addestramento collega ogni acceleratore a tutti gli altri tramite un back-end fabric, quindi una sala con la stessa potenza nominale richiede molta più fibra di una sala cloud. Corning afferma che i data center IA richiedono oltre 10 volte più fibra rispetto ai data center tradizionali (Fonte: Corning, agosto 2025). Il contenuto di cablaggio in fibra è di USD 0,681 milioni per MW IA nel 2025, contro USD 0,211 milioni per MW convenzionale. Entrambi i valori sono stime DC Market Insights. La quota IA della nuova capacità sale dal 35% nel 2025 al 66% entro il 2035. Le sale IA rappresentano già il 53,81% dei ricavi 2025. Gli acceleratori alla base di questi fabric sono dimensionati nel report sul mercato delle GPU per data center.
La nuova capacità sale da 12.000 MW a 27.000 MW all’anno
Il cablaggio in fibra è prima di tutto un mercato legato alle costruzioni: le nuove sale hanno generato l’84,69% dei ricavi 2025. DC Market Insights stima una nuova capacità IT di 12.000 MW nel 2025, 19.400 MW nel 2030 e 27.000 MW nel 2035, che porta la base installata da circa 116.000 MW a 314.368 MW (modello di capacità DC Market Insights). Ogni generazione di switch, da 400 gigabit al secondo (Gb/s) a 800G e 1,6 terabit al secondo (Tb/s), impone inoltre un ricablaggio parziale delle sale installate, per cui spostamenti, aggiunte e modifiche crescono del 16,13% annuo.
I contratti di fornitura pluriennali bloccano i volumi di fibra
Oggi gli acquirenti riservano la fibra prima ancora di assicurarsi i siti. Nel gennaio 2026 Corning e Meta hanno annunciato un accordo pluriennale fino a USD 6 miliardi per fibra ottica, cavi e prodotti di connettività, con Meta come cliente di riferimento per l’espansione della capacità dello stabilimento di cavi ottici di Corning a Hickory, in North Carolina (Fonte: comunicato stampa Corning). Nel luglio 2026 Prysmian ha firmato un accordo di lungo termine fino a EUR 5,5 miliardi, comprensivo di un pagamento anticipato di EUR 550 milioni, per fornire cavi ottici a Molex per un massimo di dieci anni (Fonte: comunicato stampa Prysmian, luglio 2026). Contratti di queste dimensioni trasformano la domanda prevista in volumi impegnati.
Tendenze di mercato: come sta cambiando il cablaggio in fibra per data center?
Tre tendenze muovono il mercato del cablaggio in fibra ottica e della connettività per data center: i connettori VSFF che crescono del 32,40% annuo, la fibra single-mode che sale al 67,44% dei ricavi entro il 2035 e gli assiemi terminati in fabbrica che sostituiscono il lavoro sul campo.
I connettori VSFF sostituiscono gli MPO nelle sale IA
Il connettore MMC gestisce da 16 a 32 fibre e offre fino a tre volte la densità dei connettori MPO tradizionali nello stesso ingombro, con dimensioni del connettore quasi dimezzate (Fonte: pagina prodotto Corning MMC, ottobre 2026). Nel maggio 2026 STL (Sterlite Technologies) ha ottenuto la certificazione US Conec per produrre assiemi pre-terminati MMC destinati ai data center IA, citando una capacità di cablaggio tre volte superiore a quella dei connettori MPO (Fonte: comunicato stampa STL, maggio 2026). I connettori VSFF sono il tipo di connettore in più rapida crescita, al 32,40% annuo, e passano dal 6,60% dei ricavi nel 2025 al 34,84% entro il 2035 (stima DC Market Insights).
La fibra single-mode conquista il fabric IA
Il progetto P802.3dj dell’Institute of Electrical and Electronics Engineers (IEEE) fissa gli obiettivi per Ethernet a 800 Gb/s su 4 coppie e a 1,6 Tb/s su 8 coppie di fibra single-mode (SMF) su distanze di almeno 500 metri e 2 chilometri (Fonte: obiettivi IEEE P802.3dj, marzo 2024). Ogni collegamento a 1,6 Tb/s richiede quindi 16 fibre, compatibili con i trunk MPO e MMC a 16 fibre. La fibra single-mode cresce del 15,04% annuo contro il 7,88% della multimode, che resta sui collegamenti brevi nelle file enterprise e di colocation.
Gli assiemi terminati in fabbrica sostituiscono le giunzioni sul campo
Gli assiemi pre-terminati e i patch cord crescono del 13,68% annuo, più rapidamente del cavo in fibra ottica nudo al 10,19%, perché una sala IA da 100 MW deve essere cablata in poche settimane e i trunk MPO collaudati in fabbrica eliminano le giunzioni dal percorso critico. Nel gennaio 2026 Amphenol ha completato l’acquisizione del business Connectivity and Cable Solutions (CCS) di CommScope, che aggiunge significative capacità di interconnessione in fibra ottica, e prevede circa USD 4,1 miliardi di vendite CCS nel 2026 (Fonte: comunicato stampa Amphenol).
Sfide di mercato: cosa frena il mercato del cablaggio in fibra ottica e della connettività per data center?
Due sfide rallentano il mercato: un indice dei prezzi della fibra balzato a 263,0 nel marzo 2026 e un contenuto in fibra per MW IA che scende di circa l’1,2% annuo con l’aumento della densità dei rack.
La carenza di fibra e preforme fa salire i prezzi
L’indice dei prezzi della fibra ottica di CRU (CRU Group, società di consulenza sui prezzi delle materie prime) si è stabilizzato nel maggio 2025 dopo 32 mesi consecutivi di calo, per poi registrare un balzo senza precedenti a tre cifre fino a 263,0 nel marzo 2026 (Fonte: CRU, maggio 2026). CRU collega gli aumenti di prezzo negli Stati Uniti a una grave carenza di fibra in presenza di una crescente domanda degli hyperscaler per i data center IA, con la capacità nazionale di produzione e filatura delle preforme di vetro già sfruttata al massimo. I nuovi impianti per preforme richiedono anni per essere costruiti, motivo per cui Prysmian destina EUR 1,25 miliardi fino al 2031 all’espansione della capacità di fibra (Fonte: comunicato stampa Prysmian, luglio 2026). Gli aumenti di prezzo fanno crescere i ricavi ma ritardano alcuni progetti di rinnovo enterprise.
Rack più densi richiedono meno spesa in fibra per MW
DC Market Insights riduce il contenuto in fibra per MW IA di circa l’1,2% annuo fino al 2035, perché la potenza dei rack cresce più rapidamente del numero di fibre per rack. Le ottiche co-packaged, trattate nel report sul mercato delle ottiche co-packaged, spostano i motori ottici sul package dello switch e potrebbero accorciare alcuni collegamenti di patch. Nello scenario basso, con capacità e quota IA inferiori del 15% rispetto allo scenario base a partire dal 2026, il mercato raggiunge USD 13,92 miliardi nel 2035.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo sono la connettività VSFF per i back-end fabric IA e gli operatori GPU e neocloud che li costruiscono, che crescono rispettivamente del 32,40% e del 15,03% annuo.
Trunk e cassette VSFF per i back-end fabric IA
Il segmento AI Back-End Fabric passa dal 36,60% dei ricavi 2025 al 52,08% entro il 2035. I fornitori che consegnano kit completi e collaudati in fabbrica di trunk MMC o SN, cassette ad alta densità e sistemi di accumulo delle scorte di cavo ne beneficiano maggiormente, perché gli operatori ordinano intere sale alla volta.
Operatori GPU e neocloud
I fornitori GPU e neocloud detengono l’11,52% dei ricavi 2025 e raggiungono il 14,89% entro il 2035. Costruiscono rapidamente in edifici in locazione con fabric ad alto contenuto di fibra, una situazione favorevole ai fornitori con tempi di consegna brevi e impianti di assemblaggio locali.
Prezzi: quanto costa per MW il cablaggio in fibra per data center?
Nel 2025 il cablaggio in fibra ottica e la connettività costano circa USD 0,211 milioni per MW di capacità IT convenzionale e USD 0,681 milioni per MW di capacità IA, esclusa la manodopera di installazione. Entrambi i valori sono stime DC Market Insights.
| Anno | Sale convenzionali (USD milioni per MW) | Sale IA (USD milioni per MW) | Spostamenti, aggiunte e modifiche per MW installato all’anno (USD) | Quota IA dei nuovi MW |
|---|---|---|---|---|
| 2020 | 0,188 | 0,812 | 6.800 | 4% |
| 2025 | 0,211 | 0,681 | 7.983 | 35% |
| 2030 | 0,231 | 0,637 | 10.400 | 50,5% |
| 2035 | 0,249 | 0,605 | 12.400 | 66% |
Prezzi pubblici di riferimento:
- Un cavo trunk multimode OM4 Panduit da 144 fibre, lungo 30 metri, ha un prezzo di listino di USD 9.022 (Fonte: listino del rivenditore SHI, ottobre 2026).
- Un enclosure da rack 1U ad alta densità FS (FS.com) FHD per 144 fibre LC ha un prezzo di listino di USD 74 senza moduli (Fonte: scheda prodotto FS, ottobre 2026).
I valori unitari del modello sono stime DC Market Insights. Il contenuto per MW convenzionale cresce di circa l’1,7% annuo con l’aumento del numero minimo di fibre; il contenuto per MW IA scende di circa l’1,2% annuo perché la densità di potenza dei rack cresce più rapidamente del numero di fibre.
Standard e normative: quali regole influenzano il cablaggio in fibra per data center?
Quattro insiemi di regole influenzano il cablaggio in fibra per data center, guidati dalla TIA-942-C del maggio 2024 e dagli obiettivi IEEE che portano 1,6 Tb/s su 16 fibre: lo standard per data center TIA-942 della Telecommunications Industry Association (TIA), la famiglia di norme di cablaggio ISO/IEC 11801, gli standard Ethernet di livello fisico e le norme sul comportamento al fuoco.
TIA-942-C. L’ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centers è stato pubblicato nel maggio 2024 e copre telecomunicazioni, alimentazione, raffreddamento e architettura, con nuove indicazioni su nuove tecnologie, sostenibilità e buone pratiche (Fonte: TIA). I progetti che lo seguono definiscono la topologia e i mezzi trasmissivi minimi delle nuove sale.
ISO/IEC 11801-5. La controparte internazionale definisce la topologia del cablaggio dei data center e le classi minime di prestazione.
IEEE 802.3. Ogni nuova velocità Ethernet fissa il numero di fibre per collegamento e la portata della fibra multimode. Gli obiettivi P802.3dj per 1,6 Tb/s su 8 coppie di fibra single-mode spingono i fabric IA verso una connettività a 16 fibre (Fonte: obiettivi IEEE P802.3dj, marzo 2024).
Comportamento al fuoco. Il regolamento UE sui prodotti da costruzione classifica i cavi in base alla reazione al fuoco secondo le Euroclassi, mentre negli Stati Uniti il National Electrical Code (NFPA 70) stabilisce le classificazioni plenum e riser. Le classi più elevate aumentano il costo per metro e favoriscono i fornitori con guaine certificate a bassa emissione di fumi e senza alogeni.
Segmentazione del mercato: quale segmento guida il mercato del cablaggio in fibra ottica e della connettività per data center?
Gli assiemi pre-terminati e i patch cord guidano il mercato del cablaggio in fibra ottica e della connettività per data center con il 51,81% dei ricavi 2025, e i connettori VSFF sono il segmento in più rapida crescita, al 32,40% annuo fino al 2035 (stima DC Market Insights).
Per componente: in testa gli assiemi pre-terminati
Trunk, harness e patch cord terminati in fabbrica hanno un valore per metro superiore al cavo sfuso e crescono più rapidamente, poiché le sale IA vengono cablate tramite kit.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Assiemi pre-terminati e patch cord | 2.755,91 | 51,81% | 9.936,37 | 13,68% |
| Cavo in fibra ottica | 1.820,98 | 34,24% | 4.804,10 | 10,19% |
| Hardware di connettività | 516,85 | 9,72% | 1.371,77 | 10,25% |
| Percorsi e gestione della fibra | 225,09 | 4,23% | 577,89 | 9,89% |
Per tipo di fibra: in testa la single-mode
La fibra single-mode è in testa perché i fabric IA e le dorsali utilizzano collegamenti a 800G e 1,6T su single-mode; la multimode resta sui collegamenti brevi nelle file enterprise e di colocation.
| Tipo di fibra | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Single-mode | 2.773,87 | 52,15% | 11.256,25 | 15,04% |
| Multimode | 2.544,96 | 47,85% | 5.433,88 | 7,88% |
Per tipo di connettore: in testa MPO/MTP
I connettori MPO e MTP terminano oggi la maggior parte dei trunk, mentre i connettori VSFF guadagnano quote più rapidamente nelle nuove sale IA.
| Tipo di connettore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| MPO/MTP | 2.887,07 | 54,28% | 7.369,07 | 9,82% |
| LC Duplex | 1.633,04 | 30,70% | 2.881,85 | 5,84% |
| Altri connettori | 447,44 | 8,41% | 624,51 | 3,39% |
| Very Small Form Factor (VSFF) | 351,28 | 6,60% | 5.814,71 | 32,40% |
Per segmento di rete: in testa la rete front-end e di storage
Nel 2025 la rete front-end e di storage trasporta ancora la maggior quantità di fibra, ma l’AI back-end fabric la supera prima del 2030.
| Segmento di rete | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rete front-end e di storage | 2.140,53 | 40,24% | 4.751,23 | 8,30% |
| AI Back-End Fabric | 1.946,50 | 36,60% | 8.692,26 | 16,14% |
| Dorsale e interconnessione di campus | 1.231,79 | 23,16% | 3.246,64 | 10,18% |
Per tipologia di data center: in testa gli hyperscale
Gli operatori hyperscale acquistano la maggior quantità di fibra; i fornitori GPU e neocloud crescono più rapidamente; i data center enterprise crescono più lentamente, poiché i carichi di lavoro si spostano verso cloud e colocation.
| Tipologia di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale | 2.528,64 | 47,54% | 8.803,29 | 13,29% |
| Colocation | 1.383,58 | 26,01% | 4.022,95 | 11,26% |
| Enterprise | 793,75 | 14,92% | 1.378,16 | 5,67% |
| GPU e neocloud | 612,85 | 11,52% | 2.485,73 | 15,03% |
Esclusiva DC: il modello del contenuto in fibra per MW e la matrice tipologia di data center x componente
La cella più grande del mercato è quella degli assiemi pre-terminati e dei patch cord per hyperscale, pari al 24,91% dei ricavi 2025. Si tratta di un modello DC Market Insights costruito su 15 input (nuovi MW IT per anno, MW installati, quota IA dei nuovi MW, quattro valori di contenuto per MW per ciascuna tra sale convenzionali e sale IA, quattro tassi di rinnovo e i prezzi di riferimento Panduit e FS) e verificato con 3 controlli di limite, elencati nella sezione Metodologia.
| Tipo di sala (2025) | Potenza per rack | Collegamenti in fibra tipici | Contenuto per MW |
|---|---|---|---|
| Sala convenzionale | Circa 9 kW | LC duplex e MPO a 12 fibre verso gli switch top-of-rack | USD 0,211 milioni |
| Sala IA | 60 kW in media, fino a 132 kW | Trunk MPO o MMC a 16 fibre per nodo GPU, più front-end e storage | USD 0,681 milioni |
La matrice seguente suddivide il mercato 2025 per tipologia di data center e componente in USD milioni; righe e colonne sommano ai totali indicati sopra.
| Tipologia di data center (USD milioni, 2025) | Cavo in fibra ottica | Assiemi pre-terminati e patch cord | Hardware di connettività | Percorsi e gestione della fibra | Totale |
|---|---|---|---|---|---|
| Hyperscale | 861,86 | 1.324,72 | 238,01 | 104,05 | 2.528,64 |
| Colocation | 477,95 | 706,76 | 138,63 | 60,23 | 1.383,58 |
| Enterprise | 278,38 | 389,66 | 87,93 | 37,78 | 793,75 |
| GPU e neocloud | 202,78 | 334,77 | 52,28 | 23,03 | 612,85 |
| Totale | 1.820,98 | 2.755,91 | 516,85 | 225,09 | 5.318,83 |
Gli acquirenti hyperscale e GPU e neocloud spendono oltre la metà del proprio budget per la fibra in assiemi pre-terminati, mentre gli acquirenti enterprise destinano una quota maggiore a cavo sfuso e hardware di connettività, perché eseguono ancora giunzioni e patching in loco. Il modello e le sue ipotesi sono spiegati nella pagina sulla metodologia di ricerca indicata nella sezione Metodologia.
Analisi regionale: quale regione guida il mercato del cablaggio in fibra ottica e della connettività per data center?
Il Nord America è in testa con il 46,54% dei ricavi 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% annuo, perché Arabia Saudita ed Emirati Arabi Uniti stanno costruendo campus IA su scala di gigawatt partendo da una base ridotta.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 2.475,24 | 46,54% | 7.074,47 | 11,07% |
| Asia Pacifico | 1.496,84 | 28,14% | 5.119,57 | 13,09% |
| Europa | 883,94 | 16,62% | 2.564,13 | 11,24% |
| Medio Oriente e Africa | 282,72 | 5,32% | 1.229,54 | 15,83% |
| America Latina | 180,09 | 3,39% | 702,42 | 14,58% |
Il Nord America è in testa con una quota del 46,54%
Il Nord America cresce dell’11,07% annuo. La maggior parte della capacità IA viene costruita negli Stati Uniti, ed entrambi i maggiori accordi di fornitura di fibra del 2026, Corning con Meta e Prysmian con Molex, prevedono espansioni di stabilimenti negli Stati Uniti; secondo Molex, l’accordo con Prysmian raddoppia la capacità di fibra di Prysmian nel Paese e crea oltre 1.000 posti di lavoro (Fonte: comunicato stampa Molex).
L’Asia Pacifico detiene una quota del 28,14%
L’Asia Pacifico cresce del 13,09% annuo, trainata da Cina, Giappone, India e Australia. La Cina produce la maggior parte delle preforme e della fibra nuda del mondo, e l’India è il grande Paese in più rapida crescita, al 17,70% annuo, grazie all’espansione dei campus hyperscale a Mumbai e Chennai.
L’Europa detiene una quota del 16,62%
L’Europa cresce dell’11,24% annuo. Le code per l’allacciamento alla rete elettrica a Francoforte, Londra, Amsterdam e Dublino limitano le nuove costruzioni, mentre le classi di reazione al fuoco del regolamento sui prodotti da costruzione aumentano il valore di ogni metro installato.
Il Medio Oriente e Africa detiene una quota del 5,32%
Il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% annuo, perché i programmi di IA sovrana in Arabia Saudita ed Emirati Arabi Uniti stanno aggiungendo sale IA su scala di campus cablate quasi interamente in fibra single-mode.
L’America Latina detiene una quota del 3,39%
L’America Latina cresce del 14,58% annuo, trainata da San Paolo, Querétaro e Santiago, dove gli operatori di colocation acquistano la maggior parte della connettività in fibra.
Analisi per Paese: quali Paesi spendono di più nel cablaggio in fibra per data center?
Gli Stati Uniti sono in testa con il 41,98% dei ricavi 2025, e l’India è il Paese in più rapida crescita tra i primi 12, al 17,70% annuo. I 12 Paesi indicati di seguito detengono il 79,82% dei ricavi 2025 (stima DC Market Insights).
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2.232,67 | 41,98% | 6.289,20 | 10,91% |
| 2 | Cina | Asia Pacifico | 502,94 | 9,46% | 1.540,99 | 11,85% |
| 3 | Canada | Nord America | 242,57 | 4,56% | 785,27 | 12,46% |
| 4 | Giappone | Asia Pacifico | 214,05 | 4,02% | 624,59 | 11,30% |
| 5 | Germania | Europa | 189,16 | 3,56% | 533,34 | 10,92% |
| 6 | Regno Unito | Europa | 179,44 | 3,37% | 479,49 | 10,33% |
| 7 | India | Asia Pacifico | 176,63 | 3,32% | 901,04 | 17,70% |
| 8 | Australia | Asia Pacifico | 133,22 | 2,50% | 481,24 | 13,71% |
| 9 | Malesia | Asia Pacifico | 106,28 | 2,00% | 445,40 | 15,41% |
| 10 | Francia | Europa | 96,35 | 1,81% | 292,31 | 11,74% |
| 11 | Singapore | Asia Pacifico | 94,30 | 1,77% | 250,86 | 10,28% |
| 12 | Paesi Bassi | Europa | 77,79 | 1,46% | 207,69 | 10,32% |
Al di fuori dei primi 12, l’Arabia Saudita detiene l’1,42% dei ricavi 2025 e cresce del 17,23% annuo, mentre il Brasile detiene l’1,36%. L’India sale in classifica entro il 2035 perché la sua nuova capacità cresce più rapidamente di qualsiasi altro grande mercato. I dati per Paese ripartiscono ciascun totale regionale in base alla quota di ogni Paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Nel 2035 il mercato del cablaggio in fibra ottica e della connettività per data center si colloca tra USD 13,92 miliardi e USD 19,74 miliardi, attorno a uno scenario base di USD 16,69 miliardi, a seconda della velocità con cui viene costruita la nuova capacità e di quanta parte di essa è destinata all’IA.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità e quota IA inferiori del 15% rispetto allo scenario base (limiti della rete elettrica, spesa IA più lenta) | USD 13,92 miliardi | 10,10% |
| Base | 27.000 MW di nuova capacità IT nel 2035; quota IA pari al 66% dei nuovi MW | USD 16,69 miliardi | 12,12% |
| Alto | Nuova capacità e quota IA superiori del 15% rispetto allo scenario base | USD 19,74 miliardi | 14,01% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni negli investimenti in IA. Lo scenario alto presuppone che gli allacciamenti alla rete elettrica e la capacità di produzione di preforme tengano il passo con i piani hyperscale annunciati. Le ottiche co-packaged sono il principale fattore tecnico di incertezza: modificano il mix di connettori più del totale.
Panorama competitivo: chi guida il mercato del cablaggio in fibra ottica e della connettività per data center?
Corning è in testa con circa il 26% dei ricavi 2025, e i tre maggiori fornitori (Corning, Amphenol e Panduit) detengono circa il 45% (valutazione DC Market Insights).
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
Il vantaggio di Corning è la scala in vetro, cavi e connettività: il suo segmento Optical Communications ha venduto USD 6,27 miliardi nel 2025, in crescita del 35%, e le vendite ottiche enterprise, che comprendono le vendite all’interno del data center, sono state di poco superiori a USD 3 miliardi, per circa due terzi destinate agli hyperscaler (Fonte: risultati del quarto trimestre 2025 di Corning, riportati da Converge Digest, gennaio 2026). Amphenol ha acquisito la gamma di connettività in fibra di CommScope nel gennaio 2026 (Fonte: comunicato stampa Amphenol). Panduit, Siemon, Leviton, Legrand e Belden competono sui sistemi di cablaggio strutturato nelle sale di colocation ed enterprise; Prysmian, Fujikura, Sumitomo, YOFC e Hengtong competono su fibra e cavi ad alto numero di fibre; US Conec e Senko progettano i connettori MPO, MMC e SN che altri produttori utilizzano su licenza.
Sviluppi recenti
Sei sviluppi dal gennaio 2026 mostrano i fornitori impegnati ad aumentare la capacità di fibra, a partire dall’accordo fino a EUR 5,5 miliardi di Prysmian con Molex del luglio 2026.
- Nel luglio 2026 Prysmian ha firmato con Molex un accordo di lungo termine fino a EUR 5,5 miliardi per la fornitura di cavi ottici per data center per un massimo di dieci anni, e ha destinato EUR 1,25 miliardi fino al 2031 all’espansione della capacità di fibra (Fonte: comunicato stampa Prysmian).
- Nel maggio 2026 CRU ha avviato la rilevazione mensile dei prezzi della fibra ottica dopo che il suo indice era balzato a 263,0 nel marzo 2026 (Fonte: CRU).
- Nel maggio 2026 STL ha ottenuto la certificazione US Conec per offrire soluzioni pre-terminate MMC per i data center IA (Fonte: comunicato stampa STL).
- Nel gennaio 2026 Corning ha comunicato vendite Optical Communications 2025 pari a USD 6,27 miliardi, in crescita del 35% (Fonte: risultati Corning, riportati da Converge Digest).
- Nel gennaio 2026 Corning e Meta hanno annunciato un accordo pluriennale fino a USD 6 miliardi per fibra ottica, cavi e connettività (Fonte: comunicato stampa Corning).
- Nel gennaio 2026 Amphenol ha completato l’acquisizione del business CCS da CommScope (Fonte: comunicato stampa Amphenol).
Seguiamo questi accordi e lanci nei nostri aggiornamenti sul settore dei data center; i collegamenti tra siti sono trattati nel report sul mercato dell’interconnessione tra data center.
Metodologia: come abbiamo costruito il modello del mercato del cablaggio in fibra ottica e della connettività per data center
Il modello è costruito con un approccio bottom-up: 2025 = USD 1,64 miliardi per le sale convenzionali + USD 2,86 miliardi per le sale IA + USD 814,27 milioni per gli interventi sulla base installata = USD 5,32 miliardi. Il modello moltiplica la nuova capacità IT per il contenuto di cablaggio in fibra per MW e aggiunge spostamenti, aggiunte e modifiche sulla base installata. La nuova capacità IT è di 6.200 MW nel 2020, 12.000 MW nel 2025, 19.400 MW nel 2030 e 27.000 MW nel 2035; la capacità installata è di 70.500 MW nel 2020, 116.000 MW nel 2025, 207.091 MW nel 2030 e 314.368 MW nel 2035, in linea con il modello di capacità DC Market Insights. La quota IA dei nuovi MW sale dal 4% nel 2020 e dal 35% nel 2025 al 66% nel 2035. Il contenuto per MW è di USD 0,188 milioni (2020), 0,211 (2025), 0,231 (2030) e 0,249 (2035) per le sale convenzionali e di 0,812, 0,681, 0,637 e 0,605 per le sale IA; spostamenti, aggiunte e modifiche vanno da USD 6.800 a USD 12.400 per MW installato all’anno. Le quote dei segmenti sono definite separatamente per la domanda delle nuove sale convenzionali, delle nuove sale IA e della base installata, così che ogni suddivisione sommi al totale.
Tre controlli di limite:
- Limite superiore 1: USD 5,32 miliardi corrispondono allo 0,92% degli USD 580 miliardi che il mondo investe nei data center nel 2025 (Fonte: IEA World Energy Outlook 2025).
- Limite superiore 2: la quota stimata di Corning, pari a circa il 26%, implica circa USD 1,38 miliardi di ricavi dal cablaggio in fibra per data center, al di sotto delle sue vendite ottiche enterprise di poco superiori a USD 3 miliardi, che comprendono anche vendite enterprise non legate ai data center (Fonte: risultati Corning 2025).
- Limite inferiore: 4.200 MW di nuove sale IA x 12 trunk da 144 fibre per MW x USD 9.022 per trunk danno USD 454,71 milioni, al di sotto degli USD 2,86 miliardi del modello per le nuove sale IA (Fonte: listino SHI).
Approccio completo: metodologia di ricerca DC Market Insights. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Incluso ed escluso
- 3.2Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Contenuto di cablaggio in fibra per MW, 2020-2035
- 5.2Prezzi pubblici di riferimento
- 06Standard e normative
- 6.1TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3IEEE 802.3
- 6.4Comportamento al fuoco
- 07Segmentazione del mercato
- 7.1Per componente
- 7.2Per tipo di fibra
- 7.3Per tipo di connettore
- 7.4Per segmento di rete
- 7.5Per tipologia di data center
- 08Esclusiva DC
- 8.1Modello del contenuto in fibra per MW
- 8.2Matrice tipologia di data center x componente
- 09Analisi regionale
- 9.1Nord America
- 9.2Asia Pacifico
- 9.3Europa
- 9.4Medio Oriente e Africa
- 9.5America Latina
- 10Analisi per Paese
- 10.1Primi 12 Paesi
- 11Scenari di previsione
- 11.1Scenari basso, base e alto
- 12Panorama competitivo
- 12.1Elenco delle aziende
- 12.2Quote di mercato e vantaggi
- 13Sviluppi recenti
- Fig. 1Dimensione del mercato del cablaggio in fibra ottica e della connettività per data center, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Contenuto di cablaggio in fibra per MW
- Tabella 4Tabelle dei segmenti
- Tabella 5Modello del contenuto in fibra per MW
- Tabella 6Matrice tipologia di data center x componente
- Tabella 7Ripartizione regionale
- Tabella 8Primi 12 Paesi
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 6,23 miliardi nel 2026, il 17,08% in più rispetto a USD 5,32 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 16,69 miliardi entro il 2035, con un CAGR del 12,12% dal 2025 al 2035.
USD 5,32 miliardi nel 2025 e USD 16,69 miliardi entro il 2035 (stima DC Market Insights), dopo USD 1,76 miliardi nel 2020. Il dato 2025 comprende il cablaggio in fibra per 12.000 MW di nuova capacità IT più gli interventi sulla base installata.
Il 12,12% annuo dal 2025 al 2035 (stima DC Market Insights), meno del 24,77% del periodo 2020-2025, perché la spesa in fibra per MW IA diminuisce con l’aumento della densità dei rack.
USD 5,32 miliardi di ricavi 2025 derivanti dal cablaggio passivo in fibra ottica e dalla connettività all’interno dei data center: cavo in fibra, assiemi pre-terminati e patch cord, enclosure, cassette e pannelli, percorsi per la fibra. Transceiver e cavi ottici attivi sono esclusi.
Gli assiemi pre-terminati e i patch cord, con il 51,81% dei ricavi 2025, perché le sale IA vengono cablate con trunk MPO collaudati in fabbrica (stima DC Market Insights).
I connettori VSFF come MMC e SN, al 32,40% annuo fino al 2035 (stima DC Market Insights), perché ospitano fino a tre volte le fibre di un connettore MPO nello stesso spazio.
Circa USD 0,211 milioni per MW convenzionale e USD 0,681 milioni per MW IA nel 2025, esclusa la manodopera. Entrambi i valori sono stime DC Market Insights. Un trunk OM4 Panduit da 144 fibre lungo 30 metri ha un prezzo di listino di USD 9.022.
Il Nord America, con il 46,54% dei ricavi 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 15,83% annuo, grazie alla costruzione dei campus IA nel Golfo (stima DC Market Insights).
Corning è in testa con circa il 26% dei ricavi 2025, e Corning, Amphenol e Panduit detengono insieme circa il 45% (valutazione DC Market Insights). Seguono Prysmian, Siemon, Legrand, Fujikura e US Conec.
Gli hyperscale, con il 47,54% dei ricavi 2025. I fornitori GPU e neocloud crescono più rapidamente, al 15,03% annuo (stima DC Market Insights).
Oltre dieci volte la fibra di un data center tradizionale, secondo Corning. Il contenuto è di USD 0,681 milioni per MW IA nel 2025, contro USD 0,211 milioni per MW convenzionale. Entrambi i valori sono stime DC Market Insights.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.