
トルコのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
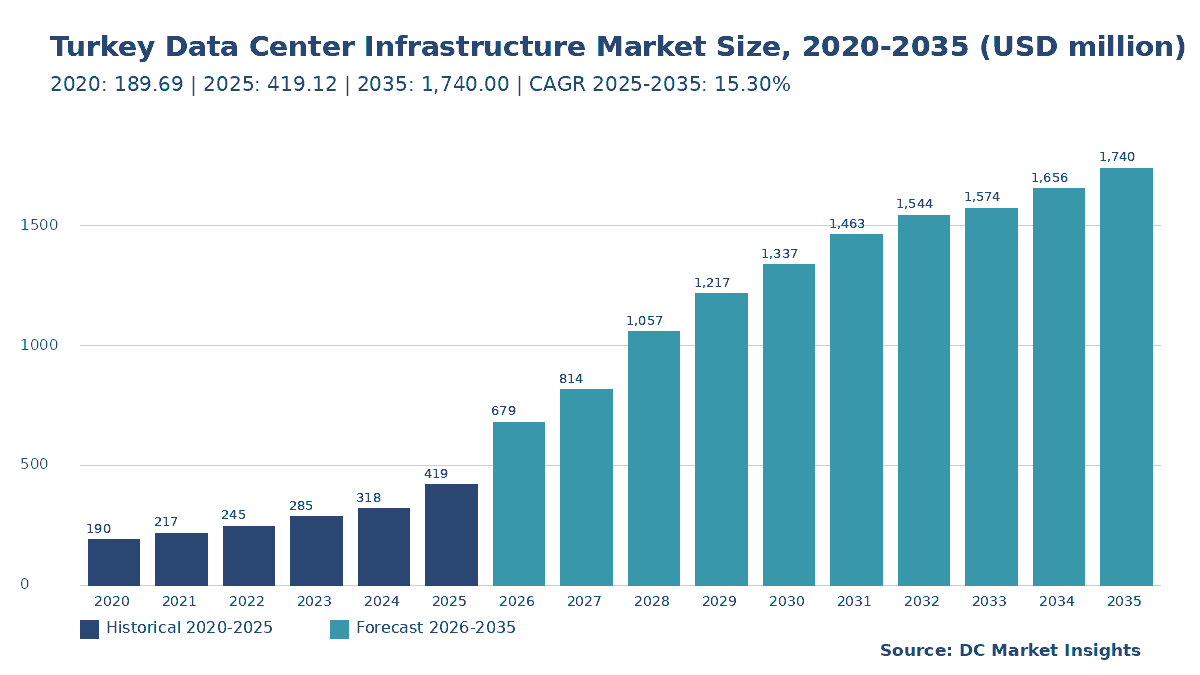
トルコのデータセンターインフラ市場の規模は2025年にUSD 419.1百万で、年平均成長率(CAGR)15.3%で拡大し、2035年までにUSD 1,740.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02市場スナップショット
- 03エグゼクティブサマリー
- 04市場範囲
- 05範囲の比較
- 06市場の推進要因
- 07市場トレンド
- 08市場の抑制要因
- 09市場機会
- 10価格
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
トルコのデータセンターインフラ市場は、2026年に6億7,928万米ドルと評価され、2025年の4億1,912万米ドルから2035年には17.4億米ドルに達すると予測される。2025年から2035年のCAGRは15.30%である(DC Market Insights推計)。現在、成長を牽引しているのはイスタンブールではなくアンカラである。首都とその組織化工業団地には約222 MWの名称公表済みプロジェクトが集まり、トルコの人工知能ビジョン・行動計画(Invest in Türkiye Office、2026年6月)は2030年までに少なくとも1 GWのデータセンター容量を目標としている。産業技術省によれば、2025年10月の高インパクト技術投資プログラム(HIT-30)データセンター公募は、ITロード30 MW以上かつ電力使用効率(PUE)1.4以下のホールのみを支援対象としており、これにより購買側はより大型の開閉装置、中圧変電所、冷水式または液冷対応の冷却へと向かっている。トルコのデータセンターインフラは、トルコ国内のデータセンター内部の物理的な施設レイヤー、すなわち電気設備、機械・冷却設備、土木・構造・建築工事、ならびにラック・ケーブリング・物理ネットワークを対象とする。2025年の内訳は、新規ITロード30 MW × MW当たり施設コンテンツ860万米ドル = 2億5,800万米ドルに、平均設置ベース325 MWにわたる改修1億3,650万米ドルと、ラック・ケーブリング2,462万米ドルを加えたものである。AIホールはMW当たりより多くの排熱を必要とするため、機械・冷却設備は年率18.15%で最も速く成長し、ハイパースケールおよびソブリンのプロジェクトが集積するアンカラ・中央アナトリアは年率19.52%で最も成長の速い地域である。
2026年のトルコのデータセンターインフラ支出はどの程度の規模か
DC Market Insightsは、2026年のトルコのデータセンターインフラ支出を6億7,928万米ドルと評価している。これは2025年の4億1,912万米ドルを62.07%上回る水準であり、新規ITの完工が30 MWから55 MWへとほぼ倍増するためである。
- 2025年の市場規模:4億1,912万米ドル(DC Market Insights推計)。
- 2026年の市場規模:6億7,928万米ドル。
- 2030年の市場規模:13.4億米ドル。
- 2035年の市場規模:17.4億米ドル。
- CAGR 2025-2035:ベースケースで15.30%。2035年のローケースは12.8億米ドル、ハイケースは21.2億米ドル。
- 最大のインフラタイプ:電気設備、2025年に1億5,977万米ドル(38.1%)。
- 最も成長の速いインフラタイプ:機械・冷却設備、年率18.15%。
- 首位の地域:イスタンブール・マルマラ、2025年支出の52.0%(2億1,794万米ドル)。
- 最も成長の速い地域:アンカラ・中央アナトリア、年率19.52%。最も成長の速いハブ:アンカラ・バシュケントOSBおよびテメッリ、年率22.60%。
- 最大のハブ:イスタンブール・アジア側(ユムラニエ、ドゥドゥル)、2025年に7,846万米ドル。
- 市場リーダー:Schneider Electric、2025年の機器金額の推定11%(DC Market Insights推計)。
主要なポイント:トルコのデータセンターインフラの購買者が知っておくべきことは何か
トルコのデータセンターインフラ市場予測を支えるのは4つの知見であり、それぞれに数値とその根拠がある。
- トルコのデータセンターインフラの新設支出は2026年に86.28%急増し(DC Market Insights推計)、2億7,450万米ドルから5億1,134万米ドルとなる。Turkcellのアンカラのモジュールと、Ankara Data Hubの最初の9.6 MWフェーズが稼働し、55 MWの新規ITロードが完工を迎えるためである。
- アンカラ・中央アナトリアの支出シェアは2035年までに30.0%から43.0%へと上昇する。Khazna、Turkcell-Google、Türk TelekomのキャンパスがいずれもバシュケントOSBまたは首都に位置し、イスタンブールの断層帯から離れているためである。
- 冷却のシェアは2035年までに支出の20.2%から25.8%へと上昇する。HIT-30のPUE上限1.4とAIラックにより、すべての新設ホールに冷水プラントと液冷対応ループの導入が求められるためである。
- 設置ベースの改修は2035年までに6億7,800万米ドル、市場の39.0%に達する。旧来の企業および銀行の340 MWのホールが、Tier IIIの耐障害性と2018年トルコ建築耐震基準を満たす必要があるためである。
2035年までのトルコのデータセンターインフラ市場の見通しはどうか
トルコのデータセンターインフラ市場規模は、2020年に1億8,969万米ドルと評価され、2025年に4億1,912万米ドルに達し、予測期間中に15.30%のCAGRで2035年には17.4億米ドルに達すると見込まれる。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 市場規模 2025年 | 4億1,912万米ドル |
| 市場規模 2026年 | 6億7,928万米ドル |
| CAGR 2025-2035 | 15.30% |
| 市場規模 2035年 | 17.4億米ドル |
2020年から2025年の成長率は年率17.18%であり、設置ITロードは240 MWから340 MWへと増加した。DC Market Insightsは、2026年から2030年にかけて400 MWの新規ITロードにより年間支出が13.4億米ドルへと押し上げられる、より急な第2段階を予想している。その後、完工が年間約100 MWで落ち着くにつれ、2030年以降の成長は年率5.41%に鈍化する。電気、機械、土木の各項目はトルコのデータセンター市場レポートの電力、冷却、建設の各項目と完全に一致しており、トルコのデータセンターインフラ市場はその市場の施設レイヤーである。4億1,912万米ドルは2025年の親市場合計13.5億米ドルの30.97%、2035年には45.3億米ドルの38.41%に相当する。
トルコのデータセンターインフラには何が含まれ、境界はどこにあるのか
トルコのデータセンターインフラは、トルコのデータセンターにおいてIT機器を収容し、給電し、冷却する物理的プラントへの2025年支出4億1,912万米ドルを対象とする。
対象範囲
電気設備(敷地内の電力会社接続、中圧開閉装置、変圧器、無停電電源装置(UPS)、蓄電池、発電機、バスウェイ、電源分配ユニット)、機械・冷却設備(チラー、コンピュータルーム空調機、インロー型およびリアドア型ユニット、封じ込め、ポンプおよび配管、液冷分配)、土木・構造・建築工事(基礎、免震、躯体、外皮、二重床、火災検知・消火、物理セキュリティ)、ならびにラック・ケーブリング・物理ネットワーク(キャビネット、ケーブルトレイ、構造化銅線および光ファイバー)。新設ホールと稼働中ホールの改修の双方を計上している。
対象外
サーバー、ストレージ、スイッチ(トルコのデータセンター市場のIT項目およびトルコのデータセンターストレージ市場の一部)、土地、電力、TEİAŞ(トルコ電力送電公社)による送電網増強、コロケーションおよびクラウドの収益、ならびにファシリティマネジメント。プラントを監視するソフトウェアはトルコのデータセンターインフラ管理(DCIM)市場で扱っており、同レポートはそのソフトウェアレイヤーを別途、はるかに小さい規模で評価している。
セグメント間の整合
毎年、インフラタイプ、プロジェクトタイプ、データセンタータイプ、Tier、地域のそれぞれの合計は同一の総額となる。2025年は4億1,912万米ドル、2035年は17.4億米ドルである。
トルコのデータセンターインフラの推計値はなぜこれほど異なるのか
DC Market Insightsはトルコのデータセンターインフラ市場を2026年に6億7,928万米ドルとしているが、同じ名称でより大きな数値を示す推計は、通常、施設レイヤーの2倍を超えるIT機器を加算している。
DC Market Insightsの旧版では、サーバー、ストレージ、ネットワーク機器をインフラとして計上しており、その合計は2倍以上に膨らんでいた。このIT項目だけで親モデルにおいて2025年に9億5,875万米ドルの規模があり、これを加えると数値は3倍以上になる。その他の広義の定義では、土地取得、電気料金、送電網増強、コロケーション賃料も加えているが、これらはインフラ機器ではなく運営費または不動産費用である。DC Market Insightsは、数値を購買者の設備投資予算と照合できるよう、これらを除外している。
| 要素 | 対象 | 理由 | 2025年の金額 |
|---|---|---|---|
| 電気、冷却、土木工事 | はい | 施設への設備投資 | 3億9,450万米ドル |
| ラック、ケーブリング、物理ネットワーク | はい | ホールとともに設置 | 2,462万米ドル |
| サーバー、ストレージ、スイッチ | いいえ | IT機器、親市場のIT項目に含まれる | 9億5,875万米ドル(親市場) |
| DCIMソフトウェア | いいえ | 別個のソフトウェア市場 | 別レポート |
| 土地、電力、送電網工事、コロケーション賃料 | いいえ | 不動産費用および運営費 | モデル化せず |
対象外の用語は、ITハードウェア、サーバー、ストレージ、土地、電力、送電網増強、コロケーション賃料である。対象となる購買者には、ハイパースケールクラウド事業者、コロケーション事業者、通信キャリア、銀行および公的機関、ならびに自社のサーバールームを構築または改修する中小企業(SME)が含まれる。
トルコにおけるデータセンターインフラ支出の推進要因は何か
トルコ特有の3つの要因、すなわち1 GWの国家目標、データ所在地規則、アンカラのハイパースケールキャンパスが、トルコのデータセンターインフラ支出を2025年の4億1,912万米ドルから2030年の13.4億米ドルへと押し上げる。
2030年までの1 GW目標とHIT-30データセンター公募
産業技術大臣メフメト・ファティフ・カジュル氏によれば、トルコには2025年11月時点で約250 MWのデータセンターインフラがあり、AIビジョン・行動計画2026-2030は2030年までに少なくとも1 GWという目標を掲げている(Invest in Türkiye Office、2026年6月)。産業技術省によれば、2025年10月のHIT-30公募は、ITロード30 MW以上、少なくとも50%がAIハードウェアに対応し、PUEが1.4以下のデータセンターを、15億米ドルの予算と最大50%の税制優遇で支援する。DC Market Insightsは、目標が示唆する660 MWではなく、2026年から2030年に400 MWの新規ITロードを想定しているが、それでも5年間で36.1億米ドルの新設施設コンテンツが加わる。
銀行および公的データに関するデータ所在地規則
2019年7月6日付官報によれば、大統領通達2019/12は重要な公的データをトルコ国内に保存することを義務付け、公的データを国外のクラウドストレージに保存することを禁じている。2020年3月15日付官報によれば、銀行規制監督庁(BDDK)の銀行情報システム規則は、銀行に対して一次および二次システムをトルコ国内に置くことを義務付けている。これらの規則により、2025年支出の31.0%にあたる1億2,993万米ドルが、銀行、保険会社、公的機関が運営する企業データセンターにとどまり、Tier IIIおよびTier IVのバックアップサイトは選択ではなく規制上の必要事項となっている。
アンカラのハイパースケールおよびソブリンキャンパス
Invest in Türkiye Office(2025年11月)によれば、TurkcellとGoogle Cloudはトルコ初のハイパースケールクラウドリージョンに30億米ドルを投資する。また、Turkcellの2026年第2四半期決算によれば、同社は5番目のモジュールによりアンカラのデータセンターの稼働容量を54 MWに引き上げた。Khaznaのアンカラに関する発表(2025年5月)によれば、Khazna Data Centersはアンカラのバシュケント組織化工業団地(OSB)に最大100 MWのAI対応施設を計画している。これらのプロジェクトにより、ハイパースケール・クラウドデータセンターの支出シェアは2035年までに25.0%から45.0%へと上昇し、成長率は年率22.28%となる。
トルコのデータセンターの建設方法を変えているトレンドは何か
2つのトレンドがトルコのデータセンターインフラの部材構成を変えている。すべての新設ホールにおける耐震設計と、2025年から2035年にかけてMW当たりの冷却コンテンツを約47%押し上げる電力密度の上昇である。
2023年2月の地震後の免震化
2018年3月18日付官報によれば、トルコ建築耐震基準(TBDY 2018)はすべての新築建物の設計荷重を定めており、2023年2月のカフラマンマラシュ地震によって、地震リスクはデータセンター所有者にとって取締役会レベルの課題となった。DAMAC Digital(2026年9月)によれば、DAMAC Digital(DAMAC Groupのデータセンター部門)とVodafone Türkiyeは、4 MWのイズミル施設を免震装置の上に建設し、第1フェーズは1億米ドルであった。DC Market Insightsは、トルコにおいて免震、ブレース、アンカー固定がMW当たりの土木・構造コンテンツを約6%押し上げると推計しており、これは2025年の土木項目1億4,991万米ドルの一部である。
AI対応ホールと冷水・液冷ループへの移行
プロジェクト容量の少なくとも半分をAIハードウェア対応とするHIT-30の要件により、トルコの設計は直膨式ユニットから液冷分配を備えた冷水プラントへと移行しつつある。その機器面の規模はトルコのデータセンター冷却市場で算定している。DC Market Insightsは、2025年のトルコのデータセンターインフラ支出の20.2%を占める機械・冷却設備が、全インフラタイプの中で最も速い年率18.15%で成長するとモデル化している。
イスタンブールにおけるクラウド遅延対策のエッジサイト
Amazon Web Services(AWS)は2026年5月に、フランクフルトリージョンから提供されるイスタンブールのAWS Local Zoneの一般提供開始を発表した(出典:AWS)。また、Equinix IL2施設ページによれば、EquinixはドゥドゥルOSBでIstanbul 2(IL2)サイトを運営しており、N+1のUPSと全負荷時30時間超の発電機稼働時間を備えている。エッジデータセンターは2025年のトルコのデータセンターインフラ支出の6.0%にあたる2,515万米ドルを占める(DC Market Insights推計)。
トルコのデータセンターインフラプロジェクトを妨げているものは何か:抑制要因と障壁
系統接続の制約と電力価格の上昇は、トルコのデータセンターインフラに対する2つの抑制要因であり、2035年の支出を最大4億5,505万米ドル(ベースケースとローケースの差)押し下げる可能性がある。
送電レベルでの系統接続待ち
大規模キャンパスには送電レベルの接続が必要であるが、2025年と2026年には新たな送電容量が数か月にわたり不足する状況が続いた。DC Market Insightsのローケースでは2027年から完工が30%減少すると想定しており、その場合、2035年の支出は17.4億米ドルではなく12.8億米ドル、設置ベースは1,250 MWではなく約1,000 MWにとどまる。
電気料金と為替リスク
エネルギー市場規制庁(EPDK)によれば、中圧の産業用電気料金は、2025年4月の10%の引き上げに続き、2026年4月4日から5.8%引き上げられた。開閉装置、UPS、チラーの大半はユーロまたは米ドル建てで価格設定される一方、事業者は収益の一部をトルコリラで得ているため、為替変動は発注を遅らせる可能性がある。DC Market Insightsは、2025年の機器金額の約70%が輸入品または外貨建てであると推計している。
トルコにおけるインフラサプライヤーにとって最大の機会はどこにあるか
トルコのデータセンターインフラにおける2つの最大の機会は、2035年までにバシュケントOSBおよびテメッリのハブで4億3,396万米ドル規模となるアンカラのキャンパスのフィットアウトと、2035年までに6億7,800万米ドル規模となる旧来ホールの改修である。
アンカラのバシュケントOSBおよびテメッリキャンパスのフィットアウト
アンカラ・バシュケントOSBおよびテメッリのハブは、2025年の5,658万米ドルから12ハブ中最速の年率22.60%で成長する。Khazna、Trendyol-Castle、Türk Telekomのキャンパスが基礎工事からフィットアウトへと移行するためである。中圧変電所、チラー、耐震構造物が最初に入札されるパッケージである。
銀行および公的部門のホールの改修
改修・レトロフィットの支出は年率16.71%で成長し、年率14.49%の新設を上回る。旧来の企業のサーバールームがTier IIIの耐障害性、より低いPUE、現行の耐震設計を満たす必要があるためである。トルコにおけるLegrandのInform UPS工場(2020年1月開設、出典:Legrand)のように、現地のサービスチームとUPS生産拠点を持つサプライヤーが、これらのプロジェクトで最も有利な立場にある。
トルコにおけるデータセンターインフラのMW当たりのコストはいくらか
トルコのデータセンターインフラについて、DC Market Insightsは施設コンテンツをITロード1 MW当たり2025年に860万米ドル、2035年に987万米ドルへ上昇すると見ており、これにラック・ケーブリングとしてMW当たり55万米ドルが加わる。
| コスト項目 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規MW当たりの施設コンテンツ(百万米ドル) | 7.80 | 8.60 | 9.24 | 9.87 |
| 新規MW当たりのラック・ケーブリング(百万米ドル) | 0.50 | 0.55 | 0.65 | 0.75 |
| 設置MW・年当たりの改修支出(百万米ドル) | 0.36 | 0.42 | 0.48 | 0.54 |
| 設置MW・年当たりのラック・ケーブリング更新(千米ドル) | 25 | 25 | 25 | 25 |
公開されている基準値がこれらの値を裏付けている。Ankara Data Hubに関する発表(Invest in Türkiye Office、2025年6月)によれば、TrendyolとCastle Investmentsは48 MWのAnkara Data Hubの総開発費を約5億米ドル、土地と躯体を含めてMW当たり約1,042万米ドルとしている。DAMAC Digitalによれば、同社がVodafone Türkiyeと建設したイズミルのサイトは、最初の4 MWで1億米ドルを要し、躯体は20 MW向けに建設され、総額3億米ドルが計画されている。これは全面完成時でMW当たり約1,500万米ドルに相当する。小規模で耐震強化されたホールは、アンカラの大規模キャンパスよりもMW当たりのコストが高い。
トルコのデータセンターインフラを形作る規則と規格は何か
データ所在地から耐震設計、エネルギー効率に至る5つの規則が、2025年のトルコのデータセンターインフラ支出約4億1,912万米ドルを形作っている。
- 情報通信セキュリティに関する大統領通達2019/12(官報第30823号、2019年7月6日):重要データのトルコ国内保存。
- 銀行の情報システムおよび電子バンキングに関するBDDK規則(官報第31069号、2020年3月15日):銀行の一次および二次システムのトルコ国内設置。
- 個人データ保護法(KVKK)の越境移転規則を改正する法律第7499号(官報第32487号、2024年3月12日、2024年6月1日施行)。
- トルコ建築耐震基準TBDY 2018(官報第30364号、2018年3月18日):新設ホールの耐震設計荷重。
- HIT-30データセンター公募(産業技術省、2025年10月):ITロード最低30 MW、PUE 1.4以下、最大50%の税制優遇。
EN 50600およびTIA-942の認証、ならびにUptimeのTier格付けはコロケーション契約で一般的であり、例えばEquinix IL2はTSIによりEN 50600の認証を受けている。DC Market Insightsは、Tier III施設が2025年支出の64.0%にあたる2億6,824万米ドルを占めると推計している。
トルコで価値を担うインフラタイプ、プロジェクトタイプ、データセンタータイプはどれか
電気設備は2025年に1億5,977万米ドル(38.1%)でトルコのデータセンターインフラ市場を牽引し、機械・冷却設備は年率18.15%で最も速く成長する。
インフラタイプ別
| インフラタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気設備 | 159.77 | 38.1% | 678.52 | 15.56% |
| 機械・冷却設備 | 84.82 | 20.2% | 449.63 | 18.15% |
| 土木・構造・建築 | 149.91 | 35.8% | 506.85 | 12.95% |
| ラック・ケーブリング・物理ネットワーク | 24.62 | 5.9% | 105.00 | 15.61% |
| 合計 | 419.12 | 100.0% | 1,740.00 | 15.30% |
30 MWを超えるトルコのすべてのキャンパスが専用の中圧変電所、発電機、UPSを必要とするため、電気設備は最大の項目であり続ける。ラック・ケーブリング・物理ネットワークは、AIラックによりMW当たりのコンテンツが55万米ドルから75万米ドルへと上昇するため、年率15.61%で成長する。
プロジェクトタイプ別
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設 | 274.50 | 65.5% | 1,062.00 | 14.49% |
| 改修・レトロフィット | 144.62 | 34.5% | 678.00 | 16.71% |
| 合計 | 419.12 | 100.0% | 1,740.00 | 15.30% |
新設は2025年支出の65.5%を占め、設置ベースが2035年までに1,250 MWへとほぼ4倍に拡大するにつれ、改修は年率16.71%とより速く成長する。
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウドデータセンター | 104.78 | 25.0% | 783.00 | 22.28% |
| コロケーションデータセンター | 159.27 | 38.0% | 556.80 | 13.33% |
| 企業データセンター | 129.93 | 31.0% | 295.80 | 8.57% |
| エッジデータセンター | 25.15 | 6.0% | 104.40 | 15.30% |
| 合計 | 419.12 | 100.0% | 1,740.00 | 15.30% |
ハイパースケール・クラウドデータセンターは年率22.28%で最も速く成長し、2035年までに7億8,300万米ドルでコロケーションを抜いて最大のタイプとなる。
Tier別
| Tier | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 268.24 | 64.0% | 1,078.80 | 14.93% |
| Tier IV | 67.06 | 16.0% | 487.20 | 21.93% |
| Tier IおよびII | 83.82 | 20.0% | 174.00 | 7.58% |
| 合計 | 419.12 | 100.0% | 1,740.00 | 15.30% |
銀行やソブリンAIサイトがフォールトトレラントな電力・冷却経路を求めるため、Tier IVの支出は年率21.93%で成長する。
DC独自分析:アンカラ主導のプロジェクトパイプライントラッカー、9プロジェクト・名称公表済み約242 MW
DC Market Insightsは、20のインプットとモデル推計からこのトルコのデータセンターインフラトラッカーを構築した。名称公表済みの9プロジェクトは約242 MWの開示済みITロードを有し、2026年のMW当たりコスト873万米ドルで換算すると、約21.1億米ドルの施設コンテンツに相当する。
| プロジェクト | 所在地 | 規模または予算 | 時期 | 出典 |
|---|---|---|---|---|
| Turkcellアンカラデータセンター | アンカラ市 | 5番目のモジュール後に54 MW稼働 | 2026年8月 | Turkcell 2026年第2四半期決算 |
| TurkcellとGoogle Cloudのハイパースケールリージョン | アンカラ(3サイト) | 共同で30億米ドル、2028年からサービス開始 | 2025年11月 | Invest in Türkiye Office |
| Khazna Data CentersのAI対応施設 | アンカラ、バシュケントOSB | 最大100 MW | 2025年5月 | Invest in Türkiye Office |
| TrendyolとCastle InvestmentsのAnkara Data Hub | アンカラ、テメッリ | IT 48 MW、5億米ドル、2026年第3四半期に第1フェーズ9.6 MW | 2025年6月 | Invest in Türkiye Office |
| Türk Telekomの3番目の大規模データセンター | アンカラ、バシュケントOSB | 起工済み | 2026年9月 | Türk Telekom |
| Türksatギョルバシュ・データセンター | アンカラ、ギョルバシュ | 設置電力33 MVA(IT約20 MW、DC Market Insights推計) | 2026年7月 | Türksat |
| DAMAC DigitalとVodafone Türkiyeのイズミル施設 | イズミル | IT 4 MW、1億米ドル、20 MWと3億米ドルを計画 | 2026年9月 | DAMAC Digital |
| AWS Local Zoneイスタンブール | イスタンブール | 一般提供開始 | 2026年5月 | AWS |
| Equinix IL2 | イスタンブール、ドゥドゥルOSB | N+1 UPS、発電機稼働時間30時間超 | 稼働中 | Equinix |
9プロジェクトのうち6件がアンカラにあり、これが本モデルにおいてアンカラ・中央アナトリアが2035年支出の43.0%を占める理由である。名称公表済みのMW(54 + 100 + 48 + 20 + 20)は、2026-2030年にモデル化した新規ITロード400 MWの60.5%をカバーし、残りはイスタンブールのコロケーション拡張と未発表の企業の改修によるものである。
地域 × インフラタイプ マトリクス、2025年(百万米ドル)
| 地域 | 電気設備 | 機械・冷却設備 | 土木・構造・建築 | ラック・ケーブリング・物理ネットワーク | 合計 |
|---|---|---|---|---|---|
| イスタンブール・マルマラ | 83.08 | 44.11 | 77.95 | 12.80 | 217.94 |
| アンカラ・中央アナトリア | 47.93 | 25.45 | 44.97 | 7.39 | 125.74 |
| イズミル・エーゲ海 | 15.98 | 8.48 | 14.99 | 2.46 | 41.91 |
| トルコのその他地域 | 12.78 | 6.79 | 11.99 | 1.97 | 33.53 |
トルコのデータセンターインフラ支出を牽引する地域、最も速く成長する地域はどこか
イスタンブール・マルマラは2025年支出の52.0%(2億1,794万米ドル)でトルコのデータセンターインフラを牽引し、アンカラ・中央アナトリアは年率19.52%で最も速く成長して2035年に7億4,820万米ドルに達する。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| イスタンブール・マルマラ | 217.94 | 52.0% | 696.00 | 12.31% |
| アンカラ・中央アナトリア | 125.74 | 30.0% | 748.20 | 19.52% |
| イズミル・エーゲ海 | 41.91 | 10.0% | 191.40 | 16.40% |
| トルコのその他地域 | 33.53 | 8.0% | 104.40 | 12.03% |
| 合計 | 419.12 | 100.0% | 1,740.00 | 15.30% |
イスタンブール・マルマラ
Equinix IL2が所在するユムラニエおよびドゥドゥルOSB周辺のイスタンブール・アジア側は、2025年に7,846万米ドルで最大のハブである。事業者が市外に用地を求めるなか、コジャエリおよびゲブゼは年率14.59%で成長する。
アンカラ・中央アナトリア
アンカラのシェアは2035年までに30.0%から43.0%へと上昇する。牽引役は年率22.60%のバシュケントOSBおよびテメッリであり、同地ではKhaznaが最大100 MW、Ankara Data Hubが48 MWを計画している。
イズミル・エーゲ海
イズミル・エーゲ海は、DAMAC DigitalとVodafone Türkiyeのサイトおよびエーゲ海沿岸の海底ケーブル陸揚げに支えられ、年率16.40%で成長して2035年までに1億9,140万米ドルに達する。
トルコのその他地域
アンタルヤやその他の県を含むトルコのその他地域は、2025年支出の8.0%を占め、主に地方の銀行および公的部門のバックアップサイトにより年率12.03%で成長する。
トルコで最も多くのインフラ支出を担うハブはどこか
イスタンブール・アジア側は2025年に7,846万米ドルでトルコのデータセンターインフラの12ハブを牽引し、アンカラ・バシュケントOSBおよびテメッリは年率22.60%で最も速く成長して2035年に4億3,396万米ドルに達する。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | イスタンブール・アジア側(ユムラニエ、ドゥドゥル) | イスタンブール・マルマラ | 78.46 | 229.68 | 11.34% |
| 2 | イスタンブール・ヨーロッパ側 | イスタンブール・マルマラ | 65.38 | 187.92 | 11.14% |
| 3 | アンカラ市およびギョルバシュ | アンカラ・中央アナトリア | 60.35 | 269.35 | 16.13% |
| 4 | アンカラ・バシュケントOSBおよびテメッリ | アンカラ・中央アナトリア | 56.58 | 433.96 | 22.60% |
| 5 | コジャエリおよびゲブゼ | イスタンブール・マルマラ | 39.23 | 153.12 | 14.59% |
| 6 | イズミル | イズミル・エーゲ海 | 35.63 | 168.43 | 16.81% |
| 7 | その他の県 | トルコのその他地域 | 20.12 | 62.64 | 12.03% |
| 8 | テキルダーおよびチョルル | イスタンブール・マルマラ | 19.61 | 69.60 | 13.50% |
| 9 | ブルサ | イスタンブール・マルマラ | 15.26 | 55.68 | 13.82% |
| 10 | アンタルヤ | トルコのその他地域 | 13.41 | 41.76 | 12.03% |
| 11 | コンヤ | アンカラ・中央アナトリア | 8.80 | 44.89 | 17.70% |
| 12 | マニサおよびデニズリ | イズミル・エーゲ海 | 6.29 | 22.97 | 13.83% |
2035年までに、アンカラ・バシュケントOSBおよびテメッリは、2億2,968万米ドルのイスタンブール・アジア側を上回り、最大のハブとなる。
トルコのデータセンターインフラの2035年予測はどのように変わり得るか
2035年のトルコのデータセンターインフラ市場は、ベースケース17.4億米ドルを中心に、12.8億米ドルから21.2億米ドルの範囲にある。
| シナリオ | 前提 | 2035年の規模 | CAGR 2025-2035 |
|---|---|---|---|
| ロー | 2027年から新規IT完工がベースを30%下回る(系統接続の遅延) | 12.8億米ドル | 11.85% |
| ベース | 2026-2030年に新規IT 400 MW、2035年までに設置1,250 MW | 17.4億米ドル | 15.30% |
| ハイ | 2027年から完工がベースを25%上回る(2031年までに1 GW目標を達成) | 21.2億米ドル | 17.59% |
トルコの主要なデータセンターインフラ企業はどこか
トルコのデータセンターインフラでは、上位5社の機器サプライヤーが2025年の機器金額の推定38%を占め、Schneider Electricが約11%で首位に立つ(トルコのコロケーションサイトにおける設置済みUPSおよび開閉装置の実績に基づくDC Market Insights推計)。
- Schneider Electric
- Vertiv
- ABB
- Siemens
- Eaton
- Legrand(Inform UPS)
- Daikin
- Johnson Controls
- Carrier
- Rittal
- Turkcell
- Türk Telekom
- Equinix
- Khazna Data Centers
- Castle Investments
- DAMAC Digital(Edgnex)
- Türksat
機器サプライヤーはパッケージをめぐって競合し、Turkcell、Türk Telekom、Equinixなどの事業者が主要な購買者である。Turkcellは2026年第2四半期決算でアンカラにおける稼働容量54 MWを報告し、LegrandはInformを通じてUPSを現地生産している。土木・構造パッケージの大半は現地の設計・調達・建設(EPC)請負業者が受注しており、そのため1億4,991万米ドルの同項目は電気機器よりも集中度が低い。
2025年と2026年にトルコのデータセンターインフラで何が起きたか
2025年5月から2026年9月までの日付が明確な6件のトルコのデータセンターインフラ関連イベントにより、トルコのパイプラインに約202 MWの名称公表済みプロジェクトが加わった。
- 2025年5月、Khazna Data Centersはアンカラのバシュケントに最大100 MWのAI対応施設を設けると発表した(出典:Invest in Türkiye Office)。
- 2025年6月、TrendyolとCastle Investmentsは48 MW、5億米ドルのAnkara Data Hubを発表した(出典:Invest in Türkiye Office)。
- 2025年11月、TurkcellとGoogle Cloudは30億米ドルのハイパースケールクラウドリージョンを発表した(出典:Invest in Türkiye Office)。
- 2026年5月、AWSはイスタンブールのLocal Zoneの一般提供を開始した(出典:AWS)。
- 2026年8月、Turkcellは5番目のモジュール導入後のアンカラにおける稼働容量54 MWを報告した(出典:Turkcell 2026年第2四半期決算)。
- 2026年9月、Türk TelekomはバシュケントOSBで3番目の大規模データセンターの起工式を行った(出典:Türk Telekom)。
調査手法:トルコのデータセンターインフラモデルの構築方法
DC Market Insightsは16のインプットからモデルを構築した。2025年の新規ITロード30 MW × MW当たり860万米ドルに、平均設置ロード325 MW × 改修42万米ドルを加え、さらにラック・ケーブリング2,462万米ドルを加えると、4億1,912万米ドルとなる。
新規ITロードは親モデルの設置ベース(2020年240 MW、2025年340 MW、2030年740 MW、2035年1,250 MW)に従う。MW当たりの施設コンテンツは2020年の780万米ドルから2035年の987万米ドルへと上昇し、改修支出は設置MW・年当たり36万米ドルから54万米ドルへと上昇する。インフラタイプ、プロジェクトタイプ、データセンタータイプ、Tier、4地域、12ハブ別の内訳はDC Market Insights推計であり、毎年合計と一致する。
3つの境界チェックが成立している。上限1:2026-2030年の新規ITロード400 MWは、1 GW目標が示唆する660 MWを下回る。上限2:市場は2025年の親市場13.5億米ドルの30.97%であり、親市場の電力、冷却、建設の各項目と整合する。下限:TrendyolとCastle、DAMACとVodafoneの名称公表済み予算計8億米ドルは、2026-2030年のモデル化支出51.0億米ドルを下回る。詳細は当社の調査手法を参照されたい。
目次
- 01はじめに
- 1.1市場の定義
- 1.2冒頭の算定:MW × MW当たりコスト
- 02市場スナップショット
- 2.1市場スナップショット、2025年、2026年および2035年
- 2.2主要市場統計
- 2.3主要なポイント
- 03エグゼクティブサマリー
- 3.1市場規模 2020-2035年
- 3.2市場属性
- 04市場範囲
- 4.1対象範囲
- 4.2対象外
- 4.3セグメント間の整合
- 05範囲の比較
- 5.1推計値が異なる理由
- 5.2範囲表
- 06市場の推進要因
- 6.12030年までの1 GW目標とHIT-30データセンター公募
- 6.2銀行および公的データに関するデータ所在地規則
- 6.3アンカラのハイパースケールおよびソブリンキャンパス
- 07市場トレンド
- 7.12023年2月の地震後の免震化
- 7.2AI対応ホールと冷水・液冷ループへの移行
- 7.3イスタンブールにおけるクラウド遅延対策のエッジサイト
- 08市場の抑制要因
- 8.1送電レベルでの系統接続待ち
- 8.2電気料金と為替リスク
- 09市場機会
- 9.1アンカラのバシュケントOSBおよびテメッリキャンパスのフィットアウト
- 9.2銀行および公的部門のホールの改修
- 10価格
- 10.1MW当たりのコスト、2020-2035年
- 10.2公開価格の基準値
- 11規格と規制
- 11.1大統領通達2019/12
- 11.2BDDK銀行システム規則
- 11.3法律第7499号(KVKK)
- 11.4トルコ建築耐震基準TBDY 2018
- 11.5HIT-30データセンター公募
- 12市場セグメンテーション
- 12.1インフラタイプ別:電気設備
- 12.2インフラタイプ別:機械・冷却設備
- 12.3インフラタイプ別:土木・構造・建築
- 12.4インフラタイプ別:ラック・ケーブリング・物理ネットワーク
- 12.5プロジェクトタイプ別:新設
- 12.6プロジェクトタイプ別:改修・レトロフィット
- 12.7データセンタータイプ別:ハイパースケール・クラウド
- 12.8データセンタータイプ別:コロケーション
- 12.9データセンタータイプ別:企業
- 12.10データセンタータイプ別:エッジ
- 12.11Tier別:Tier III
- 12.12Tier別:Tier IV
- 12.13Tier別:Tier IおよびII
- 13Dc独自分析:アンカラ主導のプロジェクトパイプライントラッカー
- 13.1名称公表済みの9プロジェクト
- 13.2地域 × インフラタイプ マトリクス、2025年
- 14地域別インサイト
- 14.1イスタンブール・マルマラ
- 14.2アンカラ・中央アナトリア
- 14.3イズミル・エーゲ海
- 14.4トルコのその他地域
- 15ハブ分析
- 15.1イスタンブール・アジア側(ユムラニエ、ドゥドゥル)
- 15.2イスタンブール・ヨーロッパ側
- 15.3アンカラ市およびギョルバシュ
- 15.4アンカラ・バシュケントOSBおよびテメッリ
- 15.5コジャエリおよびゲブゼ
- 15.6イズミル
- 15.7その他の県
- 15.8テキルダーおよびチョルル
- 15.9ブルサ
- 15.10アンタルヤ
- 15.11コンヤ
- 15.12マニサおよびデニズリ
- 16予測シナリオ
- 16.1ローケース
- 16.2ベースケース
- 16.3ハイケース
- 17競合インサイト
- 17.1Schneider Electric
- 17.2Vertiv
- 17.3ABB
- 17.4Siemens
- 17.5Eaton
- 17.6Legrand(Inform UPS)
- 17.7Daikin
- 17.8Johnson Controls
- 17.9Carrier
- 17.10Rittal
- 17.11Turkcell
- 17.12Türk Telekom
- 17.13Equinix
- 17.14Khazna Data Centers
- 17.15Castle Investments
- 17.16DAMAC Digital(Edgnex)
- 17.17Türksat
- 18最近の動向
- 18.1日付が明確なイベント、2025年5月から2026年9月
- 19調査手法
- 19.1数値で見るモデル
- 19.2境界チェック
- 図 1:トルコのデータセンターインフラ市場規模、2020-2035年(百万米ドル)
- 表 1:市場属性
- 表 2:範囲の比較
- 表 3:MW当たりのコスト、2020-2035年
- 表 4:インフラタイプ別市場
- 表 5:プロジェクトタイプ別市場
- 表 6:データセンタータイプ別市場
- 表 7:Tier別市場
- 表 8:アンカラ主導のプロジェクトパイプライントラッカー
- 表 9:地域 × インフラタイプ マトリクス、2025年
- 表 10:地域別市場
- 表 11:上位12ハブ
- 表 12:予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は6億7,928万米ドルであり、2025年の4億1,912万米ドルを62.07%上回る。新規ITの完工が年間30 MWから55 MWへと増加するなか、市場は2035年までに17.4億米ドルに達し、2025年からのCAGRは15.30%になると予測される。
2020年から2025年の年率17.18%に続き、2025年から2035年は年率15.30%である。成長のピークは2026年から2030年であり、この期間には2030年までに少なくとも1 GWの容量というトルコの目標に対し、400 MWの新規ITロードがモデル化されている。
トルコのデータセンター内部における電気設備、機械・冷却設備、土木・構造工事、ラック・ケーブリングへの2025年支出4億1,912万米ドルである。サーバー、ストレージ、スイッチ、土地、電力、監視ソフトウェアは除外される。
電気設備であり、2025年に1億5,977万米ドル、支出の38.1%を占める。30 MWを超えるすべてのキャンパスが専用の中圧変電所、発電機、UPSを必要とするためである。機械・冷却設備は年率18.15%で最も速く成長する。
2025年はITロード1 MW当たり約860万米ドルの施設コンテンツであり、2035年までに987万米ドルへと上昇する。これにラック・ケーブリングとしてMW当たり55万米ドルが加わる(DC Market Insights推計)。48 MWのAnkara Data Hubは、土地を含めてMW当たり約1,042万米ドルである。
アンカラ・中央アナトリアであり、年率19.52%で成長して2035年までに7億4,820万米ドルに達する。Khazna、Turkcell-Google、Türk Telekomのキャンパスが首都に位置するためである。2025年の支出では引き続きイスタンブール・マルマラが52.0%で首位である。
Schneider Electricが2025年の機器金額の推定11%で首位に立ち、上位5社のサプライヤーが約38%を占める(DC Market Insights推計)。Vertiv、ABB、Siemens、Eaton、Legrand(Inform UPS)、Daikin、Johnson Controlsも競合している。
産業技術大臣によれば、2025年11月時点で約250 MWのデータセンターインフラがある。DC Market Insightsは、企業のホールを含めて2025年末の設置ITロードを340 MWとモデル化しており、2035年までに1,250 MWへと増加する。
最も重要なのは5つの規則である。データ所在地に関する大統領通達2019/12、2020年のBDDK銀行システム規則、2024年のKVKK改正(法律第7499号)、2018年トルコ建築耐震基準、そしてITロード30 MWおよびPUE 1.4以下を要件とするHIT-30公募である。
2026年の6億7,928万米ドルは施設レイヤーのみである。親モデルで2025年に9億5,875万米ドル規模のサーバー、ストレージ、ネットワーク機器、あるいは土地や電力を加えた推計は、2倍から3倍の数値となる。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。