
Mercato dei data center AI in Corea del Sud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center AI in Corea del Sud era pari a USD 1,005.8 milioni; si prevede che raggiunga USD 5,823.6 milioni entro il 2035, con un CAGR del 19.2%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 20 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato
- 08DC Exclusive: tracker coreano GPU-megawatt
- 09Analisi regionale
- 10Analisi per provincia e città
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
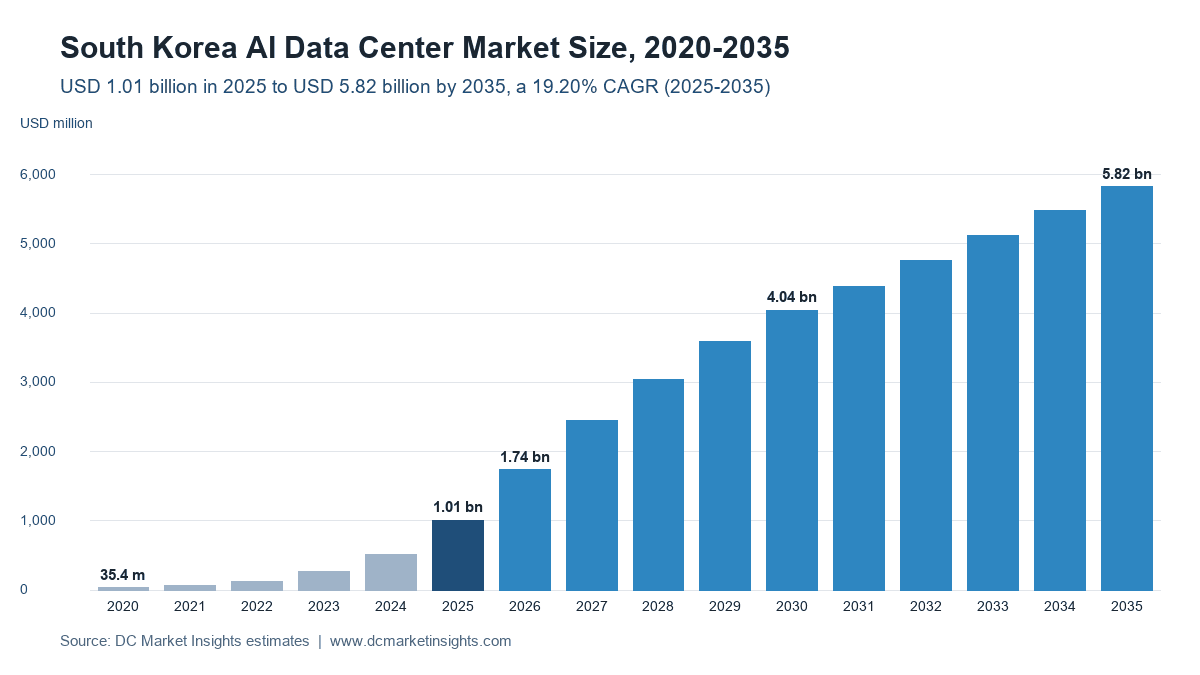
Il mercato dei data center AI in Corea del Sud vale USD 1,74 miliardi nel 2026 e dovrebbe raggiungere USD 5,82 miliardi entro il 2035, partendo da USD 1,01 miliardi nel 2025, con un CAGR del 19,20% dal 2025 al 2035 (stima DC Market Insights). In Corea la spesa segue gli impegni sulle unità di elaborazione grafica (GPU): al vertice della Cooperazione economica Asia-Pacifico (APEC) di Gyeongju, nell’ottobre 2025, NVIDIA Corporation (NVIDIA) ha dichiarato che il governo e i partner industriali coreani aggiungeranno oltre 260.000 sue GPU, di cui più di 50.000 per il National AI Computing Center che il Ministero della Scienza e delle ICT (MSIT) sta realizzando fuori dall’area metropolitana di Seoul (Fonte: NVIDIA e MSIT). Ognuna di queste GPU richiede una sala alimentata e raffreddata a liquido: DC Market Insights converte le 260.000 GPU in circa 468 MW di carico IT a 1,8 kW per GPU, un valore vicino ai 507 MW di capacità AI che il modello completa nel periodo 2026-2028. Il mercato dei data center AI in Corea del Sud comprende l’infrastruttura degli impianti costruiti e gestiti per carichi di lavoro di intelligenza artificiale (AI) nel Paese: sistemi elettrici, raffreddamento, involucro edilizio, allestimento e rack, fabric di rete AI, servizi operativi e software; sono esclusi server GPU, chip e bollette elettriche. La spesa di costruzione del 2025 è pari al 50% dei 57,5 MW di nuova capacità IT AI completata nel 2025 × USD 11,00 milioni per MW AI (USD 316,25 milioni), più il 50% dei 114,0 MW previsti nel 2026 × USD 11,22 milioni (USD 639,54 milioni), più USD 0,40 milioni di servizi su ciascuno dei 125,0 MW di capacità AI installata (USD 50,00 milioni). Servizi operativi e software è il segmento a crescita più rapida, con il 38,64% annuo, mentre la base AI installata sale da 125 MW a 2.624 MW; la Regione di Honam è l’area a crescita più rapida, con il 31,48% annuo, perché l’hub AI di SK Telecom nel sud-ovest e l’obbligo di collocare il centro nazionale fuori dalla capitale spingono le nuove sale verso Jeollanam-do e Gwangju.
Statistiche chiave: quanto vale il mercato dei data center AI in Corea del Sud nel 2026?
DC Market Insights stima il mercato dei data center AI in Corea del Sud in USD 1,74 miliardi nel 2026, il 72,72% in più rispetto al 2025. Il balzo arriva mentre la nuova capacità IT AI raddoppia da 57,5 MW a 114,0 MW e le sale GPU annunciate nel 2025 entrano in fase di costruzione.
- Dimensione del mercato 2025: USD 1,01 miliardi
- Dimensione del mercato 2026: USD 1,74 miliardi
- Dimensione del mercato 2030: USD 4,04 miliardi
- Dimensione del mercato 2035: USD 5,82 miliardi
- CAGR 2025-2035: 19,20% (scenario basso 16,27%, scenario alto 21,29%)
- Componente principale: Infrastruttura elettrica, 38,01% della spesa 2025 (USD 382,32 milioni)
- Componente più dinamica: Servizi operativi e software, 38,64% annuo; carico di lavoro più dinamico: Inferenza AI, 25,02% annuo
- Regione principale: Regione della capitale (Seoul, Gyeonggi e Incheon), 60% della spesa 2025; regione a crescita più rapida: Regione di Honam, 31,48% annuo
- Provincia principale: Provincia di Gyeonggi, USD 301,74 milioni di spesa nel 2025
- Leader di mercato: SK Group (SK Telecom e SK Broadband), circa il 24% della spesa 2025 in impianti AI (stima DC Market Insights)
Punti chiave: cosa significano 260.000 GPU e un piano telecom da 5 GW per chi acquista sale AI in Corea?
DC Market Insights individua quattro indicazioni per gli acquirenti nel mercato dei data center AI in Corea del Sud, che cresce da USD 1,01 miliardi nel 2025 a USD 5,82 miliardi nel 2035.
- Il 36% della spesa 2035 resta nella Regione della capitale, contro il 60% del 2025, perché le valutazioni d’impatto sul sistema elettrico previste dal Distributed Energy Act rallentano i nuovi grandi carichi vicino a Seoul.
- Con USD 11,00 milioni si acquista un megawatt AI di impianto, server esclusi, perché i rack da 100 kW richiedono circuiti di raffreddamento a liquido direct-to-chip e catene di alimentazione più robuste.
- Il 58% della spesa 2035 va all’Inferenza AI, perché banche, case automobilistiche e portali coreani mettono in esercizio i modelli dopo la costruzione dei cluster di addestramento del 2025-2028.
- Il 23,28% annuo è il tasso di crescita dei Campus di colocation e cloud GPU, perché investitori come Kohlberg Kravis Roberts (KKR) e IMM Investment (IMM) finanziano ora gli spin-off dei data center degli operatori telecom.
Sintesi del mercato dei data center AI in Corea del Sud: quanto sono costate nel 2025 le sale coreane pronte per l’AI?
Il mercato dei data center AI in Corea del Sud valeva USD 35,38 milioni nel 2020, ha raggiunto USD 1,01 miliardi nel 2025 e dovrebbe arrivare a USD 5,82 miliardi entro il 2035, con un CAGR del 19,20% nel periodo di previsione. DC Market Insights stima che la Corea del Sud abbia speso USD 1,01 miliardi in impianti per data center AI nel 2025, contro USD 515,39 milioni nel 2024.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1.005,80 milioni |
| Dimensione del mercato 2026 | USD 1.737,26 milioni |
| CAGR 2025-2035 | 19,20% |
| Dimensione del mercato 2035 | USD 5.823,60 milioni |
| Segmenti analizzati | Componente, carico di lavoro, tipo di data center |
| Regioni analizzate | Regione della capitale, Regione di Chungcheong, Regione di Yeongnam, Regione di Honam, Gangwon e Jeju; 12 province e città |
La crescita è del 72,72% nel 2026 e del 40,87% nel 2027, poi rallenta al 6,24% entro il 2035, perché i completamenti annuali di capacità AI si stabilizzano intorno ai 330 MW una volta ospitate le GPU impegnate nel 2025, mentre la quota AI della nuova capacità coreana sale soltanto dal 60% del 2030 al 65% del 2035. Nel modello DC Market Insights il carico IT installato nei data center sudcoreani passa da 1.547 MW a fine 2025 a 3.294 MW nel 2030 e 5.269 MW nel 2035; la componente AI sale da 125 MW a 2.624 MW, ossia dall’8% al 50% della base. La spesa per impianti AI qui modellata è una parte del South Korea Data Center Market, che include anche sale convenzionali e apparecchiature IT.
Che cosa comprende il mercato dei data center AI in Corea del Sud e dove si colloca il canone di colocation?
Il mercato dei data center AI in Corea del Sud corrisponde a USD 1,01 miliardi di spesa per impianti nel 2025, destinata alle sale che ospitano cluster di addestramento e inferenza AI, più i servizi che ne garantiscono il funzionamento.
Incluso
Sottostazioni di media tensione nel campus, quadri elettrici, gruppi di continuità (UPS), condotti sbarre e distribuzione di potenza ai rack; refrigeratori, dry cooler, unità di distribuzione del refrigerante (CDU), scambiatori di calore a porta posteriore e circuiti a liquido direct-to-chip; involucro edilizio, solette, sistemi di contenimento e rack oltre 30 kW; il fabric di rete AI (cablaggio spine-leaf, dorsali ottiche e alloggiamenti per lo switching in sala); servizi operativi, di monitoraggio e di ciclo di vita per le sale AI. Il raffreddamento di tutte le sale coreane, AI e convenzionali, è dimensionato nel South Korea Data Center Cooling Market.
Escluso
Server GPU, acceleratori, memoria ad alta larghezza di banda e storage; terreni; bollette dell’energia di rete; opere di trasmissione pagate da Korea Electric Power Corporation (KEPCO); ricavi da GPU-as-a-service e cloud AI; canoni di colocation. Il canone segna il confine con il South Korea Data Center Colocation Market: quel report conta ciò che i clienti pagano ogni anno agli operatori, mentre il dato sui data center AI conta ciò che i proprietari spendono per costruire e gestire le sale AI, quindi i due valori non vanno sommati.
Come si combinano i segmenti
Ogni dollaro del totale 2025 di USD 1,01 miliardi compare una sola volta in ciascuna dimensione: cinque componenti, due carichi di lavoro e quattro tipi di data center, ognuno dei quali somma al totale. Della spesa 2025, il 95,03% è capitale di costruzione (USD 955,80 milioni) e il 4,97% servizi operativi e software (USD 50,01 milioni); entro il 2035 la quota dei servizi sale al 22,53%, mentre la base AI installata si moltiplica per 21.
Perché le stime sul mercato dei data center AI in Corea del Sud divergono?
Le stime differiscono fino a cinque volte perché alcune definizioni includono le GPU, mentre DC Market Insights conta solo l’impianto, che vale USD 1,74 miliardi nel 2026. SK Telecom indica in circa KRW 70.000 miliardi il costo complessivo di un data center AI da 1 GW, cioè circa USD 50 milioni per MW a 1.400 KRW per USD (Fonte: SK Telecom, luglio 2026); lo strato impiantistico qui modellato vale USD 11,00-11,22 milioni per MW, quindi server, chip e memoria rappresentano circa il 78% del costo totale e restano fuori dal perimetro DC Market Insights.
Le definizioni più ampie aggiungono anche elettricità, ricavi da GPU-as-a-service e abbonamenti cloud AI. La sola SK Telecom ha registrato ricavi da data center AI per KRW 136,2 miliardi nel secondo trimestre 2026, in crescita del 92,5% su base annua (Fonte: SK Telecom): si tratta di ricavi da servizi, non di spesa per impianti. Alcuni studi considerano inoltre “pronta per l’AI” ogni sala hyperscale, a prescindere da ciò che ospita; DC Market Insights conta solo le sale costruite per rack di addestramento e inferenza AI.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro, rack, fabric di rete AI | Sì, USD 955,80 milioni di capitale di costruzione nel 2025 | Spesa per impianti destinati a sale AI |
| Servizi operativi e software per sale AI | Sì, USD 50,01 milioni nel 2025 | Spesa ricorrente per impianti |
| Server GPU, acceleratori, memoria | No | Apparecchiature IT, circa il 78% del costo totale di un data center AI |
| Bollette elettriche | No | Costo dell’energia, fissato dalle tariffe KEPCO |
| GPU-as-a-service e canoni di colocation | No | Ricavi degli operatori, stimati in altri report |
Le voci fuori perimetro, in sintesi: server GPU, acceleratori AI, memoria ad alta larghezza di banda, elettricità, GPU-as-a-service, servizi cloud AI e canoni di colocation sono tutti esclusi. Tra gli acquirenti inclusi figurano cloud hyperscale, i tre operatori di telecomunicazioni, sviluppatori di colocation e cloud GPU, istituti di ricerca pubblici e università, oltre alle piccole e medie imprese (PMI) che noleggiano rack AI tramite i campus cloud GPU, le cui sale sono conteggiate attraverso lo sviluppatore.
Perché operatori telecom e chaebol costruiscono data center AI in Corea del Sud a ritmo così sostenuto?
Tre fattori portano la spesa sudcoreana per impianti di data center AI da USD 1,01 miliardi nel 2025 a USD 4,04 miliardi nel 2030, ciascuno legato a un impegno datato.
L’impegno APEC su 260.000 GPU richiede circa 468 MW di sale
Nell’ottobre 2025 NVIDIA ha dichiarato che i partner coreani aggiungeranno oltre 260.000 sue GPU: più di 50.000 ciascuno per il National AI Computing Center, l’AI factory dei semiconduttori di Samsung, l’AI factory di SK Group e Hyundai Motor Group, e oltre 60.000 per la divisione cloud di NAVER Corporation (NAVER), NAVER Cloud (Fonte: NVIDIA). A 1,8 kW per GPU, inclusi rete e storage nel rack, DC Market Insights stima che questi ordini richiedano circa 468 MW di carico IT AI, pari a circa USD 5,25 miliardi di spesa per impianti a USD 11,22 milioni per MW. Il modello completa 507,2 MW di capacità AI nel 2026-2028, quindi i soli ordini di GPU ne coprono il 92%.
Il National AI Computing Center del MSIT aggiunge un cliente pubblico di riferimento fuori Seoul
Il MSIT prevede di assicurarsi oltre 50.000 GPU tramite collaborazione pubblico-privato e di aggiungere più di 15.000 GPU al National AI Computing Center entro il 2028, con un investimento complessivo superiore a KRW 2.000 miliardi e un contributo pubblico di KRW 80 miliardi entro il 2030 (Fonte: Ministry of Science and ICT, settembre 2025). Il centro deve sorgere fuori dall’area metropolitana di Seoul: è uno dei motivi per cui DC Market Insights attribuisce alle sale di ricerca pubblica e AI aziendale il 14% della spesa 2025 e ne sposta la crescita verso Honam e Chungcheong.
Il piano nazionale da 5 GW di SK Telecom trasforma un operatore telecom in costruttore di campus
Nel luglio 2026 SK Telecom ha dichiarato di puntare fino a 15 GW di capacità per data center AI, di cui 5 GW in Corea con aperture scaglionate dal 2029, e di voler portare a 1 GW il data center AI di Ulsan, realizzato con Amazon Web Services (AWS) a partire dal 2027 (Fonte: SK Telecom). DC Market Insights non ipotizza che tutti i 5 GW siano costruiti entro il 2035: il modello aggiunge 2.608 MW di capacità AI nel 2026-2035 per l’intero Paese, circa la metà dell’obiettivo nazionale dichiarato da SK Telecom, perché valutazioni di rete e contratti con i clienti scandiscono i tempi di costruzione.
Quali cambiamenti stanno ridisegnando le sale per data center AI in Corea del Sud?
Due cambiamenti modificano il contenuto di una sala AI coreana ed entrambi fanno salire la spesa per megawatt da USD 11,00 milioni nel 2025 a USD 13,41 milioni nel 2035.
Il raffreddamento direct-to-chip diventa lo standard per i rack di classe Blackwell
L’Infrastruttura di raffreddamento cresce del 18,94% annuo, più del 15,88% dei lavori elettrici, perché i rack per cluster da 50.000 GPU funzionano a 100 kW o più e richiedono CDU e circuiti a liquido. DC Market Insights porta il raffreddamento dal 25% del capitale di costruzione 2025 al 30% di quello 2035.
Gli spin-off dei data center telecom portano il private equity nei campus AI
Nell’agosto 2026 un consorzio formato da KKR e IMM ha concordato un investimento azionario di KRW 3.080 miliardi in SK Horizon, l’attività data center scorporata da SK Broadband, che salirà a 318 MW di capacità complessiva (Fonte: SK Telecom). Il capitale esterno consente agli operatori di costruire prima della firma dei contratti, ed è per questo che i Campus di colocation e cloud GPU passano dal 20% al 28% della spesa tra il 2025 e il 2035.
Le sale per l’inferenza seguono l’ondata di addestramento 2025-2028
L’Addestramento AI assorbe il 64% della spesa 2025, ma l’Inferenza AI cresce del 25,02% annuo fino al 58% della spesa 2035, man mano che NAVER, Samsung, Hyundai e le banche portano i modelli in produzione. Le sale per l’inferenza si trovano più vicino agli utenti, il che mantiene la Regione della capitale a USD 2,10 miliardi di spesa nel 2035 nonostante il calo della quota.
Che cosa frena la costruzione di data center AI in Corea del Sud: regole di rete o prezzi dell’energia?
Accesso alla rete e prezzi dell’energia sono i due freni, e DC Market Insights ne quantifica l’effetto combinato nella differenza tra lo scenario base di USD 5,82 miliardi e lo scenario alto di USD 6,93 miliardi nel 2035.
Valutazioni d’impatto sul sistema elettrico ai sensi del Distributed Energy Act
Lo Special Act on the Activation of Distributed Energy (legge sull’attivazione dell’energia distribuita, Act No. 19437, giugno 2023, in vigore da giugno 2024) impone valutazioni d’impatto sul sistema elettrico ai grandi consumatori di elettricità nelle aree designate (Fonte: Korea Legislation Research Institute). Una sala AI da 100 MW vicino a Seoul deve ora attendere questa verifica, per cui il modello riduce la quota della Regione della capitale nella spesa AI dal 60% del 2025 al 36% del 2035.
I prezzi dell’elettricità industriale sono saliti del 42% in due anni
Il prezzo medio KEPCO dell’elettricità industriale è passato da 118,66 KRW/kWh nel 2022 a 168,17 KRW/kWh nel 2024, con un aumento del 41,7% (Fonte: KEPCO). A 168,17 KRW/kWh, una sala AI da 100 MW con carico all’80% e un’efficienza nell’uso dell’energia (PUE) di 1,3 paga circa KRW 153,21 miliardi (USD 109,4 milioni) l’anno di energia, il che orienta i proprietari verso il raffreddamento a liquido e progetti a PUE più basso anziché verso sale raffreddate ad aria più economiche.
Dove guadagneranno di più i fornitori di data center AI in Corea del Sud dopo il 2027?
Due bacini di fornitura crescono più rapidamente e valgono insieme USD 1,85 miliardi di spesa nel 2035.
Servizi operativi e di ciclo di vita per una base AI di 2.624 MW
Servizi operativi e software passa da USD 50,01 milioni di spesa nel 2025 a USD 1,31 miliardi nel 2035, con il 38,64% annuo, poiché servizi da USD 0,40-0,50 milioni per MW AI installato si applicano a una base che sale da 125 MW a 2.624 MW. I maggiori beneficiari sono facility manager, società di manutenzione del raffreddamento a liquido e fornitori di software per la gestione dell’infrastruttura del data center (DCIM).
Fabric di rete AI all’interno di sale da 50.000 GPU
Il Fabric di rete AI sale da USD 105,14 milioni di spesa nel 2025 a USD 541,41 milioni nel 2035, con il 17,81% annuo, perché ogni cluster di addestramento richiede dorsali ottiche dense e cablaggio spine-leaf. Produttori coreani di cavi e fornitori di moduli ottici possono servire le sale che l’elenco NVIDIA dell’ottobre 2025 assegna a Samsung, SK, Hyundai e NAVER.
Quanto costa un megawatt di capacità per data center AI in Corea del Sud?
Per le sale completate nel 2025 ogni megawatt di capacità impiantistica AI è costato circa USD 11,00 milioni, server esclusi, e DC Market Insights aumenta questo prezzo del 2% annuo fino a USD 13,41 milioni per MW per i completamenti del 2035.
| Anno | Costo dell’impianto per MW AI (USD milioni) | Servizi per MW AI installato all’anno (USD milioni) | Nuova capacità IT AI (MW) |
|---|---|---|---|
| 2020 | 9,96 | 0,35 | 2,4 |
| 2025 | 11,00 | 0,40 | 57,5 |
| 2030 | 12,14 | 0,45 | 282,0 |
| 2035 | 13,41 | 0,50 | 331,5 |
Riferimenti di prezzo pubblici sostengono questa fascia. I KRW 70.000 miliardi per GW indicati da SK Telecom per un data center AI completo equivalgono a circa USD 50 milioni per MW a 1.400 KRW per USD, di cui lo strato impiantistico qui modellato rappresenta circa il 22%. L’energia è il principale costo di esercizio: con il prezzo industriale KEPCO di 168,17 KRW/kWh nel 2024, l’elettricità vale circa USD 1,09 milioni per MW di carico IT AI all’anno, con carico all’80% e PUE di 1,3.
Quali leggi e regole coreane orientano localizzazione e progettazione dei data center AI?
Quattro regole determinano dove si concentrano gli USD 1,74 miliardi di spesa coreana per impianti AI nel 2026.
- Il Framework Act on the Development of Artificial Intelligence and Establishment of Trust (AI Basic Act, legge quadro sull’intelligenza artificiale), approvato il 26 dicembre 2024, è entrato in vigore il 22 gennaio 2026 con un periodo di tolleranza di almeno un anno per le sanzioni; tra le misure di sostegno figura la realizzazione di data center AI (Fonte: Ministry of Science and ICT).
- Lo Special Act on the Activation of Distributed Energy impone valutazioni d’impatto sul sistema elettrico per i grandi carichi da giugno 2024 (Fonte: Korea Legislation Research Institute).
- Le regole del MSIT per il National AI Computing Center richiedono un sito fuori dall’area metropolitana di Seoul e fissano l’obiettivo di una quota del 50% di chip AI nazionali nel centro entro il 2030 (Fonte: MSIT, febbraio e settembre 2025).
- I carichi di lavoro AI del settore pubblico devono girare in sale certificate nell’ambito del Cloud Security Assurance Program (CSAP) gestito dalla Korea Internet and Security Agency (KISA), e gli operatori detengono le certificazioni Information Security Management System (ISMS-P) e ISO/IEC 27001, che aggiungono attività di conformità ai servizi operativi.
Quale segmento guida il mercato dei data center AI in Corea del Sud per componente, carico di lavoro e tipo di data center?
L’Infrastruttura elettrica guida il mercato dei data center AI in Corea del Sud con il 38,01% della spesa 2025, l’Addestramento AI guida i carichi di lavoro con il 64% e Hyperscale e cloud in autocostruzione guida i tipi di data center con il 36%. Servizi operativi e software è il segmento a crescita più rapida, con il 38,64% annuo, perché i servizi crescono con la base AI installata e non con i completamenti annuali.
Mercato dei data center AI in Corea del Sud per componente
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 382,32 | 38,01% | 1.669,34 | 15,88% |
| Infrastruttura di raffreddamento | 238,95 | 23,76% | 1.353,52 | 18,94% |
| Involucro edilizio con allestimento e rack | 229,39 | 22,81% | 947,46 | 15,24% |
| Fabric di rete AI | 105,14 | 10,45% | 541,41 | 17,81% |
| Servizi operativi e software | 50,01 | 4,97% | 1.311,87 | 38,64% |
| Totale | 1.005,80 | 100% | 5.823,60 | 19,20% |
Mercato dei data center AI in Corea del Sud per carico di lavoro
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 643,71 | 64,00% | 2.445,91 | 14,28% |
| Inferenza AI | 362,09 | 36,00% | 3.377,69 | 25,02% |
| Totale | 1.005,80 | 100% | 5.823,60 | 19,20% |
Mercato dei data center AI in Corea del Sud per tipo di data center
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud in autocostruzione | 362,09 | 36,00% | 2.445,91 | 21,05% |
| Data center AI degli operatori di telecomunicazioni | 301,74 | 30,00% | 1.048,25 | 13,26% |
| Campus di colocation e cloud GPU | 201,16 | 20,00% | 1.630,61 | 23,28% |
| Ricerca pubblica e AI aziendale | 140,81 | 14,00% | 698,83 | 17,37% |
| Totale | 1.005,80 | 100% | 5.823,60 | 19,20% |
I Data center AI degli operatori di telecomunicazioni detengono il 30% della spesa 2025 perché SK Telecom, KT Corporation (KT) e LG Uplus possiedono la maggior parte delle prime sale GPU coreane, ma la loro quota scende al 18% entro il 2035, man mano che cloud hyperscale e campus finanziati da investitori costruiscono siti più grandi.
DC Exclusive: il tracker coreano GPU-megawatt, 260.000 GPU convertite in 468 MW di sale AI
Per il mercato dei data center AI in Corea del Sud, DC Market Insights ha costruito questo tracker a partire da 14 input: cinque impegni sulle GPU annunciati nell’ottobre 2025 totalizzano 260.000 GPU, che si traducono in circa 468 MW di carico IT AI e circa USD 5,25 miliardi di spesa per impianti, a 1,8 kW per GPU e USD 11,22 milioni per MW; i fattori di conversione sono stime DC Market Insights.
| Impegno sulle GPU | GPU | Carico IT (MW) | Valore dell’impianto (USD milioni) | Sito indicato o tempistica |
|---|---|---|---|---|
| National AI Computing Center (MSIT) | 50.000 | 90 | 1.009,80 | Fuori dall’area metropolitana di Seoul; oltre 15.000 GPU entro il 2028 |
| AI factory dei semiconduttori di Samsung | 50.000 | 90 | 1.009,80 | Siti produttivi Samsung |
| AI factory di SK Group | 50.000 | 90 | 1.009,80 | Data center AI di Ulsan con AWS, operativo dal 2027 |
| Hyundai Motor Group | 50.000 | 90 | 1.009,80 | Non indicato |
| NAVER Cloud | 60.000 | 108 | 1.211,76 | Data center Gak Sejong di NAVER (GAK Sejong): 55 MW nel primo semestre 2027, 200 MW entro il 2028 |
| Totale | 260.000 | 468 | 5.250,96 | A fronte di 507,2 MW di completamenti AI modellati per il 2026-2028 |
Il tracker spiega la curva 2026-2028: gli ordini di GPU coprono il 92% della capacità AI che il modello completa in quei tre anni, quindi la previsione non dipende da domanda non annunciata fino al 2029, quando parte il piano nazionale scaglionato da 5 GW di SK Telecom. Il piano GAK Sejong di NAVER, con 55 MW nel primo semestre 2027 e 200 MW entro il 2028 (Fonte: NAVER, giugno 2026), è la singola sala AI dichiarata più grande e spiega perché la Città di Sejong rappresenta il 6,30% della spesa 2025.
Una seconda ripartizione suddivide la spesa 2025 per tipo di data center e carico di lavoro, entrambi coerenti con il totale annuo.
| Tipo di data center (2025, USD milioni) | Addestramento AI | Inferenza AI | Totale |
|---|---|---|---|
| Hyperscale e cloud in autocostruzione | 224,49 | 137,60 | 362,09 |
| Data center AI degli operatori di telecomunicazioni | 199,15 | 102,59 | 301,74 |
| Campus di colocation e cloud GPU | 140,81 | 60,35 | 201,16 |
| Ricerca pubblica e AI aziendale | 79,26 | 61,55 | 140,81 |
| Totale | 643,71 | 362,09 | 1.005,80 |
Seoul o Jeollanam-do: dove si sposta la spesa per data center AI in Corea del Sud a livello regionale?
La Regione della capitale è in testa con il 60% della spesa 2025 (USD 603,48 milioni), mentre la Regione di Honam è quella a crescita più rapida, con il 31,48% annuo, perché l’hub di SK Telecom nel sud-ovest e l’obbligo di localizzazione fuori dalla capitale per il centro AI nazionale indirizzano i nuovi campus verso Jeollanam-do e Gwangju.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regione della capitale | 603,48 | 60,00% | 2.096,50 | 13,26% |
| Regione di Chungcheong | 140,81 | 14,00% | 757,07 | 18,32% |
| Regione di Yeongnam | 120,70 | 12,00% | 1.222,96 | 26,06% |
| Regione di Honam | 90,52 | 9,00% | 1.397,66 | 31,48% |
| Gangwon e Jeju | 50,29 | 5,00% | 349,42 | 21,39% |
| Totale | 1.005,80 | 100% | 5.823,60 | 19,20% |
Regione della capitale (Seoul, Gyeonggi e Incheon)
Nel gennaio 2025 SK Telecom ha lanciato il proprio servizio GPU-as-a-service basato su H100 presso il data center AI di Gasan, a Seoul (Fonte: SK Telecom), e la maggior parte delle prime sale GPU di operatori telecom e cloud si trova tra Gyeonggi e Seoul. Entro il 2035 la regione aggiunge comunque USD 1,49 miliardi di spesa annua, ma la sua quota scende al 36% perché le verifiche di rete rallentano i nuovi siti da 100 MW.
Regione di Chungcheong (Sejong, Daejeon e Chungcheongbuk-do)
NAVER ha aperto GAK Sejong nel novembre 2023 con un progetto fino a 270 MW, e la sua AI factory NVIDIA nello stesso sito aggiunge 200 MW entro il 2028 (Fonte: NAVER). Chungcheong cresce del 18,32% annuo fino a USD 757,07 milioni nel 2035.
Regione di Yeongnam (Ulsan, Busan e Gyeongsangbuk-do)
Il data center AI di Ulsan di SK Group e AWS entra in funzione entro il 2027 e SK Telecom intende portarlo a 1 GW (Fonte: SK Group e SK Telecom). Yeongnam cresce del 26,06% annuo e Ulsan sale da USD 36,21 milioni di spesa nel 2025 a USD 587,02 milioni nel 2035, con il 32,12% annuo.
Regione di Honam (Jeollanam-do e Gwangju)
SK Telecom indica il sud-ovest come terzo hub per data center AI dopo Gasan e Ulsan (Fonte: SK Telecom, novembre 2025). Jeollanam-do è la provincia a crescita più rapida, con il 37,42% annuo, da USD 40,73 milioni di spesa nel 2025 a USD 978,36 milioni nel 2035, poiché energia rinnovabile e disponibilità di terreni attirano campus su scala di GW.
Gangwon e Jeju
Il clima più fresco e l’energia idroelettrica di Gangwon-do favoriscono sale AI di dimensioni minori; la regione cresce del 21,39% annuo fino a USD 349,42 milioni entro il 2035.
Quali province e città coreane concentrano la maggiore spesa per data center AI?
La Provincia di Gyeonggi concentra la quota più alta della spesa sudcoreana per data center AI, con il 30% della spesa 2025 (USD 301,74 milioni), mentre Jeollanam-do è la più dinamica tra le grandi province, con il 37,42% annuo.
| Posizione | Provincia o città | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Provincia di Gyeonggi | Regione della capitale | 301,74 | 30,00% | 1.090,18 | 13,71% |
| 2 | Seoul | Regione della capitale | 229,32 | 22,80% | 712,81 | 12,01% |
| 3 | Incheon | Regione della capitale | 72,42 | 7,20% | 293,51 | 15,02% |
| 4 | Città di Sejong | Regione di Chungcheong | 63,37 | 6,30% | 317,97 | 17,50% |
| 5 | Gangwon-do | Gangwon e Jeju | 50,29 | 5,00% | 349,42 | 21,39% |
| 6 | Gwangju | Regione di Honam | 49,79 | 4,95% | 419,30 | 23,75% |
| 7 | Busan | Regione di Yeongnam | 48,28 | 4,80% | 366,89 | 22,48% |
| 8 | Daejeon | Regione di Chungcheong | 42,24 | 4,20% | 211,98 | 17,50% |
| 9 | Jeollanam-do | Regione di Honam | 40,73 | 4,05% | 978,36 | 37,42% |
| 10 | Ulsan | Regione di Yeongnam | 36,21 | 3,60% | 587,02 | 32,12% |
| 11 | Gyeongsangbuk-do | Regione di Yeongnam | 36,21 | 3,60% | 269,05 | 22,21% |
| 12 | Chungcheongbuk-do | Regione di Chungcheong | 35,20 | 3,50% | 227,12 | 20,49% |
Entro il 2035 Jeollanam-do sale dal nono al secondo posto dietro Gyeonggi, lo spostamento più ampio della tabella, perché l’hub del sud-ovest e il centro nazionale richiedono terreni ed energia che l’area della capitale non è in grado di offrire.
E se le autorizzazioni di rete accelerano o si bloccano? Scenari per i data center AI in Corea del Sud al 2035
DC Market Insights colloca il mercato dei data center AI in Corea del Sud tra USD 4,54 miliardi e USD 6,93 miliardi nel 2035, attorno a uno scenario base di USD 5,82 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 4.542,41 | 16,27% | Le valutazioni di rete ritardano un quinto dei completamenti AI dopo il 2028; i prezzi dell’energia restano sopra 168 KRW/kWh |
| Base | 5.823,60 | 19,20% | 260.000 GPU ospitate entro il 2028; circa metà del piano nazionale da 5 GW di SK Telecom realizzata entro il 2035 |
| Alto | 6.930,08 | 21,29% | Allacciamenti KEPCO più rapidi a Honam e Yeongnam; la quota AI della nuova capacità raggiunge il 75% |
Lo scenario base mantiene la quota AI della nuova capacità al 65% nel 2035; ogni variazione di 5 punti di tale quota sposta la spesa 2035 di circa USD 0,35 miliardi.
Chi costruisce e attrezza i data center AI in Corea del Sud e quanto è concentrata la spesa?
SK Group (SK Telecom e SK Broadband, ora SK Horizon) rappresenta circa il 24% della spesa 2025 in impianti AI e i primi cinque costruttori ne detengono circa il 62% (stima DC Market Insights basata sugli impegni sulle GPU e sulla capacità dichiarata).
- SK Telecom e SK Broadband (SK Horizon)
- KT Corporation e KT Cloud
- NAVER Cloud
- Samsung SDS e Samsung C&T
- LG Uplus e LG CNS
- Kakao
- Hyundai Motor Group
- Amazon Web Services (AWS)
- Microsoft
- Equinix
- Digital Realty
- LS Electric
- Hyosung Heavy Industries
- LG Electronics
- Schneider Electric
- Vertiv
SK Telecom ha registrato ricavi da data center AI per KRW 136,2 miliardi nel secondo trimestre 2026, in crescita del 92,5% rispetto all’anno precedente (Fonte: SK Telecom). Nel settembre 2024 KT ha firmato con Microsoft una partnership quinquennale che comprende un cloud sovrano per la Corea (Fonte: Microsoft). Sul fronte dell’offerta, LS Electric e Hyosung Heavy Industries forniscono trasformatori e quadri elettrici, LG Electronics fornisce refrigeratori, mentre Schneider Electric e Vertiv forniscono sistemi UPS e CDU; DC Market Insights stima che i cinque maggiori fornitori di apparecchiature detengano circa il 45% della spesa in apparecchiature del 2025.
Quali annunci datati hanno mosso il mercato dei data center AI in Corea del Sud nel 2025 e nel 2026?
Sei eventi datati hanno spinto il mercato dei data center AI in Corea del Sud verso gli USD 1,74 miliardi del 2026.
- Nel settembre 2025 il MSIT ha presentato piani per oltre 50.000 GPU e un investimento superiore a KRW 2.000 miliardi nel National AI Computing Center (Fonte: MSIT).
- Nell’ottobre 2025 NVIDIA ha annunciato oltre 260.000 GPU per partner governativi e industriali coreani (Fonte: NVIDIA).
- Nel gennaio 2026 è entrato in vigore l’AI Basic Act, con misure di sostegno ai data center AI (Fonte: MSIT).
- Nel giugno 2026 NAVER e NVIDIA hanno presentato l’AI factory GAK Sejong: 55 MW nel primo semestre 2027 e 200 MW entro il 2028 (Fonte: NAVER).
- Nel luglio 2026 SK Telecom ha indicato fino a 15 GW di capacità per data center AI, di cui 5 GW in Corea dal 2029 (Fonte: SK Telecom).
- Nell’agosto 2026 KKR e IMM hanno concordato un investimento di KRW 3.080 miliardi in SK Horizon, che salirà a 318 MW (Fonte: SK Telecom).
Metodologia: come viene calcolato il modello dei data center AI in Corea del Sud?
Il modello del mercato dei data center AI in Corea del Sud moltiplica megawatt per valore: DC Market Insights elabora 16 coorti annuali di completamenti attraverso 14 input. Gli input sono i nuovi MW IT completati in Corea (120 MW nel 2020, 230 MW nel 2025, 470 MW nel 2030, 510 MW nel 2035), la stessa base di capacità che DC Market Insights utilizza per la domanda di raffreddamento in Corea; la quota AI della nuova capacità (2%, 25%, 60%, 65%); un contenuto impiantistico AI di USD 11,00 milioni per MW nel 2025, in aumento del 2% annuo, contabilizzato per il 50% nell’anno di completamento e per il 50% nell’anno precedente; servizi da USD 0,35-0,50 milioni per MW AI installato all’anno (con l’1% della base dismesso ogni anno); cinque impegni sulle GPU; e tariffe KEPCO a 1.400 KRW per USD.
Due limiti superiori e un limite inferiore verificano il totale. Primo, il capitale di costruzione 2026 di USD 1,64 miliardi equivale al 29% del costo completo dei 114,0 MW di capacità AI previsti nel 2026 ai KRW 70.000 miliardi per GW indicati da SK Telecom (circa USD 5,70 miliardi), quindi la spesa per impianti resta una quota minoritaria del costo totale di un data center AI (limite superiore). Secondo, la base AI installata di 2.624 MW nel 2035 è circa la metà del piano nazionale da 5 GW di SK Telecom, per cui il modello resta sotto l’obiettivo dichiarato da un singolo operatore (limite superiore). Terzo, le 260.000 GPU annunciate richiedono circa 468 MW di sale e il modello installa 624,5 MW di capacità AI entro il 2028 (limite inferiore). Le tabelle per componente, carico di lavoro, tipo, regione e provincia sommano tutte al totale annuo, e ogni CAGR deriva dai valori estremi del 2025 e del 2035; le note metodologiche sono disponibili nella pagina DC Market Insights research methodology.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sul mercato dei data center AI in Corea del Sud divergono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW AI × contenuto per MW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: impegno APEC su 260.000 GPU
- 4.2Fattore di crescita: National AI Computing Center del MSIT
- 4.3Fattore di crescita: piano nazionale da 5 GW di SK Telecom
- 4.4Tendenza: raffreddamento direct-to-chip per rack di classe Blackwell
- 4.5Tendenza: spin-off dei data center telecom e private equity
- 4.6Tendenza: sale per l'inferenza dopo l'ondata di addestramento
- 4.7Vincolo: valutazioni d'impatto sul sistema elettrico
- 4.8Vincolo: prezzi dell'elettricità industriale
- 4.9Opportunità: servizi operativi e di ciclo di vita
- 4.10Opportunità: fabric di rete AI
- 05Analisi dei prezzi
- 5.1Costo dell'impianto per MW AI, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1AI Basic Act
- 6.2Special Act on the Activation of Distributed Energy
- 6.3Regole di localizzazione del National AI Computing Center
- 6.4CSAP, ISMS-P e ISO/IEC 27001
- 07Segmentazione del mercato
- 7.1Per componente: Infrastruttura elettrica
- 7.2Per componente: Infrastruttura di raffreddamento
- 7.3Per componente: Involucro edilizio con allestimento e rack
- 7.4Per componente: Fabric di rete AI
- 7.5Per componente: Servizi operativi e software
- 7.6Per carico di lavoro: Addestramento AI
- 7.7Per carico di lavoro: Inferenza AI
- 7.8Per tipo di data center: Hyperscale e cloud in autocostruzione
- 7.9Per tipo di data center: Data center AI degli operatori di telecomunicazioni
- 7.10Per tipo di data center: Campus di colocation e cloud GPU
- 7.11Per tipo di data center: Ricerca pubblica e AI aziendale
- 08DC Exclusive: tracker coreano GPU-megawatt
- 8.1Cinque impegni sulle GPU e 468 MW di sale AI
- 8.2Ripartizione per tipo di data center × carico di lavoro, 2025
- 09Analisi regionale
- 9.1Regione della capitale
- 9.2Regione di Chungcheong
- 9.3Regione di Yeongnam
- 9.4Regione di Honam
- 9.5Gangwon e Jeju
- 10Analisi per provincia e città
- 10.1Provincia di Gyeonggi
- 10.2Seoul
- 10.3Incheon
- 10.4Città di Sejong
- 10.5Gangwon-do
- 10.6Gwangju
- 10.7Busan
- 10.8Daejeon
- 10.9Jeollanam-do
- 10.10Ulsan
- 10.11Gyeongsangbuk-do
- 10.12Chungcheongbuk-do
- 11Scenari di previsione
- 11.1Scenario basso
- 11.2Scenario base
- 11.3Scenario alto
- 12Analisi competitiva
- 12.1SK Telecom e SK Broadband (SK Horizon)
- 12.2KT Corporation e KT Cloud
- 12.3NAVER Cloud
- 12.4Samsung SDS e Samsung C&T
- 12.5LG Uplus e LG CNS
- 12.6Kakao
- 12.7Hyundai Motor Group
- 12.8Amazon Web Services (AWS)
- 12.9Microsoft
- 12.10Equinix
- 12.11Digital Realty
- 12.12LS Electric
- 12.13Hyosung Heavy Industries
- 12.14LG Electronics
- 12.15Schneider Electric
- 12.16Vertiv
- 13Sviluppi recenti
- 13.1Eventi datati, settembre 2025-agosto 2026
- Fig. 1Dimensione del mercato dei data center AI in Corea del Sud, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo dell'impianto per MW AI, 2020-2035
- Tabella 4Mercato per componente
- Tabella 5Mercato per carico di lavoro
- Tabella 6Mercato per tipo di data center
- Tabella 7Tracker coreano GPU-megawatt
- Tabella 8Tipo di data center × carico di lavoro, 2025
- Tabella 9Mercato per regione
- Tabella 10Prime 12 province e città
- Tabella 11Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,74 miliardi nel 2026, il 72,72% in più rispetto a USD 1,01 miliardi nel 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 5,82 miliardi entro il 2035, con un CAGR del 19,20% dal 2025 al 2035, man mano che vengono costruite le sale per le 260.000 GPU annunciate.
Del 19,20% annuo dal 2025 al 2035, con uno scenario basso del 16,27% e uno alto del 21,29%. La crescita tocca il massimo del 72,72% nel 2026 e rallenta al 6,24% entro il 2035, quando i completamenti annuali di capacità AI si stabilizzano intorno ai 330 MW.
Il 38,01% della spesa 2025 (USD 382,32 milioni) va all’Infrastruttura elettrica, il segmento più ampio. Servizi operativi e software cresce più rapidamente, con il 38,64% annuo, mentre la base AI installata sale da 125 MW a 2.624 MW.
Il 60% della spesa 2025 si concentra nella Regione della capitale (Seoul, Gyeonggi e Incheon). La Regione di Honam cresce più rapidamente, con il 31,48% annuo, perché l’hub di SK Telecom nel sud-ovest e l’obbligo di localizzare il National AI Computing Center fuori dalla capitale attirano i campus verso Jeollanam-do e Gwangju.
USD 11,00 milioni per MW di carico IT AI per il solo impianto nel 2025, in aumento a USD 13,41 milioni entro il 2035. Un data center AI completo, GPU incluse, costa circa USD 50 milioni per MW, sulla base dei KRW 70.000 miliardi per GW indicati da SK Telecom.
Il 24% della spesa 2025 in impianti AI fa capo a SK Group, e i primi cinque costruttori, SK, KT, NAVER, Samsung e LG, ne detengono circa il 62% (stima DC Market Insights). AWS, Microsoft, Equinix, LS Electric, Schneider Electric e Vertiv sono partner e fornitori chiave.
Nell’ottobre 2025 sono state annunciate 260.000 o più GPU NVIDIA per il National AI Computing Center, Samsung, SK Group, Hyundai e NAVER Cloud. DC Market Insights le converte in circa 468 MW di sale AI e USD 5,25 miliardi di spesa per impianti.
Il 78% del costo totale di un data center AI è costituito da server GPU, chip e memoria, che alcune stime includono. DC Market Insights conta solo l’impianto: USD 1,74 miliardi nel 2026, esclusi server, elettricità, ricavi da GPU-as-a-service e canoni di colocation.
Il 64% della spesa 2035 si colloca fuori dalla capitale a causa di tre regole: l’AI Basic Act, in vigore dal 22 gennaio 2026; le valutazioni d’impatto sul sistema elettrico previste dal Distributed Energy Act da giugno 2024; e l’obbligo di collocare il National AI Computing Center fuori dall’area metropolitana di Seoul.
Gli USD 1,01 miliardi di spesa per impianti di data center AI nel 2025 costituiscono un bacino di spesa distinto dai canoni: il South Korea Data Center Colocation Market conta i canoni pagati agli operatori. I Campus di colocation e cloud GPU assorbono il 20% della spesa 2025 in impianti AI.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.