

主なポイント
- ソウル経済新聞が10月1日に報じた業界推計によると、12層・36GBのHBM4スタックの価格は、今年の約600米ドルから2027年には約1,300米ドルに上昇する見通しです。
- NVIDIAのVera Rubin NVL72ラックは72基のGPUを搭載し、各GPUに288GBのHBM4、計576スタックを備えます。この価格を当てはめると、ラック当たりのHBMコストは約34.6万米ドルから約74.9万米ドルに増加します(当社試算)。
- ラック当たり120~130kWとすると、IT負荷1MW当たり310万~340万米ドルの増加となり、DC Market InsightsモデルにおけるAI 1MW当たりのITハードウェア費用3,162万米ドルの約10%に相当します。
- TrendForceは、2026年第4四半期の汎用DRAM契約価格が前四半期比10~15%上昇すると予測しています。サムスン電子は第3四半期について、売上高約195兆ウォン、営業利益約107.4兆ウォンの見通しを示しました(10月8日)。
- SKハイニックスはソウル時間10月28日午前9時に2026年第3四半期の決算説明会を開催します。注目は2027年のHBM供給量と価格交渉の行方です。
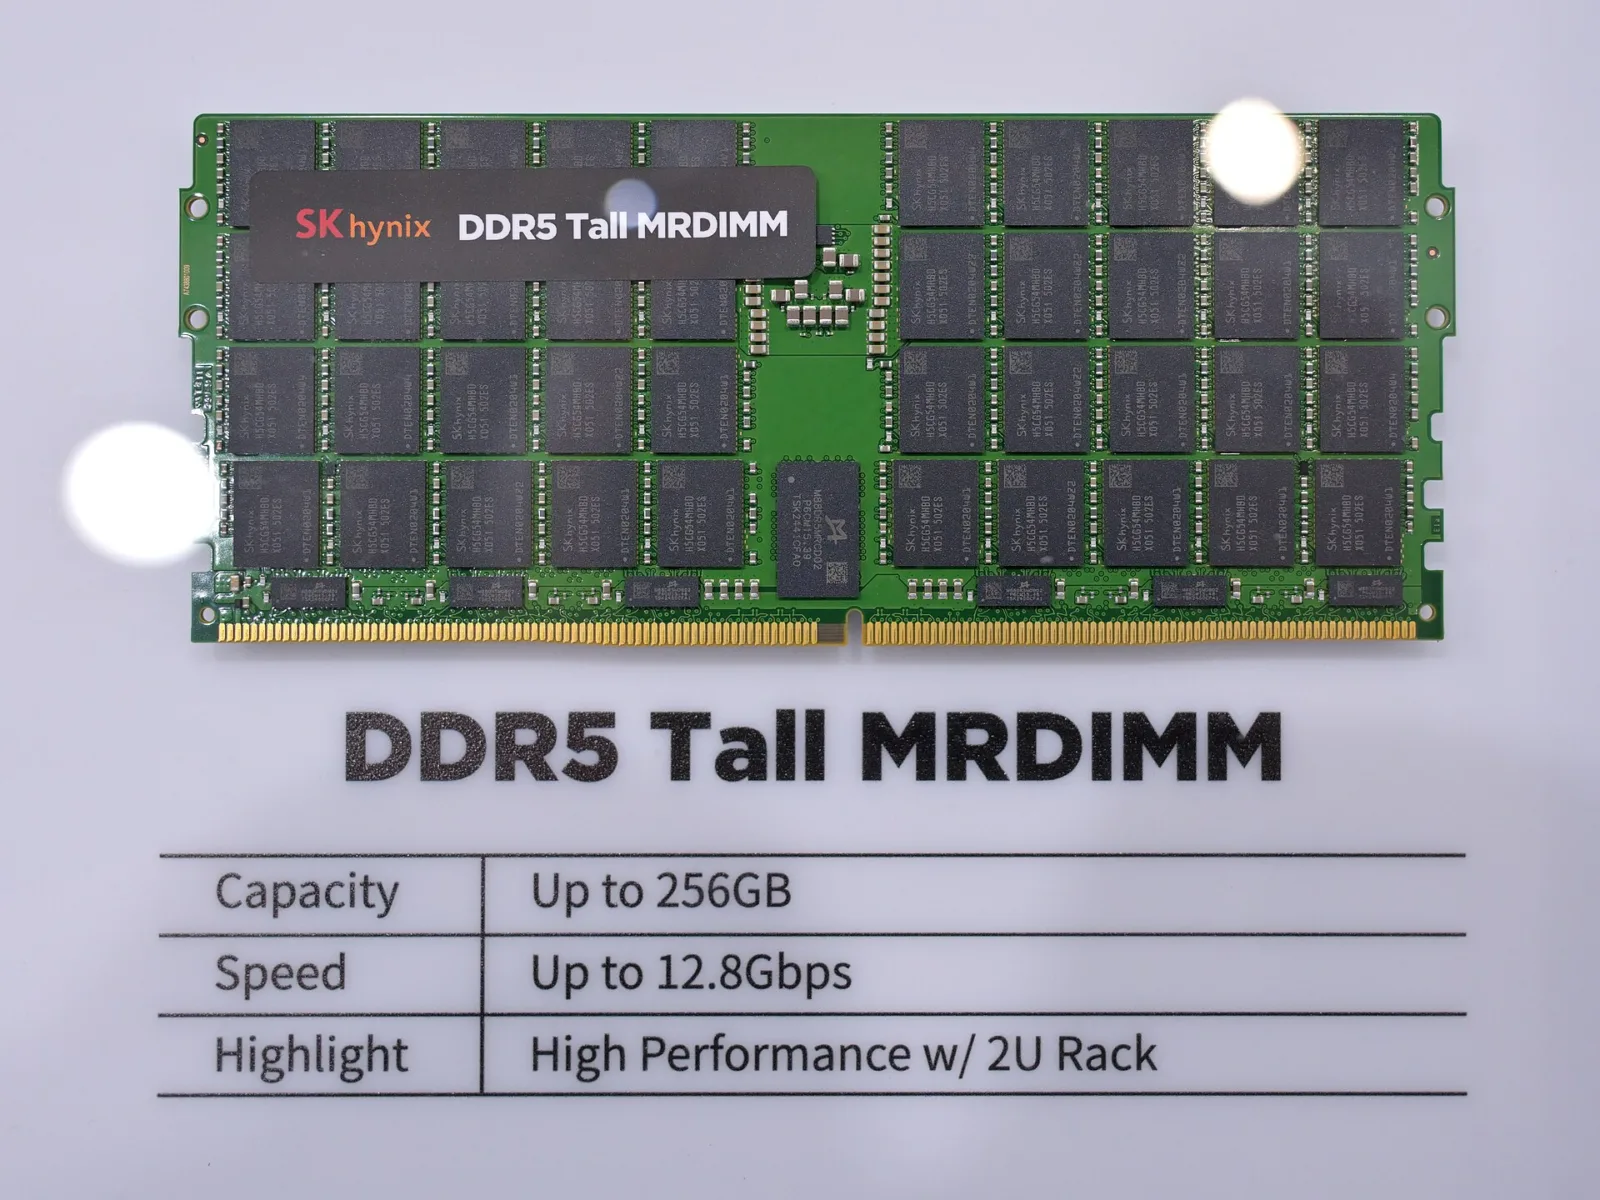
2027年のAIデータセンターで最も高価な項目は、建屋でも変圧器でも冷却装置でもないかもしれません。各GPUの隣に積層されるメモリーであり、そのほぼすべてが韓国製です。
なぜ今なのか:韓国と米国のメモリーメーカーは、今四半期に最大顧客と2027年のHBM契約を交渉しています。10月8日のサムスン電子による過去最高の第3四半期見通しと、9月30日のマイクロンの決算は、供給側がいかに強い価格決定力を持っているかを示しました。最大のHBMサプライヤーであるSKハイニックスは10月28日に決算を発表します。
経緯:AI需要がメモリーを品不足に追い込んだ
かつてメモリーはサーバーの中で安価で景気循環的な部品でした。AIがそれを変えました。現在、各アクセラレーターは広帯域メモリー(HBM)のスタックの上に載っており、GPUの世代が進むたびに搭載量が増えています。NVIDIAによると、Vera Rubin NVL72ラックはRubin GPU 1基当たり288GB、ラック当たり20.7TBのHBM4を搭載し、さらに36基のVera CPU向けに最大54TBのLPDDR5Xメモリーを備えます。Dell’Oro Groupは、2030年までにハイエンドアクセラレーターの平均HBM搭載量が500GBを超えると予想しています。
サプライヤーはこの需要に応えるためウエハーをHBMとサーバー向けDRAMに振り向け、その結果、汎用メモリーも不足しました。ソウル経済新聞の報道によると、サムスン電子メモリー事業部のキム・テウ副社長は、世界のDRAM生産能力に占めるHBMの比率が来年、約20%から30%近くに高まると述べました。
その結果はサプライヤーの決算に表れています。SKハイニックスは7月29日の発表で、2026年第2四半期の売上高79.32兆ウォン、営業利益60.54兆ウォン(営業利益率76%)、売上高は前年同期比257%増と報告しました。サムスン電子は10月8日の業績見通しで、第3四半期の売上高約195兆ウォン、営業利益約107.4兆ウォンを示しました。グループ全体の利益率は約55%です(当社試算)。マイクロンは9月30日の発表で、第4四半期(会計年度)の売上高を前年同期の113.2億米ドルに対し542.3億米ドル、非GAAPベースの売上総利益率を87.0%と報告しました。
マイクロンは2026会計年度に過去最高の業績を達成しました。2027会計年度はさらに力強い年になると見込んでいます。
| メモリーメーカー | 期間 | 売上高 | 営業成績 | 次のイベント |
|---|---|---|---|---|
| SKハイニックス | 2026年第2四半期(6月まで) | 79.32兆ウォン(前年同期比+257%) | 営業利益60.54兆ウォン、利益率76% | 第3四半期決算説明会、2026年10月28日午前9時(KST) |
| サムスン電子(グループ全体) | 2026年第3四半期見通し | 約195兆ウォン | 営業利益約107.4兆ウォン、利益率約55%(当社試算) | 第3四半期確定決算は10月下旬の見込み |
| マイクロン・テクノロジー | 2026会計年度第4四半期(9月3日まで) | 542.3億米ドル(前年同期113.2億米ドル) | 非GAAP売上総利益率87.0% | 2027会計年度第1四半期の見通し615億米ドル±15億米ドル |
出典:SK hynix 2Q26 results, 29 Jul 2026;Samsung Electronics 3Q 2026 pre-earnings guidance, 8 Oct 2026;Micron 8-K, 30 Sep 2026;SK hynix 6-K, 14 Oct 2026。サムスン電子の利益率はメモリー単体ではなく全事業を対象としており、マイクロンの売上総利益率とは比較できません。
何が変わったのか:2027年の契約価格が今まさに決まりつつある
この1か月で3つの数字が動きました。9月30日、TrendForceは2026年第4四半期の汎用DRAM契約価格が前四半期比10~15%、NANDフラッシュが15~20%上昇すると予測し、サーバー向けDRAMの供給不足が続くとしました。10月1日、ソウル経済新聞は、12層・36GBのHBM4スタックが今年の約600米ドルに対し2027年には約1,300米ドルになるとの業界推計を報じ、2027年のHBM平均販売価格が121%上昇するとのTrendForceの予測を引用しました。同紙は、価格は顧客、仕様、契約条件によって異なると指摘しています。マイクロンは2027年のHBMビット供給の大半について契約を済ませたと述べており、サムスン電子とSKハイニックスは2027年の価格をなお交渉中です。
以前の予測も、幅は異なるものの同じ方向を示しています。TrendForceは8月25日、UBSが2027年のHBM平均販売価格を約79%上昇と予測していること、またBloombergによるとNVIDIAが2027年初めにVera RubinおよびGrace Blackwellサーバーの価格を15%超引き上げる計画だと報じられていることを伝えました。Dell’Oro Groupは8月20日の分析で、サーバー向けDRAMの平均価格が2026年に1GB当たり約10米ドルとなり、2030年までに1GB当たり5米ドルへ緩やかに下がると予想しました。同社の推計では、この価格水準の場合、1GB当たり約3.50米ドルで推移した場合と比べて、2030年までの累計サーバー支出をメモリーが10%近く押し上げる可能性があります。
| メモリー価格のシグナル | 数値 | 発表者・時期 |
|---|---|---|
| 12層36GB HBM4スタック | 約600米ドル(2026年)から約1,300米ドル(2027年)へ | 業界推計、ソウル経済新聞、2026年10月1日 |
| HBM平均販売価格(2027年) | +121% | TrendForce(ソウル経済新聞経由)、2026年10月1日 |
| HBM平均販売価格(2027年) | 約+79% | UBS(TrendForce経由)、2026年8月25日 |
| 汎用DRAM契約価格(2026年第4四半期) | 前四半期比+10~15% | TrendForce、2026年9月30日 |
| NANDフラッシュ契約価格(2026年第4四半期) | 前四半期比+15~20% | TrendForce、2026年9月30日 |
| サーバー向けDRAM平均販売価格 | 2026年に約10米ドル/GB、2030年までに5米ドル/GBへ | Dell’Oro Group、2026年8月20日 |
| NVIDIA Vera RubinおよびGrace Blackwellサーバー価格 | 2027年初めに+15%超(報道された計画) | Bloomberg(TrendForce経由)、2026年8月25日 |
出典は表中に記載。各HBM予測は異なる手法(スタック価格の推計、2種類の平均販売価格予測)に基づいており、同じものを測っているかのように比較すべきではありません。当社の試算では、NVIDIAが公表しているメモリー構成に直接対応するスタック価格を用いています。
経済性:HBM4はAI 1MW当たりいくら上乗せするか
当社の試算はNVIDIAの公表構成を出発点としています。Rubin GPU 1基は288GBのHBM4、つまり36GBスタック8個を搭載します。Vera Rubin NVL72ラックは72基のGPUを持つため、576スタックとなります。1スタック約600米ドルなら、ラック1台分のHBMは約34万5,600米ドルです。約1,300米ドルなら約74万8,800米ドルとなり、ラック当たり40万3,200米ドルの増加です。GPU 1基当たりでは、HBMコストは約4,800米ドルから約10,400米ドルに上昇します。
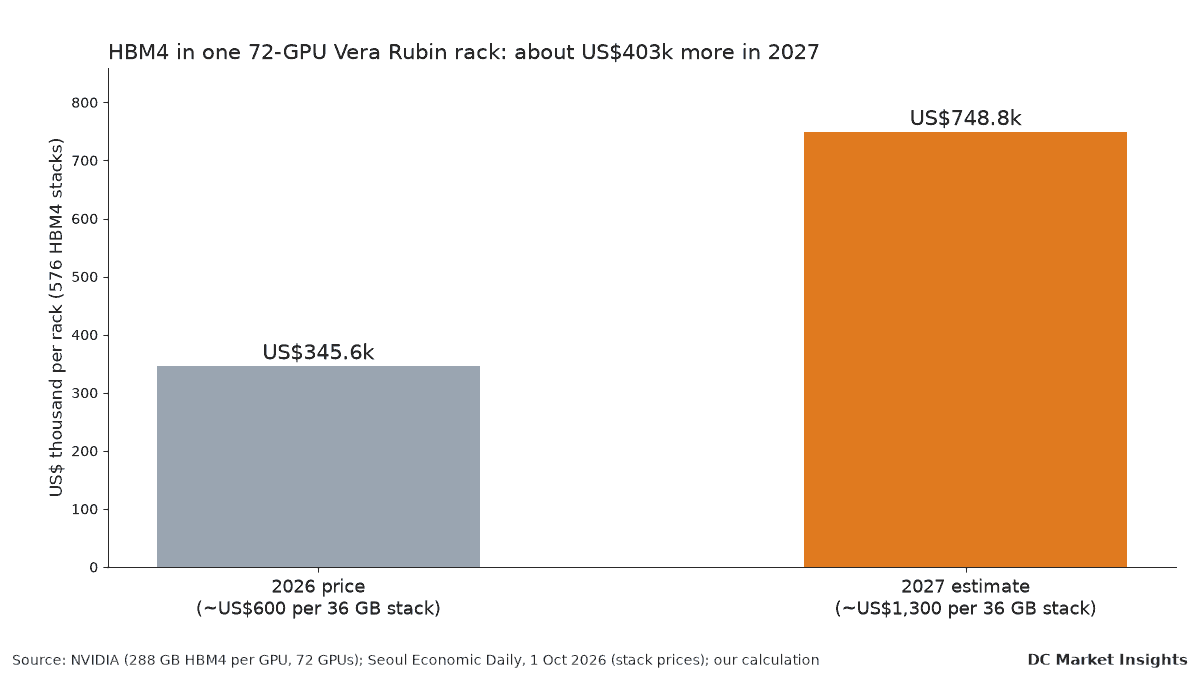
これを1MW当たりのコストに換算するには、ラックの電力が必要です。NVIDIAは製品ページでNVL72ラックの電力値を公表していないため、この世代に関する業界推計に沿って、ラック当たり120~130kWの範囲を用います。これにより、IT負荷1MW当たり7.7~8.3ラックとなり、HBMの増加額は1MW当たり310万~340万米ドルとなります。Rubin級ラックで構成される1GWのAIキャンパスでは、2027年のメモリー追加コストは31億~34億米ドルに達します。
| HBM4コスト(Vera Rubin NVL72) | 2026年(1スタック約600米ドル) | 2027年(1スタック約1,300米ドル) | 変化 |
|---|---|---|---|
| GPU 1基当たり(8スタック、288GB) | US$4,800 | US$10,400 | +US$5,600 |
| ラック1台当たり(GPU 72基、576スタック) | US$345,600 | US$748,800 | +US$403,200 |
| 1MW当たり(ラック当たり130kW、7.7ラック) | US$2.66m | US$5.76m | +US$3.10m |
| 1MW当たり(ラック当たり120kW、8.3ラック) | US$2.88m | US$6.24m | +US$3.36m |
| DCMIのAI 1MW当たりITハードウェア費用(3,162万米ドル)に占める比率 | 8.4~9.1% | 18.2~19.7% | +9.8~10.6ポイント |
NVIDIAのVera Rubin NVL72仕様とソウル経済新聞が報じたスタック価格に基づく当社試算。ラック電力は仮定値であり、NVIDIAの数値ではありません。DCMIのITハードウェア費用は当社AIデータセンター市場モデルによる2025年の数値です。契約価格は購入者によって異なり、最大手の購入者はより低い価格で調達している可能性があります。
DC Market Insightsのモデルと比べると、この増加は無視できない規模です。当社は、2025年のAIデータセンターのコストを1MW当たり約4,470万米ドル(ITハードウェア3,162万米ドル、電力・冷却・建屋1,308万米ドル)と推計しています。2027年のHBM増加分だけで、このITハードウェア費用の約10%、総額の約7%に相当します。
アジア太平洋の建設コストと比べると、メモリー費用は大きい
建屋そのものと比較すると、差はさらに鮮明になります。クッシュマン・アンド・ウェイクフィールドによると、同社の2026年アジア太平洋建設コストガイドでは、データセンター建設コストの中間値は1MW当たり日本1,600万米ドル、シンガポール1,440万米ドル、韓国1,060万米ドル、オーストラリア1,000万米ドル、マレーシア960万米ドル、インド740万米ドル、台湾650万米ドルです。コストは1年間でシンガポールが22.7%、日本が20.9%、韓国が11.5%上昇しました。
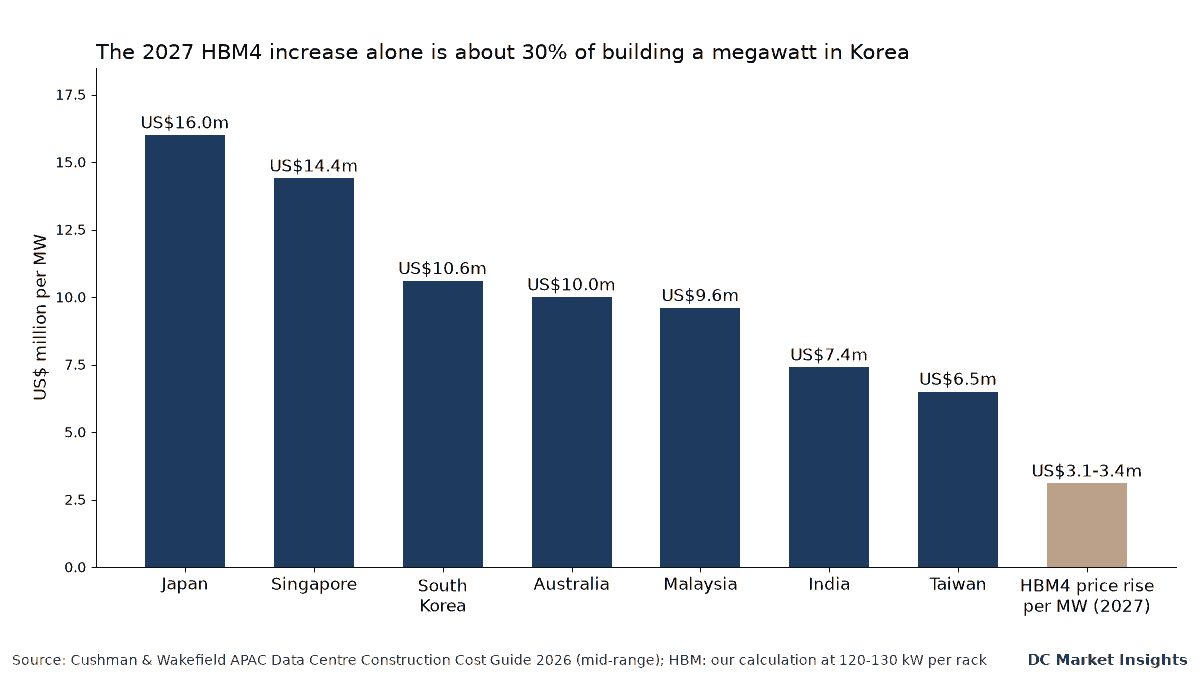
これらの数値に基づくと、1MW当たり310万~340万米ドルという2027年のHBM増加額は、韓国で1MWを建設するコストの29~32%、日本の19~21%、インドの42~45%に相当します(当社試算)。つまりAIテナントにとって、ラック内の1部品の前年比変動が、建屋・電力・冷却予算の大部分と同じ水準になっているのです。
AIは、従来の開発サイクルが想定していたよりもはるかに速いペースでデータセンターの設計を変えつつあります。
誰が負担し、誰が得をするのか
アジアのGPUクラウドとAI開発企業。ネオクラウドやソブリンAIプロジェクトは、定価またはそれに近い価格でラックを購入し、米国の最大手ハイパースケーラーほどの調達規模を持ちません。スタック価格をそのまま負担することになります。当社の見方では、2026年のハードウェアコストを前提に2027年の顧客契約を結んだGPUクラウドは、契約でハードウェアコストを転嫁できない限り、利益率の圧迫に直面します。
サーバーメーカーとインテグレーター。台湾のODMやサーバーブランドは、メモリーメーカーと購入者の間に位置します。報道されているNVIDIAによる2027年初めのVera RubinおよびGrace Blackwellサーバーの15%超の値上げは、メモリー費用の一部を転嫁するものですが、同時に各顧客が用意すべき資本も増やします。
コロケーション事業者。メモリーは事業者の建物ではなく、テナントのラックの中にあります。しかしテナントはデプロイ全体で予算を組みます。当社の見方では、IT費用が約10%増えれば、一部のテナントはフェーズを先送りし、新しいホールの稼働が埋まるペースが鈍ります。
韓国のメモリーメーカー。ソウル経済新聞が引用したCounterpoint Researchの数値によると、第2四半期のHBM売上高シェアはSKハイニックスが約50%、サムスン電子が33%、マイクロンが18%でした。実際には、2027年の値上がり分の大半が韓国の2社に流れることになります。
より広い構図:韓国自身の電力料金
この資金の流れは、韓国の政策課題も浮き彫りにしています。アジア経済が9月14日に報じたところによると、国営電力会社の韓国電力公社(KEPCO)は9月、龍仁および湖南の半導体クラスターへの送電網接続を含む電力網整備の資金とするため、サムスン電子に20兆ウォン、SKハイニックスに5兆ウォンの2027~2031年分の電気料金の前払いを求めました。両社とも受け入れは難しいと答えました。当社の韓国の電力・政策ページによると、政府は地域別の産業用料金と並んで、AIデータセンター専用の電気料金を創設するとも表明しています。料金表はまだ公表されていません。
つまり、同じAI投資の拡大が半導体メーカーの利益を押し上げ、AIラックのコストを押し上げ、両者に電力を供給する送電網の負担も押し上げています。メモリー価格のサイクルと韓国の送電網の資金調達は、いまや結びついています。
事業者、投資家、ベンダーにとっての意味
上記の数値に基づく当社の見方:
- 2027年のRubin級デプロイには1MW当たり300万~350万米ドルの追加予算を見込む。これはラック当たり120~130kWでのHBM増加分のみであり、DRAM、SSD、サーバーの値上がりは含みません。
- GPUクラウド契約にハードウェアコストの転嫁条項を盛り込む。1MW当たりのITハードウェアコストが10%動けば、固定価格の複数年契約の利益は消えかねません。
- メモリー供給を早期に確保する。マイクロンは2027年のHBMの大半を契約済みとしており、2026年第4四半期に交渉する購入者の選択肢は第2四半期より少なくなっています。
- コロケーション事業者:キャンセルではなく、フェーズの立ち上がりの鈍化を想定する。テナントのIT費用が約10%増えれば、段階的なフィットアウトが最初に後ろ倒しになります。
- 投資家:10月28~29日を2027年のAI設備投資の価格シグナルとして読む。SKハイニックスとサムスン電子による2027年のHBM供給量と価格に関するコメントは、AIサーバーのコスト予測を塗り替えるでしょう。
- 電力・冷却ベンダー:建屋はもはや主要なコストレバーではない。韓国での建設コストが1MW当たり1,060万米ドルなら、建屋の10%削減は1年分のHBM増加額の約3分の1にすぎません。
これらのコストが影響する市場規模については、AI 1MW当たりのコスト内訳を示す当社のAIデータセンター市場レポートをご覧ください。韓国については韓国AIデータセンター市場レポート、メモリーサイクルのストレージ面についてはNANDフラッシュ&エンタープライズSSD市場レポートをご参照ください。韓国の送電網と料金制度は当社の韓国の電力・政策ページで、市場別の新規容量はデータセンター建設パイプラインページで追跡しています。
今後の注目点
- 2026年10月28日、ソウル時間午前9時:SKハイニックス2026年第3四半期決算説明会。2027年のHBM供給量と価格交渉に関するコメントに注目。
- 2026年10月下旬:サムスン電子の2026年第3四半期確定決算。営業利益見通し107.4兆ウォンの背景にあるメモリー部門の数値が明らかに。
- 2026年12月:2027年第1四半期の契約価格予測。新しいHBM4条件で価格が決まる最初の四半期です。
- 2027年初め:報道されているNVIDIAのVera RubinおよびGrace Blackwellサーバーの15%超の値上げ(実施される場合)。
- 2027年:韓国のAIデータセンター専用電気料金。日程や価格はまだ公表されていません。
よくある質問
HBM4メモリーの価格はいくらですか?
ソウル経済新聞が2026年10月1日に報じた業界推計によると、12層・36GBのHBM4スタックは2026年に約600米ドル、2027年には約1,300米ドルに上昇します。価格は顧客、仕様、契約条件によって異なります。
NVIDIA Vera RubinラックにはどれだけのHBMが搭載されていますか?
NVIDIAによると20.7TBです。72基のRubin GPUがそれぞれ288GBのHBM4を搭載し、36GBスタックで計576個になります。2027年の推定価格では、このHBMのコストはラック当たり約74.9万米ドルで、2026年価格の約34.6万米ドルを大きく上回ります(当社試算)。
メモリー価格はAIデータセンターのコストをどれだけ押し上げますか?
ラック当たり120~130kWの場合、2027年にはHBM4だけで1MW当たり約310万~340万米ドルです(当社試算)。これはDC Market InsightsモデルにおけるAI 1MW当たりITハードウェア費用3,162万米ドルの約10%に相当します。
SKハイニックスの2026年第3四半期決算発表はいつですか?
10月14日の6-K提出書類によると、2026年10月28日で、決算説明会はソウル時間午前9時に開催されます。SKハイニックスの2026年第2四半期の営業利益率は、売上高79.32兆ウォンに対し76%でした。
出典
- NVIDIA, “Vera Rubin NVL72” product specifications. リンク
- Seoul Economic Daily, “HBM Prices to More Than Double Next Year as Shortage Persists”, 2026年10月1日. リンク
- SK hynix, Form 6-K (Q3 2026 earnings conference call notice), 2026年10月14日. リンク
- SK hynix, 2Q26 financial results, 2026年7月29日, via StorageNewsletter. リンク
- Samsung Electronics, “3Q 2026 Pre-Earnings Guidance”, 2026年10月8日. リンク
- Micron Technology, Form 8-K Exhibit 99.1, fiscal Q4 2026 results, 2026年9月30日. リンク
- TrendForce, “AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists”, 2026年9月30日. リンク
- TrendForce, “NVIDIA’s Reported 15% Server Hike Boosts Samsung, SK hynix with HBM Prices Potentially Up 50% in 2027”, 2026年8月25日. リンク
- Dell’Oro Group, “The Growing Memory Tax on AI Infrastructure”, 2026年8月20日. リンク
- Cushman & Wakefield, “Asia Pacific’s Data Centre Market Faces Structural Cost Shift Amid Rising AI Requirements”, 2026年4月1日. リンク
- Asia Economy, “‘Prepay 25 Trillion Won in Electricity Fees’…Samsung and SK hynix Reject KEPCO’s Proposal”, 2026年9月14日. リンク
- DC Market Insights, AIデータセンター市場(AI 1MW当たりコスト、2025年)および韓国の電力・政策データ. リンク