
Südkoreanischer Markt für Wärmemanagement in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Südkoreanischer Markt für Wärmemanagement in Rechenzentren: 2025 lag das Marktvolumen bei USD 408.0 Mio.; bis 2035 soll es bei einer CAGR von 12.15 % auf USD 1,280.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Bereitstellung
- 09Marktsegmentierung nach Kühlansatz
- 10Marktsegmentierung nach Rechenzentrumstyp
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
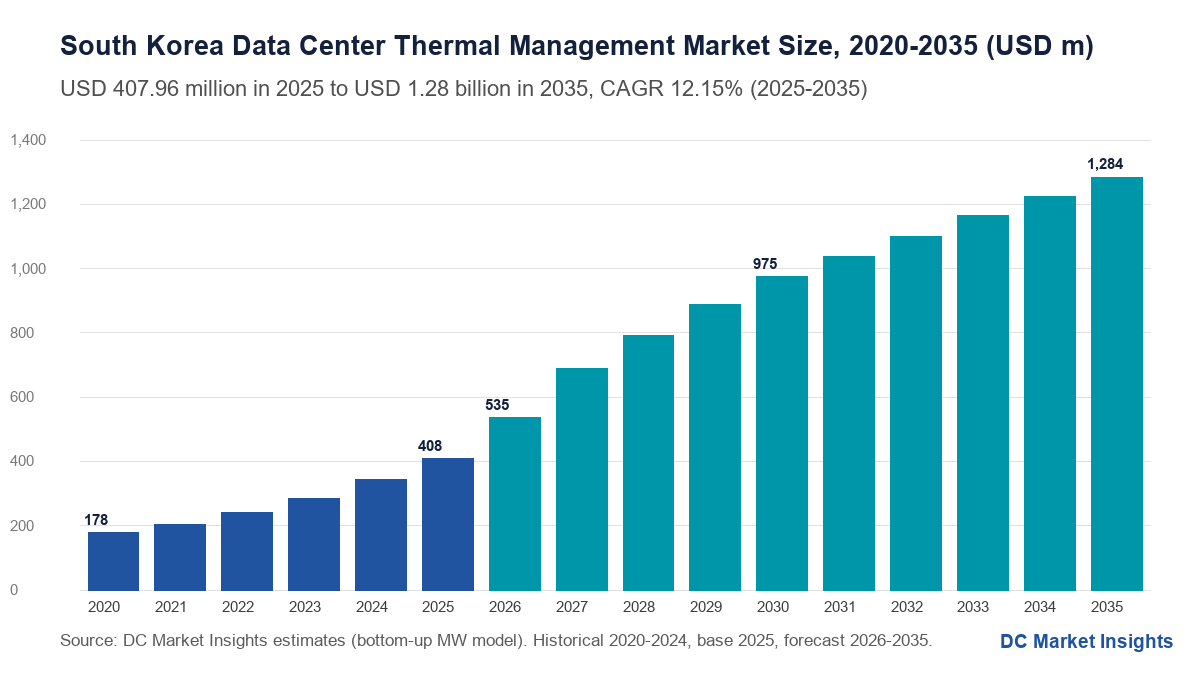
Der südkoreanische Markt für Wärmemanagement in Rechenzentren wird 2026 auf 535,18 Mio. USD bewertet und soll bis 2035 1,28 Mrd. USD erreichen, ausgehend von 407,96 Mio. USD im Jahr 2025, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,15 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der südkoreanische Markt für Wärmemanagement in Rechenzentren umfasst die Geräte, Steuerungen und Dienstleistungen, die Wärme aus koreanischen Rechenzentrumshallen abführen: Kältemaschinen, Umluftgeräte für Rechnerräume, Kühlmittelverteilereinheiten (CDUs), Direct-to-Chip- und Immersionssysteme, Einhausungen, Software zur thermischen Überwachung sowie die Serviceverträge, die den Betrieb sichern. Was in Korea das Geld bewegt, ist hohe Rackdichte bei rationiertem Stromnetz: Der Campus von SK Telecom und Amazon Web Services (AWS) in Ulsan ist auf 40-100 kW Kühlleistung pro Rack ausgelegt, während das seit Juni 2024 geltende Gesetz zur Förderung dezentraler Energie (Distributed Energy Activation Act) jede neue Last ab 10 MW einer Netzverträglichkeitsprüfung unterzieht, sodass Betreiber aus jedem genehmigten Megawatt mehr Rechenleistung herausholen. Die Rechnung hinter dem Wert für 2025 lautet: 230 MW neue IT-Kapazität × 1,35 Mio. USD thermischer Anteil pro MW = 310,50 Mio. USD Ausgaben für Neubauten, zuzüglich 1.547 MW installierter IT-Last × 63 Tsd. USD pro Jahr für Service, Software und Nachrüstung = 97,46 Mio. USD. Direct-to-Chip-Flüssigkeitskühlung ist mit 21,17 % pro Jahr der größte Wachstumsbereich, und die Region Honam wächst mit 20,20 % pro Jahr am schnellsten, weil das National AI Computing Center in Haenam und der Standort von OpenAI und SK Telecom in Süd-Jeolla außerhalb der Netzwarteschlange der Hauptstadtregion liegen.
Wichtige Marktkennzahlen: Wie groß ist der südkoreanische Markt für Wärmemanagement in Rechenzentren 2026?
DC Market Insights bewertet den südkoreanischen Markt für Wärmemanagement in Rechenzentren 2026 mit 535,18 Mio. USD, 31,18 % über 2025, da die in Korea fertiggestellte neue IT-Kapazität von 230 MW auf 300 MW steigt.
- Marktgröße 2025: 407,96 Mio. USD (rund 408,0 Mio. USD)
- Marktgröße 2026: 535,18 Mio. USD
- Marktgröße 2030: 974,65 Mio. USD
- Marktgröße 2035: 1,28 Mrd. USD
- CAGR 2025-2035: 12,15 % (niedriges Szenario 9,56 %, hohes Szenario 14,36 %)
- Größte Komponente: Kühlgeräte, 70,47 % der Ausgaben 2025 (287,50 Mio. USD)
- Am schnellsten wachsender Kühlansatz: Immersionskühlung mit 22,91 % pro Jahr, von 8,16 Mio. USD auf 64,21 Mio. USD
- Führende Region: Hauptstadtregion (Seoul, Provinz Gyeonggi und Incheon), 66,00 % der Ausgaben 2025
- Am schnellsten wachsende Region: Region Honam mit 20,20 % pro Jahr
- Größte Provinz: Provinz Gyeonggi, 134,63 Mio. USD im Jahr 2025
- Marktführer: LG Electronics, rund 18 % der Geräteausgaben 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollte ein Käufer von Rechenzentrumskühlung in Korea 2026 wissen?
DC Market Insights zieht vier Schlussfolgerungen aus einem koreanischen Markt für Wärmemanagement in Rechenzentren, der von 407,96 Mio. USD im Jahr 2025 auf 1,28 Mrd. USD im Jahr 2035 wächst.
- Flüssigkeitskühlung ist in Korea kein Pilotprojekt mehr, denn der Standort Gasan von KT Cloud (26 MW IT-Last, eröffnet im November 2025) betreibt Direct-to-Chip-Kühlung kommerziell, und jeder seither angekündigte große KI-Campus sieht hybride oder flüssigkeitsgekühlte Konzepte vor (Quelle: KT Cloud über Aju Business Daily); DC Market Insights beziffert Direct-to-Chip auf 18,00 % der Ausgaben 2025 und 39,00 % bis 2035.
- Software und Dienstleistungen wachsen schneller als Hardware, denn der installierte Bestand steigt von 1.547 MW im Jahr 2025 auf 5.269 MW im Jahr 2035, und jedes Megawatt bringt jährlich 63-83 Tsd. USD an laufenden Ausgaben; Dienstleistungen und Software erreichen bis 2035 35,37 % der Ausgaben.
- Das Stromnetz entscheidet, wohin die Kühlung geht, denn nur 40 von 601 Projekten in der Hauptstadtregion sollten rechtzeitig Strom erhalten (Quelle: Ministry of Trade, Industry and Energy (MOTIE), Juli 2024); der Anteil der Hauptstadtregion sinkt von 66,00 % auf 50,00 %.
- Kühlungshersteller produzieren inzwischen in Korea, denn FläktGroup investiert 240 Mrd. KRW (158 Mio. USD) in eine CDU-geführte Fertigungslinie am Samsung-Standort Gwangju, die bis Ende 2028 in Betrieb gehen soll (Quelle: FläktGroup, September 2026).
Zusammenfassung des südkoreanischen Marktes für Wärmemanagement in Rechenzentren: Wie viel gab Korea 2025 für die Wärmeabfuhr in Rechenzentren aus?
Korea gab 2025 407,96 Mio. USD für Wärmemanagement in Rechenzentren aus. Der südkoreanische Markt für Wärmemanagement in Rechenzentren wurde 2020 auf 178,22 Mio. USD bewertet, erreichte 2025 407,96 Mio. USD und soll bis 2035 1,28 Mrd. USD erreichen, bei einer CAGR von 12,15 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Markt um 18,01 % pro Jahr, da die Fertigstellungen neuer IT-Kapazität von 120 MW auf 230 MW stiegen und die Zahl der koreanischen Rechenzentren 182 erreichte (Quelle: Korea Data Center Council (KDCC), August 2026).
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 407,96 Mio. USD |
| Marktgröße 2026 | 535,18 Mio. USD |
| CAGR 2025-2035 | 12,15 % |
| Marktgröße 2035 | 1,28 Mrd. USD |
Das Wachstum erreicht 2026 mit 31,18 % und 2027 mit 28,67 % seinen Höhepunkt, wenn die Hallen in Ulsan, Paju und Gasan ausgebaut werden, und flacht bis 2035 auf 4,90 % ab, wenn sich die jährlichen Fertigstellungen bei rund 510 MW einpendeln und der installierte Bestand statt neuer Hallen 34,06 % der Ausgaben trägt. DC Market Insights schätzt, dass Korea 2025 rund 6,2 % der Ausgaben für Wärmemanagement in Rechenzentren im asiatisch-pazifischen Raum hält, gegenüber 6,60 Mrd. USD für die Region im Markt für Wärmemanagement in Rechenzentren im asiatisch-pazifischen Raum.
Was umfasst Wärmemanagement in Rechenzentren in Südkorea?
Wärmemanagement in Rechenzentren ist in Südkorea die 407,96 Mio. USD (2025) schwere Schicht aus Hardware, Software und Dienstleistungen, die koreanische IT-Geräte innerhalb ihrer Temperatur- und Feuchtigkeitsgrenzen hält, gezählt am Standort des Rechenzentrums.
Enthalten
- Kühlgeräte: Kältemaschinen, Kühltürme und Trockenkühler, Klimageräte und Umluftgeräte für Rechnerräume, In-Row-Geräte, Rücktür-Wärmetauscher, CDUs, Kühlplatten und Verteiler als Teil eines Gebäudekreislaufs sowie Immersionstanks und -flüssigkeiten (287,50 Mio. USD im Jahr 2025).
- Luftstrommanagement und Einhausung: Warm- und Kaltgangeinhausung, Blindplatten, Luftführungsteile für Doppelboden und Decke sowie Gebäudeventilatoren (16,10 Mio. USD).
- Software und Steuerungen zur thermischen Überwachung: Temperatur- und Drucksensoren, Regler, die thermischen Module von Data Center Infrastructure Management (DCIM) und Gebäudeleittechnik (BMS), Werkzeuge für numerische Strömungssimulation (CFD) und KI-gestützte Kühlungsoptimierung (25,46 Mio. USD).
- Thermische Dienstleistungen: Inbetriebnahme, vorbeugende Wartung, Kältemittel- und Flüssigkeitsservice, Überwachung als Dienstleistung und Kühlungsnachrüstungen (78,90 Mio. USD).
Nicht enthalten
- Vom Serverhersteller in Server eingebaute Kühlkörper und Lüfter, Netzteile und elektrische Verteilung, Büro- und Komfortklimatisierung in gemischt genutzten Gebäuden sowie die Stromrechnung für den Betrieb der Kühlanlage.
Wie die Segmente zusammenpassen
Die vier Komponenten ergeben in jedem Jahr die Gesamtsumme. Die Aufteilung nach Bereitstellung teilt dieselbe Summe in Neubauprojekte (310,50 Mio. USD) und Betrieb und Modernisierung des installierten Bestands (97,46 Mio. USD); die Aufteilungen nach Kühlansatz und Rechenzentrumstyp verteilen dieselbe Summe nach Technologie und nach Eigentümer. Dieser Bericht ist breiter angelegt als der südkoreanische Markt für Rechenzentrumskühlung, der nur Kühlgeräte und Kühlungsservice zählt: Rund ein Achtel (12,5 %) der Ausgaben für Wärmemanagement 2025 entfällt auf Einhausung, thermische Software und Steuerungen sowie thermische Engineering-Dienstleistungen, die der Kühlungsbericht nicht erfasst.
Warum unterscheiden sich die Schätzungen zum südkoreanischen Markt für Wärmemanagement in Rechenzentren?
Die Schätzungen zum Wärmemanagement in südkoreanischen Rechenzentren unterscheiden sich, weil die Definitionen sich unterscheiden; DC Market Insights beziffert den Markt 2026 auf Basis einer gebäudethermischen Definition auf 535,18 Mio. USD.
Breitere Definitionen zählen serverinterne Kühlkörper und Lüfter, unterbrechungsfreie Stromversorgung und Stromverteilung, Telekom-Shelter, außerhalb von Rechenzentrumshallen eingesetzte Kältetechnik sowie die Stromkosten für den Betrieb von Kältemaschinen hinzu, was den Gesamtwert mehr als verdoppeln kann. Engere Definitionen berücksichtigen nur die Klimatisierung von Rechnerräumen und lassen Kältemaschinen und Flüssigkeitskreisläufe außen vor, was einen Markt unterschätzt, in dem hybride Luft- und Flüssigkeitskonzepte inzwischen die Regel sind. Kleine und mittlere Unternehmen (KMU), Behörden und Edge-Betreiber sind als Käufer eingeschlossen.
| Element | In diesem Bericht | Warum |
|---|---|---|
| Kältemaschinen, Umluftgeräte, CDUs, Immersion | Ja, 287,50 Mio. USD | Kernanlage der Wärmeabfuhr |
| Einhausung und Luftstrom | Ja, 16,10 Mio. USD | Bestimmt die Kühllast pro Rack |
| Thermische Software und Sensoren | Ja, 25,46 Mio. USD | Steuert Sollwerte und Lüfterdrehzahlen |
| Serverinterne Kühlkörper und Lüfter | Nein | Im Serverpreis enthalten |
| Strom für die Kühlung | Nein | Betriebskosten, kein thermisches Produkt |
Markttreiber: Was treibt die Ausgaben für Wärmemanagement in koreanischen Rechenzentren?
Drei koreaspezifische Kräfte heben die Ausgaben für Wärmemanagement in südkoreanischen Rechenzentren von 407,96 Mio. USD im Jahr 2025 auf 974,65 Mio. USD im Jahr 2030, eine jährliche Rate von 19,03 %.
Rackdichte in Ulsan, Paju und Gumi: 40-100 kW pro Rack
Der Campus von SK Telecom und AWS in Ulsan, ein 100-MW-Standort, dessen Bau am 29. August 2025 begann und der ab 2027 in Betrieb gehen soll, ist mit einem hybriden Luft- und Wassersystem für 40-100 kW Kühlleistung pro Rack ausgelegt (Quelle: SK Telecom). Der 60-MW-Standort Gumi von Samsung SDS, ein Projekt über 427,3 Mrd. KRW mit Fertigstellung im März 2029, wird Kaltwasser direkt zu Hochleistungsservern führen (Quelle: Samsung SDS, Januar 2026). Bei diesen Dichten schätzt DC Market Insights den thermischen Anteil auf 1,8-2,2 Mio. USD pro MW, gegenüber 1,35 Mio. USD im nationalen Durchschnitt 2025, weshalb der Anteil pro MW bis 2035 auf 1,66 Mio. USD steigt.
Netzrationierung macht Kühleffizienz zu Kapazität
Nach dem seit Juni 2024 geltenden Distributed Energy Activation Act müssen Nutzer, die 10 MW oder mehr beantragen, eine Netzverträglichkeitsprüfung bestehen, und das MOTIE hat seit März 2023 eine Grundlage, Rechenzentren in der Hauptstadtregion mit einem Bedarf von 5 MW oder mehr die Versorgung zu verweigern (Quelle: MOTIE). Da der Industrietarif für Großabnehmer am 24. Oktober 2024 von 165,8 auf 182,7 KRW pro kWh angehoben wurde (Quelle: Korea Electric Power Corporation (KEPCO)), spart jede Senkung der Power Usage Effectiveness (PUE) um 0,1 Punkte in einer 20-MW-Halle rund 17,5 GWh und 3,2 Mrd. KRW pro Jahr (Schätzung von DC Market Insights). Diese Rechnung finanziert Kältemaschinen mit freier Kühlung, Einhausungen und KI-gestützte Steuerungssoftware, die mit 16,99 % pro Jahr am schnellsten wachsende Komponente.
Souveräne KI-Rechenleistung: 15.000 Chips in Haenam
Das National AI Computing Center in Haenam Solaseado, geführt von einem Samsung-SDS-Konsortium mit 2,5 Bio. KRW Investitionen und rund 15.000 KI-Chips, wurde am 3. August 2026 begonnen und soll 2028 fertiggestellt werden (Quelle: Ministry of Science and ICT (MSIT)). Zusammen mit den OpenAI-Vereinbarungen vom Oktober 2025 für Standorte in Süd-Jeolla mit SK Telecom und in Pohang mit Samsung verlagert es die Nachfrage nach Hochdichtekühlung in den Süden, und DC Market Insights erwartet, dass sich der Anteil der Region Honam an den nationalen Ausgaben von 6 % im Jahr 2025 auf 12 % im Jahr 2035 verdoppelt.
Markttrends: Wie verändert sich die Rechenzentrumskühlung in Korea?
Das Wärmemanagement in südkoreanischen Rechenzentren wandert von der Raumluft zum Chip: Direct-to-Chip-Kühlung steigt von 18,00 % der Ausgaben im Jahr 2025 auf 39,00 % im Jahr 2035.
Koreanische CDUs werden für NVIDIA-Plattformen qualifiziert
LG Electronics schloss die Infrastrukturqualifizierung seiner CDU-Modelle mit 600 kW, 1 MW und 2,6 MW ab, wobei die 2,6-MW-Einheit im September 2026 als NVIDIA DSX Ready qualifiziert wurde (Quelle: LG Electronics, September 2026). Der Campus Paju von LG Uplus mit 200 MW gesicherter Leistung und einem ersten Gebäude, das im Juni 2027 fertig sein soll, nutzt LG-CDUs, Direct-to-Chip-Kreisläufe und Kältemaschinen mit freier Kühlung (Quelle: LG Uplus über Kyunggi News). DC Market Insights zählt CDUs und gebäudeseitige Flüssigkeitskreisläufe zum Direct-to-Chip-Segment, das 2025 73,43 Mio. USD umfasst.
Immersion wechselt vom Labor ins Testfeld
LG Electronics, SK Enmove und Green Revolution Cooling (GRC) unterzeichneten im Oktober 2025 eine Absichtserklärung (MOU) zur Immersionskühlung, die LG-CDUs und -Kältemaschinen, SK-Enmove-Flüssigkeiten und GRC-Tanks im LG-Testfeld in Pyeongtaek kombiniert (Quelle: LG Electronics, Oktober 2025). HD Hyundai Oilbank begann 2026 mit der Validierung gemeinsam mit der Seoul National University (Quelle: HD Hyundai Oilbank). Immersion bleibt mit 8,16 Mio. USD im Jahr 2025 klein, ist aber der am schnellsten wachsende Ansatz und erreicht bis 2035 64,21 Mio. USD.
Kühlungshersteller bauen Fabriken in Korea
FläktGroup, im November 2025 von Samsung Electronics für 1,5 Mrd. EUR übernommen, wird in Gwangju eine Fertigungslinie mit 21.500 m² und CDUs als Leitprodukt errichten, die bis Ende 2028 in Betrieb gehen soll (Quelle: FläktGroup, September 2026), und LG Electronics erklärte im Oktober 2026, seine Kapazitäten für die Kühlung von KI-Rechenzentren in Korea auszubauen (Quelle: LG Electronics). Lokale Produktion verkürzt die Lieferzeiten für die 417,30 Mio. USD an thermischen Neubauausgaben, die DC Market Insights für 2026 erwartet.
Marktherausforderungen und Hemmnisse: Was bremst Wärmemanagement-Projekte in Südkorea?
Zwei Engpässe könnten die Ausgaben für Wärmemanagement in südkoreanischen Rechenzentren 2035 auf das niedrige Szenario von 1,02 Mrd. USD drücken, 20,84 % unter dem Basisszenario.
Netzprüfungen verzögern Projekte in der Hauptstadtregion
Von 601 bis 2029 in Seoul, Gyeonggi und Incheon beantragten Rechenzentren erwartete das MOTIE, dass nur 40 (6,7 %) rechtzeitig Strom erhalten (Quelle: MOTIE über Asia Economy, Juli 2024). Jede verzögerte 20-MW-Halle verschiebt beim thermischen Anteil von 2026 rund 28 Mio. USD an thermischer Ausrüstung (Schätzung von DC Market Insights), weshalb die Hauptstadtregion nur um 9,08 % pro Jahr wächst, gegenüber 12,15 % landesweit.
Wasserkreisläufe und Fachkräfte für Flüssigkeitskühlung
Hybride Standorte wie Ulsan und Gumi führen Kaltwasser bis zum Rack, und Korea hatte vor November 2025 keinen kommerziellen Direct-to-Chip-Standort, sodass Kompetenzen für Inbetriebnahme und Flüssigkeitsqualität knapp sind. DC Market Insights setzt im niedrigen Szenario einen um 5 % geringeren Flüssigkeitsanteil für eine langsamere Einführung an, und IBK Securities stellte im September 2026 fest, dass niedrige Markteintrittsbarrieren bei der Immersionskühlung bereits auf die Margen der Anbieter drücken.
Marktchancen: Wo können Anbieter von Wärmemanagement in Korea gewinnen?
Zwei Bereiche bieten Anbietern von Wärmemanagement für Rechenzentren in Südkorea bis 2035 rund 454,23 Mio. USD pro Jahr.
Serviceverträge für einen installierten Bestand von 5,3 GW
Der installierte IT-Bestand erreicht bis 2035 5.269 MW, und bei 83 Tsd. USD pro MW und Jahr für Wartung, Flüssigkeitsservice, Überwachung und Engineering wachsen die thermischen Dienstleistungen von 78,90 Mio. USD im Jahr 2025 auf 331,95 Mio. USD im Jahr 2035, eine CAGR von 15,45 %.
Nachrüstung älterer luftgekühlter Hallen
Rund 182 koreanische Rechenzentren waren 2025 in Betrieb (Quelle: KDCC), und viele Unternehmens- und Behördenhallen wurden für Luftkühlung mit deutlich unter 10 kW pro Rack ausgelegt. DC Market Insights bewertet die thermischen Ausgaben von Unternehmens- und Behördenrechenzentren 2025 mit 89,75 Mio. USD; die Umstellung eines Teils dieser Hallen auf Rücktür- oder Direct-to-Chip-Kühlung stützt ein Wachstum der Rücktür-Wärmetauscher von 14,68 % pro Jahr auf 128,42 Mio. USD bis 2035.
Preise: Was kostet Wärmemanagement in Rechenzentren pro MW in Korea?
DC Market Insights schätzt den Anteil des Wärmemanagements in südkoreanischen Rechenzentren 2025 auf 1,35 Mio. USD pro MW neuer IT-Last, mit einem Anstieg auf 1,66 Mio. USD im Jahr 2035, da Flüssigkeitskreisläufe die Raumluft ersetzen.
| Jahr | Thermischer Anteil bei Neubauten (Mio. USD pro MW) | Laufende Ausgaben des installierten Bestands (Tsd. USD pro MW und Jahr) |
|---|---|---|
| 2020 | 1,15 | 51 |
| 2025 | 1,35 | 63 |
| 2030 | 1,55 | 74 |
| 2035 | 1,66 | 83 |
Öffentliche Preisanker: Der KEPCO-Industrietarif für Großabnehmer von 182,7 KRW pro kWh ab Oktober 2024 bestimmt die Amortisation effizienter Kältemaschinen; LG Electronics meldete für das erste Halbjahr 2026 Aufträge für die Kühlung von KI-Rechenzentren über rund 600 Mrd. KRW (mehr als 428 Mio. USD), überwiegend Kältemaschinen und luftseitige Geräte (Quelle: LG Electronics über The Korea Times); und die Gwangju-Linie von FläktGroup über 240 Mrd. KRW bewertet neue lokale CDU-Kapazität mit rund 158 Mio. USD. Bei einem Wechselkurs von 1.400 KRW pro USD lagen allein die Kühlgeräte 2025 im Durchschnitt bei 1,25 Mio. USD pro MW.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumskühlung in Südkorea?
Fünf koreanische Regeln und eine globale Richtlinie bestimmen, wie die 535,18 Mio. USD an Ausgaben für Wärmemanagement in südkoreanischen Rechenzentren 2026 geplant werden.
- Distributed Energy Activation Act (in Kraft seit Juni 2024): Netzverträglichkeitsprüfung für Lasten ab 10 MW; laut Medienberichten wurden 20 von 374 Anträgen genehmigt (Quelle: MOTIE-Daten über Money Today).
- MOTIE-Regel zur Versorgungsverweigerung (März 2023): Grundlage, Rechenzentren in der Hauptstadtregion mit einem Bedarf ab 5 MW den Strom zu verweigern.
- Rahmengesetz zur Entwicklung der Künstlichen Intelligenz (AI Basic Act), in Kraft seit 22. Januar 2026: die Rechtsgrundlage für nationale KI-Recheninfrastruktur wie das Zentrum in Haenam mit 15.000 Chips.
- Im Mai 2026 verabschiedetes Sondergesetz für KI-Rechenzentren: Erleichterungen bei Strombezug und Netzprüfung für KI-Rechenzentren außerhalb der Hauptstadtregion (Quelle: Nationalversammlung, laut Money Today).
- Green-Data-Center-Zertifizierung des KDCC: vier Stufen, 23 bis Dezember 2022 zertifizierte Rechenzentren, mit PUE als Kernkennzahl.
- Thermische Richtlinien des ASHRAE Technical Committee 9.9: empfohlener Bereich der Server-Zulufttemperatur von 18-27 °C, die Planungsgrundlage für koreanische Sollwerte bei Kaltwasser und freier Kühlung.
Marktsegmentierung: Welches Segment des Wärmemanagements führt in Südkorea?
Kühlgeräte führen das Wärmemanagement in südkoreanischen Rechenzentren mit 287,50 Mio. USD im Jahr 2025 (70,47 %) an, während Software und Steuerungen zur thermischen Überwachung mit 16,99 % pro Jahr am schnellsten wachsen.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlgeräte | 287,50 | 70,47 % | 790,50 | 10,64 % |
| Luftstrommanagement und Einhausung | 16,10 | 3,95 % | 39,44 | 9,37 % |
| Software und Steuerungen zur thermischen Überwachung | 25,46 | 6,24 % | 122,28 | 16,99 % |
| Thermische Dienstleistungen | 78,90 | 19,34 % | 331,95 | 15,45 % |
Nach Bereitstellung
| Bereitstellung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubauprojekte | 310,50 | 76,11 % | 846,84 | 10,55 % |
| Betrieb und Modernisierung des installierten Bestands | 97,46 | 23,89 % | 437,33 | 16,20 % |
Nach Kühlansatz
| Kühlansatz | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftbasierte Raum- und Reihenkühlung | 293,73 | 72,00 % | 590,71 | 7,24 % |
| Rücktür-Wärmetauscher | 32,64 | 8,00 % | 128,42 | 14,68 % |
| Direct-to-Chip-Flüssigkeitskühlung | 73,43 | 18,00 % | 500,82 | 21,17 % |
| Immersionskühlung | 8,16 | 2,00 % | 64,21 | 22,91 % |
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 155,03 | 38,00 % | 680,61 | 15,94 % |
| Colocation-Rechenzentren | 146,87 | 36,00 % | 385,25 | 10,12 % |
| Unternehmens- und Behördenrechenzentren | 89,75 | 22,00 % | 154,10 | 5,55 % |
| Edge-Rechenzentren | 16,32 | 4,00 % | 64,21 | 14,68 % |
Hyperscale- und KI-Rechenzentren werden bis 2035 mit 680,61 Mio. USD und einer CAGR von 15,94 % zur größten Eigentümergruppe, weil jeder KI-Campus im folgenden Tracker Flüssigkeits- oder Hybridkühlung vorsieht.
DC Exklusiv: Der Kühlungs-Tracker für koreanische KI-Campusse, 7 Projekte und rund 756 MW
DC Market Insights verfolgt sieben namentlich bekannte koreanische KI-Campusse mit rund 756 MW geplanter Kapazität; beim thermischen Anteil von 1,39 Mio. USD pro MW im Jahr 2026 tragen sie während ihres Baus rund 1,05 Mrd. USD an Wert für Wärmemanagement in Rechenzentren. Dies ist eine Schätzung von DC Market Insights auf Basis von 7 Eingangsdaten, eine öffentliche Ankündigung pro Projekt.
| Projekt | Standort | MW | Thermisches Konzept | Zeitplan |
|---|---|---|---|---|
| SK Telecom und AWS, KI-Rechenzentrum Ulsan | Ulsan | 100 | Hybride Luft- und Wasserkühlung, 40-100 kW pro Rack | Betrieb ab 2027 |
| KI-Rechenzentrum Paju von LG Uplus | Provinz Gyeonggi | 200 (Leistung gesichert) | Hybride Luftkühlung plus Direct-to-Chip, CDUs von LG Electronics und Kältemaschinen mit freier Kühlung | Gebäude 1 bis Juni 2027 |
| Naver Gak Sejong, Phasen 2 und 3 | Sejong City | 270 (Campusplanung) | Direkte Flüssigkeitskühlung als Basiskonzept, Immersion im Test | 2028-2029 |
| KI-Rechenzentrum Gumi von Samsung SDS | Gyeongsangbuk-do | 60 | Hybrid, Kaltwasser direkt zu Hochleistungsservern | März 2029 |
| KT Cloud und SGC Energy, Gunsan | Jeollabuk-do | 60 (Phase 1) | Flüssigkeitskühlung für GPUs der nächsten Generation | Anfang 2028 |
| KI-Rechenzentrum Gasan von KT Cloud | Seoul | 26 IT (40 Netz) | Direct-to-Chip-Flüssigkeitskühlung | Eröffnet im November 2025 |
| Joint Ventures von OpenAI mit SK Telecom und Samsung SDS | Jeollanam-do und Pohang | 40 (2 x 20 anfänglich) | Nicht veröffentlicht | Angekündigt im Oktober 2025 |
Lesart des Trackers: Fünf der sieben Projekte liegen außerhalb der Hauptstadtregion, sechs nennen Flüssigkeits- oder Hybridkühlung, und die beiden größten (Paju und Sejong) kommen zusammen auf 470 MW. Quellen: Ankündigungen von SK Telecom, LG Uplus, Naver Cloud, Samsung SDS, KT Cloud und OpenAI; die MW-Angabe für Paju ist gesicherte Leistung, nicht IT-Last.
Regionale Analyse: Welche koreanische Region gibt am meisten für Wärmemanagement in Rechenzentren aus?
Die Hauptstadtregion führt die Ausgaben für Wärmemanagement in südkoreanischen Rechenzentren mit 269,25 Mio. USD im Jahr 2025 (66,00 %) an, und die Region Honam wächst mit 20,20 % pro Jahr am schnellsten auf 154,10 Mio. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hauptstadtregion | 269,25 | 66,00 % | 642,08 | 9,08 % |
| Region Chungcheong | 48,96 | 12,00 % | 192,62 | 14,68 % |
| Region Yeongnam | 44,88 | 11,00 % | 218,31 | 17,14 % |
| Region Honam | 24,48 | 6,00 % | 154,10 | 20,20 % |
| Gangwon und Jeju | 20,40 | 5,00 % | 77,05 | 14,21 % |
Hauptstadtregion
Seoul, die Provinz Gyeonggi und Incheon beherbergten 2025 74,77 % der privaten Rechenzentren (Quelle: KDCC); der 26-MW-Standort Gasan von KT Cloud und der Campus Paju von LG Uplus halten die Region trotz Netzgrenzen 2035 bei der Hälfte der nationalen Ausgaben, bei einem Wachstum von 9,08 % pro Jahr.
Region Chungcheong
Navers Campus Gak Sejong, geplant mit 270 MW und direkter Flüssigkeitskühlung in späteren Phasen, steigert die Ausgaben von Sejong City bis 2035 um 16,79 % pro Jahr, die schnellste Rate in der Region.
Region Yeongnam
Ulsan (SK Telecom und AWS, 100 MW) und Gumi (Samsung SDS, 60 MW) heben den Anteil der Region bis 2035 von 11 % auf 17 %; Ulsan wächst um 23,06 % pro Jahr.
Region Honam
Das National AI Computing Center in Haenam und der KI-Campus in Süd-Jeolla machen Jeollanam-do mit 23,32 % pro Jahr zur am schnellsten wachsenden Provinz, eine Verachtfachung im Laufe des Jahrzehnts.
Gangwon und Jeju
Kühleres Klima und neue Stromvereinbarungen in Gangwon stützen eine CAGR von 14,21 % und einen nationalen Anteil von 6 % bis 2035, wobei freie Kühlung länger im Jahr nutzbar ist als in Seoul.
Provinzanalyse: Welche koreanischen Provinzen und Städte tragen die meisten thermischen Ausgaben?
Die Provinz Gyeonggi führt die Ausgaben für Wärmemanagement in südkoreanischen Rechenzentren mit 134,63 Mio. USD im Jahr 2025 an, und Jeollanam-do ist mit 23,32 % pro Jahr die am schnellsten wachsende große Provinz.
| Rang | Provinz oder Stadt | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Provinz Gyeonggi | Hauptstadtregion | 134,63 | 321,03 | 9,08 % |
| 2 | Seoul | Hauptstadtregion | 96,93 | 205,47 | 7,80 % |
| 3 | Incheon | Hauptstadtregion | 37,70 | 115,58 | 11,86 % |
| 4 | Sejong City | Region Chungcheong | 19,58 | 92,46 | 16,79 % |
| 5 | Busan | Region Yeongnam | 17,95 | 69,86 | 14,56 % |
| 6 | Chungcheongnam-do | Region Chungcheong | 14,69 | 53,93 | 13,89 % |
| 7 | Daejeon | Region Chungcheong | 14,69 | 46,23 | 12,15 % |
| 8 | Gangwon-do | Gangwon und Jeju | 14,28 | 55,48 | 14,54 % |
| 9 | Jeollanam-do | Region Honam | 11,74 | 95,54 | 23,32 % |
| 10 | Ulsan | Region Yeongnam | 9,87 | 78,59 | 23,06 % |
| 11 | Gyeongsangbuk-do | Region Yeongnam | 9,87 | 39,30 | 14,82 % |
| 12 | Gwangju | Region Honam | 7,35 | 30,82 | 15,42 % |
Szenarioanalyse: Wie könnte der südkoreanische Markt für Wärmemanagement in Rechenzentren 2035 aussehen?
DC Market Insights sieht den südkoreanischen Markt für Wärmemanagement in Rechenzentren 2035 zwischen 1,02 Mrd. USD und 1,56 Mrd. USD, mit 1,28 Mrd. USD im Basisszenario.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Niedrig | 1.016,57 | 9,56 % | Neue MW 20 % unter Basis, da Netzprüfungen Projekte blockieren; Flüssigkeitsanteil 5 % niedriger; Softwareausgaben 10 % niedriger |
| Basis | 1.284,16 | 12,15 % | Fertigstellungen steigen von 300 MW (2026) auf 510 MW (2035) |
| Hoch | 1.560,85 | 14,36 % | Neue MW 20 % über Basis, da das Sondergesetz für KI-Rechenzentren Standorte außerhalb der Hauptstadtregion beschleunigt; Flüssigkeitsanteil 4 % höher |
Wichtige Akteure: Wer liefert Wärmemanagement für Rechenzentren in Südkorea?
DC Market Insights schätzt, dass die fünf größten Anbieter (LG Electronics, Vertiv, Schneider Electric, Samsung Electronics mit FläktGroup und Trane Technologies) rund 55 % der Geräteausgaben für Wärmemanagement in südkoreanischen Rechenzentren 2025 hielten, mit LG Electronics als Marktführer bei rund 18 %, auf Basis installierter Referenzen bei Kältemaschinen und Umluftgeräten.
- LG Electronics: Umsatz der Eco Solution (ES) Company von 9,32 Bio. KRW im Jahr 2025 (Quelle: LG Electronics, Januar 2026); CDUs für NVIDIA-Plattformen qualifiziert
- Samsung Electronics und FläktGroup: Übernahme für 1,5 Mrd. EUR im November 2025 abgeschlossen; Umsatz von FläktGroup über 700 Mio. EUR (Quelle: Samsung Electronics)
- Vertiv: Nettoumsatz von 10,23 Mrd. USD im Jahr 2025, Asien-Pazifik 2,02 Mrd. USD (Quelle: Vertiv, Februar 2026); Vertrieb in Korea über Leaders Systems und TS Core
- Schneider Electric: 75 % von Motivair 2024 für 850 Mio. USD für Flüssigkeitskühlung erworben (Quelle: Schneider Electric)
- SK Enmove: Flüssigkeiten für Immersionskühlung, Partner von GRC und LG
- Green Revolution Cooling (GRC): Immersionstanks
- Trane Technologies: Kältemaschinen für Hyperscale-Hallen
- Carrier: Kältemaschinen und Luftaufbereitung für Rechnerräume
- Johnson Controls: Kältemaschinen und Steuerungen
- Daikin: Klimatisierung und Kältemaschinen
- Mitsubishi Electric: Kältemaschinen und Präzisionsklimatisierung
- Stulz: Präzisionsklimatisierung
- Delta Electronics: In-Row- und Rackkühlung
- GST: koreanische Immersionskühlsysteme, Pilotprojekt mit S-Oil bis Mai 2029
- Iceotope: präzise Flüssigkeitskühlung, getestet mit SK Telecom
Die Käuferkonzentration ist hoch: DC Market Insights schätzt, dass SK Telecom, KT Cloud, LG Uplus, Naver Cloud und Samsung SDS rund 45 % der thermischen Ausrüstung 2025 nach Wert bestellten.
Jüngste Entwicklungen: Was hat sich seit 2025 bei der Rechenzentrumskühlung in Korea verändert?
Beim Wärmemanagement in südkoreanischen Rechenzentren gab es zwischen August 2025 und September 2026 6 datierte Projekt- und Anbieterereignisse, die 186 MW flüssigkeits- oder hybridgekühlter Kapazität in Ulsan, Gasan und Gumi betrafen.
- Im August 2025 begannen SK Telecom und AWS mit dem Bau des 100-MW-KI-Rechenzentrums in Ulsan, ausgelegt für 40-100 kW pro Rack (Quelle: SK Telecom).
- Im Oktober 2025 unterzeichneten LG Electronics, SK Enmove und GRC eine MOU zur Immersionskühlung im LG-Testfeld in Pyeongtaek (Quelle: LG Electronics).
- Im November 2025 eröffnete KT Cloud sein KI-Rechenzentrum Gasan mit 26 MW IT-Last und Direct-to-Chip-Kühlung (Quelle: KT Cloud).
- Im Januar 2026 kündigte Samsung SDS ein KI-Rechenzentrum mit 60 MW und 427,3 Mrd. KRW in Gumi an, mit Kaltwasser bis zum Server (Quelle: Samsung SDS).
- Im September 2026 kündigte FläktGroup eine HLK- und CDU-Fertigungslinie über 240 Mrd. KRW am Samsung-Standort Gwangju an (Quelle: FläktGroup).
- Im September 2026 wurde die 2,6-MW-CDU von LG Electronics als NVIDIA DSX Ready qualifiziert (Quelle: LG Electronics).
Methodik: Wie das Modell den südkoreanischen Markt für Wärmemanagement in Rechenzentren bewertet
DC Market Insights hat den Wert von 407,96 Mio. USD (2025) von unten nach oben aus 16 jährlichen Kapazitätskohorten, 4 Komponentenpreisen und 12 Provinzen aufgebaut und dabei dieselben Kapazitätsdaten wie für den südkoreanischen Markt für Rechenzentrumskühlung verwendet, damit beide Berichte übereinstimmen.
- Rechnung: 230 MW neue IT × 1,35 Mio. USD pro MW (Kühlgeräte 1,25, Einhausung 0,07, Sensoren und Steuerungen 0,03) = 310,50 Mio. USD; 1.547 MW installiert × 63 Tsd. USD pro MW (Service 45, Software 12, Engineering 6) = 97,46 Mio. USD.
- Obergrenze 1: 407,96 Mio. USD entsprechen rund 20 % des Asien-Pazifik-Umsatzes von Vertiv in Höhe von 2,02 Mrd. USD im Jahr 2025, einer Region, die China, Indien und Australien einschließt.
- Obergrenze 2: 407,96 Mio. USD entsprechen 6,2 % des Marktes für Wärmemanagement im asiatisch-pazifischen Raum von 6,60 Mrd. USD, im Einklang mit Koreas Anteil an der regionalen Rechenzentrumskapazität.
- Untergrenze: Die thermischen Ausgaben 2024 von 343,67 Mio. USD entsprechen rund 7,7 % von 6,22 Bio. KRW (4,44 Mrd. USD) Umsatz kommerzieller koreanischer Rechenzentren 2024 (Quelle: KDCC), ein üblicher Anteil für Anlagenausgaben plus Service.
Jede Segment-, Regions- und Provinztabelle ergibt 2025 und 2035 die nationale Gesamtsumme; die CAGRs werden aus den Endwerten neu berechnet. Quellen sind die im Text genannten Unternehmensmitteilungen, Pflichtveröffentlichungen und Regierungsdaten; die vollständige Methode steht auf der Seite zur Forschungsmethodik, und das Bild der nationalen Nachfrage findet sich in den Berichten Südkoreanischer Rechenzentrumsmarkt und Südkoreanischer Markt für KI-Rechenzentren.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und nicht enthaltene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich die Schätzungen zum Wärmemanagement in südkoreanischen Rechenzentren unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: MW × thermischer Anteil pro MW
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Kernaussagen
- 04Marktdynamik
- 4.1Treiber: Rackdichte in Ulsan, Paju und Gumi
- 4.2Treiber: Netzrationierung macht Kühleffizienz zu Kapazität
- 4.3Treiber: Souveräne KI-Rechenleistung in Haenam
- 4.4Trend: Koreanische CDUs werden für NVIDIA-Plattformen qualifiziert
- 4.5Trend: Immersion wechselt vom Labor ins Testfeld
- 4.6Trend: Kühlungshersteller bauen Fabriken in Korea
- 4.7Herausforderung: Netzprüfungen verzögern Projekte in der Hauptstadtregion
- 4.8Herausforderung: Wasserkreisläufe und Fachkräfte für Flüssigkeitskühlung
- 4.9Chance: Serviceverträge für einen installierten Bestand von 5,3 GW
- 4.10Chance: Nachrüstung älterer luftgekühlter Hallen
- 05Preisanalyse
- 5.1Thermischer Anteil pro MW, 2020-2035
- 5.2Laufende Ausgaben des installierten Bestands pro MW
- 5.3Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1Distributed Energy Activation Act
- 6.2MOTIE-Regel zur Versorgungsverweigerung
- 6.3AI Basic Act
- 6.4Sondergesetz für KI-Rechenzentren
- 6.5Green-Data-Center-Zertifizierung
- 6.6Thermische Richtlinien ASHRAE TC 9.9
- 07Marktsegmentierung nach Komponente
- 7.1Kühlgeräte
- 7.2Luftstrommanagement und Einhausung
- 7.3Software und Steuerungen zur thermischen Überwachung
- 7.4Thermische Dienstleistungen
- 08Marktsegmentierung nach Bereitstellung
- 8.1Neubauprojekte
- 8.2Betrieb und Modernisierung des installierten Bestands
- 09Marktsegmentierung nach Kühlansatz
- 9.1Luftbasierte Raum- und Reihenkühlung
- 9.2Rücktür-Wärmetauscher
- 9.3Direct-to-Chip-Flüssigkeitskühlung
- 9.4Immersionskühlung
- 10Marktsegmentierung nach Rechenzentrumstyp
- 10.1Hyperscale- und KI-Rechenzentren
- 10.2Colocation-Rechenzentren
- 10.3Unternehmens- und Behördenrechenzentren
- 10.4Edge-Rechenzentren
- 11DC Exklusiv: Kühlungs-Tracker für koreanische KI-Campusse
- 11.1SK Telecom und AWS, KI-Rechenzentrum Ulsan
- 11.2KI-Rechenzentrum Paju von LG Uplus
- 11.3Naver Gak Sejong, Phasen 2 und 3
- 11.4KI-Rechenzentrum Gumi von Samsung SDS
- 11.5KT Cloud und SGC Energy, Gunsan
- 11.6KI-Rechenzentrum Gasan von KT Cloud
- 11.7Joint Ventures von OpenAI mit SK Telecom und Samsung SDS
- 12Regionale Analyse
- 12.1Hauptstadtregion
- 12.2Region Chungcheong
- 12.3Region Yeongnam
- 12.4Region Honam
- 12.5Gangwon und Jeju
- 13Provinzanalyse
- 13.1Provinz Gyeonggi
- 13.2Seoul
- 13.3Incheon
- 13.4Sejong City
- 13.5Busan
- 13.6Chungcheongnam-do
- 13.7Daejeon
- 13.8Gangwon-do
- 13.9Jeollanam-do
- 13.10Ulsan
- 13.11Gyeongsangbuk-do
- 13.12Gwangju
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure
- 15.1LG Electronics
- 15.2Samsung Electronics und FläktGroup
- 15.3Vertiv
- 15.4Schneider Electric
- 15.5SK Enmove
- 15.6Green Revolution Cooling
- 15.7Trane Technologies
- 15.8Carrier
- 15.9Johnson Controls
- 15.10Daikin
- 15.11Mitsubishi Electric
- 15.12Stulz
- 15.13Delta Electronics
- 15.14GST
- 15.15Iceotope
- 15.16Käuferkonzentration
- 16Jüngste Entwicklungen
- 16.1August 2025 bis September 2026
- Abb. 11. Größe des südkoreanischen Marktes für Wärmemanagement in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Vergleich des Umfangs
- Tabelle 33. Thermischer Anteil pro MW, 2020-2035
- Tabelle 44. Markt nach Komponente, 2025 und 2035
- Tabelle 55. Markt nach Bereitstellung, 2025 und 2035
- Tabelle 66. Markt nach Kühlansatz, 2025 und 2035
- Tabelle 77. Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 88. Kühlungs-Tracker für koreanische KI-Campusse
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Die 12 größten Provinzen und Städte
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
535,18 Mio. USD im Jahr 2026, ein Plus von 31,18 % gegenüber 407,96 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 1,28 Mrd. USD erreichen, eine CAGR von 12,15 % ab 2025.
12,15 % pro Jahr von 2025 bis 2035, nach 18,01 % pro Jahr im Zeitraum 2020-2025. Das Wachstum erreicht 2026 mit 31,18 % seinen Höhepunkt, wenn KI-Hallen in Ulsan, Paju und Gasan ausgebaut werden.
535,18 Mio. USD im Jahr 2026 sind ein gebäudethermischer Wert: Kühlanlage, Einhausung, thermische Software und Dienstleistungen. Breitere Definitionen zählen Server-Kühlkörper, Stromversorgungstechnik oder Kühlstrom hinzu, was den Gesamtwert verdoppeln kann.
12,5 % der Ausgaben 2025: Wärmemanagement (407,96 Mio. USD) ergänzt Kühlgeräte und Kühlungsservice, die der Kühlungsmarkt allein zählt, um Einhausung, Software zur thermischen Überwachung und Engineering-Dienstleistungen.
Immersionskühlung mit 22,91 % pro Jahr, von 8,16 Mio. USD im Jahr 2025 auf 64,21 Mio. USD im Jahr 2035; Direct-to-Chip-Kühlung ist der größte Wachstumsbereich und steigt auf 500,82 Mio. USD.
1,35 Mio. USD pro MW neuer IT-Last im Jahr 2025, steigend auf 1,66 Mio. USD bis 2035, zuzüglich 63 Tsd. USD pro installiertem MW und Jahr für Service und Software (Schätzungen von DC Market Insights).
Die Hauptstadtregion mit 269,25 Mio. USD im Jahr 2025 (66,00 %); die Region Honam wächst mit 20,20 % pro Jahr am schnellsten, da KI-Campusse nach Süd-Jeolla ziehen.
Lasten ab 10 MW benötigen seit Juni 2024 eine Netzverträglichkeitsprüfung, daher kaufen Betreiber effiziente Kältemaschinen, Einhausungen und Steuerungssoftware; thermische Software wächst um 16,99 % pro Jahr auf 122,28 Mio. USD bis 2035.
Rund 55 % der Geräteausgaben 2025 entfallen auf LG Electronics, Vertiv, Schneider Electric, Samsung mit FläktGroup und Trane Technologies, mit LG Electronics als Marktführer bei rund 18 % (Schätzungen von DC Market Insights).
Rund 756 MW auf 7 erfassten KI-Campussen, mit rund 1,05 Mrd. USD an thermischem Wert beim Anteil von 2026; sechs der sieben nennen Flüssigkeits- oder Hybridkühlung, laut DC Market Insights.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.