
Markt für militärische Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
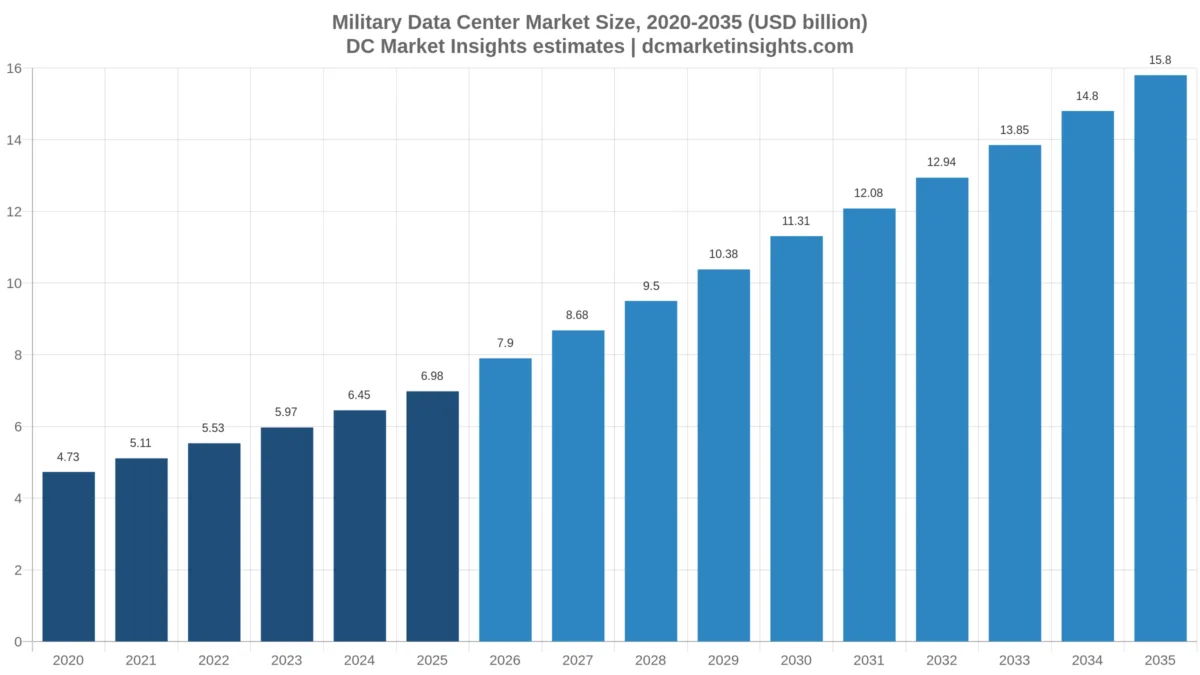
Markt für militärische Rechenzentren: 2025 lag das Marktvolumen bei USD 6,980.0 Mio.; bis 2035 soll es bei einer CAGR von 8.52 % auf USD 15.80 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Erfassungsbereich und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Teilstreitkraft
- 09Marktsegmentierung nach Workload
- 10Marktsegmentierung nach Bereitstellungsmodell
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für militärische Rechenzentren wird 2026 auf 7,90 Mrd. USD beziffert und soll bis 2035 auf 15,80 Mrd. USD steigen, nach 6,98 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,52 % von 2025 bis 2035 (Schätzung von DC Market Insights). Militärische Mittel fließen in diesem Markt heute eher über Grundstücke und Akkreditierungen als über Serverräume: Das Department of the Air Force bot im Oktober 2025 Flächen auf 5 Stützpunkten für kommerzielle KI-Campusse an, die jeweils mindestens 100 MW erreichen müssen, und im März 2026 wählte die Army unter Vorbehalt Carlyle für rund 1.384 Acres in Fort Bliss und CyrusOne für rund 1.201 Acres auf dem Dugway Proving Ground aus (Quelle: U.S. Army). Der zweite Kanal ist die Cloud für Verschlusssachen: Das U.S. Department of Defense (DoD) vergab im Dezember 2022 vier Verträge für die Joint Warfighting Cloud Capability (JWCC) mit einer Obergrenze von jeweils 9 Mrd. USD, und Amazon Web Services (AWS) plant bis zu 50 Mrd. USD für knapp 1,3 GW Kapazität für künstliche Intelligenz (KI) und Hochleistungsrechnen (HPC) in seinen Top-Secret-, Secret- und GovCloud-Regionen (Quelle: Amazon). Die Rechnung für 2025 beruht auf 1.500 MW genutzter IT-Last im Verteidigungsbereich: 1.380 MW konventionelle Last zu 2,75 Mio. USD je MW-Jahr und 120 MW KI-Last zu 8,10 Mio. USD je MW-Jahr ergeben 4,77 Mrd. USD an Hardware, 420 MW in Colocation oder Verschlusssachen-Cloud zu 225 USD je kW-Monat ergeben 1,13 Mrd. USD, und 554,42 Mio. USD an Bauleistungen sowie 520,00 Mio. USD an taktischen Systemen vervollständigen die Summe. KI-Training und -Inferenz ist mit 18,66 % pro Jahr die am schnellsten wachsende Workload, und Europa ist mit 10,20 % die am schnellsten wachsende Region, weil die Verbündeten ihre Kernausgaben für Verteidigung in Richtung 3,5 % des Bruttoinlandsprodukts (BIP) anheben.
Wichtige Marktkennzahlen: Wie groß ist der Markt für militärische Rechenzentren 2026?
Der Markt für militärische Rechenzentren erreicht 2026 ein Volumen von 7,90 Mrd. USD und liegt damit 13,31 % über dem Niveau von 2025, so die Schätzungen von DC Market Insights.
- Marktgröße 2025: 6,98 Mrd. USD
- Marktgröße 2026: 7,90 Mrd. USD
- Marktgröße 2030: 11,31 Mrd. USD
- Marktgröße 2035: 15,80 Mrd. USD
- CAGR 2025-2035: 8,52 % (unteres Szenario 7,19 %, oberes Szenario 9,90 %)
- Größte Komponente: IT-Hardware, 4,77 Mrd. USD bzw. 68,34 % des Werts 2025
- Am schnellsten wachsendes Segment: KI-Training und -Inferenz, 18,66 % pro Jahr auf 3,48 Mrd. USD bis 2035
- Führende Region: Nordamerika, 3,35 Mrd. USD bzw. 48,0 % des Werts 2025; am schnellsten wachsende Region: Europa, 10,20 %
- Größtes Land: Vereinigte Staaten, 3,21 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 13,29 %
- Größte Anbietergruppe: die vier JWCC-Cloud-Anbieter (AWS, Microsoft, Google, Oracle) mit rund 14 % des Werts 2025 über Cloud-Regionen für Verschlusssachen (Schätzung von DC Market Insights)
Kernaussagen: Was treibt die Ausgaben für militärische Rechenzentren?
- Cloud-Regionen für Verschlusssachen wachsen um 15,88 % pro Jahr, weil JWCC und Abkommen mit Verbündeten Workloads aus den Serverräumen der Stützpunkte in akkreditierte Secret- und Top-Secret-Regionen verlagern.
- KI-Training und -Inferenz steigt bis 2035 von 9 % auf 22 % des Werts, weil KI-Last je MW im Verteidigungsbereich 8,10 Mio. USD pro Jahr kostet, gegenüber 2,75 Mio. USD für konventionelle Last.
- Militäreigene Rechenzentren auf Stützpunkten wachsen nur um 5,71 % pro Jahr, weil die Konsolidierung weitergeht: Das GAO zählte zu Beginn des Haushaltsjahres 2022 noch 638 aktive DoD-Rechenzentren.
- Europa wächst um 10,20 % pro Jahr und ist damit die dynamischste Region, weil sich die NATO-Verbündeten im Juni 2025 darauf verständigt haben, bis 2035 3,5 % des BIP für die Kernverteidigung aufzuwenden.
Zusammenfassung: Größe, Anteile und Prognose des Marktes für militärische Rechenzentren
Der globale Markt für militärische Rechenzentren hatte 2020 einen Wert von 4,73 Mrd. USD, erreichte 2025 6,98 Mrd. USD und soll bis 2035 auf 15,80 Mrd. USD wachsen, was einer CAGR von 8,52 % im Prognosezeitraum entspricht.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 6,98 Mrd. USD |
| Marktgröße 2026 | 7,90 Mrd. USD |
| CAGR 2025-2035 | 8,52 % |
| Marktgröße 2035 | 15,80 Mrd. USD |
| Abgedeckte Segmente | Komponente, Teilstreitkraft, Workload, Bereitstellungsmodell |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika |
Die Ausgaben für militärische Rechenzentren stiegen von 2020 bis 2025 um 8,06 % pro Jahr, während die genutzte IT-Last im Verteidigungsbereich von 1.280 MW auf 1.500 MW zunahm; bis 2035 beschleunigt sich das Wachstum auf 8,52 % pro Jahr, da die Last 2.600 MW erreicht und der KI-Anteil daran von 8 % auf 31 % klettert. Die Ausgaben je genutztem MW steigen von 4,65 Mio. USD im Jahr 2025 auf 6,08 Mio. USD im Jahr 2035, weil GPU-dichte Racks und Hosting für Verschlusssachen je MW mehr kosten als die Geschäftssysteme, die sie ersetzen.
Was umfasst der Markt für militärische Rechenzentren?
Der Markt für militärische Rechenzentren erfasst 6,98 Mrd. USD an Ausgaben des Jahres 2025 für Rechenzentrumskapazität, die von Verteidigungsministerien, Streitkräften und militärischen Nachrichtendiensten genutzt wird, unabhängig davon, ob sich diese Kapazität auf einem Stützpunkt, in einer kommerziellen Colocation-Halle, in einer akkreditierten Cloud-Region für Verschlusssachen oder in einem verlegbaren Shelter befindet.
Enthalten
- Server-, Speicher- und Beschleuniger-Hardware in militärischen Rechenzentren (4,77 Mrd. USD im Jahr 2025).
- Colocation sowie Infrastructure-as-a-Service-Kapazität (IaaS) in Secret- und Top-Secret-Clouds, die von Nutzern aus dem Verteidigungsbereich bezogen wird (1,13 Mrd. USD).
- Strom, Kühlung und weitere elektrische und mechanische Systeme für neue militäreigene Hallen (332,16 Mio. USD).
- Bau und Ausbau von Hallen und Sicherheitsräumen, einschließlich Suiten nach dem Standard Sensitive Compartmented Information Facility (SCIF) (222,26 Mio. USD).
- Taktische und verlegbare Rechenzentren: robuste Container, Server-Stacks in Transportkoffern und Edge-Knoten für vorgeschobene Einheiten (520,00 Mio. USD).
Nicht enthalten
- Lizenzen für Verteidigungssoftware, Software-as-a-Service und IT-Dienstleistungen von Systemintegratoren.
- Gefechtsfunkgeräte, Satelliten-Bodenstationen, militärische Weitverkehrsnetze und in Waffensysteme eingebettete Computer.
- Zivile Rechenzentren der öffentlichen Verwaltung, die im Government Data Center Market behandelt werden.
- Kommerzielle KI-Campusse auf gepachtetem Militärgelände, sofern der Mieter private Kunden bedient; gezählt wird nur der von Nutzern aus dem Verteidigungsbereich beanspruchte Anteil.
Wie die Segmente zusammenhängen
Komponente, Teilstreitkraft, Workload und Bereitstellungsmodell teilen jeweils dieselbe Gesamtsumme von 6,98 Mrd. USD für 2025 auf, und die fünf Regionen mit ihren Ländern ergeben in jedem Jahr von 2020 bis 2035 denselben Wert.
Warum unterscheiden sich die Schätzungen zum Markt für militärische Rechenzentren?
Die Schätzungen zum Markt für militärische Rechenzentren weichen voneinander ab, weil jede die Grenze zwischen Rechenzentren und der übrigen Verteidigungs-IT an einer anderen Stelle zieht; DC Market Insights beziffert den Wert für 2026 auf 7,90 Mrd. USD.
Weiter gefasste Definitionen schließen Systeme für Führung, Kommunikation, Computer, Nachrichtengewinnung, Überwachung und Aufklärung (C4ISR), IT-Dienstleistungen für das Militär, Militärsoftware und Cybersicherheitsdienste ein und bilden damit militärische IT-Budgets statt Rechenzentrumskapazität ab. Allein das DoD beantragte für das Haushaltsjahr 2026 66,1 Mrd. USD für IT und Cyberspace-Aktivitäten (Quelle: DoD Cost Assessment and Program Evaluation), sodass jede auf IT-Budgets aufbauende Zahl weit über den Ausgaben für Rechenzentren liegt. Enger gefasste Definitionen zählen nur Gebäude: Die Zeile Verteidigung und Nachrichtendienste im Government Data Center Market von DC Market Insights liegt für 2025 bei 4,65 Mrd. USD, weil sie nur feste Standorte bewertet; diese Ausgabe ergänzt Cloud-Kapazität für Verschlusssachen zu Hosting-Preisen, HPC-Zentren des Verteidigungsbereichs und taktische Systeme, was die Differenz zu 6,98 Mrd. USD erklärt. Zu den Abnehmern im Erfassungsbereich zählen außerdem kleinere Verteidigungsbehörden, militärische Forschungslabore und Verteidigungsministerien verbündeter Staaten mit mittelgroßen Volkswirtschaften.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Vom Verteidigungsbereich genutzte Cloud-Regionen für Verschlusssachen | Ja, 976,56 Mio. USD im Jahr 2025 | Als Dienst bezogene Kapazität steht dennoch in einem Rechenzentrum |
| Taktische und verlegbare Rechenzentren | Ja, 520,00 Mio. USD | Server-Racks in Sheltern erfüllen dieselbe Aufgabe wie eine Halle |
| C4ISR-Software und Integrationsdienste | Nein | Software und Arbeitsleistung, keine Kapazität |
| Militärische Satelliten- und Funknetze | Nein | Netzausrüstung außerhalb des Rechenzentrums |
| Zivile Rechenzentren der öffentlichen Verwaltung | Nein | Im Government Data Center Market behandelt |
Markttreiber: Warum steigen die Ausgaben für militärische Rechenzentren?
Drei Treiber heben den Markt für militärische Rechenzentren von 6,98 Mrd. USD im Jahr 2025 auf 15,80 Mrd. USD im Jahr 2035: Militärgelände für KI-Campusse, Cloud-Verträge für Verschlusssachen und höhere Verteidigungsbudgets der Verbündeten.
Flächenverpachtung durch Air Force und Army für KI-Campusse mit 100 MW
Das Department of the Air Force veröffentlichte am 15. Oktober 2025 eine Ausschreibung, die Flächen in Arnold, Edwards, auf der Joint Base McGuire-Dix-Lakehurst, in Davis-Monthan und Robins für kommerzielle KI-Rechenzentren anbietet, die 100 MW erreichen oder übertreffen müssen, gestützt auf die Executive Orders 14179 und 14318 (Quelle: Department of the Air Force). Die Army folgte am 17. November 2025 mit einer Informationsanfrage, in der 6 mögliche Standorte genannt wurden, und wählte am 26. März 2026 unter Vorbehalt Carlyle in Fort Bliss mit erster Einsatzfähigkeit im Haushaltsjahr 2027 sowie CyrusOne in Dugway mit erster Einsatzfähigkeit im Haushaltsjahr 2029 aus (Mitteilung der U.S. Army). Die Air Force akzeptiert Zahlungen in Geld oder als Sachleistung sowie ein Vorrecht auf Strom bei Netzausfällen, sodass Nutzer aus dem Verteidigungsbereich Kapazität in der Nähe ihrer Stützpunkte gewinnen; DC Market Insights erfasst den vom Verteidigungsbereich genutzten Anteil in den Positionen Verschlusssachen-Cloud und Colocation, die von 1,13 Mrd. USD im Jahr 2025 auf 3,45 Mrd. USD im Jahr 2035 wachsen.
JWCC-Obergrenzen und der 1,3-GW-Ausbau von AWS für Verschlusssachen
Am 7. Dezember 2022 vergab das DoD vier JWCC-Rahmenverträge (Indefinite Delivery) an AWS, Google, Microsoft und Oracle, jeweils mit einer Obergrenze von 9 Mrd. USD und einem voraussichtlichen Abschlussdatum am 8. Juni 2028 (Vertragsmitteilung des DoD). JWCC deckt laut dem Chief Information Officer des DoD nicht eingestufte, Secret- und Top-Secret-Aufgaben vom Hauptquartier bis zum taktischen Edge ab. Amazon kündigte anschließend an, bis zu 50 Mrd. USD zu investieren, um knapp 1,3 GW an KI- und Supercomputing-Kapazität in seinen Top-Secret-, Secret- und GovCloud-Regionen hinzuzufügen, mit Baubeginn im Jahr 2026 (Quelle: Amazon). Diese Programme heben das Segment Cloud-Regionen für Verschlusssachen von 976,56 Mio. USD im Jahr 2025 auf 4,27 Mrd. USD im Jahr 2035, so die Schätzung von DC Market Insights.
Das 3,5-%-Ziel der NATO für Kernverteidigung und die MOD Cloud Japans
In Den Haag verpflichteten sich die NATO-Verbündeten am 25. Juni 2025, jährlich 5 % des BIP für Verteidigung auszugeben, davon bis 2035 mindestens 3,5 % für die Kernverteidigung (Quelle: NATO). Japans Verteidigungshaushalt für das Haushaltsjahr 2026 sieht 67,6 Mrd. JPY für den Aufbau der Cloud des Verteidigungsministeriums (MOD Cloud) und 18,1 Mrd. JPY für deren regionale Standorte vor (Haushalt des japanischen Verteidigungsministeriums). DC Market Insights erwartet, dass der Wert militärischer Rechenzentren in Europa von 1,26 Mrd. USD im Jahr 2025 auf 3,32 Mrd. USD im Jahr 2035 steigt, mit 10,20 % pro Jahr die höchste regionale Rate.
Markttrends: Wie verändern Streitkräfte ihre Rechenzentren?
Militärische Rechenzentren entwickeln sich hin zu physisch isolierten (Air-Gapped) Hyperscale-Stacks, weniger, aber größeren Unternehmensstandorten und beschleunigerbasiertem HPC, und der Anteil der Verschlusssachen-Cloud am Markt für militärische Rechenzentren steigt von 14 % im Jahr 2025 auf 27 % im Jahr 2035.
Air-Gapped-Stacks von Hyperscalern auf militärischen Standorten
BWI, der IT-Dienstleister der Bundeswehr, vereinbarte am 26. Mai 2025 mit Google Cloud den Aufbau einer physisch isolierten souveränen Cloud in den eigenen Rechenzentren bis Ende 2027 (Quelle: BWI). Die NATO Communications and Information Agency (NCIA) entschied sich im November 2025 für Google Distributed Cloud air-gapped für ihr Joint Analysis, Training and Education Centre (Quelle: Google Cloud), und Oracle startete am 31. März 2026 eine isolierte Cloud für die Rüstungsindustrie und erwartete eine Secret-Autorisierung bis Sommer 2026 (Quelle: Oracle). DC Market Insights schätzt, dass diese lokalen Cloud-Stacks den Anteil militäreigener Rechenzentren auf Stützpunkten bei 72,5 % des Werts 2025 halten, obwohl das Hosting wächst.
Konsolidierung in Enterprise-Rechenzentren
Das U.S. Government Accountability Office (GAO) berichtete im Februar 2023, dass das DoD zu Beginn des Haushaltsjahres 2022 638 Rechenzentren betrieb und bis zum Haushaltsjahr 2025 weitere 71 Schließungen plante; für das Haushaltsjahr 2022 wurden Einsparungen von 118,3 Mio. USD gemeldet, geplant waren 90 Mio. USD (Quelle: GAO). Die Army schloss im Dezember 2025 ihr letztes Data-Center-as-a-Service-Projekt auf der Joint Base Lewis-McChord ab, und ihr Network Enterprise Technology Command besitzt 10 der 12 Enterprise-Rechenzentren der Army (Quelle: U.S. Army). DC Market Insights schätzt, dass der Anteil von Logistik- und Geschäftssystemen am Wert militärischer Rechenzentren bis 2035 von 25 % auf 16 % sinkt, da diese Workloads konsolidiert werden.
Beschleuniger in Supercomputing-Zentren des Verteidigungsbereichs
Das Navy DoD Supercomputing Resource Center im Stennis Space Center nahm BLUEBACK in Betrieb, ein Cray-EX4000-System von Hewlett Packard Enterprise (HPE) mit 17,7 Petaflops und 128 AMD MI300A Accelerated Processing Units, angekündigt im Juli 2023 (Quelle: U.S. Navy). Das Zentrum des Air Force Research Laboratory in Wright-Patterson erhält zwei HPE-Systeme mit zusammen 13 Petaflops für den Produktivbetrieb 2026 (Quelle: DoD High Performance Computing Modernization Program). Modellierung und Simulation sowie HPC wachsen von 767,30 Mio. USD im Jahr 2025 auf 1,90 Mrd. USD im Jahr 2035, so die Schätzung von DC Market Insights.
Marktherausforderungen: Was bremst militärische Rechenzentrumsprojekte?
Lange Akkreditierungszeiten und fehlende Flächen mit ausreichender Stromversorgung bremsen den Markt für militärische Rechenzentren; im unteren Szenario liegt der Wert 2035 bei 13,97 Mrd. USD und damit 1,82 Mrd. USD unter dem Basisszenario.
Akkreditierungsdauer für Secret- und Top-Secret-Kapazität
Für Oracles isolierte Verteidigungs-Cloud, die am 31. März 2026 startete, wurde bis Sommer 2026 lediglich eine vorläufige Secret-Autorisierung erwartet, Top Secret soll folgen (Quelle: Oracle). Japans Haushalt für das Haushaltsjahr 2026 stellt allein 22,1 Mrd. JPY für die Umsetzung des Risk Management Framework (RMF) für seine Systeme bereit (Quelle: Japanisches Verteidigungsministerium). DC Market Insights schätzt, dass jedes Jahr Verzögerung bei der Akkreditierung rund 185,83 Mio. USD an Wachstum im Hosting für Verschlusssachen zurückhält, was dem Zuwachs zwischen 2026 und 2027 im Modell entspricht.
Strom und Flächen an abgelegenen Stützpunkten
Für die KI-Rechenzentrumsparzellen der Arnold Air Force Base ging kein einziges Angebot ein, obwohl sie zu den 5 angebotenen Standorten gehörte (Quelle: Department of the Air Force). Jedes Projekt der Air Force muss mindestens 100 MW erreichen, daher ziehen Standorte ohne Netzkapazität keine Entwickler an. Im unteren Szenario erreicht die genutzte IT-Last im Verteidigungsbereich 2035 nur 2.300 MW statt 2.600 MW, wodurch der Markt auf 13,97 Mrd. USD schrumpft.
Marktchancen: Wo wächst der Umsatzpool für militärische Rechenzentren?
Die größten neuen Umsatzpools im Markt für militärische Rechenzentren sind Cloud-Regionen für Verschlusssachen, die von 2025 bis 2035 3,29 Mrd. USD hinzugewinnen, und taktische Systeme mit einem Zuwachs von 770,00 Mio. USD.
Cloud-Regionen für Verschlusssachen: 4,27 Mrd. USD bis 2035
Das britische Verteidigungsministerium unterstützte im September 2025 einen Google-Cloud-Vertrag über 400 Mio. GBP für den Austausch eingestufter Informationen mit den Vereinigten Staaten (Mitteilung der britischen Regierung), und AWS vereinbarte im Juli 2024 mit der australischen Regierung eine Top-Secret-Cloud-Partnerschaft über 2 Mrd. AUD (Quelle: Amazon). DC Market Insights schätzt die Cloud-Regionen für Verschlusssachen für 2025 auf 976,56 Mio. USD bei einem Wachstum von 15,88 % pro Jahr.
Taktische und verlegbare Rechenzentren: 1,29 Mrd. USD bis 2035
AWS führte im Februar 2023 sein Modular Data Center für JWCC-Kunden ein: robuste Container, die per intermodalem Güterverkehr oder mit militärischen Transportflugzeugen verlegt werden (Quelle: Amazon Web Services). Crystal Group stellte im Januar 2026 den taktischen Edge-Computer RE1900M mit bis zu 275 Billionen Operationen pro Sekunde KI-Leistung vor (Quelle: Crystal Group). DC Market Insights bewertet taktische und verlegbare Rechenzentren für 2025 mit 520,00 Mio. USD bei einem Wachstum von 9,51 % pro Jahr.
Preisanalyse: Was kostet militärische Rechenzentrumskapazität je MW?
Die Ausgaben für militärische Rechenzentren je genutztem MW liegen 2025 bei 4,65 Mio. USD und steigen bis 2035 auf 6,08 Mio. USD, so die Schätzung von DC Market Insights, getrieben von KI-Hardware und den Hosting-Preisen für Verschlusssachen.
| Jahr | Hosting für Verschlusssachen (USD je kW-Monat) | Elektrik und Mechanik je neuem eigenem MW (Mio. USD) | Rohbau je neuem eigenem MW (Mio. USD) | KI-Hardware je MW-Jahr (Mio. USD) | Gesamtausgaben je genutztem MW (Mio. USD) |
|---|---|---|---|---|---|
| 2020 | 205 | 6,20 | 3,10 | 6,60 | 3,70 |
| 2025 | 225 | 6,80 | 3,40 | 8,10 | 4,65 |
| 2030 | 238 | 7,40 | 3,70 | 7,20 | 5,66 |
| 2035 | 246 | 7,90 | 3,95 | 6,30 | 6,08 |
Öffentliche Preisanker: Der Vertrag der Army mit BL Harbert International vom 2. Januar 2026 über 171,5 Mio. USD sieht vor, Verwaltungsflächen in Huntsville, Alabama, bis April 2028 in ein Rechenzentrum und Labore umzubauen (Quelle: Vertragsmitteilungen des U.S. Department of Defense). Hosting für Verschlusssachen zu 225 USD je kW-Monat ist rund 15 % teurer als kommerzielle Colocation, weil SCIF-Bau, sicherheitsüberprüftes Personal und getrennte Netze die Betriebskosten erhöhen, so die Schätzung von DC Market Insights.
Welche Vorschriften und Standards prägen militärische Rechenzentren?
Fünf Regelwerke entscheiden darüber, wo die 6,98 Mrd. USD an Ausgaben für militärische Rechenzentren im Jahr 2025 angesiedelt werden können: Cloud-Impact-Level, SCIF-Standards, das Risk Management Framework, bundesstaatliche Vorgaben für Rechenzentren und Anordnungen zur Flächennutzung.
- DoD Cloud Computing Security Requirements Guide: Die Impact Level 2 bis 6 legen fest, welche Cloud-Regionen nicht eingestufte, kontrollierte und Secret-Daten hosten dürfen.
- Intelligence Community Directive 705: Baustandard für SCIF-Räume in Rechenzentren und Colocation-Suiten.
- National Institute of Standards and Technology (NIST) SP 800-37 und SP 800-53: das Risk Management Framework, das die Betriebsgenehmigung (Authorization to Operate) für jedes System regelt.
- Data Center Optimization Initiative (Quelle: Memorandum M-19-19 des Office of Management and Budget, Juni 2019): Schließungs- und Optimierungsziele, deren Umsetzung beim DoD vom GAO verfolgt wird.
- Executive Order 14179 vom 23. Januar 2025 und Executive Order 14318 vom 23. Juli 2025 (Quelle: Department of the Air Force): die Grundlage für die Verpachtung von Stützpunktflächen an Entwickler von KI-Rechenzentren.
- EU-Verordnung Security Action for Europe (SAFE) (Quelle: Rat der Europäischen Union, 27. Mai 2025): bis zu 150 Mrd. EUR an Darlehen für die gemeinsame Rüstungsbeschaffung.
Marktsegmentierung: Welche Segmente führen den Markt für militärische Rechenzentren an?
IT-Hardware führt den Markt für militärische Rechenzentren mit 4,77 Mrd. USD im Jahr 2025 an, während KI-Training und -Inferenz mit 18,66 % pro Jahr die am schnellsten wachsende Workload ist.
Nach Komponente
Colocation und Hosting in Verschlusssachen-Clouds ist mit 11,78 % pro Jahr die am schnellsten wachsende Komponente, ausgehend von 16,26 % des Werts 2025.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 4.767,00 | 68,34 % | 9.885,72 | 7,57 % |
| Colocation und Hosting in Verschlusssachen-Clouds | 1.134,00 | 16,26 % | 3.453,84 | 11,78 % |
| Elektrische und mechanische Infrastruktur | 332,16 | 4,76 % | 658,22 | 7,08 % |
| Bau und Ausbau | 222,26 | 3,19 % | 508,55 | 8,63 % |
| Taktische und verlegbare Rechenzentren | 520,00 | 7,45 % | 1.290,00 | 9,51 % |
Nach Teilstreitkraft
Das Heer ist mit 1,74 Mrd. USD im Jahr 2025 der größte Abnehmer, und die Luft- und Weltraumstreitkräfte wachsen dank des KI-Programms auf Stützpunktflächen mit 9,51 % pro Jahr am schnellsten.
| Teilstreitkraft | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Heer | 1.743,85 | 25,00 % | 3.475,19 | 7,14 % |
| Marine und Marine Corps | 1.395,08 | 20,00 % | 3.001,30 | 7,96 % |
| Luft- und Weltraumstreitkräfte | 1.464,84 | 21,00 % | 3.633,16 | 9,51 % |
| Militärische Nachrichtendienste | 1.255,58 | 18,00 % | 3.001,30 | 9,11 % |
| Gemeinsame Kommandos und Verteidigungsbehörden | 1.116,07 | 16,00 % | 2.685,38 | 9,18 % |
Nach Workload
Logistik- und Geschäftssysteme sind 2025 mit 1,74 Mrd. USD die größte Workload, werden aber bis 2035 von KI-Training und -Inferenz überholt.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Führungs- und Einsatzsysteme | 1.674,09 | 24,00 % | 3.159,27 | 6,56 % |
| ISR- und Sensordaten | 1.325,33 | 19,00 % | 3.159,27 | 9,08 % |
| KI-Training und -Inferenz | 627,79 | 9,00 % | 3.475,19 | 18,66 % |
| Logistik- und Geschäftssysteme | 1.743,86 | 25,00 % | 2.527,41 | 3,78 % |
| Modellierung und Simulation sowie HPC | 767,30 | 11,00 % | 1.895,56 | 9,47 % |
| Backup und Betriebskontinuität | 837,05 | 12,00 % | 1.579,63 | 6,56 % |
Nach Bereitstellungsmodell
Militäreigene Rechenzentren auf Stützpunkten halten 72,55 % des Werts 2025, und Cloud-Regionen für Verschlusssachen wachsen mit 15,88 % pro Jahr am schnellsten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Militäreigene Rechenzentren auf Stützpunkten | 5.060,33 | 72,55 % | 8.819,65 | 5,71 % |
| Cloud-Regionen für Verschlusssachen | 976,56 | 14,00 % | 4.265,01 | 15,88 % |
| Kommerzielle Colocation | 418,53 | 6,00 % | 1.421,67 | 13,01 % |
| Taktischer Edge und verlegbare Systeme | 520,00 | 7,45 % | 1.290,00 | 9,51 % |
DC Exclusive: Tracker für Militärflächen und Verschlusssachen-Clouds, 12 Programme
Der DC Exclusive Tracker für Militärflächen und Verschlusssachen-Clouds ist ein Modell von DC Market Insights auf Basis von 12 Eingangsgrößen: Er listet die namentlich bekannten Programme auf, die bestimmen, wo militärische Rechenzentrumskapazität entsteht, darunter 4 Programme auf Stützpunktflächen mit mehr als 7.000 Acres und 4 Cloud-Programme für Verschlusssachen mit Vertragsobergrenzen und Zusagen von mehr als 40 Mrd. USD.
| Programm | Land | Umfang | Datum | Art des Standorts | Status |
|---|---|---|---|---|---|
| KI-Rechenzentren auf Stützpunkten der U.S. Air Force | Vereinigte Staaten | 5 Stützpunkte, jeweils mindestens 100 MW; Parzellen in Edwards mit 136-567 Acres | Ausschreibung 15. Okt. 2025 | Privater Campus auf Stützpunktgelände | Für Arnold gingen keine Angebote ein |
| Standorte der U.S. Air Force in Alaska | Vereinigte Staaten | Rund 4.700 Acres an 3 Standorten | Industrietag im April | Privater Campus auf Stützpunktgelände | Angebotsphase |
| Army Fort Bliss (Carlyle) | Vereinigte Staaten | Rund 1.384 Acres | März 2026 | Privater Campus auf Stützpunktgelände | Einsatzfähigkeit FY2027 |
| Army Dugway Proving Ground (CyrusOne) | Vereinigte Staaten | Rund 1.201 Acres | März 2026 | Privater Campus auf Stützpunktgelände | Einsatzfähigkeit FY2029 |
| Umbau der Army in Huntsville (BL Harbert) | Vereinigte Staaten | 171,5 Mio. USD | Jan. 2026 | Militäreigener Standort | Fertigstellung Apr. 2028 |
| AWS-Ausbau von Top Secret, Secret und GovCloud | Vereinigte Staaten | Bis zu 50 Mrd. USD, knapp 1,3 GW | Nov. 2025 | Cloud-Region für Verschlusssachen | Baubeginn 2026 |
| JWCC (AWS, Google, Microsoft, Oracle) | Vereinigte Staaten | 4 x 9 Mrd. USD Obergrenze | Dez. 2022 | Cloud-Region für Verschlusssachen | Laufzeit bis Juni 2028 |
| MOD Cloud Japan | Japan | 67,6 Mrd. JPY plus 18,1 Mrd. JPY für regionale Standorte | Haushalt FY2026 | Militäreigener Standort | Im Bau |
| Britisches MOD und Google Cloud | Vereinigtes Königreich | 400 Mio. GBP | Sep. 2025 | Cloud-Region für Verschlusssachen | Vertraglich vereinbart |
| Top-Secret-Cloud Australiens (AWS) | Australien | Partnerschaft über 2 Mrd. AUD | Juli 2024 | Cloud-Region für Verschlusssachen | Vertraglich vereinbart |
| Private Cloud der Bundeswehr (BWI und Google) | Deutschland | Air-Gapped-Cloud in BWI-Rechenzentren | Mai 2025 | Militäreigener Standort | Bereit bis Ende 2027 |
| NATO NCIA JATEC (Google Distributed Cloud) | NATO | Vertrag in mehrfacher Millionenhöhe (USD) | Nov. 2025 | Air-Gapped vor Ort | Vertraglich vereinbart |
Lesart des Trackers: 4 der 12 Programme bringen private Campusse auf Militärgelände, 4 kaufen Cloud-Kapazität für Verschlusssachen ein und 4 errichten oder bauen Standorte um, die Streitkräfte oder die NATO selbst betreiben; deshalb modelliert DC Market Insights einen Anstieg des Anteils der Cloud-Regionen für Verschlusssachen am Markt für militärische Rechenzentren von 14 % auf 27 % bis 2035.
Regionale Einblicke: Welche Region führt den Markt für militärische Rechenzentren an?
Nordamerika führt den Markt für militärische Rechenzentren mit 3,35 Mrd. USD bzw. 48,0 % des Werts 2025 an, und Europa ist mit 10,20 % pro Jahr die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 3.348,20 | 48,0 % | 6.634,46 | 7,08 % |
| Europa | 1.255,58 | 18,0 % | 3.317,23 | 10,20 % |
| Asien-Pazifik | 1.674,10 | 24,0 % | 4.265,01 | 9,80 % |
| Lateinamerika | 209,26 | 3,0 % | 473,89 | 8,52 % |
| Naher Osten und Afrika | 488,28 | 7,0 % | 1.105,74 | 8,52 % |
Nordamerika
Nordamerika erreicht bis 2035 ein Volumen von 6,63 Mrd. USD. Der Haushaltsantrag des DoD für das Haushaltsjahr 2026 enthält 3,0 Mrd. USD für Cloud-Ressourcen einschließlich Migration, innerhalb von 66,1 Mrd. USD für IT und Cyberspace-Aktivitäten (IT-Haushaltsübersicht des DoD).
Europa
Europa wächst von 1,26 Mrd. USD auf 3,32 Mrd. USD. Die deutsche BWI baut bis Ende 2027 eine Air-Gapped-Cloud in ihren eigenen Rechenzentren auf, und der britische Google-Cloud-Vertrag über 400 Mio. GBP deckt den Austausch eingestufter Informationen mit den Vereinigten Staaten ab.
Asien-Pazifik
Asien-Pazifik wächst von 1,67 Mrd. USD auf 4,27 Mrd. USD, also um 9,80 % pro Jahr. Japans Budget von 85,7 Mrd. JPY für die MOD Cloud im Haushaltsjahr 2026 und Australiens Top-Secret-Cloud mit AWS sind die beiden größten namentlich bekannten Programme.
Lateinamerika
Auf Lateinamerika entfallen 209,26 Mio. USD im Jahr 2025 und 473,89 Mio. USD im Jahr 2035, so die Schätzung von DC Market Insights, überwiegend in Brasilien und Mexiko, wo die Verteidigungsministerien eigene Standorte betreiben und kaum Cloud-Kapazität für Verschlusssachen einkaufen.
Naher Osten und Afrika
Der Nahe Osten und Afrika erreichen bis 2035 1,11 Mrd. USD, ausgehend von 488,28 Mio. USD im Jahr 2025, so die Schätzung von DC Market Insights, angeführt von Saudi-Arabien (167,41 Mio. USD) und Israel (125,56 Mio. USD).
Länderanalyse: Welche Länder geben am meisten für militärische Rechenzentren aus?
Die Vereinigten Staaten sind mit 3,21 Mrd. USD im Jahr 2025 das größte Land im Markt für militärische Rechenzentren, und Indien ist mit 13,29 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3.208,69 | 6.318,53 | 7,01 % |
| 2 | China | Asien-Pazifik | 697,54 | 1.737,60 | 9,56 % |
| 3 | Vereinigtes Königreich | Europa | 292,97 | 695,04 | 9,02 % |
| 4 | Japan | Asien-Pazifik | 279,02 | 695,04 | 9,56 % |
| 5 | Deutschland | Europa | 209,26 | 568,67 | 10,51 % |
| 6 | Frankreich | Europa | 181,36 | 458,09 | 9,71 % |
| 7 | Indien | Asien-Pazifik | 181,36 | 631,85 | 13,29 % |
| 8 | Saudi-Arabien | Naher Osten und Afrika | 167,41 | 410,70 | 9,39 % |
| 9 | Südkorea | Asien-Pazifik | 153,46 | 394,91 | 9,91 % |
| 10 | Australien | Asien-Pazifik | 132,53 | 363,32 | 10,61 % |
| 11 | Israel | Naher Osten und Afrika | 125,56 | 300,13 | 9,11 % |
| 12 | Kanada | Nordamerika | 111,61 | 252,74 | 8,52 % |
Indien wächst von 181,36 Mio. USD auf 631,85 Mio. USD, weil seine Streitkräfte beim Hosting für Verschlusssachen von einer kleinen Basis aus starten, so die Schätzung von DC Market Insights. Japans Wert von 316,15 Mio. USD für 2026 entspricht etwa 55 % der 85,7 Mrd. JPY, die das Ministerium für den Bau der MOD Cloud vorgesehen hat (rund 0,57 Mrd. USD bei 150 JPY je USD), ein Budget, aus dem auch Software und Netze bezahlt werden.
Prognoseszenarien: Wie groß könnte der Markt für militärische Rechenzentren 2035 sein?
Der Markt für militärische Rechenzentren erreicht 2035 im Basisszenario 15,80 Mrd. USD, innerhalb einer Spanne von 13,97 Mrd. USD bis 17,92 Mrd. USD.
| Szenario | Genutzte IT-Last im Verteidigungsbereich 2035 (MW) | Wert 2035 | CAGR 2025-2035 | Annahmen |
|---|---|---|---|---|
| Unteres Szenario | 2.300 | 13,97 Mrd. USD | 7,19 % | Campusse auf Stützpunktflächen verzögern sich und die Akkreditierung bleibt langsam |
| Basisszenario | 2.600 | 15,80 Mrd. USD | 8,52 % | Fort Bliss und Dugway gehen planmäßig in Betrieb; KI-Anteil 31 % |
| Oberes Szenario | 2.950 | 17,92 Mrd. USD | 9,90 % | NATO-Ziel von 3,5 % wird früh erreicht und der KI-Anteil liegt über einem Drittel |
Wichtige Akteure und Marktanteile: Wer beliefert den Markt für militärische Rechenzentren?
Die vier JWCC-Cloud-Anbieter halten 2025 über Cloud-Regionen für Verschlusssachen rund 14 % des Marktes für militärische Rechenzentren, und die 10 größten Anbieter kommen auf rund 45 %, so die Schätzung von DC Market Insights, gemessen am Rechenzentrumsumsatz mit Nutzern aus dem Verteidigungsbereich im Jahr 2025.
- Amazon Web Services
- Microsoft
- Google Public Sector
- Oracle
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- CACI
- Iron Mountain Data Centers
- CyrusOne
- Crystal Group
- BWI
Unternehmensdaten: Leidos meldete für das Geschäftsjahr 2025 einen Umsatz von 17,17 Mrd. USD, davon 7,61 Mrd. USD im Segment National Security and Digital (Quelle: Leidos 8-K, Februar 2026). General Dynamics meldete für 2025 einen Umsatz von 52,6 Mrd. USD, wobei das Segment Technologies, zu dem GDIT gehört, auf 13,47 Mrd. USD kam (Quelle: General Dynamics). Booz Allen Hamilton meldete für das Geschäftsjahr 2026 einen Umsatz von 11,2 Mrd. USD, davon 6,07 Mrd. USD mit Kunden aus dem Verteidigungsbereich (Quelle: Booz Allen 8-K). CACI meldete für das Geschäftsjahr 2026 einen Umsatz von 9,6 Mrd. USD, ein Plus von 10,9 % (Quelle: CACI 8-K), und SAIC meldete 7,26 Mrd. USD (Quelle: SAIC). Microsoft machte Azure Government Top Secret im August 2021 mit mehr als 60 Diensten allgemein verfügbar, und Google Distributed Cloud Hosted wurde im April 2024 für Top-Secret-Missionen des DoD autorisiert (Quelle: Microsoft; Google Cloud). Iron Mountain vermarktet SCIF-Colocation-Suiten auf seinem Campus in Manassas, Virginia, der heute über mehr als 48,4 MW verfügt und auf mehr als 250 MW ausgebaut werden soll (Quelle: Iron Mountain).
Jüngste Entwicklungen im Markt für militärische Rechenzentren
Sechs datierte Ereignisse seit November 2025 prägen den Markt für militärische Rechenzentren, den DC Market Insights für 2026 auf 7,90 Mrd. USD beziffert.
- Im März 2026 wählte die Army unter Vorbehalt Carlyle für Fort Bliss und CyrusOne für den Dugway Proving Ground als Betreiber von Hyperscale-Rechenzentren aus (Quelle: U.S. Army).
- Im März 2026 startete Oracle sein Defense Industrial Base Isolated Cloud Environment in physisch isolierten National Security Regions (Quelle: Oracle).
- Im Januar 2026 beauftragte die Army BL Harbert International für 171,5 Mio. USD mit dem Umbau von Flächen in Huntsville zu einem Rechenzentrum (Quelle: U.S. Department of Defense).
- Im Januar 2026 machte Oracle seinen Dienst für generative KI in seinen Top-Secret-Cloud-Regionen allgemein verfügbar (Quelle: Oracle).
- Im Dezember 2025 schloss die Army ihr letztes Data-Center-as-a-Service-Projekt auf der Joint Base Lewis-McChord ab (Quelle: U.S. Army).
- Im November 2025 unterzeichnete die NCIA mit Google Cloud einen Vertrag über eine physisch isolierte Cloud für ihr Ausbildungszentrum (Quelle: Google Cloud).
Forschungsmethodik: Wie DC Market Insights den Markt für militärische Rechenzentren ermittelt hat
DC Market Insights hat den Markt für militärische Rechenzentren bottom-up auf Basis von 1.500 MW genutzter IT-Last im Verteidigungsbereich im Jahr 2025 ermittelt, die bis 2035 auf 2.600 MW steigt; jede Aufteilung wird darauf geprüft, dass sie in jedem Jahr von 2020 bis 2035 die Gesamtsumme ergibt.
Das Modell in Zahlen: Hardware entspricht den konventionellen MW multipliziert mit 2,75 Mio. USD je MW-Jahr plus den KI-MW (8 % der Last 2025, 31 % im Jahr 2035) multipliziert mit 8,10 Mio. USD; Hosting entspricht den angemieteten oder Cloud-MW (28 % der Last 2025, 45 % im Jahr 2035) multipliziert mit 225 USD je kW-Monat; Bauleistungen entsprechen den neuen MW (Lastzuwachs plus 3,5 % Ersatzbedarf, 97,7 MW im Jahr 2025) multipliziert mit 6,80 Mio. USD für elektrische und mechanische Systeme und 3,40 Mio. USD für den Rohbau je eigenem MW bzw. 1,15 Mio. USD für den Ausbau je angemietetem MW; taktische Systeme werden separat mit 520,00 Mio. USD für 2025 bewertet. Drei Plausibilitätsgrenzen halten das Ergebnis im Rahmen:
- Obergrenze: Der Wert der Vereinigten Staaten von 3,21 Mrd. USD im Jahr 2025 entspricht 4,99 % des IT- und Cyberspace-Budgets des DoD für das Haushaltsjahr 2025 von 64,3 Mrd. USD.
- Obergrenze: Die weltweite Hosting-Position von 1,13 Mrd. USD entspricht 32 % der Cloud-Ressourcen des DoD für das Haushaltsjahr 2025 von 3,53 Mrd. USD, aus denen auch Softwaredienste und Migration bezahlt werden.
- Untergrenze: 638 DoD-Rechenzentren mit mindestens 3,0 Mio. USD pro Jahr ergeben 1,91 Mrd. USD und liegen damit unter dem Wert der Vereinigten Staaten von 3,21 Mrd. USD.
Die Fakten stammen aus staatlichen Haushaltsdokumenten, Vertragsmitteilungen, Mitteilungen von Ministerien und Unternehmensberichten; die Quellen werden im Text genannt und im Quellenverzeichnis des Berichts geführt. Den vollständigen Ansatz finden Sie auf der Seite Forschungsmethodik von DC Market Insights. Verwandte Berichte: Rugged Server Market, Edge Server Market und Data Center Colocation Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Marktdefinition und Erfassungsbereich
- 1.3Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Erfassungsbereich und Vergleich der Schätzungen
- 3.1Enthalten und nicht enthalten
- 3.2Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Flächenverpachtung durch Air Force und Army für KI-Campusse mit 100 MW
- 4.2JWCC-Obergrenzen und der 1,3-GW-Ausbau von AWS für Verschlusssachen
- 4.3Das 3,5-%-Ziel der NATO für Kernverteidigung und die MOD Cloud Japans
- 4.4Air-Gapped-Stacks von Hyperscalern auf militärischen Standorten
- 4.5Konsolidierung in Enterprise-Rechenzentren
- 4.6Beschleuniger in Supercomputing-Zentren des Verteidigungsbereichs
- 4.7Akkreditierungsdauer für Secret- und Top-Secret-Kapazität
- 4.8Strom und Flächen an abgelegenen Stützpunkten
- 4.9Cloud-Regionen für Verschlusssachen
- 4.10Taktische und verlegbare Rechenzentren
- 05Preisanalyse
- 5.1Ausgaben je MW und Hosting-Preise, 2020-2035
- 5.2Öffentliche Preisanker
- 06Standards und Regulierung
- 6.1DoD Cloud Security Requirements Guide
- 6.2ICD 705
- 6.3NIST Risk Management Framework
- 6.4Data Center Optimization Initiative
- 6.5Executive Orders 14179 und 14318
- 6.6EU-Verordnung SAFE
- 07Marktsegmentierung nach Komponente
- 7.1IT-Hardware
- 7.2Colocation und Hosting in Verschlusssachen-Clouds
- 7.3Elektrische und mechanische Infrastruktur
- 7.4Bau und Ausbau
- 7.5Taktische und verlegbare Rechenzentren
- 08Marktsegmentierung nach Teilstreitkraft
- 8.1Heer
- 8.2Marine und Marine Corps
- 8.3Luft- und Weltraumstreitkräfte
- 8.4Militärische Nachrichtendienste
- 8.5Gemeinsame Kommandos und Verteidigungsbehörden
- 09Marktsegmentierung nach Workload
- 9.1Führungs- und Einsatzsysteme
- 9.2ISR- und Sensordaten
- 9.3KI-Training und -Inferenz
- 9.4Logistik- und Geschäftssysteme
- 9.5Modellierung und Simulation sowie HPC
- 9.6Backup und Betriebskontinuität
- 10Marktsegmentierung nach Bereitstellungsmodell
- 10.1Militäreigene Rechenzentren auf Stützpunkten
- 10.2Cloud-Regionen für Verschlusssachen
- 10.3Kommerzielle Colocation
- 10.4Taktischer Edge und verlegbare Systeme
- 11DC Exclusive: Tracker für Militärflächen und Verschlusssachen-Clouds
- 11.1KI-Rechenzentren auf Stützpunkten der U.S. Air Force
- 11.2Standorte der U.S. Air Force in Alaska
- 11.3Army Fort Bliss (Carlyle)
- 11.4Army Dugway Proving Ground (CyrusOne)
- 11.5Umbau der Army in Huntsville (BL Harbert)
- 11.6AWS-Ausbau von Top Secret, Secret und GovCloud
- 11.7JWCC (AWS, Google, Microsoft, Oracle)
- 11.8MOD Cloud Japan
- 11.9Britisches MOD und Google Cloud
- 11.10Top-Secret-Cloud Australiens (AWS)
- 11.11Private Cloud der Bundeswehr (BWI und Google)
- 11.12NATO NCIA JATEC (Google Distributed Cloud)
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Europa
- 12.3Asien-Pazifik
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Vereinigtes Königreich
- 13.4Japan
- 13.5Deutschland
- 13.6Frankreich
- 13.7Indien
- 13.8Saudi-Arabien
- 13.9Südkorea
- 13.10Australien
- 13.11Israel
- 13.12Kanada
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wichtige Akteure und Marktanteile
- 15.1Amazon Web Services
- 15.2Microsoft
- 15.3Google Public Sector
- 15.4Oracle
- 15.5Hewlett Packard Enterprise
- 15.6Dell Technologies
- 15.7NVIDIA
- 15.8AMD
- 15.9General Dynamics Information Technology
- 15.10Leidos
- 15.11Booz Allen Hamilton
- 15.12SAIC
- 15.13CACI
- 15.14Iron Mountain Data Centers
- 15.15CyrusOne
- 15.16Crystal Group
- 15.17BWI
- 16Jüngste Entwicklungen
- 16.1Auswahl von Fort Bliss und Dugway durch die Army (März 2026)
- 16.2Oracle Defense Isolated Cloud (März 2026)
- 16.3Rechenzentrumsvertrag der Army in Huntsville (Januar 2026)
- 16.4Generative KI von Oracle in Top-Secret-Regionen (Januar 2026)
- 16.5Abschluss von Data-Center-as-a-Service bei der Army (Dezember 2025)
- 16.6Air-Gapped-Cloud der NCIA (November 2025)
- Abb. 1Größe des Marktes für militärische Rechenzentren, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Erfassungsbereichs
- Tabelle 3Preise je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Teilstreitkraft, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Tracker für Militärflächen und Verschlusssachen-Clouds
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
7,90 Mrd. USD im Jahr 2026, ein Plus von 13,31 % gegenüber 6,98 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 15,80 Mrd. USD erreichen, was einer CAGR von 8,52 % ab 2025 entspricht.
Um 8,52 % pro Jahr von 2025 bis 2035, nach 8,06 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last im Verteidigungsbereich von 1.500 MW auf 2.600 MW steigt und ihr KI-Anteil von 8 % auf 31 %.
6,98 Mrd. USD flossen 2025 in Rechenzentrumskapazität, die von Verteidigungsministerien, Streitkräften und militärischen Nachrichtendiensten genutzt wird: Rechenzentren auf Stützpunkten, Cloud-Regionen für Verschlusssachen, Colocation und verlegbare taktische Rechenzentren. Verteidigungssoftware, IT-Dienstleistungen und Gefechtsnetze sind nicht enthalten.
66,1 Mrd. USD für IT und Cyberspace-Aktivitäten im Haushaltsantrag für das Haushaltsjahr 2026, darunter 3,0 Mrd. USD für Cloud-Ressourcen und Migration, laut DoD Cost Assessment and Program Evaluation. Der Antrag für das Haushaltsjahr 2025 lag bei 64,1 Mrd. USD.
Im Oktober 2025 wurden fünf Stützpunkte der Air Force angeboten: Arnold, Edwards, McGuire-Dix-Lakehurst, Davis-Monthan und Robins, jeweils für mindestens 100 MW. Im März 2026 wählte die Army Carlyle für rund 1.384 Acres in Fort Bliss und CyrusOne für rund 1.201 Acres in Dugway aus.
KI-Training und -Inferenz wächst am schnellsten, um 18,66 % pro Jahr auf 3,48 Mrd. USD bis 2035. Unter den Bereitstellungsmodellen liegen Cloud-Regionen für Verschlusssachen mit 15,88 % pro Jahr vorn.
Nordamerika mit 3,35 Mrd. USD bzw. 48,0 % des Werts 2025. Europa wächst mit 10,20 % pro Jahr am schnellsten, und Indien ist mit 13,29 % das am schnellsten wachsende große Land.
9 Mrd. USD beträgt die Obergrenze jedes der vier Verträge für die Joint Warfighting Cloud Capability, die das DoD am 7. Dezember 2022 an AWS, Google, Microsoft und Oracle vergeben hat; sie laufen bis Juni 2028 und decken nicht eingestufte, Secret- und Top-Secret-Clouds ab.
4,65 Mio. USD je genutztem MW im Jahr 2025, mit einem Anstieg auf 6,08 Mio. USD im Jahr 2035, so die Schätzung von DC Market Insights. Hosting für Verschlusssachen kostet 2025 rund 225 USD je kW-Monat.
Die 7,90 Mrd. USD für 2026 umfassen nur Rechenzentrumskapazität, die von Verteidigungsorganisationen genutzt wird. Schätzungen auf Basis von Verteidigungs-IT-Budgets, C4ISR-Systemen, Software oder IT-Dienstleistungen fallen um ein Mehrfaches höher aus, Schätzungen, die nur feste Gebäude erfassen, dagegen niedriger.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.