
軍事データセンター市場 規模・シェア・2035年までの予測
市場の概要
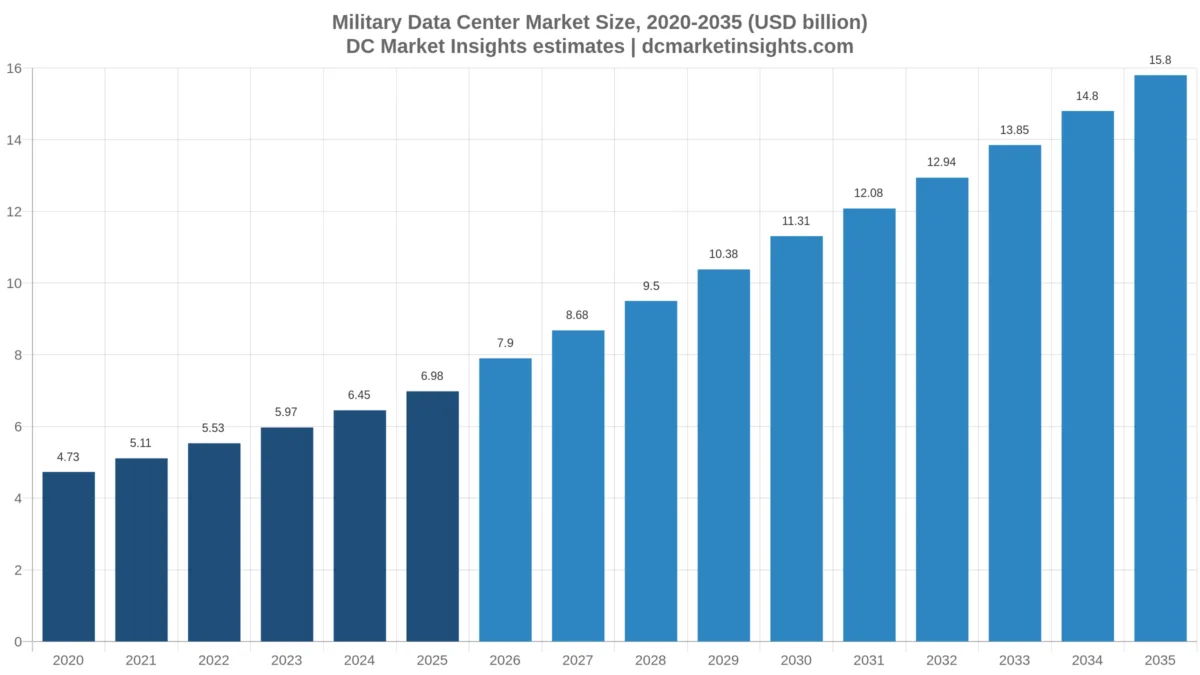
軍事データセンター市場の規模は2025年にUSD 6,980.0百万で、年平均成長率(CAGR)8.52%で拡大し、2035年までにUSD 15.80十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07コンポーネント別市場セグメンテーション
- 08軍種別市場セグメンテーション
- 09ワークロード別市場セグメンテーション
- 10導入モデル別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
軍事データセンター市場は2026年に79.0億米ドルと評価され、2025年の69.8億米ドルから2035年には158.0億米ドルに達し、2025年から2035年の年平均成長率(CAGR)は8.52%と予測される(DC Market Insights推計)。この市場における軍の資金は、サーバールームではなく土地と認定(アクレディテーション)を通じて動くようになっている。空軍省は2025年10月、各キャンパスが少なくとも100 MWに達することを条件に、商用AIキャンパス向けに5つの基地の土地を提示した。さらに陸軍は2026年3月、フォート・ブリスの約1,384エーカーについてCarlyleを、ダグウェイ実験場の約1,201エーカーについてCyrusOneを条件付きで選定した(出典:U.S. Army)。第二の経路は機密クラウドである。米国防総省(DoD)は2022年12月、上限額各90億米ドルのJoint Warfighting Cloud Capability(JWCC)契約4件を締結し、Amazon Web Services(AWS)はTop Secret、SecretおよびGovCloudの各リージョン全体で、人工知能(AI)と高性能計算(HPC)向けに約1.3 GWの容量を追加するため最大500億米ドルを投じる計画である(出典:Amazon)。2025年の内訳は、稼働中の国防IT負荷1,500 MWに基づく。従来型負荷1,380 MW(MW・年あたり275万米ドル)とAI負荷120 MW(MW・年あたり810万米ドル)からハードウェア47.7億米ドルが生じ、コロケーションまたは機密クラウドでホスティングされる420 MW(kW・月あたり225米ドル)から11.3億米ドルが生じる。これに建設工事5.54億米ドルと戦術システム5.20億米ドルを加えて総額となる。ワークロードではAIトレーニングおよび推論が年率18.66%で最も速く成長し、地域では欧州が年率10.20%で最も速い。同盟国が中核的な防衛予算を国内総生産(GDP)比3.5%へ引き上げつつあるためである。
主要市場統計:2026年の軍事データセンター市場の規模は?
DC Market Insightsの推計によると、軍事データセンター市場は2026年に79.0億米ドルに達し、2025年の水準を13.31%上回る。
- 2025年の市場規模:69.8億米ドル
- 2026年の市場規模:79.0億米ドル
- 2030年の市場規模:113.1億米ドル
- 2035年の市場規模:158.0億米ドル
- 2025~2035年のCAGR:8.52%(低位ケース7.19%、高位ケース9.90%)
- 最大のコンポーネント:ITハードウェア、47.7億米ドル(2025年の市場価値の68.34%)
- 最も成長が速いセグメント:AIトレーニングおよび推論、年率18.66%で2035年までに34.8億米ドル
- 首位の地域:北米、33.5億米ドル(2025年の市場価値の48.0%)。最も成長が速い地域:欧州、10.20%
- 最大の国:米国、2025年に32.1億米ドル。最も成長が速い大規模市場国:インド、13.29%
- 最大のサプライヤー群:JWCCのクラウドプロバイダー4社(AWS、Microsoft、Google、Oracle)、機密クラウドリージョンを通じて2025年の市場価値の約14%(DC Market Insights推計)
主なポイント:軍事データセンター支出を動かす要因とは?
- JWCCや同盟国の契約により、ワークロードが基地内のサーバールームから認定済みのSecretおよびTop Secretリージョンへ移行するため、機密クラウドリージョンは年率15.88%で成長する。
- 国防用途1 MWあたりのAI負荷のコストは年間810万米ドルと、従来型負荷の275万米ドルを大きく上回るため、AIトレーニングおよび推論の市場価値に占める割合は2035年までに9%から22%へ上昇する。
- 統合が続くため、軍保有の基地データセンターの成長は年率5.71%にとどまる。GAOは2022会計年度初めの時点で稼働中のDoDデータセンターを638カ所と数えている。
- NATO同盟国が2025年6月、2035年までに中核的防衛費としてGDP比3.5%を支出することで合意したため、欧州は年率10.20%と最も速く成長する地域となる。
エグゼクティブサマリー:軍事データセンター市場の規模、シェアおよび予測
世界の軍事データセンター市場規模は2020年に47.3億米ドルと評価され、2025年には69.8億米ドルに達した。予測期間中のCAGRは8.52%で、2035年には158.0億米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 過去データの期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 69.8億米ドル |
| 2026年の市場規模 | 79.0億米ドル |
| 2025~2035年のCAGR | 8.52% |
| 2035年の市場規模 | 158.0億米ドル |
| 対象セグメント | コンポーネント、軍種、ワークロード、導入モデル |
| 対象地域 | 北米、欧州、アジア太平洋、中南米、中東・アフリカ |
軍事データセンター支出は、稼働中の国防IT負荷が1,280 MWから1,500 MWへ増加したことにより、2020年から2025年にかけて年率8.06%で拡大した。2035年に向けては、負荷が2,600 MWに達し、そのうちAIの割合が8%から31%へ高まることで、成長率は年率8.52%へ加速する。稼働MWあたりの支出は2025年の465万米ドルから2035年には608万米ドルへ上昇する。GPUを高密度に搭載したラックや機密ホスティングは、置き換え対象となる業務システムよりもMWあたりのコストが高いためである。
軍事データセンター市場には何が含まれるのか?
軍事データセンター市場は、国防省、軍、国防情報機関が利用するデータセンター容量に対する2025年の支出69.8億米ドルを対象とする。その容量が基地内、商用コロケーション施設、認定済みの機密クラウドリージョン、あるいは展開型シェルターのいずれにあるかは問わない。
対象に含まれるもの
- 軍事データセンターに設置されたサーバー、ストレージおよびアクセラレーターのハードウェア(2025年に47.7億米ドル)。
- 国防ユーザーが利用するコロケーション、SecretおよびTop Secretクラウドのinfrastructure-as-a-service(IaaS)容量(11.3億米ドル)。
- 新設される軍保有ホール向けの電源、冷却およびその他の電気・機械システム(3.32億米ドル)。
- Sensitive Compartmented Information Facility(SCIF)区画を含む、ホールおよびセキュアルームの建設と内装工事(2.22億米ドル)。
- 戦術・展開型データセンター:前線部隊向けの堅牢化コンテナ、トランジットケース型サーバースタック、エッジノード(5.20億米ドル)。
対象に含まれないもの
- インテグレーターが販売する国防向けソフトウェアライセンス、software-as-a-serviceおよびIT人材サービス。
- 戦場用無線機、衛星地上局、広域国防ネットワーク、兵器システムの組み込みコンピューター。
- 民間の政府データセンター(政府データセンター市場で扱う)。
- テナントが民間顧客にサービスを提供する場合の、軍用地を借りて建設された商用AIキャンパス。国防ユーザーが利用する分のみを計上する。
セグメント間の関係
コンポーネント、軍種、ワークロード、導入モデルはいずれも2025年の総額69.8億米ドルを分割したものであり、5つの地域とその各国の合計は2020年から2035年までのすべての年で同じ数値になる。
軍事データセンター市場の推計値はなぜ異なるのか?
軍事データセンター市場の推計値が異なるのは、データセンターとより広い国防ITとの境界線を各推計が異なる位置に引いているためである。DC Market Insightsは2026年の市場価値を79.0億米ドルとしている。
より広い定義では、指揮・統制・通信・コンピューター・情報・監視・偵察(C4ISR)システム、国防ITサービス、軍用ソフトウェア、サイバーセキュリティサービスが加わるため、データセンター容量ではなく軍のIT予算を示すことになる。DoDだけでも2026会計年度にITおよびサイバー空間活動向けとして661億米ドルを要求しており(出典:DoD Cost Assessment and Program Evaluation)、IT予算を基にした数値はデータセンター支出を大きく上回る。より狭い定義は建物のみを計上する。DC Market Insightsの政府データセンター市場における「国防・情報」の行は、固定施設のみを評価しているため2025年に46.5億米ドルとなっている。本版では、機密クラウド容量をホスティング料金で評価し、国防HPCセンターと戦術システムを加えており、これが69.8億米ドルとの差を説明する。対象範囲内の購買者には、小規模な国防機関、軍の研究所、中規模経済国の同盟国国防省も含まれる。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 国防が利用する機密クラウドリージョン | 含む(2025年に9.77億米ドル) | サービスとして購入された容量も、データセンター内に存在する |
| 戦術・展開型データセンター | 含む(5.20億米ドル) | シェルター内のサーバーラックはホールと同じ役割を果たす |
| C4ISRソフトウェアおよび統合サービス | 含まない | 容量ではなくソフトウェアと人的労務 |
| 軍事衛星および無線ネットワーク | 含まない | データセンター外のネットワーク機器 |
| 民間の政府データセンター | 含まない | 政府データセンター市場で扱う |
市場の推進要因:軍事データセンター支出はなぜ増加しているのか?
軍事データセンター市場を2025年の69.8億米ドルから2035年の158.0億米ドルへ押し上げる推進要因は3つある。AIキャンパス向けの軍用地、機密クラウド契約、そして同盟国の防衛予算の増額である。
100 MW級AIキャンパス向けの空軍および陸軍の土地リース
空軍省は2025年10月15日、大統領令14179号および14318号に基づき、100 MW以上に達する商用AIデータセンター向けに、アーノルド、エドワーズ、マクガイア・ディックス・レイクハースト統合基地、デービスモンサンおよびロビンスの土地を提示する公募を開始した(出典:Department of the Air Force)。陸軍は2025年11月17日に6カ所の候補施設を挙げた情報提供依頼を発出し、2026年3月26日にはフォート・ブリスでCarlyle(初期運用能力は2027会計年度)、ダグウェイでCyrusOne(初期運用能力は2029会計年度)を条件付きで選定した(米陸軍の発表)。空軍は現金または現物による対価と、送電網停止時の電力優先権を受け取るため、国防ユーザーは基地の近くで容量を確保できる。DC Market Insightsは国防利用分を機密クラウドおよびコロケーションの項目に計上しており、これらは2025年の11.3億米ドルから2035年には34.5億米ドルへ拡大する。
JWCCの上限額とAWSの1.3 GW機密インフラ構築
DoDは2022年12月7日、AWS、Google、MicrosoftおよびOracleとの間で、それぞれ上限額90億米ドル、完了予定日2028年6月8日とする不確定数量のJWCC契約4件を締結した(DoD契約公示)。DoD最高情報責任者によると、JWCCは司令部から戦術エッジに至るまで、非機密、SecretおよびTop Secretの業務を対象とする。その後Amazonは、Top Secret、SecretおよびGovCloudの各リージョン全体でAIとスーパーコンピューティングの容量を約1.3 GW追加するため、最大500億米ドルを投資し、2026年に着工すると発表した(出典:Amazon)。DC Market Insightsの推計では、これらのプログラムにより機密クラウドリージョンセグメントは2025年の9.77億米ドルから2035年には42.7億米ドルへ拡大する。
NATOの中核防衛費3.5%目標と日本の防衛省クラウド
2025年6月25日のハーグ首脳会議で、NATO同盟国は毎年GDPの5%を防衛に支出し、そのうち少なくとも3.5%を2035年までに中核的防衛に充てることを約束した(出典:NATO)。日本の2026年度防衛予算では、防衛省(MOD)クラウドの整備に676億円、地方拠点向けに181億円が計上されている(防衛省予算資料)。DC Market Insightsは、欧州の軍事データセンター市場価値が2025年の12.6億米ドルから2035年には33.2億米ドルへ増加し、地域別で最も速い年率10.20%で成長すると見込んでいる。
市場動向:各国の軍はデータセンターをどのように変えているのか?
軍事データセンターは、エアギャップ型ハイパースケールスタック、より少数で大規模なエンタープライズ拠点、アクセラレーターを用いたHPCへと移行しつつあり、軍事データセンター市場で機密クラウドが占めるシェアは2025年の14%から2035年には27%へ上昇する。
軍事施設内に設置されるエアギャップ型ハイパースケーラースタック
ドイツ連邦軍のITプロバイダーであるBWIは2025年5月26日、Google Cloudと契約を結び、2027年末までに自社データセンター内にエアギャップ型のソブリンクラウドを構築する(出典:BWI)。NATO通信情報庁(NCIA)は2025年11月、統合分析・訓練・教育センター向けにGoogle Distributed Cloudのエアギャップ版を採用し(出典:Google Cloud)、Oracleは2026年3月31日に防衛産業基盤向けの隔離型クラウドを立ち上げ、2026年夏までのSecret認可を見込んでいる(出典:Oracle)。DC Market Insightsは、こうしたオンプレミスのクラウドスタックにより、ホスティングが拡大する中でも軍保有の基地データセンターが2025年の市場価値の72.5%を維持すると推計している。
エンタープライズデータセンターへの統合
米国政府説明責任局(GAO)は2023年2月、DoDが2022会計年度初めの時点で638カ所のデータセンターを稼働させており、2025会計年度までにさらに71カ所を閉鎖する計画であると報告した。2022会計年度の節減額は、計画の9,000万米ドルに対し1.18億米ドルと報告されている(出典:GAO)。陸軍は2025年12月、ルイス・マッコード統合基地で最後のdata-center-as-a-serviceプロジェクトを完了し、陸軍ネットワーク・エンタープライズ技術コマンドは陸軍の12カ所のエンタープライズデータセンターのうち10カ所を保有している(出典:U.S. Army)。DC Market Insightsは、これらのワークロードの統合に伴い、ロジスティクスおよび業務システムが軍事データセンター市場価値に占める割合は2035年までに25%から16%へ低下すると推計している。
国防スーパーコンピューティングセンターにおけるアクセラレーター
ステニス宇宙センターにある海軍DoDスーパーコンピューティング・リソースセンターは、2023年7月に発表されたBLUEBACKを導入した。これは128基のAMD MI300Aアクセラレーテッド・プロセッシング・ユニットを搭載する17.7ペタフロップスのHewlett Packard Enterprise(HPE)Cray EX4000である(出典:U.S. Navy)。ライト・パターソンにある空軍研究所のセンターでは、2026年の本番稼働に向けて合計13ペタフロップスのHPEシステム2基を追加している(出典:DoD High Performance Computing Modernization Program)。DC Market Insightsの推計では、モデリング、シミュレーションおよびHPCは2025年の7.67億米ドルから2035年には19.0億米ドルへ拡大する。
市場の課題:軍事データセンタープロジェクトを遅らせる要因とは?
認定に要する時間と電力供給が可能な土地の確保が、軍事データセンター市場の足かせとなっている。低位ケースでは2035年の市場価値は139.7億米ドルとなり、基本ケースを18.2億米ドル下回る。
SecretおよびTop Secret容量の認定期間
2026年3月31日に立ち上げられたOracleの隔離型国防クラウドでも、2026年夏までに見込まれるのは暫定的なSecret認可のみであり、Top Secretはその後となる(出典:Oracle)。日本の2026年度予算では、自衛隊のシステムにリスクマネジメントフレームワーク(RMF)を導入するためだけに221億円が計上されている(出典:Japan Ministry of Defense)。DC Market Insightsは、認定が1年遅れるごとに、モデル上の2026年から2027年への増加分に相当する約1.86億米ドルの機密ホスティングの成長が抑えられると推計している。
遠隔地の基地における電力と土地
アーノルド空軍基地は、提示された5施設の一つであったにもかかわらず、AIデータセンター用地に対する提案を1件も受けなかった(出典:Department of the Air Force)。空軍の各プロジェクトは100 MW以上に達する必要があるため、送電容量のない用地には開発事業者が集まらない。低位ケースでは、2035年の稼働中の国防IT負荷は2,600 MWではなく2,300 MWにとどまり、市場は139.7億米ドルに縮小する。
市場機会:軍事データセンターの収益プールはどこで拡大しているのか?
軍事データセンター市場で最大の新たな収益プールは、2025年から2035年にかけて32.9億米ドルを上乗せする機密クラウドリージョンと、7.70億米ドルを上乗せする戦術システムである。
機密クラウドリージョン:2035年までに42.7億米ドル
英国国防省は2025年9月、米国との機密情報共有を目的とした4億ポンドのGoogle Cloud契約を支持し(英国政府の発表)、AWSは2024年7月、オーストラリア政府と20億豪ドルのTop Secretクラウド・パートナーシップで合意した(出典:Amazon)。DC Market Insightsは、機密クラウドリージョンを2025年に9.77億米ドル、年率15.88%で成長すると推計している。
戦術・展開型データセンター:2035年までに12.9億米ドル
AWSは2023年2月、JWCC顧客向けにModular Data Centerを投入した。これは複合一貫輸送や軍用輸送機で移動できる堅牢化コンテナである(出典:Amazon Web Services)。Crystal Groupは2026年1月、最大275兆回/秒(TOPS)のAI性能を備えた戦術エッジコンピューターRE1900Mを発表した(出典:Crystal Group)。DC Market Insightsは、戦術・展開型データセンターを2025年に5.20億米ドル、年率9.51%で成長すると評価している。
価格分析:軍事データセンター容量のMWあたりのコストは?
DC Market Insightsの推計によると、軍事データセンターの稼働MWあたりの支出は2025年に465万米ドルで、2035年には608万米ドルへ上昇する。主な要因はAIハードウェアと機密ホスティング料金である。
| 年 | 機密ホスティング(kW・月あたり米ドル) | 新設保有MWあたりの電気・機械設備(百万米ドル) | 新設保有MWあたりの躯体(百万米ドル) | MW・年あたりのAIハードウェア(百万米ドル) | 稼働MWあたりの総支出(百万米ドル) |
|---|---|---|---|---|---|
| 2020 | 205 | 6.20 | 3.10 | 6.60 | 3.70 |
| 2025 | 225 | 6.80 | 3.40 | 8.10 | 4.65 |
| 2030 | 238 | 7.40 | 3.70 | 7.20 | 5.66 |
| 2035 | 246 | 7.90 | 3.95 | 6.30 | 6.08 |
公開されている価格の目安:陸軍が2026年1月2日にBL Harbert Internationalと締結した1億7,150万米ドルの契約では、アラバマ州ハンツビルの管理用スペースを2028年4月までにデータセンターと研究施設へ転換する(出典:U.S. Department of Defense contracts)。DC Market Insightsの推計では、kW・月あたり225米ドルの機密ホスティングは、SCIFの建設、セキュリティクリアランスを持つ要員、分離されたネットワークにより運用コストが上がるため、商用コロケーションに対して約15%のプレミアムが付く。
軍事データセンターを規定するルールと標準とは?
2025年の軍事データセンター支出69.8億米ドルをどこに置けるかは、5つのルール体系によって決まる。クラウドのインパクトレベル、SCIF標準、リスクマネジメントフレームワーク、連邦データセンター規則、そして土地利用に関する大統領令である。
- DoD Cloud Computing Security Requirements Guide:インパクトレベル2~6により、非機密データ、管理対象データおよびSecretデータをどのクラウドリージョンで扱えるかが決まる。
- Intelligence Community Directive 705:データセンターやコロケーション区画内のSCIFルームに関する建設基準。
- 米国国立標準技術研究所(NIST)SP 800-37およびSP 800-53:各システムの運用認可を定めるリスクマネジメントフレームワーク。
- Data Center Optimization Initiative(出典:Office of Management and Budget memorandum M-19-19、2019年6月):GAOがDoDについて追跡する閉鎖および最適化の目標。
- 2025年1月23日の大統領令14179号および2025年7月23日の大統領令14318号(出典:Department of the Air Force):基地の土地をAIデータセンター開発事業者にリースするための根拠。
- EUのSecurity Action for Europe(SAFE)規則(出典:Council of the European Union、2025年5月27日):共同防衛調達向けに最大1,500億ユーロの融資を提供。
市場セグメンテーション:軍事データセンター市場をリードするセグメントは?
軍事データセンター市場では2025年に47.7億米ドルのITハードウェアが首位を占め、ワークロードではAIトレーニングおよび推論が年率18.66%で最も速く成長する。
コンポーネント別
コロケーションおよび機密クラウドホスティングは、2025年の市場価値の16.26%から年率11.78%で拡大し、最も成長が速いコンポーネントである。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITハードウェア | 4,767.00 | 68.34% | 9,885.72 | 7.57% |
| コロケーションおよび機密クラウドホスティング | 1,134.00 | 16.26% | 3,453.84 | 11.78% |
| 電気・機械インフラ | 332.16 | 4.76% | 658.22 | 7.08% |
| 建設および内装工事 | 222.26 | 3.19% | 508.55 | 8.63% |
| 戦術・展開型データセンター | 520.00 | 7.45% | 1,290.00 | 9.51% |
軍種別
2025年の最大の購買者は17.4億米ドルの陸軍であり、基地用地AIプログラムにより空軍・宇宙軍が年率9.51%で最も速く成長する。
| 軍種 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 陸軍 | 1,743.85 | 25.00% | 3,475.19 | 7.14% |
| 海軍・海兵隊 | 1,395.08 | 20.00% | 3,001.30 | 7.96% |
| 空軍・宇宙軍 | 1,464.84 | 21.00% | 3,633.16 | 9.51% |
| 国防情報機関 | 1,255.58 | 18.00% | 3,001.30 | 9.11% |
| 統合軍および国防機関 | 1,116.07 | 16.00% | 2,685.38 | 9.18% |
ワークロード別
2025年最大のワークロードは17.4億米ドルのロジスティクスおよび業務システムだが、2035年までにAIトレーニングおよび推論がこれを上回る。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 指揮統制およびミッションシステム | 1,674.09 | 24.00% | 3,159.27 | 6.56% |
| ISRおよびセンサーデータ | 1,325.33 | 19.00% | 3,159.27 | 9.08% |
| AIトレーニングおよび推論 | 627.79 | 9.00% | 3,475.19 | 18.66% |
| ロジスティクスおよび業務システム | 1,743.86 | 25.00% | 2,527.41 | 3.78% |
| モデリング・シミュレーションおよびHPC | 767.30 | 11.00% | 1,895.56 | 9.47% |
| バックアップおよび業務継続 | 837.05 | 12.00% | 1,579.63 | 6.56% |
導入モデル別
軍保有の基地データセンターが2025年の市場価値の72.55%を占め、機密クラウドリージョンが年率15.88%で最も速く成長する。
| 導入モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 軍保有の基地データセンター | 5,060.33 | 72.55% | 8,819.65 | 5.71% |
| 機密クラウドリージョン | 976.56 | 14.00% | 4,265.01 | 15.88% |
| 商用コロケーション | 418.53 | 6.00% | 1,421.67 | 13.01% |
| 戦術エッジおよび展開型 | 520.00 | 7.45% | 1,290.00 | 9.51% |
DC Exclusive:軍用地および機密クラウド・トラッカー(12プログラム)
DC Exclusive「軍用地および機密クラウド・トラッカー」は、12の入力項目に基づくDC Market Insights独自のモデルである。軍事データセンター容量がどこに追加されるかを左右する具体的なプログラムを一覧化しており、合計7,000エーカー超を提示する基地用地プログラム4件と、契約上限額およびコミットメントの合計が400億米ドルを超える機密クラウドプログラム4件を含む。
| プログラム | 国 | 規模 | 時期 | 設置先の種類 | 状況 |
|---|---|---|---|---|---|
| 米空軍基地のAIデータセンター | 米国 | 5基地、各100 MW以上。エドワーズの区画は136~567エーカー | 2025年10月15日公募 | 基地用地上の民間キャンパス | アーノルドは提案なし |
| 米空軍アラスカの用地 | 米国 | 3施設で約4,700エーカー | 4月に業界説明会 | 基地用地上の民間キャンパス | 提示段階 |
| 陸軍フォート・ブリス(Carlyle) | 米国 | 約1,384エーカー | 2026年3月 | 基地用地上の民間キャンパス | 2027会計年度に運用能力 |
| 陸軍ダグウェイ実験場(CyrusOne) | 米国 | 約1,201エーカー | 2026年3月 | 基地用地上の民間キャンパス | 2029会計年度に運用能力 |
| 陸軍ハンツビルの施設転換(BL Harbert) | 米国 | 1億7,150万米ドル | 2026年1月 | 軍保有施設 | 2028年4月完了予定 |
| AWSのTop Secret、SecretおよびGovCloud拡張 | 米国 | 最大500億米ドル、約1.3 GW | 2025年11月 | 機密クラウドリージョン | 2026年着工 |
| JWCC(AWS、Google、Microsoft、Oracle) | 米国 | 上限額90億米ドル×4件 | 2022年12月 | 機密クラウドリージョン | 2028年6月まで |
| 日本の防衛省クラウド | 日本 | 676億円+地方拠点向け181億円 | 2026年度予算 | 軍保有施設 | 整備中 |
| 英国防省とGoogle Cloud | 英国 | 4億ポンド | 2025年9月 | 機密クラウドリージョン | 契約済み |
| オーストラリアのTop Secretクラウド(AWS) | オーストラリア | 20億豪ドルのパートナーシップ | 2024年7月 | 機密クラウドリージョン | 契約済み |
| ドイツ連邦軍のプライベートクラウド(BWIとGoogle) | ドイツ | BWIデータセンター内のエアギャップ型クラウド | 2025年5月 | 軍保有施設 | 2027年末までに稼働準備 |
| NATO NCIA JATEC(Google Distributed Cloud) | NATO | 数百万ドル規模の契約 | 2025年11月 | オンプレミスのエアギャップ型 | 契約済み |
トラッカーの読み方:12プログラムのうち4件は軍用地に民間キャンパスを設置し、4件は機密クラウド容量を購入し、4件は軍またはNATO自らが運営する施設を建設・転換するものである。DC Market Insightsが、機密クラウドリージョンの軍事データセンター市場に占める割合を2035年までに14%から27%へ上昇するとモデル化しているのはこのためである。
地域別分析:軍事データセンター市場をリードする地域は?
軍事データセンター市場では北米が2025年の市場価値の48.0%にあたる33.5億米ドルで首位に立ち、欧州が年率10.20%で最も速く成長する地域である。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 3,348.20 | 48.0% | 6,634.46 | 7.08% |
| 欧州 | 1,255.58 | 18.0% | 3,317.23 | 10.20% |
| アジア太平洋 | 1,674.10 | 24.0% | 4,265.01 | 9.80% |
| 中南米 | 209.26 | 3.0% | 473.89 | 8.52% |
| 中東・アフリカ | 488.28 | 7.0% | 1,105.74 | 8.52% |
北米
北米は2035年までに66.3億米ドルに達する。DoDの2026会計年度予算要求には、ITおよびサイバー空間活動の661億米ドルのうち、移行費用を含むクラウドリソース向けの30.0億米ドルが含まれている(DoD IT予算概要)。
欧州
欧州は12.6億米ドルから33.2億米ドルへ拡大する。ドイツのBWIは2027年末までに自社データセンター内にエアギャップ型クラウドを構築し、英国の4億ポンドのGoogle Cloud契約は米国との機密情報共有を対象としている。
アジア太平洋
アジア太平洋は16.7億米ドルから42.7億米ドルへ、年率9.80%で拡大する。2026年度の日本の防衛省クラウド予算857億円と、オーストラリアのAWSとのTop Secretクラウドが、名前の挙がっている二大プログラムである。
中南米
DC Market Insightsの推計によると、中南米は2025年に2.09億米ドル、2035年に4.74億米ドルを占める。その大半はブラジルとメキシコで、両国の国防省は自前の施設を運用し、機密クラウドの購入はわずかである。
中東・アフリカ
DC Market Insightsの推計によると、中東・アフリカは2025年の4.88億米ドルから2035年には11.1億米ドルに達し、サウジアラビア(1.67億米ドル)とイスラエル(1.26億米ドル)が牽引する。
国別分析:軍事データセンターへの支出が最も多い国は?
軍事データセンター市場における最大の国は2025年に32.1億米ドルの米国であり、最も成長が速い大規模市場国は年率13.29%のインドである。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 3,208.69 | 6,318.53 | 7.01% |
| 2 | 中国 | アジア太平洋 | 697.54 | 1,737.60 | 9.56% |
| 3 | 英国 | 欧州 | 292.97 | 695.04 | 9.02% |
| 4 | 日本 | アジア太平洋 | 279.02 | 695.04 | 9.56% |
| 5 | ドイツ | 欧州 | 209.26 | 568.67 | 10.51% |
| 6 | フランス | 欧州 | 181.36 | 458.09 | 9.71% |
| 7 | インド | アジア太平洋 | 181.36 | 631.85 | 13.29% |
| 8 | サウジアラビア | 中東・アフリカ | 167.41 | 410.70 | 9.39% |
| 9 | 韓国 | アジア太平洋 | 153.46 | 394.91 | 9.91% |
| 10 | オーストラリア | アジア太平洋 | 132.53 | 363.32 | 10.61% |
| 11 | イスラエル | 中東・アフリカ | 125.56 | 300.13 | 9.11% |
| 12 | カナダ | 北米 | 111.61 | 252.74 | 8.52% |
DC Market Insightsの推計では、インドは1.81億米ドルから6.32億米ドルへ拡大する。同国の国防部門は機密ホスティングの小さな基盤から出発しているためである。日本の2026年の市場価値3.16億米ドルは、防衛省が防衛省クラウドの整備に計上した857億円(1米ドル=150円換算で約5.7億米ドル)の約55%に相当する。なお、この予算にはソフトウェアとネットワークの費用も含まれている。
予測シナリオ:2035年の軍事データセンター市場はどこまで拡大し得るか?
軍事データセンター市場は、基本ケースで2035年に158.0億米ドルに達し、その幅は139.7億米ドルから179.2億米ドルである。
| シナリオ | 2035年の稼働中国防IT負荷(MW) | 2035年の市場価値 | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|---|
| 低位 | 2,300 | 139.7億米ドル | 7.19% | 基地用地キャンパスが遅延し、認定も遅いまま |
| 基本 | 2,600 | 158.0億米ドル | 8.52% | フォート・ブリスとダグウェイが予定どおり開設。AI比率31% |
| 高位 | 2,950 | 179.2億米ドル | 9.90% | NATOの3.5%目標が前倒しで達成され、AI比率が3分の1超 |
主要企業と市場シェア:軍事データセンター市場の供給者は?
DC Market Insightsの推計では、国防ユーザーからの2025年のデータセンター収益で測ると、JWCCのクラウドプロバイダー4社が機密クラウドリージョンを通じて軍事データセンター市場の約14%を占め、上位10社のサプライヤーが約45%を占める。
- Amazon Web Services
- Microsoft
- Google Public Sector
- Oracle
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- CACI
- Iron Mountain Data Centers
- CyrusOne
- Crystal Group
- BWI
企業データ:Leidosの2025会計年度の売上高は171.7億米ドルで、そのうちNational Security and Digitalセグメントは76.1億米ドルであった(出典:Leidos 8-K、2026年2月)。General Dynamicsの2025年の売上高は526億米ドルで、GDITを含むTechnologiesセグメントは134.7億米ドルであった(出典:General Dynamics)。Booz Allen Hamiltonの2026会計年度の売上高は112億米ドルで、国防顧客からは60.7億米ドルであった(出典:Booz Allen 8-K)。CACIの2026会計年度の売上高は前年比10.9%増の96億米ドル(出典:CACI 8-K)、SAICは72.6億米ドルであった(出典:SAIC)。Microsoftは2021年8月に60以上のサービスを備えたAzure Government Top Secretの一般提供を開始し、Google Distributed Cloud Hostedは2024年4月にDoDのTop Secretミッション向けの認可を取得した(出典:Microsoft、Google Cloud)。Iron Mountainはバージニア州マナサスのキャンパスでSCIFコロケーション区画を販売しており、同キャンパスは現在48.4 MW超を有し、250 MW超への拡張を計画している(出典:Iron Mountain)。
軍事データセンター市場の最近の動向
2025年11月以降の6つの出来事が軍事データセンター市場を形づくっている。DC Market Insightsは同市場の2026年の価値を79.0億米ドルとしている。
- 2026年3月、陸軍はハイパースケールデータセンター向けに、フォート・ブリスでCarlyleを、ダグウェイ実験場でCyrusOneを条件付きで選定した(出典:U.S. Army)。
- 2026年3月、Oracleはエアギャップ型のNational Security RegionsでDefense Industrial Base Isolated Cloud Environmentを立ち上げた(出典:Oracle)。
- 2026年1月、陸軍はハンツビルのスペースをデータセンターに転換するため、BL Harbert Internationalに1億7,150万米ドルの契約を発注した(出典:U.S. Department of Defense)。
- 2026年1月、OracleはTop Secretクラウドリージョンで生成AIサービスの一般提供を開始した(出典:Oracle)。
- 2025年12月、陸軍はルイス・マッコード統合基地で最後のdata-center-as-a-serviceプロジェクトを完了した(出典:U.S. Army)。
- 2025年11月、NCIAは訓練センター向けのエアギャップ型クラウドについてGoogle Cloudと契約した(出典:Google Cloud)。
調査手法:DC Market Insightsによる軍事データセンター市場の規模推計
DC Market Insightsは、2025年の稼働中の国防IT負荷1,500 MW(2035年には2,600 MWへ増加)を起点にボトムアップで軍事データセンター市場の規模を推計しており、すべての内訳について2020年から2035年までの各年で合計値と一致することを確認している。
モデルの数値は次のとおりである。ハードウェアは、従来型MWにMW・年あたり275万米ドルを乗じた値と、AI MW(2025年は負荷の8%、2035年は31%)に810万米ドルを乗じた値の合計である。ホスティングは、リースまたはクラウドのMW(2025年は負荷の28%、2035年は45%)にkW・月あたり225米ドルを乗じた値である。建設工事は、新設MW(負荷増加分に3.5%の更新分を加えたもの、2025年は97.7 MW)に、保有MWあたり電気・機械システム680万米ドルと躯体340万米ドル、またはリースMWあたり内装工事115万米ドルを乗じた値である。戦術システムは2025年に5.20億米ドルとして個別に評価している。結果を妥当な範囲に収めるため、3つの上限・下限チェックを行っている。
- 上限:2025年の米国の市場価値32.1億米ドルは、DoDの2025会計年度のITおよびサイバー空間予算643億米ドルの4.99%である。
- 上限:世界全体のホスティング項目11.3億米ドルは、ソフトウェアサービスや移行費用も賄うDoDの2025会計年度クラウドリソース35.3億米ドルの32%である。
- 下限:DoDのデータセンター638カ所に1カ所あたり年間最低300万米ドルを乗じると19.1億米ドルとなり、米国の市場価値32.1億米ドルを下回る。
事実データは政府予算文書、契約公示、省庁の発表資料、企業の提出書類に基づいており、出典は本文中に明記し、レポートの台帳に記録している。手法の詳細はDC Market Insightsの調査手法のページをご覧ください。関連レポート:堅牢型サーバー市場、エッジサーバー市場、データセンター・コロケーション市場。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2市場の定義と範囲
- 1.3調査手法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲と推計値の比較
- 3.1対象に含まれるもの・含まれないもの
- 3.2推計値が異なる理由
- 04市場ダイナミクス
- 4.1100 MW級AIキャンパス向けの空軍および陸軍の土地リース
- 4.2JWCCの上限額とAWSの1.3 GW機密インフラ構築
- 4.3NATOの中核防衛費3.5%目標と日本の防衛省クラウド
- 4.4軍事施設内に設置されるエアギャップ型ハイパースケーラースタック
- 4.5エンタープライズデータセンターへの統合
- 4.6国防スーパーコンピューティングセンターにおけるアクセラレーター
- 4.7SecretおよびTop Secret容量の認定期間
- 4.8遠隔地の基地における電力と土地
- 4.9機密クラウドリージョン
- 4.10戦術・展開型データセンター
- 05価格分析
- 5.1MWあたりの支出とホスティング料金(2020-2035年)
- 5.2公開されている価格の目安
- 06標準と規制
- 6.1DoDクラウドセキュリティ要件ガイド
- 6.2ICD 705
- 6.3NISTリスクマネジメントフレームワーク
- 6.4Data Center Optimization Initiative
- 6.5大統領令14179号および14318号
- 6.6EU SAFE規則
- 07コンポーネント別市場セグメンテーション
- 7.1ITハードウェア
- 7.2コロケーションおよび機密クラウドホスティング
- 7.3電気・機械インフラ
- 7.4建設および内装工事
- 7.5戦術・展開型データセンター
- 08軍種別市場セグメンテーション
- 8.1陸軍
- 8.2海軍・海兵隊
- 8.3空軍・宇宙軍
- 8.4国防情報機関
- 8.5統合軍および国防機関
- 09ワークロード別市場セグメンテーション
- 9.1指揮統制およびミッションシステム
- 9.2ISRおよびセンサーデータ
- 9.3AIトレーニングおよび推論
- 9.4ロジスティクスおよび業務システム
- 9.5モデリング・シミュレーションおよびHPC
- 9.6バックアップおよび業務継続
- 10導入モデル別市場セグメンテーション
- 10.1軍保有の基地データセンター
- 10.2機密クラウドリージョン
- 10.3商用コロケーション
- 10.4戦術エッジおよび展開型
- 11DC Exclusive:軍用地および機密クラウド・トラッカー
- 11.1米空軍基地のAIデータセンター
- 11.2米空軍アラスカの用地
- 11.3陸軍フォート・ブリス(Carlyle)
- 11.4陸軍ダグウェイ実験場(CyrusOne)
- 11.5陸軍ハンツビルの施設転換(BL Harbert)
- 11.6AWSのTop Secret、SecretおよびGovCloud拡張
- 11.7JWCC(AWS、Google、Microsoft、Oracle)
- 11.8日本の防衛省クラウド
- 11.9英国防省とGoogle Cloud
- 11.10オーストラリアのTop Secretクラウド(AWS)
- 11.11ドイツ連邦軍のプライベートクラウド(BWIとGoogle)
- 11.12NATO NCIA JATEC(Google Distributed Cloud)
- 12地域別分析
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3英国
- 13.4日本
- 13.5ドイツ
- 13.6フランス
- 13.7インド
- 13.8サウジアラビア
- 13.9韓国
- 13.10オーストラリア
- 13.11イスラエル
- 13.12カナダ
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15主要企業と市場シェア
- 15.1Amazon Web Services
- 15.2Microsoft
- 15.3Google Public Sector
- 15.4Oracle
- 15.5Hewlett Packard Enterprise
- 15.6Dell Technologies
- 15.7NVIDIA
- 15.8AMD
- 15.9General Dynamics Information Technology
- 15.10Leidos
- 15.11Booz Allen Hamilton
- 15.12SAIC
- 15.13CACI
- 15.14Iron Mountain Data Centers
- 15.15CyrusOne
- 15.16Crystal Group
- 15.17BWI
- 16最近の動向
- 16.1陸軍によるフォート・ブリスとダグウェイの選定(2026年3月)
- 16.2Oracle Defense Isolated Cloud(2026年3月)
- 16.3陸軍ハンツビルのデータセンター契約(2026年1月)
- 16.4OracleのTop Secretリージョンにおける生成AI(2026年1月)
- 16.5陸軍のdata-center-as-a-service完了(2025年12月)
- 16.6NCIAのエアギャップ型クラウド(2025年11月)
- 図 1軍事データセンター市場規模(2020-2035年、10億米ドル)
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MWあたりの価格(2020-2035年)
- 表 4コンポーネント別市場(2025年および2035年)
- 表 5軍種別市場(2025年および2035年)
- 表 6ワークロード別市場(2025年および2035年)
- 表 7導入モデル別市場(2025年および2035年)
- 表 8軍用地および機密クラウド・トラッカー
- 表 9地域別市場(2025年および2035年)
- 表 10上位12カ国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は79.0億米ドルで、2025年の69.8億米ドルから13.31%増加する。市場は2035年までに158.0億米ドルに達し、2025年からのCAGRは8.52%と予測される。
2020年から2025年の年率8.06%に続き、2025年から2035年は年率8.52%で成長する。稼働中の国防IT負荷が1,500 MWから2,600 MWへ増加し、そのうちAIの割合が8%から31%へ高まるためである。
国防省、軍、国防情報機関が利用するデータセンター容量で、基地データセンター、機密クラウドリージョン、コロケーション、展開型の戦術データセンターを含み、2025年の支出額は69.8億米ドルであった。国防ソフトウェア、ITサービス、戦場ネットワークは対象外である。
DoD Cost Assessment and Program Evaluationによると、2026会計年度の予算要求ではITおよびサイバー空間活動に661億米ドルが計上され、そのうち30.0億米ドルがクラウドリソースと移行向けである。2025会計年度の要求額は641億米ドルであった。
2025年10月、アーノルド、エドワーズ、マクガイア・ディックス・レイクハースト、デービスモンサン、ロビンスの5つの空軍基地が、各100 MW以上を条件に提示された。2026年3月には陸軍が、フォート・ブリスの約1,384エーカーでCarlyleを、ダグウェイの約1,201エーカーでCyrusOneを選定した。
AIトレーニングおよび推論が年率18.66%で最も速く成長し、2035年までに34.8億米ドルに達する。導入モデル別では、機密クラウドリージョンが年率15.88%で首位となる。
北米が33.5億米ドル、2025年の市場価値の48.0%を占めて首位である。欧州は年率10.20%で最も速く成長し、大規模市場国ではインドが13.29%で最も速い。
DoDが2022年12月7日にAWS、Google、Microsoft、Oracleに発注したJoint Warfighting Cloud Capability契約4件の上限額はそれぞれ90億米ドルである。契約期間は2028年6月までで、非機密、SecretおよびTop Secretのクラウドを対象とする。
DC Market Insightsの推計では、稼働MWあたり2025年に465万米ドルで、2035年には608万米ドルへ上昇する。機密ホスティングのコストは2025年にkW・月あたり約225米ドルである。
2026年の79.0億米ドルという数値は、国防組織が利用するデータセンター容量のみを計上している。国防IT予算、C4ISRシステム、ソフトウェアやITサービスを基にした推計は数倍大きくなり、固定施設のみの推計はより小さくなる。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。