
Markt für Rechenzentren der öffentlichen Hand: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren der öffentlichen Hand: 2025 lag das Marktvolumen bei USD 19.36 Mrd.; bis 2035 soll es bei einer CAGR von 7.08 % auf USD 38.36 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 18Profilierte Unternehmen
Profilierte Unternehmen
- Ark Data Centres (Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
Vollständige Analyse
Der Markt für Rechenzentren der öffentlichen Hand wird 2026 auf 21,12 Mrd. USD bewertet und soll bis 2035 auf 38,36 Mrd. USD steigen, ausgehend von 19,36 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 7,08 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld für staatliche Rechenzentren folgt heute eher Ausfällen und Souveränität als Schließungszielen: Am 26. September 2025 legte ein Batteriebrand beim National Information Resources Service (NIRS) Südkoreas in Daejeon 709 Regierungssysteme lahm, und die vollständige Wiederherstellung dauerte bis zum 30. Dezember 2025 (Ministerium für Inneres und Sicherheit, Dezember 2025). Saudi-Arabien zählte mehr als 400 zersplitterte staatliche Rechenzentren und erlaubt neue Bauten nur noch staatseigenen Cloud-Anbietern, während das US Office of Management and Budget (OMB) bereits 2019 feststellte, dass Schließungen an abnehmende Erträge gestoßen waren. Die Herleitung: 4.600 Megawatt (MW) genutzte IT-Last bei Zentralregierungen, Verteidigung, Ländern, Kommunen und Forschungseinrichtungen im Jahr 2025 x 4,21 Mio. USD Ausgaben pro MW = 19,36 Mrd. USD, davon 14,13 Mrd. USD IT-Hardware und 3,04 Mrd. USD Colocation- und Hosting-Gebühren. HPC- und KI-Forschungsrechnen ist mit 14,46 % pro Jahr die am schnellsten wachsende Arbeitslast in staatlichen Rechenzentren, und der Nahe Osten und Afrika ist mit 9,92 % die am schnellsten wachsende Region, weil die Golfstaaten ihre Ministerien in nationalen souveränen Clouds bündeln.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren der öffentlichen Hand 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren der öffentlichen Hand 2026 auf 21,12 Mrd. USD, 9,09 % mehr als 2025, da Zweitstandorte nach dem Brand in Daejeon, KI-Systeme der nationalen Forschungslabore und angemietete souveräne Hallen schneller hinzukommen, als Serverräume der Behörden schließen.
- Marktgröße Rechenzentren der öffentlichen Hand 2025: 19,36 Mrd. USD
- Marktgröße 2026: 21,12 Mrd. USD
- Marktgröße 2030: 28,00 Mrd. USD
- Marktgröße 2035: 38,36 Mrd. USD
- CAGR 2025-2035: 7,08 % (unteres Szenario 5,35 %, oberes Szenario 8,49 %)
- Größte Komponente: IT-Hardware, 14,13 Mrd. USD bzw. 73,0 % des Werts 2025
- Am schnellsten wachsende Arbeitslast: HPC- und KI-Forschungsrechnen, 14,46 % pro Jahr auf 10,87 Mrd. USD bis 2035
- Größte Verwaltungsebene: Bundes- und Zentralregierung, 7,36 Mrd. USD im Jahr 2025
- Führende Region: Nordamerika, 8,52 Mrd. USD bzw. 44,0 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 9,92 %
- Größtes Land: Vereinigte Staaten, 7,74 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 14,76 %
- Marktführer bei angemieteter Kapazität für Behörden: Ark Data Centres über Crown Hosting im Vereinigten Königreich und Iron Mountain in den USA, unter fünf Anbietern, die rund 27 % der staatlichen Colocation- und Hosting-Ausgaben halten (Schätzung von DC Market Insights)
Zusammenfassung: Marktgröße für Rechenzentren der öffentlichen Hand, 2020-2035
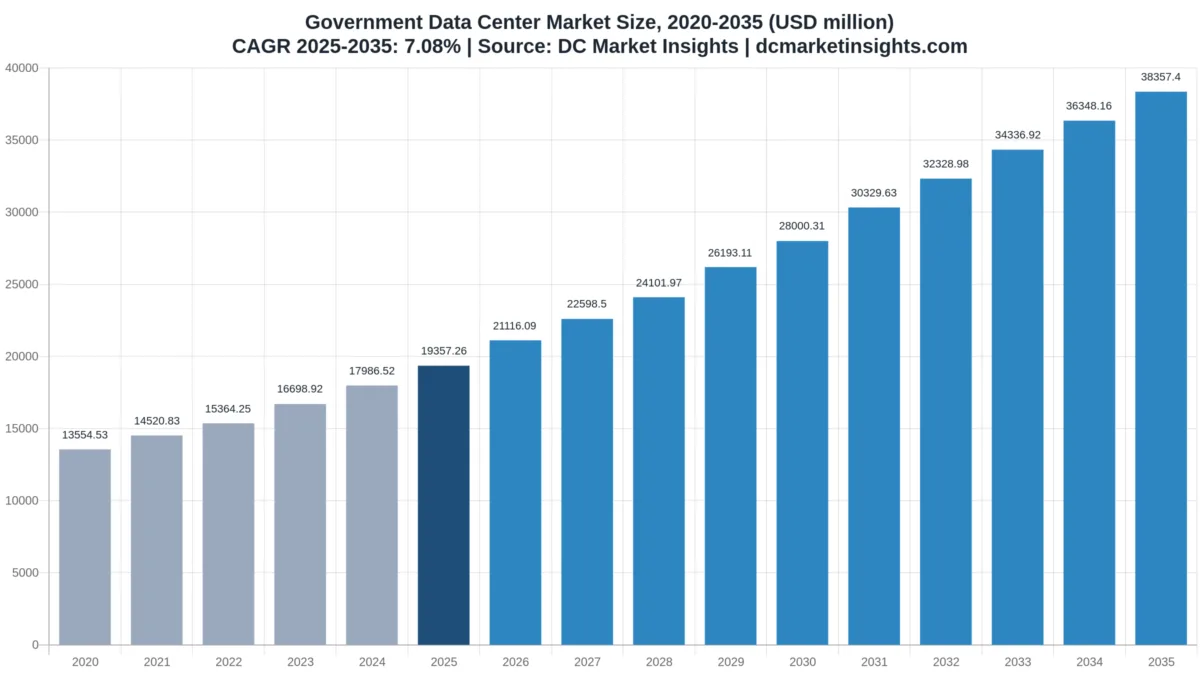
Der globale Markt für Rechenzentren der öffentlichen Hand wurde 2020 auf 13,55 Mrd. USD bewertet, erreichte 2025 19,36 Mrd. USD und soll bis 2035 38,36 Mrd. USD erreichen, bei einer CAGR von 7,08 % im Prognosezeitraum. Von 2020 bis 2025 stiegen die Ausgaben für staatliche Rechenzentren um 7,39 % pro Jahr, weil Leistungssysteme aus der Pandemiezeit, Verteidigungsnetze und nationale Supercomputer schneller Last hinzufügten, als die Konsolidierung sie abbaute.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 19,36 Mrd. USD |
| Marktgröße 2026 | 21,12 Mrd. USD |
| CAGR 2025-2035 | 7,08 % |
| Marktgröße 2035 | 38,36 Mrd. USD |
Die genutzte staatliche IT-Last steigt im Modell von DC Market Insights von 4.600 MW im Jahr 2025 auf 7.500 MW im Jahr 2035, und ihr Anteil auf Beschleuniger-Racks klettert von 6 % auf 23 %. Das Wachstum bleibt bei rund 7,08 % pro Jahr, weil Ministerien im Vereinigten Königreich, in Singapur und Japan Bürgersysteme in die kommerzielle Cloud verlagern, die diese Schätzung nicht erfasst. Ein KI-MW trägt rund 8,1 Mio. USD Hardware pro Jahr gegenüber 2,75 Mio. USD für ein konventionelles staatliches MW, sodass KI in nationalen Forschungslaboren und in der Verteidigung den Wert schneller steigen lässt als die Last.
Was zählt zu den Ausgaben für Rechenzentren der öffentlichen Hand?
Der Markt für Rechenzentren der öffentlichen Hand umfasst 19,36 Mrd. USD an Ausgaben im Jahr 2025 von Zentral- und Bundesministerien, Verteidigungs- und Nachrichtendienstbehörden, Landes-, Provinz- und Kommunalverwaltungen sowie öffentlichen Forschungslaboren für Rechenzentrumskapazität, die sie besitzen oder anmieten.
Enthalten: Server, Speicher, Netzwerk-Switches und Systeme mit Grafikprozessoren (GPU), die in staatseigenen, gemeinsam genutzten staatlichen oder Colocation-Hallen installiert sind; Colocation-, Wholesale- und souveräne Hosting-Gebühren (zum Beispiel Crown Hosting im Vereinigten Königreich); unterbrechungsfreie Stromversorgung (USV), Schaltanlagen, Batterien, Kältemaschinen und andere elektrische und mechanische Ausrüstung für eigene Standorte; Bau, Renovierung und Mieterausbau.
Ausgeschlossen: von Behörden bezogene Public-Cloud-Dienste (einschließlich Task Orders unter Joint Warfighting Cloud Capability), staatliche Softwarelizenzen, IT-Personal und Outsourcing-Arbeit, Stromrechnungen sowie PCs und Netzwerktechnik außerhalb des Rechenzentrums.
Wie die Segmente zusammenpassen: Komponente, Verwaltungsebene, Arbeitslast und Bereitstellungsmodell teilen jeweils dieselbe Gesamtsumme der staatlichen Rechenzentren auf. Regionen- und Länderwerte sind Ausgaben am Standort der Halle.
Warum unterscheiden sich Schätzungen zum Markt für Rechenzentren der öffentlichen Hand?
Schätzungen zu staatlichen Rechenzentren weichen um mehr als das 1,5-Fache voneinander ab, weil breitere Zahlen Cloud- und Outsourcing-Rechnungen hinzurechnen, während DC Market Insights 2026 nur 21,12 Mrd. USD an eigener und angemieteter Kapazität zählt.
Weitere Definitionen schließen den staatlichen Cloud-Verbrauch, Cloud-Verträge der Verteidigung, IT-Outsourcing und Managed Services, E-Government-Software und sogar Strom für Serverräume der Behörden ein. Diese Zusätze können die Gesamtzahl mehr als verdoppeln. Sie beschreiben IT-Ausgaben des öffentlichen Sektors allgemein und nicht Rechenzentrumskapazität. Kleinere Käufer gehören zum Umfang: Gemeinden, Landkreise und kleine Behörden, die einige Racks in Retail-Colocation mieten, werden im Segment Retail-Colocation mit 2,32 Mrd. USD gezählt, und Kommunal- und Gemeindeverwaltungen halten 10,0 % des Werts 2025.
| Element | In diesem Bericht | Grund |
|---|---|---|
| IT-Hardware in eigenen, gemeinsam genutzten und angemieteten staatlichen Hallen | Ja, 14,13 Mrd. USD (2025) | Kapazität, die die Behörde kontrolliert |
| Colocation-, Wholesale- und souveräne Hosting-Gebühren | Ja, 3,04 Mrd. USD | Miete für dedizierte Rechenzentrumskapazität |
| Elektrische, mechanische und bauliche Arbeiten | Ja, 2,19 Mrd. USD | Standortausgaben für eigene Hallen |
| Public-Cloud-Dienste, einschließlich Cloud-Task-Orders der Verteidigung | Nein | Geteilte Hyperscale-Kapazität, in Cloud-Märkten gezählt |
| Staatliche Softwarelizenzen | Nein | Software, keine Kapazität |
| IT-Outsourcing-Arbeit und Strom | Nein | Betriebskosten, keine Kapazität |
Treiber des Marktes für Rechenzentren der öffentlichen Hand: Was treibt die Ausgaben nach oben?
Drei behördenspezifische Treiber erhöhen die jährlichen Ausgaben für staatliche Rechenzentren zwischen 2025 und 2035 um rund 19,00 Mrd. USD: Resilienzregeln nach dem Brand in Daejeon, Vorgaben für souveränes Hosting und KI-Systeme der nationalen Forschungslabore.
Brand beim NIRS in Daejeon: 709 Systeme ausgefallen und ein Wiederherstellungsziel von einer Stunde
Der Batteriebrand im NIRS-Zentrum in Daejeon gegen 20:15 Uhr am 26. September 2025 störte 709 Regierungssysteme, davon 40 der Stufe 1; 676 (95,3 %) liefen bis zum 6. November wieder und alle 709 bis zum 30. Dezember 2025, so das Ministerium für Inneres und Sicherheit (MOIS). Die Regierung untersuchte anschließend 1.459 Einrichtungen öffentlicher Informationssysteme, fand 56 mit nicht normgerecht getrennten Lithiumbatterien, setzte das Ziel einer Wiederherstellung der Dienste binnen einer Stunde nach einer Katastrophe und plant, das Zentrum in Daejeon bis 2030 zu schließen und seine 693 Systeme zu verlagern. Der Betrieb des NIRS ist im Haushalt 2026 mit 313,4 Mrd. KRW veranschlagt. DC Market Insights erwartet, dass die staatliche Kapazität für Backup und Disaster Recovery von 2,32 Mrd. USD im Jahr 2025 auf 4,60 Mrd. USD bis 2035 wächst.
Vorgaben für souveränes Hosting in Saudi-Arabien, im Vereinigten Königreich und in Australien
Saudi-Arabiens Cloud First Policy des Ministry of Communications and Information Technology (MCIT) verzeichnet mehr als 400 staatliche Rechenzentren mit geringer Auslastung und untersagt zivilen Stellen, neue Rechenzentrumsinfrastruktur zu kaufen oder zu bauen; bauen dürfen nur staatseigene Cloud-Anbieter wie das National Information Center (MCIT Cloud First Policy). Das britische Joint Venture Crown Hosting Data Centres mit Ark Data Centres wurde ab Oktober 2022 als siebenjähriger Rahmenvertrag für Standorte mit mindestens 15 km Abstand verlängert, und Australiens Hosting Certification Framework gilt seit dem 30. Juni 2022 für neue Verträge. Diese Regeln verlagern Geld aus verstreuten Serverräumen in gemeinsam genutzte staatliche Rechenzentren, die 2025 2,90 Mrd. USD und 2035 5,75 Mrd. USD wert sind.
KI- und Exascale-Systeme der nationalen Forschungslabore
Öffentliche Forschung und nationale Labore sind mit 11,17 % pro Jahr die am schnellsten wachsende Verwaltungsebene, von 2,13 Mrd. USD im Jahr 2025 auf 6,14 Mrd. USD im Jahr 2035, weil jedes Exascale- oder KI-System Dutzende MW neuer Last mitbringt. Das Oak Ridge National Laboratory benötigte rund 40 MW für Strom und Kühlung des Frontier-Rechenzentrums, mit einer Anlage, die auf 70 MW wachsen kann; El Capitan in Lawrence Livermore, beschafft über einen Vertrag von 600 Mio. USD, wurde im Januar 2025 mit 2,79 Exaflops Spitzenleistung eingeweiht; und das US-Energieministerium (Department of Energy, DOE) kündigte im Oktober 2025 an, dass Solstice in Argonne 100.000 NVIDIA Blackwell GPUs tragen wird, das größte KI-System in seinem Laborverbund.
Trends im Markt für Rechenzentren der öffentlichen Hand: Wohin wandert die Kapazität?
Die Kapazität staatlicher Rechenzentren wandert aus den Kellern der Behörden: Behördeneigene Standorte fallen von 56,0 % des Werts 2025 auf 42,0 % bis 2035, während Wholesale und Build-to-Suit um 11,73 % pro Jahr wachsen.
Konsolidierung auf Bundesebene stößt an abnehmende Erträge
Das OMB-Memorandum M-19-19 vom Juni 2019 stellte fest, dass die US-Regierung nach acht Jahren mit Schließungen keine weiteren dramatischen Einsparungen oder großflächigen Schließungen mehr erwarten sollte, und forderte die Behörden auf, die Power Usage Effectiveness (PUE) jedes verbleibenden Rechenzentrums über 100 Kilowatt (kW) zu messen (OMB M-19-19); M-21-05 verlängerte diese Regeln bis zum 30. September 2022. Die Ausgaben für staatliche Rechenzentren in den USA erreichen 2025 dennoch 7,74 Mrd. USD, weil die verbleibenden Standorte größer und dichter sind.
Deutschland und die EU bündeln Ministerien in weniger Hallen
Der IT-Dienstleister des Bundes ITZBund gibt an, dass rund 200 Bundesbehörden Daten in mehreren hundert Rechenzentren und Serverräumen halten; seine Konsolidierung läuft in vier Wellen bis Ende 2028, und die Deutsche Verwaltungscloud mit mehr als 30 Cloud-Diensten von neun öffentlichen IT-Dienstleistern ging 2025 in den Produktivbetrieb. Die Europäische Kommission betreibt mehr als 1.400 Informationssysteme aus mehr als 30 lokalen Datenräumen in zwei Tier-IV-Rechenzentren in Luxemburg. Die Ausgaben für staatliche Rechenzentren in Europa wachsen um 6,15 % pro Jahr auf 8,44 Mrd. USD.
Japans kommunale Systeme ziehen in die Government Cloud
Japans Digital Agency setzte das Fiskaljahr 2025 als Ziel für die Umstellung kommunaler Systeme auf Standardsysteme in der Government Cloud, mit mindestens 30 % Kostensenkung gegenüber dem Fiskaljahr 2018; Ende März 2026 hatten 10.013 von 34.366 Systemen (29,1 %) verlängerte Fristen erhalten (Digital Agency). Japans Ausgaben für staatliche Rechenzentren wachsen nur um 6,15 % pro Jahr auf 1,27 Mrd. USD, da kommunale Serverräume schließen.
Herausforderungen im Markt für Rechenzentren der öffentlichen Hand: Was bremst die Ausgaben?
Zwei Hemmnisse ziehen im unteren Szenario rund 1,73 Prozentpunkte pro Jahr vom Basis-Wachstumspfad der staatlichen Rechenzentren ab: Vorgaben zur kommerziellen Cloud nehmen Last aus dem Umfang, und Altsysteme binden Budgets.
Cloud-First-Regeln verlagern Bürgersysteme aus staatlichen Hallen
Das Vereinigte Königreich hat seit 2013 eine Cloud-First-Politik, die für die Zentralregierung verpflichtend ist; Singapurs GovTech hatte bis Mitte 2024 rund 78 % der Regierungssysteme in die kommerzielle Cloud verlagert; und das US-Verteidigungsministerium vergab im Dezember 2022 die Verträge zur Joint Warfighting Cloud Capability (JWCC) an AWS, Google, Microsoft und Oracle, jeweils mit einer Obergrenze von 9 Mrd. USD und einer Laufzeit bis Juni 2028 (Vertragsmitteilung des Department of Defense). Deshalb wachsen Bürgerdienste und Fallmanagement nur um 4,42 % pro Jahr und Steuer-, Leistungs- und Finanzsysteme um 3,81 %.
Altsysteme binden Budgets vor neuer Kapazität
Das britische National Audit Office (NAO) stellte fest, dass die Ministerien im März 2024 mindestens 228 IT-Altsysteme betrieben, 28 % davon rot eingestuft, und für 53 % keine vollständig finanzierten Pläne hatten. Geld für den Weiterbetrieb alter Bestände verzögert neue Hallen, sodass behördeneigene Standorte von 10,84 Mrd. USD im Jahr 2025 aus nur um 4,04 % pro Jahr wachsen.
Chancen im Markt für Rechenzentren der öffentlichen Hand: Wo liegt neues Geld?
Die beiden größten Chancen bei staatlichen Rechenzentren sind souveräne Wholesale- und Build-to-Suit-Hallen mit 9,97 Mrd. USD bis 2035 sowie Indiens Ausbau nationaler Rechenzentren, der um 14,76 % pro Jahr wächst.
Souveräne Build-to-Suit-Hallen für verlagerte Systeme
Die 693 Systeme, die Daejeon bis 2030 verlassen, die mehr als 400 zu konsolidierenden staatlichen Rechenzentren Saudi-Arabiens und Deutschlands vier ITZBund-Wellen brauchen alle neue gesicherte Hallen. Wholesale und Build-to-Suit wachsen von 3,29 Mrd. USD im Jahr 2025 auf 9,97 Mrd. USD im Jahr 2035 und Retail-Colocation von 2,32 Mrd. USD auf 6,52 Mrd. USD, zusammen 10,88 Mrd. USD zusätzlich für Anbieter, die die nationale Sicherheitsakkreditierung bestehen.
Indiens National Data Centres und State Data Centres
Indiens National Informatics Centre (NIC) betreibt National Data Centres in Delhi, Pune, Hyderabad und Bhubaneswar sowie 37 kleine State Data Centres; die nationalen Zentren halten rund 100 Petabyte (PB) auf etwa 5.000 Servern, und in Guwahati entsteht ein Tier-III-Zentrum mit 200 Racks, erweiterbar auf 400 (Press Information Bureau, Dezember 2024). DC Market Insights erwartet, dass Indiens Ausgaben für staatliche Rechenzentren von 387,15 Mio. USD im Jahr 2025 auf 1,53 Mrd. USD im Jahr 2035 steigen.
Preise für Rechenzentren der öffentlichen Hand: Was kostet ein MW eine Behörde?
Die Ausgaben für staatliche Rechenzentren lagen 2025 im Durchschnitt bei 4,21 Mio. USD pro MW IT-Last, nach 3,48 Mio. USD im Jahr 2020, weil KI-Racks und angemietete souveräne Kapazität höhere jährliche Kosten tragen als eine eigene Behördenhalle.
| Jahr | Staatliche IT-Last (MW) | Mietanteil | Colocation- und Hosting-Preis pro kW-Monat | IT-Hardware pro konventionellem MW-Jahr | IT-Hardware pro KI-MW-Jahr | Gesamtausgaben pro MW |
|---|---|---|---|---|---|---|
| 2020 | 3.900 | 22 % | 172 USD | 2,55 Mio. USD | 6,60 Mio. USD | 3,48 Mio. USD |
| 2025 | 4.600 | 29 % | 190 USD | 2,75 Mio. USD | 8,10 Mio. USD | 4,21 Mio. USD |
| 2030 | 5.800 | 37 % | 203 USD | 2,72 Mio. USD | 7,20 Mio. USD | 4,83 Mio. USD |
| 2035 | 7.500 | 43 % | 211 USD | 2,68 Mio. USD | 6,30 Mio. USD | 5,11 Mio. USD |
Öffentliche Preis- und Größenanker: Das National Data Centre des NIC in Hyderabad umfasst 220 Racks mit 481 Servern und 16 PB Speicher; das geplante Zentrum in Guwahati hat 200 Racks; der Betrieb des NIRS kostet 2026 313,4 Mrd. KRW; und JWCC setzt eine Obergrenze von 9 Mrd. USD pro Cloud-Anbieter. Die Halle von Frontier benötigte rund 40 MW für Strom und Kühlung, sodass ein einzelnes Exascale-System fast 1 % der staatlichen IT-Last von 2025 entspricht. Die Preise steigen im Modell von DC Market Insights bis 2035 von 190 USD auf 211 USD pro kW-Monat, da gesicherte Hallen Flüssigkeitskühlung für KI nachrüsten.
Normen und Regulierung für Rechenzentren der öffentlichen Hand
Acht Regelwerke bestimmen, wo staatliche Rechenzentrumskapazität steht und wie schnell sie wiederhergestellt werden muss, und sie gelten für die gesamten 19,36 Mrd. USD an Ausgaben im Jahr 2025.
US Data Center Optimization Initiative (OMB M-19-19)
M-19-19 legte Schließungs- und Optimierungsziele sowie die PUE-Messung für Standorte über 100 kW fest; M-21-05 verschob das Auslaufen auf den 30. September 2022.
FedRAMP-Autorisierung
Das Federal Risk and Authorization Management Program (FedRAMP) führte 2026 auf seiner Website 547 zertifizierte Dienste sowie 33 weitere unter FedRAMP 20x.
NIS2-Richtlinie
Die EU-Richtlinie über Netz- und Informationssicherheit (NIS2) erfasst Einrichtungen der zentralen und regionalen öffentlichen Verwaltung, mit Maßnahmen, die ab dem 18. Oktober 2024 gelten.
Cloud-First-Politik der britischen Regierung und Crown Hosting
Cloud First ist für die britische Zentralregierung verpflichtend; Crown Hosting stellt gesicherte Räumlichkeiten für Regierungsdaten aller Sicherheitseinstufungen bereit.
Australiens Hosting Certification Framework
Das Framework gilt für Verträge ab dem 30. Juni 2022; seine Stufe Strategic richtet sich an Anbieter, die der Regierung erlauben, Bedingungen für Eigentum und Kontrolle festzulegen, und neue Registrierungen wurden ab dem 3. November 2025 ausgesetzt.
Saudi-Arabiens Cloud First Policy
Zivile Regierungsstellen dürfen keine neue Rechenzentrumsinfrastruktur bauen; das dürfen nur staatseigene Cloud-Anbieter.
Südkoreas Regeln nach dem Brand
Nach dem Brand beim NIRS legte das MOIS ein Wiederherstellungsziel von einer Stunde und Prüfungen der Batterietrennung in 1.459 öffentlichen Einrichtungen fest.
ANSI/TIA-942 und Tier-Einstufungen
Staatliche Käufer legen die Redundanz mit den Rating-Stufen nach ANSI/TIA-942 fest; Indiens National Data Centre in Guwahati ist als Tier III spezifiziert und die Standorte der Europäischen Kommission in Luxemburg als Tier IV.
Segmentierung des Marktes für Rechenzentren der öffentlichen Hand: Welches Segment ist am größten?
IT-Hardware ist mit 14,13 Mrd. USD im Jahr 2025 die größte Komponente staatlicher Rechenzentren, und HPC- und KI-Forschungsrechnen ist mit 14,46 % pro Jahr die am schnellsten wachsende Arbeitslast.
Nach Komponente
Colocation- und Hosting-Dienste wachsen unter den Komponenten am schnellsten, mit 10,38 % pro Jahr auf 8,17 Mrd. USD.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 14.126,60 Mio. USD | 73,0 % | 26.344,50 Mio. USD | 6,43 % |
| Colocation- und Hosting-Dienste | 3.041,52 Mio. USD | 15,7 % | 8.165,70 Mio. USD | 10,38 % |
| Elektrische und mechanische Infrastruktur | 1.610,92 Mio. USD | 8,3 % | 2.673,65 Mio. USD | 5,20 % |
| Bau und Ausbau | 578,22 Mio. USD | 3,0 % | 1.173,55 Mio. USD | 7,33 % |
Nach Verwaltungsebene
Bundes- und Zentralregierungen halten 38,0 % der Ausgaben für staatliche Rechenzentren 2025; öffentliche Forschung und nationale Labore wachsen mit 11,17 % am schnellsten.
| Verwaltungsebene | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bundes- und Zentralregierung | 7.355,76 Mio. USD | 38,0 % | 13.041,52 Mio. USD | 5,89 % |
| Verteidigung und Nachrichtendienste | 4.645,74 Mio. USD | 24,0 % | 9.589,35 Mio. USD | 7,52 % |
| Landes- und Provinzregierungen | 3.290,73 Mio. USD | 17,0 % | 6.137,18 Mio. USD | 6,43 % |
| Kommunal- und Gemeindeverwaltungen | 1.935,73 Mio. USD | 10,0 % | 3.452,17 Mio. USD | 5,96 % |
| Öffentliche Forschung und nationale Labore | 2.129,30 Mio. USD | 11,0 % | 6.137,18 Mio. USD | 11,17 % |
Nach Arbeitslast
Bürgerdienste und Fallmanagement sind mit 5,23 Mrd. USD die größte Arbeitslast, doch HPC- und KI-Forschungsrechnen überholt sie vor 2035.
| Arbeitslast | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bürgerdienste und Fallmanagement | 5.226,47 Mio. USD | 27,0 % | 8.055,06 Mio. USD | 4,42 % |
| Steuer-, Leistungs- und Finanzsysteme | 2.903,59 Mio. USD | 15,0 % | 4.219,31 Mio. USD | 3,81 % |
| HPC- und KI-Forschungsrechnen | 2.816,48 Mio. USD | 14,5 % | 10.866,65 Mio. USD | 14,46 % |
| Einsatz- und Verteidigungssysteme | 3.290,73 Mio. USD | 17,0 % | 6.137,18 Mio. USD | 6,43 % |
| Backup und Disaster Recovery | 2.322,87 Mio. USD | 12,0 % | 4.602,89 Mio. USD | 7,08 % |
| Archive und sonstige Arbeitslasten | 2.797,12 Mio. USD | 14,4 % | 4.476,31 Mio. USD | 4,81 % |
Nach Bereitstellungsmodell
Behördeneigene Standorte halten 2025 noch 56,0 % des Werts staatlicher Rechenzentren; Wholesale und Build-to-Suit wachsen mit 11,73 % am schnellsten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Behördeneigene Standorte | 10.840,07 Mio. USD | 56,0 % | 16.110,11 Mio. USD | 4,04 % |
| Gemeinsame staatliche Rechenzentren | 2.903,59 Mio. USD | 15,0 % | 5.753,61 Mio. USD | 7,08 % |
| Retail-Colocation | 2.322,87 Mio. USD | 12,0 % | 6.520,76 Mio. USD | 10,87 % |
| Wholesale und Build-to-Suit | 3.290,73 Mio. USD | 17,0 % | 9.972,92 Mio. USD | 11,73 % |
DC Exclusive: Tracker zur Konsolidierung staatlicher Rechenzentren und zum souveränen Hosting, 15 benannte Programme
Der Tracker zur Konsolidierung staatlicher Rechenzentren und zum souveränen Hosting ist ein Modell von DC Market Insights, das auf 15 Eingaben beruht, je eine pro benanntem Programm aus Regierungs- und Unternehmensquellen: 6 zu gemeinsam genutzten staatlichen Standorten, 4 zu staatseigenen Standorten, 3 zu privaten Campussen auf staatlichem Gelände, 2 zu Colocation.
Das Muster erklärt die Aufteilung nach Bereitstellungsmodell: Verstreute Behördenräume werden in gemeinsam genutzte staatliche oder souveräne Standorte zusammengelegt, Bürgersysteme wandern in die kommerzielle Cloud und fallen aus dieser Zählung heraus, und Forschungs-KI kommt als neue eigene Kapazität hinzu. DC Market Insights leitet daraus ab, dass der Anteil behördeneigener Standorte bis 2035 von 56,0 % auf 42,0 % fällt.
| Regierung oder Behörde | Umfang | Datum | Von | Nach | Zieltyp |
|---|---|---|---|---|---|
| UK Cabinet Office (Crown Hosting I) | Ark 75 %, Regierung 25 % | Mär. 2015 | Serverräume der Ministerien | Crown Hosting Data Centres | Colocation |
| Europäische Kommission (DIGIT) | 1.400+ Systeme, 30+ Datenräume | Dez. 2016 | Lokale Datenräume | Zwei Tier-IV-Standorte in Luxemburg | Gemeinsamer staatlicher Standort |
| Saudi-Arabien (MCIT Cloud First) | 400+ staatliche Rechenzentren | Okt. 2020 | Standorte der einzelnen Stellen | Nur staatseigene Cloud-Anbieter | Gemeinsamer staatlicher Standort |
| Oak Ridge National Laboratory (Frontier) | 40 MW Strom und Kühlung, Anlage bis 70 MW | Sep. 2021 | Neue Kapazität | Eigenes Laborrechenzentrum | Staatseigener Standort |
| UK Crown Commercial Service (Crown Hosting II) | 3+ Standorte mit mindestens 15 km Abstand, 7 Jahre | Okt. 2022 | Crown Hosting I | Ark Data Centres | Colocation |
| Korea NIRS Zentrum Daegu | 35.675 m2 Geschossfläche | Jun. 2024 | Neue Kapazität | Drittes nationales Regierungsrechenzentrum | Gemeinsamer staatlicher Standort |
| Indien NIC National Data Centre Guwahati | 200 Racks, erweiterbar auf 400 | Dez. 2024 | Neue Kapazität | Nationales Tier-III-Rechenzentrum | Staatseigener Standort |
| Lawrence Livermore National Laboratory (El Capitan) | 600 Mio. USD, 2,79 Exaflops Spitzenleistung | Jan. 2025 | Neue Kapazität | Eigenes Laborrechenzentrum | Staatseigener Standort |
| Deutschland Konsolidierung ITZBund | Rund 200 Bundesbehörden | Vier Wellen bis 2028 | Mehrere hundert Räume | Gemeinsame Rechenzentren des Bundes | Gemeinsamer staatlicher Standort |
| US-Energieministerium, Standorte auf Bundesgelände | 4 Standorte: INL, Oak Ridge, Paducah, Savannah River | Jul. 2025 | Bundesgelände | Private KI-Campusse auf Pachtbasis | Privater Campus auf staatlichem Gelände |
| Korea NIRS Wiederherstellung Daejeon | 709 Systeme gestört | Sep.-Dez. 2025 | Zentrum Daejeon nach dem Brand | Wiederhergestellt, teils nach Daegu verlagert | Gemeinsamer staatlicher Standort |
| Argonne National Laboratory (Solstice und Equinox) | 110.000 NVIDIA Blackwell GPUs | Okt. 2025 | Neue Kapazität | Laborstandort, öffentlich-privat | Staatseigener Standort |
| NNSA Savannah River Site | 1 GW Rechenzentrum, rund 2 GW Erzeugung | Jul. 2026 | Bundesgelände | Campus unter Führung von Amentum | Privater Campus auf staatlichem Gelände |
| DOE Paducah Site | 1,8 GW KI- und HPC-Campus | Jul. 2026 | Bundesgelände | Brookfield-Campus, Strom von NextEra | Privater Campus auf staatlichem Gelände |
| Korea NIRS Schließung Daejeon | 693 zu verlagernde Systeme | Bis 2030 | Zentrum Daejeon | Schrittweise Verlagerung | Gemeinsamer staatlicher Standort |
Regionale Einblicke: Welche Region führt den Markt für Rechenzentren der öffentlichen Hand an?
Nordamerika führt den Markt für Rechenzentren der öffentlichen Hand mit 8,52 Mrd. USD bzw. 44,0 % des Werts 2025 an, und der Nahe Osten und Afrika wächst mit 9,92 % pro Jahr auf 1,99 Mrd. USD am schnellsten.
Nordamerika
Hallen der US-Bundesbehörden, der Verteidigung, der Bundesstaaten und der nationalen Forschungslabore machen Nordamerika zur größten Region; seine Ausgaben für staatliche Rechenzentren steigen von 8,52 Mrd. USD auf 15,34 Mrd. USD, um 6,06 % pro Jahr. Das DOE wählte im Juli 2025 vier Bundesstandorte für private KI-Rechenzentren aus und bestimmte im Juli 2026 Brookfield für einen 1,8-GW-Campus in Paducah und Amentum für ein 1-GW-Rechenzentrum in Savannah River; diese gepachteten Campusse werden nur dort gezählt, wo Behörden darin Kapazität anmieten.
Europa
NIS2-Pflichten für die öffentliche Verwaltung sowie die deutsche und europäische Konsolidierung lassen die europäischen Ausgaben für staatliche Rechenzentren um 6,15 % pro Jahr wachsen, ausgehend von 4,65 Mrd. USD im Jahr 2025.
Asien-Pazifik
Asien-Pazifik wächst um 8,93 % pro Jahr auf 10,93 Mrd. USD, angeführt von Indien mit 14,76 %, China mit 9,05 % und Südkorea mit 8,88 %, da das NIRS außerhalb von Daejeon neu aufbaut.
Lateinamerika
Die Ausgaben für staatliche Rechenzentren in Lateinamerika steigen von 774,29 Mio. USD im Jahr 2025 auf 1,65 Mrd. USD bis 2035, um 7,86 % pro Jahr, wobei Brasilien 2025 auf 271,00 Mio. USD kommt.
Naher Osten und Afrika
Die Telecommunications and Digital Government Regulatory Authority (TDRA) der VAE hostet mehr als 35 Bundesstellen in ihrer souveränen Cloud, und Saudi-Arabien konsolidiert mehr als 400 Standorte; das hebt die Ausgaben für staatliche Rechenzentren im Nahen Osten und Afrika von 774,29 Mio. USD auf 1,99 Mrd. USD.
Länderanalyse: Die 12 wichtigsten Länder im Markt für Rechenzentren der öffentlichen Hand
Die Vereinigten Staaten stehen für 7,74 Mrd. USD der Ausgaben für staatliche Rechenzentren 2025, 40,0 % der weltweiten Summe, während Indien mit 14,76 % pro Jahr das am schnellsten wachsende große Land ist.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 7.742,90 Mio. USD | 13.808,66 Mio. USD | 5,96 % |
| 2 | China | Asien-Pazifik | 1.355,01 Mio. USD | 3.222,02 Mio. USD | 9,05 % |
| 3 | Japan | Asien-Pazifik | 696,86 Mio. USD | 1.265,79 Mio. USD | 6,15 % |
| 4 | Deutschland | Europa | 658,15 Mio. USD | 1.189,08 Mio. USD | 6,09 % |
| 5 | Vereinigtes Königreich | Europa | 638,79 Mio. USD | 1.150,72 Mio. USD | 6,06 % |
| 6 | Kanada | Nordamerika | 542,00 Mio. USD | 1.035,65 Mio. USD | 6,69 % |
| 7 | Frankreich | Europa | 464,57 Mio. USD | 843,86 Mio. USD | 6,15 % |
| 8 | Südkorea | Asien-Pazifik | 425,86 Mio. USD | 997,29 Mio. USD | 8,88 % |
| 9 | Indien | Asien-Pazifik | 387,15 Mio. USD | 1.534,30 Mio. USD | 14,76 % |
| 10 | Australien | Asien-Pazifik | 329,07 Mio. USD | 652,08 Mio. USD | 7,08 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 271,00 Mio. USD | 805,51 Mio. USD | 11,51 % |
| 12 | Brasilien | Lateinamerika | 271,00 Mio. USD | 575,36 Mio. USD | 7,82 % |
China (1,36 Mrd. USD) und Japan (696,86 Mio. USD) folgen auf die Vereinigten Staaten; Saudi-Arabien wächst um 11,51 % pro Jahr, da seine Cloud First Policy Ministerien in nationale Standorte verlagert.
Analyse der Prognoseszenarien: Markt für Rechenzentren der öffentlichen Hand 2035
Der Markt für Rechenzentren der öffentlichen Hand reicht 2035 von 32,60 Mrd. USD im unteren Szenario bis 43,73 Mrd. USD im oberen Szenario, um eine Basis von 38,36 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres | 32.603,79 Mio. USD | 5,35 % | Schnellere Verlagerung von Bürgersystemen in die kommerzielle Cloud; Sparkurs verzögert Zweitstandorte |
| Basis | 38.357,40 Mio. USD | 7,08 % | Staatliche IT-Last 7.500 MW im Jahr 2035, 23 % auf KI-Racks, 43 % angemietet |
| Oberes | 43.727,44 Mio. USD | 8,49 % | Mehr Länder übernehmen Wiederherstellungsregeln von einer Stunde; souveräne KI-Systeme werden in staatlichen Hallen gebaut |
Wettbewerbsanalyse: Wichtige Akteure im Markt für Rechenzentren der öffentlichen Hand
Die fünf größten Anbieter halten rund 27 % der staatlichen Colocation- und Hosting-Ausgaben von 3,04 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights auf Basis benannter Regierungsverträge und Campuskapazität), daher ist der Markt für Rechenzentren der öffentlichen Hand fragmentiert.
- Ark Data Centres (Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
Ark besitzt 75 % von Crown Hosting Data Centres, dem 2015 gegründeten Joint Venture der britischen Regierung, und plant bis 2030 eine Kapazität von 446 MW. General Dynamics meldete für 2025 einen Umsatz von 13,47 Mrd. USD im Segment Technologies, zu dem General Dynamics Information Technology (GDIT) gehört; Leidos meldete 16,7 Mrd. USD für 2024, Booz Allen Hamilton 11,2 Mrd. USD und SAIC 7,26 Mrd. USD für das Fiskaljahr 2026, vieles davon aus dem Betrieb behördlicher IT-Landschaften. Hewlett Packard Enterprise baute El Capitan mit AMD, Dell Technologies und NVIDIA liefern das Doudna-System im Berkeley Lab, und Oracle arbeitet bei Solstice in Argonne mit NVIDIA zusammen. Amazon kündigte bis zu 50 Mrd. USD für fast 1,3 GW KI- und Supercomputing-Kapazität in seinen Regionen Top Secret, Secret und GovCloud an, mit Baubeginn 2026; diese Cloud-Kapazität liegt außerhalb dieser Schätzung, konkurriert aber mit Behördenhallen. Schneider Electric und Vertiv liefern Strom- und Kühltechnik für eigene Standorte.
Jüngste Entwicklungen im Markt für Rechenzentren der öffentlichen Hand
Sechs datierte Ereignisse aus 2025 und 2026 zeigen, wie sich die Nachfrage nach staatlichen Rechenzentren hin zu resilienter, souveräner und KI-fähiger Kapazität bewegt.
- Im Oktober 2026 legte das MOIS ein Wiederherstellungsziel von einer Stunde für Systeme der höchsten Stufe, Redundanz für 13 zentrale Systeme in Daejeon bis zum ersten Halbjahr 2027 und die Verlagerung von 50 Systemen in eine private Cloud fest (Quelle: Korea Policy Briefing).
- Im Juli 2026 wählte das DOE Brookfield für den Bau eines 1,8-GW-Campus für KI und HPC an seinem Standort Paducah aus, mit Strom von NextEra (Quelle: US Department of Energy).
- Im Juli 2026 wählte die National Nuclear Security Administration (NNSA) Amentum für ein 1-GW-Rechenzentrum mit rund 2 GW Erzeugung vor Ort an der Savannah River Site aus (Quelle: NNSA).
- Im März 2026 meldete Japans Digital Agency, dass 10.013 von 34.366 kommunalen Systemen (29,1 %) erst nach dem Ziel des Fiskaljahres 2025 in die Government Cloud wechseln (Quelle: Digital Agency).
- Im Dezember 2025 schloss das MOIS die Wiederherstellung aller 709 vom Brand beim NIRS in Daejeon betroffenen Systeme ab (Quelle: Ministerium für Inneres und Sicherheit).
- Im Oktober 2025 kündigte das DOE Solstice mit 100.000 NVIDIA Blackwell GPUs und Equinox mit 10.000 GPUs am Argonne National Laboratory an (Quelle: US Department of Energy).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren der öffentlichen Hand bemessen hat
Das Modell für staatliche Rechenzentren multipliziert 4.600 MW staatliche IT-Last im Jahr 2025 mit den Ausgaben pro MW für jede Komponente und ergibt 19,36 Mrd. USD.
Die staatliche IT-Last entspricht rund 10 % der etwa 46 Gigawatt (GW) Unternehmens- und Colocation-Kapazität innerhalb der 116 GW, die 2025 weltweit installiert waren (Kapazitätsbasis von DC Market Insights). IT-Hardware = konventionelle MW x 2,75 Mio. USD + KI-MW (276) x 8,10 Mio. USD = 14,13 Mrd. USD. Colocation und Hosting = 1.334 angemietete MW x 190 USD pro kW-Monat x 12 = 3,04 Mrd. USD. Eigene Standorte fügen 1.610,92 Mio. USD für elektrische und mechanische Arbeiten und 578,22 Mio. USD für Bau und Ausbau hinzu. Die Aufteilungen nach Verwaltungsebene, Arbeitslast, Bereitstellungsmodell, Region und Land sind Anteile von DC Market Insights; jede Aufteilung ergibt in jedem Jahr die Gesamtsumme.
Plausibilitätsprüfungen: (1) Der Markt für Rechenzentren der öffentlichen Hand entspricht 3,4 % des Rechenzentrumsmarktes von 570,04 Mrd. USD im Jahr 2025 im globalen Modell von DC Market Insights, unter den 5,9 % des BFSI-Sektors im Markt für Rechenzentren im BFSI-Sektor; (2) staatliche Colocation und Hosting mit 3,04 Mrd. USD entsprechen 4,1 % des Marktes für Rechenzentrums-Colocation von 74,46 Mrd. USD im Jahr 2025; (3) als Untergrenze legen allein Saudi-Arabiens mehr als 400 staatliche Rechenzentren und Indiens 41 NIC-Zentren nahe, dass es weltweit Tausende staatlicher Standorte gibt, und 3.000 Standorte x 2 Mio. USD pro Jahr an Mindestaufwand für Erneuerung und Instandhaltung = 6,00 Mrd. USD, unter dem Segment Bundes- und Zentralregierung von 7,36 Mrd. USD. Souveräne Rechenleistung für nationale KI-Programme wird im Markt für souveräne KI-Infrastruktur behandelt und GPU-Hallen im Markt für KI-Rechenzentren. Vollständige Methodik: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- 05Markttreiber
- 5.1Brand beim NIRS in Daejeon: 709 Systeme ausgefallen und ein Wiederherstellungsziel von einer Stunde
- 5.2Vorgaben für souveränes Hosting in Saudi-Arabien, im Vereinigten Königreich und in Australien
- 5.3KI- und Exascale-Systeme der nationalen Forschungslabore
- 06Markttrends
- 6.1Konsolidierung auf Bundesebene stößt an abnehmende Erträge
- 6.2Deutschland und die EU bündeln Ministerien in weniger Hallen
- 6.3Japans kommunale Systeme ziehen in die Government Cloud
- 07Marktherausforderungen und Hemmnisse
- 7.1Cloud-First-Regeln verlagern Bürgersysteme aus staatlichen Hallen
- 7.2Altsysteme binden Budgets vor neuer Kapazität
- 08Marktchancen
- 8.1Souveräne Build-to-Suit-Hallen für verlagerte Systeme
- 8.2Indiens National Data Centres und State Data Centres
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preis- und Größenanker
- 10Normen und Regulierung
- 10.1US Data Center Optimization Initiative (OMB M-19-19)
- 10.2FedRAMP-Autorisierung
- 10.3NIS2-Richtlinie
- 10.4Cloud-First-Politik der britischen Regierung und Crown Hosting
- 10.5Australiens Hosting Certification Framework
- 10.6Saudi-Arabiens Cloud First Policy
- 10.7Südkoreas Regeln nach dem Brand
- 10.8ANSI/TIA-942 und Tier-Einstufungen
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation- und Hosting-Dienste
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Verwaltungsebene
- 11.7Bundes- und Zentralregierung
- 11.8Verteidigung und Nachrichtendienste
- 11.9Landes- und Provinzregierungen
- 11.10Kommunal- und Gemeindeverwaltungen
- 11.11Öffentliche Forschung und nationale Labore
- 11.12Nach Arbeitslast
- 11.13Bürgerdienste und Fallmanagement
- 11.14Steuer-, Leistungs- und Finanzsysteme
- 11.15HPC- und KI-Forschungsrechnen
- 11.16Einsatz- und Verteidigungssysteme
- 11.17Backup und Disaster Recovery
- 11.18Archive und sonstige Arbeitslasten
- 11.19Nach Bereitstellungsmodell
- 11.20Behördeneigene Standorte
- 11.21Gemeinsame staatliche Rechenzentren
- 11.22Retail-Colocation
- 11.23Wholesale und Build-to-Suit
- 12DC Exclusive: Tracker zur Konsolidierung staatlicher Rechenzentren und zum souveränen Hosting
- 12.1UK Cabinet Office (Crown Hosting I)
- 12.2Europäische Kommission (DIGIT)
- 12.3Saudi-Arabien (MCIT Cloud First)
- 12.4Oak Ridge National Laboratory (Frontier)
- 12.5UK Crown Commercial Service (Crown Hosting II)
- 12.6Korea NIRS Zentrum Daegu
- 12.7Indien NIC National Data Centre Guwahati
- 12.8Lawrence Livermore National Laboratory (El Capitan)
- 12.9Deutschland Konsolidierung ITZBund
- 12.10US-Energieministerium, Standorte auf Bundesgelände
- 12.11Korea NIRS Wiederherstellung Daejeon
- 12.12Argonne National Laboratory (Solstice und Equinox)
- 12.13NNSA Savannah River Site
- 12.14DOE Paducah Site
- 12.15Korea NIRS Schließung Daejeon
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Deutschland
- 14.5Vereinigtes Königreich
- 14.6Kanada
- 14.7Frankreich
- 14.8Südkorea
- 14.9Indien
- 14.10Australien
- 14.11Saudi-Arabien
- 14.12Brasilien
- 15Prognoseszenarien, 2035
- 15.1Unteres Szenario
- 15.2Basisszenario
- 15.3Oberes Szenario
- 16Wettbewerbsanalyse
- 16.1Ark Data Centres (Crown Hosting Data Centres)
- 16.2Iron Mountain Data Centers
- 16.3Equinix
- 16.4Digital Realty
- 16.5QTS Data Centers
- 16.6NTT DATA
- 16.7General Dynamics Information Technology
- 16.8Leidos
- 16.9Booz Allen Hamilton
- 16.10SAIC
- 16.11Hewlett Packard Enterprise
- 16.12Dell Technologies
- 16.13NVIDIA
- 16.14AMD
- 16.15Oracle
- 16.16Amazon Web Services
- 16.17Schneider Electric
- 16.18Vertiv
- 16.19Colocation-Konzentration, 2025
- 17Jüngste Entwicklungen
- 17.1Wiederherstellungsplan des MOIS binnen einer Stunde, Oktober 2026
- 17.2DOE-Campus Paducah mit 1,8 GW, Juli 2026
- 17.3NNSA-Rechenzentrum Savannah River mit 1 GW, Juli 2026
- 17.4Stand der Migration in Japans Government Cloud, März 2026
- 17.5Wiederherstellung von 709 Systemen durch das NIRS, Dezember 2025
- 17.6Argonne Solstice und Equinox, Oktober 2025
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentren der öffentlichen Hand, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Verwaltungsebene, 2025 und 2035
- Tabelle 6Markt nach Arbeitslast, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Tracker zur Konsolidierung staatlicher Rechenzentren und zum souveränen Hosting, 2015-2030
- Tabelle 9Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
21,12 Mrd. USD im Jahr 2026, 9,09 % mehr als die 19,36 Mrd. USD von 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 38,36 Mrd. USD erreichen, eine CAGR von 7,08 % ab 2025.
7,08 % pro Jahr von 2025 bis 2035, nach 7,39 % pro Jahr von 2020 bis 2025, da die genutzte staatliche IT-Last von 4.600 MW auf 7.500 MW steigt und der Anteil der KI-Racks von 6 % auf 23 % klettert.
Ein Batteriebrand im NIRS-Zentrum in Daejeon am 26. September 2025 störte 709 Regierungssysteme; alle waren bis zum 30. Dezember 2025 wiederhergestellt, und die Regierung plant, Daejeon bis 2030 zu schließen und 693 Systeme zu verlagern.
Ja, aber langsamer: Das OMB stellte 2019 fest, dass die Schließungen in den USA an abnehmende Erträge gestoßen waren. Behördeneigene Standorte fallen von 56,0 % des Werts 2025 auf 42,0 % bis 2035, da Deutschland, Saudi-Arabien und das Vereinigte Königreich Systeme in gemeinsamen Standorten bündeln.
Öffentliche Forschung und nationale Labore wachsen um 11,17 % pro Jahr auf 6,14 Mrd. USD bis 2035. Die Halle von Frontier benötigte rund 40 MW, und Solstice in Argonne wird 100.000 NVIDIA Blackwell GPUs tragen.
HPC- und KI-Forschungsrechnen wächst mit 14,46 % pro Jahr auf 10,87 Mrd. USD bis 2035 am schnellsten; unter den Bereitstellungsmodellen führen Wholesale und Build-to-Suit mit 11,73 %.
Nordamerika, mit 8,52 Mrd. USD bzw. 44,0 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 9,92 % pro Jahr am schnellsten, und Indien ist mit 14,76 % das am schnellsten wachsende große Land.
Nein. Saudi-Arabiens Cloud First Policy untersagt zivilen Regierungsstellen, neue Rechenzentrumsinfrastruktur zu kaufen oder zu bauen; bauen dürfen nur staatseigene Cloud-Anbieter wie das National Information Center.
Ark Data Centres (über Crown Hosting), Iron Mountain, Equinix, Digital Realty und QTS führen bei angemieteter staatlicher Kapazität und halten rund 27 % der staatlichen Colocation- und Hosting-Ausgaben von 3,04 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights).
21,12 Mrd. USD im Jahr 2026 zählen nur eigene und angemietete Rechenzentrumskapazität. Schätzungen, die staatliche Cloud-Dienste, Cloud-Verträge der Verteidigung, IT-Outsourcing oder Strom hinzurechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.