
Markt für Automotive-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Automotive-Rechenzentren: 2025 lag das Marktvolumen bei USD 11.02 Mrd.; bis 2035 soll es bei einer CAGR von 8.37 % auf USD 24.62 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 2. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und -hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
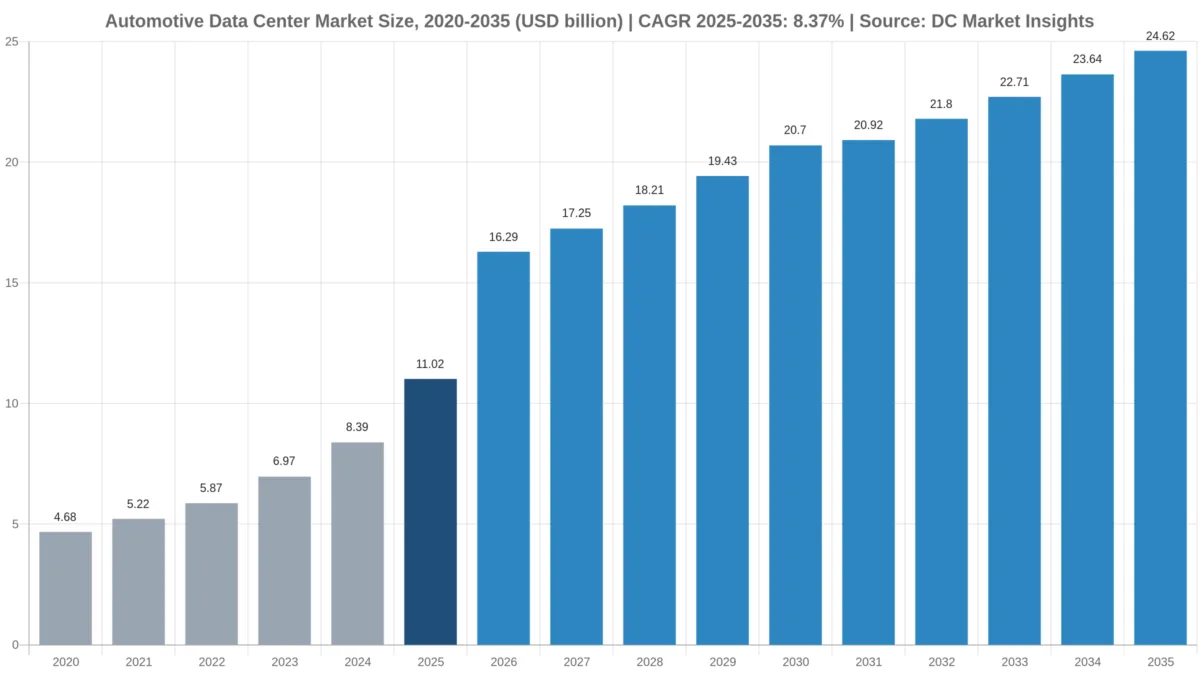
Der Markt für Automotive-Rechenzentren wird 2026 auf 16,29 Mrd. USD geschätzt und soll bis 2035 auf 24,62 Mrd. USD wachsen, nach 11,02 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,37 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt einer Entscheidung, die jeder Autohersteller für sich trifft: ob er die GPU-Cluster (Graphics Processing Unit), auf denen Fahrerassistenz- und Selbstfahrsoftware trainiert wird, selbst besitzt. Tesla baute seinen Trainingscluster Cortex in der Gigafactory Texas bis Oktober 2025 auf 81.000 H100-Äquivalente aus und kündigte Investoren im April 2026 an, dass die Investitionsausgaben 2026 über 25 Mrd. USD liegen werden, getrieben von Recheninfrastruktur und Rechenzentren (Tesla Form 10-Q, April 2026); die Hyundai Motor Group folgte mit einer KI-Fabrik mit 50.000 NVIDIA-Blackwell-GPUs, unterlegt mit rund 3 Mrd. USD (Hyundai Motor Group, Oktober 2025). Die Rechnung für 2025: 1.750 Megawatt (MW) IT-Last (Informationstechnik), genutzt von Autoherstellern, Zulieferern und Entwicklern für autonomes Fahren, x 6,30 Mio. USD jährliche Ausgaben pro MW = 11,02 Mrd. USD, davon 8,99 Mrd. USD für Server, Speicher und Netzwerktechnik. Trainingscluster treiben die Ausgaben 2026 um 47,77 % nach oben, der größte Einjahressprung der Zeitreihe, und Entwickler für autonomes Fahren und Software sind mit 13,14 % pro Jahr der am schnellsten wachsende Unternehmenstyp.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Automotive-Rechenzentren 2026?
DC Market Insights beziffert die Rechenzentrumsausgaben der Automobilbranche 2026 auf 16,29 Mrd. USD, 47,77 % mehr als 2025, weil die KI-Trainingslast der Autohersteller innerhalb eines einzigen Jahres von 330 MW auf 600 MW steigt.
- Marktgröße Automotive-Rechenzentren 2025: 11,02 Mrd. USD
- Marktgröße 2026: 16,29 Mrd. USD
- Marktgröße 2030: 20,70 Mrd. USD
- Marktgröße 2035: 24,62 Mrd. USD
- CAGR 2025-2035: 8,37 % (niedriges Szenario 6,68 %, hohes Szenario 9,99 %)
- Größte Komponente: IT-Hardware, 8,99 Mrd. USD bzw. 81,6 % des Werts 2025; am schnellsten wachsende Komponente: Colocation- und Hosting-Services mit 14,31 %
- Größter Workload: ADAS- und Autonomes-Fahren-Training, 4,41 Mrd. USD im Jahr 2025
- Am schnellsten wachsender Unternehmenstyp: Entwickler für autonomes Fahren und Software, 13,14 % pro Jahr auf 4,92 Mrd. USD bis 2035
- Führende Region: Asien-Pazifik, 4,74 Mrd. USD bzw. 43,0 % des Werts 2025, zugleich die am schnellsten wachsende Region mit 9,19 %
- Größtes Land: USA, 2,59 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 14,6 %
- Marktführer: NVIDIA bei Trainingsbeschleunigern, Dell Technologies, Hewlett Packard Enterprise und Super Micro Computer bei Servern sowie Equinix und Digital Realty bei Automotive-Colocation (Einschätzung von DC Market Insights)
Zusammenfassung: Marktgröße Automotive-Rechenzentren, 2020-2035
Der weltweite Markt für Automotive-Rechenzentren wurde 2020 auf 4,68 Mrd. USD bewertet, erreichte 2025 11,02 Mrd. USD und soll bis 2035 auf 24,62 Mrd. USD wachsen, mit einer CAGR von 8,37 % im Prognosezeitraum. Von 2020 bis 2025 stiegen die Ausgaben um 18,69 % pro Jahr, als die GPU-Trainingslast für Fahrerassistenz von 40 MW auf 330 MW zunahm; ab 2026 flacht das Wachstum ab, weil neue Trainingskapazität in Schritten von einigen hundert MW pro Jahr hinzukommt, während jede GPU pro Recheneinheit günstiger wird.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 11,02 Mrd. USD |
| Marktgröße 2026 | 16,29 Mrd. USD |
| CAGR 2025-2035 | 8,37 % |
| Marktgröße 2035 | 24,62 Mrd. USD |
| Abgedeckte Segmente | Komponente, Unternehmenstyp, Workload, Bereitstellungsmodell, Region, 12 Länder |
Der Sprung 2026 ist eine Trainingsgeschichte: IT-Hardware für Automotive-KI steigt im Modell von DC Market Insights von 5,27 Mrd. USD im Jahr 2025 auf 10,08 Mrd. USD im Jahr 2026, während die klassische Unternehmens-IT der Autohersteller bei rund 3,5-3,7 Mrd. USD pro Jahr bleibt. Colocation und gehostete Private Cloud wachsen von 4,12 Mrd. USD auf 12,83 Mrd. USD, weil nur wenige Autohersteller an ihren eigenen Standorten schnell 50-100 MW Netzanschlussleistung bekommen.
Was zählt als Automotive-Rechenzentrum?
11,02 Mrd. USD im Jahr 2025: die Rechenzentrumskapazität, die Fahrzeughersteller, Tier-1-Zulieferer und Entwickler für autonomes Fahren für ihre eigene Arbeit besitzen oder anmieten, gezählt vom Server bis zum Gebäude.
Enthalten: Server, GPU-Systeme, Speicher und Netzwerktechnik an von der Automobilbranche betriebenen Standorten (8,99 Mrd. USD); Gebühren für Colocation, Wholesale und gehostete Private Cloud, die Automobilunternehmen zahlen (1,24 Mrd. USD); unterbrechungsfreie Stromversorgung (USV), Kühlung und Schaltanlagen an eigenen Standorten (627,45 Mio. USD); sowie Bau und Ausbau (162,97 Mio. USD). Gezählt werden Trainingscluster für fortschrittliche Fahrerassistenzsysteme (ADAS), Backends für vernetzte Fahrzeuge und Over-the-Air-Updates (OTA), Engineering-Simulation und Produktlebenszyklusmanagement (PLM), Werkssysteme und Unternehmens-IT.
Ausgeschlossen: Public-Cloud-Gebühren an Amazon Web Services, Microsoft Azure oder Google Cloud, Rechner in Fahrzeugen (etwa NVIDIA-DRIVE- oder Mobileye-Chips), Software für Fahrzeugdatenmanagement und Telematik, die Stromrechnung sowie Robotaxi-Rechenleistung, die in der Hyperscale-Cloud eines Mutterkonzerns läuft (Waymo innerhalb von Alphabet).
Wie die Segmente zusammenpassen: Jede Aufteilung (Komponente, Unternehmenstyp, Workload, Bereitstellungsmodell, Region) ergibt in Summe 11,02 Mrd. USD im Jahr 2025 und 24,62 Mrd. USD im Jahr 2035. Das Modell basiert auf MW: 1.750 MW in Nutzung im Jahr 2025, davon 560 MW angemietet, 350 MW an Werken und Teststandorten und 330 MW auf GPU-Racks. Werks- und Fabriksysteme überschneiden sich mit der Automobilzeile des Markts für Rechenzentren in der Fertigungsindustrie, der 4,21 Mrd. USD für Hersteller von Kraftfahrzeugen und Transportausrüstung ausweist; diese Schätzung ergänzt Trainingscluster, Backends für vernetzte Fahrzeuge, Engineering-Standorte der Zulieferer und Entwickler für autonomes Fahren.
Warum unterscheiden sich die Schätzungen zum Markt für Automotive-Rechenzentren?
Veröffentlichte Zahlen unter ähnlichen Namen weichen um ein Mehrfaches voneinander ab, weil sie Unterschiedliches zählen; der Wert von DC Market Insights von 16,29 Mrd. USD im Jahr 2026 umfasst nur Kapazität, die Automobilunternehmen für ihren eigenen Betrieb besitzen oder anmieten.
Breitere Definitionen rechnen die Public-Cloud-Rechnungen der Autohersteller, Software für Fahrzeugdatenmanagement und Connected-Car-Plattformen, Umsätze mit Telematikdiensten und sogar die Chips in den Fahrzeugen hinzu. Engere Studien zählen nur den Bau herstellereigener Hallen und übersehen die Ausgaben für GPU-Training, den größten einzelnen Workload im Jahr 2025. Automotive Cloud, Fahrzeugdatenmanagement und Datenmonetarisierung sind daher von diesem Markt getrennte Märkte.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Server, GPUs, Speicher, Netzwerk an Automotive-Standorten | Ja, 8,99 Mrd. USD (2025) | Kapazität, die das Unternehmen kauft und betreibt |
| Gebühren für Colocation und gehostete Private Cloud | Ja, 1,24 Mrd. USD | Kapazität, die das Unternehmen anmietet |
| Strom, Kühlung, Bau eigener Standorte | Ja, 790,42 Mio. USD | Rechenzentrumsinfrastruktur |
| Serverräume an Werken und Teststandorten | Ja, 1,38 Mrd. USD (in den Zeilen oben enthalten) | Rechenleistung der Serverklasse in Werken und auf Testgeländen |
| Public-Cloud-Gebühren | Nein | Werden in den Märkten für Cloud-Dienste gezählt |
| Rechner und Chips im Fahrzeug | Nein | Fahrzeughardware, kein Rechenzentrum |
| Software für Fahrzeugdatenmanagement | Nein | Softwaremarkt |
| Robotaxi-Rechenleistung bei einem Hyperscale-Mutterkonzern | Nein | Wird mit der Cloud-Kapazität des Mutterkonzerns gezählt |
Kleine und mittlere Zulieferer sind eingeschlossen: Ein Tier-2-Teilehersteller mit zwei Racks Simulationsservern in einem Colocation-Käfig wird genauso gezählt wie der 100-MW-Trainingscampus eines Autoherstellers. Public-Cloud-Ausgaben, Chips im Fahrzeug, Telematikdienste und Software für Fahrzeugdatenmanagement bleiben in dieser Schätzung durchgehend außen vor.
Was treibt die Rechenzentrumsausgaben der Automobilbranche?
Drei Treiber heben die Ausgaben von 11,02 Mrd. USD im Jahr 2025 auf 20,70 Mrd. USD im Jahr 2030: Teslas Ausbau eigener Trainingskapazität, Koreas erste KI-Fabrik eines Autoherstellers und Chinas Vorgabe, dass wichtige Fahrzeugdaten im Land bleiben.
Teslas Cortex-Cluster erreicht 81.000 H100-Äquivalente
Tesla trainierte im Oktober 2024 auf einem H100-Cluster mit 29.000 GPUs in der Gigafactory Texas, baute Cortex ein Jahr später auf 81.000 H100-Äquivalente aus (Tesla-Quartalsbericht, Oktober 2025) und errichtet am selben Standort Cortex 2 (Tesla Form 10-K, Januar 2026). Die Investitionsausgaben sanken 2025 auf 8,53 Mrd. USD nach 11,34 Mrd. USD im Jahr 2024; die Quartalsmeldung vom April 2026 hob den Plan für 2026 dann auf mehr als 25 Mrd. USD an und nannte Recheninfrastruktur und Rechenzentren als Treiber. DC Market Insights modelliert für 2026 Ausgaben für Automotive-KI-Hardware von 10,08 Mrd. USD, fast doppelt so viel wie die 5,27 Mrd. USD von 2025, mit Tesla als größtem Einzelkäufer.
Hyundais KI-Fabrik mit 50.000 GPUs bringt Korea auf die Landkarte
Die Hyundai Motor Group kündigte am 31. Oktober 2025 eine KI-Fabrik mit 50.000 NVIDIA-Blackwell-GPUs für autonomes Fahren, intelligente Fabriken und Robotik an, als Teil gemeinsamer Investitionen von rund 3 Mrd. USD in physische KI in Korea, die auch Rechenzentren für physische KI umfassen (Hyundai Motor Group, Oktober 2025). Bei rund 1,9 Kilowatt (kW) pro installierter Blackwell-GPU entspricht das knapp 95 MW IT-Last. DC Market Insights prognostiziert, dass die Rechenzentrumsausgaben der südkoreanischen Automobilbranche von 606,32 Mio. USD im Jahr 2025 auf 1,60 Mrd. USD bis 2035 steigen, um 10,19 % pro Jahr.
China hält wichtige Fahrzeugdaten im Land
Die seit dem 1. Oktober 2021 geltenden Bestimmungen der Cyberspace Administration of China (CAC) zur Sicherheit von Fahrzeugdaten verlangen, dass wichtige Daten in China gespeichert werden, und schreiben vor jeder Übermittlung ins Ausland eine Sicherheitsprüfung vor; jährliche Berichte sind bis zum 15. Dezember fällig (CAC-Bestimmungen, August 2021). Das Ministerium für Industrie und Informationstechnologie (MIIT) und die Staatliche Verwaltung für Marktregulierung (SAMR) haben am 25. Februar 2025 jedes OTA-Softwareupdate meldepflichtig gemacht (Mitteilung von MIIT und SAMR, Februar 2025). Da China 2025 34,53 Millionen von weltweit 96,4 Millionen Fahrzeugen produzierte (OICA, April 2026), braucht jeder ausländische Autohersteller, der dort verkauft, Speicher- und Trainingskapazität im Land; die Rechenzentrumsausgaben der chinesischen Automobilbranche liegen im Modell von DC Market Insights 2025 bei 2,32 Mrd. USD.
Welche Trends verändern Automotive-Rechenzentren?
Vernetzte Flotten von 14 bis 20 Millionen Fahrzeugen pro Hersteller und Werksplattformen über Dutzende Fabriken hinweg verlagern Automotive-Workloads in gehostete Kapazität, die um 12,03 % pro Jahr wächst.
Vernetzte Flotten senden täglich Milliarden Anfragen
Die vernetzte Flotte der BMW Group umfasste rund 20 Millionen Fahrzeuge in über 50 Ländern, die täglich etwa zehn Milliarden Anfragen an das Backend senden (BMW Group, Oktober 2022), und der Volkswagen Konzern zählt 14 Millionen vernetzte Fahrzeuge (CARIAD, November 2023). OnStar von General Motors überschritt 12 Millionen Abonnenten in 22 Märkten (General Motors, September 2026). Der Großteil des kundennahen Datenverkehrs läuft in der Public Cloud, die hier ausgeschlossen ist, doch die privaten Backends, Data Lakes und OTA-Signiersysteme dahinter werden gezählt: Backends für vernetzte Fahrzeuge und OTA machen 2025 Ausgaben von 1,43 Mrd. USD aus und wachsen um 9,93 % pro Jahr.
Fabrikplattformen ersetzen Serverräume in den Werken
Der Volkswagen Konzern hatte im August 2025 43 Standorte in Europa, Nord- und Südamerika an seine Digital Production Platform angebunden und die Zusammenarbeit mit Amazon Web Services um fünf weitere Jahre verlängert; darauf laufen mehr als 1.200 KI-Anwendungen (Volkswagen Konzern, August 2025). Mercedes-Benz verbindet seine rund 30 Pkw-Werke über die MO360 Data Platform mit der Microsoft Cloud (Mercedes-Benz Group, Oktober 2022). Diese Programme verlagern Werks-Workloads aus eigenen Hallen, weshalb Unternehmensrechenzentren nur um 5,09 % pro Jahr wachsen, während Edge an Werken und Teststandorten den latenzkritischen Anteil 2025 bei 1,38 Mrd. USD hält.
Entwickler für autonomes Fahren sammeln Kapital für Rechenleistung ein
Waymo sammelte im Februar 2026 16 Mrd. USD bei einer Bewertung von 126 Mrd. USD ein und bedient mehr als 400.000 Fahrten pro Woche (Waymo, Februar 2026), und Wayve nahm im selben Monat in einer Series-D-Runde unter Beteiligung von Microsoft und NVIDIA 1,2 Mrd. USD auf (Wayve, Februar 2026). Das Training von Waymo läuft in Alphabets eigener Cloud und ist ausgeschlossen, doch unabhängige Entwickler kaufen oder mieten Cluster: Entwickler für autonomes Fahren und Software geben 2025 1,43 Mrd. USD aus und erreichen bis 2035 4,92 Mrd. USD.
Was bremst Investitionen in Automotive-Rechenzentren?
Zwei Grenzen halten die Prognose bei 8,37 % pro Jahr: Autohersteller, die Robotaxi-Programme einstellen, und Lieferkettenvorschriften, die einen globalen Datenstack in regionale Kopien aufspalten.
General Motors stellt die Finanzierung der Cruise-Robotaxis ein
General Motors erklärte am 10. Dezember 2024, die Robotaxi-Entwicklung von Cruise nicht weiter zu finanzieren und sich wieder auf Fahrerassistenz für Privatfahrzeuge zu konzentrieren, wodurch die jährlichen Ausgaben um mehr als 1 Mrd. USD sinken (General Motors, Dezember 2024). Ein für fahrerlose Flotten ausgelegter Trainingscluster kann in einer einzigen Vorstandssitzung zurückgefahren werden. Im niedrigen Szenario von DC Market Insights senken weniger Robotaxi-Programme und langsamere ADAS-Upgrades die Ausgaben 2035 auf 21,05 Mrd. USD, 3,57 Mrd. USD unter dem Basisszenario.
US-Vorschrift für vernetzte Fahrzeuge erzwingt doppelte Software-Stacks
Das Bureau of Industry and Security (BIS) des US-Handelsministeriums hat seine Vorschrift für vernetzte Fahrzeuge am 14. Januar 2025 finalisiert: Software von Zulieferern mit Verbindungen nach China oder Russland ist ab Modelljahr 2027 verboten, Hardware ab Modelljahr 2030 bzw. ab dem 1. Januar 2029 für Einheiten ohne Modelljahr (BIS, Januar 2025). Autohersteller, die sowohl in den USA als auch in China verkaufen, müssen getrennte Codebasen, Datenspeicher und Validierungssysteme vorhalten, was die Kosten pro MW erhöht, ohne Fahrzeuge hinzuzufügen; DC Market Insights setzt die Ausgaben pro MW 2025 mit 6,30 Mio. USD an, steigend auf 6,90 Mio. USD im Jahr 2030.
Wo liegen neue Chancen für Automotive-Rechenzentren?
Die beiden größten neuen Potenziale sind Japans KI-Plattform von Autohersteller und Telekommunikationskonzern sowie Colocation für Trainingscluster, die bis 2035 zusammen mehr als 8,71 Mrd. USD an jährlichen Hosting-Ausgaben hinzufügen.
Toyota und NTT planen verteilte Mobility-KI-Rechenzentren
Toyota Motor und NTT rechnen damit, bis 2030 insgesamt 500 Mrd. JPY in eine Mobility AI Platform zu investieren, mit Rechenressourcen in Rechenzentren an verteilten Standorten, an denen erneuerbarer Strom verfügbar ist, verbunden über das optische IOWN-Netz von NTT (Toyota Motor, Oktober 2024). DC Market Insights prognostiziert einen Anstieg der Rechenzentrumsausgaben der japanischen Automobilbranche von 1,10 Mrd. USD im Jahr 2025 auf 2,17 Mrd. USD im Jahr 2035.
Colocation-Hallen für Automotive-Trainingscluster
Colocation und gehostete Private Cloud wachsen von 4,12 Mrd. USD im Jahr 2025 auf 12,83 Mrd. USD im Jahr 2035, um 12,03 % pro Jahr, und sind damit das am schnellsten wachsende Bereitstellungsmodell. Ein 100-MW-Trainingscluster braucht einen Netzanschluss, den die meisten Werke nicht innerhalb von zwei Jahren bieten können, daher mieten Autohersteller flüssigkeitsgekühlte Hallen bei den Betreibern, die im Markt für Rechenzentrums-Colocation behandelt werden; allein die Colocation-Gebühren der Automobilbranche betragen 2025 1,24 Mrd. USD.
Wie viel gibt ein Automobilunternehmen pro MW Rechenzentrumskapazität aus?
6,30 Mio. USD pro genutztem MW im Jahr 2025, schätzt DC Market Insights, nach 3,74 Mio. USD im Jahr 2020, weil der Anteil der GPU-Racks an der IT-Last der Automobilbranche von 3,2 % auf 18,9 % stieg.
| Jahr | Genutzte IT-Last der Automobilbranche (MW) | GPU-Trainingslast (MW) | Gesamtausgaben pro MW | KI-Hardware pro neuem KI-MW | Colocation-Preis (USD pro kW und Monat) |
|---|---|---|---|---|---|
| 2020 | 1.250 | 40 | 3,74 Mio. USD | 24,0 Mio. USD | 168 USD |
| 2025 | 1.750 | 330 | 6,30 Mio. USD | 31,0 Mio. USD | 185 USD |
| 2030 | 3.000 | 1.510 | 6,90 Mio. USD | 26,0 Mio. USD | 196 USD |
| 2035 | 4.300 | 2.360 | 5,73 Mio. USD | 22,0 Mio. USD | 204 USD |
Öffentliche Referenzwerte: Hyundais 3 Mrd. USD für 50.000 Blackwell-GPUs ergeben 60.000 USD pro GPU bzw. rund 31,6 Mio. USD pro MW bei 1,9 kW pro GPU; das ist die Grundlage für die 31,0 Mio. USD pro MW, die für die Trainingshardware 2025 angesetzt werden.
Welche Vorschriften bestimmen, wo Autohersteller Fahrzeugdaten speichern?
Sieben konkrete Vorschriften legen fest, wo Fahrzeugdaten gespeichert und wie Softwareupdates protokolliert werden; sie drängen Autohersteller dazu, mindestens einen Datenstack pro großem Markt zu betreiben, und sind ein Grund dafür, dass 37,4 % der Ausgaben 2025 bereits auf angemietete Kapazität entfallen.
- UN-Regelung Nr. 155 (Cybersicherheitsmanagement) und Nr. 156 (Softwareupdates): in Kraft seit 22. Januar 2021 in den 54 Vertragsparteien des Übereinkommens von 1958; in der EU verpflichtend für neue Fahrzeugtypen ab Juli 2022 und für alle Neufahrzeuge ab Juli 2024 (Quelle: Wirtschaftskommission der Vereinten Nationen für Europa)
- Chinas Bestimmungen zum Management der Fahrzeugdatensicherheit (Several Provisions on Automotive Data Security Management, Trial): in Kraft seit 1. Oktober 2021; wichtige Daten werden in China gespeichert, Sicherheitsprüfung vor dem Export (Quelle: Cyberspace Administration of China)
- Chinas OTA-Meldepflicht: jedes OTA-Upgrade ist ab 25. Februar 2025 bei MIIT und SAMR zu melden (Quelle: Ministerium für Industrie und Informationstechnologie)
- Chinas L3-Zulassungen: erste zwei Modelle mit bedingter Automatisierung am 15. Dezember 2025 genehmigt, begrenzt auf 50 km/h und 80 km/h auf festgelegten Strecken (Quelle: Beijing Municipal Science and Technology Commission, unter Berufung auf das MIIT)
- EU-Datengesetz (Data Act), Verordnung (EU) 2023/2854: gilt ab 12. September 2025; Pflicht zum Datenzugang durch Design für vernetzte Produkte, die nach dem 12. September 2026 in Verkehr gebracht werden (Quelle: EUR-Lex)
- US-Vorschrift für vernetzte Fahrzeuge, 15 CFR part 791: wirksam seit 17. März 2025; Softwareverbote ab Modelljahr 2027, Hardware ab Modelljahr 2030 (Quelle: Federal Register)
- EU-KI-Verordnung (AI Act): in Kraft seit 1. August 2024, die meisten Vorschriften gelten ab 2. August 2026; Hochrisiko-KI in regulierten Produkten wie Fahrzeugen ab 2. August 2028 gemäß dem geänderten Zeitplan (Quelle: AI Act Service Desk der Europäischen Kommission)
Das EU-Datengesetz gibt Fahrzeughaltern und Dritten Zugang zu den Daten vernetzter Fahrzeuge (Verordnung (EU) 2023/2854), sodass Autohersteller diese Daten in einer Form vorhalten müssen, die sie auf Anfrage teilen können; das erhöht die Speicher- und Schnittstellenlast europäischer Backends, die 2025 einen Wert von 2,87 Mrd. USD haben.
Segmentierung des Markts für Automotive-Rechenzentren: Wohin fließt das Geld?
Die größte Komponente ist IT-Hardware mit 8,99 Mrd. USD im Jahr 2025, der größte Unternehmenstyp sind Pkw-Hersteller mit 6,39 Mrd. USD und der größte Workload ist ADAS- und Autonomes-Fahren-Training mit 4,41 Mrd. USD.
Nach Komponente
Server, GPU-Systeme, Speicher und Netzwerktechnik halten 81,6 % des Werts 2025; Colocation- und Hosting-Services wachsen mit 14,31 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 8.990,40 Mio. USD | 81,6 % | 17.990,40 Mio. USD | 7,18 % |
| Colocation- und Hosting-Services | 1.243,20 Mio. USD | 11,3 % | 4.736,88 Mio. USD | 14,31 % |
| Elektrische und mechanische Infrastruktur | 627,45 Mio. USD | 5,7 % | 1.432,15 Mio. USD | 8,60 % |
| Bau und Ausbau | 162,97 Mio. USD | 1,5 % | 460,63 Mio. USD | 10,95 % |
Nach Unternehmenstyp
Pkw-Hersteller geben 2025 6,39 Mrd. USD aus; Entwickler für autonomes Fahren und Software wachsen mit 13,14 % pro Jahr am schnellsten, weil ihr gesamtes Produkt trainierte Software ist.
| Unternehmenstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Pkw-OEMs | 6.393,93 Mio. USD | 58,0 % | 13.541,04 Mio. USD | 7,79 % |
| Nutzfahrzeug- und Zweirad-OEMs | 881,92 Mio. USD | 8,0 % | 1.723,40 Mio. USD | 6,93 % |
| Tier-1- und Komponentenzulieferer | 2.315,04 Mio. USD | 21,0 % | 4.431,61 Mio. USD | 6,71 % |
| Entwickler für autonomes Fahren und Software | 1.433,12 Mio. USD | 13,0 % | 4.924,01 Mio. USD | 13,14 % |
Nach Workload
ADAS- und Autonomes-Fahren-Training macht 40,0 % des Werts 2025 aus; Backends für vernetzte Fahrzeuge und OTA wachsen mit 9,93 % pro Jahr am schnellsten, weil das EU-Datengesetz und die OTA-Meldepflichten zusätzliche Datenaufbewahrung erfordern.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| ADAS- und Autonomes-Fahren-Training | 4.409,61 Mio. USD | 40,0 % | 10.832,83 Mio. USD | 9,40 % |
| Connected-Vehicle- und OTA-Backends | 1.433,12 Mio. USD | 13,0 % | 3.693,01 Mio. USD | 9,93 % |
| Engineering-Simulation und PLM | 1.543,36 Mio. USD | 14,0 % | 2.954,41 Mio. USD | 6,71 % |
| Fertigungs- und Lieferkettensysteme | 1.653,60 Mio. USD | 15,0 % | 3.446,81 Mio. USD | 7,62 % |
| Unternehmens-IT und sonstige Workloads | 1.984,32 Mio. USD | 18,0 % | 3.693,01 Mio. USD | 6,41 % |
Nach Bereitstellungsmodell
Unternehmensrechenzentren halten 2025 noch 50,1 % des Werts, doch Colocation und gehostete Private Cloud wachsen um 12,03 % pro Jahr und werden bis 2035 zum größten Modell.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 5.523,11 Mio. USD | 50,1 % | 9.076,38 Mio. USD | 5,09 % |
| Edge an Werken und Teststandorten | 1.380,78 Mio. USD | 12,5 % | 2.711,13 Mio. USD | 6,98 % |
| Colocation und gehostete Private Cloud | 4.120,13 Mio. USD | 37,4 % | 12.832,56 Mio. USD | 12,03 % |
DC Exklusiv: Kostenanalyse eines Trainingsclusters für autonomes Fahren, Bauen oder Mieten bei 100 MW
Ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen zeigt, dass ein Autohersteller über fünf Jahre rund 6,38 Mrd. USD ausgibt, um einen ADAS-Trainingscluster mit 100 MW in einer eigenen Halle zu bauen und zu betreiben, gegenüber 6,69 Mrd. USD, wenn dieselbe Hardware in einer angemieteten Colocation-Halle steht; Strom ist in beiden Fällen nicht enthalten.
| Kostenposition, 100 MW GPU-IT-Last | Bauen (eigene Halle) | Mieten (Colocation) | Eingangsgröße und Grundlage |
|---|---|---|---|
| Trainingshardware (GPU-Server, Netzwerk, Speicher) | 3.100 Mio. USD | 3.100 Mio. USD | 31,0 Mio. USD pro MW, abgeleitet aus Hyundais 3 Mrd. USD für 50.000 GPUs mit je 1,9 kW |
| Elektrische und mechanische Anlagen | 700 Mio. USD | In der Miete enthalten | 7,0 Mio. USD pro eigenem MW |
| Bau und Ausbau | 100 Mio. USD | In der Miete enthalten | 1,0 Mio. USD pro MW |
| Anfangsinvestition gesamt | 3.900 Mio. USD | 3.100 Mio. USD | Summe der obigen Positionen |
| Hardware-Erneuerung, Jahre 2-5 | 2.480 Mio. USD | 2.480 Mio. USD | 20 % des Bestands werden jährlich ersetzt |
| Colocation-Miete, 5 Jahre | entfällt | 1.110 Mio. USD | 185 USD pro kW und Monat x 100.000 kW x 60 Monate |
| Gesamtkosten über fünf Jahre | 6.380 Mio. USD | 6.690 Mio. USD | Mieten kostet 4,9 % mehr |
Lesart der Analyse: Eigenbesitz spart über fünf Jahre rund 310 Mio. USD bzw. 4,9 % der Gesamtkosten bei Miete, erfordert aber 800 Mio. USD mehr Anfangsinvestition und einen 100-MW-Netzanschluss; deshalb mieten Autohersteller im Modell von DC Market Insights 2025 32 % ihrer MW und bis 2035 45 %. Tesla ist das deutlichste Beispiel für Eigenbau, mit Cortex auf dem eigenen Gelände der Gigafactory Texas; die 81.000 H100-Äquivalente in Cortex entsprechen bei 1,4 kW pro GPU der H100-Klasse etwa 110-120 MW IT-Last. Hardware macht in beiden Fällen 89 % der Fünfjahreskosten aus, also entscheidet der GPU-Preis über das Budget, nicht das Gebäude.
Welche Region führt den Markt für Automotive-Rechenzentren an?
Asien-Pazifik führt mit 4,74 Mrd. USD bzw. 43,0 % des Werts 2025 und wächst mit 9,19 % pro Jahr zugleich am schnellsten, weil China, Japan, Südkorea und Indien den Großteil der weltweiten Fahrzeugproduktion und des Trainingsausbaus auf sich vereinen.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 4.740,33 Mio. USD | 43,0 % | 11.416,56 Mio. USD | 9,19 % |
| Europa | 2.866,25 Mio. USD | 26,0 % | 5.460,10 Mio. USD | 6,66 % |
| Nordamerika | 2.756,01 Mio. USD | 25,0 % | 6.204,65 Mio. USD | 8,45 % |
| Lateinamerika | 385,84 Mio. USD | 3,5 % | 893,47 Mio. USD | 8,76 % |
| Naher Osten und Afrika | 275,60 Mio. USD | 2,5 % | 645,28 Mio. USD | 8,88 % |
Asien-Pazifik
Asien-Pazifik gibt 2025 4,74 Mrd. USD aus. XPeng meldete im Juli 2024 eine KI-Rechenkapazität von 2,51 Exaflops (EFLOPS) (XPeng, Juli 2024), und Xiaomi lieferte 2025 411.082 Elektrofahrzeuge aus, ein Plus von 200,4 % (Xiaomi-Jahresergebnis, März 2026) – zwei Beispiele chinesischer Autohersteller, die ihre Fahrerassistenzmodelle selbst trainieren.
Europa
Europa gibt 2025 2,87 Mrd. USD aus und wächst um 6,66 % pro Jahr, als langsamste Region, weil deutsche Autohersteller viele Workloads in der Public Cloud betreiben. Die datengetriebene Entwicklungsplattform D3 der BMW Group speicherte mehr als 230 Petabyte für automatisiertes Fahren (BMW Group, März 2019), und BMW wählte im September 2023 Amazon Web Services für seine nächste Plattform für automatisiertes Fahren.
Nordamerika
Nordamerika gibt 2025 2,76 Mrd. USD aus und wächst um 8,45 % pro Jahr. Teslas Cortex in Austin, Texas, ist der größte offengelegte einzelne Trainingsstandort der Automobilbranche, und das OnStar-Backend von General Motors bedient mehr als 12 Millionen Abonnenten.
Lateinamerika
Lateinamerika gibt 2025 385,84 Mio. USD aus und wächst um 8,76 % pro Jahr, angeführt von Mexiko mit 176,38 Mio. USD, weil dessen Montagewerke für US-amerikanische und asiatische Marken ihre Werkssysteme auf lokalen Servern betreiben.
Naher Osten und Afrika
Der Nahe Osten und Afrika geben 2025 275,60 Mio. USD aus, die kleinste Region, mit einem Wachstum von 8,88 % pro Jahr auf 645,28 Mio. USD bis 2035, da neue Fahrzeugprogramme in Saudi-Arabien, Marokko und der Türkei Werks- und Engineering-Systeme hinzufügen.
Die 12 wichtigsten Länder im Markt für Automotive-Rechenzentren
Die USA sind mit 2,59 Mrd. USD im Jahr 2025 das größte Land, 23,5 % des weltweiten Gesamtwerts; Indien ist mit 14,6 % pro Jahr das am schnellsten wachsende große Land, und China überholt die USA bis 2035.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | USA | Nordamerika | 2.590,64 Mio. USD | 23,5 % | 5.785,72 Mio. USD | 8,37 % |
| 2 | China | Asien-Pazifik | 2.315,04 Mio. USD | 21,0 % | 5.908,82 Mio. USD | 9,82 % |
| 3 | Deutschland | Europa | 1.212,64 Mio. USD | 11,0 % | 2.215,81 Mio. USD | 6,21 % |
| 4 | Japan | Asien-Pazifik | 1.102,40 Mio. USD | 10,0 % | 2.166,57 Mio. USD | 6,99 % |
| 5 | Südkorea | Asien-Pazifik | 606,32 Mio. USD | 5,5 % | 1.600,30 Mio. USD | 10,19 % |
| 6 | Frankreich | Europa | 286,62 Mio. USD | 2,6 % | 517,02 Mio. USD | 6,08 % |
| 7 | Vereinigtes Königreich | Europa | 264,58 Mio. USD | 2,4 % | 467,78 Mio. USD | 5,86 % |
| 8 | Indien | Asien-Pazifik | 220,48 Mio. USD | 2,0 % | 861,70 Mio. USD | 14,60 % |
| 9 | Mexiko | Lateinamerika | 176,38 Mio. USD | 1,6 % | 443,16 Mio. USD | 9,65 % |
| 10 | Brasilien | Lateinamerika | 165,36 Mio. USD | 1,5 % | 356,99 Mio. USD | 8,00 % |
| 11 | Kanada | Nordamerika | 154,34 Mio. USD | 1,4 % | 332,37 Mio. USD | 7,97 % |
| 12 | Italien | Europa | 143,31 Mio. USD | 1,3 % | 270,82 Mio. USD | 6,57 % |
China liegt mit 2,32 Mrd. USD auf Rang zwei und wächst um 9,82 % pro Jahr auf 5,91 Mrd. USD, weil die CAC-Datenvorschriften und die ersten L3-Zulassungen vom Dezember 2025 Training und Validierung im Land halten. Deutschland folgt auf Rang drei mit 1,21 Mrd. USD, als Heimatmarkt von Volkswagen, BMW und Mercedes-Benz sowie von Zulieferern wie Bosch und Continental.
Wie groß könnte der Markt für Automotive-Rechenzentren 2035 sein?
Zwischen 21,05 Mrd. USD und 28,56 Mrd. USD im Jahr 2035, mit 24,62 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 21.050,16 Mio. USD | 6,68 % | Weniger Robotaxi-Programme, GPU-Trainingslast von 1.900 MW im Jahr 2035, mehr Workloads in der Public Cloud |
| Basis | 24.620,07 Mio. USD | 8,37 % | 4.300 MW in Nutzung im Jahr 2035, davon 2.360 MW auf GPU-Racks, 45 % angemietet |
| Hoch | 28.559,28 Mio. USD | 9,99 % | L3- und L4-Zulassungen breiten sich in China, Europa und den USA aus, Trainingslast nahe 2.900 MW |
Niedriges Szenario
21,05 Mrd. USD im Jahr 2035, wenn weitere Autohersteller dem Ausstieg von General Motors aus der Robotaxi-Finanzierung vom Dezember 2024 folgen und Fahrerassistenzsoftware zukaufen, statt sie selbst zu trainieren.
Basisszenario
24,62 Mrd. USD im Jahr 2035, wobei die IT-Last der Automobilbranche von 1.750 MW auf 4.300 MW steigt und die Ausgaben pro MW auf 5,73 Mio. USD sinken, da die GPU-Preise pro Recheneinheit fallen.
Hohes Szenario
28,56 Mrd. USD im Jahr 2035, wenn auf die ersten chinesischen L3-Zulassungen vom Dezember 2025 breite L3- und L4-Freigaben folgen und jeder große Autohersteller einen Trainingscluster in Tesla-Größenordnung betreibt.
Wer sind die wichtigsten Unternehmen im Markt für Automotive-Rechenzentren?
NVIDIA liefert den Großteil der Beschleuniger in den 5,27 Mrd. USD an Automotive-KI-Hardware des Jahres 2025, und die vier größten Serverhersteller halten rund 45 % der 8,99 Mrd. USD an IT-Hardware-Wert (Schätzung von DC Market Insights); das Colocation-Angebot verteilt sich auf globale und regionale Betreiber.
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise
- Super Micro Computer
- Lenovo
- Inspur
- Huawei
- Cisco Systems
- Pure Storage
- NetApp
- Schneider Electric
- Vertiv
- Equinix
- Digital Realty
- NTT DATA
- Deutsche Telekom (T-Systems)
- Fujitsu
Fakten zu den Unternehmen: Der Automotive-Umsatz von NVIDIA, überwiegend mit Rechnern im Fahrzeug, stieg im Geschäftsjahr 2026 um 39 % auf den Rekordwert von 2,3 Mrd. USD (NVIDIA, Februar 2026), während GPUs desselben Unternehmens die Trainingscluster von Tesla und Hyundai füllen. Deutsche Telekom und NVIDIA bauen in München eine Industrial AI Cloud mit bis zu 10.000 Blackwell-GPUs (Deutsche Telekom, November 2025), gehostete Kapazität, die deutsche Autohersteller und Zulieferer mieten können. NTT ist Toyotas Partner für die Mobility AI Platform im Umfang von 500 Mrd. JPY.
Konzentration bei Beschleuniger- und Serverlieferanten, 2025
Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer und Lenovo halten 2025 zusammen rund 45 % des Werts der IT-Hardware in der Automobilbranche (Schätzung von DC Market Insights); in China liefern Inspur und Huawei den Großteil der Trainingscluster der Autohersteller.
Aktuelle Entwicklungen im Markt für Automotive-Rechenzentren
Sechs datierte Ereignisse der letzten zwölf Monate haben den Ausblick für 2026 von 16,29 Mrd. USD verändert.
- Im September 2026 meldete General Motors, dass OnStar 12 Millionen Abonnenten in 22 Märkten überschritten und Super Cruise mehr als 1,2 Milliarden freihändig gefahrene Meilen verzeichnet hat (Quelle: General Motors)
- Im April 2026 hob Tesla seinen Investitionsplan für 2026 auf mehr als 25 Mrd. USD an, begründet mit Recheninfrastruktur und Rechenzentren, und erklärte, Cortex weiter auszubauen (Quelle: Tesla Form 10-Q)
- Im März 2026 meldete Xiaomi 411.082 Fahrzeugauslieferungen im Jahr 2025 und Investitionsausgaben von 12,02 Mrd. RMB im Segment Smart EV und KI (Quelle: Xiaomi-Jahresergebnis)
- Im Februar 2026 sammelte Waymo 16 Mrd. USD bei einer Bewertung von 126 Mrd. USD ein (Quelle: Waymo)
- Im Februar 2026 schloss Wayve eine Series-D-Runde über 1,2 Mrd. USD ab, mit Microsoft und NVIDIA unter den Investoren (Quelle: Wayve)
- Im Dezember 2025 erteilte das MIIT Chinas erste zwei Produktzulassungen für bedingt automatisiertes Fahren nach L3 (Quelle: Beijing Municipal Science and Technology Commission)
Forschungsmethodik: Wie DC Market Insights den Markt für Automotive-Rechenzentren bemessen hat
Der Wert von 11,02 Mrd. USD für 2025 beruht auf einem Bottom-up-Modell von DC Market Insights mit 1.750 MW genutzter IT-Last der Automobilbranche, rund 3,8 % der etwa 46 Gigawatt (GW) Unternehmens- und Colocation-Kapazität innerhalb des installierten Bestands von 116 GW, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modelleingaben
Genutzte IT-Last der Automobilbranche von 1.250, 1.750, 3.000 und 4.300 MW in den Jahren 2020, 2025, 2030 und 2035; GPU-Trainingslast von 40, 330, 1.510 und 2.360 MW; Mietanteil 25 %, 32 %, 40 % und 45 %; Anteil von Werken und Teststandorten 18 %, 20 %, 22 % und 23 %. Klassische IT kostet 2025 2,62 Mio. USD pro MW und Jahr; Trainingshardware kostet 31,0 Mio. USD pro neuem KI-MW zuzüglich einer jährlichen Erneuerung von 20 %, sodass die KI-Hardware 2025 (130 + 0,2 x 200) MW x 31,0 Mio. USD = 5,27 Mrd. USD beträgt. Colocation kostet durchschnittlich 185 USD pro kW und Monat, also 560 angemietete MW x 185 USD x 12 = 1,24 Mrd. USD. Die Ausgaben für Elektrik und Mechanik an eigenen Standorten betragen 627,45 Mio. USD, für Bau und Ausbau 162,97 Mio. USD. Verwandte Schätzungen nutzen dieselbe Basis: der Markt für KI-Rechenzentren für die Preise von Beschleunigern und der Markt für Edge-Rechenzentren für Räume an Werken und Teststandorten.
Plausibilitätsgrenzen
Obergrenze 1: 11,02 Mrd. USD entsprechen 1,9 % des weltweiten Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025, weniger als Einzelhandel (3,0 %) und Fertigung (3,7 %). Obergrenze 2: Die Automotive-KI-Hardware von 5,27 Mrd. USD im Jahr 2025 liegt unter Teslas gesamten Investitionsausgaben 2025 von 8,53 Mrd. USD, mit denen auch Fabriken und Fahrzeuge bezahlt wurden. Untergrenze: Tesla fügte Cortex zwischen Oktober 2024 und Oktober 2025 52.000 H100-Äquivalente hinzu; bei Hyundais 60.000 USD pro GPU sind das 3,12 Mrd. USD, weniger als die 5,27 Mrd. USD, die für die gesamte Automotive-KI-Hardware 2025 modelliert sind. Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: In dieser Schätzung enthalten und nicht enthalten
- 05Markttreiber
- 5.1Teslas Cortex-Cluster erreicht 81.000 H100-Äquivalente
- 5.2Hyundais KI-Fabrik mit 50.000 GPUs bringt Korea auf die Landkarte
- 5.3China hält wichtige Fahrzeugdaten im Land
- 06Markttrends
- 6.1Vernetzte Flotten senden täglich Milliarden Anfragen
- 6.2Fabrikplattformen ersetzen Serverräume in den Werken
- 6.3Entwickler für autonomes Fahren sammeln Kapital für Rechenleistung ein
- 07Marktherausforderungen und -hemmnisse
- 7.1General Motors stellt die Finanzierung der Cruise-Robotaxis ein
- 7.2US-Vorschrift für vernetzte Fahrzeuge erzwingt doppelte Software-Stacks
- 08Marktchancen
- 8.1Toyota und NTT planen verteilte Mobility-KI-Rechenzentren
- 8.2Colocation-Hallen für Automotive-Trainingscluster
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Referenzpreise
- 10Normen und Regulierung
- 10.1UN-Regelungen Nr. 155 und Nr. 156
- 10.2Chinas Bestimmungen zur Fahrzeugdatensicherheit
- 10.3Chinas OTA-Meldepflicht
- 10.4Chinas L3-Zulassungen
- 10.5EU-Datengesetz (Data Act)
- 10.6US-Vorschrift für vernetzte Fahrzeuge
- 10.7EU-KI-Verordnung (AI Act)
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation- und Hosting-Services
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Unternehmenstyp
- 11.7Pkw-OEMs
- 11.8Nutzfahrzeug- und Zweirad-OEMs
- 11.9Tier-1- und Komponentenzulieferer
- 11.10Entwickler für autonomes Fahren und Software
- 11.11Nach Workload
- 11.12ADAS- und Autonomes-Fahren-Training
- 11.13Connected-Vehicle- und OTA-Backends
- 11.14Engineering-Simulation und PLM
- 11.15Fertigungs- und Lieferkettensysteme
- 11.16Unternehmens-IT und sonstige Workloads
- 11.17Nach Bereitstellungsmodell
- 11.18Unternehmensrechenzentren
- 11.19Edge an Werken und Teststandorten
- 11.20Colocation und gehostete Private Cloud
- 12DC Exklusiv: Kostenanalyse eines Trainingsclusters für autonomes Fahren
- 12.1Bauen in einer eigenen Halle, 100 MW
- 12.2Mieten in einer Colocation-Halle, 100 MW
- 12.3Kostenvergleich über fünf Jahre
- 13Regionale Analyse
- 13.1Asien-Pazifik
- 13.2Europa
- 13.3Nordamerika
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1USA
- 14.2China
- 14.3Deutschland
- 14.4Japan
- 14.5Südkorea
- 14.6Frankreich
- 14.7Vereinigtes Königreich
- 14.8Indien
- 14.9Mexiko
- 14.10Brasilien
- 14.11Kanada
- 14.12Italien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration bei Beschleuniger- und Serverlieferanten, 2025
- 16.2NVIDIA
- 16.3Dell Technologies
- 16.4Hewlett Packard Enterprise
- 16.5Super Micro Computer
- 16.6Lenovo
- 16.7Inspur
- 16.8Huawei
- 16.9Cisco Systems
- 16.10Pure Storage
- 16.11NetApp
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Equinix
- 16.15Digital Realty
- 16.16NTT DATA
- 16.17Deutsche Telekom (T-Systems)
- 16.18Fujitsu
- 17Aktuelle Entwicklungen
- 17.1GM OnStar mit 12 Millionen Abonnenten, September 2026
- 17.2Teslas Investitionsplan 2026, April 2026
- 17.3Xiaomi-Ergebnisse 2025, März 2026
- 17.4Waymo-Finanzierungsrunde über 16 Mrd. USD, Februar 2026
- 17.5Wayve Series D, Februar 2026
- 17.6Erste L3-Zulassungen in China, Dezember 2025
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße Automotive-Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: In dieser Schätzung enthalten und nicht enthalten
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Unternehmenstyp, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Kostenanalyse Trainingscluster, Bauen oder Mieten, 100 MW
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
16,29 Mrd. USD im Jahr 2026, 47,77 % mehr als die 11,02 Mrd. USD von 2025, so die Schätzung von DC Market Insights. Bis 2035 soll der Markt 24,62 Mrd. USD erreichen, eine CAGR von 8,37 % ab 2025.
Um 8,37 % pro Jahr von 2025 bis 2035, nach 18,69 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Automobilbranche von 1.750 MW auf 4.300 MW und die GPU-Trainingslast von 330 MW auf 2.360 MW steigt.
11,02 Mrd. USD flossen 2025 in Rechenzentrumskapazität, die Autohersteller, Zulieferer und Entwickler für autonomes Fahren besitzen oder anmieten: Trainingscluster, Backends für vernetzte Fahrzeuge, Simulation, Werkssysteme und Unternehmens-IT. Public-Cloud-Gebühren und Chips im Fahrzeug werden nicht gezählt.
81.000 H100-Äquivalente in Teslas Cortex-Cluster in Texas bis Oktober 2025, und die Hyundai Motor Group plant 50.000 NVIDIA-Blackwell-GPUs. DC Market Insights beziffert die GPU-Trainingslast der Automobilbranche auf 330 MW im Jahr 2025 und 600 MW im Jahr 2026.
Rund 6,38 Mrd. USD über fünf Jahre für 100 MW in einer eigenen Halle, gegenüber 6,69 Mrd. USD bei Miete, ohne Strom, laut Kostenanalyse von DC Market Insights. Hardware mit 31,0 Mio. USD pro MW macht 89 % der Kosten aus.
Unter den Komponenten wachsen Colocation- und Hosting-Services mit 14,31 % pro Jahr am schnellsten; bei den Unternehmenstypen führen Entwickler für autonomes Fahren und Software mit 13,14 % und erreichen bis 2035 4,92 Mrd. USD.
Asien-Pazifik ist mit 4,74 Mrd. USD bzw. 43,0 % des Werts 2025 die größte und mit 9,19 % pro Jahr zugleich die am schnellsten wachsende Region. Die USA sind mit 2,59 Mrd. USD das größte Land.
Seit dem 1. Oktober 2021 verlangen die CAC-Bestimmungen zu Fahrzeugdaten, dass wichtige Daten in China gespeichert werden und vor jedem Export eine Sicherheitsprüfung erfolgt. Die Rechenzentrumsausgaben der chinesischen Automobilbranche betragen 2025 2,32 Mrd. USD und wachsen um 9,82 % pro Jahr.
Beides: 2025 waren 32 % der MW der Automobilbranche angemietet, bis 2035 sind es 45 %, sodass Colocation und gehostete Private Cloud von 4,12 Mrd. USD auf 12,83 Mrd. USD wachsen. Tesla baut auf seinem eigenen Fabrikgelände in Texas.
16,29 Mrd. USD im Jahr 2026 umfassen nur Kapazität, die Automobilunternehmen für ihren eigenen Betrieb besitzen oder anmieten. Schätzungen, die Public-Cloud-Gebühren, Software für Fahrzeugdatenmanagement, Telematikdienste oder Chips im Fahrzeug hinzurechnen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.