
Mercato dei data center per il settore oil and gas: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
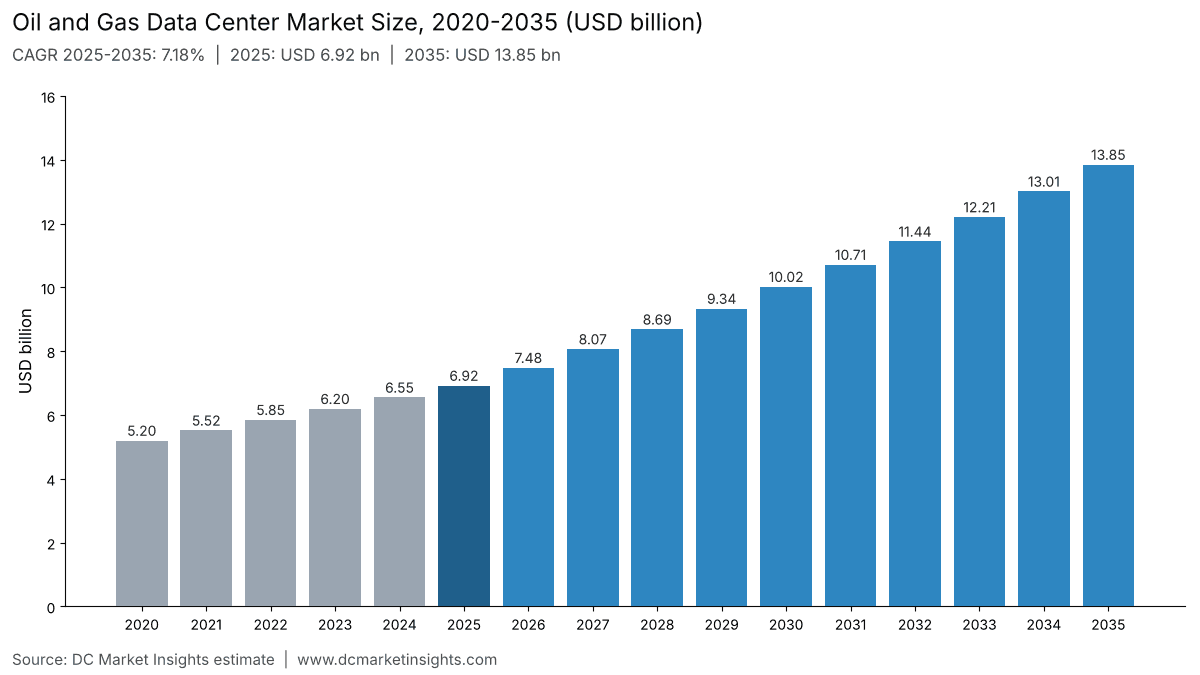
Nel 2025 il valore del Mercato dei data center per il settore oil and gas era pari a USD 6,920.0 milioni; si prevede che raggiunga USD 13.85 miliardi entro il 2035, con un CAGR del 7.18%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita
- 06Tendenze di mercato
- 07Sfide del mercato
- 08Opportunità di mercato
- 09Analisi dei costi
- 10Standard e normativa
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Aziende analizzate
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
Analisi completa
Il Mercato dei data center per il settore oil and gas vale 7,48 miliardi di USD nel 2026 e si prevede che raggiunga 13,85 miliardi di USD entro il 2035, rispetto ai 6,92 miliardi di USD del 2025, con un CAGR del 7,18% dal 2025 al 2035 (stima DC Market Insights). La spesa in questo mercato segue il calcolo per il sottosuolo: quando Eni ha aggiunto il sistema HPC7 nel giugno 2026, le sue due macchine hanno raggiunto 1.048 petaflops sostenuti, e nel maggio 2026 Saudi Aramco ha firmato con solutions by stc un supercomputer da 372,5 milioni di USD che offrirà ai suoi team upstream una capacità di calcolo sette volte superiore a quella attuale. Queste sale GPU costano per MW circa tre volte una normale sala aziendale, per cui anche un piccolo aumento della quota GPU nel carico IT del settore oil and gas sposta il totale. La composizione del 2025 è: 1.501,5 MW di carico IT convenzionale × 2,70 milioni di USD per MW-anno di hardware IT, più 148,5 MW di carico GPU × 8,20 milioni di USD, più 346,5 MW di capacità in locazione × 185 USD per kW al mese, più 882,75 milioni di USD di alimentazione, raffreddamento e costruzione dei siti di proprietà. L’IA e i digital twin sono il carico di lavoro in più rapida crescita, al 17,07% annuo, e l’Asia-Pacifico è la regione più dinamica, all’8,84% annuo, trainata dall’India al 12,22% annuo.
Statistiche chiave del mercato: quanto vale il Mercato dei data center per il settore oil and gas nel 2026?
Il Mercato dei data center per il settore oil and gas raggiunge 7,48 miliardi di USD nel 2026, l’8,08% in più rispetto ai 6,92 miliardi di USD del 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: 6,92 miliardi di USD
- Dimensione del mercato 2026: 7,48 miliardi di USD
- Dimensione del mercato 2030: 10,02 miliardi di USD
- Dimensione del mercato 2035: 13,85 miliardi di USD
- CAGR 2025-2035: 7,18% (scenario basso 5,90%, scenario alto 9,80%)
- Componente principale: hardware IT, 5,27 miliardi di USD nel 2025 (76,14%)
- Segmento in più rapida crescita: carichi di lavoro di IA e digital twin, 17,07% annuo
- Regione leader: Nord America, 34,00% della spesa 2025; regione più dinamica: Asia-Pacifico, 8,84% annuo
- Primo Paese: Stati Uniti, 2,02 miliardi di USD nel 2025; grande Paese in più rapida crescita: India, 12,22% annuo
- Fornitori principali: Hewlett Packard Enterprise (HPE), Dell Technologies e Lenovo, con circa il 40% della spesa in server del settore oil and gas (stima DC Market Insights)
Punti chiave: cosa devono sapere i responsabili IT del settore oil and gas?
- Il calcolo sismico determina la curva dei costi, perché nel 2025 un MW GPU comporta 8,20 milioni di USD all’anno di hardware IT, contro 2,70 milioni di USD per un MW convenzionale.
- La capacità in locazione guadagna quota perché gli operatori preferiscono affittare sale con raffreddamento a liquido piuttosto che costruirle: colocation e cloud hosting crescono del 10,57% annuo, mentre alimentazione e raffreddamento dei siti di proprietà crescono del 3,49% annuo.
- Gli operatori upstream restano i principali clienti, perché i team di esplorazione e produzione gestiscono i modelli di imaging e di giacimento: rappresentano il 47,00% del mercato 2025.
- Il mercato è una porzione della spesa del settore energetico, perché le compagnie oil and gas detengono il 41,75% del Mercato dei data center per energia e utility da 16,58 miliardi di USD nel 2025.
Sintesi: quanto vale il Mercato dei data center per il settore oil and gas?
Il Mercato globale dei data center per il settore oil and gas valeva 5,20 miliardi di USD nel 2020, ha raggiunto 6,92 miliardi di USD nel 2025 e si prevede che arrivi a 13,85 miliardi di USD entro il 2035, con un CAGR del 7,18% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 6,92 miliardi di USD |
| Dimensione del mercato 2026 | 7,48 miliardi di USD |
| CAGR 2025-2035 | 7,18% |
| Dimensione del mercato 2035 | 13,85 miliardi di USD |
La spesa per data center del settore oil and gas è cresciuta del 5,89% annuo dal 2020 al 2025 e cresce del 7,18% annuo fino al 2035, più lentamente del mercato di riferimento, il Mercato dei data center per energia e utility, all’8,77%, perché le utility elettriche e i produttori di energia rinnovabile crescono più rapidamente delle compagnie oil and gas. Il carico IT in uso nel settore oil and gas passa da 1.650 MW nel 2025 a 2.520 MW nel 2035 e la quota GPU di tale carico sale dal 9% al 26%, portando la spesa media per MW in uso da 4,20 a 5,50 milioni di USD.
Perimetro del mercato: che cosa si intende per data center del settore oil and gas?
Il Mercato dei data center per il settore oil and gas comprende 6,92 miliardi di USD di spesa 2025 da parte di operatori oil and gas e società di servizi petroliferi per la capacità di data center che possiedono o prendono in locazione per le proprie attività.
Incluso
- Server, sistemi GPU, storage e networking per imaging sismico, simulazione di giacimento, IT aziendale, trading e tecnologie operative.
- Capacità in colocation e in cloud affittata dalle compagnie oil and gas, incluse sale dedicate ai supercomputer gestite da partner.
- Alimentazione, raffreddamento e costruzione di data center di proprietà, sale controllo e locali edge sul campo o offshore.
- Spesa di operatori upstream, operatori midstream e di pipeline, raffinatori e produttori petrolchimici e società di servizi petroliferi.
Escluso
- Utility elettriche, produttori di energia rinnovabile e società di trading energetico, che rientrano nelle altre voci dell’edizione di riferimento su energia e utility.
- Turbine a gas, generazione modulare a gas e combustibile forniti dalle compagnie oil and gas a data center di terzi, licenze software e bolletta elettrica.
Come si combinano i segmenti
Quattro componenti (hardware IT, colocation e cloud hosting, infrastruttura elettrica e meccanica, costruzione e allestimento) sommano ogni anno il totale del Mercato dei data center per il settore oil and gas; le suddivisioni per utente finale, carico di lavoro e tipologia di struttura ripartiscono in altri tre modi gli stessi 6,92 miliardi di USD del 2025.
Perché le stime del Mercato dei data center per il settore oil and gas differiscono?
Le stime del Mercato dei data center per il settore oil and gas differiscono perché alcune considerano solo i supercomputer sismici, mentre altre includono ogni data center al servizio dell’industria energetica; DC Market Insights stima il mercato in 7,48 miliardi di USD nel 2026.
Le definizioni ristrette si fermano al calcolo ad alte prestazioni per l’esplorazione. Le definizioni ampie aggiungono l’energia che le compagnie oil and gas forniscono ai data center, come i 400 MW di generazione modulare a gas che Halliburton e VoltaGrid si sono assicurati nel dicembre 2025, oltre a utility elettriche e software, e risultano quindi ben superiori a questa stima. Questa edizione esclude la fornitura di energia a campus di terzi, le utility e il software, e include i produttori indipendenti, le società midstream e le piccole società di servizi petroliferi, perché le loro sale controllo e i loro rack in locazione fanno parte della stessa spesa.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Hardware IT sismico, di giacimento e aziendale | Sì, 5,27 miliardi di USD nel 2025 | Destinato a capacità controllata dalle compagnie oil and gas |
| Capacità in colocation e in cloud | Sì, 769,23 milioni di USD nel 2025 | Sostituisce le sale di proprietà |
| Alimentazione, raffreddamento e costruzione dei siti di proprietà | Sì, 882,75 milioni di USD nel 2025 | Investimenti e manutenzione dei siti aziendali |
| Energia a gas fornita a data center di terzi | No | Ricavo della compagnia energetica, non spesa per data center |
| Utility elettriche e produttori di energia | No | Altre voci dell’edizione di riferimento |
| Licenze software ed elettricità | No | Non costituiscono capacità di data center |
Fattori di crescita: perché le compagnie oil and gas richiedono più capacità di calcolo?
La spesa nel Mercato dei data center per il settore oil and gas aumenta di 6,93 miliardi di USD tra il 2025 e il 2035, spinta dall’imaging sismico su GPU, da budget upstream più contenuti e dall’ingresso delle società di servizi petroliferi nel calcolo in hosting.
Eni e Aramco spingono l’imaging sismico verso la classe exaflop
Nel giugno 2026 Eni ha comunicato che HPC7 è entrato nella classifica TOP500 al sesto posto e che HPC6 e HPC7 insieme erogano 1.048 petaflops sostenuti (Eni, giugno 2026), mentre il solo HPC6 funziona con 13.888 GPU (Eni, novembre 2024). Nel maggio 2026 Saudi Aramco e solutions by stc hanno dichiarato che il loro sistema da 372,5 milioni di USD darà alle attività upstream di Aramco una capacità di calcolo sette volte superiore a quella attuale, entro l’inizio del 2027. Nel Mercato dei data center per il settore oil and gas la quota GPU del carico IT sale dal 9% nel 2025 al 26% entro il 2035, aggiungendo 3,64 miliardi di USD annui di spesa in hardware GPU entro il 2035, oltre la metà della crescita del decennio (stima DC Market Insights).
Budget upstream più bassi rendono ogni pozzo dipendente da modelli migliori
L’Agenzia Internazionale dell’Energia (IEA) prevedeva un calo di circa il 4% degli investimenti upstream oil and gas nel 2025, a poco meno di 570 miliardi di USD, con la spesa upstream per il petrolio in calo del 6% (IEA, giugno 2025). Spendere meno nella perforazione aumenta il valore di un imaging e di modelli di giacimento migliori: Saudi Aramco ha riportato 1,8 miliardi di USD di valore generato dall’intelligenza artificiale (IA) nel 2024 su 442 casi d’uso (Aramco, novembre 2025). Il Mercato dei data center per il settore oil and gas equivale all’1,21% di tale budget upstream nel 2025, quota che DC Market Insights prevede salga a circa il 2% entro il 2035.
Le società di servizi petroliferi trasformano le linee digitali in calcolo in hosting
SLB ha riportato ricavi Digital per 2,66 miliardi di USD nel 2025, in crescita del 9%, e ha dichiarato che la sua attività Data Center Solutions è cresciuta del 121% (SLB, gennaio 2026); nel terzo trimestre 2026 i ricavi di Data Center Solutions hanno raggiunto 230 milioni di USD, in crescita del 76% su base annua (SLB Form 8-K, ottobre 2026). Le società di servizi petroliferi detengono il 20,00% della spesa del Mercato dei data center per il settore oil and gas nel 2025 e il 23,00% entro il 2035, la voce per utente finale in più rapida crescita, all’8,69% annuo.
Tendenze di mercato: come sta cambiando il calcolo nel settore oil and gas?
Tre cambiamenti ridisegnano il Mercato dei data center per il settore oil and gas: cluster sismici raffreddati a liquido, piattaforme cloud per i dati del sottosuolo e capacità di IA nazionale nel Golfo, ciascuno legato a una quota della spesa 2025.
Il raffreddamento diretto a liquido diventa lo standard per i cluster sismici
Il sistema Discovery 6 di ExxonMobil utilizza 4.032 NVIDIA Grace Hopper Superchip con raffreddamento diretto a liquido al 100% ed è fino a quattro volte più veloce di Discovery 5 (ExxonMobil, marzo 2025), mentre TotalEnergies ha dichiarato che Pangea 4 calcola due volte più velocemente di Pangea III con quasi il 90% di elettricità in meno (TotalEnergies, luglio 2024). Imaging sismico e simulazione di giacimento rappresentano il 28,00% della spesa del Mercato dei data center per il settore oil and gas nel 2025, e le nuove sale per questi carichi sono ormai valutate come spazio GPU raffreddato a liquido.
Le piattaforme di dati del sottosuolo si spostano nelle region cloud
Microsoft ha reso disponibile in via generale Azure Data Manager for Energy nel luglio 2023, con Aker BP, TotalEnergies ed Equinor tra i suoi utenti (Microsoft, luglio 2023). La capacità in colocation e in cloud sale dal 22,00% della spesa del Mercato dei data center per il settore oil and gas nel 2025 al 32,00% entro il 2035, con una crescita dell’11,27% annuo, la tipologia di struttura più dinamica.
I produttori del Golfo sviluppano capacità di IA in patria
Nel febbraio 2025 Groq ha dichiarato di essersi assicurata un impegno da 1,5 miliardi di USD dall’Arabia Saudita e di servire GroqCloud dal proprio data center di Dammam (Groq, febbraio 2025). L’Arabia Saudita è il secondo Paese del Mercato dei data center per il settore oil and gas, con l’8,64% della spesa 2025, e Medio Oriente e Africa crescono dell’8,45% annuo.
Sfide del mercato: che cosa rallenta i progetti di data center nel settore oil and gas?
Due vincoli mantengono il Mercato dei data center per il settore oil and gas al di sotto dello scenario alto di 17,63 miliardi di USD nel 2035: le oscillazioni del prezzo del petrolio, che tagliano i budget IT discrezionali, e le norme di sicurezza, che aumentano il costo dei siti sul campo.
Le oscillazioni del prezzo del petrolio tagliano i budget IT discrezionali
L’IEA ha stimato al 6% il calo degli investimenti upstream nel petrolio nel 2025, il primo calo da anni (IEA, giugno 2025). IT aziendale e trading, la voce più esposta ai tagli di budget, cresce solo del 3,34% annuo nel Mercato dei data center per il settore oil and gas e la sua quota scende dal 36,00% nel 2025 al 25,00% entro il 2035.
NIS2 e le norme di sicurezza industriale aumentano il costo dei siti sul campo
La Direttiva NIS2 (UE) 2022/2555, in vigore dal 16 gennaio 2023, include produzione di petrolio, raffinazione, oleodotti e stoccaggio tra i propri settori energetici (EUR-Lex). Le tecnologie operative e i sistemi SCADA (supervisory control and data acquisition) assorbono il 24,00% della spesa del Mercato dei data center per il settore oil and gas nel 2025, e i locali edge segmentati e monitorati costano di più da gestire rispetto agli armadi server che sostituiscono.
Opportunità di mercato: dove si trovano le nuove risorse per i data center del settore oil and gas?
I due principali nuovi bacini del Mercato dei data center per il settore oil and gas sono IA e digital twin (3,19 miliardi di USD di spesa aggiuntiva al 2035) e il calcolo ad alte prestazioni in hosting (1,33 miliardi di USD aggiuntivi in colocation e cloud hosting).
Digital twin per raffinerie, treni GNL e asset offshore
IA e digital twin crescono da 830,85 milioni di USD nel 2025 a 4,02 miliardi di USD entro il 2035, al 17,07% annuo, il carico di lavoro più dinamico del Mercato dei data center per il settore oil and gas. Nel giugno 2025 TotalEnergies ha creato con Mistral AI un laboratorio di innovazione congiunto con 300 sviluppatori, data scientist e altri esperti digitali (TotalEnergies, giugno 2025).
Ospitare i supercomputer upstream nelle sale dei partner
Il sistema di Aramco e solutions by stc illustra il modello: un gruppo di telecomunicazioni costruisce e gestisce la sala, mentre l’operatore utilizza la capacità di calcolo come servizio (Aramco, maggio 2026). Colocation e cloud hosting nel Mercato dei data center per il settore oil and gas crescono da 769,23 milioni di USD nel 2025 a 2,10 miliardi di USD entro il 2035, al 10,57% annuo.
Costi: quanto costa per MW la capacità di data center nel settore oil and gas?
La spesa del Mercato dei data center per il settore oil and gas è in media di 4,20 milioni di USD per MW di carico IT in uso nel 2025 e sale a 5,50 milioni di USD entro il 2035, man mano che la quota GPU del carico passa dal 9% al 26%.
| Voce di costo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hardware IT per MW-anno convenzionale (milioni di USD) | 2,57 | 2,70 | 2,84 | 2,98 |
| Hardware IT per MW-anno GPU (milioni di USD) | 8,62 | 8,20 | 7,80 | 7,42 |
| Colocation e hosting (USD per kW al mese) | 176 | 185 | 194 | 204 |
| Alimentazione e raffreddamento per MW-anno di proprietà (milioni di USD) | 0,48 | 0,50 | 0,53 | 0,55 |
| Costruzione e allestimento per MW in uso (milioni di USD) | 0,130 | 0,140 | 0,151 | 0,162 |
| Spesa media per MW in uso (milioni di USD) | 3,66 | 4,20 | 4,91 | 5,50 |
Riferimenti pubblici: il contratto di Aramco e solutions by stc da 372,5 milioni di USD e il budget di Petrobras da 500 milioni di BRL per cinque supercomputer, annunciato nell’agosto 2024 (Petrobras, agosto 2024), inquadrano la voce GPU. Le transazioni in questo mercato avvengono su preventivo; la tabella riporta valori di mercato, non listini dei fornitori.
Standard e normativa: quali regole influenzano i data center del settore oil and gas?
Cinque insiemi di regole influenzano il Mercato dei data center per il settore oil and gas, a partire dalla Direttiva NIS2, che copre produzione di petrolio, raffinazione e oleodotti nell’Unione europea.
- Direttiva NIS2 (UE) 2022/2555: in vigore dal 16 gennaio 2023; gli operatori oil and gas sono soggetti essenziali con obblighi di notifica degli incidenti (Fonte: EUR-Lex).
- Regolamento delegato (UE) 2024/1364: rendicontazione di energia e acqua per i data center da 500 kW in su, compresi i siti di proprietà aziendale (Fonte: EUR-Lex).
- IEC 62443: la serie internazionale per la sicurezza dei sistemi di automazione e controllo industriale, applicata alle sale SCADA di giacimenti, terminali e raffinerie (Fonte: International Electrotechnical Commission).
- API Standard 1164: cybersicurezza dei sistemi di controllo delle pipeline, applicata dagli operatori midstream nordamericani (Fonte: American Petroleum Institute).
- Linee guida ASHRAE sul raffreddamento a liquido ed EN 50600: riferimenti progettuali per sale sismiche raffreddate a liquido e infrastrutture di data center (Fonte: ASHRAE, CENELEC).
Segmentazione del mercato: quali segmenti guidano il Mercato dei data center per il settore oil and gas?
L’hardware IT guida il Mercato dei data center per il settore oil and gas con 5,27 miliardi di USD nel 2025, mentre IA e digital twin sono il segmento più dinamico, al 17,07% annuo.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Hardware IT | 5.271,75 | 76,14% | 10.420,65 | 7,05% |
| Colocation e cloud hosting | 769,23 | 11,11% | 2.101,10 | 10,57% |
| Infrastruttura elettrica e meccanica | 651,75 | 9,41% | 918,60 | 3,49% |
| Costruzione e allestimento | 231,00 | 3,34% | 409,44 | 5,89% |
Per utente finale
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Operatori upstream di esplorazione e produzione | 3.254,15 | 47,00% | 6.232,41 | 6,71% |
| Raffinazione e petrolchimica | 1.384,75 | 20,00% | 2.492,96 | 6,06% |
| Società di servizi petroliferi | 1.384,75 | 20,00% | 3.185,45 | 8,69% |
| Operatori midstream e di pipeline | 900,08 | 13,00% | 1.938,97 | 7,98% |
Per carico di lavoro
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| IT aziendale e trading | 2.492,54 | 36,00% | 3.462,45 | 3,34% |
| Imaging sismico e simulazione di giacimento | 1.938,64 | 28,00% | 3.323,95 | 5,54% |
| Tecnologie operative e SCADA | 1.661,70 | 24,00% | 3.046,95 | 6,25% |
| IA e digital twin | 830,85 | 12,00% | 4.016,44 | 17,07% |
Per tipologia di struttura
| Tipologia di struttura | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Data center aziendali e HPC | 3.877,29 | 56,00% | 5.678,41 | 3,89% |
| Capacità in colocation e in cloud | 1.523,22 | 22,00% | 4.431,93 | 11,27% |
| Siti edge sul campo e offshore | 1.523,22 | 22,00% | 3.739,44 | 9,40% |
DC Exclusive: analisi dei costi di una sala HPC upstream, 8,84 milioni di USD per MW-anno
Una sala sismica GPU costa 8,84 milioni di USD per MW-anno nel 2025, contro 3,34 milioni di USD per una sala aziendale convenzionale, secondo questo modello DC Market Insights basato su 8 input (costi unitari del modello del Mercato dei data center per il settore oil and gas, il contratto di Aramco e solutions by stc, il budget di Petrobras per i supercomputer e il progetto di ExxonMobil con raffreddamento a liquido).
| Voce di costo (milioni di USD per MW-anno, 2025) | Sala sismica GPU di proprietà | Sala GPU ospitata da un partner | Sala aziendale convenzionale |
|---|---|---|---|
| Nodi di calcolo GPU o CPU | 5,40 | 5,40 | 1,55 |
| Storage per dati sismici e di giacimento | 1,40 | 1,40 | 0,65 |
| Fabric di interconnessione e networking | 0,70 | 0,70 | 0,30 |
| Software di sistema e personale operativo | 0,70 | 0,70 | 0,20 |
| Apparati di alimentazione e raffreddamento (di proprietà) | 0,50 | 0,00 | 0,50 |
| Costruzione e allestimento | 0,14 | 0,00 | 0,14 |
| Canone di hosting (185 USD per kW al mese) | 0,00 | 2,22 | 0,00 |
| Totale | 8,84 | 10,42 | 3,34 |
L’hosting costa 1,58 milioni di USD in più per MW-anno rispetto alla proprietà, ma l’operatore evita due anni di costruzione e la progettazione del raffreddamento a liquido; DC Market Insights prevede che le sale ospitate dai partner accolgano la maggior parte della nuova capacità GPU, motivo per cui colocation e cloud hosting crescono del 10,57% annuo, mentre alimentazione e raffreddamento di proprietà crescono del 3,49%.
Analisi regionale: quale regione spende di più in data center per il settore oil and gas?
Il Nord America guida il Mercato dei data center per il settore oil and gas con il 34,00% della spesa 2025, mentre l’Asia-Pacifico è la regione più dinamica, all’8,84% annuo.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Nord America | 2.354,07 | 34,00% | 4.154,94 | 5,85% |
| Europa | 1.107,80 | 16,00% | 1.800,47 | 4,98% |
| Asia-Pacifico | 1.246,27 | 18,00% | 2.908,46 | 8,84% |
| America Latina | 553,90 | 8,00% | 1.246,48 | 8,45% |
| Medio Oriente e Africa | 1.661,70 | 24,00% | 3.739,44 | 8,45% |
Nord America
Il Nord America detiene il 34,00% della spesa del Mercato dei data center per il settore oil and gas nel 2025; il Discovery 6 di ExxonMobil a Houston e gli hub di servizi di SLB, Halliburton e Baker Hughes mantengono gli Stati Uniti al primo posto per spesa.
Europa
L’Europa detiene il 16,00% della spesa 2025 e cresce del 4,98% annuo; HPC6 e HPC7 di Eni a Ferrera Erbognone hanno reso Eni l’azienda meglio classificata nella classifica TOP500 di giugno 2026 (Eni, giugno 2026), e la Norvegia è il primo Paese della regione.
Asia-Pacifico
L’Asia-Pacifico cresce più rapidamente, all’8,84% annuo, partendo dal 18,00% della spesa nel 2025; le compagnie petrolifere nazionali cinesi e i raffinatori indiani, con l’India in crescita del 12,22% annuo, guidano la regione.
America Latina
L’America Latina detiene l’8,00% della spesa 2025; il Pégaso di Petrobras eroga 21 petaflops su 2.016 GPU (Petrobras, novembre 2022) e il suo piano da 500 milioni di BRL aggiunge altri cinque sistemi, per cui il Brasile rappresenta circa metà della regione.
Medio Oriente e Africa
Medio Oriente e Africa detengono il 24,00% della spesa 2025 e crescono dell’8,45% annuo; il Dammam-7 di Aramco ha aggiunto 55,4 petaflops nel 2021 (Aramco, marzo 2021) e il sistema del 2026 con solutions by stc moltiplica per sette la capacità di calcolo upstream.
Analisi per Paese: quali Paesi guidano la spesa in data center per il settore oil and gas?
Gli Stati Uniti guidano il Mercato dei data center per il settore oil and gas con 2,02 miliardi di USD nel 2025, mentre l’India è il grande Paese in più rapida crescita, al 12,22% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2.024,50 | 3.531,70 | 5,72% |
| 2 | Arabia Saudita | Medio Oriente e Africa | 598,21 | 1.383,59 | 8,75% |
| 3 | Cina | Asia-Pacifico | 498,51 | 1.192,47 | 9,11% |
| 4 | Norvegia | Europa | 288,03 | 468,12 | 4,98% |
| 5 | Canada | Nord America | 282,49 | 498,59 | 5,85% |
| 6 | Emirati Arabi Uniti | Medio Oriente e Africa | 282,49 | 710,49 | 9,66% |
| 7 | Brasile | America Latina | 265,87 | 623,24 | 8,89% |
| 8 | Regno Unito | Europa | 265,87 | 396,10 | 4,07% |
| 9 | India | Asia-Pacifico | 174,48 | 552,61 | 12,22% |
| 10 | Qatar | Medio Oriente e Africa | 132,94 | 299,16 | 8,45% |
| 11 | Messico | America Latina | 121,86 | 249,30 | 7,42% |
| 12 | Kuwait | Medio Oriente e Africa | 116,32 | 261,76 | 8,45% |
Arabia Saudita ed Emirati Arabi Uniti, all’8,75% e al 9,66% annuo, crescono più rapidamente degli Stati Uniti, al 5,72%, perché le compagnie petrolifere nazionali del Golfo stanno aggiungendo capacità GPU nel proprio Paese, mentre gli operatori nordamericani si limitano per lo più ad aggiornare le sale esistenti.
Scenari di previsione: quanto potrebbe valere il Mercato dei data center per il settore oil and gas nel 2035?
Il Mercato dei data center per il settore oil and gas raggiunge 13,85 miliardi di USD entro il 2035 nello scenario base, in un intervallo compreso tra 12,28 e 17,63 miliardi di USD.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 12.282,87 | 5,90% | Budget upstream stabili; quota GPU del carico al 20% entro il 2035 |
| Base | 13.849,79 | 7,18% | Quota GPU del carico al 26% entro il 2035; quota in locazione al 34% |
| Alto | 17.634,52 | 9,80% | Digital twin basati su IA estesi a midstream e raffinazione; quota GPU vicina al 32% |
Panorama competitivo: chi fornisce i data center del settore oil and gas?
HPE, Dell Technologies e Lenovo detengono circa il 40% della spesa in server del Mercato dei data center per il settore oil and gas nel 2025 (stima DC Market Insights, basata sui fornitori dei sistemi sismici citati e sulla loro quota nel segmento enterprise).
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
HPE ha realizzato il Discovery 6 di ExxonMobil sulla piattaforma Cray EX4000 (ExxonMobil, marzo 2025). SLB ha riportato ricavi del terzo trimestre 2026 pari a 9,45 miliardi di USD, con ricavi Digital di 693 milioni di USD, in crescita del 5% su base annua (SLB, ottobre 2026). Baker Hughes ha registrato nel 2025 ordini record per Industrial and Energy Technology pari a 14,9 miliardi di USD, comprese commesse per infrastrutture di data center (Baker Hughes, gennaio 2026).
Sviluppi recenti: che cosa è cambiato nel calcolo per il settore oil and gas nel 2026?
Sei eventi datati definiscono le prospettive del Mercato dei data center per il settore oil and gas, a partire dai supercomputer sismici record in Italia e in Arabia Saudita.
- Nell’ottobre 2026 SLB ha riportato ricavi di Data Center Solutions per 230 milioni di USD nel terzo trimestre, in crescita del 76% su base annua (Fonte: SLB).
- Nel giugno 2026 HPC7 di Eni è entrato nella classifica TOP500 al sesto posto, portando Eni a 1.048 petaflops sostenuti (Fonte: Eni).
- Nel maggio 2026 Saudi Aramco e solutions by stc hanno concordato un supercomputer upstream da 372,5 milioni di USD, previsto entro l’inizio del 2027 (Fonte: Aramco).
- Nel gennaio 2026 SLB ha riportato ricavi Digital 2025 per 2,66 miliardi di USD, in crescita del 9% (Fonte: SLB).
- Nel gennaio 2026 Baker Hughes ha riportato ordini record per Industrial and Energy Technology pari a 14,9 miliardi di USD per il 2025 (Fonte: Baker Hughes).
- Nel novembre 2025 Saudi Aramco ha riportato 1,8 miliardi di USD di valore generato dall’IA per il 2024 (Fonte: Aramco).
Metodologia: come viene dimensionato il Mercato dei data center per il settore oil and gas?
Il modello del Mercato dei data center per il settore oil and gas parte da 1.650 MW di carico IT in uso nel settore oil and gas nel 2025 e valorizza quattro voci di spesa fino a 6,92 miliardi di USD.
Input: carico IT in uso nel settore oil and gas di 1.420 MW (2020), 1.650 MW (2025), 2.040 MW (2030) e 2.520 MW (2035); quota in locazione 15%, 21%, 28% e 34%; quota GPU del carico 4%, 9%, 18% e 26%; costi unitari come nella tabella dei costi. Le voci 2025 sono: hardware IT 5,27 miliardi di USD (1.501,5 MW convenzionali × 2,70 milioni di USD + 148,5 MW GPU × 8,20 milioni di USD), colocation e cloud hosting 769,23 milioni di USD (346,5 MW × 185 USD per kW al mese), alimentazione e raffreddamento dei siti di proprietà 651,75 milioni di USD (1.303,5 MW × 0,50 milioni di USD) e costruzione 231,00 milioni di USD (1.650 MW × 0,14 milioni di USD). Tre verifiche dei limiti:
- Limite superiore 1: 6,92 miliardi di USD rappresentano il 41,75% del Mercato dei data center per energia e utility di DC Market Insights, pari a 16,58 miliardi di USD nel 2025, e si collocano entro il 2% della voce compagnie oil and gas di quell’edizione più la quota di servizi petroliferi della sua voce servizi e trading.
- Limite superiore 2: il mercato equivale all’1,21% dei poco meno di 570 miliardi di USD che l’IEA prevedeva per gli investimenti upstream oil and gas nel 2025 (IEA World Energy Investment 2025).
- Limite inferiore: i ricavi Digital 2025 di SLB, pari a 2,66 miliardi di USD, voce di un singolo fornitore solo in parte riferibile a capacità di data center, corrispondono al 38% della stima, per cui il mercato non può essere inferiore a qualche miliardo di dollari.
Ogni suddivisione somma al totale in ciascun anno e il CAGR è ricalcolato dagli estremi 2025 e 2035. L’edizione si affianca al Mercato dei data center enterprise e ricava la tariffa di hosting dal Mercato della colocation per data center. Le regole complete sono disponibili nella pagina dedicata alla metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 1.3Punti chiave
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa rientra e cosa no in questa stima
- 05Fattori di crescita
- 5.1Eni e Aramco spingono l'imaging sismico verso la classe exaflop
- 5.2Budget upstream più bassi rendono ogni pozzo dipendente da modelli migliori
- 5.3Le società di servizi petroliferi trasformano le linee digitali in calcolo in hosting
- 06Tendenze di mercato
- 6.1Il raffreddamento diretto a liquido diventa lo standard per i cluster sismici
- 6.2Le piattaforme di dati del sottosuolo si spostano nelle region cloud
- 6.3I produttori del Golfo sviluppano capacità di IA in patria
- 07Sfide del mercato
- 7.1Le oscillazioni del prezzo del petrolio tagliano i budget IT discrezionali
- 7.2NIS2 e le norme di sicurezza industriale aumentano il costo dei siti sul campo
- 08Opportunità di mercato
- 8.1Digital twin per raffinerie, treni GNL e asset offshore
- 8.2Ospitare i supercomputer upstream nelle sale dei partner
- 09Analisi dei costi
- 9.1Costo per MW, 2020-2035
- 9.2Riferimenti pubblici
- 10Standard e normativa
- 10.1Direttiva NIS2 (UE) 2022/2555
- 10.2Regolamento delegato (UE) 2024/1364
- 10.3IEC 62443
- 10.4API Standard 1164
- 10.5Linee guida ASHRAE sul raffreddamento a liquido ed EN 50600
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Colocation e cloud hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per utente finale
- 11.7Operatori upstream di esplorazione e produzione
- 11.8Raffinazione e petrolchimica
- 11.9Società di servizi petroliferi
- 11.10Operatori midstream e di pipeline
- 11.11Per carico di lavoro
- 11.12IT aziendale e trading
- 11.13Imaging sismico e simulazione di giacimento
- 11.14Tecnologie operative e SCADA
- 11.15IA e digital twin
- 11.16Per tipologia di struttura
- 11.17Data center aziendali e HPC
- 11.18Capacità in colocation e in cloud
- 11.19Siti edge sul campo e offshore
- 12DC Exclusive: analisi dei costi di una sala HPC upstream
- 12.1Sala sismica GPU di proprietà
- 12.2Sala GPU ospitata da un partner
- 12.3Sala aziendale convenzionale
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia-Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per Paese
- 14.1Stati Uniti
- 14.2Arabia Saudita
- 14.3Cina
- 14.4Norvegia
- 14.5Canada
- 14.6Emirati Arabi Uniti
- 14.7Brasile
- 14.8Regno Unito
- 14.9India
- 14.10Qatar
- 14.11Messico
- 14.12Kuwait
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Panorama competitivo
- 16.1Hewlett Packard Enterprise (HPE)
- 16.2Dell Technologies
- 16.3Lenovo
- 16.4NVIDIA
- 16.5Huawei Technologies
- 16.6SLB
- 16.7Halliburton
- 16.8Baker Hughes
- 16.9Microsoft
- 16.10Amazon Web Services
- 16.11Google Cloud
- 16.12solutions by stc
- 16.13Schneider Electric
- 16.14Vertiv
- 16.15Equinix
- 17Sviluppi recenti
- 17.1SLB Data Center Solutions, ottobre 2026
- 17.2Eni HPC7, giugno 2026
- 17.3Aramco e solutions by stc, maggio 2026
- 17.4Risultati 2025 di SLB Digital, gennaio 2026
- 17.5Ordini Baker Hughes, gennaio 2026
- 17.6Valore dell'IA per Aramco, novembre 2025
- 18Metodologia
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei data center per il settore oil and gas, 2020-2035
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa rientra e cosa no in questa stima
- Tabella 3Costo per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per tipologia di struttura, 2025 e 2035
- Tabella 8Analisi dei costi di una sala HPC upstream, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 Paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
7,48 miliardi di USD nel 2026, in crescita dell’8,08% rispetto ai 6,92 miliardi di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 13,85 miliardi di USD entro il 2035, con un CAGR del 7,18% dal 2025.
Del 7,18% annuo dal 2025 al 2035, dopo il 5,89% annuo dal 2020 al 2025, perché il carico IT in uso nel settore oil and gas sale da 1.650 MW a 2.520 MW e la quota GPU di tale carico passa dal 9% al 26%.
6,92 miliardi di USD di spesa 2025: hardware IT 5,27 miliardi di USD, colocation e cloud hosting 769,23 milioni di USD, alimentazione e raffreddamento dei siti di proprietà 651,75 milioni di USD e costruzione 231,00 milioni di USD. Sono escluse le utility e l’energia a gas fornita ai data center.
Circa 8,84 milioni di USD per MW-anno nel 2025 per una sala sismica GPU di proprietà, contro 3,34 milioni di USD per una sala aziendale convenzionale e 10,42 milioni di USD quando è ospitata da un partner (stima DC Market Insights).
IA e digital twin, al 17,07% annuo, da 830,85 milioni di USD nel 2025 a 4,02 miliardi di USD entro il 2035, mentre imaging sismico e simulazione di giacimento mantengono il 24,00% della spesa nel 2035.
Gli operatori upstream di esplorazione e produzione, con il 47,00% della spesa 2025. Le società di servizi petroliferi crescono più rapidamente, all’8,69% annuo, poiché SLB, Halliburton e Baker Hughes ospitano capacità di calcolo per gli operatori.
Il Nord America, con il 34,00% della spesa 2025 e 2,02 miliardi di USD negli Stati Uniti. L’Asia-Pacifico cresce più rapidamente, all’8,84% annuo, e l’India è il grande Paese più dinamico, al 12,22% annuo.
HPC6 e HPC7 di Eni erogano 1.048 petaflops sostenuti dopo l’ingresso di HPC7 al sesto posto nella classifica TOP500 di giugno 2026, e il sistema di Aramco da 372,5 milioni di USD con solutions by stc darà ai suoi team upstream una capacità di calcolo sette volte superiore a quella attuale.
HPE, Dell Technologies e Lenovo detengono circa il 40% della spesa in server del settore oil and gas (stima DC Market Insights). NVIDIA, SLB, Halliburton, Baker Hughes, Microsoft, Amazon Web Services e solutions by stc sono gli altri principali fornitori.
I 7,48 miliardi di USD del 2026 comprendono hardware IT, capacità in hosting e strutture dei siti di proprietà del settore oil and gas. Le misure ristrette considerano solo i supercomputer sismici, mentre quelle ampie aggiungono utility, software ed energia a gas fornita ai data center.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.