
Mercato della resilienza ai disastri e della continuità operativa dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
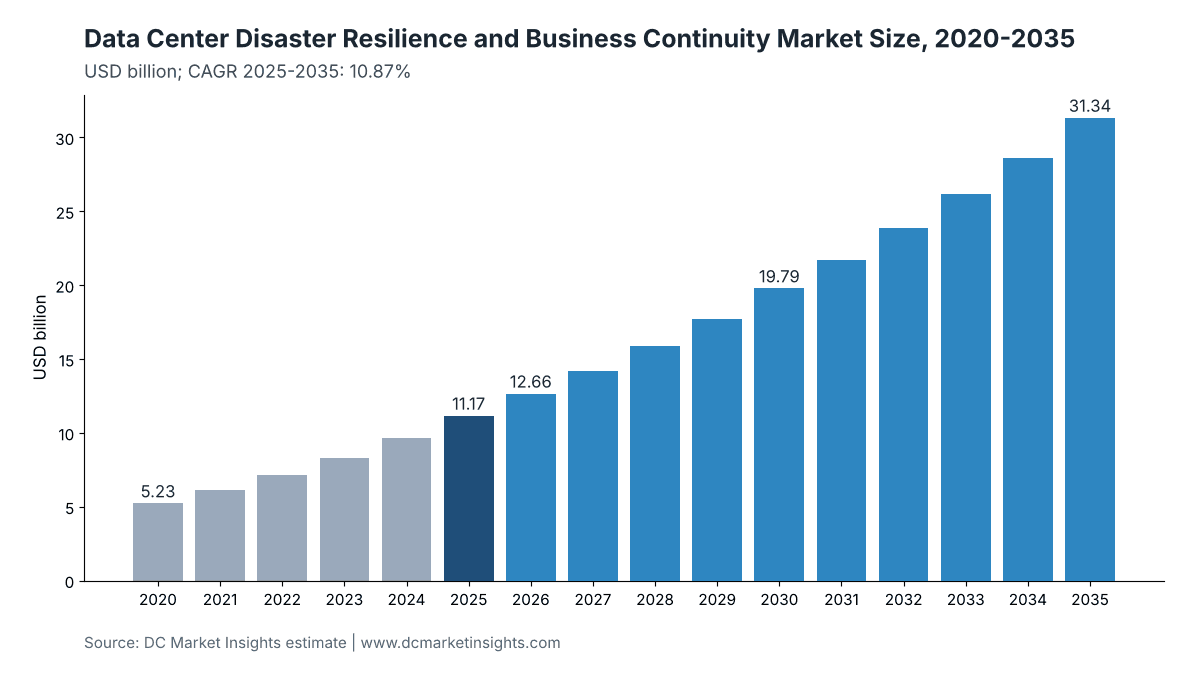
Nel 2025 il valore del Mercato della resilienza ai disastri e della continuità operativa dei data center era pari a USD 11.17 miliardi; si prevede che raggiunga USD 31.34 miliardi entro il 2035, con un CAGR del 10.87%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per modello di implementazione
- 09Segmentazione del mercato per utente finale
- 10Segmentazione del mercato per tipo di data center
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Aziende analizzate
- Veeam
- Rubrik
- Commvault
- Cohesity (with Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Analisi completa
Il mercato della resilienza ai disastri e della continuità operativa dei data center vale USD 12,66 miliardi nel 2026 e si prevede raggiunga USD 31,34 miliardi entro il 2035, rispetto a USD 11,17 miliardi nel 2025, con un CAGR del 10,87% dal 2025 al 2035 (stima DC Market Insights). Qui la spesa dipende meno dalla nuova capacità che dalle autorità di regolamentazione e dai disservizi: dal 17 gennaio 2025 il Digital Operational Resilience Act (DORA) dell’UE impone alle società finanziarie di testare almeno una volta l’anno i propri piani di continuità operativa e di ripristino ICT, mentre l’incendio del 26 settembre 2025 presso il National Information Resources Service (NIRS) coreano di Daejeon ha messo fuori uso 647 sistemi governativi, e l’ultimo dei 709 sistemi coinvolti è stato ripristinato solo il 30 dicembre 2025, secondo il Ministero dell’Interno e della Sicurezza. Il valore 2025 si compone così: 2.784 MW di capacità di ripristino dedicata × USD 1,30 milioni per MW-anno = USD 3,62 miliardi, più 8.120 MW di carichi di lavoro coperti da disaster recovery as a service (DRaaS) × USD 0,36 milioni = USD 2,92 miliardi, più 116 GW di IT installato × USD 22.000 di software di replica e orchestrazione = USD 2,55 miliardi, più 12.000 MW di nuove costruzioni × USD 0,11 milioni di ingegneria contro i rischi naturali = USD 1,32 miliardi, più 116 GW × USD 6.500 di test di continuità e servizi di ripristino = USD 754,00 milioni. Il Ripristino basato su cloud cresce più rapidamente, al 15,67% annuo, perché il ripristino si sposta dai secondi siti di proprietà alle regioni cloud, e l’Asia-Pacifico è la regione più dinamica con il 12,99%, trainata dall’India al 17,25% dopo che la Reserve Bank of India ha reso obbligatorie per le banche esercitazioni di ripristino semestrali.
Statistiche chiave: quanto vale il mercato della resilienza ai disastri e della continuità operativa dei data center nel 2026?
Il mercato della resilienza ai disastri e della continuità operativa dei data center raggiunge USD 12,66 miliardi nel 2026, il 13,39% in più rispetto agli USD 11,17 miliardi del 2025, secondo le stime di DC Market Insights, poiché i settori regolamentati finanziano test di ripristino annuali e portano il ripristino nel cloud.
- Dimensione del mercato 2025: USD 11,17 miliardi
- Dimensione del mercato 2026: USD 12,66 miliardi
- Dimensione del mercato 2030: USD 19,79 miliardi
- Dimensione del mercato 2035: USD 31,34 miliardi
- CAGR 2025-2035: 10,87% (scenario basso 8,42%, scenario alto 13,00%)
- Componente principale: Capacità dei siti di ripristino, USD 3,62 miliardi ovvero il 32,4% del valore 2025
- Componente in più rapida crescita: Disaster Recovery as a Service, 13,59% annuo
- Regione leader: Nord America, 41,0% del valore 2025; regione più dinamica l’Asia-Pacifico al 12,99%
- Paese più grande: Stati Uniti, USD 4,19 miliardi nel 2025
- Fornitori principali: Veeam, Rubrik, Commvault, Cohesity e Microsoft detengono insieme circa il 22% del valore 2025 (stima DC Market Insights)
Punti chiave: cosa spinge la spesa per il disaster recovery dei data center?
- Le norme fissano la soglia minima, perché DORA, il regime britannico di resilienza operativa e la IT Master Direction indiana impongono di testare il ripristino a scadenze fisse: gli acquirenti BFSI spendono USD 3,46 miliardi, ovvero il 31,0% del mercato della resilienza ai disastri e della continuità operativa dei data center nel 2025.
- La capacità inattiva è il costo maggiore, perché 2.784 MW di spazio di ripristino restano per lo più inutilizzati fino al disastro: la Capacità dei siti di ripristino rappresenta il 32,4% del valore 2025.
- Il cloud sostituisce il secondo sito, perché il ripristino a pagamento per server rimpiazza le sale in standby: il Ripristino basato su cloud passa dal 36,0% al 55,0% del valore entro il 2035.
- I rischi naturali raggiungono i nuovi campus, perché nel 2024 gli Stati Uniti hanno registrato 27 disastri meteorologici da oltre un miliardo di dollari: l’Ingegneria della resilienza dei siti sale a USD 3,51 miliardi entro il 2035.
Sintesi: quanto vale il mercato della resilienza ai disastri e della continuità operativa dei data center?
Il mercato globale della resilienza ai disastri e della continuità operativa dei data center valeva USD 5,23 miliardi nel 2020, ha raggiunto USD 11,17 miliardi nel 2025 e si prevede arrivi a USD 31,34 miliardi entro il 2035, con un CAGR del 10,87% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 11,17 miliardi |
| Dimensione del mercato 2026 | USD 12,66 miliardi |
| CAGR 2025-2035 | 10,87% |
| Dimensione del mercato 2035 | USD 31,34 miliardi |
| Capacità di ripristino 2025 | 2.784 MW |
| Unità | USD milioni, prezzi correnti |
Dal 2020 al 2025 il mercato della resilienza ai disastri e della continuità operativa dei data center è cresciuto in media del 16,37% annuo, mentre la base IT installata saliva da 70 GW a 116 GW e la quota di carichi di lavoro protetti da DRaaS passava dal 3,0% al 7,0% (stima DC Market Insights). Dal 2026 il ritmo si assesta al 10,87% annuo: la capacità di ripristino dedicata scende dal 2,4% all’1,8% della base installata entro il 2035, man mano che il ripristino si sposta nelle regioni cloud, mentre la copertura DRaaS sale al 12,0% dell’IT installato e l’ingegneria della resilienza segue i completamenti verso 27 GW l’anno.
Cosa comprende il mercato della resilienza ai disastri e della continuità operativa dei data center?
Il mercato della resilienza ai disastri e della continuità operativa dei data center copre USD 11,17 miliardi di spesa 2025 destinata a mantenere attivi i servizi dei data center, o a ripristinarli, in caso di incendio, alluvione, terremoto, interruzione di corrente, attacco informatico o disservizio del fornitore.
Incluso
- Capacità di ripristino dedicata: sale in standby, suite di ripristino in colocation e spazi di lavoro di emergenza riservati al failover
- Abbonamenti Disaster Recovery as a Service (DRaaS) di provider cloud e gestiti
- Software di replica, backup per il ripristino e orchestrazione del ripristino a protezione dei carichi di lavoro dei data center
- Ingegneria della resilienza dei siti: studi sui rischi, difese antialluvione, isolamento sismico e involucri rinforzati nelle nuove costruzioni
- Pianificazione della continuità, test ed esercitazioni di ripristino, audit secondo ISO 22301 e servizi di ripristino post-incidente
Escluso
- Alimentazione di riserva primaria, come gruppi di continuità e generatori, e sistemi antincendio, trattati nel Mercato della rilevazione e soppressione incendi nei data center
- Premi assicurativi per i beni dei data center e l’interruzione di attività, trattati nel Mercato delle assicurazioni per data center
- Backup di endpoint e applicazioni software-as-a-service, software di cybersicurezza e la capacità produttiva primaria stessa
Come si combinano i segmenti
Ogni dimensione di segmentazione del mercato della resilienza ai disastri e della continuità operativa dei data center somma agli stessi USD 11,17 miliardi nel 2025: la vista per componente lo suddivide per ciò che si acquista, quella per modello di implementazione per dove avviene il ripristino, quella per utente finale per settore dell’acquirente e quella per tipo di data center per chi possiede la struttura protetta.
Perché le stime del mercato della resilienza ai disastri e della continuità operativa dei data center differiscono?
Le stime differiscono perché alcune includono tutto il software di backup e tutta la consulenza sulla continuità operativa, mentre il dato DC Market Insights di USD 12,66 miliardi per il 2026 conta solo la spesa legata al ripristino dei data center e alla resilienza dei siti.
Le definizioni più ampie aggiungono il backup di laptop e suite software-as-a-service, il cyber recovery e i contratti di risposta agli incidenti, gli strumenti di comunicazione di crisi e la consulenza sulla continuità a livello aziendale che non riguarda mai un data center. Alcune contano anche l’intero costo delle regioni hyperscale active-active, che questa edizione considera capacità produttiva. Rientrano invece nel perimetro gli acquirenti più piccoli: banche di medie dimensioni, ospedali, enti locali e clienti di colocation regionali che acquistano suite di ripristino o DRaaS.
| Elemento | Incluso qui | Motivo |
|---|---|---|
| Capacità dei siti di ripristino | Sì, USD 3,62 miliardi | Capacità riservata al failover |
| Abbonamenti DRaaS | Sì, USD 2,92 miliardi | Ripristino dei carichi di lavoro dei data center |
| Software di replica e orchestrazione | Sì, USD 2,55 miliardi | Solo carichi di lavoro dei data center |
| Backup di endpoint e SaaS | No | Non è ripristino di data center |
| Contratti di risposta agli incidenti informatici | No | Servizi di sicurezza |
| Regioni hyperscale active-active | No | Capacità produttiva |
Fattori di crescita: perché gli operatori di data center spendono di più per il disaster recovery?
Tre forze aggiungono USD 8,62 miliardi al mercato della resilienza ai disastri e della continuità operativa dei data center tra il 2025 e il 2030: le norme sui test di ripristino per le società finanziarie, l’incendio di un data center governativo che ha messo in luce il rischio del sito unico e i disservizi delle regioni cloud che colpiscono migliaia di clienti contemporaneamente.
Dal 17 gennaio 2025 DORA impone test annuali dei piani di continuità e ripristino ICT
Il Regolamento (UE) 2022/2554, il Digital Operational Resilience Act, si applica dal 17 gennaio 2025; l’articolo 11 impone alle entità finanziarie di testare almeno una volta l’anno i piani di continuità operativa ICT e i piani di risposta e ripristino ICT, l’articolo 12 richiede il ripristino con tempi di inattività minimi e l’articolo 26 aggiunge test di penetrazione basati sulle minacce almeno ogni 3 anni. La Prudential Regulation Authority britannica ha fissato al 31 marzo 2025 la data entro cui le aziende dovevano rientrare nelle soglie di tolleranza all’impatto. DC Market Insights stima la spesa per il ripristino del settore BFSI europeo in circa USD 900 milioni nel 2025, parte del segmento BFSI globale da USD 3,46 miliardi.
Nel settembre 2025 l’incendio del NIRS di Daejeon ha messo offline 647 sistemi governativi coreani
L’incendio del 26 settembre 2025 nel centro del National Information Resources Service di Daejeon ha causato guasti a 647 sistemi, 96 dei quali danneggiati direttamente nella sala server 7-1, secondo il Ministero dell’Interno e della Sicurezza. Il ministero ha comunicato il ripristino di 696 sistemi su 709 entro il 18 novembre e di tutti i 709 alle 09:30 del 30 dicembre 2025, con i sistemi danneggiati trasferiti su un cloud pubblico-privato presso il centro di Daegu. La quota della Corea del Sud nel mercato della resilienza ai disastri e della continuità operativa dei data center cresce da USD 245,70 milioni nel 2025 al 12,30% annuo, poiché gli enti pubblici finanziano secondi siti.
Nell’ottobre 2025 il disservizio AWS US-EAST-1 è durato circa 14,5 ore
Il resoconto post-evento di Amazon Web Services indica che l’interruzione nella regione della Virginia settentrionale è iniziata alle 23:48 PDT del 19 ottobre e terminata alle 14:20 PDT del 20 ottobre 2025, causata da una race condition latente nel sistema di gestione DNS di DynamoDB. Nel luglio 2024 un aggiornamento difettoso di CrowdStrike ha colpito 8,5 milioni di dispositivi Windows, secondo Microsoft. Eventi di questo tipo, che coinvolgono un fornitore condiviso, spingono i clienti a ripristinare su una seconda regione o un secondo fornitore, e il ripristino Hyperscale e cloud cresce al 15,32% annuo nel mercato della resilienza ai disastri e della continuità operativa dei data center.
Tendenze: come sta cambiando il disaster recovery dei data center?
Nel mercato della resilienza ai disastri e della continuità operativa dei data center il ripristino si sta spostando dai secondi siti di proprietà al ripristino cloud a consumo, con il Ripristino basato su cloud che sale da USD 4,02 miliardi nel 2025 a USD 17,24 miliardi entro il 2035.
Il ripristino a pagamento per server sostituisce le sale in standby
AWS Elastic Disaster Recovery costa USD 0,028 per server di origine all’ora, circa USD 20 al mese, senza costi iniziali né tariffa minima, secondo la sua pagina dei prezzi; Google Cloud Backup and DR applica una tariffa di gestione per GiB di capacità protetta. Rispetto a una sala in standby da USD 1,30 milioni per MW-anno (stima DC Market Insights), questi prezzi spostano nel cloud il ripristino dei parchi IT più piccoli, per cui i Siti di ripristino on-premise e di proprietà crescono solo del 4,75% annuo fino al 2035.
I fornitori di backup diventano piattaforme di ripristino: Veeam paga USD 1,725 miliardi per Securiti AI
Veeam ha dichiarato USD 1,7 miliardi di ricavi ricorrenti annualizzati a dicembre 2024 e ha completato a dicembre 2025 l’acquisizione di Securiti AI per USD 1,725 miliardi, secondo i comunicati aziendali. I ricavi dell’esercizio 2026 di Rubrik sono saliti del 48% a USD 1,32 miliardi, e HPE ha acquistato lo specialista della replica Zerto per USD 374 milioni nel 2021. Il Software di replica e orchestrazione del ripristino nel mercato della resilienza ai disastri e della continuità operativa dei data center cresce da USD 2,55 miliardi a USD 6,22 miliardi entro il 2035, poiché queste piattaforme integrano test e orchestrazione del ripristino.
Sfide: cosa frena i budget per il disaster recovery dei data center?
La capacità inattiva e il rischio di concentrazione sono i due principali freni del mercato della resilienza ai disastri e della continuità operativa dei data center: nel 2025 lo spazio di ripristino costa USD 3,62 miliardi l’anno mentre attende un disastro.
Pagare 2.784 MW di capacità di ripristino in attesa di un disastro
DC Market Insights stima che nel 2025 2.784 MW, ovvero il 2,4% della base installata di 116 GW, fossero riservati come capacità di ripristino dedicata a circa USD 108 per kW-mese. I team finanziari tagliano per prima questa voce in una fase di contrazione, motivo per cui la quota scende all’1,8% entro il 2035 e la Capacità dei siti di ripristino cresce solo del 9,14% annuo, la componente più lenta.
Un solo aggiornamento difettoso può colpire sia il sito primario sia quello di ripristino
L’aggiornamento CrowdStrike del luglio 2024 ha colpito 8,5 milioni di dispositivi Windows, meno dell’1% di tutte le macchine Windows, secondo Microsoft, e i siti di ripristino con la stessa immagine software si sono bloccati insieme al primario. Gli acquirenti pagano quindi copie di ripristino isolate e immutabili e piani di controllo separati, aggiungendo costi per MW protetto: i prezzi DRaaS scendono solo da USD 0,36 milioni a USD 0,28 milioni per MW protetto-anno entro il 2035 (stima DC Market Insights).
Opportunità: dove crescerà di più la spesa per il ripristino dei data center?
Due opportunità spiccano nel mercato della resilienza ai disastri e della continuità operativa dei data center: i programmi di ripristino governativi, che varranno USD 5,64 miliardi entro il 2035, e l’ingegneria contro i rischi naturali per i nuovi campus, che varrà USD 3,51 miliardi.
Il ripristino per Governo e settore pubblico raggiunge USD 5,64 miliardi entro il 2035
Governo e settore pubblico cresce da USD 1,79 miliardi nel 2025 al 12,18% annuo, il gruppo di acquirenti più dinamico, dopo che l’incendio del NIRS ha mostrato quanto costa a uno Stato il guasto di un sito unico. La Corea ha trasferito i sistemi danneggiati su un cloud pubblico-privato a Daegu; DC Market Insights prevede che altri governi con centri consolidati, trattati nel Mercato dei data center governativi, finanzieranno allo stesso modo secondi siti e ripristino cloud.
Protezione sismica e antialluvione per i nuovi campus, USD 3,51 miliardi entro il 2035
Nel 2024 gli Stati Uniti hanno registrato 27 disastri meteorologici e climatici con perdite superiori a USD 1 miliardo ciascuno, per un totale di USD 182,7 miliardi, secondo la National Oceanic and Atmospheric Administration (NOAA). Il data center Kansai di NTT in Giappone, con 30 MW di carico IT, poggia su una struttura a isolamento sismico a circa 94 metri sul livello del mare. A USD 0,11 milioni per nuovo MW nel 2025, in salita a USD 0,13 milioni entro il 2035, l’Ingegneria della resilienza dei siti cresce al 10,27% annuo (stima DC Market Insights).
Prezzi: quanto costa il disaster recovery dei data center per MW?
Nel 2026 la capacità di ripristino dedicata costa USD 1,32 milioni per MW-anno, circa USD 110 per kW-mese, mentre il DRaaS costa USD 0,35 milioni per MW protetto-anno (stime DC Market Insights).
| Anno | Capacità di ripristino (USD milioni per MW-anno) | DRaaS (USD milioni per MW protetto-anno) | Software (USD migliaia per MW installato-anno) | Ingegneria della resilienza (USD migliaia per nuovo MW) | Test e servizi (USD migliaia per MW-anno) |
|---|---|---|---|---|---|
| 2020 | 1,20 | 0,40 | 20,00 | 100,00 | 5,00 |
| 2025 | 1,30 | 0,36 | 22,00 | 110,00 | 6,50 |
| 2026 | 1,32 | 0,35 | 21,80 | 112,00 | 6,70 |
| 2030 | 1,42 | 0,32 | 21,00 | 120,00 | 7,50 |
| 2035 | 1,55 | 0,28 | 20,00 | 130,00 | 8,00 |
Riferimenti pubblici: AWS Elastic Disaster Recovery a USD 0,028 per server di origine all’ora senza tariffa minima, Azure Site Recovery con un periodo gratuito di 31 giorni per istanza protetta e Google Cloud Backup and DR con tariffa per GiB di capacità protetta. I costi unitari per MW sono stime DC Market Insights; i valori 2026-2035 sono ipotesi DC Market Insights.
Standard e normativa: quali regole impongono il disaster recovery dei data center?
Sei norme finanziarie e di cybersicurezza entrate in vigore tra giugno 2023 e luglio 2025 stabiliscono con quale frequenza il ripristino debba essere dimostrato nel mercato della resilienza ai disastri e della continuità operativa dei data center, e due standard definiscono come i siti vengono progettati e sottoposti ad audit.
- DORA, Regolamento (UE) 2022/2554: si applica dal 17 gennaio 2025; piani di continuità e ripristino ICT testati almeno una volta l’anno, test di penetrazione basati sulle minacce almeno ogni 3 anni (Fonte: EUR-Lex).
- NIS2, Direttiva (UE) 2022/2555: l’articolo 21 elenca continuità operativa, gestione dei backup e disaster recovery tra le misure obbligatorie; norme nazionali dal 18 ottobre 2024 (Fonte: EUR-Lex).
- Resilienza operativa nel Regno Unito: le aziende dovevano rientrare nelle soglie di tolleranza all’impatto entro il 31 marzo 2025 (Fonte: Prudential Regulation Authority della Bank of England e Financial Conduct Authority).
- APRA Prudential Standard CPS 230 Operational Risk Management: in vigore dal 1° luglio 2025 (Fonte: Australian Prudential Regulation Authority).
- MAS Guidelines on Business Continuity Management: emanate il 6 giugno 2022, con 12 mesi per adeguarsi (Fonte: Monetary Authority of Singapore).
- Master Direction on IT Governance della Reserve Bank of India: in vigore dal 1° aprile 2024; esercitazioni di disaster recovery per i sistemi critici almeno semestrali, con siti primario e di ripristino geograficamente separati (Fonte: Reserve Bank of India).
- ANSI/TIA-942-C, pubblicato il 9 maggio 2024, e la serie EN 50600 definiscono le classi di disponibilità dei data center; ISO 22301 definisce il sistema di gestione della continuità operativa rispetto al quale vengono verificati i test di ripristino (Fonte: Telecommunications Industry Association, CEN-CENELEC, ISO).
Segmentazione: quali segmenti guidano il mercato della resilienza ai disastri e della continuità operativa dei data center?
La Capacità dei siti di ripristino guida il mercato della resilienza ai disastri e della continuità operativa dei data center con il 32,4% del valore 2025, il Ripristino basato su cloud è il modello di implementazione più grande con il 36,0% ed è anche quello in più rapida crescita, al 15,67% annuo.
Mercato della resilienza ai disastri e della continuità operativa dei data center per componente
La Capacità dei siti di ripristino è il segmento per componente più grande, con USD 3,62 miliardi nel 2025; il Disaster Recovery as a Service cresce più rapidamente, al 13,59% annuo, fino a USD 10,45 miliardi entro il 2035.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Capacità dei siti di ripristino | 3.619,20 | 32,4% | 8.676,90 | 9,14% |
| Disaster Recovery as a Service | 2.923,20 | 26,2% | 10.449,60 | 13,59% |
| Software di replica e orchestrazione del ripristino | 2.552,00 | 22,9% | 6.220,00 | 9,32% |
| Ingegneria della resilienza dei siti | 1.320,00 | 11,8% | 3.510,00 | 10,27% |
| Pianificazione della continuità e servizi di test e ripristino | 754,00 | 6,8% | 2.488,00 | 12,68% |
Mercato della resilienza ai disastri e della continuità operativa dei data center per modello di implementazione
Il Ripristino basato su cloud è il segmento per modello di implementazione più grande, con USD 4,02 miliardi nel 2025, ed è anche quello in più rapida crescita, al 15,67% annuo, fino a USD 17,24 miliardi entro il 2035.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ripristino basato su cloud | 4.020,62 | 36,0% | 17.239,48 | 15,67% |
| Siti di ripristino in colocation | 3.797,26 | 34,0% | 8.776,46 | 8,74% |
| Siti di ripristino on-premise e di proprietà | 3.350,52 | 30,0% | 5.328,57 | 4,75% |
Mercato della resilienza ai disastri e della continuità operativa dei data center per utente finale
Il BFSI è il segmento per utente finale più grande, con USD 3,46 miliardi nel 2025; Governo e settore pubblico cresce più rapidamente, al 12,18% annuo, fino a USD 5,64 miliardi entro il 2035.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 3.462,20 | 31,0% | 9.089,90 | 10,13% |
| IT e telecomunicazioni | 2.122,00 | 19,0% | 6.268,90 | 11,44% |
| Governo e settore pubblico | 1.786,94 | 16,0% | 5.642,01 | 12,18% |
| Retail e manifattura | 1.563,58 | 14,0% | 4.074,79 | 10,05% |
| Sanità | 1.116,84 | 10,0% | 3.447,89 | 11,93% |
| Altro | 1.116,84 | 10,0% | 2.821,01 | 9,71% |
Mercato della resilienza ai disastri e della continuità operativa dei data center per tipo di data center
Di proprietà aziendale è il segmento per tipo di data center più grande, con USD 4,47 miliardi nel 2025; Hyperscale e cloud cresce più rapidamente, al 15,32% annuo, fino a USD 12,54 miliardi entro il 2035.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Di proprietà aziendale | 4.467,36 | 40,0% | 8.463,02 | 6,60% |
| Colocation | 3.685,57 | 33,0% | 10.343,69 | 10,87% |
| Hyperscale e cloud | 3.015,47 | 27,0% | 12.537,80 | 15,32% |
DC Exclusive: l’orologio dei test di ripristino, 7 regole che stabiliscono ogni quanto va dimostrato il ripristino dei data center
Questo tracker è un modello DC Market Insights basato su 7 input: sette regole e programmi in sei giurisdizioni fissano ormai una data e una frequenza di test per il ripristino, e insieme coprono gli acquirenti BFSI e governativi che rappresentano il 47,0% del mercato della resilienza ai disastri e della continuità operativa dei data center nel 2025, ovvero USD 5,25 miliardi.
| Regola | Giurisdizione | In vigore da | Cosa va dimostrato | Soggetti interessati |
|---|---|---|---|---|
| DORA (UE) 2022/2554 | Unione Europea | 17 gen 2025 | Test annuale dei piani di continuità e ripristino; TLPT ogni 3 anni | Entità finanziarie e loro fornitori ICT |
| NIS2 (UE) 2022/2555 | Unione Europea | 18 ott 2024 | Misure di continuità operativa, backup e disaster recovery | Soggetti essenziali e importanti, inclusi i data center |
| Resilienza operativa PRA e FCA | Regno Unito | 31 mar 2025 | Rientrare nelle soglie di tolleranza all’impatto; test di scenario | Banche, assicurazioni, società di investimento |
| APRA CPS 230 | Australia | 1 lug 2025 | Piano di continuità operativa testato; livelli di tolleranza | Banche, assicurazioni, fondi pensione |
| MAS BCM Guidelines | Singapore | Giu 2023 | Piano di audit BCM; obiettivi di tempo di ripristino | Istituzioni finanziarie |
| RBI IT Master Direction | India | 1 apr 2024 | Esercitazioni di ripristino almeno semestrali; siti separati | Banche e soggetti regolamentati |
| Programma di ripristino NIRS | Corea del Sud | Set-dic 2025 | 709 sistemi ripristinati; sistemi danneggiati trasferiti sul cloud di Daegu | Governo centrale |
Il tracker mostra un calendario chiaro: l’India chiede due esercitazioni di ripristino l’anno, l’UE una, e l’UE aggiunge test basati sulle minacce ogni tre anni. Ogni esercitazione comporta un failover completo sulla capacità di ripristino o su una regione cloud, ed è per questo che la Pianificazione della continuità e servizi di test e ripristino cresce al 12,68% annuo, più rapidamente del mercato, e che un acquirente soggetto a due regimi, come una banca presente in India e nell’UE, mette a budget tre test l’anno (stima DC Market Insights).
Analisi regionale: quale regione spende di più per il disaster recovery dei data center?
Il Nord America guida il mercato della resilienza ai disastri e della continuità operativa dei data center con USD 4,58 miliardi, ovvero il 41,0% del valore 2025, e l’Asia-Pacifico cresce più rapidamente, al 12,99% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 4.579,04 | 41,0% | 11.597,47 | 9,74% |
| Europa | 2.903,78 | 26,0% | 7.522,68 | 9,99% |
| Asia-Pacifico | 2.680,42 | 24,0% | 9.089,90 | 12,99% |
| America Latina | 446,74 | 4,0% | 1.410,50 | 12,18% |
| Medio Oriente e Africa | 558,42 | 5,0% | 1.723,95 | 11,93% |
Mercato della resilienza ai disastri e della continuità operativa dei data center in Nord America
Il mercato della resilienza ai disastri e della continuità operativa dei data center in Nord America cresce da USD 4,58 miliardi nel 2025 a USD 11,60 miliardi entro il 2035, al 9,74% annuo. Gli Stati Uniti rappresentano USD 4,19 miliardi della regione; il disservizio AWS di 14,5 ore in Virginia settentrionale nell’ottobre 2025 e i 27 disastri meteorologici da oltre un miliardo di dollari del 2024 mantengono il ripristino su una seconda regione nei budget di banche e ospedali.
Mercato della resilienza ai disastri e della continuità operativa dei data center in Europa
Il mercato della resilienza ai disastri e della continuità operativa dei data center in Europa cresce da USD 2,90 miliardi nel 2025 a USD 7,52 miliardi entro il 2035, al 9,99% annuo. I test annuali di DORA da gennaio 2025 e le misure di disaster recovery di NIS2 da ottobre 2024 trainano la regione; l’incendio di OVHcloud a Strasburgo del 10 marzo 2021 ha distrutto 14.046 server in un solo edificio, secondo OVHcloud.
Mercato della resilienza ai disastri e della continuità operativa dei data center in Asia-Pacifico
Il mercato della resilienza ai disastri e della continuità operativa dei data center in Asia-Pacifico cresce da USD 2,68 miliardi nel 2025 a USD 9,09 miliardi entro il 2035, al 12,99% annuo. L’India cresce del 17,25% annuo grazie alle esercitazioni semestrali della Reserve Bank of India, e la Corea ha ricostruito il ripristino governativo dopo l’incendio del NIRS; i siti giapponesi a isolamento sismico, come il centro Kansai di NTT da 30 MW, fissano lo standard ingegneristico.
Mercato della resilienza ai disastri e della continuità operativa dei data center in America Latina
Il mercato della resilienza ai disastri e della continuità operativa dei data center in America Latina cresce da USD 446,74 milioni nel 2025 a USD 1,41 miliardi entro il 2035, al 12,18% annuo. Il Brasile detiene USD 201,03 milioni del valore 2025; banche e società di pagamento acquistano suite di ripristino in colocation a San Paolo anziché costruire secondi siti (stima DC Market Insights).
Mercato della resilienza ai disastri e della continuità operativa dei data center in Medio Oriente e Africa
Il mercato della resilienza ai disastri e della continuità operativa dei data center in Medio Oriente e Africa cresce da USD 558,42 milioni nel 2025 a USD 1,72 miliardi entro il 2035, all’11,93% annuo. I nuovi campus del Golfo nascono con zone di ripristino fin dal primo giorno, per cui una quota elevata della spesa riguarda ripristino cloud e ingegneria anziché sale in standby (stima DC Market Insights).
Analisi per paese: quali paesi spendono di più per il ripristino dei data center?
Gli Stati Uniti sono il paese più grande del mercato della resilienza ai disastri e della continuità operativa dei data center con USD 4,19 miliardi nel 2025, e l’India è il grande paese in più rapida crescita, al 17,25% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 4.188,15 | 10.594,44 | 9,72% |
| 2 | Cina | Asia-Pacifico | 781,79 | 2.758,32 | 13,44% |
| 3 | Giappone | Asia-Pacifico | 670,10 | 1.817,98 | 10,50% |
| 4 | Germania | Europa | 580,76 | 1.504,54 | 9,99% |
| 5 | Regno Unito | Europa | 558,42 | 1.441,85 | 9,95% |
| 6 | Canada | Nord America | 390,89 | 1.003,02 | 9,88% |
| 7 | Francia | Europa | 357,39 | 908,99 | 9,78% |
| 8 | India | Asia-Pacifico | 268,04 | 1.316,47 | 17,25% |
| 9 | Corea del Sud | Asia-Pacifico | 245,70 | 783,61 | 12,30% |
| 10 | Australia | Asia-Pacifico | 223,37 | 658,23 | 11,41% |
| 11 | Brasile | America Latina | 201,03 | 658,23 | 12,59% |
| 12 | Singapore | Asia-Pacifico | 178,69 | 564,20 | 12,18% |
Scenari di previsione: quanto potrebbe valere il mercato della resilienza ai disastri e della continuità operativa dei data center entro il 2035?
Nel 2035 il mercato della resilienza ai disastri e della continuità operativa dei data center varia da USD 25,08 miliardi a USD 37,93 miliardi nei tre scenari DC Market Insights, con lo scenario base a USD 31,34 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 25.075,60 | 8,42% | Passaggio più rapido al ripristino cloud a basso costo, copertura DRaaS al 10% dell’IT installato, capacità di ripristino all’1,5% |
| Base | 31.344,50 | 10,87% | Copertura DRaaS al 12% dell’IT installato, capacità di ripristino all’1,8%, 27 GW di completamenti nel 2035 |
| Alto | 37.926,85 | 13,00% | Più regole con scadenze di test fisse, un secondo grande disservizio di regione, capacità di ripristino al 2,2% |
Panorama competitivo: chi guida il disaster recovery dei data center?
I cinque maggiori fornitori, Veeam, Rubrik, Commvault, Cohesity e Microsoft, detengono circa il 22% del mercato della resilienza ai disastri e della continuità operativa dei data center nel 2025 (stima DC Market Insights basata sui ricavi ricorrenti dichiarati e sulla quota di carichi di lavoro dei data center), mentre i provider di colocation vendono suite di ripristino e i provider cloud vendono il ripristino per server.
- Veeam
- Rubrik
- Commvault
- Cohesity (con Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Commvault ha dichiarato ricavi per l’esercizio 2026 di USD 1.184 milioni, in crescita del 19%, e ricavi ricorrenti annualizzati totali di USD 1.122 milioni, in crescita del 21%, secondo i suoi risultati del quarto trimestre dell’esercizio 2026. I ricavi ricorrenti annualizzati da abbonamento di Rubrik hanno raggiunto USD 1,46 miliardi al 31 gennaio 2026, in crescita del 34% (Fonte: risultati dell’esercizio 2026 di Rubrik). Druva ha superato USD 200 milioni di ricavi ricorrenti annualizzati software-as-a-service nell’agosto 2023 (Fonte: Druva). Il business data center di Iron Mountain, con un portafoglio di 1.372,9 MW in 21 mercati, ha generato circa USD 262,9 milioni nel secondo trimestre 2026 (Fonte: report supplementare di Iron Mountain). Nel dicembre 2025 HPE e Chunghwa Telecom hanno annunciato un centro di disaster recovery che acquisisce checkpoint ogni 5-10 secondi (Fonte: HPE).
Sviluppi recenti nel mercato della resilienza ai disastri e della continuità operativa dei data center
Otto eventi datati tra luglio 2024 e aprile 2026 hanno cambiato il modo in cui il ripristino viene acquistato e testato nel mercato della resilienza ai disastri e della continuità operativa dei data center.
- Nel luglio 2024 un aggiornamento difettoso di CrowdStrike ha colpito 8,5 milioni di dispositivi Windows (Fonte: Microsoft).
- Nel gennaio 2025 è diventato applicabile il Digital Operational Resilience Act dell’UE, con test annuali dei piani di ripristino (Fonte: EUR-Lex).
- Nel marzo 2025 è scaduto il termine britannico entro cui le aziende dovevano rientrare nelle soglie di tolleranza all’impatto (Fonte: Bank of England).
- Nel luglio 2025 è entrato in vigore in Australia l’APRA Prudential Standard CPS 230 (Fonte: APRA).
- Nel settembre 2025 un incendio nel centro NIRS di Daejeon, in Corea, ha causato guasti a 647 sistemi governativi; tutti i 709 sistemi coinvolti sono stati ripristinati entro il 30 dicembre 2025 (Fonte: Ministero dell’Interno e della Sicurezza).
- Nell’ottobre 2025 un disservizio nella regione AWS US-EAST-1 è durato dalle 23:48 PDT del 19 ottobre alle 14:20 PDT del 20 ottobre (Fonte: Amazon Web Services).
- Nel dicembre 2025 Veeam ha completato l’acquisizione di Securiti AI per USD 1,725 miliardi (Fonte: Veeam).
- Nell’aprile 2026 Commvault ha dichiarato ricavi per l’esercizio 2026 di USD 1.184 milioni, in crescita del 19% (Fonte: Commvault).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato della resilienza ai disastri e della continuità operativa dei data center
DC Market Insights ha dimensionato il mercato della resilienza ai disastri e della continuità operativa dei data center con un approccio bottom-up a USD 11,17 miliardi per il 2025, partendo dalla capacità IT installata e nuova, da cinque costi unitari e da tre verifiche dei limiti; l’approccio completo è descritto nella nostra metodologia di ricerca.
- Capacità: base IT installata di 70 GW nel 2020, 116 GW nel 2025, 189,9 GW nel 2030 e 311 GW nel 2035; nuova capacità IT di 12,0 GW nel 2025, 22 GW nel 2030 e 27 GW nel 2035.
- Capacità di ripristino: 2,6% dell’IT installato nel 2020, 2,4% nel 2025 (2.784 MW) e 1,8% nel 2035, a USD 1,20, 1,30 e 1,55 milioni per MW-anno.
- DRaaS: 3,0% dell’IT installato protetto nel 2020, 7,0% nel 2025 (8.120 MW) e 12,0% nel 2035, a USD 0,40, 0,36 e 0,28 milioni per MW protetto-anno; software USD 20.000-22.000 per MW installato-anno; ingegneria USD 0,10-0,13 milioni per nuovo MW; test e servizi USD 5.000-8.000 per MW-anno.
- Verifica dei limiti 1 (tetto): USD 11,17 miliardi corrispondono all’1,96% del mercato globale dei data center stimato da DC Market Insights in USD 570,04 miliardi nel 2025.
- Verifica dei limiti 2 (tetto): lo strato software di USD 2,55 miliardi equivale al 61% degli USD 4,20 miliardi di ricavi e ricavi ricorrenti combinati di Commvault, Rubrik e Veeam, che proteggono anche endpoint e dati software-as-a-service.
- Verifica dei limiti 3 (soglia minima): con una quota di carichi di lavoro dei data center del 45%, questi tre fornitori da soli implicano almeno USD 1,89 miliardi di software di ripristino per data center, al di sotto dello strato modellato.
- Suddivisioni: ogni suddivisione per segmento, regione e paese somma al totale in ogni anno dal 2020 al 2035; i CAGR sono ricalcolati dai valori agli estremi.
Tra le ricerche correlate di DC Market Insights figura il Mercato della colocation per data center, dove le suite di ripristino vengono vendute insieme allo spazio produttivo.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Test di ripristino annuali DORA
- 4.2Incendio del NIRS di Daejeon in Corea
- 4.3Disservizio AWS US-EAST-1
- 4.4Ripristino cloud a pagamento per server
- 4.5Fornitori di backup come piattaforme di ripristino
- 4.6Capacità di ripristino inattiva
- 4.7Rischio del fornitore condiviso
- 4.8Ripristino per Governo e settore pubblico
- 4.9Protezione sismica e antialluvione
- 05Analisi dei prezzi
- 5.1Costo del ripristino per MW, 2020-2035
- 5.2Riferimenti pubblici di prezzo
- 06Standard e normativa
- 6.1DORA
- 6.2NIS2
- 6.3Resilienza operativa nel Regno Unito
- 6.4APRA CPS 230
- 6.5MAS BCM Guidelines
- 6.6RBI IT Master Direction
- 6.7TIA-942-C, EN 50600 e ISO 22301
- 07Segmentazione del mercato per componente
- 7.1Capacità dei siti di ripristino
- 7.2Disaster Recovery as a Service
- 7.3Software di replica e orchestrazione del ripristino
- 7.4Ingegneria della resilienza dei siti
- 7.5Pianificazione della continuità e servizi di test e ripristino
- 08Segmentazione del mercato per modello di implementazione
- 8.1Ripristino basato su cloud
- 8.2Siti di ripristino in colocation
- 8.3Siti di ripristino on-premise e di proprietà
- 09Segmentazione del mercato per utente finale
- 9.1BFSI
- 9.2IT e telecomunicazioni
- 9.3Governo e settore pubblico
- 9.4Retail e manifattura
- 9.5Sanità
- 9.6Altro
- 10Segmentazione del mercato per tipo di data center
- 10.1Di proprietà aziendale
- 10.2Colocation
- 10.3Hyperscale e cloud
- 11DC Exclusive
- 11.1L'orologio dei test di ripristino: 7 regole e programmi
- 12Analisi regionale
- 12.1Nord America
- 12.2Europa
- 12.3Asia-Pacifico
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Germania
- 13.5Regno Unito
- 13.6Canada
- 13.7Francia
- 13.8India
- 13.9Corea del Sud
- 13.10Australia
- 13.11Brasile
- 13.12Singapore
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Panorama competitivo
- 15.1Concentrazione del mercato
- 15.2Veeam
- 15.3Rubrik
- 15.4Commvault
- 15.5Cohesity (con Veritas)
- 15.6Microsoft (Azure Site Recovery)
- 15.7Amazon Web Services (Elastic Disaster Recovery)
- 15.8Google Cloud
- 15.9HPE (Zerto)
- 15.10Dell Technologies
- 15.11IBM
- 15.12Kyndryl
- 15.13Druva
- 15.1411:11 Systems
- 15.15Iron Mountain
- 15.16Equinix
- 15.17Digital Realty
- 15.18NTT DATA
- 16Sviluppi recenti
- 16.1Da luglio 2024 ad aprile 2026
- 17Metodologia di ricerca
- 17.1Capacità e costi unitari
- 17.2Verifiche dei limiti
- Fig. 1Dimensione del mercato della resilienza ai disastri e della continuità operativa dei data center, 2020-2035
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Confronto del perimetro
- Tabella 3Costo del ripristino per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8L'orologio dei test di ripristino: 7 regole e programmi
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12,66 miliardi nel 2026, il 13,39% in più rispetto agli USD 11,17 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 31,34 miliardi entro il 2035, con un CAGR del 10,87% dal 2025.
Del 10,87% annuo dal 2025 al 2035, dopo il 16,37% annuo dal 2020 al 2025, mentre la base IT installata saliva da 70 GW a 116 GW e la copertura DRaaS passava dal 3,0% al 7,0% dell’IT installato.
Circa USD 1,30 milioni per MW-anno nel 2025, ovvero circa USD 108 per kW-mese, per lo spazio di ripristino dedicato; il DRaaS costa circa USD 0,36 milioni per MW protetto-anno (stime DC Market Insights).
La Capacità dei siti di ripristino, con USD 3,62 miliardi ovvero il 32,4% del valore 2025. Il Disaster Recovery as a Service cresce più rapidamente, al 13,59% annuo.
Dal 17 gennaio 2025 DORA impone alle entità finanziarie dell’UE di testare almeno una volta l’anno i piani di continuità operativa e di ripristino ICT e di effettuare test di penetrazione basati sulle minacce almeno ogni 3 anni, per cui le banche finanziano capacità di ripristino ed esercitazioni.
Il 26 settembre 2025 un incendio nel centro NIRS di Daejeon ha causato guasti a 647 sistemi governativi. Tutti i 709 sistemi coinvolti sono stati ripristinati entro il 30 dicembre 2025, con i sistemi danneggiati trasferiti su un cloud presso il centro di Daegu.
Il Nord America, con USD 4,58 miliardi ovvero il 41,0% del valore 2025. L’Asia-Pacifico cresce più rapidamente, al 12,99% annuo, e l’India è il grande paese più dinamico, al 17,25%.
Almeno due volte l’anno in India secondo la IT Master Direction della Reserve Bank of India e almeno una volta l’anno secondo il DORA dell’UE; anche la CPS 230 australiana e le linee guida MAS di Singapore richiedono piani di continuità testati.
Veeam, Rubrik, Commvault, Cohesity e Microsoft detengono insieme circa il 22% del valore 2025 (stima DC Market Insights). Anche Amazon Web Services, Google Cloud, HPE Zerto, Iron Mountain ed Equinix vendono servizi di ripristino.
Il dato DC Market Insights di USD 12,66 miliardi per il 2026 conta solo la spesa per il ripristino e la resilienza dei siti dei data center. Le stime che aggiungono backup di endpoint e SaaS, risposta agli incidenti informatici o regioni hyperscale active-active sono più elevate.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.