
Mercato dei Data Center Governativi: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
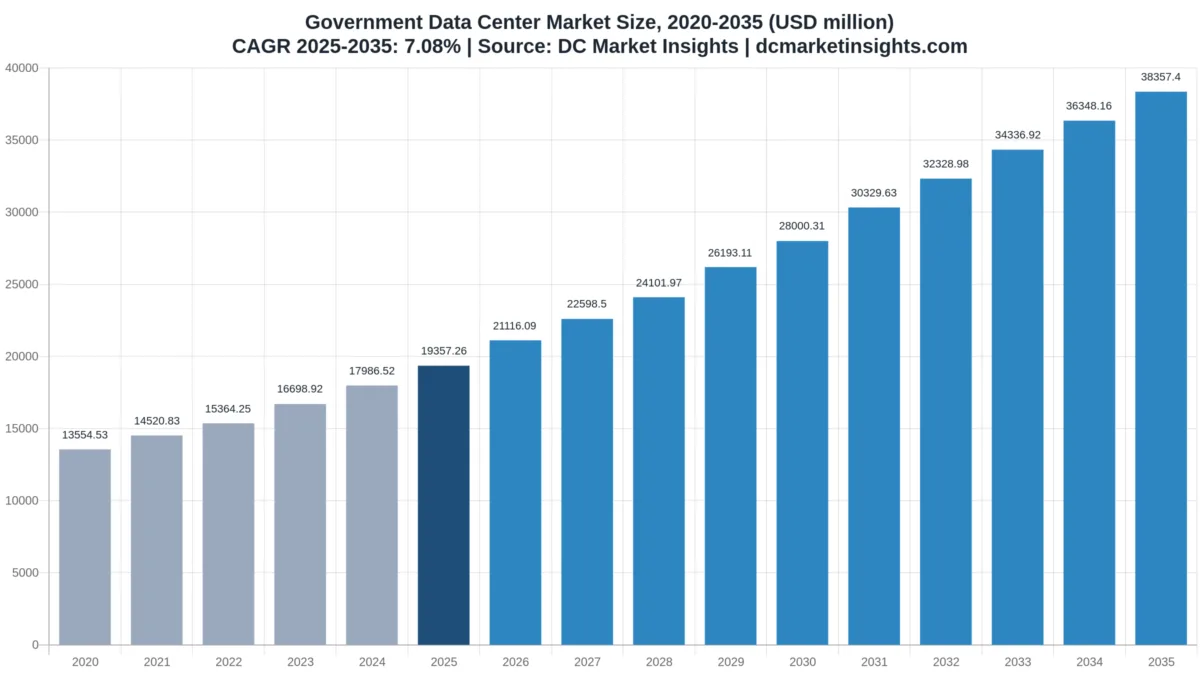
Nel 2025 il valore del Mercato dei Data Center Governativi era pari a USD 19.36 miliardi; si prevede che raggiunga USD 38.36 miliardi entro il 2035, con un CAGR del 7.08%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 26 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato divergono
- 05Driver del mercato
- 06Tendenze del mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normativa
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 18Aziende analizzate
Aziende analizzate
- Ark Data Centres (Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
Analisi completa
Il Mercato dei Data Center Governativi vale USD 21,12 miliardi nel 2026 e si prevede che raggiunga USD 38,36 miliardi entro il 2035, rispetto a USD 19,36 miliardi nel 2025, con un CAGR del 7,08% dal 2025 al 2035 (stima di DC Market Insights). La spesa pubblica per i data center segue ormai i guasti e la sovranità più che gli obiettivi di chiusura: il 26 settembre 2025 un incendio di batterie presso il National Information Resources Service (NIRS) della Corea del Sud a Daejeon ha messo fuori servizio 709 sistemi governativi, e il ripristino completo è durato fino al 30 dicembre 2025 (Ministry of the Interior and Safety, dicembre 2025). L’Arabia Saudita ha censito oltre 400 data center governativi frammentati e ora consente solo ai cloud provider di proprietà pubblica di costruirne di nuovi, mentre l’Office of Management and Budget (OMB) degli Stati Uniti ha dichiarato nel 2019 che le chiusure avevano raggiunto rendimenti decrescenti. Il calcolo di base: 4.600 megawatt (MW) di carico IT in uso presso enti centrali, della difesa, statali, locali e di ricerca nel 2025 x USD 4,21 milioni di spesa per MW = USD 19,36 miliardi, di cui USD 14,13 miliardi di hardware IT e USD 3,04 miliardi di canoni di colocation e hosting. Il calcolo HPC e di ricerca AI è il carico di lavoro dei data center governativi in più rapida crescita, al 14,46% annuo, e Medio Oriente e Africa è la regione più dinamica, al 9,92%, perché gli Stati del Golfo stanno concentrando i ministeri in cloud sovrani nazionali.
Statistiche chiave: quanto vale il Mercato dei Data Center Governativi nel 2026?
DC Market Insights stima la spesa per i data center governativi in USD 21,12 miliardi nel 2026, il 9,09% in più rispetto al 2025, perché i siti secondari dopo l’incendio di Daejeon, i sistemi AI dei laboratori nazionali e le sale sovrane in locazione si aggiungono più rapidamente di quanto chiudano le sale server delle agenzie.
- Dimensione del mercato dei data center governativi 2025: USD 19,36 miliardi
- Dimensione del mercato 2026: USD 21,12 miliardi
- Dimensione del mercato 2030: USD 28,00 miliardi
- Dimensione del mercato 2035: USD 38,36 miliardi
- CAGR 2025-2035: 7,08% (scenario basso 5,35%, scenario alto 8,49%)
- Componente principale: hardware IT, USD 14,13 miliardi ovvero il 73,0% del valore 2025
- Carico di lavoro più rapido: calcolo HPC e di ricerca AI, 14,46% annuo fino a USD 10,87 miliardi entro il 2035
- Livello di acquirente più grande: governo federale e centrale, USD 7,36 miliardi nel 2025
- Regione leader: Nord America, USD 8,52 miliardi ovvero il 44,0% del valore 2025; regione più rapida: Medio Oriente e Africa al 9,92%
- Paese più grande: Stati Uniti, USD 7,74 miliardi nel 2025; grande paese più rapido: India al 14,76%
- Leader di mercato nella capacità governativa in locazione: Ark Data Centres tramite Crown Hosting nel Regno Unito e Iron Mountain negli Stati Uniti, tra i cinque fornitori che detengono circa il 27% della spesa governativa per colocation e hosting (stima di DC Market Insights)
Sintesi: dimensione del Mercato dei Data Center Governativi, 2020-2035
Il Mercato Globale dei Data Center Governativi è stato valutato USD 13,55 miliardi nel 2020, ha raggiunto USD 19,36 miliardi nel 2025 e si prevede che arrivi a USD 38,36 miliardi entro il 2035, con un CAGR del 7,08% nel periodo di previsione. Dal 2020 al 2025 la spesa per i data center governativi è cresciuta del 7,39% annuo, perché i sistemi di sussidi dell’epoca pandemica, le reti della difesa e i supercomputer nazionali hanno aggiunto carico più rapidamente di quanto il consolidamento lo abbia eliminato.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 19,36 miliardi |
| Dimensione del mercato 2026 | USD 21,12 miliardi |
| CAGR 2025-2035 | 7,08% |
| Dimensione del mercato 2035 | USD 38,36 miliardi |
Nel modello di DC Market Insights il carico IT governativo in uso sale da 4.600 MW nel 2025 a 7.500 MW nel 2035, e la quota su rack con acceleratori passa dal 6% al 23%. La crescita resta vicina al 7,08% annuo perché i ministeri di Regno Unito, Singapore e Giappone trasferiscono i sistemi per i cittadini sul cloud commerciale, che questa stima esclude. Un MW AI comporta circa USD 8,1 milioni annui di hardware, contro USD 2,75 milioni per un MW governativo convenzionale, quindi l’AI dei laboratori nazionali e della difesa fa crescere il valore più rapidamente del carico.
Che cosa rientra nella spesa per i data center governativi?
Il mercato dei data center governativi comprende USD 19,36 miliardi di spesa nel 2025 da parte di ministeri centrali e federali, agenzie della difesa e dell’intelligence, governi statali, provinciali e locali e laboratori di ricerca pubblici per capacità di data center di loro proprietà o in locazione.
Incluso: server, storage, switch di rete e sistemi con unità di elaborazione grafica (GPU) installati in sale di proprietà pubblica, governative condivise o in colocation; canoni di colocation, wholesale e hosting sovrano (ad esempio Crown Hosting nel Regno Unito); gruppi di continuità (UPS), quadri elettrici, batterie, chiller e altre apparecchiature elettriche e meccaniche per i siti di proprietà; costruzione, ristrutturazione e allestimento per i locatari.
Escluso: servizi di cloud pubblico acquistati dalle agenzie (inclusi gli ordini di lavoro della Joint Warfighting Cloud Capability), licenze software governative, personale IT e manodopera in outsourcing, bollette elettriche, e PC e apparati di rete al di fuori del data center.
Come si combinano i segmenti: componente, livello di governo, carico di lavoro e modello di implementazione ripartiscono ciascuno lo stesso totale dei data center governativi. I valori per regione e paese rappresentano la spesa nel luogo in cui si trova la sala.
Perché le stime del Mercato dei Data Center Governativi divergono?
Le stime sui data center governativi differiscono di oltre 1,5 volte perché le cifre più ampie aggiungono le spese per cloud e outsourcing, mentre DC Market Insights conta solo USD 21,12 miliardi nel 2026 di capacità di proprietà e in locazione.
Le definizioni più ampie includono il consumo di cloud governativo, i contratti cloud della difesa, l’outsourcing IT e i servizi gestiti, il software di e-government e persino l’elettricità delle sale server delle agenzie. Queste aggiunte possono più che raddoppiare il dato principale. Descrivono la spesa IT del settore pubblico in generale, non la capacità dei data center. Gli acquirenti più piccoli rientrano nel perimetro: comuni, contee e piccole agenzie che affittano pochi rack in colocation retail sono conteggiati nel segmento colocation retail da USD 2,32 miliardi, e il governo locale e municipale detiene il 10,0% del valore 2025.
| Elemento | In questo report | Motivo |
|---|---|---|
| Hardware IT in sale governative di proprietà, condivise e in locazione | Sì, USD 14,13 miliardi (2025) | Capacità controllata dall’agenzia |
| Canoni di colocation, wholesale e hosting sovrano | Sì, USD 3,04 miliardi | Affitto di capacità dedicata di data center |
| Opere elettriche, meccaniche e di costruzione | Sì, USD 2,19 miliardi | Spesa di sito per le sale di proprietà |
| Servizi di cloud pubblico, inclusi gli ordini di lavoro cloud della difesa | No | Capacità hyperscale condivisa, conteggiata nei mercati cloud |
| Licenze software governative | No | Software, non capacità |
| Manodopera di outsourcing IT ed elettricità | No | Costi operativi, non capacità |
Driver del Mercato dei Data Center Governativi: che cosa spinge in alto la spesa?
Tre driver specifici del settore pubblico aggiungono circa USD 19,00 miliardi alla spesa annua per i data center governativi tra il 2025 e il 2035: le regole di resilienza dopo l’incendio di Daejeon, gli obblighi di hosting sovrano e i sistemi AI dei laboratori nazionali.
Incendio del NIRS di Daejeon: 709 sistemi fermi e un obiettivo di ripristino entro un’ora
L’incendio di batterie presso il centro NIRS di Daejeon, verso le 20:15 del 26 settembre 2025, ha interrotto 709 sistemi governativi, 40 dei quali classificati di grado 1; 676 (95,3%) erano di nuovo operativi entro il 6 novembre e tutti i 709 entro il 30 dicembre 2025, secondo il Ministry of the Interior and Safety (MOIS). Il governo ha poi esaminato 1.459 strutture di sistemi informativi pubblici, ne ha individuate 56 con batterie al litio non separate secondo gli standard, ha fissato l’obiettivo di ripristinare i servizi entro un’ora da un disastro e prevede di chiudere il centro di Daejeon entro il 2030 trasferendone i 693 sistemi. Le attività del NIRS pesano KRW 313,4 miliardi nel bilancio 2026. DC Market Insights prevede che la capacità governativa di backup e disaster recovery cresca da USD 2,32 miliardi nel 2025 a USD 4,60 miliardi entro il 2035.
Obblighi di hosting sovrano in Arabia Saudita, Regno Unito e Australia
La Cloud First Policy dell’Arabia Saudita, emanata dal Ministry of Communications and Information Technology (MCIT), registra oltre 400 data center governativi con basso utilizzo e vieta agli enti civili di acquistare o costruire nuove infrastrutture di data center; possono costruirle solo i cloud provider di proprietà pubblica come il National Information Center (MCIT Cloud First Policy). La joint venture britannica Crown Hosting Data Centres con Ark Data Centres è stata rinnovata come accordo quadro di sette anni da ottobre 2022 per siti distanti almeno 15 km tra loro, e l’Hosting Certification Framework australiano si applica ai nuovi contratti dal 30 giugno 2022. Queste regole spostano la spesa dalle sale server sparse verso i data center governativi condivisi, che valgono USD 2,90 miliardi nel 2025 e USD 5,75 miliardi nel 2035.
Sistemi AI ed exascale dei laboratori nazionali
La ricerca pubblica e i laboratori nazionali sono il livello di governo in più rapida crescita, all’11,17% annuo, da USD 2,13 miliardi nel 2025 a USD 6,14 miliardi nel 2035, perché ogni sistema exascale o AI porta decine di MW di nuovo carico. L’Oak Ridge National Laboratory ha avuto bisogno di circa 40 MW di potenza e raffreddamento per il data center di Frontier, con un impianto espandibile fino a 70 MW; El Capitan del Lawrence Livermore, acquistato con un contratto da USD 600 milioni, è stato inaugurato nel gennaio 2025 con 2,79 exaflops di picco; e il Department of Energy (DOE) degli Stati Uniti ha annunciato nell’ottobre 2025 che Solstice di Argonne avrà 100.000 GPU NVIDIA Blackwell, il più grande sistema AI della sua rete di laboratori.
Tendenze del Mercato dei Data Center Governativi: dove si sposta la capacità?
La capacità dei data center governativi sta uscendo dai seminterrati delle agenzie: i siti di proprietà delle agenzie scendono dal 56,0% del valore 2025 al 42,0% entro il 2035, mentre wholesale e build-to-suit crescono dell’11,73% annuo.
Il consolidamento federale raggiunge rendimenti decrescenti
Il memorandum OMB M-19-19 del giugno 2019 affermava che, dopo otto anni di chiusure, il governo degli Stati Uniti non doveva attendersi ulteriori risparmi drastici né chiusure su larga scala, e chiedeva alle agenzie di misurare la power usage effectiveness (PUE) per ogni data center rimanente oltre i 100 kilowatt (kW) (OMB M-19-19); l’M-21-05 ha esteso queste regole al 30 settembre 2022. La spesa per i data center governativi degli Stati Uniti raggiunge comunque USD 7,74 miliardi nel 2025 perché i siti rimasti sono più grandi e più densi.
Germania e UE concentrano i ministeri in meno sale
Il fornitore federale di servizi IT tedesco ITZBund indica che circa 200 autorità federali conservano dati in diverse centinaia di data center e sale server, e il suo consolidamento procede in quattro ondate fino alla fine del 2028; la Deutsche Verwaltungscloud, con oltre 30 servizi cloud di nove fornitori IT pubblici, è entrata in produzione nel 2025. La Commissione europea gestisce oltre 1.400 sistemi informativi, provenienti da più di 30 sale dati locali, in due data center Tier IV in Lussemburgo. La spesa europea per i data center governativi cresce del 6,15% annuo fino a USD 8,44 miliardi.
In Giappone i sistemi municipali passano al Government Cloud
La Digital Agency giapponese ha fissato l’anno fiscale 2025 come obiettivo per trasferire i sistemi delle amministrazioni locali su sistemi standard nel Government Cloud, puntando a un taglio dei costi di almeno il 30% rispetto all’anno fiscale 2018; a fine marzo 2026, 10.013 sistemi su 34.366 (29,1%) avevano ottenuto proroghe (Digital Agency). La spesa giapponese per i data center governativi cresce solo del 6,15% annuo fino a USD 1,27 miliardi, man mano che chiudono le sale server municipali.
Sfide del Mercato dei Data Center Governativi: che cosa frena la spesa?
Due vincoli sottraggono circa 1,73 punti percentuali annui al percorso di crescita base dei data center governativi nello scenario basso: gli obblighi di cloud commerciale portano carico fuori dal perimetro e i sistemi legacy assorbono i bilanci.
Le regole Cloud First spostano i sistemi per i cittadini fuori dalle sale governative
Il Regno Unito applica dal 2013 una politica Cloud First, obbligatoria per il governo centrale; GovTech di Singapore aveva trasferito circa il 78% dei sistemi governativi sul cloud commerciale entro metà 2024; e il Department of Defense degli Stati Uniti ha assegnato a dicembre 2022 i contratti Joint Warfighting Cloud Capability (JWCC) ad AWS, Google, Microsoft e Oracle, ciascuno con un tetto di USD 9 miliardi fino a giugno 2028 (avviso di contratto del Department of Defense). Per questo i servizi ai cittadini e la gestione delle pratiche crescono solo del 4,42% annuo, e i sistemi fiscali, previdenziali e finanziari del 3,81%.
I sistemi legacy assorbono i bilanci prima della nuova capacità
Il National Audit Office (NAO) del Regno Unito ha rilevato che a marzo 2024 i dipartimenti gestivano almeno 228 sistemi IT legacy, il 28% dei quali con valutazione rossa, e non disponevano di piani interamente finanziati per il 53% di essi. Il denaro speso per mantenere in funzione i vecchi patrimoni ritarda le nuove sale, quindi i siti di proprietà delle agenzie crescono appena del 4,04% annuo da USD 10,84 miliardi nel 2025.
Opportunità del Mercato dei Data Center Governativi: dove si trovano i nuovi investimenti?
Le due maggiori opportunità nei data center governativi sono le sale sovrane wholesale e build-to-suit, che valgono USD 9,97 miliardi entro il 2035, e lo sviluppo dei data center nazionali dell’India, che cresce del 14,76% annuo.
Sale sovrane build-to-suit per i sistemi trasferiti
I 693 sistemi che lasceranno Daejeon entro il 2030, gli oltre 400 data center governativi sauditi da consolidare e le quattro ondate di ITZBund in Germania richiedono tutti nuove sale sicure. Wholesale e build-to-suit crescono da USD 3,29 miliardi nel 2025 a USD 9,97 miliardi nel 2035, e la colocation retail da USD 2,32 miliardi a USD 6,52 miliardi, aggiungendo insieme USD 10,88 miliardi per i fornitori che superano l’accreditamento di sicurezza nazionale.
National Data Centres e State Data Centres dell’India
Il National Informatics Centre (NIC) dell’India gestisce National Data Centres a Delhi, Pune, Hyderabad e Bhubaneswar oltre a 37 piccoli data center statali; i centri nazionali conservano circa 100 petabyte (PB) su circa 5.000 server, e a Guwahati è in costruzione un centro Tier III da 200 rack, espandibile a 400 (Press Information Bureau, dicembre 2024). DC Market Insights prevede che la spesa dell’India per i data center governativi salga da USD 387,15 milioni nel 2025 a USD 1,53 miliardi nel 2035.
Prezzi dei data center governativi: quanto costa un MW a un’agenzia?
Nel 2025 la spesa per i data center governativi è stata in media di USD 4,21 milioni per MW di carico IT, rispetto a USD 3,48 milioni nel 2020, perché i rack AI e la capacità sovrana in locazione comportano costi annui più elevati di una sala di proprietà dell’agenzia.
| Anno | Carico IT governativo (MW) | Quota in locazione | Tariffa di colocation e hosting per kW-mese | Hardware IT per MW-anno convenzionale | Hardware IT per MW-anno AI | Spesa totale per MW |
|---|---|---|---|---|---|---|
| 2020 | 3.900 | 22% | USD 172 | USD 2,55 milioni | USD 6,60 milioni | USD 3,48 milioni |
| 2025 | 4.600 | 29% | USD 190 | USD 2,75 milioni | USD 8,10 milioni | USD 4,21 milioni |
| 2030 | 5.800 | 37% | USD 203 | USD 2,72 milioni | USD 7,20 milioni | USD 4,83 milioni |
| 2035 | 7.500 | 43% | USD 211 | USD 2,68 milioni | USD 6,30 milioni | USD 5,11 milioni |
Riferimenti pubblici di prezzo e dimensione: il National Data Centre del NIC a Hyderabad ospita 220 rack con 481 server e 16 PB di storage; il centro previsto a Guwahati ha 200 rack; le attività del NIRS costano KRW 313,4 miliardi nel 2026; e il JWCC fissa un tetto di USD 9 miliardi per cloud provider. La sala di Frontier ha richiesto circa 40 MW di potenza e raffreddamento, quindi un solo sistema exascale equivale a quasi l’1% del carico IT governativo del 2025. Nel modello di DC Market Insights le tariffe salgono da USD 190 a USD 211 per kW-mese entro il 2035, man mano che le sale sicure aggiungono il raffreddamento a liquido per l’AI.
Standard e normativa per i data center governativi
Otto regole stabiliscono dove si trova la capacità dei data center governativi e quanto rapidamente deve essere ripristinata, e disciplinano tutti i USD 19,36 miliardi di spesa del 2025.
US Data Center Optimization Initiative (OMB M-19-19)
L’M-19-19 ha fissato obiettivi di chiusura e ottimizzazione e la misurazione della PUE per i siti oltre 100 kW; l’M-21-05 ne ha spostato la scadenza al 30 settembre 2022.
Autorizzazione FedRAMP
Il Federal Risk and Authorization Management Program (FedRAMP) elencava sul proprio sito nel 2026 547 servizi certificati, più 33 nell’ambito di FedRAMP 20x.
Direttiva NIS2
La direttiva UE sulla sicurezza delle reti e dei sistemi informativi (NIS2) copre gli enti della pubblica amministrazione centrale e regionale, con misure applicabili dal 18 ottobre 2024.
Politica Cloud First del governo britannico e Crown Hosting
Il Cloud First è obbligatorio per il governo centrale del Regno Unito; Crown Hosting fornisce locali sicuri per i dati governativi a tutti i livelli di classificazione di sicurezza.
Hosting Certification Framework dell’Australia
Il framework si applica ai contratti dal 30 giugno 2022; il suo livello Strategic è destinato ai fornitori che consentono al governo di fissare condizioni di proprietà e controllo, e le nuove registrazioni sono state sospese dal 3 novembre 2025.
Cloud First Policy dell’Arabia Saudita
Gli enti governativi civili non possono costruire nuove infrastrutture di data center; possono farlo solo i cloud provider di proprietà pubblica.
Regole della Corea del Sud dopo l’incendio
Dopo l’incendio del NIRS, il MOIS ha fissato un obiettivo di ripristino entro un’ora e controlli sulla separazione delle batterie in 1.459 strutture pubbliche.
ANSI/TIA-942 e classificazioni Tier
Gli acquirenti pubblici specificano la ridondanza con i livelli di rating ANSI/TIA-942; il National Data Centre indiano di Guwahati è specificato come Tier III e i siti della Commissione europea in Lussemburgo come Tier IV.
Segmentazione del Mercato dei Data Center Governativi: quale segmento è il più grande?
L’hardware IT è la componente più grande dei data center governativi, con USD 14,13 miliardi nel 2025, e il calcolo HPC e di ricerca AI è il carico di lavoro più rapido, al 14,46% annuo.
Per componente
I servizi di colocation e hosting sono la componente in più rapida crescita, al 10,38% annuo fino a USD 8,17 miliardi.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | USD 14.126,60 milioni | 73,0% | USD 26.344,50 milioni | 6,43% |
| Servizi di colocation e hosting | USD 3.041,52 milioni | 15,7% | USD 8.165,70 milioni | 10,38% |
| Infrastruttura elettrica e meccanica | USD 1.610,92 milioni | 8,3% | USD 2.673,65 milioni | 5,20% |
| Costruzione e allestimento | USD 578,22 milioni | 3,0% | USD 1.173,55 milioni | 7,33% |
Per livello di governo
Il governo federale e centrale detiene il 38,0% della spesa per i data center governativi del 2025; la ricerca pubblica e i laboratori nazionali crescono più rapidamente, all’11,17%.
| Livello di governo | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Governo federale e centrale | USD 7.355,76 milioni | 38,0% | USD 13.041,52 milioni | 5,89% |
| Difesa e intelligence | USD 4.645,74 milioni | 24,0% | USD 9.589,35 milioni | 7,52% |
| Governo statale e provinciale | USD 3.290,73 milioni | 17,0% | USD 6.137,18 milioni | 6,43% |
| Governo locale e municipale | USD 1.935,73 milioni | 10,0% | USD 3.452,17 milioni | 5,96% |
| Ricerca pubblica e laboratori nazionali | USD 2.129,30 milioni | 11,0% | USD 6.137,18 milioni | 11,17% |
Per carico di lavoro
I servizi ai cittadini e la gestione delle pratiche sono il carico di lavoro più grande, con USD 5,23 miliardi, ma il calcolo HPC e di ricerca AI li supera prima del 2035.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi ai cittadini e gestione delle pratiche | USD 5.226,47 milioni | 27,0% | USD 8.055,06 milioni | 4,42% |
| Sistemi fiscali, previdenziali e finanziari | USD 2.903,59 milioni | 15,0% | USD 4.219,31 milioni | 3,81% |
| Calcolo HPC e di ricerca AI | USD 2.816,48 milioni | 14,5% | USD 10.866,65 milioni | 14,46% |
| Sistemi di missione e difesa | USD 3.290,73 milioni | 17,0% | USD 6.137,18 milioni | 6,43% |
| Backup e disaster recovery | USD 2.322,87 milioni | 12,0% | USD 4.602,89 milioni | 7,08% |
| Archivi documentali e altri carichi di lavoro | USD 2.797,12 milioni | 14,4% | USD 4.476,31 milioni | 4,81% |
Per modello di implementazione
I siti di proprietà delle agenzie detengono ancora il 56,0% del valore dei data center governativi nel 2025; wholesale e build-to-suit crescono più rapidamente, all’11,73%.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Siti di proprietà delle agenzie | USD 10.840,07 milioni | 56,0% | USD 16.110,11 milioni | 4,04% |
| Data center governativi condivisi | USD 2.903,59 milioni | 15,0% | USD 5.753,61 milioni | 7,08% |
| Colocation retail | USD 2.322,87 milioni | 12,0% | USD 6.520,76 milioni | 10,87% |
| Wholesale e build-to-suit | USD 3.290,73 milioni | 17,0% | USD 9.972,92 milioni | 11,73% |
DC Exclusive: tracker del consolidamento dei data center governativi e dell’hosting sovrano, 15 programmi nominati
Il Tracker del consolidamento dei data center governativi e dell’hosting sovrano di DC Market Insights è un modello di DC Market Insights costruito su 15 input, uno per ciascun programma nominato, da fonti governative e aziendali: 6 verso siti governativi condivisi, 4 verso siti di proprietà pubblica, 3 verso campus privati su terreni governativi, 2 verso la colocation.
Lo schema spiega la ripartizione per modello di implementazione: le sale sparse delle agenzie confluiscono in siti governativi condivisi o sovrani, i sistemi per i cittadini passano al cloud commerciale e escono da questo conteggio, e l’AI per la ricerca arriva come nuova capacità di proprietà. DC Market Insights interpreta questo andamento come un calo della quota dei siti di proprietà delle agenzie dal 56,0% al 42,0% entro il 2035.
| Governo o agenzia | Dimensione | Data | Da | A | Tipo di destinazione |
|---|---|---|---|---|---|
| UK Cabinet Office (Crown Hosting I) | Ark 75%, governo 25% | Mar 2015 | Sale server dipartimentali | Crown Hosting Data Centres | Colocation |
| Commissione europea (DIGIT) | Oltre 1.400 sistemi, oltre 30 sale dati | Dic 2016 | Sale dati locali | Due siti Tier IV in Lussemburgo | Sito governativo condiviso |
| Arabia Saudita (MCIT Cloud First) | Oltre 400 data center governativi | Ott 2020 | Siti di proprietà degli enti | Solo cloud provider di proprietà pubblica | Sito governativo condiviso |
| Oak Ridge National Laboratory (Frontier) | 40 MW di potenza e raffreddamento, impianto fino a 70 MW | Set 2021 | Nuova capacità | Data center proprio del laboratorio | Sito di proprietà pubblica |
| UK Crown Commercial Service (Crown Hosting II) | Oltre 3 siti distanti almeno 15 km, 7 anni | Ott 2022 | Crown Hosting I | Ark Data Centres | Colocation |
| Centro NIRS di Daegu (Corea) | 35.675 m2 di superficie | Giu 2024 | Nuova capacità | Terzo data center governativo nazionale | Sito governativo condiviso |
| National Data Centre NIC di Guwahati (India) | 200 rack, espandibili a 400 | Dic 2024 | Nuova capacità | Data center nazionale Tier III | Sito di proprietà pubblica |
| Lawrence Livermore National Laboratory (El Capitan) | USD 600 milioni, 2,79 exaflops di picco | Gen 2025 | Nuova capacità | Data center proprio del laboratorio | Sito di proprietà pubblica |
| Consolidamento ITZBund (Germania) | Circa 200 autorità federali | Quattro ondate fino al 2028 | Diverse centinaia di sale | Data center federali condivisi | Sito governativo condiviso |
| Siti su terreni federali del US Department of Energy | 4 siti: INL, Oak Ridge, Paducah, Savannah River | Lug 2025 | Terreni federali | Campus AI privati in locazione | Campus privato su terreno governativo |
| Ripristino del NIRS di Daejeon (Corea) | 709 sistemi interrotti | Set-Dic 2025 | Centro di Daejeon dopo l’incendio | Ripristinati, in parte trasferiti a Daegu | Sito governativo condiviso |
| Argonne National Laboratory (Solstice ed Equinox) | 110.000 GPU NVIDIA Blackwell | Ott 2025 | Nuova capacità | Sito del laboratorio, pubblico-privato | Sito di proprietà pubblica |
| NNSA Savannah River Site | Data center da 1 GW, circa 2 GW di generazione | Lug 2026 | Terreni federali | Campus guidato da Amentum | Campus privato su terreno governativo |
| DOE Paducah Site | Campus AI e HPC da 1,8 GW | Lug 2026 | Terreni federali | Campus Brookfield, energia NextEra | Campus privato su terreno governativo |
| Chiusura del NIRS di Daejeon (Corea) | 693 sistemi da trasferire | Entro il 2030 | Centro di Daejeon | Trasferimento graduale | Sito governativo condiviso |
Analisi regionale: quale regione guida il Mercato dei Data Center Governativi?
Il Nord America guida il mercato dei data center governativi con USD 8,52 miliardi ovvero il 44,0% del valore 2025, e Medio Oriente e Africa crescono più rapidamente, al 9,92% annuo fino a USD 1,99 miliardi.
Nord America
Le sale federali, della difesa, statali e dei laboratori nazionali degli Stati Uniti fanno del Nord America la regione più grande; la sua spesa per i data center governativi sale da USD 8,52 miliardi a USD 15,34 miliardi, il 6,06% annuo. Il DOE ha selezionato a luglio 2025 quattro siti federali per data center AI privati e a luglio 2026 ha scelto Brookfield per un campus da 1,8 GW a Paducah e Amentum per un data center da 1 GW a Savannah River; questi campus in locazione sono conteggiati solo nella misura in cui le agenzie vi affittano capacità.
Europa
Gli obblighi NIS2 per la pubblica amministrazione e il consolidamento tedesco ed europeo mantengono la crescita della spesa europea per i data center governativi al 6,15% annuo, da USD 4,65 miliardi nel 2025.
Asia Pacifico
L’Asia Pacifico cresce dell’8,93% annuo fino a USD 10,93 miliardi, trainata dall’India al 14,76%, dalla Cina al 9,05% e dalla Corea del Sud all’8,88%, mentre il NIRS ricostruisce al di fuori di Daejeon.
America Latina
La spesa per i data center governativi dell’America Latina sale da USD 774,29 milioni nel 2025 a USD 1,65 miliardi entro il 2035, il 7,86% annuo, con il Brasile a USD 271,00 milioni nel 2025.
Medio Oriente e Africa
La Telecommunications and Digital Government Regulatory Authority (TDRA) degli Emirati Arabi Uniti ospita oltre 35 enti federali sul proprio cloud sovrano, e l’Arabia Saudita sta consolidando oltre 400 siti, portando la spesa per i data center governativi di Medio Oriente e Africa da USD 774,29 milioni a USD 1,99 miliardi.
Analisi per paese: i 12 principali paesi del Mercato dei Data Center Governativi
Gli Stati Uniti rappresentano USD 7,74 miliardi della spesa per i data center governativi del 2025, il 40,0% del totale mondiale, mentre l’India è il grande paese più rapido, al 14,76% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 7.742,90 milioni | USD 13.808,66 milioni | 5,96% |
| 2 | Cina | Asia Pacifico | USD 1.355,01 milioni | USD 3.222,02 milioni | 9,05% |
| 3 | Giappone | Asia Pacifico | USD 696,86 milioni | USD 1.265,79 milioni | 6,15% |
| 4 | Germania | Europa | USD 658,15 milioni | USD 1.189,08 milioni | 6,09% |
| 5 | Regno Unito | Europa | USD 638,79 milioni | USD 1.150,72 milioni | 6,06% |
| 6 | Canada | Nord America | USD 542,00 milioni | USD 1.035,65 milioni | 6,69% |
| 7 | Francia | Europa | USD 464,57 milioni | USD 843,86 milioni | 6,15% |
| 8 | Corea del Sud | Asia Pacifico | USD 425,86 milioni | USD 997,29 milioni | 8,88% |
| 9 | India | Asia Pacifico | USD 387,15 milioni | USD 1.534,30 milioni | 14,76% |
| 10 | Australia | Asia Pacifico | USD 329,07 milioni | USD 652,08 milioni | 7,08% |
| 11 | Arabia Saudita | Medio Oriente e Africa | USD 271,00 milioni | USD 805,51 milioni | 11,51% |
| 12 | Brasile | America Latina | USD 271,00 milioni | USD 575,36 milioni | 7,82% |
Cina (USD 1,36 miliardi) e Giappone (USD 696,86 milioni) seguono gli Stati Uniti; l’Arabia Saudita cresce dell’11,51% annuo, perché la sua Cloud First Policy trasferisce i ministeri in siti nazionali.
Analisi degli scenari di previsione: il Mercato dei Data Center Governativi nel 2035
Nel 2035 il mercato dei data center governativi va da USD 32,60 miliardi nello scenario basso a USD 43,73 miliardi nello scenario alto, attorno a una base di USD 38,36 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 32.603,79 milioni | 5,35% | Trasferimento più rapido dei sistemi per i cittadini al cloud commerciale; l’austerità ritarda i siti secondari |
| Base | USD 38.357,40 milioni | 7,08% | Carico IT governativo di 7.500 MW nel 2035, 23% su rack AI, 43% in locazione |
| Alto | USD 43.727,44 milioni | 8,49% | Più paesi adottano regole di ripristino entro un’ora; sistemi AI sovrani costruiti in sale governative |
Analisi competitiva: i principali attori del Mercato dei Data Center Governativi
I cinque maggiori fornitori detengono circa il 27% dei USD 3,04 miliardi di spesa governativa per colocation e hosting nel 2025 (stima di DC Market Insights, basata su contratti governativi nominati e capacità dei campus), quindi il mercato dei data center governativi è frammentato.
- Ark Data Centres (Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
Ark possiede il 75% di Crown Hosting Data Centres, la joint venture del governo britannico costituita nel 2015, e prevede 446 MW di capacità entro il 2030. General Dynamics ha registrato USD 13,47 miliardi di ricavi 2025 nel segmento Technologies, che comprende General Dynamics Information Technology (GDIT); Leidos ha registrato USD 16,7 miliardi per il 2024, Booz Allen Hamilton USD 11,2 miliardi e SAIC USD 7,26 miliardi per l’anno fiscale 2026, in gran parte dalla gestione dei patrimoni IT delle agenzie. Hewlett Packard Enterprise ha costruito El Capitan con AMD, Dell Technologies e NVIDIA forniscono il sistema Doudna al Berkeley Lab, e Oracle collabora con NVIDIA su Solstice di Argonne. Amazon ha annunciato fino a USD 50 miliardi per quasi 1,3 GW di capacità AI e di supercalcolo nelle sue regioni Top Secret, Secret e GovCloud, con avvio dei lavori nel 2026; questa capacità cloud è esclusa da questa stima ma compete con le sale delle agenzie. Schneider Electric e Vertiv forniscono alimentazione e raffreddamento ai siti di proprietà.
Sviluppi recenti nel Mercato dei Data Center Governativi
Sei eventi datati del 2025 e del 2026 mostrano la domanda di data center governativi orientarsi verso capacità resiliente, sovrana e pronta per l’AI.
- Nell’ottobre 2026 il MOIS ha fissato un obiettivo di ripristino entro un’ora per i sistemi di massimo grado, la ridondanza per 13 sistemi chiave di Daejeon entro il primo semestre 2027 e il trasferimento di 50 sistemi su cloud privato (Fonte: Korea Policy Briefing).
- Nel luglio 2026 il DOE ha selezionato Brookfield per costruire un campus AI e HPC da 1,8 GW nel suo sito di Paducah, con energia fornita da NextEra (Fonte: US Department of Energy).
- Nel luglio 2026 la National Nuclear Security Administration (NNSA) ha selezionato Amentum per un data center da 1 GW con circa 2 GW di generazione in loco presso il Savannah River Site (Fonte: NNSA).
- Nel marzo 2026 la Digital Agency giapponese ha comunicato che 10.013 dei 34.366 sistemi municipali (29,1%) passeranno al Government Cloud dopo l’obiettivo dell’anno fiscale 2025 (Fonte: Digital Agency).
- Nel dicembre 2025 il MOIS ha completato il ripristino di tutti i 709 sistemi colpiti dall’incendio del NIRS di Daejeon (Fonte: Ministry of the Interior and Safety).
- Nell’ottobre 2025 il DOE ha annunciato Solstice, con 100.000 GPU NVIDIA Blackwell, ed Equinox, con 10.000 GPU, presso l’Argonne National Laboratory (Fonte: US Department of Energy).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei Data Center Governativi
Il modello dei data center governativi moltiplica 4.600 MW di carico IT governativo nel 2025 per la spesa per MW di ciascuna componente, ottenendo USD 19,36 miliardi.
Il carico IT governativo corrisponde a circa il 10% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation all’interno dei 116 GW installati nel mondo nel 2025 (base di capacità di DC Market Insights). Hardware IT = MW convenzionali x USD 2,75 milioni + MW AI (276) x USD 8,10 milioni = USD 14,13 miliardi. Colocation e hosting = 1.334 MW in locazione x USD 190 per kW-mese x 12 = USD 3,04 miliardi. I siti di proprietà aggiungono USD 1.610,92 milioni di opere elettriche e meccaniche e USD 578,22 milioni di costruzione e allestimento. Le ripartizioni per livello di governo, carico di lavoro, modello di implementazione, regione e paese sono quote di DC Market Insights; ogni ripartizione somma al totale di ciascun anno.
Verifiche dei limiti: (1) il mercato dei data center governativi è il 3,4% del mercato dei data center da USD 570,04 miliardi del 2025 nel modello globale di DC Market Insights, al di sotto del 5,9% del verticale BFSI nel Mercato dei Data Center BFSI; (2) la colocation e l’hosting governativi, pari a USD 3,04 miliardi, rappresentano il 4,1% del Mercato della Colocation dei Data Center da USD 74,46 miliardi nel 2025; (3) come soglia minima, gli oltre 400 data center governativi dell’Arabia Saudita e i 41 centri NIC dell’India bastano a indicare che i siti governativi nel mondo sono migliaia, e 3.000 siti x USD 2 milioni annui di rinnovo e manutenzione minimi = USD 6,00 miliardi, al di sotto del segmento federale e centrale da USD 7,36 miliardi. Il calcolo sovrano costruito per i programmi nazionali di AI è trattato nel Mercato delle Infrastrutture AI Sovrane, e le sale GPU nel Mercato dei Data Center AI. Metodo completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato divergono
- 4.1Tabella del perimetro: che cosa rientra e che cosa resta fuori da questa stima
- 05Driver del mercato
- 5.1Incendio del NIRS di Daejeon: 709 sistemi fermi e un obiettivo di ripristino entro un'ora
- 5.2Obblighi di hosting sovrano in Arabia Saudita, Regno Unito e Australia
- 5.3Sistemi AI ed exascale dei laboratori nazionali
- 06Tendenze del mercato
- 6.1Il consolidamento federale raggiunge rendimenti decrescenti
- 6.2Germania e UE concentrano i ministeri in meno sale
- 6.3In Giappone i sistemi municipali passano al Government Cloud
- 07Sfide e vincoli del mercato
- 7.1Le regole Cloud First spostano i sistemi per i cittadini fuori dalle sale governative
- 7.2I sistemi legacy assorbono i bilanci prima della nuova capacità
- 08Opportunità di mercato
- 8.1Sale sovrane build-to-suit per i sistemi trasferiti
- 8.2National Data Centres e State Data Centres dell'India
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo e dimensione
- 10Standard e normativa
- 10.1US Data Center Optimization Initiative (OMB M-19-19)
- 10.2Autorizzazione FedRAMP
- 10.3Direttiva NIS2
- 10.4Politica Cloud First del governo britannico e Crown Hosting
- 10.5Hosting Certification Framework dell'Australia
- 10.6Cloud First Policy dell'Arabia Saudita
- 10.7Regole della Corea del Sud dopo l'incendio
- 10.8ANSI/TIA-942 e classificazioni Tier
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Servizi di colocation e hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per livello di governo
- 11.7Governo federale e centrale
- 11.8Difesa e intelligence
- 11.9Governo statale e provinciale
- 11.10Governo locale e municipale
- 11.11Ricerca pubblica e laboratori nazionali
- 11.12Per carico di lavoro
- 11.13Servizi ai cittadini e gestione delle pratiche
- 11.14Sistemi fiscali, previdenziali e finanziari
- 11.15Calcolo HPC e di ricerca AI
- 11.16Sistemi di missione e difesa
- 11.17Backup e disaster recovery
- 11.18Archivi documentali e altri carichi di lavoro
- 11.19Per modello di implementazione
- 11.20Siti di proprietà delle agenzie
- 11.21Data center governativi condivisi
- 11.22Colocation retail
- 11.23Wholesale e build-to-suit
- 12DC Exclusive: tracker del consolidamento dei data center governativi e dell'hosting sovrano
- 12.1UK Cabinet Office (Crown Hosting I)
- 12.2Commissione europea (DIGIT)
- 12.3Arabia Saudita (MCIT Cloud First)
- 12.4Oak Ridge National Laboratory (Frontier)
- 12.5UK Crown Commercial Service (Crown Hosting II)
- 12.6Centro NIRS di Daegu (Corea)
- 12.7National Data Centre NIC di Guwahati (India)
- 12.8Lawrence Livermore National Laboratory (El Capitan)
- 12.9Consolidamento ITZBund (Germania)
- 12.10Siti su terreni federali del US Department of Energy
- 12.11Ripristino del NIRS di Daejeon (Corea)
- 12.12Argonne National Laboratory (Solstice ed Equinox)
- 12.13NNSA Savannah River Site
- 12.14DOE Paducah Site
- 12.15Chiusura del NIRS di Daejeon (Corea)
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Germania
- 14.5Regno Unito
- 14.6Canada
- 14.7Francia
- 14.8Corea del Sud
- 14.9India
- 14.10Australia
- 14.11Arabia Saudita
- 14.12Brasile
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Ark Data Centres (Crown Hosting Data Centres)
- 16.2Iron Mountain Data Centers
- 16.3Equinix
- 16.4Digital Realty
- 16.5QTS Data Centers
- 16.6NTT DATA
- 16.7General Dynamics Information Technology
- 16.8Leidos
- 16.9Booz Allen Hamilton
- 16.10SAIC
- 16.11Hewlett Packard Enterprise
- 16.12Dell Technologies
- 16.13NVIDIA
- 16.14AMD
- 16.15Oracle
- 16.16Amazon Web Services
- 16.17Schneider Electric
- 16.18Vertiv
- 16.19Concentrazione della colocation, 2025
- 17Sviluppi recenti
- 17.1Piano MOIS di ripristino entro un'ora, ottobre 2026
- 17.2Campus DOE di Paducah da 1,8 GW, luglio 2026
- 17.3Data center NNSA da 1 GW a Savannah River, luglio 2026
- 17.4Stato della migrazione al Government Cloud in Giappone, marzo 2026
- 17.5Ripristino dei 709 sistemi del NIRS, dicembre 2025
- 17.6Solstice ed Equinox di Argonne, ottobre 2025
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei Data Center Governativi, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: che cosa rientra e che cosa resta fuori da questa stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per livello di governo, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Tracker del consolidamento dei data center governativi e dell'hosting sovrano, 2015-2030
- Tabella 9I 12 principali paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 21,12 miliardi nel 2026, in crescita del 9,09% rispetto a USD 19,36 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 38,36 miliardi entro il 2035, con un CAGR del 7,08% dal 2025.
Del 7,08% annuo dal 2025 al 2035, dopo il 7,39% annuo dal 2020 al 2025, mentre il carico IT governativo in uso sale da 4.600 MW a 7.500 MW e la quota di rack AI passa dal 6% al 23%.
Un incendio di batterie nel centro NIRS di Daejeon il 26 settembre 2025 ha interrotto 709 sistemi governativi; tutti sono stati ripristinati entro il 30 dicembre 2025, e il governo prevede di chiudere Daejeon entro il 2030 e di trasferire 693 sistemi.
Sì, ma più lentamente: nel 2019 l’OMB ha affermato che le chiusure negli Stati Uniti avevano raggiunto rendimenti decrescenti. I siti di proprietà delle agenzie scendono dal 56,0% del valore 2025 al 42,0% entro il 2035, mentre Germania, Arabia Saudita e Regno Unito concentrano i sistemi in siti condivisi.
La ricerca pubblica e i laboratori nazionali crescono dell’11,17% annuo fino a USD 6,14 miliardi entro il 2035. La sala di Frontier ha richiesto circa 40 MW, e Solstice di Argonne avrà 100.000 GPU NVIDIA Blackwell.
Il calcolo HPC e di ricerca AI cresce più rapidamente, al 14,46% annuo fino a USD 10,87 miliardi entro il 2035; tra i modelli di implementazione, wholesale e build-to-suit guidano con l’11,73%.
Il Nord America, con USD 8,52 miliardi ovvero il 44,0% del valore 2025. Medio Oriente e Africa crescono più rapidamente, al 9,92% annuo, e l’India è il grande paese più rapido, al 14,76%.
No. La Cloud First Policy dell’Arabia Saudita vieta agli enti governativi civili di acquistare o costruire nuove infrastrutture di data center; possono costruirle solo i cloud provider di proprietà pubblica come il National Information Center.
Ark Data Centres (tramite Crown Hosting), Iron Mountain, Equinix, Digital Realty e QTS guidano la capacità governativa in locazione, detenendo circa il 27% dei USD 3,04 miliardi di spesa governativa per colocation e hosting nel 2025 (stima di DC Market Insights).
I USD 21,12 miliardi del 2026 contano solo la capacità di data center di proprietà e in locazione. Le stime che aggiungono servizi cloud governativi, contratti cloud della difesa, outsourcing IT o elettricità risultano più elevate.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.