
Mercato dei servizi gestiti di supporto hardware per server e storage: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei servizi gestiti di supporto hardware per server e storage era pari a USD 13.76 miliardi; si prevede che raggiunga USD 30.11 miliardi entro il 2035, con un CAGR del 8.15%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave e punti chiave del mercato
- 03Sintesi
- 04Perché le stime differiscono
- 05Fattori trainanti del mercato
- 06Tendenze di mercato
- 07Sfide del mercato
- 08Opportunità di mercato
- 09Prezzi
- 10Norme e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 9Aziende analizzate
Aziende analizzate
- Lenovo: server and storage support through its Infrastructure Solutions Group
- Evernex: more than 692,000 IT systems supported in 165+ countries (June 2026)
- NetApp: support revenue USD 2.64 billion in fiscal 2026
- NVIDIA: DGX Enterprise Support with on-site engineer and on-site spares add-ons
- Kyndryl: fiscal 2026 revenue USD 15.09 billion across infrastructure services
- Hitachi Vantara: storage system support
- Fujitsu: server and storage support in Japan and Europe
- Huawei: server and storage support, mainly in China
- Inspur: server support, mainly in China
Analisi completa
Il Mercato dei servizi gestiti di supporto hardware per server e storage vale USD 15,39 miliardi nel 2026 e si prevede raggiunga USD 30,11 miliardi entro il 2035, rispetto a USD 13,76 miliardi nel 2025, con un CAGR dell’8,15% dal 2025 al 2035 (stima DC Market Insights). Il valore di questo mercato segue l’età dell’hardware: la garanzia di fabbrica di un server di solito scade molto prima che il proprietario lo dismetta, e i maggiori proprietari oggi mantengono i server in servizio per cinque-sei anni. Meta ha portato la vita utile della maggior parte dei server e degli asset di rete a 5,5 anni dal gennaio 2025, riducendo gli ammortamenti 2025 di USD 2,92 miliardi, secondo il bilancio annuale 2025 di Meta, e ogni anno in cui una macchina resta in servizio dopo la garanzia è un anno in cui qualcuno paga per mantenerla in funzione. I prezzi della memoria aggiungono una seconda spinta: Micron ha comunicato che il prezzo medio di vendita della sua memoria dinamica ad accesso casuale (DRAM) è aumentato di circa il 180% nell’esercizio 2026, per cui sostituire un modulo guasto o un intero server costa più che ripararlo e mantenerlo.
Il mercato comprende i contratti di supporto a pagamento per server e sistemi di storage dei data center dopo o oltre la garanzia standard: riparazione guasti on-site, logistica dei ricambi e riparazione in laboratorio, monitoraggio remoto e supporto proattivo, firmware ed estensione del ciclo di vita, venduti da produttori originali (OEM), fornitori di manutenzione di terze parti (TPM) e integratori. Il valore 2025 è pari a 99.760 MW di carico IT convenzionale × 45% sotto supporto a pagamento = 44.892 MW × USD 235.000 per MW-anno = USD 10,55 miliardi, più 16.240 MW di carico AI × 38% sotto supporto a pagamento = 6.171 MW × USD 520.000 per MW-anno = USD 3,21 miliardi. Il supporto per i Server AI e GPU cresce più rapidamente, al 19,88% annuo, perché i cloud di unità di elaborazione grafica (GPU) e le imprese acquistano ricambi on-site e tempi di risposta orari per sistemi che valgono decine di milioni di dollari per megawatt, e l’Asia-Pacifico è la regione più dinamica al 10,21%, mentre la base installata dell’India cresce del 15,70% annuo.
Statistiche chiave: quanto vale il Mercato dei servizi gestiti di supporto hardware per server e storage nel 2026?
Il Mercato dei servizi gestiti di supporto hardware per server e storage raggiunge USD 15,39 miliardi nel 2026, l’11,83% in più rispetto ai USD 13,76 miliardi del 2025, mentre il carico IT installato nei data center sale da 116 GW a 131 GW e la quota AI di tale carico passa dal 14,0% al 18,8% (stima DC Market Insights).
- Dimensione del mercato 2025: USD 13,76 miliardi
- Dimensione del mercato 2026: USD 15,39 miliardi
- Dimensione del mercato 2030: USD 22,55 miliardi
- Dimensione del mercato 2035: USD 30,11 miliardi
- CAGR 2025-2035: 8,15% (scenario basso 4,93%, scenario alto 10,73%)
- Principale tipo di fornitore: Contratti di supporto OEM, 74,00% del valore 2025
- Tipo di hardware più dinamico: Server AI e GPU, 19,88% annuo
- Regione leader: Nord America, 42,00% del valore 2025; regione più dinamica: Asia-Pacifico, 10,21%
- Primo paese: Stati Uniti, USD 5,23 miliardi nel 2025
- Leader di mercato: Dell Technologies, circa il 22% del valore 2025 (stima DC Market Insights)
Punti chiave: perché i proprietari di data center pagano per il supporto hardware?
- I Contratti di supporto OEM detengono il 74,00% del valore 2025, perché la maggior parte dei server e degli array viene acquistata con un supporto pluriennale incluso al momento della vendita.
- Il supporto per i Server convenzionali resta stabile a circa USD 8 miliardi annui fino al 2035, perché il parco convenzionale cresce lentamente e il prezzo del supporto per megawatt scende da USD 235.000 a USD 175.000.
- La Manutenzione di terze parti cresce del 9,60% annuo, perché i proprietari mantengono l’hardware oltre la finestra di supporto OEM e le norme UE sulla progettazione ecocompatibile obbligano i produttori a condividere le informazioni di riparazione con i manutentori terzi.
- I Fornitori di colocation e cloud GPU sono gli utenti finali in più rapida crescita, al 13,96% annuo, perché gestiscono parchi GPU senza i team di riparazione interni di cui dispongono gli hyperscaler.
Sintesi: quanto vale il Mercato dei servizi gestiti di supporto hardware per server e storage?
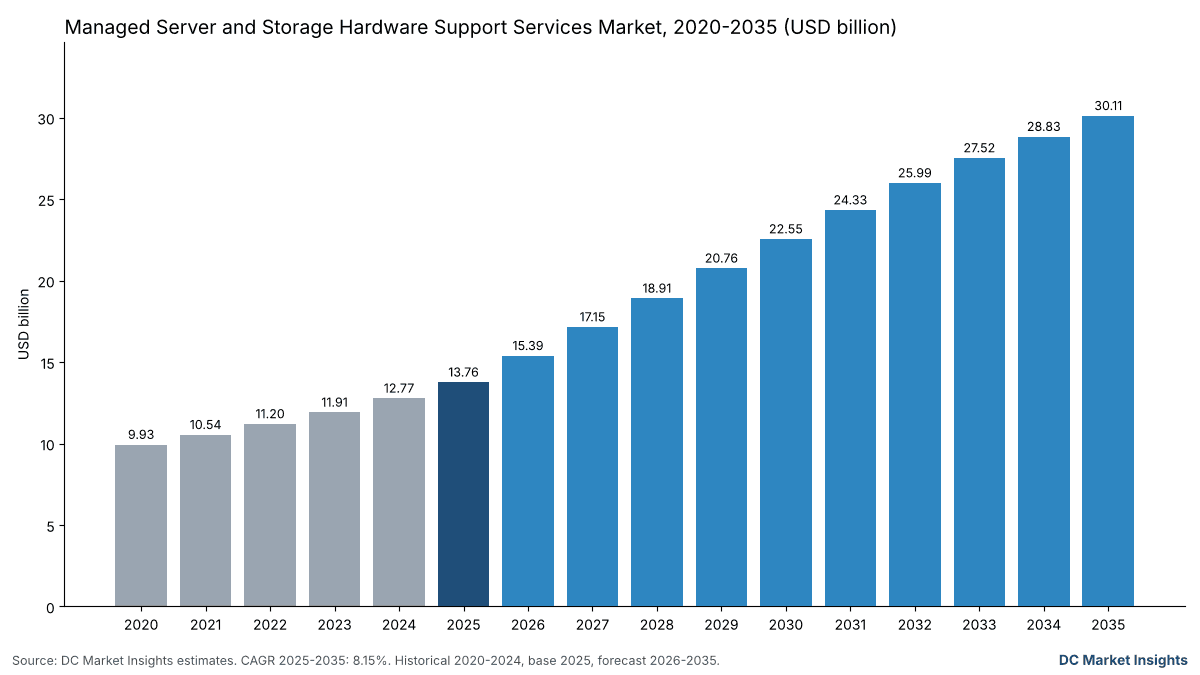
Il Mercato globale dei servizi gestiti di supporto hardware per server e storage valeva USD 9,93 miliardi nel 2020, ha raggiunto USD 13,76 miliardi nel 2025 e si prevede raggiunga USD 30,11 miliardi entro il 2035, con un CAGR dell’8,15% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 13,76 miliardi |
| Dimensione del mercato 2026 | USD 15,39 miliardi |
| CAGR 2025-2035 | 8,15% |
| Dimensione del mercato 2035 | USD 30,11 miliardi |
| Segmenti analizzati | Tipo di hardware, Tipo di fornitore, Tipo di servizio, Utente finale |
Dal 2020 al 2025 la crescita è stata del 6,73% annuo, con il carico IT installato nei data center salito da 68 GW a 116 GW mentre il prezzo del supporto per megawatt convenzionale scendeva da USD 300.000 a USD 235.000. Dopo il 2025 la crescita accelera all’8,15% perché la quota AI del carico installato sale dal 14% al 52% entro il 2035, e ogni megawatt AI supportato comporta USD 520.000 di supporto nel 2025 contro USD 235.000 per un megawatt convenzionale. DC Market Insights prevede USD 22,55 miliardi nel 2030, quando saranno installati 207 GW di carico IT.
Che cosa comprende il Mercato dei servizi gestiti di supporto hardware per server e storage?
Il Mercato dei servizi gestiti di supporto hardware per server e storage conteggia USD 13,76 miliardi di spesa 2025 in contratti che mantengono in funzione server e sistemi di storage dei data center dopo l’acquisto, indipendentemente da chi eroga il servizio.
Incluso
- Contratti di supporto OEM per server e storage oltre la garanzia di base, come i livelli di supporto esteso, premium e mission-critical, inclusa la componente hardware degli abbonamenti di supporto per lo storage.
- Manutenzione di terze parti di server e storage, incluso il supporto post-garanzia e a fine vita del servizio, e i programmi di supporto multivendor.
- Tecnici on-site, logistica dei ricambi e riparazione in laboratorio, kit di ricambi on-site, monitoraggio remoto e supporto proattivo, aggiornamenti firmware e servizi di estensione del ciclo di vita.
- Supporto per server AI e GPU, inclusa la sostituzione on-site di componenti per i sistemi GPU.
Escluso
- Supporto per switch e router di rete, supporto e abbonamenti software e hosting gestito (conteggiati nel Mercato dei servizi gestiti per data center), nonché la garanzia di fabbrica standard inclusa nel prezzo dell’hardware.
- Acquisti di hardware (conteggiati nel Mercato dei server cloud e in altri report sull’hardware), manutenzione di alimentazione e raffreddamento, e dismissione, cancellazione dei dati e rivendita di apparecchiature obsolete (conteggiate nel Mercato della dismissione degli asset IT (ITAD) per data center).
- Riparazioni che i cloud hyperscale eseguono con personale e ricambi propri, che non generano alcuna transazione di mercato.
Come si combinano i segmenti
Ogni megawatt di carico IT supportato comporta un unico prezzo medio di supporto, ripartito per tipo di hardware, per chi lo eroga e per tipo di servizio. Nel 2025 la ripartizione era 58,27% server convenzionali, 20,99% server AI e GPU e 20,73% sistemi di storage; per fornitore, il 74,00% è andato agli OEM e il 21,00% ai manutentori terzi.
Perché le stime del Mercato dei servizi gestiti di supporto hardware per server e storage differiscono?
Il dato DC Market Insights di USD 15,39 miliardi per il 2026 conteggia solo il supporto a pagamento per server e storage dei data center, per cui è inferiore alle stime relative ai servizi di supporto IT nel loro complesso.
Le definizioni più ampie aggiungono il supporto per PC, stampanti e apparati di rete, i canoni di manutenzione software, i servizi gestiti e l’outsourcing, la messa in opera e l’installazione, oppure il valore della garanzia già incluso nei prezzi dell’hardware. Alcune conteggiano l’intero fatturato da servizi dei fornitori di hardware, che copre anche laptop e consulenza. DC Market Insights considera solo il livello di supporto hardware per server e storage dei data center, per cui il dato rientra nel Mercato dei servizi gestiti per data center e nel Mercato dell’outsourcing per data center.
| Elemento | In questo report | Motivo |
|---|---|---|
| Supporto per server e storage da parte degli OEM | Sì, USD 10,18 miliardi nel 2025 | Servizio a pagamento che mantiene in funzione l’hardware |
| Manutenzione di terze parti | Sì, USD 2,89 miliardi nel 2025 | Stesso servizio da un fornitore non OEM |
| Supporto e abbonamenti software | No | Pagato per il codice, non per l’hardware |
| Supporto per PC, stampanti e reti | No | Non riguarda server o storage dei data center |
| Riparazione interna degli hyperscaler | No | Nessuna transazione di mercato |
I piccoli acquirenti rientrano nel perimetro: un’azienda con pochi rack in una sala di colocation che acquista supporto next-business-day da un OEM o da un manutentore terzo rientra nel segmento Imprese, che deteneva il 52,00% del valore 2025.
Fattori trainanti: perché la spesa per il supporto di server e storage è in aumento?
Tre fattori portano il Mercato dei servizi gestiti di supporto hardware per server e storage da USD 13,76 miliardi nel 2025 a USD 15,39 miliardi nel 2026: una vita utile più lunga dei server, prezzi più alti dei componenti di ricambio e parchi AI acquistati da proprietari che non sono in grado di ripararli internamente.
La vita dei server si allunga a 5,5 e 6 anni in Meta e Alphabet
Meta ha esteso la vita utile della maggior parte dei server e degli asset di rete a 5,5 anni dal 1° gennaio 2025, riducendo gli ammortamenti 2025 di USD 2,92 miliardi, secondo il suo bilancio annuale. Alphabet ha dichiarato nel bilancio annuale 2025 di ammortizzare server e apparati di rete “generalmente in un periodo di sei anni”. Le imprese seguono la stessa logica con parchi più piccoli, e ogni anno oltre una garanzia triennale richiede un contratto a pagamento; DC Market Insights conteggia 44.892 MW di carico IT convenzionale sotto supporto a pagamento nel 2025, per un valore di USD 10,55 miliardi.
I prezzi di memorie e dischi rendono la riparazione più conveniente della sostituzione: prezzi DRAM in aumento di circa il 180%
Micron ha riportato nel bilancio annuale dell’esercizio 2026 che le vendite di DRAM sono aumentate del 252% “principalmente grazie a un aumento di circa il 180% dei prezzi medi di vendita” e che l’allocazione delle forniture “potrebbe avere un impatto su alcuni clienti”. Seagate ha citato “azioni di prezzo favorevoli” per ricavi dell’esercizio 2026 di circa USD 12,2 miliardi, e Dell Technologies ha dichiarato di attendersi una “notevole inflazione dei costi dei componenti” nell’esercizio 2027, secondo i rispettivi bilanci annuali. Prezzi dei componenti più alti aumentano il valore dei magazzini ricambi e della riparazione in laboratorio, per cui la Logistica dei ricambi e riparazione in laboratorio cresce da USD 3,71 miliardi nel 2025 a USD 7,83 miliardi entro il 2035.
I parchi di server AI al di fuori degli hyperscaler richiedono tempi di risposta orari
Dell Technologies ha venduto USD 24,68 miliardi di server ottimizzati per l’AI nell’esercizio 2026, secondo il suo comunicato sui risultati, per lo più ad acquirenti diversi dai maggiori cloud. NVIDIA offre DGX Enterprise Support con una risposta di severità 1 “di un’ora o meno” e opzioni aggiuntive per tecnici on-site e ricambi on-site, e Supermicro ha lanciato un’opzione di risposta on-site in 4 ore nell’ottobre 2025, secondo entrambe le società. DC Market Insights conteggia 6.171 MW di carico AI sotto supporto a pagamento nel 2025 a USD 520.000 per MW-anno, e il supporto per i Server AI e GPU sale da USD 2,89 miliardi a USD 17,70 miliardi entro il 2035.
Tendenze di mercato: come sta cambiando il supporto hardware?
I manutentori terzi si stanno aggregando in piattaforme globali e il supporto per lo storage si sta trasformando in abbonamento, il che porta la Manutenzione di terze parti dal 21,00% del valore nel 2025 al 24,00% entro il 2035.
I manutentori terzi si consolidano: fusione tra Park Place e Service Express a gennaio 2026
Park Place Technologies ha completato la fusione con Service Express il 6 gennaio 2026, dando vita a una società con oltre 3.000 dipendenti e oltre 20.000 clienti che opera come Park Place (Park Place Technologies, gennaio 2026). Evernex ha acquisito Comptest in Polonia a marzo 2026 ed Empowered e OrderWork nel Regno Unito a giugno 2026, la sua decima acquisizione da quando 3i ha investito nel 2019, e ha dichiarato di supportare oltre 692.000 sistemi IT in più di 165 paesi. Le piattaforme più grandi possono tenere ricambi in un maggior numero di città, aspetto che DC Market Insights riflette in una crescita della Manutenzione di terze parti del 9,60% annuo fino a USD 7,23 miliardi entro il 2035.
Il supporto per lo storage diventa un abbonamento: servizi in abbonamento di Everpure in crescita del 15,1%
Everpure, in precedenza Pure Storage, ha riportato ricavi da servizi in abbonamento di USD 1,69 miliardi per l’esercizio 2026, in crescita del 15,1% da USD 1,47 miliardi, una voce che comprende supporto e manutenzione, secondo il suo comunicato sui risultati. NetApp ha riportato ricavi da supporto di USD 2,64 miliardi per l’esercizio 2026, rispetto a USD 2,51 miliardi, pari al 38,1% dei suoi ricavi di USD 6,93 miliardi (risultati dell’esercizio 2026 di NetApp). Nel modello DC Market Insights la spesa per il supporto dello storage cresce da USD 2,85 miliardi nel 2025 a USD 4,47 miliardi entro il 2035, al 4,60% annuo.
Sfide del mercato: che cosa limita i ricavi del supporto hardware?
Due limiti mantengono il supporto a pagamento al 45% del carico IT convenzionale e al 38% di quello AI nel 2025: i maggiori cloud riparano il proprio hardware e il prezzo del supporto per megawatt diminuisce con l’aumentare della densità dell’hardware.
Gli hyperscaler riparano internamente: Amazon ha speso USD 128,3 miliardi in investimenti netti nel 2025
Amazon ha riportato acquisti netti di immobili e attrezzature per USD 128,3 miliardi nel 2025, rispetto a USD 77,7 miliardi nel 2024, e ha ridotto la vita utile di una parte dei server e delle apparecchiature di rete da sei a cinque anni dal gennaio 2025, aggiungendo USD 1,4 miliardi di ammortamenti, secondo il suo bilancio annuale. Parchi di queste dimensioni sono manutenuti dai tecnici dei proprietari con ricambi acquistati in grandi volumi, per cui i Fornitori di cloud hyperscale detenevano solo il 12,00% del valore del supporto 2025 nel modello DC Market Insights.
I ricavi del supporto tradizionale sono stabili: IBM Infrastructure Support a USD 5,10 miliardi nel 2025
IBM ha riportato ricavi Infrastructure Support di USD 5,10 miliardi nel 2025 contro USD 5,11 miliardi nel 2024, un calo dello 0,1%, mentre i ricavi del segmento Infrastructure sono cresciuti del 12,1% (bilancio annuale 2025 di IBM). L’andamento corrisponde al modello DC Market Insights, in cui il supporto per i Server convenzionali passa da USD 8,02 miliardi nel 2025 a USD 7,94 miliardi entro il 2035, una variazione del -0,10% annuo, perché il prezzo per megawatt supportato scende da USD 235.000 a USD 175.000.
Opportunità di mercato: dove il supporto hardware genererà più valore?
I cloud GPU e il supporto proattivo da remoto aggiungono il maggior valore fino al 2035: i Fornitori di colocation e cloud GPU aggiungono USD 5,93 miliardi e il Monitoraggio remoto e supporto proattivo aggiunge USD 4,75 miliardi tra il 2025 e il 2035 (stima DC Market Insights; i due valori si sovrappongono in parte).
Cloud GPU e tenant di colocation raggiungono USD 8,13 miliardi entro il 2035
Gli operatori di cloud GPU gestiscono migliaia di acceleratori per sito senza i depositi di ricambi dei maggiori cloud, e NVIDIA vende ricambi on-site e la conservazione dei supporti dati come opzioni aggiuntive del suo supporto DGX proprio per questo tipo di acquirente, secondo la società. I Fornitori di colocation e cloud GPU crescono da USD 2,20 miliardi nel 2025 a USD 8,13 miliardi entro il 2035, al 13,96% annuo, l’utente finale più dinamico del modello.
Monitoraggio remoto e supporto proattivo raggiungono USD 7,23 miliardi entro il 2035
La telemetria che prevede il guasto di un disco o di un modulo di memoria consente a un fornitore di spedire il componente prima dell’interruzione, aspetto ancora più importante quando un modulo DRAM di ricambio costa molto più che nel 2024. IBM descrive il proprio supporto come “servizi di manutenzione e supporto completi, proattivi e basati sull’AI” per prodotti IBM e di altri fornitori nel suo bilancio annuale 2025. Il Monitoraggio remoto e supporto proattivo cresce dell’11,30% annuo, passando dal 18,00% del valore 2025 al 24,00% entro il 2035.
Prezzi: quanto costa il supporto hardware per server e storage per megawatt?
Il prezzo medio del supporto era di circa USD 235.000 per megawatt-anno convenzionale supportato e USD 520.000 per megawatt-anno AI supportato nel 2025 (stima DC Market Insights).
| Tariffa unitaria (stima DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Supporto per MW-anno convenzionale supportato (USD) | 300.000 | 235.000 | 200.000 | 175.000 |
| Supporto per MW-anno AI supportato (USD) | 620.000 | 520.000 | 440.000 | 380.000 |
| Quota del carico IT convenzionale sotto supporto a pagamento | 48% | 45% | 42% | 40% |
| Quota del carico IT AI sotto supporto a pagamento | 40% | 38% | 34% | 32% |
Riferimenti di prezzo pubblici: i ricavi da supporto di NetApp equivalevano al 38,1% dei ricavi dell’esercizio 2026, e Dell Technologies registrava USD 26,93 miliardi di ricavi differiti, per lo più servizi di supporto e messa in opera, alla fine dell’esercizio 2026, secondo i rispettivi documenti societari. La tariffa convenzionale equivale a circa il 2,6% annuo dei circa USD 9 milioni di hardware server e storage installato per megawatt, una stima DC Market Insights.
Norme e regolamentazione: quali regole influenzano il supporto per server e storage?
Quattro norme europee adottate tra il 2019 e il 2026 influenzano il mercato da USD 15,39 miliardi del 2026, principalmente mantenendo i server riparabili e il firmware disponibile per 8 anni.
- Regolamento (UE) 2019/424 della Commissione (progettazione ecocompatibile di server e prodotti di archiviazione dati): dal 1° marzo 2020 i sistemi di fissaggio non devono impedire la rimozione di unità di archiviazione, memoria, processori, schede, alimentatori e batterie per la riparazione, e le informazioni di riparazione devono essere accessibili ai terzi registrati, “compresa … la manutenzione da parte di terzi”; dal 1° marzo 2021 l’ultima versione del firmware deve restare disponibile per almeno 8 anni dopo la vendita dell’ultima unità di un modello.
- Regolamento delegato (UE) 2024/1364 della Commissione (14 marzo 2024): i data center con almeno 500 kilowatt (kW) di potenza IT comunicano dati energetici e di prestazione, la prima volta entro il 15 settembre 2024 e poi entro il 15 maggio di ogni anno (Fonte: Governo d’Irlanda).
- Direttiva (UE) 2024/1799 sulla riparazione dei beni (13 giugno 2024): stabilisce norme comuni di riparazione per i prodotti soggetti a requisiti di riparazione ai sensi del diritto UE; è rivolta principalmente ai consumatori (Fonte: EUR-Lex).
- Sistema UE di rating dei data center (21 settembre 2026): la Commissione europea ha proposto un sistema comune di rating per i data center, con standard minimi di prestazione previsti per il secondo trimestre 2027 (Fonte: Commissione europea).
Segmentazione del mercato: quali segmenti guidano il Mercato dei servizi gestiti di supporto hardware per server e storage?
I Contratti di supporto OEM guidano con USD 10,18 miliardi nel 2025, mentre Server AI e GPU, Supporto di integratori e fornitori di servizi gestiti, Monitoraggio remoto e supporto proattivo e Fornitori di colocation e cloud GPU crescono più rapidamente nelle rispettive dimensioni.
Mercato dei servizi gestiti di supporto hardware per server e storage per tipo di hardware
| Tipo di hardware | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server convenzionali | 8.017,71 | 58,27% | 7.941,70 | -0,10% |
| Server AI e GPU | 2.888,12 | 20,99% | 17.698,64 | 19,88% |
| Sistemi di storage | 2.852,81 | 20,73% | 4.474,42 | 4,60% |
Nel modello DC Market Insights i Server AI e GPU superano i Server convenzionali nel 2029 e raggiungono il 58,77% del valore entro il 2035.
Mercato dei servizi gestiti di supporto hardware per server e storage per tipo di fornitore
| Tipo di fornitore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Contratti di supporto OEM | 10.181,39 | 74,00% | 21.080,32 | 7,55% |
| Manutenzione di terze parti | 2.889,31 | 21,00% | 7.227,54 | 9,60% |
| Supporto di integratori e fornitori di servizi gestiti | 687,93 | 5,00% | 1.806,88 | 10,14% |
Il Supporto di integratori e fornitori di servizi gestiti cresce più rapidamente, al 10,14% annuo, poiché gli outsourcer integrano il supporto hardware in contratti più ampi.
Mercato dei servizi gestiti di supporto hardware per server e storage per tipo di servizio
| Tipo di servizio | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Riparazione guasti e assistenza tecnica on-site | 6.053,80 | 44,00% | 11.443,60 | 6,57% |
| Logistica dei ricambi e riparazione in laboratorio | 3.714,83 | 27,00% | 7.829,84 | 7,74% |
| Monitoraggio remoto e supporto proattivo | 2.476,56 | 18,00% | 7.227,54 | 11,30% |
| Servizi firmware e di estensione del ciclo di vita | 1.513,45 | 11,00% | 3.613,77 | 9,09% |
La Riparazione guasti e assistenza tecnica on-site resta il principale tipo di servizio con il 38,00% del valore 2035.
Mercato dei servizi gestiti di supporto hardware per server e storage per utente finale
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Imprese | 7.154,49 | 52,00% | 12.045,90 | 5,35% |
| Fornitori di colocation e cloud GPU | 2.201,38 | 16,00% | 8.130,98 | 13,96% |
| Governo e settore pubblico | 1.926,21 | 14,00% | 3.914,92 | 7,35% |
| Fornitori di cloud hyperscale | 1.651,04 | 12,00% | 3.914,92 | 9,02% |
| Operatori di telecomunicazioni | 825,52 | 6,00% | 2.108,03 | 9,83% |
Le Imprese scendono dal 52,00% al 40,00% del valore, poiché i cloud GPU e i tenant di colocation assumono una quota maggiore dell’hardware supportato.
DC Exclusive: il registro della vita utile dei server, 4 hyperscaler tra 5 e 6 anni e quanto vale in supporto un anno in più
Questo registro è una stima DC Market Insights basata su 8 input: le informative sulla vita utile di 4 hyperscaler e le 4 tariffe di supporto del modello DC Market Insights; mostra che cosa significa un anno in più di vita dell’hardware per la spesa in supporto.
| Società | Vita utile dei server dichiarata | Decorrenza | Effetto contabile |
|---|---|---|---|
| Amazon | Parte dei server e delle apparecchiature di rete ridotta da 6 a 5 anni | Gennaio 2025 | +USD 1,4 miliardi di ammortamenti nel 2025 |
| Meta | La maggior parte dei server e degli asset di rete estesa a 5,5 anni | Gennaio 2025 | -USD 2,92 miliardi di ammortamenti nel 2025 |
| Alphabet | Server e apparati di rete generalmente 6 anni | Bilancio annuale 2025 | Politica invariata |
| Microsoft | Server e apparati di rete da 2 a 6 anni | Bilancio annuale dell’esercizio 2026 | Intervallo, nessuna vita utile unica |
| Un anno di servizio in più (stima DC Market Insights) | MW convenzionale | MW AI |
|---|---|---|
| Prezzo del supporto per MW-anno, 2025 | USD 235.000 | USD 520.000 |
| Prezzo del supporto per MW-anno, 2030 | USD 200.000 | USD 440.000 |
| Supporto aggiuntivo per una sala da 10 MW mantenuta un anno in più, prezzi 2025 | USD 2,35 milioni | USD 5,20 milioni |
La lezione per gli acquirenti è che le estensioni della vita utile e i budget di supporto vanno di pari passo: il passaggio di Meta a 5,5 anni ha fatto risparmiare USD 2,92 miliardi di ammortamenti in un solo anno, e un proprietario più piccolo che segue la stessa strada dovrebbe mettere a budget circa USD 235.000 annui di supporto per ogni megawatt convenzionale mantenuto oltre la garanzia. Nello stesso mese Amazon ha riportato una parte dei suoi server a cinque anni, motivo per cui il modello utilizza una quota di supporto a pagamento più bassa per il carico AI (38%) che per quello convenzionale (45%).
Analisi regionale: quale regione spende di più per il supporto di server e storage?
Il Nord America guida con il 42,00% del valore 2025, e l’Asia-Pacifico cresce più rapidamente, al 10,21% annuo fino al 2035.
Mercato dei servizi gestiti di supporto hardware per server e storage in Nord America
Il Nord America ha generato USD 5,78 miliardi nel 2025, il 42,00% del valore, e cresce del 7,49% annuo fino a USD 11,90 miliardi entro il 2035 (stima DC Market Insights). Park Place Technologies, con sede a Cleveland, opera come un’unica società con Service Express da gennaio 2026, e i soli Stati Uniti rappresentano USD 5,23 miliardi del valore 2025.
Mercato dei servizi gestiti di supporto hardware per server e storage in Europa
L’Europa ha generato USD 3,58 miliardi nel 2025, il 26,00% del valore, e cresce del 6,60% annuo fino a USD 6,78 miliardi entro il 2035 (stima DC Market Insights). Il Regolamento (UE) 2019/424 della Commissione impone ai produttori di server di condividere le informazioni di riparazione con i manutentori terzi registrati, ed Evernex ha aggiunto Comptest in Polonia ed Empowered e OrderWork nel Regno Unito nel 2026.
Mercato dei servizi gestiti di supporto hardware per server e storage in Asia-Pacifico
L’Asia-Pacifico ha generato USD 3,30 miliardi nel 2025, il 24,00% del valore, e cresce del 10,21% annuo fino a USD 8,73 miliardi entro il 2035 (stima DC Market Insights). L’India cresce più rapidamente, al 15,70% annuo, grazie all’aumento di capacità dei data center aziendali e governativi, mentre Giappone e Cina mantengono ampi parchi di sistemi con supporto OEM.
Mercato dei servizi gestiti di supporto hardware per server e storage in Medio Oriente e Africa
Medio Oriente e Africa hanno generato USD 550,35 milioni nel 2025, il 4,00% del valore, e crescono del 9,91% annuo fino a USD 1,42 miliardi entro il 2035 (stima DC Market Insights). L’Arabia Saudita guida la regione con USD 132,08 milioni nel 2025 e cresce dell’11,61% annuo con l’entrata in funzione dei cluster AI sovrani, ed Evernex ha aggiunto un fornitore in Marocco, secondo la società.
Mercato dei servizi gestiti di supporto hardware per server e storage in America Latina
L’America Latina ha generato USD 550,35 milioni nel 2025, il 4,00% del valore, e cresce dell’8,93% annuo fino a USD 1,29 miliardi entro il 2035 (stima DC Market Insights). Il Brasile detiene USD 231,15 milioni del valore 2025, ed Evernex vi si è espansa tramite l’acquisizione di Maminfo, secondo la società.
Analisi per paese: quali paesi guidano la spesa per il supporto hardware?
Gli Stati Uniti guidano con USD 5,23 miliardi nel 2025, e l’India è il grande paese più dinamico, al 15,70% annuo.
| Posizione 2025 | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5.229,66 | 10.705,80 | 7,43% |
| 2 | Cina | Asia-Pacifico | 1.188,75 | 3.056,65 | 9,90% |
| 3 | Giappone | Asia-Pacifico | 792,50 | 1.659,32 | 7,67% |
| 4 | Germania | Europa | 787,00 | 1.456,80 | 6,35% |
| 5 | Regno Unito | Europa | 715,45 | 1.287,41 | 6,05% |
| 6 | Francia | Europa | 465,04 | 846,98 | 6,18% |
| 7 | Canada | Nord America | 433,40 | 892,15 | 7,49% |
| 8 | India | Asia-Pacifico | 264,17 | 1.135,33 | 15,70% |
| 9 | Corea del Sud | Asia-Pacifico | 254,26 | 628,80 | 9,48% |
| 10 | Brasile | America Latina | 231,15 | 543,87 | 8,93% |
| 11 | Australia | Asia-Pacifico | 231,14 | 567,66 | 9,40% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 132,08 | 396,31 | 11,61% |
Nel modello l’India passa dall’ottavo posto nel 2025 al sesto entro il 2035, poiché il suo carico installato nei data center cresce più rapidamente di qualsiasi altro grande mercato; la Cina resta seconda, poiché i produttori nazionali di server supportano la maggior parte del suo parco.
Scenari di previsione: quanto potrebbe valere il Mercato dei servizi gestiti di supporto hardware per server e storage entro il 2035?
Il Mercato dei servizi gestiti di supporto hardware per server e storage raggiunge USD 30,11 miliardi entro il 2035 nello scenario base, in un intervallo compreso tra USD 22,25 miliardi e USD 38,13 miliardi.
| Scenario | Quota del carico AI sotto supporto a pagamento 2035 | Prezzo del supporto rispetto al base | Mercato 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Basso | 25,6% | -15% | USD 22,25 miliardi | 4,93% |
| Base | 32,0% | Base | USD 30,11 miliardi | 8,15% |
| Alto | 38,4% | +12% | USD 38,13 miliardi | 10,73% |
Lo scenario basso presuppone che i cloud GPU creino propri team di riparazione e che i prezzi del supporto scendano più rapidamente; lo scenario alto presuppone che l’hardware AI invecchi più in fretta e che un maggior numero di proprietari acquisti supporto on-site premium.
Analisi competitiva: chi guida il Mercato dei servizi gestiti di supporto hardware per server e storage?
Dell Technologies detiene circa il 22% del valore 2025 e i cinque maggiori fornitori circa il 59% (stima DC Market Insights basata sui ricavi dichiarati da servizi, supporto e ricavi differiti e sui parchi installati).
- Dell Technologies: ricavi da servizi dell’esercizio 2026 di USD 23,13 miliardi a livello di gruppo; ricavi differiti di USD 26,93 miliardi, per lo più supporto e messa in opera; ricavi dell’Infrastructure Solutions Group (ISG) di USD 60,83 miliardi.
- Hewlett Packard Enterprise: ricavi Server dell’esercizio 2025 di USD 17,75 miliardi; Server, Hybrid Cloud e Financial Services sono confluiti in un segmento Cloud and AI dall’esercizio 2026.
- IBM: ricavi Infrastructure Support di USD 5,10 miliardi nel 2025, relativi all’hardware IBM e di altri fornitori.
- Lenovo: supporto per server e storage tramite il suo Infrastructure Solutions Group.
- Park Place Technologies: fusione con Service Express il 6 gennaio 2026; oltre 3.000 dipendenti e oltre 20.000 clienti.
- Evernex: oltre 692.000 sistemi IT supportati in più di 165 paesi (giugno 2026).
- NetApp: ricavi da supporto di USD 2,64 miliardi nell’esercizio 2026.
- Everpure (in precedenza Pure Storage): ricavi da servizi in abbonamento di USD 1,69 miliardi nell’esercizio 2026.
- Supermicro: Data Center Building Block Solutions con opzione di risposta on-site in 4 ore (ottobre 2025).
- NVIDIA: DGX Enterprise Support con opzioni aggiuntive per tecnici on-site e ricambi on-site.
- Kyndryl: ricavi dell’esercizio 2026 di USD 15,09 miliardi nei servizi infrastrutturali.
- Hitachi Vantara: supporto per sistemi di storage.
- Fujitsu: supporto per server e storage in Giappone e in Europa.
- Huawei: supporto per server e storage, principalmente in Cina.
- Inspur: supporto per server, principalmente in Cina.
Le quote di mercato sono stime DC Market Insights; le linee di servizi degli OEM includono anche attività su PC, software e messa in opera, per cui viene conteggiata solo la componente di supporto hardware per server e storage.
Sviluppi recenti nel Mercato dei servizi gestiti di supporto hardware per server e storage
- A giugno 2026 Evernex ha acquisito Empowered e OrderWork nel Regno Unito, la sua decima acquisizione dal 2019 (Fonte: Evernex).
- A maggio 2026 NetApp ha riportato ricavi da supporto dell’esercizio 2026 di USD 2,64 miliardi (Fonte: NetApp).
- A marzo 2026 Evernex ha acquisito Comptest, specialista di infrastrutture per le telecomunicazioni in Polonia (Fonte: Evernex).
- A febbraio 2026 Everpure ha riportato ricavi da servizi in abbonamento dell’esercizio 2026 di USD 1,69 miliardi, in crescita del 15,1% (Fonte: Everpure).
- A gennaio 2026 Park Place Technologies ha completato la fusione con Service Express (Fonte: Park Place Technologies).
- A ottobre 2025 Supermicro ha lanciato Data Center Building Block Solutions con un’opzione di risposta on-site in 4 ore (Fonte: Supermicro).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei servizi gestiti di supporto hardware per server e storage
DC Market Insights ha costruito il Mercato dei servizi gestiti di supporto hardware per server e storage con un approccio bottom-up a partire dal carico IT installato nei data center: 68 GW nel 2020, 116 GW nel 2025, 207 GW nel 2030 e 311 GW nel 2035, con la quota AI in crescita dal 2% nel 2020 al 14% nel 2025 e al 52% nel 2035.
Supporto = carico IT convenzionale × quota sotto supporto a pagamento (45% nel 2025, 40% nel 2035) × USD 235.000 per MW-anno (USD 175.000 nel 2035) + carico IT AI × quota sotto supporto a pagamento (38% nel 2025, 32% nel 2035) × USD 520.000 per MW-anno (USD 380.000 nel 2035). Segmenti, 5 regioni e 12 paesi sono quote del totale e lo sommano in ogni anno. Per saperne di più consulta la nostra metodologia di ricerca.
Verifiche dei limiti: (1) limite superiore: il valore 2025 di USD 13,76 miliardi è pari all’86% della voce IT Hardware Support and Maintenance da USD 15,97 miliardi nel modello DC Market Insights del Mercato dei servizi gestiti per data center, che copre anche l’hardware di rete; (2) limite superiore: la tariffa convenzionale di USD 235.000 per MW-anno è pari a circa il 2,6% dei circa USD 9 milioni di hardware server e storage per megawatt installato; (3) limite inferiore: il supporto NetApp (USD 2,64 miliardi), i servizi in abbonamento Everpure (USD 1,69 miliardi) e IBM Infrastructure Support (USD 5,10 miliardi) sommano USD 9,43 miliardi, un valore inferiore al mercato prima ancora di conteggiare Dell Technologies, Hewlett Packard Enterprise, Lenovo e i manutentori terzi.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Perimetro: incluso ed escluso
- 1.3Come si combinano i segmenti
- 02Statistiche chiave e punti chiave del mercato
- 2.1Statistiche chiave del mercato
- 2.2Punti chiave
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Dimensione del mercato 2020-2035
- 04Perché le stime differiscono
- 4.1Tabella di confronto del perimetro
- 4.2Piccoli acquirenti nel perimetro
- 05Fattori trainanti del mercato
- 5.1La vita dei server si allunga a 5,5 e 6 anni
- 5.2I prezzi di memorie e dischi rendono la riparazione più conveniente della sostituzione
- 5.3I parchi di server AI richiedono tempi di risposta orari
- 06Tendenze di mercato
- 6.1I manutentori terzi si consolidano
- 6.2Il supporto per lo storage diventa un abbonamento
- 07Sfide del mercato
- 7.1Gli hyperscaler riparano internamente
- 7.2I ricavi del supporto tradizionale sono stabili
- 08Opportunità di mercato
- 8.1Cloud GPU e tenant di colocation
- 8.2Monitoraggio remoto e supporto proattivo
- 09Prezzi
- 9.1Prezzo del supporto per megawatt, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Norme e regolamentazione
- 10.1Regolamento (UE) 2019/424 della Commissione
- 10.2Regolamento delegato (UE) 2024/1364
- 10.3Direttiva (UE) 2024/1799
- 10.4Sistema UE di rating dei data center
- 11Segmentazione del mercato
- 11.1Per tipo di hardware: Server convenzionali, Server AI e GPU, Sistemi di storage
- 11.2Per tipo di fornitore: Contratti di supporto OEM, Manutenzione di terze parti, Supporto di integratori e fornitori di servizi gestiti
- 11.3Per tipo di servizio: Riparazione guasti e assistenza tecnica on-site, Logistica dei ricambi e riparazione in laboratorio, Monitoraggio remoto e supporto proattivo, Servizi firmware e di estensione del ciclo di vita
- 11.4Per utente finale: Imprese, Fornitori di colocation e cloud GPU, Governo e settore pubblico, Fornitori di cloud hyperscale, Operatori di telecomunicazioni
- 12DC Exclusive: il registro della vita utile dei server
- 12.1Vita utile dei server degli hyperscaler
- 12.2Valore di un anno di supporto in più
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia-Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Germania
- 14.5Regno Unito
- 14.6Francia
- 14.7Canada
- 14.8India
- 14.9Corea del Sud
- 14.10Brasile
- 14.11Australia
- 14.12Arabia Saudita
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3IBM
- 16.4Lenovo
- 16.5Park Place Technologies
- 16.6Evernex
- 16.7NetApp
- 16.8Everpure
- 16.9Supermicro
- 16.10NVIDIA
- 16.11Kyndryl
- 16.12Hitachi Vantara
- 16.13Fujitsu
- 16.14Huawei
- 16.15Inspur
- 17Sviluppi recenti
- 17.1Sviluppi 2025-2026
- 18Metodologia di ricerca
- 18.1Modello bottom-up
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei servizi gestiti di supporto hardware per server e storage, 2020-2035
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo del supporto per megawatt, 2020-2035
- Tabella 4Mercato per tipo di hardware
- Tabella 5Mercato per tipo di fornitore
- Tabella 6Mercato per tipo di servizio
- Tabella 7Mercato per utente finale
- Tabella 8Vita utile dei server degli hyperscaler
- Tabella 9Valore di un anno di supporto in più
- Tabella 10I primi 12 paesi
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 15,39 miliardi nel 2026, l’11,83% in più rispetto a USD 13,76 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 30,11 miliardi entro il 2035, con un CAGR dell’8,15% dal 2025.
L’8,15% annuo dal 2025 al 2035, dopo il 6,73% annuo dal 2020 al 2025, mentre il carico IT installato nei data center sale da 116 GW a 311 GW e la sua quota AI dal 14% al 52% (stima DC Market Insights).
Circa USD 235.000 per megawatt-anno convenzionale supportato e USD 520.000 per megawatt-anno AI supportato nel 2025 (stima DC Market Insights), pari a circa il 2,6% annuo del valore dell’hardware installato per megawatt.
I Contratti di supporto OEM, con USD 10,18 miliardi ovvero il 74,00% del valore 2025. La Manutenzione di terze parti cresce del 9,60% annuo fino a USD 7,23 miliardi entro il 2035.
I Server AI e GPU, al 19,88% annuo, da USD 2,89 miliardi nel 2025 a USD 17,70 miliardi entro il 2035, mentre il supporto per i Server convenzionali resta intorno a USD 8 miliardi annui.
Meta ha portato la maggior parte dei server a una vita utile di 5,5 anni dal gennaio 2025, riducendo gli ammortamenti 2025 di USD 2,92 miliardi, e Alphabet utilizza sei anni. Ogni anno in cui un server resta in funzione oltre la garanzia richiede un contratto di supporto a pagamento.
Il Nord America, con USD 5,78 miliardi ovvero il 42,00% del valore 2025. L’Asia-Pacifico cresce più rapidamente, al 10,21% annuo, e l’India è il grande paese più dinamico, al 15,70%.
Il supporto di server e storage da parte di un fornitore diverso dal produttore originale, spesso dopo la scadenza della finestra di supporto OEM. Valeva USD 2,89 miliardi nel 2025, e Park Place Technologies si è fusa con Service Express a gennaio 2026.
Dell Technologies detiene circa il 22% del valore 2025 e i cinque maggiori fornitori circa il 59% (stima DC Market Insights). Sono attivi anche Hewlett Packard Enterprise, IBM, Lenovo, Park Place Technologies, Evernex, NetApp ed Everpure.
Il dato DC Market Insights di USD 15,39 miliardi per il 2026 conteggia solo il supporto a pagamento per server e storage dei data center. Le stime che aggiungono il supporto per PC e reti, la manutenzione software o i servizi gestiti sono più elevate.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.