
Markt für Managed Support Services für Server- und Speicherhardware: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Managed Support Services für Server- und Speicherhardware: 2025 lag das Marktvolumen bei USD 13.76 Mrd.; bis 2035 soll es bei einer CAGR von 8.15 % auf USD 30.11 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen und wichtigste Erkenntnisse
- 03Zusammenfassung
- 04Warum Schätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preise
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 9Profilierte Unternehmen
Profilierte Unternehmen
- Lenovo: server and storage support through its Infrastructure Solutions Group
- Evernex: more than 692,000 IT systems supported in 165+ countries (June 2026)
- NetApp: support revenue USD 2.64 billion in fiscal 2026
- NVIDIA: DGX Enterprise Support with on-site engineer and on-site spares add-ons
- Kyndryl: fiscal 2026 revenue USD 15.09 billion across infrastructure services
- Hitachi Vantara: storage system support
- Fujitsu: server and storage support in Japan and Europe
- Huawei: server and storage support, mainly in China
- Inspur: server support, mainly in China
Vollständige Analyse
Der Markt für Managed Support Services für Server- und Speicherhardware wird 2026 auf 15,39 Mrd. USD geschätzt und soll bis 2035 auf 30,11 Mrd. USD wachsen, nach 13,76 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,15 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt dem Alter der Hardware: Die Herstellergarantie eines Servers endet in der Regel lange bevor der Eigentümer ihn außer Betrieb nimmt, und die größten Betreiber nutzen Server inzwischen fünf bis sechs Jahre lang. Meta hat die Nutzungsdauer der meisten Server und Netzwerkgüter ab Januar 2025 auf 5,5 Jahre verlängert und damit die Abschreibungen 2025 um 2,92 Mrd. USD gesenkt, wie aus dem Meta-Geschäftsbericht 2025 hervorgeht; jedes Jahr, das eine Maschine nach Ablauf der Garantie in Betrieb bleibt, ist ein Jahr, in dem jemand für ihren Weiterbetrieb bezahlt. Die Speicherpreise sorgen für einen zweiten Schub: Micron meldete, dass der durchschnittliche Verkaufspreis für dynamischen Arbeitsspeicher (DRAM) im Geschäftsjahr 2026 um rund 180 % gestiegen ist, sodass der Austausch eines defekten Moduls oder eines ganzen Servers mehr kostet als Reparatur und Weiterbetrieb.
Der Markt umfasst kostenpflichtige Supportverträge für Server und Speichersysteme in Rechenzentren nach oder über die Standardgarantie hinaus: Break-Fix vor Ort, Ersatzteillogistik und Depotreparatur, Fernüberwachung und proaktiven Support sowie Firmware- und Lebenszyklusverlängerung, angeboten von Erstausrüstern (Original Equipment Manufacturers, OEMs), Anbietern von Drittanbieterwartung (Third-Party Maintenance, TPM) und Integratoren. Die Einnahmen 2025 ergeben sich aus 99.760 MW konventioneller IT-Last × 45 % unter kostenpflichtigem Support = 44.892 MW × 235.000 USD pro MW-Jahr = 10,55 Mrd. USD, zuzüglich 16.240 MW KI-Last × 38 % unter kostenpflichtigem Support = 6.171 MW × 520.000 USD pro MW-Jahr = 3,21 Mrd. USD. Der Support für KI- und GPU-Server wächst mit 19,88 % pro Jahr am schnellsten, weil Clouds auf Basis von Grafikprozessoren (GPUs) und Unternehmen Ersatzteile vor Ort und Reaktionszeiten im Stundenbereich für Systeme im Wert von zweistelligen Millionenbeträgen pro Megawatt einkaufen; Asien-Pazifik ist mit 10,21 % die am schnellsten wachsende Region, da Indiens installierte Basis um 15,70 % pro Jahr wächst.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Managed Support Services für Server- und Speicherhardware 2026?
Der Markt für Managed Support Services für Server- und Speicherhardware erreicht 2026 ein Volumen von 15,39 Mrd. USD, 11,83 % mehr als die 13,76 Mrd. USD des Jahres 2025, da die installierte IT-Last in Rechenzentren von 116 GW auf 131 GW steigt und der KI-Anteil an dieser Last von 14,0 % auf 18,8 % zunimmt (Schätzung von DC Market Insights).
- Marktgröße 2025: 13,76 Mrd. USD
- Marktgröße 2026: 15,39 Mrd. USD
- Marktgröße 2030: 22,55 Mrd. USD
- Marktgröße 2035: 30,11 Mrd. USD
- CAGR 2025-2035: 8,15 % (niedriges Szenario 4,93 %, hohes Szenario 10,73 %)
- Größter Anbietertyp: OEM-Supportverträge, 74,00 % des Werts 2025
- Am schnellsten wachsender Hardwaretyp: KI- und GPU-Server, 19,88 % pro Jahr
- Führende Region: Nordamerika, 42,00 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik, 10,21 %
- Größtes Land: Vereinigte Staaten, 5,23 Mrd. USD im Jahr 2025
- Marktführer: Dell Technologies, rund 22 % des Werts 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Warum zahlen Rechenzentrumsbetreiber für Hardware-Support?
- OEM-Supportverträge halten 74,00 % des Werts 2025, da die meisten Server und Speicher-Arrays mit mehrjährigem Support bereits beim Kauf erworben werden.
- Der Support für konventionelle Server bleibt bis 2035 konstant bei rund 8 Mrd. USD pro Jahr, da die konventionelle Flotte langsam wächst und der Supportpreis pro Megawatt von 235.000 USD auf 175.000 USD sinkt.
- Die Drittanbieterwartung wächst um 9,60 % pro Jahr, da Betreiber Hardware über das OEM-Supportfenster hinaus nutzen und die EU-Ökodesign-Vorschriften Hersteller verpflichten, Reparaturinformationen an Drittanbieter-Wartungsunternehmen weiterzugeben.
- Colocation- und GPU-Cloud-Anbieter wachsen unter den Endnutzern mit 13,96 % pro Jahr am schnellsten, da sie GPU-Flotten ohne die internen Reparaturteams betreiben, über die Hyperscaler verfügen.
Zusammenfassung: Welchen Wert hat der Markt für Managed Support Services für Server- und Speicherhardware?
Der globale Markt für Managed Support Services für Server- und Speicherhardware wurde 2020 auf 9,93 Mrd. USD bewertet, erreichte 2025 ein Volumen von 13,76 Mrd. USD und soll bis 2035 auf 30,11 Mrd. USD wachsen, bei einer CAGR von 8,15 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 13,76 Mrd. USD |
| Marktgröße 2026 | 15,39 Mrd. USD |
| CAGR 2025-2035 | 8,15 % |
| Marktgröße 2035 | 30,11 Mrd. USD |
| Abgedeckte Segmente | Hardwaretyp, Anbietertyp, Servicetyp, Endnutzer |
Von 2020 bis 2025 lag das Wachstum bei 6,73 % pro Jahr, als die installierte IT-Last in Rechenzentren von 68 GW auf 116 GW stieg, während der Supportpreis pro konventionellem Megawatt von 300.000 USD auf 235.000 USD sank. Nach 2025 beschleunigt sich das Wachstum auf 8,15 %, weil der KI-Anteil an der installierten Last bis 2035 von 14 % auf 52 % steigt und jedes unterstützte KI-Megawatt 2025 Supportausgaben von 520.000 USD verursacht, gegenüber 235.000 USD für ein konventionelles Megawatt. DC Market Insights erwartet für 2030 ein Volumen von 22,55 Mrd. USD bei einer installierten IT-Last von 207 GW.
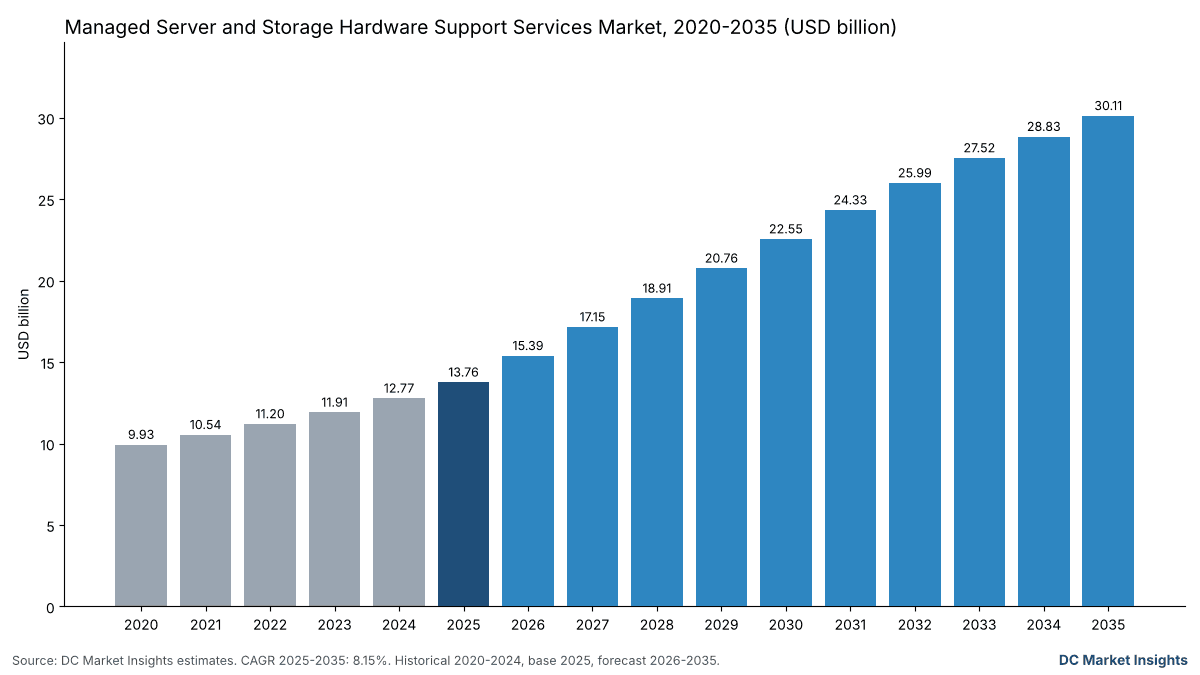
Was umfasst der Markt für Managed Support Services für Server- und Speicherhardware?
Der Markt für Managed Support Services für Server- und Speicherhardware erfasst Ausgaben von 13,76 Mrd. USD im Jahr 2025 für Verträge, die Server und Speichersysteme in Rechenzentren nach dem Kauf betriebsbereit halten, unabhängig davon, wer die Leistung erbringt.
Enthalten
- OEM-Supportverträge für Server und Speicher über die Basisgarantie hinaus, etwa erweiterte, Premium- und geschäftskritische Supportstufen, einschließlich des Hardwareanteils von Speicher-Support-Abonnements.
- Drittanbieterwartung von Servern und Speicher, einschließlich Support nach Garantieende und nach Ende der Herstellerunterstützung (End of Service Life) sowie herstellerübergreifender Supportprogramme.
- Außendiensttechniker vor Ort, Ersatzteillogistik und Depotreparatur, Ersatzteilkits vor Ort, Fernüberwachung und proaktiver Support, Firmware-Updates und Services zur Lebenszyklusverlängerung.
- Support für KI- und GPU-Server, einschließlich des Austauschs von Komponenten vor Ort bei GPU-Systemen.
Nicht enthalten
- Support für Netzwerk-Switches und Router, Software-Support und -Abonnements sowie Managed Hosting (erfasst im Markt für Managed Data Center Services) sowie die im Hardwarepreis enthaltene Standard-Herstellergarantie.
- Hardwarekäufe (erfasst im Markt für Cloud-Server und weiteren Hardware-Berichten), Wartung von Strom- und Kühlsystemen sowie Außerbetriebnahme, Datenlöschung und Weiterverkauf von Altgeräten (erfasst im Markt für IT Asset Disposition (ITAD) in Rechenzentren).
- Reparaturen, die Hyperscale-Clouds mit eigenem Personal und eigenen Ersatzteilen durchführen und die keine Markttransaktion darstellen.
Wie die Segmente zusammenhängen
Jedes unterstützte Megawatt IT-Last trägt einen gemischten Supportpreis, der nach Hardwaretyp, nach Leistungserbringer und nach Servicetyp aufgeteilt wird. 2025 entfielen 58,27 % auf konventionelle Server, 20,99 % auf KI- und GPU-Server und 20,73 % auf Speichersysteme; nach Anbieter gingen 74,00 % an OEMs und 21,00 % an Drittanbieter-Wartungsunternehmen.
Warum weichen die Schätzungen für den Markt für Managed Support Services für Server- und Speicherhardware voneinander ab?
Der Wert von DC Market Insights in Höhe von 15,39 Mrd. USD für 2026 erfasst ausschließlich kostenpflichtigen Support für Server und Speicher in Rechenzentren und ist daher kleiner als Schätzungen für IT-Supportleistungen insgesamt.
Breitere Definitionen schließen zusätzlich Support für PCs, Drucker und Netzwerkausrüstung, Software-Wartungsgebühren, Managed Services und Outsourcing, Bereitstellung und Installation oder den bereits im Hardwarepreis enthaltenen Garantiewert ein. Manche zählen den gesamten Serviceumsatz von Hardwareherstellern, der auch Laptops und Beratung umfasst. DC Market Insights berücksichtigt nur die Hardware-Supportebene für Server und Speicher in Rechenzentren, sodass sich der Wert in den Markt für Managed Data Center Services und den Markt für Rechenzentrums-Outsourcing einfügt.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Server- und Speicher-Support durch OEMs | Ja, 10,18 Mrd. USD im Jahr 2025 | Kostenpflichtige Leistung, die die Hardware betriebsbereit hält |
| Drittanbieterwartung | Ja, 2,89 Mrd. USD im Jahr 2025 | Gleiche Leistung durch einen Nicht-OEM-Anbieter |
| Software-Support und -Abonnements | Nein | Bezahlt wird für Code, nicht für Hardware |
| Support für PCs, Drucker und Netzwerke | Nein | Keine Server oder Speicher in Rechenzentren |
| Interne Reparatur bei Hyperscalern | Nein | Keine Markttransaktion |
Kleine Käufer sind eingeschlossen: Ein Unternehmen mit einigen Racks in einer Colocation-Halle, das Support mit Reaktion am nächsten Geschäftstag bei einem OEM oder einem Drittanbieter-Wartungsunternehmen einkauft, zählt zum Segment Unternehmen, das 2025 einen Anteil von 52,00 % am Wert hatte.
Markttreiber: Warum steigen die Ausgaben für Server- und Speicher-Support?
Drei Kräfte heben den Markt für Managed Support Services für Server- und Speicherhardware von 13,76 Mrd. USD im Jahr 2025 auf 15,39 Mrd. USD im Jahr 2026: längere Server-Nutzungsdauern, höhere Preise für Ersatzteile und KI-Flotten von Betreibern, die diese nicht selbst reparieren können.
Server-Nutzungsdauern steigen bei Meta und Alphabet auf 5,5 und 6 Jahre
Meta hat die Nutzungsdauer der meisten Server und Netzwerkgüter ab dem 1. Januar 2025 auf 5,5 Jahre verlängert, was die Abschreibungen 2025 laut Geschäftsbericht um 2,92 Mrd. USD senkte. Alphabet erklärte in seinem Geschäftsbericht 2025, dass Server und Netzwerkausrüstung „im Allgemeinen über einen Zeitraum von sechs Jahren“ abgeschrieben werden. Unternehmen folgen mit kleineren Flotten derselben Logik, und jedes Jahr über eine dreijährige Garantie hinaus erfordert einen kostenpflichtigen Vertrag; DC Market Insights zählt 2025 44.892 MW konventionelle IT-Last unter kostenpflichtigem Support mit einem Wert von 10,55 Mrd. USD.
Speicher- und Laufwerkspreise machen Reparatur günstiger als Austausch: DRAM-Preise um rund 180 % gestiegen
Micron berichtete in seinem Geschäftsbericht für das Geschäftsjahr 2026, dass der DRAM-Umsatz um 252 % stieg, „hauptsächlich aufgrund eines Anstiegs der durchschnittlichen Verkaufspreise um rund 180 %“, und dass die Zuteilung des Angebots „bestimmte Kunden beeinträchtigen kann“. Seagate verwies für das Geschäftsjahr 2026 bei einem Umsatz von rund 12,2 Mrd. USD auf „günstige Preismaßnahmen“, und Dell Technologies erwartet laut den jeweiligen Geschäftsberichten im Geschäftsjahr 2027 eine „deutliche Inflation der Komponentenkosten“. Höhere Teilepreise steigern den Wert von Ersatzteilpools und Depotreparatur, sodass Ersatzteillogistik und Depotreparatur von 3,71 Mrd. USD im Jahr 2025 auf 7,83 Mrd. USD bis 2035 wächst.
KI-Serverflotten außerhalb der Hyperscaler benötigen Reaktionszeiten im Stundenbereich
Dell Technologies verkaufte im Geschäftsjahr 2026 laut Ergebnismitteilung KI-optimierte Server im Wert von 24,68 Mrd. USD, überwiegend an Käufer außerhalb der größten Clouds. NVIDIA bietet DGX Enterprise Support mit einer Reaktionszeit bei Schweregrad 1 von „einer Stunde oder weniger“ sowie Zusatzoptionen für Techniker vor Ort und Ersatzteile vor Ort an, und Supermicro führte im Oktober 2025 eine Option mit 4-Stunden-Reaktion vor Ort ein, wie beide Unternehmen mitteilten. DC Market Insights zählt 2025 6.171 MW KI-Last unter kostenpflichtigem Support zu 520.000 USD pro MW-Jahr, und der Support für KI- und GPU-Server steigt von 2,89 Mrd. USD auf 17,70 Mrd. USD bis 2035.
Markttrends: Wie verändert sich der Hardware-Support?
Drittanbieter-Wartungsunternehmen schließen sich zu globalen Plattformen zusammen, und Speicher-Support entwickelt sich zum Abonnement, wodurch der Anteil der Drittanbieterwartung von 21,00 % des Werts im Jahr 2025 auf 24,00 % bis 2035 steigt.
Drittanbieter-Wartungsunternehmen konsolidieren sich: Park Place und Service Express fusionieren im Januar 2026
Park Place Technologies hat am 6. Januar 2026 die Fusion mit Service Express abgeschlossen; daraus entstand ein Unternehmen mit mehr als 3.000 Beschäftigten und mehr als 20.000 Kunden, das als Park Place firmiert (Park Place Technologies, Januar 2026). Evernex übernahm im März 2026 Comptest in Polen sowie im Juni 2026 Empowered und OrderWork im Vereinigten Königreich, seine zehnte Übernahme seit dem Einstieg von 3i im Jahr 2019, und gab an, mehr als 692.000 IT-Systeme in über 165 Ländern zu betreuen. Größere Plattformen können Ersatzteile in mehr Städten vorhalten, was DC Market Insights mit einem Wachstum der Drittanbieterwartung von 9,60 % pro Jahr auf 7,23 Mrd. USD bis 2035 abbildet.
Speicher-Support wird zum Abonnement: Subscription Services von Everpure wachsen um 15,1 %
Everpure, ehemals Pure Storage, meldete laut Ergebnismitteilung für das Geschäftsjahr 2026 einen Umsatz mit Subscription Services von 1,69 Mrd. USD, 15,1 % mehr als die 1,47 Mrd. USD des Vorjahres; diese Position umfasst Support und Wartung. NetApp meldete für das Geschäftsjahr 2026 einen Support-Umsatz von 2,64 Mrd. USD nach 2,51 Mrd. USD, das sind 38,1 % seines Umsatzes von 6,93 Mrd. USD (NetApp-Ergebnisse für das Geschäftsjahr 2026). Die Ausgaben für Speicher-Support steigen im Modell von DC Market Insights von 2,85 Mrd. USD im Jahr 2025 auf 4,47 Mrd. USD bis 2035, um 4,60 % pro Jahr.
Marktherausforderungen: Was begrenzt die Umsätze mit Hardware-Support?
Zwei Grenzen halten den kostenpflichtigen Support 2025 bei 45 % der konventionellen und 38 % der KI-bezogenen IT-Last: Die größten Clouds reparieren ihre Hardware selbst, und der Supportpreis pro Megawatt sinkt mit zunehmender Hardwaredichte.
Hyperscaler reparieren intern: Amazon investierte 2025 netto 128,3 Mrd. USD
Amazon meldete für 2025 Nettokäufe von Sachanlagen in Höhe von 128,3 Mrd. USD nach 77,7 Mrd. USD im Jahr 2024 und verkürzte die Nutzungsdauer eines Teils seiner Server und Netzwerkausrüstung ab Januar 2025 von sechs auf fünf Jahre, was laut Geschäftsbericht 1,4 Mrd. USD zusätzliche Abschreibungen verursachte. Flotten dieser Größe werden von eigenen Technikern der Betreiber mit in großen Mengen eingekauften Ersatzteilen gewartet, sodass Hyperscale-Cloud-Anbieter im Modell von DC Market Insights 2025 nur 12,00 % des Supportwerts hielten.
Umsatz mit Legacy-Support stagniert: IBM Infrastructure Support bei 5,10 Mrd. USD im Jahr 2025
IBM meldete für 2025 einen Umsatz mit Infrastructure Support von 5,10 Mrd. USD gegenüber 5,11 Mrd. USD im Jahr 2024, ein Rückgang um 0,1 %, während der Umsatz des Segments Infrastructure um 12,1 % stieg (IBM-Geschäftsbericht 2025). Dieses Muster entspricht dem Modell von DC Market Insights, in dem der Support für konventionelle Server von 8,02 Mrd. USD im Jahr 2025 auf 7,94 Mrd. USD bis 2035 zurückgeht, eine Veränderung von -0,10 % pro Jahr, da der Preis pro unterstütztem Megawatt von 235.000 USD auf 175.000 USD sinkt.
Marktchancen: Wo erzielt Hardware-Support die höchsten Erträge?
GPU-Clouds und proaktiver Fernsupport tragen bis 2035 den größten Mehrwert bei: Colocation- und GPU-Cloud-Anbieter legen zwischen 2025 und 2035 um 5,93 Mrd. USD zu, Fernüberwachung und proaktiver Support um 4,75 Mrd. USD (Schätzung von DC Market Insights; die beiden Bereiche überschneiden sich teilweise).
GPU-Clouds und Colocation-Mieter erreichen bis 2035 8,13 Mrd. USD
GPU-Cloud-Betreiber betreiben Tausende von Beschleunigern pro Standort ohne die Ersatzteildepots der größten Clouds, und NVIDIA verkauft laut eigenen Angaben genau für diese Käufer Ersatzteile vor Ort und Media Retention als Zusatzoptionen zu seinem DGX-Support. Colocation- und GPU-Cloud-Anbieter wachsen von 2,20 Mrd. USD im Jahr 2025 auf 8,13 Mrd. USD bis 2035, um 13,96 % pro Jahr, und sind damit der am schnellsten wachsende Endnutzer im Modell.
Fernüberwachung und proaktiver Support erreichen bis 2035 7,23 Mrd. USD
Telemetrie, die ein ausfallendes Laufwerk oder Speichermodul vorhersagt, ermöglicht es einem Anbieter, das Teil vor dem Ausfall zu versenden; das gewinnt an Bedeutung, wenn ein DRAM-Ersatzmodul weit mehr kostet als 2024. IBM beschreibt seinen Support in seinem Geschäftsbericht 2025 als „umfassende, proaktive und KI-gestützte Wartungs- und Supportleistungen“ für Produkte von IBM und anderen Herstellern. Fernüberwachung und proaktiver Support wachsen um 11,30 % pro Jahr, von 18,00 % des Werts 2025 auf 24,00 % bis 2035.
Preise: Was kostet Support für Server- und Speicherhardware pro Megawatt?
Der gemischte Supportpreis lag 2025 bei rund 235.000 USD pro unterstütztem konventionellem Megawatt-Jahr und 520.000 USD pro unterstütztem KI-Megawatt-Jahr (Schätzung von DC Market Insights).
| Einheitssatz (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Support pro unterstütztem konventionellem MW-Jahr (USD) | 300.000 | 235.000 | 200.000 | 175.000 |
| Support pro unterstütztem KI-MW-Jahr (USD) | 620.000 | 520.000 | 440.000 | 380.000 |
| Anteil der konventionellen IT-Last unter kostenpflichtigem Support | 48 % | 45 % | 42 % | 40 % |
| Anteil der KI-IT-Last unter kostenpflichtigem Support | 40 % | 38 % | 34 % | 32 % |
Öffentliche Preisanker: Der Support-Umsatz von NetApp entsprach 38,1 % des Umsatzes im Geschäftsjahr 2026, und Dell Technologies wies laut den jeweiligen Berichten zum Ende des Geschäftsjahres 2026 abgegrenzte Umsätze von 26,93 Mrd. USD aus, überwiegend für Support- und Bereitstellungsleistungen. Der konventionelle Satz entspricht etwa 2,6 % pro Jahr der rund 9 Mio. USD an Server- und Speicherhardware, die pro Megawatt installiert sind, eine Schätzung von DC Market Insights.
Normen und Regulierung: Welche Vorschriften prägen den Server- und Speicher-Support?
Vier europäische Vorschriften, die zwischen 2019 und 2026 verabschiedet wurden, prägen den Markt mit einem Volumen von 15,39 Mrd. USD im Jahr 2026, vor allem indem sie Server reparierbar und Firmware 8 Jahre lang verfügbar halten.
- Verordnung (EU) 2019/424 der Kommission (Ökodesign für Server und Datenspeicherprodukte): Ab dem 1. März 2020 dürfen Befestigungen den Ausbau von Speicher, Arbeitsspeicher, Prozessoren, Platinen, Netzteilen und Batterien zur Reparatur nicht verhindern, und Reparaturinformationen müssen registrierten Dritten zugänglich sein, „einschließlich … Drittanbieterwartung“; ab dem 1. März 2021 muss die neueste Firmware mindestens 8 Jahre nach dem Verkauf der letzten Einheit eines Modells verfügbar bleiben.
- Delegierte Verordnung (EU) 2024/1364 der Kommission (14. März 2024): Rechenzentren mit mindestens 500 Kilowatt (kW) IT-Leistung melden Energie- und Leistungsdaten, erstmals bis zum 15. September 2024 und danach jährlich bis zum 15. Mai (Quelle: Government of Ireland).
- Richtlinie (EU) 2024/1799 über die Reparatur von Waren (13. Juni 2024): Sie legt gemeinsame Reparaturvorschriften für Produkte fest, für die nach EU-Recht Reparaturanforderungen gelten; sie richtet sich vor allem an Verbraucher (Quelle: EUR-Lex).
- EU-Bewertungssystem für Rechenzentren (21. September 2026): Die Europäische Kommission hat ein gemeinsames Bewertungssystem für Rechenzentren vorgeschlagen; Mindestleistungsstandards sind für das zweite Quartal 2027 geplant (Quelle: Europäische Kommission).
Marktsegmentierung: Welche Segmente führen den Markt für Managed Support Services für Server- und Speicherhardware an?
OEM-Supportverträge führen 2025 mit 10,18 Mrd. USD, während KI- und GPU-Server, Support durch Integratoren und Managed Service Provider, Fernüberwachung und proaktiver Support sowie Colocation- und GPU-Cloud-Anbieter in ihren jeweiligen Dimensionen am schnellsten wachsen.
Markt für Managed Support Services für Server- und Speicherhardware nach Hardwaretyp
| Hardwaretyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konventionelle Server | 8.017,71 | 58,27 % | 7.941,70 | -0,10 % |
| KI- und GPU-Server | 2.888,12 | 20,99 % | 17.698,64 | 19,88 % |
| Speichersysteme | 2.852,81 | 20,73 % | 4.474,42 | 4,60 % |
KI- und GPU-Server überholen im Modell von DC Market Insights 2029 die konventionellen Server und erreichen bis 2035 einen Anteil von 58,77 % am Wert.
Markt für Managed Support Services für Server- und Speicherhardware nach Anbietertyp
| Anbietertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEM-Supportverträge | 10.181,39 | 74,00 % | 21.080,32 | 7,55 % |
| Drittanbieterwartung | 2.889,31 | 21,00 % | 7.227,54 | 9,60 % |
| Support durch Integratoren und Managed Service Provider | 687,93 | 5,00 % | 1.806,88 | 10,14 % |
Support durch Integratoren und Managed Service Provider wächst mit 10,14 % pro Jahr am schnellsten, da Outsourcing-Anbieter den Hardware-Support in umfassendere Verträge einbinden.
Markt für Managed Support Services für Server- und Speicherhardware nach Servicetyp
| Servicetyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Break-Fix und Vor-Ort-Feldtechnik | 6.053,80 | 44,00 % | 11.443,60 | 6,57 % |
| Ersatzteillogistik und Depotreparatur | 3.714,83 | 27,00 % | 7.829,84 | 7,74 % |
| Fernüberwachung und proaktiver Support | 2.476,56 | 18,00 % | 7.227,54 | 11,30 % |
| Firmware- und Lebenszyklusverlängerungsservices | 1.513,45 | 11,00 % | 3.613,77 | 9,09 % |
Break-Fix und Vor-Ort-Feldtechnik bleibt mit 38,00 % des Werts 2035 der größte Servicetyp.
Markt für Managed Support Services für Server- und Speicherhardware nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmen | 7.154,49 | 52,00 % | 12.045,90 | 5,35 % |
| Colocation- und GPU-Cloud-Anbieter | 2.201,38 | 16,00 % | 8.130,98 | 13,96 % |
| Regierung und öffentlicher Sektor | 1.926,21 | 14,00 % | 3.914,92 | 7,35 % |
| Hyperscale-Cloud-Anbieter | 1.651,04 | 12,00 % | 3.914,92 | 9,02 % |
| Telekommunikationsbetreiber | 825,52 | 6,00 % | 2.108,03 | 9,83 % |
Der Anteil der Unternehmen sinkt von 52,00 % auf 40,00 % des Werts, da GPU-Clouds und Colocation-Mieter einen größeren Teil der unterstützten Hardware übernehmen.
DC Exklusiv: Das Server-Nutzungsdauer-Register – 4 Hyperscaler mit 5 bis 6 Jahren und was ein zusätzliches Jahr an Support wert ist
Dieses Register ist eine Schätzung von DC Market Insights auf Basis von 8 Eingangsgrößen: den Angaben von 4 Hyperscalern zur Nutzungsdauer und den 4 Supportsätzen des Modells von DC Market Insights; es zeigt, was ein zusätzliches Jahr Hardware-Nutzungsdauer für die Supportausgaben bedeutet.
| Unternehmen | Angegebene Server-Nutzungsdauer | Gültig ab | Bilanzielle Auswirkung |
|---|---|---|---|
| Amazon | Teil der Server und Netzwerkausrüstung von 6 auf 5 Jahre verkürzt | Januar 2025 | +1,4 Mrd. USD Abschreibungen 2025 |
| Meta | Die meisten Server und Netzwerkgüter auf 5,5 Jahre verlängert | Januar 2025 | -2,92 Mrd. USD Abschreibungen 2025 |
| Alphabet | Server und Netzwerkausrüstung im Allgemeinen 6 Jahre | Geschäftsbericht 2025 | Richtlinie unverändert |
| Microsoft | Server und Netzwerkausrüstung 2 bis 6 Jahre | Geschäftsbericht für das Geschäftsjahr 2026 | Spanne, keine einheitliche Nutzungsdauer |
| Ein zusätzliches Betriebsjahr (Schätzung von DC Market Insights) | Konventionelles MW | KI-MW |
|---|---|---|
| Supportpreis pro MW-Jahr, 2025 | 235.000 USD | 520.000 USD |
| Supportpreis pro MW-Jahr, 2030 | 200.000 USD | 440.000 USD |
| Zusätzlicher Support für eine 10-MW-Halle, die ein Jahr länger betrieben wird, Preise 2025 | 2,35 Mio. USD | 5,20 Mio. USD |
Die Lehre für Käufer: Verlängerungen der Nutzungsdauer und Supportbudgets gehen Hand in Hand. Metas Umstellung auf 5,5 Jahre sparte in einem Jahr 2,92 Mrd. USD an Abschreibungen, und ein kleinerer Betreiber, der denselben Weg geht, sollte für jedes konventionelle Megawatt, das er über die Garantie hinaus betreibt, rund 235.000 USD Support pro Jahr einplanen. Amazon stellte einen Teil seiner Server im selben Monat wieder auf fünf Jahre um, weshalb das Modell für die KI-Last einen niedrigeren Anteil unter kostenpflichtigem Support (38 %) ansetzt als für die konventionelle Last (45 %).
Regionale Einblicke: Welche Region gibt am meisten für Server- und Speicher-Support aus?
Nordamerika führt mit 42,00 % des Werts 2025, und Asien-Pazifik wächst bis 2035 mit 10,21 % pro Jahr am schnellsten.
Markt für Managed Support Services für Server- und Speicherhardware in Nordamerika
Nordamerika erzielte 2025 Einnahmen von 5,78 Mrd. USD, 42,00 % des Werts, und wächst um 7,49 % pro Jahr auf 11,90 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Park Place Technologies mit Hauptsitz in Cleveland agiert seit Januar 2026 als ein Unternehmen mit Service Express, und allein auf die Vereinigten Staaten entfallen 5,23 Mrd. USD des Werts 2025.
Markt für Managed Support Services für Server- und Speicherhardware in Europa
Europa erzielte 2025 Einnahmen von 3,58 Mrd. USD, 26,00 % des Werts, und wächst um 6,60 % pro Jahr auf 6,78 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Die Verordnung (EU) 2019/424 der Kommission verpflichtet Serverhersteller, Reparaturinformationen an registrierte Drittanbieter-Wartungsunternehmen weiterzugeben, und Evernex übernahm 2026 Comptest in Polen sowie Empowered und OrderWork im Vereinigten Königreich.
Markt für Managed Support Services für Server- und Speicherhardware in Asien-Pazifik
Asien-Pazifik erzielte 2025 Einnahmen von 3,30 Mrd. USD, 24,00 % des Werts, und wächst um 10,21 % pro Jahr auf 8,73 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Indien wächst mit 15,70 % pro Jahr am schnellsten, da Rechenzentren von Unternehmen und Behörden Kapazität hinzufügen, während Japan und China große Flotten von Systemen mit OEM-Support betreiben.
Markt für Managed Support Services für Server- und Speicherhardware im Nahen Osten und in Afrika
Der Nahe Osten und Afrika erzielten 2025 Einnahmen von 550,35 Mio. USD, 4,00 % des Werts, und wachsen um 9,91 % pro Jahr auf 1,42 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Saudi-Arabien führt die Region mit 132,08 Mio. USD im Jahr 2025 an und wächst um 11,61 % pro Jahr, da souveräne KI-Cluster in Betrieb gehen; Evernex hat laut eigenen Angaben einen Anbieter in Marokko übernommen.
Markt für Managed Support Services für Server- und Speicherhardware in Lateinamerika
Lateinamerika erzielte 2025 Einnahmen von 550,35 Mio. USD, 4,00 % des Werts, und wächst um 8,93 % pro Jahr auf 1,29 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Brasilien hält 231,15 Mio. USD des Werts 2025, und Evernex expandierte dort laut eigenen Angaben durch die Übernahme von Maminfo.
Länderanalyse: Welche Länder führen bei den Ausgaben für Hardware-Support?
Die Vereinigten Staaten führen 2025 mit 5,23 Mrd. USD, und Indien ist mit 15,70 % pro Jahr das am schnellsten wachsende große Land.
| Rang 2025 | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5.229,66 | 10.705,80 | 7,43 % |
| 2 | China | Asien-Pazifik | 1.188,75 | 3.056,65 | 9,90 % |
| 3 | Japan | Asien-Pazifik | 792,50 | 1.659,32 | 7,67 % |
| 4 | Deutschland | Europa | 787,00 | 1.456,80 | 6,35 % |
| 5 | Vereinigtes Königreich | Europa | 715,45 | 1.287,41 | 6,05 % |
| 6 | Frankreich | Europa | 465,04 | 846,98 | 6,18 % |
| 7 | Kanada | Nordamerika | 433,40 | 892,15 | 7,49 % |
| 8 | Indien | Asien-Pazifik | 264,17 | 1.135,33 | 15,70 % |
| 9 | Südkorea | Asien-Pazifik | 254,26 | 628,80 | 9,48 % |
| 10 | Brasilien | Lateinamerika | 231,15 | 543,87 | 8,93 % |
| 11 | Australien | Asien-Pazifik | 231,14 | 567,66 | 9,40 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 132,08 | 396,31 | 11,61 % |
Indien rückt im Modell vom achten Platz im Jahr 2025 bis 2035 auf den sechsten Platz vor, da seine installierte Rechenzentrumslast schneller wächst als in jedem anderen großen Markt; China bleibt auf Platz zwei, da inländische Serverhersteller den Großteil seiner Flotte betreuen.
Prognoseszenarien: Wie groß könnte der Markt für Managed Support Services für Server- und Speicherhardware bis 2035 werden?
Der Markt für Managed Support Services für Server- und Speicherhardware erreicht im Basisszenario bis 2035 30,11 Mrd. USD, innerhalb einer Spanne von 22,25 Mrd. USD bis 38,13 Mrd. USD.
| Szenario | Anteil der KI-Last unter kostenpflichtigem Support 2035 | Supportpreis ggü. Basis | Markt 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 25,6 % | -15 % | 22,25 Mrd. USD | 4,93 % |
| Basis | 32,0 % | Basis | 30,11 Mrd. USD | 8,15 % |
| Hoch | 38,4 % | +12 % | 38,13 Mrd. USD | 10,73 % |
Das niedrige Szenario geht davon aus, dass GPU-Clouds eigene Reparaturteams aufbauen und die Supportpreise schneller sinken; das hohe Szenario geht davon aus, dass KI-Hardware schneller altert und mehr Betreiber Premium-Support vor Ort einkaufen.
Wettbewerbsanalyse: Wer führt den Markt für Managed Support Services für Server- und Speicherhardware an?
Dell Technologies hält rund 22 % des Werts 2025 und die fünf größten Anbieter rund 59 % (Schätzung von DC Market Insights auf Basis veröffentlichter Service-, Support- und abgegrenzter Umsätze sowie installierter Flotten).
- Dell Technologies: Serviceumsatz im Geschäftsjahr 2026 von 23,13 Mrd. USD konzernweit; abgegrenzte Umsätze von 26,93 Mrd. USD, überwiegend Support und Bereitstellung; Umsatz der Infrastructure Solutions Group (ISG) von 60,83 Mrd. USD.
- Hewlett Packard Enterprise: Server-Umsatz im Geschäftsjahr 2025 von 17,75 Mrd. USD; Server, Hybrid Cloud und Financial Services wurden ab dem Geschäftsjahr 2026 zum Segment Cloud and AI zusammengelegt.
- IBM: Umsatz mit Infrastructure Support von 5,10 Mrd. USD im Jahr 2025, für Hardware von IBM und anderen Herstellern.
- Lenovo: Server- und Speicher-Support über seine Infrastructure Solutions Group.
- Park Place Technologies: am 6. Januar 2026 mit Service Express fusioniert; mehr als 3.000 Beschäftigte und mehr als 20.000 Kunden.
- Evernex: mehr als 692.000 betreute IT-Systeme in über 165 Ländern (Juni 2026).
- NetApp: Support-Umsatz von 2,64 Mrd. USD im Geschäftsjahr 2026.
- Everpure (ehemals Pure Storage): Umsatz mit Subscription Services von 1,69 Mrd. USD im Geschäftsjahr 2026.
- Supermicro: Data Center Building Block Solutions mit einer Option für 4-Stunden-Reaktion vor Ort (Oktober 2025).
- NVIDIA: DGX Enterprise Support mit Zusatzoptionen für Techniker vor Ort und Ersatzteile vor Ort.
- Kyndryl: Umsatz im Geschäftsjahr 2026 von 15,09 Mrd. USD über alle Infrastrukturservices.
- Hitachi Vantara: Support für Speichersysteme.
- Fujitsu: Server- und Speicher-Support in Japan und Europa.
- Huawei: Server- und Speicher-Support, vor allem in China.
- Inspur: Server-Support, vor allem in China.
Die Marktanteile sind Schätzungen von DC Market Insights; die Servicesparten der OEMs umfassen auch PC-, Software- und Bereitstellungsleistungen, daher wird nur der Anteil des Hardware-Supports für Server und Speicher berücksichtigt.
Aktuelle Entwicklungen im Markt für Managed Support Services für Server- und Speicherhardware
- Im Juni 2026 übernahm Evernex Empowered und OrderWork im Vereinigten Königreich, seine zehnte Übernahme seit 2019 (Quelle: Evernex).
- Im Mai 2026 meldete NetApp für das Geschäftsjahr 2026 einen Support-Umsatz von 2,64 Mrd. USD (Quelle: NetApp).
- Im März 2026 übernahm Evernex Comptest, einen Spezialisten für Telekommunikationsinfrastruktur in Polen (Quelle: Evernex).
- Im Februar 2026 meldete Everpure für das Geschäftsjahr 2026 einen Umsatz mit Subscription Services von 1,69 Mrd. USD, ein Plus von 15,1 % (Quelle: Everpure).
- Im Januar 2026 schloss Park Place Technologies die Fusion mit Service Express ab (Quelle: Park Place Technologies).
- Im Oktober 2025 führte Supermicro Data Center Building Block Solutions mit einer Option für 4-Stunden-Reaktion vor Ort ein (Quelle: Supermicro).
Forschungsmethodik: Wie DC Market Insights den Markt für Managed Support Services für Server- und Speicherhardware bemessen hat
DC Market Insights hat den Markt für Managed Support Services für Server- und Speicherhardware Bottom-up auf Basis der installierten IT-Last in Rechenzentren modelliert: 68 GW im Jahr 2020, 116 GW im Jahr 2025, 207 GW im Jahr 2030 und 311 GW im Jahr 2035, wobei der KI-Anteil von 2 % im Jahr 2020 auf 14 % im Jahr 2025 und 52 % im Jahr 2035 steigt.
Support = konventionelle IT-Last × Anteil unter kostenpflichtigem Support (45 % im Jahr 2025, 40 % im Jahr 2035) × 235.000 USD pro MW-Jahr (175.000 USD im Jahr 2035) + KI-IT-Last × Anteil unter kostenpflichtigem Support (38 % im Jahr 2025, 32 % im Jahr 2035) × 520.000 USD pro MW-Jahr (380.000 USD im Jahr 2035). Segmente, 5 Regionen und 12 Länder sind Anteile am Gesamtwert, die sich in jedem Jahr zu diesem summieren. Mehr dazu in unserer Forschungsmethodik.
Plausibilitätsprüfungen: (1) Obergrenze: Der Wert 2025 von 13,76 Mrd. USD entspricht 86 % der Position IT Hardware Support and Maintenance in Höhe von 15,97 Mrd. USD im Modell von DC Market Insights für Managed Data Center Services, die auch Netzwerkhardware umfasst; (2) Obergrenze: Der konventionelle Satz von 235.000 USD pro MW-Jahr entspricht etwa 2,6 % der rund 9 Mio. USD an Server- und Speicherhardware pro installiertem Megawatt; (3) Untergrenze: NetApp-Support (2,64 Mrd. USD), Subscription Services von Everpure (1,69 Mrd. USD) und IBM Infrastructure Support (5,10 Mrd. USD) ergeben zusammen 9,43 Mrd. USD und liegen damit unter dem Markt, noch bevor Dell Technologies, Hewlett Packard Enterprise, Lenovo und Drittanbieter-Wartungsunternehmen berücksichtigt werden.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Umfang: Enthalten und nicht enthalten
- 1.3Wie die Segmente zusammenhängen
- 02Wichtige Marktkennzahlen und wichtigste Erkenntnisse
- 2.1Wichtige Marktkennzahlen
- 2.2Wichtigste Erkenntnisse
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Marktgröße 2020-2035
- 04Warum Schätzungen voneinander abweichen
- 4.1Vergleichstabelle zum Umfang
- 4.2Kleine Käufer im Umfang
- 05Markttreiber
- 5.1Server-Nutzungsdauern steigen auf 5,5 und 6 Jahre
- 5.2Speicher- und Laufwerkspreise machen Reparatur günstiger als Austausch
- 5.3KI-Serverflotten benötigen Reaktionszeiten im Stundenbereich
- 06Markttrends
- 6.1Drittanbieter-Wartungsunternehmen konsolidieren sich
- 6.2Speicher-Support wird zum Abonnement
- 07Marktherausforderungen
- 7.1Hyperscaler reparieren intern
- 7.2Umsatz mit Legacy-Support stagniert
- 08Marktchancen
- 8.1GPU-Clouds und Colocation-Mieter
- 8.2Fernüberwachung und proaktiver Support
- 09Preise
- 9.1Supportpreis pro Megawatt, 2020-2035
- 9.2Öffentliche Preisanker
- 10Normen und Regulierung
- 10.1Verordnung (EU) 2019/424 der Kommission
- 10.2Delegierte Verordnung (EU) 2024/1364
- 10.3Richtlinie (EU) 2024/1799
- 10.4EU-Bewertungssystem für Rechenzentren
- 11Marktsegmentierung
- 11.1Nach Hardwaretyp: Konventionelle Server, KI- und GPU-Server, Speichersysteme
- 11.2Nach Anbietertyp: OEM-Supportverträge, Drittanbieterwartung, Support durch Integratoren und Managed Service Provider
- 11.3Nach Servicetyp: Break-Fix und Vor-Ort-Feldtechnik, Ersatzteillogistik und Depotreparatur, Fernüberwachung und proaktiver Support, Firmware- und Lebenszyklusverlängerungsservices
- 11.4Nach Endnutzer: Unternehmen, Colocation- und GPU-Cloud-Anbieter, Regierung und öffentlicher Sektor, Hyperscale-Cloud-Anbieter, Telekommunikationsbetreiber
- 12DC Exklusiv: Das Server-Nutzungsdauer-Register
- 12.1Server-Nutzungsdauern der Hyperscaler
- 12.2Wert eines zusätzlichen Supportjahres
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Deutschland
- 14.5Vereinigtes Königreich
- 14.6Frankreich
- 14.7Kanada
- 14.8Indien
- 14.9Südkorea
- 14.10Brasilien
- 14.11Australien
- 14.12Saudi-Arabien
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3IBM
- 16.4Lenovo
- 16.5Park Place Technologies
- 16.6Evernex
- 16.7NetApp
- 16.8Everpure
- 16.9Supermicro
- 16.10NVIDIA
- 16.11Kyndryl
- 16.12Hitachi Vantara
- 16.13Fujitsu
- 16.14Huawei
- 16.15Inspur
- 17Aktuelle Entwicklungen
- 17.1Entwicklungen 2025-2026
- 18Forschungsmethodik
- 18.1Bottom-up-Modell
- 18.2Plausibilitätsprüfungen
- Abb. 1Markt für Managed Support Services für Server- und Speicherhardware, Marktgröße 2020-2035
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Supportpreis pro Megawatt, 2020-2035
- Tabelle 4Markt nach Hardwaretyp
- Tabelle 5Markt nach Anbietertyp
- Tabelle 6Markt nach Servicetyp
- Tabelle 7Markt nach Endnutzer
- Tabelle 8Server-Nutzungsdauern der Hyperscaler
- Tabelle 9Wert eines zusätzlichen Supportjahres
- Tabelle 10Top 12 Länder
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
15,39 Mrd. USD im Jahr 2026, 11,83 % mehr als die 13,76 Mrd. USD des Jahres 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 30,11 Mrd. USD wachsen, eine CAGR von 8,15 % ab 2025.
Um 8,15 % pro Jahr von 2025 bis 2035, nach 6,73 % pro Jahr von 2020 bis 2025, da die installierte IT-Last in Rechenzentren von 116 GW auf 311 GW und ihr KI-Anteil von 14 % auf 52 % steigt (Schätzung von DC Market Insights).
Rund 235.000 USD pro unterstütztem konventionellem Megawatt-Jahr und 520.000 USD pro unterstütztem KI-Megawatt-Jahr im Jahr 2025 (Schätzung von DC Market Insights), also etwa 2,6 % pro Jahr des pro Megawatt installierten Hardwarewerts.
OEM-Supportverträge mit 10,18 Mrd. USD bzw. 74,00 % des Werts 2025. Die Drittanbieterwartung wächst um 9,60 % pro Jahr auf 7,23 Mrd. USD bis 2035.
KI- und GPU-Server mit 19,88 % pro Jahr, von 2,89 Mrd. USD im Jahr 2025 auf 17,70 Mrd. USD bis 2035, während der Support für konventionelle Server bei rund 8 Mrd. USD pro Jahr bleibt.
Meta hat die Nutzungsdauer der meisten Server ab Januar 2025 auf 5,5 Jahre verlängert und damit die Abschreibungen 2025 um 2,92 Mrd. USD gesenkt; Alphabet setzt sechs Jahre an. Jedes Jahr, das ein Server über seine Garantie hinaus läuft, erfordert einen kostenpflichtigen Supportvertrag.
Nordamerika mit 5,78 Mrd. USD bzw. 42,00 % des Werts 2025. Asien-Pazifik wächst mit 10,21 % pro Jahr am schnellsten, und Indien ist mit 15,70 % das am schnellsten wachsende große Land.
Support für Server und Speicher durch einen anderen Anbieter als den ursprünglichen Hersteller, häufig nach Ablauf des OEM-Supportfensters. Sie hatte 2025 einen Wert von 2,89 Mrd. USD, und Park Place Technologies fusionierte im Januar 2026 mit Service Express.
Dell Technologies hält rund 22 % des Werts 2025 und die fünf größten Anbieter rund 59 % (Schätzung von DC Market Insights). Hewlett Packard Enterprise, IBM, Lenovo, Park Place Technologies, Evernex, NetApp und Everpure sind ebenfalls aktiv.
Der Wert von DC Market Insights in Höhe von 15,39 Mrd. USD für 2026 erfasst ausschließlich kostenpflichtigen Support für Server und Speicher in Rechenzentren. Schätzungen, die Support für PCs und Netzwerke, Software-Wartung oder Managed Services einbeziehen, fallen höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.