
게이밍 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
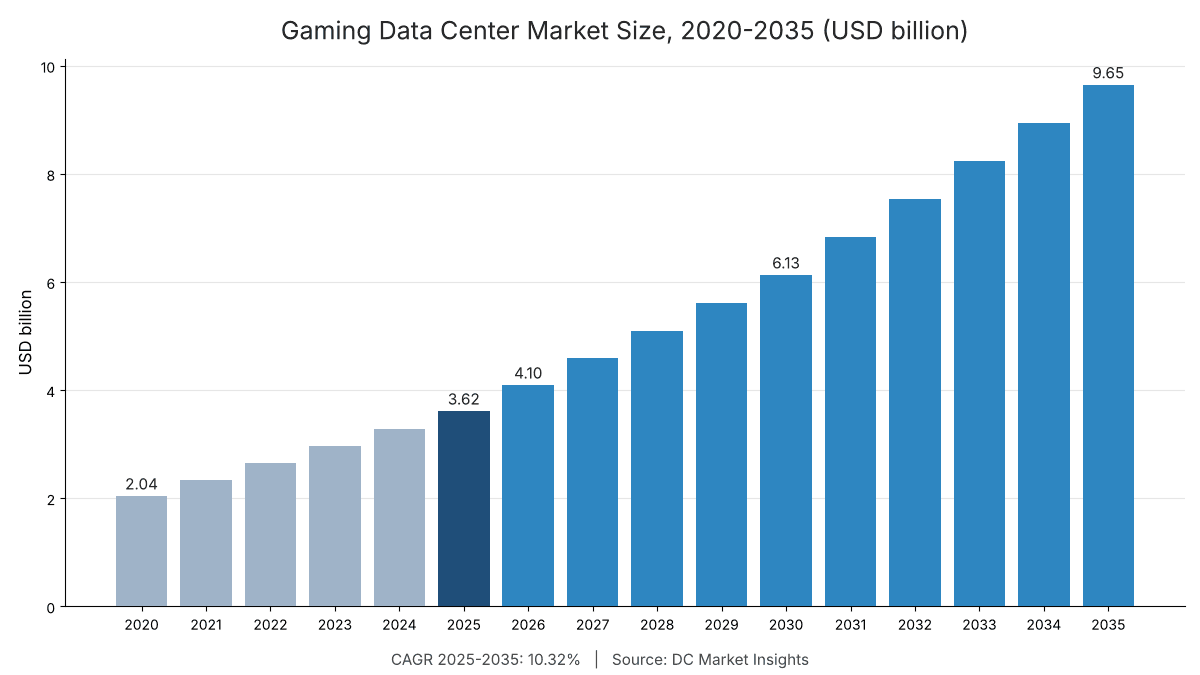
게이밍 데이터센터 시장 규모는 2025년 USD 3,620.0백만였으며, 연평균 성장률(CAGR) 10.32%로 성장해 2035년에는 USD 9,650.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 동인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
게이밍 데이터센터 시장은 2026년 41.0억 달러 규모로 평가되며, 2025년 36.2억 달러에서 2035년 96.5억 달러까지 성장해 2025~2035년 연평균 성장률(CAGR) 10.32%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 자금은 평균 이용자 수가 아니라 최대 동시 접속자 수를 따라 움직입니다. Roblox는 2025년 4월부터 6월 사이 동시 접속자가 1,390만 명에서 3,060만 명으로 급증하는 상황에 맞춰 서버 규모를 키웠으며(Roblox, 2025년 6월), 현재 25개 지역 데이터센터에서 15만 대가 넘는 서버를 운영하고 있습니다(Roblox Form 10-K 연례 보고서, 2026년 2월). 게임 기업은 이러한 최대 용량을 연중 내내 유지해야 하므로, 2025년 지출 가운데 11억 3,846만 달러가 자체 보유 시설에, 또 다른 5억 6,823만 달러가 플레이어와 가까운 코로케이션 및 엣지 사이트에 투입됩니다. 2025년 시장 규모는 게임 기업이 사용하는 정보기술(IT) 부하 675메가와트(MW) x MW당 연간 지출 536만 달러 = 36.2억 달러로 산출됩니다. 모더레이션, 번역, 매치메이킹 모델이 이제 모든 세션에서 실행되면서 AI 및 플레이어 분석이 연 18.23%로 가장 빠르게 성장하는 워크로드이며, 브라질과 아르헨티나에 클라우드 게이밍 리전이 개설되면서 라틴아메리카가 연 12.55%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 게임 기업은 데이터센터에 얼마를 지출하는가?
DC Market Insights는 게임 플랫폼이 AI 모델용 GPU 용량을 늘리고 클라우드 게이밍 서비스가 리전을 확대함에 따라 2026년 게이밍 데이터센터 지출이 2025년보다 13.32% 증가한 41.0억 달러에 이를 것으로 추정합니다.
- 2025년 게이밍 데이터센터 시장 규모: 36.2억 달러
- 2026년 시장 규모: 41.0억 달러
- 2030년 시장 규모: 61.3억 달러
- 2035년 시장 규모: 96.5억 달러
- 2025~2035년 CAGR: 10.32%(저성장 시나리오 8.41%, 고성장 시나리오 11.87%)
- 최대 구성요소: 클라우드 인프라 서비스, 2025년 시장 가치의 52.8%인 19.1억 달러
- 최대 워크로드: 게임 서버 및 라이브 서비스, 2025년 13.7억 달러; 최고 성장 워크로드: AI 및 플레이어 분석, 연 18.23%
- 최고 성장 최종 사용자: 클라우드 게이밍 서비스, 연 14.88% 성장해 2035년 14.5억 달러
- 선도 지역: 아시아태평양, 2025년 시장 가치의 40.0%인 14.5억 달러; 최고 성장 지역: 라틴아메리카, 연 12.55%
- 최대 국가: 미국, 2025년 10.1억 달러; 최고 성장 대형 국가: 인도, 연 18.23%
- 시장 선도 기업: 호스팅 용량 부문의 Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud, Alibaba Cloud와 자체 보유 게임 서버 부문의 NVIDIA, Supermicro, Dell Technologies, Hewlett Packard Enterprise(DC Market Insights 평가)
요약: 게이밍 데이터센터 시장 규모, 2020-2035
세계 게이밍 데이터센터 시장 규모는 2020년 20.4억 달러로 평가되었고 2025년 36.2억 달러에 도달했으며, 예측 기간 동안 연평균 10.32% 성장해 2035년 96.5억 달러에 이를 것으로 예상됩니다. 상시 온라인 플레이와 사용자 제작 게임 플랫폼이 확대된 2020년부터 2025년까지 지출은 연 12.07% 증가했습니다. 2025년부터는 그래픽 처리 장치(GPU) 용량이 67MW에서 420MW로 늘어나며, GPU 1MW의 운영 비용은 일반 게임 서버 1MW의 약 3배에 달합니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 36.2억 달러 |
| 2026년 시장 규모 | 41.0억 달러 |
| 2025~2035년 CAGR | 10.32% |
| 2035년 시장 규모 | 96.5억 달러 |
| 분석 세그먼트 | 구성요소, 배포 모델, 워크로드, 최종 사용자, 지역, 12개 국가 |
게임 기업의 퍼블릭 클라우드 지출은 19.1억 달러에서 54.0억 달러로 증가하며, 코로케이션 및 엣지 호스팅은 연 11.59%로 가장 빠르게 성장합니다. 아래 차트는 DC Market Insights의 연도별 시계열을 보여줍니다.
게이밍 데이터센터에는 무엇이 포함되는가?
2025년 36.2억 달러: 게임 퍼블리셔, 게임 및 사용자 제작 콘텐츠(UGC) 플랫폼, 클라우드 게이밍 서비스, e스포츠 운영사가 게임을 운영하기 위해 자체 보유하거나 코로케이션하거나 클라우드 제공업체로부터 임차하는 데이터센터 용량입니다.
포함: 게임 기업이 비용을 지불하는 퍼블릭 클라우드 인프라(19.1억 달러), 자체 보유 및 코로케이션 사이트의 게임 서버, GPU 서버, 스토리지 및 네트워킹(12.4억 달러), 코로케이션 및 엣지 호스팅 요금(2억 3,072만 달러), 자체 보유 사이트의 전력 및 냉각 장비(1억 4,842만 달러), 건설 및 내부 공사(8,770만 달러). 멀티플레이어 및 매치메이킹 서버, 클라우드 게임 스트리밍용 GPU, 패치 및 다운로드 전송, 빌드 팜, 플레이어 분석, AI 모델, 스토어프런트 IT가 모두 포함됩니다.
제외: 콘솔, 게이밍 PC 및 휴대전화, 모든 산업의 트래픽을 전송하는 통신 및 콘텐츠 전송 네트워크, 도박 및 베팅 플랫폼, 게임 엔진 소프트웨어 라이선스, 게임 개발 인건비.
세그먼트 간 관계: 모든 분류(구성요소, 배포 모델, 워크로드, 최종 사용자, 지역)의 합계는 2025년 36.2억 달러, 2035년 96.5억 달러입니다. 모델은 2025년 사용 중인 675MW를 집계하며, 이 중 297MW는 자체 보유, 101MW는 코로케이션, 277MW는 퍼블릭 클라우드이고, 67MW는 GPU 용량, 229MW는 플레이어로부터 수 밀리초 이내의 엣지 사이트에 있습니다.
게이밍 데이터센터 시장 추정치는 왜 서로 다른가?
일부 연구가 게이밍 하드웨어나 게임 기업의 전체 클라우드 매출을 포함하기 때문에 발표된 수치가 서로 다릅니다. DC Market Insights의 2026년 41.0억 달러는 게임 기업이 사용하는 데이터센터 용량만을 집계합니다.
더 넓은 정의는 세 가지를 추가합니다. 첫째, 하드웨어 시장에 속하는 소비자용 게이밍 PC를 포함해 모든 구매자에게 판매된 게이밍 서버와 GPU입니다. 둘째, 게임 다운로드뿐 아니라 인터넷 전체의 콘텐츠 전송 네트워크(CDN) 트래픽 비용입니다. 셋째, 더 넓은 미디어 산업입니다. 이 보고서의 게임 지출은 미디어 및 엔터테인먼트 데이터센터 시장 보고서의 비디오 게임 및 인터랙티브 엔터테인먼트 최종 사용자 항목(2025년 36억 1,520만 달러, 2035년 96억 5,028만 달러)과 정확히 일치하므로 두 DC Market Insights 보고서는 서로 정합성을 이룹니다. 독립 스튜디오와 소규모 모바일 퍼블리셔도 주로 클라우드 지출을 통해 범위에 포함됩니다.
| 항목 | DC Market Insights 추정치 포함 여부 | 이유 |
|---|---|---|
| 게임 기업이 임차한 퍼블릭 클라우드 용량 | 포함, 19.1억 달러(2025년) | 기업이 비용을 지불하는 용량 |
| 자체 보유 또는 코로케이션 사이트의 게임 서버, GPU, 스토리지 | 포함, 12.4억 달러 | 기업이 구매하고 운영하는 용량 |
| 코로케이션, 전력, 냉각 및 건설 | 포함, 4억 6,684만 달러 | 해당 용량의 시설 계층 |
| 콘솔, 게이밍 PC 및 휴대전화 | 제외 | 데이터센터가 아닌 소비자 기기 |
| 모든 산업에 판매되는 CDN 및 통신 용량 | 제외(게임 기업이 운영하는 경우는 포함) | 네트워크 서비스에 속함 |
| 게임 엔진 라이선스 및 스튜디오 인건비 | 제외 | 데이터센터 용량이 아님 |
시장 성장 동인: 게임 기업은 왜 데이터센터 용량을 늘리는가?
게임 산업 고유의 세 가지 동인, 즉 사상 최대의 동시 접속자 수, 클라우드 게이밍 리전 확대, 라이브 게임 내 AI 모델이 지출을 2025년 36.2억 달러에서 2030년 61.3억 달러로 끌어올립니다.
Roblox 동시 접속자 3,060만 명이 최대 수요 기준의 서버 구축을 요구
Roblox의 최대 동시 접속자 수는 2025년 4월 1,390만 명에서 2025년 6월 3,060만 명으로 두 배 이상 증가했습니다(Roblox, 2025년 6월). 인프라 및 신뢰·안전 비용은 2025년 26% 증가한 11.5억 달러를 기록했으며, 증가분 중 1억 8,630만 달러는 데이터센터 및 기술 인프라에서 발생했고, 유형자산 투자는 1억 7,960만 달러에서 4억 4,100만 달러로 늘었습니다(Roblox, 2026년 2월). 게임 서버 및 라이브 서비스는 2025년 13.7억 달러로 최대 워크로드입니다.
Xbox 클라우드 게이밍 29개국 진출, 이용 시간 45% 증가
Microsoft는 2025년 11월 Xbox 클라우드 게이밍을 인도, 브라질, 아르헨티나로 확대해 서비스 국가를 29개국으로 늘렸으며, 클라우드 게이밍 이용 시간은 전년 대비 45% 증가했습니다(Microsoft, 2025년 11월). 스트리밍 플레이는 지연 시간이 수십 밀리초를 넘으면 원활하지 않기 때문에 새로운 국가마다 국내 또는 인근에 GPU 서버가 필요합니다. 클라우드 게임 스트리밍은 2025년 3억 2,537만 달러 규모의 워크로드로 연 16.10% 성장합니다.
하나의 게임 플랫폼에서 400개의 AI 모델이 실행
Roblox는 온프레미스 및 퍼블릭 클라우드 GPU에서 400개가 넘는 AI 모델을 초당 150만 건 이상의 추론으로 운영하며(Roblox, 2026년 5월), 안전, 음성 및 채팅 모더레이션, 번역, 추천을 처리합니다. AI 및 플레이어 분석은 2025년 4억 3,382만 달러에서 2035년 23.2억 달러로 성장하는 최고 성장 워크로드이며, 추론 용량은 AI 추론 데이터센터 시장 보고서와 일부 중복됩니다.
시장 동향: 게임 인프라는 어떻게 변화하고 있는가?
게임 기업은 서버를 플레이어 가까이로, 그리고 GPU 기반으로 옮기고 있습니다. 엣지 용량은 2025년 229MW에서 2035년 591MW로 증가합니다.
플레이어로부터 수 밀리초 거리의 엣지 게임 서버
Roblox 엔지니어는 게임 서버를 운영하는 24개의 엣지 데이터센터와 2개의 코어 데이터센터를 관리하며(Roblox, 2025년 6월), 회사는 미국 8개 주와 그 외 11개국에 사이트를 운영하고 있습니다(Roblox, 2026년 2월). 코로케이션 및 엣지 호스팅은 연 11.59%로 가장 빠르게 성장하는 배포 모델이며, 하드웨어는 엣지 서버 시장 보고서와 일부 중복됩니다.
클라우드 게이밍 서버, 신세대 GPU로 교체
NVIDIA는 2025년 11월까지 Stockholm을 마지막으로 거의 모든 GeForce NOW 리전을 RTX 5080급 서버로 전환했으며(NVIDIA, 2025년 11월), 2026년 7월에는 Toronto에 새로운 RTX 5080 서버를 발표했습니다(NVIDIA, 2026년 7월). 3~4년 주기의 교체로 클라우드 게이밍 서비스는 연 14.88%로 가장 빠르게 성장하는 최종 사용자 자리를 유지합니다.
퍼블리셔는 자체 보유를 줄이고 임차를 늘린다
Electronic Arts는 다수의 핵심 애플리케이션이 자사 데이터센터 중 한 곳에만 있다고 밝혔으며(Electronic Arts, 2026년 5월), 이러한 복원력 공백은 퍼블리셔를 멀티 리전 클라우드로 이끌고 있습니다. DC Market Insights 모델에서 퍼블릭 클라우드 비중은 2025년 시장 가치의 52.8%에서 2035년 56.0%로 상승합니다.
시장 과제 및 제약 요인: 무엇이 게이밍 데이터센터 지출을 둔화시키는가?
콘솔 매출 약화와 유럽 사이트에 대한 에너지 보고 규정이라는 두 가지 제약으로 성장률은 연 10.32%에 머뭅니다.
Xbox 콘텐츠 및 서비스 매출 10% 감소
Microsoft는 2026년 6월 30일로 끝난 분기에 Xbox 콘텐츠 및 서비스 매출이 10% 감소했다고 발표했습니다(Microsoft, 2026년 7월). 콘솔 및 PC 퍼블리셔는 매출이 감소하면 고정비를 줄이기 때문에 연 8.75% 성장에 그치며, 비중은 2025년 30.0%에서 2035년 26.0%로 낮아집니다.
EU 에너지 보고 의무로 자체 보유 사이트 비용 상승
유럽 집행위원회의 2026년 9월 등급제 초안에 따르면 유럽 데이터센터는 2024년 68테라와트시(TWh)를 사용했으며 2030년에는 EU 전력 수요의 3.2%인 114TWh를 사용할 것으로 예상됩니다(European Commission, 2026년 9월). 500킬로와트(kW) 이상의 자체 보유 사이트를 가진 게임 기업은 매년 에너지 및 용수 데이터를 보고해야 하므로, 자체 보유 사이트의 전기 및 기계 설비 지출은 연 5.94% 성장에 그칩니다.
시장 기회: 새로운 게이밍 컴퓨팅 수요는 어디에 있는가?
게임 내 AI 모델과 신규 국가의 클라우드 게이밍이라는 두 수요가 2025년부터 2035년 사이 연간 지출을 30.0억 달러 늘립니다.
AI 기반 게임을 위한 GPU 용량
DC Market Insights 모델에서 게임 기업이 사용하는 GPU 용량은 안전, 음성, 번역, 생성형 제작 도구가 모든 세션에서 실행되면서 2025년 67MW에서 2035년 420MW로 증가합니다. 게임 플랫폼 및 UGC 플랫폼은 연 11.62% 성장해 26.1억 달러에 이릅니다.
인도 및 라틴아메리카의 클라우드 게이밍
Xbox 클라우드 게이밍의 인도, 브라질, 아르헨티나 출시에 힘입어(Microsoft, 2025년 11월) 인도는 연 18.23% 성장해 2035년 3억 8,601만 달러, 라틴아메리카는 연 12.55% 성장해 5억 3,077만 달러에 이릅니다. 이 지역 플레이어는 휴대전화와 저가형 기기를 사용하므로 스트리밍 플레이에는 현지 GPU 리전이나 코로케이션 공간이 필요합니다. 데이터센터 코로케이션 시장 보고서를 참조하십시오.
게이밍 데이터센터 용량의 MW당 비용은 얼마인가?
DC Market Insights 추정에 따르면 2025년 사용 중인 MW당 연간 지출은 536만 달러이며, GPU 용량이 게이밍 MW의 10%에서 27%로 늘어나면서 2035년에는 621만 달러로 상승합니다.
| 연도 | 사용 중인 IT 부하(MW) | MW당 지출 | 클라우드 요금, 일반(kW-월당 달러) | 클라우드 요금, GPU(kW-월당 달러) | 코로케이션 요금(kW-월당 달러) |
|---|---|---|---|---|---|
| 2020 | 430 | 476만 달러 | 526달러 | 1,456달러 | 181달러 |
| 2025 | 675 | 536만 달러 | 500달러 | 1,250달러 | 190달러 |
| 2030 | 1,024 | 599만 달러 | 475달러 | 1,073달러 | 200달러 |
| 2035 | 1,555 | 621만 달러 | 452달러 | 922달러 | 210달러 |
공개 기준점: Roblox는 15만 대가 넘는 서버를 위해 2025년 유형자산에 4억 4,100만 달러를 지출했습니다(Roblox, 2026년 2월). DC Market Insights 모델에서 게임 기업은 2025년 일반 클라우드 용량에 kW-월당 약 500달러, GPU 용량에 1,250달러를 지불하는 반면 코로케이션 공간과 전력에는 190달러를 지불합니다. 이 때문에 플레이어 부하가 안정적인 플랫폼은 게임 서버를 자체 보유 또는 코로케이션 시설에 둡니다.
게임 기업의 서버 운영 위치를 좌우하는 규정은 무엇인가?
네 가지 유럽 규정이 2025년 유럽 게이밍 데이터센터 지출 6억 8,689만 달러와 유럽 플레이어에게 서비스하는 글로벌 퍼블리셔의 조건을 규정합니다.
- EU 데이터법, Regulation (EU) 2023/2854: 2025년 9월 12일부터 적용되며, 2027년 1월부터 클라우드 전환 수수료가 폐지되어 제공업체 간 게임 백엔드 이전 비용이 낮아집니다(출처: European Union)
- 위원회 위임 규정 Commission Delegated Regulation (EU) 2024/1364: 500kW 이상 데이터센터는 에너지 및 용수 지표를 2024년 9월 15일에 처음 보고하고 이후 매년 5월 15일에 보고합니다(출처: European Commission)
- EU 데이터센터 등급제, 초안 C(2026) 3472: 2027년 8월 15일까지 등급 부여 예정(출처: European Commission)
- EU AI법(EU AI Act): 범용 AI 모델에 대한 의무가 2025년 8월 2일부터 적용되며, 게임 플랫폼이 제작 및 모더레이션에 내장하는 생성형 도구와 관련됩니다(출처: European Commission)
게이밍 데이터센터 시장 세분화: 어느 세그먼트의 지출이 가장 큰가?
2025년 구성요소 중에서는 클라우드 인프라 서비스가 19.1억 달러로, 워크로드 중에서는 게임 서버 및 라이브 서비스가 13.7억 달러로, 최종 사용자 중에서는 콘솔 및 PC 퍼블리셔가 10.8억 달러로 가장 큽니다.
구성요소별
클라우드 인프라 서비스는 2025년 시장 가치의 52.8%를 차지하며 연 10.96%로 가장 빠르게 성장합니다.
| 구성요소 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 클라우드 인프라 서비스 | 19억 851만 달러 | 52.8% | 54억 175만 달러 | 10.96% |
| IT 하드웨어 | 12억 3,985만 달러 | 34.3% | 31억 5,545만 달러 | 9.79% |
| 코로케이션 서비스 | 2억 3,072만 달러 | 6.4% | 6억 2,660만 달러 | 10.51% |
| 전기 및 기계 인프라 | 1억 4,842만 달러 | 4.1% | 2억 6,434만 달러 | 5.94% |
| 건설 및 내부 공사 | 8,770만 달러 | 2.4% | 2억 214만 달러 | 8.71% |
배포 모델별
자체 보유 데이터센터는 2025년 시장 가치의 31.5%를 차지하며, 코로케이션 및 엣지 호스팅이 연 11.59%로 가장 빠르게 성장합니다.
| 배포 모델 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 퍼블릭 클라우드 | 19억 851만 달러 | 52.8% | 54억 175만 달러 | 10.96% |
| 자체 보유 데이터센터 | 11억 3,846만 달러 | 31.5% | 25억 4,751만 달러 | 8.39% |
| 코로케이션 및 엣지 호스팅 | 5억 6,823만 달러 | 15.7% | 17억 103만 달러 | 11.59% |
워크로드별
AI 및 플레이어 분석이 연 18.23%로 가장 빠르게 성장하며, 클라우드 게임 스트리밍이 연 16.10%로 뒤를 잇습니다.
| 워크로드 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 게임 서버 및 라이브 서비스 | 13억 7,378만 달러 | 38.0% | 28억 9,508만 달러 | 7.74% |
| 콘텐츠 전송 및 패치 배포 | 6억 1,458만 달러 | 17.0% | 11억 5,803만 달러 | 6.54% |
| 게임 개발 및 빌드 파이프라인 | 5억 613만 달러 | 14.0% | 10억 6,153만 달러 | 7.69% |
| AI 및 플레이어 분석 | 4억 3,382만 달러 | 12.0% | 23억 1,607만 달러 | 18.23% |
| 기업 IT 및 스토어프런트 | 3억 6,152만 달러 | 10.0% | 7억 7,202만 달러 | 7.88% |
| 클라우드 게임 스트리밍 | 3억 2,537만 달러 | 9.0% | 14억 4,754만 달러 | 16.10% |
최종 사용자별
콘솔 및 PC 퍼블리셔는 2025년 10.8억 달러를 지출해 10.1억 달러를 지출한 모바일 게임 퍼블리셔를 앞서며, 클라우드 게이밍 서비스가 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 콘솔 및 PC 퍼블리셔 | 10억 8,456만 달러 | 30.0% | 25억 907만 달러 | 8.75% |
| 모바일 게임 퍼블리셔 | 10억 1,226만 달러 | 28.0% | 24억 1,257만 달러 | 9.07% |
| 게임 플랫폼 및 UGC 플랫폼 | 8억 6,765만 달러 | 24.0% | 26억 558만 달러 | 11.62% |
| 클라우드 게이밍 서비스 | 3억 6,152만 달러 | 10.0% | 14억 4,754만 달러 | 14.88% |
| e스포츠 및 기타 인터랙티브 서비스 | 2억 8,922만 달러 | 8.0% | 6억 7,552만 달러 | 8.85% |
DC 독점 분석: Roblox 최대 동시 접속자 서버 분석, 15만 대 서버의 3,060만 플레이어
이 DC Market Insights 모델은 Roblox 공시 자료와 회사 페이지에서 얻은 8개 입력값을 바탕으로 하나의 게임 플랫폼이 최대 용량을 유지하는 데 드는 비용을 분석합니다. 분석 결과 서버당 최대 동시 접속자는 약 204명이며, 최대 동시 접속자 1명당 연간 인프라 및 신뢰·안전 비용은 37.70달러입니다.
| 항목 | 값 | 산출 방법 | 출처 시점 |
|---|---|---|---|
| 최대 동시 접속자 | 3,060만 명 | 공시된 최대치, 2025년 6월 | 2025년 6월 |
| Roblox Cloud 내 서버 | 150,000대 이상 | 공시, 2025년 12월 31일 기준 | 2026년 2월 |
| 사이트 | 25개 지역 데이터센터(2025년 공시 기준 엣지 24개 + 코어 2개) | 공시 | 2025년 6월 / 2026년 2월 |
| 서버당 최대 동시 접속자 | 약 204명 | 3,060만 / 150,000 | DC Market Insights |
| 사이트당 서버 | 약 5,769대 | 150,000 / 26개 사이트 | DC Market Insights |
| 인프라 및 신뢰·안전 비용 | 11억 5,350만 달러 | 공시, 2025년 | 2026년 2월 |
| 서버 1대당 연간 비용 | 약 7,690달러 | 11억 5,350만 달러 / 150,000 | DC Market Insights |
| 최대 동시 접속자 1명당 연간 비용 | 37.70달러 | 11억 5,350만 달러 / 3,060만 | DC Market Insights |
| 최대 동시 접속자 1명당 유형자산 | 14.41달러 | 4억 4,100만 달러 / 3,060만 | DC Market Insights |
| AI 추론 부하 | 초당 150만 건 추론, 400개 이상의 모델 | 공시 | 2026년 5월 |
분석 해석: 게임 플랫폼은 평균이 아닌 최대치에 맞춰 비용을 지불하므로, 2025년 6월 밀도 기준으로 동시 접속자가 100만 명 늘어날 때마다 약 4,900대의 서버가 추가됩니다. DC Market Insights는 이 비율을 사용해 2025년 13.7억 달러의 게임 서버 항목을 검증합니다. 이 비용 수치에는 신뢰·안전 인력도 포함되므로 한 기업의 데이터센터 비용에 대한 상한값입니다.
게이밍 데이터센터 지출이 가장 큰 지역은 어디인가?
아시아태평양이 2025년 시장 가치의 40.0%인 14.5억 달러로 선두를 차지하며, 라틴아메리카는 연 12.55%로 가장 빠르게 성장해 2035년 5억 3,077만 달러에 이릅니다.
| 지역 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 아시아태평양 | 14억 4,608만 달러 | 40.0% | 41억 4,962만 달러 | 11.12% |
| 북미 | 11억 9,302만 달러 | 33.0% | 28억 4,683만 달러 | 9.09% |
| 유럽 | 6억 8,689만 달러 | 19.0% | 17억 3,705만 달러 | 9.72% |
| 라틴아메리카 | 1억 6,268만 달러 | 4.5% | 5억 3,077만 달러 | 12.55% |
| 중동 및 아프리카 | 1억 2,653만 달러 | 3.5% | 3억 8,601만 달러 | 11.80% |
아시아태평양
아시아태평양은 2025년 14.5억 달러를 지출하며 연 11.12% 성장합니다. 중국, 일본, 한국에는 최대 규모의 모바일 및 PC 게임 퍼블리셔가 자리하고 있으며, 인도는 2025년 11월 Xbox 클라우드 게이밍 출시 이후 연 18.23%로 가장 빠르게 플레이어를 늘리고 있습니다.
북미
북미는 2025년 11.9억 달러를 지출하며 연 9.09% 성장합니다. Roblox는 플로리다, 조지아, 일리노이, 뉴저지, 텍사스, 버지니아, 캘리포니아, 워싱턴에서 데이터센터를 운영합니다(Roblox, 2026년 2월).
유럽
유럽은 2025년 6억 8,689만 달러를 지출하며 연 9.72% 성장합니다. GeForce NOW는 2025년 말 Stockholm을 끝으로 RTX 5080 업그레이드를 완료했으며(NVIDIA, 2025년 11월), EU 에너지 보고 의무가 자체 보유 사이트의 건설 위치에 영향을 미칩니다.
라틴아메리카
라틴아메리카는 2025년 1억 6,268만 달러를 지출하며, 2025년 11월 Xbox 클라우드 게이밍이 브라질과 아르헨티나에 출시된 이후 연 12.55%로 가장 빠르게 성장하는 지역입니다(Microsoft, 2025년 11월).
중동 및 아프리카
중동 및 아프리카는 2025년 1억 2,653만 달러를 지출하며 연 11.80% 성장합니다. 사우디아라비아가 4,338만 달러로 역내 최대 국가입니다.
게이밍 데이터센터 시장 상위 12개국
미국은 2025년 10.1억 달러로 전 세계 합계의 28.0%를 차지하는 최대 국가이며, 인도는 연 18.23%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년 규모 | 2025년 점유율 | 2035년 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 10억 1,226만 달러 | 28.0% | 24억 1,257만 달러 | 9.07% |
| 2 | 중국 | 아시아태평양 | 6억 5,074만 달러 | 18.0% | 18억 8,180만 달러 | 11.20% |
| 3 | 일본 | 아시아태평양 | 2억 5,306만 달러 | 7.0% | 6억 2,727만 달러 | 9.50% |
| 4 | 한국 | 아시아태평양 | 2억 1,691만 달러 | 6.0% | 5억 7,902만 달러 | 10.32% |
| 5 | 영국 | 유럽 | 1억 4,461만 달러 | 4.0% | 3억 4,741만 달러 | 9.16% |
| 6 | 독일 | 유럽 | 1억 2,653만 달러 | 3.5% | 3억 881만 달러 | 9.33% |
| 7 | 캐나다 | 북미 | 1억 846만 달러 | 3.0% | 2억 5,091만 달러 | 8.75% |
| 8 | 프랑스 | 유럽 | 9,038만 달러 | 2.5% | 2억 2,196만 달러 | 9.40% |
| 9 | 브라질 | 라틴아메리카 | 7,230만 달러 | 2.0% | 2억 5,091만 달러 | 13.25% |
| 10 | 인도 | 아시아태평양 | 7,230만 달러 | 2.0% | 3억 8,601만 달러 | 18.23% |
| 11 | 호주 | 아시아태평양 | 5,423만 달러 | 1.5% | 1억 4,475만 달러 | 10.32% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 4,338만 달러 | 1.2% | 1억 7,371만 달러 | 14.88% |
예측 시나리오: 2035년 게이밍 데이터센터 시장은 얼마나 커질 수 있는가?
2035년 81.1억 달러에서 111.0억 달러 사이이며, DC Market Insights 기본 시나리오는 96.5억 달러입니다.
| 시나리오 | 2035년 규모 | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 81억 624만 달러 | 8.41% | 2035년 게이밍 IT 부하 16% 감소, 클라우드 게이밍 확산 지연 |
| 기본 | 96억 5,028만 달러 | 10.32% | 2035년 1,555MW, GPU 비중 27% |
| 고성장 | 110억 9,782만 달러 | 11.87% | 게이밍 IT 부하 15% 증가, 대부분의 세션에 AI 제작 도구 적용 |
저성장 시나리오
콘솔 매출이 계속 감소하고 클라우드 게이밍이 북미와 유럽 이외 지역에서 틈새시장에 머무를 경우 2035년 81.1억 달러.
기본 시나리오
게이밍 IT 부하가 675MW에서 1,555MW로 증가하고 GPU 용량이 그중 27%에 이를 경우 2035년 96.5억 달러.
고성장 시나리오
생성형 제작 도구와 스트리밍 플레이가 아시아태평양과 라틴아메리카의 대다수 플레이어에게 보급될 경우 2035년 111.0억 달러.
주요 기업 및 시장 점유율: 게이밍 데이터센터의 공급자는 누구인가?
Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud, Alibaba Cloud는 2025년 게이밍 클라우드 인프라 지출 19.1억 달러 중 약 75%를 차지합니다(DC Market Insights 추정). 자체 보유 게임 서버는 주로 Supermicro, Dell Technologies, Hewlett Packard Enterprise, Lenovo가 공급하며, NVIDIA와 AMD가 GPU를 공급합니다.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Tencent Cloud
- Alibaba Cloud
- Oracle Cloud Infrastructure
- Akamai Technologies
- Equinix
- Digital Realty
- NVIDIA
- AMD
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Vertiv
기업 현황: Roblox는 대부분의 서비스를 자체 관리 데이터센터에서 운영하며 일부 스토리지와 버스팅에 Amazon Web Services를 사용합니다(Roblox, 2026년 2월). Microsoft는 29개국에서 자체 서버 용량으로 Xbox 클라우드 게이밍을 운영합니다(Microsoft, 2025년 11월). NVIDIA는 RTX 5080급 서버에서 자체 서비스로 GeForce NOW를 운영합니다(NVIDIA, 2025년 11월).
클라우드 제공업체 집중도, 2025
서구 퍼블리셔는 주로 Amazon Web Services, Microsoft Azure, Google Cloud를, 중국 퍼블리셔는 Tencent Cloud와 Alibaba Cloud를 이용하므로 상위 5개 기업이 게이밍 클라우드 지출의 대부분을 차지합니다. DC Market Insights는 이들의 합산 점유율을 약 75%로 추정하며 2030년까지 70% 이상을 유지할 것으로 예상합니다.
게이밍 데이터센터 시장의 최근 동향
2025년 6월 이후 발생한 6건의 사건이 2026년 전망치 41.0억 달러에 영향을 미쳤습니다.
- 2026년 7월, Microsoft는 2026년 6월 30일로 끝난 분기에 Xbox 콘텐츠 및 서비스 매출이 10% 감소했다고 발표했습니다(출처: Microsoft)
- 2026년 7월, NVIDIA는 Toronto에 RTX 5080 기반의 새로운 GeForce NOW 서버를 발표했습니다(출처: NVIDIA)
- 2026년 5월, Roblox는 400개가 넘는 AI 모델이 초당 150만 건 이상의 추론을 처리하고 있다고 발표했습니다(출처: Roblox)
- 2026년 2월, Roblox는 25개 지역 데이터센터에서 15만 대가 넘는 서버를 운영하고 있다고 발표했습니다(출처: Roblox)
- 2025년 11월, Xbox 클라우드 게이밍이 인도, 브라질, 아르헨티나에 출시되어 서비스 국가가 29개국으로 늘었습니다(출처: Microsoft)
- 2025년 6월, Roblox의 최대 동시 접속자 수가 4월의 1,390만 명보다 두 배 이상 많은 3,060만 명에 도달했습니다(출처: Roblox)
조사 방법론: DC Market Insights는 게이밍 데이터센터 시장 규모를 어떻게 산정했는가?
2025년 36.2억 달러라는 수치는 사용 중인 게이밍 IT 부하 675MW를 대상으로 한 DC Market Insights의 상향식 모델로, 구성요소별로 가격을 산정하고 미디어 및 엔터테인먼트 데이터센터 시장의 게임 최종 사용자 항목과 대조해 정합성을 확인했습니다. DC Market Insights 조사 방법론을 참조하십시오.
모델 입력값
사용 중인 게이밍 IT 부하는 2020년, 2025년, 2030년, 2035년에 각각 430MW, 675MW, 1,024MW, 1,555MW입니다. 자체 보유 비중은 52%, 44%, 38%, 34%, 코로케이션 비중은 14%, 15%, 16%, 16%이며 나머지는 퍼블릭 클라우드입니다. GPU 비중은 4%, 10%, 20%, 27%, 엣지 비중은 30%, 34%, 37%, 38%입니다. 2025년 서버 비용은 일반 MW-년당 255만 달러, GPU MW-년당 820만 달러이며, 클라우드 용량은 MW-년당 각각 600만 달러와 1,500만 달러, 코로케이션은 kW-월당 190달러이므로 101.2MW x 190달러 x 12 = 2억 3,072만 달러입니다. 자체 보유 사이트의 전기 및 기계 설비 지출은 자체 보유 MW-년당 50만 달러, 건설비는 사용 중인 MW당 13만 달러입니다.
상한 및 하한 검증
상한 1: 36.2억 달러는 2025년 DC Market Insights 세계 데이터센터 시장 5,700.4억 달러의 약 0.6%입니다. 상한 2: 이 값은 116.6억 달러 규모인 미디어 및 엔터테인먼트 데이터센터 시장의 31.0%로, 해당 보고서에서 게임 최종 사용자 항목이 차지하는 비중과 같습니다. 하한: Roblox 한 곳만 해도 2025년 유형자산에 4억 4,100만 달러를 지출하고 데이터센터 및 기술 인프라 비용으로 1억 8,630만 달러를 추가해 합계 6억 2,730만 달러에 달하며, 이는 자체 보유 및 코로케이션 게이밍 지출 17.1억 달러 범위 내에 충분히 들어갑니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025, 2026, 2030 및 2035
- 02요약
- 2.1시장 개요, 2025, 2026 및 2035
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 간 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: DC Market Insights 추정치 포함 및 제외 항목
- 05시장 성장 동인
- 5.1Roblox 동시 접속자 3,060만 명이 최대 수요 기준의 서버 구축을 요구
- 5.2Xbox 클라우드 게이밍 29개국 진출, 이용 시간 45% 증가
- 5.3하나의 게임 플랫폼에서 400개의 AI 모델이 실행
- 06시장 동향
- 6.1플레이어로부터 수 밀리초 거리의 엣지 게임 서버
- 6.2클라우드 게이밍 서버, 신세대 GPU로 교체
- 6.3퍼블리셔는 자체 보유를 줄이고 임차를 늘린다
- 07시장 과제 및 제약 요인
- 7.1Xbox 콘텐츠 및 서비스 매출 10% 감소
- 7.2EU 에너지 보고 의무로 자체 보유 사이트 비용 상승
- 08시장 기회
- 8.1AI 기반 게임을 위한 GPU 용량
- 8.2인도 및 라틴아메리카의 클라우드 게이밍
- 09가격 분석
- 9.1MW당 지출, 2020-2035
- 9.2공개 가격 기준점
- 10표준 및 규제
- 10.1EU 데이터법, Regulation (EU) 2023/2854
- 10.2위임 규정 Delegated Regulation (EU) 2024/1364
- 10.3EU 데이터센터 등급제
- 10.4EU AI법
- 11시장 세분화
- 11.1구성요소별
- 11.2클라우드 인프라 서비스
- 11.3IT 하드웨어
- 11.4코로케이션 서비스
- 11.5전기 및 기계 인프라
- 11.6건설 및 내부 공사
- 11.7배포 모델별
- 11.8퍼블릭 클라우드
- 11.9자체 보유 데이터센터
- 11.10코로케이션 및 엣지 호스팅
- 11.11워크로드별
- 11.12게임 서버 및 라이브 서비스
- 11.13콘텐츠 전송 및 패치 배포
- 11.14게임 개발 및 빌드 파이프라인
- 11.15AI 및 플레이어 분석
- 11.16기업 IT 및 스토어프런트
- 11.17클라우드 게임 스트리밍
- 11.18최종 사용자별
- 11.19콘솔 및 PC 퍼블리셔
- 11.20모바일 게임 퍼블리셔
- 11.21게임 플랫폼 및 UGC 플랫폼
- 11.22클라우드 게이밍 서비스
- 11.23e스포츠 및 기타 인터랙티브 서비스
- 12DC 독점 분석: Roblox 최대 동시 접속자 서버 분석
- 12.1서버당 최대 동시 접속자
- 12.2서버 1대당 및 최대 동시 접속자 1명당 연간 비용
- 12.3AI 추론 부하
- 13지역별 인사이트
- 13.1아시아태평양
- 13.2북미
- 13.3유럽
- 13.4라틴아메리카
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4한국
- 14.5영국
- 14.6독일
- 14.7캐나다
- 14.8프랑스
- 14.9브라질
- 14.10인도
- 14.11호주
- 14.12사우디아라비아
- 15예측 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1클라우드 제공업체 집중도, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Tencent Cloud
- 16.6Alibaba Cloud
- 16.7Oracle Cloud Infrastructure
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11NVIDIA
- 16.12AMD
- 16.13Supermicro
- 16.14Dell Technologies
- 16.15Hewlett Packard Enterprise
- 16.16Lenovo
- 16.17Vertiv
- 17최근 동향
- 17.1주요 사건, 2025년 6월~2026년 7월
- 18조사 방법론
- 18.1모델 입력값
- 18.2상한 및 하한 검증
- 그림 1게이밍 데이터센터 시장 규모, 2020-2035
- 표 1요약 항목
- 표 2범위 표: 추정치 포함 및 제외 항목
- 표 3MW당 지출, 2020-2035
- 표 4구성요소별 시장, 2025 및 2035
- 표 5배포 모델별 시장, 2025 및 2035
- 표 6워크로드별 시장, 2025 및 2035
- 표 7최종 사용자별 시장, 2025 및 2035
- 표 8Roblox 최대 동시 접속자 서버 분석
- 표 9지역별 시장, 2025 및 2035
- 표 10상위 12개국, 2025 및 2035
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 41.0억 달러로, 2025년 36.2억 달러보다 13.32% 증가했습니다. 시장은 2025년 이후 연평균 10.32% 성장해 2035년 96.5억 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 12.07% 성장한 데 이어 2025년부터 2035년까지 연 10.32% 성장합니다. 사용 중인 게이밍 IT 부하가 675MW에서 1,555MW로 늘고, 그중 GPU 용량 비중이 10%에서 27%로 높아지기 때문입니다.
2025년 36.2억 달러는 게임 퍼블리셔, 게임 플랫폼, 클라우드 게이밍 서비스, e스포츠 운영사가 자체 보유하거나 코로케이션하거나 클라우드 제공업체로부터 임차한 용량에 지출되었습니다. 게임 서버, 스트리밍용 GPU, 패치 전송, 빌드 팜, 분석 및 AI가 포함되며, 콘솔과 PC는 포함되지 않습니다.
10-K 보고서에 따르면 2025년 말 기준 25개 지역 데이터센터에서 15만 대가 넘는 서버를 운영하며, 그중 24개 엣지 사이트에서 게임 서버를 실행합니다. Roblox의 2025년 유형자산 투자는 1억 7,960만 달러에서 4억 4,100만 달러로 증가했습니다.
DC Market Insights 추정에 따르면 2025년 Roblox의 서버당 최대 동시 접속자는 약 204명입니다. 15만 대가 넘는 서버에서 최대 3,060만 명이 접속하며, 최대 동시 접속자 1명당 연간 인프라 및 신뢰·안전 비용은 약 37.70달러입니다.
AI 및 플레이어 분석이 연 18.23%로 가장 빠르게 성장해 2035년 23.2억 달러에 이르며, 클라우드 게임 스트리밍이 연 16.10%로 뒤를 잇습니다. 최종 사용자 중에서는 클라우드 게이밍 서비스가 연 14.88%로 가장 빠르게 성장합니다.
아시아태평양으로, 2025년 시장 가치의 40.0%인 14.5억 달러를 차지합니다. 라틴아메리카는 연 12.55%로 가장 빠르게 성장하며, 인도는 연 18.23%로 가장 빠르게 성장하는 대형 국가입니다.
2025년 지출의 52.8%인 19.1억 달러가 퍼블릭 클라우드에, 31.5%가 자체 보유 데이터센터에 투입됩니다. Roblox처럼 플레이어 부하가 안정적인 플랫폼은 대부분의 게임 서버를 직접 관리하는 시설에 둡니다.
DC Market Insights 추정에 따르면 2025년 사용 중인 MW당 연간 지출은 536만 달러입니다. GPU 클라우드 용량은 kW-월당 약 1,250달러, 일반 클라우드는 500달러, 코로케이션은 190달러입니다.
2026년 41.0억 달러는 게임 기업이 사용하는 데이터센터 용량만을 집계합니다. 콘솔, 게이밍 PC, 전체 CDN 트래픽 또는 게임 소프트웨어를 포함하는 추정치는 더 크게 나타나며, 이 수치는 DC Market Insights 미디어 및 엔터테인먼트 보고서의 게임 항목과 일치합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.