
Markt für Gaming-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Gaming-Rechenzentren: 2025 lag das Marktvolumen bei USD 3,620.0 Mio.; bis 2035 soll es bei einer CAGR von 10.32 % auf USD 9,650.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 9. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
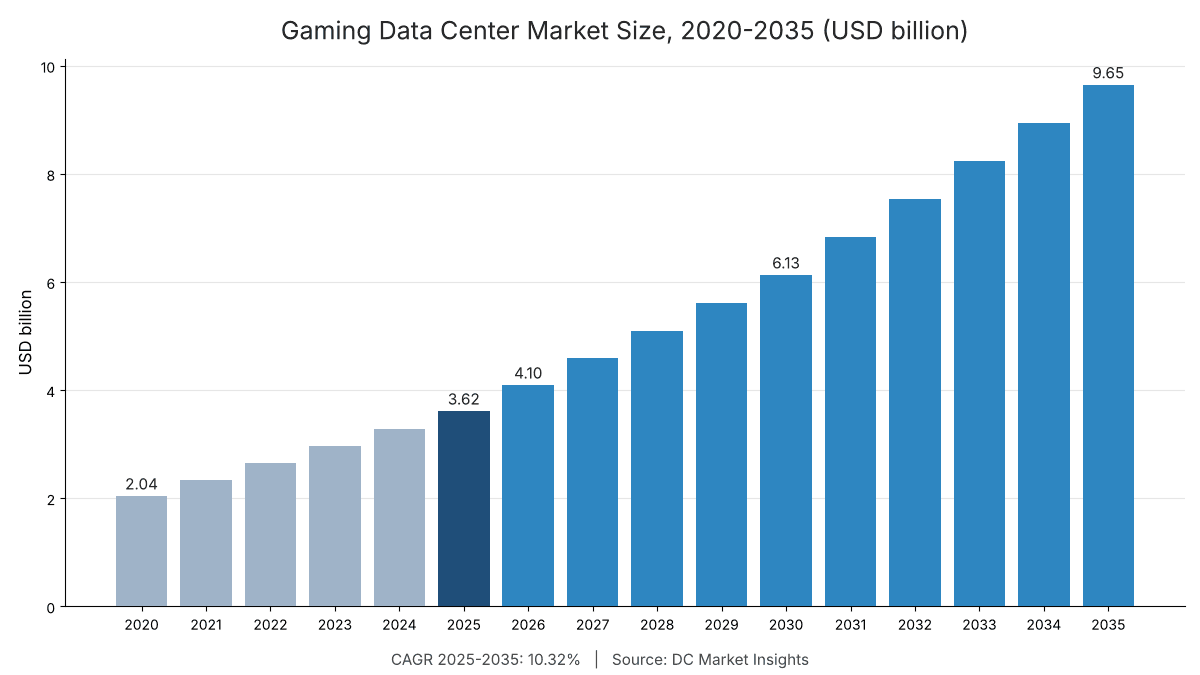
Der Markt für Gaming-Rechenzentren wird 2026 auf 4,10 Mrd. USD geschätzt und soll bis 2035 auf 9,65 Mrd. USD steigen, ausgehend von 3,62 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 10,32 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt den gleichzeitigen Spitzenspielerzahlen, nicht den durchschnittlichen Nutzern: Roblox dimensionierte seine Serverflotte für einen Sprung von 13,9 Millionen auf 30,6 Millionen gleichzeitige Spieler zwischen April und Juni 2025 (Roblox, Juni 2025) und betreibt heute mehr als 150.000 Server in 25 regionalen Rechenzentren (Roblox-Jahresbericht auf Formular 10-K, Februar 2026). Spieleunternehmen müssen diese Spitzenkapazität das ganze Jahr über vorhalten; deshalb entfallen 1.138,46 Mio. USD der Ausgaben 2025 auf eigene Rechenzentrumshallen und weitere 568,23 Mio. USD auf Colocation- und Edge-Standorte in Spielernähe. Der Wert für 2025 beruht auf 675 Megawatt (MW) IT-Last (Informationstechnik), die Spieleunternehmen nutzen, x 5,36 Mio. USD jährlicher Ausgaben pro MW = 3,62 Mrd. USD. KI und Spieleranalytik ist mit 18,23 % pro Jahr der am schnellsten wachsende Workload, weil Modelle für Moderation, Übersetzung und Matchmaking inzwischen in jeder Spielsitzung laufen, und Lateinamerika ist mit 12,55 % die am schnellsten wachsende Region, da in Brasilien und Argentinien Cloud-Gaming-Regionen eröffnen.
Wichtige Marktkennzahlen: Wie viel geben Spieleunternehmen 2026 für Rechenzentren aus?
DC Market Insights beziffert die Ausgaben für Gaming-Rechenzentren 2026 auf 4,10 Mrd. USD, 13,32 % mehr als 2025, da Spieleplattformen GPU-Kapazität für KI-Modelle aufbauen und Cloud-Gaming-Dienste neue Regionen erschließen.
- Marktgröße Gaming-Rechenzentren 2025: 3,62 Mrd. USD
- Marktgröße 2026: 4,10 Mrd. USD
- Marktgröße 2030: 6,13 Mrd. USD
- Marktgröße 2035: 9,65 Mrd. USD
- CAGR 2025-2035: 10,32 % (niedriges Szenario 8,41 %, hohes Szenario 11,87 %)
- Größte Komponente: Cloud-Infrastrukturdienste, 1,91 Mrd. USD bzw. 52,8 % des Werts 2025
- Größter Workload: Spieleserver und Live-Dienste, 1,37 Mrd. USD im Jahr 2025; am schnellsten wachsender Workload: KI und Spieleranalytik mit 18,23 %
- Am schnellsten wachsender Endnutzer: Cloud-Gaming-Dienste mit 14,88 % pro Jahr auf 1,45 Mrd. USD bis 2035
- Führende Region: Asien-Pazifik, 1,45 Mrd. USD bzw. 40,0 % des Werts 2025; am schnellsten wachsende Region: Lateinamerika mit 12,55 %
- Größtes Land: Vereinigte Staaten, 1,01 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 18,23 %
- Marktführer: Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud und Alibaba Cloud bei gehosteter Kapazität, dazu NVIDIA, Supermicro, Dell Technologies und Hewlett Packard Enterprise bei eigenen Spieleservern (Einschätzung von DC Market Insights)
Zusammenfassung: Marktgröße für Gaming-Rechenzentren, 2020-2035
Der globale Markt für Gaming-Rechenzentren wurde 2020 auf 2,04 Mrd. USD bewertet, erreichte 2025 3,62 Mrd. USD und soll bis 2035 auf 9,65 Mrd. USD wachsen, mit einer CAGR von 10,32 % im Prognosezeitraum. Von 2020 bis 2025 stiegen die Ausgaben um 12,07 % pro Jahr, als Always-online-Spiele und Plattformen für nutzergenerierte Spiele skalierten; ab 2025 wächst die Kapazität an Grafikprozessoren (GPU) von 67 MW auf 420 MW, und jedes GPU-MW kostet im Betrieb etwa dreimal so viel wie ein herkömmliches Spieleserver-MW.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3,62 Mrd. USD |
| Marktgröße 2026 | 4,10 Mrd. USD |
| CAGR 2025-2035 | 10,32 % |
| Marktgröße 2035 | 9,65 Mrd. USD |
| Abgedeckte Segmente | Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region, 12 Länder |
Die Public-Cloud-Ausgaben von Spieleunternehmen steigen von 1,91 Mrd. USD auf 5,40 Mrd. USD, während Colocation und Edge-Hosting mit 11,59 % pro Jahr am schnellsten wachsen. Das Diagramm zeigt die Zeitreihe von DC Market Insights Jahr für Jahr.
Was zählt als Gaming-Rechenzentrum?
3,62 Mrd. USD im Jahr 2025: die Rechenzentrumskapazität, die Spiele-Publisher, Spiele- und UGC-Plattformen (nutzergenerierte Inhalte), Cloud-Gaming-Dienste und E-Sport-Betreiber besitzen, in Colocation betreiben oder bei Cloud-Anbietern mieten, um ihre Spiele zu betreiben.
Enthalten: Public-Cloud-Infrastruktur, für die Spieleunternehmen bezahlen (1,91 Mrd. USD); Spieleserver, GPU-Server, Speicher und Netzwerktechnik an eigenen und Colocation-Standorten (1,24 Mrd. USD); Gebühren für Colocation und Edge-Hosting (230,72 Mio. USD); Strom- und Kühltechnik an eigenen Standorten (148,42 Mio. USD); sowie Bau und Ausbau (87,70 Mio. USD). Multiplayer- und Matchmaking-Server, GPUs für Cloud-Game-Streaming, Patch- und Download-Auslieferung, Build-Farmen, Spieleranalytik, KI-Modelle und Storefront-IT zählen alle dazu.
Nicht enthalten: Konsolen, Gaming-PCs und Smartphones, die Telekommunikations- und Content-Delivery-Netze, die Datenverkehr für alle Branchen transportieren, Glücksspiel- und Wettplattformen, Lizenzen für Spiel-Engines sowie Gehälter in der Spieleentwicklung.
Wie die Segmente zusammenpassen: Jede Aufteilung (Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region) ergibt in Summe 3,62 Mrd. USD im Jahr 2025 und 9,65 Mrd. USD im Jahr 2035. Das Modell zählt 2025 eine genutzte Last von 675 MW: 297 MW in eigenen Rechenzentren, 101 MW in Colocation und 277 MW in der Public Cloud; davon sind 67 MW GPU-Kapazität, und 229 MW befinden sich an Edge-Standorten, nur wenige Millisekunden von den Spielern entfernt.
Warum unterscheiden sich die Schätzungen zum Markt für Gaming-Rechenzentren?
Veröffentlichte Zahlen weichen voneinander ab, weil manche Studien Gaming-Hardware oder sämtliche Cloud-Umsätze mit Spieleunternehmen einrechnen; der Wert von DC Market Insights von 4,10 Mrd. USD für 2026 umfasst nur die Rechenzentrumskapazität, die Spieleunternehmen tatsächlich nutzen.
Weiter gefasste Definitionen fügen drei Dinge hinzu. Erstens Gaming-Server und GPUs, die an alle Käufer verkauft werden, einschließlich Gaming-PCs für Verbraucher, die zu Hardwaremärkten gehören. Zweitens die gesamten Kosten des Datenverkehrs in Content-Delivery-Netzen (CDN) im Internet, nicht nur für Spiele-Downloads. Drittens die breitere Medienbranche: Die Gaming-Ausgaben entsprechen hier genau dem Endnutzersegment Videospiele und interaktive Unterhaltung im Bericht Media and Entertainment Data Center Market (3.615,20 Mio. USD im Jahr 2025 und 9.650,28 Mio. USD im Jahr 2035), sodass die beiden Berichte von DC Market Insights übereinstimmen. Unabhängige Studios und kleine Mobile-Publisher sind ebenfalls erfasst, überwiegend über ihre Cloud-Ausgaben.
| Element | In der Schätzung von DC Market Insights | Begründung |
|---|---|---|
| Von Spieleunternehmen gemietete Public-Cloud-Kapazität | Ja, 1,91 Mrd. USD (2025) | Kapazität, für die das Unternehmen bezahlt |
| Spieleserver, GPUs, Speicher an eigenen oder Colocation-Standorten | Ja, 1,24 Mrd. USD | Kapazität, die das Unternehmen kauft und betreibt |
| Colocation, Strom, Kühlung und Bau | Ja, 466,84 Mio. USD | Gebäudeebene dieser Kapazität |
| Konsolen, Gaming-PCs und Smartphones | Nein | Endgeräte, keine Rechenzentren |
| An alle Branchen verkaufte CDN- und Telekommunikationskapazität | Nein, sofern nicht von einem Spieleunternehmen betrieben | Gehört zu Netzwerkdiensten |
| Lizenzen für Spiel-Engines und Studiogehälter | Nein | Keine Rechenzentrumskapazität |
Markttreiber: Warum bauen Spieleunternehmen Rechenzentrumskapazität aus?
Drei gamingspezifische Treiber heben die Ausgaben von 3,62 Mrd. USD im Jahr 2025 auf 6,13 Mrd. USD im Jahr 2030: neue Rekorde bei gleichzeitigen Spielern, Cloud-Gaming-Regionen und KI-Modelle in laufenden Spielen.
30,6 Millionen gleichzeitige Roblox-Spieler erzwingen auf Spitzenlast ausgelegte Serverflotten
Die Zahl der gleichzeitigen Spieler von Roblox zu Spitzenzeiten hat sich von 13,9 Millionen im April 2025 auf 30,6 Millionen im Juni 2025 mehr als verdoppelt (Roblox, Juni 2025). Die Aufwendungen für Infrastruktur sowie Vertrauen und Sicherheit stiegen 2025 um 26 % auf 1,15 Mrd. USD, wobei 186,3 Mio. USD des Anstiegs auf Rechenzentren und technische Infrastruktur entfielen, und die Ausgaben für Sachanlagen stiegen von 179,6 Mio. USD auf 441,0 Mio. USD (Roblox, Februar 2026). Spieleserver und Live-Dienste sind mit 1,37 Mrd. USD im Jahr 2025 der größte Workload.
Xbox Cloud Gaming erreicht 29 Länder bei 45 % mehr Spielstunden
Microsoft brachte Xbox Cloud Gaming im November 2025 nach Indien, Brasilien und Argentinien und damit auf 29 Länder, während die Cloud-Gaming-Stunden im Jahresvergleich um 45 % zunahmen (Microsoft, November 2025). Jedes neue Land benötigt GPU-Server im Land oder in dessen Nähe, da gestreamtes Spielen oberhalb einiger zehn Millisekunden Latenz nicht mehr funktioniert. Cloud-Game-Streaming ist 2025 ein Workload von 325,37 Mio. USD und wächst um 16,10 % pro Jahr.
400 KI-Modelle laufen auf einer einzigen Spieleplattform
Roblox betreibt mehr als 400 KI-Modelle mit über 1,5 Millionen Inferenzen pro Sekunde auf GPUs in eigenen Rechenzentren und in der Public Cloud (Roblox, Mai 2026); sie decken Sicherheit, Sprach- und Chatmoderation, Übersetzung und Empfehlungen ab. KI und Spieleranalytik wächst von 433,82 Mio. USD im Jahr 2025 auf 2,32 Mrd. USD im Jahr 2035 und ist damit der am schnellsten wachsende Workload; die Inferenzkapazität überschneidet sich mit dem Bericht AI Inference Data Center Market.
Markttrends: Wie verändert sich die Spieleinfrastruktur?
Spieleunternehmen verlagern Server näher zu den Spielern und auf GPUs: Die Edge-Kapazität steigt von 229 MW im Jahr 2025 auf 591 MW im Jahr 2035.
Edge-Spieleserver nur Millisekunden von den Spielern entfernt
Die Ingenieure von Roblox verwalten 24 Edge-Rechenzentren, auf denen die Spieleserver laufen, sowie zwei Kernrechenzentren (Roblox, Juni 2025), und das Unternehmen betreibt Standorte in acht US-Bundesstaaten und elf weiteren Ländern (Roblox, Februar 2026). Colocation und Edge-Hosting ist mit 11,59 % pro Jahr das am schnellsten wachsende Bereitstellungsmodell; die Hardware überschneidet sich mit dem Bericht Edge Server Market.
Cloud-Gaming-Flotten wechseln auf neue GPU-Generationen
NVIDIA hatte bis November 2025 fast alle GeForce-NOW-Regionen auf Server der RTX-5080-Klasse umgestellt, mit Stockholm als letzter Region (NVIDIA, November 2025), und kündigte im Juli 2026 einen neuen RTX-5080-Server in Toronto an (NVIDIA, Juli 2026). Erneuerungszyklen von drei bis vier Jahren halten Cloud-Gaming-Dienste mit 14,88 % pro Jahr an der Spitze der am schnellsten wachsenden Endnutzer.
Publisher mieten mehr und besitzen weniger
Electronic Arts gibt an, dass viele seiner kritischen Anwendungen nur in einem seiner Rechenzentren laufen (Electronic Arts, Mai 2026), eine Lücke in der Ausfallsicherheit, die Publisher zur Multi-Region-Cloud drängt. Im Modell von DC Market Insights steigt der Anteil der Public Cloud von 52,8 % des Werts 2025 auf 56,0 % im Jahr 2035.
Marktherausforderungen und Hemmnisse: Was bremst die Ausgaben für Gaming-Rechenzentren?
Zwei Faktoren begrenzen das Wachstum auf 10,32 % pro Jahr: schwächere Konsolenumsätze und Vorschriften zur Energieberichterstattung für europäische Standorte.
Xbox-Umsatz mit Inhalten und Diensten sinkt um 10 %
Microsoft meldete, dass der Umsatz mit Xbox-Inhalten und -Diensten im Quartal bis zum 30. Juni 2026 um 10 % zurückging (Microsoft, Juli 2026). Konsolen- und PC-Publisher senken bei sinkenden Umsätzen ihre Fixkosten, sodass sie nur um 8,75 % pro Jahr wachsen und ihr Anteil von 30,0 % im Jahr 2025 auf 26,0 % im Jahr 2035 fällt.
EU-Energieberichterstattung verteuert eigene Standorte
Europäische Rechenzentren verbrauchten 2024 68 Terawattstunden (TWh) und werden laut dem Entwurf des Bewertungssystems der Europäischen Kommission vom September 2026 bis 2030 voraussichtlich 114 TWh verbrauchen, 3,2 % des Strombedarfs der EU (Europäische Kommission, September 2026). Spieleunternehmen mit eigenen Standorten ab 500 Kilowatt (kW) melden jedes Jahr Energie- und Wasserdaten, weshalb die Ausgaben für Elektro- und Kühltechnik an eigenen Standorten nur um 5,94 % pro Jahr wachsen.
Marktchancen: Wo entsteht neue Rechennachfrage im Gaming?
Zwei Bereiche fügen zwischen 2025 und 2035 jährliche Ausgaben von 3,00 Mrd. USD hinzu: KI-Modelle in Spielen und Cloud-Gaming in neuen Ländern.
GPU-Kapazität für KI-gestützte Spiele
Die von Spieleunternehmen genutzte GPU-Kapazität steigt im Modell von DC Market Insights von 67 MW im Jahr 2025 auf 420 MW im Jahr 2035, da Werkzeuge für Sicherheit, Sprache, Übersetzung und generative Erstellung in jeder Sitzung laufen. Spieleplattformen und UGC-Plattformen wachsen um 11,62 % pro Jahr auf 2,61 Mrd. USD.
Cloud-Gaming in Indien und Lateinamerika
Indien wächst um 18,23 % pro Jahr auf 386,01 Mio. USD bis 2035 und Lateinamerika um 12,55 % auf 530,77 Mio. USD, nach den Starts von Xbox Cloud Gaming in Indien, Brasilien und Argentinien (Microsoft, November 2025). Die Spieler dort nutzen Smartphones und günstige Geräte, sodass gestreamtes Spielen lokale GPU-Regionen oder Colocation-Flächen benötigt; siehe den Bericht Data Center Colocation Market.
Was kostet Gaming-Rechenzentrumskapazität pro MW?
5,36 Mio. USD jährlicher Ausgaben pro genutztem MW im Jahr 2025, schätzt DC Market Insights, mit einem Anstieg auf 6,21 Mio. USD bis 2035, da der GPU-Anteil an den Gaming-MW von 10 % auf 27 % wächst.
| Jahr | Genutzte IT-Last (MW) | Ausgaben pro MW | Cloud-Preis, konventionell (USD pro kW und Monat) | Cloud-Preis, GPU (USD pro kW und Monat) | Colocation-Preis (USD pro kW und Monat) |
|---|---|---|---|---|---|
| 2020 | 430 | 4,76 Mio. USD | 526 USD | 1.456 USD | 181 USD |
| 2025 | 675 | 5,36 Mio. USD | 500 USD | 1.250 USD | 190 USD |
| 2030 | 1.024 | 5,99 Mio. USD | 475 USD | 1.073 USD | 200 USD |
| 2035 | 1.555 | 6,21 Mio. USD | 452 USD | 922 USD | 210 USD |
Öffentliche Referenzwerte: Roblox gab 2025 für eine Flotte von mehr als 150.000 Servern 441,0 Mio. USD für Sachanlagen aus (Roblox, Februar 2026). Im Modell von DC Market Insights zahlt ein Spieleunternehmen 2025 etwa 500 USD pro kW und Monat für konventionelle Cloud-Kapazität und 1.250 USD für GPU-Kapazität, gegenüber 190 USD für Colocation-Fläche und Strom; deshalb behalten Plattformen mit gleichmäßiger Spielerlast ihre Spieleserver in eigenen oder Colocation-Hallen.
Welche Vorschriften bestimmen, wo Spieleunternehmen ihre Server betreiben?
Vier europäische Regelwerke bestimmen die Rahmenbedingungen für 686,89 Mio. USD an europäischen Ausgaben für Gaming-Rechenzentren im Jahr 2025 sowie für globale Publisher, die europäische Spieler bedienen.
- EU-Datengesetz (Data Act), Verordnung (EU) 2023/2854: gilt seit dem 12. September 2025; Wechselentgelte für Cloud-Dienste entfallen ab Januar 2027, was die Kosten für den Umzug von Spiele-Backends zwischen Anbietern senkt (Quelle: Europäische Union)
- Delegierte Verordnung (EU) 2024/1364 der Kommission: Rechenzentren ab 500 kW melden Energie- und Wasserkennzahlen, erstmals bis zum 15. September 2024, danach jeweils zum 15. Mai (Quelle: Europäische Kommission)
- EU-Bewertungssystem für Rechenzentren, Entwurf C(2026) 3472: Kennzeichnungen bis zum 15. August 2027 fällig (Quelle: Europäische Kommission)
- EU-KI-Verordnung (AI Act): Pflichten für KI-Modelle mit allgemeinem Verwendungszweck gelten seit dem 2. August 2025 und betreffen generative Werkzeuge, die Spieleplattformen in Erstellung und Moderation einbauen (Quelle: Europäische Kommission)
Segmentierung des Marktes für Gaming-Rechenzentren: Welches Segment gibt am meisten aus?
Cloud-Infrastrukturdienste führen bei den Komponenten mit 1,91 Mrd. USD im Jahr 2025, Spieleserver und Live-Dienste bei den Workloads mit 1,37 Mrd. USD, und Konsolen- und PC-Publisher bei den Endnutzern mit 1,08 Mrd. USD.
Nach Komponente
Cloud-Infrastrukturdienste halten 52,8 % des Werts 2025 und wachsen mit 10,96 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Infrastrukturdienste | 1.908,51 Mio. USD | 52,8 % | 5.401,75 Mio. USD | 10,96 % |
| IT-Hardware | 1.239,85 Mio. USD | 34,3 % | 3.155,45 Mio. USD | 9,79 % |
| Colocation-Dienste | 230,72 Mio. USD | 6,4 % | 626,60 Mio. USD | 10,51 % |
| Elektrische und mechanische Infrastruktur | 148,42 Mio. USD | 4,1 % | 264,34 Mio. USD | 5,94 % |
| Bau und Ausbau | 87,70 Mio. USD | 2,4 % | 202,14 Mio. USD | 8,71 % |
Nach Bereitstellungsmodell
Eigene Rechenzentren halten 31,5 % des Werts 2025; Colocation und Edge-Hosting wachsen mit 11,59 % am schnellsten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public Cloud | 1.908,51 Mio. USD | 52,8 % | 5.401,75 Mio. USD | 10,96 % |
| Eigene Rechenzentren | 1.138,46 Mio. USD | 31,5 % | 2.547,51 Mio. USD | 8,39 % |
| Colocation und Edge-Hosting | 568,23 Mio. USD | 15,7 % | 1.701,03 Mio. USD | 11,59 % |
Nach Workload
KI und Spieleranalytik wächst mit 18,23 % pro Jahr am schnellsten, gefolgt von Cloud-Game-Streaming mit 16,10 %.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Spieleserver und Live-Dienste | 1.373,78 Mio. USD | 38,0 % | 2.895,08 Mio. USD | 7,74 % |
| Content-Delivery und Patch-Verteilung | 614,58 Mio. USD | 17,0 % | 1.158,03 Mio. USD | 6,54 % |
| Spieleentwicklung und Build-Pipelines | 506,13 Mio. USD | 14,0 % | 1.061,53 Mio. USD | 7,69 % |
| KI und Spieleranalytik | 433,82 Mio. USD | 12,0 % | 2.316,07 Mio. USD | 18,23 % |
| Unternehmens-IT und Storefronts | 361,52 Mio. USD | 10,0 % | 772,02 Mio. USD | 7,88 % |
| Cloud-Game-Streaming | 325,37 Mio. USD | 9,0 % | 1.447,54 Mio. USD | 16,10 % |
Nach Endnutzer
Konsolen- und PC-Publisher geben 2025 1,08 Mrd. USD aus, vor Mobile-Game-Publishern mit 1,01 Mrd. USD; Cloud-Gaming-Dienste wachsen am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konsolen- und PC-Publisher | 1.084,56 Mio. USD | 30,0 % | 2.509,07 Mio. USD | 8,75 % |
| Mobile-Game-Publisher | 1.012,26 Mio. USD | 28,0 % | 2.412,57 Mio. USD | 9,07 % |
| Spieleplattformen und UGC-Plattformen | 867,65 Mio. USD | 24,0 % | 2.605,58 Mio. USD | 11,62 % |
| Cloud-Gaming-Dienste | 361,52 Mio. USD | 10,0 % | 1.447,54 Mio. USD | 14,88 % |
| E-Sport und andere interaktive Dienste | 289,22 Mio. USD | 8,0 % | 675,52 Mio. USD | 8,85 % |
DC Exclusive: Roblox-Serveranalyse zur Spitzenlast, 30,6 Millionen Spieler auf 150.000 Servern
Dieses Modell von DC Market Insights schlüsselt auf, was es eine Spieleplattform kostet, Spitzenkapazität vorzuhalten; es stützt sich auf 8 Eingangsgrößen aus Roblox-Pflichtveröffentlichungen und Unternehmensseiten. Es ergibt etwa 204 gleichzeitige Spieler zu Spitzenzeiten pro Server und 37,70 USD jährlicher Aufwendungen für Infrastruktur sowie Vertrauen und Sicherheit pro Spitzenspieler.
| Position | Wert | Herleitung | Datum der Quelle |
|---|---|---|---|
| Gleichzeitige Spieler zu Spitzenzeiten | 30,6 Millionen | Gemeldeter Spitzenwert, Juni 2025 | Jun. 2025 |
| Server in der Roblox Cloud | 150.000+ | Gemeldet, 31. Dez. 2025 | Feb. 2026 |
| Standorte | 25 regionale Rechenzentren (24 Edge + 2 Kern, gemeldet 2025) | Gemeldet | Jun. 2025 / Feb. 2026 |
| Spitzenspieler pro Server | etwa 204 | 30,6 Millionen / 150.000 | DC Market Insights |
| Server pro Standort | etwa 5.769 | 150.000 / 26 Standorte | DC Market Insights |
| Aufwendungen für Infrastruktur sowie Vertrauen und Sicherheit | 1.153,5 Mio. USD | Gemeldet, 2025 | Feb. 2026 |
| Aufwand pro Serverjahr | etwa 7.690 USD | 1.153,5 Mio. USD / 150.000 | DC Market Insights |
| Aufwand pro Spitzenspieler und Jahr | 37,70 USD | 1.153,5 Mio. USD / 30,6 Millionen | DC Market Insights |
| Sachanlagen pro Spitzenspieler | 14,41 USD | 441,0 Mio. USD / 30,6 Millionen | DC Market Insights |
| KI-Inferenzlast | 1,5 Millionen Inferenzen pro Sekunde, 400+ Modelle | Gemeldet | Mai 2026 |
So ist die Analyse zu lesen: Eine Spieleplattform bezahlt für ihre Spitzenlast, nicht für ihren Durchschnitt; jede zusätzliche Million gleichzeitiger Spieler erfordert daher bei der Dichte vom Juni 2025 rund 4.900 weitere Server. DC Market Insights nutzt dieses Verhältnis, um die Spieleserver-Position von 1,37 Mrd. USD im Jahr 2025 zu prüfen: Die Aufwandszahl enthält auch Personal für Vertrauen und Sicherheit und ist daher eine Obergrenze für die Rechenzentrumskosten eines einzelnen Unternehmens.
Welche Region gibt am meisten für Gaming-Rechenzentren aus?
Asien-Pazifik führt mit 1,45 Mrd. USD bzw. 40,0 % des Werts 2025, und Lateinamerika wächst mit 12,55 % pro Jahr am schnellsten auf 530,77 Mio. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 1.446,08 Mio. USD | 40,0 % | 4.149,62 Mio. USD | 11,12 % |
| Nordamerika | 1.193,02 Mio. USD | 33,0 % | 2.846,83 Mio. USD | 9,09 % |
| Europa | 686,89 Mio. USD | 19,0 % | 1.737,05 Mio. USD | 9,72 % |
| Lateinamerika | 162,68 Mio. USD | 4,5 % | 530,77 Mio. USD | 12,55 % |
| Naher Osten und Afrika | 126,53 Mio. USD | 3,5 % | 386,01 Mio. USD | 11,80 % |
Asien-Pazifik
Asien-Pazifik gibt 2025 1,45 Mrd. USD aus und wächst um 11,12 % pro Jahr. China, Japan und Südkorea sind Sitz der größten Publisher für Mobile- und PC-Spiele, und Indien gewinnt nach dem Start von Xbox Cloud Gaming im November 2025 mit 18,23 % pro Jahr am schnellsten Spieler hinzu.
Nordamerika
Nordamerika gibt 2025 1,19 Mrd. USD aus und wächst um 9,09 % pro Jahr. Roblox betreibt Rechenzentren in Florida, Georgia, Illinois, New Jersey, Texas, Virginia, Kalifornien und Washington (Roblox, Februar 2026).
Europa
Europa gibt 2025 686,89 Mio. USD aus und wächst um 9,72 % pro Jahr; GeForce NOW schloss sein RTX-5080-Upgrade Ende 2025 mit Stockholm ab (NVIDIA, November 2025), und die EU-Energieberichterstattung beeinflusst, wo eigene Standorte gebaut werden.
Lateinamerika
Lateinamerika gibt 2025 162,68 Mio. USD aus und wächst um 12,55 % pro Jahr, so schnell wie keine andere Region, nachdem Xbox Cloud Gaming im November 2025 in Brasilien und Argentinien gestartet ist (Microsoft, November 2025).
Naher Osten und Afrika
Der Nahe Osten und Afrika geben 2025 126,53 Mio. USD aus und wachsen um 11,80 % pro Jahr; Saudi-Arabien ist mit 43,38 Mio. USD das größte Land der Region.
Die 12 wichtigsten Länder im Markt für Gaming-Rechenzentren
Die Vereinigten Staaten sind mit 1,01 Mrd. USD im Jahr 2025 das größte Land, 28,0 % der weltweiten Summe; Indien ist mit 18,23 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.012,26 Mio. USD | 28,0 % | 2.412,57 Mio. USD | 9,07 % |
| 2 | China | Asien-Pazifik | 650,74 Mio. USD | 18,0 % | 1.881,80 Mio. USD | 11,20 % |
| 3 | Japan | Asien-Pazifik | 253,06 Mio. USD | 7,0 % | 627,27 Mio. USD | 9,50 % |
| 4 | Südkorea | Asien-Pazifik | 216,91 Mio. USD | 6,0 % | 579,02 Mio. USD | 10,32 % |
| 5 | Vereinigtes Königreich | Europa | 144,61 Mio. USD | 4,0 % | 347,41 Mio. USD | 9,16 % |
| 6 | Deutschland | Europa | 126,53 Mio. USD | 3,5 % | 308,81 Mio. USD | 9,33 % |
| 7 | Kanada | Nordamerika | 108,46 Mio. USD | 3,0 % | 250,91 Mio. USD | 8,75 % |
| 8 | Frankreich | Europa | 90,38 Mio. USD | 2,5 % | 221,96 Mio. USD | 9,40 % |
| 9 | Brasilien | Lateinamerika | 72,30 Mio. USD | 2,0 % | 250,91 Mio. USD | 13,25 % |
| 10 | Indien | Asien-Pazifik | 72,30 Mio. USD | 2,0 % | 386,01 Mio. USD | 18,23 % |
| 11 | Australien | Asien-Pazifik | 54,23 Mio. USD | 1,5 % | 144,75 Mio. USD | 10,32 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 43,38 Mio. USD | 1,2 % | 173,71 Mio. USD | 14,88 % |
Prognoseszenarien: Wie groß könnte der Markt für Gaming-Rechenzentren 2035 sein?
Zwischen 8,11 Mrd. USD und 11,10 Mrd. USD im Jahr 2035, mit 9,65 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 8.106,24 Mio. USD | 8,41 % | Gaming-IT-Last 2035 um 16 % niedriger; langsamere Einführung von Cloud-Gaming |
| Basis | 9.650,28 Mio. USD | 10,32 % | 1.555 MW im Jahr 2035, GPU-Anteil 27 % |
| Hoch | 11.097,82 Mio. USD | 11,87 % | Gaming-IT-Last um 15 % höher; KI-Erstellungswerkzeuge in den meisten Sitzungen |
Niedriges Szenario
8,11 Mrd. USD im Jahr 2035, wenn die Konsolenumsätze weiter sinken und Cloud-Gaming außerhalb Nordamerikas und Europas eine Nische bleibt.
Basisszenario
9,65 Mrd. USD im Jahr 2035, wobei die Gaming-IT-Last von 675 MW auf 1.555 MW steigt und die GPU-Kapazität auf 27 % davon wächst.
Hohes Szenario
11,10 Mrd. USD im Jahr 2035, wenn generative Erstellungswerkzeuge und gestreamtes Spielen die meisten Spieler in Asien-Pazifik und Lateinamerika erreichen.
Wichtige Akteure und Marktanteile: Wer beliefert Gaming-Rechenzentren?
Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud und Alibaba Cloud vereinen zusammen etwa 75 % der 1,91 Mrd. USD an Ausgaben für Gaming-Cloud-Infrastruktur im Jahr 2025 auf sich (Schätzung von DC Market Insights); eigene Spieleserver stammen vor allem von Supermicro, Dell Technologies, Hewlett Packard Enterprise und Lenovo, während NVIDIA und AMD die GPUs liefern.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Tencent Cloud
- Alibaba Cloud
- Oracle Cloud Infrastructure
- Akamai Technologies
- Equinix
- Digital Realty
- NVIDIA
- AMD
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Vertiv
Fakten zu Unternehmen: Roblox betreibt den Großteil seiner Dienste in selbst verwalteten Rechenzentren und nutzt Amazon Web Services für einen Teil des Speichers und für Lastspitzen (Roblox, Februar 2026). Microsoft betreibt Xbox Cloud Gaming in 29 Ländern auf eigener Serverkapazität (Microsoft, November 2025). NVIDIA betreibt GeForce NOW als eigenen Dienst auf Servern der RTX-5080-Klasse (NVIDIA, November 2025).
Konzentration der Cloud-Anbieter, 2025
Westliche Publisher kaufen hauptsächlich bei Amazon Web Services, Microsoft Azure und Google Cloud ein, chinesische Publisher bei Tencent Cloud und Alibaba Cloud, sodass die fünf größten Anbieter den Großteil der Gaming-Cloud-Ausgaben auf sich vereinen. DC Market Insights schätzt ihren gemeinsamen Anteil auf etwa 75 % und erwartet, dass er bis 2030 über 70 % bleibt.
Aktuelle Entwicklungen im Markt für Gaming-Rechenzentren
Sechs datierte Ereignisse seit Juni 2025 haben den Ausblick für 2026 von 4,10 Mrd. USD geprägt.
- Im Juli 2026 meldete Microsoft, dass der Umsatz mit Xbox-Inhalten und -Diensten im Quartal bis zum 30. Juni 2026 um 10 % zurückging (Quelle: Microsoft)
- Im Juli 2026 kündigte NVIDIA einen neuen GeForce-NOW-Server mit RTX 5080 in Toronto an (Quelle: NVIDIA)
- Im Mai 2026 meldete Roblox mehr als 400 KI-Modelle mit über 1,5 Millionen Inferenzen pro Sekunde (Quelle: Roblox)
- Im Februar 2026 meldete Roblox mehr als 150.000 Server in 25 regionalen Rechenzentren (Quelle: Roblox)
- Im November 2025 startete Xbox Cloud Gaming in Indien, Brasilien und Argentinien und erreichte damit 29 Länder (Quelle: Microsoft)
- Im Juni 2025 erreichte die Zahl gleichzeitiger Roblox-Spieler zu Spitzenzeiten 30,6 Millionen, mehr als das Doppelte der 13,9 Millionen vom April (Quelle: Roblox)
Forschungsmethodik: Wie DC Market Insights den Markt für Gaming-Rechenzentren bemessen hat
Der Wert von 3,62 Mrd. USD für 2025 beruht auf einem Bottom-up-Modell von DC Market Insights mit 675 MW genutzter Gaming-IT-Last, bewertet Komponente für Komponente und abgeglichen mit dem Gaming-Endnutzersegment des Media and Entertainment Data Center Market; siehe die Forschungsmethodik von DC Market Insights.
Modelleingaben
Genutzte Gaming-IT-Last von 430, 675, 1.024 und 1.555 MW in den Jahren 2020, 2025, 2030 und 2035; Anteil eigener Rechenzentren 52 %, 44 %, 38 % und 34 %; Colocation-Anteil 14 %, 15 %, 16 % und 16 %; Public Cloud der Rest; GPU-Anteil 4 %, 10 %, 20 % und 27 %; Edge-Anteil 30 %, 34 %, 37 % und 38 %. 2025 kosten Server 2,55 Mio. USD pro konventionellem MW-Jahr und 8,20 Mio. USD pro GPU-MW-Jahr; Cloud-Kapazität 6,00 Mio. USD bzw. 15,00 Mio. USD pro MW-Jahr; Colocation 190 USD pro kW und Monat, also 101,2 MW x 190 USD x 12 = 230,72 Mio. USD. Die Ausgaben für Elektro- und Kühltechnik an eigenen Standorten betragen 0,50 Mio. USD pro eigenem MW-Jahr und der Bau 0,13 Mio. USD pro genutztem MW.
Plausibilitätsprüfungen
Obergrenze 1: 3,62 Mrd. USD entsprechen etwa 0,6 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025. Obergrenze 2: Der Wert entspricht 31,0 % des Media and Entertainment Data Center Market von 11,66 Mrd. USD, demselben Anteil wie die Gaming-Endnutzerzeile dort. Untergrenze: Roblox allein gab 2025 441,0 Mio. USD für Sachanlagen aus und verbuchte zusätzlich 186,3 Mio. USD an Aufwendungen für Rechenzentren und technische Infrastruktur, zusammen 627,3 Mio. USD, deutlich innerhalb der 1,71 Mrd. USD an Ausgaben für eigene und Colocation-Gaming-Kapazität.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was die Schätzung von DC Market Insights enthält und was nicht
- 05Markttreiber
- 5.130,6 Millionen gleichzeitige Roblox-Spieler erzwingen auf Spitzenlast ausgelegte Serverflotten
- 5.2Xbox Cloud Gaming erreicht 29 Länder bei 45 % mehr Spielstunden
- 5.3400 KI-Modelle laufen auf einer einzigen Spieleplattform
- 06Markttrends
- 6.1Edge-Spieleserver nur Millisekunden von den Spielern entfernt
- 6.2Cloud-Gaming-Flotten wechseln auf neue GPU-Generationen
- 6.3Publisher mieten mehr und besitzen weniger
- 07Marktherausforderungen und Hemmnisse
- 7.1Xbox-Umsatz mit Inhalten und Diensten sinkt um 10 %
- 7.2EU-Energieberichterstattung verteuert eigene Standorte
- 08Marktchancen
- 8.1GPU-Kapazität für KI-gestützte Spiele
- 8.2Cloud-Gaming in Indien und Lateinamerika
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preisreferenzen
- 10Normen und Regulierung
- 10.1EU-Datengesetz (Data Act), Verordnung (EU) 2023/2854
- 10.2Delegierte Verordnung (EU) 2024/1364
- 10.3EU-Bewertungssystem für Rechenzentren
- 10.4EU-KI-Verordnung (AI Act)
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Cloud-Infrastrukturdienste
- 11.3IT-Hardware
- 11.4Colocation-Dienste
- 11.5Elektrische und mechanische Infrastruktur
- 11.6Bau und Ausbau
- 11.7Nach Bereitstellungsmodell
- 11.8Public Cloud
- 11.9Eigene Rechenzentren
- 11.10Colocation und Edge-Hosting
- 11.11Nach Workload
- 11.12Spieleserver und Live-Dienste
- 11.13Content-Delivery und Patch-Verteilung
- 11.14Spieleentwicklung und Build-Pipelines
- 11.15KI und Spieleranalytik
- 11.16Unternehmens-IT und Storefronts
- 11.17Cloud-Game-Streaming
- 11.18Nach Endnutzer
- 11.19Konsolen- und PC-Publisher
- 11.20Mobile-Game-Publisher
- 11.21Spieleplattformen und UGC-Plattformen
- 11.22Cloud-Gaming-Dienste
- 11.23E-Sport und andere interaktive Dienste
- 12DC Exclusive: Roblox-Serveranalyse zur Spitzenlast
- 12.1Spitzenspieler pro Server
- 12.2Aufwand pro Serverjahr und pro Spitzenspieler
- 12.3KI-Inferenzlast
- 13Regionale Einblicke
- 13.1Asien-Pazifik
- 13.2Nordamerika
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Südkorea
- 14.5Vereinigtes Königreich
- 14.6Deutschland
- 14.7Kanada
- 14.8Frankreich
- 14.9Brasilien
- 14.10Indien
- 14.11Australien
- 14.12Saudi-Arabien
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Cloud-Anbieter, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Tencent Cloud
- 16.6Alibaba Cloud
- 16.7Oracle Cloud Infrastructure
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11NVIDIA
- 16.12AMD
- 16.13Supermicro
- 16.14Dell Technologies
- 16.15Hewlett Packard Enterprise
- 16.16Lenovo
- 16.17Vertiv
- 17Aktuelle Entwicklungen
- 17.1Datierte Ereignisse, Juni 2025 bis Juli 2026
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Gaming-Rechenzentren, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Abgrenzungstabelle: Was die Schätzung enthält und was nicht
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Roblox-Serveranalyse zur Spitzenlast
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
4,10 Mrd. USD im Jahr 2026, 13,32 % mehr als 3,62 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 9,65 Mrd. USD erreichen, eine CAGR von 10,32 % ab 2025.
Um 10,32 % pro Jahr von 2025 bis 2035, nach 12,07 % pro Jahr von 2020 bis 2025, da die genutzte Gaming-IT-Last von 675 MW auf 1.555 MW steigt und der GPU-Anteil daran von 10 % auf 27 % wächst.
3,62 Mrd. USD wurden 2025 für Kapazität ausgegeben, die Spiele-Publisher, Spieleplattformen, Cloud-Gaming-Dienste und E-Sport-Betreiber besitzen, in Colocation betreiben oder bei Cloud-Anbietern mieten: Spieleserver, Streaming-GPUs, Patch-Auslieferung, Build-Farmen, Analytik und KI. Konsolen und PCs werden nicht mitgezählt.
Mehr als 150.000 Server in 25 regionalen Rechenzentren Ende 2025, laut Formular 10-K des Unternehmens, wobei an 24 Edge-Standorten Spieleserver laufen. Roblox gab 2025 441,0 Mio. USD für Sachanlagen aus, nach 179,6 Mio. USD im Vorjahr.
Etwa 204 gleichzeitige Spieler zu Spitzenzeiten pro Server bei Roblox im Jahr 2025, schätzt DC Market Insights: 30,6 Millionen Spitzenspieler auf mehr als 150.000 Servern, oder etwa 37,70 USD an Aufwendungen für Infrastruktur sowie Vertrauen und Sicherheit pro Spitzenspieler und Jahr.
KI und Spieleranalytik wächst mit 18,23 % pro Jahr am schnellsten auf 2,32 Mrd. USD bis 2035; Cloud-Game-Streaming folgt mit 16,10 %, und Cloud-Gaming-Dienste führen bei den Endnutzern mit 14,88 %.
Asien-Pazifik, mit 1,45 Mrd. USD bzw. 40,0 % des Werts 2025. Lateinamerika wächst mit 12,55 % pro Jahr am schnellsten, und Indien ist mit 18,23 % das am schnellsten wachsende große Land.
52,8 % der Ausgaben 2025, also 1,91 Mrd. USD, fließen in die Public Cloud und 31,5 % in eigene Rechenzentren. Plattformen mit gleichmäßiger Spielerlast wie Roblox betreiben die meisten Spieleserver in selbst verwalteten Hallen.
5,36 Mio. USD jährlicher Ausgaben pro genutztem MW im Jahr 2025, schätzt DC Market Insights. GPU-Cloud-Kapazität kostet etwa 1.250 USD pro kW und Monat, konventionelle Cloud 500 USD und Colocation 190 USD.
Die 4,10 Mrd. USD für 2026 umfassen nur die Rechenzentrumskapazität, die Spieleunternehmen nutzen. Schätzungen, die Konsolen, Gaming-PCs, den gesamten CDN-Datenverkehr oder Spielesoftware einbeziehen, fallen höher aus; dieser Wert entspricht der Gaming-Zeile im Bericht von DC Market Insights zu Medien und Unterhaltung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.