
Mercato dei Data Center per il Gaming: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
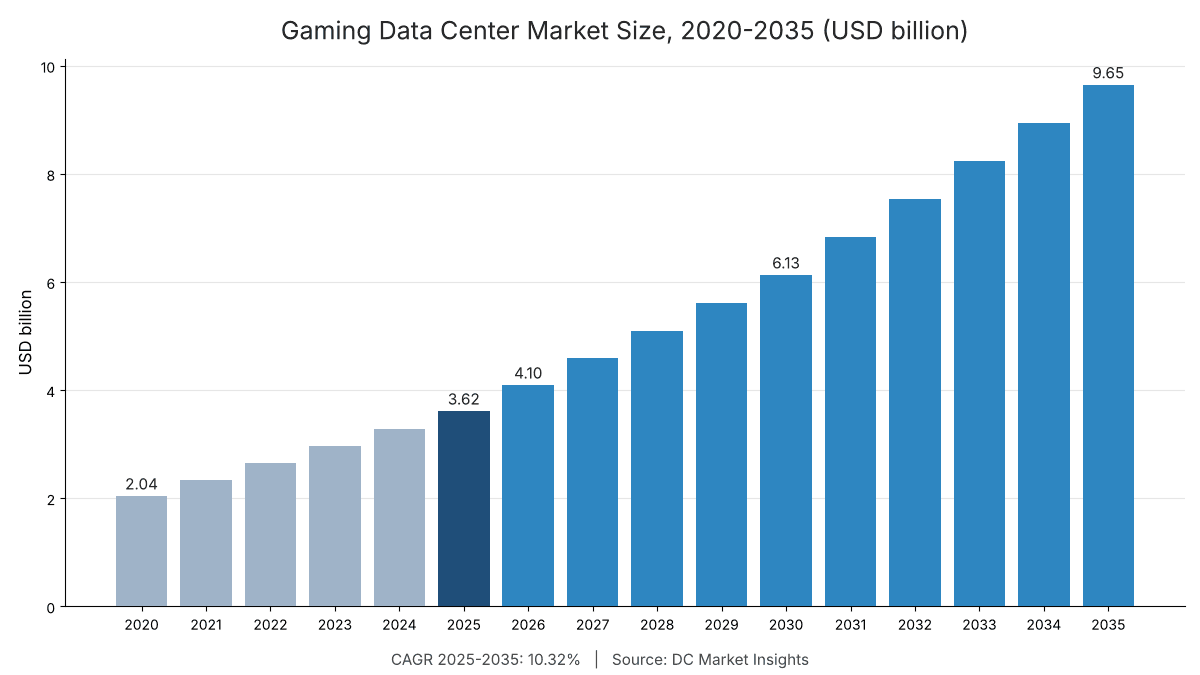
Nel 2025 il valore del Mercato dei Data Center per il Gaming era pari a USD 3,620.0 milioni; si prevede che raggiunga USD 9,650.0 milioni entro il 2035, con un CAGR del 10.32%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 9 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze di mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center per il Gaming vale USD 4,10 miliardi nel 2026 e si prevede che raggiunga USD 9,65 miliardi entro il 2035, rispetto a USD 3,62 miliardi nel 2025, con un CAGR del 10,32% dal 2025 al 2035 (stima DC Market Insights). La spesa in questo mercato segue i picchi di giocatori connessi in contemporanea, non gli utenti medi: Roblox ha dimensionato la propria flotta per un balzo da 13,9 a 30,6 milioni di giocatori simultanei tra aprile e giugno 2025 (Roblox, giugno 2025) e oggi gestisce oltre 150.000 server in 25 data center regionali (relazione annuale di Roblox sul modulo 10-K, febbraio 2026). Le società di videogiochi devono mantenere quella capacità di picco tutto l’anno: per questo USD 1.138,46 milioni della spesa 2025 si trovano in sale di proprietà e altri USD 568,23 milioni in siti di colocation ed edge vicini ai giocatori. Il valore 2025 si basa su 675 megawatt (MW) di carico informatico (IT) utilizzato dalle società di videogiochi x USD 5,36 milioni di spesa annua per MW = USD 3,62 miliardi. IA e analisi dei giocatori è il carico di lavoro più dinamico, con il 18,23% annuo, perché i modelli di moderazione, traduzione e matchmaking ora girano in ogni sessione, mentre l’America Latina è la regione più veloce con il 12,55%, grazie all’apertura di regioni di cloud gaming in Brasile e Argentina.
Statistiche chiave del mercato: quanto spendono le società di videogiochi in data center nel 2026?
DC Market Insights stima la spesa in data center per il gaming in USD 4,10 miliardi nel 2026, il 13,32% in più rispetto al 2025, poiché le piattaforme di gioco aggiungono capacità GPU per i modelli di IA e i servizi di cloud gaming aprono nuove regioni.
- Dimensione del mercato dei data center per il gaming nel 2025: USD 3,62 miliardi
- Dimensione del mercato nel 2026: USD 4,10 miliardi
- Dimensione del mercato nel 2030: USD 6,13 miliardi
- Dimensione del mercato nel 2035: USD 9,65 miliardi
- CAGR 2025-2035: 10,32% (scenario basso 8,41%, scenario alto 11,87%)
- Componente principale: servizi di infrastruttura cloud, USD 1,91 miliardi, pari al 52,8% del valore 2025
- Carico di lavoro principale: server di gioco e servizi live, USD 1,37 miliardi nel 2025; carico di lavoro più dinamico: IA e analisi dei giocatori con il 18,23%
- Utente finale più dinamico: servizi di cloud gaming, con il 14,88% annuo fino a USD 1,45 miliardi entro il 2035
- Regione leader: Asia-Pacifico, USD 1,45 miliardi, pari al 40,0% del valore 2025; regione più dinamica: America Latina con il 12,55%
- Paese principale: Stati Uniti, USD 1,01 miliardi nel 2025; grande paese più dinamico: India con il 18,23%
- Leader di mercato: Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud e Alibaba Cloud nella capacità in hosting, con NVIDIA, Supermicro, Dell Technologies e Hewlett Packard Enterprise nei server di gioco di proprietà (valutazione DC Market Insights)
Sintesi: dimensione del mercato dei data center per il gaming, 2020-2035
Il Mercato Globale dei Data Center per il Gaming valeva USD 2,04 miliardi nel 2020, ha raggiunto USD 3,62 miliardi nel 2025 e si prevede che arrivi a USD 9,65 miliardi entro il 2035, con un CAGR del 10,32% nel periodo di previsione. La spesa è cresciuta del 12,07% annuo dal 2020 al 2025, quando il gioco sempre online e le piattaforme di giochi creati dagli utenti si sono espansi; dal 2025 la capacità delle unità di elaborazione grafica (GPU) sale da 67 MW a 420 MW, e ogni MW di GPU costa circa tre volte un MW di server di gioco convenzionale.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 3,62 miliardi |
| Dimensione del mercato 2026 | USD 4,10 miliardi |
| CAGR 2025-2035 | 10,32% |
| Dimensione del mercato 2035 | USD 9,65 miliardi |
| Segmenti analizzati | Componente, modello di implementazione, carico di lavoro, utente finale, regione, 12 paesi |
La spesa in cloud pubblico delle società di videogiochi sale da USD 1,91 miliardi a USD 5,40 miliardi, mentre colocation ed edge hosting crescono più rapidamente, all’11,59% annuo. Il grafico mostra la serie DC Market Insights anno per anno.
Che cosa si intende per data center per il gaming?
USD 3,62 miliardi nel 2025: la capacità di data center che editori di videogiochi, piattaforme di gioco e di contenuti generati dagli utenti (UGC), servizi di cloud gaming e operatori di esport possiedono, affittano in colocation o noleggiano dai fornitori cloud per far funzionare i propri giochi.
Incluso: infrastruttura di cloud pubblico pagata dalle società di videogiochi (USD 1,91 miliardi); server di gioco, server GPU, storage e networking in siti di proprietà e in colocation (USD 1,24 miliardi); canoni di colocation ed edge hosting (USD 230,72 milioni); apparecchiature di alimentazione e raffreddamento nei siti di proprietà (USD 148,42 milioni); costruzione e allestimento (USD 87,70 milioni). Rientrano server multiplayer e di matchmaking, GPU per lo streaming di giochi in cloud, distribuzione di patch e download, build farm, analisi dei giocatori, modelli di IA e IT degli store digitali.
Escluso: console, PC da gioco e smartphone, le reti di telecomunicazione e di distribuzione dei contenuti che trasportano il traffico di tutti i settori, piattaforme di gioco d’azzardo e scommesse, licenze software dei motori di gioco e stipendi dello sviluppo di videogiochi.
Come si combinano i segmenti: ogni ripartizione (componente, modello di implementazione, carico di lavoro, utente finale, regione) somma a USD 3,62 miliardi nel 2025 e a USD 9,65 miliardi nel 2035. Il modello conta 675 MW in uso nel 2025: 297 MW di proprietà, 101 MW in colocation e 277 MW in cloud pubblico, di cui 67 MW di capacità GPU e 229 MW in siti edge a pochi millisecondi dai giocatori.
Perché le stime del Mercato dei Data Center per il Gaming differiscono?
I dati pubblicati differiscono perché alcuni studi includono l’hardware da gioco o tutti i ricavi cloud generati dalle società di videogiochi; il valore DC Market Insights di USD 4,10 miliardi nel 2026 conta solo la capacità di data center effettivamente utilizzata dalle società di videogiochi.
Le definizioni più ampie aggiungono tre elementi. Primo, server e GPU per il gaming venduti a tutti gli acquirenti, inclusi i PC da gioco consumer, che appartengono ai mercati dell’hardware. Secondo, l’intera bolletta di traffico della rete di distribuzione dei contenuti (CDN) di internet, non solo i download di giochi. Terzo, il più ampio settore dei media: la spesa per il gaming qui corrisponde esattamente all’utente finale videogiochi e intrattenimento interattivo del report Media and Entertainment Data Center Market (USD 3.615,20 milioni nel 2025 e USD 9.650,28 milioni nel 2035), quindi i due report DC Market Insights sono coerenti. Studi indipendenti e piccoli editori di giochi mobile rientrano nel perimetro, soprattutto attraverso la spesa cloud.
| Elemento | Nella stima DC Market Insights | Motivo |
|---|---|---|
| Capacità di cloud pubblico noleggiata dalle società di videogiochi | Sì, USD 1,91 miliardi (2025) | Capacità pagata dalla società |
| Server di gioco, GPU, storage in siti di proprietà o in colocation | Sì, USD 1,24 miliardi | Capacità acquistata e gestita dalla società |
| Colocation, alimentazione, raffreddamento e costruzione | Sì, USD 466,84 milioni | Livello infrastrutturale di tale capacità |
| Console, PC da gioco e smartphone | No | Dispositivi consumer, non data center |
| Capacità CDN e di telecomunicazione venduta a tutti i settori | No, salvo se gestita da una società di videogiochi | Rientra nei servizi di rete |
| Licenze dei motori di gioco e stipendi degli studi | No | Non è capacità di data center |
Fattori di crescita: perché le società di videogiochi aggiungono capacità di data center?
Tre fattori specifici del gaming portano la spesa da USD 3,62 miliardi nel 2025 a USD 6,13 miliardi nel 2030: picchi record di giocatori simultanei, nuove regioni di cloud gaming e modelli di IA all’interno dei giochi live.
30,6 milioni di giocatori simultanei su Roblox impongono flotte dimensionate sul picco
Il picco di giocatori simultanei di Roblox è più che raddoppiato, da 13,9 milioni ad aprile 2025 a 30,6 milioni a giugno 2025 (Roblox, giugno 2025). La spesa per infrastruttura e per fiducia e sicurezza è aumentata del 26% a USD 1,15 miliardi nel 2025, con USD 186,3 milioni dell’aumento derivanti da data center e infrastruttura tecnica, mentre gli investimenti in immobili e attrezzature sono saliti da USD 179,6 milioni a USD 441,0 milioni (Roblox, febbraio 2026). Server di gioco e servizi live sono il carico di lavoro più grande, con USD 1,37 miliardi nel 2025.
Xbox Cloud Gaming raggiunge 29 paesi con il 45% di ore in più
A novembre 2025 Microsoft ha portato Xbox Cloud Gaming in India, Brasile e Argentina, arrivando a 29 paesi, e le ore di cloud gaming sono aumentate del 45% su base annua (Microsoft, novembre 2025). Ogni nuovo paese richiede server GPU al proprio interno o nelle vicinanze, perché il gioco in streaming si degrada oltre poche decine di millisecondi. Lo streaming di giochi in cloud è un carico di lavoro da USD 325,37 milioni nel 2025 e cresce del 16,10% annuo.
400 modelli di IA operano all’interno di un’unica piattaforma di gioco
Roblox gestisce oltre 400 modelli di IA con più di 1,5 milioni di inferenze al secondo su GPU on-premise e in cloud pubblico (Roblox, maggio 2026), per sicurezza, moderazione di voce e chat, traduzione e raccomandazioni. IA e analisi dei giocatori cresce da USD 433,82 milioni nel 2025 a USD 2,32 miliardi nel 2035, il carico di lavoro più dinamico; la capacità di inferenza si sovrappone al report AI Inference Data Center Market.
Tendenze di mercato: come sta cambiando l’infrastruttura di gioco?
Le società di videogiochi stanno avvicinando i server ai giocatori e spostandoli su GPU: la capacità edge sale da 229 MW nel 2025 a 591 MW nel 2035.
Server di gioco edge a pochi millisecondi dai giocatori
Gli ingegneri di Roblox gestiscono 24 data center edge che ospitano i server di gioco, più due data center centrali (Roblox, giugno 2025), e la società opera siti in otto stati degli Stati Uniti e in altri 11 paesi (Roblox, febbraio 2026). Colocation ed edge hosting è il modello di implementazione più dinamico, con l’11,59% annuo; l’hardware si sovrappone al report Edge Server Market.
Le flotte di cloud gaming passano a nuove generazioni di GPU
Entro novembre 2025 NVIDIA aveva portato quasi tutte le regioni GeForce NOW su server di classe RTX 5080, con Stoccolma come ultima regione (NVIDIA, novembre 2025), e a luglio 2026 ha annunciato un nuovo server RTX 5080 a Toronto (NVIDIA, luglio 2026). Cicli di rinnovo di tre-quattro anni mantengono i servizi di cloud gaming l’utente finale più dinamico, con il 14,88% annuo.
Gli editori noleggiano di più e possiedono di meno
Electronic Arts dichiara che molte delle sue applicazioni critiche risiedono in uno solo dei suoi data center (Electronic Arts, maggio 2026), una lacuna di resilienza che spinge gli editori verso il cloud multi-regione. Il cloud pubblico sale dal 52,8% del valore 2025 al 56,0% nel 2035 nel modello DC Market Insights.
Sfide e vincoli del mercato: che cosa rallenta la spesa in data center per il gaming?
Due limiti contengono la crescita al 10,32% annuo: ricavi più deboli nel segmento console e obblighi di rendicontazione energetica per i siti europei.
I ricavi da contenuti e servizi Xbox calano del 10%
Microsoft ha comunicato che i ricavi da contenuti e servizi Xbox sono diminuiti del 10% nel trimestre chiuso al 30 giugno 2026 (Microsoft, luglio 2026). Gli editori console e PC tagliano i costi fissi quando i ricavi calano, quindi crescono solo dell’8,75% annuo e la loro quota scende dal 30,0% nel 2025 al 26,0% nel 2035.
La rendicontazione energetica UE aumenta il costo dei siti di proprietà
I data center europei hanno consumato 68 terawattora (TWh) nel 2024 e si prevede che arrivino a 114 TWh entro il 2030, pari al 3,2% della domanda elettrica dell’UE, secondo la bozza del sistema di rating della Commissione europea di settembre 2026 (Commissione europea, settembre 2026). Le società di videogiochi con siti di proprietà da 500 kilowatt (kW) o più devono comunicare ogni anno i dati su energia e acqua, per cui la spesa elettrica e meccanica nei siti di proprietà cresce solo del 5,94% annuo.
Opportunità di mercato: dove nasce la nuova domanda di calcolo per il gaming?
Due bacini aggiungono USD 3,00 miliardi di spesa annua tra il 2025 e il 2035: modelli di IA nei giochi e cloud gaming in nuovi paesi.
Capacità GPU per giochi basati sull’IA
Nel modello DC Market Insights la capacità GPU utilizzata dalle società di videogiochi sale da 67 MW nel 2025 a 420 MW nel 2035, poiché strumenti di sicurezza, voce, traduzione e creazione generativa operano in ogni sessione. Piattaforme di gioco e piattaforme UGC crescono dell’11,62% annuo fino a USD 2,61 miliardi.
Cloud gaming in India e America Latina
L’India cresce del 18,23% annuo fino a USD 386,01 milioni entro il 2035 e l’America Latina del 12,55% fino a USD 530,77 milioni, dopo i lanci di Xbox Cloud Gaming in India, Brasile e Argentina (Microsoft, novembre 2025). In questi mercati i giocatori usano smartphone e dispositivi economici, quindi il gioco in streaming richiede regioni GPU locali o spazi in colocation; si veda il report Data Center Colocation Market.
Quanto costa per MW la capacità di data center per il gaming?
USD 5,36 milioni di spesa annua per MW in uso nel 2025, secondo le stime DC Market Insights, in aumento a USD 6,21 milioni entro il 2035 man mano che la capacità GPU passa dal 10% al 27% dei MW del gaming.
| Anno | Carico IT in uso (MW) | Spesa per MW | Tariffa cloud, convenzionale (USD per kW-mese) | Tariffa cloud, GPU (USD per kW-mese) | Tariffa di colocation (USD per kW-mese) |
|---|---|---|---|---|---|
| 2020 | 430 | USD 4,76 milioni | USD 526 | USD 1.456 | USD 181 |
| 2025 | 675 | USD 5,36 milioni | USD 500 | USD 1.250 | USD 190 |
| 2030 | 1.024 | USD 5,99 milioni | USD 475 | USD 1.073 | USD 200 |
| 2035 | 1.555 | USD 6,21 milioni | USD 452 | USD 922 | USD 210 |
Riferimenti pubblici: nel 2025 Roblox ha speso USD 441,0 milioni in immobili e attrezzature per una flotta di oltre 150.000 server (Roblox, febbraio 2026). Nel modello DC Market Insights una società di videogiochi paga nel 2025 circa USD 500 per kW-mese per la capacità cloud convenzionale e USD 1.250 per la capacità GPU, contro USD 190 per spazio ed energia in colocation: per questo le piattaforme con carichi di giocatori stabili mantengono i server di gioco in sale di proprietà o in colocation.
Quali norme determinano dove le società di videogiochi gestiscono i propri server?
Quattro norme europee definiscono le condizioni per USD 686,89 milioni di spesa europea in data center per il gaming nel 2025 e per gli editori globali che servono giocatori europei.
- Regolamento UE sui dati (Data Act), Regolamento (UE) 2023/2854: si applica dal 12 settembre 2025; i costi di passaggio tra servizi cloud sono aboliti da gennaio 2027, il che riduce il costo di trasferire i backend di gioco tra fornitori (Fonte: Unione europea)
- Regolamento delegato (UE) 2024/1364 della Commissione: i data center da 500 kW o più comunicano indicatori su energia e acqua, la prima volta entro il 15 settembre 2024, poi ogni 15 maggio (Fonte: Commissione europea)
- Sistema di rating UE per i data center, bozza C(2026) 3472: etichette previste entro il 15 agosto 2027 (Fonte: Commissione europea)
- Regolamento UE sull’intelligenza artificiale (AI Act): gli obblighi per i modelli di IA per finalità generali si applicano dal 2 agosto 2025, rilevanti per gli strumenti generativi che le piattaforme di gioco integrano nella creazione e nella moderazione (Fonte: Commissione europea)
Segmentazione del Mercato dei Data Center per il Gaming: quale segmento spende di più?
I servizi di infrastruttura cloud guidano le componenti con USD 1,91 miliardi nel 2025, server di gioco e servizi live guidano i carichi di lavoro con USD 1,37 miliardi, e gli editori console e PC guidano gli utenti finali con USD 1,08 miliardi.
Per componente
I servizi di infrastruttura cloud detengono il 52,8% del valore 2025 e crescono più rapidamente, al 10,96% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di infrastruttura cloud | USD 1.908,51 milioni | 52,8% | USD 5.401,75 milioni | 10,96% |
| Hardware IT | USD 1.239,85 milioni | 34,3% | USD 3.155,45 milioni | 9,79% |
| Servizi di colocation | USD 230,72 milioni | 6,4% | USD 626,60 milioni | 10,51% |
| Infrastruttura elettrica e meccanica | USD 148,42 milioni | 4,1% | USD 264,34 milioni | 5,94% |
| Costruzione e allestimento | USD 87,70 milioni | 2,4% | USD 202,14 milioni | 8,71% |
Per modello di implementazione
I data center di proprietà detengono il 31,5% del valore 2025; colocation ed edge hosting crescono più rapidamente, all’11,59%.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud pubblico | USD 1.908,51 milioni | 52,8% | USD 5.401,75 milioni | 10,96% |
| Data center di proprietà | USD 1.138,46 milioni | 31,5% | USD 2.547,51 milioni | 8,39% |
| Colocation ed edge hosting | USD 568,23 milioni | 15,7% | USD 1.701,03 milioni | 11,59% |
Per carico di lavoro
IA e analisi dei giocatori cresce più rapidamente, al 18,23% annuo, seguita dallo streaming di giochi in cloud al 16,10%.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server di gioco e servizi live | USD 1.373,78 milioni | 38,0% | USD 2.895,08 milioni | 7,74% |
| Distribuzione di contenuti e patch | USD 614,58 milioni | 17,0% | USD 1.158,03 milioni | 6,54% |
| Sviluppo di giochi e pipeline di build | USD 506,13 milioni | 14,0% | USD 1.061,53 milioni | 7,69% |
| IA e analisi dei giocatori | USD 433,82 milioni | 12,0% | USD 2.316,07 milioni | 18,23% |
| IT aziendale e store digitali | USD 361,52 milioni | 10,0% | USD 772,02 milioni | 7,88% |
| Streaming di giochi in cloud | USD 325,37 milioni | 9,0% | USD 1.447,54 milioni | 16,10% |
Per utente finale
Gli editori console e PC spendono USD 1,08 miliardi nel 2025, davanti agli editori di giochi mobile con USD 1,01 miliardi; i servizi di cloud gaming crescono più rapidamente.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Editori console e PC | USD 1.084,56 milioni | 30,0% | USD 2.509,07 milioni | 8,75% |
| Editori di giochi mobile | USD 1.012,26 milioni | 28,0% | USD 2.412,57 milioni | 9,07% |
| Piattaforme di gioco e piattaforme UGC | USD 867,65 milioni | 24,0% | USD 2.605,58 milioni | 11,62% |
| Servizi di cloud gaming | USD 361,52 milioni | 10,0% | USD 1.447,54 milioni | 14,88% |
| Esport e altri servizi interattivi | USD 289,22 milioni | 8,0% | USD 675,52 milioni | 8,85% |
Esclusiva DC: analisi dei server di Roblox sul picco di giocatori, 30,6 milioni di giocatori su 150.000 server
Questo modello DC Market Insights scompone il costo sostenuto da una piattaforma di gioco per mantenere la capacità di picco, sulla base di 8 input tratti dai documenti societari e dalle pagine aziendali di Roblox. Risultano circa 204 giocatori simultanei di picco per server e USD 37,70 di spesa annua per infrastruttura e per fiducia e sicurezza per giocatore di picco.
| Voce | Valore | Come è calcolato | Data della fonte |
|---|---|---|---|
| Picco di giocatori simultanei | 30,6 milioni | Picco dichiarato, giugno 2025 | giu 2025 |
| Server nel Roblox Cloud | 150.000+ | Dichiarato, 31 dic 2025 | feb 2026 |
| Siti | 25 data center regionali (24 edge + 2 centrali dichiarati nel 2025) | Dichiarato | giu 2025 / feb 2026 |
| Giocatori di picco per server | circa 204 | 30,6 milioni / 150.000 | DC Market Insights |
| Server per sito | circa 5.769 | 150.000 / 26 siti | DC Market Insights |
| Spesa per infrastruttura e per fiducia e sicurezza | USD 1.153,5 milioni | Dichiarato, 2025 | feb 2026 |
| Spesa per server-anno | circa USD 7.690 | USD 1.153,5 milioni / 150.000 | DC Market Insights |
| Spesa per giocatore di picco-anno | USD 37,70 | USD 1.153,5 milioni / 30,6 milioni | DC Market Insights |
| Immobili e attrezzature per giocatore di picco | USD 14,41 | USD 441,0 milioni / 30,6 milioni | DC Market Insights |
| Carico di inferenza IA | 1,5 milioni di inferenze al secondo, oltre 400 modelli | Dichiarato | mag 2026 |
Come leggere l’analisi: una piattaforma di gioco paga per il proprio picco, non per la media, quindi ogni milione aggiuntivo di giocatori simultanei richiede circa 4.900 server in più alla densità di giugno 2025. DC Market Insights usa questo rapporto per verificare la voce server di gioco da USD 1,37 miliardi nel 2025: la spesa include anche il personale di fiducia e sicurezza, quindi rappresenta un limite superiore per il costo dei data center di una singola società.
Quale regione spende di più in data center per il gaming?
L’Asia-Pacifico è in testa con USD 1,45 miliardi, pari al 40,0% del valore 2025, mentre l’America Latina cresce più rapidamente, al 12,55% annuo, fino a USD 530,77 milioni entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia-Pacifico | USD 1.446,08 milioni | 40,0% | USD 4.149,62 milioni | 11,12% |
| Nord America | USD 1.193,02 milioni | 33,0% | USD 2.846,83 milioni | 9,09% |
| Europa | USD 686,89 milioni | 19,0% | USD 1.737,05 milioni | 9,72% |
| America Latina | USD 162,68 milioni | 4,5% | USD 530,77 milioni | 12,55% |
| Medio Oriente e Africa | USD 126,53 milioni | 3,5% | USD 386,01 milioni | 11,80% |
Asia-Pacifico
L’Asia-Pacifico spende USD 1,45 miliardi nel 2025 e cresce dell’11,12% annuo. Cina, Giappone e Corea del Sud ospitano i maggiori editori di giochi mobile e PC, e l’India è il paese che cresce più rapidamente, al 18,23% annuo, dopo il lancio di Xbox Cloud Gaming a novembre 2025.
Nord America
Il Nord America spende USD 1,19 miliardi nel 2025 e cresce del 9,09% annuo. Roblox gestisce data center in Florida, Georgia, Illinois, New Jersey, Texas, Virginia, California e Washington (Roblox, febbraio 2026).
Europa
L’Europa spende USD 686,89 milioni nel 2025 e cresce del 9,72% annuo; GeForce NOW ha completato l’aggiornamento a RTX 5080 con Stoccolma a fine 2025 (NVIDIA, novembre 2025), e la rendicontazione energetica UE influenza la localizzazione dei siti di proprietà.
America Latina
L’America Latina spende USD 162,68 milioni nel 2025 e cresce del 12,55% annuo, la regione più dinamica, dopo l’apertura di Xbox Cloud Gaming in Brasile e Argentina a novembre 2025 (Microsoft, novembre 2025).
Medio Oriente e Africa
Medio Oriente e Africa spendono USD 126,53 milioni nel 2025 e crescono dell’11,80% annuo; l’Arabia Saudita è il paese più grande della regione con USD 43,38 milioni.
I 12 principali paesi nel Mercato dei Data Center per il Gaming
Gli Stati Uniti sono il paese più grande con USD 1,01 miliardi nel 2025, pari al 28,0% del totale mondiale; l’India è il grande paese più dinamico, con il 18,23% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 1.012,26 milioni | 28,0% | USD 2.412,57 milioni | 9,07% |
| 2 | Cina | Asia-Pacifico | USD 650,74 milioni | 18,0% | USD 1.881,80 milioni | 11,20% |
| 3 | Giappone | Asia-Pacifico | USD 253,06 milioni | 7,0% | USD 627,27 milioni | 9,50% |
| 4 | Corea del Sud | Asia-Pacifico | USD 216,91 milioni | 6,0% | USD 579,02 milioni | 10,32% |
| 5 | Regno Unito | Europa | USD 144,61 milioni | 4,0% | USD 347,41 milioni | 9,16% |
| 6 | Germania | Europa | USD 126,53 milioni | 3,5% | USD 308,81 milioni | 9,33% |
| 7 | Canada | Nord America | USD 108,46 milioni | 3,0% | USD 250,91 milioni | 8,75% |
| 8 | Francia | Europa | USD 90,38 milioni | 2,5% | USD 221,96 milioni | 9,40% |
| 9 | Brasile | America Latina | USD 72,30 milioni | 2,0% | USD 250,91 milioni | 13,25% |
| 10 | India | Asia-Pacifico | USD 72,30 milioni | 2,0% | USD 386,01 milioni | 18,23% |
| 11 | Australia | Asia-Pacifico | USD 54,23 milioni | 1,5% | USD 144,75 milioni | 10,32% |
| 12 | Arabia Saudita | Medio Oriente e Africa | USD 43,38 milioni | 1,2% | USD 173,71 milioni | 14,88% |
Scenari di previsione: quanto potrebbe valere il Mercato dei Data Center per il Gaming nel 2035?
Tra USD 8,11 miliardi e USD 11,10 miliardi nel 2035, con USD 9,65 miliardi come scenario base DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 8.106,24 milioni | 8,41% | Carico IT del gaming inferiore del 16% nel 2035; diffusione più lenta del cloud gaming |
| Base | USD 9.650,28 milioni | 10,32% | 1.555 MW nel 2035, quota GPU del 27% |
| Alto | USD 11.097,82 milioni | 11,87% | Carico IT del gaming superiore del 15%; strumenti di creazione basati sull’IA nella maggior parte delle sessioni |
Scenario basso
USD 8,11 miliardi nel 2035 se i ricavi del segmento console continuano a calare e il cloud gaming resta una nicchia al di fuori di Nord America ed Europa.
Scenario base
USD 9,65 miliardi nel 2035, con il carico IT del gaming in aumento da 675 MW a 1.555 MW e la capacità GPU al 27% del totale.
Scenario alto
USD 11,10 miliardi nel 2035 se gli strumenti di creazione generativa e il gioco in streaming raggiungono la maggior parte dei giocatori in Asia-Pacifico e America Latina.
Principali operatori e quote di mercato: chi fornisce i data center per il gaming?
Amazon Web Services, Microsoft Azure, Google Cloud, Tencent Cloud e Alibaba Cloud detengono insieme circa il 75% degli USD 1,91 miliardi di spesa in infrastruttura cloud per il gaming nel 2025 (stima DC Market Insights); i server di gioco di proprietà provengono principalmente da Supermicro, Dell Technologies, Hewlett Packard Enterprise e Lenovo, mentre NVIDIA e AMD forniscono le GPU.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Tencent Cloud
- Alibaba Cloud
- Oracle Cloud Infrastructure
- Akamai Technologies
- Equinix
- Digital Realty
- NVIDIA
- AMD
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Vertiv
Dati aziendali: Roblox mantiene la maggior parte dei propri servizi in data center gestiti direttamente e utilizza Amazon Web Services per parte dello storage e per i picchi di carico (Roblox, febbraio 2026). Microsoft gestisce Xbox Cloud Gaming sulla propria capacità server in 29 paesi (Microsoft, novembre 2025). NVIDIA gestisce GeForce NOW come servizio proprio su server di classe RTX 5080 (NVIDIA, novembre 2025).
Concentrazione dei fornitori cloud, 2025
Gli editori occidentali acquistano principalmente da Amazon Web Services, Microsoft Azure e Google Cloud, mentre gli editori cinesi si rivolgono a Tencent Cloud e Alibaba Cloud: i primi cinque fornitori detengono quindi la maggior parte della spesa cloud per il gaming. DC Market Insights stima la loro quota complessiva in circa il 75% e prevede che resti sopra il 70% fino al 2030.
Sviluppi recenti nel Mercato dei Data Center per il Gaming
Sei eventi datati da giugno 2025 hanno definito le prospettive 2026 di USD 4,10 miliardi.
- A luglio 2026 Microsoft ha comunicato che i ricavi da contenuti e servizi Xbox sono diminuiti del 10% nel trimestre chiuso al 30 giugno 2026 (Fonte: Microsoft)
- A luglio 2026 NVIDIA ha annunciato un nuovo server GeForce NOW basato su RTX 5080 a Toronto (Fonte: NVIDIA)
- A maggio 2026 Roblox ha dichiarato oltre 400 modelli di IA in funzione con più di 1,5 milioni di inferenze al secondo (Fonte: Roblox)
- A febbraio 2026 Roblox ha dichiarato oltre 150.000 server in 25 data center regionali (Fonte: Roblox)
- A novembre 2025 Xbox Cloud Gaming è stato lanciato in India, Brasile e Argentina, raggiungendo 29 paesi (Fonte: Microsoft)
- A giugno 2025 il picco di giocatori simultanei di Roblox ha raggiunto 30,6 milioni, più del doppio dei 13,9 milioni di aprile (Fonte: Roblox)
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei Data Center per il Gaming
Il valore 2025 di USD 3,62 miliardi deriva da un modello bottom-up di DC Market Insights basato su 675 MW di carico IT del gaming in uso, valorizzato componente per componente e riconciliato con l’utente finale gaming del Media and Entertainment Data Center Market; si veda la metodologia di ricerca DC Market Insights.
Input del modello
Carico IT del gaming in uso di 430, 675, 1.024 e 1.555 MW nel 2020, 2025, 2030 e 2035; quota di proprietà 52%, 44%, 38% e 34%; quota in colocation 14%, 15%, 16% e 16%; il resto in cloud pubblico; quota GPU 4%, 10%, 20% e 27%; quota edge 30%, 34%, 37% e 38%. Nel 2025 i server costano USD 2,55 milioni per MW-anno convenzionale e USD 8,20 milioni per MW-anno GPU; la capacità cloud USD 6,00 milioni e USD 15,00 milioni per MW-anno; la colocation USD 190 per kW-mese, quindi 101,2 MW x USD 190 x 12 = USD 230,72 milioni. La spesa elettrica e meccanica nei siti di proprietà è di USD 0,50 milioni per MW-anno di proprietà e la costruzione di USD 0,13 milioni per MW in uso.
Verifiche dei limiti
Limite superiore 1: USD 3,62 miliardi corrispondono a circa lo 0,6% del mercato globale dei data center DC Market Insights, pari a USD 570,04 miliardi nel 2025. Limite superiore 2: il valore equivale al 31,0% degli USD 11,66 miliardi del Media and Entertainment Data Center Market, la stessa quota della riga utente finale gaming in quel report. Limite inferiore: nel 2025 la sola Roblox ha speso USD 441,0 milioni in immobili e attrezzature e ha aggiunto USD 186,3 milioni di spesa per data center e infrastruttura tecnica, per un totale di USD 627,3 milioni, ben al di sotto degli USD 1,71 miliardi di spesa per il gaming in siti di proprietà e in colocation.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa rientra e cosa no nella stima DC Market Insights
- 05Fattori di crescita del mercato
- 5.130,6 milioni di giocatori simultanei su Roblox impongono flotte dimensionate sul picco
- 5.2Xbox Cloud Gaming raggiunge 29 paesi con il 45% di ore in più
- 5.3400 modelli di IA operano all'interno di un'unica piattaforma di gioco
- 06Tendenze di mercato
- 6.1Server di gioco edge a pochi millisecondi dai giocatori
- 6.2Le flotte di cloud gaming passano a nuove generazioni di GPU
- 6.3Gli editori noleggiano di più e possiedono di meno
- 07Sfide e vincoli del mercato
- 7.1I ricavi da contenuti e servizi Xbox calano del 10%
- 7.2La rendicontazione energetica UE aumenta il costo dei siti di proprietà
- 08Opportunità di mercato
- 8.1Capacità GPU per giochi basati sull'IA
- 8.2Cloud gaming in India e America Latina
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo
- 10Standard e regolamentazione
- 10.1Regolamento UE sui dati (Data Act), Regolamento (UE) 2023/2854
- 10.2Regolamento delegato (UE) 2024/1364
- 10.3Sistema di rating UE per i data center
- 10.4Regolamento UE sull'intelligenza artificiale (AI Act)
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Servizi di infrastruttura cloud
- 11.3Hardware IT
- 11.4Servizi di colocation
- 11.5Infrastruttura elettrica e meccanica
- 11.6Costruzione e allestimento
- 11.7Per modello di implementazione
- 11.8Cloud pubblico
- 11.9Data center di proprietà
- 11.10Colocation ed edge hosting
- 11.11Per carico di lavoro
- 11.12Server di gioco e servizi live
- 11.13Distribuzione di contenuti e patch
- 11.14Sviluppo di giochi e pipeline di build
- 11.15IA e analisi dei giocatori
- 11.16IT aziendale e store digitali
- 11.17Streaming di giochi in cloud
- 11.18Per utente finale
- 11.19Editori console e PC
- 11.20Editori di giochi mobile
- 11.21Piattaforme di gioco e piattaforme UGC
- 11.22Servizi di cloud gaming
- 11.23Esport e altri servizi interattivi
- 12Esclusiva DC: analisi dei server di Roblox sul picco di giocatori
- 12.1Giocatori di picco per server
- 12.2Spesa per server-anno e per giocatore di picco
- 12.3Carico di inferenza IA
- 13Analisi regionale
- 13.1Asia-Pacifico
- 13.2Nord America
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Corea del Sud
- 14.5Regno Unito
- 14.6Germania
- 14.7Canada
- 14.8Francia
- 14.9Brasile
- 14.10India
- 14.11Australia
- 14.12Arabia Saudita
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori cloud, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Tencent Cloud
- 16.6Alibaba Cloud
- 16.7Oracle Cloud Infrastructure
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11NVIDIA
- 16.12AMD
- 16.13Supermicro
- 16.14Dell Technologies
- 16.15Hewlett Packard Enterprise
- 16.16Lenovo
- 16.17Vertiv
- 17Sviluppi recenti
- 17.1Eventi datati, da giugno 2025 a luglio 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei Data Center per il Gaming, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Tabella del perimetro: cosa rientra e cosa no nella stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Analisi dei server di Roblox sul picco di giocatori
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,10 miliardi nel 2026, in crescita del 13,32% rispetto agli USD 3,62 miliardi del 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 9,65 miliardi entro il 2035, con un CAGR del 10,32% dal 2025.
Del 10,32% annuo dal 2025 al 2035, dopo il 12,07% annuo dal 2020 al 2025, mentre il carico IT del gaming in uso sale da 675 MW a 1.555 MW e la capacità GPU passa dal 10% al 27% del totale.
Nel 2025 sono stati spesi USD 3,62 miliardi in capacità che editori di videogiochi, piattaforme di gioco, servizi di cloud gaming e operatori di esport possiedono, affittano in colocation o noleggiano dai fornitori cloud: server di gioco, GPU per lo streaming, distribuzione di patch, build farm, analisi e IA. Console e PC non sono inclusi.
Oltre 150.000 server in 25 data center regionali a fine 2025, secondo il suo modulo 10-K, con 24 siti edge che ospitano i server di gioco. Nel 2025 Roblox ha speso USD 441,0 milioni in immobili e attrezzature, rispetto a USD 179,6 milioni.
Circa 204 giocatori simultanei di picco per server su Roblox nel 2025, secondo le stime DC Market Insights: 30,6 milioni di giocatori di picco su oltre 150.000 server, pari a circa USD 37,70 di spesa annua per infrastruttura e per fiducia e sicurezza per giocatore di picco.
IA e analisi dei giocatori cresce più rapidamente, al 18,23% annuo, fino a USD 2,32 miliardi entro il 2035; segue lo streaming di giochi in cloud al 16,10%, mentre i servizi di cloud gaming guidano gli utenti finali con il 14,88%.
L’Asia-Pacifico, con USD 1,45 miliardi, pari al 40,0% del valore 2025. L’America Latina cresce più rapidamente, al 12,55% annuo, e l’India è il grande paese più dinamico, con il 18,23%.
Il 52,8% della spesa 2025, pari a USD 1,91 miliardi, va al cloud pubblico e il 31,5% ai data center di proprietà. Le piattaforme con carichi di giocatori stabili, come Roblox, mantengono la maggior parte dei server di gioco in sale gestite direttamente.
USD 5,36 milioni di spesa annua per MW in uso nel 2025, secondo le stime DC Market Insights. La capacità cloud GPU costa circa USD 1.250 per kW-mese, il cloud convenzionale USD 500 e la colocation USD 190.
Il valore di USD 4,10 miliardi nel 2026 conta solo la capacità di data center utilizzata dalle società di videogiochi. Le stime che aggiungono console, PC da gioco, tutto il traffico CDN o il software di gioco risultano più elevate; questo valore corrisponde alla riga gaming del report DC Market Insights sui media e l’intrattenimento.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.