
ゲーミングデータセンター市場 規模・シェア・2035年までの予測
市場の概要
ゲーミングデータセンター市場の規模は2025年にUSD 3,620.0百万で、年平均成長率(CAGR)10.32%で拡大し、2035年までにUSD 9,650.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
ゲーミングデータセンター市場は2026年に41.0億米ドルと評価され、2025年の36.2億米ドルから2035年には96.5億米ドルに達すると予測される。2025年から2035年の年平均成長率(CAGR)は10.32%である(DC Market Insights推計)。この市場の支出を左右するのは平均ユーザー数ではなく、ピーク時の同時接続プレイヤー数である。Robloxは2025年4月から6月にかけて同時接続プレイヤーが1,390万人から3,060万人へ急増することに備えてフリートを拡張し(Roblox、2025年6月)、現在は25の地域データセンターで15万台以上のサーバーを運用している(Roblox年次報告書Form 10-K、2026年2月)。ゲーム企業はこのピーク容量を年間を通じて確保しなければならない。そのため、2025年の支出のうち11億3,846万米ドルが自社所有のデータホールに、さらに5億6,823万米ドルがプレイヤーに近いコロケーション拠点およびエッジ拠点に投じられている。2025年の市場規模は、ゲーム企業が使用する675メガワット(MW)の情報技術(IT)負荷 × 1 MW当たり年間支出536万米ドル = 36.2億米ドルという算定に基づく。モデレーション、翻訳、マッチメイキングのモデルが今やあらゆるセッションで稼働しているため、AI・プレイヤー分析は年率18.23%で最も急成長するワークロードとなる。また、ブラジルとアルゼンチンでクラウドゲーミングのリージョンが開設されることから、中南米は年率12.55%で最も急成長する地域となる。
主要市場統計:ゲーム企業は2026年にデータセンターへいくら支出するのか?
DC Market Insightsは、2026年のゲーミングデータセンター支出を41.0億米ドルと推計する。これは2025年比13.32%増であり、ゲームプラットフォームがAIモデル向けにGPU容量を増強し、クラウドゲーミングサービスがリージョンを拡大していることによる。
- ゲーミングデータセンター市場規模(2025年):36.2億米ドル
- 市場規模(2026年):41.0億米ドル
- 市場規模(2030年):61.3億米ドル
- 市場規模(2035年):96.5億米ドル
- CAGR(2025~2035年):10.32%(低位ケース8.41%、高位ケース11.87%)
- 最大のコンポーネント:クラウドインフラサービス、19.1億米ドル(2025年の市場規模の52.8%)
- 最大のワークロード:ゲームサーバー・ライブサービス、2025年に13.7億米ドル。最も急成長するワークロード:AI・プレイヤー分析(18.23%)
- 最も急成長するエンドユーザー:クラウドゲーミングサービス、年率14.88%で2035年に14.5億米ドル
- 首位の地域:アジア太平洋、14.5億米ドル(2025年の市場規模の40.0%)。最も急成長する地域:中南米(12.55%)
- 最大の国:米国、2025年に10.1億米ドル。最も急成長する主要国:インド(18.23%)
- 市場リーダー:ホスティング容量ではAmazon Web Services、Microsoft Azure、Google Cloud、Tencent Cloud、Alibaba Cloud、自社所有のゲームサーバーではNVIDIA、Supermicro、Dell Technologies、Hewlett Packard Enterprise(DC Market Insights評価)
エグゼクティブサマリー:ゲーミングデータセンター市場規模、2020~2035年
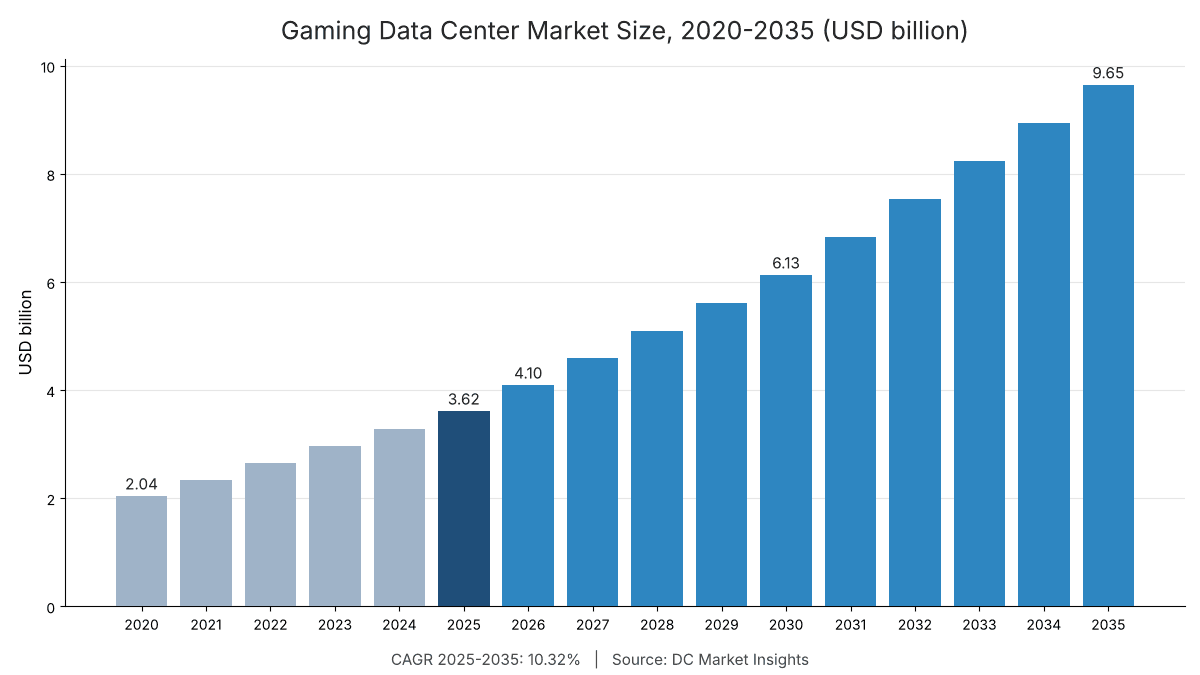
世界のゲーミングデータセンター市場規模は2020年に20.4億米ドルと評価され、2025年に36.2億米ドルに達した。予測期間中にCAGR 10.32%で成長し、2035年には96.5億米ドルに達すると見込まれる。常時オンラインのプレイとユーザー生成型ゲームプラットフォームが拡大した2020年から2025年にかけて、支出は年率12.07%で伸びた。2025年以降はグラフィックス処理装置(GPU)の容量が67 MWから420 MWへ増加し、GPUの1 MW当たりの運用コストは従来型ゲームサーバーの1 MWの約3倍となる。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 市場規模(2025年) | 36.2億米ドル |
| 市場規模(2026年) | 41.0億米ドル |
| CAGR(2025~2035年) | 10.32% |
| 市場規模(2035年) | 96.5億米ドル |
| 対象セグメント | コンポーネント、導入モデル、ワークロード、エンドユーザー、地域、12カ国 |
ゲーム企業によるパブリッククラウド支出は19.1億米ドルから54.0億米ドルへ増加し、コロケーション・エッジホスティングは年率11.59%で最も速く成長する。下のチャートはDC Market Insightsの年次データ系列を示している。
ゲーミングデータセンターに含まれるものは何か?
2025年に36.2億米ドル:ゲームパブリッシャー、ゲームプラットフォームおよびユーザー生成コンテンツ(UGC)プラットフォーム、クラウドゲーミングサービス、eスポーツ事業者が、ゲームを運営するために自社で所有し、コロケーションし、またはクラウドプロバイダーから借りているデータセンター容量である。
対象に含むもの:ゲーム企業が料金を支払うパブリッククラウドインフラ(19.1億米ドル)、自社所有拠点およびコロケーション拠点のゲームサーバー、GPUサーバー、ストレージ、ネットワーク機器(12.4億米ドル)、コロケーション・エッジホスティング料金(2億3,072万米ドル)、自社所有拠点の電源・冷却設備(1億4,842万米ドル)、建設・内装工事(8,770万米ドル)。マルチプレイヤーサーバーとマッチメイキングサーバー、クラウドゲームストリーミング用GPU、パッチおよびダウンロード配信、ビルドファーム、プレイヤー分析、AIモデル、ストアフロントのITもすべて含まれる。
対象外のもの:ゲーム機、ゲーミングPCおよびスマートフォン、あらゆる業界のトラフィックを運ぶ通信網とコンテンツ配信ネットワーク、ギャンブルおよびベッティングプラットフォーム、ゲームエンジンのソフトウェアライセンス、ゲーム開発者の人件費。
セグメント間の関係:すべての区分(コンポーネント、導入モデル、ワークロード、エンドユーザー、地域)の合計は、2025年に36.2億米ドル、2035年に96.5億米ドルとなる。モデルでは2025年に675 MWが使用されていると算定しており、その内訳は自社所有297 MW、コロケーション101 MW、パブリッククラウド277 MWである。このうち67 MWがGPU容量で、229 MWはプレイヤーから数ミリ秒以内のエッジ拠点に置かれている。
ゲーミングデータセンター市場の推計値はなぜ異なるのか?
公表されている数値が異なるのは、一部の調査がゲーム用ハードウェアやゲーム企業からのクラウド収益全体を含めているためである。DC Market Insightsの2026年の推計値41.0億米ドルは、ゲーム企業が使用するデータセンター容量のみを対象としている。
より広い定義では、次の3つが加わる。第1に、一般消費者向けゲーミングPCを含め、あらゆる購入者に販売されるゲーミングサーバーとGPUであり、これらはハードウェア市場に属する。第2に、ゲームのダウンロードに限らないインターネット全体のコンテンツ配信ネットワーク(CDN)トラフィック費用である。第3に、より広いメディア産業である。本レポートのゲーム関連支出は、メディア・エンターテインメントデータセンター市場レポートにおけるビデオゲーム・インタラクティブエンターテインメントのエンドユーザー区分(2025年に36億1,520万米ドル、2035年に96億5,028万米ドル)と完全に一致しており、DC Market Insightsの2つのレポートは整合している。独立系スタジオや小規模なモバイルパブリッシャーも、主にクラウド支出を通じて対象範囲に含まれる。
| 要素 | DC Market Insights推計への算入 | 理由 |
|---|---|---|
| ゲーム企業が借りるパブリッククラウド容量 | 含む、19.1億米ドル(2025年) | 企業が料金を支払う容量 |
| 自社所有拠点またはコロケーション拠点のゲームサーバー、GPU、ストレージ | 含む、12.4億米ドル | 企業が購入し運用する容量 |
| コロケーション、電源、冷却、建設 | 含む、4億6,684万米ドル | その容量の設備層 |
| ゲーム機、ゲーミングPC、スマートフォン | 含まない | 消費者向けデバイスであり、データセンターではない |
| 全業界向けに販売されるCDNおよび通信容量 | 含まない(ゲーム企業が運営する場合を除く) | ネットワークサービスに属する |
| ゲームエンジンライセンスとスタジオの人件費 | 含まない | データセンター容量ではない |
市場の推進要因:ゲーム企業はなぜデータセンター容量を増強しているのか?
ゲーム業界特有の3つの推進要因が、支出を2025年の36.2億米ドルから2030年には61.3億米ドルへ押し上げる。過去最高の同時接続プレイヤー数、クラウドゲーミングのリージョン拡大、そしてライブゲーム内のAIモデルである。
Robloxの同時接続プレイヤー3,060万人がピーク対応のフリート規模を要求
Robloxのピーク時同時接続プレイヤー数は、2025年4月の1,390万人から2025年6月の3,060万人へと2倍以上に増加した(Roblox、2025年6月)。同社のインフラおよびトラスト&セーフティ費用は2025年に26%増の11.5億米ドルとなり、そのうち1億8,630万米ドルの増加分はデータセンターおよび技術インフラによるものであった。また、有形固定資産への支出は1億7,960万米ドルから4億4,100万米ドルに増加した(Roblox、2026年2月)。ゲームサーバー・ライブサービスは2025年に13.7億米ドルで最大のワークロードである。
Xbox Cloud Gamingが29カ国に拡大、プレイ時間は45%増加
Microsoftは2025年11月、Xbox Cloud Gamingをインド、ブラジル、アルゼンチンで提供開始し、提供国は29カ国となった。クラウドゲーミングのプレイ時間は前年比45%増加した(Microsoft、2025年11月)。ストリーミングによるプレイは遅延が数十ミリ秒を超えると成り立たないため、新たな国ごとに国内または近隣にGPUサーバーが必要となる。クラウドゲームストリーミングは2025年に3億2,537万米ドル規模のワークロードであり、年率16.10%で成長する。
1つのゲームプラットフォームで400のAIモデルが稼働
RobloxはオンプレミスとパブリッククラウドのGPU上で400を超えるAIモデルを運用し、毎秒150万回以上の推論を処理している(Roblox、2026年5月)。対象は安全対策、音声およびチャットのモデレーション、翻訳、レコメンデーションに及ぶ。AI・プレイヤー分析は2025年の4億3,382万米ドルから2035年には23.2億米ドルへと拡大し、最も急成長するワークロードとなる。推論容量はAI推論データセンター市場レポートと重複する。
市場トレンド:ゲームインフラはどのように変化しているのか?
ゲーム企業はサーバーをプレイヤーの近くへ、そしてGPUへと移行させている。エッジ容量は2025年の229 MWから2035年には591 MWへ増加する。
プレイヤーから数ミリ秒以内に置かれるエッジゲームサーバー
Robloxのエンジニアは、ゲームサーバーを稼働させる24のエッジデータセンターと2つのコアデータセンターを管理しており(Roblox、2025年6月)、同社は米国8州とその他11カ国に拠点を運営している(Roblox、2026年2月)。コロケーション・エッジホスティングは年率11.59%で最も急成長する導入モデルである。ハードウェアはエッジサーバー市場レポートと重複する。
クラウドゲーミングのフリートが新世代GPUへ刷新
NVIDIAは2025年11月までに、ストックホルムを最後のリージョンとして、GeForce NOWのほぼすべてのリージョンをRTX 5080クラスのサーバーに移行し(NVIDIA、2025年11月)、2026年7月にはトロントでRTX 5080の新サーバーを発表した(NVIDIA、2026年7月)。3~4年の刷新サイクルにより、クラウドゲーミングサービスは年率14.88%で最も急成長するエンドユーザーであり続ける。
パブリッシャーは所有から賃借へ
Electronic Artsは、重要なアプリケーションの多くが自社データセンターのうち1カ所にしか置かれていないと述べており(Electronic Arts、2026年5月)、このレジリエンス上の課題がパブリッシャーをマルチリージョンのクラウドへと向かわせている。DC Market Insightsのモデルでは、パブリッククラウドのシェアは2025年の52.8%から2035年には56.0%に上昇する。
市場の課題と制約:ゲーミングデータセンター支出を抑える要因は何か?
2つの制約が成長を年率10.32%にとどめている。ゲーム機関連収益の低迷と、欧州拠点におけるエネルギー報告規制である。
Xboxのコンテンツおよびサービス収益が10%減少
Microsoftは、2026年6月30日に終了した四半期にXboxのコンテンツおよびサービス収益が10%減少したと報告した(Microsoft、2026年7月)。コンソール・PCパブリッシャーは収益が落ち込むと固定費を削減するため、成長は年率8.75%にとどまり、シェアは2025年の30.0%から2035年には26.0%に低下する。
EUのエネルギー報告義務が自社所有拠点のコストを押し上げ
欧州委員会が2026年9月に公表した格付け制度の草案によると、欧州のデータセンターは2024年に68テラワット時(TWh)を消費し、2030年には114 TWhに達してEUの電力需要の3.2%を占めると予測されている(欧州委員会、2026年9月)。500キロワット(kW)以上の自社所有拠点を持つゲーム企業は毎年エネルギーと水のデータを報告する必要があり、そのため自社所有拠点の電気・機械設備への支出は年率5.94%の成長にとどまる。
市場機会:ゲーミング向けコンピューティングの新たな需要はどこにあるのか?
2025年から2035年にかけて、2つの需要が年間支出を30.0億米ドル押し上げる。ゲーム内のAIモデルと、新たな国でのクラウドゲーミングである。
AI主導型ゲーム向けのGPU容量
DC Market Insightsのモデルでは、安全対策、音声、翻訳、生成型制作ツールがあらゆるセッションで稼働するようになるにつれ、ゲーム企業が使用するGPU容量は2025年の67 MWから2035年には420 MWへ増加する。ゲームプラットフォーム・UGCプラットフォームは年率11.62%で成長し、26.1億米ドルに達する。
インドと中南米のクラウドゲーミング
インドでXbox Cloud Gaming、ブラジルとアルゼンチンでも同サービスが開始されたことを受け(Microsoft、2025年11月)、インドは年率18.23%で成長して2035年に3億8,601万米ドル、中南米は年率12.55%で成長して5億3,077万米ドルに達する。これらの地域のプレイヤーはスマートフォンや低価格デバイスを使用するため、ストリーミングによるプレイには現地のGPUリージョンまたはコロケーションスペースが必要となる。データセンターコロケーション市場レポートも参照されたい。
ゲーミングデータセンター容量の1 MW当たりのコストはいくらか?
DC Market Insightsの推計では、2025年の使用中1 MW当たりの年間支出は536万米ドルであり、GPU容量がゲーミング向けMWに占める割合が10%から27%に高まるにつれ、2035年には621万米ドルに上昇する。
| 年 | 使用中のIT負荷(MW) | 1 MW当たり支出 | クラウド料金・従来型(米ドル/kW・月) | クラウド料金・GPU(米ドル/kW・月) | コロケーション料金(米ドル/kW・月) |
|---|---|---|---|---|---|
| 2020 | 430 | 476万米ドル | 526米ドル | 1,456米ドル | 181米ドル |
| 2025 | 675 | 536万米ドル | 500米ドル | 1,250米ドル | 190米ドル |
| 2030 | 1,024 | 599万米ドル | 475米ドル | 1,073米ドル | 200米ドル |
| 2035 | 1,555 | 621万米ドル | 452米ドル | 922米ドル | 210米ドル |
公開されている基準値:Robloxは2025年に、15万台を超えるサーバーフリートのために有形固定資産へ4億4,100万米ドルを支出した(Roblox、2026年2月)。DC Market Insightsのモデルでは、2025年にゲーム企業が支払う料金は従来型クラウド容量で1 kW・月当たり約500米ドル、GPU容量で1,250米ドルであるのに対し、コロケーションのスペースと電力は190米ドルである。このため、プレイヤー負荷が安定しているプラットフォームはゲームサーバーを自社所有またはコロケーションのデータホールに置いている。
ゲーム企業のサーバー設置場所を左右する規制は何か?
欧州の4つの規則が、2025年の欧州におけるゲーミングデータセンター支出6億8,689万米ドルと、欧州のプレイヤーにサービスを提供するグローバルパブリッシャーの事業条件を規定している。
- EUデータ法、規則(EU)2023/2854:2025年9月12日から適用。クラウド乗り換え料金は2027年1月から廃止され、ゲームのバックエンドをプロバイダー間で移行するコストが低下する(出典:欧州連合)
- 欧州委員会委任規則(EU)2024/1364:500 kW以上のデータセンターは、エネルギーと水に関する指標を2024年9月15日を初回として、以降は毎年5月15日までに報告する(出典:欧州委員会)
- EUデータセンター格付け制度、草案C(2026) 3472:ラベルの期限は2027年8月15日(出典:欧州委員会)
- EU AI法:汎用AIモデルに関する義務は2025年8月2日から適用され、ゲームプラットフォームが制作やモデレーションに組み込む生成ツールに関係する(出典:欧州委員会)
ゲーミングデータセンター市場のセグメンテーション:最も支出が大きいセグメントはどれか?
コンポーネントでは2025年にクラウドインフラサービスが19.1億米ドルで首位、ワークロードではゲームサーバー・ライブサービスが13.7億米ドルで首位、エンドユーザーではコンソール・PCパブリッシャーが10.8億米ドルで首位である。
コンポーネント別
クラウドインフラサービスは2025年の市場規模の52.8%を占め、年率10.96%で最も速く成長する。
| コンポーネント | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| クラウドインフラサービス | 19億851万米ドル | 52.8% | 54億175万米ドル | 10.96% |
| ITハードウェア | 12億3,985万米ドル | 34.3% | 31億5,545万米ドル | 9.79% |
| コロケーションサービス | 2億3,072万米ドル | 6.4% | 6億2,660万米ドル | 10.51% |
| 電気・機械インフラ | 1億4,842万米ドル | 4.1% | 2億6,434万米ドル | 5.94% |
| 建設・内装工事 | 8,770万米ドル | 2.4% | 2億214万米ドル | 8.71% |
導入モデル別
自社所有データセンターは2025年の市場規模の31.5%を占め、コロケーション・エッジホスティングは11.59%で最も速く成長する。
| 導入モデル | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| パブリッククラウド | 19億851万米ドル | 52.8% | 54億175万米ドル | 10.96% |
| 自社所有データセンター | 11億3,846万米ドル | 31.5% | 25億4,751万米ドル | 8.39% |
| コロケーション・エッジホスティング | 5億6,823万米ドル | 15.7% | 17億103万米ドル | 11.59% |
ワークロード別
AI・プレイヤー分析は年率18.23%で最も速く成長し、クラウドゲームストリーミングが16.10%で続く。
| ワークロード | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ゲームサーバー・ライブサービス | 13億7,378万米ドル | 38.0% | 28億9,508万米ドル | 7.74% |
| コンテンツ配信・パッチ配布 | 6億1,458万米ドル | 17.0% | 11億5,803万米ドル | 6.54% |
| ゲーム開発・ビルドパイプライン | 5億613万米ドル | 14.0% | 10億6,153万米ドル | 7.69% |
| AI・プレイヤー分析 | 4億3,382万米ドル | 12.0% | 23億1,607万米ドル | 18.23% |
| 社内IT・ストアフロント | 3億6,152万米ドル | 10.0% | 7億7,202万米ドル | 7.88% |
| クラウドゲームストリーミング | 3億2,537万米ドル | 9.0% | 14億4,754万米ドル | 16.10% |
エンドユーザー別
コンソール・PCパブリッシャーの2025年の支出は10.8億米ドルで、10.1億米ドルのモバイルゲームパブリッシャーを上回る。最も速く成長するのはクラウドゲーミングサービスである。
| エンドユーザー | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| コンソール・PCパブリッシャー | 10億8,456万米ドル | 30.0% | 25億907万米ドル | 8.75% |
| モバイルゲームパブリッシャー | 10億1,226万米ドル | 28.0% | 24億1,257万米ドル | 9.07% |
| ゲームプラットフォーム・UGCプラットフォーム | 8億6,765万米ドル | 24.0% | 26億558万米ドル | 11.62% |
| クラウドゲーミングサービス | 3億6,152万米ドル | 10.0% | 14億4,754万米ドル | 14.88% |
| eスポーツ・その他インタラクティブサービス | 2億8,922万米ドル | 8.0% | 6億7,552万米ドル | 8.85% |
DC独自分析:Robloxのピークプレイヤー対応サーバー分解、15万台のサーバーで3,060万人のプレイヤー
DC Market Insightsによるこのモデルは、1つのゲームプラットフォームがピーク容量を確保するためにかかるコストを分解したもので、Robloxの提出書類と企業ページから得た8つのインプットに基づいている。その結果、サーバー1台当たりのピーク時同時接続プレイヤーは約204人、ピークプレイヤー1人当たりの年間インフラおよびトラスト&セーフティ費用は37.70米ドルとなる。
| 項目 | 値 | 算出方法 | 出典日付 |
|---|---|---|---|
| ピーク時同時接続プレイヤー数 | 3,060万人 | 2025年6月の公表ピーク値 | 2025年6月 |
| Roblox Cloudのサーバー台数 | 15万台以上 | 2025年12月31日時点の公表値 | 2026年2月 |
| 拠点 | 25の地域データセンター(2025年にエッジ24+コア2を公表) | 公表値 | 2025年6月 / 2026年2月 |
| サーバー1台当たりのピークプレイヤー数 | 約204人 | 3,060万人 / 15万台 | DC Market Insights |
| 拠点当たりのサーバー台数 | 約5,769台 | 15万台 / 26拠点 | DC Market Insights |
| インフラおよびトラスト&セーフティ費用 | 11億5,350万米ドル | 2025年の公表値 | 2026年2月 |
| サーバー1台・1年当たり費用 | 約7,690米ドル | 11億5,350万米ドル / 15万台 | DC Market Insights |
| ピークプレイヤー1人・1年当たり費用 | 37.70米ドル | 11億5,350万米ドル / 3,060万人 | DC Market Insights |
| ピークプレイヤー1人当たり有形固定資産 | 14.41米ドル | 4億4,100万米ドル / 3,060万人 | DC Market Insights |
| AI推論負荷 | 毎秒150万回の推論、400以上のモデル | 公表値 | 2026年5月 |
分解結果の読み方:ゲームプラットフォームは平均ではなくピークに対して費用を支払うため、2025年6月の密度では、同時接続プレイヤーが100万人増えるごとに約4,900台のサーバーが追加で必要になる。DC Market Insightsはこの比率を用いて2025年のゲームサーバー区分13.7億米ドルを検証している。なお、この費用にはトラスト&セーフティ担当スタッフの費用も含まれるため、1社のデータセンターコストの上限値となる。
ゲーミングデータセンターへの支出が最も大きい地域はどこか?
アジア太平洋が2025年の市場規模の40.0%にあたる14.5億米ドルで首位に立ち、中南米は年率12.55%で最も速く成長し、2035年には5億3,077万米ドルに達する。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| アジア太平洋 | 14億4,608万米ドル | 40.0% | 41億4,962万米ドル | 11.12% |
| 北米 | 11億9,302万米ドル | 33.0% | 28億4,683万米ドル | 9.09% |
| 欧州 | 6億8,689万米ドル | 19.0% | 17億3,705万米ドル | 9.72% |
| 中南米 | 1億6,268万米ドル | 4.5% | 5億3,077万米ドル | 12.55% |
| 中東・アフリカ | 1億2,653万米ドル | 3.5% | 3億8,601万米ドル | 11.80% |
アジア太平洋
アジア太平洋の2025年の支出は14.5億米ドルで、年率11.12%で成長する。中国、日本、韓国には最大手のモバイルゲームおよびPCゲームのパブリッシャーが集まっており、インドは2025年11月のXbox Cloud Gaming開始を受けて年率18.23%と最も速いペースでプレイヤーを増やしている。
北米
北米の2025年の支出は11.9億米ドルで、年率9.09%で成長する。Robloxはフロリダ、ジョージア、イリノイ、ニュージャージー、テキサス、バージニア、カリフォルニア、ワシントンの各州でデータセンターを運営している(Roblox、2026年2月)。
欧州
欧州の2025年の支出は6億8,689万米ドルで、年率9.72%で成長する。GeForce NOWは2025年末にストックホルムでRTX 5080へのアップグレードを完了しており(NVIDIA、2025年11月)、EUのエネルギー報告義務が自社所有拠点の建設場所を左右している。
中南米
中南米の2025年の支出は1億6,268万米ドルで、2025年11月にXbox Cloud Gamingがブラジルとアルゼンチンで開始されたことを受け(Microsoft、2025年11月)、年率12.55%と最も速い地域成長を示す。
中東・アフリカ
中東・アフリカの2025年の支出は1億2,653万米ドルで、年率11.80%で成長する。域内最大の国はサウジアラビアで、4,338万米ドルである。
ゲーミングデータセンター市場の上位12カ国
最大の国は米国で、2025年に10.1億米ドルと世界全体の28.0%を占める。最も急成長する主要国はインドで、年率18.23%である。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 10億1,226万米ドル | 28.0% | 24億1,257万米ドル | 9.07% |
| 2 | 中国 | アジア太平洋 | 6億5,074万米ドル | 18.0% | 18億8,180万米ドル | 11.20% |
| 3 | 日本 | アジア太平洋 | 2億5,306万米ドル | 7.0% | 6億2,727万米ドル | 9.50% |
| 4 | 韓国 | アジア太平洋 | 2億1,691万米ドル | 6.0% | 5億7,902万米ドル | 10.32% |
| 5 | 英国 | 欧州 | 1億4,461万米ドル | 4.0% | 3億4,741万米ドル | 9.16% |
| 6 | ドイツ | 欧州 | 1億2,653万米ドル | 3.5% | 3億881万米ドル | 9.33% |
| 7 | カナダ | 北米 | 1億846万米ドル | 3.0% | 2億5,091万米ドル | 8.75% |
| 8 | フランス | 欧州 | 9,038万米ドル | 2.5% | 2億2,196万米ドル | 9.40% |
| 9 | ブラジル | 中南米 | 7,230万米ドル | 2.0% | 2億5,091万米ドル | 13.25% |
| 10 | インド | アジア太平洋 | 7,230万米ドル | 2.0% | 3億8,601万米ドル | 18.23% |
| 11 | オーストラリア | アジア太平洋 | 5,423万米ドル | 1.5% | 1億4,475万米ドル | 10.32% |
| 12 | サウジアラビア | 中東・アフリカ | 4,338万米ドル | 1.2% | 1億7,371万米ドル | 14.88% |
予測シナリオ:2035年のゲーミングデータセンター市場はどこまで拡大し得るか?
2035年には81.1億米ドルから111.0億米ドルの範囲となり、DC Market Insightsの基本ケースは96.5億米ドルである。
| シナリオ | 2035年(米ドル) | CAGR(2025~2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 81億624万米ドル | 8.41% | 2035年のゲーミングIT負荷が16%低い。クラウドゲーミングの展開が遅れる |
| 基本 | 96億5,028万米ドル | 10.32% | 2035年に1,555 MW、GPUシェア27% |
| 高位 | 110億9,782万米ドル | 11.87% | ゲーミングIT負荷が15%高い。AI制作ツールが大半のセッションで使用される |
低位シナリオ
ゲーム機関連収益の減少が続き、クラウドゲーミングが北米と欧州以外でニッチにとどまる場合、2035年に81.1億米ドルとなる。
基本シナリオ
ゲーミングIT負荷が675 MWから1,555 MWへ増加し、GPU容量がその27%を占めることで、2035年に96.5億米ドルとなる。
高位シナリオ
生成型制作ツールとストリーミングによるプレイがアジア太平洋と中南米の大半のプレイヤーに普及した場合、2035年に111.0億米ドルとなる。
主要企業と市場シェア:ゲーミングデータセンターの供給者は誰か?
Amazon Web Services、Microsoft Azure、Google Cloud、Tencent Cloud、Alibaba Cloudの5社で、2025年のゲーミング向けクラウドインフラ支出19.1億米ドルの約75%を占める(DC Market Insights推計)。自社所有のゲームサーバーは主にSupermicro、Dell Technologies、Hewlett Packard Enterprise、Lenovoが供給し、GPUはNVIDIAとAMDが供給している。
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Tencent Cloud
- Alibaba Cloud
- Oracle Cloud Infrastructure
- Akamai Technologies
- Equinix
- Digital Realty
- NVIDIA
- AMD
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Vertiv
企業に関する事実:Robloxはサービスの大半を自社管理のデータセンターで運用し、一部のストレージとバースト処理にAmazon Web Servicesを利用している(Roblox、2026年2月)。MicrosoftはXbox Cloud Gamingを29カ国で自社のサーバー容量上で運営している(Microsoft、2025年11月)。NVIDIAはGeForce NOWを自社サービスとしてRTX 5080クラスのサーバー上で運営している(NVIDIA、2025年11月)。
クラウドプロバイダーの集中度(2025年)
欧米のパブリッシャーは主にAmazon Web Services、Microsoft Azure、Google Cloudから、中国のパブリッシャーはTencent CloudとAlibaba Cloudから購入しているため、上位5社がゲーミング向けクラウド支出の大半を占める。DC Market Insightsは5社の合計シェアを約75%と推計し、2030年まで70%を上回る水準が続くと予想している。
ゲーミングデータセンター市場の最近の動向
2025年6月以降の6つの出来事が、2026年の見通しである41.0億米ドルを形作った。
- 2026年7月、Microsoftは2026年6月30日に終了した四半期にXboxのコンテンツおよびサービス収益が10%減少したと報告した(出典:Microsoft)
- 2026年7月、NVIDIAはトロントにRTX 5080搭載の新たなGeForce NOWサーバーを導入すると発表した(出典:NVIDIA)
- 2026年5月、Robloxは400を超えるAIモデルが毎秒150万回以上の推論を処理していると報告した(出典:Roblox)
- 2026年2月、Robloxは25の地域データセンターで15万台を超えるサーバーを運用していると報告した(出典:Roblox)
- 2025年11月、Xbox Cloud Gamingがインド、ブラジル、アルゼンチンで開始され、提供国は29カ国となった(出典:Microsoft)
- 2025年6月、Robloxのピーク時同時接続プレイヤー数は3,060万人に達し、4月の1,390万人の2倍を超えた(出典:Roblox)
調査手法:DC Market Insightsはゲーミングデータセンター市場の規模をどのように算定したか
2025年の36.2億米ドルという値は、使用中のゲーミングIT負荷675 MWを対象としたDC Market Insightsのボトムアップモデルによるものであり、コンポーネントごとに価格を設定し、メディア・エンターテインメントデータセンター市場のゲーミング向けエンドユーザー区分と照合している。詳しくはDC Market Insightsの調査手法を参照されたい。
モデルのインプット
使用中のゲーミングIT負荷は2020年、2025年、2030年、2035年にそれぞれ430 MW、675 MW、1,024 MW、1,555 MW。自社所有の割合は52%、44%、38%、34%。コロケーションの割合は14%、15%、16%、16%。残りはパブリッククラウド。GPUの割合は4%、10%、20%、27%。エッジの割合は30%、34%、37%、38%。2025年のサーバーコストは従来型で1 MW・年当たり255万米ドル、GPUで1 MW・年当たり820万米ドル。クラウド容量は1 MW・年当たり600万米ドルと1,500万米ドル。コロケーションは1 kW・月当たり190米ドルであり、101.2 MW × 190米ドル × 12 = 2億3,072万米ドルとなる。自社所有拠点の電気・機械設備への支出は自社所有1 MW・年当たり50万米ドル、建設は使用中1 MW当たり13万米ドルである。
上限・下限の検証
上限1:36.2億米ドルは、2025年のDC Market Insightsによる世界データセンター市場5,700.4億米ドルの約0.6%である。上限2:この値は116.6億米ドルのメディア・エンターテインメントデータセンター市場の31.0%に相当し、同市場におけるゲーミングのエンドユーザー区分のシェアと一致する。下限:Robloxだけでも2025年に有形固定資産へ4億4,100万米ドルを支出し、データセンターおよび技術インフラ費用を1億8,630万米ドル増やしており、合計6億2,730万米ドルとなる。これは自社所有およびコロケーションのゲーミング支出17.1億米ドルの範囲内に十分収まる。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2市場規模チャート(2020~2035年)
- 03市場の範囲
- 3.1対象に含むもの
- 3.2対象外のもの
- 3.3セグメント間の関係
- 04市場推計値が異なる理由
- 4.1範囲表:DC Market Insights推計に含むもの・含まないもの
- 05市場の推進要因
- 5.1Robloxの同時接続プレイヤー3,060万人がピーク対応のフリート規模を要求
- 5.2Xbox Cloud Gamingが29カ国に拡大、プレイ時間は45%増加
- 5.31つのゲームプラットフォームで400のAIモデルが稼働
- 06市場トレンド
- 6.1プレイヤーから数ミリ秒以内に置かれるエッジゲームサーバー
- 6.2クラウドゲーミングのフリートが新世代GPUへ刷新
- 6.3パブリッシャーは所有から賃借へ
- 07市場の課題と制約
- 7.1Xboxのコンテンツおよびサービス収益が10%減少
- 7.2EUのエネルギー報告義務が自社所有拠点のコストを押し上げ
- 08市場機会
- 8.1AI主導型ゲーム向けのGPU容量
- 8.2インドと中南米のクラウドゲーミング
- 09価格分析
- 9.11 MW当たり支出(2020~2035年)
- 9.2公開されている価格基準値
- 10規格と規制
- 10.1EUデータ法、規則(EU)2023/2854
- 10.2委任規則(EU)2024/1364
- 10.3EUデータセンター格付け制度
- 10.4EU AI法
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2クラウドインフラサービス
- 11.3ITハードウェア
- 11.4コロケーションサービス
- 11.5電気・機械インフラ
- 11.6建設・内装工事
- 11.7導入モデル別
- 11.8パブリッククラウド
- 11.9自社所有データセンター
- 11.10コロケーション・エッジホスティング
- 11.11ワークロード別
- 11.12ゲームサーバー・ライブサービス
- 11.13コンテンツ配信・パッチ配布
- 11.14ゲーム開発・ビルドパイプライン
- 11.15AI・プレイヤー分析
- 11.16社内IT・ストアフロント
- 11.17クラウドゲームストリーミング
- 11.18エンドユーザー別
- 11.19コンソール・PCパブリッシャー
- 11.20モバイルゲームパブリッシャー
- 11.21ゲームプラットフォーム・UGCプラットフォーム
- 11.22クラウドゲーミングサービス
- 11.23eスポーツ・その他インタラクティブサービス
- 12DC独自分析:Robloxのピークプレイヤー対応サーバー分解
- 12.1サーバー1台当たりのピークプレイヤー数
- 12.2サーバー1台・1年当たりおよびピークプレイヤー1人当たりの費用
- 12.3AI推論負荷
- 13地域別分析
- 13.1アジア太平洋
- 13.2北米
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4韓国
- 14.5英国
- 14.6ドイツ
- 14.7カナダ
- 14.8フランス
- 14.9ブラジル
- 14.10インド
- 14.11オーストラリア
- 14.12サウジアラビア
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1クラウドプロバイダーの集中度(2025年)
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Tencent Cloud
- 16.6Alibaba Cloud
- 16.7Oracle Cloud Infrastructure
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11NVIDIA
- 16.12AMD
- 16.13Supermicro
- 16.14Dell Technologies
- 16.15Hewlett Packard Enterprise
- 16.16Lenovo
- 16.17Vertiv
- 17最近の動向
- 17.12025年6月~2026年7月の主な出来事
- 18調査手法
- 18.1モデルのインプット
- 18.2上限・下限の検証
- 図 1ゲーミングデータセンター市場規模(2020~2035年)
- 表 1エグゼクティブサマリーの項目
- 表 2範囲表:推計に含むもの・含まないもの
- 表 31 MW当たり支出(2020~2035年)
- 表 4コンポーネント別市場(2025年・2035年)
- 表 5導入モデル別市場(2025年・2035年)
- 表 6ワークロード別市場(2025年・2035年)
- 表 7エンドユーザー別市場(2025年・2035年)
- 表 8Robloxのピークプレイヤー対応サーバー分解
- 表 9地域別市場(2025年・2035年)
- 表 10上位12カ国(2025年・2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は41.0億米ドルで、2025年の36.2億米ドルから13.32%増加しています。市場は2035年までに96.5億米ドルに達すると予測されており、2025年からのCAGRは10.32%です。
2020年から2025年の年率12.07%に続き、2025年から2035年は年率10.32%で成長します。使用中のゲーミングIT負荷は675 MWから1,555 MWに増加し、そのうちGPU容量の割合は10%から27%に高まります。
2025年には36.2億米ドルが、ゲームパブリッシャー、ゲームプラットフォーム、クラウドゲーミングサービス、eスポーツ事業者が所有、コロケーション、またはクラウドプロバイダーから賃借する容量に投じられました。対象はゲームサーバー、ストリーミング用GPU、パッチ配信、ビルドファーム、分析、AIです。ゲーム機とPCは含まれません。
同社のForm 10-Kによると、2025年末時点で25の地域データセンターに15万台以上のサーバーがあり、そのうち24のエッジ拠点でゲームサーバーが稼働しています。Robloxの2025年の有形固定資産への支出は4億4,100万米ドルで、前年の1億7,960万米ドルから増加しました。
DC Market Insightsの推計では、2025年のRobloxでサーバー1台当たりのピーク時同時接続プレイヤーは約204人です。15万台を超えるサーバーで3,060万人のピークプレイヤーに対応しており、ピークプレイヤー1人当たりのインフラおよびトラスト&セーフティ費用は年間約37.70米ドルです。
AI・プレイヤー分析が年率18.23%で最も速く成長し、2035年までに23.2億米ドルに達します。クラウドゲームストリーミングが16.10%で続き、エンドユーザーではクラウドゲーミングサービスが14.88%で首位です。
アジア太平洋で、2025年の市場規模の40.0%にあたる14.5億米ドルを占めます。中南米は年率12.55%で最も速く成長し、主要国ではインドが18.23%で最も急成長しています。
2025年の支出の52.8%にあたる19.1億米ドルがパブリッククラウドに、31.5%が自社所有データセンターに向けられています。Robloxのようにプレイヤー負荷が安定しているプラットフォームは、ゲームサーバーの大半を自社管理のデータホールに置いています。
DC Market Insightsの推計では、2025年の使用中1 MW当たりの年間支出は536万米ドルです。GPUクラウド容量は1 kW・月当たり約1,250米ドル、従来型クラウドは500米ドル、コロケーションは190米ドルです。
2026年の41.0億米ドルは、ゲーム企業が使用するデータセンター容量のみを対象としています。ゲーム機、ゲーミングPC、CDNトラフィック全体、ゲームソフトウェアを加えた推計はより大きくなります。この値は、DC Market Insightsのメディア・エンターテインメント市場レポートにおけるゲーミング区分と一致しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。