
オーストラリアのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
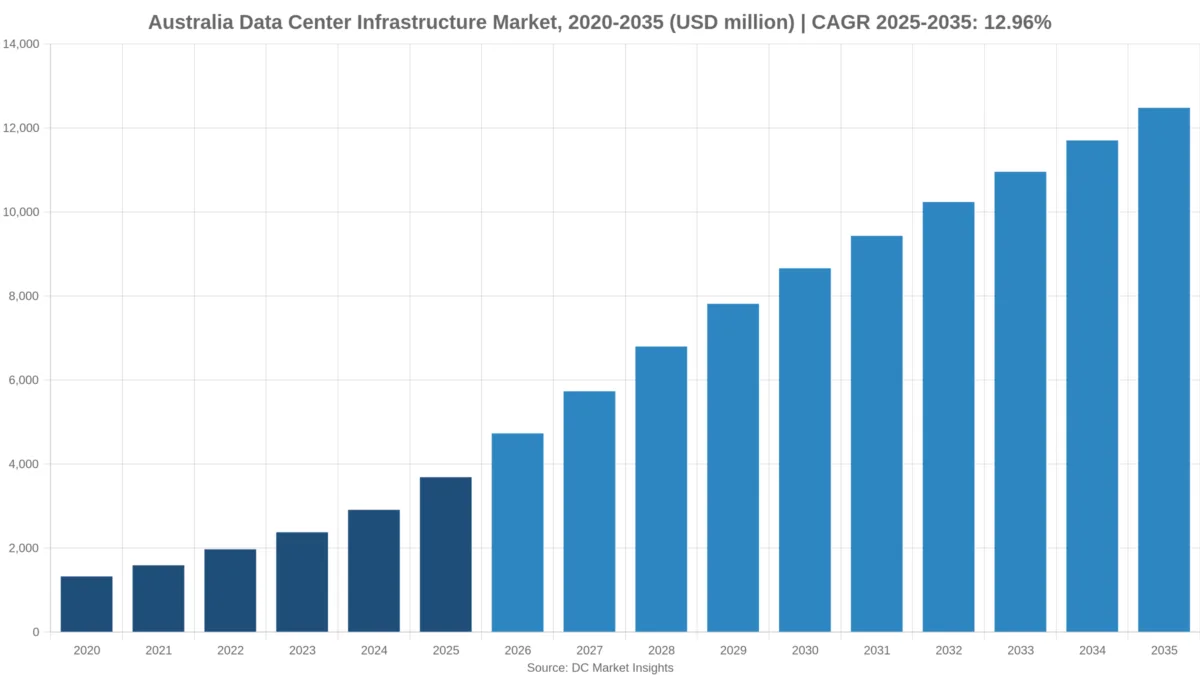
オーストラリアのデータセンターインフラ市場の規模は2025年にUSD 3,690.0百万で、年平均成長率(CAGR)12.96%で拡大し、2035年までにUSD 12.48十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04価格分析
- 05規格と規制
- 06コンポーネント別市場セグメンテーション
- 07プロジェクトタイプ別市場セグメンテーション
- 08データセンタータイプ別市場セグメンテーション
- 09ラック密度別市場セグメンテーション
- 10Dc独自分析:シドニーとメルボルンの容量台帳
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
オーストラリアのデータセンターインフラ市場は、2026年に47億3,000万米ドルと評価され、2025年の36億9,000万米ドルから2035年には124億8,000万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は12.96%です(DC Market Insights推計)。オーストラリアのデータセンターインフラは、国内のデータセンターに設置されるスイッチギア、変圧器、無停電電源装置(UPS)、発電機、チラー、液冷ループ、建屋、ラック、監視ソフトウェアを対象とし、内部のサーバーは含みません。この分野の支出はシドニーとメルボルン周辺の系統接続待ちに連動しています。オーストラリアエネルギー市場運営機関(AEMO)は、FY2026に全国電力市場(NEM)におけるデータセンターの電力使用量を約5テラワット時(TWh)と集計し、その負荷の66%がニューサウスウェールズ州、30%がビクトリア州に集中しており、Step Changeシナリオでは FY2030までに約15 TWhに達すると見込んでいます(出典:AEMO 2026 Electricity Statement of Opportunities)。オーストラリア証券取引所(ASX)に上場するシドニー拠点の事業者NEXTDCだけでも、FY2026に契約容量を244.8 MWから740.1 MWへ引き上げ、FY2027の設備投資を52億5,000万~57億5,000万豪ドルと見通しており、すでに販売済みのホールで内装工事が進んでいます(出典:NEXTDC FY26決算、2026年8月27日)。2025年の算定内訳は、新規IT容量300 MW × 1 MW当たりインフラ1,050万米ドル = 新設31億5,000万米ドル、これに設置済み1,283.7 MW × 1 MW当たり年42万米ドル = 更新投資5億3,914万米ドルを加えたものです。40キロワット(kW)超のラックは年26.31%で最も成長の速いセグメントであり、ブリスベンのサイトはシドニーとメルボルンの接続待ちの外にあるため、クイーンズランド州が年18.40%で最も成長の速い地域です。
数字で見るオーストラリアのデータセンターインフラ:2026年にオーストラリアのサイトはいくら支出するか?
DC Market Insightsは、2026年のオーストラリアのデータセンターインフラ支出を47億3,000万米ドルと評価しており、これは2025年の36億9,000万米ドルを28.25%上回ります。
- 市場規模 2025年:36億9,000万米ドル、2026年:47億3,000万米ドル、2030年:86億6,000万米ドル、2035年:124億8,000万米ドル。
- CAGR 2025-2035:ベースケースで12.96%。2035年のレンジは92億3,000万米ドル(低位ケース、9.60%)から159億6,000万米ドル(高位ケース、15.78%)。
- 2025年の新規1 MW当たりインフラ:1,050万米ドル、1豪ドル = 0.65米ドル換算で約1,615万豪ドル(DC Market Insights推計)。
- 最大のコンポーネント:電気インフラ、12億米ドルで2025年支出の32.53%。
- 最速成長セグメント:40 kW超のラック、6億6,405万米ドルから68億6,000万米ドルへ、年26.31%。
- 最大のデータセンタータイプ:ハイパースケールおよびクラウドキャンパス、17億7,000万米ドル(48.00%)。
- 主要地域:ニューサウスウェールズ州、22億9,000万米ドル(62.00%)。最速成長地域:クイーンズランド州、年18.40%。
- 最大のロケーション:西シドニー(Eastern CreekおよびKemps Creek)、2025年に11億1,000万米ドル。
- 設置済みIT容量:2025年末に約1,571 MW、2030年に約3,999 MW、2035年までに約7,226 MW(DC Market Insights推計)。
- 市場リーダー:Schneider Electric、Vertiv、ABB、Eaton、Siemensが電気・冷却設備価値の約41%を供給(DC Market Insights推計)。
エグゼクティブサマリー:オーストラリアのデータセンターインフラ支出はどのように2025年に36億9,000万米ドルに達したか?
オーストラリアのデータセンターインフラ市場規模は、2020年に13億3,000万米ドルと評価され、2025年に36億9,000万米ドルに達し、予測期間中にCAGR 12.96%で2035年までに124億8,000万米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 36億9,000万米ドル |
| 2026年の市場規模 | 47億3,000万米ドル |
| CAGR 2025-2035 | 12.96% |
| 2035年の市場規模 | 124億8,000万米ドル |
2020年から2025年にかけて支出が年22.67%増加したのは、西シドニーとメルボルン西部のハイパースケールキャンパスが新設ホールの大半を占め、毎年稼働する新規IT容量が120 MWから300 MWに拡大したためです。2025年以降は、2030年までに増設量が年620 MWに達するにもかかわらず成長率は年12.96%に鈍化します。これは基数が大きくなり、AEMOの接続プロセスが負荷の到来ペースを律しているためです。2026年3月末時点で、最大需要5.4ギガワット(GW)の11件のプロジェクトが送電接続プロセスで待機していました(出典:AEMO、2026年6月1日)。
オーストラリアのデータセンターインフラには何が含まれ、どこまでが対象か?
オーストラリアのデータセンターインフラは、国内データセンターでIT機器に電力を供給し、冷却し、収容し、監視する物理システムへの2025年支出36億9,000万米ドルを対象とします。
対象範囲
- 電気インフラ:高圧接続および構内変電所、変圧器、スイッチギア、UPS、蓄電池、バスウェイ、配電ユニット、ディーゼルまたはガス発電機。
- 機械・冷却インフラ:チラー、冷却塔、コンピュータールーム空調機、冷却液分配ユニット、ダイレクト・トゥ・チップ配管。
- 建屋躯体および土木工事:データホールの構造、防火、物理セキュリティ、敷地工事。
- ラック、配線、ホワイトスペース内装。設置ベースにおけるDCIM、監視、ライフサイクル更新。
対象外
- サーバー、ストレージ、ネットワークスイッチ、土地、電気料金、コロケーション賃料、クラウド収益。単体製品として販売されるデータセンターインフラ管理ソフトウェアはオーストラリアのデータセンターインフラ管理(DCIM)市場で別途集計しており、本版では各ホールとともに設置される監視レイヤーのみを計上します。
オーストラリア全体を5つの切り口で分割
各分類(コンポーネント、プロジェクトタイプ、データセンタータイプ、ラック密度、地域)の合計は、2025年36億9,000万米ドル、2035年124億8,000万米ドルで一致します。オーストラリアのデータセンター市場は、これらの施設システムにIT機器とサービスを加えたものです。
なぜオーストラリアのデータセンターインフラ市場の推計値はこの数値の2~3倍に達するのか?
オーストラリアのデータセンターインフラに関する公表値は年約30億米ドルから100億米ドル超まで幅がありますが、DC Market Insightsは施設システムのみを計上するため、2026年を47億3,000万米ドルとしています。
より広い定義では、GPUクラスターが導入されると合計が倍増し得るサーバーとストレージを加え、ネットワーク事業者に支払う土地代と電力接続料金を加え、さらに一部はホールの内装時ではなくキャンパス発表年にその全額を計上します。DC Market Insightsの前版もITおよびネットワーク機器を含めて2025年を58億1,000万米ドルとしていましたが、本版ではIT機器を除外し、メガワットから合計を積み上げています。
| 要素 | 本版での扱い | 理由 |
|---|---|---|
| 電力、冷却、躯体、ラック | 含む:2025年新設31億5,000万米ドル | 新規IT容量1 MW当たりで設置 |
| ライフサイクル更新と監視 | 含む:5億3,914万米ドル | 設置ベースへの継続的支出 |
| サーバー、ストレージ、ネットワーク機器 | 含まない | ITレイヤー、オーストラリアのデータセンター市場で計上 |
| 土地および系統接続料金 | 含まない | 土地所有者およびネットワーク事業者への支払い |
| 電力と賃料 | 含まない | 運営コストであり、インフラではない |
中小企業、大学、州政府機関は、エンタープライズおよびエッジホールの購入者として対象範囲に含まれ、その2025年支出は7億3,783万米ドルです。統合ITおよびネットワークインフラ、ソフトウェア定義システム、マネージドサービスは上記の理由により対象外です。
市場の推進要因:インフラ発注を押し上げるオーストラリアのプロジェクトと規則は何か?
オーストラリアのデータセンターインフラ市場に固有の3つの要因が、支出を2025年の36億9,000万米ドルから2030年の86億6,000万米ドルへ押し上げます。
NEXTDCが契約容量を740.1 MWへ3倍に拡大し、FY2027に52億5,000万~57億5,000万豪ドルの設備投資を計画
NEXTDCはFY2026末のプロフォーマ契約利用容量を244.8 MWから740.1 MWに拡大したと報告しており、構築済み容量は287.9 MW、課金利用容量は175.0 MWです。S4 Sydneyは365 MWに引き上げられ、M5 Melbourneは最大1.2 GWが計画されています(出典:NEXTDC FY26決算、ASX、2026年8月27日)。契約容量と構築済み容量の差約452 MWは今後調達が必要なインフラであり、2026年の1 MW当たり1,069万米ドルで換算すると、電気、冷却、躯体工事で約48億3,000万米ドルに相当します(DC Market Insights推計)。数値はNEXTDC FY26決算リリースに掲載されています。
CDCの555 MW契約で受注残が1 GW超へ倍増
Infratilが過半数を保有するCDC Data Centresは、稼働中671 MW、建設中572 MW、パイプライン2.9 GWを報告し、FY2028-29納入予定の555 MW契約を米国の投資適格顧客と締結し、契約容量が1 GWを超えました(出典:Infratil、2026年5月5日)。建設中の572 MWだけで、2026年の1 MW当たり内容で約61億1,000万米ドルのインフラに相当します(DC Market Insights推計)。
ハイパースケーラーの計画:AWSの2029年までの200億豪ドルとEastern CreekのOpenAI
Amazonは2025年6月14日、2025年から2029年にかけてオーストラリアのデータセンターインフラ拡張に200億豪ドルを投資すると発表し、NEXTDCとOpenAIは2025年12月5日、S7 Eastern Creek(NEXTDCのシドニー7番目のサイト)でのAIキャンパスに関する法的拘束力のない覚書を締結しました。第1期は2027年下半期の予定です(出典:Amazon、NEXTDC ASXリリース)。ハイパースケールおよびクラウドキャンパスは17億7,000万米ドルから72億4,000万米ドルへ、年15.12%で成長します。
市場動向:2025年から2035年にかけてオーストラリアのデータホールはどう変わるか?
オーストラリアのデータセンターインフラは、高ラック密度化、自前のクリーンエネルギー確保、メルボルンの容量拡大へと移行しており、これらが合わさって1 MW当たりインフラを2025年の1,050万米ドルから2035年の1,255万米ドルへ引き上げます。
液冷AIホールが2035年までに支出の55%を占める
40 kW超のラックは2025年支出の18.00%から2035年に55.00%へ、年26.31%で拡大します。計画中のS7キャンパスのようなGPUクラスターには、ダイレクト・トゥ・チップ冷却とより高定格の電力系統が必要なためです(DC Market Insights推計)。
メルボルン西部がシェアを拡大
AEMOの2026年第1四半期Quarterly Energy Dynamicsによると、ビクトリア州のデータセンター需要は平均187 MWで、前年の96 MWから94%増加し、ニューサウスウェールズ州は398 MWで18%増でした(出典:AEMO、2026年4月)。インフラ支出に占めるビクトリア州のシェアは2035年までに27.00%から32.80%に上昇します。
承認条件としての新規クリーン発電
2026年3月23日の連邦政府「National Expectations for Data Centres and AI Infrastructure」は、新規施設に対して新規かつ追加的なクリーン発電または蓄電の確保と水使用の最小化を求めており、これにより構内蓄電池と閉ループ冷却が2026-2030年の283億8,000万米ドルの建設に組み込まれます(出典:Department of Industry, Science and Resources)。
市場の課題:オーストラリアのデータセンターインフラ発注を減速させ得るものは何か?
系統接続と電力コストがオーストラリアのデータセンターインフラ支出の2つの制約であり、DC Market Insightsは2030年の新規IT容量を67 GWの開発パイプラインではなく620 MWとしています。
67 GWのパイプラインに対し系統接続の利用率は27%
AEMOは開発中のデータセンタープロジェクトを225件、合計容量67 GWと集計している一方、すでに付与された接続容量のFY2026の平均利用率は約27%でした(出典:AEMO 2026 Electricity Statement of Opportunities)。パイプラインのうち実際に建設されるのは一部に過ぎず、モデルの2026年から2035年の増設6,040 MWはその約9.0%に相当します。
卸電力価格の変動
全国電力市場の平均卸スポット価格は、2025年第3四半期に87豪ドル/メガワット時(MWh)、2026年第1四半期に73豪ドル/MWhでした(出典:AEMO Quarterly Energy Dynamics)。負荷率60%の20 MWホールは年約105ギガワット時を使用するため、10豪ドル/MWhの変動ごとに電気料金が約105万豪ドル変化し、設計選択はより低い電力使用効率(PUE)の冷却へと傾きます。
市場機会:サプライヤーはオーストラリアのデータセンターインフラ契約をどこで獲得できるか?
オーストラリアのデータセンターインフラのサプライヤーにとって最大の2つの機会は、設置ベースのライフサイクル工事と高密度内装であり、2035年にそれぞれ31億9,000万米ドルと68億6,000万米ドルの価値があります。
設置ベースの更新:5億3,914万米ドルから31億9,000万米ドルへ
設置済みIT容量が約1,571 MWから約7,226 MWに増加し、2015-2020年に建設されたホールが最初のUPSおよびチラー更新サイクルを迎えるため、改修・ライフサイクル支出は年19.47%で成長します。
契約済み未建設ホールの内装
NEXTDCの開発中537 MWとCDCの建設中572 MWを合わせると約1,109 MWとなり、モデルが2026-2028年に追加する1,350 MWに近く、この3年間の新設価値は147億2,000万米ドルです。
オーストラリアのデータセンターインフラの1 MW当たりコストはいくらか?
オーストラリアのデータセンターインフラは、2025年に新規IT容量1 MW当たり電力、冷却、躯体、内装で1,050万米ドルを要し、このDC Market Insightsのモデル価格は2035年までに1 MW当たり1,255万米ドルに上昇します。
| 項目 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規1 MW当たりインフラ(百万米ドル) | 9.60 | 10.50 | 11.48 | 12.55 |
| 設置済み1 MW当たり年間ライフサイクル(百万米ドル) | 0.39 | 0.42 | 0.45 | 0.49 |
| 新規IT容量(MW) | 120 | 300 | 620 | 740 |
2025年の1 MW当たり内容は、電気400万米ドル、機械・冷却290万米ドル、躯体・土木250万米ドル、ラック・内装110万米ドルに分かれます。公開データによる裏付けとして、NEXTDCのFY2026設備投資34億豪ドル(約22億1,000万米ドル)は、モデルにおける2026年の全国新設支出40億6,000万米ドルの54%に相当し、これには本版がホール内装時にのみ計上する土地とパワードシェルが含まれます(出典:NEXTDC FY26決算)。
オーストラリアのどの規則がデータセンターインフラの設計を左右するか?
5つの規則群が、オーストラリアにおける2026年のデータセンターインフラ支出47億3,000万米ドルの設計と承認のあり方を左右します。
- National Expectations for Data Centres and AI Infrastructure(2026年3月23日):エネルギー価格への上昇圧力を与えないこと、新規クリーン発電または蓄電、低い水使用(出典:Department of Industry, Science and Resources)。
- ニューサウスウェールズ州(NSW)Data Centre Policy Framework(草案、意見募集2026年8月17日~9月14日):エネルギーおよび水に関する措置を満たすプロジェクトは75日以内に審査され、State Significant Developmentのパイプラインには総額503億豪ドルの19件のプロジェクトがあります(出典:Infrastructure NSW)。
- AEMOと送電ネットワーク事業者が運用するNational Electricity Rulesの接続プロセス。これにより高圧スイッチギアと変電所の発注時期が決まります。
- 政府データを保有するサイト向けのDigital Transformation AgencyのHosting Certification Framework。セキュリティゾーニングと国内資本のエンタープライズおよび政府ホールを促進します。
- 建築および電気工事に関するNational Construction CodeとAS/NZS 3000配線規則、ならびにデータセンターのエネルギー性能に関するNABERS評価。
オーストラリアのデータセンターインフラで最も価値の大きいセグメントはどれか?
オーストラリアのデータセンターインフラでは電気インフラが最大の価値を占め、2025年に12億米ドルで市場の32.53%に相当し、40 kW超のラックが年26.31%で最も速く成長しています。
コンポーネント別
50 MWを超えるオーストラリアのすべてのキャンパスに専用の高圧変電所が必要なため電気システムが首位であり、設置ベースの拡大に伴いDCIM、監視、ライフサイクルが19.47%で最も速く成長します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 1,200.00 | 32.53% | 3,538.10 | 11.42% |
| 機械・冷却インフラ | 870.00 | 23.58% | 2,565.12 | 11.42% |
| 建屋躯体・土木工事 | 750.00 | 20.33% | 2,211.31 | 11.42% |
| ラック・配線・ホワイトスペース内装 | 330.00 | 8.95% | 972.98 | 11.42% |
| DCIM・監視・ライフサイクル更新 | 539.14 | 14.61% | 3,193.59 | 19.47% |
プロジェクトタイプ別
新設は2025年支出の85.39%を占め、改修・ライフサイクルは年19.47%とより速く成長します。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設 | 3,150.00 | 85.39% | 9,287.50 | 11.42% |
| 改修・ライフサイクル | 539.14 | 14.61% | 3,193.59 | 19.47% |
データセンタータイプ別
ハイパースケールおよびクラウドキャンパスは年15.12%で成長する一方、政府機関や企業がコロケーションとクラウドへ移行するため、エンタープライズおよび政府ホールの成長は5.40%にとどまります。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウドキャンパス | 1,770.79 | 48.00% | 7,239.03 | 15.12% |
| コロケーション・ホールセール | 1,180.52 | 32.00% | 3,744.33 | 12.24% |
| エンタープライズ・政府 | 516.48 | 14.00% | 873.68 | 5.40% |
| エッジ・通信 | 221.35 | 6.00% | 624.05 | 10.92% |
ラック密度別
ラック当たり15 kW未満のホールへの支出は年約16億6,000万米ドルで横ばいとなる一方、40 kW超のホールは2035年に68億6,000万米ドルに達します。
| ラック密度 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラック当たり15 kW未満 | 1,660.11 | 45.00% | 1,747.35 | 0.51% |
| ラック当たり15~40 kW | 1,364.98 | 37.00% | 3,869.14 | 10.98% |
| ラック当たり40 kW超 | 664.05 | 18.00% | 6,864.60 | 26.31% |
DC独自分析:シドニーとメルボルンの容量台帳、上場3事業者で構築済みまたは建設中の2,089 MW
オーストラリアのデータセンターインフラのサプライヤー向けに、DC Market Insightsは NEXTDC、CDC、Macquarie Technologyが構築済みまたは建設中と報告する2,089 MWの容量を追跡しています。これは3社の2026年の開示資料に基づく9つの入力値で構築したDC Market Insightsのモデルであり、未建設部分を2026年の1 MW当たりインフラ内容で評価しています。
| 事業者とサイト | 構築済みまたは稼働中(MW) | 建設中または開発中(MW) | 今後調達が必要なインフラ(百万米ドル、DC Market Insights推計) | 出典 |
|---|---|---|---|---|
| NEXTDC(全サイト。S4 Sydney 365 MW、M5 Melbourne最大1.2 GW計画) | 287.9 | 537.0 | 5,739.99 | NEXTDC FY26決算、2026年8月27日 |
| CDC Data Centres(キャンベラ、シドニー、メルボルン。グループ合計にはニュージーランドを含む) | 671.0 | 572.0 | 6,114.11 | Infratil、2026年5月5日 |
| Macquarie Technology(Macquarie Park、IC3 SuperWest 47 MW) | 21.0 | 47.0 | 502.38 | Macquarie Technology ASX、2026年8月26日 |
| 合計、3事業者 | 979.9 | 1,156.0 | 12,356.48 | DC Market Insights |
3事業者の開発中1,156 MWは、モデルが2026-2028年に全国で追加する新規IT容量1,350 MWの約86%に相当し、残りはAirTrunk、Equinix、Amazon Web Services、Microsoft、その他の小規模事業者によるものです。3社の構築済みベース合計約980 MW(CDCのグループ数値にはオークランドのサイトを含む)は、モデルが2025年末時点で設置済みとする1,571 MWの約62%です。したがってサプライヤーにとって重要な受注残は開発中の1,156 MWであり、電力、冷却、躯体、内装で約123億6,000万米ドルの価値があります。
オーストラリアの州ごとにデータセンターインフラ支出はどう分かれるか?
ニューサウスウェールズ州は2025年に22億9,000万米ドル、支出の62.00%でオーストラリアのデータセンターインフラを牽引し、クイーンズランド州が年18.40%で最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ニューサウスウェールズ州 | 2,287.27 | 62.00% | 6,365.36 | 10.78% |
| ビクトリア州 | 996.07 | 27.00% | 4,093.80 | 15.18% |
| クイーンズランド州 | 184.46 | 5.00% | 998.49 | 18.40% |
| 西オーストラリア州 | 166.01 | 4.50% | 748.87 | 16.26% |
| 南オーストラリア州・ACT・タスマニア州・北部準州 | 55.34 | 1.50% | 274.58 | 17.37% |
ニューサウスウェールズ州
ニューサウスウェールズ州の支出は2025年に22億9,000万米ドル、2035年に63億7,000万米ドルで、年10.78%の成長です。西シドニーには最大級のキャンパスがあり、365 MWのNEXTDC S4やS7 Eastern Creek AIサイトなどが含まれ、NSWはFY2026の全国電力市場におけるデータセンター需要の66%を占めました(出典:AEMO)。接続待ちが最も長いため、シェアは62.00%から51.00%に低下します。
ビクトリア州
ビクトリア州の支出は2025年に9億9,607万米ドル、2035年に40億9,000万米ドルで、年15.18%の成長です。ビクトリア州のデータセンター需要は2026年第1四半期に平均187 MWで、1年で94%増加しました(出典:AEMO)。NEXTDCは最大1.2 GWのM5 Melbourneを計画しており、メルボルン西部は2番目に大きいロケーションとなります。
クイーンズランド州
クイーンズランド州の支出は2025年に1億8,446万米ドル、2035年に9億9,849万米ドルで、年18.40%の成長です。シドニーとメルボルンの接続待ちの外で土地と接続点を確保できるため、ブリスベンが最も速く成長し、シェアは5.00%から8.00%に上昇します。
西オーストラリア州
西オーストラリア州の支出は2025年に1億6,601万米ドル、2035年に7億4,887万米ドルで、年16.26%の成長です。パースのサイトは独立したSouth West Interconnected Systemで運用されており、AEMOは2026年6月に報告した全国合計162か所に加えて、ここで15か所のデータセンターを集計しています(出典:AEMO)。
南オーストラリア州・ACT・タスマニア州・北部準州
南オーストラリア州・ACT・タスマニア州・北部準州の支出は2025年に5,534万米ドル、2035年に2億7,458万米ドルで、年17.37%の成長です。このグループはキャンベラの国内資本および政府向けホールが牽引し、アデレード、ホバート、ダーウィンが小規模なエッジサイトと海底ケーブル陸揚げサイトを加えます。
オーストラリアのどのロケーションがデータセンターインフラ支出を牽引しているか?
西シドニー(Eastern CreekおよびKemps Creek)が2025年に11億1,000万米ドルでオーストラリアのデータセンターインフラ支出を牽引し、ブリスベンが年18.40%で最も速く成長している大規模ロケーションです。
| 順位 | ロケーション | 州グループ | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 西シドニー(Eastern CreekおよびKemps Creek) | ニューサウスウェールズ州 | 1,106.74 | 3,744.33 | 12.96% |
| 2 | メルボルン西部(DerrimutおよびTruganina) | ビクトリア州 | 627.15 | 2,970.50 | 16.83% |
| 3 | Macquarie Park | ニューサウスウェールズ州 | 442.70 | 998.49 | 8.47% |
| 4 | ニューサウスウェールズ州のその他地域 | ニューサウスウェールズ州 | 405.81 | 998.49 | 9.42% |
| 5 | シドニー・インナーサウス(AlexandriaおよびMascot) | ニューサウスウェールズ州 | 332.02 | 624.05 | 6.51% |
| 6 | メルボルン・ドックランズおよびポートメルボルン | ビクトリア州 | 258.24 | 748.87 | 11.23% |
| 7 | ブリスベン | クイーンズランド州 | 184.46 | 998.49 | 18.40% |
| 8 | パース | 西オーストラリア州 | 166.01 | 748.87 | 16.26% |
| 9 | ビクトリア州のその他地域 | ビクトリア州 | 110.67 | 374.43 | 12.96% |
| 10 | キャンベラ | 南オーストラリア州・ACT・タスマニア州・北部準州 | 33.20 | 162.25 | 17.19% |
| 11 | アデレード | 南オーストラリア州・ACT・タスマニア州・北部準州 | 14.76 | 74.89 | 17.63% |
| 12 | ホバートおよびダーウィン | 南オーストラリア州・ACT・タスマニア州・北部準州 | 7.38 | 37.44 | 17.63% |
メルボルン西部は年16.83%で成長して2035年までに29億7,000万米ドルに達する一方、シドニー・インナーサウスは古い都市型サイトに新たな高圧電源の余地がほとんどないため、成長率は6.51%にとどまります。
予測シナリオ:2035年までにオーストラリアのデータセンターインフラ支出はどこまで伸びるか?
DC Market Insightsは、ベースケースで2035年のオーストラリアのデータセンターインフラ支出を124億8,000万米ドルと見込んでおり、レンジは92億3,000万米ドルから159億6,000万米ドルです。
| シナリオ | 2027年以降の年間新規IT MW | 2035年(百万米ドル) | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|---|
| 低位 | ベースの72% | 9,230.09 | 9.60% | 接続待ちとNSWの枠組みが承認を遅らせ、AIキャンパスが減少 |
| ベース | 450(2027年)から740(2035年) | 12,481.09 | 12.96% | NEXTDCとCDCの契約容量が予定どおり建設され、AEMO Step Changeの負荷が実現 |
| 高位 | ベースの130% | 15,964.31 | 15.78% | S7級のAIキャンパスが増加し、新規クリーン発電が歩調を合わせる |
オーストラリアのデータセンターインフラ市場をリードする企業はどこか?
Schneider Electric、Vertiv、ABB、Eaton、Siemensは、オーストラリアのデータセンターインフラ市場における電気・冷却設備価値の約41%を供給しています。これは2025年の電気・機械支出20億7,000万米ドルに基づくDC Market Insightsの推計です。
- Schneider Electric:スイッチギア、UPS、バスウェイ、EcoStruxure監視。
- Vertiv:UPS、熱管理、冷却液分配ユニット。
- ABB:中圧スイッチギアとUPS。
- Eaton:UPSと配電。
- Siemens:中圧スイッチギアとビルオートメーション。
- Hitachi Energy:変圧器と系統接続機器。
- Legrand:ラック、配線、配電ユニット。
- Cummins:ディーゼル発電機。
- Caterpillar:ディーゼルおよびガス発電機。
- Rolls-Royce Power Systems(mtu):非常用発電機。
- Johnson Controls:チラーとビル制御。
- Carrier:チラーと空調機。
- Trane Technologies:チラーとLiquidStackによる液冷。
- Stulz:コンピュータールーム空調。
- Multiplex:データホール建設。
- Built:データホール建設と内装。
購入者側では、DC独自分析の台帳に掲載した上場3事業者が約980 MWの構築済み容量を報告しており、これは全国の設置ベースの約62%に相当します(DC Market Insights推計)。
2025年と2026年に動いたオーストラリアのデータセンタープロジェクトは何か?
2025年6月から2026年8月までの7つの出来事が、DC Market Insightsが2026年のオーストラリアのデータセンターインフラについて見込む47億3,000万米ドルを形づくっています。
- 2025年6月、Amazonはオーストラリアのデータセンターインフラ拡張のため、2025年から2029年にかけて200億豪ドルの投資を発表しました(出典:Amazon)。
- 2025年12月、NEXTDCとOpenAIはS7 Eastern CreekでのAIキャンパスに関する法的拘束力のない覚書を締結し、第1期は2027年下半期の予定です(出典:NEXTDC ASXリリース)。
- 2026年3月、連邦政府はNational Expectations for Data Centres and AI Infrastructureを公表しました(出典:Department of Industry, Science and Resources)。
- 2026年5月、CDCは米国の顧客と555 MWの契約を締結し、契約容量が1 GWを超えました(出典:Infratil)。
- 2026年6月、AEMOは最大需要5.4 GWの大規模データセンタープロジェクト11件が接続プロセスにあると報告しました(出典:AEMO)。
- 2026年8月、NEXTDCは740.1 MWの契約利用容量を報告し、Macquarie TechnologyはIC3 SuperWestを47 MWに設定しました(出典:NEXTDC、Macquarie Technology ASXリリース)。
- 2026年8月、NSW州政府は75日以内の審査を約束するData Centre Policy Frameworkの草案を公表しました(出典:Infrastructure NSW)。
主なポイント:2035年まで注目すべきオーストラリアのデータセンターインフラの4つの数字
- NEXTDCとCDCが契約済み容量の内装を進めているため、オーストラリアのデータセンターインフラは2026年に28.25%増の47億3,000万米ドルに達します。
- S7 Eastern CreekのようなAIキャンパスには液冷が必要なため、40 kW超のラックは2035年までに支出の55.00%に達します。
- ブリスベンはシドニーとメルボルンの接続待ちを回避できるため、クイーンズランド州は年18.40%で最も速く成長します。
- 設置ベースが約7,226 MWに拡大するため、ライフサイクル支出は2035年までに31億9,000万米ドルに増加します。
調査方法:モデルはどのようにメガワットからオーストラリアのデータセンターインフラを積み上げるか
DC Market Insightsは、新規および設置済みIT容量からボトムアップでオーストラリアのデータセンターインフラ市場を構築し、12のモデル入力値から2025年の36億9,000万米ドルを算出しました。
新設支出は、稼働した新規IT容量(2020年120 MW、2025年300 MW、2030年620 MW、2035年740 MW)に2025年の1 MW当たりインフラ内容1,050万米ドル(年1.8%上昇)を乗じたもので、31億5,000万米ドルです。ライフサイクル支出は、前年の設置ベース(2025年は1,283.7 MW、毎年1%を除却)に1 MW当たり42万米ドル(年1.5%上昇)を乗じたもので、5億3,914万米ドルです。データセンタータイプ、ラック密度、州、ロケーション別のシェアは2025年から2035年まで直線的に推移し、すべての年で合計と一致します。
3つの境界チェックが成立しています。第1の上限:2030年の設置容量約3,999 MWは、平均負荷率35%、PUE 1.33で約16.3 TWhを使用し、FY2030の全国電力市場に関するAEMOの15 TWhに西オーストラリア州を加えた値に近く、2035年の7,226 MWは約31.3 TWhを使用し、FY2036のAEMOの34 TWhを下回ります。第2の上限:2026年から2030年のニューサウスウェールズ州の新設合計は約166億米ドルで、土地とITも含むNSW State Significant Developmentパイプライン19件の503億豪ドル(約327億米ドル)を下回ります。下限:NEXTDC、CDC、Macquarie Technologyは約1,156 MWを開発中と報告しており、これはモデルの2026-2028年の全国増設1,350 MWを下回ります。関連レポート:オーストラリアのデータセンター冷却市場、オーストラリアのAIデータセンター市場、DC Market Insightsの調査方法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象システムと対象外システム
- 1.3推計値が異なる理由
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年・2026年・2035年
- 2.2主要市場統計
- 2.3市場規模 2020-2035年(図1)
- 03市場動向
- 3.1NEXTDCの契約容量740.1 MW
- 3.2CDCの555 MW契約
- 3.3AWSの200億豪ドルとEastern CreekのOpenAI
- 3.4液冷AIホール
- 3.5メルボルン西部がシェアを拡大
- 3.6承認条件としての新規クリーン発電
- 3.767 GWのパイプラインに対し系統接続の利用率は27%
- 3.8卸電力価格の変動
- 3.9設置ベースの更新
- 3.10契約済み未建設ホールの内装
- 04価格分析
- 4.11 MW当たりインフラコスト、2020-2035年
- 05規格と規制
- 5.1National Expectations for Data Centres and AI Infrastructure
- 5.2NSW Data Centre Policy Framework
- 5.3AEMOの接続プロセス
- 5.4Hosting Certification Framework
- 5.5National Construction CodeとNABERS
- 06コンポーネント別市場セグメンテーション
- 6.1電気インフラ
- 6.2機械・冷却インフラ
- 6.3建屋躯体・土木工事
- 6.4ラック・配線・ホワイトスペース内装
- 6.5DCIM・監視・ライフサイクル更新
- 07プロジェクトタイプ別市場セグメンテーション
- 7.1新設
- 7.2改修・ライフサイクル
- 08データセンタータイプ別市場セグメンテーション
- 8.1ハイパースケール・クラウドキャンパス
- 8.2コロケーション・ホールセール
- 8.3エンタープライズ・政府
- 8.4エッジ・通信
- 09ラック密度別市場セグメンテーション
- 9.1ラック当たり15 kW未満
- 9.2ラック当たり15~40 kW
- 9.3ラック当たり40 kW超
- 10Dc独自分析:シドニーとメルボルンの容量台帳
- 10.1NEXTDC
- 10.2CDC Data Centres
- 10.3Macquarie Technology
- 11地域別インサイト
- 11.1ニューサウスウェールズ州
- 11.2ビクトリア州
- 11.3クイーンズランド州
- 11.4西オーストラリア州
- 11.5南オーストラリア州・ACT・タスマニア州・北部準州
- 12ロケーション分析
- 12.1西シドニー(Eastern CreekおよびKemps Creek)
- 12.2メルボルン西部(DerrimutおよびTruganina)
- 12.3Macquarie Park
- 12.4ニューサウスウェールズ州のその他地域
- 12.5シドニー・インナーサウス(AlexandriaおよびMascot)
- 12.6メルボルン・ドックランズおよびポートメルボルン
- 12.7ブリスベン
- 12.8パース
- 12.9ビクトリア州のその他地域
- 12.10キャンベラ
- 12.11アデレード
- 12.12ホバートおよびダーウィン
- 13予測シナリオ
- 13.1低位ケース
- 13.2ベースケース
- 13.3高位ケース
- 14競合インサイト
- 14.1Schneider Electric
- 14.2Vertiv
- 14.3ABB
- 14.4Eaton
- 14.5Siemens
- 14.6Hitachi Energy
- 14.7Legrand
- 14.8Cummins
- 14.9Caterpillar
- 14.10Rolls-Royce Power Systems (mtu)
- 14.11Johnson Controls
- 14.12Carrier
- 14.13Trane Technologies
- 14.14Stulz
- 14.15Multiplex
- 14.16Built
- 15最近の動向
- 15.1Amazonの200億豪ドル計画(2025年6月)
- 15.2NEXTDCとOpenAIのS7覚書(2025年12月)
- 15.3National Expectations(2026年3月)
- 15.4CDCの555 MW契約(2026年5月)
- 15.5AEMOの接続パイプライン(2026年6月)
- 15.6NEXTDCとMacquarie Technologyの決算(2026年8月)
- 15.7NSW Data Centre Policy Framework草案(2026年8月)
- 16主なポイント
- 16.12035年まで注目すべき4つの数字
- 17調査方法
- 17.1モデル入力値と算定内訳
- 17.2境界チェック
- 図 1オーストラリアのデータセンターインフラ市場規模、2020-2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 31 MW当たりインフラコスト、2020-2035年
- 表 4コンポーネント別セグメンテーション
- 表 5プロジェクトタイプ別セグメンテーション
- 表 6データセンタータイプ別セグメンテーション
- 表 7ラック密度別セグメンテーション
- 表 8シドニーとメルボルンの容量台帳
- 表 9地域別支出
- 表 10上位12ロケーション
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は47億3,000万米ドルで、2025年の36億9,000万米ドルから28.25%増加しています。市場は2025年からCAGR 12.96%で、2035年までに124億8,000万米ドルに達すると予測されています。
2020年から2025年の年22.67%に続き、2025年から2035年は年12.96%で成長します。毎年追加される新規IT容量は、2025年の300 MWから2030年に620 MW、2035年に740 MWへ増加します。
2025年の新規IT容量1 MW当たり1,050万米ドル、約1,615万豪ドルです。内訳は電気400万米ドル、機械・冷却290万米ドル、躯体250万米ドル、ラック・内装110万米ドルです(DC Market Insights推計)。
40 kW超のラックで、AIキャンパスに液冷が必要なため、2025年の6億6,405万米ドルから2035年の68億6,000万米ドルへ年26.31%で成長します。最大のコンポーネントは12億米ドルの電気インフラです。
ニューサウスウェールズ州で、2025年支出の22億9,000万米ドル(62.00%)を占め、西シドニーが牽引しています。クイーンズランド州は年18.40%で最も速く成長し、ビクトリア州のシェアは2035年までに27.00%から32.80%に上昇します。
2025年末のIT容量は約1,571 MWで、2030年に約3,999 MW、2035年までに7,226 MWに増加します(DC Market Insights推計)。AEMOはFY2026に全国電力市場のデータセンター使用量を約5 TWhと集計しました。
上場3事業者で約1,156 MWです。NEXTDCが開発中537 MW、CDCが建設中572 MW、Macquarie Technologyが47 MWです。2026年の1 MW当たり内容で換算すると、今後調達が必要なインフラは約123億6,000万米ドルです(DC Market Insights推計)。
Schneider Electric、Vertiv、ABB、Eaton、Siemensが電気・冷却設備価値の約41%を供給しています(DC Market Insights推計)。これにHitachi Energy、Legrand、Cummins、Caterpillar、Johnson Controls、Carrier、Trane Technologiesが続きます。
主に4つです。2026年3月23日のNational Expectations for Data Centres and AI Infrastructure、75日審査を伴う2026年8月のNSW Data Centre Policy Framework草案、AEMOの系統接続プロセス、政府データ向けのHosting Certification Frameworkです。
2026年の47億3,000万米ドルは、電力、冷却、躯体、ラック、ライフサイクル工事という施設システムのみを計上しています。サーバー、ストレージ、土地、系統接続料金を加えたり、発表時点でキャンパス全体を計上したりする推計は2~3倍高くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。