
Markt für Rechenzentren in der Landwirtschaft: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in der Landwirtschaft: 2025 lag das Marktvolumen bei USD 2,780.0 Mio.; bis 2035 soll es bei einer CAGR von 10.9 % auf USD 7,820.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Marktabgrenzung
- 05Warum sich Schätzungen unterscheiden
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen und Hemmnisse
- 09Marktchancen
- 10Preisanalyse
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren in der Landwirtschaft wird 2026 auf 3,16 Mrd. USD geschätzt und soll bis 2035 7,82 Mrd. USD erreichen, nach 2,78 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 10,90 % von 2025 bis 2035 (Schätzung von DC Market Insights). Agrardaten wandern heute von der Fahrerkabine in die Rechenzentrumshalle: Deere and Company zählt rund 1 Million vernetzte Maschinen und fast 500 Mio. aktiv genutzte Acres, und laut Form 10-K „speichert“ das John Deere Operations Center „erhebliche Datenmengen am Edge und in Cloud-Umgebungen“, in Rechenzentren, die häufig Dritten gehören (Deere and Company Form 10-K, Dezember 2025). Auch die Pflanzenzüchtung ist zu einer Rechenaufgabe geworden: Corteva meldete auf seinem Investor Day im September 2026 mehr als 5 Petabasen genomischer Sequenzdaten und 145 Modelllösungen auf Basis künstlicher Intelligenz (KI) (Corteva, September 2026). Die Rechnung für 2025: 650 Megawatt (MW) genutzte IT-Last (Informationstechnik) von Agrarunternehmen x 4,28 Mio. USD Ausgaben pro MW = 2,78 Mrd. USD, davon 1,93 Mrd. USD für Server, Speicher und Netzwerktechnik und 519,48 Mio. USD für Colocation- und Hosting-Gebühren. Landwirtschaftliche KI und Computer Vision ist mit 26,29 % pro Jahr die am schnellsten wachsende Workload, und der Nahe Osten und Afrika ist mit 14,49 % die am schnellsten wachsende Region, da Ernährungssicherungsprogramme der Golfstaaten Indoor-Farmen mit kontrollierter Umgebung und Getreidelogistiksysteme finanzieren.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in der Landwirtschaft 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren in der Landwirtschaft 2026 auf 3,16 Mrd. USD, 13,70 % mehr als 2025, weil Maschinentelemetrie, Genom-Pipelines und GPU-Racks (Grafikprozessoren) für Pflanzenbilder im selben Jahr zusätzliche Last erzeugen.
- Marktgröße für Rechenzentren in der Landwirtschaft 2025: 2,78 Mrd. USD
- Marktgröße 2026: 3,16 Mrd. USD
- Marktgröße 2030: 4,86 Mrd. USD
- Marktgröße 2035: 7,82 Mrd. USD
- CAGR 2025-2035: 10,90 % (unteres Szenario 8,95 %, oberes Szenario 12,68 %)
- Größte Komponente: IT-Hardware, 1,93 Mrd. USD bzw. 69,3 % des Werts 2025
- Am schnellsten wachsende Workload: landwirtschaftliche KI und Computer Vision, 26,29 % pro Jahr auf 1,72 Mrd. USD bis 2035
- Größter Endnutzer: Landmaschinenhersteller, 833,86 Mio. USD im Jahr 2025; am schnellsten wachsender Endnutzer: Betriebe, Genossenschaften und Agtech-Plattformen mit 14,14 %
- Führende Region: Nordamerika, 1,06 Mrd. USD bzw. 38,0 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 14,49 %
- Größtes Land: Vereinigte Staaten, 889,45 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 17,61 %
- Marktführer: Deere and Company, Bayer, Corteva und Syngenta Group als größte Nutzer landwirtschaftlicher Rechenleistung, Microsoft und Amazon Web Services als Plattform-Hosts sowie Dell Technologies und Hewlett Packard Enterprise in eigenen Rechenzentrumshallen (Einschätzung von DC Market Insights)
Zusammenfassung: Marktgröße für Rechenzentren in der Landwirtschaft, 2020-2035
Der weltweite Markt für Rechenzentren in der Landwirtschaft wurde 2020 auf 1,74 Mrd. USD geschätzt, erreichte 2025 2,78 Mrd. USD und soll bis 2035 7,82 Mrd. USD erreichen, bei einer CAGR von 10,90 % im Prognosezeitraum. Die Ausgaben wuchsen von 2020 bis 2025 um 9,81 % pro Jahr und damit schneller als die Landwirtschaft selbst: Die World Bank beziffert die weltweite Bruttowertschöpfung von Land- und Forstwirtschaft sowie Fischerei 2025 auf rund 4,75 Billionen USD, 4,0 % des weltweiten Bruttoinlandsprodukts (BIP); der Markt für Rechenzentren in der Landwirtschaft entspricht somit nur 0,06 % der Wertschöpfung des Sektors.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 2,78 Mrd. USD |
| Marktgröße 2026 | 3,16 Mrd. USD |
| CAGR 2025-2035 | 10,90 % |
| Marktgröße 2035 | 7,82 Mrd. USD |
| Abgedeckte Segmente | Komponente, Endnutzer, Workload, Bereitstellungsmodell, Region, 12 Länder |
Agrarunternehmen verlassen ihre eigenen Serverräume langsamer als Einzelhändler, doch die Richtung ist dieselbe: Unternehmensrechenzentren wachsen nur um 4,38 % pro Jahr, von 1,22 Mrd. USD im Jahr 2025 auf 1,88 Mrd. USD im Jahr 2035, während Colocation und gehostete Private Cloud mit 15,27 % pro Jahr von 1,00 Mrd. USD auf 4,14 Mrd. USD steigen. Feld- und Standort-Edge, also die Server in Getreidesilos, Saatgutwerken, Händlerwerkstätten und Düngemittelterminals, erreicht 1,80 Mrd. USD, weil ländliche Verbindungen ausfallen und Maschinen dennoch jede Überfahrt protokollieren müssen.
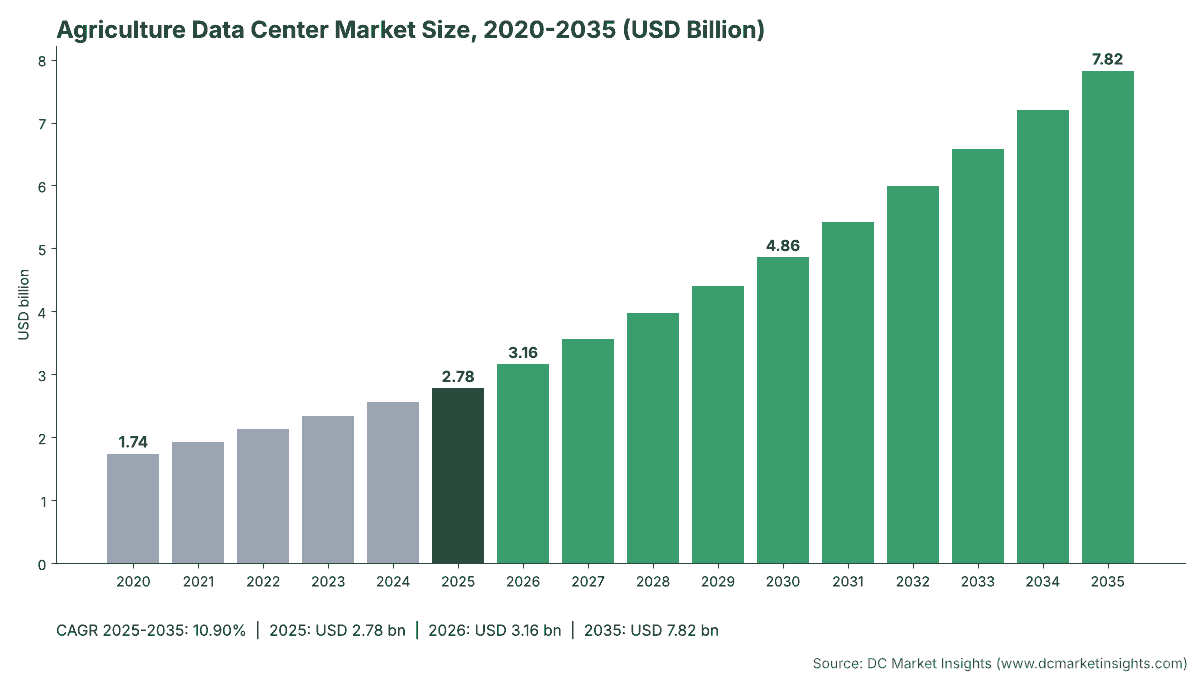
Was zählt zu den Ausgaben für Rechenzentren in der Landwirtschaft?
2,78 Mrd. USD im Jahr 2025: Der Markt für Rechenzentren in der Landwirtschaft umfasst die Rechenzentrumskapazität, die Landmaschinenhersteller, Pflanzenschutz- und Saatgutunternehmen, Agrarrohstoffhändler, Düngemittelhersteller, große landwirtschaftliche Betriebe, Genossenschaften und Agtech-Plattformen für ihren eigenen Betrieb besitzen oder anmieten, bewertet als jährliche Ausgaben.
Enthalten: Server, Speicher und Netzwerkgeräte in Unternehmensrechenzentren, Colocation-Cages und Serverräumen an Standorten; Colocation- und Hosted-Private-Cloud-Gebühren, die Agrarunternehmen zahlen; elektrische und mechanische Infrastruktur (unterbrechungsfreie Stromversorgung (USV), Kühlung, Schaltanlagen) an eigenen Standorten; Bau und Ausbau neuer Hallen und IT-Räume an Standorten; GPU-Racks für Pflanzenbilder, genomische Vorhersage und das Training von Machine-Vision-Modellen.
Nicht enthalten: Abonnementgebühren für Public Cloud, Lizenzen für Farm-Management-Software, Telematikmodule und Displays auf Traktoren, Drohnen, Feldsensoren, Gebühren für Satellitenkonnektivität, Stromrechnungen, Werke der Lebensmittel- und Getränkeverarbeitung (erfasst im Markt für Rechenzentren in der Fertigung) sowie staatliche Landwirtschaftsministerien.
Wie die Segmente zusammenpassen: Jede Dimension ergibt in jedem Jahr dieselbe Gesamtsumme. Die Komponente teilt das Geld danach auf, was gekauft wird; der Endnutzer danach, wer kauft; die Workload danach, was darauf läuft; das Bereitstellungsmodell danach, wo es steht.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren in der Landwirtschaft?
Die 3,16 Mrd. USD im Jahr 2026 umfassen nur Rechenzentrumskapazität, die Agrarunternehmen besitzen oder anmieten; weiter gefasste Definitionen schließen Precision-Farming-Hardware, Agrarsoftware und Konnektivität ein und fallen um ein Vielfaches höher aus.
Breitere Schätzungen zu „Smart Agriculture“ oder „digitaler Landwirtschaft“ beziehen Lenksystem-Empfänger, Ertragsmonitore, Feldsensoren, Drohnen, Bewässerungssteuerungen und Farm-Management-Abonnements ein. Das sind reale Kosten für einen Landwirt, aber es handelt sich um Geräte und Software, nicht um Rechenzentrumskapazität. Manche Schätzungen zählen auch die Rechenzentren von Lebensmittelverarbeitern und Lebensmittelhandelsketten; DC Market Insights ordnet diese den Ausgaben für Fertigung und Einzelhandel zu, sodass kein Dollar doppelt gezählt wird.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Server, Speicher und Netzwerktechnik von Agrarunternehmen | Ja, 1,93 Mrd. USD (2025) | Eigene Kapazität für den Betrieb |
| Colocation- und Hosted-Private-Cloud-Gebühren | Ja, 519,48 Mio. USD | Angemietete Kapazität |
| Strom, Kühlung und Ausbau an eigenen Standorten | Ja, 332,80 Mio. USD | Ausgaben für Gebäude und Anlagen |
| Public-Cloud-Abonnements | Nein | Im Umsatz der Cloud-Anbieter erfasst |
| Traktordisplays, Sensoren und Drohnen | Nein | Feldgeräte, keine Rechenzentrumskapazität |
| Lebensmittelverarbeitungswerke | Nein | Ausgabe Fertigung |
Zu den erfassten Käufern gehören kleine und mittelgroße Agtech-Firmen und Genossenschaften, die anmieten statt zu bauen: Sie sind der Hauptgrund dafür, dass das Segment Betriebe, Genossenschaften und Agtech-Plattformen um 14,14 % pro Jahr wächst.
Markttreiber: Was veranlasst Agrarunternehmen, mehr Rechenzentrumskapazität zu kaufen?
Drei landwirtschaftsspezifische Treiber heben die Workloads Precision Farming und Maschinendaten von 722,68 Mio. USD im Jahr 2025 auf 2,11 Mrd. USD bis 2035.
Deeres 1 Million vernetzte Maschinen und 500 Mio. aktiv genutzte Acres
Der Business Impact Report von Deere and Company für das Geschäftsjahr 2025 (Januar 2026) zählt rund 1 Million vernetzte Maschinen, mehr als 400.000 eindeutige monatliche Nutzer des John Deere Operations Center und ein Ziel für 2030, die intensiv genutzten Acres von 147 Mio. auf 300 Mio. zu steigern. Die See-and-Spray-Technologie deckte 2025 mehr als 5 Mio. Acres ab, und jeder besprühte Acre liefert Kameradaten für das erneute Training der Modelle. Deeres Softwareabschreibungen stiegen im Geschäftsjahr 2025 auf 227 Mio. USD, gegenüber 144 Mio. USD im Geschäftsjahr 2023 (Deere and Company Form 10-K). DC Market Insights schätzt, dass Landmaschinenhersteller 2025 833,86 Mio. USD für Rechenzentrumskapazität ausgeben.
Genomische Züchtung im Petabasen-Maßstab
Corteva meldete mehr als 5 Petabasen genomischer Sequenzdaten, rund 20 Mio. vorhergesagte Genmodifikationen und 145 KI-Modelllösungen (Corteva Investor Day, September 2026). Genome-Editing-Pipelines laufen auf GPU- und speicherintensiven Clustern, daher wächst die Workload Genomik und Züchtungsforschung von 389,13 Mio. USD im Jahr 2025 auf 1,17 Mrd. USD bis 2035, um 11,67 % pro Jahr.
EU-Satellitenkontrollen im Rahmen der Gemeinsamen Agrarpolitik
Die Durchführungsverordnung (EU) 2022/1173 der Kommission verlangt, dass jede Bedingung für flächenbezogene Beihilfen der Gemeinsamen Agrarpolitik (GAP), die sich mit Copernicus-Sentinel-Daten überprüfen lässt, das Flächenüberwachungssystem durchläuft; seit dem 1. Januar 2025 zählen auch georeferenzierte Fotos (EUR-Lex, Regulation (EU) 2022/1173). Die Europäische Kommission berichtete, dass 2024 Anträge für mehr als 3 Mio. Hektar über die Flächenüberwachung korrigiert wurden (Europäische Kommission, September 2025). Genossenschaften und landwirtschaftliche Berater halten heute Bildarchive auf Parzellenebene vor, was das europäische Segment mit 722,68 Mio. USD im Jahr 2025 speist.
Markttrends: Wie verändert sich die Datenverarbeitung in der Landwirtschaft?
Landwirtschaftliche KI und Computer Vision wächst von 166,77 Mio. USD im Jahr 2025 auf 1,72 Mrd. USD bis 2035 und ist mit 26,29 % pro Jahr die am schnellsten wachsende Workload.
Bayer betreibt 500 Modellkonfigurationen in einer agentenbasierten Entscheidungsplattform
Amazon Web Services (AWS) dokumentierte im Oktober 2026, dass die Entscheidungsplattform von Bayer Crop Science mehr als 500 Modellkonfigurationen und 22 spezialisierte Agenten im Produktivbetrieb verwaltet. Bayer hatte seinen Digital-Farming-Kern bereits im Rahmen einer Partnerschaft vom November 2021 auf Microsoft Azure verlagert, und Climate FieldView erreichte mehr als 250 Mio. abonnierte Acres in 23 Ländern (Bayer, November 2024). Pflanzenschutz- und Saatgutunternehmen geben 2025 611,50 Mio. USD aus.
Syngenta öffnet Cropwise für externe Entwickler
Syngenta Group öffnete im November 2025 ihre Plattform Cropwise, die mehr als 70 Mio. Hektar in über 30 Ländern abdeckt, für externe Entwickler (Syngenta Group, November 2025). Offene Plattformen holen Agronomie-Apps von Drittanbietern in die Halle des Hosts, weshalb Colocation und gehostete Private Cloud um 15,27 % pro Jahr wachsen.
China strebt bis 2028 einen Digitalisierungsgrad der Agrarproduktion von 32 % an
Das chinesische Ministerium für Landwirtschaft und ländliche Angelegenheiten hat in seinem National Smart Agriculture Action Plan 2024-2028 (Oktober 2024) als Ziel für den Digitalisierungsgrad der Agrarproduktion 30 % oder mehr bis 2026 und 32 % oder mehr bis 2028 festgelegt. Chinas Ausgaben für Rechenzentren in der Landwirtschaft steigen von 222,36 Mio. USD im Jahr 2025 auf 782,06 Mio. USD im Jahr 2035.
Marktherausforderungen und Hemmnisse: Was bremst Investitionen in Rechenzentren in der Landwirtschaft?
Geringe Verbreitung in den Betrieben und lange Gerätezyklen begrenzen das Wachstum der Workloads Lieferkette, Handel und ERP auf 6,49 % pro Jahr, den langsamsten Wert aller Workloads.
Nur 22 % der US-Betriebe nutzten 2025 Präzisionslandwirtschaft
Der National Agricultural Statistics Service des US-Landwirtschaftsministeriums (USDA NASS) meldete, dass 2025 22 % der Betriebe Verfahren der Präzisionslandwirtschaft nutzten, gegenüber 27 % im Jahr 2023, obwohl 85 % der Betriebe einen Internetzugang hatten (USDA NASS, August 2025). Der Economic Research Service stellte Technik zur teilflächenspezifischen Ausbringung nur auf 5 % bis 25 % der Anbaufläche von Winterweizen, Baumwolle, Sorghum und Reis fest (USDA ERS, Februar 2023). Das Datenvolumen konzentriert sich auf große Betriebe, was die betriebsseitige Nachfrage, die Rechenzentren erreicht, begrenzt.
Rohstoffhändler modernisieren ERP schrittweise
ADM gab in seinem Form 10-K für 2025 an, seine Technologieplattformen einschließlich der Systeme für Enterprise Resource Planning (ERP) schrittweise über mehrere Jahre zu modernisieren, und seine Ausgaben für Forschung und Entwicklung sanken 2025 auf 246 Mio. USD, nach 269 Mio. USD im Jahr 2024. Agrarrohstoffhändler und -verarbeiter wachsen daher nur um 8,34 % pro Jahr, ausgehend von 667,09 Mio. USD im Jahr 2025.
Marktchancen: Woher wird neue Nachfrage nach Rechenzentren in der Landwirtschaft kommen?
Indien und die EU-Rückverfolgbarkeitsvorschriften eröffnen die beiden größten neuen Nachfragepools, allein für Indien im Wert von rund 351,93 Mio. USD bis 2035.
Indiens AgriStack erreicht 10,31 crore Landwirts-IDs
Das indische Unionskabinett genehmigte im September 2024 die Digital Agriculture Mission mit einem Budget von Rs 2.817 crore (Press Information Bureau, September 2024), und das Ministerium für Landwirtschaft und Bauernwohlfahrt meldete bis zum 3. August 2026 mehr als 10,31 crore Landwirts-IDs (Press Information Bureau, August 2026). Indiens Ausgaben für Rechenzentren in der Landwirtschaft steigen von 69,49 Mio. USD im Jahr 2025 auf 351,93 Mio. USD bis 2035, um 17,61 % pro Jahr und damit am schnellsten unter den 12 Ländern.
EU-Entwaldungsvorschriften verlangen ab dem 30. Dezember 2026 die Geolokalisierung von Parzellen
Die Verordnung (EU) 2023/1115 verlangt die Geolokalisierung jeder Parzelle, auf der Rinder, Kakao, Kaffee, Ölpalmen, Kautschuk, Soja oder Holz erzeugt wurden, und große Marktteilnehmer müssen die Vorgaben ab dem 30. Dezember 2026 erfüllen (Europäische Kommission, Januar 2026). Händler wie Cargill, Bunge und Louis Dreyfus Company müssen Parzellenpolygone und Lieferantendaten für Millionen von Betrieben vorhalten, was bis 2030 schätzungsweise 60 Mio. USD bis 90 Mio. USD pro Jahr an Hosting für die Rückverfolgbarkeit im Segment Händler und Verarbeiter hinzufügt (Schätzung von DC Market Insights).
Preisanalyse: Wie viel gibt die Landwirtschaft pro MW Rechenzentrumskapazität aus?
Agrarunternehmen gaben 2025 4,28 Mio. USD pro MW genutzter IT-Last aus; bis 2035 steigt der Wert auf 5,67 Mio. USD, da GPU-Racks einen größeren Anteil einnehmen.
| Kennzahl | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Gesamtausgaben pro genutztem MW (Mio. USD) | 3,70 | 4,28 | 5,06 | 5,67 |
| IT-Hardware pro konventionellem MW-Jahr (Mio. USD) | 2,55 | 2,70 | 2,85 | 3,00 |
| IT-Hardware pro KI-MW-Jahr (Mio. USD) | 8,50 | 8,00 | 7,60 | 7,20 |
| Colocation und Hosting (USD pro kW-Monat) | 170 | 185 | 200 | 212 |
| Genutzte IT-Last der Landwirtschaft (MW) | 470 | 650 | 960 | 1.380 |
Öffentliche Referenzwerte: Die Aufwendungen von Deere and Company für Forschung und Entwicklung betrugen im Geschäftsjahr 2025 2,31 Mrd. USD, die aktivierte Software belief sich auf 470 Mio. USD (Deere and Company Form 10-K, Dezember 2025); CNH Industrial gab 2025 1,03 Mrd. USD für Forschung und Entwicklung aus und betreibt cloudbasierte Leitstände für vernetzte Einheiten (CNH Industrial Form 10-K, Februar 2026); Nutrien stellte für 2026 rund 400 Mio. USD Investitionskapital für eigene Produkte, Netzwerkoptimierung und Digitales in Aussicht (Nutrien, Februar 2026).
Normen und Regulierung: Welche Vorschriften prägen die Gestaltung von Rechenzentren in der Landwirtschaft?
Fünf Vorschriften bestimmen, wo die 2,78 Mrd. USD an Ausgaben für Rechenzentren in der Landwirtschaft im Jahr 2025 angesiedelt sind, allen voran das EU-Recht zu Agrardaten und Rückverfolgbarkeit.
- EU Data Act (Regulation (EU) 2023/2854): gilt seit dem 12. September 2025 und nennt Landmaschinen als vernetzte Produkte, sodass Landwirte Zugang zu Maschinendaten verlangen können (Europäische Kommission).
- EU Deforestation Regulation (EU) 2023/1115: Geolokalisierung der Parzellen in Sorgfaltserklärungen; große Marktteilnehmer ab dem 30. Dezember 2026, Kleinst- und Kleinunternehmen ab dem 30. Juni 2027 (Europäische Kommission, Januar 2026).
- CAP Strategic Plans Regulation (EU) 2021/2115: Jeder Mitgliedstaat muss eine Strategie für digitale Technologien in der Landwirtschaft festlegen, mit 60,54 Mrd. EUR Förderung für die ländliche Entwicklung für 2023-2027.
- Implementing Regulation (EU) 2022/1173: Flächenüberwachungssystem mit Copernicus-Sentinel-Daten für flächenbezogene GAP-Beihilfen.
- India Digital Agriculture Mission: Rs 2.817 crore für AgriStack, das Krishi Decision Support System und Bodenprofilkarten (Press Information Bureau, September 2024).
Marktsegmentierung für Rechenzentren in der Landwirtschaft: Welches Segment gibt am meisten aus?
IT-Hardware ist mit 1,93 Mrd. USD im Jahr 2025 die größte Komponente, Landmaschinenhersteller sind mit 833,86 Mio. USD der größte Endnutzer, und Unternehmensrechenzentren sind mit 1,22 Mrd. USD weiterhin das größte Bereitstellungsmodell.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 1.927,25 | 69,3 % | 5.415,12 | 10,88 % |
| Colocation- und Hosting-Dienste | 519,48 | 18,7 % | 1.860,68 | 13,61 % |
| Elektrische und mechanische Infrastruktur | 228,80 | 8,2 % | 389,16 | 5,46 % |
| Bau und Ausbau | 104,00 | 3,7 % | 155,66 | 4,12 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Landmaschinenhersteller | 833,86 | 30,0 % | 2.267,98 | 10,52 % |
| Pflanzenschutz- und Saatgutunternehmen | 611,50 | 22,0 % | 1.955,15 | 12,33 % |
| Agrarrohstoffhändler und -verarbeiter | 667,09 | 24,0 % | 1.485,92 | 8,34 % |
| Hersteller von Düngemitteln und Pflanzennährstoffen | 250,16 | 9,0 % | 547,44 | 8,15 % |
| Betriebe Genossenschaften und Agtech-Plattformen | 416,92 | 15,0 % | 1.564,13 | 14,14 % |
Nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Precision Farming und Maschinendaten | 722,68 | 26,0 % | 2.111,57 | 11,32 % |
| Genomik und Züchtungsforschung | 389,13 | 14,0 % | 1.173,09 | 11,67 % |
| Lieferkette Handel und ERP | 833,86 | 30,0 % | 1.564,12 | 6,49 % |
| Landwirtschaftliche KI und Computer Vision | 166,77 | 6,0 % | 1.720,54 | 26,29 % |
| Backup Sicherheit und sonstige Workloads | 667,09 | 24,0 % | 1.251,30 | 6,49 % |
Nach Bereitstellungsmodell
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 1.222,99 | 44,0 % | 1.876,95 | 4,38 % |
| Feld- und Standort-Edge | 555,91 | 20,0 % | 1.798,74 | 12,46 % |
| Colocation und gehostete Private Cloud | 1.000,63 | 36,0 % | 4.144,93 | 15,27 % |
DC Exclusive: Acres-to-Compute-Leiter digitaler Farming-Plattformen, 3 Plattformen, 923 Mio. Acres und 46 MW
Die drei größten digitalen Farming-Plattformen decken rund 923 Mio. Acres ab und benötigen rund 46,15 MW IT-Last im Wert von 197,34 Mio. USD an Ausgaben 2025, wie ein auf 7 Eingangsgrößen basierendes Modell von DC Market Insights zeigt.
Die Leiter rechnet die veröffentlichte Fläche jeder Plattform mit 0,05 Watt pro aktiv genutztem Acre in IT-Last um, einer Schätzung von DC Market Insights, die Maschinenprotokolle, Ertrags- und Ausbringungskarten, Bildkacheln und Modellinferenz abdeckt, und bewertet diese anschließend mit dem Marktdurchschnitt von 4,28 Mio. USD pro MW im Jahr 2025. Eingangsgrößen: Deeres fast 500 Mio. aktiv genutzte Acres (Deere and Company, Januar 2026), die mehr als 250 Mio. abonnierten Acres von FieldView (Bayer, November 2024), die mehr als 70 Mio. Hektar von Cropwise, umgerechnet mit 2,471 Acres pro Hektar (Syngenta Group, November 2025), der Faktor Watt pro Acre, der Preis pro MW sowie Last und Gesamtwert 2025 aus dem Marktmodell.
| Plattform | Flächenbasis | Modellierte IT-Last (MW) | Ausgaben 2025 (Mio. USD) |
|---|---|---|---|
| John Deere Operations Center | 500,0 Mio. Acres (aktiv genutzte Acres) | 25,00 | 106,91 |
| Bayer Climate FieldView | 250,0 Mio. Acres (abonnierte Acres) | 12,50 | 53,45 |
| Syngenta Cropwise | 173,0 Mio. Acres (70 Mio. Hektar) | 8,65 | 36,98 |
Das Ergebnis lässt sich auf zwei Arten lesen. Plattform-Hosting macht nur rund 7 % der landwirtschaftlichen Last von 650 MW aus, sodass der größte Teil der Kapazität weiterhin Handel, ERP und Züchtung dient statt Felddaten. Und jede 100 Mio. Acres, die auf eine Plattform wechseln, fügen rund 5 MW hinzu; Deeres Ziel von 300 Mio. intensiv genutzten Acres bis 2030 ist daher für das erneute Training auf GPUs wichtiger als für die Speicherung.
Welche Region führt den Markt für Rechenzentren in der Landwirtschaft an?
Nordamerika führt mit 1,06 Mrd. USD bzw. 38,0 % des Werts 2025; der Nahe Osten und Afrika wächst mit 14,49 % pro Jahr am schnellsten, und der Asien-Pazifik-Raum erreicht bis 2035 2,27 Mrd. USD.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 1.056,22 | 38,0 % | 2.619,91 | 9,51 % |
| Europa | 722,68 | 26,0 % | 1.759,64 | 9,31 % |
| Asien-Pazifik | 667,09 | 24,0 % | 2.267,98 | 13,02 % |
| Lateinamerika | 222,36 | 8,0 % | 742,96 | 12,82 % |
| Naher Osten und Afrika | 111,18 | 4,0 % | 430,13 | 14,49 % |
Nordamerika
Die nordamerikanischen Ausgaben für Rechenzentren in der Landwirtschaft betragen 1,06 Mrd. USD im Jahr 2025 und 2,62 Mrd. USD im Jahr 2035 (9,51 %). In der Region sind Deere, Corteva, Cargill, ADM und Nutrien ansässig, und USDA ERS stellte automatische Lenksysteme auf 70 % der großen Ackerbaubetriebe fest (Dezember 2024).
Europa
Europa wächst von 722,68 Mio. USD auf 1,76 Mrd. USD, um 9,31 % pro Jahr. Die GAP-Flächenüberwachung und der Data Act unterstellen Parzellen- und Maschinendaten EU-Recht, und Bayer, BASF, CNH Industrial und Syngenta Group betreiben ihre Forschungs-IT von europäischen Standorten aus.
Asien-Pazifik
Der Asien-Pazifik-Raum steigt von 667,09 Mio. USD auf 2,27 Mrd. USD, um 13,02 % pro Jahr. Kubota ging 2020 eine strategische Allianz mit Microsoft ein, um seine IT-Infrastruktur und Kernsysteme auf Azure zu verlagern (Kubota, Juli 2020), und Indiens AgriStack sowie Chinas Smart-Agriculture-Plan schaffen öffentliche Datenebenen, auf denen die private Agrarwirtschaft aufbaut.
Lateinamerika
Lateinamerika wächst um 12,82 % pro Jahr auf 742,96 Mio. USD. Brasilien ist mit 138,98 Mio. USD im Jahr 2025 das drittgrößte Land; in einer Umfrage von Embrapa, Sebrae und INPE (Nationales Institut für Weltraumforschung) gaben mehr als 70 % der Landwirte an, das Internet für die Landwirtschaft zu nutzen (Ministerium für Landwirtschaft und Viehzucht, 2020).
Naher Osten und Afrika
Der Nahe Osten und Afrika ist mit 111,18 Mio. USD im Jahr 2025 die kleinste Region, wächst aber mit 14,49 % am schnellsten und erreicht bis 2035 430,13 Mio. USD, da die Golfstaaten im Rahmen nationaler Ernährungssicherungspläne Indoor-Farmen mit kontrollierter Umgebung und Getreidereserven finanzieren (Schätzung von DC Market Insights).
Die 12 wichtigsten Länder im Markt für Rechenzentren in der Landwirtschaft
Die Vereinigten Staaten führen mit 889,45 Mio. USD im Jahr 2025, und Indien ist mit 17,61 % pro Jahr auf 351,93 Mio. USD bis 2035 das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 889,45 | 2.189,77 | 9,43 % |
| 2 | China | Asien-Pazifik | 222,36 | 782,06 | 13,40 % |
| 3 | Brasilien | Lateinamerika | 138,98 | 508,34 | 13,85 % |
| 4 | Deutschland | Europa | 138,98 | 336,29 | 9,24 % |
| 5 | Kanada | Nordamerika | 111,18 | 312,82 | 10,90 % |
| 6 | Japan | Asien-Pazifik | 111,18 | 289,36 | 10,04 % |
| 7 | Frankreich | Europa | 97,28 | 242,44 | 9,56 % |
| 8 | Indien | Asien-Pazifik | 69,49 | 351,93 | 17,61 % |
| 9 | Schweiz | Europa | 69,49 | 172,05 | 9,49 % |
| 10 | Niederlande | Europa | 69,49 | 172,05 | 9,49 % |
| 11 | Australien | Asien-Pazifik | 55,59 | 172,05 | 11,96 % |
| 12 | Argentinien | Lateinamerika | 41,69 | 140,77 | 12,94 % |
Die Schweiz und die Niederlande liegen über dem Rang, den ihre Agrarproduktion erwarten ließe, weil Syngenta Group sowie mehrere Saatgut- und Handelshäuser von dort aus globale Systeme betreiben; Brasilien überholt Deutschland noch vor 2030, da Soja- und Maishändler Rückverfolgbarkeitssysteme ausbauen.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren in der Landwirtschaft 2035 sein?
DC Market Insights sieht den Markt für Rechenzentren in der Landwirtschaft 2035 zwischen 6,55 Mrd. USD und 9,17 Mrd. USD, mit einem Basisszenario von 7,82 Mrd. USD.
| Szenario | Genutzte IT-Last 2035 (MW) | GPU-Anteil 2035 | Marktgröße 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 1.200 | 17 % | 6,55 Mrd. USD | 8,95 % |
| Basis | 1.380 | 22 % | 7,82 Mrd. USD | 10,90 % |
| Hoch | 1.560 | 27 % | 9,17 Mrd. USD | 12,68 % |
Niedriges Szenario
6,55 Mrd. USD, wenn die Verbreitung der Präzisionslandwirtschaft nahe den 22 % der US-Betriebe bleibt, die USDA NASS 2025 zählte, und Genome-Editing-Programme im Forschungsstadium verbleiben.
Basisszenario
7,82 Mrd. USD bei einem Anstieg der genutzten IT-Last von 650 MW auf 1.380 MW und einem KI-Anteil von 22 % an dieser Last.
Hohes Szenario
9,17 Mrd. USD, wenn sich die aktiv genutzten Acres bis 2030 wie von Deere angestrebt verdoppeln und die Rückverfolgbarkeitssysteme der EU und Indiens im vollen Umfang laufen.
Wichtige Akteure und Marktanteile: Wer gibt im Markt für Rechenzentren in der Landwirtschaft aus und wer liefert?
Die fünf größten Nutzer landwirtschaftlicher Rechenleistung, Deere and Company, Bayer, Corteva, Syngenta Group und Cargill, stehen für rund 30 % der Ausgaben für Rechenzentren in der Landwirtschaft im Jahr 2025 (Schätzung von DC Market Insights auf Basis von Plattformflächen, Forschungsbudgets und IT-Angaben der Unternehmen).
- Deere and Company (rund 1 Million vernetzte Maschinen, 2,31 Mrd. USD für Forschung und Entwicklung im Geschäftsjahr 2025)
- CNH Industrial (1,03 Mrd. USD für Forschung und Entwicklung im Jahr 2025)
- AGCO (seit April 2024 zu 85 % Eigentümer von PTx Trimble)
- Kubota
- Bayer (Climate FieldView, mehr als 250 Mio. abonnierte Acres)
- Corteva (mehr als 5 Petabasen genomischer Daten)
- Syngenta Group (Cropwise, mehr als 70 Mio. Hektar)
- BASF Agricultural Solutions
- Cargill (Tech-Hub in Atlanta mit bis zu 400 Stellen)
- ADM
- Bunge
- Nutrien (rund 400 Mio. USD Investitionskapital 2026 einschließlich Digitales)
- Microsoft (Azure Data Manager for Agriculture, Vorschau März 2023)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
Konzentration des Plattform-Hostings, 2025
Das Hosting konzentriert sich auf zwei Clouds und wenige Colocation-Anbieter: Bayer und Kubota betreiben ihre Kernsysteme auf Microsoft Azure, Bayers Entscheidungsplattform läuft auf AWS, und Deeres 10-K beschreibt Rechenzentren, die häufig Dritten gehören; deshalb machen Colocation und gehostete Private Cloud bereits 36,0 % der Ausgaben 2025 aus.
Aktuelle Entwicklungen im Markt für Rechenzentren in der Landwirtschaft
Sechs datierte Ereignisse seit Ende 2025 zeigen, wie Agrardaten auf gehostete Plattformen und in KI-Pipelines wandern.
- Im Oktober 2026 dokumentierte AWS die agentenbasierte Entscheidungsplattform von Bayer Crop Science mit mehr als 500 Modellkonfigurationen (Quelle: Amazon Web Services).
- Im September 2026 meldete Corteva auf seinem Investor Day mehr als 5 Petabasen genomischer Sequenzdaten und 145 KI-Modelllösungen (Quelle: Corteva).
- Im August 2026 meldete Indien mehr als 10,31 crore AgriStack-Landwirts-IDs (Quelle: Press Information Bureau).
- Im Februar 2026 stellte Nutrien für 2026 rund 400 Mio. USD Investitionskapital für eigene Produkte, Netzwerkoptimierung und Digitales in Aussicht (Quelle: Nutrien).
- Im Januar 2026 meldete Deere and Company rund 1 Million vernetzte Maschinen, und die EU bestätigte den 30. Dezember 2026 als Starttermin der Entwaldungsvorschriften für große Marktteilnehmer (Quelle: Deere and Company; Europäische Kommission).
- Im November 2025 öffnete Syngenta Group Cropwise für externe Entwickler (Quelle: Syngenta Group).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren in der Landwirtschaft bemessen hat
Der Wert von 2,78 Mrd. USD für 2025 beruht auf einem Bottom-up-Modell von DC Market Insights mit 650 MW genutzter IT-Last der Landwirtschaft, rund 1,4 % der etwa 46 Gigawatt (GW) Unternehmens- und Colocation-Kapazität innerhalb der installierten Basis von 116 GW, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modellannahmen
Genutzte IT-Last der Landwirtschaft von 470, 650, 960 und 1.380 MW in den Jahren 2020, 2025, 2030 und 2035; angemieteter Anteil 25 %, 36 %, 46 % und 53 %; KI-Anteil 1 %, 5 %, 14 % und 22 %. IT-Hardware kostet 2025 2,70 Mio. USD pro konventionellem MW-Jahr und 8,00 Mio. USD pro KI-MW-Jahr; Colocation und Hosting kosten durchschnittlich 185 USD pro kW-Monat, also 234 angemietete MW x 185 USD x 12 = 519,48 Mio. USD. Die elektrischen und mechanischen Ausgaben an eigenen Standorten betragen 228,80 Mio. USD, Bau und Ausbau 104,00 Mio. USD. Verwandte Schätzungen nutzen dieselbe Basis: der Markt für Rechenzentren im Einzelhandel und der Markt für Rechenzentren in der Fertigung; Serverräume auf dem Feld und an Standorten sind eine Teilmenge des Markts für Edge-Rechenzentren, und Hosting-Gebühren sind ein Ausschnitt des Markts für Rechenzentrums-Colocation.
Plausibilitätsgrenzen
Obergrenze 1: 2,78 Mrd. USD entsprechen 0,49 % des weltweiten Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025, unterhalb von Gastgewerbe (0,8 %) und Einzelhandel (3,0 %). Obergrenze 2: Der Wert entspricht 0,06 % der weltweiten landwirtschaftlichen Wertschöpfung von rund 4,75 Billionen USD im Jahr 2025 (World Bank). Untergrenze: Deeres Softwareabschreibungen von 227 Mio. USD im Geschäftsjahr 2025 zuzüglich der 197,34 Mio. USD aus der Plattformleiter bleiben unter den 1,45 Mrd. USD der beiden größten Endnutzer. Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Umfang des Berichts
- 02Wichtige Marktkennzahlen
- 2.1Marktgröße 2025, 2026, 2030 und 2035
- 2.2Führende Segmente, Regionen und Länder
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Marktgröße für Rechenzentren in der Landwirtschaft, 2020-2035
- 04Marktabgrenzung
- 4.1Enthaltene Ausgaben
- 4.2Nicht enthaltene Ausgaben
- 4.3Wie die Segmente zusammenpassen
- 05Warum sich Schätzungen unterscheiden
- 5.1Tabelle zum Abgrenzungsvergleich
- 5.2Erfasste Käufergruppen
- 06Markttreiber
- 6.1Deeres 1 Million vernetzte Maschinen und 500 Mio. aktiv genutzte Acres
- 6.2Genomische Züchtung im Petabasen-Maßstab
- 6.3EU-Satellitenkontrollen im Rahmen der Gemeinsamen Agrarpolitik
- 07Markttrends
- 7.1Bayer betreibt 500 Modellkonfigurationen in einer agentenbasierten Entscheidungsplattform
- 7.2Syngenta öffnet Cropwise für externe Entwickler
- 7.3China strebt bis 2028 einen Digitalisierungsgrad der Agrarproduktion von 32 % an
- 08Marktherausforderungen und Hemmnisse
- 8.1Nur 22 % der US-Betriebe nutzten 2025 Präzisionslandwirtschaft
- 8.2Rohstoffhändler modernisieren ERP schrittweise
- 09Marktchancen
- 9.1Indiens AgriStack erreicht 10,31 crore Landwirts-IDs
- 9.2EU-Entwaldungsvorschriften verlangen ab dem 30. Dezember 2026 die Geolokalisierung von Parzellen
- 10Preisanalyse
- 10.1Ausgaben pro MW, 2020-2035
- 10.2Öffentliche Preisreferenzen
- 11Normen und Regulierung
- 11.1EU Data Act
- 11.2EU Deforestation Regulation
- 11.3GAP-Strategiepläne und Flächenüberwachung
- 11.4India Digital Agriculture Mission
- 12Marktsegmentierung nach Komponente
- 12.1IT-Hardware
- 12.2Colocation- und Hosting-Dienste
- 12.3Elektrische und mechanische Infrastruktur
- 12.4Bau und Ausbau
- 13Marktsegmentierung nach Endnutzer
- 13.1Landmaschinenhersteller
- 13.2Pflanzenschutz- und Saatgutunternehmen
- 13.3Agrarrohstoffhändler und -verarbeiter
- 13.4Hersteller von Düngemitteln und Pflanzennährstoffen
- 13.5Betriebe Genossenschaften und Agtech-Plattformen
- 14Marktsegmentierung nach Workload
- 14.1Precision Farming und Maschinendaten
- 14.2Genomik und Züchtungsforschung
- 14.3Lieferkette Handel und ERP
- 14.4Landwirtschaftliche KI und Computer Vision
- 14.5Backup Sicherheit und sonstige Workloads
- 15Marktsegmentierung nach Bereitstellungsmodell
- 15.1Unternehmensrechenzentren
- 15.2Feld- und Standort-Edge
- 15.3Colocation und gehostete Private Cloud
- 16DC Exclusive: Acres-to-Compute-Leiter digitaler Farming-Plattformen
- 16.1John Deere Operations Center
- 16.2Bayer Climate FieldView
- 16.3Syngenta Cropwise
- 17Regionale Einblicke
- 17.1Nordamerika
- 17.2Europa
- 17.3Asien-Pazifik
- 17.4Lateinamerika
- 17.5Naher Osten und Afrika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Brasilien
- 18.4Deutschland
- 18.5Kanada
- 18.6Japan
- 18.7Frankreich
- 18.8Indien
- 18.9Schweiz
- 18.10Niederlande
- 18.11Australien
- 18.12Argentinien
- 19Prognoseszenarien
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wichtige Akteure und Marktanteile
- 20.1Deere and Company
- 20.2CNH Industrial
- 20.3AGCO
- 20.4Kubota
- 20.5Bayer
- 20.6Corteva
- 20.7Syngenta Group
- 20.8BASF Agricultural Solutions
- 20.9Cargill
- 20.10ADM
- 20.11Bunge
- 20.12Nutrien
- 20.13Microsoft
- 20.14Amazon Web Services
- 20.15Google Cloud
- 20.16Dell Technologies
- 20.17Hewlett Packard Enterprise
- 20.18Konzentration des Plattform-Hostings, 2025
- 21Aktuelle Entwicklungen
- 21.1Entwicklungen, November 2025 bis Oktober 2026
- 22Forschungsmethodik
- 22.1Modellannahmen
- 22.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rechenzentren in der Landwirtschaft, 2020-2035 (Mrd. USD)
- Tabelle 1Marktüberblick Rechenzentren in der Landwirtschaft
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Acres-to-Compute-Leiter digitaler Farming-Plattformen
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,16 Mrd. USD im Jahr 2026, 13,70 % mehr als die 2,78 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 7,82 Mrd. USD erreichen, bei einer CAGR von 10,90 % ab 2025.
10,90 % pro Jahr von 2025 bis 2035, nach 9,81 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Landwirtschaft von 650 MW auf 1.380 MW steigt und der KI-Anteil daran von 5 % auf 22 % klettert.
2,78 Mrd. USD flossen 2025 in Rechenzentrumskapazität, die Landmaschinenhersteller, Pflanzenschutzunternehmen, Rohstoffhändler, Düngemittelhersteller, landwirtschaftliche Betriebe und Agtech-Plattformen besitzen oder anmieten. Public-Cloud-Gebühren, Feldsensoren und Lebensmittelverarbeitungswerke werden nicht mitgezählt.
Rund 1 Million vernetzte Maschinen und fast 500 Mio. aktiv genutzte Acres speisen das John Deere Operations Center, das Daten am Edge und in Cloud-Rechenzentren speichert. Landmaschinenhersteller geben 2025 833,86 Mio. USD für Rechenzentrumskapazität aus.
389,13 Mio. USD der Ausgaben 2025 entfallen auf Genomik und Züchtungsforschung, mit einem Wachstum von 11,67 % pro Jahr: Allein Corteva meldete im September 2026 mehr als 5 Petabasen genomischer Sequenzdaten und 145 KI-Modelllösungen.
Landwirtschaftliche KI und Computer Vision wächst mit 26,29 % pro Jahr am schnellsten, auf 1,72 Mrd. USD bis 2035; unter den Bereitstellungsmodellen führen Colocation und gehostete Private Cloud mit 15,27 %.
Rund 46 MW in der Acres-to-Compute-Leiter von DC Market Insights: etwa 923 Mio. Acres auf Deere, FieldView und Cropwise x 0,05 Watt pro Acre, im Wert von rund 197,34 Mio. USD an Ausgaben 2025.
Nordamerika, mit 1,06 Mrd. USD bzw. 38,0 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 14,49 % pro Jahr am schnellsten, und Indien ist mit 17,61 % das am schnellsten wachsende große Land.
69,49 Mio. USD im Jahr 2025, mit einem Anstieg auf 351,93 Mio. USD bis 2035 um 17,61 % pro Jahr, da AgriStack im August 2026 im Rahmen der Digital Agriculture Mission mit Rs 2.817 crore die Marke von 10,31 crore Landwirts-IDs überschritt.
Die 3,16 Mrd. USD im Jahr 2026 umfassen nur Kapazität, die Agrarunternehmen besitzen oder anmieten. Smart-Farming-Schätzungen, die Lenksysteme, Sensoren, Drohnen, Agrarsoftware oder Lebensmittelverarbeitung einbeziehen, fallen um ein Vielfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.