
Mercato dei data center per l’agricoltura: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center per l’agricoltura era pari a USD 2,780.0 milioni; si prevede che raggiunga USD 7,820.0 milioni entro il 2035, con un CAGR del 10.9%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato
- 03Sintesi
- 04Ambito del mercato
- 05Perché le stime differiscono
- 06Fattori trainanti del mercato
- 07Tendenze di mercato
- 08Sfide e vincoli del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center per l’agricoltura vale 3,16 miliardi di USD nel 2026 e si prevede che raggiunga 7,82 miliardi di USD entro il 2035, partendo da 2,78 miliardi di USD nel 2025, con un CAGR del 10,90% dal 2025 al 2035 (stima DC Market Insights). I dati agricoli viaggiano ormai dalla cabina del trattore alla sala dati: Deere and Company conta circa 1 milione di macchine connesse e quasi 500 milioni di acri attivi, e il suo Form 10-K afferma che il John Deere Operations Center “stores substantial volumes of data at the edge and within cloud environments” in data center spesso di proprietà di terzi (Deere and Company Form 10-K, dicembre 2025). Anche il miglioramento genetico è diventato un problema di calcolo: Corteva ha dichiarato oltre 5 petabasi di dati di sequenze genomiche e 145 soluzioni basate su modelli di intelligenza artificiale (IA) al suo Investor Day di settembre 2026 (Corteva, settembre 2026). Il conto del 2025: 650 megawatt (MW) di carico informatico (IT) in uso presso le aziende agricole x 4,28 milioni di USD di spesa per MW = 2,78 miliardi di USD, di cui 1,93 miliardi di USD in server, storage e apparati di rete e 519,48 milioni di USD in canoni di colocation e hosting. IA agricola e visione artificiale è il carico di lavoro più dinamico, con il 26,29% annuo, e Medio Oriente e Africa è la regione a crescita più rapida, con il 14,49%, poiché i programmi di sicurezza alimentare del Golfo finanziano colture in ambiente controllato e sistemi di logistica dei cereali.
Statistiche chiave: quanto vale il mercato dei data center per l’agricoltura nel 2026?
DC Market Insights stima la spesa in data center per l’agricoltura in 3,16 miliardi di USD nel 2026, il 13,70% in più rispetto al 2025, perché telemetria delle macchine, pipeline genomiche e rack GPU (unità di elaborazione grafica) per le immagini delle colture aggiungono tutti carico nello stesso anno.
- Dimensione del mercato dei data center per l’agricoltura 2025: 2,78 miliardi di USD
- Dimensione del mercato 2026: 3,16 miliardi di USD
- Dimensione del mercato 2030: 4,86 miliardi di USD
- Dimensione del mercato 2035: 7,82 miliardi di USD
- CAGR 2025-2035: 10,90% (scenario basso 8,95%, scenario alto 12,68%)
- Componente principale: hardware IT, 1,93 miliardi di USD ovvero il 69,3% del valore 2025
- Carico di lavoro più dinamico: IA agricola e visione artificiale, 26,29% annuo fino a 1,72 miliardi di USD entro il 2035
- Primo utente finale: produttori di macchine agricole, 833,86 milioni di USD nel 2025; utente finale più dinamico: aziende agricole, cooperative e piattaforme agtech con il 14,14%
- Regione leader: Nord America, 1,06 miliardi di USD ovvero il 38,0% del valore 2025; regione più dinamica: Medio Oriente e Africa con il 14,49%
- Primo paese: Stati Uniti, 889,45 milioni di USD nel 2025; grande paese più dinamico: India con il 17,61%
- Leader di mercato: Deere and Company, Bayer, Corteva e Syngenta Group come maggiori utilizzatori di calcolo agricolo, Microsoft e Amazon Web Services come host di piattaforma, Dell Technologies e Hewlett Packard Enterprise nelle sale di proprietà (valutazione DC Market Insights)
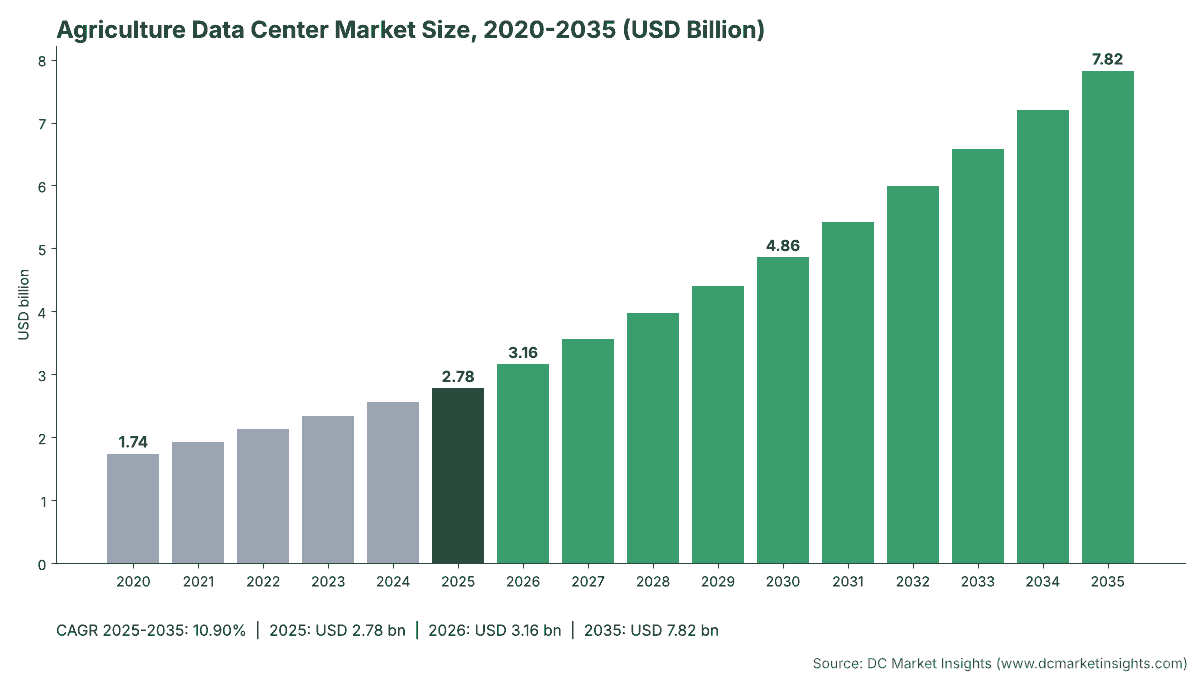
Sintesi: dimensione del mercato dei data center per l’agricoltura, 2020-2035
Il mercato globale dei data center per l’agricoltura valeva 1,74 miliardi di USD nel 2020, ha raggiunto 2,78 miliardi di USD nel 2025 e si prevede che arrivi a 7,82 miliardi di USD entro il 2035, con un CAGR del 10,90% nel periodo di previsione. La spesa è cresciuta del 9,81% annuo dal 2020 al 2025, più rapidamente dell’agricoltura stessa: la World Bank stima il valore aggiunto mondiale di agricoltura, silvicoltura e pesca in circa 4,75 trilioni di USD nel 2025, il 4,0% del prodotto interno lordo (PIL) mondiale, per cui il mercato dei data center per l’agricoltura equivale solo allo 0,06% della produzione del settore.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 2,78 miliardi di USD |
| Dimensione del mercato 2026 | 3,16 miliardi di USD |
| CAGR 2025-2035 | 10,90% |
| Dimensione del mercato 2035 | 7,82 miliardi di USD |
| Segmenti analizzati | Componente, utente finale, carico di lavoro, modello di implementazione, regione, 12 paesi |
Le aziende agricole abbandonano le proprie sale server più lentamente dei retailer, ma la direzione è la stessa: i data center aziendali crescono solo del 4,38% annuo, da 1,22 miliardi di USD nel 2025 a 1,88 miliardi di USD nel 2035, mentre colocation e cloud privato in hosting salgono da 1,00 miliardi di USD a 4,14 miliardi di USD al 15,27% annuo. L’edge di campo e di stabilimento, cioè i server in silos, impianti sementieri, officine dei concessionari e terminal di fertilizzanti, raggiunge 1,80 miliardi di USD perché i collegamenti rurali cadono e le macchine devono comunque registrare ogni passaggio.
Che cosa rientra nella spesa in data center per l’agricoltura?
2,78 miliardi di USD nel 2025: il mercato dei data center per l’agricoltura è la capacità di data center che produttori di macchine agricole, aziende di scienze delle colture e sementiere, trader di materie prime, produttori di fertilizzanti, grandi aziende agricole, cooperative e piattaforme agtech possiedono o affittano per le proprie attività, valorizzata come spesa annua.
Incluso: server, storage e apparati di rete in data center aziendali, gabbie di colocation e sale server di stabilimento; canoni di colocation e cloud privato in hosting pagati dalle aziende agricole; infrastruttura elettrica e meccanica (gruppi di continuità (UPS), raffreddamento, quadri elettrici) nei siti di proprietà; costruzione e allestimento di nuove sale e locali IT di stabilimento; rack GPU per immagini delle colture, predizione genomica e addestramento di modelli di visione artificiale.
Escluso: abbonamenti al cloud pubblico, licenze di software gestionali agricoli, moduli telematici e display sui trattori, droni, sensori nei campi, costi di connettività satellitare, bollette elettriche, stabilimenti di trasformazione alimentare e delle bevande (conteggiati nel Mercato dei data center per il settore manifatturiero) e ministeri dell’agricoltura.
Come si combinano i segmenti: ogni dimensione somma lo stesso totale in ogni anno. La componente suddivide la spesa per ciò che viene acquistato; l’utente finale per chi acquista; il carico di lavoro per ciò che viene eseguito; il modello di implementazione per dove si trova la capacità.
Perché le stime del mercato dei data center per l’agricoltura differiscono?
I 3,16 miliardi di USD del 2026 contano solo la capacità di data center che le aziende agricole possiedono o affittano; definizioni più ampie aggiungono hardware per l’agricoltura di precisione, software agricolo e connettività, e risultano molte volte più grandi.
Le stime più ampie di “smart agriculture” o “agricoltura digitale” includono ricevitori di guida, monitor di resa, sensori di campo, droni, centraline di irrigazione e abbonamenti a software gestionali agricoli. Sono costi reali per un coltivatore, ma si tratta di dispositivi e software, non di capacità di data center. Alcune stime contano anche i data center di trasformatori alimentari e catene della grande distribuzione; DC Market Insights li colloca nelle edizioni dedicate al manifatturiero e al retail, così nessun dollaro viene contato due volte.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Server, storage e apparati di rete delle aziende agricole | Sì, 1,93 miliardi di USD (2025) | Capacità di proprietà per le attività |
| Canoni di colocation e cloud privato in hosting | Sì, 519,48 milioni di USD | Capacità in affitto |
| Energia, raffreddamento e allestimento nei siti di proprietà | Sì, 332,80 milioni di USD | Spesa per le strutture |
| Abbonamenti al cloud pubblico | No | Conteggiati nei ricavi dei cloud provider |
| Display dei trattori, sensori e droni | No | Dispositivi di campo, non capacità di data center |
| Stabilimenti di trasformazione alimentare | No | Edizione manifatturiero |
Tra gli acquirenti inclusi figurano piccole e medie aziende agtech e cooperative, che affittano anziché costruire: sono il motivo principale per cui il segmento aziende agricole, cooperative e piattaforme agtech cresce del 14,14% annuo.
Fattori trainanti: che cosa spinge le aziende agricole ad acquistare più capacità di data center?
Tre fattori specifici dell’agricoltura portano i carichi di lavoro di agricoltura di precisione e dati macchina da 722,68 milioni di USD nel 2025 a 2,11 miliardi di USD entro il 2035.
1 milione di macchine connesse e 500 milioni di acri attivi per Deere
Il Business Impact Report di Deere and Company per l’esercizio 2025 (gennaio 2026) conta circa 1 milione di macchine connesse, oltre 400.000 utenti mensili unici del John Deere Operations Center e l’obiettivo al 2030 di portare gli acri ad alto coinvolgimento da 147 milioni a 300 milioni. La sua tecnologia See and Spray ha coperto oltre 5 milioni di acri nel 2025, e ogni acro irrorato restituisce dati delle telecamere per il riaddestramento dei modelli. L’ammortamento del software di Deere è salito a 227 milioni di USD nell’esercizio 2025 dai 144 milioni di USD dell’esercizio 2023 (Deere and Company Form 10-K). DC Market Insights stima che i produttori di macchine agricole spendano 833,86 milioni di USD in capacità di data center nel 2025.
Miglioramento genetico su scala di petabasi
Corteva ha dichiarato oltre 5 petabasi di dati di sequenze genomiche, circa 20 milioni di modifiche geniche previste e 145 soluzioni basate su modelli di IA (Corteva Investor Day, settembre 2026). Le pipeline di editing genomico girano su cluster GPU e ad alta memoria, per cui genomica e ricerca per il miglioramento genetico crescono da 389,13 milioni di USD nel 2025 a 1,17 miliardi di USD entro il 2035, all’11,67% annuo.
Controlli satellitari UE nell’ambito della Politica agricola comune
Il Commission Implementing Regulation (EU) 2022/1173 impone che ogni condizione degli aiuti per superficie della Politica agricola comune (CAP) verificabile con i dati Copernicus Sentinel passi attraverso l’Area Monitoring System, e dal 1° gennaio 2025 valgono anche le foto georeferenziate (EUR-Lex, Regulation (EU) 2022/1173). La Commissione europea ha riferito che nel 2024 oltre 3 milioni di ettari di domande sono stati corretti grazie al monitoraggio delle superfici (Commissione europea, settembre 2025). Cooperative e consulenti agricoli detengono ora archivi di immagini a livello di particella, il che alimenta il segmento europeo da 722,68 milioni di USD nel 2025.
Tendenze di mercato: come sta cambiando il calcolo in agricoltura?
IA agricola e visione artificiale cresce da 166,77 milioni di USD nel 2025 a 1,72 miliardi di USD entro il 2035, il carico di lavoro più dinamico con il 26,29% annuo.
Bayer gestisce 500 configurazioni di modelli in un motore decisionale agentico
Amazon Web Services (AWS) ha documentato a ottobre 2026 che il motore decisionale di Bayer Crop Science gestisce in produzione oltre 500 configurazioni di modelli e 22 agenti specializzati. Bayer aveva già trasferito il nucleo della sua agricoltura digitale su Microsoft Azure con una partnership di novembre 2021, e Climate FieldView ha superato i 250 milioni di acri in abbonamento in 23 paesi (Bayer, novembre 2024). Le aziende di scienze delle colture e sementiere spendono 611,50 milioni di USD nel 2025.
Syngenta apre Cropwise agli sviluppatori esterni
Syngenta Group ha aperto agli sviluppatori esterni a novembre 2025 la sua piattaforma Cropwise, che copre oltre 70 milioni di ettari in più di 30 paesi (Syngenta Group, novembre 2025). Le piattaforme aperte spostano le app agronomiche di terzi nella sala dell’host, ed è per questo che colocation e cloud privato in hosting crescono del 15,27% annuo.
La Cina punta al 32% di informatizzazione della produzione agricola entro il 2028
Il Ministero dell’Agricoltura e degli Affari Rurali cinese ha fissato un obiettivo di tasso di informatizzazione della produzione agricola pari ad almeno il 30% entro il 2026 e ad almeno il 32% entro il 2028 nel suo National Smart Agriculture Action Plan 2024-2028 (ottobre 2024). La spesa cinese in data center per l’agricoltura sale da 222,36 milioni di USD nel 2025 a 782,06 milioni di USD nel 2035.
Sfide e vincoli: che cosa rallenta gli investimenti in data center per l’agricoltura?
La scarsa adozione nelle aziende agricole e i lunghi cicli di rinnovo delle attrezzature limitano i carichi di supply chain, trading ed ERP al 6,49% annuo, il carico di lavoro più lento.
Solo il 22% delle aziende agricole statunitensi ha usato l’agricoltura di precisione nel 2025
Il National Agricultural Statistics Service del Dipartimento dell’Agricoltura degli Stati Uniti (USDA NASS) ha riferito che il 22% delle aziende agricole ha adottato pratiche di agricoltura di precisione nel 2025, in calo dal 27% del 2023, nonostante l’85% delle aziende avesse accesso a internet (USDA NASS, agosto 2025). L’Economic Research Service ha rilevato la tecnologia a dose variabile solo sul 5%-25% della superficie seminata a frumento invernale, cotone, sorgo e riso (USDA ERS, febbraio 2023). Il volume di dati è concentrato nelle grandi aziende agricole, il che limita la domanda proveniente dalle aziende che raggiunge i data center.
I trader di materie prime aggiornano l’ERP per fasi
ADM ha dichiarato nel suo Form 10-K 2025 di aggiornare le proprie piattaforme tecnologiche, compresi i sistemi di pianificazione delle risorse d’impresa (ERP), per fasi nell’arco di diversi anni, e la sua spesa in ricerca e sviluppo è scesa a 246 milioni di USD nel 2025 dai 269 milioni di USD del 2024. I trader e trasformatori di materie prime agricole crescono quindi solo dell’8,34% annuo, a partire da 667,09 milioni di USD nel 2025.
Opportunità di mercato: da dove arriverà la nuova domanda di data center per l’agricoltura?
L’India e le norme UE sulla tracciabilità aprono i due maggiori nuovi bacini, che valgono circa 351,93 milioni di USD per la sola India entro il 2035.
AgriStack in India raggiunge 10,31 crore di ID agricoltore
Il Gabinetto dell’Unione indiano ha approvato la Digital Agriculture Mission con uno stanziamento di Rs 2.817 crore a settembre 2024 (Press Information Bureau, settembre 2024), e il Ministero dell’Agricoltura e del Benessere degli Agricoltori ha riferito oltre 10,31 crore di ID agricoltore al 3 agosto 2026 (Press Information Bureau, agosto 2026). La spesa indiana in data center per l’agricoltura sale da 69,49 milioni di USD nel 2025 a 351,93 milioni di USD entro il 2035 al 17,61% annuo, la più rapida dei 12 paesi.
Le norme UE sulla deforestazione richiedono la geolocalizzazione degli appezzamenti dal 30 dicembre 2026
Il Regulation (EU) 2023/1115 impone la geolocalizzazione di ogni appezzamento che ha prodotto bovini, cacao, caffè, palma da olio, gomma, soia o legno, e i grandi operatori devono adeguarsi dal 30 dicembre 2026 (Commissione europea, gennaio 2026). Trader come Cargill, Bunge e Louis Dreyfus Company devono conservare i poligoni degli appezzamenti e i registri dei fornitori per milioni di aziende agricole, il che aggiunge una stima di 60-90 milioni di USD annui di hosting per la tracciabilità entro il 2030 nel segmento trader e trasformatori (stima DC Market Insights).
Analisi dei prezzi: quanto spende l’agricoltura per MW di capacità di data center?
Le aziende agricole hanno speso 4,28 milioni di USD per MW di carico IT in uso nel 2025, valore che sale a 5,67 milioni di USD entro il 2035 man mano che i rack GPU acquistano peso.
| Metrica | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Spesa totale per MW in uso (milioni di USD) | 3,70 | 4,28 | 5,06 | 5,67 |
| Hardware IT per MW-anno convenzionale (milioni di USD) | 2,55 | 2,70 | 2,85 | 3,00 |
| Hardware IT per MW-anno IA (milioni di USD) | 8,50 | 8,00 | 7,60 | 7,20 |
| Colocation e hosting (USD per kW-mese) | 170 | 185 | 200 | 212 |
| Carico IT agricolo in uso (MW) | 470 | 650 | 960 | 1.380 |
Riferimenti pubblici: la spesa in ricerca e sviluppo di Deere and Company è stata di 2,31 miliardi di USD nell’esercizio 2025 e il suo software capitalizzato ammontava a 470 milioni di USD (Deere and Company Form 10-K, dicembre 2025); CNH Industrial ha speso 1,03 miliardi di USD in ricerca e sviluppo nel 2025 e gestisce sale di controllo basate su cloud per le unità connesse (CNH Industrial Form 10-K, febbraio 2026); Nutrien ha indicato circa 400 milioni di USD di capitale d’investimento 2026 destinato a prodotti proprietari, ottimizzazione della rete e digitale (Nutrien, febbraio 2026).
Standard e normative: quali regole influenzano la progettazione dei data center per l’agricoltura?
Cinque norme determinano dove si colloca la spesa di 2,78 miliardi di USD in data center per l’agricoltura del 2025, a partire dal diritto UE sui dati agricoli e sulla tracciabilità.
- EU Data Act (Regulation (EU) 2023/2854): si applica dal 12 settembre 2025 e indica le macchine agricole come prodotto connesso, per cui gli agricoltori possono chiedere l’accesso ai dati delle macchine (Commissione europea).
- EU Deforestation Regulation (EU) 2023/1115: geolocalizzazione degli appezzamenti nelle dichiarazioni di due diligence; grandi operatori dal 30 dicembre 2026, micro e piccole imprese dal 30 giugno 2027 (Commissione europea, gennaio 2026).
- CAP Strategic Plans Regulation (EU) 2021/2115: ogni Stato membro deve definire una strategia per le tecnologie digitali in agricoltura, con 60,54 miliardi di EUR di sostegno allo sviluppo rurale per il 2023-2027.
- Implementing Regulation (EU) 2022/1173: Area Monitoring System con dati Copernicus Sentinel per gli aiuti per superficie della CAP.
- India Digital Agriculture Mission: Rs 2.817 crore per AgriStack, il Krishi Decision Support System e le mappe del profilo dei suoli (Press Information Bureau, settembre 2024).
Segmentazione del mercato dei data center per l’agricoltura: quale segmento spende di più?
L’hardware IT è la componente principale con 1,93 miliardi di USD nel 2025, i produttori di macchine agricole il primo utente finale con 833,86 milioni di USD, e i data center aziendali restano il primo modello di implementazione con 1,22 miliardi di USD.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | 1.927,25 | 69,3% | 5.415,12 | 10,88% |
| Servizi di colocation e hosting | 519,48 | 18,7% | 1.860,68 | 13,61% |
| Infrastruttura elettrica e meccanica | 228,80 | 8,2% | 389,16 | 5,46% |
| Costruzione e allestimento | 104,00 | 3,7% | 155,66 | 4,12% |
Per utente finale
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Produttori di macchine agricole | 833,86 | 30,0% | 2.267,98 | 10,52% |
| Aziende di scienze delle colture e sementiere | 611,50 | 22,0% | 1.955,15 | 12,33% |
| Trader e trasformatori di materie prime agricole | 667,09 | 24,0% | 1.485,92 | 8,34% |
| Produttori di fertilizzanti e nutrizione delle colture | 250,16 | 9,0% | 547,44 | 8,15% |
| Aziende agricole, cooperative e piattaforme agtech | 416,92 | 15,0% | 1.564,13 | 14,14% |
Per carico di lavoro
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Agricoltura di precisione e dati macchina | 722,68 | 26,0% | 2.111,57 | 11,32% |
| Genomica e ricerca per il miglioramento genetico | 389,13 | 14,0% | 1.173,09 | 11,67% |
| Supply chain, trading ed ERP | 833,86 | 30,0% | 1.564,12 | 6,49% |
| IA agricola e visione artificiale | 166,77 | 6,0% | 1.720,54 | 26,29% |
| Backup, sicurezza e altri carichi di lavoro | 667,09 | 24,0% | 1.251,30 | 6,49% |
Per modello di implementazione
| Modello di implementazione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | 1.222,99 | 44,0% | 1.876,95 | 4,38% |
| Edge di campo e di stabilimento | 555,91 | 20,0% | 1.798,74 | 12,46% |
| Colocation e cloud privato in hosting | 1.000,63 | 36,0% | 4.144,93 | 15,27% |
DC Exclusive: la scala acri-calcolo delle piattaforme di agricoltura digitale, 3 piattaforme, 923 milioni di acri e 46 MW
Le tre maggiori piattaforme di agricoltura digitale coprono circa 923 milioni di acri e richiedono circa 46,15 MW di carico IT, pari a 197,34 milioni di USD di spesa 2025, secondo un modello DC Market Insights basato su 7 input.
La scala converte la superficie pubblicata da ciascuna piattaforma in carico IT a 0,05 watt per acro attivo, una stima DC Market Insights che comprende log delle macchine, mappe di resa e di applicazione, tasselli di immagini e inferenza dei modelli, e poi la valorizza alla media di mercato di 4,28 milioni di USD per MW nel 2025. Input: i quasi 500 milioni di acri attivi di Deere (Deere and Company, gennaio 2026), gli oltre 250 milioni di acri in abbonamento di FieldView (Bayer, novembre 2024), gli oltre 70 milioni di ettari di Cropwise convertiti a 2,471 acri per ettaro (Syngenta Group, novembre 2025), il fattore watt per acro, il prezzo per MW, e il carico e il totale 2025 del modello di mercato.
| Piattaforma | Base di superficie | Carico IT modellato (MW) | Spesa 2025 (milioni di USD) |
|---|---|---|---|
| John Deere Operations Center | 500,0 milioni di acri (acri attivi) | 25,00 | 106,91 |
| Bayer Climate FieldView | 250,0 milioni di acri (acri in abbonamento) | 12,50 | 53,45 |
| Syngenta Cropwise | 173,0 milioni di acri (70 milioni di ettari) | 8,65 | 36,98 |
Il risultato si legge in due modi. L’hosting delle piattaforme rappresenta solo il 7% circa dei 650 MW di carico agricolo, quindi la maggior parte della capacità serve ancora trading, ERP e miglioramento genetico più che i dati di campo. E ogni 100 milioni di acri che passano su una piattaforma aggiungono circa 5 MW, per cui l’obiettivo di Deere di 300 milioni di acri ad alto coinvolgimento al 2030 conta più per il riaddestramento su GPU che per lo storage.
Quale regione guida il mercato dei data center per l’agricoltura?
Il Nord America è in testa con 1,06 miliardi di USD ovvero il 38,0% del valore 2025; Medio Oriente e Africa cresce più rapidamente con il 14,49% annuo, e l’Asia-Pacifico raggiunge 2,27 miliardi di USD entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 1.056,22 | 38,0% | 2.619,91 | 9,51% |
| Europa | 722,68 | 26,0% | 1.759,64 | 9,31% |
| Asia-Pacifico | 667,09 | 24,0% | 2.267,98 | 13,02% |
| America Latina | 222,36 | 8,0% | 742,96 | 12,82% |
| Medio Oriente e Africa | 111,18 | 4,0% | 430,13 | 14,49% |
Nord America
La spesa nordamericana in data center per l’agricoltura è di 1,06 miliardi di USD nel 2025 e di 2,62 miliardi di USD nel 2035 (9,51%). La regione ospita Deere, Corteva, Cargill, ADM e Nutrien, e l’USDA ERS ha rilevato la guida automatica sul 70% delle grandi aziende a seminativi (dicembre 2024).
Europa
L’Europa cresce da 722,68 milioni di USD a 1,76 miliardi di USD al 9,31% annuo. Il monitoraggio delle superfici della CAP e il Data Act pongono i dati delle particelle e delle macchine sotto le norme UE, e Bayer, BASF, CNH Industrial e Syngenta Group gestiscono il proprio calcolo per la ricerca da hub europei.
Asia-Pacifico
L’Asia-Pacifico sale da 667,09 milioni di USD a 2,27 miliardi di USD al 13,02% annuo. Kubota ha stretto un’alleanza strategica con Microsoft nel 2020 per trasferire la propria infrastruttura IT e i sistemi core su Azure (Kubota, luglio 2020), e AgriStack in India e il piano cinese per l’agricoltura intelligente aggiungono livelli di dati pubblici su cui costruisce l’agribusiness privato.
America Latina
L’America Latina cresce del 12,82% annuo fino a 742,96 milioni di USD. Il Brasile è il terzo paese con 138,98 milioni di USD nel 2025; in un’indagine di Embrapa, Sebrae e INPE (Istituto nazionale di ricerche spaziali) oltre il 70% degli agricoltori ha dichiarato di usare internet per l’attività agricola (Ministero dell’Agricoltura e dell’Allevamento, 2020).
Medio Oriente e Africa
Medio Oriente e Africa è la regione più piccola con 111,18 milioni di USD nel 2025, ma cresce più rapidamente, con il 14,49%, raggiungendo 430,13 milioni di USD entro il 2035 grazie agli Stati del Golfo che finanziano colture in ambiente controllato e riserve di cereali nell’ambito dei piani nazionali di sicurezza alimentare (stima DC Market Insights).
I 12 principali paesi del mercato dei data center per l’agricoltura
Gli Stati Uniti sono in testa con 889,45 milioni di USD nel 2025, e l’India è il grande paese più dinamico con il 17,61% annuo fino a 351,93 milioni di USD entro il 2035.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 889,45 | 2.189,77 | 9,43% |
| 2 | Cina | Asia-Pacifico | 222,36 | 782,06 | 13,40% |
| 3 | Brasile | America Latina | 138,98 | 508,34 | 13,85% |
| 4 | Germania | Europa | 138,98 | 336,29 | 9,24% |
| 5 | Canada | Nord America | 111,18 | 312,82 | 10,90% |
| 6 | Giappone | Asia-Pacifico | 111,18 | 289,36 | 10,04% |
| 7 | Francia | Europa | 97,28 | 242,44 | 9,56% |
| 8 | India | Asia-Pacifico | 69,49 | 351,93 | 17,61% |
| 9 | Svizzera | Europa | 69,49 | 172,05 | 9,49% |
| 10 | Paesi Bassi | Europa | 69,49 | 172,05 | 9,49% |
| 11 | Australia | Asia-Pacifico | 55,59 | 172,05 | 11,96% |
| 12 | Argentina | America Latina | 41,69 | 140,77 | 12,94% |
Svizzera e Paesi Bassi si collocano più in alto rispetto alla loro produzione agricola perché Syngenta Group e diverse case sementiere e di trading gestiscono da lì i propri sistemi globali; il Brasile supera la Germania prima del 2030 man mano che i trader di soia e mais aggiungono sistemi di tracciabilità.
Scenari di previsione: quanto potrebbe valere il mercato dei data center per l’agricoltura nel 2035?
DC Market Insights colloca il mercato dei data center per l’agricoltura 2035 tra 6,55 miliardi di USD e 9,17 miliardi di USD, con uno scenario base di 7,82 miliardi di USD.
| Scenario | Carico IT in uso 2035 (MW) | Quota GPU 2035 | Dimensione del mercato 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Basso | 1.200 | 17% | 6,55 miliardi di USD | 8,95% |
| Base | 1.380 | 22% | 7,82 miliardi di USD | 10,90% |
| Alto | 1.560 | 27% | 9,17 miliardi di USD | 12,68% |
Scenario basso
6,55 miliardi di USD se l’adozione dell’agricoltura di precisione resta vicina al 22% delle aziende agricole statunitensi rilevato dall’USDA NASS nel 2025 e i programmi di editing genomico restano in fase di ricerca.
Scenario base
7,82 miliardi di USD con il carico IT in uso che sale da 650 MW a 1.380 MW e l’IA che raggiunge il 22% di tale carico.
Scenario alto
9,17 miliardi di USD se gli acri attivi raddoppiano entro il 2030 come previsto dall’obiettivo di Deere e i sistemi di tracciabilità UE e indiani funzionano a pieno regime.
Principali attori e quote di mercato: chi spende e chi fornisce nel mercato dei data center per l’agricoltura?
I cinque maggiori utilizzatori di calcolo agricolo, Deere and Company, Bayer, Corteva, Syngenta Group e Cargill, rappresentano circa il 30% della spesa 2025 in data center per l’agricoltura (stima DC Market Insights basata su superfici delle piattaforme, budget di ricerca e informative IT delle società).
- Deere and Company (circa 1 milione di macchine connesse, 2,31 miliardi di USD in ricerca e sviluppo nell’esercizio 2025)
- CNH Industrial (1,03 miliardi di USD in ricerca e sviluppo nel 2025)
- AGCO (proprietaria all’85% di PTx Trimble da aprile 2024)
- Kubota
- Bayer (Climate FieldView, oltre 250 milioni di acri in abbonamento)
- Corteva (oltre 5 petabasi di dati genomici)
- Syngenta Group (Cropwise, oltre 70 milioni di ettari)
- BASF Agricultural Solutions
- Cargill (hub tecnologico di Atlanta con fino a 400 posizioni)
- ADM
- Bunge
- Nutrien (circa 400 milioni di USD di capitale d’investimento 2026, digitale compreso)
- Microsoft (Azure Data Manager for Agriculture, anteprima marzo 2023)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
Concentrazione dell’hosting delle piattaforme, 2025
L’hosting si concentra su due cloud e pochi fornitori di colocation: Bayer e Kubota gestiscono i sistemi core su Microsoft Azure, il motore decisionale di Bayer gira su AWS e il 10-K di Deere descrive data center spesso di proprietà di terzi, ed è per questo che colocation e cloud privato in hosting rappresentano già il 36,0% della spesa 2025.
Sviluppi recenti nel mercato dei data center per l’agricoltura
Sei eventi datati dalla fine del 2025 mostrano i dati agricoli che si spostano verso piattaforme in hosting e pipeline di IA.
- A ottobre 2026 AWS ha documentato il motore decisionale agentico di Bayer Crop Science con oltre 500 configurazioni di modelli (Fonte: Amazon Web Services).
- A settembre 2026 Corteva ha dichiarato oltre 5 petabasi di dati di sequenze genomiche e 145 soluzioni basate su modelli di IA al suo Investor Day (Fonte: Corteva).
- Ad agosto 2026 l’India ha riferito oltre 10,31 crore di ID agricoltore AgriStack (Fonte: Press Information Bureau).
- A febbraio 2026 Nutrien ha indicato circa 400 milioni di USD di capitale d’investimento 2026 destinato a prodotti proprietari, ottimizzazione della rete e digitale (Fonte: Nutrien).
- A gennaio 2026 Deere and Company ha riferito circa 1 milione di macchine connesse, e l’UE ha confermato il 30 dicembre 2026 come data di avvio delle norme sulla deforestazione per i grandi operatori (Fonte: Deere and Company; Commissione europea).
- A novembre 2025 Syngenta Group ha aperto Cropwise agli sviluppatori esterni (Fonte: Syngenta Group).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center per l’agricoltura
Il valore di 2,78 miliardi di USD del 2025 deriva da un modello bottom-up di DC Market Insights basato su 650 MW di carico IT agricolo in uso, circa l’1,4% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation all’interno della base installata di 116 GW, valorizzati componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT agricolo in uso di 470, 650, 960 e 1.380 MW nel 2020, 2025, 2030 e 2035; quota in affitto 25%, 36%, 46% e 53%; quota IA 1%, 5%, 14% e 22%. L’hardware IT costa 2,70 milioni di USD per MW-anno convenzionale e 8,00 milioni di USD per MW-anno IA nel 2025; colocation e hosting costano in media 185 USD per kW-mese, quindi 234 MW in affitto x 185 USD x 12 = 519,48 milioni di USD. La spesa elettrica e meccanica nei siti di proprietà è di 228,80 milioni di USD e quella per costruzione e allestimento di 104,00 milioni di USD. Le stime correlate usano la stessa base: il Mercato dei data center per il retail e il Mercato dei data center per il settore manifatturiero; le sale server di campo e di stabilimento sono un sottoinsieme del Mercato degli edge data center, e i canoni di hosting sono una parte del Mercato della colocation per data center.
Verifiche dei limiti
Tetto 1: 2,78 miliardi di USD sono lo 0,49% del mercato globale dei data center stimato da DC Market Insights in 570,04 miliardi di USD nel 2025, al di sotto di ospitalità (0,8%) e retail (3,0%). Tetto 2: equivalgono allo 0,06% del valore aggiunto agricolo mondiale di circa 4,75 trilioni di USD nel 2025 (World Bank). Soglia minima: l’ammortamento del software di Deere nell’esercizio 2025, pari a 227 milioni di USD, più i 197,34 milioni di USD della scala delle piattaforme restano al di sotto degli 1,45 miliardi di USD dei due maggiori utenti finali. Ogni suddivisione somma il totale in ogni anno, e il CAGR è ricalcolato dagli estremi 2025 e 2035.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Ambito del report
- 02Statistiche chiave del mercato
- 2.1Dimensione del mercato 2025, 2026, 2030 e 2035
- 2.2Segmenti, regioni e paesi principali
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Dimensione del mercato dei data center per l'agricoltura, 2020-2035
- 04Ambito del mercato
- 4.1Spesa inclusa
- 4.2Spesa esclusa
- 4.3Come si combinano i segmenti
- 05Perché le stime differiscono
- 5.1Tabella di confronto dell'ambito
- 5.2Gruppi di acquirenti inclusi
- 06Fattori trainanti del mercato
- 6.11 milione di macchine connesse e 500 milioni di acri attivi per Deere
- 6.2Miglioramento genetico su scala di petabasi
- 6.3Controlli satellitari UE nell'ambito della Politica agricola comune
- 07Tendenze di mercato
- 7.1Bayer gestisce 500 configurazioni di modelli in un motore decisionale agentico
- 7.2Syngenta apre Cropwise agli sviluppatori esterni
- 7.3La Cina punta al 32% di informatizzazione della produzione agricola entro il 2028
- 08Sfide e vincoli del mercato
- 8.1Solo il 22% delle aziende agricole statunitensi ha usato l'agricoltura di precisione nel 2025
- 8.2I trader di materie prime aggiornano l'ERP per fasi
- 09Opportunità di mercato
- 9.1AgriStack in India raggiunge 10,31 crore di ID agricoltore
- 9.2Le norme UE sulla deforestazione richiedono la geolocalizzazione degli appezzamenti dal 30 dicembre 2026
- 10Analisi dei prezzi
- 10.1Spesa per MW, 2020-2035
- 10.2Riferimenti di prezzo pubblici
- 11Standard e normative
- 11.1EU Data Act
- 11.2EU Deforestation Regulation
- 11.3Piani strategici della CAP e monitoraggio delle superfici
- 11.4India Digital Agriculture Mission
- 12Segmentazione del mercato per componente
- 12.1Hardware IT
- 12.2Servizi di colocation e hosting
- 12.3Infrastruttura elettrica e meccanica
- 12.4Costruzione e allestimento
- 13Segmentazione del mercato per utente finale
- 13.1Produttori di macchine agricole
- 13.2Aziende di scienze delle colture e sementiere
- 13.3Trader e trasformatori di materie prime agricole
- 13.4Produttori di fertilizzanti e nutrizione delle colture
- 13.5Aziende agricole, cooperative e piattaforme agtech
- 14Segmentazione del mercato per carico di lavoro
- 14.1Agricoltura di precisione e dati macchina
- 14.2Genomica e ricerca per il miglioramento genetico
- 14.3Supply chain, trading ed ERP
- 14.4IA agricola e visione artificiale
- 14.5Backup, sicurezza e altri carichi di lavoro
- 15Segmentazione del mercato per modello di implementazione
- 15.1Data center aziendali
- 15.2Edge di campo e di stabilimento
- 15.3Colocation e cloud privato in hosting
- 16DC Exclusive: la scala acri-calcolo delle piattaforme di agricoltura digitale
- 16.1John Deere Operations Center
- 16.2Bayer Climate FieldView
- 16.3Syngenta Cropwise
- 17Analisi regionale
- 17.1Nord America
- 17.2Europa
- 17.3Asia-Pacifico
- 17.4America Latina
- 17.5Medio Oriente e Africa
- 18Analisi per paese
- 18.1Stati Uniti
- 18.2Cina
- 18.3Brasile
- 18.4Germania
- 18.5Canada
- 18.6Giappone
- 18.7Francia
- 18.8India
- 18.9Svizzera
- 18.10Paesi Bassi
- 18.11Australia
- 18.12Argentina
- 19Scenari di previsione
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Principali attori e quote di mercato
- 20.1Deere and Company
- 20.2CNH Industrial
- 20.3AGCO
- 20.4Kubota
- 20.5Bayer
- 20.6Corteva
- 20.7Syngenta Group
- 20.8BASF Agricultural Solutions
- 20.9Cargill
- 20.10ADM
- 20.11Bunge
- 20.12Nutrien
- 20.13Microsoft
- 20.14Amazon Web Services
- 20.15Google Cloud
- 20.16Dell Technologies
- 20.17Hewlett Packard Enterprise
- 20.18Concentrazione dell'hosting delle piattaforme, 2025
- 21Sviluppi recenti
- 21.1Sviluppi, da novembre 2025 a ottobre 2026
- 22Metodologia di ricerca
- 22.1Input del modello
- 22.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center per l'agricoltura, 2020-2035 (miliardi di USD)
- Tabella 1Quadro del mercato dei data center per l'agricoltura
- Tabella 2Confronto dell'ambito
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Scala acri-calcolo delle piattaforme di agricoltura digitale
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
3,16 miliardi di USD nel 2026, in crescita del 13,70% rispetto ai 2,78 miliardi di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 7,82 miliardi di USD entro il 2035, con un CAGR del 10,90% dal 2025.
Del 10,90% annuo dal 2025 al 2035, dopo il 9,81% annuo dal 2020 al 2025, mentre il carico IT agricolo in uso sale da 650 MW a 1.380 MW e la quota dell’IA passa dal 5% al 22%.
Nel 2025 sono stati spesi 2,78 miliardi di USD in capacità di data center che produttori di macchine agricole, aziende di scienze delle colture, trader di materie prime, produttori di fertilizzanti, aziende agricole e piattaforme agtech possiedono o affittano. Non sono conteggiati i canoni del cloud pubblico, i sensori di campo e gli stabilimenti di trasformazione alimentare.
Circa 1 milione di macchine connesse e quasi 500 milioni di acri attivi alimentano il John Deere Operations Center, che archivia i dati all’edge e in data center cloud. I produttori di macchine agricole spendono 833,86 milioni di USD in capacità di data center nel 2025.
389,13 milioni di USD della spesa 2025 servono la genomica e la ricerca per il miglioramento genetico, in crescita dell’11,67% annuo: la sola Corteva ha dichiarato oltre 5 petabasi di dati di sequenze genomiche e 145 soluzioni basate su modelli di IA a settembre 2026.
IA agricola e visione artificiale cresce più rapidamente, con il 26,29% annuo, fino a 1,72 miliardi di USD entro il 2035; tra i modelli di implementazione è in testa colocation e cloud privato in hosting con il 15,27%.
Circa 46 MW secondo la scala acri-calcolo di DC Market Insights: circa 923 milioni di acri su Deere, FieldView e Cropwise x 0,05 watt per acro, pari a circa 197,34 milioni di USD di spesa 2025.
Il Nord America, con 1,06 miliardi di USD ovvero il 38,0% del valore 2025. Medio Oriente e Africa cresce più rapidamente con il 14,49% annuo, e l’India è il grande paese più dinamico con il 17,61%.
69,49 milioni di USD nel 2025, in crescita fino a 351,93 milioni di USD entro il 2035 al 17,61% annuo, mentre AgriStack ha superato 10,31 crore di ID agricoltore ad agosto 2026 nell’ambito della Digital Agriculture Mission da Rs 2.817 crore.
I 3,16 miliardi di USD del 2026 contano solo la capacità che le aziende agricole possiedono o affittano. Le stime sulla smart agriculture che aggiungono sistemi di guida, sensori, droni, software agricolo o trasformazione alimentare risultano molte volte più grandi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.