
Australischer Markt für Rechenzentrumsinfrastruktur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
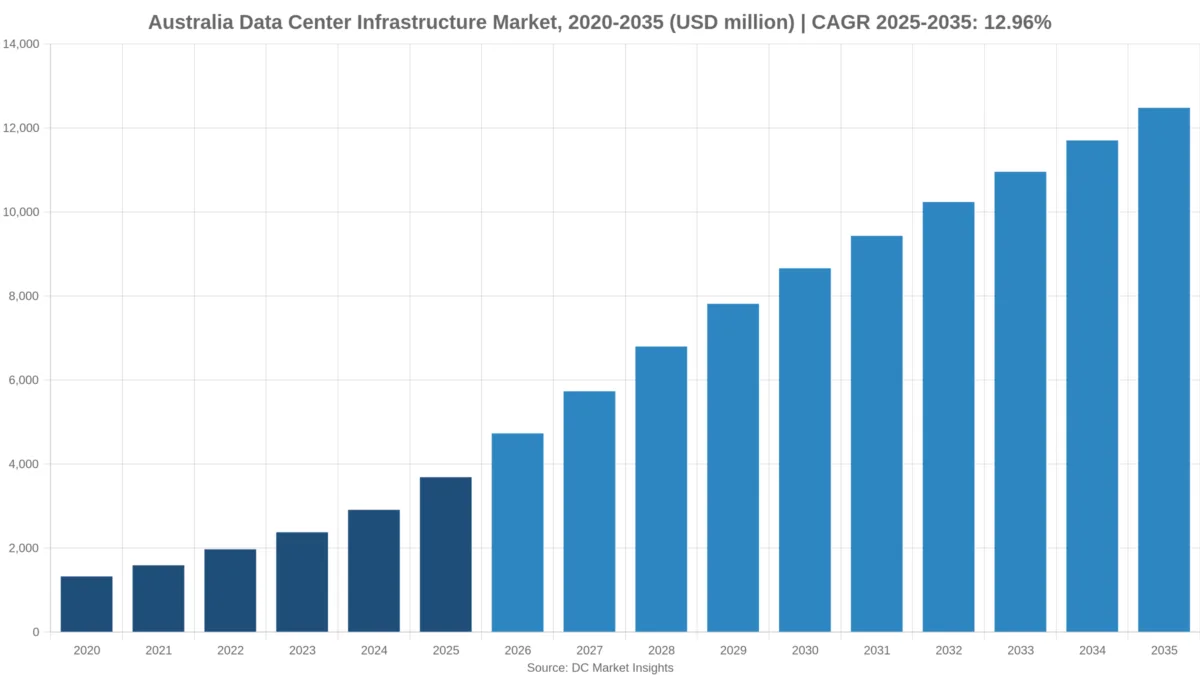
Australischer Markt für Rechenzentrumsinfrastruktur: 2025 lag das Marktvolumen bei USD 3,690.0 Mio.; bis 2035 soll es bei einer CAGR von 12.96 % auf USD 12.48 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Preisanalyse
- 05Standards und Regulierung
- 06Marktsegmentierung nach Komponente
- 07Marktsegmentierung nach Projekttyp
- 08Marktsegmentierung nach Rechenzentrumstyp
- 09Marktsegmentierung nach Rack-Dichte
- 10DC Exclusive: Das Kapazitätsregister für Sydney und Melbourne
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der australische Markt für Rechenzentrumsinfrastruktur wird 2026 auf 4,73 Mrd. USD bewertet und soll bis 2035 ausgehend von 3,69 Mrd. USD im Jahr 2025 auf 12,48 Mrd. USD wachsen, was einer CAGR von 12,96 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Die australische Rechenzentrumsinfrastruktur umfasst Schaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Kältemaschinen, Flüssigkeitskühlkreisläufe, Gebäude, Racks und Überwachungssoftware, die in australischen Rechenzentren installiert sind, nicht jedoch die darin betriebenen Server. Die Ausgaben folgen hier der Netzanschluss-Warteschlange rund um Sydney und Melbourne: Der Australian Energy Market Operator (AEMO) zählte im FY2026 rund 5 Terawattstunden (TWh) Rechenzentrumsverbrauch im National Electricity Market, davon 66 % in New South Wales und 30 % in Victoria, und erwartet in seinem Step-Change-Szenario bis FY2030 rund 15 TWh (Quelle: AEMO 2026 Electricity Statement of Opportunities). Allein NEXTDC, der in Sydney ansässige und an der Australian Securities Exchange (ASX) notierte Betreiber, steigerte die vertraglich gebundene Kapazität im FY2026 von 244,8 MW auf 740,1 MW und stellte für FY2027 Investitionen von 5,25 Mrd. A$ bis 5,75 Mrd. A$ in Aussicht, sodass bereits verkaufte Hallen nun ausgebaut werden (Quelle: NEXTDC FY26-Ergebnisse, 27. August 2026). Die Herleitung für 2025: 300 MW neue IT-Kapazität × 10,50 Mio. USD Infrastruktur je MW = 3,15 Mrd. USD Neubau, zuzüglich 1.283,7 MW installiert × 0,42 Mio. USD je MW und Jahr = 539,14 Mio. USD für Modernisierungen. Racks über 40 Kilowatt (kW) sind mit 26,31 % pro Jahr das am schnellsten wachsende Segment, und Queensland ist mit 18,40 % pro Jahr die am schnellsten wachsende Region, weil Standorte in Brisbane außerhalb der Anschluss-Warteschlangen von Sydney und Melbourne liegen.
Australische Rechenzentrumsinfrastruktur in Zahlen: Wie viel werden australische Standorte 2026 ausgeben?
DC Market Insights beziffert die Ausgaben für Rechenzentrumsinfrastruktur in Australien 2026 auf 4,73 Mrd. USD, 28,25 % mehr als die 3,69 Mrd. USD im Jahr 2025.
- Marktgröße 2025: 3,69 Mrd. USD; 2026: 4,73 Mrd. USD; 2030: 8,66 Mrd. USD; 2035: 12,48 Mrd. USD.
- CAGR 2025-2035: 12,96 % im Basisszenario; die Spanne für 2035 reicht von 9,23 Mrd. USD (niedriges Szenario, 9,60 %) bis 15,96 Mrd. USD (hohes Szenario, 15,78 %).
- Infrastruktur je neuem MW im Jahr 2025: 10,50 Mio. USD, rund 16,15 Mio. A$ bei 1 A$ = 0,65 USD (Schätzung von DC Market Insights).
- Größte Komponente: elektrische Infrastruktur mit 1,20 Mrd. USD bzw. 32,53 % der Ausgaben 2025.
- Am schnellsten wachsendes Segment: Racks über 40 kW, von 664,05 Mio. USD auf 6,86 Mrd. USD, 26,31 % pro Jahr.
- Größter Rechenzentrumstyp: Hyperscale- und Cloud-Campusse mit 1,77 Mrd. USD (48,00 %).
- Führende Region: New South Wales mit 2,29 Mrd. USD (62,00 %); am schnellsten wachsende Region: Queensland mit 18,40 % pro Jahr.
- Größter Standort: Western Sydney (Eastern Creek und Kemps Creek) mit 1,11 Mrd. USD im Jahr 2025.
- Installierte IT-Kapazität: rund 1.571 MW Ende 2025, rund 3.999 MW im Jahr 2030 und rund 7.226 MW bis 2035 (Schätzung von DC Market Insights).
- Marktführer: Schneider Electric, Vertiv, ABB, Eaton und Siemens liefern rund 41 % des Werts der Elektro- und Kühltechnik (Schätzung von DC Market Insights).
Zusammenfassung: Wie erreichten die Ausgaben für australische Rechenzentrumsinfrastruktur 2025 3,69 Mrd. USD?
Der australische Markt für Rechenzentrumsinfrastruktur wurde 2020 auf 1,33 Mrd. USD bewertet, erreichte 2025 3,69 Mrd. USD und soll bis 2035 mit einer CAGR von 12,96 % im Prognosezeitraum auf 12,48 Mrd. USD wachsen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3,69 Mrd. USD |
| Marktgröße 2026 | 4,73 Mrd. USD |
| CAGR 2025-2035 | 12,96 % |
| Marktgröße 2035 | 12,48 Mrd. USD |
Die Ausgaben stiegen von 2020 bis 2025 um 22,67 % pro Jahr, weil die jährlich in Betrieb genommene neue IT-Kapazität von 120 MW auf 300 MW wuchs, während Hyperscale-Campusse in Western Sydney und im Westen Melbournes den Großteil der neuen Hallen belegten. Nach 2025 verlangsamt sich das Wachstum auf 12,96 % pro Jahr, obwohl die Zubauten bis 2030 620 MW pro Jahr erreichen, weil die Basis größer ist und der Anschlussprozess von AEMO bestimmt, wie schnell Last hinzukommen kann: Ende März 2026 warteten 11 Projekte mit 5,4 Gigawatt (GW) maximaler Nachfrage im Übertragungsnetz-Anschlussprozess (Quelle: AEMO, 1. Juni 2026).
Was umfasst die australische Rechenzentrumsinfrastruktur, und wo endet sie?
Die australische Rechenzentrumsinfrastruktur umfasst 3,69 Mrd. USD an Ausgaben im Jahr 2025 für die physischen Systeme, die IT-Geräte in australischen Rechenzentren mit Strom versorgen, kühlen, unterbringen und überwachen.
Enthalten
- Elektrische Infrastruktur: Hochspannungsanschlüsse und Umspannwerke vor Ort, Transformatoren, Schaltanlagen, USV-Systeme, Batterien, Stromschienen, Stromverteilereinheiten sowie Diesel- oder Gasgeneratoren.
- Mechanische und Kühlinfrastruktur: Kältemaschinen, Kühltürme, Umluftklimageräte für Rechnerräume, Kühlmittelverteilereinheiten und Direct-to-Chip-Verrohrung.
- Gebäudehülle und Tiefbau: Tragwerk, Brandschutz, physische Sicherheit und Erschließungsarbeiten für die Datenhalle.
- Racks, Verkabelung und White-Space-Ausbau; DCIM, Überwachung und Lebenszyklus-Modernisierungen am installierten Bestand.
Ausgeschlossen
- Server, Speicher und Netzwerk-Switches, Grundstücke, Stromrechnungen, Colocation-Mieten und Cloud-Umsätze. Software für das Rechenzentrumsinfrastruktur-Management, die als eigenständiges Produkt verkauft wird, wird gesondert im australischen Markt für Rechenzentrumsinfrastruktur-Management (DCIM) erfasst; diese Ausgabe zählt nur die mit jeder Halle installierte Überwachungsebene.
Fünf Aufteilungen einer australischen Gesamtsumme
Jede Aufteilung (Komponente, Projekttyp, Rechenzentrumstyp, Rack-Dichte und Region) ergibt dieselben 3,69 Mrd. USD im Jahr 2025 und 12,48 Mrd. USD im Jahr 2035. Der australische Rechenzentrumsmarkt rechnet IT-Ausrüstung und Dienstleistungen zu diesen Gebäudesystemen hinzu.
Warum erreichen Schätzungen zum australischen Markt für Rechenzentrumsinfrastruktur das Zwei- bis Dreifache dieses Werts?
Veröffentlichte Zahlen zur australischen Rechenzentrumsinfrastruktur reichen von rund 3 Mrd. USD bis über 10 Mrd. USD pro Jahr; DC Market Insights setzt 2026 mit 4,73 Mrd. USD an, weil nur Gebäudesysteme gezählt werden.
Breitere Definitionen rechnen Server und Speicher hinzu, was die Summe mit dem Einzug von GPU-Clustern verdoppeln kann; sie addieren Grundstücke und Netzanschlussentgelte, die an Netzbetreiber gezahlt werden; und manche zählen den vollen Wert eines Campus im Jahr seiner Ankündigung statt beim Ausbau der Hallen. Die frühere Ausgabe von DC Market Insights zählte auch IT- und Netzwerk-Hardware und setzte 2025 mit 5,81 Mrd. USD an; diese Ausgabe nimmt IT-Ausrüstung heraus und baut die Summe aus Megawatt auf.
| Element | In dieser Ausgabe | Begründung |
|---|---|---|
| Strom, Kühlung, Gebäudehülle, Racks | Ja: 3,15 Mrd. USD Neubau 2025 | Installiert je MW neuer IT-Kapazität |
| Lebenszyklus-Modernisierungen und Überwachung | Ja: 539,14 Mio. USD | Wiederkehrende Ausgaben am installierten Bestand |
| Server, Speicher, Netzwerktechnik | Nein | IT-Ebene, erfasst im australischen Rechenzentrumsmarkt |
| Grundstücke und Netzanschlussentgelte | Nein | An Grundeigentümer und Netzbetreiber gezahlt |
| Strom und Miete | Nein | Betriebskosten, keine Infrastruktur |
Kleine und mittlere Unternehmen, Universitäten und staatliche Behörden sind als Käufer von Unternehmens- und Edge-Hallen erfasst; ihre Ausgaben 2025 betragen 737,83 Mio. USD. Integrierte IT- und Netzwerkinfrastruktur, softwaredefinierte Systeme und Managed Services liegen aus den oben genannten Gründen außerhalb des Umfangs.
Markttreiber: Welche australischen Projekte und Regeln treiben die Infrastrukturaufträge nach oben?
Drei für den australischen Markt für Rechenzentrumsinfrastruktur spezifische Kräfte heben die Ausgaben von 3,69 Mrd. USD im Jahr 2025 auf 8,66 Mrd. USD im Jahr 2030.
NEXTDC verdreifacht die vertraglich gebundene Kapazität auf 740,1 MW und plant 5,25-5,75 Mrd. A$ Investitionen im FY2027
NEXTDC meldete zum Ende des FY2026 eine vertraglich gebundene Pro-forma-Auslastung von 740,1 MW, nach 244,8 MW, bei einer gebauten Kapazität von 287,9 MW und einer abgerechneten Auslastung von 175,0 MW; S4 Sydney wurde auf 365 MW aufgestockt, und M5 Melbourne ist mit bis zu 1,2 GW geplant (Quelle: NEXTDC FY26-Ergebnisse, ASX, 27. August 2026). Die Lücke von rund 452 MW zwischen vertraglich gebundener und gebauter Kapazität ist Infrastruktur, die noch beschafft werden muss: Bei 10,69 Mio. USD je MW im Jahr 2026 entspricht sie rund 4,83 Mrd. USD an Elektro-, Kühl- und Gebäudearbeiten (Schätzung von DC Market Insights). Die Zahlen stehen in der Ergebnismitteilung von NEXTDC zum FY26.
CDCs 555-MW-Vertrag verdoppelt den Auftragsbestand auf über 1 GW
CDC Data Centres, mehrheitlich im Besitz von Infratil, meldete 671 MW in Betrieb, 572 MW im Bau und eine Pipeline von 2,9 GW und unterzeichnete einen 555-MW-Vertrag mit einem US-Kunden mit Investment-Grade-Rating zur Lieferung im FY2028-29, der die vertraglich gebundene Kapazität auf über 1 GW hebt (Quelle: Infratil, 5. Mai 2026). Allein die 572 MW im Bau stehen bei den Infrastrukturinhalten je MW von 2026 für rund 6,11 Mrd. USD an Infrastruktur (Schätzung von DC Market Insights).
Hyperscaler-Programme: AWS mit 20 Mrd. A$ bis 2029 und OpenAI in Eastern Creek
Amazon kündigte am 14. Juni 2025 an, von 2025 bis 2029 20 Mrd. A$ in den Ausbau der australischen Rechenzentrumsinfrastruktur zu investieren, und NEXTDC und OpenAI unterzeichneten am 5. Dezember 2025 eine unverbindliche Absichtserklärung für einen KI-Campus in S7 Eastern Creek (NEXTDCs siebter Standort in Sydney), dessen erste Phase in der zweiten Jahreshälfte 2027 erwartet wird (Quelle: Amazon; ASX-Mitteilung von NEXTDC). Hyperscale- und Cloud-Campusse wachsen von 1,77 Mrd. USD auf 7,24 Mrd. USD, 15,12 % pro Jahr.
Markttrends: Wie verändern sich australische Datenhallen zwischen 2025 und 2035?
Die australische Rechenzentrumsinfrastruktur bewegt sich hin zu höherer Rack-Dichte, Zusagen für eigene saubere Energie und Kapazität in Melbourne, was die Infrastruktur je MW gemeinsam von 10,50 Mio. USD im Jahr 2025 auf 12,55 Mio. USD im Jahr 2035 anhebt.
Flüssigkeitsgekühlte KI-Hallen erreichen bis 2035 55 % der Ausgaben
Racks über 40 kW steigen von 18,00 % der Ausgaben 2025 auf 55,00 % im Jahr 2035, 26,31 % pro Jahr, weil GPU-Cluster wie der geplante S7-Campus Direct-to-Chip-Kühlung und höher ausgelegte Stromversorgungsstränge benötigen (Schätzung von DC Market Insights).
Melbournes Westen gewinnt Anteile
AEMOs Quarterly Energy Dynamics für Q1 2026 meldeten eine durchschnittliche Rechenzentrumsnachfrage in Victoria von 187 MW, 94 % mehr als die 96 MW ein Jahr zuvor, gegenüber 398 MW in New South Wales, ein Plus von 18 % (Quelle: AEMO, April 2026). Der Anteil Victorias an den Infrastrukturausgaben steigt bis 2035 von 27,00 % auf 32,80 %.
Neue saubere Erzeugung als Genehmigungsvoraussetzung
Die National Expectations for Data Centres and AI Infrastructure des Commonwealth vom 23. März 2026 verlangen von neuen Anlagen, neue und zusätzliche saubere Erzeugung oder Speicher zu sichern und den Wasserverbrauch zu minimieren, was Batterien vor Ort und Kühlung im geschlossenen Kreislauf in den Ausbau 2026-2030 von 28,38 Mrd. USD drängt (Quelle: Department of Industry, Science and Resources).
Marktherausforderungen: Was könnte die Aufträge für australische Rechenzentrumsinfrastruktur bremsen?
Netzanschluss und Stromkosten sind die beiden Grenzen der Ausgaben für australische Rechenzentrumsinfrastruktur, die DC Market Insights für 2030 bei 620 MW neuer IT-Kapazität ansetzt statt bei der Entwicklungspipeline von 67 GW.
Eine Pipeline von 67 GW bei 27 % Nutzung der Netzanschlüsse
AEMO zählt 225 Rechenzentrumsprojekte mit zusammen 67 GW Kapazität in Entwicklung, während bereits gewährte Anschlusskapazität im FY2026 im Durchschnitt nur zu rund 27 % genutzt wurde (Quelle: AEMO 2026 Electricity Statement of Opportunities). Nur ein Bruchteil der Pipeline wird gebaut: Die 6.040 MW Zubau des Modells von 2026 bis 2035 entsprechen rund 9,0 % davon.
Schwankungen der Großhandelspreise
Der durchschnittliche Großhandels-Spotpreis im National Electricity Market lag im Q3 2025 bei 87 A$ je Megawattstunde (MWh) und im Q1 2026 bei 73 A$/MWh (Quelle: AEMO Quarterly Energy Dynamics). Eine 20-MW-Halle mit 60 % Last verbraucht rund 105 Gigawattstunden pro Jahr, sodass jede Bewegung um 10 A$/MWh ihre Stromrechnung um rund 1,05 Mio. A$ verändert, was Designentscheidungen in Richtung Kühlung mit niedrigerer Power Usage Effectiveness (PUE) lenkt.
Marktchancen: Wo können Lieferanten Aufträge für australische Rechenzentrumsinfrastruktur gewinnen?
Die beiden größten Chancen für Lieferanten australischer Rechenzentrumsinfrastruktur sind Lebenszyklusarbeiten am installierten Bestand und Hochdichte-Ausbauten mit einem Wert von 3,19 Mrd. USD bzw. 6,86 Mrd. USD im Jahr 2035.
Modernisierung des installierten Bestands: von 539,14 Mio. USD auf 3,19 Mrd. USD
Die Ausgaben für Nachrüstung und Lebenszyklus wachsen um 19,47 % pro Jahr, da die installierte IT-Kapazität von rund 1.571 MW auf rund 7.226 MW steigt und die 2015-2020 gebauten Hallen ihren ersten Austauschzyklus für USV und Kältemaschinen erreichen.
Ausbau vertraglich gebundener, aber noch nicht gebauter Hallen
Die 537 MW in Entwicklung bei NEXTDC und die 572 MW im Bau bei CDC ergeben zusammen rund 1.109 MW, nahe an den 1.350 MW, die das Modell 2026-2028 hinzufügt; dieses Dreijahresfenster ist 14,72 Mrd. USD an Neubau wert.
Was kostet Rechenzentrumsinfrastruktur je MW in Australien?
Australische Rechenzentrumsinfrastruktur kostete 2025 10,50 Mio. USD für Strom, Kühlung, Gebäudehülle und Ausbau je MW neuer IT-Kapazität, ein Modellpreis von DC Market Insights, der bis 2035 auf 12,55 Mio. USD je MW steigt.
| Position | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Infrastruktur je neuem MW (Mio. USD) | 9,60 | 10,50 | 11,48 | 12,55 |
| Lebenszyklus je installiertem MW und Jahr (Mio. USD) | 0,39 | 0,42 | 0,45 | 0,49 |
| Neue IT-Kapazität (MW) | 120 | 300 | 620 | 740 |
Der Infrastrukturinhalt je MW 2025 teilt sich auf in Elektrotechnik 4,00 Mio. USD, Mechanik und Kühlung 2,90 Mio. USD, Gebäudehülle und Tiefbau 2,50 Mio. USD sowie Racks und Ausbau 1,10 Mio. USD. Ein öffentlicher Anker: NEXTDCs Investitionen im FY2026 von 3,40 Mrd. A$ (rund 2,21 Mrd. USD) entsprechen 54 % der Neubauausgaben des Modells für das ganze Land im Jahr 2026 von 4,06 Mrd. USD und enthalten Grundstücke und Powered Shells, die diese Ausgabe erst beim Ausbau der Hallen zählt (Quelle: NEXTDC FY26-Ergebnisse).
Welche australischen Regeln prägen das Design von Rechenzentrumsinfrastruktur?
Fünf Regelwerke bestimmen, wie Australiens Ausgaben für Rechenzentrumsinfrastruktur von 4,73 Mrd. USD im Jahr 2026 geplant und genehmigt werden.
- National Expectations for Data Centres and AI Infrastructure (23. März 2026): kein Aufwärtsdruck auf die Energiepreise, neue saubere Erzeugung oder Speicher, geringer Wasserverbrauch (Quelle: Department of Industry, Science and Resources).
- New South Wales (NSW) Data Centre Policy Framework (Entwurf, Konsultation vom 17. August bis 14. September 2026): Projekte, die die Energie- und Wasseranforderungen erfüllen, werden innerhalb von 75 Tagen geprüft; die Pipeline für State Significant Development umfasst 19 Projekte im Wert von 50,3 Mrd. A$ (Quelle: Infrastructure NSW).
- Der von AEMO und den Übertragungsnetzbetreibern durchgeführte Anschlussprozess nach den National Electricity Rules, der festlegt, wann Hochspannungsschaltanlagen und Umspannwerke bestellt werden.
- Das Hosting Certification Framework der Digital Transformation Agency für Standorte mit Regierungsdaten, das Sicherheitszonierung und Unternehmens- und Regierungshallen in souveränem Besitz vorantreibt.
- National Construction Code und die Verdrahtungsregeln AS/NZS 3000 für Bau- und Elektroarbeiten sowie NABERS-Bewertungen für die Energieeffizienz von Rechenzentren.
Welches Segment der australischen Rechenzentrumsinfrastruktur hat den größten Wert?
Die elektrische Infrastruktur hat mit 1,20 Mrd. USD im Jahr 2025 bzw. 32,53 % des Markts den größten Wert in der australischen Rechenzentrumsinfrastruktur, während Racks über 40 kW mit 26,31 % pro Jahr am schnellsten wachsen.
Nach Komponente
Elektrische Systeme führen, weil jeder australische Campus über 50 MW ein eigenes Hochspannungs-Umspannwerk benötigt; DCIM, Überwachung und Lebenszyklus wachsen mit dem installierten Bestand am schnellsten mit 19,47 %.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 1.200,00 | 32,53 % | 3.538,10 | 11,42 % |
| Mechanische und Kühlinfrastruktur | 870,00 | 23,58 % | 2.565,12 | 11,42 % |
| Gebäudehülle und Tiefbau | 750,00 | 20,33 % | 2.211,31 | 11,42 % |
| Racks, Verkabelung und White-Space-Ausbau | 330,00 | 8,95 % | 972,98 | 11,42 % |
| DCIM, Überwachung und Lebenszyklus-Modernisierungen | 539,14 | 14,61 % | 3.193,59 | 19,47 % |
Nach Projekttyp
Neubau macht 85,39 % der Ausgaben 2025 aus; Nachrüstung und Lebenszyklus wachsen mit 19,47 % pro Jahr schneller.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 3.150,00 | 85,39 % | 9.287,50 | 11,42 % |
| Nachrüstung und Lebenszyklus | 539,14 | 14,61 % | 3.193,59 | 19,47 % |
Nach Rechenzentrumstyp
Hyperscale- und Cloud-Campusse wachsen um 15,12 % pro Jahr; Unternehmens- und Regierungshallen wachsen nur um 5,40 %, da Behörden und Unternehmen zu Colocation und Cloud wechseln.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Campusse | 1.770,79 | 48,00 % | 7.239,03 | 15,12 % |
| Colocation und Wholesale | 1.180,52 | 32,00 % | 3.744,33 | 12,24 % |
| Unternehmen und Regierung | 516,48 | 14,00 % | 873,68 | 5,40 % |
| Edge und Telekommunikation | 221,35 | 6,00 % | 624,05 | 10,92 % |
Nach Rack-Dichte
Die Ausgaben für Hallen unter 15 kW je Rack bleiben bei rund 1,66 Mrd. USD pro Jahr, während Hallen über 40 kW 2035 6,86 Mrd. USD erreichen.
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 15 kW je Rack | 1.660,11 | 45,00 % | 1.747,35 | 0,51 % |
| 15 bis 40 kW je Rack | 1.364,98 | 37,00 % | 3.869,14 | 10,98 % |
| Über 40 kW je Rack | 664,05 | 18,00 % | 6.864,60 | 26,31 % |
DC Exclusive: Das Kapazitätsregister für Sydney und Melbourne, 2.089 MW gebaut oder im Bau bei drei börsennotierten Betreibern
Für Lieferanten australischer Rechenzentrumsinfrastruktur verfolgt DC Market Insights 2.089 MW Kapazität, die NEXTDC, CDC und Macquarie Technology als gebaut oder im Bau melden, ein Modell von DC Market Insights auf Basis von 9 Eingangswerten aus ihren Berichten von 2026, und bewertet den noch nicht gebauten Teil mit dem Infrastrukturinhalt je MW von 2026.
| Betreiber und Standort | Gebaut oder in Betrieb (MW) | Im Bau oder in Entwicklung (MW) | Noch zu beschaffende Infrastruktur (Mio. USD, Schätzung von DC Market Insights) | Quelle |
|---|---|---|---|---|
| NEXTDC (alle Standorte; S4 Sydney 365 MW, M5 Melbourne mit bis zu 1,2 GW geplant) | 287,9 | 537,0 | 5.739,99 | NEXTDC FY26-Ergebnisse, 27. Aug. 2026 |
| CDC Data Centres (Canberra, Sydney, Melbourne; Konzernsummen einschließlich Neuseeland) | 671,0 | 572,0 | 6.114,11 | Infratil, 5. Mai 2026 |
| Macquarie Technology (Macquarie Park, IC3 SuperWest 47 MW) | 21,0 | 47,0 | 502,38 | Macquarie Technology ASX, 26. Aug. 2026 |
| Summe, drei Betreiber | 979,9 | 1.156,0 | 12.356,48 | DC Market Insights |
Die 1.156 MW in Entwicklung bei den drei Betreibern entsprechen rund 86 % der 1.350 MW neuer IT-Kapazität, die das Modell 2026-2028 landesweit hinzufügt; der Rest stammt von AirTrunk, Equinix, Amazon Web Services, Microsoft und kleineren Betreibern. Ihr gemeinsamer gebauter Bestand (CDCs Konzernzahl enthält die Standorte in Auckland) von rund 980 MW entspricht rund 62 % der 1.571 MW, die das Modell Ende 2025 als installiert zählt. Der für Lieferanten maßgebliche Auftragsbestand sind daher die 1.156 MW in Entwicklung mit einem Wert von rund 12,36 Mrd. USD für Strom, Kühlung, Gebäudehülle und Ausbau.
Wie verteilen sich die Ausgaben für Rechenzentrumsinfrastruktur auf die australischen Bundesstaaten?
New South Wales führt die australische Rechenzentrumsinfrastruktur mit 2,29 Mrd. USD im Jahr 2025 bzw. 62,00 % der Ausgaben an, und Queensland wächst mit 18,40 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| New South Wales | 2.287,27 | 62,00 % | 6.365,36 | 10,78 % |
| Victoria | 996,07 | 27,00 % | 4.093,80 | 15,18 % |
| Queensland | 184,46 | 5,00 % | 998,49 | 18,40 % |
| Western Australia | 166,01 | 4,50 % | 748,87 | 16,26 % |
| South Australia, ACT, Tasmanien und Northern Territory | 55,34 | 1,50 % | 274,58 | 17,37 % |
New South Wales
New South Wales gibt 2025 2,29 Mrd. USD und 2035 6,37 Mrd. USD aus, 10,78 % pro Jahr. Western Sydney beherbergt die größten Campusse, darunter NEXTDC S4 mit 365 MW und den KI-Standort S7 Eastern Creek, und NSW stellte 66 % der Rechenzentrumsnachfrage im National Electricity Market im FY2026 (Quelle: AEMO). Sein Anteil sinkt von 62,00 % auf 51,00 %, weil die Anschluss-Warteschlangen hier am längsten sind.
Victoria
Victoria gibt 2025 996,07 Mio. USD und 2035 4,09 Mrd. USD aus, 15,18 % pro Jahr. Die Rechenzentrumsnachfrage in Victoria lag im Q1 2026 im Durchschnitt bei 187 MW, 94 % mehr als ein Jahr zuvor (Quelle: AEMO), und NEXTDC plant M5 Melbourne mit bis zu 1,2 GW; Melbourne West wird zum zweitgrößten Standort.
Queensland
Queensland gibt 2025 184,46 Mio. USD und 2035 998,49 Mio. USD aus, 18,40 % pro Jahr. Brisbane wächst am schnellsten, weil Grundstücke und Anschlusspunkte außerhalb der Warteschlangen von Sydney und Melbourne verfügbar sind; sein Anteil steigt von 5,00 % auf 8,00 %.
Western Australia
Western Australia gibt 2025 166,01 Mio. USD und 2035 748,87 Mio. USD aus, 16,26 % pro Jahr. Standorte in Perth laufen über das separate South West Interconnected System, wo AEMO zusätzlich zu den im Juni 2026 gemeldeten 162 Rechenzentren landesweit 15 weitere zählt (Quelle: AEMO).
South Australia, ACT, Tasmanien und Northern Territory
South Australia, ACT, Tasmanien und Northern Territory geben 2025 55,34 Mio. USD und 2035 274,58 Mio. USD aus, 17,37 % pro Jahr. Canberras souveräne und Regierungshallen führen diese Gruppe an; Adelaide, Hobart und Darwin steuern kleine Edge-Standorte und Anlandestellen für Seekabel bei.
Welche australischen Standorte führen bei den Ausgaben für Rechenzentrumsinfrastruktur?
Western Sydney (Eastern Creek und Kemps Creek) führt bei den Ausgaben für australische Rechenzentrumsinfrastruktur mit 1,11 Mrd. USD im Jahr 2025, und Brisbane ist mit 18,40 % pro Jahr der am schnellsten wachsende große Standort.
| Rang | Standort | Bundesstaatengruppe | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Western Sydney (Eastern Creek und Kemps Creek) | New South Wales | 1.106,74 | 3.744,33 | 12,96 % |
| 2 | Melbourne West (Derrimut und Truganina) | Victoria | 627,15 | 2.970,50 | 16,83 % |
| 3 | Macquarie Park | New South Wales | 442,70 | 998,49 | 8,47 % |
| 4 | Übriges New South Wales | New South Wales | 405,81 | 998,49 | 9,42 % |
| 5 | Sydney Inner South (Alexandria und Mascot) | New South Wales | 332,02 | 624,05 | 6,51 % |
| 6 | Melbourne Docklands und Port Melbourne | Victoria | 258,24 | 748,87 | 11,23 % |
| 7 | Brisbane | Queensland | 184,46 | 998,49 | 18,40 % |
| 8 | Perth | Western Australia | 166,01 | 748,87 | 16,26 % |
| 9 | Übriges Victoria | Victoria | 110,67 | 374,43 | 12,96 % |
| 10 | Canberra | South Australia, ACT, Tasmanien und Northern Territory | 33,20 | 162,25 | 17,19 % |
| 11 | Adelaide | South Australia, ACT, Tasmanien und Northern Territory | 14,76 | 74,89 | 17,63 % |
| 12 | Hobart und Darwin | South Australia, ACT, Tasmanien und Northern Territory | 7,38 | 37,44 | 17,63 % |
Melbourne West wächst um 16,83 % pro Jahr auf 2,97 Mrd. USD bis 2035, während Sydney Inner South nur um 6,51 % wächst, weil seine älteren innerstädtischen Standorte kaum Raum für neue Hochspannungsversorgung bieten.
Prognoseszenarien: Wie weit könnten die Ausgaben für australische Rechenzentrumsinfrastruktur bis 2035 steigen?
DC Market Insights erwartet im Basisszenario Ausgaben für australische Rechenzentrumsinfrastruktur von 12,48 Mrd. USD im Jahr 2035, innerhalb einer Spanne von 9,23 Mrd. USD bis 15,96 Mrd. USD.
| Szenario | Neue IT-MW pro Jahr ab 2027 | 2035 (Mio. USD) | CAGR 2025-2035 | Was geschehen muss |
|---|---|---|---|---|
| Niedrig | 72 % des Basisszenarios | 9.230,09 | 9,60 % | Anschluss-Warteschlangen und das NSW-Framework verlangsamen Genehmigungen; weniger KI-Campusse |
| Basis | 450 (2027) bis 740 (2035) | 12.481,09 | 12,96 % | Vertraglich gebundene Kapazität von NEXTDC und CDC wird termingerecht gebaut; Last nach AEMO Step Change |
| Hoch | 130 % des Basisszenarios | 15.964,31 | 15,78 % | KI-Campusse der S7-Klasse vervielfachen sich, und neue saubere Erzeugung hält Schritt |
Welche Unternehmen führen den australischen Markt für Rechenzentrumsinfrastruktur an?
Schneider Electric, Vertiv, ABB, Eaton und Siemens liefern rund 41 % des Werts der Elektro- und Kühltechnik im australischen Markt für Rechenzentrumsinfrastruktur, eine Schätzung von DC Market Insights auf Basis von 2,07 Mrd. USD an Ausgaben für Elektrik und Mechanik im Jahr 2025.
- Schneider Electric: Schaltanlagen, USV-Systeme, Stromschienen und EcoStruxure-Überwachung.
- Vertiv: USV-Systeme, Thermomanagement und Kühlmittelverteilereinheiten.
- ABB: Mittelspannungsschaltanlagen und USV-Systeme.
- Eaton: USV-Systeme und Stromverteilung.
- Siemens: Mittelspannungsschaltanlagen und Gebäudeautomation.
- Hitachi Energy: Transformatoren und Netzanschlusstechnik.
- Legrand: Racks, Verkabelung und Stromverteilereinheiten.
- Cummins: Dieselgeneratoren.
- Caterpillar: Diesel- und Gasgeneratoren.
- Rolls-Royce Power Systems (mtu): Notstromgeneratoren.
- Johnson Controls: Kältemaschinen und Gebäudesteuerung.
- Carrier: Kältemaschinen und Lüftungsgeräte.
- Trane Technologies: Kältemaschinen und Flüssigkeitskühlung über LiquidStack.
- Stulz: Klimatisierung von Rechnerräumen.
- Multiplex: Bau von Datenhallen.
- Built: Bau und Ausbau von Datenhallen.
Auf der Käuferseite melden die drei börsennotierten Betreiber im DC-Exclusive-Register rund 980 MW gebaute Kapazität, etwa 62 % des landesweit installierten Bestands (Schätzung von DC Market Insights).
Welche australischen Rechenzentrumsprojekte kamen 2025 und 2026 voran?
Sieben datierte Ereignisse von Juni 2025 bis August 2026 prägen die 4,73 Mrd. USD, die DC Market Insights 2026 für australische Rechenzentrumsinfrastruktur erwartet.
- Im Juni 2025 kündigte Amazon Investitionen von 20 Mrd. A$ von 2025 bis 2029 zum Ausbau seiner australischen Rechenzentrumsinfrastruktur an (Quelle: Amazon).
- Im Dezember 2025 unterzeichneten NEXTDC und OpenAI eine unverbindliche Absichtserklärung für einen KI-Campus in S7 Eastern Creek, dessen erste Phase in der zweiten Jahreshälfte 2027 erwartet wird (Quelle: ASX-Mitteilung von NEXTDC).
- Im März 2026 veröffentlichte das Commonwealth seine National Expectations for Data Centres and AI Infrastructure (Quelle: Department of Industry, Science and Resources).
- Im Mai 2026 unterzeichnete CDC einen 555-MW-Vertrag mit einem US-Kunden, der die vertraglich gebundene Kapazität auf über 1 GW hebt (Quelle: Infratil).
- Im Juni 2026 meldete AEMO 11 große Rechenzentrumsprojekte mit 5,4 GW maximaler Nachfrage im Anschlussprozess (Quelle: AEMO).
- Im August 2026 meldete NEXTDC 740,1 MW vertraglich gebundene Auslastung, und Macquarie Technology legte IC3 SuperWest auf 47 MW fest (Quelle: ASX-Mitteilungen von NEXTDC und Macquarie Technology).
- Im August 2026 veröffentlichte die Regierung von NSW den Entwurf ihres Data Centre Policy Framework mit einer Prüfzusage von 75 Tagen (Quelle: Infrastructure NSW).
Wichtigste Erkenntnisse: Vier Kennzahlen der australischen Rechenzentrumsinfrastruktur, die bis 2035 zu beobachten sind
- Die australische Rechenzentrumsinfrastruktur erreicht 2026 4,73 Mrd. USD, ein Plus von 28,25 %, weil NEXTDC und CDC bereits vertraglich gebundene Kapazität ausbauen.
- Racks über 40 kW erreichen bis 2035 55,00 % der Ausgaben, weil KI-Campusse wie S7 Eastern Creek Flüssigkeitskühlung benötigen.
- Queensland wächst mit 18,40 % pro Jahr am schnellsten, weil Brisbane die Anschluss-Warteschlangen von Sydney und Melbourne umgeht.
- Die Lebenszyklusausgaben steigen bis 2035 auf 3,19 Mrd. USD, weil der installierte Bestand auf rund 7.226 MW wächst.
Methodik: Wie das Modell die australische Rechenzentrumsinfrastruktur aus Megawatt aufbaut
DC Market Insights hat den australischen Markt für Rechenzentrumsinfrastruktur bottom-up aus neuer und installierter IT-Kapazität aufgebaut und erreicht aus 12 Modelleingaben 3,69 Mrd. USD für 2025.
Die Neubauausgaben entsprechen der in Betrieb genommenen neuen IT-Kapazität (120 MW im Jahr 2020, 300 MW im Jahr 2025, 620 MW im Jahr 2030, 740 MW im Jahr 2035), multipliziert mit einem Infrastrukturinhalt von 10,50 Mio. USD je MW im Jahr 2025, der um 1,8 % pro Jahr steigt: 3,15 Mrd. USD. Die Lebenszyklusausgaben entsprechen dem installierten Bestand des Vorjahres (1.283,7 MW für 2025, 1 % jährlich stillgelegt), multipliziert mit 0,42 Mio. USD je MW, steigend um 1,5 % pro Jahr: 539,14 Mio. USD. Die Anteile nach Rechenzentrumstyp, Rack-Dichte, Bundesstaat und Standort verlaufen linear von 2025 bis 2035 und ergeben in jedem Jahr die Gesamtsumme.
Drei Plausibilitätsgrenzen werden eingehalten. Erste Obergrenze: Rund 3.999 MW installiert im Jahr 2030 bei 35 % durchschnittlicher Last und einer PUE von 1,33 verbrauchen rund 16,3 TWh, nahe an AEMOs 15 TWh für den National Electricity Market im FY2030 zuzüglich Western Australia; 7.226 MW im Jahr 2035 verbrauchen rund 31,3 TWh, unter AEMOs 34 TWh für FY2036. Zweite Obergrenze: Der Neubau in New South Wales summiert sich von 2026 bis 2030 auf rund 16,6 Mrd. USD, unter den 50,3 Mrd. A$ (rund 32,7 Mrd. USD) der 19 Projekte in der NSW-Pipeline für State Significant Development, die auch Grundstücke und IT enthalten. Untergrenze: NEXTDC, CDC und Macquarie Technology melden rund 1.156 MW in Entwicklung, unter den 1.350 MW landesweiter Zubauten des Modells 2026-2028. Weiterführende Lektüre: der australische Markt für Rechenzentrumskühlung, der australische Markt für KI-Rechenzentren und die Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Einbezogene und ausgeschlossene Systeme
- 1.3Warum Schätzungen voneinander abweichen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Marktgröße 2020-2035 (Abbildung 1)
- 03Marktdynamik
- 3.1Vertraglich gebundene Kapazität von NEXTDC mit 740,1 MW
- 3.2555-MW-Vertrag von CDC
- 3.3AWS mit 20 Mrd. A$ und OpenAI in Eastern Creek
- 3.4Flüssigkeitsgekühlte KI-Hallen
- 3.5Melbournes Westen gewinnt Anteile
- 3.6Neue saubere Erzeugung als Genehmigungsvoraussetzung
- 3.7Eine Pipeline von 67 GW bei 27 % Nutzung der Netzanschlüsse
- 3.8Schwankungen der Großhandelspreise
- 3.9Modernisierung des installierten Bestands
- 3.10Ausbau vertraglich gebundener, aber noch nicht gebauter Hallen
- 04Preisanalyse
- 4.1Infrastrukturkosten je MW, 2020-2035
- 05Standards und Regulierung
- 5.1National Expectations for Data Centres and AI Infrastructure
- 5.2NSW Data Centre Policy Framework
- 5.3Anschlussprozess von AEMO
- 5.4Hosting Certification Framework
- 5.5National Construction Code und NABERS
- 06Marktsegmentierung nach Komponente
- 6.1Elektrische Infrastruktur
- 6.2Mechanische und Kühlinfrastruktur
- 6.3Gebäudehülle und Tiefbau
- 6.4Racks, Verkabelung und White-Space-Ausbau
- 6.5DCIM, Überwachung und Lebenszyklus-Modernisierungen
- 07Marktsegmentierung nach Projekttyp
- 7.1Neubau
- 7.2Nachrüstung und Lebenszyklus
- 08Marktsegmentierung nach Rechenzentrumstyp
- 8.1Hyperscale- und Cloud-Campusse
- 8.2Colocation und Wholesale
- 8.3Unternehmen und Regierung
- 8.4Edge und Telekommunikation
- 09Marktsegmentierung nach Rack-Dichte
- 9.1Unter 15 kW je Rack
- 9.215 bis 40 kW je Rack
- 9.3Über 40 kW je Rack
- 10DC Exclusive: Das Kapazitätsregister für Sydney und Melbourne
- 10.1NEXTDC
- 10.2CDC Data Centres
- 10.3Macquarie Technology
- 11Regionale Einblicke
- 11.1New South Wales
- 11.2Victoria
- 11.3Queensland
- 11.4Western Australia
- 11.5South Australia, ACT, Tasmanien und Northern Territory
- 12Standortanalyse
- 12.1Western Sydney (Eastern Creek und Kemps Creek)
- 12.2Melbourne West (Derrimut und Truganina)
- 12.3Macquarie Park
- 12.4Übriges New South Wales
- 12.5Sydney Inner South (Alexandria und Mascot)
- 12.6Melbourne Docklands und Port Melbourne
- 12.7Brisbane
- 12.8Perth
- 12.9Übriges Victoria
- 12.10Canberra
- 12.11Adelaide
- 12.12Hobart und Darwin
- 13Prognoseszenarien
- 13.1Niedriges Szenario
- 13.2Basisszenario
- 13.3Hohes Szenario
- 14Wettbewerbseinblicke
- 14.1Schneider Electric
- 14.2Vertiv
- 14.3ABB
- 14.4Eaton
- 14.5Siemens
- 14.6Hitachi Energy
- 14.7Legrand
- 14.8Cummins
- 14.9Caterpillar
- 14.10Rolls-Royce Power Systems (mtu)
- 14.11Johnson Controls
- 14.12Carrier
- 14.13Trane Technologies
- 14.14Stulz
- 14.15Multiplex
- 14.16Built
- 15Jüngste Entwicklungen
- 15.1Amazons Plan über 20 Mrd. A$ (Juni 2025)
- 15.2Absichtserklärung von NEXTDC und OpenAI zu S7 (Dezember 2025)
- 15.3National Expectations (März 2026)
- 15.4555-MW-Vertrag von CDC (Mai 2026)
- 15.5Anschluss-Pipeline von AEMO (Juni 2026)
- 15.6Ergebnisse von NEXTDC und Macquarie Technology (August 2026)
- 15.7Entwurf des NSW Data Centre Policy Framework (August 2026)
- 16Wichtigste Erkenntnisse
- 16.1Vier Kennzahlen, die bis 2035 zu beobachten sind
- 17Forschungsmethodik
- 17.1Modelleingaben und Herleitung
- 17.2Plausibilitätsgrenzen
- Abb. 1Größe des australischen Markts für Rechenzentrumsinfrastruktur, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Infrastrukturkosten je MW, 2020-2035
- Tabelle 4Segmentierung nach Komponente
- Tabelle 5Segmentierung nach Projekttyp
- Tabelle 6Segmentierung nach Rechenzentrumstyp
- Tabelle 7Segmentierung nach Rack-Dichte
- Tabelle 8Kapazitätsregister für Sydney und Melbourne
- Tabelle 9Ausgaben nach Region
- Tabelle 10Top-12-Standorte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
4,73 Mrd. USD im Jahr 2026, 28,25 % mehr als 3,69 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 12,48 Mrd. USD erreichen, eine CAGR von 12,96 % ab 2025.
12,96 % pro Jahr von 2025 bis 2035, nach 22,67 % pro Jahr von 2020 bis 2025. Die jährlich hinzukommende neue IT-Kapazität steigt von 300 MW im Jahr 2025 auf 620 MW im Jahr 2030 und 740 MW im Jahr 2035.
10,50 Mio. USD je MW neuer IT-Kapazität im Jahr 2025, rund 16,15 Mio. A$: Elektrotechnik 4,00 Mio. USD, Mechanik und Kühlung 2,90 Mio. USD, Gebäudehülle 2,50 Mio. USD sowie Racks und Ausbau 1,10 Mio. USD (Schätzung von DC Market Insights).
Racks über 40 kW mit 26,31 % pro Jahr, von 664,05 Mio. USD im Jahr 2025 auf 6,86 Mrd. USD im Jahr 2035, weil KI-Campusse Flüssigkeitskühlung benötigen. Die elektrische Infrastruktur ist mit 1,20 Mrd. USD die größte Komponente.
New South Wales mit 2,29 Mrd. USD bzw. 62,00 % der Ausgaben 2025, angeführt von Western Sydney. Queensland wächst mit 18,40 % pro Jahr am schnellsten, und der Anteil Victorias steigt bis 2035 von 27,00 % auf 32,80 % der Ausgaben.
Rund 1.571 MW IT-Kapazität Ende 2025, steigend auf rund 3.999 MW im Jahr 2030 und 7.226 MW bis 2035 (Schätzung von DC Market Insights). AEMO zählte im FY2026 rund 5 TWh Rechenzentrumsverbrauch im National Electricity Market.
Rund 1.156 MW bei drei börsennotierten Betreibern: NEXTDC 537 MW in Entwicklung, CDC 572 MW im Bau und Macquarie Technology 47 MW. Beim Infrastrukturinhalt je MW von 2026 sind das rund 12,36 Mrd. USD an noch zu beschaffender Infrastruktur (Schätzung von DC Market Insights).
Schneider Electric, Vertiv, ABB, Eaton und Siemens liefern rund 41 % des Werts der Elektro- und Kühltechnik (Schätzung von DC Market Insights). Es folgen Hitachi Energy, Legrand, Cummins, Caterpillar, Johnson Controls, Carrier und Trane Technologies.
Vier Hauptregelwerke: die National Expectations for Data Centres and AI Infrastructure vom 23. März 2026, der Entwurf des NSW Data Centre Policy Framework vom August 2026 mit 75-Tage-Prüfung, der Netzanschlussprozess von AEMO und das Hosting Certification Framework für Regierungsdaten.
Die 4,73 Mrd. USD im Jahr 2026 umfassen nur Gebäudesysteme: Strom, Kühlung, Gebäudehülle, Racks und Lebenszyklusarbeiten. Schätzungen, die Server, Speicher, Grundstücke oder Netzanschlussentgelte hinzurechnen oder ganze Campusse bei ihrer Ankündigung zählen, fallen zwei- bis dreimal höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.