
Markt für Rechenzentrumsdesign: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsdesign: 2025 lag das Marktvolumen bei USD 8,130.0 Mio.; bis 2035 soll es bei einer CAGR von 9.28 % auf USD 19.75 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was umfasst der Markt für Rechenzentrumsdesign?
- 05Warum weichen die Schätzungen zum Markt für Rechenzentrumsdesign voneinander ab?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten für Rechenzentrumsdesign pro Megawatt
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
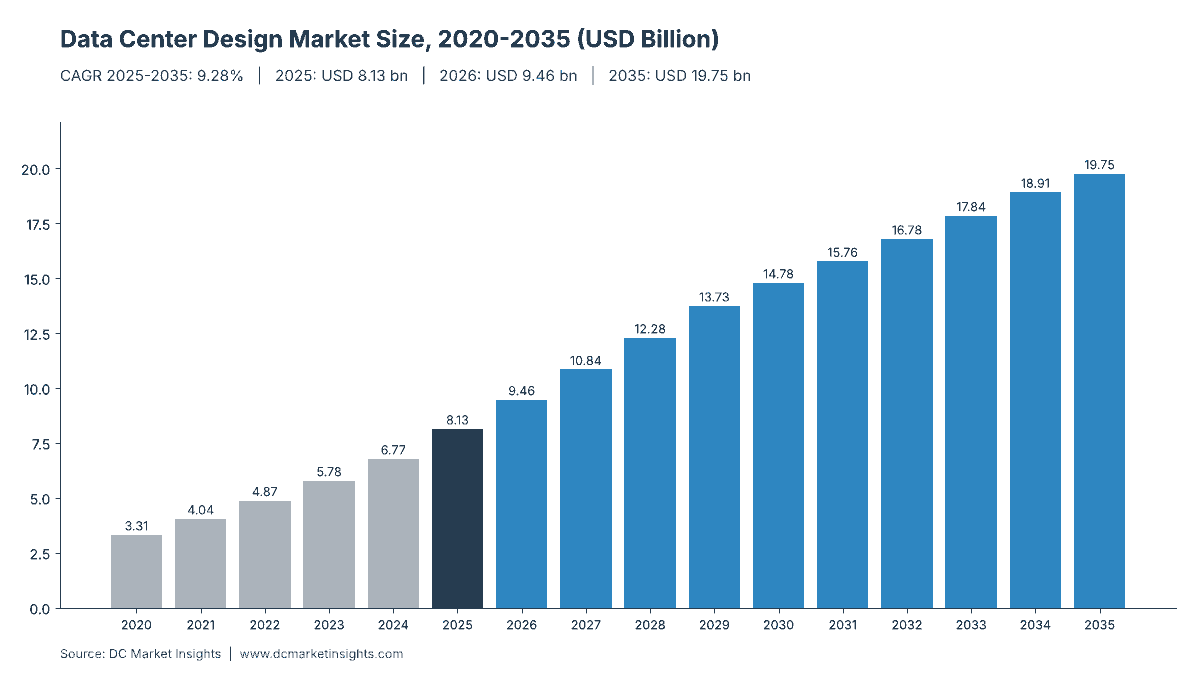
Der Markt für Rechenzentrumsdesign wird 2026 auf 9,46 Mrd. USD bewertet und soll bis 2035 19,75 Mrd. USD erreichen, ausgehend von 8,13 Mrd. USD im Jahr 2025, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,28 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Designausgaben laufen dem Bau etwa ein Jahr voraus: Die 6,01 Mrd. USD an Designhonoraren für Neubauten im Jahr 2025 entfielen auf die 14,0 Gigawatt (GW) IT-Kapazität, deren Fertigstellung für 2026 geplant ist, bei Anlagenkosten von 11,30 Mio. USD pro Megawatt (MW) und einem Honorar von 3,80 % dieser Kosten. Dieser Honorarsatz ist seit 2020 von 4,20 % gesunken, weil Hyperscale-Betreiber inzwischen ihre eigenen Referenzdesigns wiederverwenden, und im März 2026 übertrug NVIDIA dieselbe Idee mit seinem Referenzdesign Vera Rubin DSX AI Factory, das Jacobs als Infrastrukturpartner nennt, auf die gesamte Branche. Das Ergebnis ist ein Markt, der langsamer wächst als die Bauausgaben, dessen schnellstes Segment, Digital Twin, CFD und Simulationsleistungen, jedoch um 14,93 % pro Jahr wächst, während der Nahe Osten und Afrika mit 14,72 % pro Jahr die am schnellsten wachsende Region ist, da Campusse am Golf von Grund auf neu geplant werden.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsdesign im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsdesign 2026 mit 9,46 Mrd. USD, 16,4 % über dem Wert von 2025, weil Designteams bereits an den 16,0 GW IT-Kapazität arbeiten, deren Fertigstellung für 2027 geplant ist.
- Marktgröße 2025: 8,13 Mrd. USD
- Marktgröße 2026: 9,46 Mrd. USD
- Marktgröße 2030: 14,78 Mrd. USD
- Marktgröße 2035: 19,75 Mrd. USD
- CAGR 2025-2035: 9,28 % im Basisszenario, 6,39 % im unteren und 11,21 % im oberen Szenario
- Größte Leistungsart: Technische Gebäudeausrüstung (TGA; Mechanical, Electrical and Plumbing, MEP), 54,7 % des Werts 2025 (4,45 Mrd. USD)
- Am schnellsten wachsende Leistungsart: Digital Twin, numerische Strömungssimulation (Computational Fluid Dynamics, CFD) und Simulationsleistungen, 14,93 % pro Jahr
- Größter Anlagentyp: Hyperscale- und KI-Campusse, 52,0 % des Werts 2025, steigend auf 62,0 % im Jahr 2035
- Führende Region: Nordamerika, 45,0 % des Werts 2025 (3,66 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 14,72 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 3,17 Mrd. USD im Jahr 2025
- Marktführer: Jacobs, etwa 6 % des Werts 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
Der globale Markt für Rechenzentrumsdesign wurde 2020 auf 3,31 Mrd. USD bewertet, erreichte 2025 8,13 Mrd. USD und soll bis 2035 19,75 Mrd. USD erreichen, bei einer CAGR von 9,28 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsdesign 2025 | 8,13 Mrd. USD |
| Marktgröße Rechenzentrumsdesign 2026 | 9,46 Mrd. USD |
| Markt für Rechenzentrumsdesign, CAGR | 9,28 % |
| Marktgröße Rechenzentrumsdesign 2035 | 19,75 Mrd. USD |
Die Ausgaben für Rechenzentrumsdesign wuchsen von 2020 bis 2025 um 19,69 % pro Jahr und damit schneller als im Prognosetempo, weil sich die ein Jahr später fertigzustellende IT-Kapazität von 7,0 GW auf 14,0 GW verdoppelte und die Anlagenkosten pro MW von 8,22 Mio. USD auf 11,30 Mio. USD stiegen. Von 2025 bis 2035 wächst das Neubau-Designsegment um 9,29 % pro Jahr auf 14,62 Mrd. USD: Die Fertigstellungen steigen auf 27,5 GW, doch der Honorarsatz sinkt von 3,80 % auf 3,50 %, da sich Wiederholungsdesigns verbreiten. Das Design von Renovierungen und Nachrüstungen wächst mit 10,41 % pro Jahr schneller, weil der vor 2015 errichtete Bestand neue Stromversorgung und Flüssigkeitskühlung benötigt, und Vorplanungsleistungen wie Standortwahl und Bauherrenberatung (Owner’s Engineering) erreichen bis 2035 2,02 Mrd. USD.
Wichtigste Erkenntnisse
Vier Kennzahlen erklären, wohin die Ausgaben für Rechenzentrumsdesign zwischen 2025 und 2035 fließen, jeweils mit dem Grund dafür.
- Der Markt erreicht bis 2035 19,75 Mrd. USD, weil die neuen IT-Fertigstellungen von 14,0 GW im Jahr 2026 auf 27,5 GW im Jahr 2036 steigen und jedes MW teurer im Bau wird.
- Der Honorarsatz für Neubauten sinkt von 4,20 % auf 3,50 % der Anlagenkosten, weil Betreiber Referenzdesigns wiederverwenden, statt jeden Campus von Null an zu planen.
- Digital Twin, CFD und Simulationsleistungen wachsen um 14,93 % pro Jahr auf 2,31 Mrd. USD, weil KI-Hallen mit mehr als 100 Kilowatt (kW) pro Rack vor dem Bau simuliert werden müssen.
- Der Nahe Osten und Afrika wächst um 14,72 % pro Jahr, weil Campusse am Golf überwiegend Erstdesigns mit höheren Honoraren pro MW sind.
Was umfasst der Markt für Rechenzentrumsdesign?
Der Markt für Rechenzentrumsdesign umfasst die Honorare, die an externe Unternehmen für die Planung und das Design von Rechenzentrumsanlagen gezahlt werden, im Modell von DC Market Insights 8,13 Mrd. USD im Jahr 2025.
Enthalten. Architektur und Bau-/Tragwerksplanung von Datenhallen, Gebäudehüllen und Campusgeländen; Technische Gebäudeausrüstung (MEP), einschließlich Mittel- und Niederspannungsplanung, Planung von Kühlanlagen und Flüssigkeitskühlkreisläufen, Brandschutz- und Steuerungsplanung; Digital Twin, numerische Strömungssimulation (CFD) und Energiesystemsimulation, erbracht als Designleistungen; sowie Vorplanungsleistungen: Standortwahl, Machbarkeitsstudien zu Strom und Wasser, Masterplanung und die Rolle des Bauherrenvertreters (Owner’s Engineer) während der Beschaffung. Gezählt werden sowohl Neubaudesign (Greenfield-Campusse und Brownfield-Erweiterungen) als auch das Design von Renovierungen und Nachrüstungen. Die Werte sind Honorare, die Design- und Ingenieurbüros erzielen, einschließlich des Designanteils an Design-Build-Verträgen.
Ausgeschlossen. Die Bauleistung selbst, behandelt im Bericht Data Center Construction Market; Inbetriebnahme, integrierte Systemtests und Zertifizierungsaudits, behandelt im Bericht Data Center Testing Inspection Certification Market; die Baukosten von Nachrüstungen, behandelt im Bericht Data Center Renovation Market; Designleistungen der internen Teams von Betreibern; kostenlose Anwendungstechnik von Geräteherstellern; sowie Softwarelizenzen, die getrennt von einem Designvertrag verkauft werden.
Wie die Segmente zusammenpassen. Jede Segmenttabelle teilt denselben Wert von 8,13 Mrd. USD für 2025 auf. Das Modell bildet drei Linien: Neubau-Designhonorare (6,01 Mrd. USD), Renovierungs- und Nachrüstungsdesign (1,16 Mrd. USD) sowie Vorplanungsleistungen für Standort und Machbarkeit (960,00 Mio. USD). Die Aufteilung nach Leistungsart gliedert die ersten beiden Linien nach Fachdisziplin; die Aufteilungen nach Projekttyp und Anlagentyp gruppieren dieselbe Summe neu.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsdesign voneinander ab?
Schätzungen weichen vor allem deshalb voneinander ab, weil einige nur Designhonorare zählen, wie DC Market Insights mit 9,46 Mrd. USD im Jahr 2026, während andere den Bau hinzurechnen, der auf die Pläne folgt.
Breitere Definitionen von Rechenzentrumsdesign beziehen häufig den Bauwert von Design-Build-Verträgen ein, der ein Vielfaches des Honorars beträgt; separat verkaufte Softwarelizenzen für Data Center Infrastructure Management (DCIM) und Building Information Modelling (BIM); Inbetriebnahme- und Zertifizierungsleistungen; den Innenausbau von Büros und Nebengebäuden; sowie Designleistungen interner Ingenieurteams der Betreiber, die Kosten und keinen Markt darstellen. Manche zählen auch das Design von Telekommunikationsvermittlungsstellen oder Edge-Schränken, die außerhalb von Rechenzentrumsanlagen stehen. Jedes dieser Elemente fügt Wert hinzu, der nicht an ein externes Designbüro gezahlt wird, weshalb die Zahl von DC Market Insights niedriger ist als eine Zahl einschließlich Bau.
| Element | Hier enthalten | Grund |
|---|---|---|
| Architektur, Bau- und Tragwerksplanung | Ja, 2,15 Mrd. USD im Jahr 2025 | An externe Unternehmen gezahltes Honorar |
| Technische Gebäudeausrüstung (MEP) | Ja, 4,45 Mrd. USD im Jahr 2025 | An externe Unternehmen gezahltes Honorar |
| Digital Twin, CFD und Simulationsleistungen | Ja, 573,66 Mio. USD im Jahr 2025 | Im Rahmen von Designverträgen erbracht |
| Standortwahl, Machbarkeit, Bauherrenberatung | Ja, 960,00 Mio. USD im Jahr 2025 | Beratungshonorare der Vorplanung |
| Bau und Bauwert von Design-Build-Verträgen | Nein | Im Bericht zum Bau behandelt |
| Inbetriebnahme und Zertifizierung | Nein | Im Bericht zu Prüfung, Inspektion und Zertifizierung behandelt |
| Eigenständige DCIM- und BIM-Softwarelizenzen | Nein | Software, kein Designhonorar |
| Interne Designteams der Betreiber | Nein | Interne Kosten, kein Markt |
Zu den Käufern innerhalb des Marktumfangs zählen Hyperscale-Cloud-Anbieter, KI- und GPU-Cloud-Betreiber, Colocation-Anbieter, Unternehmen und Banken, die eigene Hallen bauen, Behörden und öffentliche Forschungszentren sowie kleine und mittlere Unternehmen (KMU), die Edge- oder Serverraum-Modernisierungen beauftragen. Auch Design-Build-Bauunternehmen, die Designleistungen von Ingenieur-Subunternehmern einkaufen, gehören zum Marktumfang.
Warum steigen die Ausgaben für Rechenzentrumsdesign?
Die Ausgaben für Rechenzentrumsdesign steigen, weil die ein Jahr später fällige Kapazität von 14,0 GW auf 27,5 GW wächst und KI-Hallen mehr Ingenieurleistung pro MW benötigen.
KI-Hallen mit mehr als 100 kW pro Rack benötigen neue Strom- und Kühlungsdesigns
Rack-Dichten von 100 kW und mehr sprengen die luftgekühlten Vorlagen, nach denen die meisten Rechenzentren geplant wurden, sodass jede KI-Halle einen neuen Flüssigkeitskühlkreislauf, eine neue Stromverteilung und neue statische Nachweise für schwerere Racks benötigt. Im Modell von DC Market Insights steigt der KI-Anteil an neuer Kapazität von 35 % im Jahr 2025 auf 60 % im Jahr 2030, und das Neubau-Designsegment wächst im selben Zeitraum von 6,01 Mrd. USD auf 10,85 Mrd. USD. NVIDIA erklärte im März 2026, dass mehr als 200 GW an Projekten in den Netzanschlusswarteschlangen der Vereinigten Staaten warten, wie aus der NVIDIA-Mitteilung zu seinem DSX-Referenzdesign hervorgeht; das bedeutet, dass Designbüros Projekte auch an die tatsächlich verfügbare Leistung anpassen.
Jacobs, Stantec und WSP melden Rekord-Auftragsbestände
Börsennotierte Designbüros belegen die Nachfrage mit ihren eigenen Zahlen. Jacobs meldete im dritten Quartal des Geschäftsjahres 2026 einen Bruttoumsatz von 4,1 Mrd. USD, ein Plus von 34,5 %, und einen Auftragsbestand von 28,9 Mrd. USD, ein Plus von 27,3 %, und nannte Rechenzentren unter den Sektoren, die das Wachstum anführten, laut seinen Ergebnissen für das dritte Quartal des Geschäftsjahres 2026; dieselbe Mitteilung besagt, dass Engineering News-Record Jacobs in 18 Kategorien, darunter Rechenzentren, auf Platz eins eingestuft hat. Stantec meldete im zweiten Quartal 2026 einen Nettoumsatz von 1,8 Mrd. kanadischen Dollar (CAD), ein Plus von 11,5 %, und einen Auftragsbestand von 9,2 Mrd. CAD, laut seinem Bericht für das zweite Quartal 2026. WSP Global meldete Ende Juni 2026 einen Rekord-Auftragsbestand von 20,1 Mrd. CAD, laut WSP Global. Diese Auftragsbestände umfassen alle Sektoren, doch Jacobs und Stantec nennen Rechenzentren ausdrücklich als Wachstumsquelle.
Gigawatt-Campusse benötigen Standortwahl und Stromstudien Jahre im Voraus
Vorplanungsleistungen wachsen von 960,00 Mio. USD im Jahr 2025 auf 2,02 Mrd. USD im Jahr 2035, weil Campusse heute mit einer Stromstudie statt mit einem Gebäudeplan beginnen. Im Modell werden Standortwahl, Machbarkeit und Bauherrenberatung zwei Jahre vor der Fertigstellung mit 60.000 USD pro MW im Jahr 2025 verbucht, steigend auf 72.000 USD pro MW bis 2035, da Netz- und Wasserstudien länger dauern. Stantec gab im August 2026 bekannt, dass sein Buildings-Team ausgewählt wurde, Architektur-, Ingenieur- und integrierte Designleistungen für das Rechenzentrum von Meta in Sturgeon County, Alberta, zu erbringen, das Stantec als 13-Milliarden-Dollar-Projekt beschreibt; ein Beispiel dafür, wie ein einziger Campus ein Designteam mehrere Jahre lang auslasten kann.
Wie verändert sich die Designarbeit für Rechenzentren?
Die Designarbeit verlagert sich von Einzelplanungen zu wiederverwendbaren, in der Simulation geprüften Referenzdesigns, was Digital-Twin-Leistungen bis 2035 auf 2,31 Mrd. USD anhebt.
Das NVIDIA-DSX-Referenzdesign macht KI-Hallen zu Wiederholungsprodukten
Am 16. März 2026 veröffentlichte NVIDIA sein Referenzdesign Vera Rubin DSX AI Factory und machte seinen Omniverse DSX Blueprint allgemein verfügbar, laut der NVIDIA-Mitteilung; der Blueprint ermöglicht es Entwicklern, einen Digital Twin zu erstellen und Strom, Kühlung und Betrieb vor dem Bau zu simulieren. Designbüros passen solche Referenzdesigns an einen Standort an, statt bei Null zu beginnen; das ist der Hauptgrund, warum der Honorarsatz von DC Market Insights von 3,80 % der Anlagenkosten im Jahr 2025 auf 3,50 % im Jahr 2035 sinkt.
Jacobs integriert einen Rechenzentrums-Digital-Twin in den DSX Blueprint
Jacobs gab am 16. März 2026 bekannt, dass seine Lösung Data Center Digital Twin im NVIDIA Omniverse DSX Blueprint und den zugehörigen Bibliotheken enthalten ist, sodass Betreiber KI-Rechenzentren im Gigawatt-Maßstab in einer virtuellen Umgebung planen und simulieren können, laut Jacobs. DC Market Insights zählt diese Art von Arbeit zum Segment Digital Twin, CFD und Simulation, dessen Marktanteil von 7,1 % im Jahr 2025 auf 11,7 % im Jahr 2035 steigt.
Ingenieurbüros kaufen Spezialisten für geschäftskritische Anlagen
Große Unternehmen haben Designkapazität für Rechenzentren zugekauft, statt sie selbst aufzubauen. Stantec übernahm 2023 Environmental Systems Design, ein Ingenieurbüro mit 270 Mitarbeitenden in Chicago, und erklärte, die Übernahme vertiefe seine Expertise im Design geschäftskritischer Anlagen und Rechenzentren, laut Stantec. DC Market Insights erwartet weitere Übernahmen, weil die fünf größten Unternehmen nur etwa 20 % des Marktes von 8,13 Mrd. USD halten.
Markthemmnisse: Was bremst die Honorare für Rechenzentrumsdesign?
Zwei Hemmnisse halten die Designhonorare unter dem Bauwachstum: sinkende Honorarsätze bei Wiederholungsprojekten und ein Mangel an Energietechnikingenieuren.
Wiederholungsdesigns senken den Honoraranteil pro Megawatt
Hyperscale-Betreiber, die dieselbe Halle dutzendfach bauen, bezahlen Designbüros für die Standortanpassung statt für eine vollständige Planung. Im Modell von DC Market Insights senkt dies das Neubauhonorar von 4,20 % der Anlagenkosten im Jahr 2020 auf 3,50 % im Jahr 2035; wäre der Satz von 3,80 % aus dem Jahr 2025 geblieben, wäre der Markt 2035 um etwa 1,25 Mrd. USD größer. Das untere Szenario senkt den Satz ab 2026 um weitere 0,3 Prozentpunkte, was einen ähnlichen Betrag vom Wert 2035 abzieht.
Energietechnikingenieure sind knapp und Netzstudien dauern länger
Die Stromplanung von Campussen hängt heute von Netzanschlussstudien ab, die in vielen Märkten Jahre dauern, und DC Market Insights behandelt die Zahl der Ingenieure, die Mittelspannungs-Umspannwerke und Campus-Stromsysteme planen können, als Grenze dafür, wie schnell die Fertigstellungen steigen können. DC Market Insights geht für 2029 von Fertigstellungen von 22,0 GW statt eines schnelleren Hochlaufs aus, und das untere Szenario von 15,11 Mrd. USD im Jahr 2035 unterstellt ab 2027 20 % weniger Fertigstellungen.
Wo liegen die Chancen für Designbüros im Rechenzentrumsbereich?
Die beiden größten Chancen sind das Nachrüstungsdesign für ältere Hallen und Simulationsleistungen für KI-Campusse, die 2035 zusammen 5,43 Mrd. USD erreichen.
Nachrüstung mit Flüssigkeitskühlung für vor 2015 gebaute Hallen
Das Design von Renovierungen und Nachrüstungen wächst um 10,41 % pro Jahr und damit schneller als das Neubaudesign, weil Hallen, die für 5 bis 10 kW pro Rack ausgelegt sind, für Flüssigkeitskühlung und höhere Leistung neu geplant werden müssen. Das Modell setzt dieses Segment mit 9 % der Renovierungsausgaben an, was 1,16 Mrd. USD im Jahr 2025 und 3,12 Mrd. USD im Jahr 2035 ergibt.
Simulationsgestütztes Design für Campusse am Golf und in Indien
Saudi-Arabien (16,32 % pro Jahr) und Indien (15,90 % pro Jahr) sind die am schnellsten wachsenden Länder unter den Top 12, und die meisten ihrer Campusse sind Erstdesigns in heißen Klimazonen, in denen Kühlanlagen und Wasserverbrauch vor der Genehmigung simuliert werden müssen. Die Designausgaben in beiden Ländern steigen von 325,23 Mio. USD im Jahr 2025 auf 1,44 Mrd. USD im Jahr 2035.
Was kostet Rechenzentrumsdesign pro Megawatt?
Neubaudesign kostet im Modell von DC Market Insights im Jahr 2025 etwa 429.000 USD pro MW IT-Kapazität, das sind 3,80 % von Anlagenkosten in Höhe von 11,30 Mio. USD pro MW.
| Designjahr | Anlagenkosten pro MW, Jahr der Fertigstellung (Mio. USD) | Designhonorar, % der Anlagenkosten | Designhonorar pro MW (Tsd. USD) | Vorplanungshonorar pro MW (Tsd. USD) |
|---|---|---|---|---|
| 2020 | 8,22 | 4,20 % | 345 | 45 |
| 2025 | 11,30 | 3,80 % | 429 | 60 |
| 2030 | 13,10 | 3,60 % | 472 | 68 |
| 2035 | 15,19 | 3,50 % | 532 | 72 |
Das Honorar pro MW steigt in Dollar, obwohl der Prozentsatz sinkt, weil die Anlagenkosten pro MW nach 2026 weiterhin um etwa 3 % pro Jahr steigen. Ein öffentlicher Anhaltspunkt für den Prozentsatz ist die US-Bundesvorschrift, die Architekten- und Ingenieurhonorare für die Erstellung von Entwürfen, Plänen, Zeichnungen und Spezifikationen auf 6 Prozent der geschätzten Baukosten begrenzt, gemäß Federal Acquisition Regulation 15.404-4(c)(4)(i)(B), wie sie im General Services Administration Acquisition Manual 536.602-70 angewendet wird. Private Rechenzentrumshonorare liegen deutlich unter dieser Obergrenze. Für einen 100-MW-Campus im Jahr 2026 ergibt ein Design zu 3,80 % von 11,30 Mio. USD pro MW etwa 42,9 Mio. USD.
Welche Normen und Vorschriften prägen das Rechenzentrumsdesign?
Fünf Regelwerke prägen die meisten Designverträge für Rechenzentren und erhöhen die Ingenieurstunden jedes Projekts, das Teil des Marktes von 8,13 Mrd. USD ist.
- Die Delegierte Verordnung (EU) 2024/1364 der Kommission vom 14. März 2024 hat die erste Phase eines EU-Bewertungssystems für Rechenzentren eingeführt; Betreiber von Rechenzentren mit mindestens 500 kW melden Energie- und Wasserkennzahlen, sodass Planer die Messtechnik von Anfang an vorsehen müssen.
- Die europäische Normenreihe EN 50600 (auch als ISO/IEC 22237 veröffentlicht) legt Verfügbarkeitsklassen sowie Designregeln für Stromversorgung, Kühlung und Sicherheit von Rechenzentrumsanlagen fest.
- Die Norm ANSI/TIA-942 der Telecommunications Industry Association legt Infrastruktur-Ratingstufen für das Rechenzentrumsdesign fest und wird in Nordamerika, Indien und dem Nahen Osten häufig in Designvorgaben verwendet.
- ASHRAE Standard 90.4 legt den Energiestandard für Rechenzentren in den Vereinigten Staaten fest und wird in vielen bundesstaatlichen Energievorschriften referenziert.
- Federal Acquisition Regulation 15.404-4(c)(4)(i)(B) begrenzt Architekten- und Ingenieur-Designhonorare bei Bundesprojekten der Vereinigten Staaten auf 6 Prozent der geschätzten Baukosten.
Welche Designleistungen haben den größten Anteil?
Die Technische Gebäudeausrüstung (MEP) entfällt auf 54,7 % der Designausgaben 2025, weil Strom- und Kühlsysteme der ingenieurintensivste Teil eines Rechenzentrums sind.
Nach Leistungsart: Technische Gebäudeausrüstung (MEP) führt mit 54,7 %
Die Technische Gebäudeausrüstung (MEP) ist 2025 4,45 Mrd. USD und 2035 10,64 Mrd. USD wert. Digital Twin, CFD und Simulationsleistungen wachsen mit 14,93 % pro Jahr am schnellsten, da KI-Hallen vor dem Bau in der Simulation validiert werden.
| Leistungsart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Architektur und Bau-/Tragwerksplanung | 2.151,24 | 26,5 % | 4.789,01 | 8,33 % |
| Technische Gebäudeausrüstung (MEP) | 4.445,90 | 54,7 % | 10.642,24 | 9,12 % |
| Digital Twin, CFD und Simulationsleistungen | 573,66 | 7,1 % | 2.305,82 | 14,93 % |
| Standortwahl, Machbarkeit und Bauherrenberatung | 960,00 | 11,8 % | 2.016,00 | 7,70 % |
| Gesamt | 8.130,80 | 100,0 % | 19.753,07 | 9,28 % |
Nach Anlagentyp: Hyperscale- und KI-Campusse führen mit 52,0 %
Hyperscale- und KI-Campusse wachsen um 11,22 % pro Jahr, und ihr Anteil steigt bis 2035 auf 62,0 %. Unternehmens-, Behörden- und Edge-Projekte wachsen nur um 4,03 % pro Jahr, da Workloads in die Cloud und in Colocation-Rechenzentren abwandern.
| Anlagentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 4.228,02 | 52,0 % | 12.246,90 | 11,22 % |
| Colocation-Rechenzentren | 2.439,24 | 30,0 % | 5.333,33 | 8,14 % |
| Unternehmen, Behörden und Edge | 1.463,54 | 18,0 % | 2.172,84 | 4,03 % |
| Gesamt | 8.130,80 | 100,0 % | 19.753,07 | 9,28 % |
Nach Projekttyp: Greenfield-Campusdesign führt mit 58,3 %
Das Greenfield-Campusdesign umfasst die Vorplanungsleistungen am Standort und hält 58,3 % des Werts 2025. Das Design von Renovierungen und Nachrüstungen wächst mit 10,41 % pro Jahr am schnellsten.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Greenfield-Campusdesign | 4.740,69 | 58,3 % | 11.310,28 | 9,08 % |
| Brownfield-Erweiterungsdesign | 2.230,91 | 27,4 % | 5.322,49 | 9,08 % |
| Renovierungs- und Nachrüstungsdesign | 1.159,20 | 14,3 % | 3.120,30 | 10,41 % |
| Gesamt | 8.130,80 | 100,0 % | 19.753,07 | 9,28 % |
DC Exklusiv: Honorarleiter nach Referenzdesign — von 565.000 USD bis 271.000 USD Designhonorar pro Megawatt
DC Market Insights hat das Designhonorar für einen 100-MW-Campus mit Fertigstellung 2026 bei Anlagenkosten von 11,30 Mio. USD pro MW (insgesamt 1,13 Mrd. USD) modelliert, unter Verwendung von 12 Eingangsgrößen: den Anlagenkosten, fünf Honorarsätzen nach Designtyp und sechs Anteilen nach Fachdisziplin. Alle Werte sind Schätzungen von DC Market Insights, keine angebotenen Preise.
| Designtyp | Honorar, % der Anlagenkosten | Honorar für 100 MW (Mio. USD) | Honorar pro MW (Tsd. USD) |
|---|---|---|---|
| KI-Campus als Erstdesign, flüssigkeitsgekühlt, Racks ab 130 kW | 5,0 % | 56,5 | 565 |
| Unternehmens- oder Behördenbau, ein einziger Mieter | 4,5 % | 50,9 | 508 |
| Colocation-Campus nach Betreiberstandard | 3,8 % | 42,9 | 429 |
| Hyperscale-Wiederholung eines Betreiber-Referenzdesigns | 2,8 % | 31,6 | 316 |
| Standortanpassung eines Hersteller-Referenzdesigns mit Digital Twin | 2,4 % | 27,1 | 271 |
Die Leiter zeigt, warum der Markt langsamer wächst als der Bau: Ein Hyperscale-Betreiber, der sein eigenes Design wiederholt, zahlt etwa die Hälfte des Honorars eines KI-Campus als Erstdesign. Der Colocation-Fall mit 3,80 %, der dem Durchschnitt des Modells für 2025 entspricht, teilt sich wie folgt nach Fachdisziplin auf.
| Fachdisziplin | Anteil an den Anlagenkosten | Mio. USD für 100 MW |
|---|---|---|
| Standortwahl, Machbarkeit und Masterplan | 0,40 % | 4,52 |
| Architektur und Bau-/Tragwerksplanung | 1,00 % | 11,30 |
| Elektrotechnik | 1,10 % | 12,43 |
| Maschinenbau und Flüssigkeitskühlungstechnik | 0,90 % | 10,17 |
| Digital Twin und CFD-Simulation | 0,25 % | 2,83 |
| Designunterstützung in der Bauphase | 0,15 % | 1,70 |
| Gesamt | 3,80 % | 42,94 |
Elektro- und Maschinentechnik entfallen auf 2,00 der 3,80 Prozentpunkte, weshalb die Technische Gebäudeausrüstung (MEP) in den Markttabellen die größte Leistungslinie ist.
Welche Region gibt am meisten für Rechenzentrumsdesign aus?
Nordamerika gibt mit 3,66 Mrd. USD im Jahr 2025 am meisten aus, und der Nahe Osten und Afrika wächst mit 14,72 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 3.658,86 | 45,0 % | 8.296,29 | 8,53 % |
| Asien-Pazifik | 2.276,62 | 28,0 % | 6.123,45 | 10,40 % |
| Europa | 1.463,54 | 18,0 % | 3.160,49 | 8,00 % |
| Naher Osten und Afrika | 325,23 | 4,0 % | 1.283,95 | 14,72 % |
| Lateinamerika | 406,54 | 5,0 % | 888,89 | 8,14 % |
| Gesamt | 8.130,80 | 100,0 % | 19.753,07 | 9,28 % |
Nordamerika führt mit 45,0 % Anteil
Die 3,66 Mrd. USD Nordamerikas spiegeln die größte Bau-Pipeline und die Heimatmärkte von Jacobs, AECOM, Stantec und WSP wider. Sein Anteil sinkt bis 2035 auf 42,0 %, da Hyperscale-Betreiber Designs auf mehr US-Campussen wiederverwenden.
Asien-Pazifik hält 28,0 % Anteil
Asien-Pazifik wächst um 10,40 % pro Jahr auf 6,12 Mrd. USD, angeführt von China, Japan und Indien; die Designausgaben Indiens wachsen um 15,90 % pro Jahr.
Europa hält 18,0 % Anteil
Die 1,46 Mrd. USD Europas umfassen zusätzliche Designarbeit für Berichtspflichten und Abwärmenutzung nach EU-Vorschriften, doch Netzengpässe in Frankfurt, Dublin und Amsterdam bremsen neue Campusse, sodass die Region um 8,00 % pro Jahr wächst.
Der Nahe Osten und Afrika ist mit 14,72 % die am schnellsten wachsende Region
Der Nahe Osten und Afrika steigt von 325,23 Mio. USD auf 1,28 Mrd. USD, getrieben von KI-Campussen als Erstdesigns in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die höhere Honorare pro MW zahlen.
Lateinamerika hält 5,0 % Anteil
Die 406,54 Mio. USD Lateinamerikas werden von Brasilien und Mexiko angeführt, wo Campusse rund um São Paulo und Querétaro überwiegend von internationalen Unternehmen mit lokalen Partnern geplant werden.
Welche Länder geben am meisten für Rechenzentrumsdesign aus?
Die Vereinigten Staaten geben 2025 3,17 Mrd. USD aus, 39,0 % des Weltmarktes, und Saudi-Arabien wächst unter den Top 12 mit 16,32 % pro Jahr am schnellsten.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3.171,01 | 7.012,34 | 8,26 % |
| 2 | China | Asien-Pazifik | 813,08 | 1.975,31 | 9,28 % |
| 3 | Japan | Asien-Pazifik | 365,89 | 908,64 | 9,52 % |
| 4 | Kanada | Nordamerika | 325,23 | 829,63 | 9,82 % |
| 5 | Vereinigtes Königreich | Europa | 325,23 | 671,60 | 7,52 % |
| 6 | Deutschland | Europa | 284,58 | 632,10 | 8,31 % |
| 7 | Indien | Asien-Pazifik | 203,27 | 888,89 | 15,90 % |
| 8 | Australien | Asien-Pazifik | 203,27 | 493,83 | 9,28 % |
| 9 | Brasilien | Lateinamerika | 203,27 | 434,57 | 7,89 % |
| 10 | Malaysia | Asien-Pazifik | 146,35 | 434,57 | 11,50 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 121,96 | 553,09 | 16,32 % |
| 12 | Mexiko | Lateinamerika | 105,70 | 276,54 | 10,10 % |
Indien ist mit 15,90 % pro Jahr das am schnellsten wachsende große Land; seine Designausgaben steigen bis 2035 auf 888,89 Mio. USD, da Campusse in Mumbai, Chennai und Hyderabad auf KI-fähige Designs umstellen.
Wie könnte sich die Prognose für Rechenzentrumsdesign 2035 verändern?
Der Wert für 2035 liegt zwischen 15,11 Mrd. USD und 23,52 Mrd. USD, je nachdem, wie viel Kapazität fertiggestellt wird und wie stark die Honorarsätze sinken.
| Szenario | Annahmen ab 2027 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Fertigstellungen 20 % niedriger, Honorarsatz ab 2026 um 0,3 Prozentpunkte niedriger, Renovierung 10 % niedriger | 15.112,19 | 6,39 % |
| Basisszenario | Fertigstellungen von 16,0 GW (2027) bis 27,5 GW (2036), Honorar von 3,72 % bis 3,50 % | 19.753,07 | 9,28 % |
| Oberes Szenario | Fertigstellungen 15 % höher, Honorarsatz ab 2026 um 0,2 Prozentpunkte höher, Renovierung 10 % höher | 23.520,55 | 11,21 % |
Wer sind die führenden Designbüros für Rechenzentren?
Jacobs führt mit etwa 6 % des Werts 2025, und die fünf größten Unternehmen halten etwa 20 %; dies ist eine Einschätzung von DC Market Insights auf Basis gemeldeter Auftragsbestände, Branchenrankings und Projektvergaben. Der Rest verteilt sich auf Hunderte regionaler Ingenieurbüros.
- Jacobs
- AECOM
- Stantec (einschließlich Environmental Systems Design)
- WSP Global
- Arcadis
- Corgan
- HDR
- Black & Veatch
- Burns & McDonnell
- Syska Hennessy Group
- Arup
- Ramboll
- Sweco
- Salas O’Brien
- Page Southerland Page
- kW Mission Critical Engineering
Jacobs meldete im August 2026 einen Auftragsbestand von 28,9 Mrd. USD, ein Plus von 27,3 %, und wird von Engineering News-Record bei Rechenzentren auf Platz eins geführt, laut Jacobs. AECOM meldete für das zweite Quartal seines Geschäftsjahres 2026 einen Rekord-Gesamtauftragsbestand von 26,2 Mrd. USD und einen Netto-Dienstleistungsumsatz von 1,95 Mrd. USD, laut der Mitteilung von AECOM vom Mai 2026. Stantec meldete im August 2026 einen Auftragsbestand von 9,2 Mrd. CAD und nannte Rechenzentrumsprojekte unter seinen Wachstumsquellen in den Vereinigten Staaten, laut Stantec. WSP Global meldete für das zweite Quartal 2026 einen Nettoumsatz von 4,27 Mrd. CAD, laut WSP. Architekturgeprägte Unternehmen wie Corgan und ingenieurgeprägte Unternehmen wie Syska Hennessy Group und kW Mission Critical Engineering konkurrieren um Hyperscale- und Colocation-Programme, während Arup, Ramboll und Sweco in Europa stark sind.
Aktuelle Entwicklungen
Sechs datierte Ereignisse aus dem Jahr 2026 zeigen Nachfrage, Partnerschaften und wachsende Auftragsbestände bei Designbüros für Rechenzentren.
- Im März 2026 veröffentlichte NVIDIA das Referenzdesign Vera Rubin DSX AI Factory und machte den Omniverse DSX Blueprint allgemein verfügbar, mit Jacobs unter den Infrastrukturpartnern (Quelle: NVIDIA).
- Im März 2026 gab Jacobs bekannt, dass seine Lösung Data Center Digital Twin im NVIDIA Omniverse DSX Blueprint enthalten ist (Quelle: Jacobs).
- Im Mai 2026 meldete AECOM für sein zweites Geschäftsquartal einen Rekord-Gesamtauftragsbestand von 26,2 Mrd. USD (Quelle: AECOM).
- Im August 2026 meldete Jacobs für das dritte Geschäftsquartal einen Bruttoumsatz von 4,1 Mrd. USD, ein Plus von 34,5 %, sowie Platz eins im Engineering-News-Record-Ranking für Rechenzentren (Quelle: Jacobs).
- Im August 2026 meldete WSP Global zum Ende Juni einen Rekord-Auftragsbestand von 20,1 Mrd. CAD (Quelle: WSP Global).
- Im August 2026 gab Stantec bekannt, ausgewählt worden zu sein, Architektur-, Ingenieur- und integrierte Designleistungen für das Rechenzentrum von Meta in Sturgeon County, Alberta, zu erbringen (Quelle: Stantec).
Methodik: Wie DC Market Insights den Markt für Rechenzentrumsdesign bemisst
DC Market Insights bemisst den Markt als Designhonorare auf die ein Jahr später fertigzustellende Kapazität zuzüglich Renovierungsdesign und Vorplanungsleistungen, was 8,13 Mrd. USD im Jahr 2025 und 19,75 Mrd. USD im Jahr 2035 ergibt.
Das Modell in Zahlen: neu fertiggestellte IT-Kapazität von 7,0 GW im Jahr 2021, 14,0 GW im Jahr 2026, 23,0 GW im Jahr 2031 und 27,5 GW im Jahr 2036 (Kapazitätsanker von DC Market Insights von 12,0 GW im Jahr 2025, 22 GW im Jahr 2030 und 27 GW im Jahr 2035); Anlagenkosten von 8,22 Mio. USD pro MW im Jahr 2021, 11,30 Mio. USD im Jahr 2026 und danach etwa 3 % mehr pro Jahr, dieselben Einheitswerte wie im Bericht Data Center Market; Neubau-Designhonorare von 4,20 % der Anlagenkosten im Jahr 2020, 3,80 % im Jahr 2025, 3,60 % im Jahr 2030 und 3,50 % im Jahr 2035, verbucht ein Jahr vor der Fertigstellung; Renovierungsdesign mit 9 % der Renovierungsausgaben; und Vorplanungsleistungen mit 45.000 USD bis 72.000 USD pro MW, verbucht zwei Jahre vor der Fertigstellung. Segment-, Regional- und Länderanteile sind Zuordnungen von DC Market Insights; jede Aufteilung ergibt in jedem Jahr die Gesamtsumme.
Drei Plausibilitätsgrenzen prüfen das Ergebnis. Obergrenze eins: Das Neubauhonorar von 3,80 % liegt unter der Bundesgrenze von 6 Prozent für Architekten- und Ingenieur-Designhonorare. Obergrenze zwei: Der Markt von 8,13 Mrd. USD entspricht 1,4 % der Schätzung von DC Market Insights von 570,04 Mrd. USD für die gesamten Infrastrukturausgaben für Rechenzentren im Jahr 2025. Untergrenze: Ein Mindest-Designhonorar von 2 % auf die Anlagenkosten von 158,20 Mrd. USD allein für die Fertigstellungen 2026 ergibt 3,16 Mrd. USD, deutlich unter den 6,01 Mrd. USD Neubaudesign des Modells. Der vollständige Ansatz wird auf der Seite Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das an Fertigstellungen orientierte Honorarmodell in Zahlen
- 2.2Plausibilitätsgrenzen: Bundesgrenze von 6 Prozent für Honorare, Obergrenze der gesamten Infrastrukturausgaben und Mindesthonorar
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Was umfasst der Markt für Rechenzentrumsdesign?
- 4.1Enthalten: Architektur, Technische Gebäudeausrüstung (MEP), Simulation und Vorplanung
- 4.2Ausgeschlossen: Bau, Inbetriebnahme, Softwarelizenzen und internes Design
- 4.3Wie die Segmente zusammenpassen
- 05Warum weichen die Schätzungen zum Markt für Rechenzentrumsdesign voneinander ab?
- 5.1Bauwert, Software und Inbetriebnahme in breiteren Definitionen
- 5.2Vergleich des Umfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1KI-Hallen mit mehr als 100 kW pro Rack benötigen neue Strom- und Kühlungsdesigns
- 6.2Jacobs, Stantec und WSP melden Rekord-Auftragsbestände
- 6.3Gigawatt-Campusse benötigen Standortwahl und Stromstudien Jahre im Voraus
- 07Markttrends
- 7.1Das NVIDIA-DSX-Referenzdesign macht KI-Hallen zu Wiederholungsprodukten
- 7.2Jacobs integriert einen Rechenzentrums-Digital-Twin in den DSX Blueprint
- 7.3Ingenieurbüros kaufen Spezialisten für geschäftskritische Anlagen
- 08Markthemmnisse
- 8.1Wiederholungsdesigns senken den Honoraranteil pro Megawatt
- 8.2Energietechnikingenieure sind knapp und Netzstudien dauern länger
- 09Marktchancen
- 9.1Nachrüstung mit Flüssigkeitskühlung für vor 2015 gebaute Hallen
- 9.2Simulationsgestütztes Design für Campusse am Golf und in Indien
- 10Preisanalyse: Kosten für Rechenzentrumsdesign pro Megawatt
- 10.1Designhonorar pro MW und Anteil an den Anlagenkosten, 2020-2035
- 10.2Bundesgrenze für Architekten- und Ingenieurhonorare
- 11Normen und Regulierung
- 11.1Delegierte Verordnung (EU) 2024/1364 der Kommission
- 11.2EN 50600 und ISO/IEC 22237
- 11.3ANSI/TIA-942
- 11.4ASHRAE Standard 90.4
- 11.5Federal Acquisition Regulation 15.404-4
- 12Markt für Rechenzentrumsdesign, nach Leistungsart
- 12.1Architektur und Bau-/Tragwerksplanung
- 12.2Technische Gebäudeausrüstung (MEP)
- 12.3Digital Twin, CFD und Simulationsleistungen
- 12.4Standortwahl, Machbarkeit und Bauherrenberatung
- 13Markt für Rechenzentrumsdesign, nach Anlagentyp
- 13.1Hyperscale- und KI-Campusse
- 13.2Colocation-Rechenzentren
- 13.3Unternehmen, Behörden und Edge
- 14Markt für Rechenzentrumsdesign, nach Projekttyp
- 14.1Greenfield-Campusdesign
- 14.2Brownfield-Erweiterungsdesign
- 14.3Renovierungs- und Nachrüstungsdesign
- 15DC Exklusiv: Honorarleiter nach Referenzdesign
- 15.1Designhonorar nach Designtyp für einen 100-MW-Campus
- 15.2Designhonorar nach Fachdisziplin
- 16Markt für Rechenzentrumsdesign, nach Region
- 16.1Nordamerika
- 16.2Asien-Pazifik
- 16.3Europa
- 16.4Naher Osten und Afrika
- 16.5Lateinamerika
- 17Markt für Rechenzentrumsdesign, nach Land
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Japan
- 17.4Kanada
- 17.5Vereinigtes Königreich
- 17.6Deutschland
- 17.7Indien
- 17.8Australien
- 17.9Brasilien
- 17.10Malaysia
- 17.11Saudi-Arabien
- 17.12Mexiko
- 18Prognoseszenarien
- 18.1Unteres Szenario
- 18.2Basisszenario
- 18.3Oberes Szenario
- 19Wettbewerbsanalyse
- 19.1Jacobs
- 19.2AECOM
- 19.3Stantec
- 19.4WSP Global
- 19.5Arcadis
- 19.6Corgan
- 19.7HDR
- 19.8Black & Veatch
- 19.9Burns & McDonnell
- 19.10Syska Hennessy Group
- 19.11Arup
- 19.12Ramboll
- 19.13Sweco
- 19.14Salas O'Brien
- 19.15Page Southerland Page
- 19.16kW Mission Critical Engineering
- 20Aktuelle Entwicklungen
- 20.1Datierte Ereignisse, März bis August 2026
- Abb. 1Marktgröße Rechenzentrumsdesign, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Umfangs: Was enthalten ist und was nicht
- Tabelle 3Designhonorar pro MW, 2020-2035
- Tabelle 4Markt nach Leistungsart, 2025 und 2035
- Tabelle 5Markt nach Anlagentyp, 2025 und 2035
- Tabelle 6Markt nach Projekttyp, 2025 und 2035
- Tabelle 7Honorarleiter nach Referenzdesign für einen 100-MW-Campus
- Tabelle 8Designhonorar nach Fachdisziplin
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
9,46 Mrd. USD im Jahr 2026, ein Plus von 16,4 % gegenüber 8,13 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 19,75 Mrd. USD erreichen, eine CAGR von 9,28 % ab 2025.
9,28 % pro Jahr von 2025 bis 2035, nach 19,69 % pro Jahr von 2020 bis 2025, weil sich die Fertigstellungen erneut verdoppeln, während der Designhonorarsatz von 3,80 % auf 3,50 % der Anlagenkosten sinkt.
Die Honorare von 8,13 Mrd. USD im Jahr 2025 umfassen Architektur und Bau-/Tragwerksplanung, Technische Gebäudeausrüstung (MEP), Digital Twin und CFD-Simulation sowie Standortwahl, Machbarkeit und Bauherrenberatung. Bau, Inbetriebnahme und internes Design der Betreiber sind ausgeschlossen.
Etwa 429.000 USD pro MW IT-Kapazität im Jahr 2025, also 3,80 % von Anlagenkosten in Höhe von 11,30 Mio. USD pro MW (Schätzung von DC Market Insights). KI-Campusse als Erstdesign erreichen etwa 565.000 USD pro MW.
54,7 % des Werts 2025, also 4,45 Mrd. USD, entfallen auf die Technische Gebäudeausrüstung (MEP). Digital Twin, CFD und Simulationsleistungen wachsen am schnellsten, mit 14,93 % pro Jahr auf 2,31 Mrd. USD bis 2035.
45,0 % des Werts 2025, also 3,66 Mrd. USD, werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wächst mit 14,72 % pro Jahr am schnellsten, und Saudi-Arabien ist das am schnellsten wachsende Land unter den Top 12.
Etwa 6 % des Werts 2025 hält Jacobs (Einschätzung von DC Market Insights). Es folgen AECOM, Stantec, WSP Global und Arcadis; die fünf größten halten etwa 20 %, und Hunderte regionaler Ingenieurbüros teilen sich den Rest.
Eine Hyperscale-Wiederholung eines Betreiber-Referenzdesigns kostet etwa 2,8 % der Anlagenkosten, gegenüber 5,0 % für einen KI-Campus als Erstdesign (DC Market Insights). NVIDIA veröffentlichte sein Referenzdesign DSX AI Factory im März 2026.
Im Modell von DC Market Insights etwa ein Jahr für die Detailplanung und zwei Jahre für die Standortwahl, sodass die Designhonorare 2025 von 6,01 Mrd. USD den 14,0 GW IT-Kapazität folgen, deren Fertigstellung für 2026 geplant ist.
9,46 Mrd. USD im Jahr 2026 ist die Zahl von DC Market Insights ausschließlich für Designhonorare, die an externe Unternehmen gezahlt werden. Schätzungen, die den Bauwert von Design-Build-Verträgen, Inbetriebnahme, eigenständige Software oder interne Designteams hinzurechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.