
データセンター設計市場 規模・シェア・2035年までの予測
市場の概要
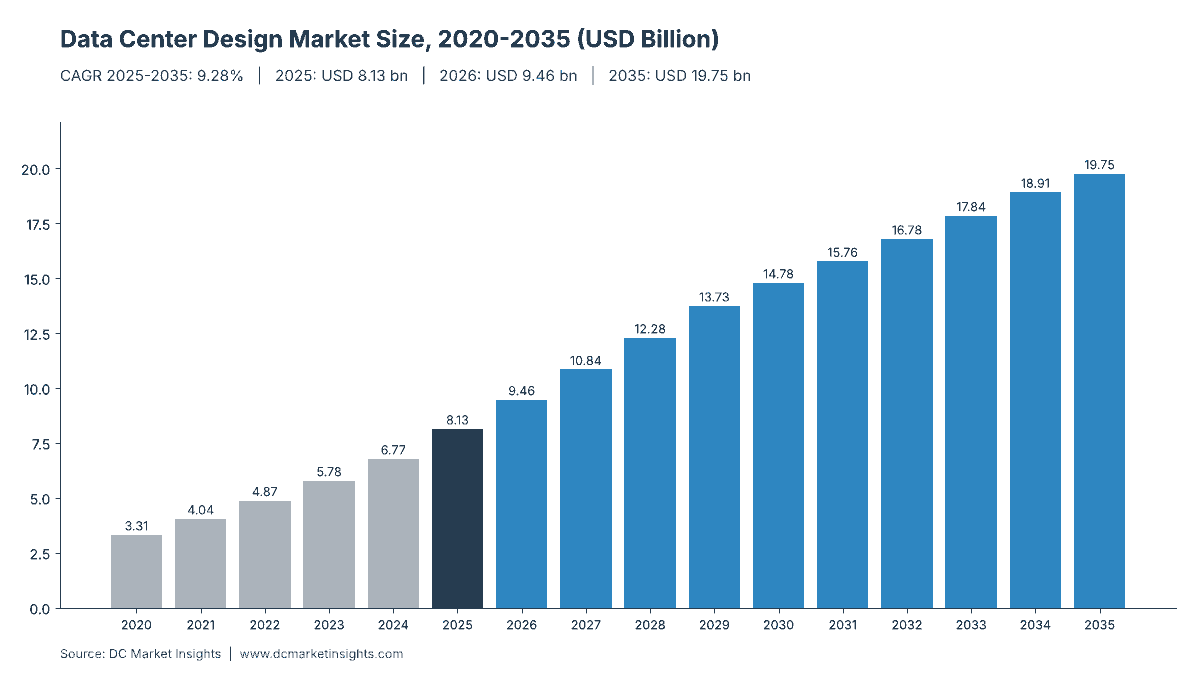
データセンター設計市場の規模は2025年にUSD 8,130.0百万で、年平均成長率(CAGR)9.28%で拡大し、2035年までにUSD 19.75十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター設計市場には何が含まれるのか?
- 05データセンター設計市場の推計値はなぜ異なるのか?
- 06市場の促進要因
- 07市場トレンド
- 08市場の抑制要因
- 09市場機会
- 10価格分析:データセンター設計のメガワット当たりコスト
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター設計市場は2026年に94.6億米ドルと評価され、2025年の81.3億米ドルから2035年には197.5億米ドルに達し、2025年から2035年までの年平均成長率(CAGR)は9.28%と予測されます(DC Market Insights推計)。設計費は建設より約1年先行して動きます。2025年の新設設計費60.1億米ドルは、2026年に完工予定の14.0ギガワット(GW)のITキャパシティに対して発生したもので、施設コストはメガワット(MW)当たり1,130万米ドル、設計費はそのコストの3.80%です。ハイパースケール事業者が自社のリファレンスデザインを再利用するようになったため、この設計費率は2020年の4.20%から低下しています。さらに2026年3月、NVIDIAはVera Rubin DSX AI Factoryリファレンスデザインによって同じ考え方を業界全体に広げ、Jacobsをインフラパートナーとして挙げています。その結果、市場は建設支出よりも緩やかに成長しますが、最も成長の速いデジタルツイン・CFD・シミュレーションサービスは年14.93%で拡大し、湾岸地域のキャンパスがゼロから設計されることから、中東・アフリカは年14.72%で最も成長の速い地域となっています。
主要市場統計:2026年のデータセンター設計市場の規模は?
DC Market Insightsは、2026年のデータセンター設計市場を2025年比16.4%増の94.6億米ドルと評価しています。設計チームがすでに2027年に完工予定の16.0 GWのITキャパシティに取り組んでいるためです。
- 2025年の市場規模:81.3億米ドル
- 2026年の市場規模:94.6億米ドル
- 2030年の市場規模:147.8億米ドル
- 2035年の市場規模:197.5億米ドル
- CAGR 2025-2035:ベースケース9.28%、ローケース6.39%、ハイケース11.21%
- 最大のサービスタイプ:機械・電気・配管(MEP)エンジニアリング、2025年の金額の54.7%(44.5億米ドル)
- 最も成長の速いサービスタイプ:デジタルツイン・数値流体力学(CFD)・シミュレーションサービス、年14.93%
- 最大の施設タイプ:ハイパースケール・AIキャンパス、2025年の金額の52.0%、2035年には62.0%に上昇
- 首位地域:北米、2025年の金額の45.0%(36.6億米ドル)
- 最も成長の速い地域:中東・アフリカ、年14.72%
- 最大の国:米国、2025年に31.7億米ドル
- 市場リーダー:Jacobs、2025年の金額の約6%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター設計市場規模は2020年に33.1億米ドルと評価され、2025年に81.3億米ドルに達し、予測期間中のCAGR 9.28%で2035年には197.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター設計市場規模 2025年 | 81.3億米ドル |
| データセンター設計市場規模 2026年 | 94.6億米ドル |
| データセンター設計市場 CAGR | 9.28% |
| データセンター設計市場規模 2035年 | 197.5億米ドル |
データセンター設計支出は2020年から2025年にかけて年19.69%で成長し、予測期間のペースを上回りました。1年後に完工予定のITキャパシティが7.0 GWから14.0 GWへと倍増し、MW当たりの施設コストが822万米ドルから1,130万米ドルに上昇したためです。2025年から2035年にかけて、新設設計は年9.29%で成長し146.2億米ドルに達します。完工量は27.5 GWに増加しますが、リピート設計の普及により設計費率は3.80%から3.50%に緩やかに低下します。改修・レトロフィット設計は年10.41%とより速く成長します。2015年以前に建設された既存設備に新たな電力と液冷が必要となるためです。また、用地選定やオーナーズエンジニアリングなどの事前設計業務は2035年までに20.2億米ドルに達します。
主なポイント
2025年から2035年にかけてデータセンター設計支出がどこに向かうかを、4つの数字とその理由で説明します。
- 市場は2035年までに197.5億米ドルに達します。新規IT完工量が2026年の14.0 GWから2036年には27.5 GWに増加し、MW当たりの建設コストも上昇するためです。
- 新設の設計費率は施設コストの4.20%から3.50%に低下します。事業者がキャンパスごとにゼロから設計するのではなく、リファレンスデザインを再利用するためです。
- デジタルツイン・CFD・シミュレーションサービスは年14.93%で成長し23.1億米ドルに達します。ラック当たり100キロワット(kW)を超えるAIホールは、建設前にシミュレーションが必要なためです。
- 中東・アフリカは年14.72%で成長します。湾岸地域のキャンパスの多くはMW当たりの設計費が高い初号機(ファースト・オブ・ア・カインド)設計であるためです。
データセンター設計市場には何が含まれるのか?
データセンター設計市場は、データセンター施設の計画・設計のために外部企業に支払われる報酬を対象とし、DC Market Insightsのモデルでは2025年に81.3億米ドルの規模です。
対象範囲。データホール、シェル(建屋躯体)およびキャンパス敷地の建築・土木構造設計。中圧・低圧の電力設計、冷却プラントおよび液冷ループ設計、防火・制御設計を含む機械・電気・配管(MEP)エンジニアリング。設計サービスとして提供されるデジタルツイン、数値流体力学(CFD)および電力系統シミュレーション。ならびに事前設計業務(用地選定、電力・水のフィージビリティ調査、マスタープランニング、調達期間中のオーナーズエンジニア業務)。新設設計(グリーンフィールドキャンパスおよびブラウンフィールド拡張)と、改修・レトロフィットの設計の両方を計上しています。金額は設計・エンジニアリング企業が得る報酬であり、デザインビルド契約の設計相当分を含みます。
対象外。建設工事そのもの(データセンター建設市場で扱います)、コミッショニング、統合システム試験および認証監査(データセンター試験・検査・認証市場で扱います)、レトロフィットの施工コスト(データセンター改修市場で扱います)、事業者の社内チームによる設計業務、機器メーカーによる無償のアプリケーションエンジニアリング、ならびに設計契約とは別に販売されるソフトウェアライセンス。
セグメントの関係。すべてのセグメント表は、2025年の同じ81.3億米ドルを分割したものです。モデルは3つの系列で構成されます:新設設計費(60.1億米ドル)、改修・レトロフィット設計(11.6億米ドル)、事前設計の用地・フィージビリティ業務(9億6,000万米ドル)。サービスタイプ別の内訳は最初の2系列を分野別に分け、プロジェクトタイプ別および施設タイプ別の内訳は同じ合計を組み替えたものです。
データセンター設計市場の推計値はなぜ異なるのか?
推計値が異なる主な理由は、DC Market Insightsが2026年の94.6億米ドルで行っているように設計報酬のみを計上するものと、図面の後に続く建設まで加算するものがあるためです。
データセンター設計のより広い定義には、報酬の何倍も大きいデザインビルドの建設金額、単体で販売されるデータセンターインフラ管理(DCIM)およびビルディングインフォメーションモデリング(BIM)のソフトウェアライセンス、コミッショニングおよび認証サービス、オフィスや支援棟の内装工事、そして市場ではなくコストである事業者社内エンジニアリングチームによる設計業務が含まれることがよくあります。データセンター施設外にある通信局舎やエッジキャビネットの設計まで計上するものもあります。これらはいずれも外部の設計企業に支払われない金額を加えるものであり、そのためDC Market Insightsの数値は建設を含む数値よりも低くなります。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 建築・土木・構造設計 | 対象(2025年に21.5億米ドル) | 外部企業に支払われる報酬 |
| MEPエンジニアリング | 対象(2025年に44.5億米ドル) | 外部企業に支払われる報酬 |
| デジタルツイン・CFD・シミュレーションサービス | 対象(2025年に5億7,366万米ドル) | 設計契約の下で提供 |
| 用地選定・フィージビリティ調査・オーナーズエンジニア | 対象(2025年に9億6,000万米ドル) | 事前設計のアドバイザリー報酬 |
| 建設およびデザインビルドの施工金額 | 対象外 | 建設レポートで扱う |
| コミッショニングおよび認証 | 対象外 | 試験・検査・認証レポートで扱う |
| 単体のDCIMおよびBIMソフトウェアライセンス | 対象外 | ソフトウェアであり設計報酬ではない |
| 事業者社内の設計チーム | 対象外 | 社内コストであり市場ではない |
対象範囲内の購入者には、ハイパースケールクラウドプロバイダー、AI・GPUクラウド事業者、コロケーションプロバイダー、自社ホールを建設する企業や銀行、政府および公的研究センター、エッジやサーバールームの改修を発注する中小企業(SME)が含まれます。エンジニアリング系の協力コンサルタントから設計サービスを購入するデザインビルド請負業者も対象範囲に含まれます。
データセンター設計支出はなぜ増加しているのか?
データセンター設計支出が増加するのは、1年先に完工予定のキャパシティが14.0 GWから27.5 GWに増加し、AIホールではMW当たりにより多くのエンジニアリングが必要となるためです。
ラック当たり100 kW超のAIホールには新たな電力・冷却設計が必要
100 kW以上のラック密度は、多くのデータセンターが前提としてきた空冷のテンプレートを通用しなくし、すべてのAIホールで新たな液冷ループ、新たな配電、そして重いラックに対応する新たな構造検討が必要になります。DC Market Insightsのモデルでは、新規キャパシティに占めるAIの割合は2025年の35%から2030年には60%に上昇し、同期間に新設設計は60.1億米ドルから108.5億米ドルに成長します。NVIDIAのDSXリファレンスデザインに関するリリースによると、NVIDIAは2026年3月、米国の系統連系待ち行列に200 GWを超えるプロジェクトが待機していると述べており、設計企業は実際に利用可能となる電力に合わせてプロジェクトを再設計することにもなります。
Jacobs、Stantec、WSPが過去最高の受注残を報告
上場設計企業は自社の数字で需要を示しています。2026会計年度第3四半期決算によると、Jacobsは2026会計年度第3四半期の総収益が34.5%増の41億米ドル、受注残が27.3%増の289億米ドルと報告し、成長を牽引したセクターの一つにデータセンターを挙げています。同リリースでは、Engineering News-RecordがJacobsをデータセンターを含む18部門で1位にランク付けしたとしています。2026年第2四半期報告書によると、Stantecは2026年第2四半期の純収益が11.5%増の18億カナダドル(CAD)、契約受注残が92億カナダドルと報告しました。WSP Globalによると、WSP Globalは2026年6月末時点で過去最高となる201億カナダドルの受注残を報告しました。これらの受注残は全セクターを対象としていますが、JacobsとStantecはデータセンターを成長源として挙げています。
ギガワット級キャンパスには数年前からの用地選定と電力調査が必要
キャンパスが今や建物計画ではなく電力調査から始まるため、事前設計業務は2025年の9億6,000万米ドルから2035年には20.2億米ドルに成長します。モデルでは、用地選定、フィージビリティ調査およびオーナーズエンジニアリングは完工の2年前に計上され、2025年のMW当たり6万米ドルから、系統・水資源の調査が長期化するにつれ2035年にはMW当たり7.2万米ドルに上昇します。Stantecは2026年8月、同社のBuildingsチームがアルバータ州スタージョン郡にあるMetaのデータセンターで建築、エンジニアリングおよび統合設計サービスを提供する企業に選定されたと発表しました。Stantecはこれを130億ドル規模のプロジェクトとしており、1つのキャンパスが設計チームを数年間にわたって稼働させうることを示す例です。
データセンター設計業務はどのように変化しているのか?
設計業務は一品生産の図面から、シミュレーションで検証される再利用可能なリファレンスデザインへと移行しており、これによりデジタルツインサービスは2035年までに23.1億米ドルに拡大します。
NVIDIA DSXリファレンスデザインがAIホールをリピート製品に変える
NVIDIAのリリースによると、NVIDIAは2026年3月16日にVera Rubin DSX AI Factoryリファレンスデザインを発表し、Omniverse DSX Blueprintの一般提供を開始しました。このブループリントにより、開発者はデジタルツインを構築し、建設前に電力、冷却および運用をシミュレーションできます。設計企業はゼロから始めるのではなく、こうしたリファレンスデザインを用地に合わせて適用します。これが、DC Market Insightsの設計費率が2025年の施設コストの3.80%から2035年には3.50%に低下する主な理由です。
JacobsがデータセンターデジタルツインをDSX Blueprintに組み込み
Jacobsによると、同社は2026年3月16日、自社のData Center Digital TwinソリューションがNVIDIA Omniverse DSX Blueprintおよびライブラリに採用され、事業者がギガワット規模のAIデータセンターを仮想環境で計画・シミュレーションできるようになったと発表しました。DC Market Insightsはこの種の業務をデジタルツイン・CFD・シミュレーションの系列に計上しており、その市場シェアは2025年の7.1%から2035年には11.7%に上昇します。
エンジニアリング企業がミッションクリティカル専門企業を買収
大手企業はデータセンター設計能力を自社で育成するのではなく買収してきました。Stantecによると、同社は2023年にシカゴの270人規模のエンジニアリング企業Environmental Systems Designを買収し、この取引によりミッションクリティカルおよびデータセンター設計の専門性が深まったとしています。上位5社が81.3億米ドル市場の約20%しか占めていないため、DC Market Insightsはさらなる買収を見込んでいます。
市場の抑制要因:データセンター設計報酬を抑えるものは何か?
2つの抑制要因が設計報酬の伸びを建設の伸びより低く抑えています。リピート業務における設計費率の低下と、電力エンジニアの不足です。
リピート設計がメガワット当たりの設計費率を引き下げる
同じホールを何十回も建設するハイパースケール事業者は、設計企業にフル設計ではなく用地への適合作業の対価を支払います。DC Market Insightsのモデルでは、これにより新設設計費は2020年の施設コストの4.20%から2035年には3.50%に低下します。2025年の3.80%が維持されていれば、2035年の市場は約12.5億米ドル大きくなっていたでしょう。ローシナリオでは2026年から設計費率をさらに0.3ポイント引き下げており、2035年の金額から同程度の額が減少します。
電力エンジニアが不足し、系統調査は長期化
キャンパスの電力設計は今や多くの市場で数年を要する系統連系調査に依存しており、DC Market Insightsは中圧変電所やキャンパス電力システムを設計できるエンジニアの数を、完工量の増加ペースに対する制約とみなしています。DC Market Insightsはより急速な立ち上がりではなく2029年に22.0 GWの完工を想定しており、2035年に151.1億米ドルとなるローケースでは2027年以降の完工量を20%少なく想定しています。
データセンター設計企業にとっての機会はどこにあるのか?
2大機会は旧式ホールのレトロフィット設計とAIキャンパス向けのシミュレーションサービスであり、両者を合わせると2035年に54.3億米ドルに達します。
2015年以前に建設されたホールの液冷レトロフィット
改修・レトロフィット設計は年10.41%で成長し、新設設計を上回ります。ラック当たり5〜10 kW向けに設計されたホールは、液冷とより大きな電力に対応するため再設計が必要となるためです。モデルではこの系列を改修支出の9%と設定しており、2025年に11.6億米ドル、2035年に31.2億米ドルとなります。
湾岸地域およびインドのキャンパスにおけるシミュレーション主導の設計
サウジアラビア(年16.32%)とインド(年15.90%)は上位12か国の中で最も成長の速い国であり、そのキャンパスの多くは、承認前に冷却プラントと水使用量のシミュレーションが必要な高温気候下での初号機設計です。両国の設計支出は2025年の3億2,523万米ドルから2035年には14.4億米ドルに増加します。
データセンター設計のメガワット当たりのコストはいくらか?
DC Market Insightsのモデルでは、2025年の新設設計コストはITキャパシティ1 MW当たり約42.9万米ドルで、MW当たり1,130万米ドルの施設コストの3.80%に相当します。
| 設計年 | MW当たり施設コスト、完工年(百万米ドル) | 設計費、施設コスト比(%) | MW当たり設計費(千米ドル) | MW当たり事前設計費(千米ドル) |
|---|---|---|---|---|
| 2020 | 8.22 | 4.20% | 345 | 45 |
| 2025 | 11.30 | 3.80% | 429 | 60 |
| 2030 | 13.10 | 3.60% | 472 | 68 |
| 2035 | 15.19 | 3.50% | 532 | 72 |
2026年以降もMW当たりの施設コストが年約3%上昇し続けるため、比率が低下してもMW当たりの設計費はドル建てで増加します。比率の公的な基準として、米国連邦規則は、設計・計画・図面・仕様書の作成に関する建築家・エンジニアの報酬を見積建設費の6パーセントに制限しています。これは連邦調達規則(FAR)15.404-4(c)(4)(i)(B)に基づき、General Services Administration Acquisition Manual 536.602-70で適用されています。民間のデータセンターの設計報酬はこの上限を大きく下回っています。2026年の100 MWキャンパスの場合、MW当たり1,130万米ドルの3.80%で設計費は約4,290万米ドルとなります。
データセンター設計を形作る規格と規則は?
5つの規則体系がデータセンター設計契約の大半を形作り、81.3億米ドル市場の一部をなすすべてのプロジェクトにエンジニアリング工数を上乗せしています。
- 2024年3月14日付のCommission Delegated Regulation (EU) 2024/1364は、EUのデータセンター格付け制度の第1段階を定めました。500 kW以上のデータセンターの運営者はエネルギーおよび水の指標を報告するため、設計者は初日から計量計画を立てる必要があります。
- 欧州規格シリーズEN 50600(ISO/IEC 22237としても発行)は、データセンター施設の可用性クラス、電力、冷却およびセキュリティの設計ルールを定めています。
- 米国電気通信工業会(TIA)の規格ANSI/TIA-942はデータセンター設計のインフラ定格レベルを定めており、北米、インドおよび中東の設計仕様書で広く用いられています。
- ASHRAE Standard 90.4は米国のデータセンター向けエネルギー規格を定めており、多くの州のエネルギーコードで参照されています。
- 連邦調達規則15.404-4(c)(4)(i)(B)は、米国連邦プロジェクトにおける建築家・エンジニアの設計報酬を見積建設費の6パーセントに制限しています。
最大のシェアを占める設計サービスは?
電力・冷却システムはデータセンターの中で最もエンジニアリング負荷の大きい部分であるため、MEPエンジニアリングが2025年の設計支出の54.7%を占めています。
サービスタイプ別:MEPエンジニアリングが54.7%で首位
MEPエンジニアリングは2025年に44.5億米ドル、2035年に106.4億米ドルの規模です。AIホールが建設前にシミュレーションで検証されるため、デジタルツイン・CFD・シミュレーションサービスが年14.93%で最も速く成長します。
| サービスタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 建築・土木構造設計 | 2,151.24 | 26.5% | 4,789.01 | 8.33% |
| MEPエンジニアリング | 4,445.90 | 54.7% | 10,642.24 | 9.12% |
| デジタルツイン・CFD・シミュレーションサービス | 573.66 | 7.1% | 2,305.82 | 14.93% |
| 用地選定・フィージビリティ調査・オーナーズエンジニアリング | 960.00 | 11.8% | 2,016.00 | 7.70% |
| 合計 | 8,130.80 | 100.0% | 19,753.07 | 9.28% |
施設タイプ別:ハイパースケール・AIキャンパスが52.0%で首位
ハイパースケール・AIキャンパスは年11.22%で成長し、そのシェアは2035年までに62.0%に上昇します。ワークロードがクラウドやコロケーションに移行するため、企業・政府・エッジのプロジェクトは年4.03%の成長にとどまります。
| 施設タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 4,228.02 | 52.0% | 12,246.90 | 11.22% |
| コロケーションデータセンター | 2,439.24 | 30.0% | 5,333.33 | 8.14% |
| 企業・政府・エッジ | 1,463.54 | 18.0% | 2,172.84 | 4.03% |
| 合計 | 8,130.80 | 100.0% | 19,753.07 | 9.28% |
プロジェクトタイプ別:グリーンフィールドキャンパス設計が58.3%で首位
グリーンフィールドキャンパス設計には事前設計の用地業務が含まれ、2025年の金額の58.3%を占めます。改修・レトロフィット設計が年10.41%で最も速く成長します。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| グリーンフィールドキャンパス設計 | 4,740.69 | 58.3% | 11,310.28 | 9.08% |
| ブラウンフィールド拡張設計 | 2,230.91 | 27.4% | 5,322.49 | 9.08% |
| 改修・レトロフィット設計 | 1,159.20 | 14.3% | 3,120.30 | 10.41% |
| 合計 | 8,130.80 | 100.0% | 19,753.07 | 9.28% |
DC独自分析:リファレンスデザイン設計費ラダー — メガワット当たり56.5万米ドルから27.1万米ドルまで
DC Market Insightsは、2026年に完工する100 MWキャンパスの設計費を、MW当たり1,130万米ドルの施設コスト(合計11.3億米ドル)でモデル化しました。使用した入力値は12個で、施設コスト、設計タイプ別の5つの設計費率、6つの分野別シェアです。すべての数値はDC Market Insightsの推計であり、提示価格ではありません。
| 設計タイプ | 設計費、施設コスト比(%) | 100 MWの設計費(百万米ドル) | MW当たり設計費(千米ドル) |
|---|---|---|---|
| 初号機AIキャンパス(液冷・130 kW+ラック) | 5.0% | 56.5 | 565 |
| 企業または政府の建設(シングルテナント) | 4.5% | 50.9 | 508 |
| 事業者標準に基づくコロケーションキャンパス | 3.8% | 42.9 | 429 |
| 事業者リファレンスデザインのハイパースケールリピート | 2.8% | 31.6 | 316 |
| ベンダーリファレンスデザインのデジタルツインによる用地適合 | 2.4% | 27.1 | 271 |
このラダーは、市場が建設よりも緩やかに成長する理由を示しています。自社設計を繰り返すハイパースケール事業者が支払う設計費は、初号機AIキャンパスの約半分です。モデルの2025年平均に等しい3.80%のコロケーションケースは、分野別に以下のように分かれます。
| 分野 | 施設コストに対するシェア | 100 MW当たり(百万米ドル) |
|---|---|---|
| 用地選定・フィージビリティ調査・マスタープラン | 0.40% | 4.52 |
| 建築・土木構造 | 1.00% | 11.30 |
| 電気エンジニアリング | 1.10% | 12.43 |
| 機械・液冷エンジニアリング | 0.90% | 10.17 |
| デジタルツイン・CFDシミュレーション | 0.25% | 2.83 |
| 施工段階の設計支援 | 0.15% | 1.70 |
| 合計 | 3.80% | 42.94 |
電気および機械エンジニアリングが3.80ポイントのうち2.00ポイントを占めており、これが市場表でMEPエンジニアリングが最大のサービス系列となっている理由です。
データセンター設計への支出が最も多い地域は?
2025年に36.6億米ドルを支出する北米が最大であり、中東・アフリカが年14.72%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 3,658.86 | 45.0% | 8,296.29 | 8.53% |
| アジア太平洋 | 2,276.62 | 28.0% | 6,123.45 | 10.40% |
| 欧州 | 1,463.54 | 18.0% | 3,160.49 | 8.00% |
| 中東・アフリカ | 325.23 | 4.0% | 1,283.95 | 14.72% |
| 中南米 | 406.54 | 5.0% | 888.89 | 8.14% |
| 合計 | 8,130.80 | 100.0% | 19,753.07 | 9.28% |
北米が45.0%のシェアで首位
北米の36.6億米ドルは、最大の建設パイプラインと、Jacobs、AECOM、StantecおよびWSPの本拠市場であることを反映しています。ハイパースケール事業者がより多くの米国キャンパスで設計を再利用するため、そのシェアは2035年までに42.0%に緩やかに低下します。
アジア太平洋が28.0%のシェア
アジア太平洋は中国、日本、インドを中心に年10.40%で成長し61.2億米ドルに達します。インドの設計支出は年15.90%で成長します。
欧州が18.0%のシェア
欧州の14.6億米ドルには、EU規則に基づく追加の報告業務や排熱再利用の設計業務が含まれますが、フランクフルト、ダブリン、アムステルダムの系統制約が新規キャンパスを遅らせるため、地域の成長率は年8.00%となります。
中東・アフリカが14.72%で最も成長の速い地域
中東・アフリカは3億2,523万米ドルから12.8億米ドルに増加します。MW当たりの設計費が高いサウジアラビアおよびアラブ首長国連邦の初号機AIキャンパスが牽引します。
中南米が5.0%のシェア
中南米の4億654万米ドルはブラジルとメキシコが牽引しており、サンパウロとケレタロ周辺のキャンパスは主に国際企業が現地パートナーと共同で設計しています。
データセンター設計への支出が最も多い国は?
米国は2025年に31.7億米ドル(世界市場の39.0%)を支出し、上位12か国の中ではサウジアラビアが年16.32%で最も速く成長します。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 3,171.01 | 7,012.34 | 8.26% |
| 2 | 中国 | アジア太平洋 | 813.08 | 1,975.31 | 9.28% |
| 3 | 日本 | アジア太平洋 | 365.89 | 908.64 | 9.52% |
| 4 | カナダ | 北米 | 325.23 | 829.63 | 9.82% |
| 5 | 英国 | 欧州 | 325.23 | 671.60 | 7.52% |
| 6 | ドイツ | 欧州 | 284.58 | 632.10 | 8.31% |
| 7 | インド | アジア太平洋 | 203.27 | 888.89 | 15.90% |
| 8 | オーストラリア | アジア太平洋 | 203.27 | 493.83 | 9.28% |
| 9 | ブラジル | 中南米 | 203.27 | 434.57 | 7.89% |
| 10 | マレーシア | アジア太平洋 | 146.35 | 434.57 | 11.50% |
| 11 | サウジアラビア | 中東・アフリカ | 121.96 | 553.09 | 16.32% |
| 12 | メキシコ | 中南米 | 105.70 | 276.54 | 10.10% |
インドは年15.90%で成長する最も成長の速い大国であり、ムンバイ、チェンナイ、ハイデラバードのキャンパスがAI対応設計に移行するにつれ、設計支出は2035年までに8億8,889万米ドルに増加します。
2035年のデータセンター設計予測はどのように変わりうるか?
2035年の金額は、完工するキャパシティの量と設計費率の低下幅に応じて151.1億米ドルから235.2億米ドルの範囲となります。
| シナリオ | 2027年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| ロー | 完工量20%減、2026年から設計費率0.3ポイント減、改修10%減 | 15,112.19 | 6.39% |
| ベース | 完工量16.0 GW(2027年)から27.5 GW(2036年)、設計費率3.72%から3.50% | 19,753.07 | 9.28% |
| ハイ | 完工量15%増、2026年から設計費率0.2ポイント増、改修10%増 | 23,520.55 | 11.21% |
データセンター設計の主要企業は?
Jacobsが2025年の金額の約6%で首位にあり、上位5社が約20%を占めます。これは報告された受注残、セクターランキングおよびプロジェクト受注に基づくDC Market Insightsの評価です。残りは数百の地域エンジニアリング企業に分散しています。
- Jacobs
- AECOM
- Stantec(Environmental Systems Designを含む)
- WSP Global
- Arcadis
- Corgan
- HDR
- Black & Veatch
- Burns & McDonnell
- Syska Hennessy Group
- Arup
- Ramboll
- Sweco
- Salas O’Brien
- Page Southerland Page
- kW Mission Critical Engineering
Jacobsによると、同社は2026年8月に27.3%増の289億米ドルの受注残を報告し、Engineering News-Recordによりデータセンター部門で1位にランク付けされています。AECOMの2026年5月のリリースによると、AECOMは2026会計年度第2四半期に過去最高となる262億米ドルの総受注残と19.5億米ドルの純サービス収益を報告しました。Stantecによると、同社は2026年8月に92億カナダドルの契約受注残を報告し、米国における成長源の一つにデータセンタープロジェクトを挙げています。WSPによると、WSP Globalは2026年第2四半期の純収益を42.7億カナダドルと報告しました。Corganのような建築主導の企業や、Syska Hennessy GroupおよびkW Mission Critical Engineeringのようなエンジニアリング主導の企業がハイパースケールおよびコロケーションのプログラムで競合しており、Arup、RambollおよびSwecoは欧州で強みを持っています。
最近の動向
2026年の6つの日付入りの出来事が、データセンター設計企業における需要、提携および受注残の伸びを示しています。
- 2026年3月、NVIDIAはVera Rubin DSX AI Factoryリファレンスデザインを発表し、Omniverse DSX Blueprintの一般提供を開始しました。Jacobsはインフラパートナーの一社です(出典:NVIDIA)。
- 2026年3月、Jacobsは自社のData Center Digital TwinソリューションがNVIDIA Omniverse DSX Blueprintに採用されたと発表しました(出典:Jacobs)。
- 2026年5月、AECOMは2026会計年度第2四半期に過去最高となる262億米ドルの総受注残を報告しました(出典:AECOM)。
- 2026年8月、Jacobsは会計年度第3四半期の総収益が34.5%増の41億米ドルとなり、Engineering News-Recordのデータセンター部門で1位にランク付けされたと報告しました(出典:Jacobs)。
- 2026年8月、WSP Globalは6月末時点で過去最高となる201億カナダドルの受注残を報告しました(出典:WSP Global)。
- 2026年8月、Stantecはアルバータ州スタージョン郡にあるMetaのデータセンターで建築、エンジニアリングおよび統合設計サービスを提供する企業に選定されたと発表しました(出典:Stantec)。
調査手法:DC Market Insightsによるデータセンター設計市場の規模算定方法
DC Market Insightsは、1年後に完工予定のキャパシティに対する設計報酬に、改修設計と事前設計業務を加えて市場規模を算定しており、2025年に81.3億米ドル、2035年に197.5億米ドルとなります。
モデルの数値:新規ITキャパシティの完工量は2021年に7.0 GW、2026年に14.0 GW、2031年に23.0 GW、2036年に27.5 GW(DC Market Insightsのキャパシティアンカーは2025年12.0 GW、2030年22 GW、2035年27 GW)。施設コストは2021年にMW当たり822万米ドル、2026年に1,130万米ドルで、その後は年約3%上昇し、データセンター市場と同じ単価を用いています。新設設計費は施設コストの2020年4.20%、2025年3.80%、2030年3.60%、2035年3.50%で、完工の1年前に計上。改修設計は改修支出の9%。事前設計業務はMW当たり4.5万米ドルから7.2万米ドルで、完工の2年前に計上。セグメント別、地域別および国別のシェアはDC Market Insightsによる配分であり、すべての内訳は各年で合計と一致します。
3つの境界チェックで結果を検証しています。上限1:新設設計費の3.80%は、建築家・エンジニアの設計報酬に関する連邦上限の6パーセントを下回っています。上限2:81.3億米ドルの市場は、DC Market Insightsが推計する2025年のデータセンターインフラ総支出5,700.4億米ドルの1.4%に相当します。下限:2026年の完工分だけの施設コスト1,582億米ドルに最低設計費率2%を適用すると31.6億米ドルとなり、モデルの新設設計60.1億米ドルを大きく下回ります。手法の全容はDC Market Insights調査手法のページで説明しています。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間・基準年・予測期間
- 1.3レポート属性
- 02調査手法
- 2.1完工先行型設計報酬モデルの数値
- 2.2境界チェック:連邦6パーセント報酬上限・インフラ総支出上限・最低報酬下限
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年・2026年・2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター設計市場には何が含まれるのか?
- 4.1対象:建築・MEPエンジニアリング・シミュレーション・事前設計業務
- 4.2対象外:建設・コミッショニング・ソフトウェアライセンス・社内設計
- 4.3セグメントの関係
- 05データセンター設計市場の推計値はなぜ異なるのか?
- 5.1より広い定義に含まれる建設金額・ソフトウェア・コミッショニング
- 5.2範囲の比較:対象と対象外
- 5.3対象範囲内の購入者
- 06市場の促進要因
- 6.1ラック当たり100 kW超のAIホールには新たな電力・冷却設計が必要
- 6.2Jacobs・Stantec・WSPが過去最高の受注残を報告
- 6.3ギガワット級キャンパスには数年前からの用地選定と電力調査が必要
- 07市場トレンド
- 7.1NVIDIA DSXリファレンスデザインがAIホールをリピート製品に変える
- 7.2JacobsがデータセンターデジタルツインをDSX Blueprintに組み込み
- 7.3エンジニアリング企業がミッションクリティカル専門企業を買収
- 08市場の抑制要因
- 8.1リピート設計がメガワット当たりの設計費率を引き下げる
- 8.2電力エンジニアが不足し、系統調査は長期化
- 09市場機会
- 9.12015年以前に建設されたホールの液冷レトロフィット
- 9.2湾岸地域およびインドのキャンパスにおけるシミュレーション主導の設計
- 10価格分析:データセンター設計のメガワット当たりコスト
- 10.1MW当たり設計費と施設コストに対するシェア(2020-2035年)
- 10.2連邦の建築家・エンジニア報酬上限
- 11規格と規制
- 11.1Commission Delegated Regulation (EU) 2024/1364
- 11.2EN 50600およびISO/IEC 22237
- 11.3ANSI/TIA-942
- 11.4ASHRAE Standard 90.4
- 11.5連邦調達規則15.404-4
- 12データセンター設計市場、サービスタイプ別
- 12.1建築・土木構造設計
- 12.2MEPエンジニアリング
- 12.3デジタルツイン・CFD・シミュレーションサービス
- 12.4用地選定・フィージビリティ調査・オーナーズエンジニアリング
- 13データセンター設計市場、施設タイプ別
- 13.1ハイパースケール・AIキャンパス
- 13.2コロケーションデータセンター
- 13.3企業・政府・エッジ
- 14データセンター設計市場、プロジェクトタイプ別
- 14.1グリーンフィールドキャンパス設計
- 14.2ブラウンフィールド拡張設計
- 14.3改修・レトロフィット設計
- 15Dc独自分析:リファレンスデザイン設計費ラダー
- 15.1100 MWキャンパスの設計タイプ別設計費
- 15.2分野別設計費
- 16データセンター設計市場、地域別
- 16.1北米
- 16.2アジア太平洋
- 16.3欧州
- 16.4中東・アフリカ
- 16.5中南米
- 17データセンター設計市場、国別
- 17.1米国
- 17.2中国
- 17.3日本
- 17.4カナダ
- 17.5英国
- 17.6ドイツ
- 17.7インド
- 17.8オーストラリア
- 17.9ブラジル
- 17.10マレーシア
- 17.11サウジアラビア
- 17.12メキシコ
- 18予測シナリオ
- 18.1ローケース
- 18.2ベースケース
- 18.3ハイケース
- 19競合分析
- 19.1Jacobs
- 19.2AECOM
- 19.3Stantec
- 19.4WSP Global
- 19.5Arcadis
- 19.6Corgan
- 19.7HDR
- 19.8Black & Veatch
- 19.9Burns & McDonnell
- 19.10Syska Hennessy Group
- 19.11Arup
- 19.12Ramboll
- 19.13Sweco
- 19.14Salas O'Brien
- 19.15Page Southerland Page
- 19.16kW Mission Critical Engineering
- 20最近の動向
- 20.1日付入りの出来事(2026年3月〜8月)
- 図 1データセンター設計市場規模(2020-2035年)
- 表 1レポート属性
- 表 2範囲の比較:対象と対象外
- 表 3MW当たり設計費(2020-2035年)
- 表 4サービスタイプ別市場(2025年および2035年)
- 表 5施設タイプ別市場(2025年および2035年)
- 表 6プロジェクトタイプ別市場(2025年および2035年)
- 表 7100 MWキャンパスのリファレンスデザイン設計費ラダー
- 表 8分野別設計費
- 表 9地域別市場(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は94.6億米ドルで、2025年の81.3億米ドルから16.4%増加しました。市場は2035年までに197.5億米ドルに達すると予測され、2025年からのCAGRは9.28%です。
2020年から2025年の年19.69%に続き、2025年から2035年は年9.28%で成長します。完工量が再び倍増する一方、設計費率は施設コストの3.80%から3.50%へ緩やかに低下するためです。
2025年の報酬81.3億米ドルは、建築・土木構造設計、MEPエンジニアリング、デジタルツインおよびCFDシミュレーション、ならびに用地選定・フィージビリティ調査・オーナーズエンジニアリングを対象としています。建設、コミッショニングおよび事業者社内の設計は対象外です。
2025年はITキャパシティ1 MW当たり約42.9万米ドルで、MW当たり1,130万米ドルの施設コストの3.80%に相当します(DC Market Insights推計)。初号機のAIキャンパスではMW当たり約56.5万米ドルに達します。
2025年の金額の54.7%(44.5億米ドル)をMEPエンジニアリングが占めています。デジタルツイン・CFD・シミュレーションサービスが最も速く成長し、年14.93%で2035年までに23.1億米ドルに達します。
2025年の金額の45.0%(36.6億米ドル)が北米で支出されています。中東・アフリカが年14.72%で最も速く成長し、上位12か国ではサウジアラビアが最も成長の速い国です。
2025年の金額の約6%をJacobsが占めています(DC Market Insights評価)。AECOM、Stantec、WSP GlobalおよびArcadisがこれに続き、上位5社で約20%を占め、残りは数百の地域エンジニアリング企業が分け合っています。
事業者リファレンスデザインのハイパースケールリピートは施設コストの約2.8%で、初号機AIキャンパスの5.0%を下回ります(DC Market Insights)。NVIDIAは2026年3月にDSX AI factoryリファレンスデザインを発表しました。
DC Market Insightsのモデルでは詳細設計が約1年前、用地選定が約2年前です。そのため2025年の設計報酬60.1億米ドルは、2026年に完工予定の14.0 GWのITキャパシティに対応しています。
2026年の94.6億米ドルは、外部企業に支払われる設計報酬のみを対象としたDC Market Insightsの数値です。デザインビルドの建設金額、コミッショニング、単体ソフトウェア、または社内設計チームを加えた推計値はより大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。