
Markt für Rechenzentrumsrenovierung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsrenovierung: 2025 lag das Marktvolumen bei USD 12.88 Mrd.; bis 2035 soll es bei einer CAGR von 10.41 % auf USD 34.67 Mrd. steigen. Auf North America entfallen 41% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 13. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang: Was umfasst der Markt für Rechenzentrumsrenovierung?
- 05Warum unterscheiden sich Schätzungen zum Markt für Rechenzentrumsrenovierung?
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preisanalyse: Kosten der Rechenzentrumsrenovierung pro MW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America41%
- Europe27%
- Asia Pacific25%
- Middle East and Africa3.3%
- Latin America3.7%
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Eaton
- Johnson Controls
- Legrand
- ABB
- Siemens
- STULZ
- technotrans
- Comfort Systems USA
- EMCOR Group
- CBRE
- Jacobs
- Turner Construction
- Mercury Engineering
Vollständige Analyse
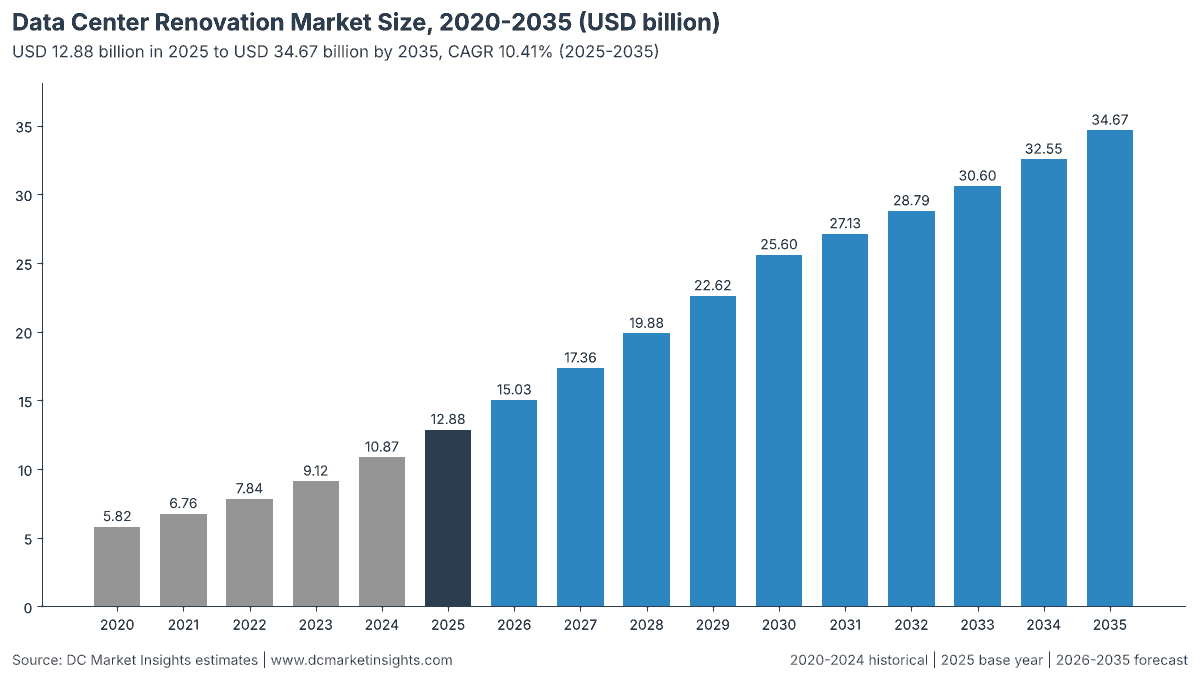
Der Markt für Rechenzentrumsrenovierung wird 2026 auf 15,03 Mrd. USD geschätzt und soll bis 2035 ein Volumen von 34,67 Mrd. USD erreichen, ausgehend von 12,88 Mrd. USD im Jahr 2025, was einer CAGR von 10,41 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst die Ausgaben an Dritte für die Renovierung, Nachrüstung und Modernisierung bestehender Rechenzentrums-Anlagen: Strom- und Elektro-Upgrades wie den Austausch von unterbrechungsfreien Stromversorgungen (USV) und Schaltanlagen, Kühlungsnachrüstungen einschließlich direkter Flüssigkeitskühlung (DLC) in bestehenden Hallen, Whitespace- und Verdichtungsausbau, Arbeiten an Gebäudehülle und Tragwerk sowie Upgrades von Brandschutz, Sicherheit und Steuerungstechnik, zusammen mit den Planungs-, Installations- und Inbetriebnahmeleistungen, die diese Arbeiten umsetzen. Die Herleitung: Rund 55,0 Gigawatt (GW) IT-Kapazität waren 2025 zehn Jahre oder älter; die Renovierung von 6,5 % davon, also 3.575 Megawatt (MW), zu 3,20 Mio. USD pro MW ergibt 11,44 Mrd. USD, während 0,80 GW jüngerer Hallen, die für Flüssigkeitskühlung zu 1,80 Mio. USD pro MW nachgerüstet werden, weitere 1,44 Mrd. USD beitragen. Kühlungsnachrüstungen sind mit 12,12 % pro Jahr die am schnellsten wachsende Renovierungsart, weil Betreiber Flüssigkeitskühlung in Hallen nachrüsten, die für Racks mit 8 bis 9 Kilowatt (kW) gebaut wurden, und Asien-Pazifik ist mit 12,44 % pro Jahr die am schnellsten wachsende Region, da China, Japan und Singapur Zielwerte für die Energieeffizienz (Power Usage Effectiveness, PUE) bestehender Standorte festlegen.
Wichtige Marktstatistiken: Wie groß ist der Markt für Rechenzentrumsrenovierung 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsrenovierung 2026 mit 15,03 Mrd. USD, 16,7 % über den 12,88 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 12,88 Mrd. USD
- Marktgröße 2026: 15,03 Mrd. USD
- Marktgröße 2030: 25,60 Mrd. USD
- Marktgröße 2035: 34,67 Mrd. USD
- CAGR 2025-2035: 10,41 % im Basisszenario, 6,57 % im niedrigen Szenario und 13,38 % im hohen Szenario
- Größte Renovierungsart: Strom- und Elektro-Upgrades, 31,0 % des Werts 2025 (3,99 Mrd. USD)
- Am schnellsten wachsende Renovierungsart: Kühlungsnachrüstungen, 12,12 % pro Jahr, mit 35,0 % des Werts bis 2035
- Am schnellsten wachsender Rechenzentrumstyp: Hyperscale- und Cloud-Rechenzentren, 14,28 % pro Jahr
- Führende Region: Nordamerika, 41,0 % des Werts 2025 (5,28 Mrd. USD)
- Am schnellsten wachsende Region: Asien-Pazifik, 12,44 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 4,92 Mrd. USD im Jahr 2025 (38,2 % des weltweiten Werts)
- Marktführer: Schneider Electric, gefolgt von Vertiv und Eaton (Bewertung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Rechenzentrumsrenovierung wurde 2020 auf 5,82 Mrd. USD geschätzt, erreichte 2025 12,88 Mrd. USD und soll bis 2035 bei einer CAGR von 10,41 % im Prognosezeitraum 34,67 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsrenovierung 2025 | 12,88 Mrd. USD |
| Marktgröße Rechenzentrumsrenovierung 2026 | 15,03 Mrd. USD |
| Markt für Rechenzentrumsrenovierung, CAGR | 10,41 % |
| Marktgröße Rechenzentrumsrenovierung 2035 | 34,67 Mrd. USD |
Der Markt wuchs zwischen 2020 und 2025 um 17,24 % pro Jahr, und allein 2025 kamen 18,5 % gegenüber den 10,87 Mrd. USD von 2024 hinzu, da der zehn Jahre alte Bestand von 51,6 GW auf 55,0 GW stieg und der jährlich renovierte Anteil von 6,3 % auf 6,5 % kletterte. Das Wachstum schwächt sich von 2025 bis 2035 auf 10,41 % pro Jahr ab, weil der Nachholbedarf an Flüssigkeitskühlung in jüngeren Hallen 2030 mit 2,5 GW seinen Höhepunkt erreicht und danach bis 2035 auf 2,0 GW sinkt, während der Kernpool der Renovierungen mit dem alternden Bestand weiter wächst und 2035 116,0 GW zehn Jahre alter Kapazität sowie 8.120 MW renovierte Leistung erreicht.
Marktumfang: Was umfasst der Markt für Rechenzentrumsrenovierung?
Der Markt für Rechenzentrumsrenovierung umfasst Renovierungs-, Nachrüstungs- und Modernisierungsprojekte in bereits betriebenen Rechenzentren, bewertet zu dem Preis, den der Eigentümer oder Betreiber seinen Auftragnehmern und Lieferanten in laufenden US-Dollar zahlt; DC Market Insights beziffert ihn auf 12,88 Mrd. USD im Jahr 2025 und 15,03 Mrd. USD im Jahr 2026.
Enthalten. Austausch und Upgrade von USV-Systemen, Batterien, Schaltanlagen, Stromverteilung und Generatoren in bestehenden Gebäuden; Kühlungsnachrüstungen wie der Austausch von Kältemaschinen und Umluftklimageräten (CRAH), Einhausungen, Umrüstungen auf freie Kühlung sowie DLC oder Rücktür-Wärmetauscher in bestehenden Hallen; Whitespace-Sanierung und Verdichtungsausbau, einschließlich Änderungen an Doppelboden und Stromschienen für höhere Rack-Dichten; Dach-, Tragwerks- und Fassadenarbeiten, die für neue Anlagentechnik erforderlich sind; Upgrades von Branderkennung, Löschtechnik, physischer Sicherheit, Gebäudeleittechnik (BMS) und Data Center Infrastructure Management (DCIM) im Rahmen einer Renovierung; sowie Planung, Engineering, Installation, Projektmanagement und Inbetriebnahme dieser Projekte.
Ausgeschlossen. Neubau von Rechenzentren auf der grünen Wiese, Umbau von Büros oder Lagerhallen zu Rechenzentren, Erneuerung der IT-Hardware (Server, Speicher, Netzwerkausrüstung), routinemäßige Wartungsverträge, Stilllegung und IT-Asset-Entsorgung sowie Grundstücks- und Stromkosten. Verwandte Ausgaben werden in anderen Berichten von DC Market Insights behandelt, etwa im Markt für Rechenzentrumstransformation für IT-Modernisierungsdienstleistungen und im Markt für Präzisionsklimatisierung in Rechenzentren für Präzisionskühlgeräte.
Wie die Segmente zusammenpassen. Renovierungsart, Leistungsart und Rechenzentrumstyp teilen jeweils dieselbe Gesamtsumme auf, sodass jede Dimension 2025 in Summe 12,88 Mrd. USD und 2035 34,67 Mrd. USD ergibt. Regionen und Länder sind Aufteilungen derselben Gesamtsumme nach dem Standort der renovierten Anlage.
Warum unterscheiden sich Schätzungen zum Markt für Rechenzentrumsrenovierung?
Öffentliche Schätzungen zur Rechenzentrumsrenovierung unterscheiden sich um mehr als das 1,5-Fache, weil die Definitionen voneinander abweichen; DC Market Insights zählt nur Anlagenarbeiten an bestehenden Standorten und bewertet den Markt 2026 mit 15,03 Mrd. USD.
Weiter gefasste Definitionen schließen die Erneuerung der IT-Hardware, Migrations- und Konsolidierungsdienstleistungen, Umbauten von Nicht-Rechenzentrumsgebäuden, routinemäßige Wartungsverträge und manchmal ganze neue Hallen auf bestehenden Campus-Arealen ein. Jedes dieser Elemente erhöht die Gesamtzahl, vermischt aber Renovierung mit neuer Kapazität oder laufendem Betrieb. Engere Definitionen zählen nur Kühlungs- oder nur Stromnachrüstungen und kommen auf Werte unter 4 Mrd. USD. Begriffe wie Rechenzentrumsmodernisierung, Rechenzentrumssanierung, Upgrade von Legacy-Rechenzentren, Brownfield-Nachrüstung und KI-fähige Nachrüstung sind hier abgedeckt, sofern die Arbeiten die Anlageninfrastruktur eines betriebenen Standorts betreffen; Server-Erneuerung, Cloud-Migration und Greenfield-Erweiterung liegen außerhalb dieses Berichts.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Arbeiten an Strom, Kühlung, Whitespace, Gebäudehülle und Steuerungstechnik an bestehenden Standorten | Ja, 12,88 Mrd. USD im Jahr 2025 | Kernausgaben für Renovierung |
| Nachrüstungen mit Flüssigkeitskühlung in Hallen unter zehn Jahren | Ja, 1,44 Mrd. USD im Jahr 2025 | Anlagenarbeiten an betriebenen Standorten |
| Planung, Engineering und Inbetriebnahme von Nachrüstungen | Ja, 2,58 Mrd. USD im Jahr 2025 | Teil der Projektkosten |
| Erneuerung von Servern, Speicher und Netzwerk | Nein | IT-Hardware, keine Anlagentechnik |
| Umbau von Büros oder Lagerhallen zu Rechenzentren | Nein | Schafft neue Kapazität |
| Routinemäßige Wartungsverträge | Nein | Laufende Betriebsausgaben |
Zu den Käufern innerhalb des Marktumfangs gehören Unternehmen und Behörden mit eigenen Serverräumen und Rechenzentren, kleine und mittlere Unternehmen (KMU), die Einzelstandorte renovieren, Colocation-Betreiber, Hyperscale- und Cloud-Anbieter sowie Telekom- und Edge-Betreiber.
Markttreiber: Was treibt den Markt für Rechenzentrumsrenovierung an?
Ein alternder Anlagenbestand, höhere Rack-Dichten und neue Effizienzvorschriften sorgen von 2025 bis 2035 für einen jährlichen Anstieg der Renovierungsausgaben um 10,41 %.
Alternde Anlagen: 27,5 % der Betreiber nutzen Standorte, die 16 Jahre oder älter sind
Der Uptime Institute Global Data Center Survey 2025 ergab, dass 27,5 % der Befragten in Anlagen arbeiten, die 16 Jahre oder älter sind, und die Umfrage 2024 zeigte, dass 47 % hauptsächlich mit einer Anlage arbeiten, die älter als 11 Jahre ist. DC Market Insights schätzt, dass der zehn Jahre alte Bestand von 55,0 GW im Jahr 2025 auf 116,0 GW im Jahr 2035 steigt, sodass sich der Pool an Kapazität, die eine Renovierung zur Lebensmitte benötigt, mehr als verdoppelt. Uptime stellt fest, dass der Effizienzdruck einige ältere Rechenzentren dazu zwingt, entweder zu schließen oder umfassende Nachrüstungen vorzunehmen, wodurch alternde Kapazität 2025 zu einer Projektnachfrage im Wert von 11,44 Mrd. USD wird.
Höhere Rack-Dichten: 29 % der Betreiber rüsten bestehende Hallen auf
Im Juli 2024 berichtete Uptime, dass 29 % der Betreiber ihre bestehenden Datenhallen aufrüsten, um Schränke mit hoher Dichte aufzunehmen. Server für künstliche Intelligenz (KI) benötigen 30 kW bis über 100 kW pro Rack, gegenüber einem typischen Rack von fast 9 kW im Jahr 2025. DC Market Insights schätzt, dass 2025 0,80 GW an Hallen unter zehn Jahren für Flüssigkeitskühlung nachgerüstet wurden, im Wert von 1,44 Mrd. USD, mit einem Anstieg auf 2,50 GW und 4,00 Mrd. USD im Jahr 2030.
Strombedarf und Effizienz: 415 TWh im Jahr 2024
Die Internationale Energieagentur (IEA) berichtet, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) verbrauchten, und erwartet rund 945 TWh bis 2030. Bei einem gewichteten Branchendurchschnitt der PUE von 1,54 im Jahr 2025 spart jede Senkung der PUE um 0,1 Punkte an einem 10-MW-Altstandort rund 8,8 Gigawattstunden (GWh) pro Jahr, sodass sich Effizienznachrüstungen über Stromkosten und Regulierung amortisieren. Effizienzgetriebene Kühlungs- und Strom-Upgrades machen rund 61,0 % des Renovierungswerts 2025 aus, also 7,86 Mrd. USD.
Markttrends: Wie verändert sich die Rechenzentrumsrenovierung?
Flüssigkeitskühlung, modulare Nachrüstsätze und die Verdichtung von Colocation-Hallen steigern den Anteil der Kühlungsnachrüstungen am Renovierungswert von 30,0 % im Jahr 2025 auf 35,0 % im Jahr 2035.
Flüssigkeitskühlung hält Einzug in bestehende Hallen
Im Dezember 2023 weitete Equinix die Unterstützung für fortschrittliche Flüssigkeitskühlung auf mehr als 100 Rechenzentren in mehr als 45 Metropolen aus, und Digital Realty bietet Leistungsdichten von 30 kW bis 150 kW pro Rack an 170 Standorten in 33 Märkten. Der Uptime Cooling Systems Survey 2024 ergab, dass 22 % der Befragten DLC in irgendeiner Form einsetzen. DC Market Insights schätzt, dass Kühlungsnachrüstungen von 3,86 Mrd. USD im Jahr 2025 auf 12,13 Mrd. USD im Jahr 2035 wachsen.
Plug-and-Play-Nachrüsteinheiten verkürzen Projekte
Im April 2024 brachte technotrans eine Plug-and-Play-Nachrüsteinheit für Flüssigkeitskühlung bestehender Serverinfrastruktur auf den Markt, mit einem ersten Auftrag im einstelligen Millionen-Euro-Bereich. Vorkonfektionierte Kühlmittelverteil- und Rücktüreinheiten reduzieren die Arbeiten vor Ort, wodurch der Anteil von Installation und Bau bis 2035 bei rund 32,0 % bis 33,0 % des Werts bleibt.
Der Spielraum für höhere Dichte bleibt groß
Die Uptime-Umfrage 2025 zeigt eine durchschnittliche modale Rack-Dichte von fast 9 kW, gegenüber 8,3 kW im Jahr 2024. Da die meisten Hallen noch für Luftkühlung gebaut sind, wächst der Whitespace- und Verdichtungsausbau von 2,19 Mrd. USD im Jahr 2025 auf 5,55 Mrd. USD im Jahr 2035.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsrenovierung?
Störungsrisiken in laufenden Anlagen und eine Baukosteninflation von 5,5 % verlangsamen Renovierungsentscheidungen; DC Market Insights beziffert das niedrige Szenario für 2035 auf 24,33 Mrd. USD.
Störungen im laufenden Betrieb verteuern Upgrades
Die Uptime-Umfrage 2024 stellt fest, dass bei Legacy-Rechenzentren umfangreichere Upgrades oft unerschwinglich teuer und störend sind. Arbeiten in einer betriebenen Halle erfordern temporäre Strom- und Kühlungsversorgung, schrittweise Umschaltungen und Nachtschichten, was nach Schätzung von DC Market Insights die Kosten pro renoviertem MW gegenüber einem leerstehenden Gebäude um 15 % bis 25 % erhöht. Manche Eigentümer schließen stattdessen kleine Standorte, was die Renovierungsrate 2030 auf rund 7,5 % des alternden Bestands begrenzt.
Baukosteninflation erhöht die Projektkosten
Turner & Townsend berichtet von einer Kosteninflation für traditionelle Rechenzentren von durchschnittlich 5,5 Prozent im Jahr 2025. DC Market Insights erhöht die Kosten pro renoviertem MW von 3,20 Mio. USD im Jahr 2025 auf 3,90 Mio. USD im Jahr 2035, doch höhere Preise verzögern auch Grenzprojekte: Bei einer Renovierungsrate von 5,5 % und 3,50 Mio. USD pro MW läge der Markt 2035 bei 24,33 Mrd. USD.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
KI-fähige Nachrüstungen und Compliance-Upgrades in Europa und Asien-Pazifik erhöhen die jährlichen Renovierungsausgaben zwischen 2025 und 2035 um rund 21,79 Mrd. USD.
KI-fähige Nachrüstungen bringen bis 2030 zusätzlich 2,56 Mrd. USD
Die Uptime-Umfrage 2025 ergab, dass mehr als 80 % der Betreiber keine Racks über 30 kW haben, sodass die meisten bestehenden Hallen neue Kühlung und Stromverteilung benötigen, um KI-Server aufzunehmen. DC Market Insights schätzt, dass Nachrüstungen mit Flüssigkeitskühlung in jüngeren Hallen von 1,44 Mrd. USD im Jahr 2025 auf 4,00 Mrd. USD im Jahr 2030 steigen, ein Zuwachs von 2,56 Mrd. USD.
Compliance-Upgrades in Europa und Asien-Pazifik erreichen bis 2035 19,07 Mrd. USD
Deutschland, China, Japan und Singapur legen PUE-Zielwerte für bestehende Standorte fest (siehe Normen und Regulierung). DC Market Insights schätzt, dass Europa und Asien-Pazifik zusammen von 6,70 Mrd. USD im Jahr 2025 auf 19,07 Mrd. USD im Jahr 2035 wachsen, wobei Asien-Pazifik mit 12,44 % pro Jahr die am schnellsten wachsende Region ist.
Preise: Was kostet eine Rechenzentrumsrenovierung pro MW?
Eine vollständige Renovierung von Strom und Kühlung zur Lebensmitte kostet 2025 rund 3,20 Mio. USD pro MW IT-Kapazität, eine Nachrüstung mit Flüssigkeitskühlung in einer jüngeren Halle rund 1,80 Mio. USD pro MW (Schätzungen von DC Market Insights).
| Jahr | Vollständige Renovierung, Mio. USD pro MW | Nachrüstung mit Flüssigkeitskühlung, Mio. USD pro MW | Renovierte MW |
|---|---|---|---|
| 2020 | 2,60 | 1,90 | 2.200 |
| 2025 | 3,20 | 1,80 | 3.575 |
| 2030 | 3,60 | 1,60 | 6.000 |
| 2035 | 3,90 | 1,50 | 8.120 |
Öffentliche Referenzwerte: Der Turner & Townsend Data Centre Cost Index 2025-26 beziffert die Neubaukosten auf 15,2 USD pro Watt in Tokio, 12,0 USD in London und 11,6 USD in Frankfurt, also 11,6 Mio. USD bis 15,2 Mio. USD pro MW, und meldet einen Baukostenaufschlag von 7-10 Prozent für KI-Rechenzentren in den USA. Eine vollständige Renovierung zu 3,20 Mio. USD pro MW kostet rund 25 % bis 30 % eines Neubaus, weil Grundstück, Gebäudehülle und Netzanschluss weitergenutzt werden. Die Kosten für Nachrüstungen mit Flüssigkeitskühlung sinken von 1,90 Mio. USD auf 1,50 Mio. USD pro MW, da vorkonfektionierte Einheiten individuelle Rohrleitungen ersetzen.
Normen und Regulierung: Welche Vorschriften erzwingen Rechenzentrumsrenovierungen?
PUE-Grenzwerte für bestehende Standorte in Deutschland, China und Japan sowie EU-Berichtspflichten für Standorte ab 500 kW machen Effizienz-Upgrades zu Compliance-Arbeiten, die einen Teil des Marktes von 12,88 Mrd. USD im Jahr 2025 ausmachen.
- Deutschland, Energieeffizienzgesetz (EnEfG) §11: Rechenzentren, die den Betrieb vor dem 1. Juli 2026 aufgenommen haben, müssen ab dem 1. Juli 2027 eine PUE von 1,5 oder weniger und ab dem 1. Juli 2030 von 1,3 oder weniger erreichen; neue Standorte ab dem 1. Juli 2026 benötigen 1,2 oder weniger.
- EU-Energieeffizienzrichtlinie (EED) und Delegierte Verordnung (EU) 2024/1364: Betreiber mit einem installierten IT-Leistungsbedarf von mindestens 500 kW melden Energie- und Wasserkennzahlen bis zum 15. September 2024, dann bis zum 15. Mai 2025 und danach jährlich. Am 21. September 2026 hat die Europäische Kommission ein EU-Bewertungssystem vorgeschlagen; die ersten Labels werden 2027 erwartet.
- Chinas Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren (Juli 2024): Die landesweite durchschnittliche PUE muss bis Ende 2025 unter 1,5 sinken, neue und renovierte Großstandorte müssen 1,25 erreichen, und der Plan fordert energiesparende Nachrüstungen ineffizienter sowie alter, kleiner und verstreuter Rechenzentren.
- Japans Ministerium für Wirtschaft, Handel und Industrie (METI): Für Betreiber gilt ein Richtwert von PUE 1,4 oder weniger bis zum Fiskaljahr 2030.
- Green DC Roadmap der Infocomm Media Development Authority (IMDA) Singapurs (Mai 2024): Ziel ist es, die Energieeffizienz aller Rechenzentren zu steigern, einschließlich bestehender Standorte.
- Brasilien REDATA (Vorläufige Maßnahme 1.318 vom September 2025): setzt Bundessteuern auf IT-Ausrüstung für Unternehmen aus, die Rechenzentren errichten oder modernisieren.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsrenovierung an?
Strom- und Elektro-Upgrades führen den Markt für Rechenzentrumsrenovierung mit 3,99 Mrd. USD bzw. 31,0 % des Werts 2025 an, während Kühlungsnachrüstungen mit 12,12 % pro Jahr am schnellsten wachsen.
Nach Renovierungsart: Strom- und Elektro-Upgrades führen mit 31,0 %
USV-, Batterie- und Schaltanlagen erreichen alle 10 bis 15 Jahre das Ende ihrer Lebensdauer, daher führen Stromarbeiten 2025; Kühlungsnachrüstungen überholen sie bis 2035 mit 12,13 Mrd. USD, da sich die Flüssigkeitskühlung verbreitet.
| Renovierungsart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strom- und Elektro-Upgrades | 3.992,80 | 31,0 % | 10.053,72 | 9,67 % |
| Kühlungsnachrüstungen | 3.864,00 | 30,0 % | 12.133,80 | 12,12 % |
| Whitespace- und Verdichtungsausbau | 2.189,60 | 17,0 % | 5.546,88 | 9,74 % |
| Gebäudehülle und Tragwerksarbeiten | 1.288,00 | 10,0 % | 2.773,44 | 7,97 % |
| Upgrades von Brandschutz, Sicherheit und Steuerungstechnik | 1.545,60 | 12,0 % | 4.160,16 | 10,41 % |
Nach Leistungsart: Gerätelieferung führt mit 48,0 %
Auf die Gerätelieferung entfallen 2025 6,18 Mrd. USD; Projektmanagement und Inbetriebnahme wachsen mit 11,72 % pro Jahr am schnellsten, weil Arbeiten im laufenden Betrieb mehr Phasenplanung und Tests erfordern.
| Leistungsart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gerätelieferung | 6.182,40 | 48,0 % | 16.293,96 | 10,18 % |
| Installation und Bau | 4.121,60 | 32,0 % | 11.440,44 | 10,75 % |
| Planung und Engineering | 1.545,60 | 12,0 % | 3.813,48 | 9,45 % |
| Projektmanagement und Inbetriebnahme | 1.030,40 | 8,0 % | 3.120,12 | 11,72 % |
Nach Rechenzentrumstyp: Unternehmensrechenzentren führen mit 46,0 %
Unternehmensstandorte sind der älteste Teil des Bestands und geben 2025 5,92 Mrd. USD aus; Hyperscale- und Cloud-Rechenzentren wachsen mit 14,28 % pro Jahr am schnellsten, da ihre Campus-Standorte aus den Jahren 2015-2020 die Lebensmitte erreichen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 5.924,80 | 46,0 % | 12.480,48 | 7,73 % |
| Colocation-Rechenzentren | 3.992,80 | 31,0 % | 11.787,12 | 11,43 % |
| Hyperscale- und Cloud-Rechenzentren | 2.189,60 | 17,0 % | 8.320,32 | 14,28 % |
| Edge- und Telekom-Rechenzentren | 772,80 | 6,0 % | 2.080,08 | 10,41 % |
DC Exclusive: Das Renovierungsmodell auf Basis des alternden Bestands und die Matrix Renovierungsart × Rechenzentrumstyp
Das Ageing-Base Renovation Model von DC Market Insights bestimmt die Marktgröße aus 12 Eingangsgrößen: installierte IT-Kapazität in den Jahren 2010, 2015, 2020 und 2025, Renovierungsrate und Kosten pro MW in vier Ankerjahren sowie MW und Kosten pro MW für Nachrüstungen mit Flüssigkeitskühlung; es ergibt 12,88 Mrd. USD im Jahr 2025.
Die folgende Matrix teilt den Wert 2025 nach Renovierungsart und Rechenzentrumstyp auf (Mio. USD). Strom-Upgrades in Unternehmensrechenzentren sind mit 1,86 Mrd. USD die größte Einzelzelle.
| Renovierungsart | Unternehmensrechenzentren | Colocation-Rechenzentren | Hyperscale- und Cloud-Rechenzentren | Edge- und Telekom-Rechenzentren | Gesamt |
|---|---|---|---|---|---|
| Strom- und Elektro-Upgrades | 1.858,50 | 1.220,57 | 672,17 | 241,56 | 3.992,80 |
| Kühlungsnachrüstungen | 1.643,57 | 1.182,22 | 804,24 | 233,97 | 3.864,00 |
| Whitespace- und Verdichtungsausbau | 887,74 | 778,61 | 412,67 | 110,58 | 2.189,60 |
| Gebäudehülle und Tragwerksarbeiten | 753,86 | 354,66 | 101,76 | 77,72 | 1.288,00 |
| Upgrades von Brandschutz, Sicherheit und Steuerungstechnik | 781,13 | 456,74 | 198,76 | 108,97 | 1.545,60 |
| Gesamt | 5.924,80 | 3.992,80 | 2.189,60 | 772,80 | 12.880,00 |
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsrenovierung an?
Nordamerika führt mit 5,28 Mrd. USD bzw. 41,0 % des Werts 2025, und Asien-Pazifik ist mit 12,44 % pro Jahr die am schnellsten wachsende Region und erreicht bis 2035 10,40 Mrd. USD.
Nordamerika führt mit 41,0 % Anteil
Nordamerika gibt 2025 5,28 Mrd. USD aus, mit einem Anstieg auf 12,83 Mrd. USD bis 2035 bei 9,28 % pro Jahr. Das US-Energieministerium (DOE) und das Lawrence Berkeley National Laboratory (LBNL) berichten, dass US-Rechenzentren 2023 176 TWh verbrauchten, rund 4,4 % des US-Stroms, und Schneider Electric schätzt, dass rund 36 % der US-Rechenzentren älter als 10 Jahre sind. Kanada verfügt über schätzungsweise 239 Rechenzentren (Canada Energy Regulator, CER).
Europa hält 27,0 % Anteil
Europa gibt 2025 3,48 Mrd. USD und 2035 8,67 Mrd. USD aus, bei einem Wachstum von 9,56 % pro Jahr. Das deutsche EnEfG schreibt für bestehende Standorte ab Juli 2027 eine PUE von 1,5 vor. Die britische Regierung hat Rechenzentren im September 2024 als Critical National Infrastructure eingestuft. In den Niederlanden verbrauchen Rechenzentren 4,6 % des landesweiten Stroms (Statistics Netherlands, CBS), in Irland 23 % des gemessenen Stroms im Jahr 2025 (Central Statistics Office, CSO), und die Commission for Regulation of Utilities (CRU) verlangt bei Neuanschlüssen Erzeugung oder Speicherung vor Ort oder in der Nähe. Frankreich verfügt 2026 über rund 300 Rechenzentren (RTE).
Asien-Pazifik hält 25,0 % Anteil
Asien-Pazifik gibt 2025 3,22 Mrd. USD aus und wächst mit 12,44 % pro Jahr am schnellsten auf 10,40 Mrd. USD. Chinas Aktionsplan von 2024 verlangt Nachrüstungen alter Standorte, Singapur hat 1,4 GW in mehr als 70 Rechenzentren unter der Effizienz-Roadmap der IMDA, Indiens Kapazität erreichte im August 2026 1,57 GW, und der Australian Energy Market Operator (AEMO) erwartet, dass Rechenzentren bis 2030 rund 12 TWh verbrauchen.
Naher Osten und Afrika halten 3,3 % Anteil
Der Nahe Osten und Afrika geben 2025 425,04 Mio. USD aus, mit einem Anstieg auf 1,32 Mrd. USD bei 11,98 % pro Jahr. Der Bestand der Region ist jung, daher stammt die meiste Nachfrage aus der Stromresilienz: Teraco in Südafrika baut ein 120-MW-Solarkraftwerk zur Versorgung seiner Standorte, während neue KI-Campus-Projekte wie das von stc und HUMAIN mit bis zu 1 GW in Saudi-Arabien und die ersten 200 MW von Stargate UAE erst nach 2035 Nachrüstungen benötigen werden.
Lateinamerika hält 3,7 % Anteil
Lateinamerika gibt 2025 476,56 Mio. USD und 2035 1,46 Mrd. USD aus, bei einem Wachstum von 11,82 % pro Jahr, angeführt von Brasilien, wo die REDATA-Steuererleichterungen modernisierte Rechenzentren abdecken, sowie von Mexiko.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsrenovierung aus?
Die Vereinigten Staaten geben am meisten aus, 4,92 Mrd. USD im Jahr 2025 bzw. 38,2 % des weltweiten Werts, gefolgt von China mit 1,22 Mrd. USD.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4.920,16 | 11.648,45 | 9,00 % |
| 2 | China | Asien-Pazifik | 1.223,60 | 4.333,50 | 13,48 % |
| 3 | Deutschland | Europa | 772,80 | 1.872,07 | 9,25 % |
| 4 | Japan | Asien-Pazifik | 747,04 | 2.288,09 | 11,84 % |
| 5 | Vereinigtes Königreich | Europa | 708,40 | 1.733,40 | 9,36 % |
| 6 | Frankreich | Europa | 412,16 | 1.005,37 | 9,33 % |
| 7 | Kanada | Nordamerika | 360,64 | 1.178,71 | 12,57 % |
| 8 | Niederlande | Europa | 334,88 | 762,70 | 8,58 % |
| 9 | Australien | Asien-Pazifik | 296,24 | 901,37 | 11,77 % |
| 10 | Singapur | Asien-Pazifik | 218,96 | 658,69 | 11,64 % |
| 11 | Südkorea | Asien-Pazifik | 206,08 | 693,36 | 12,90 % |
| 12 | Indien | Asien-Pazifik | 193,20 | 1.040,04 | 18,33 % |
Indien ist mit 18,33 % pro Jahr das am schnellsten wachsende Land der Top 12, von 193,20 Mio. USD im Jahr 2025 auf 1,04 Mrd. USD im Jahr 2035, weil seit 2020 gebaute Kapazität im Prognosezeitraum das Renovierungsalter erreicht. China wächst um 13,48 % pro Jahr, da der Plan von 2024 Nachrüstungen alter Standorte vorantreibt.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt 2035 reicht von 24,33 Mrd. USD im niedrigen Szenario bis 45,21 Mrd. USD im hohen Szenario, um ein Basisszenario von 34,67 Mrd. USD.
| Szenario | Annahmen | Größe 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | 5,5 % des alternden Bestands jährlich renoviert, 3,50 Mio. USD pro MW, langsamere Flüssigkeitskühlungs-Nachrüstungen | 24,33 Mrd. USD | 6,57 % |
| Basis | 7,0 % jährlich renoviert, 3,90 Mio. USD pro MW, 2,0 GW Flüssigkeitskühlungs-Nachrüstungen | 34,67 Mrd. USD | 10,41 % |
| Hoch | 8,5 % jährlich renoviert, 4,20 Mio. USD pro MW, schnellere KI-Nachrüstungen | 45,21 Mrd. USD | 13,38 % |
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrumsrenovierung an?
Der Markt ist fragmentiert: DC Market Insights schätzt, dass Schneider Electric, Vertiv, Eaton, Johnson Controls und Legrand zusammen rund 22 % des Renovierungswerts 2025 halten, basierend auf dem Anteil ihrer Umsätze mit Rechenzentrumsservice, Nachrüstung und Austausch, der auf bestehende Standorte entfällt.
- Schneider Electric
- Vertiv
- Eaton
- Johnson Controls
- Legrand
- ABB
- Siemens
- STULZ
- technotrans
- Comfort Systems USA
- EMCOR Group
- CBRE
- Jacobs
- Turner Construction
- Mercury Engineering
Schneider Electric meldete für das Geschäftsjahr 2025 einen Umsatz von 40,15 Mrd. EUR, wobei seine Field Services den Lebenszyklus von der Inbetriebnahme bis zur Modernisierung und Wartung abdecken, und das Unternehmen vertreibt Nachrüst- und Refurbished-Angebote zur Verlängerung der Anlagenlebensdauer. Vertiv meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 10,23 Mrd. USD, einen Service-Nettoumsatz von 1,84 Mrd. USD und einen Auftragsbestand von 15,0 Mrd. USD, ein Plus von 109 %. Eaton erzielte 2025 einen Rekordumsatz von 27,4 Mrd. USD, wobei die Auftragseingänge im Segment Electrical Americas, getrieben durch Rechenzentren, um 16 % stiegen. Legrand berichtet, dass Rechenzentren 2025 26 % seines Umsatzes ausmachten. Johnson Controls erzielt mit seiner installierten Basis Folgegeschäft in Wartung, Nachrüstung und Austausch.
Auftragnehmer tragen den Installationsanteil. Comfort Systems USA berichtet, dass Renovierungs-, Erweiterungs-, Wartungs- und Austauschleistungen in bestehenden Gebäuden einen großen Teil seines Umsatzes ausmachen, wobei Technologiekunden 45,0 % des Umsatzes 2025 stellten. EMCOR Group steigerte den Umsatz 2025 auf 16,99 Mrd. USD mit starkem Wachstum im Bereich Network and Communications, getrieben durch Investitionen in Rechenzentren. CBRE meldete für das Geschäftsjahr 2025 einen Umsatz von 40,6 Mrd. USD, angeführt von überdurchschnittlichem Wachstum bei Rechenzentrumsdienstleistungen, und Jacobs nannte Rechenzentren als einen der Wachstumstreiber im Geschäftsjahr 2025.
Aktuelle Entwicklungen
- Im September 2026 schlug die Europäische Kommission ein EU-Nachhaltigkeitsbewertungssystem für Rechenzentren über 500 kW vor; die ersten Labels werden 2027 erwartet (Quelle: Europäische Kommission).
- Im Juli 2026 meldete das Central Statistics Office, dass Rechenzentren 2025 23 % des gemessenen Stroms in Irland verbrauchten (Quelle: CSO).
- Im Februar 2026 meldete Vertiv zum Jahresende 2025 einen Auftragsbestand von 15,0 Mrd. USD, ein Plus von 109 % (Quelle: Vertiv-Pflichtmitteilung).
- Im Februar 2026 meldete Schneider Electric für das Geschäftsjahr 2025 einen Umsatz von 40,15 Mrd. EUR und ein dreistelliges Wachstum in seinem reinen Rechenzentrumssegment im vierten Quartal (Quelle: Schneider Electric).
- Im Dezember 2025 veröffentlichte die irische CRU ihre Anschlussrichtlinie für Rechenzentren, die Erzeugung oder Speicherung vor Ort oder in der Nähe verlangt (Quelle: CRU).
- Im November 2025 meldete Turner & Townsend eine Kosteninflation von 5,5 % für traditionelle Rechenzentren im Jahr 2025 (Quelle: Turner & Townsend).
Weitere Rechenzentrumsstudien finden Sie auf der Branchenseite von DC Market Insights und im Bericht Markt für Branderkennung und Brandbekämpfung in Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrumsrenovierung erstellt haben
DC Market Insights hat den Markt für Rechenzentrumsrenovierung bottom-up aus dem alternden Anlagenbestand aufgebaut, mit dem Ergebnis von 12,88 Mrd. USD im Jahr 2025 und 34,67 Mrd. USD im Jahr 2035.
Das Modell in Zahlen. Eine installierte IT-Kapazität von Rechenzentren von 40 GW im Jahr 2010, 55 GW im Jahr 2015, 80 GW im Jahr 2020 und 116 GW im Jahr 2025 ergibt den Bestand, der in jedem Jahr zehn Jahre oder älter ist (55,0 GW im Jahr 2025, 80,0 GW im Jahr 2030, 116,0 GW im Jahr 2035). Der jährlich renovierte Anteil steigt von 5,5 % im Jahr 2020 auf 6,5 % im Jahr 2025 und 7,5 % im Jahr 2030 und sinkt dann auf 7,0 % im Jahr 2035, im Einklang mit dem Uptime-Befund, dass 2024 29 % der Betreiber Hallen aufrüsteten. Die Kosten pro renoviertem MW steigen von 2,60 Mio. USD im Jahr 2020 auf 3,90 Mio. USD im Jahr 2035. Nachrüstungen mit Flüssigkeitskühlung in jüngeren Hallen kommen 2025 auf 0,80 GW, 2030 auf 2,50 GW und 2035 auf 2,00 GW, zu 1,80 Mio. USD bis 1,50 Mio. USD pro MW. Die Aufteilungen nach Segmenten, Regionen und Ländern sind Zuordnungen von DC Market Insights, die sich in jedem Jahr zur Gesamtsumme addieren.
Plausibilitätsprüfungen. (1) Obergrenze: Neubauausgaben bei 12,0 GW pro Jahr und rund 10,7 Mio. USD pro MW ergeben 2025 rund 128 Mrd. USD, sodass die Renovierung mit 12,88 Mrd. USD rund 10 % der Neubauausgaben ausmacht. (2) Obergrenze: Die jährliche Renovierung von 6,5 % des alternden Bestands impliziert eine vollständige Renovierung alle 15 Jahre, im Einklang mit der Lebensdauer von 10 bis 15 Jahren für USV, Batterien und Kälteanlagen. (3) Untergrenze: Allein der Austausch von USV- und Kühlanlagen am Ende ihrer Lebensdauer, 55,0 GW geteilt durch eine Lebensdauer von 15 Jahren zu 0,60 Mio. USD pro MW, ergibt rund 2,20 Mrd. USD, unterhalb der 12,88 Mrd. USD des Modells.
Ausführliche Informationen zum Vorgehen finden Sie auf der Seite zur Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell des alternden Bestands in Zahlen
- 2.2Plausibilitätsprüfungen: Neubau-Obergrenze, Renovierungszyklus und Austausch-Untergrenze
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 04Marktumfang: Was umfasst der Markt für Rechenzentrumsrenovierung?
- 4.1Enthalten: Arbeiten an Strom, Kühlung, Whitespace, Gebäudehülle, Brandschutz und Steuerungstechnik
- 4.2Ausgeschlossen: Neubau, Umbauten, IT-Hardware-Erneuerung, routinemäßige Wartung, Grundstücke und Strom
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich Schätzungen zum Markt für Rechenzentrumsrenovierung?
- 5.1Weiter und enger gefasste Definitionen
- 5.2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Alternde Anlagen: 27,5 % der Betreiber nutzen Standorte, die 16 Jahre oder älter sind
- 6.2Höhere Rack-Dichten: 29 % der Betreiber rüsten bestehende Hallen auf
- 6.3Strombedarf und Effizienz: 415 TWh im Jahr 2024
- 07Markttrends
- 7.1Flüssigkeitskühlung hält Einzug in bestehende Hallen
- 7.2Plug-and-Play-Nachrüsteinheiten verkürzen Projekte
- 7.3Der Spielraum für höhere Dichte bleibt groß
- 08Marktherausforderungen
- 8.1Störungen im laufenden Betrieb verteuern Upgrades
- 8.2Baukosteninflation erhöht die Projektkosten
- 09Marktchancen
- 9.1KI-fähige Nachrüstungen bringen bis 2030 zusätzlich 2,56 Mrd. USD
- 9.2Compliance-Upgrades in Europa und Asien-Pazifik erreichen bis 2035 19,07 Mrd. USD
- 10Preisanalyse: Kosten der Rechenzentrumsrenovierung pro MW
- 10.1Kosten einer vollständigen Renovierung pro MW
- 10.2Kosten einer Nachrüstung mit Flüssigkeitskühlung pro MW
- 10.3Renovierte MW, 2020-2035
- 10.4Öffentliche Kostenreferenzen: Neubaukosten pro Watt
- 11Normen und Regulierung
- 11.1Deutschland, Energieeffizienzgesetz (EnEfG) §11
- 11.2EU-Energieeffizienzrichtlinie (EED) und Delegierte Verordnung (EU) 2024/1364
- 11.3Chinas Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren
- 11.4Japans METI-Richtwert für die PUE
- 11.5Green DC Roadmap der IMDA Singapurs
- 11.6Brasilien REDATA
- 12Markt für Rechenzentrumsrenovierung, nach Renovierungsart
- 12.1Strom- und Elektro-Upgrades
- 12.2Kühlungsnachrüstungen
- 12.3Whitespace- und Verdichtungsausbau
- 12.4Gebäudehülle und Tragwerksarbeiten
- 12.5Upgrades von Brandschutz, Sicherheit und Steuerungstechnik
- 13Markt für Rechenzentrumsrenovierung, nach Leistungsart
- 13.1Gerätelieferung
- 13.2Installation und Bau
- 13.3Planung und Engineering
- 13.4Projektmanagement und Inbetriebnahme
- 14Markt für Rechenzentrumsrenovierung, nach Rechenzentrumstyp
- 14.1Unternehmensrechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Hyperscale- und Cloud-Rechenzentren
- 14.4Edge- und Telekom-Rechenzentren
- 15DC Exclusive: Das Renovierungsmodell auf Basis des alternden Bestands
- 15.1Eingangsgrößen des Modells
- 15.2Matrix Renovierungsart × Rechenzentrumstyp, 2025
- 16Markt für Rechenzentrumsrenovierung, nach Region
- 16.1Nordamerika (Vereinigte Staaten, Kanada)
- 16.2Europa (Deutschland, Vereinigtes Königreich, Niederlande, Irland, Frankreich)
- 16.3Asien-Pazifik (China, Singapur, Indien, Australien)
- 16.4Naher Osten und Afrika (Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate)
- 16.5Lateinamerika (Brasilien, Mexiko)
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Deutschland
- 17.4Japan
- 17.5Vereinigtes Königreich
- 17.6Frankreich
- 17.7Kanada
- 17.8Niederlande
- 17.9Australien
- 17.10Singapur
- 17.11Südkorea
- 17.12Indien
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration: Die fünf größten Anbieter halten rund 22 %
- 19.2Führende Ausrüster und Dienstleister
- 19.3Auftragnehmer und Installationsanteil
- 20Aktuelle Entwicklungen
- 20.1Politik und Regulierung
- 20.2Unternehmensergebnisse
- 20.3Baukosteninflation
- 21Unternehmensprofile
- 21.1Schneider Electric
- 21.2Vertiv
- 21.3Eaton
- 21.4Johnson Controls
- 21.5Legrand
- 21.6ABB
- 21.7Siemens
- 21.8STULZ
- 21.9technotrans
- 21.10Comfort Systems USA
- 21.11EMCOR Group
- 21.12CBRE
- 21.13Jacobs
- 21.14Turner Construction
- 21.15Mercury Engineering
- Abb. 1Marktgröße Rechenzentrumsrenovierung, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Kosten pro renoviertem MW, 2020-2035
- Tabelle 4Markt nach Renovierungsart
- Tabelle 5Markt nach Leistungsart
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Matrix Renovierungsart × Rechenzentrumstyp, 2025
- Tabelle 8Top 12 Länder
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
15,03 Mrd. USD im Jahr 2026, nach 12,88 Mrd. USD im Jahr 2025, und DC Market Insights prognostiziert 34,67 Mrd. USD bis 2035, eine CAGR von 10,41 % von 2025 bis 2035.
10,41 % pro Jahr von 2025 bis 2035, nach 17,24 % pro Jahr zwischen 2020 und 2025, als der zehn Jahre alte Anlagenbestand auf 55,0 GW wuchs und KI-Nachrüstungen begannen.
12,88 Mrd. USD der Ausgaben 2025 flossen in die Renovierung betriebener Rechenzentren: Strom- und USV-Upgrades, Kühlungs- und Flüssigkeitskühlungs-Nachrüstungen, Verdichtungsausbau, Arbeiten an der Gebäudehülle sowie Upgrades von Brandschutz, Sicherheit und Steuerungstechnik, ohne Neubauten und IT-Hardware.
31,0 % des Werts 2025, also 3,99 Mrd. USD, entfallen auf Strom- und Elektro-Upgrades. Kühlungsnachrüstungen wachsen mit 12,12 % pro Jahr am schnellsten und führen 2035 mit 35,0 %.
Rund 3,20 Mio. USD pro MW IT-Kapazität für eine vollständige Renovierung von Strom und Kühlung im Jahr 2025 und 1,80 Mio. USD pro MW für eine Nachrüstung mit Flüssigkeitskühlung in einer jüngeren Halle (Schätzungen von DC Market Insights).
41,0 % des Werts 2025, also 5,28 Mrd. USD, werden in Nordamerika ausgegeben. Asien-Pazifik wächst mit 12,44 % pro Jahr am schnellsten und erreicht bis 2035 10,40 Mrd. USD.
Rund 22 % des Werts 2025 halten Schneider Electric, Vertiv, Eaton, Johnson Controls und Legrand zusammen (Schätzung von DC Market Insights). Auch ABB, Siemens, STULZ, technotrans, Comfort Systems USA, EMCOR Group, CBRE, Jacobs und Turner Construction sind im Wettbewerb.
5,92 Mrd. USD bzw. 46,0 % der Ausgaben 2025 stammen von Unternehmensrechenzentren. Hyperscale- und Cloud-Rechenzentren wachsen mit 14,28 % pro Jahr am schnellsten.
15,03 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für Anlagenarbeiten an betriebenen Standorten. Weiter gefasste Schätzungen schließen IT-Hardware-Erneuerung, Migrationsdienstleistungen, Gebäudeumbauten und Wartungsverträge ein, sodass sich die Gesamtzahlen um mehr als das 1,5-Fache unterscheiden können.
Eine PUE von 1,5 ab dem 1. Juli 2027 und von 1,3 ab dem 1. Juli 2030 gilt nach dem EnEfG für bestehende deutsche Rechenzentren; China strebt bis Ende 2025 eine durchschnittliche PUE unter 1,5 an und Japan 1,4 bis zum Fiskaljahr 2030, was Nachrüstungen älterer Standorte vorantreibt.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.