
Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren: 2025 lag das Marktvolumen bei USD 935.6 Mio.; bis 2035 soll es bei einer CAGR von 15.01 % auf USD 3,790.0 Mio. steigen. Auf North America entfallen 46.2% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Lieferkette und Wertschöpfungskette
- 08Größe und Prognose des globalen Marktes für Flüssigkeitskühlungs-Verteiler in Rechenzentren
- 09Markt nach Verteilertyp
- 10Markt nach Kühltechnologie
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America46.2%
- Asia Pacific25.1%
- Europe18.4%
- Middle East and Africa6.4%
- Latin America3.9%
Profilierte Unternehmen
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
Vollständige Analyse
Der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren umfasst die Kühlmittelverteiler, die Flüssigkeit von Kühlmittelverteilereinheiten (Coolant Distribution Units, CDUs) zu Kühlplatten, Immersionstanks und Rücktür-Wärmetauschern in Rechenzentren leiten: In-Rack-Verteiler, reihenbasierte Verteiler und Verteiler des Technology Cooling System (TCS) auf Anlagenebene, bewertet einschließlich ihrer integrierten Schnellkupplungen. DC Market Insights bewertet den weltweiten Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren im Jahr 2025 mit USD 935,61 Mio. und prognostiziert bis 2035 USD 3,79 Mrd., was einer CAGR von 15,01 % entspricht. Der Wert für 2025 ergibt sich aus dem Ausbau selbst: Rund 4.150 MW neue flüssigkeitsgekühlte IT-Kapazität bei etwa USD 0,218 Mio. Verteilerwert pro MW ergeben USD 904,70 Mio., und Austausch- und Erweiterungsarbeiten an der installierten flüssigkeitsgekühlten Basis tragen USD 30,91 Mio. bei. Die zweiphasige Direct-to-Chip-Kühlung ist mit 28,77 % pro Jahr das am schnellsten wachsende Technologiesegment, weil sie die höchsten Wärmelasten von Chips bewältigt, und Asien-Pazifik ist mit 17,15 % pro Jahr die am schnellsten wachsende Region, da China, Indien und Malaysia flüssigkeitsgekühlte KI-Hallen von Grund auf neu errichten.
Zusammenfassung
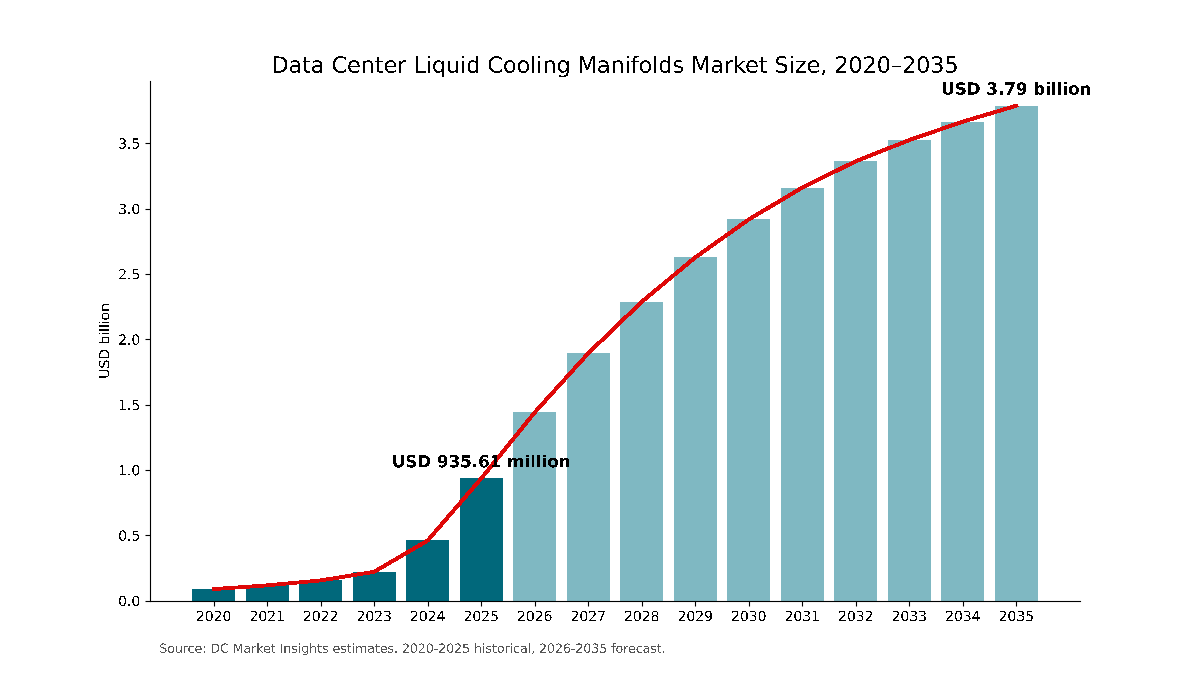
Die Größe des globalen Marktes für Flüssigkeitskühlungs-Verteiler in Rechenzentren wurde 2020 auf USD 88,92 Mio. beziffert, erreichte 2025 USD 935,61 Mio. und wird bis 2035 voraussichtlich USD 3,79 Mrd. erreichen, bei einer CAGR von 15,01 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Flüssigkeitskühlungs-Verteiler für Rechenzentren 2025 | USD 935,61 Mio. |
| Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren, CAGR | 15,01 % |
| Marktgröße Flüssigkeitskühlungs-Verteiler für Rechenzentren 2035 | USD 3,79 Mrd. |
DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 60,11 % pro Jahr wuchs und allein 2025 gegenüber 2024 um 102,9 % zulegte, da sich die neue flüssigkeitsgekühlte Kapazität mehr als verdoppelte. Das GB200 NVL72-Rack von Supermicro, ein Grafikprozessor-(GPU-)System im Rack-Maßstab, arbeitet mit 125 kW bis 135 kW, und Supermicros DLC-2-Design verteilt das Kühlmittel über vertikale Verteiler im Rack. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 15,01 % pro Jahr, weil die Rackdichte weiter steigt: Mehr Rechenleistung pro Rack bedeutet weniger Racks und weniger Verteiler pro MW, auch wenn die neue flüssigkeitsgekühlte Kapazität von 4.150 MW im Jahr 2025 auf 20.400 MW im Jahr 2035 wächst. Der Markt überschreitet 2026 die Marke von USD 1,44 Mrd.
Marktabgrenzung: Was umfasst der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren?
Der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren umfasst jeden Verteiler, der in einem flüssigkeitsgekühlten Rechenzentrum Kühlmittel zwischen der CDU und den IT-Geräten aufteilt, leitet und sammelt, bewertet zum Erstverkaufspreis in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 935,61 Mio.
Enthalten. In-Rack-Verteiler (die vertikalen Vor- und Rücklaufschienen in jedem Rack mit ihren Schnellkupplungsanschlüssen), reihenbasierte Verteiler (Rohrleitungsbaugruppen, die eine Rackreihe von einer CDU aus versorgen), TCS-Verteiler und -Sammler auf Anlagenebene, die auf diesen Verteilern montierten Schnellkupplungen und Blind-Mate-Kupplungen sowie die Ventile, Sensoren, Durchfluss- und Kältemengenzähler und Halterungen, die als Teil einer Verteilerbaugruppe verkauft werden. Vertiv beschreibt In-Rack-Verteiler als „den letzten Verteilungspunkt innerhalb jedes Server-Racks“ und reihenbasierte Verteiler als Rohrleitungsbaugruppen, die das Kühlmittel an die Racks verteilen.
Ausgeschlossen. CDUs, Pumpen, Kühlplatten, Immersionstanks, Kältemaschinen, Anlagenwasserleitungen außerhalb des Whitespace, Kühlflüssigkeiten und Installationsarbeiten. Diese werden im Bericht Markt für Flüssigkeitskühlung in Rechenzentren behandelt. Thermische Simulationswerkzeuge und Software zur Auslegung von Kühlkreisläufen sind ebenfalls ausgeschlossen.
Wie die Segmente zusammenpassen. Jede der folgenden Aufteilungen gliedert dieselben USD 935,61 Mio. neu: nach Verteilertyp, Kühltechnologie, Rechenzentrumstyp (einschließlich Hochleistungsrechen-(HPC-) und Forschungszentren), Material, Bauart und Installation. Die Kreuztabelle im Abschnitt DC Exclusive stellt den Verteilertyp dem Rechenzentrumstyp gegenüber.
Markttreiber: Was treibt den Markt für Flüssigkeitskühlungs-Verteiler an?
KI-Systeme im Rack-Maßstab mit einer Leistungsaufnahme von 132 kW pro Rack treiben den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren an. Zwei weitere Treiber kommen hinzu: ein Anstieg der neuen flüssigkeitsgekühlten Kapazität von 4.150 MW auf 20.400 MW pro Jahr sowie offene Schnellkupplungsstandards, die es Hyperscalern ermöglichen, Verteiler für die Kühlmittelverteilung von vielen Lieferanten zu beziehen.
KI-Racks mit 132 kW machen jedes neue GPU-Rack zum Verteilerkäufer
Das NVIDIA GB300 NVL72 ist ein vollständig flüssigkeitsgekühltes Design im Rack-Maßstab, das 72 Blackwell Ultra GPUs integriert, und das GB200 NVL72-Rack von Supermicro trägt acht 33-kW-Netzteileinschübe für insgesamt 132 kW. Supermicros DLC-2-Design „nutzt vertikale Kühlmittelverteiler (CDMs)“ und nimmt bis zu 98 % der Rackwärme über Flüssigkeit auf. DC Market Insights schätzt den Verteilerwert einer flüssigkeitsgekühlten Halle im Jahr 2025 auf USD 0,218 Mio. pro MW, wovon 49,3 % auf In-Rack-Verteiler entfallen; bei 132 kW pro Rack sind das rund USD 14.187 an In-Rack-Verteilerhardware pro Rack. Supermicro strebte bis zu seinem Geschäftsjahr 2026 eine Kapazität von bis zu 6.000 Racks pro Monat an, darunter 3.000 Racks pro Monat, die für direkte Flüssigkeitskühlung optimiert sind.
Neue flüssigkeitsgekühlte Kapazität steigt von 4.150 MW auf 20.400 MW pro Jahr
Der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren ist in erster Linie ein Neubaumarkt: 96,7 % der Ausgaben 2025 flossen in neu in Betrieb genommene flüssigkeitsgekühlte Kapazität. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 TWh Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich dieser Wert bis 2030 auf etwa 945 TWh mehr als verdoppelt. DC Market Insights modelliert einen Anstieg der neuen flüssigkeitsgekühlten IT-Kapazität von 4.150 MW im Jahr 2025 auf 14.600 MW im Jahr 2030 und 20.400 MW im Jahr 2035, wodurch die installierte flüssigkeitsgekühlte Basis von rund 9,7 GW auf rund 155,6 GW wächst.
Vertivs Auftragsbestand verdoppelt sich auf USD 15,00 Mrd., da Aufträge für Thermomanagement stark zunehmen
Die Auftragsbücher der Lieferanten zeigen die Nachfrage. Vertiv meldete für das vierte Quartal 2025 einen organischen Auftragseingang, der rund 252 % über dem Vorjahr lag, eine Book-to-Bill-Ratio von etwa dem 2,9-Fachen und einen Auftragsbestand von USD 15,00 Mrd. zum Jahresende 2025, ein Plus von 109 % (Quelle: Vertiv-Einreichung bei der US-Börsenaufsicht SEC). Im zweiten Quartal 2026 stieg Vertivs Nettoumsatz um 24 % auf USD 3,27 Mrd., und das Unternehmen erwartet für das Gesamtjahr 2026 einen Nettoumsatz von USD 14,00 Mrd. bei 31 % organischem Wachstum. Im November 2025 vereinbarte Vertiv die Übernahme von PurgeRite, einem in Houston ansässigen Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsdienstleistungen für Rechenzentren, für rund USD 1,00 Mrd. in bar bei Abschluss, um sein Serviceportfolio für Flüssigkeitskühlung zu erweitern, und schloss die Transaktion im Dezember 2025 ab. DC Market Insights betrachtet diese Aufträge für Thermomanagement und Stromversorgung als Frühindikator für die Nachfrage nach Verteilern.
Markttrends: Wie verändern sich Flüssigkeitskühlungs-Verteiler?
Der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren bewegt sich hin zu standardisierten Schnellkupplungsschnittstellen, Konstruktionen aus Edelstahl und Polymer sowie offenen CDU- und Rack-Designs, die über das Open Compute Project (OCP) geteilt werden.
Universal Quick Disconnect Version 2.0 standardisiert den Verteileranschluss
Die OCP-Spezifikation Universal Quick Disconnect (UQD) Version 2.0.0 umfasst Kupplungen für einphasige Wasser- und Glykolsysteme und legt einen maximalen Betriebsdruck von 6,89 bar (100 psi) sowie einen Betriebsbereich von 5 °C bis 65 °C fest (Quelle: UQD-Spezifikation des Open Compute Project). Zu den Mitwirkenden gehören AMD, CoolIT, CPC, Danfoss, Nvidia, Stäubli und Parker. Stäubli beschreibt Version 2 als Weiterentwicklung des ursprünglichen, erstmals 2020 entwickelten Standards. Ein Standardanschluss ermöglicht es einem Hyperscaler, Verteiler und Server verschiedener Lieferanten zu kombinieren, was die Lieferantenbasis verbreitert und die Verteilerpreise senkt.
Edelstahl führt, technische Kunststoffe wachsen mit 18,86 % am schnellsten
Edelstahl macht 57,4 % des Verteilerwerts 2025 aus, entsprechend USD 537,04 Mio. Vertivs Reihenverteiler verwenden Edelstahl 304L mit sanitären Tri-Clamp-Anschlüssen, nVents RackChiller-Rackverteiler besteht aus extrudiertem Edelstahl, und Danfoss fertigt seine Blind-Mate-Kupplungen aus Edelstahl 303. Technische Kunststoffe und Verbundwerkstoffe wachsen unter den Materialien mit 18,86 % pro Jahr am schnellsten und erreichen bis 2035 USD 1,01 Mrd., weil Polymerverteiler leichter sind und in Glykolkreisläufen nicht korrodieren können.
Offene Rack-Designs bringen Verteiler zu Blind-Mate-Verbindungen
Die OCP-Spezifikation für Blind-Mate-Schnellkupplungen nach Open Rack V3 (ORV3) montiert die Buchse am Verteiler und den Stecker am Servergehäuse, verwendet eine Mischung mit 25 % Propylenglykol als Prüfflüssigkeit und legt einen maximalen Arbeitsdruck von 3,45 bar (50 psi) fest. Google hat sein CDU-Design Project Deschutes in das OCP eingebracht, und Boyd, Cooler Master, Delta, Envicool, Nidec, nVent und Vertiv zeigten auf Veranstaltungen 2025 wie dem OCP Global Summit und der SuperComputing 2025 CDUs auf Basis von Deschutes. Blind-Mate-Verteiler ermöglichen es einem Techniker, einen Server einzuschieben, ohne einen Schlauch zu berühren, was die Servicezeit und das Leckagerisiko verringert.
Marktherausforderungen: Was bremst den Markt für Flüssigkeitskühlungs-Verteiler?
Die Komplexität von Nachrüstungen und der Preisdruck durch ein dicht besetztes Lieferantenfeld sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren bremsen; Nachrüstungsarbeiten wachsen bis 2035 nur um 7,85 % pro Jahr.
Nachrüstungen luftgekühlter Hallen wachsen nur um 7,85 %
Nachrüstungen bestehender Hallen haben 2025 einen Wert von USD 217,13 Mio., 23,2 % des Marktes, und erreichen bis 2035 USD 462,33 Mio. Älteren Hallen fehlen Anlagenwasser an der Reihe, eine ausreichende Bodentragfähigkeit für befüllte Verteiler und Platz für CDUs, daher rüsten Betreiber nur die Zonen nach, in denen KI-Racks stehen. Nachrüstkreisläufe erfordern zudem Spül-, Filtrations- und Inbetriebnahmearbeiten, die bei neuen, im Werk gefertigten Racks entfallen, was die Kosten pro MW erhöht.
Acht Anbieter von Rackverteilern auf einer Messe drücken die Preise
Die Markteintrittsbarrieren für Rackverteiler sind niedrig. ServeTheHome zählte auf der GTC 2025 acht Anbieter, die Rackverteiler für NVIDIA MGX herstellen: Pinda, LiteOn, Lead Wealth, Foxconn, Delta, Cooler Master, AVC und Auras. DC Market Insights modelliert einen Rückgang des Verteilerwerts pro MW um 3,6 % pro Jahr von USD 0,218 Mio. im Jahr 2025 auf USD 0,151 Mio. im Jahr 2035, da mehr Lieferanten über den Preis konkurrieren und eine höhere Rackdichte jeden Verteiler auf mehr Kilowatt verteilt.
Marktchancen: Wo liegen die neuen Umsatzpotenziale bei Flüssigkeitskühlungs-Verteilern?
Colocation-Rechenzentren, die um 17,03 % pro Jahr wachsen, sind das größte neue Umsatzpotenzial im Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren. Austausch- und Erweiterungsarbeiten an der installierten Basis sind das zweite, das von USD 30,91 Mio. auf USD 704,78 Mio. wächst.
Colocation-Ausgaben für Verteiler erreichen bis 2035 USD 1,02 Mrd.
Colocation-Rechenzentren gaben 2025 USD 211,45 Mio. für Verteiler aus, und DC Market Insights erwartet bis 2035 USD 1,02 Mrd., wodurch ihr Anteil von 22,6 % auf 26,9 % steigt. Colocation-Betreiber errichten flüssigkeitsfähige Hallen, bevor sie den Mieter kennen, und kaufen daher Reihen- und Anlagenverteiler mit Reserveanschlüssen und modularen Abzweigen. Die CDU-Seite dieser Kreisläufe wird im Bericht Markt für CDU-Pumpen zur Kühlung von Rechenzentren behandelt.
Austausch und Erweiterung wachsen um 36,71 % pro Jahr
DC Market Insights geht davon aus, dass Betreiber In-Rack-Verteiler bei der Erneuerung von Servern austauschen oder erweitern, weil jede GPU-Generation die Anordnung der Kühlplatten, die Durchflussraten und die Anzahl der Anschlüsse ändern kann. DC Market Insights modelliert Austausch und Erweiterung mit USD 30,91 Mio. im Jahr 2025 und USD 704,78 Mio. im Jahr 2035, wenn sie 18,6 % des Marktes für Flüssigkeitskühlungs-Verteiler in Rechenzentren erreichen.
Preise: Wie viel kosten Flüssigkeitskühlungs-Verteiler pro MW?
Eine flüssigkeitsgekühlte Rechenzentrumshalle gibt 2025 rund USD 0,218 Mio. pro MW IT-Last für Verteiler aus, also etwa USD 218.000 pro MW. Dies sind Schätzungen von DC Market Insights, die In-Rack-, Reihen- und Anlagenverteiler mit ihren Schnellkupplungen umfassen, ohne Arbeitskosten.
| Verteilerwert pro MW | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Mio. USD pro MW | 0,262 | 0,218 | 0,181 | 0,151 |
| Neue flüssigkeitsgekühlte Kapazität (MW) | 310 | 4.150 | 14.600 | 20.400 |
Der Wert pro MW sank von USD 0,262 Mio. im Jahr 2020 auf USD 0,218 Mio. im Jahr 2025, da die durchschnittliche Leistung flüssigkeitsgekühlter Racks stieg, und DC Market Insights erwartet, dass er weiterhin um 3,6 % pro Jahr sinkt. In-Rack-Verteiler machen 2025 rund USD 14.187 pro 132-kW-Rack aus. Edelstahl- und Schnellkupplungspreise sind die beiden größten Kostenpositionen; der UQD-Standard macht Schnellkupplungen austauschbar, was ihre Preise drückt.
Normen und Regulierung: Welche Normen prägen Flüssigkeitskühlungs-Verteiler?
Drei Gruppen von Normen bestimmen, wie ein Flüssigkeitskühlungs-Verteiler gebaut wird: die OCP-Spezifikationen für Schnellkupplungen und Racks, die Flüssigkeitskühlungsklassen der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) und die Freigabelisten der Anbieter von GPU-Plattformen.
OCP UQD 2.0.0 und ORV3-Blind-Mate-Kupplung. UQD 2.0.0 legt einen maximalen Betriebsdruck von 6,89 bar und einen Bereich von 5 °C bis 65 °C für Wasser- und Glykolsysteme fest. Die ORV3-Spezifikation für Blind-Mate-Schnellkupplungen legt einen maximalen Arbeitsdruck von 3,45 bar fest und prüft mit einer Mischung mit 25 % Propylenglykol. Verteiler mit UQD- oder Blind-Mate-Anschlüssen müssen diese Druck- und Temperaturwerte erfüllen.
Flüssigkeitskühlungsklassen nach ASHRAE TC 9.9. ASHRAE ist zu den Klassendefinitionen für Flüssigkeitskühlung W17, W27, W32, W40, W45 und W+ übergegangen. Die Klasse, für die ein Betreiber auslegt, bestimmt die Wassertemperaturen und Durchflussraten, die der Verteilerkreislauf bewältigen muss.
Freigabe für GPU-Plattformen. Die UQD- und Blind-Mate-Kupplungen von Stäubli stehen auf NVIDIAs Recommended Vendor List, und Parkers UQD-Kupplungen mit Druckknopf wurden nach OCP-Spezifikationen mit einem maximalen Betriebsdruck von 7 bar (100 psi) entwickelt. Freigabelisten wirken als De-facto-Qualifizierungsschritt für Verteilerlieferanten, die GPU-Racks beliefern.
Marktsegmentierung: Welches Segment führt den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren an?
In-Rack-Verteiler führen den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren mit 49,3 % des Werts 2025 an, die einphasige Direct-to-Chip-Kühlung führt bei den Technologien mit 78,4 %, und Hyperscale-Rechenzentren führen bei den Käufern mit 47,8 %. Das am schnellsten wachsende Segment ist die zweiphasige Direct-to-Chip-Kühlung mit 28,77 % pro Jahr, da DC Market Insights erwartet, dass die heißesten Beschleuniger auf kältemittelbasierte Kühlplatten umsteigen.
Nach Verteilertyp: In-Rack-Verteiler führen mit 49,3 %
| Verteilertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| In-Rack-Verteiler | 461,26 | 49,3 % | 1,73 | 14,14 % |
| Reihenbasierte Verteiler | 295,65 | 31,6 % | 1,34 | 16,32 % |
| Verteiler auf Anlagenebene (TCS) | 178,70 | 19,1 % | 0,72 | 14,88 % |
Reihenbasierte Verteiler wachsen mit 16,32 % pro Jahr am schnellsten, weil Colocation-Hallen und große KI-Reihen von In-Rack-CDUs zu CDUs auf Reihenebene wechseln, die viele Racks über einen Verteiler versorgen.
Nach Kühltechnologie: Einphasige Direct-to-Chip-Kühlung führt mit 78,4 %
| Kühltechnologie | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Einphasige Direct-to-Chip-Kühlung | 733,52 | 78,4 % | 2,66 | 13,74 % |
| Zweiphasige Direct-to-Chip-Kühlung | 29,00 | 3,1 % | 0,36 | 28,77 % |
| Immersionskühlung | 58,01 | 6,2 % | 0,32 | 18,55 % |
| Hybride und Rücktür-Flüssigkeitskühlung | 115,08 | 12,3 % | 0,45 | 14,53 % |
Einphasige Direct-to-Chip-Kreisläufe mit Wasser und Glykol bleiben der Standard für GPU-Racks, und ihr Anteil sinkt bis 2035 nur auf 70,2 %. DC Market Insights modelliert bei der Immersionskühlung weniger, aber größere Verteiler pro MW, sodass ihr Anteil von 6,2 % am Verteilerwert niedriger ist als ihr Anteil an der flüssigkeitsgekühlten Kapazität. Leser, die Kühlplattenansätze vergleichen, finden mehr im Bericht Markt für Direct-to-Chip-Flüssigkeitskühlung.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 47,8 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 447,22 | 47,8 % | 1,71 | 14,36 % |
| Colocation-Rechenzentren | 211,45 | 22,6 % | 1,02 | 17,03 % |
| GPU- und Neocloud-Rechenzentren | 144,08 | 15,4 % | 0,54 | 14,16 % |
| Unternehmensrechenzentren | 57,07 | 6,1 % | 0,24 | 15,56 % |
| HPC- und Forschungsrechenzentren | 64,56 | 6,9 % | 0,19 | 11,58 % |
| Edge-Rechenzentren | 11,23 | 1,2 % | 0,08 | 21,62 % |
Edge-Rechenzentren wachsen von einer kleinen Basis aus mit 21,62 % pro Jahr am schnellsten, und Colocation gewinnt die meisten Anteile hinzu. GPU- und Neocloud-Betreiber gaben 2025 USD 144,08 Mio. aus, während HPC- und Forschungszentren mit 11,58 % am langsamsten wachsen, weil HPC-Zentren die Flüssigkeitskühlung früher eingeführt haben und Kapazität in weniger, dafür größeren Schritten hinzufügen.
Nach Material: Edelstahl führt mit 57,4 %
Edelstahlverteiler haben 2025 einen Wert von USD 537,04 Mio. und bis 2035 von USD 2,00 Mrd. Technische Kunststoffe und Verbundwerkstoffe halten 19,2 % und erreichen bis 2035 26,7 %. Kupfer und Messing halten 13,8 % und wachsen mit 11,02 % am langsamsten, während Aluminium 9,6 % hält und um 16,37 % pro Jahr wächst.
Nach Bauart: Mehrkreisverteiler führen mit 44,9 %
Mehrkreisverteiler haben 2025 einen Wert von USD 420,08 Mio., weil KI-Racks die Versorgung auf Compute-Trays und Switch-Trays aufteilen. Modulare Verteiler wachsen mit 17,57 % pro Jahr am schnellsten und erreichen bis 2035 USD 1,45 Mrd., da Colocation-Betreiber Halle für Halle Abzweige hinzufügen. Individuell konstruierte Verteiler, also kundenspezifische Kühlsystemverteiler für bestimmte Rechenzentrumsinfrastrukturen wie HPC-Hallen, halten 12,6 % und Einkreisverteiler 11,7 %.
Nach Installation: Neubauten führen mit 73,5 %
Neubauten (Greenfield) entfallen 2025 auf USD 687,57 Mio. und bis 2035 auf USD 2,62 Mrd. Nachrüstungen bestehender Hallen entfallen auf USD 217,13 Mio., und Austausch und Erweiterung wachsen mit 36,71 % pro Jahr am schnellsten, da die installierte Basis über mehrere GPU-Generationen altert.
DC Exclusive: Das Modell des Verteilerwerts pro MW und die Matrix Verteilertyp × Rechenzentrumstyp
Mit USD 225,11 Mio. im Jahr 2025 sind In-Rack-Verteiler in Hyperscale-Rechenzentren die größte einzelne Zelle der Matrix und machen 24,1 % aller Verteilerausgaben aus. Die Matrix stellt gegenüber, was gekauft wird und wer es kauft.
| 2025, Mio. USD | In-Rack | Reihenbasiert | Anlagenebene (TCS) | Gesamt |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 225,11 | 143,04 | 79,07 | 447,22 |
| Colocation-Rechenzentren | 91,68 | 69,85 | 49,92 | 211,45 |
| GPU- und Neocloud-Rechenzentren | 81,14 | 43,15 | 19,79 | 144,08 |
| Unternehmensrechenzentren | 27,04 | 16,56 | 13,47 | 57,07 |
| HPC- und Forschungsrechenzentren | 29,29 | 20,03 | 15,24 | 64,56 |
| Edge-Rechenzentren | 7,00 | 3,02 | 1,21 | 11,23 |
| Gesamt | 461,26 | 295,65 | 178,70 | 935,61 |
GPU- und Neocloud-Betreiber geben 56,3 % ihres Verteilerbudgets für In-Rack-Verteiler aus, der höchste Wert unter den großen Käufern, weil sie komplette flüssigkeitsgekühlte Racks von Serverherstellern kaufen. Colocation-Betreiber geben 23,6 % für Verteiler auf Anlagenebene aus, mehr als jeder andere große Käufer, weil sie den TCS-Kreislauf errichten, bevor die Mieter einziehen. Ein Lieferant, der nur bei Rackverteilern stark ist, verkauft hauptsächlich über Serverhersteller an Hyperscale- und GPU-Cloud-Käufer; ein Lieferant von Reihen- und Anlagenverteilern verkauft direkt an Colocation-Betreiber und Haustechnikunternehmen.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Sie basiert auf 61 Eingangsgrößen: 16 Jahreskohorten neuer flüssigkeitsgekühlter Kapazität (2020 bis 2035), 16 Jahreswerten des Verteilerwerts pro MW, 16 Werten der Austauschrate, 6 Zeilen für Rechenzentrumstypen und 3 Spalten für Verteilertypen sowie 4 Lieferantenangaben, die zur Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Erkenntnisse: Welche Region führt den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren an?
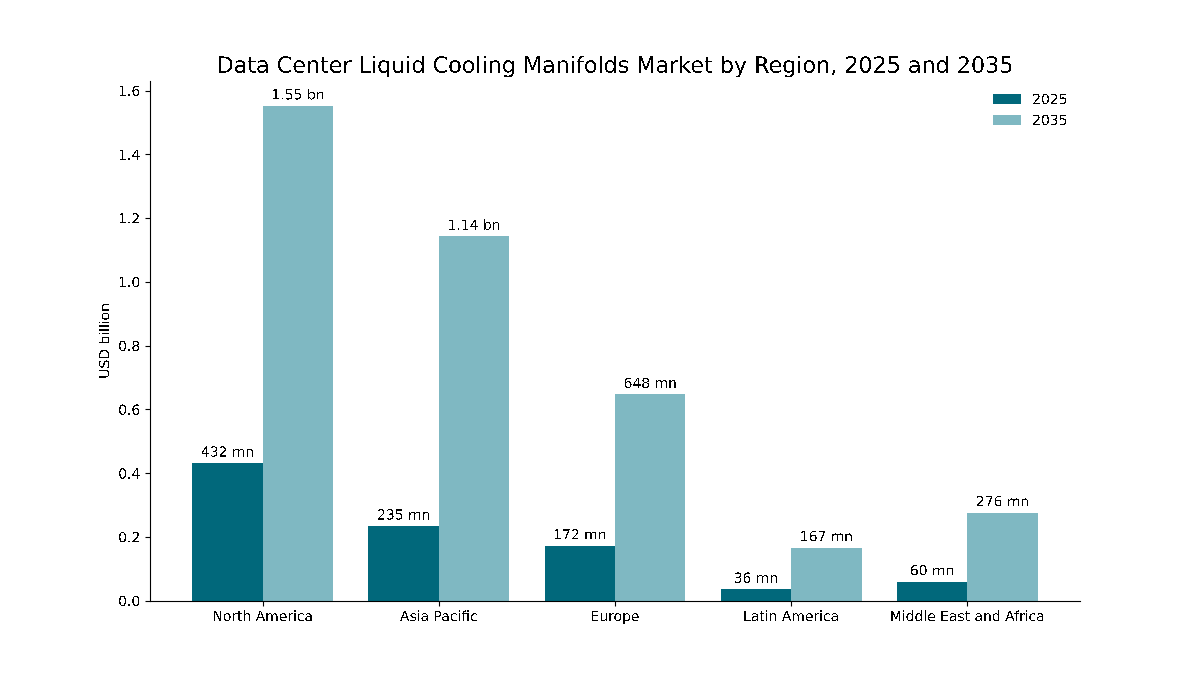
Nordamerika führt den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren mit 46,2 % des Werts 2025 an, und Asien-Pazifik ist mit 17,15 % pro Jahr die am schnellsten wachsende Region, weil China, Indien und Malaysia flüssigkeitsgekühlte KI-Kapazität von Anfang an aufbauen.
Nordamerika führt mit 46,2 % Anteil
Nordamerikanische Betreiber gaben 2025 USD 432,25 Mio. für Flüssigkeitskühlungs-Verteiler aus, und die Region soll bis 2035 USD 1,55 Mrd. erreichen, eine CAGR von 13,64 %. Allein auf die Vereinigten Staaten entfallen USD 392,02 Mio. nVent hat mehr als 2 GW Flüssigkeitskühlung installiert und mietet einen zweiten Standort mit 160.000 Quadratfuß in Blaine, Minnesota, für Flüssigkeitskühlung an. Nordamerika verliert bis 2035 5,2 Prozentpunkte Anteil, weil andere Regionen aufholen, nicht weil sich sein Volumen verlangsamt.
Asien-Pazifik hält 25,1 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 234,84 Mio. und bis 2035 von USD 1,14 Mrd. China ist mit USD 104,79 Mio. der zweitgrößte Ländermarkt, und Indien wächst mit 21,49 % pro Jahr am schnellsten unter den großen Ländern. Zu den acht auf der GTC 2025 gezählten Herstellern von NVIDIA MGX-Rackverteilern gehören Foxconn, Delta, Cooler Master, AVC und Auras. Asien-Pazifik gewinnt 5,1 Prozentpunkte Anteil hinzu, der größte Zugewinn aller Regionen.
Europa hält 18,4 % Anteil
Europa hat 2025 einen Wert von USD 172,15 Mio. und bis 2035 von USD 647,57 Mio., eine CAGR von 14,17 %. Das Vereinigte Königreich, Deutschland und Frankreich sind die größten Märkte, und Danfoss und Stäubli stellen UQD- und Blind-Mate-Kupplungen für die Flüssigkeitskühlung her.
Naher Osten und Afrika halten 6,4 % Anteil
Der Nahe Osten und Afrika haben 2025 einen Wert von USD 59,88 Mio. und bis 2035 von USD 276,45 Mio., eine CAGR von 16,53 %, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo neue KI-Hallen von Anfang an für Flüssigkeitskühlung ausgelegt werden.
Lateinamerika hält 3,9 % Anteil
Lateinamerika hat 2025 einen Wert von USD 36,49 Mio. und bis 2035 von USD 166,63 Mio., eine CAGR von 16,40 %, angeführt von Brasilien, Mexiko und Chile.
Länderanalyse: Welche Länder kaufen die meisten Flüssigkeitskühlungs-Verteiler?
Die Vereinigten Staaten sind mit USD 392,02 Mio. im Jahr 2025 der größte Ländermarkt für Flüssigkeitskühlungs-Verteiler, 41,9 % des weltweiten Werts, gefolgt von China mit USD 104,79 Mio. (11,2 %). Auf die 12 größten Länder entfallen 81,8 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 392,02 | 41,9 % | 1,39 | 13,46 % |
| 2 | China | Asien-Pazifik | 104,79 | 11,2 % | 0,48 | 16,37 % |
| 3 | Vereinigtes Königreich | Europa | 38,36 | 4,1 % | 0,13 | 13,20 % |
| 4 | Kanada | Nordamerika | 37,42 | 4,0 % | 0,15 | 14,72 % |
| 5 | Deutschland | Europa | 33,68 | 3,6 % | 0,12 | 13,66 % |
| 6 | Japan | Asien-Pazifik | 31,81 | 3,4 % | 0,12 | 14,66 % |
| 7 | Indien | Asien-Pazifik | 24,33 | 2,6 % | 0,17 | 21,49 % |
| 8 | Saudi-Arabien | Naher Osten und Afrika | 22,45 | 2,4 % | 0,11 | 17,21 % |
| 9 | Malaysia | Asien-Pazifik | 21,52 | 2,3 % | 0,11 | 18,10 % |
| 10 | Frankreich | Europa | 20,58 | 2,2 % | 0,08 | 15,01 % |
| 11 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 19,65 | 2,1 % | 0,09 | 16,55 % |
| 12 | Australien | Asien-Pazifik | 18,71 | 2,0 % | 0,09 | 16,63 % |
Indien ist mit 21,49 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Malaysia mit 18,10 %, da KI-Hallen außerhalb der etablierten Standorte vom ersten Tag an für Flüssigkeitskühlung ausgelegt werden. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen flüssigkeitsgekühlten Kapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren erreicht im Basisszenario bis 2035 USD 3,79 Mrd., mit einer Spanne von USD 2,84 Mrd. bis USD 4,58 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue flüssigkeitsgekühlte Kapazität 18 % unter Basis; Wert pro MW sinkt um 4,5 % pro Jahr | 2,84 | 11,73 % |
| Basis | Neue Kapazität steigt auf 20.400 MW pro Jahr; Wert pro MW sinkt um 3,6 % pro Jahr | 3,79 | 15,01 % |
| Hoch | Neue Kapazität 15 % über Basis; Wert pro MW sinkt um 3,1 % pro Jahr | 4,58 | 17,21 % |
Das niedrige Szenario zeigt, wie eine Pause bei den KI-Investitionen in Verbindung mit einem schnelleren Preisverfall durch den UQD-Standard aussieht. Das hohe Szenario geht davon aus, dass die Netzanschlüsse mit den angekündigten KI-Campussen Schritt halten. Die Zweiphasenkühlung ist der wichtigste technische Unsicherheitsfaktor: Sie verlagert Wert von Wasserverteilern zu Kältemittelverteilern mit höheren Druckstufen, was den Mix stärker beeinflusst als die Gesamtsumme.
Wettbewerbsanalyse: Wer führt den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren an?
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
DC Market Insights schätzt, dass die fünf größten Lieferanten, Vertiv, CoolIT Systems, Schneider Electric (Motivair), nVent und Delta Electronics, 2025 zusammen rund 38 % des Marktes für Flüssigkeitskühlungs-Verteiler in Rechenzentren hielten und dass kein einzelner Lieferant mehr als 11 % hielt (Schätzung von DC Market Insights, abgeleitet aus dem Verteileranteil am offengelegten Flüssigkeitskühlungsumsatz und an der Kapazität jedes Lieferanten). Ecolab schloss am 2. Juli 2026 die Übernahme von CoolIT Systems für USD 4,75 Mrd. ab; als Ecolab die Transaktion im März 2026 vereinbarte, erklärte das Unternehmen, dass CoolIT, zu dessen Produkten CDUs, Kühlplatten, Flüssigkeitskreisläufe und Rackverteiler gehören, in den nächsten 12 Monaten voraussichtlich rund USD 550,00 Mio. Umsatz erzielen werde (Quelle: Ecolab-Einreichung bei der US-Börsenaufsicht SEC). Schneider Electric erwarb zunächst eine Mehrheitsbeteiligung von 75 % an Motivair, zu dessen Produkten In-Rack-Verteiler gehören, und erwartet, die restlichen 25 % im Jahr 2028 zu übernehmen. nVent meldete für das zweite Quartal 2026 einen Umsatz von USD 1,50 Mrd., ein Plus von 53 %, wobei signifikantes Wachstum im Rechenzentrumsbereich und neue Produkte mehr als 30 Prozentpunkte zum Umsatzwachstum beitrugen. Flex übernahm JetCool, dessen CDU Kühlung für Racks bis 300 kW bietet. Parker Hannifin, Danfoss, Stäubli und CPC stellen UQD-Kupplungen der Art her, die auf Verteilern montiert werden, wobei CPC im Juli 2025 die 3/8-Zoll-Größe Everis UQD06 hinzufügte, während Foxconn, Delta, Cooler Master, Auras und AVC Rackverteiler für GPU-Serverplattformen bauen.
Aktuelle Entwicklungen
- Im August 2025 vervollständigte Danfoss sein Sortiment OCP-konformer Blind-Mate-Kupplungen aus Edelstahl 303 für die direkte Verbindung zwischen Servern und Verteilern (Quelle: Pressemitteilung von Danfoss).
- Im November 2025 kündigte Vertiv an, PurgeRite für rund USD 1,00 Mrd. in bar bei Abschluss zuzüglich bis zu USD 250,00 Mio. in Abhängigkeit von der Leistung 2026 zu übernehmen; die Transaktion wurde im Dezember 2025 abgeschlossen (Quelle: Pressemitteilung von Vertiv).
- Im Januar 2026 brachte Motivair, ein Unternehmen von Schneider Electric, eine 2,5-MW-CDU zusammen mit einer Produktlinie auf den Markt, die In-Rack-Verteiler umfasst (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Juli 2026 schloss Ecolab die Übernahme von CoolIT Systems ab, die im März 2026 für rund USD 4,75 Mrd. in bar vereinbart worden war (Quelle: SEC-Einreichung von Ecolab).
- Im August 2026 teilte nVent mit, dass es mehr als 2 GW Flüssigkeitskühlung installiert habe und einen zweiten Standort mit 160.000 Quadratfuß in Blaine, Minnesota, für Flüssigkeitskühlung anmiete (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Flüssigkeitskühlungs-Verteiler in Rechenzentren erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 Jahreskohorten neuer flüssigkeitsgekühlter IT-Kapazität (2020 bis 2035) aufgebaut, die jeweils mit einem Verteilerwert pro MW bewertet wurden, der von USD 0,262 Mio. im Jahr 2020 auf USD 0,151 Mio. im Jahr 2035 sinkt. Ausgaben für Austausch und Erweiterung wurden auf die installierte flüssigkeitsgekühlte Basis mit 2,1 % des Werts pro MW pro Jahr im Jahr 2020 hinzugerechnet, steigend um 0,09 Prozentpunkte pro Jahr. Die Summe wurde nach 3 Verteilertypen, 4 Kühltechnologien, 6 Rechenzentrumstypen, 4 Materialien, 4 Bauarten, 3 Installationsarten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde Top-down anhand von 4 Lieferantenangaben (Vertiv, Ecolab für CoolIT, nVent und Supermicro) sowie anhand der Schätzungen der IEA zum Strombedarf überprüft. Die Länderwerte teilen jede regionale Summe anhand von Ländergewichtungen für installierte und neue flüssigkeitsgekühlte Kapazität auf. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Verteilertypen, Technologien, Käufer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell des Verteilerwerts pro MW
- 2.2Kohorten flüssigkeitsgekühlter Kapazität, 2020-2035
- 2.3Modell für Austausch und Erweiterung
- 2.4Top-down-Abgleich mit Lieferantenangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Einschränkungen
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Verteilerwert pro MW, 2020-2035
- 5.2Kosten für In-Rack-Verteiler pro Rack, 2025
- 5.3Preistrends bei Schnellkupplungen
- 5.4Preisausblick nach Verteilertyp, 2026-2030
- 06Normen und Regulierung
- 6.1OCP Universal Quick Disconnect (UQD) 2.0.0
- 6.2OCP ORV3-Blind-Mate-Schnellkupplung
- 6.3Flüssigkeitskühlungsklassen nach ASHRAE TC 9.9
- 6.4Freigabelisten der Anbieter von GPU-Plattformen
- 07Analyse der Lieferkette und Wertschöpfungskette
- 7.1Versorgung mit Edelstahl, Polymeren und Kupplungen
- 7.2Herstellung von Rackverteilern
- 7.3CDU- und Flüssigkeitskühlungs-Systemintegratoren
- 7.4Haustechnikunternehmen und Inbetriebnahmedienstleistungen
- 08Größe und Prognose des globalen Marktes für Flüssigkeitskühlungs-Verteiler in Rechenzentren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Neubau vs. Austausch
- 09Markt nach Verteilertyp
- 9.1In-Rack-Verteiler
- 9.2Reihenbasierte Verteiler
- 9.3Verteiler auf Anlagenebene (TCS)
- 10Markt nach Kühltechnologie
- 10.1Einphasige Direct-to-Chip-Kühlung
- 10.2Zweiphasige Direct-to-Chip-Kühlung
- 10.3Immersionskühlung
- 10.4Hybride und Rücktür-Flüssigkeitskühlung
- 11Markt nach Rechenzentrumstyp
- 11.1Hyperscale-Rechenzentren
- 11.2Colocation-Rechenzentren
- 11.3GPU- und Neocloud-Rechenzentren
- 11.4Unternehmensrechenzentren
- 11.5HPC- und Forschungsrechenzentren
- 11.6Edge-Rechenzentren
- 12Markt nach Material
- 12.1Edelstahl
- 12.2Kupfer und Messing
- 12.3Aluminium
- 12.4Technische Kunststoffe und Verbundwerkstoffe
- 13Markt nach Bauart
- 13.1Einkreisverteiler
- 13.2Mehrkreisverteiler
- 13.3Modulare Verteiler
- 13.4Individuell konstruierte Verteiler
- 14Markt nach Installation
- 14.1Neubauten (Greenfield)
- 14.2Nachrüstung bestehender Hallen
- 14.3Austausch und Erweiterung
- 15DC Exclusive: Matrix Verteilertyp × Rechenzentrumstyp
- 15.1Matrix Verteilertyp × Rechenzentrumstyp, 2025
- 15.2Modell des Verteilerwerts pro MW
- 15.3Auswirkungen für Lieferanten
- 16Markt nach Region
- 16.1Nordamerika (Vereinigte Staaten, Kanada, Mexiko)
- 16.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Nordische Länder, Italien, Spanien, übriges Europa)
- 16.3Asien-Pazifik (China, Japan, Indien, Malaysia, Australien, Südkorea, Singapur, Taiwan, übriger asiatisch-pazifischer Raum)
- 16.4Lateinamerika (Brasilien, Mexiko, Chile, übriges Lateinamerika)
- 16.5Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Südafrika, übriger Naher Osten und Afrika)
- 16.6Top 12 Länder, 2025 und 2035
- 17Regionale Querschnitte
- 17.1Region × Verteilertyp, 2025 und 2035
- 17.2Region × Rechenzentrumstyp, 2025 und 2035
- 18Prognoseszenarien
- 18.1Basis-, Niedrig- und Hochszenario bis 2035
- 18.2Sensitivität gegenüber neuer flüssigkeitsgekühlter Kapazität
- 18.3Sensitivität gegenüber dem Verteilerwert pro MW
- 18.4Zweiphasenkühlung und der Verteilermix
- 19Wettbewerbslandschaft
- 19.1Konzentration der fünf größten Lieferanten, 2025
- 19.2Fusionen und Übernahmen, 2024-2026
- 19.3Produkteinführungen und Mitwirkung an Normen
- 20Unternehmensprofile
- 20.1Vertiv
- 20.2CoolIT Systems
- 20.3Schneider Electric (Motivair)
- 20.4nVent
- 20.5Delta Electronics
- 20.6Supermicro
- 20.7Parker Hannifin
- 20.8Danfoss
- 20.9Stäubli
- 20.10CPC
- 20.11Boyd
- 20.12Cooler Master
- 20.13Foxconn
- 20.14Auras
- 20.15AVC
- 20.16Flex (JetCool)
- 21Analystenempfehlungen
- 21.1Für Verteiler- und Kupplungslieferanten
- 21.2Für Hyperscale- und Colocation-Betreiber
- 21.3Für Investoren
- Abb. 1Marktgröße Flüssigkeitskühlungs-Verteiler für Rechenzentren, 2020-2035
- Abb. 2Neue flüssigkeitsgekühlte Kapazität pro Jahr, 2020-2035
- Abb. 3Verteilerwert pro MW, 2020-2035
- Abb. 4Ausgaben für Neubau vs. Austausch, 2020-2035
- Abb. 5Marktanteil nach Verteilertyp, 2025 und 2035
- Abb. 6Marktanteil nach Kühltechnologie, 2025 und 2035
- Abb. 7Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 8Matrix Verteilertyp × Rechenzentrumstyp, 2025
- Abb. 9Markt nach Region, 2025 und 2035
- Abb. 10Top 12 Länder, 2025
- Abb. 11Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Verteilerwert pro MW, 2020-2035
- Tabelle 3Markt nach Verteilertyp, 2025 und 2035
- Tabelle 4Markt nach Kühltechnologie, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Material, 2025 und 2035
- Tabelle 7Markt nach Bauart, 2025 und 2035
- Tabelle 8Markt nach Installation, 2025 und 2035
- Tabelle 9Matrix Verteilertyp × Rechenzentrumstyp, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Fusionen und Übernahmen, 2024-2026
- Tabelle 14Unternehmensprofile: Produkte und Rechenzentrumsfokus
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 935,61 Mio. im Jahr 2025, mit einem Anstieg auf USD 3,79 Mrd. bis 2035, eine CAGR von 15,01 %. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 88,92 Mio.
Ein Flüssigkeitskühlungs-Verteiler teilt und sammelt Kühlmittel zwischen der CDU und den Kühlplatten oder Tanks. In-Rack-Verteiler führen mit 49,3 % des Werts 2025, vor reihenbasierten Verteilern mit 31,6 % und Verteilern auf Anlagenebene mit 19,1 %.
Rund USD 0,218 Mio. pro MW flüssigkeitsgekühlter IT-Last im Jahr 2025, mit einem Rückgang auf USD 0,151 Mio. bis 2035, laut Schätzungen von DC Market Insights, die In-Rack-, Reihen- und Anlagenverteiler umfassen.
Edelstahl, mit 57,4 % des Werts 2025. Vertivs Reihenverteiler verwenden Edelstahl 304L und nVents Rackverteiler besteht aus extrudiertem Edelstahl; technische Kunststoffe wachsen mit 18,86 % pro Jahr am schnellsten.
Kein Lieferant hält mehr als 11 %: DC Market Insights schätzt, dass die fünf größten, darunter Vertiv, CoolIT und Schneider Electric (Motivair), 2025 rund 38 % hielten. Ecolab erklärte im März 2026, dass CoolIT in den nächsten 12 Monaten voraussichtlich rund USD 550,00 Mio. Umsatz erzielen werde.
Nordamerika, mit USD 432,25 Mio. bzw. 46,2 % des Werts 2025. Asien-Pazifik wächst mit 17,15 % pro Jahr am schnellsten.
USD 217,13 Mio. im Jahr 2025 bzw. 23,2 % des Marktes, mit einem Wachstum von 7,85 % pro Jahr, da Betreiber nur die Zonen luftgekühlter Hallen umrüsten, in denen KI-Racks stehen.
Die zweiphasige Direct-to-Chip-Kühlung, mit 28,77 % pro Jahr ausgehend von USD 29,00 Mio. im Jahr 2025. Die einphasige Direct-to-Chip-Kühlung führt weiterhin mit 78,4 %.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.